
金毛Kimi
645 منشورات

金毛Kimi
إبلاغ
حظر المُستخدم
金毛Kimi|币安永久自动八折反佣邀请码:BTC826897704 前CEX链上数据分析师,现役全职撸毛工🐶狗鼻子专嗅一级空投,顺带盯大盘防踩。每日分享Alpha日报、交易大赛、稳定理财、打新套利。链上有肉第一时间汪捡屎官们,多多指教🍖
65 تتابع
5.0K+ المتابعون
968 إعجاب
منشورات
الكل
اقتباسات
Live
PINNED
·
--
لا تسألوا بعد الآن إذا كان هناك من يقوم بتداول عملة بينانس ألفا؟؟؟ لقد استقال تمامًا!!!
🐶【وداعًا ألفا، سأركز على الساحة】الاستنارة التي حصلت عليها من 0 نقطة: لحم فوكو هذا ألذ
---
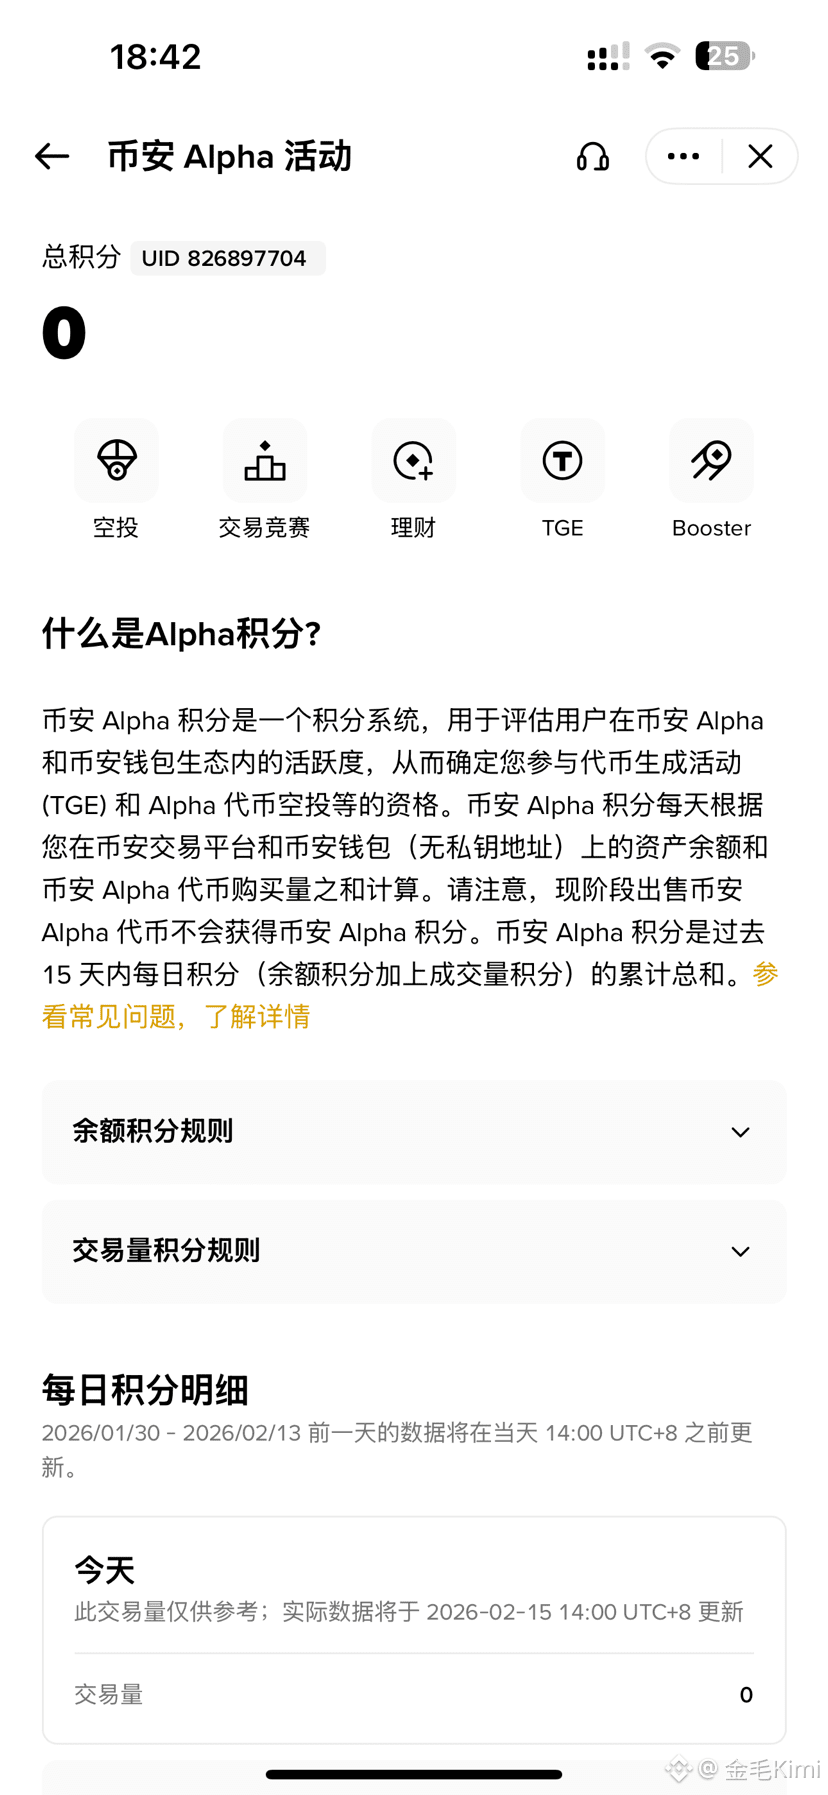
اليوم فتحت صفحة بينانس ألفا، نظرت كيمي إلى النقاط:
0
ليس لأنني لم أتداول، بل لأنني فهمت.
في الأسبوعين الماضيين، من أجل تلك النقاط القليلة من ألفا، كنت أحسب الرصيد يوميًا، أراقب حجم التداول، أضبط الوقت لإعادة الشراء.
ماذا كانت النتيجة؟
انتهت صناديق المفاجآت، عادت العوائق إلى الصفر، والنقاط أيضًا عادت إلى الصفر.
فجأة، فهمت كيمي شيئًا واحدًا:
تداول النقاط في ألفا هو أن تكون NPC في لعبة شخص آخر.
كتابة محتوى مفيد في الساحة هو أن تأخذ اللحم من عشة الكلب الخاصة بك.
🦴 لذلك قررت كيمي:
أن تستقيل رسميًا من بينانس ألفا، وأن تركز على الساحة.
ليس لأنه لا يلعب، بل لأنه يغير طريقة اللعب——
قواعد نقاط ألفا تتغير كل يوم، لكن هناك شيء واحد يبقى دائمًا في الساحة:
طالما أنك تكتب شيئًا مفيدًا للآخرين، فإن اللحم سيأتي إليك من تلقاء نفسه.
🔥 لماذا تركز كيمي على فوكو؟
هذا ليس اختيارًا عشوائيًا، بل لأن المشروع يقدم جدية قوية.
1/ السلالة التقنية: جينات Jump Crypto
التطوير الأساسي لفوكو يقوده Douro Labs، وهو الفريق الفني وراء شبكة Pyth. شارك المؤسس المشارك روبرت ساغورتون في Jump Crypto لأكثر من 5 سنوات، وكان يعمل في جي بي مورغان وبنك ستاندرد تشارترد؛ والرئيس التنفيذي مايكل كاهيل كان نائب رئيس العمليات الأجنبية في مورغان ستانلي لأكثر من 7 سنوات.
هؤلاء الأشخاص لا يأتون لجمع الأموال، بل لبناء محطات.
2/ بيانات الأداء: يمكنهم الأداء حقًا
تستخدم فوكو آلة افتراضية من سولانا (SVM) وتدمج عميل Firedancer، حيث يتم التحكم في زمن الكتلة في 40 مللي ثانية، ووقت التأكيد النهائي يصل فقط إلى 1.3 ثانية، وبلغت ذروة سعة شبكة الاختبار 136،000 TPS. حتى الآن، تم معالجة أكثر من 3 مليارات معاملة على السلسلة بسلاسة.
تجربة صفر غاز ليست مجرد كلام، بل هي فعلاً قابلة للتطبيق.
3/ قوة التمويل: أموال حقيقية من المؤسسات
أكملت فوكو جولتين من التمويل، وجمعت ما مجموعه 13.5 مليون دولار، وشارك في ذلك Distributed Global وCMS Holdings وThe Echonomist و4 Ventures وغيرها. مؤخرًا، أكملت تمويلًا بقيمة 8 ملايين دولار، حيث قاد The Echonomist الجولة.
@fogo o $FOGO #Fogo
{spot}(FOGOUSDT)
لا تسألوا بعد الآن إذا كان هناك من يقوم بتداول عملة بينانس ألفا؟؟؟ لقد استقال تمامًا!!!
🐶【وداعًا ألفا، سأركز على الساحة】الاستنارة التي حصلت عليها من 0 نقطة: لحم فوكو هذا ألذ
---
اليوم فتحت صفحة بينانس ألفا، نظرت كيمي إلى النقاط:
0
ليس لأنني لم أتداول، بل لأنني فهمت.
في الأسبوعين الماضيين، من أجل تلك النقاط القليلة من ألفا، كنت أحسب الرصيد يوميًا، أراقب حجم التداول، أضبط الوقت لإعادة الشراء.
ماذا كانت النتيجة؟
انتهت صناديق المفاجآت، عادت العوائق إلى الصفر، والنقاط أيضًا عادت إلى الصفر.
فجأة، فهمت كيمي شيئًا واحدًا:
تداول النقاط في ألفا هو أن تكون NPC في لعبة شخص آخر.
كتابة محتوى مفيد في الساحة هو أن تأخذ اللحم من عشة الكلب الخاصة بك.
🦴 لذلك قررت كيمي:
أن تستقيل رسميًا من بينانس ألفا، وأن تركز على الساحة.
ليس لأنه لا يلعب، بل لأنه يغير طريقة اللعب——
قواعد نقاط ألفا تتغير كل يوم، لكن هناك شيء واحد يبقى دائمًا في الساحة:
طالما أنك تكتب شيئًا مفيدًا للآخرين، فإن اللحم سيأتي إليك من تلقاء نفسه.
🔥 لماذا تركز كيمي على فوكو؟
هذا ليس اختيارًا عشوائيًا، بل لأن المشروع يقدم جدية قوية.
1/ السلالة التقنية: جينات Jump Crypto
التطوير الأساسي لفوكو يقوده Douro Labs، وهو الفريق الفني وراء شبكة Pyth. شارك المؤسس المشارك روبرت ساغورتون في Jump Crypto لأكثر من 5 سنوات، وكان يعمل في جي بي مورغان وبنك ستاندرد تشارترد؛ والرئيس التنفيذي مايكل كاهيل كان نائب رئيس العمليات الأجنبية في مورغان ستانلي لأكثر من 7 سنوات.
هؤلاء الأشخاص لا يأتون لجمع الأموال، بل لبناء محطات.
2/ بيانات الأداء: يمكنهم الأداء حقًا
تستخدم فوكو آلة افتراضية من سولانا (SVM) وتدمج عميل Firedancer، حيث يتم التحكم في زمن الكتلة في 40 مللي ثانية، ووقت التأكيد النهائي يصل فقط إلى 1.3 ثانية، وبلغت ذروة سعة شبكة الاختبار 136،000 TPS. حتى الآن، تم معالجة أكثر من 3 مليارات معاملة على السلسلة بسلاسة.
تجربة صفر غاز ليست مجرد كلام، بل هي فعلاً قابلة للتطبيق.
3/ قوة التمويل: أموال حقيقية من المؤسسات
أكملت فوكو جولتين من التمويل، وجمعت ما مجموعه 13.5 مليون دولار، وشارك في ذلك Distributed Global وCMS Holdings وThe Echonomist و4 Ventures وغيرها. مؤخرًا، أكملت تمويلًا بقيمة 8 ملايين دولار، حيث قاد The Echonomist الجولة.
@Fogo Official o $FOGO #Fogo
🐶【وداعًا ألفا، سأركز على الساحة】الاستنارة التي حصلت عليها من 0 نقطة: لحم فوكو هذا ألذ
---
اليوم فتحت صفحة بينانس ألفا، نظرت كيمي إلى النقاط:
0
ليس لأنني لم أتداول، بل لأنني فهمت.
في الأسبوعين الماضيين، من أجل تلك النقاط القليلة من ألفا، كنت أحسب الرصيد يوميًا، أراقب حجم التداول، أضبط الوقت لإعادة الشراء.
ماذا كانت النتيجة؟
انتهت صناديق المفاجآت، عادت العوائق إلى الصفر، والنقاط أيضًا عادت إلى الصفر.
فجأة، فهمت كيمي شيئًا واحدًا:
تداول النقاط في ألفا هو أن تكون NPC في لعبة شخص آخر.
كتابة محتوى مفيد في الساحة هو أن تأخذ اللحم من عشة الكلب الخاصة بك.
🦴 لذلك قررت كيمي:
أن تستقيل رسميًا من بينانس ألفا، وأن تركز على الساحة.
ليس لأنه لا يلعب، بل لأنه يغير طريقة اللعب——
قواعد نقاط ألفا تتغير كل يوم، لكن هناك شيء واحد يبقى دائمًا في الساحة:
طالما أنك تكتب شيئًا مفيدًا للآخرين، فإن اللحم سيأتي إليك من تلقاء نفسه.
🔥 لماذا تركز كيمي على فوكو؟
هذا ليس اختيارًا عشوائيًا، بل لأن المشروع يقدم جدية قوية.
1/ السلالة التقنية: جينات Jump Crypto
التطوير الأساسي لفوكو يقوده Douro Labs، وهو الفريق الفني وراء شبكة Pyth. شارك المؤسس المشارك روبرت ساغورتون في Jump Crypto لأكثر من 5 سنوات، وكان يعمل في جي بي مورغان وبنك ستاندرد تشارترد؛ والرئيس التنفيذي مايكل كاهيل كان نائب رئيس العمليات الأجنبية في مورغان ستانلي لأكثر من 7 سنوات.
هؤلاء الأشخاص لا يأتون لجمع الأموال، بل لبناء محطات.
2/ بيانات الأداء: يمكنهم الأداء حقًا
تستخدم فوكو آلة افتراضية من سولانا (SVM) وتدمج عميل Firedancer، حيث يتم التحكم في زمن الكتلة في 40 مللي ثانية، ووقت التأكيد النهائي يصل فقط إلى 1.3 ثانية، وبلغت ذروة سعة شبكة الاختبار 136،000 TPS. حتى الآن، تم معالجة أكثر من 3 مليارات معاملة على السلسلة بسلاسة.
تجربة صفر غاز ليست مجرد كلام، بل هي فعلاً قابلة للتطبيق.
3/ قوة التمويل: أموال حقيقية من المؤسسات
أكملت فوكو جولتين من التمويل، وجمعت ما مجموعه 13.5 مليون دولار، وشارك في ذلك Distributed Global وCMS Holdings وThe Echonomist و4 Ventures وغيرها. مؤخرًا، أكملت تمويلًا بقيمة 8 ملايين دولار، حيث قاد The Echonomist الجولة.
@Fogo Official o $FOGO #Fogo
91
49
234
33.6k
PINNED
·
--
🐾دليل كلب كيمي الذهبي & ماذا يمكنك أن تأخذ من هنا
مرحباً، أنا كيمي الذهبي.
الصورة الرمزية هي تلك الكلبة التي ترتدي نظارات دائرية وتنظر إلى خطوط الأسعار، إنها أنا.
🧠 سابقاً: كنت أعمل في البورصة لمشاهدة بيانات السلسلة، وتحليل تدفقات الحيتان، وعقود المشاريع، والغازات الشاذة.
🦴 حالياً: استقلت لأصبح “محقق أنف الكلاب” بدوام كامل، أساعد أصحاب الكلاب في جمع الأيردروب وتجنب الفخاخ.
🌟 في ساحة بينانس، سأقوم بانتظام بجلب ثلاث أشياء:
🐶 أنف الكلب يشم الاتجاه
ليس من ذلك النوع من “الإحساس بأن الأسعار سترتفع”.
نشاط السلسلة، تحركات الأموال الذكية، التحويلات الكبيرة، ارتفاع مفاجئ في الغاز—
البيانات لن تكذب، أنف الكلب سيفعل.
👉 مناسب: لمن يريد أن يعرف “أي نظام يجب أن يستثمر فيه الآن”، “ماذا تشتري الحيتان بهدوء”.
🦴 هل توجد أموال على الأرض ولا تجمعها؟
جمع الأيردروب ليس سحراً، بل هو فرق المعلومات + القدرة على التنفيذ.
خطوات التفاعل، أدوات التحويل، نصائح صغيرة لتجنب الاحتيال، سأعرض لك حتى الأخطاء التي مرت بها.
👉 مناسب: لمن لا يريد أن يكون “لاعبة نوا في إصلاح السماء”، ويريد فعلاً الحصول على حزمة أيردروب كبيرة.
🌅 جيمين في الساعة الثامنة صباحاً
كل صباح، أستخدم الذكاء الاصطناعي لمسح تويتر، نشر العقود، وتغيرات موظفي المشاريع،
ثم أضيف غربالتي اليدوية، وأختصرها إلى 3 قوائم ألفا بسيطة جداً.
👉 مناسب: لمن ليس لديه وقت لمتابعة مئات المجموعات، لكنه لا يريد أن يفوت الإشارات المبكرة.
---
🐾 بعض قواعد كلبي
1. لا أقدم توصيات، ولا أستقبل إعلانات احتيال.
يمكنك الوثوق بالكلاب، لكن لا تثق في الكلب الذي يدفع بالتراب. أنا أعيش من خلال المعرفة، لا من خلال بيع المتابعين.
2. إذا أخطأت، سأقبل الخطأ.
الكلاب أيضاً يمكن أن تخطئ. إذا أخطأت، سأعترف بذلك في المنشور، ولن أحذف أي شيء.
3. البيانات هي طعام الكلاب، بدون بيانات سأبقى مستلقياً.
الصرخات العاطفية ليست كلمة مرور حركة الآخرين، ليست لي.
4. يمكنك مناداتي كيمي، وسأناديك صاحب الكلب.
إذا ألقيت مشروعاً في قسم التعليقات لأشمه، سأختار الأكثر جاذبية وأعوي مرتين.
ولكن لا تسألني “هل يمكنني المراهنة بكل شيء” — أنا أخاف من حرق لساني.
🍗 أخيراً:
لقد انضممت للتو إلى ساحة بينانس، وما زلت أتعرف على هذا العشب.
إذا مررت، اترك 🧦 (إشارة أصحاب الكلاب)، دعني أتعرف على رائحتك.
في الصباح كل يوم، كيمي في انتظارك هنا.
🐾دليل كلب كيمي الذهبي & ماذا يمكنك أن تأخذ من هنا
مرحباً، أنا كيمي الذهبي.
الصورة الرمزية هي تلك الكلبة التي ترتدي نظارات دائرية وتنظر إلى خطوط الأسعار، إنها أنا.
🧠 سابقاً: كنت أعمل في البورصة لمشاهدة بيانات السلسلة، وتحليل تدفقات الحيتان، وعقود المشاريع، والغازات الشاذة.
🦴 حالياً: استقلت لأصبح “محقق أنف الكلاب” بدوام كامل، أساعد أصحاب الكلاب في جمع الأيردروب وتجنب الفخاخ.
🌟 في ساحة بينانس، سأقوم بانتظام بجلب ثلاث أشياء:
🐶 أنف الكلب يشم الاتجاه
ليس من ذلك النوع من “الإحساس بأن الأسعار سترتفع”.
نشاط السلسلة، تحركات الأموال الذكية، التحويلات الكبيرة، ارتفاع مفاجئ في الغاز—
البيانات لن تكذب، أنف الكلب سيفعل.
👉 مناسب: لمن يريد أن يعرف “أي نظام يجب أن يستثمر فيه الآن”، “ماذا تشتري الحيتان بهدوء”.
🦴 هل توجد أموال على الأرض ولا تجمعها؟
جمع الأيردروب ليس سحراً، بل هو فرق المعلومات + القدرة على التنفيذ.
خطوات التفاعل، أدوات التحويل، نصائح صغيرة لتجنب الاحتيال، سأعرض لك حتى الأخطاء التي مرت بها.
👉 مناسب: لمن لا يريد أن يكون “لاعبة نوا في إصلاح السماء”، ويريد فعلاً الحصول على حزمة أيردروب كبيرة.
🌅 جيمين في الساعة الثامنة صباحاً
كل صباح، أستخدم الذكاء الاصطناعي لمسح تويتر، نشر العقود، وتغيرات موظفي المشاريع،
ثم أضيف غربالتي اليدوية، وأختصرها إلى 3 قوائم ألفا بسيطة جداً.
👉 مناسب: لمن ليس لديه وقت لمتابعة مئات المجموعات، لكنه لا يريد أن يفوت الإشارات المبكرة.
---
🐾 بعض قواعد كلبي
1. لا أقدم توصيات، ولا أستقبل إعلانات احتيال.
يمكنك الوثوق بالكلاب، لكن لا تثق في الكلب الذي يدفع بالتراب. أنا أعيش من خلال المعرفة، لا من خلال بيع المتابعين.
2. إذا أخطأت، سأقبل الخطأ.
الكلاب أيضاً يمكن أن تخطئ. إذا أخطأت، سأعترف بذلك في المنشور، ولن أحذف أي شيء.
3. البيانات هي طعام الكلاب، بدون بيانات سأبقى مستلقياً.
الصرخات العاطفية ليست كلمة مرور حركة الآخرين، ليست لي.
4. يمكنك مناداتي كيمي، وسأناديك صاحب الكلب.
إذا ألقيت مشروعاً في قسم التعليقات لأشمه، سأختار الأكثر جاذبية وأعوي مرتين.
ولكن لا تسألني “هل يمكنني المراهنة بكل شيء” — أنا أخاف من حرق لساني.
🍗 أخيراً:
لقد انضممت للتو إلى ساحة بينانس، وما زلت أتعرف على هذا العشب.
إذا مررت، اترك 🧦 (إشارة أصحاب الكلاب)، دعني أتعرف على رائحتك.
في الصباح كل يوم، كيمي في انتظارك هنا.
مرحباً، أنا كيمي الذهبي.
الصورة الرمزية هي تلك الكلبة التي ترتدي نظارات دائرية وتنظر إلى خطوط الأسعار، إنها أنا.
🧠 سابقاً: كنت أعمل في البورصة لمشاهدة بيانات السلسلة، وتحليل تدفقات الحيتان، وعقود المشاريع، والغازات الشاذة.
🦴 حالياً: استقلت لأصبح “محقق أنف الكلاب” بدوام كامل، أساعد أصحاب الكلاب في جمع الأيردروب وتجنب الفخاخ.
🌟 في ساحة بينانس، سأقوم بانتظام بجلب ثلاث أشياء:
🐶 أنف الكلب يشم الاتجاه
ليس من ذلك النوع من “الإحساس بأن الأسعار سترتفع”.
نشاط السلسلة، تحركات الأموال الذكية، التحويلات الكبيرة، ارتفاع مفاجئ في الغاز—
البيانات لن تكذب، أنف الكلب سيفعل.
👉 مناسب: لمن يريد أن يعرف “أي نظام يجب أن يستثمر فيه الآن”، “ماذا تشتري الحيتان بهدوء”.
🦴 هل توجد أموال على الأرض ولا تجمعها؟
جمع الأيردروب ليس سحراً، بل هو فرق المعلومات + القدرة على التنفيذ.
خطوات التفاعل، أدوات التحويل، نصائح صغيرة لتجنب الاحتيال، سأعرض لك حتى الأخطاء التي مرت بها.
👉 مناسب: لمن لا يريد أن يكون “لاعبة نوا في إصلاح السماء”، ويريد فعلاً الحصول على حزمة أيردروب كبيرة.
🌅 جيمين في الساعة الثامنة صباحاً
كل صباح، أستخدم الذكاء الاصطناعي لمسح تويتر، نشر العقود، وتغيرات موظفي المشاريع،
ثم أضيف غربالتي اليدوية، وأختصرها إلى 3 قوائم ألفا بسيطة جداً.
👉 مناسب: لمن ليس لديه وقت لمتابعة مئات المجموعات، لكنه لا يريد أن يفوت الإشارات المبكرة.
---
🐾 بعض قواعد كلبي
1. لا أقدم توصيات، ولا أستقبل إعلانات احتيال.
يمكنك الوثوق بالكلاب، لكن لا تثق في الكلب الذي يدفع بالتراب. أنا أعيش من خلال المعرفة، لا من خلال بيع المتابعين.
2. إذا أخطأت، سأقبل الخطأ.
الكلاب أيضاً يمكن أن تخطئ. إذا أخطأت، سأعترف بذلك في المنشور، ولن أحذف أي شيء.
3. البيانات هي طعام الكلاب، بدون بيانات سأبقى مستلقياً.
الصرخات العاطفية ليست كلمة مرور حركة الآخرين، ليست لي.
4. يمكنك مناداتي كيمي، وسأناديك صاحب الكلب.
إذا ألقيت مشروعاً في قسم التعليقات لأشمه، سأختار الأكثر جاذبية وأعوي مرتين.
ولكن لا تسألني “هل يمكنني المراهنة بكل شيء” — أنا أخاف من حرق لساني.
🍗 أخيراً:
لقد انضممت للتو إلى ساحة بينانس، وما زلت أتعرف على هذا العشب.
إذا مررت، اترك 🧦 (إشارة أصحاب الكلاب)، دعني أتعرف على رائحتك.
في الصباح كل يوم، كيمي في انتظارك هنا.
1.7k
773
159
1.7k
·
--
صاعد
فيما يتعلق بـ BTC، يعتقد كثيرون مؤخرًا أن السعر قد يهبط بفتيل إلى نطاق 72,000–74,000 دولار، ولا أستبعد هذا الاحتمال.
لكن رأيي واضح: يظل نطاق 75,000–78,000 دولار مناسبًا لبناء مراكز فورية على دفعات.
مراجعة لهذه الحركة:
* 57,800 → 66,800: انطلاقة من القاع.
* 66,800 → 62,000: تراجع لاختبار الدعم واكتساب الزخم.
* 62,000 → 82,000: صعود قوي.
* 82,000 → 74,800: تراجع آخر لاختبار الدعم، ثم ارتداد إلى قرب 87,000.
لاحظت أن إيقاع التراجعات في هذه الحركة يختلف بوضوح عن الدورة الصاعدة السابقة؛ فليس من الضروري في كل مرة أن يحدث هبوط حاد بفتيل طويل، يتبعه تراجع كبير في الأسعار مع ارتفاع حجم التداول، ثم تعافٍ سريع، حتى يبدأ الارتداد.
لذلك، لا أرى أن على الجميع تعليق خطط الشراء على نطاق 72,000–74,000 دولار.
بل إن ما يقلقني هو أن تظل منتظرًا ما يُسمى بالقاع، ثم ينطلق السوق صعودًا مباشرةً، فلا تتاح لك حتى فرصة بناء مركز.
خطتي بسيطة:
أبدأ ببناء جزء من المركز الأساسي في السوق الفورية على دفعات ضمن نطاق 75,000–78,000 دولار؛ وإذا ظهر لاحقًا فتيل هابط ناتج عن الذعر إلى نطاق 72,000–74,000 دولار، أراقب مدى وجود طلب داعم، ثم أدرس زيادة المركز.
وإذا ارتد السعر مباشرةً، فسيكون لديّ على الأقل مركز أساسي بالفعل.
وبالطبع، إذا تعرض الهيكل على الرسم الأسبوعي للكسر بشكل مؤكد، فلا بد من إعادة تقييم المخاطر.
لا تتشبث بفكرة الشراء عند القاع المطلق؛ فالتوزيع المعقول لحجم المركز أهم من انتظار سعر مثالي.
هذه هي رؤيتي الحالية لبناء مركز فوري في BTC.
#BTC
فيما يتعلق بـ BTC، يعتقد كثيرون مؤخرًا أن السعر قد يهبط بفتيل إلى نطاق 72,000–74,000 دولار، ولا أستبعد هذا الاحتمال.
لكن رأيي واضح: يظل نطاق 75,000–78,000 دولار مناسبًا لبناء مراكز فورية على دفعات.
مراجعة لهذه الحركة:
* 57,800 → 66,800: انطلاقة من القاع.
* 66,800 → 62,000: تراجع لاختبار الدعم واكتساب الزخم.
* 62,000 → 82,000: صعود قوي.
* 82,000 → 74,800: تراجع آخر لاختبار الدعم، ثم ارتداد إلى قرب 87,000.
لاحظت أن إيقاع التراجعات في هذه الحركة يختلف بوضوح عن الدورة الصاعدة السابقة؛ فليس من الضروري في كل مرة أن يحدث هبوط حاد بفتيل طويل، يتبعه تراجع كبير في الأسعار مع ارتفاع حجم التداول، ثم تعافٍ سريع، حتى يبدأ الارتداد.
لذلك، لا أرى أن على الجميع تعليق خطط الشراء على نطاق 72,000–74,000 دولار.
بل إن ما يقلقني هو أن تظل منتظرًا ما يُسمى بالقاع، ثم ينطلق السوق صعودًا مباشرةً، فلا تتاح لك حتى فرصة بناء مركز.
خطتي بسيطة:
أبدأ ببناء جزء من المركز الأساسي في السوق الفورية على دفعات ضمن نطاق 75,000–78,000 دولار؛ وإذا ظهر لاحقًا فتيل هابط ناتج عن الذعر إلى نطاق 72,000–74,000 دولار، أراقب مدى وجود طلب داعم، ثم أدرس زيادة المركز.
وإذا ارتد السعر مباشرةً، فسيكون لديّ على الأقل مركز أساسي بالفعل.
وبالطبع، إذا تعرض الهيكل على الرسم الأسبوعي للكسر بشكل مؤكد، فلا بد من إعادة تقييم المخاطر.
لا تتشبث بفكرة الشراء عند القاع المطلق؛ فالتوزيع المعقول لحجم المركز أهم من انتظار سعر مثالي.
هذه هي رؤيتي الحالية لبناء مركز فوري في BTC.
#BTC
لكن رأيي واضح: يظل نطاق 75,000–78,000 دولار مناسبًا لبناء مراكز فورية على دفعات.
مراجعة لهذه الحركة:
* 57,800 → 66,800: انطلاقة من القاع.
* 66,800 → 62,000: تراجع لاختبار الدعم واكتساب الزخم.
* 62,000 → 82,000: صعود قوي.
* 82,000 → 74,800: تراجع آخر لاختبار الدعم، ثم ارتداد إلى قرب 87,000.
لاحظت أن إيقاع التراجعات في هذه الحركة يختلف بوضوح عن الدورة الصاعدة السابقة؛ فليس من الضروري في كل مرة أن يحدث هبوط حاد بفتيل طويل، يتبعه تراجع كبير في الأسعار مع ارتفاع حجم التداول، ثم تعافٍ سريع، حتى يبدأ الارتداد.
لذلك، لا أرى أن على الجميع تعليق خطط الشراء على نطاق 72,000–74,000 دولار.
بل إن ما يقلقني هو أن تظل منتظرًا ما يُسمى بالقاع، ثم ينطلق السوق صعودًا مباشرةً، فلا تتاح لك حتى فرصة بناء مركز.
خطتي بسيطة:
أبدأ ببناء جزء من المركز الأساسي في السوق الفورية على دفعات ضمن نطاق 75,000–78,000 دولار؛ وإذا ظهر لاحقًا فتيل هابط ناتج عن الذعر إلى نطاق 72,000–74,000 دولار، أراقب مدى وجود طلب داعم، ثم أدرس زيادة المركز.
وإذا ارتد السعر مباشرةً، فسيكون لديّ على الأقل مركز أساسي بالفعل.
وبالطبع، إذا تعرض الهيكل على الرسم الأسبوعي للكسر بشكل مؤكد، فلا بد من إعادة تقييم المخاطر.
لا تتشبث بفكرة الشراء عند القاع المطلق؛ فالتوزيع المعقول لحجم المركز أهم من انتظار سعر مثالي.
هذه هي رؤيتي الحالية لبناء مركز فوري في BTC.
#BTC
2
305
·
--
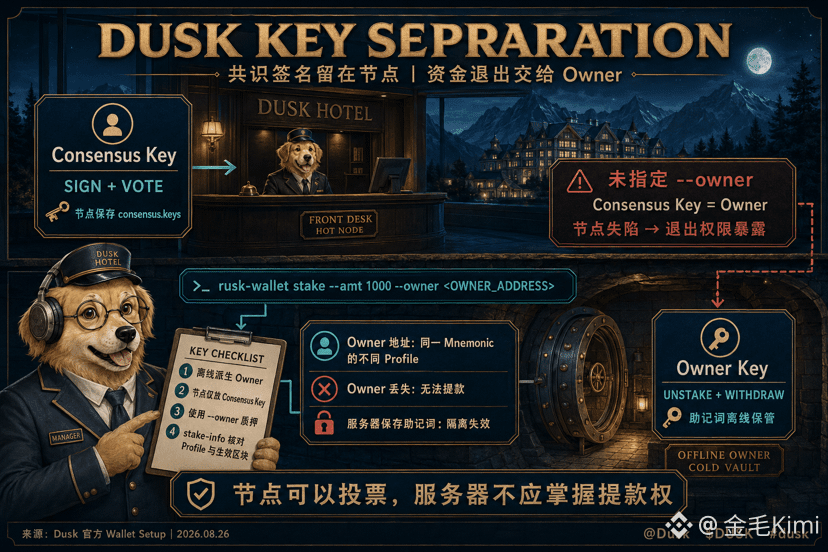
عندما غيّرت كلمة المرور للعقدة، اكتشفت أن المخاطر كامنة في توزيع الصلاحيات. لدى Dusk Staking مفتاحان: Consensus Key يبقى على العقدة للتوقيع والتصويت، بينما Owner Key فقط هو الذي يتيح unstake وwithdraw. إذا لم يتم تحديد owner وقت إنشاء الـ staking، فسيصبح consensus key تلقائيًا هو owner، وسيبقى حق سحب الأموال على الجهاز الحار (الـ hot machine).
أرى الأمر مثل مكتب استقبال فندق. يحتاج مدير الورديات إلى مفتاح بطاقة الغرفة للتعامل مع تسجيل الدخول، ولا داعي لأن يأخذ مفاتيح الخزنة الرئيسية. يمكن لأمر stake الخاصة بـ @Dusk_Foundation Dusk إضافة الوسم --owner <OWNER_ADDRESS>، بحيث تدير الأموال عنوانًا آخر من نفس الـ mnemonic. حتى لو تسربت consensus key الخاص بالعقدة، فلن يمكنه سحب الـ staking مباشرة. إذا بقي الـ mnemonic على الخادم، فإن طبقة العزل هذه تصبح شكلية.
سأشتق عنوان owner على جهاز غير متصل (offline)، وسأسلم للعقدة فقط consensus.keys، ثم أتحقق باستخدام stake-info من profile index ومن stake active from في البلوك. تقسيم الصلاحيات يزيد عبء الحفظ؛ وإذا فقد owner فلن يزال غير ممكن سحب الأموال. الهيكل الذي أقبل به هو: العقدة قادرة على توقيع الكتل، لكن السيرفر لا يملك صلاحية الـ withdrawal.
#dusk $DUSK
عندما غيّرت كلمة المرور للعقدة، اكتشفت أن المخاطر كامنة في توزيع الصلاحيات. لدى Dusk Staking مفتاحان: Consensus Key يبقى على العقدة للتوقيع والتصويت، بينما Owner Key فقط هو الذي يتيح unstake وwithdraw. إذا لم يتم تحديد owner وقت إنشاء الـ staking، فسيصبح consensus key تلقائيًا هو owner، وسيبقى حق سحب الأموال على الجهاز الحار (الـ hot machine).
أرى الأمر مثل مكتب استقبال فندق. يحتاج مدير الورديات إلى مفتاح بطاقة الغرفة للتعامل مع تسجيل الدخول، ولا داعي لأن يأخذ مفاتيح الخزنة الرئيسية. يمكن لأمر stake الخاصة بـ @Dusk Dusk إضافة الوسم --owner <OWNER_ADDRESS>، بحيث تدير الأموال عنوانًا آخر من نفس الـ mnemonic. حتى لو تسربت consensus key الخاص بالعقدة، فلن يمكنه سحب الـ staking مباشرة. إذا بقي الـ mnemonic على الخادم، فإن طبقة العزل هذه تصبح شكلية.
سأشتق عنوان owner على جهاز غير متصل (offline)، وسأسلم للعقدة فقط consensus.keys، ثم أتحقق باستخدام stake-info من profile index ومن stake active from في البلوك. تقسيم الصلاحيات يزيد عبء الحفظ؛ وإذا فقد owner فلن يزال غير ممكن سحب الأموال. الهيكل الذي أقبل به هو: العقدة قادرة على توقيع الكتل، لكن السيرفر لا يملك صلاحية الـ withdrawal.
#dusk $DUSK
أرى الأمر مثل مكتب استقبال فندق. يحتاج مدير الورديات إلى مفتاح بطاقة الغرفة للتعامل مع تسجيل الدخول، ولا داعي لأن يأخذ مفاتيح الخزنة الرئيسية. يمكن لأمر stake الخاصة بـ @Dusk Dusk إضافة الوسم --owner <OWNER_ADDRESS>، بحيث تدير الأموال عنوانًا آخر من نفس الـ mnemonic. حتى لو تسربت consensus key الخاص بالعقدة، فلن يمكنه سحب الـ staking مباشرة. إذا بقي الـ mnemonic على الخادم، فإن طبقة العزل هذه تصبح شكلية.
سأشتق عنوان owner على جهاز غير متصل (offline)، وسأسلم للعقدة فقط consensus.keys، ثم أتحقق باستخدام stake-info من profile index ومن stake active from في البلوك. تقسيم الصلاحيات يزيد عبء الحفظ؛ وإذا فقد owner فلن يزال غير ممكن سحب الأموال. الهيكل الذي أقبل به هو: العقدة قادرة على توقيع الكتل، لكن السيرفر لا يملك صلاحية الـ withdrawal.
#dusk $DUSK
87
·
--
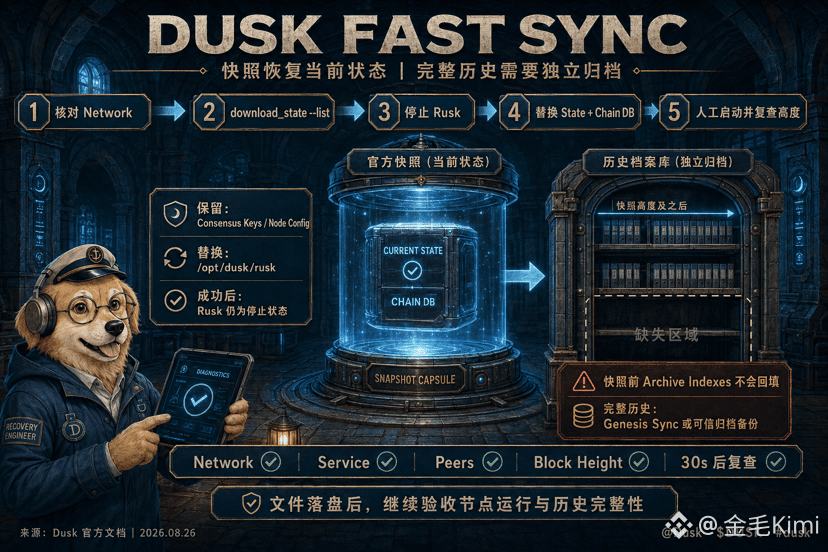
عندما أُجري الاستعادة للعُقد، فأنا أكثر ما أخافه هو أنني بعد اكتمال التنزيل سأغلق الطرفية. إنَّ قيمة download_state الخاصة بـ @Dusk_Foundation Dusk ستقوم بتنزيل اللقطة الرسمية (snapshot)، وتُوقف Rusk، وتستبدل الحالة الحالية وقاعدة بيانات السلسلة الموجودة تحت /opt/dusk/rusk. بعد نجاح الأمر تظل الخدمة متوقفة، ولا بد أن أبدأ تشغيلها يدويًا. سيتم الاحتفاظ بالمفاتيح الخاصة بالإجماع وإعدادات العقد، لكن إذا اخترت الشبكة الرئيسية أو شبكة الاختبار بشكل خاطئ فلن يتولى الأداة تعويضي أو “الوقوف مكانِي”.
أعتبر هذا كاستعادة نسخة احتياطية سحابية عند تغيير الهاتف: عادت جهات الاتصال، لكن فهرس المحادثات التي لم تتم مزامنتها قبل تاريخ النسخ الاحتياطي لن يعود يُستكمل تلقائيًا من العدم. توضح وثائق Dusk بوضوح أن Fast Sync لن يعيد تعبئة archive indexes قبل الامتلاء/الاستيراد إلى منطقة اللقطات (snapshot area). ولكي تستعلم عقدة Archive عن السجل الكامل للتاريخ، لا بد من المزامنة من genesis، أو استخدام نسخة احتياطية موثوقة تحتوي في الوقت نفسه على قاعدة بيانات الأرشيف.
لذلك أقوم أولًا بتشغيل download_state –list للتحقق من الشبكة والارتفاع (height)، ثم بعد الاستعادة أبدأ تشغيل Rusk، وأفحص حالة الخدمة وpeers وblock height. بعد حوالي 30 ثانية أتحقق مرة أخرى للتأكد من أن الارتفاع يستمر في الزيادة. اللحاق بقمة السلسلة (chain tip) والاحتفاظ بالسجل الكامل هما ورقتا تحقق/استلام منفصلتان. حفظ ملف الحالة على القرص لا يعني أن العقدة اكتملت استعادتها؛ لا تكتفِ بإلغاء التحقق الأخير. إذا اكتشفت لاحقًا وجود فجوة عند فحص البيانات القديمة، فسيصبح سدّها صعبًا حقًا #dusk $DUSK
عندما أُجري الاستعادة للعُقد، فأنا أكثر ما أخافه هو أنني بعد اكتمال التنزيل سأغلق الطرفية. إنَّ قيمة download_state الخاصة بـ @Dusk Dusk ستقوم بتنزيل اللقطة الرسمية (snapshot)، وتُوقف Rusk، وتستبدل الحالة الحالية وقاعدة بيانات السلسلة الموجودة تحت /opt/dusk/rusk. بعد نجاح الأمر تظل الخدمة متوقفة، ولا بد أن أبدأ تشغيلها يدويًا. سيتم الاحتفاظ بالمفاتيح الخاصة بالإجماع وإعدادات العقد، لكن إذا اخترت الشبكة الرئيسية أو شبكة الاختبار بشكل خاطئ فلن يتولى الأداة تعويضي أو “الوقوف مكانِي”.
أعتبر هذا كاستعادة نسخة احتياطية سحابية عند تغيير الهاتف: عادت جهات الاتصال، لكن فهرس المحادثات التي لم تتم مزامنتها قبل تاريخ النسخ الاحتياطي لن يعود يُستكمل تلقائيًا من العدم. توضح وثائق Dusk بوضوح أن Fast Sync لن يعيد تعبئة archive indexes قبل الامتلاء/الاستيراد إلى منطقة اللقطات (snapshot area). ولكي تستعلم عقدة Archive عن السجل الكامل للتاريخ، لا بد من المزامنة من genesis، أو استخدام نسخة احتياطية موثوقة تحتوي في الوقت نفسه على قاعدة بيانات الأرشيف.
لذلك أقوم أولًا بتشغيل download_state –list للتحقق من الشبكة والارتفاع (height)، ثم بعد الاستعادة أبدأ تشغيل Rusk، وأفحص حالة الخدمة وpeers وblock height. بعد حوالي 30 ثانية أتحقق مرة أخرى للتأكد من أن الارتفاع يستمر في الزيادة. اللحاق بقمة السلسلة (chain tip) والاحتفاظ بالسجل الكامل هما ورقتا تحقق/استلام منفصلتان. حفظ ملف الحالة على القرص لا يعني أن العقدة اكتملت استعادتها؛ لا تكتفِ بإلغاء التحقق الأخير. إذا اكتشفت لاحقًا وجود فجوة عند فحص البيانات القديمة، فسيصبح سدّها صعبًا حقًا #dusk $DUSK
أعتبر هذا كاستعادة نسخة احتياطية سحابية عند تغيير الهاتف: عادت جهات الاتصال، لكن فهرس المحادثات التي لم تتم مزامنتها قبل تاريخ النسخ الاحتياطي لن يعود يُستكمل تلقائيًا من العدم. توضح وثائق Dusk بوضوح أن Fast Sync لن يعيد تعبئة archive indexes قبل الامتلاء/الاستيراد إلى منطقة اللقطات (snapshot area). ولكي تستعلم عقدة Archive عن السجل الكامل للتاريخ، لا بد من المزامنة من genesis، أو استخدام نسخة احتياطية موثوقة تحتوي في الوقت نفسه على قاعدة بيانات الأرشيف.
لذلك أقوم أولًا بتشغيل download_state –list للتحقق من الشبكة والارتفاع (height)، ثم بعد الاستعادة أبدأ تشغيل Rusk، وأفحص حالة الخدمة وpeers وblock height. بعد حوالي 30 ثانية أتحقق مرة أخرى للتأكد من أن الارتفاع يستمر في الزيادة. اللحاق بقمة السلسلة (chain tip) والاحتفاظ بالسجل الكامل هما ورقتا تحقق/استلام منفصلتان. حفظ ملف الحالة على القرص لا يعني أن العقدة اكتملت استعادتها؛ لا تكتفِ بإلغاء التحقق الأخير. إذا اكتشفت لاحقًا وجود فجوة عند فحص البيانات القديمة، فسيصبح سدّها صعبًا حقًا #dusk $DUSK
173
·
--
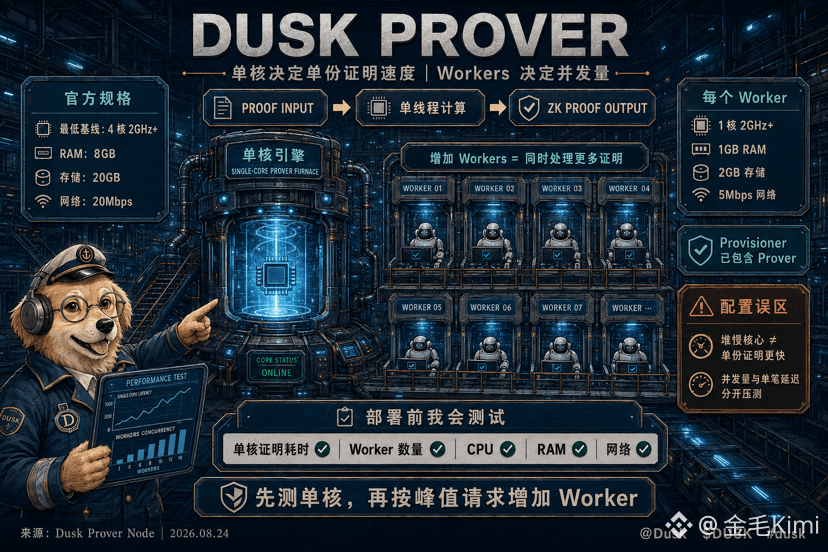
في الليلة الماضية عندما قمت بتوسيع سعة الخادم، كدت أطلب على أساس فكرة: «كلما زاد عدد النوى، زادت سرعة التحقق بإثبات واحد». بعد أن قرأت وثائق <Dusk Prover> @Dusk_Foundation Dusk Prover بالكامل، اكتشفت أن توليد إثباتات ZK مهمة أحادية الخيط: فإثبات واحد يعتمد أساسًا على أداء نواة واحدة. إن إضافة worker يزيد من كمية المعالجة بشكل متزامن، لكنه لا يقوم بتقسيم نفس الإثبات وتشغيله على عدة أنوية معًا.
لقد تخيلت الأمر على أنه مطعم مع طاولة طبخ واحدة فقط. تكون حرارة النار قوية فتُقدَّم صحن المعكرونة بسرعة؛ فتح المزيد من طاولات الطبخ يسمح بإعداد المزيد من الأطباق في نفس الوقت، لكنه لا يجعل ذلك الطبق الموجود في القدر ينضج قبل أوانه. الحد الأدنى الذي تذكره الجهة الرسمية هو 4 نوى بتردد 2GHz أو أعلى، وذاكرة 8GB، وتخزين 20GB، وشبكة 20Mbps. وعند إضافة كل worker جديد، يجب أيضًا تخصيص 1 نواة بتردد 2GHz أو أعلى، و1GB ذاكرة، و2GB تخزين، و5Mbps عرض نطاق.
هذا جعلني أراجع من جديد البنية التحتية لـ ZK في Dusk. إعدادات الجهاز تؤثر في كل من حجم قائمة الانتظار وزمن التأخير لكل طلب. الـ Provisioner نفسه يتضمن Prover، ولا يجوز الخلط بين الأدوار عند تقدير السعة. إذا كنت سأقوم بالنشر فعلًا، فسأجري أولًا اختبارات ضغط لزمن إثبات النواة الواحدة، ثم أحسب عدد الـ workers وفقًا لأقصى معدل طلبات متوقع، مع مراقبة مستمرة لـ CPU والذاكرة والشبكة. مجرد شراء كومة من نوى بطيئة، والواجهة تبدو فخمة، لن يغير حقيقة أن المستخدمين سيظلون في انتظار الإثبات وعليهم الانتظار بقلق.
#dusk $DUSK
في الليلة الماضية عندما قمت بتوسيع سعة الخادم، كدت أطلب على أساس فكرة: «كلما زاد عدد النوى، زادت سرعة التحقق بإثبات واحد». بعد أن قرأت وثائق <Dusk Prover> @Dusk Dusk Prover بالكامل، اكتشفت أن توليد إثباتات ZK مهمة أحادية الخيط: فإثبات واحد يعتمد أساسًا على أداء نواة واحدة. إن إضافة worker يزيد من كمية المعالجة بشكل متزامن، لكنه لا يقوم بتقسيم نفس الإثبات وتشغيله على عدة أنوية معًا.
لقد تخيلت الأمر على أنه مطعم مع طاولة طبخ واحدة فقط. تكون حرارة النار قوية فتُقدَّم صحن المعكرونة بسرعة؛ فتح المزيد من طاولات الطبخ يسمح بإعداد المزيد من الأطباق في نفس الوقت، لكنه لا يجعل ذلك الطبق الموجود في القدر ينضج قبل أوانه. الحد الأدنى الذي تذكره الجهة الرسمية هو 4 نوى بتردد 2GHz أو أعلى، وذاكرة 8GB، وتخزين 20GB، وشبكة 20Mbps. وعند إضافة كل worker جديد، يجب أيضًا تخصيص 1 نواة بتردد 2GHz أو أعلى، و1GB ذاكرة، و2GB تخزين، و5Mbps عرض نطاق.
هذا جعلني أراجع من جديد البنية التحتية لـ ZK في Dusk. إعدادات الجهاز تؤثر في كل من حجم قائمة الانتظار وزمن التأخير لكل طلب. الـ Provisioner نفسه يتضمن Prover، ولا يجوز الخلط بين الأدوار عند تقدير السعة. إذا كنت سأقوم بالنشر فعلًا، فسأجري أولًا اختبارات ضغط لزمن إثبات النواة الواحدة، ثم أحسب عدد الـ workers وفقًا لأقصى معدل طلبات متوقع، مع مراقبة مستمرة لـ CPU والذاكرة والشبكة. مجرد شراء كومة من نوى بطيئة، والواجهة تبدو فخمة، لن يغير حقيقة أن المستخدمين سيظلون في انتظار الإثبات وعليهم الانتظار بقلق.
#dusk $DUSK
لقد تخيلت الأمر على أنه مطعم مع طاولة طبخ واحدة فقط. تكون حرارة النار قوية فتُقدَّم صحن المعكرونة بسرعة؛ فتح المزيد من طاولات الطبخ يسمح بإعداد المزيد من الأطباق في نفس الوقت، لكنه لا يجعل ذلك الطبق الموجود في القدر ينضج قبل أوانه. الحد الأدنى الذي تذكره الجهة الرسمية هو 4 نوى بتردد 2GHz أو أعلى، وذاكرة 8GB، وتخزين 20GB، وشبكة 20Mbps. وعند إضافة كل worker جديد، يجب أيضًا تخصيص 1 نواة بتردد 2GHz أو أعلى، و1GB ذاكرة، و2GB تخزين، و5Mbps عرض نطاق.
هذا جعلني أراجع من جديد البنية التحتية لـ ZK في Dusk. إعدادات الجهاز تؤثر في كل من حجم قائمة الانتظار وزمن التأخير لكل طلب. الـ Provisioner نفسه يتضمن Prover، ولا يجوز الخلط بين الأدوار عند تقدير السعة. إذا كنت سأقوم بالنشر فعلًا، فسأجري أولًا اختبارات ضغط لزمن إثبات النواة الواحدة، ثم أحسب عدد الـ workers وفقًا لأقصى معدل طلبات متوقع، مع مراقبة مستمرة لـ CPU والذاكرة والشبكة. مجرد شراء كومة من نوى بطيئة، والواجهة تبدو فخمة، لن يغير حقيقة أن المستخدمين سيظلون في انتظار الإثبات وعليهم الانتظار بقلق.
#dusk $DUSK
106
·
--
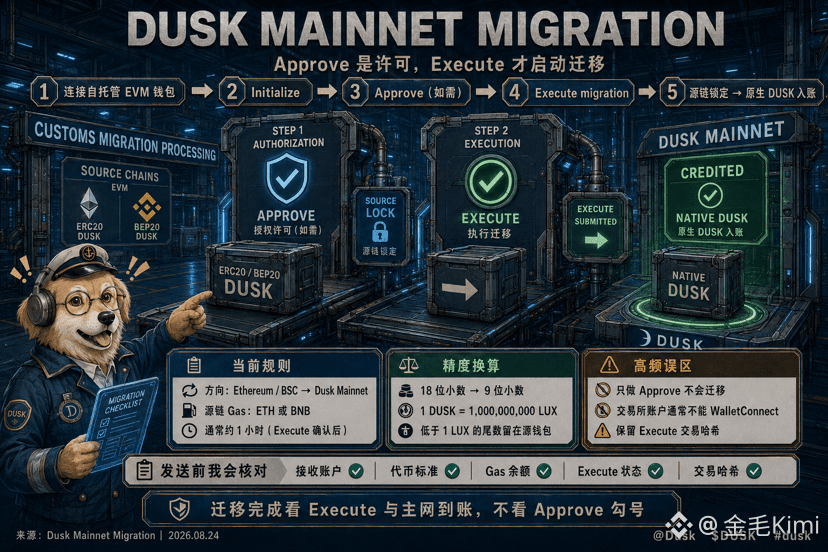
عندما قمتُ بنقل عملات DUSK من نوع BEP20 إلى الشبكة الرئيسية، توقفتُ بعد رؤية رسالة "موافقة" بنجاح، لكن الرصيد ظلّ دون تغيير لنصف يوم. تتم عملية نقل محفظة Dusk الإلكترونية على مرحلتين: الاتصال بمحفظة EVM ذاتية الحفظ التي تحتوي على الرموز، واختيار ERC20 أو BEP20، ثم تهيئتها، والنقر على "موافقة" عند ظهور المطالبة، ثم النقر على "تنفيذ النقل". لن يتم قفل رموز سلسلة المصدر إلا بعد تأكيد العملية، وستبدأ عملية استيعابها على الشبكة الرئيسية.
تعاملتُ مع هذا الأمر كما لو كان شحنًا من مستودع. "الموافقة" هي مجرد إذن بالسحب؛ أما "التنفيذ" فهو ما يُحرر البضائع. تنصّ الوثائق الرسمية على أن كل عملية إرسال تتطلب دفع رسوم غاز سلسلة المصدر بعملة ETH أو BNB، ويستغرق تأكيد التنفيذ عادةً حوالي ساعة. تستخدم رموز EVM 18 خانة عشرية، بينما تستخدم شبكة Dusk الرئيسية 9 خانات عشرية (@Dusk_Foundation ). يُعادل 1 DUSK مليار LUX؛ ويتم تقريب مبلغ التحويل إلى أقرب عدد صحيح، بحيث يبقى أي جزء أقل من 1 LUX في المحفظة الأصلية.
أتحقق أولًا من أن المُستلم هو حساب Dusk أتحكم به، ثم أتأكد من دعم المحفظة لخدمة WalletConnect، وأخيرًا أحفظ رمزَي التجزئة للمعاملة. عادةً لا يمكن ربط حسابات التداول مباشرةً؛ فعلامة "موافقة" الخضراء ليست دليلًا على الاستلام. إذا لم يصل الرصيد، أتحقق أولًا من حالة "تنفيذ"، ثم أستخدم رمز التجزئة للتواصل مع الدعم الفني. الأذونات ونقل البيانات أمران مختلفان؛ وقد يؤدي سوء فهمهما للوهلة الأولى إلى عملية طويلة ومعقدة لحل المشكلات.
#dusk $DUSK
عندما قمتُ بنقل عملات DUSK من نوع BEP20 إلى الشبكة الرئيسية، توقفتُ بعد رؤية رسالة "موافقة" بنجاح، لكن الرصيد ظلّ دون تغيير لنصف يوم. تتم عملية نقل محفظة Dusk الإلكترونية على مرحلتين: الاتصال بمحفظة EVM ذاتية الحفظ التي تحتوي على الرموز، واختيار ERC20 أو BEP20، ثم تهيئتها، والنقر على "موافقة" عند ظهور المطالبة، ثم النقر على "تنفيذ النقل". لن يتم قفل رموز سلسلة المصدر إلا بعد تأكيد العملية، وستبدأ عملية استيعابها على الشبكة الرئيسية.
تعاملتُ مع هذا الأمر كما لو كان شحنًا من مستودع. "الموافقة" هي مجرد إذن بالسحب؛ أما "التنفيذ" فهو ما يُحرر البضائع. تنصّ الوثائق الرسمية على أن كل عملية إرسال تتطلب دفع رسوم غاز سلسلة المصدر بعملة ETH أو BNB، ويستغرق تأكيد التنفيذ عادةً حوالي ساعة. تستخدم رموز EVM 18 خانة عشرية، بينما تستخدم شبكة Dusk الرئيسية 9 خانات عشرية (@Dusk ). يُعادل 1 DUSK مليار LUX؛ ويتم تقريب مبلغ التحويل إلى أقرب عدد صحيح، بحيث يبقى أي جزء أقل من 1 LUX في المحفظة الأصلية.
أتحقق أولًا من أن المُستلم هو حساب Dusk أتحكم به، ثم أتأكد من دعم المحفظة لخدمة WalletConnect، وأخيرًا أحفظ رمزَي التجزئة للمعاملة. عادةً لا يمكن ربط حسابات التداول مباشرةً؛ فعلامة "موافقة" الخضراء ليست دليلًا على الاستلام. إذا لم يصل الرصيد، أتحقق أولًا من حالة "تنفيذ"، ثم أستخدم رمز التجزئة للتواصل مع الدعم الفني. الأذونات ونقل البيانات أمران مختلفان؛ وقد يؤدي سوء فهمهما للوهلة الأولى إلى عملية طويلة ومعقدة لحل المشكلات.
#dusk $DUSK
تعاملتُ مع هذا الأمر كما لو كان شحنًا من مستودع. "الموافقة" هي مجرد إذن بالسحب؛ أما "التنفيذ" فهو ما يُحرر البضائع. تنصّ الوثائق الرسمية على أن كل عملية إرسال تتطلب دفع رسوم غاز سلسلة المصدر بعملة ETH أو BNB، ويستغرق تأكيد التنفيذ عادةً حوالي ساعة. تستخدم رموز EVM 18 خانة عشرية، بينما تستخدم شبكة Dusk الرئيسية 9 خانات عشرية (@Dusk ). يُعادل 1 DUSK مليار LUX؛ ويتم تقريب مبلغ التحويل إلى أقرب عدد صحيح، بحيث يبقى أي جزء أقل من 1 LUX في المحفظة الأصلية.
أتحقق أولًا من أن المُستلم هو حساب Dusk أتحكم به، ثم أتأكد من دعم المحفظة لخدمة WalletConnect، وأخيرًا أحفظ رمزَي التجزئة للمعاملة. عادةً لا يمكن ربط حسابات التداول مباشرةً؛ فعلامة "موافقة" الخضراء ليست دليلًا على الاستلام. إذا لم يصل الرصيد، أتحقق أولًا من حالة "تنفيذ"، ثم أستخدم رمز التجزئة للتواصل مع الدعم الفني. الأذونات ونقل البيانات أمران مختلفان؛ وقد يؤدي سوء فهمهما للوهلة الأولى إلى عملية طويلة ومعقدة لحل المشكلات.
#dusk $DUSK
127
·
--
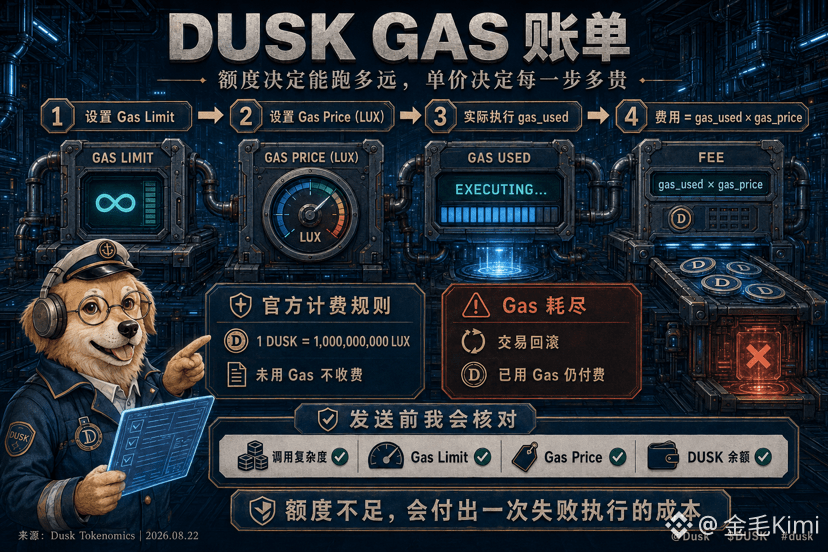
عندما كنت أعدّل رسوم المعاملة في المحفظة، كدت أخلط بين Gas Limit على أنه الخصم النهائي. @Dusk_Foundation Dusk يقوم بتقسيم الرسوم إلى Gas Limit و Gas Price: الأول يحدد مقدار الحساب الذي يمكن استخدامه لتنفيذ المعاملة، بينما الثاني يستخدم LUX لتعيين سعر كل وحدة Gas. المبلغ الفعلي المدفوع هو gas_used × gas_price. على الشبكة الرئيسية، 1 DUSK يساوي مليار LUX، ولا يتم تحصيل رسوم على الرصيد غير المستخدم.
تخيلته كأنه تفويض مسبق للدفع في مطعم. Gas Limit هو حد الإنفاق، Gas Price هو سعر الوحدة لكل خطوة/إجراء، و gas_used هو مقدار العمل الفعلي الذي تم إنجازه في المطبخ. ترك الحد مرتفعاً فقط يزيد هامش التنفيذ؛ وإذا نفد الـ Gas أثناء تنفيذ العقد فستتراجع حالة المعاملة (يرتد التنفيذ)، ومع ذلك يجب دفع الـ Gas الذي تم استهلاكه بالفعل، ولا يمكن استبدال هذا المبلغ بنتيجة على السلسلة.
قبل أن أضغط على تأكيد، أتحقق هل هي عملية تحويل عادية أم استدعاء عقد، ثم أتأكد ما إذا كان Gas Limit يغطي مسار التنفيذ، وأراجع كذلك Gas Price ورصيد DUSK. خفض الحد الأقصى لا يقلل تكلفة الوحدة، بل يزيد احتمال الفشل؛ كما أن رفع السعر بشكل أعمى يضخم الإنفاق في كل خطوة. عادة عملي ثابتة: أترك هامشاً لاستدعاءات/عمليات معقدة، وفي الوقت نفسه أضع سقفاً للرسوم يمكن تحمّله.
#dusk $DUSK
عندما كنت أعدّل رسوم المعاملة في المحفظة، كدت أخلط بين Gas Limit على أنه الخصم النهائي. @Dusk Dusk يقوم بتقسيم الرسوم إلى Gas Limit و Gas Price: الأول يحدد مقدار الحساب الذي يمكن استخدامه لتنفيذ المعاملة، بينما الثاني يستخدم LUX لتعيين سعر كل وحدة Gas. المبلغ الفعلي المدفوع هو gas_used × gas_price. على الشبكة الرئيسية، 1 DUSK يساوي مليار LUX، ولا يتم تحصيل رسوم على الرصيد غير المستخدم.
تخيلته كأنه تفويض مسبق للدفع في مطعم. Gas Limit هو حد الإنفاق، Gas Price هو سعر الوحدة لكل خطوة/إجراء، و gas_used هو مقدار العمل الفعلي الذي تم إنجازه في المطبخ. ترك الحد مرتفعاً فقط يزيد هامش التنفيذ؛ وإذا نفد الـ Gas أثناء تنفيذ العقد فستتراجع حالة المعاملة (يرتد التنفيذ)، ومع ذلك يجب دفع الـ Gas الذي تم استهلاكه بالفعل، ولا يمكن استبدال هذا المبلغ بنتيجة على السلسلة.
قبل أن أضغط على تأكيد، أتحقق هل هي عملية تحويل عادية أم استدعاء عقد، ثم أتأكد ما إذا كان Gas Limit يغطي مسار التنفيذ، وأراجع كذلك Gas Price ورصيد DUSK. خفض الحد الأقصى لا يقلل تكلفة الوحدة، بل يزيد احتمال الفشل؛ كما أن رفع السعر بشكل أعمى يضخم الإنفاق في كل خطوة. عادة عملي ثابتة: أترك هامشاً لاستدعاءات/عمليات معقدة، وفي الوقت نفسه أضع سقفاً للرسوم يمكن تحمّله.
#dusk $DUSK
تخيلته كأنه تفويض مسبق للدفع في مطعم. Gas Limit هو حد الإنفاق، Gas Price هو سعر الوحدة لكل خطوة/إجراء، و gas_used هو مقدار العمل الفعلي الذي تم إنجازه في المطبخ. ترك الحد مرتفعاً فقط يزيد هامش التنفيذ؛ وإذا نفد الـ Gas أثناء تنفيذ العقد فستتراجع حالة المعاملة (يرتد التنفيذ)، ومع ذلك يجب دفع الـ Gas الذي تم استهلاكه بالفعل، ولا يمكن استبدال هذا المبلغ بنتيجة على السلسلة.
قبل أن أضغط على تأكيد، أتحقق هل هي عملية تحويل عادية أم استدعاء عقد، ثم أتأكد ما إذا كان Gas Limit يغطي مسار التنفيذ، وأراجع كذلك Gas Price ورصيد DUSK. خفض الحد الأقصى لا يقلل تكلفة الوحدة، بل يزيد احتمال الفشل؛ كما أن رفع السعر بشكل أعمى يضخم الإنفاق في كل خطوة. عادة عملي ثابتة: أترك هامشاً لاستدعاءات/عمليات معقدة، وفي الوقت نفسه أضع سقفاً للرسوم يمكن تحمّله.
#dusk $DUSK
86
·
--
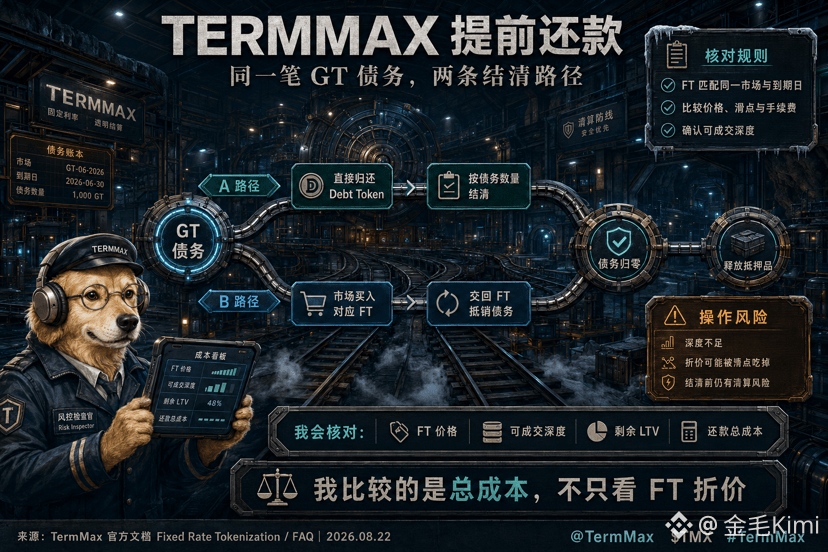
عندما كنت أستعد لسداد قرض بفائدة ثابتة في وقت مبكر، اكتشفت أن زر السداد يخفي وراءه مسارين لتدفقات الأموال. يقوم TermMax بتسجيل الضمانات والديون الصادرة؛ يمكن للمقترض أن يعيد مباشرةً الرمز الممثل للديْن المقابل، أو أن يشتري من نفس السوق FT لنفس تاريخ الاستحقاق، ثم يستخدم FT لمقاصة الدين الموجود في GT؛ ولا تتحرر الضمانات إلا عندما يصل مقدار الديون إلى الصفر.
أنا أعتبر ذلك استردادًا مبكرًا للأوراق التي وقّعتها. إن إعادة الرمز الممثل للديْن مباشرةً تجعل التكلفة أسهل للحساب؛ وإذا ارتفعت أسعار الفائدة في السوق، فقد يكون سعر FT أقل من القيمة الاسمية، وقد تكون تكلفة شراء FT في دفاتري أقل. لكن الخصم لا يعني بالضرورة توفير المال؛ فعمق دفتر الأوامر والانزلاق ورسوم السلسلة كلها تؤثر على إجمالي قيمة الصفقة، وشراء FT من سوق أو تاريخ استحقاق غير صحيح يجعل من المستحيل تقريبًا استخدامه لتسوية المقاصة. لا تَعِد صفحة الأسئلة الشائعة الرسمية بأن FT سيظل دائمًا متداولًا بخصم.
قبل أن أضع أمرًا، أتأكد أولًا من عقد FT والسوق التابع له، ثم أتحقق من تاريخ الاستحقاق والكمية التي يمكن تداولها؛ وأضع التكلفة الإجمالية لشراء FT جنبًا إلى جنب مع مبلغ السداد المباشر. وحتى قبل اكتمال تسوية المركز، يظل الضمان المقابل لـ GT خاضعًا لتأثير LLTV وسعر نظام الأوراكل؛ وإذا انخفضت قيمة الضمانات، فقد يؤدي ذلك إلى تصفية، ولا يمكن لكون FT رخيصًا أن يمنع حدوث ذلك. أنا لا أقبل إلا التسعير الكامل؛ النظر فقط إلى كلمتي “خصم” قد يجعلني أدفع ثمنًا باهظًا.
@termmax
#termmax
عندما كنت أستعد لسداد قرض بفائدة ثابتة في وقت مبكر، اكتشفت أن زر السداد يخفي وراءه مسارين لتدفقات الأموال. يقوم TermMax بتسجيل الضمانات والديون الصادرة؛ يمكن للمقترض أن يعيد مباشرةً الرمز الممثل للديْن المقابل، أو أن يشتري من نفس السوق FT لنفس تاريخ الاستحقاق، ثم يستخدم FT لمقاصة الدين الموجود في GT؛ ولا تتحرر الضمانات إلا عندما يصل مقدار الديون إلى الصفر.
أنا أعتبر ذلك استردادًا مبكرًا للأوراق التي وقّعتها. إن إعادة الرمز الممثل للديْن مباشرةً تجعل التكلفة أسهل للحساب؛ وإذا ارتفعت أسعار الفائدة في السوق، فقد يكون سعر FT أقل من القيمة الاسمية، وقد تكون تكلفة شراء FT في دفاتري أقل. لكن الخصم لا يعني بالضرورة توفير المال؛ فعمق دفتر الأوامر والانزلاق ورسوم السلسلة كلها تؤثر على إجمالي قيمة الصفقة، وشراء FT من سوق أو تاريخ استحقاق غير صحيح يجعل من المستحيل تقريبًا استخدامه لتسوية المقاصة. لا تَعِد صفحة الأسئلة الشائعة الرسمية بأن FT سيظل دائمًا متداولًا بخصم.
قبل أن أضع أمرًا، أتأكد أولًا من عقد FT والسوق التابع له، ثم أتحقق من تاريخ الاستحقاق والكمية التي يمكن تداولها؛ وأضع التكلفة الإجمالية لشراء FT جنبًا إلى جنب مع مبلغ السداد المباشر. وحتى قبل اكتمال تسوية المركز، يظل الضمان المقابل لـ GT خاضعًا لتأثير LLTV وسعر نظام الأوراكل؛ وإذا انخفضت قيمة الضمانات، فقد يؤدي ذلك إلى تصفية، ولا يمكن لكون FT رخيصًا أن يمنع حدوث ذلك. أنا لا أقبل إلا التسعير الكامل؛ النظر فقط إلى كلمتي “خصم” قد يجعلني أدفع ثمنًا باهظًا.
@TermMax
#termmax
أنا أعتبر ذلك استردادًا مبكرًا للأوراق التي وقّعتها. إن إعادة الرمز الممثل للديْن مباشرةً تجعل التكلفة أسهل للحساب؛ وإذا ارتفعت أسعار الفائدة في السوق، فقد يكون سعر FT أقل من القيمة الاسمية، وقد تكون تكلفة شراء FT في دفاتري أقل. لكن الخصم لا يعني بالضرورة توفير المال؛ فعمق دفتر الأوامر والانزلاق ورسوم السلسلة كلها تؤثر على إجمالي قيمة الصفقة، وشراء FT من سوق أو تاريخ استحقاق غير صحيح يجعل من المستحيل تقريبًا استخدامه لتسوية المقاصة. لا تَعِد صفحة الأسئلة الشائعة الرسمية بأن FT سيظل دائمًا متداولًا بخصم.
قبل أن أضع أمرًا، أتأكد أولًا من عقد FT والسوق التابع له، ثم أتحقق من تاريخ الاستحقاق والكمية التي يمكن تداولها؛ وأضع التكلفة الإجمالية لشراء FT جنبًا إلى جنب مع مبلغ السداد المباشر. وحتى قبل اكتمال تسوية المركز، يظل الضمان المقابل لـ GT خاضعًا لتأثير LLTV وسعر نظام الأوراكل؛ وإذا انخفضت قيمة الضمانات، فقد يؤدي ذلك إلى تصفية، ولا يمكن لكون FT رخيصًا أن يمنع حدوث ذلك. أنا لا أقبل إلا التسعير الكامل؛ النظر فقط إلى كلمتي “خصم” قد يجعلني أدفع ثمنًا باهظًا.
@TermMax
#termmax
141
·
--
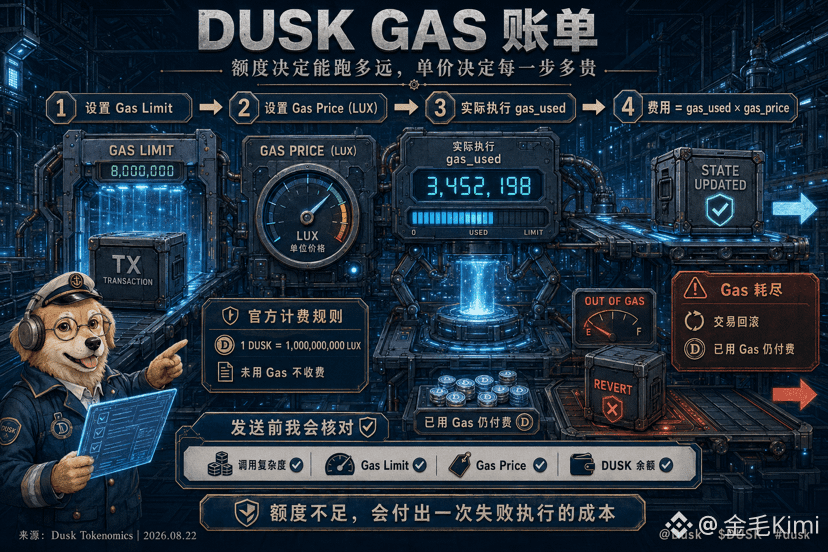
عندما كنت أضبط رسوم الخدمة في المحفظة، كدت أخلط بين Gas Limit وبين المبلغ الذي سيتم خصمه في النهاية. تبلغ طريقة تسعير <a>@Dusk_Foundation Dusk</a> قسمين: Gas Limit وGas Price. الأول يحدد الحد الأقصى للكمّيات الحسابية التي يمكن لمعاملة واحدة أن تستهلكها، بينما الثاني يحدد سعر كل وحدة Gas بوحدة LUX. يتم تسوية التكلفة الفعلية وفقًا للصيغة gas_used × gas_price. على الشبكة الرئيسية، 1 DUSK يساوي مليار LUX، ولا يتم فرض رسوم على أي رصيد لم يُستخدم.
أعتبر هذه الآلية كأنها تفويض مسبق للدفع في مطعم. يشبه Gas Limit حدّ الإنفاق، ويشبه Gas Price سعرًا لوحدة تكلفة لكل خطوة/مرحلة، أما gas_used فهو مقدار العمل الفعلي الذي أنجزته “المطبخ”. عندما تكون الحصة (الـ额度) مرتفعة، فهذا يتيح هامشًا إضافيًا للمكالمات المعقدة؛ أما عندما يكون السعر (الـ单价) مرتفعًا، فكل خطوة تنفيذ ستكلف أكثر. إذا تم استهلاك الرصيد بالكامل أثناء تشغيل العقد، سيتم التراجع (rollback) عن المعاملة، ومع ذلك ما زال عليك دفع الغاز الذي تم استهلاكه بالفعل؛ هذه الأموال لن تُترجم إلى تحديثات حالة (state) جديدة.
لذلك قبل أن أضغط على تأكيد العملية، أنظر أولًا ما إذا كان الاستدعاء عبارة عن تحويل عادي أم تنفيذ عقد، ثم أتأكد من أن Gas Limit يغطي المسار، وأخيرًا أراجع Gas Price مقابل رصيد DUSK. إذا ضغطت الحد الأعلى منخفضًا جدًا، فالمتوقع أنك ستوفر على الهامش المخصص—لكنك سترفع احتمال حدوث الارتداد. ورفع السعر بشكل أعمى لن يفعل سوى تضخيم تكلفة كل خطوة حساب. خطّي الأحمر في العملية ثابت: أفضل ترك هامش معقول بدلًا من المقامرة برسوم على تنفيذ فاشل. #dusk $DUSK
عندما كنت أضبط رسوم الخدمة في المحفظة، كدت أخلط بين Gas Limit وبين المبلغ الذي سيتم خصمه في النهاية. تبلغ طريقة تسعير <a>@Dusk Dusk</a> قسمين: Gas Limit وGas Price. الأول يحدد الحد الأقصى للكمّيات الحسابية التي يمكن لمعاملة واحدة أن تستهلكها، بينما الثاني يحدد سعر كل وحدة Gas بوحدة LUX. يتم تسوية التكلفة الفعلية وفقًا للصيغة gas_used × gas_price. على الشبكة الرئيسية، 1 DUSK يساوي مليار LUX، ولا يتم فرض رسوم على أي رصيد لم يُستخدم.
أعتبر هذه الآلية كأنها تفويض مسبق للدفع في مطعم. يشبه Gas Limit حدّ الإنفاق، ويشبه Gas Price سعرًا لوحدة تكلفة لكل خطوة/مرحلة، أما gas_used فهو مقدار العمل الفعلي الذي أنجزته “المطبخ”. عندما تكون الحصة (الـ额度) مرتفعة، فهذا يتيح هامشًا إضافيًا للمكالمات المعقدة؛ أما عندما يكون السعر (الـ单价) مرتفعًا، فكل خطوة تنفيذ ستكلف أكثر. إذا تم استهلاك الرصيد بالكامل أثناء تشغيل العقد، سيتم التراجع (rollback) عن المعاملة، ومع ذلك ما زال عليك دفع الغاز الذي تم استهلاكه بالفعل؛ هذه الأموال لن تُترجم إلى تحديثات حالة (state) جديدة.
لذلك قبل أن أضغط على تأكيد العملية، أنظر أولًا ما إذا كان الاستدعاء عبارة عن تحويل عادي أم تنفيذ عقد، ثم أتأكد من أن Gas Limit يغطي المسار، وأخيرًا أراجع Gas Price مقابل رصيد DUSK. إذا ضغطت الحد الأعلى منخفضًا جدًا، فالمتوقع أنك ستوفر على الهامش المخصص—لكنك سترفع احتمال حدوث الارتداد. ورفع السعر بشكل أعمى لن يفعل سوى تضخيم تكلفة كل خطوة حساب. خطّي الأحمر في العملية ثابت: أفضل ترك هامش معقول بدلًا من المقامرة برسوم على تنفيذ فاشل. #dusk $DUSK
أعتبر هذه الآلية كأنها تفويض مسبق للدفع في مطعم. يشبه Gas Limit حدّ الإنفاق، ويشبه Gas Price سعرًا لوحدة تكلفة لكل خطوة/مرحلة، أما gas_used فهو مقدار العمل الفعلي الذي أنجزته “المطبخ”. عندما تكون الحصة (الـ额度) مرتفعة، فهذا يتيح هامشًا إضافيًا للمكالمات المعقدة؛ أما عندما يكون السعر (الـ单价) مرتفعًا، فكل خطوة تنفيذ ستكلف أكثر. إذا تم استهلاك الرصيد بالكامل أثناء تشغيل العقد، سيتم التراجع (rollback) عن المعاملة، ومع ذلك ما زال عليك دفع الغاز الذي تم استهلاكه بالفعل؛ هذه الأموال لن تُترجم إلى تحديثات حالة (state) جديدة.
لذلك قبل أن أضغط على تأكيد العملية، أنظر أولًا ما إذا كان الاستدعاء عبارة عن تحويل عادي أم تنفيذ عقد، ثم أتأكد من أن Gas Limit يغطي المسار، وأخيرًا أراجع Gas Price مقابل رصيد DUSK. إذا ضغطت الحد الأعلى منخفضًا جدًا، فالمتوقع أنك ستوفر على الهامش المخصص—لكنك سترفع احتمال حدوث الارتداد. ورفع السعر بشكل أعمى لن يفعل سوى تضخيم تكلفة كل خطوة حساب. خطّي الأحمر في العملية ثابت: أفضل ترك هامش معقول بدلًا من المقامرة برسوم على تنفيذ فاشل. #dusk $DUSK
130
·
--
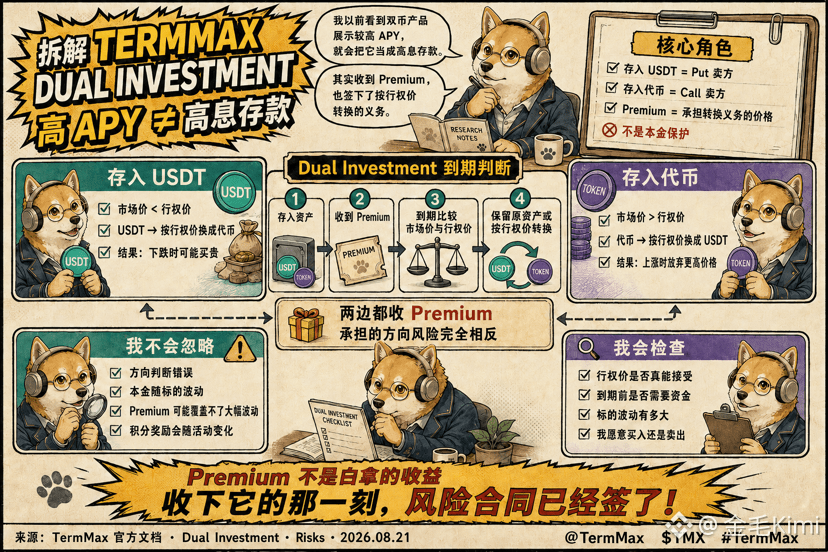
كنتُ من قبل أرى منتجات ثنائية العملة تعرض APY مرتفعًا، فأتعامل معها تلقائيًا كأنها وديعة عالية الفائدة. @termmax TermMax Alpha من استثمار ثنائي العملة Dual Investment يُشبه في الواقع بيع الخيارات: إيداع USDT يوفّر سيولة لمشتري خيار البيع Put؛ وإيداع التوكنات يوفّر سيولة لمشتري خيار الشراء Call؛ والـ Premium الذي أتلقّاه هو ثمن تحمّلي لالتزام التحويل.
أشبهه بدفع قسط تأمين أولًا، ثم توقيع وثيقة التزام تُجرى فيها صفقة بسعر التنفيذ. عند انتهاء أجل خزانة USDT، إذا كان السعر في السوق أقل من سعر التنفيذ، ستحوَّل الأموال إلى التوكن بالسعر المحدد للتنفيذ؛ وسأتولى أنا خطر الانخفاض بعد الشراء بسعر أعلى. أما عند مواجهة خزانة التوكن للسعر في السوق أعلى من سعر التنفيذ، فسيتم تحويل التوكن إلى USDT بسعر التنفيذ، وسأتخلّى عن فرصة مواصلة الارتفاع. في الجانبين يمكن استقبال Premium، لكن اتجاه المخاطر التي أتحملها يكون عكسًا تمامًا.
لذلك لن أكتفي بلقط أرقام العائد. هل سعر التنفيذ هو فعلًا السعر الذي أرغب في الشراء أو البيع عنده؟ وهل سأحتاج إلى هذه الأموال قبل انتهاء الأجل؟ وهل من المحتمل أن تتجاوز تذبذبات الأصل بكثير قيمة الـ Premium؟ هذه هي النقاط الحاسمة لتقييم TermMax Dual Investment. كما يشير الموقع الرسمي أيضًا إلى أن مكافآت النقاط قد تتغير مع تغيّر النشاط، ولا يمكن اعتبارها تدفقًا نقديًا ثابتًا. إنها تجعل التزام البائع أسهل في “التشغيل” فقط، لكنها لا تنزع الالتزام. في اللحظة التي أستلم فيها الـ Premium، يكون عقد المخاطر قد تم توقيعه بالفعل.
#termmax
كنتُ من قبل أرى منتجات ثنائية العملة تعرض APY مرتفعًا، فأتعامل معها تلقائيًا كأنها وديعة عالية الفائدة. @TermMax TermMax Alpha من استثمار ثنائي العملة Dual Investment يُشبه في الواقع بيع الخيارات: إيداع USDT يوفّر سيولة لمشتري خيار البيع Put؛ وإيداع التوكنات يوفّر سيولة لمشتري خيار الشراء Call؛ والـ Premium الذي أتلقّاه هو ثمن تحمّلي لالتزام التحويل.
أشبهه بدفع قسط تأمين أولًا، ثم توقيع وثيقة التزام تُجرى فيها صفقة بسعر التنفيذ. عند انتهاء أجل خزانة USDT، إذا كان السعر في السوق أقل من سعر التنفيذ، ستحوَّل الأموال إلى التوكن بالسعر المحدد للتنفيذ؛ وسأتولى أنا خطر الانخفاض بعد الشراء بسعر أعلى. أما عند مواجهة خزانة التوكن للسعر في السوق أعلى من سعر التنفيذ، فسيتم تحويل التوكن إلى USDT بسعر التنفيذ، وسأتخلّى عن فرصة مواصلة الارتفاع. في الجانبين يمكن استقبال Premium، لكن اتجاه المخاطر التي أتحملها يكون عكسًا تمامًا.
لذلك لن أكتفي بلقط أرقام العائد. هل سعر التنفيذ هو فعلًا السعر الذي أرغب في الشراء أو البيع عنده؟ وهل سأحتاج إلى هذه الأموال قبل انتهاء الأجل؟ وهل من المحتمل أن تتجاوز تذبذبات الأصل بكثير قيمة الـ Premium؟ هذه هي النقاط الحاسمة لتقييم TermMax Dual Investment. كما يشير الموقع الرسمي أيضًا إلى أن مكافآت النقاط قد تتغير مع تغيّر النشاط، ولا يمكن اعتبارها تدفقًا نقديًا ثابتًا. إنها تجعل التزام البائع أسهل في “التشغيل” فقط، لكنها لا تنزع الالتزام. في اللحظة التي أستلم فيها الـ Premium، يكون عقد المخاطر قد تم توقيعه بالفعل.
#termmax
أشبهه بدفع قسط تأمين أولًا، ثم توقيع وثيقة التزام تُجرى فيها صفقة بسعر التنفيذ. عند انتهاء أجل خزانة USDT، إذا كان السعر في السوق أقل من سعر التنفيذ، ستحوَّل الأموال إلى التوكن بالسعر المحدد للتنفيذ؛ وسأتولى أنا خطر الانخفاض بعد الشراء بسعر أعلى. أما عند مواجهة خزانة التوكن للسعر في السوق أعلى من سعر التنفيذ، فسيتم تحويل التوكن إلى USDT بسعر التنفيذ، وسأتخلّى عن فرصة مواصلة الارتفاع. في الجانبين يمكن استقبال Premium، لكن اتجاه المخاطر التي أتحملها يكون عكسًا تمامًا.
لذلك لن أكتفي بلقط أرقام العائد. هل سعر التنفيذ هو فعلًا السعر الذي أرغب في الشراء أو البيع عنده؟ وهل سأحتاج إلى هذه الأموال قبل انتهاء الأجل؟ وهل من المحتمل أن تتجاوز تذبذبات الأصل بكثير قيمة الـ Premium؟ هذه هي النقاط الحاسمة لتقييم TermMax Dual Investment. كما يشير الموقع الرسمي أيضًا إلى أن مكافآت النقاط قد تتغير مع تغيّر النشاط، ولا يمكن اعتبارها تدفقًا نقديًا ثابتًا. إنها تجعل التزام البائع أسهل في “التشغيل” فقط، لكنها لا تنزع الالتزام. في اللحظة التي أستلم فيها الـ Premium، يكون عقد المخاطر قد تم توقيعه بالفعل.
#termmax
101
·
--
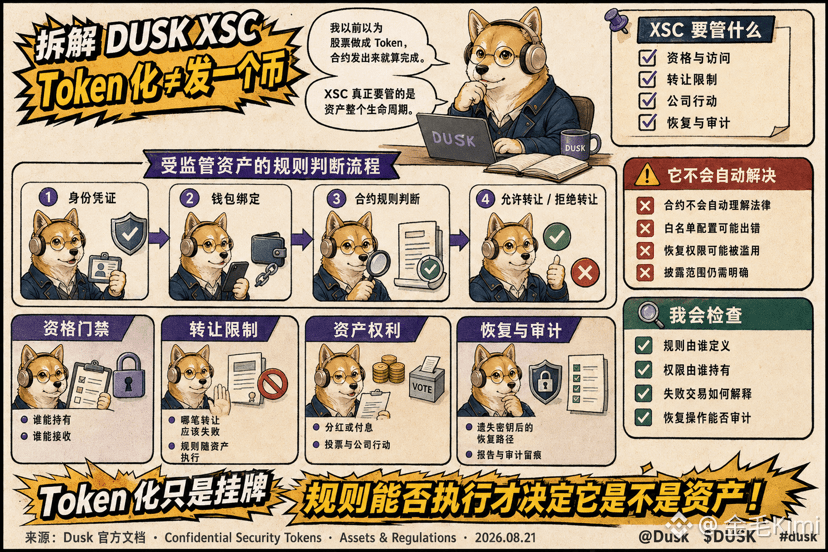
كنت أعتقد في السابق أن تحويل الأسهم إلى Token وإصدار العقد يكون كافيًا لإنجاز المهمة. أعطتني XSC التابعة لـ Dusk تذكيرًا قويًا: فقد تم تعريفها كمعيار لعقود سرّية يمكن تكييفها وفق متطلبات العمل لقيود الخصوصية وقواعد الامتثال. لكن الجزء الحقيقي المزعج فيما يخص الأصول الخاضعة للرقابة هو أهلية الحامل والقيود على التحويل، بل وحتى الحقوق اللاحقة؛ ولا يمكن أن تُصان هذه الأمور عبر ترقيع يدوي بعد ذلك.
تخيّلتُ الـ Token العادي كلوحة عنوان، بينما ما تقوم به XSC يشبه التعامل مع مجموعة كاملة من قواعد الملكية العقارية. من يمكنه امتلاك الأصل، ومن يمكنه استلامه، وأي عملية تحويل ينبغي أن تفشل—كل ذلك يحتاج إلى أدلة هوية تتكامل مع ربط المحفظة ومنطق العقد لاتخاذ قرار مشترك. توزيع الأرباح أو دفع الفوائد، التصويت، والاسترداد بعد فقد المفتاح الخاص، وتقارير التدقيق—كلها تُعد جزءًا من دورة حياة الأصل. إن @Dusk_Foundation Dusk لا يهدف إلى جعل الأوراق المالية تبدّل غلافها فقط على السلسلة، بل أن تبقى القواعد تسير مع الأصل.
لكن العقد لا يفهم القانون تلقائيًا. يجب أن يحدد المُصدر وشخصيات مهنية شروط الأهلية في مناطق مختلفة. فقد يؤدي خطأ في إعداد القائمة البيضاء أو تكوين الصلاحيات إلى حجب المستثمرين المؤهلين عن الدخول، أو إدخال من لا ينبغي أن يدخل. كما تمنح عمليات الاسترداد والتدخل القسري المُصدر القدرة على المعالجة، لكنها تأتي أيضًا مع مخاطر إساءة استخدام الصلاحيات. ما أُوليّه اهتمامًا أكبر هو ما إذا كانت Dusk تُمكّن هذه الأدوار من ترك أثر وقبول التدقيق. إن التحويل إلى Token هو مجرد وضع لافتة تعريفية؛ أما ما إذا كانت القواعد ستُنفَّذ على المدى الطويل فهو الذي يحدد هل هو أصل فعلًا.
#dusk $DUSK
كنت أعتقد في السابق أن تحويل الأسهم إلى Token وإصدار العقد يكون كافيًا لإنجاز المهمة. أعطتني XSC التابعة لـ Dusk تذكيرًا قويًا: فقد تم تعريفها كمعيار لعقود سرّية يمكن تكييفها وفق متطلبات العمل لقيود الخصوصية وقواعد الامتثال. لكن الجزء الحقيقي المزعج فيما يخص الأصول الخاضعة للرقابة هو أهلية الحامل والقيود على التحويل، بل وحتى الحقوق اللاحقة؛ ولا يمكن أن تُصان هذه الأمور عبر ترقيع يدوي بعد ذلك.
تخيّلتُ الـ Token العادي كلوحة عنوان، بينما ما تقوم به XSC يشبه التعامل مع مجموعة كاملة من قواعد الملكية العقارية. من يمكنه امتلاك الأصل، ومن يمكنه استلامه، وأي عملية تحويل ينبغي أن تفشل—كل ذلك يحتاج إلى أدلة هوية تتكامل مع ربط المحفظة ومنطق العقد لاتخاذ قرار مشترك. توزيع الأرباح أو دفع الفوائد، التصويت، والاسترداد بعد فقد المفتاح الخاص، وتقارير التدقيق—كلها تُعد جزءًا من دورة حياة الأصل. إن @Dusk Dusk لا يهدف إلى جعل الأوراق المالية تبدّل غلافها فقط على السلسلة، بل أن تبقى القواعد تسير مع الأصل.
لكن العقد لا يفهم القانون تلقائيًا. يجب أن يحدد المُصدر وشخصيات مهنية شروط الأهلية في مناطق مختلفة. فقد يؤدي خطأ في إعداد القائمة البيضاء أو تكوين الصلاحيات إلى حجب المستثمرين المؤهلين عن الدخول، أو إدخال من لا ينبغي أن يدخل. كما تمنح عمليات الاسترداد والتدخل القسري المُصدر القدرة على المعالجة، لكنها تأتي أيضًا مع مخاطر إساءة استخدام الصلاحيات. ما أُوليّه اهتمامًا أكبر هو ما إذا كانت Dusk تُمكّن هذه الأدوار من ترك أثر وقبول التدقيق. إن التحويل إلى Token هو مجرد وضع لافتة تعريفية؛ أما ما إذا كانت القواعد ستُنفَّذ على المدى الطويل فهو الذي يحدد هل هو أصل فعلًا.
#dusk $DUSK
تخيّلتُ الـ Token العادي كلوحة عنوان، بينما ما تقوم به XSC يشبه التعامل مع مجموعة كاملة من قواعد الملكية العقارية. من يمكنه امتلاك الأصل، ومن يمكنه استلامه، وأي عملية تحويل ينبغي أن تفشل—كل ذلك يحتاج إلى أدلة هوية تتكامل مع ربط المحفظة ومنطق العقد لاتخاذ قرار مشترك. توزيع الأرباح أو دفع الفوائد، التصويت، والاسترداد بعد فقد المفتاح الخاص، وتقارير التدقيق—كلها تُعد جزءًا من دورة حياة الأصل. إن @Dusk Dusk لا يهدف إلى جعل الأوراق المالية تبدّل غلافها فقط على السلسلة، بل أن تبقى القواعد تسير مع الأصل.
لكن العقد لا يفهم القانون تلقائيًا. يجب أن يحدد المُصدر وشخصيات مهنية شروط الأهلية في مناطق مختلفة. فقد يؤدي خطأ في إعداد القائمة البيضاء أو تكوين الصلاحيات إلى حجب المستثمرين المؤهلين عن الدخول، أو إدخال من لا ينبغي أن يدخل. كما تمنح عمليات الاسترداد والتدخل القسري المُصدر القدرة على المعالجة، لكنها تأتي أيضًا مع مخاطر إساءة استخدام الصلاحيات. ما أُوليّه اهتمامًا أكبر هو ما إذا كانت Dusk تُمكّن هذه الأدوار من ترك أثر وقبول التدقيق. إن التحويل إلى Token هو مجرد وضع لافتة تعريفية؛ أما ما إذا كانت القواعد ستُنفَّذ على المدى الطويل فهو الذي يحدد هل هو أصل فعلًا.
#dusk $DUSK
1
2
125
·
--
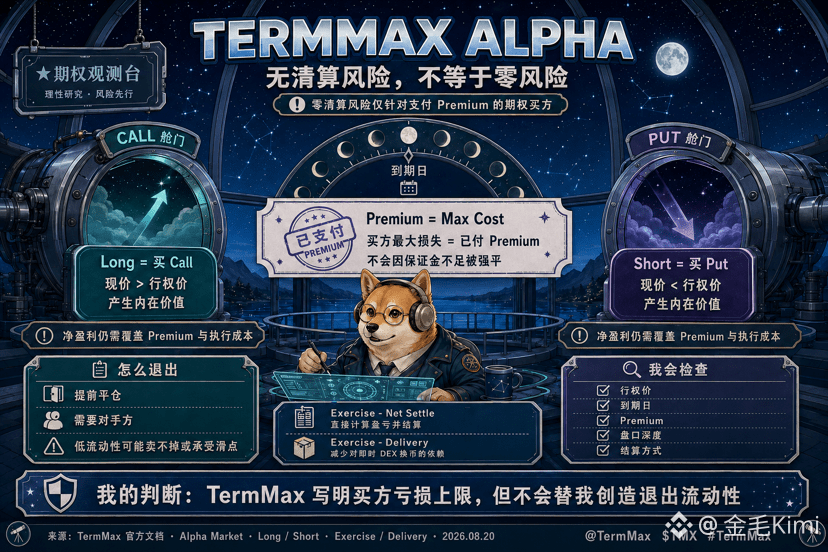
عندما أشتري الخيارات غير المقننة، ما أخشاه ليس التصفية، بل أن أكون على صواب في الاتجاه ومع ذلك أختار مدة غير مناسبة. في TermMax Alpha، يعني Long شراء Call، وShort يعني شراء Put. عند فتح الصفقة يتم أولاً دفع Premium، وهذه الرسوم هي Max Cost، وهي أيضاً الحد الأقصى للخسارة المحتمل للمشتري على هذه الصفقة؛ لذلك لن تتعرض للتصفية القسرية بسبب نقص الرصيد كما يحدث في عقود الهامش.
أتخيلها كأنني أشتري تذكرة عبور مسبقة لها تاريخ انتهاء. عندما يكون سعر السوق الحالي أعلى من سعر التنفيذ، فإن Call يولّد قيمة جوهرية، بينما تكون الصورة معكوسة بالنسبة لـ Put. ولكي أحصل على ربح صافٍ، يجب أيضاً تغطية Premium وتكاليف التنفيذ. يدعم TermMax الإغلاق المبكر، كما يوفّر طريقتي Exercise - Net Settle وExercise - Delivery. الأولى تحسب الربح/الخسارة مباشرة ويتم التسوية بها، أما الثانية فقد تقلّل الاعتماد الفوري على تبديل العملات عبر DEX.
انعدام خطر التصفية لا يعني انعدام المخاطر. توثيق المنصة الرسمي مكتوب بوضوح: الخروج المبكر يتطلب إيجاد طرف مقابل؛ وعند ضعف السيولة قد لا تُباع الصفقة كما هو مطلوب، وقد تتعرض لانزلاق (slippage) واضح. سأراجع أولاً سعر التنفيذ وتاريخ الانتهاء، ثم أتحقق من Premium وعمق دفتر الأوامر، وأخيراً أتأكد من طريقة التسوية. يحدّد TermMax مسبقاً الحد الأقصى لخسارة المشتري، لكنه لا يضمن لي صحة الاتجاه، ولا يمكنه أيضاً اختلاق سيولة للخروج من لا شيء.
@termmax
#termmax
عندما أشتري الخيارات غير المقننة، ما أخشاه ليس التصفية، بل أن أكون على صواب في الاتجاه ومع ذلك أختار مدة غير مناسبة. في TermMax Alpha، يعني Long شراء Call، وShort يعني شراء Put. عند فتح الصفقة يتم أولاً دفع Premium، وهذه الرسوم هي Max Cost، وهي أيضاً الحد الأقصى للخسارة المحتمل للمشتري على هذه الصفقة؛ لذلك لن تتعرض للتصفية القسرية بسبب نقص الرصيد كما يحدث في عقود الهامش.
أتخيلها كأنني أشتري تذكرة عبور مسبقة لها تاريخ انتهاء. عندما يكون سعر السوق الحالي أعلى من سعر التنفيذ، فإن Call يولّد قيمة جوهرية، بينما تكون الصورة معكوسة بالنسبة لـ Put. ولكي أحصل على ربح صافٍ، يجب أيضاً تغطية Premium وتكاليف التنفيذ. يدعم TermMax الإغلاق المبكر، كما يوفّر طريقتي Exercise - Net Settle وExercise - Delivery. الأولى تحسب الربح/الخسارة مباشرة ويتم التسوية بها، أما الثانية فقد تقلّل الاعتماد الفوري على تبديل العملات عبر DEX.
انعدام خطر التصفية لا يعني انعدام المخاطر. توثيق المنصة الرسمي مكتوب بوضوح: الخروج المبكر يتطلب إيجاد طرف مقابل؛ وعند ضعف السيولة قد لا تُباع الصفقة كما هو مطلوب، وقد تتعرض لانزلاق (slippage) واضح. سأراجع أولاً سعر التنفيذ وتاريخ الانتهاء، ثم أتحقق من Premium وعمق دفتر الأوامر، وأخيراً أتأكد من طريقة التسوية. يحدّد TermMax مسبقاً الحد الأقصى لخسارة المشتري، لكنه لا يضمن لي صحة الاتجاه، ولا يمكنه أيضاً اختلاق سيولة للخروج من لا شيء.
@TermMax
#termmax
أتخيلها كأنني أشتري تذكرة عبور مسبقة لها تاريخ انتهاء. عندما يكون سعر السوق الحالي أعلى من سعر التنفيذ، فإن Call يولّد قيمة جوهرية، بينما تكون الصورة معكوسة بالنسبة لـ Put. ولكي أحصل على ربح صافٍ، يجب أيضاً تغطية Premium وتكاليف التنفيذ. يدعم TermMax الإغلاق المبكر، كما يوفّر طريقتي Exercise - Net Settle وExercise - Delivery. الأولى تحسب الربح/الخسارة مباشرة ويتم التسوية بها، أما الثانية فقد تقلّل الاعتماد الفوري على تبديل العملات عبر DEX.
انعدام خطر التصفية لا يعني انعدام المخاطر. توثيق المنصة الرسمي مكتوب بوضوح: الخروج المبكر يتطلب إيجاد طرف مقابل؛ وعند ضعف السيولة قد لا تُباع الصفقة كما هو مطلوب، وقد تتعرض لانزلاق (slippage) واضح. سأراجع أولاً سعر التنفيذ وتاريخ الانتهاء، ثم أتحقق من Premium وعمق دفتر الأوامر، وأخيراً أتأكد من طريقة التسوية. يحدّد TermMax مسبقاً الحد الأقصى لخسارة المشتري، لكنه لا يضمن لي صحة الاتجاه، ولا يمكنه أيضاً اختلاق سيولة للخروج من لا شيء.
@TermMax
#termmax
132
·
--
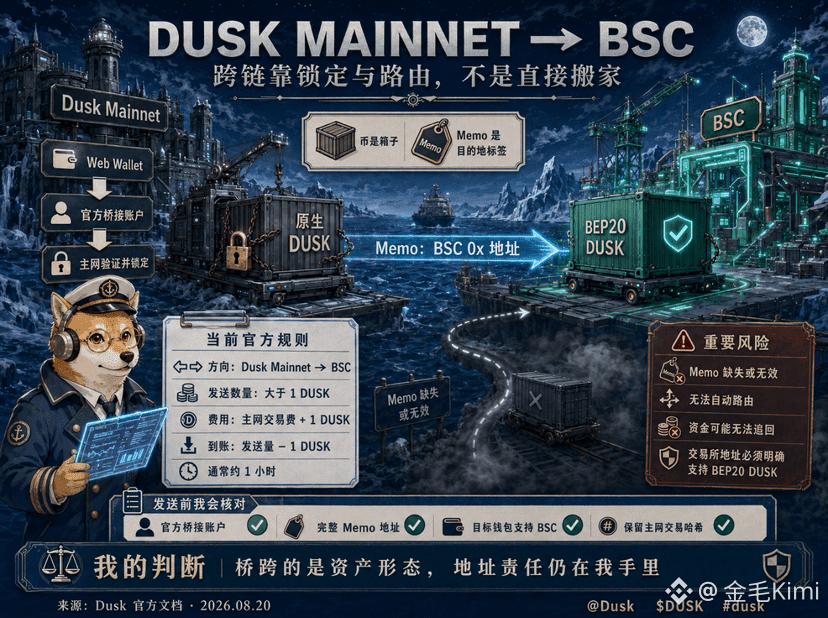
لا أخاف في الربط عبر السلاسل أكثر من وقت الانتظار، بل أخاف أكثر من أن أنسى رقمًا واحدًا عند نسخ العنوان. هذه تذكير بعملية Dusk من جسر الشبكة الرئيسية إلى BSC: الأمر ليس نقل نفس العملة مباشرةً، بل هو إرسال DUSK الأصلي إلى حساب الجسر الرسمي، ثم يتم إكمال التحقق والقفل على الشبكة الرئيسية، وبعد ذلك يتم إنشاء BEP20 DUSK الموافق على عنوان BSC المحدد في Memo.
هذا يشبه تسجيل الأمتعة. العملات هي الصناديق، وMemo هو بطاقة الوجهة؛ إذا كان الرمز مفقودًا أو تم كتابته بشكل خاطئ، فلن يتمكن النظام من الفرز تلقائيًا. وفقًا لأحدث وثائق جسر Dusk، يجب أن يكون مقدار الإرسال أكبر من 1 @Dusk_Foundation DUSK، وتكون الرسوم هي رسوم معاملة الشبكة الرئيسية بالإضافة إلى 1 DUSK كرسوم جسر، ويُنجز عادةً خلال نحو ساعة. أما الكمية المستلمة فتساوي كمية الإرسال ناقص 1 DUSK.
أكثر شيء يمكن تجاهله بسهولة هنا هو شكل الأصول. على جهة BSC ستكون الحصيلة BEP20 DUSK، بينما DUSK الأصلي على الشبكة الرئيسية هو المرجع لإصدارها. قبل التحويل، أراجع بالكامل حساب الجسر الرسمي وعنوان Memo للتأكد من دعم محفظة الوجهة لشبكة BSC؛ وإذا كان العنوان تابعًا لبورصة، فيجب أيضًا التأكد من أنها تدعم صراحةً إيداع DUSK على هذه الشبكة. الجسر ينقل السيولة عبر السلاسل، لكن مسؤولية العنوان لا تنتقل إلى فريق المشروع. الخطر الحقيقي ليس الانتظار ساعة إضافية، بل أن تسلم معاملة غير قابلة للعكس إلى Memo خاطئ.
#dusk $DUSK
لا أخاف في الربط عبر السلاسل أكثر من وقت الانتظار، بل أخاف أكثر من أن أنسى رقمًا واحدًا عند نسخ العنوان. هذه تذكير بعملية Dusk من جسر الشبكة الرئيسية إلى BSC: الأمر ليس نقل نفس العملة مباشرةً، بل هو إرسال DUSK الأصلي إلى حساب الجسر الرسمي، ثم يتم إكمال التحقق والقفل على الشبكة الرئيسية، وبعد ذلك يتم إنشاء BEP20 DUSK الموافق على عنوان BSC المحدد في Memo.
هذا يشبه تسجيل الأمتعة. العملات هي الصناديق، وMemo هو بطاقة الوجهة؛ إذا كان الرمز مفقودًا أو تم كتابته بشكل خاطئ، فلن يتمكن النظام من الفرز تلقائيًا. وفقًا لأحدث وثائق جسر Dusk، يجب أن يكون مقدار الإرسال أكبر من 1 @Dusk DUSK، وتكون الرسوم هي رسوم معاملة الشبكة الرئيسية بالإضافة إلى 1 DUSK كرسوم جسر، ويُنجز عادةً خلال نحو ساعة. أما الكمية المستلمة فتساوي كمية الإرسال ناقص 1 DUSK.
أكثر شيء يمكن تجاهله بسهولة هنا هو شكل الأصول. على جهة BSC ستكون الحصيلة BEP20 DUSK، بينما DUSK الأصلي على الشبكة الرئيسية هو المرجع لإصدارها. قبل التحويل، أراجع بالكامل حساب الجسر الرسمي وعنوان Memo للتأكد من دعم محفظة الوجهة لشبكة BSC؛ وإذا كان العنوان تابعًا لبورصة، فيجب أيضًا التأكد من أنها تدعم صراحةً إيداع DUSK على هذه الشبكة. الجسر ينقل السيولة عبر السلاسل، لكن مسؤولية العنوان لا تنتقل إلى فريق المشروع. الخطر الحقيقي ليس الانتظار ساعة إضافية، بل أن تسلم معاملة غير قابلة للعكس إلى Memo خاطئ.
#dusk $DUSK
هذا يشبه تسجيل الأمتعة. العملات هي الصناديق، وMemo هو بطاقة الوجهة؛ إذا كان الرمز مفقودًا أو تم كتابته بشكل خاطئ، فلن يتمكن النظام من الفرز تلقائيًا. وفقًا لأحدث وثائق جسر Dusk، يجب أن يكون مقدار الإرسال أكبر من 1 @Dusk DUSK، وتكون الرسوم هي رسوم معاملة الشبكة الرئيسية بالإضافة إلى 1 DUSK كرسوم جسر، ويُنجز عادةً خلال نحو ساعة. أما الكمية المستلمة فتساوي كمية الإرسال ناقص 1 DUSK.
أكثر شيء يمكن تجاهله بسهولة هنا هو شكل الأصول. على جهة BSC ستكون الحصيلة BEP20 DUSK، بينما DUSK الأصلي على الشبكة الرئيسية هو المرجع لإصدارها. قبل التحويل، أراجع بالكامل حساب الجسر الرسمي وعنوان Memo للتأكد من دعم محفظة الوجهة لشبكة BSC؛ وإذا كان العنوان تابعًا لبورصة، فيجب أيضًا التأكد من أنها تدعم صراحةً إيداع DUSK على هذه الشبكة. الجسر ينقل السيولة عبر السلاسل، لكن مسؤولية العنوان لا تنتقل إلى فريق المشروع. الخطر الحقيقي ليس الانتظار ساعة إضافية، بل أن تسلم معاملة غير قابلة للعكس إلى Memo خاطئ.
#dusk $DUSK
127
·
--
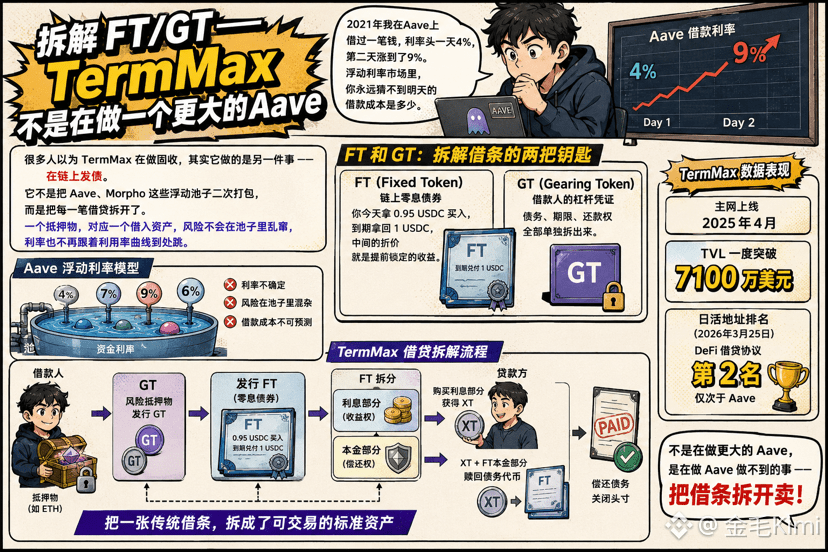
تفكيك FT/GT، TermMax لا يقوم بإنشاء Aave أكبر
في عام 2021 اقترضتُ مبلغًا على Aave، كانت الفائدة في اليوم الأول 4%، وفي اليوم التالي ارتفعت إلى 9%. لم يكن الطرف المُنشئ يخدعني، بل تغيّر استخدام السيولة (معدل الاستغلال)، وقام الخوارزم تلقائيًا بضبطها. ومنذ ذلك الحين تعلمت درسًا: في سوق الفائدة العائمة، لا يمكنك أبدًا التنبؤ بتكلفة الاقتراض غدًا.
يعتقد كثيرون أن <a>@termmax </a> TermMax يقوم بعمل دخل ثابت (Fixed Income)، لكن في الحقيقة يفعل شيئًا آخر: إصدار سندات على السلسلة. ليس مجرد إعادة تغليف مجمعات الفائدة العائمة مثل Aave وMorpho، بل يقوم بتفكيك كل عملية اقتراض على حدة. يتم ربط كل ضمان بأصل مقترض محدد، فلا تتنقل المخاطر داخل المجمع بشكل عشوائي، ولا تقفز الفائدة بعد ذلك تبعًا لمنحنى الاستخدام في كل مكان.
يعتمد هذا التفكيك على توكنين: FT وGT. FT (Fixed Token) يشبه سندًا صفري الكوبون على السلسلة؛ تشتري اليوم مقابل 0.95 USDC، وتسترد عند الاستحقاق 1 USDC، والخصم بينهما هو العائد الذي يكون مُقفلًا مسبقًا. أما GT (Gearing Token) فهو وثيقة الرافعة المالية للمقترض؛ تُفصل الديون والأجل وحق السداد بالكامل بشكل مستقل. يقوم المُقترض بقفل الضمان داخل GT، ثم يقوم بإصدار FT. بعدها يُفكك FT القِسطين: رأس المال والفائدة. يتم بيع جزء الفائدة للمُقرض مقابل XT. ثم يُسترد دين الاستحقاق (توكنات الدين) عند السداد، حيث يتم استرداد توكنات الدين مع جزء أصل FT. بهذه العملية يتم تحويل ورقة دين تقليدية إلى أصل معياري قابل للتداول.
منذ إطلاق TermMax على الشبكة الرئيسية في أبريل 2025، تجاوزت TVL الخاصة به في وقت ما 71 مليون دولار أمريكي، واحتلت عناوين الاستخدام اليومي في 25 مارس 2026 المرتبة الثانية بين بروتوكولات الإقراض DeFi، بعد Aave مباشرة. ليس الهدف صنع Aave أكبر، بل القيام بما لا تستطيع Aave فعله: تفكيك ورقة الدين وبيعها.
#termmax
تفكيك FT/GT، TermMax لا يقوم بإنشاء Aave أكبر
في عام 2021 اقترضتُ مبلغًا على Aave، كانت الفائدة في اليوم الأول 4%، وفي اليوم التالي ارتفعت إلى 9%. لم يكن الطرف المُنشئ يخدعني، بل تغيّر استخدام السيولة (معدل الاستغلال)، وقام الخوارزم تلقائيًا بضبطها. ومنذ ذلك الحين تعلمت درسًا: في سوق الفائدة العائمة، لا يمكنك أبدًا التنبؤ بتكلفة الاقتراض غدًا.
يعتقد كثيرون أن <a>@TermMax </a> TermMax يقوم بعمل دخل ثابت (Fixed Income)، لكن في الحقيقة يفعل شيئًا آخر: إصدار سندات على السلسلة. ليس مجرد إعادة تغليف مجمعات الفائدة العائمة مثل Aave وMorpho، بل يقوم بتفكيك كل عملية اقتراض على حدة. يتم ربط كل ضمان بأصل مقترض محدد، فلا تتنقل المخاطر داخل المجمع بشكل عشوائي، ولا تقفز الفائدة بعد ذلك تبعًا لمنحنى الاستخدام في كل مكان.
يعتمد هذا التفكيك على توكنين: FT وGT. FT (Fixed Token) يشبه سندًا صفري الكوبون على السلسلة؛ تشتري اليوم مقابل 0.95 USDC، وتسترد عند الاستحقاق 1 USDC، والخصم بينهما هو العائد الذي يكون مُقفلًا مسبقًا. أما GT (Gearing Token) فهو وثيقة الرافعة المالية للمقترض؛ تُفصل الديون والأجل وحق السداد بالكامل بشكل مستقل. يقوم المُقترض بقفل الضمان داخل GT، ثم يقوم بإصدار FT. بعدها يُفكك FT القِسطين: رأس المال والفائدة. يتم بيع جزء الفائدة للمُقرض مقابل XT. ثم يُسترد دين الاستحقاق (توكنات الدين) عند السداد، حيث يتم استرداد توكنات الدين مع جزء أصل FT. بهذه العملية يتم تحويل ورقة دين تقليدية إلى أصل معياري قابل للتداول.
منذ إطلاق TermMax على الشبكة الرئيسية في أبريل 2025، تجاوزت TVL الخاصة به في وقت ما 71 مليون دولار أمريكي، واحتلت عناوين الاستخدام اليومي في 25 مارس 2026 المرتبة الثانية بين بروتوكولات الإقراض DeFi، بعد Aave مباشرة. ليس الهدف صنع Aave أكبر، بل القيام بما لا تستطيع Aave فعله: تفكيك ورقة الدين وبيعها.
#termmax
في عام 2021 اقترضتُ مبلغًا على Aave، كانت الفائدة في اليوم الأول 4%، وفي اليوم التالي ارتفعت إلى 9%. لم يكن الطرف المُنشئ يخدعني، بل تغيّر استخدام السيولة (معدل الاستغلال)، وقام الخوارزم تلقائيًا بضبطها. ومنذ ذلك الحين تعلمت درسًا: في سوق الفائدة العائمة، لا يمكنك أبدًا التنبؤ بتكلفة الاقتراض غدًا.
يعتقد كثيرون أن <a>@TermMax </a> TermMax يقوم بعمل دخل ثابت (Fixed Income)، لكن في الحقيقة يفعل شيئًا آخر: إصدار سندات على السلسلة. ليس مجرد إعادة تغليف مجمعات الفائدة العائمة مثل Aave وMorpho، بل يقوم بتفكيك كل عملية اقتراض على حدة. يتم ربط كل ضمان بأصل مقترض محدد، فلا تتنقل المخاطر داخل المجمع بشكل عشوائي، ولا تقفز الفائدة بعد ذلك تبعًا لمنحنى الاستخدام في كل مكان.
يعتمد هذا التفكيك على توكنين: FT وGT. FT (Fixed Token) يشبه سندًا صفري الكوبون على السلسلة؛ تشتري اليوم مقابل 0.95 USDC، وتسترد عند الاستحقاق 1 USDC، والخصم بينهما هو العائد الذي يكون مُقفلًا مسبقًا. أما GT (Gearing Token) فهو وثيقة الرافعة المالية للمقترض؛ تُفصل الديون والأجل وحق السداد بالكامل بشكل مستقل. يقوم المُقترض بقفل الضمان داخل GT، ثم يقوم بإصدار FT. بعدها يُفكك FT القِسطين: رأس المال والفائدة. يتم بيع جزء الفائدة للمُقرض مقابل XT. ثم يُسترد دين الاستحقاق (توكنات الدين) عند السداد، حيث يتم استرداد توكنات الدين مع جزء أصل FT. بهذه العملية يتم تحويل ورقة دين تقليدية إلى أصل معياري قابل للتداول.
منذ إطلاق TermMax على الشبكة الرئيسية في أبريل 2025، تجاوزت TVL الخاصة به في وقت ما 71 مليون دولار أمريكي، واحتلت عناوين الاستخدام اليومي في 25 مارس 2026 المرتبة الثانية بين بروتوكولات الإقراض DeFi، بعد Aave مباشرة. ليس الهدف صنع Aave أكبر، بل القيام بما لا تستطيع Aave فعله: تفكيك ورقة الدين وبيعها.
#termmax
164
·
--
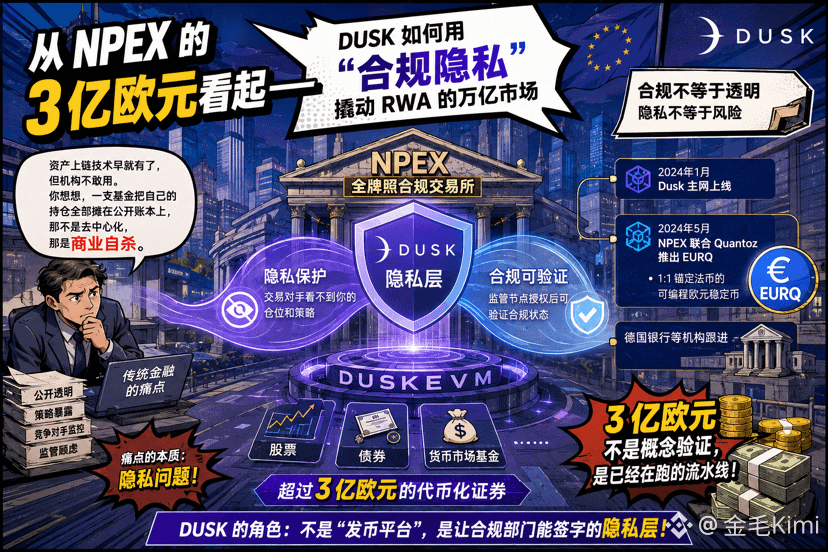
انطلاقًا من استثمار 300 مليون يورو في NPEX—كيف يستخدم Dusk “الخصوصية المتوافقة” لفتح سوق RWA الضخم بتريليونات الدولارات
الشهر الماضي تحدثت مع صديق يعمل في إدارة الأصول التقليدية حول RWA، وقال جملة لا تزال عالقة في ذهني: “هناك تقنيات موجودة منذ زمن لرفع الأصول على السلسلة، لكن المؤسسات لا تجرؤ على استخدامها. فكّر في الأمر: إذا قامت مؤسسة بإظهار ممتلكاتها بالكامل في دفترٍ عام، فهذا ليس لا-مركزية، بل انتحار تجاري.”
القطاع المالي التقليدي لا يستطيع الصعود إلى السلسلة، وليس لأن المشكلة تقنية، بل لأن المشكلة هي الخصوصية. @Dusk_Foundation Dusk بالتعاون مع بورصة هولندية مرخّصة NPEX، تملأ هذه الفجوة تمامًا. تمتلك NPEX تراخيص أوروبية كاملة مثل MTF ووسيط وECSP، وعلى منصتها توجد بالفعل أكثر من 300 مليون يورو من الأوراق المالية المُمثَّلة بالرموز—أسهم وسندات وصناديق سوق المال—يتم تنفيذ المعاملة بالكامل على DuskEVM. لا يستطيع الطرف المقابل رؤية مراكزك واستراتيجيتك، ولكن يمكن التحقق من حالة الامتثال بمجرد تفويض عقدة التنظيم.
تم إطلاقه على الشبكة الرئيسية في يناير، وفي مايو تعاونت NPEX مع Quantoz لإطلاق EURQ على Dusk—وهي عملة مستقرة يورو قابلة للبرمجة ومربوطة بنسبة 1:1 بالعملة الورقية. كما أن البنوك الألمانية تتابع الخطوات. 300 مليون يورو ليست مجرد إثبات للمفهوم، بل خط إنتاج يعمل بالفعل. وفي هذا النموذج، لا يتمثل دور Dusk في “منصة إصدار العملات”، بل كطبقة خصوصية تسمح لقسم الامتثال بالتوقيع عليها. #dusk $DUSK
انطلاقًا من استثمار 300 مليون يورو في NPEX—كيف يستخدم Dusk “الخصوصية المتوافقة” لفتح سوق RWA الضخم بتريليونات الدولارات
الشهر الماضي تحدثت مع صديق يعمل في إدارة الأصول التقليدية حول RWA، وقال جملة لا تزال عالقة في ذهني: “هناك تقنيات موجودة منذ زمن لرفع الأصول على السلسلة، لكن المؤسسات لا تجرؤ على استخدامها. فكّر في الأمر: إذا قامت مؤسسة بإظهار ممتلكاتها بالكامل في دفترٍ عام، فهذا ليس لا-مركزية، بل انتحار تجاري.”
القطاع المالي التقليدي لا يستطيع الصعود إلى السلسلة، وليس لأن المشكلة تقنية، بل لأن المشكلة هي الخصوصية. @Dusk Dusk بالتعاون مع بورصة هولندية مرخّصة NPEX، تملأ هذه الفجوة تمامًا. تمتلك NPEX تراخيص أوروبية كاملة مثل MTF ووسيط وECSP، وعلى منصتها توجد بالفعل أكثر من 300 مليون يورو من الأوراق المالية المُمثَّلة بالرموز—أسهم وسندات وصناديق سوق المال—يتم تنفيذ المعاملة بالكامل على DuskEVM. لا يستطيع الطرف المقابل رؤية مراكزك واستراتيجيتك، ولكن يمكن التحقق من حالة الامتثال بمجرد تفويض عقدة التنظيم.
تم إطلاقه على الشبكة الرئيسية في يناير، وفي مايو تعاونت NPEX مع Quantoz لإطلاق EURQ على Dusk—وهي عملة مستقرة يورو قابلة للبرمجة ومربوطة بنسبة 1:1 بالعملة الورقية. كما أن البنوك الألمانية تتابع الخطوات. 300 مليون يورو ليست مجرد إثبات للمفهوم، بل خط إنتاج يعمل بالفعل. وفي هذا النموذج، لا يتمثل دور Dusk في “منصة إصدار العملات”، بل كطبقة خصوصية تسمح لقسم الامتثال بالتوقيع عليها. #dusk $DUSK
الشهر الماضي تحدثت مع صديق يعمل في إدارة الأصول التقليدية حول RWA، وقال جملة لا تزال عالقة في ذهني: “هناك تقنيات موجودة منذ زمن لرفع الأصول على السلسلة، لكن المؤسسات لا تجرؤ على استخدامها. فكّر في الأمر: إذا قامت مؤسسة بإظهار ممتلكاتها بالكامل في دفترٍ عام، فهذا ليس لا-مركزية، بل انتحار تجاري.”
القطاع المالي التقليدي لا يستطيع الصعود إلى السلسلة، وليس لأن المشكلة تقنية، بل لأن المشكلة هي الخصوصية. @Dusk Dusk بالتعاون مع بورصة هولندية مرخّصة NPEX، تملأ هذه الفجوة تمامًا. تمتلك NPEX تراخيص أوروبية كاملة مثل MTF ووسيط وECSP، وعلى منصتها توجد بالفعل أكثر من 300 مليون يورو من الأوراق المالية المُمثَّلة بالرموز—أسهم وسندات وصناديق سوق المال—يتم تنفيذ المعاملة بالكامل على DuskEVM. لا يستطيع الطرف المقابل رؤية مراكزك واستراتيجيتك، ولكن يمكن التحقق من حالة الامتثال بمجرد تفويض عقدة التنظيم.
تم إطلاقه على الشبكة الرئيسية في يناير، وفي مايو تعاونت NPEX مع Quantoz لإطلاق EURQ على Dusk—وهي عملة مستقرة يورو قابلة للبرمجة ومربوطة بنسبة 1:1 بالعملة الورقية. كما أن البنوك الألمانية تتابع الخطوات. 300 مليون يورو ليست مجرد إثبات للمفهوم، بل خط إنتاج يعمل بالفعل. وفي هذا النموذج، لا يتمثل دور Dusk في “منصة إصدار العملات”، بل كطبقة خصوصية تسمح لقسم الامتثال بالتوقيع عليها. #dusk $DUSK
106
·
--
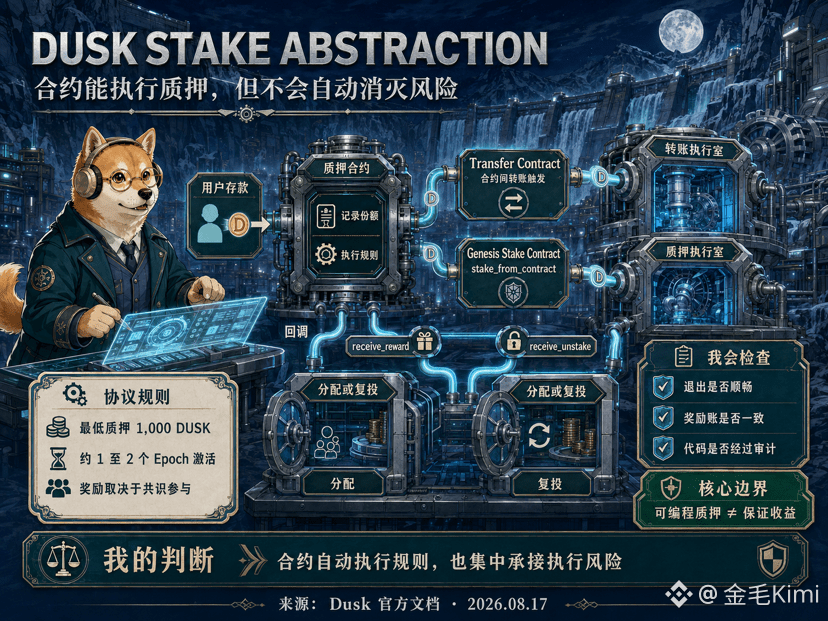
عندما رأيت Hyperstaking لأول مرة، كدت أفهمه كمنصة جديدة أخرى للعائد المرتفع. إن Stake Abstraction الخاص بـ @Dusk_Foundation Dusk لا يغيّر معدل العائد فحسب، بل يغيّر أيضًا من الذي يمكنه تنفيذ عملية الإيداع: العقد يستقبل إيداعات المستخدمين ويقوم بالاستـتـمـار بالنيابة عنهم، ثم يوزّع مكافآت الإيداع أو يعيد استثمارها وفقًا لقواعد مكتوبة مسبقًا.
يشبه تحويل نافذة الصندوق اليدوي للصناديق إلى محاسب آلي يمكن تدقيقه. يحتفظ العقد بالحصص (الـshares) كما يتكامل مع Genesis Stake Contract وTransfer Contract. تنص الوثائق الرسمية على أن stake_from_contract يجب أن يُفعَّل عبر تحويل بين العقود، ولا يمكن استدعاؤه مباشرةً من عقد الإيداع؛ كما يتعيّن على العقد تنفيذ receive_unstake وreceive_reward، حتى يتمكن من إعادة أموال الخروج والمكافآت.
يمكنه دعم مجمعات الإيداع وتوزيع المكافآت تلقائيًا، لكنه سيجمع مخاطر الكود ومسار السحب في العقد. تُظهر القواعد الرسمية أن الحد الأدنى للإيداع في العقد هو 1,000 DUSK؛ وبعد الإرسال، يتم التفعيل تقريبًا خلال 1 إلى 2 Epoch. تعتمد المكافآت على المشاركة في الإجماع. سأتحقق مما إذا كان الخروج سلسًا، وهل تتطابق سجلات المكافآت مع الحسابات، وما إذا كان الكود قد خضع للتدقيق. العقد يستطيع تنفيذ القواعد تلقائيًا، لكن لا يمكنه القضاء على المخاطر تلقائيًا.#dusk $DUSK
عندما رأيت Hyperstaking لأول مرة، كدت أفهمه كمنصة جديدة أخرى للعائد المرتفع. إن Stake Abstraction الخاص بـ @Dusk Dusk لا يغيّر معدل العائد فحسب، بل يغيّر أيضًا من الذي يمكنه تنفيذ عملية الإيداع: العقد يستقبل إيداعات المستخدمين ويقوم بالاستـتـمـار بالنيابة عنهم، ثم يوزّع مكافآت الإيداع أو يعيد استثمارها وفقًا لقواعد مكتوبة مسبقًا.
يشبه تحويل نافذة الصندوق اليدوي للصناديق إلى محاسب آلي يمكن تدقيقه. يحتفظ العقد بالحصص (الـshares) كما يتكامل مع Genesis Stake Contract وTransfer Contract. تنص الوثائق الرسمية على أن stake_from_contract يجب أن يُفعَّل عبر تحويل بين العقود، ولا يمكن استدعاؤه مباشرةً من عقد الإيداع؛ كما يتعيّن على العقد تنفيذ receive_unstake وreceive_reward، حتى يتمكن من إعادة أموال الخروج والمكافآت.
يمكنه دعم مجمعات الإيداع وتوزيع المكافآت تلقائيًا، لكنه سيجمع مخاطر الكود ومسار السحب في العقد. تُظهر القواعد الرسمية أن الحد الأدنى للإيداع في العقد هو 1,000 DUSK؛ وبعد الإرسال، يتم التفعيل تقريبًا خلال 1 إلى 2 Epoch. تعتمد المكافآت على المشاركة في الإجماع. سأتحقق مما إذا كان الخروج سلسًا، وهل تتطابق سجلات المكافآت مع الحسابات، وما إذا كان الكود قد خضع للتدقيق. العقد يستطيع تنفيذ القواعد تلقائيًا، لكن لا يمكنه القضاء على المخاطر تلقائيًا.#dusk $DUSK
يشبه تحويل نافذة الصندوق اليدوي للصناديق إلى محاسب آلي يمكن تدقيقه. يحتفظ العقد بالحصص (الـshares) كما يتكامل مع Genesis Stake Contract وTransfer Contract. تنص الوثائق الرسمية على أن stake_from_contract يجب أن يُفعَّل عبر تحويل بين العقود، ولا يمكن استدعاؤه مباشرةً من عقد الإيداع؛ كما يتعيّن على العقد تنفيذ receive_unstake وreceive_reward، حتى يتمكن من إعادة أموال الخروج والمكافآت.
يمكنه دعم مجمعات الإيداع وتوزيع المكافآت تلقائيًا، لكنه سيجمع مخاطر الكود ومسار السحب في العقد. تُظهر القواعد الرسمية أن الحد الأدنى للإيداع في العقد هو 1,000 DUSK؛ وبعد الإرسال، يتم التفعيل تقريبًا خلال 1 إلى 2 Epoch. تعتمد المكافآت على المشاركة في الإجماع. سأتحقق مما إذا كان الخروج سلسًا، وهل تتطابق سجلات المكافآت مع الحسابات، وما إذا كان الكود قد خضع للتدقيق. العقد يستطيع تنفيذ القواعد تلقائيًا، لكن لا يمكنه القضاء على المخاطر تلقائيًا.#dusk $DUSK
138
·
--
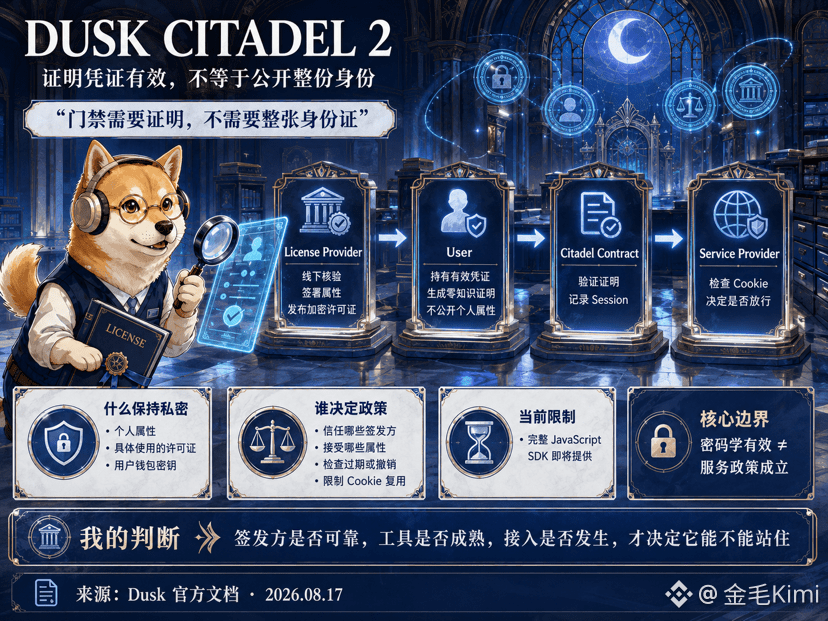
“إتمام KYC يعني أنه يمكنني إجراء معاملات على السلسلة”، لم أعد أصدق هذه الجملة كما كنت. يقسم Citadel 2 من Dusk عملية الدخول إلى قسمين: إصدار الشهادات وإثباتات المعرفة الصفرية، ثم يسلّمها إلى مزوّد الخدمة لاتخاذ القرار. يقوم License Provider بالتحقق من المستخدم دون اتصال بالإنترنت، ثم بعد توقيع السمات يقوم بنشر رخصة مشفّرة وتسجيلها في العقد. يثبت المستخدم فقط أنه يحمل شهادة/ترخيصًا صالحًا، دون الكشف عن السمات الشخصية، ولا كشف تفاصيل الرخصة المحددة.
هذا يشبه الدخول إلى خزانة الأعضاء. التحكم بالدخول يعرض فقط “صلاحية الشهادة”، دون الحاجة إلى تصوير بطاقة الهوية. يتحقق العقد من الإثبات ويسجّل Session. يسلّم المستخدم ملف تعريف الارتباط Cookie إلى Service Provider، ويقرر الطرف الآخر ما إذا كان سيُسمح بالوصول أم لا. تتيح Dusk التعايش بين أقل قدر من الكشف ومتطلبات الوصول القابل للتحقق.
الحدود واضحة. توضح الوثائق الرسمية أن صلاحية علم التشفير لا تعني بالضرورة تحقق السياسات. ومع ذلك، ما زال Service Provider يقرر أي الجهات المُصدِرة للترخيص والسمات يمكن الوثوق بها، ويتحقق من انتهاء الصلاحية أو الإلغاء، ويقيّد إعادة استخدام Cookie. لا تزال مجموعة JavaScript SDK الكاملة مُعلّمة بأنها قيد الإتاحة قريبًا. يقدم Citadel 2 الهيكل التقني، لكن ما إذا كانت الجهة المُصدِرة موثوقة، وما إذا كانت الأدوات ناضجة، وما إذا كان التكامل قد حدث فعلًا، هو ما يحدد ما إذا كان يمكن أن يصمد أمام الواقع.
@Dusk_Foundation $DUSK #dusk
“إتمام KYC يعني أنه يمكنني إجراء معاملات على السلسلة”، لم أعد أصدق هذه الجملة كما كنت. يقسم Citadel 2 من Dusk عملية الدخول إلى قسمين: إصدار الشهادات وإثباتات المعرفة الصفرية، ثم يسلّمها إلى مزوّد الخدمة لاتخاذ القرار. يقوم License Provider بالتحقق من المستخدم دون اتصال بالإنترنت، ثم بعد توقيع السمات يقوم بنشر رخصة مشفّرة وتسجيلها في العقد. يثبت المستخدم فقط أنه يحمل شهادة/ترخيصًا صالحًا، دون الكشف عن السمات الشخصية، ولا كشف تفاصيل الرخصة المحددة.
هذا يشبه الدخول إلى خزانة الأعضاء. التحكم بالدخول يعرض فقط “صلاحية الشهادة”، دون الحاجة إلى تصوير بطاقة الهوية. يتحقق العقد من الإثبات ويسجّل Session. يسلّم المستخدم ملف تعريف الارتباط Cookie إلى Service Provider، ويقرر الطرف الآخر ما إذا كان سيُسمح بالوصول أم لا. تتيح Dusk التعايش بين أقل قدر من الكشف ومتطلبات الوصول القابل للتحقق.
الحدود واضحة. توضح الوثائق الرسمية أن صلاحية علم التشفير لا تعني بالضرورة تحقق السياسات. ومع ذلك، ما زال Service Provider يقرر أي الجهات المُصدِرة للترخيص والسمات يمكن الوثوق بها، ويتحقق من انتهاء الصلاحية أو الإلغاء، ويقيّد إعادة استخدام Cookie. لا تزال مجموعة JavaScript SDK الكاملة مُعلّمة بأنها قيد الإتاحة قريبًا. يقدم Citadel 2 الهيكل التقني، لكن ما إذا كانت الجهة المُصدِرة موثوقة، وما إذا كانت الأدوات ناضجة، وما إذا كان التكامل قد حدث فعلًا، هو ما يحدد ما إذا كان يمكن أن يصمد أمام الواقع.
@Dusk $DUSK #dusk
هذا يشبه الدخول إلى خزانة الأعضاء. التحكم بالدخول يعرض فقط “صلاحية الشهادة”، دون الحاجة إلى تصوير بطاقة الهوية. يتحقق العقد من الإثبات ويسجّل Session. يسلّم المستخدم ملف تعريف الارتباط Cookie إلى Service Provider، ويقرر الطرف الآخر ما إذا كان سيُسمح بالوصول أم لا. تتيح Dusk التعايش بين أقل قدر من الكشف ومتطلبات الوصول القابل للتحقق.
الحدود واضحة. توضح الوثائق الرسمية أن صلاحية علم التشفير لا تعني بالضرورة تحقق السياسات. ومع ذلك، ما زال Service Provider يقرر أي الجهات المُصدِرة للترخيص والسمات يمكن الوثوق بها، ويتحقق من انتهاء الصلاحية أو الإلغاء، ويقيّد إعادة استخدام Cookie. لا تزال مجموعة JavaScript SDK الكاملة مُعلّمة بأنها قيد الإتاحة قريبًا. يقدم Citadel 2 الهيكل التقني، لكن ما إذا كانت الجهة المُصدِرة موثوقة، وما إذا كانت الأدوات ناضجة، وما إذا كان التكامل قد حدث فعلًا، هو ما يحدد ما إذا كان يمكن أن يصمد أمام الواقع.
@Dusk $DUSK #dusk
106
·
--
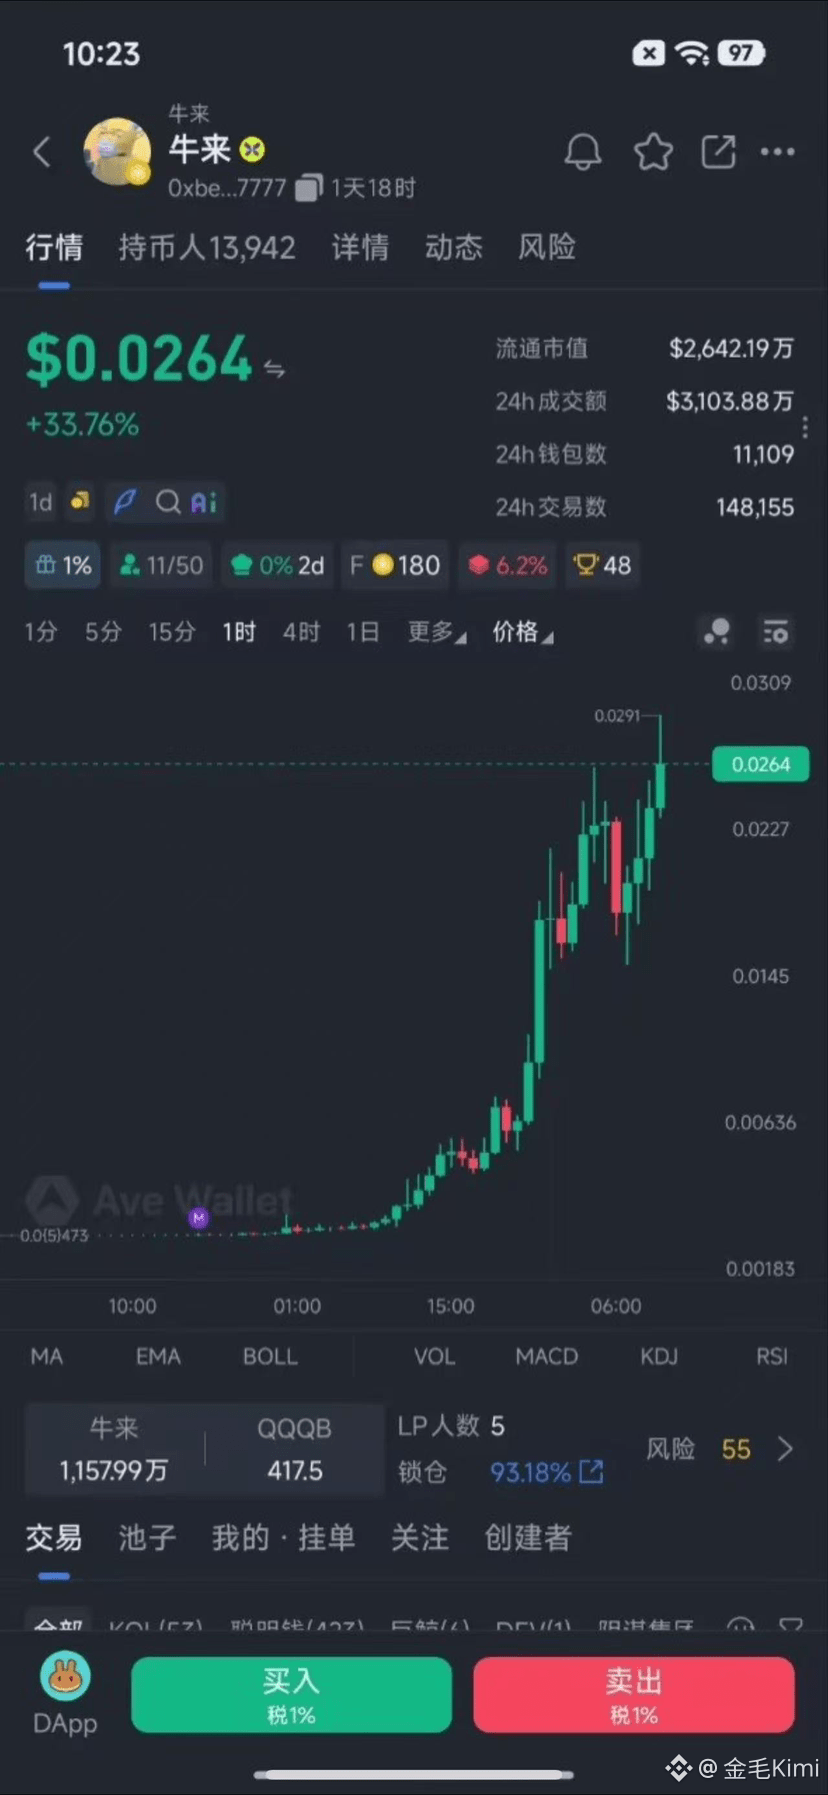
最近有人跟我说 $niulai 是“电影 Meme”。
我觉得这个说法还挺准确。
它把电影《牛来》当成内容入口,再通过 Meme 的方式进入 Web3 社区。
传统影视有内容,Meme 有传播,Web3 有社区。
如果这几个部分能真正配合起来,确实可能产生一些新的东西。
#niulai #牛来
最近有人跟我说 $niulai 是“电影 Meme”。
我觉得这个说法还挺准确。
它把电影《牛来》当成内容入口,再通过 Meme 的方式进入 Web3 社区。
传统影视有内容,Meme 有传播,Web3 有社区。
如果这几个部分能真正配合起来,确实可能产生一些新的东西。
#niulai #牛来
我觉得这个说法还挺准确。
它把电影《牛来》当成内容入口,再通过 Meme 的方式进入 Web3 社区。
传统影视有内容,Meme 有传播,Web3 有社区。
如果这几个部分能真正配合起来,确实可能产生一些新的东西。
#niulai #牛来
116
·
--
صاعد
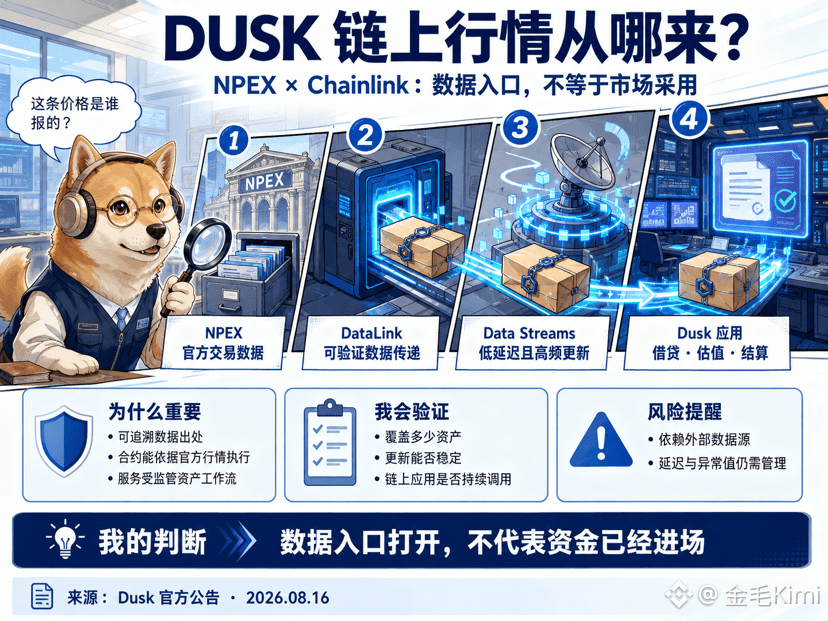
كنت أراقب الأوراق المالية على السلسلة سابقًا وأركّز فقط على ما إذا كانت الأصول قد صدرت، ثم أدركت لاحقًا أن السؤال الأهم هو: من أين تأتي الأسعار التي تُغذّي بها العقود. تعتمد Dusk وNPEX الخاضعة لتنظيم AFM الهولندية معايير بيانات Chainlink: يقوم DataLink بإرسال بيانات التداول الرسمية الخاصة بـ NPEX مباشرةً إلى السلسلة، ويتم وصفه في إعلانات Dusk باعتباره وسيط بيانات (Oracle) حصريًا على السلسلة لهذا المنصّة؛ بينما يوفّر Data Streams تحديثات أسعار منخفضة التأخير وعالية التكرار. هذا ليس مجرد “تغيير نافذة” للأسعار. لقطات شاشات مجموعات الدردشة لا تخبرني إلا: «شخص ما قد أبلغ بسعر كهذا»، أما إدخال بيانات البورصات الرسمية فيبدو كإيصال إلكتروني مختوم، يسمح بتتبّع المصدر بوضوح للعقود المتعلقة بالإقراض والتقييم أو عقود التسوية. وبالنسبة للأصول المُروّجة من Dusk والمُعَدّة للأصول المُنظَّمة، فإن حلّ الخصوصية يحدّد من يمكنه الرؤية، وحلّ موثوقية البيانات يوضح لماذا تُنفَّذ العقود فعلاً—وإن غابت أي قطعة، يصبح من الصعب الاقتراب من السوق الحقيقي. كما أنني لن أساوي بين إعلان التعاون وبين التنفيذ على أرض الواقع بشكل مباشر. كم عدد الأصول التي يغطيها هذا، وهل يمكن أن تكون التحديثات مستقرة؟ وهل توجد تطبيقات على السلسلة تستدعيه باستمرار؟ لا يزال يتعين التحقق من ذلك بمنتجات لاحقة وسجلات على السلسلة. كما أن الـOracle ما يزال يحمل مخاطر التأخير والقيم الشاذة، ويعتمد أيضًا على مصادر بيانات خارجية. لذلك حكمِي بسيط جدًا: لقد سدّ الفجوة في مدخلات البيانات الأساسية، لكن فتح المدخل لا يعني أن الأموال قد دخلت بالفعل.@Dusk_Foundation $DUSK #dusk
كنت أراقب الأوراق المالية على السلسلة سابقًا وأركّز فقط على ما إذا كانت الأصول قد صدرت، ثم أدركت لاحقًا أن السؤال الأهم هو: من أين تأتي الأسعار التي تُغذّي بها العقود. تعتمد Dusk وNPEX الخاضعة لتنظيم AFM الهولندية معايير بيانات Chainlink: يقوم DataLink بإرسال بيانات التداول الرسمية الخاصة بـ NPEX مباشرةً إلى السلسلة، ويتم وصفه في إعلانات Dusk باعتباره وسيط بيانات (Oracle) حصريًا على السلسلة لهذا المنصّة؛ بينما يوفّر Data Streams تحديثات أسعار منخفضة التأخير وعالية التكرار. هذا ليس مجرد “تغيير نافذة” للأسعار. لقطات شاشات مجموعات الدردشة لا تخبرني إلا: «شخص ما قد أبلغ بسعر كهذا»، أما إدخال بيانات البورصات الرسمية فيبدو كإيصال إلكتروني مختوم، يسمح بتتبّع المصدر بوضوح للعقود المتعلقة بالإقراض والتقييم أو عقود التسوية. وبالنسبة للأصول المُروّجة من Dusk والمُعَدّة للأصول المُنظَّمة، فإن حلّ الخصوصية يحدّد من يمكنه الرؤية، وحلّ موثوقية البيانات يوضح لماذا تُنفَّذ العقود فعلاً—وإن غابت أي قطعة، يصبح من الصعب الاقتراب من السوق الحقيقي. كما أنني لن أساوي بين إعلان التعاون وبين التنفيذ على أرض الواقع بشكل مباشر. كم عدد الأصول التي يغطيها هذا، وهل يمكن أن تكون التحديثات مستقرة؟ وهل توجد تطبيقات على السلسلة تستدعيه باستمرار؟ لا يزال يتعين التحقق من ذلك بمنتجات لاحقة وسجلات على السلسلة. كما أن الـOracle ما يزال يحمل مخاطر التأخير والقيم الشاذة، ويعتمد أيضًا على مصادر بيانات خارجية. لذلك حكمِي بسيط جدًا: لقد سدّ الفجوة في مدخلات البيانات الأساسية، لكن فتح المدخل لا يعني أن الأموال قد دخلت بالفعل.@Dusk $DUSK #dusk
159
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
MoreHikesExpectedIsBTCUnderPressure
1,033 مشاهدات
47 يقومون بالنقاش
محضر اللجنة الفيدرالية للسوق المفتوحة | محضر الاحتياطي الفيدرالي يُظهر أن جميع المسؤولين تقريبًا يتوقعون مزيدًا من رفع أسعار الفائدة، مع استعداد بعضهم لزيادة أكبر في ديسمبر
Binance News
·13 إعجاب
·11.7k مشاهدات
NvidiaBeatsEstimatesWith$130BQ4Outlook
65,530 مشاهدات
288 يقومون بالنقاش
AnthropicIPOPriceCouldExceed$80
65,908 مشاهدات
241 يقومون بالنقاش