
Perseverancia_
450 منشورات
Perseverancia_
إبلاغ
حظر المُستخدم
Standard ISO20022
XRP XLM XDC HBAR QNT VELO ALGO IOTA XVG SHX
Big Reset, New World Financial System
52 تتابع
152 المتابعون
1.2K+ إعجاب
منشورات
الكل
اقتباسات
·
--
صاعد
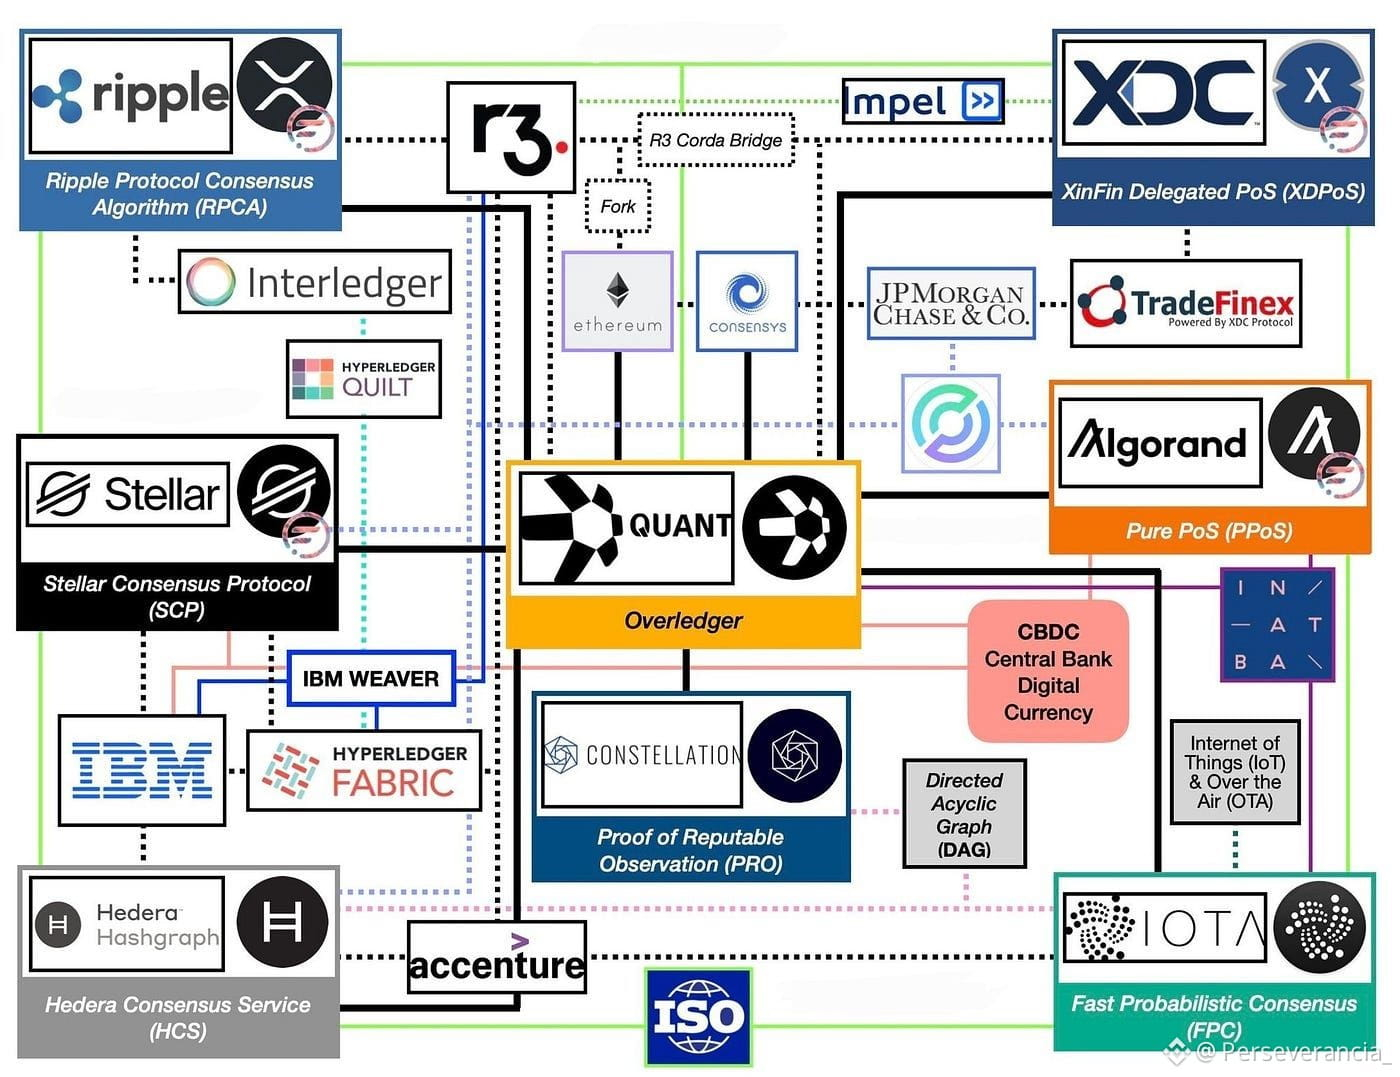
أكبر خطأ هو النظر إلى هذه الخريطة المالية ورؤية XRP فقط.
بينما يقضي السوق الفردي وقته في مناقشات تعصبية للدفاع عن توكن واحد، تقوم رؤوس الأموال المؤسسية بنشر شبكة لامركزية متعددة السلاسل للتوافق حيث يؤدي كل بروتوكول وظيفة متخصصة ومكمّلة.
انظروا إلى البنية الكاملة للرسوم البيانية:
المعيار الموحِّد: ISO 20022
يقع في قاعدة المخطط. لا يُعدّ عملة مشفّرة، بل هو معيار عالمي لرسائل الخدمات المالية يُلزم البنوك والشبكات الخاصة والدفاتر الموزعة بالتحدث تمامًا بنفس لغة البيانات.
طبقة التوافق والتنسيق
Quant Network ($QNT ): تعمل كنظام التشغيل المركزي (Overledger)، حيث تربط سلاسل عامة وDLTs خاصة (R3 Corda وHyperledger Fabric) وأنظمة بنكية دون جسور هشّة.
Interledger Protocol (ILP) و& IBM Weaver: وحدات توجيه لنقل القيمة والمعلومات بين الشبكات بشكل محايد بعيدًا عن المنصات.
التخصص التشغيلي حسب الشبكة
$XRP (Ripple): مصمم للسيولة الهائلة والمدفوعات عبر الحدود الفورية (RPCA).
XLM (Stellar): قضبان لتجزئة أصول العالم الحقيقي (RWA) وربط مدفوعات التجزئة (SCP + IBM).
#XDC Network: تركيز مباشر على تمويل التجارة الدولية، عبر ربط الشبكة العامة بـ R3 Corda ومنصات مثل JPMorgan.
#HBAR (Hedera Hashgraph): سجل للمعاملات وترتيب بيانات الشركات بسرعة فائقة جدًا (HCS + مدعوم من عمالقة عالميين).
$IOTA / Constellation: هياكل Directed Acyclic Graph (DAG) مُحسّنة لإنترنت الأشياء (IoT)، وتتبع الإمدادات وميانات البيانات الصغيرة.
#ALGO (Algorand): طبقة تسوية عالية السرعة وبنية تحتية مصممة لإصدار العملات الرقمية للبنك المركزي (CBDC).
💡 الخلاصة: التعصب فخ. لن يقوم النظام المالي الجديد على سلسلة واحدة “فائزة”، بل على فسيفساء مترابطة حيث تكون ISO 20022 هي اللغة العالمية.
أكبر خطأ هو النظر إلى هذه الخريطة المالية ورؤية XRP فقط.
بينما يقضي السوق الفردي وقته في مناقشات تعصبية للدفاع عن توكن واحد، تقوم رؤوس الأموال المؤسسية بنشر شبكة لامركزية متعددة السلاسل للتوافق حيث يؤدي كل بروتوكول وظيفة متخصصة ومكمّلة.
انظروا إلى البنية الكاملة للرسوم البيانية:
المعيار الموحِّد: ISO 20022
يقع في قاعدة المخطط. لا يُعدّ عملة مشفّرة، بل هو معيار عالمي لرسائل الخدمات المالية يُلزم البنوك والشبكات الخاصة والدفاتر الموزعة بالتحدث تمامًا بنفس لغة البيانات.
طبقة التوافق والتنسيق
Quant Network ($QNT ): تعمل كنظام التشغيل المركزي (Overledger)، حيث تربط سلاسل عامة وDLTs خاصة (R3 Corda وHyperledger Fabric) وأنظمة بنكية دون جسور هشّة.
Interledger Protocol (ILP) و& IBM Weaver: وحدات توجيه لنقل القيمة والمعلومات بين الشبكات بشكل محايد بعيدًا عن المنصات.
التخصص التشغيلي حسب الشبكة
$XRP (Ripple): مصمم للسيولة الهائلة والمدفوعات عبر الحدود الفورية (RPCA).
XLM (Stellar): قضبان لتجزئة أصول العالم الحقيقي (RWA) وربط مدفوعات التجزئة (SCP + IBM).
#XDC Network: تركيز مباشر على تمويل التجارة الدولية، عبر ربط الشبكة العامة بـ R3 Corda ومنصات مثل JPMorgan.
#HBAR (Hedera Hashgraph): سجل للمعاملات وترتيب بيانات الشركات بسرعة فائقة جدًا (HCS + مدعوم من عمالقة عالميين).
$IOTA / Constellation: هياكل Directed Acyclic Graph (DAG) مُحسّنة لإنترنت الأشياء (IoT)، وتتبع الإمدادات وميانات البيانات الصغيرة.
#ALGO (Algorand): طبقة تسوية عالية السرعة وبنية تحتية مصممة لإصدار العملات الرقمية للبنك المركزي (CBDC).
💡 الخلاصة: التعصب فخ. لن يقوم النظام المالي الجديد على سلسلة واحدة “فائزة”، بل على فسيفساء مترابطة حيث تكون ISO 20022 هي اللغة العالمية.
بينما يقضي السوق الفردي وقته في مناقشات تعصبية للدفاع عن توكن واحد، تقوم رؤوس الأموال المؤسسية بنشر شبكة لامركزية متعددة السلاسل للتوافق حيث يؤدي كل بروتوكول وظيفة متخصصة ومكمّلة.
انظروا إلى البنية الكاملة للرسوم البيانية:
المعيار الموحِّد: ISO 20022
يقع في قاعدة المخطط. لا يُعدّ عملة مشفّرة، بل هو معيار عالمي لرسائل الخدمات المالية يُلزم البنوك والشبكات الخاصة والدفاتر الموزعة بالتحدث تمامًا بنفس لغة البيانات.
طبقة التوافق والتنسيق
Quant Network ($QNT ): تعمل كنظام التشغيل المركزي (Overledger)، حيث تربط سلاسل عامة وDLTs خاصة (R3 Corda وHyperledger Fabric) وأنظمة بنكية دون جسور هشّة.
Interledger Protocol (ILP) و& IBM Weaver: وحدات توجيه لنقل القيمة والمعلومات بين الشبكات بشكل محايد بعيدًا عن المنصات.
التخصص التشغيلي حسب الشبكة
$XRP (Ripple): مصمم للسيولة الهائلة والمدفوعات عبر الحدود الفورية (RPCA).
XLM (Stellar): قضبان لتجزئة أصول العالم الحقيقي (RWA) وربط مدفوعات التجزئة (SCP + IBM).
#XDC Network: تركيز مباشر على تمويل التجارة الدولية، عبر ربط الشبكة العامة بـ R3 Corda ومنصات مثل JPMorgan.
#HBAR (Hedera Hashgraph): سجل للمعاملات وترتيب بيانات الشركات بسرعة فائقة جدًا (HCS + مدعوم من عمالقة عالميين).
$IOTA / Constellation: هياكل Directed Acyclic Graph (DAG) مُحسّنة لإنترنت الأشياء (IoT)، وتتبع الإمدادات وميانات البيانات الصغيرة.
#ALGO (Algorand): طبقة تسوية عالية السرعة وبنية تحتية مصممة لإصدار العملات الرقمية للبنك المركزي (CBDC).
💡 الخلاصة: التعصب فخ. لن يقوم النظام المالي الجديد على سلسلة واحدة “فائزة”، بل على فسيفساء مترابطة حيث تكون ISO 20022 هي اللغة العالمية.
2
2
1.7k
انقلب السحر على الساحر عليهم
عند محاولة إرضاء لوبي بنوك الولايات الإقليمية عبر عرقلة قانون <c-1/>CLARITY Act</c-1/>، خسرت الكتلة الديمقراطية فرصة إدراج بنود للحماية، وتركَت الملعب بالكامل مفتوحًا للسلطة التنفيذية كي تُنظّم عبر المسار الإداري.
استولت السلطة التنفيذية على زمام الأمور من جانب واحد: أكّدت الإحاطة المشتركة بين بول أتكينز (SEC) ومايكل سيليغ (CFTC) أن تنظيم السوق سيتقدّم ضمن الصلاحيات القانونية القائمة للوكالات، دون الحاجة إلى انتظار مجلس الشيوخ.
فقدان ورقة التفاوض: في المفاوضات البرلمانية، كان بإمكان المعارضة فرض حدود على الحفظ، وإجراء مراجعات/تدقيقات صارمة، أو استخدام حق النقض الصريح على العوائد بالـدولار الرقمي. وبإبقاء النقاش مجمّدًا، فقدوا القدرة على تشكيل القواعد التنظيمية النهائية.
معضلة البنوك الإقليمية غير القابلة للتحقيق
خطر حقيقي لهروب الودائع: كانت الهواجس الكبرى لدى البنوك المجتمعية تتمثّل في الحصول على حظر قانوني لعائدات العملات المستقرة (stablecoins) لمنع انتقال السيولة. وبدون هذا الحاجز التشريعي، تنافس الودائع التجارية التقليدية مباشرةً المنتجات الرقمية التي تنقل سعر فائدة سندات الخزانة بصورة غير مرنة.
ولتفادي خروج رأس المال إلى منصّات التداول (exchanges)، تُجبَر الجهات الإقليمية على رفع الفوائد التي تدفعها على الودائع تحت الطلب، ما يُكلفها تكلفة تمويل أعلى ويُقلّص هامش الائتمان.
موقف منصّات التداول ووول ستريت: لم تعد لدى المنصات الكبرى وصناديق الاستثمار أسباب للتنازل في الكونغرس. يمنحهم المسار التنفيذي اليقين القانوني، وSafe Harbor، والترخيص لاستخدام ضمانات مُرمّزة (tokenized) دون الخضوع لقيود قطاع البنوك التقليدي.
لقد سَعَوا إلى تجميد العملية في الكونغرس لحماية نموذج البنوك التقليدي، لكنهم انتهوا بإطلاق أسوأ سيناريو على الجهات الإقليمية: تسارع انتقال السيولة إلى الشكل الرقمي، وهو ما يُنظَّم مباشرةً عبر المسار التنفيذي.
انقلب السحر على الساحر عليهم
عند محاولة إرضاء لوبي بنوك الولايات الإقليمية عبر عرقلة قانون <c-1/>CLARITY Act</c-1/>، خسرت الكتلة الديمقراطية فرصة إدراج بنود للحماية، وتركَت الملعب بالكامل مفتوحًا للسلطة التنفيذية كي تُنظّم عبر المسار الإداري.
استولت السلطة التنفيذية على زمام الأمور من جانب واحد: أكّدت الإحاطة المشتركة بين بول أتكينز (SEC) ومايكل سيليغ (CFTC) أن تنظيم السوق سيتقدّم ضمن الصلاحيات القانونية القائمة للوكالات، دون الحاجة إلى انتظار مجلس الشيوخ.
فقدان ورقة التفاوض: في المفاوضات البرلمانية، كان بإمكان المعارضة فرض حدود على الحفظ، وإجراء مراجعات/تدقيقات صارمة، أو استخدام حق النقض الصريح على العوائد بالـدولار الرقمي. وبإبقاء النقاش مجمّدًا، فقدوا القدرة على تشكيل القواعد التنظيمية النهائية.
معضلة البنوك الإقليمية غير القابلة للتحقيق
خطر حقيقي لهروب الودائع: كانت الهواجس الكبرى لدى البنوك المجتمعية تتمثّل في الحصول على حظر قانوني لعائدات العملات المستقرة (stablecoins) لمنع انتقال السيولة. وبدون هذا الحاجز التشريعي، تنافس الودائع التجارية التقليدية مباشرةً المنتجات الرقمية التي تنقل سعر فائدة سندات الخزانة بصورة غير مرنة.
ولتفادي خروج رأس المال إلى منصّات التداول (exchanges)، تُجبَر الجهات الإقليمية على رفع الفوائد التي تدفعها على الودائع تحت الطلب، ما يُكلفها تكلفة تمويل أعلى ويُقلّص هامش الائتمان.
موقف منصّات التداول ووول ستريت: لم تعد لدى المنصات الكبرى وصناديق الاستثمار أسباب للتنازل في الكونغرس. يمنحهم المسار التنفيذي اليقين القانوني، وSafe Harbor، والترخيص لاستخدام ضمانات مُرمّزة (tokenized) دون الخضوع لقيود قطاع البنوك التقليدي.
لقد سَعَوا إلى تجميد العملية في الكونغرس لحماية نموذج البنوك التقليدي، لكنهم انتهوا بإطلاق أسوأ سيناريو على الجهات الإقليمية: تسارع انتقال السيولة إلى الشكل الرقمي، وهو ما يُنظَّم مباشرةً عبر المسار التنفيذي.
عند محاولة إرضاء لوبي بنوك الولايات الإقليمية عبر عرقلة قانون <c-1/>CLARITY Act</c-1/>، خسرت الكتلة الديمقراطية فرصة إدراج بنود للحماية، وتركَت الملعب بالكامل مفتوحًا للسلطة التنفيذية كي تُنظّم عبر المسار الإداري.
استولت السلطة التنفيذية على زمام الأمور من جانب واحد: أكّدت الإحاطة المشتركة بين بول أتكينز (SEC) ومايكل سيليغ (CFTC) أن تنظيم السوق سيتقدّم ضمن الصلاحيات القانونية القائمة للوكالات، دون الحاجة إلى انتظار مجلس الشيوخ.
فقدان ورقة التفاوض: في المفاوضات البرلمانية، كان بإمكان المعارضة فرض حدود على الحفظ، وإجراء مراجعات/تدقيقات صارمة، أو استخدام حق النقض الصريح على العوائد بالـدولار الرقمي. وبإبقاء النقاش مجمّدًا، فقدوا القدرة على تشكيل القواعد التنظيمية النهائية.
معضلة البنوك الإقليمية غير القابلة للتحقيق
خطر حقيقي لهروب الودائع: كانت الهواجس الكبرى لدى البنوك المجتمعية تتمثّل في الحصول على حظر قانوني لعائدات العملات المستقرة (stablecoins) لمنع انتقال السيولة. وبدون هذا الحاجز التشريعي، تنافس الودائع التجارية التقليدية مباشرةً المنتجات الرقمية التي تنقل سعر فائدة سندات الخزانة بصورة غير مرنة.
ولتفادي خروج رأس المال إلى منصّات التداول (exchanges)، تُجبَر الجهات الإقليمية على رفع الفوائد التي تدفعها على الودائع تحت الطلب، ما يُكلفها تكلفة تمويل أعلى ويُقلّص هامش الائتمان.
موقف منصّات التداول ووول ستريت: لم تعد لدى المنصات الكبرى وصناديق الاستثمار أسباب للتنازل في الكونغرس. يمنحهم المسار التنفيذي اليقين القانوني، وSafe Harbor، والترخيص لاستخدام ضمانات مُرمّزة (tokenized) دون الخضوع لقيود قطاع البنوك التقليدي.
لقد سَعَوا إلى تجميد العملية في الكونغرس لحماية نموذج البنوك التقليدي، لكنهم انتهوا بإطلاق أسوأ سيناريو على الجهات الإقليمية: تسارع انتقال السيولة إلى الشكل الرقمي، وهو ما يُنظَّم مباشرةً عبر المسار التنفيذي.
17
3.5k
عامل الانتخابات
بالنسبة للديمقراطيين الذين يتنافسون في ولايات يخلق فيها قطاع التكنولوجيا والقطاع المالي وظائف مباشرة، فإن إبقاء التعطيل التشريعي في مجلس الشيوخ يمثل مخاطرة عالية.
أعضاء ديمقراطيون بارزون يتنافسون على التجديد في 2026 وسياقهم
جون أوسوف (جورجيا): مسار حاسم في ولاية متأرجحة. أتلانتا تعد مركزًا للابتكار المالي ومجال تعدين الأصول الرقمية. يحتاج أوسوف إلى دعم الناخبين المعتدلين والمستقلين لإعادة انتخابه، لذلك فإن وسمه بأنه "مناهض للابتكار" يفرض عليه تكلفة سياسية مباشرة.(صوّت لا)
جون هايكِنلوبر (كولورادو): كولورادو من بين أكثر الولايات صداقةً لسلسلة البلوك تشين وبالأكثر تقدمية من حيث التكنولوجيا في الولايات المتحدة. يميل هايكِنلوبر إلى المواءمة مع مواقف أكثر تأييدًا للشركات مقارنةً بالتيار المتطرف في حزبه.(صوّت لا)
مارك وارنر (فرجينيا): عضو ثقِل في لجان المالية والاستخبارات. تتركز في فرجينيا أكبر بنية تحتية لمراكز البيانات وشركات التكنولوجيا في البلاد، ما يلزم وارنر بموازنة التنظيم مع التنافسية المالية.(صوّت لا)
مقعد مجلس الشيوخ الشاغر لدعابة جيري بيترز (ميشيغان): نظرًا لعدم ترشحه لإعادة الانتخاب في ولاية متنازع عليها، تصبح الانتخابات التمهيدية الديمقراطية والانتخابات العامة في ميشيغان أرضًا خصبة للمرشحين المنحازين صراحةً إلى الصناعة.(صوّت لا)
كوري بوكر (نيوجيرسي): يمثل ولاية ملاصقة لوال ستريت مع تركّز مرتفع لرأس المال الاستثماري والشركات المالية التقنية (فينتك). غالبًا ما يُظهر انفتاحًا على التطور التقني رغم الخط الصارم الذي يطبعه تيار كتلته الحزبية.(صوّت لا)
كريس كونز (ديلاوير): ديلاوير هي العاصمة القانونية للشركات في الولايات المتحدة. يخدم كونز مباشرةً مصالح القطاعين التجاري والمؤسسي اللذين يسعيان إلى قواعد واضحة لتسييل الأصول الرمزية.(صوّت لا)
صوّتوا بشكل صحيح في نوفمبر
عامل الانتخابات
بالنسبة للديمقراطيين الذين يتنافسون في ولايات يخلق فيها قطاع التكنولوجيا والقطاع المالي وظائف مباشرة، فإن إبقاء التعطيل التشريعي في مجلس الشيوخ يمثل مخاطرة عالية.
أعضاء ديمقراطيون بارزون يتنافسون على التجديد في 2026 وسياقهم
جون أوسوف (جورجيا): مسار حاسم في ولاية متأرجحة. أتلانتا تعد مركزًا للابتكار المالي ومجال تعدين الأصول الرقمية. يحتاج أوسوف إلى دعم الناخبين المعتدلين والمستقلين لإعادة انتخابه، لذلك فإن وسمه بأنه "مناهض للابتكار" يفرض عليه تكلفة سياسية مباشرة.(صوّت لا)
جون هايكِنلوبر (كولورادو): كولورادو من بين أكثر الولايات صداقةً لسلسلة البلوك تشين وبالأكثر تقدمية من حيث التكنولوجيا في الولايات المتحدة. يميل هايكِنلوبر إلى المواءمة مع مواقف أكثر تأييدًا للشركات مقارنةً بالتيار المتطرف في حزبه.(صوّت لا)
مارك وارنر (فرجينيا): عضو ثقِل في لجان المالية والاستخبارات. تتركز في فرجينيا أكبر بنية تحتية لمراكز البيانات وشركات التكنولوجيا في البلاد، ما يلزم وارنر بموازنة التنظيم مع التنافسية المالية.(صوّت لا)
مقعد مجلس الشيوخ الشاغر لدعابة جيري بيترز (ميشيغان): نظرًا لعدم ترشحه لإعادة الانتخاب في ولاية متنازع عليها، تصبح الانتخابات التمهيدية الديمقراطية والانتخابات العامة في ميشيغان أرضًا خصبة للمرشحين المنحازين صراحةً إلى الصناعة.(صوّت لا)
كوري بوكر (نيوجيرسي): يمثل ولاية ملاصقة لوال ستريت مع تركّز مرتفع لرأس المال الاستثماري والشركات المالية التقنية (فينتك). غالبًا ما يُظهر انفتاحًا على التطور التقني رغم الخط الصارم الذي يطبعه تيار كتلته الحزبية.(صوّت لا)
كريس كونز (ديلاوير): ديلاوير هي العاصمة القانونية للشركات في الولايات المتحدة. يخدم كونز مباشرةً مصالح القطاعين التجاري والمؤسسي اللذين يسعيان إلى قواعد واضحة لتسييل الأصول الرمزية.(صوّت لا)
صوّتوا بشكل صحيح في نوفمبر
بالنسبة للديمقراطيين الذين يتنافسون في ولايات يخلق فيها قطاع التكنولوجيا والقطاع المالي وظائف مباشرة، فإن إبقاء التعطيل التشريعي في مجلس الشيوخ يمثل مخاطرة عالية.
أعضاء ديمقراطيون بارزون يتنافسون على التجديد في 2026 وسياقهم
جون أوسوف (جورجيا): مسار حاسم في ولاية متأرجحة. أتلانتا تعد مركزًا للابتكار المالي ومجال تعدين الأصول الرقمية. يحتاج أوسوف إلى دعم الناخبين المعتدلين والمستقلين لإعادة انتخابه، لذلك فإن وسمه بأنه "مناهض للابتكار" يفرض عليه تكلفة سياسية مباشرة.(صوّت لا)
جون هايكِنلوبر (كولورادو): كولورادو من بين أكثر الولايات صداقةً لسلسلة البلوك تشين وبالأكثر تقدمية من حيث التكنولوجيا في الولايات المتحدة. يميل هايكِنلوبر إلى المواءمة مع مواقف أكثر تأييدًا للشركات مقارنةً بالتيار المتطرف في حزبه.(صوّت لا)
مارك وارنر (فرجينيا): عضو ثقِل في لجان المالية والاستخبارات. تتركز في فرجينيا أكبر بنية تحتية لمراكز البيانات وشركات التكنولوجيا في البلاد، ما يلزم وارنر بموازنة التنظيم مع التنافسية المالية.(صوّت لا)
مقعد مجلس الشيوخ الشاغر لدعابة جيري بيترز (ميشيغان): نظرًا لعدم ترشحه لإعادة الانتخاب في ولاية متنازع عليها، تصبح الانتخابات التمهيدية الديمقراطية والانتخابات العامة في ميشيغان أرضًا خصبة للمرشحين المنحازين صراحةً إلى الصناعة.(صوّت لا)
كوري بوكر (نيوجيرسي): يمثل ولاية ملاصقة لوال ستريت مع تركّز مرتفع لرأس المال الاستثماري والشركات المالية التقنية (فينتك). غالبًا ما يُظهر انفتاحًا على التطور التقني رغم الخط الصارم الذي يطبعه تيار كتلته الحزبية.(صوّت لا)
كريس كونز (ديلاوير): ديلاوير هي العاصمة القانونية للشركات في الولايات المتحدة. يخدم كونز مباشرةً مصالح القطاعين التجاري والمؤسسي اللذين يسعيان إلى قواعد واضحة لتسييل الأصول الرمزية.(صوّت لا)
صوّتوا بشكل صحيح في نوفمبر
3
588
·
--
صاعد
لا تزال نافذة الفرصة مفتوحة
إن النظر إلى تعثر الكونغرس ليس كفشل، بل كنافذة لتراكم غير متناظر بينما تمضي المسارات التنفيذية، هو بالضبط ما يميّز بين رأس المال المؤسسي والذعر لدى صغار المتداولين.
كلمات من يعرفون:
وارن بافيت: "كن جشعًا عندما يكون الآخرون خائفين".
يجب أن نرى السرد الإعلامي وهي تهيمن عليه حالة الرفض في مجلس الشيوخ، بينما تظل اليقينية التشغيلية عبر هيئة الأوراق المالية والبورصات (SEC) ولجنة تداول السلع الآجلة (CFTC) سليمة. إن شراء أصل بسعر مخفّض سببه ضجيج سياسي هو تعريف هامش الأمان.
بيتر لينش: "انظر إلى بيانات الأعمال، لا إلى الأخبار".
يجب مراقبة المقاييس الأساسية: شبكة <a>$XRP </a> تعالج عشرات الملايين من المعاملات يوميًا، بينما يدعم خط أنابيب Stellar <c-1/>$XLM تحالفات عالمية. "المنتج" يعمل؛ أما السعر المنفصل عن الشاشة فهو مجرد هدية من السوق.
أرِسطو أوناسّيس: "سرّ الأعمال هو أن تعرف شيئًا لا يعرفه أحد غيرك".
اشترى أوناسّيس أسطوله بسعر صفقة عندما كان الجميع يعتقدون أن التجارة العالمية متوقفة. إن معرفة أن المؤسسات تحتاج سيولة عبر الحدود وأن التوجيهات التنفيذية قد رسمت الطريق بالفعل هي الميزة التنافسية.
لا تزال نافذة الفرصة مفتوحة
إن النظر إلى تعثر الكونغرس ليس كفشل، بل كنافذة لتراكم غير متناظر بينما تمضي المسارات التنفيذية، هو بالضبط ما يميّز بين رأس المال المؤسسي والذعر لدى صغار المتداولين.
كلمات من يعرفون:
وارن بافيت: "كن جشعًا عندما يكون الآخرون خائفين".
يجب أن نرى السرد الإعلامي وهي تهيمن عليه حالة الرفض في مجلس الشيوخ، بينما تظل اليقينية التشغيلية عبر هيئة الأوراق المالية والبورصات (SEC) ولجنة تداول السلع الآجلة (CFTC) سليمة. إن شراء أصل بسعر مخفّض سببه ضجيج سياسي هو تعريف هامش الأمان.
بيتر لينش: "انظر إلى بيانات الأعمال، لا إلى الأخبار".
يجب مراقبة المقاييس الأساسية: شبكة <a>$XRP </a> تعالج عشرات الملايين من المعاملات يوميًا، بينما يدعم خط أنابيب Stellar <c-1/>$XLM تحالفات عالمية. "المنتج" يعمل؛ أما السعر المنفصل عن الشاشة فهو مجرد هدية من السوق.
أرِسطو أوناسّيس: "سرّ الأعمال هو أن تعرف شيئًا لا يعرفه أحد غيرك".
اشترى أوناسّيس أسطوله بسعر صفقة عندما كان الجميع يعتقدون أن التجارة العالمية متوقفة. إن معرفة أن المؤسسات تحتاج سيولة عبر الحدود وأن التوجيهات التنفيذية قد رسمت الطريق بالفعل هي الميزة التنافسية.
إن النظر إلى تعثر الكونغرس ليس كفشل، بل كنافذة لتراكم غير متناظر بينما تمضي المسارات التنفيذية، هو بالضبط ما يميّز بين رأس المال المؤسسي والذعر لدى صغار المتداولين.
كلمات من يعرفون:
وارن بافيت: "كن جشعًا عندما يكون الآخرون خائفين".
يجب أن نرى السرد الإعلامي وهي تهيمن عليه حالة الرفض في مجلس الشيوخ، بينما تظل اليقينية التشغيلية عبر هيئة الأوراق المالية والبورصات (SEC) ولجنة تداول السلع الآجلة (CFTC) سليمة. إن شراء أصل بسعر مخفّض سببه ضجيج سياسي هو تعريف هامش الأمان.
بيتر لينش: "انظر إلى بيانات الأعمال، لا إلى الأخبار".
يجب مراقبة المقاييس الأساسية: شبكة <a>$XRP </a> تعالج عشرات الملايين من المعاملات يوميًا، بينما يدعم خط أنابيب Stellar <c-1/>$XLM تحالفات عالمية. "المنتج" يعمل؛ أما السعر المنفصل عن الشاشة فهو مجرد هدية من السوق.
أرِسطو أوناسّيس: "سرّ الأعمال هو أن تعرف شيئًا لا يعرفه أحد غيرك".
اشترى أوناسّيس أسطوله بسعر صفقة عندما كان الجميع يعتقدون أن التجارة العالمية متوقفة. إن معرفة أن المؤسسات تحتاج سيولة عبر الحدود وأن التوجيهات التنفيذية قد رسمت الطريق بالفعل هي الميزة التنافسية.
4
762
اجتماع جون ثون مع الكتلة الديمقراطية
أجرى زعيم الأغلبية في مجلس الشيوخ، جون ثون، مباحثات مباشرة مع نواب ديمقراطيين لإزالة العائق أمام التصويت الإجرائي (الإغلاق/كلوتشر) المقرر يوم الثلاثاء 15 سبتمبر. لا تتمحور محاور النقاش حول الجوانب الفنية لجدوى القانون، بل حول ثلاث نقاط محددة: إدراج بنود أخلاقيات تنظم الأعمال أو الحيازات المتعلقة بالعملات المشفرة في البيت الأبيض (بما في ذلك حصص في وورلد ليبرتي فاينانشال)، والحدود المفروضة على العائد (yield) في العملات المستقرة (stablecoins)، وإطار المسؤولية لمشغلي تطبيقات التمويل اللامركزي (DeFi).
اجتماع جون ثون مع الكتلة الديمقراطية
أجرى زعيم الأغلبية في مجلس الشيوخ، جون ثون، مباحثات مباشرة مع نواب ديمقراطيين لإزالة العائق أمام التصويت الإجرائي (الإغلاق/كلوتشر) المقرر يوم الثلاثاء 15 سبتمبر. لا تتمحور محاور النقاش حول الجوانب الفنية لجدوى القانون، بل حول ثلاث نقاط محددة: إدراج بنود أخلاقيات تنظم الأعمال أو الحيازات المتعلقة بالعملات المشفرة في البيت الأبيض (بما في ذلك حصص في وورلد ليبرتي فاينانشال)، والحدود المفروضة على العائد (yield) في العملات المستقرة (stablecoins)، وإطار المسؤولية لمشغلي تطبيقات التمويل اللامركزي (DeFi).
أجرى زعيم الأغلبية في مجلس الشيوخ، جون ثون، مباحثات مباشرة مع نواب ديمقراطيين لإزالة العائق أمام التصويت الإجرائي (الإغلاق/كلوتشر) المقرر يوم الثلاثاء 15 سبتمبر. لا تتمحور محاور النقاش حول الجوانب الفنية لجدوى القانون، بل حول ثلاث نقاط محددة: إدراج بنود أخلاقيات تنظم الأعمال أو الحيازات المتعلقة بالعملات المشفرة في البيت الأبيض (بما في ذلك حصص في وورلد ليبرتي فاينانشال)، والحدود المفروضة على العائد (yield) في العملات المستقرة (stablecoins)، وإطار المسؤولية لمشغلي تطبيقات التمويل اللامركزي (DeFi).
4
1.1k
الآثار المترتبة على التصنيف على أنه "سلعة رقمية"
يؤدي تعريف الأصل باعتباره سلعة رقمية بموجب إطار قانون CLARITY إلى تغيير الوضع القانوني والتشغيلي للتوكن:
* الانتقال من هيئة SEC إلى هيئة CFTC: ينزع الإشراف عن هيئة الأوراق المالية والبورصات (SEC) ويُسند إلى هيئة تداول السلع الآجلة (CFTC). تنظّم CFTC السلع والمنتجات الأساسية (مثل الذهب والطاقة والقمح)، ويتركّز نهجها على شفافية السوق لا على تنظيم المُصدِرين كما لو كانوا شركات مُدرجة في البورصة.
* انتهاء الدعاوى المتعلقة بـ"الأوراق المالية غير المسجلة": لم يعد الأصل يُنظر إليه باعتباره عقد استثمار (security). لا يواجه المطورون والمؤسسات خطر الملاحقة بسبب إصدار أو تداول الأوراق المالية دون تسجيل مسبق.
* التكامل المؤسسي والتجاري: يتيح للمنصات (exchanges) والبنوك وصناديق الاستثمار إدراج الأصل وحفظه لدى جهات الحفظ (custody) في أسواق التداول الفوري (spot) والمشتقات بشكل قانوني فوري، دون عدم اليقين القانوني الذي يعيق اعتماد رؤوس أموال ضخمة.
* الاعتراف باللامركزية والمنفعة: يفترض قانوناً أن قيمة التوكن تنبع من الاستخدام والعرض والطلب داخل الشبكة (بوصفه وظيفة كبنية تحتية أو وقود رقمي)، وليس من جهد كيانٍ مؤسسي مركزي.
الآثار المترتبة على التصنيف على أنه "سلعة رقمية"
يؤدي تعريف الأصل باعتباره سلعة رقمية بموجب إطار قانون CLARITY إلى تغيير الوضع القانوني والتشغيلي للتوكن:
* الانتقال من هيئة SEC إلى هيئة CFTC: ينزع الإشراف عن هيئة الأوراق المالية والبورصات (SEC) ويُسند إلى هيئة تداول السلع الآجلة (CFTC). تنظّم CFTC السلع والمنتجات الأساسية (مثل الذهب والطاقة والقمح)، ويتركّز نهجها على شفافية السوق لا على تنظيم المُصدِرين كما لو كانوا شركات مُدرجة في البورصة.
* انتهاء الدعاوى المتعلقة بـ"الأوراق المالية غير المسجلة": لم يعد الأصل يُنظر إليه باعتباره عقد استثمار (security). لا يواجه المطورون والمؤسسات خطر الملاحقة بسبب إصدار أو تداول الأوراق المالية دون تسجيل مسبق.
* التكامل المؤسسي والتجاري: يتيح للمنصات (exchanges) والبنوك وصناديق الاستثمار إدراج الأصل وحفظه لدى جهات الحفظ (custody) في أسواق التداول الفوري (spot) والمشتقات بشكل قانوني فوري، دون عدم اليقين القانوني الذي يعيق اعتماد رؤوس أموال ضخمة.
* الاعتراف باللامركزية والمنفعة: يفترض قانوناً أن قيمة التوكن تنبع من الاستخدام والعرض والطلب داخل الشبكة (بوصفه وظيفة كبنية تحتية أو وقود رقمي)، وليس من جهد كيانٍ مؤسسي مركزي.
يؤدي تعريف الأصل باعتباره سلعة رقمية بموجب إطار قانون CLARITY إلى تغيير الوضع القانوني والتشغيلي للتوكن:
* الانتقال من هيئة SEC إلى هيئة CFTC: ينزع الإشراف عن هيئة الأوراق المالية والبورصات (SEC) ويُسند إلى هيئة تداول السلع الآجلة (CFTC). تنظّم CFTC السلع والمنتجات الأساسية (مثل الذهب والطاقة والقمح)، ويتركّز نهجها على شفافية السوق لا على تنظيم المُصدِرين كما لو كانوا شركات مُدرجة في البورصة.
* انتهاء الدعاوى المتعلقة بـ"الأوراق المالية غير المسجلة": لم يعد الأصل يُنظر إليه باعتباره عقد استثمار (security). لا يواجه المطورون والمؤسسات خطر الملاحقة بسبب إصدار أو تداول الأوراق المالية دون تسجيل مسبق.
* التكامل المؤسسي والتجاري: يتيح للمنصات (exchanges) والبنوك وصناديق الاستثمار إدراج الأصل وحفظه لدى جهات الحفظ (custody) في أسواق التداول الفوري (spot) والمشتقات بشكل قانوني فوري، دون عدم اليقين القانوني الذي يعيق اعتماد رؤوس أموال ضخمة.
* الاعتراف باللامركزية والمنفعة: يفترض قانوناً أن قيمة التوكن تنبع من الاستخدام والعرض والطلب داخل الشبكة (بوصفه وظيفة كبنية تحتية أو وقود رقمي)، وليس من جهد كيانٍ مؤسسي مركزي.
2
753
الهامش الحقيقي للتصويت في الكتلة الديمقراطية
التحليل الخاص بتجزؤ/تفتت التصويت الديمقراطي صحيح ويتوافق مع ديناميكيات البرلمان:
* سابقة الدعم عبر الحزبين: في مجلس النواب، تم بالفعل إقرار القانون بتصويت مؤيد من 78 ديمقراطيًا. كما شارك، في لجان مجلس الشيوخ، عدد من المشرعين الديمقراطيين بشكلٍ فعّال في صياغة النص.
* الضغط من الولايات ذات الصناعات التقنية: يتعرض أعضاء مجلس شيوخ ديمقراطيون يمثلون ولايات تضم مراكز مالية أو للابتكار أو تخوض انتخابات تنافسية لضغوط من دوائرهم الداخلية لمنح اليقين القانوني وتجنّب انتقال شركات العملات الرقمية إلى الخارج.
* الهامش الحقيقي: بعد احتساب الجمهوريين الذين لديهم 53 مقعدًا كتكتلات، فإنهم يحتاجون إلى ما بين 7 و9 أصوات ديمقراطية للوصول إلى الـ 60 المطلوبة لتجاوز أسلوب العرقلة/الفيليبستر (cloture). وبما أن هناك بالفعل نوابًا/مشرعين من المعارضة مستعدين للتصويت لصالح ذلك (مثل روبين جالِيجو أو أنجيلا ألسوبرُوكس)، فإن الفجوة الفعلية تنخفض إلى مجموعة من 2 إلى 4 نواب/مشرعين ذوي مواقف حاسمة (bipartisan swing). وتستجيب مواقفهم الحالية لتكتيك تفاوضي لفرض تعديل أخلاقيات العمل قبل إعطاء الموافقة النهائية.
الهامش الحقيقي للتصويت في الكتلة الديمقراطية
التحليل الخاص بتجزؤ/تفتت التصويت الديمقراطي صحيح ويتوافق مع ديناميكيات البرلمان:
* سابقة الدعم عبر الحزبين: في مجلس النواب، تم بالفعل إقرار القانون بتصويت مؤيد من 78 ديمقراطيًا. كما شارك، في لجان مجلس الشيوخ، عدد من المشرعين الديمقراطيين بشكلٍ فعّال في صياغة النص.
* الضغط من الولايات ذات الصناعات التقنية: يتعرض أعضاء مجلس شيوخ ديمقراطيون يمثلون ولايات تضم مراكز مالية أو للابتكار أو تخوض انتخابات تنافسية لضغوط من دوائرهم الداخلية لمنح اليقين القانوني وتجنّب انتقال شركات العملات الرقمية إلى الخارج.
* الهامش الحقيقي: بعد احتساب الجمهوريين الذين لديهم 53 مقعدًا كتكتلات، فإنهم يحتاجون إلى ما بين 7 و9 أصوات ديمقراطية للوصول إلى الـ 60 المطلوبة لتجاوز أسلوب العرقلة/الفيليبستر (cloture). وبما أن هناك بالفعل نوابًا/مشرعين من المعارضة مستعدين للتصويت لصالح ذلك (مثل روبين جالِيجو أو أنجيلا ألسوبرُوكس)، فإن الفجوة الفعلية تنخفض إلى مجموعة من 2 إلى 4 نواب/مشرعين ذوي مواقف حاسمة (bipartisan swing). وتستجيب مواقفهم الحالية لتكتيك تفاوضي لفرض تعديل أخلاقيات العمل قبل إعطاء الموافقة النهائية.
التحليل الخاص بتجزؤ/تفتت التصويت الديمقراطي صحيح ويتوافق مع ديناميكيات البرلمان:
* سابقة الدعم عبر الحزبين: في مجلس النواب، تم بالفعل إقرار القانون بتصويت مؤيد من 78 ديمقراطيًا. كما شارك، في لجان مجلس الشيوخ، عدد من المشرعين الديمقراطيين بشكلٍ فعّال في صياغة النص.
* الضغط من الولايات ذات الصناعات التقنية: يتعرض أعضاء مجلس شيوخ ديمقراطيون يمثلون ولايات تضم مراكز مالية أو للابتكار أو تخوض انتخابات تنافسية لضغوط من دوائرهم الداخلية لمنح اليقين القانوني وتجنّب انتقال شركات العملات الرقمية إلى الخارج.
* الهامش الحقيقي: بعد احتساب الجمهوريين الذين لديهم 53 مقعدًا كتكتلات، فإنهم يحتاجون إلى ما بين 7 و9 أصوات ديمقراطية للوصول إلى الـ 60 المطلوبة لتجاوز أسلوب العرقلة/الفيليبستر (cloture). وبما أن هناك بالفعل نوابًا/مشرعين من المعارضة مستعدين للتصويت لصالح ذلك (مثل روبين جالِيجو أو أنجيلا ألسوبرُوكس)، فإن الفجوة الفعلية تنخفض إلى مجموعة من 2 إلى 4 نواب/مشرعين ذوي مواقف حاسمة (bipartisan swing). وتستجيب مواقفهم الحالية لتكتيك تفاوضي لفرض تعديل أخلاقيات العمل قبل إعطاء الموافقة النهائية.
2
183
·
--
صاعد
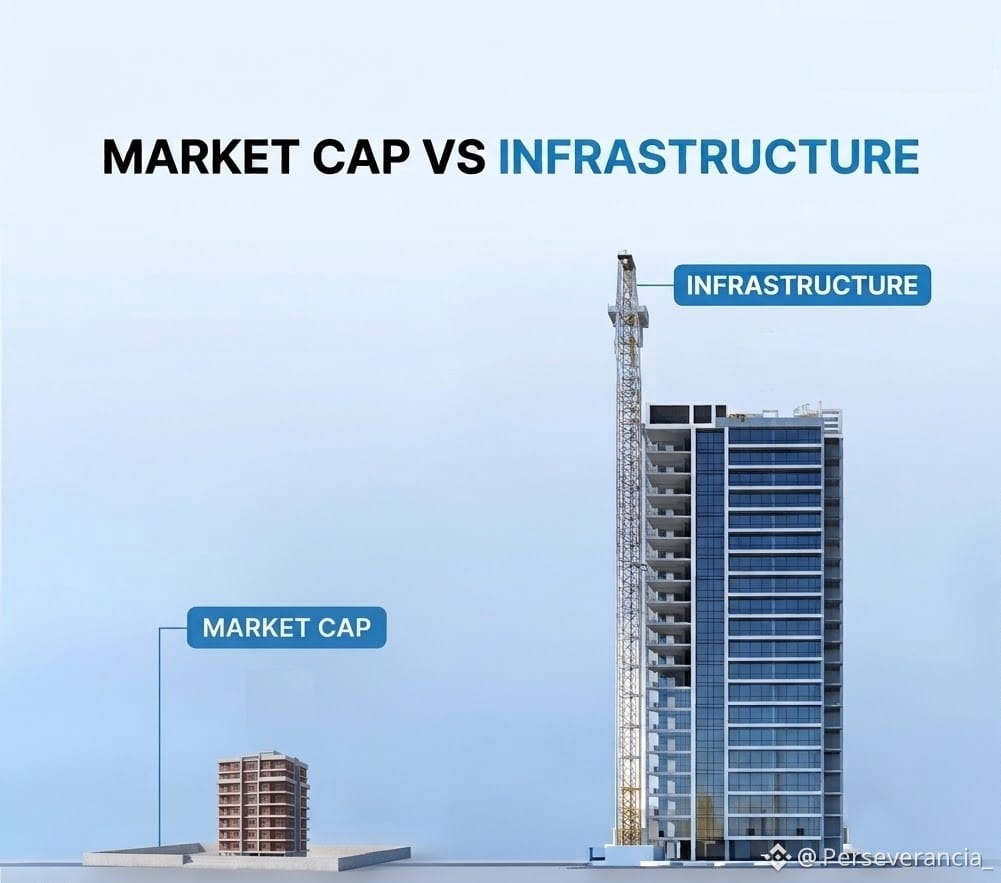
القيمة السوقية مقابل البنية التحتية
يُرتكب خطأ منهجي شائع عند تطبيق مقاييس الأسهم التقليدية (القيمة السوقية = السعر × العرض المتداول) على أصلٍ للبنية التحتية وتدفقاته:
معادلة التبادل ($MV = PT$): تعتمد قيمة شبكة المدفوعات على سرعة المال ($V$) وحجم المعاملات ($T$)، وليس على رأس المال الثابت.
لا تعني القيمة السوقية السيولة المحتبسة: بالنسبة لأصلٍ مضاربي أو مخزن قيمة مثل $BTC (مصمم لـ HODL)، تعكس القيمة السوقية الندرة والطلب المضاربي.
بالنسبة لسكك التسوية مثل $XRP ، تؤدي الرموز وظيفة جسرٍ مؤقتٍ في ثوانٍ. قياس قدرة السيولة البنكية العالمية باستخدام القيمة السوقية لشركة أو لِعملة مشفرة نقدية بحتة هو عدم تطابقٍ هائل في فئة القياس.
القيمة السوقية مقابل البنية التحتية
يُرتكب خطأ منهجي شائع عند تطبيق مقاييس الأسهم التقليدية (القيمة السوقية = السعر × العرض المتداول) على أصلٍ للبنية التحتية وتدفقاته:
معادلة التبادل ($MV = PT$): تعتمد قيمة شبكة المدفوعات على سرعة المال ($V$) وحجم المعاملات ($T$)، وليس على رأس المال الثابت.
لا تعني القيمة السوقية السيولة المحتبسة: بالنسبة لأصلٍ مضاربي أو مخزن قيمة مثل $BTC (مصمم لـ HODL)، تعكس القيمة السوقية الندرة والطلب المضاربي.
بالنسبة لسكك التسوية مثل $XRP ، تؤدي الرموز وظيفة جسرٍ مؤقتٍ في ثوانٍ. قياس قدرة السيولة البنكية العالمية باستخدام القيمة السوقية لشركة أو لِعملة مشفرة نقدية بحتة هو عدم تطابقٍ هائل في فئة القياس.
يُرتكب خطأ منهجي شائع عند تطبيق مقاييس الأسهم التقليدية (القيمة السوقية = السعر × العرض المتداول) على أصلٍ للبنية التحتية وتدفقاته:
معادلة التبادل ($MV = PT$): تعتمد قيمة شبكة المدفوعات على سرعة المال ($V$) وحجم المعاملات ($T$)، وليس على رأس المال الثابت.
لا تعني القيمة السوقية السيولة المحتبسة: بالنسبة لأصلٍ مضاربي أو مخزن قيمة مثل $BTC (مصمم لـ HODL)، تعكس القيمة السوقية الندرة والطلب المضاربي.
بالنسبة لسكك التسوية مثل $XRP ، تؤدي الرموز وظيفة جسرٍ مؤقتٍ في ثوانٍ. قياس قدرة السيولة البنكية العالمية باستخدام القيمة السوقية لشركة أو لِعملة مشفرة نقدية بحتة هو عدم تطابقٍ هائل في فئة القياس.
3
2
159
·
--
صاعد
إخراج التجزئة هو الهدف
طرد المستثمرين من صغار المستثمرين (shakeout) هو مرحلة كلاسيكية في إعادة تموضع الأصول ذات فائدة مؤسسية.
لكي يعمل الأصل كـ "سكة" لسيولة عالمية، يحتاج رأس المال المؤسسي وصانعو السوق إلى تراكم أكبر قدر ممكن من العوائم بأسعار مضغوطة. إن التقلبات الشديدة والدورات الطويلة من التوحيد تسعى إلى تفكيك صبر التجزئة.
الأرقام المكونة من رقمين تمثل عتبة تقنية ونفسية يبدأ عندها سريان سيولة الرموز في امتصاص المدفوعات عبر الحدود دون التسبب في انزلاق مفرط في دفتر الأوامر.
$XRP $XLM $HBAR #XDC #QNT
إخراج التجزئة هو الهدف
طرد المستثمرين من صغار المستثمرين (shakeout) هو مرحلة كلاسيكية في إعادة تموضع الأصول ذات فائدة مؤسسية.
لكي يعمل الأصل كـ "سكة" لسيولة عالمية، يحتاج رأس المال المؤسسي وصانعو السوق إلى تراكم أكبر قدر ممكن من العوائم بأسعار مضغوطة. إن التقلبات الشديدة والدورات الطويلة من التوحيد تسعى إلى تفكيك صبر التجزئة.
الأرقام المكونة من رقمين تمثل عتبة تقنية ونفسية يبدأ عندها سريان سيولة الرموز في امتصاص المدفوعات عبر الحدود دون التسبب في انزلاق مفرط في دفتر الأوامر.
$XRP $XLM $HBAR #XDC #QNT
طرد المستثمرين من صغار المستثمرين (shakeout) هو مرحلة كلاسيكية في إعادة تموضع الأصول ذات فائدة مؤسسية.
لكي يعمل الأصل كـ "سكة" لسيولة عالمية، يحتاج رأس المال المؤسسي وصانعو السوق إلى تراكم أكبر قدر ممكن من العوائم بأسعار مضغوطة. إن التقلبات الشديدة والدورات الطويلة من التوحيد تسعى إلى تفكيك صبر التجزئة.
الأرقام المكونة من رقمين تمثل عتبة تقنية ونفسية يبدأ عندها سريان سيولة الرموز في امتصاص المدفوعات عبر الحدود دون التسبب في انزلاق مفرط في دفتر الأوامر.
$XRP $XLM $HBAR #XDC #QNT
4
761
·
--
صاعد
ديفيد شوارتز «بكل صدق، يجب أن أقول إنني أعتقد أن الزيادة المفاجئة في XRP من المرجح أكثر من عكسها»
لماذا يمكن لـ XRP أن يتفوق على BTC بسرعة وفقًا لطبيعة الأصل تكمن الفروق في محرّك امتصاص القيمة لدى كل شبكة:
بيتكوين: نموّه خطّي ويعتمد على تدفق رأس المال المضاربي أو رأس المال الاحتياطي (صناديق ETF، المشتريات من الأفراد، المشتريات المؤسسية). لكي يرتفع السعر، يتطلب أن يقوم شخص ما بإدخال رأس مال جديد بشكل مستمر.
$XRP : امتصاصه للقيمة يكون منظوميًا وغير مرن. إذا قامت المؤسسات المالية ومقدمو خدمات التسوية/المدفوعات عبر الحدود وموجة الانتقال إلى معيار ISO 20022 بتفعيل استخدام الأصل كضمان وكجسر للسيولة، فإن الطلب لا يعتمد على مزاج السوق أو ما إذا كان المتعاملون الأفراد «يرغبون في الشراء». بل يعتمد على حجم التداول العالمي الذي يتعين على الشبكة معالجته في كل ثانية، مما يولّد إعادة تسعير سريعة بحكم الحاجة التشغيلية للبنية التحتية.
ديفيد شوارتز «بكل صدق، يجب أن أقول إنني أعتقد أن الزيادة المفاجئة في XRP من المرجح أكثر من عكسها»
لماذا يمكن لـ XRP أن يتفوق على BTC بسرعة وفقًا لطبيعة الأصل تكمن الفروق في محرّك امتصاص القيمة لدى كل شبكة:
بيتكوين: نموّه خطّي ويعتمد على تدفق رأس المال المضاربي أو رأس المال الاحتياطي (صناديق ETF، المشتريات من الأفراد، المشتريات المؤسسية). لكي يرتفع السعر، يتطلب أن يقوم شخص ما بإدخال رأس مال جديد بشكل مستمر.
$XRP : امتصاصه للقيمة يكون منظوميًا وغير مرن. إذا قامت المؤسسات المالية ومقدمو خدمات التسوية/المدفوعات عبر الحدود وموجة الانتقال إلى معيار ISO 20022 بتفعيل استخدام الأصل كضمان وكجسر للسيولة، فإن الطلب لا يعتمد على مزاج السوق أو ما إذا كان المتعاملون الأفراد «يرغبون في الشراء». بل يعتمد على حجم التداول العالمي الذي يتعين على الشبكة معالجته في كل ثانية، مما يولّد إعادة تسعير سريعة بحكم الحاجة التشغيلية للبنية التحتية.
لماذا يمكن لـ XRP أن يتفوق على BTC بسرعة وفقًا لطبيعة الأصل تكمن الفروق في محرّك امتصاص القيمة لدى كل شبكة:
بيتكوين: نموّه خطّي ويعتمد على تدفق رأس المال المضاربي أو رأس المال الاحتياطي (صناديق ETF، المشتريات من الأفراد، المشتريات المؤسسية). لكي يرتفع السعر، يتطلب أن يقوم شخص ما بإدخال رأس مال جديد بشكل مستمر.
$XRP : امتصاصه للقيمة يكون منظوميًا وغير مرن. إذا قامت المؤسسات المالية ومقدمو خدمات التسوية/المدفوعات عبر الحدود وموجة الانتقال إلى معيار ISO 20022 بتفعيل استخدام الأصل كضمان وكجسر للسيولة، فإن الطلب لا يعتمد على مزاج السوق أو ما إذا كان المتعاملون الأفراد «يرغبون في الشراء». بل يعتمد على حجم التداول العالمي الذي يتعين على الشبكة معالجته في كل ثانية، مما يولّد إعادة تسعير سريعة بحكم الحاجة التشغيلية للبنية التحتية.
1
7
1.1k
·
--
صاعد
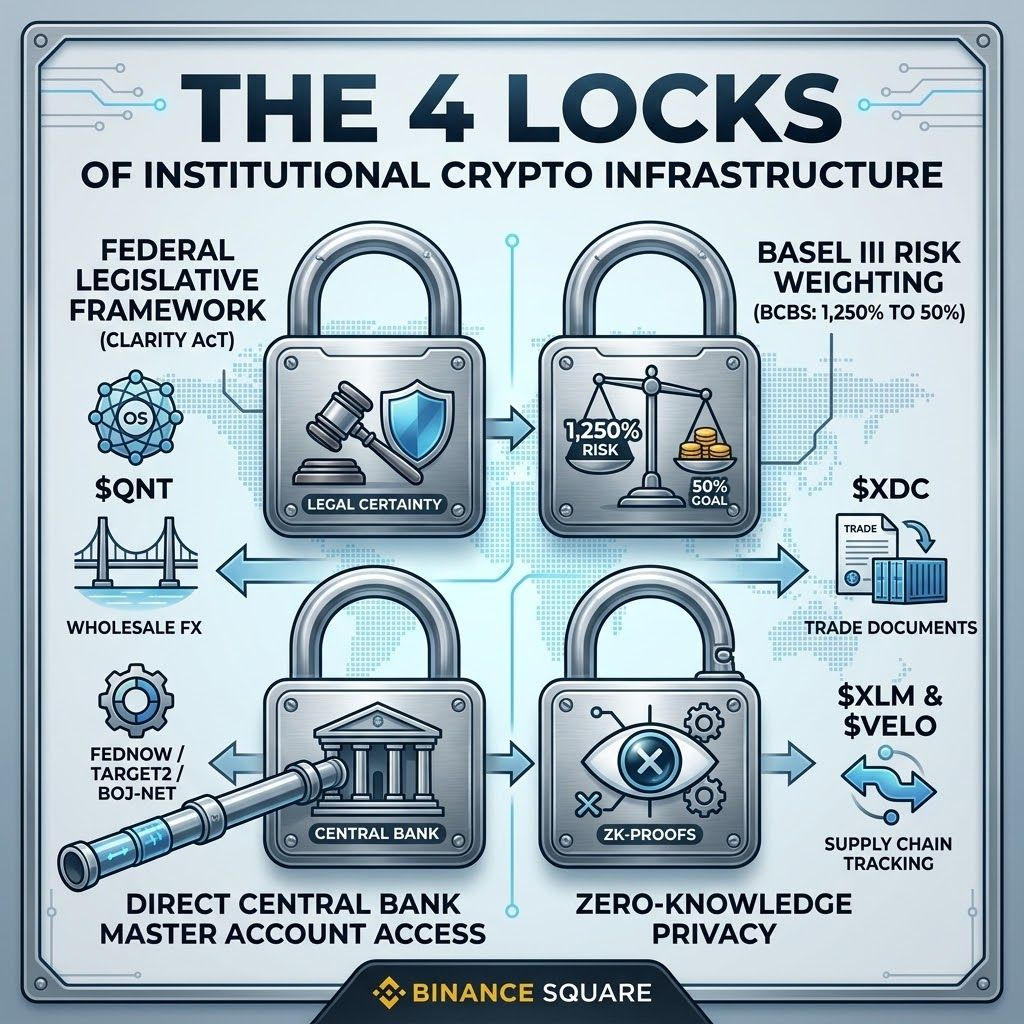
🔒 الأقفال الأربعة لبنية البنية المؤسسية للقطاع التشفيري
في الخوادم الخلفية للنظام المالي العالمي، يتم إعداد الشروط الأربعة لتمكين رأس المال المؤسسي من تشغيل مفتاح الاعتماد الشامل.
1. الإطار التشريعي الاتحادي (قانون CLARITY)
لكي تعمل الجهات المالية الكبرى بأمان قانوني، يلزم إقرار نهائي لقانون هيكل السوق في الولايات المتحدة. يحمي هذا الإطار المطورين ويتيح للبنوك دمج أصول رقمية مفيدة ضمن بنيتها التشغيلية دون مخاطر التعرض لعقوبات إدارية.
2. ترجيح مخاطر بازل III (BCBS: 1.250% مقابل 20%–50%)
إنه العائق الاقتصادي الأكثر صرامة لدى بنك التسويات الدولية. ضمن مخطط المجموعة 2، فإن ترجيح المخاطر العقابي بنسبة 1.250% يفرض على البنك تخصيص 1 دولار من رأس ماله مقابل كل 1 دولار من التعرض لأصول رقمية، ما يؤدي إلى ارتفاع التكلفة ويحظر الحفظ داخل الميزانية (on-balance-sheet). إن إعادة التصنيف التي تطالب بها المصارف الدولية لتوسيع النطاق إلى 20% إلى 50% لرموز التسوية المؤهلة هي المفتاح الذي سيُفكّك قفل السيولة داخل الميزانية.
3. وصول مباشر إلى الحسابات الرئيسية للبنك المركزي
تحتاج منصات البنية التحتية DLT إلى اتصال مباشر بأنظمة التسوية الإجمالية الفورية (RTGS) لدى البنوك المركزية (مثل FedNow وBOJ-NET وTARGET2). وهذا يسمح بتحويل الأموال الأولية وتبادلها مقابل أصول مُرمّزة (tokenized) بشكل فوري.
4. خصوصية مؤسسية مع إثباتات Zero-Knowledge
لا تستطيع البنوك الكبيرة تنفيذ عمليات على شبكات عامة دون تعريض المبالغ أو الهويات أو الاستراتيجيات لمنافسيها المباشرين. يتيح دمج التشفير Zero-Knowledge إجراء تدقيق والتحقق من الالتزام الصارم بأنظمة KYC/AML بطريقة غير قابلة للتغيير (immutable)، مع ضمان سرية المعلومات المصرفية في الوقت ذاته.
بمجرد رفع هذه الأقفال الأربعة، ستتدفق السيولة المؤسسية إلى مجموعة محدودة من الشبكات القابلة للتشغيل البيني وفق معيار ISO 20022: $QNT $XRP XDC $HBAR XLM
🔒 الأقفال الأربعة لبنية البنية المؤسسية للقطاع التشفيري
في الخوادم الخلفية للنظام المالي العالمي، يتم إعداد الشروط الأربعة لتمكين رأس المال المؤسسي من تشغيل مفتاح الاعتماد الشامل.
1. الإطار التشريعي الاتحادي (قانون CLARITY)
لكي تعمل الجهات المالية الكبرى بأمان قانوني، يلزم إقرار نهائي لقانون هيكل السوق في الولايات المتحدة. يحمي هذا الإطار المطورين ويتيح للبنوك دمج أصول رقمية مفيدة ضمن بنيتها التشغيلية دون مخاطر التعرض لعقوبات إدارية.
2. ترجيح مخاطر بازل III (BCBS: 1.250% مقابل 20%–50%)
إنه العائق الاقتصادي الأكثر صرامة لدى بنك التسويات الدولية. ضمن مخطط المجموعة 2، فإن ترجيح المخاطر العقابي بنسبة 1.250% يفرض على البنك تخصيص 1 دولار من رأس ماله مقابل كل 1 دولار من التعرض لأصول رقمية، ما يؤدي إلى ارتفاع التكلفة ويحظر الحفظ داخل الميزانية (on-balance-sheet). إن إعادة التصنيف التي تطالب بها المصارف الدولية لتوسيع النطاق إلى 20% إلى 50% لرموز التسوية المؤهلة هي المفتاح الذي سيُفكّك قفل السيولة داخل الميزانية.
3. وصول مباشر إلى الحسابات الرئيسية للبنك المركزي
تحتاج منصات البنية التحتية DLT إلى اتصال مباشر بأنظمة التسوية الإجمالية الفورية (RTGS) لدى البنوك المركزية (مثل FedNow وBOJ-NET وTARGET2). وهذا يسمح بتحويل الأموال الأولية وتبادلها مقابل أصول مُرمّزة (tokenized) بشكل فوري.
4. خصوصية مؤسسية مع إثباتات Zero-Knowledge
لا تستطيع البنوك الكبيرة تنفيذ عمليات على شبكات عامة دون تعريض المبالغ أو الهويات أو الاستراتيجيات لمنافسيها المباشرين. يتيح دمج التشفير Zero-Knowledge إجراء تدقيق والتحقق من الالتزام الصارم بأنظمة KYC/AML بطريقة غير قابلة للتغيير (immutable)، مع ضمان سرية المعلومات المصرفية في الوقت ذاته.
بمجرد رفع هذه الأقفال الأربعة، ستتدفق السيولة المؤسسية إلى مجموعة محدودة من الشبكات القابلة للتشغيل البيني وفق معيار ISO 20022: $QNT $XRP XDC $HBAR XLM
في الخوادم الخلفية للنظام المالي العالمي، يتم إعداد الشروط الأربعة لتمكين رأس المال المؤسسي من تشغيل مفتاح الاعتماد الشامل.
1. الإطار التشريعي الاتحادي (قانون CLARITY)
لكي تعمل الجهات المالية الكبرى بأمان قانوني، يلزم إقرار نهائي لقانون هيكل السوق في الولايات المتحدة. يحمي هذا الإطار المطورين ويتيح للبنوك دمج أصول رقمية مفيدة ضمن بنيتها التشغيلية دون مخاطر التعرض لعقوبات إدارية.
2. ترجيح مخاطر بازل III (BCBS: 1.250% مقابل 20%–50%)
إنه العائق الاقتصادي الأكثر صرامة لدى بنك التسويات الدولية. ضمن مخطط المجموعة 2، فإن ترجيح المخاطر العقابي بنسبة 1.250% يفرض على البنك تخصيص 1 دولار من رأس ماله مقابل كل 1 دولار من التعرض لأصول رقمية، ما يؤدي إلى ارتفاع التكلفة ويحظر الحفظ داخل الميزانية (on-balance-sheet). إن إعادة التصنيف التي تطالب بها المصارف الدولية لتوسيع النطاق إلى 20% إلى 50% لرموز التسوية المؤهلة هي المفتاح الذي سيُفكّك قفل السيولة داخل الميزانية.
3. وصول مباشر إلى الحسابات الرئيسية للبنك المركزي
تحتاج منصات البنية التحتية DLT إلى اتصال مباشر بأنظمة التسوية الإجمالية الفورية (RTGS) لدى البنوك المركزية (مثل FedNow وBOJ-NET وTARGET2). وهذا يسمح بتحويل الأموال الأولية وتبادلها مقابل أصول مُرمّزة (tokenized) بشكل فوري.
4. خصوصية مؤسسية مع إثباتات Zero-Knowledge
لا تستطيع البنوك الكبيرة تنفيذ عمليات على شبكات عامة دون تعريض المبالغ أو الهويات أو الاستراتيجيات لمنافسيها المباشرين. يتيح دمج التشفير Zero-Knowledge إجراء تدقيق والتحقق من الالتزام الصارم بأنظمة KYC/AML بطريقة غير قابلة للتغيير (immutable)، مع ضمان سرية المعلومات المصرفية في الوقت ذاته.
بمجرد رفع هذه الأقفال الأربعة، ستتدفق السيولة المؤسسية إلى مجموعة محدودة من الشبكات القابلة للتشغيل البيني وفق معيار ISO 20022: $QNT $XRP XDC $HBAR XLM
2
204
·
--
صاعد
لماذا سيتقارب السوق إلى عدد محدود من الشبكات
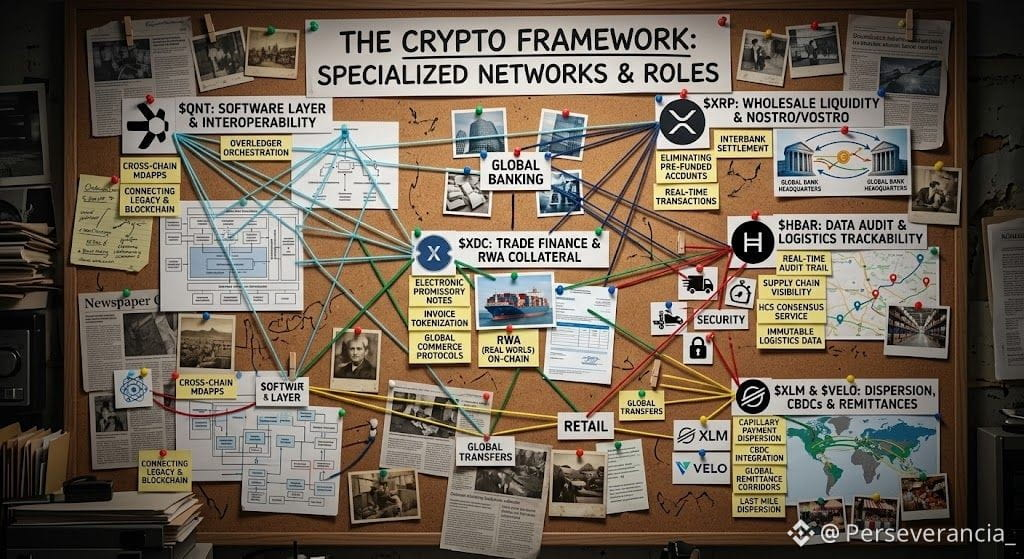
مسار التنظيم والحوكمة: لا بنك التسويات الدولية (BIS) ولا صندوق النقد الدولي (IMF) ولا البنوك المركزية الكبرى ستقوم بربط أنظمتها بمشاريع مجهولة بلا عقدة مُنظَّمة أو بنماذج حوكمة غير مستقرة. شبكات مثل XRP وXDC وHBAR أو XLM لديها مجالس حوكمة مؤسسية والامتثال لـ ISO 20022 وتوافق قانوني مباشر.
التخصص عبر احتكار وظيفي:
$QNT تحتفظ بطبقة البرمجيات والتوافق البيني بين الشبكات.
$XRP تستوعب السيولة بالجملة بين البنوك وتحسابات Nostro/Vostro.
$XDC تحتكر سندات التجارة الخارجية والفواتير والضمانات المرتبطة بـ RWA.
$HBAR تضمن تدقيق بيانات في الوقت الفعلي وتتبعًا لوجستيًا.
$XLM و$VELO تسيطران على الانتشار الشعيري للمدفوعات وCBDCs وشبكات الوسطاء/ممرات التحويلات المالية.
لماذا سيتقارب السوق إلى عدد محدود من الشبكات
مسار التنظيم والحوكمة: لا بنك التسويات الدولية (BIS) ولا صندوق النقد الدولي (IMF) ولا البنوك المركزية الكبرى ستقوم بربط أنظمتها بمشاريع مجهولة بلا عقدة مُنظَّمة أو بنماذج حوكمة غير مستقرة. شبكات مثل XRP وXDC وHBAR أو XLM لديها مجالس حوكمة مؤسسية والامتثال لـ ISO 20022 وتوافق قانوني مباشر.
التخصص عبر احتكار وظيفي:
$QNT تحتفظ بطبقة البرمجيات والتوافق البيني بين الشبكات.
$XRP تستوعب السيولة بالجملة بين البنوك وتحسابات Nostro/Vostro.
$XDC تحتكر سندات التجارة الخارجية والفواتير والضمانات المرتبطة بـ RWA.
$HBAR تضمن تدقيق بيانات في الوقت الفعلي وتتبعًا لوجستيًا.
$XLM و$VELO تسيطران على الانتشار الشعيري للمدفوعات وCBDCs وشبكات الوسطاء/ممرات التحويلات المالية.
مسار التنظيم والحوكمة: لا بنك التسويات الدولية (BIS) ولا صندوق النقد الدولي (IMF) ولا البنوك المركزية الكبرى ستقوم بربط أنظمتها بمشاريع مجهولة بلا عقدة مُنظَّمة أو بنماذج حوكمة غير مستقرة. شبكات مثل XRP وXDC وHBAR أو XLM لديها مجالس حوكمة مؤسسية والامتثال لـ ISO 20022 وتوافق قانوني مباشر.
التخصص عبر احتكار وظيفي:
$QNT تحتفظ بطبقة البرمجيات والتوافق البيني بين الشبكات.
$XRP تستوعب السيولة بالجملة بين البنوك وتحسابات Nostro/Vostro.
$XDC تحتكر سندات التجارة الخارجية والفواتير والضمانات المرتبطة بـ RWA.
$HBAR تضمن تدقيق بيانات في الوقت الفعلي وتتبعًا لوجستيًا.
$XLM و$VELO تسيطران على الانتشار الشعيري للمدفوعات وCBDCs وشبكات الوسطاء/ممرات التحويلات المالية.
3
280
·
--
صاعد
تمّ التحقق
يعكس اعتماد تقنية Ripple وXRP والـ stablecoin RLUSD في السوق الياباني ثلاثة عوامل من الاستعجال النظامي
انهيار نموذج البنك التقليدي بسبب الشيخوخة السكانية: مع تراجع عدد السكان وندرة شديدة في اليد العاملة داخل قطاعي الخدمات المالية والإدارية، تحتاج اليابان إلى أتمتة كاملة لبنيتها التحتية للمدفوعات بين البنوك والعبور عبر الحدود للحفاظ على قدرتها التنافسية عالميًا.
الجسر التنظيمي الرسمي (JFSA وSBI): بعيدًا عن كونه فرضًا في اللحظة الأخيرة، بنت اليابان على مدى عقد إطارًا قانونيًا هو الأكثر تقدمًا في العالم للأصول الرقمية عبر قانون خدمات الدفع لديها. بعد الموافقة الرسمية من JFSA، بدأت stablecoin $RLUSD com العمل رسميًا عبر SBI VC Trade، لتصبح قناة منظَّمة للتسوية المؤسسية والتجارة الخارجية.
هيمنة شبكة المدفوعات وترميز الأصول: عبر SBI Ripple Asia، لا تكتفي اليابان بالاستفادة من هذه التقنيات فحسب، بل تطبق حلولًا واسعة النطاق: بدءًا من وسطاء التحويلات المالية لدى SBI Remit باستخدام $XRP وصولًا إلى ترميز أسواق المدفوعات المسبقة بمبالغ تصل إلى مليارات الينّات وسندات الشركات على الشبكة (XRPL).
لا تنبع حالة الاستعجال في اليابان من الهلع، بل من ضرورة تحديث مساراتها المالية قبل أن يؤدي كلفة الحفاظ على نظام المراسِل التقليدي من تسعينيات القرن الماضي إلى خنق اقتصادها المُصدِّر.
يعكس اعتماد تقنية Ripple وXRP والـ stablecoin RLUSD في السوق الياباني ثلاثة عوامل من الاستعجال النظامي
انهيار نموذج البنك التقليدي بسبب الشيخوخة السكانية: مع تراجع عدد السكان وندرة شديدة في اليد العاملة داخل قطاعي الخدمات المالية والإدارية، تحتاج اليابان إلى أتمتة كاملة لبنيتها التحتية للمدفوعات بين البنوك والعبور عبر الحدود للحفاظ على قدرتها التنافسية عالميًا.
الجسر التنظيمي الرسمي (JFSA وSBI): بعيدًا عن كونه فرضًا في اللحظة الأخيرة، بنت اليابان على مدى عقد إطارًا قانونيًا هو الأكثر تقدمًا في العالم للأصول الرقمية عبر قانون خدمات الدفع لديها. بعد الموافقة الرسمية من JFSA، بدأت stablecoin $RLUSD com العمل رسميًا عبر SBI VC Trade، لتصبح قناة منظَّمة للتسوية المؤسسية والتجارة الخارجية.
هيمنة شبكة المدفوعات وترميز الأصول: عبر SBI Ripple Asia، لا تكتفي اليابان بالاستفادة من هذه التقنيات فحسب، بل تطبق حلولًا واسعة النطاق: بدءًا من وسطاء التحويلات المالية لدى SBI Remit باستخدام $XRP وصولًا إلى ترميز أسواق المدفوعات المسبقة بمبالغ تصل إلى مليارات الينّات وسندات الشركات على الشبكة (XRPL).
لا تنبع حالة الاستعجال في اليابان من الهلع، بل من ضرورة تحديث مساراتها المالية قبل أن يؤدي كلفة الحفاظ على نظام المراسِل التقليدي من تسعينيات القرن الماضي إلى خنق اقتصادها المُصدِّر.
انهيار نموذج البنك التقليدي بسبب الشيخوخة السكانية: مع تراجع عدد السكان وندرة شديدة في اليد العاملة داخل قطاعي الخدمات المالية والإدارية، تحتاج اليابان إلى أتمتة كاملة لبنيتها التحتية للمدفوعات بين البنوك والعبور عبر الحدود للحفاظ على قدرتها التنافسية عالميًا.
الجسر التنظيمي الرسمي (JFSA وSBI): بعيدًا عن كونه فرضًا في اللحظة الأخيرة، بنت اليابان على مدى عقد إطارًا قانونيًا هو الأكثر تقدمًا في العالم للأصول الرقمية عبر قانون خدمات الدفع لديها. بعد الموافقة الرسمية من JFSA، بدأت stablecoin $RLUSD com العمل رسميًا عبر SBI VC Trade، لتصبح قناة منظَّمة للتسوية المؤسسية والتجارة الخارجية.
هيمنة شبكة المدفوعات وترميز الأصول: عبر SBI Ripple Asia، لا تكتفي اليابان بالاستفادة من هذه التقنيات فحسب، بل تطبق حلولًا واسعة النطاق: بدءًا من وسطاء التحويلات المالية لدى SBI Remit باستخدام $XRP وصولًا إلى ترميز أسواق المدفوعات المسبقة بمبالغ تصل إلى مليارات الينّات وسندات الشركات على الشبكة (XRPL).
لا تنبع حالة الاستعجال في اليابان من الهلع، بل من ضرورة تحديث مساراتها المالية قبل أن يؤدي كلفة الحفاظ على نظام المراسِل التقليدي من تسعينيات القرن الماضي إلى خنق اقتصادها المُصدِّر.
2
5
607
·
--
صاعد
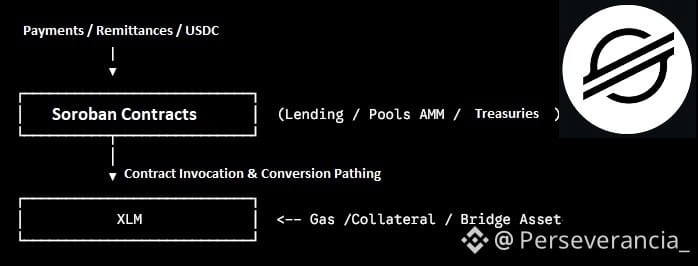
سوروبان: طبقة العقود الذكية
قبل نشر سوروبان، كانت ستيلر تعالج حصريًا التحويلات البسيطة والمعاملات الثابتة ضمن دفتر الطلبات.
تدمج سوروبان عقودًا ذكية قابلة للبرمجة عالية السرعة مبنية على WebAssembly (WASM) وRust.
يعمل الـ USDC الأصلي الصادر عن Circle على ستيلر كأفضل تمثيل للدولار الرقمي الاصطناعي لدى الوسطاء
لا تحتاج شركات التحويلات العالمية (مثل MoneyGram) إلى حجز دولارات فيزيائية داخل حسابات مصرفية في بلد الوجهة. فهي ترسل $USDC عبر ستيلر خلال 3 إلى 5 ثوانٍ برسوم ميكرو-سنتات.
تقوم شبكة الـ Anchors (بنوك محلية و fintechs متصلة بستيلر) بتحويل ذلك الـ USDC فورًا إلى العملات المحلية لبلد الوجهة (مثل البيزو أو الريال أو اليورو أو البات).
يؤكد نمو سوروبان والـ USDC الأصلي أن ستيلر لا تقتصر على نقل الدولارات الرقمية، بل تبرمج تدفق هذا المال في الوقت الحقيقي.
ولكي تمتص الشبكة تريليونات الدولارات من المدفوعات على الطريق دون أن تنهار سيولة العقود الذكية، يجب أن تحافظ $XLM على قيمة وحدية ضخمة، بما يضمن أن تتوفر لدى مجمعات سوروبان القدرة على تلبية متطلبات الضمان المطلوبة من الاقتصاد الحقيقي.
سوروبان: طبقة العقود الذكية
قبل نشر سوروبان، كانت ستيلر تعالج حصريًا التحويلات البسيطة والمعاملات الثابتة ضمن دفتر الطلبات.
تدمج سوروبان عقودًا ذكية قابلة للبرمجة عالية السرعة مبنية على WebAssembly (WASM) وRust.
يعمل الـ USDC الأصلي الصادر عن Circle على ستيلر كأفضل تمثيل للدولار الرقمي الاصطناعي لدى الوسطاء
لا تحتاج شركات التحويلات العالمية (مثل MoneyGram) إلى حجز دولارات فيزيائية داخل حسابات مصرفية في بلد الوجهة. فهي ترسل $USDC عبر ستيلر خلال 3 إلى 5 ثوانٍ برسوم ميكرو-سنتات.
تقوم شبكة الـ Anchors (بنوك محلية و fintechs متصلة بستيلر) بتحويل ذلك الـ USDC فورًا إلى العملات المحلية لبلد الوجهة (مثل البيزو أو الريال أو اليورو أو البات).
يؤكد نمو سوروبان والـ USDC الأصلي أن ستيلر لا تقتصر على نقل الدولارات الرقمية، بل تبرمج تدفق هذا المال في الوقت الحقيقي.
ولكي تمتص الشبكة تريليونات الدولارات من المدفوعات على الطريق دون أن تنهار سيولة العقود الذكية، يجب أن تحافظ $XLM على قيمة وحدية ضخمة، بما يضمن أن تتوفر لدى مجمعات سوروبان القدرة على تلبية متطلبات الضمان المطلوبة من الاقتصاد الحقيقي.
قبل نشر سوروبان، كانت ستيلر تعالج حصريًا التحويلات البسيطة والمعاملات الثابتة ضمن دفتر الطلبات.
تدمج سوروبان عقودًا ذكية قابلة للبرمجة عالية السرعة مبنية على WebAssembly (WASM) وRust.
يعمل الـ USDC الأصلي الصادر عن Circle على ستيلر كأفضل تمثيل للدولار الرقمي الاصطناعي لدى الوسطاء
لا تحتاج شركات التحويلات العالمية (مثل MoneyGram) إلى حجز دولارات فيزيائية داخل حسابات مصرفية في بلد الوجهة. فهي ترسل $USDC عبر ستيلر خلال 3 إلى 5 ثوانٍ برسوم ميكرو-سنتات.
تقوم شبكة الـ Anchors (بنوك محلية و fintechs متصلة بستيلر) بتحويل ذلك الـ USDC فورًا إلى العملات المحلية لبلد الوجهة (مثل البيزو أو الريال أو اليورو أو البات).
يؤكد نمو سوروبان والـ USDC الأصلي أن ستيلر لا تقتصر على نقل الدولارات الرقمية، بل تبرمج تدفق هذا المال في الوقت الحقيقي.
ولكي تمتص الشبكة تريليونات الدولارات من المدفوعات على الطريق دون أن تنهار سيولة العقود الذكية، يجب أن تحافظ $XLM على قيمة وحدية ضخمة، بما يضمن أن تتوفر لدى مجمعات سوروبان القدرة على تلبية متطلبات الضمان المطلوبة من الاقتصاد الحقيقي.
3
102
·
--
صاعد
تكامل الستابلكوين RLUSD مع مجمّعات سيولة AMM
ما الذي تمثّله الستابلكوين RLUSD
دعم مؤسسي: تعتبر RLUSD الستابلكوين المؤسسية لشركة Ripple والمُدعومة بنسبة 1:1 عبر ودائع بالدولار وسندات الخزانة الأمريكية قصيرة الأجل وما يعادلها من النقد.
مرساة قيمة على السلسلة: تُمكّن البنوك وصناديق الاستثمار والمؤسسات المالية من العمل على البلوكشين دون تحمّل تذبذب سعر العملة أثناء الحفظ أو النقل.
إمكانية متعددة السلاسل: تعمل بشكل أصلي على كلٍ من XRPL والشبكة الرئيسية لإيثريوم، لتعمل كوصلة سيولة بين الدولار والـ”كريبتو” بين النظامين البيئيين.
لماذا يُعد ذلك محفّزًا مباشرًا لقيمة XRP؟
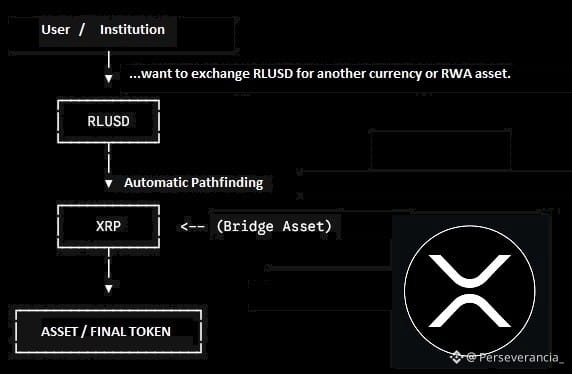
توجيه المسارات (Pathfinding):
عندما تتم معاملة زوج بسيولة مباشرة منخفضة (مثل RLUSD مقابل عملة محلية أو أصل مُرمّز RWA)، تُوجّه محركات الشبكة الطلب عبر الزوج ذي العمق الأكبر المتاح: RLUSD--->XRP--->الأصل الهدف
وهذا يجعل $XRP بمثابة العملة الجسرية العالمية للـ DEX الأصلي، ما يزيد الطلب المستمر على الشراء مع تزايد استخدام $RLUSD .
تثبيت/تعطيل العرض (قفل السيولة):
لإنشاء حوض عائد أو المشاركة فيه (مثل RLUSD / XRP)، يجب على موفري السيولة إيداع جزأين من الزوج.
وبينما تنمو أحجام RLUSD، يتم قفل مليارات من رموز XRP داخل أحواض AMM لكسب عمولات التداول (0,3% لكل معاملة)، ما يقلّل المعروض من XRP المتاح للبيع في البورصات.
حرق انكماشي للرسوم:
يؤدي كل إنشاء لحوض، أو تصويت على عمولات، أو تداول داخل AMM إلى استهلاك وحرق أجزاء صغيرة من $XRP.
تؤدي زيادة أسّية في نشاط السلسلة إلى تسريع معدل حرق إجمالي المعروض من XRP على المدى الطويل.
تكامل الستابلكوين RLUSD مع مجمّعات سيولة AMM
ما الذي تمثّله الستابلكوين RLUSD
دعم مؤسسي: تعتبر RLUSD الستابلكوين المؤسسية لشركة Ripple والمُدعومة بنسبة 1:1 عبر ودائع بالدولار وسندات الخزانة الأمريكية قصيرة الأجل وما يعادلها من النقد.
مرساة قيمة على السلسلة: تُمكّن البنوك وصناديق الاستثمار والمؤسسات المالية من العمل على البلوكشين دون تحمّل تذبذب سعر العملة أثناء الحفظ أو النقل.
إمكانية متعددة السلاسل: تعمل بشكل أصلي على كلٍ من XRPL والشبكة الرئيسية لإيثريوم، لتعمل كوصلة سيولة بين الدولار والـ”كريبتو” بين النظامين البيئيين.
لماذا يُعد ذلك محفّزًا مباشرًا لقيمة XRP؟
توجيه المسارات (Pathfinding):
عندما تتم معاملة زوج بسيولة مباشرة منخفضة (مثل RLUSD مقابل عملة محلية أو أصل مُرمّز RWA)، تُوجّه محركات الشبكة الطلب عبر الزوج ذي العمق الأكبر المتاح: RLUSD--->XRP--->الأصل الهدف
وهذا يجعل $XRP بمثابة العملة الجسرية العالمية للـ DEX الأصلي، ما يزيد الطلب المستمر على الشراء مع تزايد استخدام $RLUSD .
تثبيت/تعطيل العرض (قفل السيولة):
لإنشاء حوض عائد أو المشاركة فيه (مثل RLUSD / XRP)، يجب على موفري السيولة إيداع جزأين من الزوج.
وبينما تنمو أحجام RLUSD، يتم قفل مليارات من رموز XRP داخل أحواض AMM لكسب عمولات التداول (0,3% لكل معاملة)، ما يقلّل المعروض من XRP المتاح للبيع في البورصات.
حرق انكماشي للرسوم:
يؤدي كل إنشاء لحوض، أو تصويت على عمولات، أو تداول داخل AMM إلى استهلاك وحرق أجزاء صغيرة من $XRP .
تؤدي زيادة أسّية في نشاط السلسلة إلى تسريع معدل حرق إجمالي المعروض من XRP على المدى الطويل.
ما الذي تمثّله الستابلكوين RLUSD
دعم مؤسسي: تعتبر RLUSD الستابلكوين المؤسسية لشركة Ripple والمُدعومة بنسبة 1:1 عبر ودائع بالدولار وسندات الخزانة الأمريكية قصيرة الأجل وما يعادلها من النقد.
مرساة قيمة على السلسلة: تُمكّن البنوك وصناديق الاستثمار والمؤسسات المالية من العمل على البلوكشين دون تحمّل تذبذب سعر العملة أثناء الحفظ أو النقل.
إمكانية متعددة السلاسل: تعمل بشكل أصلي على كلٍ من XRPL والشبكة الرئيسية لإيثريوم، لتعمل كوصلة سيولة بين الدولار والـ”كريبتو” بين النظامين البيئيين.
لماذا يُعد ذلك محفّزًا مباشرًا لقيمة XRP؟
توجيه المسارات (Pathfinding):
عندما تتم معاملة زوج بسيولة مباشرة منخفضة (مثل RLUSD مقابل عملة محلية أو أصل مُرمّز RWA)، تُوجّه محركات الشبكة الطلب عبر الزوج ذي العمق الأكبر المتاح: RLUSD--->XRP--->الأصل الهدف
وهذا يجعل $XRP بمثابة العملة الجسرية العالمية للـ DEX الأصلي، ما يزيد الطلب المستمر على الشراء مع تزايد استخدام $RLUSD .
تثبيت/تعطيل العرض (قفل السيولة):
لإنشاء حوض عائد أو المشاركة فيه (مثل RLUSD / XRP)، يجب على موفري السيولة إيداع جزأين من الزوج.
وبينما تنمو أحجام RLUSD، يتم قفل مليارات من رموز XRP داخل أحواض AMM لكسب عمولات التداول (0,3% لكل معاملة)، ما يقلّل المعروض من XRP المتاح للبيع في البورصات.
حرق انكماشي للرسوم:
يؤدي كل إنشاء لحوض، أو تصويت على عمولات، أو تداول داخل AMM إلى استهلاك وحرق أجزاء صغيرة من $XRP .
تؤدي زيادة أسّية في نشاط السلسلة إلى تسريع معدل حرق إجمالي المعروض من XRP على المدى الطويل.
4
282
·
--
صاعد
"ليس كمًّا، بل لمن"
التمييز التقني بين البيع المدمر وإعادة التقييم الاستراتيجي يعتمد على آلية السيولة:
بيع في السوق المفتوحة (Spot/Exchanges):
إذا #Ripple أفرجت وباعت بشكل مكثف احتياطاتها في منصات تبادل عامة، فلن تكون أعماق دفاتر أوامر الشراء والبيع قادرة على دعم العرض. الانزلاق السعري (slippage) سيُزيل سيولة الشراء ويؤدي إلى انهيار فوري في الاقتباس/السعر.
الامتصاص خارج السوق (OTC / اتفاقيات الخزانة):
عندما يتم نقل كتل الأصول عبر منصات خارج البورصة (OTC) أو عبر اتفاقيات مباشرة مع مؤسسات مالية أو خزانة سيادية، لا تمس الصفقة دفتر الأوامر العام. لا ينخفض السعر الظاهر على الشاشة لأن لا توجد ضغوط بيع في البورصات/الـ exchanges.
تأثير المنفعة كضمان:
إذا استحوذ فاعل مؤسسي أو حكومي (الولايات المتحدة، BIS، البنك…)، على حجم ضخم من الـ escrow، ليس للمضاربة، بل لتجميده كاحتياطي سيولة عبر الحدود أو كضمان تسوية/تصفية، يحدث الأثر العكسي: ينكمش المعروض المتداول المتاح للسوق التجزئة بشكل حاد، بينما يتم التحقق من استخدامه على الشبكة، ما يحفّز إعادة تقييم بسبب الندرة والطلب على الاستخدام/المنفعة.
الحركة الحقيقية في العمق باستخدام أصول البنية التحتية لن تُعلن على وسائل التواصل الاجتماعي، بل سيتم من خلال التكامل الهادئ لمسارات/مسارات الدفع وتحويل كتل السيولة إلى أبواب مغلقة.
🚀🚀🚀 $XRP 🚀🚀🚀
"ليس كمًّا، بل لمن"
التمييز التقني بين البيع المدمر وإعادة التقييم الاستراتيجي يعتمد على آلية السيولة:
بيع في السوق المفتوحة (Spot/Exchanges):
إذا #Ripple أفرجت وباعت بشكل مكثف احتياطاتها في منصات تبادل عامة، فلن تكون أعماق دفاتر أوامر الشراء والبيع قادرة على دعم العرض. الانزلاق السعري (slippage) سيُزيل سيولة الشراء ويؤدي إلى انهيار فوري في الاقتباس/السعر.
الامتصاص خارج السوق (OTC / اتفاقيات الخزانة):
عندما يتم نقل كتل الأصول عبر منصات خارج البورصة (OTC) أو عبر اتفاقيات مباشرة مع مؤسسات مالية أو خزانة سيادية، لا تمس الصفقة دفتر الأوامر العام. لا ينخفض السعر الظاهر على الشاشة لأن لا توجد ضغوط بيع في البورصات/الـ exchanges.
تأثير المنفعة كضمان:
إذا استحوذ فاعل مؤسسي أو حكومي (الولايات المتحدة، BIS، البنك…)، على حجم ضخم من الـ escrow، ليس للمضاربة، بل لتجميده كاحتياطي سيولة عبر الحدود أو كضمان تسوية/تصفية، يحدث الأثر العكسي: ينكمش المعروض المتداول المتاح للسوق التجزئة بشكل حاد، بينما يتم التحقق من استخدامه على الشبكة، ما يحفّز إعادة تقييم بسبب الندرة والطلب على الاستخدام/المنفعة.
الحركة الحقيقية في العمق باستخدام أصول البنية التحتية لن تُعلن على وسائل التواصل الاجتماعي، بل سيتم من خلال التكامل الهادئ لمسارات/مسارات الدفع وتحويل كتل السيولة إلى أبواب مغلقة.
🚀🚀🚀 $XRP 🚀🚀🚀
التمييز التقني بين البيع المدمر وإعادة التقييم الاستراتيجي يعتمد على آلية السيولة:
بيع في السوق المفتوحة (Spot/Exchanges):
إذا #Ripple أفرجت وباعت بشكل مكثف احتياطاتها في منصات تبادل عامة، فلن تكون أعماق دفاتر أوامر الشراء والبيع قادرة على دعم العرض. الانزلاق السعري (slippage) سيُزيل سيولة الشراء ويؤدي إلى انهيار فوري في الاقتباس/السعر.
الامتصاص خارج السوق (OTC / اتفاقيات الخزانة):
عندما يتم نقل كتل الأصول عبر منصات خارج البورصة (OTC) أو عبر اتفاقيات مباشرة مع مؤسسات مالية أو خزانة سيادية، لا تمس الصفقة دفتر الأوامر العام. لا ينخفض السعر الظاهر على الشاشة لأن لا توجد ضغوط بيع في البورصات/الـ exchanges.
تأثير المنفعة كضمان:
إذا استحوذ فاعل مؤسسي أو حكومي (الولايات المتحدة، BIS، البنك…)، على حجم ضخم من الـ escrow، ليس للمضاربة، بل لتجميده كاحتياطي سيولة عبر الحدود أو كضمان تسوية/تصفية، يحدث الأثر العكسي: ينكمش المعروض المتداول المتاح للسوق التجزئة بشكل حاد، بينما يتم التحقق من استخدامه على الشبكة، ما يحفّز إعادة تقييم بسبب الندرة والطلب على الاستخدام/المنفعة.
الحركة الحقيقية في العمق باستخدام أصول البنية التحتية لن تُعلن على وسائل التواصل الاجتماعي، بل سيتم من خلال التكامل الهادئ لمسارات/مسارات الدفع وتحويل كتل السيولة إلى أبواب مغلقة.
🚀🚀🚀 $XRP 🚀🚀🚀
3
488
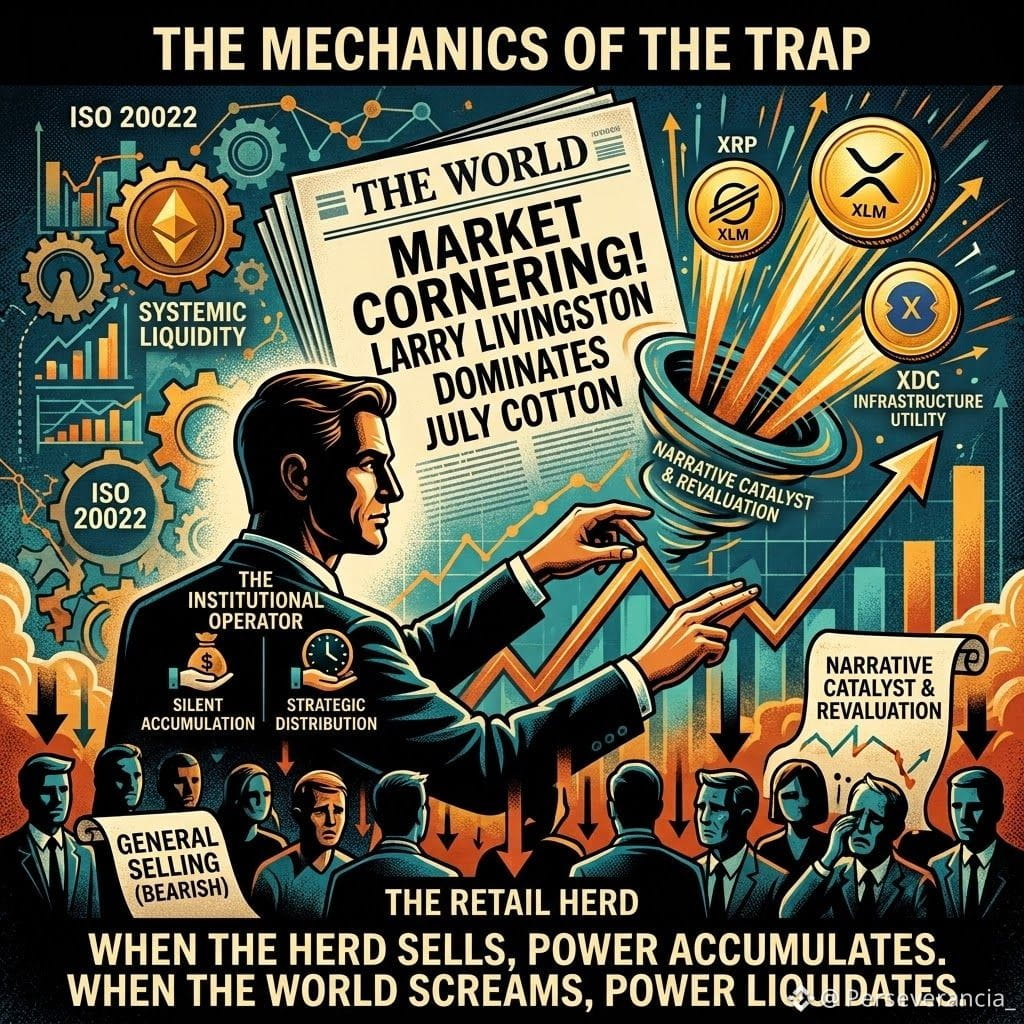
في أحد المقاطع من كتاب "مذكرات متعهد عمليات البورصة" (LEFEVRE، 1923)
يُروى فيه كيف أدارت ليفرمور صفقة شراءٍ في سوق القطن. (أنا دائمًا أعود إليه في كتاب «منهج ويكوف» لـ E. Diaz Valdecantos)
أنصح به بشدة؛ فهو مقطع يجب على كل متداول أو مستثمر قراءته عدة مرات. وبما أنه طويل فلا أستطيع نشره.
جوهر السرد: آلية فخ السيولة
يلخّص المقطع دعائم التلاعب والتوزيع الأربع التي يقوم بها متلاعب/مشغّل مؤسساتي (نمط ويكوف/جيسي ليفرمور):
الامتصاص الصامت ضمن إجماع قطيع السوق: عندما تتشارك كتلة السوق السردية الهابطة وتبيع بكميات كبيرة، يستفيد المتلاعب الكبير من سيولة البيع هذه كي يُراكم مركزًا مهيمنًا دون رفع السعر.
اختبار السوق (Testing): بأمرٍ صغير في اللحظة الحرجة عند الإغلاق، يختبر المتلاعب عمق العرض. وعندما يتأكد من أن سيولة البائعين قد نفدت، يقفز السعر إلى الأعلى ويُحاصر البائعين على المكشوف.
المحرّك السردي (الوسائط/الأخبار): ليست صفحة الجريدة (World) هي محرك الحركة، بل هي مُكبِّر الهلع والحماس. تولّد تدفقًا هائلًا من المشترين الأفراد الجدد الذين تجذبهم حالة FOMO (Fear Of Missing Out).
التوزيع والحقن بخروج السيولة: لا يمكن بيع المراكز الضخمة في أيام عادية دون تدمير السعر. يستخدم المتلاعب صدمة الحماس الشرائي التي أحدثتها الأخبار ليُفرغ 100% من مركزه خلال دقائق، عند قمة السوق.
أشارك هذا كي نفهم ما يحدث اليوم مع كريبتو، وأنه سبق أن حدث مع أصول أخرى، وسيحدث مجددًا...
في أحد المقاطع من كتاب "مذكرات متعهد عمليات البورصة" (LEFEVRE، 1923)
يُروى فيه كيف أدارت ليفرمور صفقة شراءٍ في سوق القطن. (أنا دائمًا أعود إليه في كتاب «منهج ويكوف» لـ E. Diaz Valdecantos)
أنصح به بشدة؛ فهو مقطع يجب على كل متداول أو مستثمر قراءته عدة مرات. وبما أنه طويل فلا أستطيع نشره.
جوهر السرد: آلية فخ السيولة
يلخّص المقطع دعائم التلاعب والتوزيع الأربع التي يقوم بها متلاعب/مشغّل مؤسساتي (نمط ويكوف/جيسي ليفرمور):
الامتصاص الصامت ضمن إجماع قطيع السوق: عندما تتشارك كتلة السوق السردية الهابطة وتبيع بكميات كبيرة، يستفيد المتلاعب الكبير من سيولة البيع هذه كي يُراكم مركزًا مهيمنًا دون رفع السعر.
اختبار السوق (Testing): بأمرٍ صغير في اللحظة الحرجة عند الإغلاق، يختبر المتلاعب عمق العرض. وعندما يتأكد من أن سيولة البائعين قد نفدت، يقفز السعر إلى الأعلى ويُحاصر البائعين على المكشوف.
المحرّك السردي (الوسائط/الأخبار): ليست صفحة الجريدة (World) هي محرك الحركة، بل هي مُكبِّر الهلع والحماس. تولّد تدفقًا هائلًا من المشترين الأفراد الجدد الذين تجذبهم حالة FOMO (Fear Of Missing Out).
التوزيع والحقن بخروج السيولة: لا يمكن بيع المراكز الضخمة في أيام عادية دون تدمير السعر. يستخدم المتلاعب صدمة الحماس الشرائي التي أحدثتها الأخبار ليُفرغ 100% من مركزه خلال دقائق، عند قمة السوق.
أشارك هذا كي نفهم ما يحدث اليوم مع كريبتو، وأنه سبق أن حدث مع أصول أخرى، وسيحدث مجددًا...
يُروى فيه كيف أدارت ليفرمور صفقة شراءٍ في سوق القطن. (أنا دائمًا أعود إليه في كتاب «منهج ويكوف» لـ E. Diaz Valdecantos)
أنصح به بشدة؛ فهو مقطع يجب على كل متداول أو مستثمر قراءته عدة مرات. وبما أنه طويل فلا أستطيع نشره.
جوهر السرد: آلية فخ السيولة
يلخّص المقطع دعائم التلاعب والتوزيع الأربع التي يقوم بها متلاعب/مشغّل مؤسساتي (نمط ويكوف/جيسي ليفرمور):
الامتصاص الصامت ضمن إجماع قطيع السوق: عندما تتشارك كتلة السوق السردية الهابطة وتبيع بكميات كبيرة، يستفيد المتلاعب الكبير من سيولة البيع هذه كي يُراكم مركزًا مهيمنًا دون رفع السعر.
اختبار السوق (Testing): بأمرٍ صغير في اللحظة الحرجة عند الإغلاق، يختبر المتلاعب عمق العرض. وعندما يتأكد من أن سيولة البائعين قد نفدت، يقفز السعر إلى الأعلى ويُحاصر البائعين على المكشوف.
المحرّك السردي (الوسائط/الأخبار): ليست صفحة الجريدة (World) هي محرك الحركة، بل هي مُكبِّر الهلع والحماس. تولّد تدفقًا هائلًا من المشترين الأفراد الجدد الذين تجذبهم حالة FOMO (Fear Of Missing Out).
التوزيع والحقن بخروج السيولة: لا يمكن بيع المراكز الضخمة في أيام عادية دون تدمير السعر. يستخدم المتلاعب صدمة الحماس الشرائي التي أحدثتها الأخبار ليُفرغ 100% من مركزه خلال دقائق، عند قمة السوق.
أشارك هذا كي نفهم ما يحدث اليوم مع كريبتو، وأنه سبق أن حدث مع أصول أخرى، وسيحدث مجددًا...
4
394
·
--
صاعد
تمّ التحقق
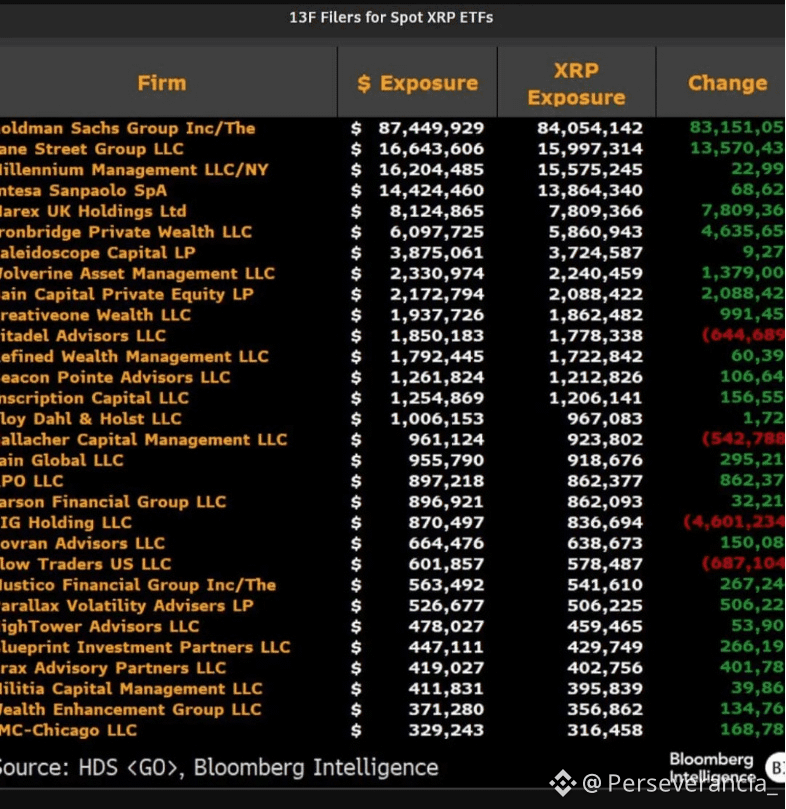
تؤكد نماذج Form 13F الخاصة بالـ SEC أن التعرض المصرفي لا يتم من خلال الحيازة المباشرة للتوكنات في خزينة البنك، بل من خلال كيانات/مركبات مالية منظّمة مثل صناديق ETFs الفورية.
آلية التعرض عبر نموذج Form 13F:
يُعدّ نموذج Form 13F إفادةً فصلية تشترطها الـ SEC على مديري الاستثمارات المؤسسية الذين يديرون ما لا يقل عن 100 مليون دولار من الأصول.
قسم الخدمات المصرفية الخاصة وإدارة الثروات: تمثل ملايين <$XRP > (بملايين الدولارات) من التعرض المُبلغ عنها أسهم صناديق ETFs الفورية ضمن محافظ إدارة الثروات أو صناديق الاستثمار أو العملاء المؤسسيين، وليست احتياطيات سائلة مباشرة في ميزانياتهم/ميزانيتهم العمومية المؤسسية.
التحايل/تجاوز تنظيمي عبر غلاف ETF: عند إدراجه في بورصات منظّمة كقيمة متداولة في السوق، يزيل الـ ETF مشكلات الحفظ المباشر والتدقيق والعقوبات الرأسمالية الصارمة المفروضة من لجنة بازل لأصول رقمية في ميزانية بنك تجاري.
تراكم مؤسسي على شكل طبقات: يُظهر الإدراج شركات عملاقة مثل Goldman Sachs (87 مليون دولار من التعرض)، وJane Street (16.6 مليون دولار)، وMillenium Manegement (16.2 مليون دولار)، وIntesa Sanpaolo (14.4).
استخدام الـ ETF كقناة امتثال قانوني لتجميع التعرض للأصل الأساسي دون مخالفة الأطر التنظيمية (مثل MiCA في أوروبا).
تؤكد هذه الطريقة كيفية وصول رأس المال المؤسسي الأوروبي والأمريكي إلى سيولة توكنات البنية التحتية باستخدام البنية/العمارة التقليدية في وول ستريت.
تؤكد نماذج Form 13F الخاصة بالـ SEC أن التعرض المصرفي لا يتم من خلال الحيازة المباشرة للتوكنات في خزينة البنك، بل من خلال كيانات/مركبات مالية منظّمة مثل صناديق ETFs الفورية.
آلية التعرض عبر نموذج Form 13F:
يُعدّ نموذج Form 13F إفادةً فصلية تشترطها الـ SEC على مديري الاستثمارات المؤسسية الذين يديرون ما لا يقل عن 100 مليون دولار من الأصول.
قسم الخدمات المصرفية الخاصة وإدارة الثروات: تمثل ملايين <$XRP > (بملايين الدولارات) من التعرض المُبلغ عنها أسهم صناديق ETFs الفورية ضمن محافظ إدارة الثروات أو صناديق الاستثمار أو العملاء المؤسسيين، وليست احتياطيات سائلة مباشرة في ميزانياتهم/ميزانيتهم العمومية المؤسسية.
التحايل/تجاوز تنظيمي عبر غلاف ETF: عند إدراجه في بورصات منظّمة كقيمة متداولة في السوق، يزيل الـ ETF مشكلات الحفظ المباشر والتدقيق والعقوبات الرأسمالية الصارمة المفروضة من لجنة بازل لأصول رقمية في ميزانية بنك تجاري.
تراكم مؤسسي على شكل طبقات: يُظهر الإدراج شركات عملاقة مثل Goldman Sachs (87 مليون دولار من التعرض)، وJane Street (16.6 مليون دولار)، وMillenium Manegement (16.2 مليون دولار)، وIntesa Sanpaolo (14.4).
استخدام الـ ETF كقناة امتثال قانوني لتجميع التعرض للأصل الأساسي دون مخالفة الأطر التنظيمية (مثل MiCA في أوروبا).
تؤكد هذه الطريقة كيفية وصول رأس المال المؤسسي الأوروبي والأمريكي إلى سيولة توكنات البنية التحتية باستخدام البنية/العمارة التقليدية في وول ستريت.
آلية التعرض عبر نموذج Form 13F:
يُعدّ نموذج Form 13F إفادةً فصلية تشترطها الـ SEC على مديري الاستثمارات المؤسسية الذين يديرون ما لا يقل عن 100 مليون دولار من الأصول.
قسم الخدمات المصرفية الخاصة وإدارة الثروات: تمثل ملايين <$XRP > (بملايين الدولارات) من التعرض المُبلغ عنها أسهم صناديق ETFs الفورية ضمن محافظ إدارة الثروات أو صناديق الاستثمار أو العملاء المؤسسيين، وليست احتياطيات سائلة مباشرة في ميزانياتهم/ميزانيتهم العمومية المؤسسية.
التحايل/تجاوز تنظيمي عبر غلاف ETF: عند إدراجه في بورصات منظّمة كقيمة متداولة في السوق، يزيل الـ ETF مشكلات الحفظ المباشر والتدقيق والعقوبات الرأسمالية الصارمة المفروضة من لجنة بازل لأصول رقمية في ميزانية بنك تجاري.
تراكم مؤسسي على شكل طبقات: يُظهر الإدراج شركات عملاقة مثل Goldman Sachs (87 مليون دولار من التعرض)، وJane Street (16.6 مليون دولار)، وMillenium Manegement (16.2 مليون دولار)، وIntesa Sanpaolo (14.4).
استخدام الـ ETF كقناة امتثال قانوني لتجميع التعرض للأصل الأساسي دون مخالفة الأطر التنظيمية (مثل MiCA في أوروبا).
تؤكد هذه الطريقة كيفية وصول رأس المال المؤسسي الأوروبي والأمريكي إلى سيولة توكنات البنية التحتية باستخدام البنية/العمارة التقليدية في وول ستريت.
2
4
739
·
--
صاعد
صحيح جزئيًا
سوق "الريبو لليلة واحدة (OVER NIGH T REPOS)" في العناية المركزة: لماذا يفرض النظام الانتقال إلى ISO 20022
في موائد المال بين البنوك، لا تكون العبارة الأشد خطورة عند إغلاق اليوم هي سعر البيتكوين؛ بل هي الاستعجال من أجل "مواءمة الريبو لليلة واحدة". إن سوق الصفقات الليلية (Overnight Repo)، نبض يتحرك بأكثر من 12 تريليون دولار يوميًا، يقترب من الانهيار البنيوي.
أي مدير خزانة بنكي يعرف الآلية:
عندما "تقفز/تتسارع فائدة الريبو لليلة واحدة" بسبب نقص النقد أو شح الضمانات عالية الجودة (HQLA)، تدخل المؤسسات في حالة ذعر كي "تطلب في الريبو لليلة واحدة" وتتفادى تعليق عمليات التسوية. لسنوات، كانت الحلول تتمثل في السماح بـ"توقيف" تريليونات في سيولة خاملة ضمن الريبو لليلة واحدة. لكن هذا الرقعة لم تعد تكفي.
مشكلة النظام القديم
يتجمد النظام المصرفي في الليالي وعطلات نهاية الأسبوع. تبقى السيولة مجمدة في حسابات Nostro/Vostro أو مقيدة بدورات التسوية $T+2$، مما يولد مخاطر الطرف المقابل.
الحل: البنية التحتية ISO 20022 ($T+0$)
يستلزم النظام التطور نحو تسوية ذرّية وفورية على مدار 24/7.
$XRP | سيولة عند الطلب وجسر بين البنوك
يلغي الحاجة إلى تمويل/تهيئة حسابات مسبقة في الخارج، ويحرر التريليونات المحتبسة في الريبو لليلة واحدة لتحويلها إلى تدفق نقدي نشط فوري دون مخاطر ائتمانية.
$QNT | قابلية التشغيل البيني وربط الأنظمة
من خلال Overledger، اربط الأنظمة المصرفية القديمة بشبكات التسوية الموزعة وCBDCs وفق معيار ISO 20022، ما يسمح لخزائن المؤسسات بالتفاعل دون الحاجة لإعادة بناء بنيتها.
تأمل:
الريبو لليلة واحدة هو الأنبوب الذي تجري عبره دماء رأس المال العالمي. عندما تتعطل السكك القديمة، لم يعد الانتقال إلى أصول تسوية حقيقية خيارًا تقنيًا فحسب، بل يصبح مسألة بقاء للمصارف.
سوق "الريبو لليلة واحدة (OVER NIGH T REPOS)" في العناية المركزة: لماذا يفرض النظام الانتقال إلى ISO 20022
في موائد المال بين البنوك، لا تكون العبارة الأشد خطورة عند إغلاق اليوم هي سعر البيتكوين؛ بل هي الاستعجال من أجل "مواءمة الريبو لليلة واحدة". إن سوق الصفقات الليلية (Overnight Repo)، نبض يتحرك بأكثر من 12 تريليون دولار يوميًا، يقترب من الانهيار البنيوي.
أي مدير خزانة بنكي يعرف الآلية:
عندما "تقفز/تتسارع فائدة الريبو لليلة واحدة" بسبب نقص النقد أو شح الضمانات عالية الجودة (HQLA)، تدخل المؤسسات في حالة ذعر كي "تطلب في الريبو لليلة واحدة" وتتفادى تعليق عمليات التسوية. لسنوات، كانت الحلول تتمثل في السماح بـ"توقيف" تريليونات في سيولة خاملة ضمن الريبو لليلة واحدة. لكن هذا الرقعة لم تعد تكفي.
مشكلة النظام القديم
يتجمد النظام المصرفي في الليالي وعطلات نهاية الأسبوع. تبقى السيولة مجمدة في حسابات Nostro/Vostro أو مقيدة بدورات التسوية $T+2$، مما يولد مخاطر الطرف المقابل.
الحل: البنية التحتية ISO 20022 ($T+0$)
يستلزم النظام التطور نحو تسوية ذرّية وفورية على مدار 24/7.
$XRP | سيولة عند الطلب وجسر بين البنوك
يلغي الحاجة إلى تمويل/تهيئة حسابات مسبقة في الخارج، ويحرر التريليونات المحتبسة في الريبو لليلة واحدة لتحويلها إلى تدفق نقدي نشط فوري دون مخاطر ائتمانية.
$QNT | قابلية التشغيل البيني وربط الأنظمة
من خلال Overledger، اربط الأنظمة المصرفية القديمة بشبكات التسوية الموزعة وCBDCs وفق معيار ISO 20022، ما يسمح لخزائن المؤسسات بالتفاعل دون الحاجة لإعادة بناء بنيتها.
تأمل:
الريبو لليلة واحدة هو الأنبوب الذي تجري عبره دماء رأس المال العالمي. عندما تتعطل السكك القديمة، لم يعد الانتقال إلى أصول تسوية حقيقية خيارًا تقنيًا فحسب، بل يصبح مسألة بقاء للمصارف.
في موائد المال بين البنوك، لا تكون العبارة الأشد خطورة عند إغلاق اليوم هي سعر البيتكوين؛ بل هي الاستعجال من أجل "مواءمة الريبو لليلة واحدة". إن سوق الصفقات الليلية (Overnight Repo)، نبض يتحرك بأكثر من 12 تريليون دولار يوميًا، يقترب من الانهيار البنيوي.
أي مدير خزانة بنكي يعرف الآلية:
عندما "تقفز/تتسارع فائدة الريبو لليلة واحدة" بسبب نقص النقد أو شح الضمانات عالية الجودة (HQLA)، تدخل المؤسسات في حالة ذعر كي "تطلب في الريبو لليلة واحدة" وتتفادى تعليق عمليات التسوية. لسنوات، كانت الحلول تتمثل في السماح بـ"توقيف" تريليونات في سيولة خاملة ضمن الريبو لليلة واحدة. لكن هذا الرقعة لم تعد تكفي.
مشكلة النظام القديم
يتجمد النظام المصرفي في الليالي وعطلات نهاية الأسبوع. تبقى السيولة مجمدة في حسابات Nostro/Vostro أو مقيدة بدورات التسوية $T+2$، مما يولد مخاطر الطرف المقابل.
الحل: البنية التحتية ISO 20022 ($T+0$)
يستلزم النظام التطور نحو تسوية ذرّية وفورية على مدار 24/7.
$XRP | سيولة عند الطلب وجسر بين البنوك
يلغي الحاجة إلى تمويل/تهيئة حسابات مسبقة في الخارج، ويحرر التريليونات المحتبسة في الريبو لليلة واحدة لتحويلها إلى تدفق نقدي نشط فوري دون مخاطر ائتمانية.
$QNT | قابلية التشغيل البيني وربط الأنظمة
من خلال Overledger، اربط الأنظمة المصرفية القديمة بشبكات التسوية الموزعة وCBDCs وفق معيار ISO 20022، ما يسمح لخزائن المؤسسات بالتفاعل دون الحاجة لإعادة بناء بنيتها.
تأمل:
الريبو لليلة واحدة هو الأنبوب الذي تجري عبره دماء رأس المال العالمي. عندما تتعطل السكك القديمة، لم يعد الانتقال إلى أصول تسوية حقيقية خيارًا تقنيًا فحسب، بل يصبح مسألة بقاء للمصارف.
3
691
·
--
صاعد
إعادة تسعير الأصول المؤسسية ليست “ضخًّا”: هكذا سيتم تعديل الأسعار بناءً على منفعة فعلية
عندما يُغلق الإطار التنظيمي وتستحوذ عاصمة وول ستريت على زمام الأمور، فإن إعادة تسعير رموز البنية التحتية لن تستجيب للمضاربة من التجزئة، بل ستعتمد على آلية السيولة وامتصاص العرض.
1. مفارقة العمق (تجنّب الانزلاق)
لكي تقوم البنوك أو “DTCC” بتصفية مليارات الدولارات في ثوانٍ باستخدام رمز جسر، يتطلب هذا الأصل سعرًا وحديًا مرتفعًا مُصممًا لذلك. أما السعر المنخفض مع دفاتر أوامر رقيقة فسيُفضي إلى انزلاق مُدمّر. ولتحريك حجم حقيقي، تتطلب السيولة إعادة تسعير.
2. امتصاص العرض (Supply Lock)
مع تجميد توكنة الأصول الحقيقية (RWA) والعُقد المؤسسية للرموز كضمان، ينخفض العرض السائل في البورصات بشكل حاد. أي أمر مؤسسي سيُقلِب منحنى العرض والطلب.
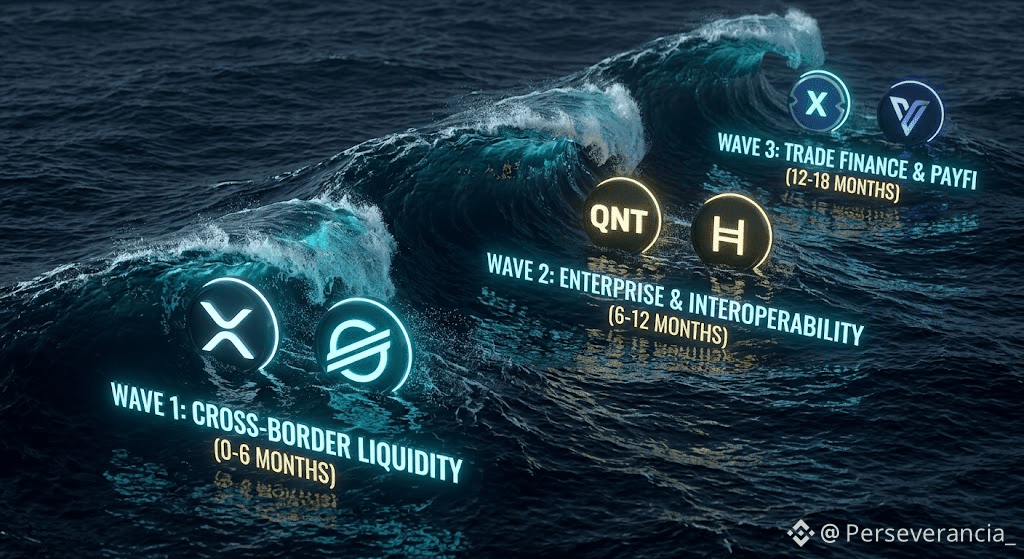
أمواج التبني الثلاثة وأوقاتها
الموجة 1: عبر المسار السريع (0 إلى 6 أشهر) | $XRP و $XLM
عمالقة المدفوعات عبر الحدود. مع بنية تحتية مُثبتة وETFs قيد التنفيذ، فإن إزالة القيود المحاسبية ستُحرّر فورًا البنوك لاستخدامها في التصفية واسعة النطاق. إنهم الأوائل الذين يمتصون الكتلة النقدية.
الموجة 2: تكامل المؤسسات (6 إلى 12 شهرًا) | #QNT و $HBAR
تُربط QNT الشبكات العامة والخاصة عبر Overledger. وبحدّ أقصى لإمداد لا يتجاوز 14.6M من التوكنات، فإن ندرتها الرياضية تخلق أثرًا نسبيًا عنيفًا أمام طلب تراخيص. ترتقي HBAR جنبًا إلى جنب مع الحوكمة المؤسسية العالمية.
الموجة 3: التجارة الخارجية وPayFi (12 إلى 18 شهرًا) | #XDC و #VELO
تتولى XDC ريادة رقمنة التجارة الخارجية المدعومة بمعيار MLETR (سندات إذنية ورسائل اعتماد رقمية). تُحكِم VELO سيولة المدفوعات الإقليمية في الأسواق الناشئة.
تأمل: ستحرك XRP وXLM الجزء الأكبر من رأس المال المؤسسي العالمي. لكن ندرة العرض في QNT أو التركيز التجاري لـ XDC سيقدمان المضاعفات النسبية الأكثر حدة.
إعادة تسعير الأصول المؤسسية ليست “ضخًّا”: هكذا سيتم تعديل الأسعار بناءً على منفعة فعلية
عندما يُغلق الإطار التنظيمي وتستحوذ عاصمة وول ستريت على زمام الأمور، فإن إعادة تسعير رموز البنية التحتية لن تستجيب للمضاربة من التجزئة، بل ستعتمد على آلية السيولة وامتصاص العرض.
1. مفارقة العمق (تجنّب الانزلاق)
لكي تقوم البنوك أو “DTCC” بتصفية مليارات الدولارات في ثوانٍ باستخدام رمز جسر، يتطلب هذا الأصل سعرًا وحديًا مرتفعًا مُصممًا لذلك. أما السعر المنخفض مع دفاتر أوامر رقيقة فسيُفضي إلى انزلاق مُدمّر. ولتحريك حجم حقيقي، تتطلب السيولة إعادة تسعير.
2. امتصاص العرض (Supply Lock)
مع تجميد توكنة الأصول الحقيقية (RWA) والعُقد المؤسسية للرموز كضمان، ينخفض العرض السائل في البورصات بشكل حاد. أي أمر مؤسسي سيُقلِب منحنى العرض والطلب.
أمواج التبني الثلاثة وأوقاتها
الموجة 1: عبر المسار السريع (0 إلى 6 أشهر) | $XRP و $XLM
عمالقة المدفوعات عبر الحدود. مع بنية تحتية مُثبتة وETFs قيد التنفيذ، فإن إزالة القيود المحاسبية ستُحرّر فورًا البنوك لاستخدامها في التصفية واسعة النطاق. إنهم الأوائل الذين يمتصون الكتلة النقدية.
الموجة 2: تكامل المؤسسات (6 إلى 12 شهرًا) | #QNT و $HBAR
تُربط QNT الشبكات العامة والخاصة عبر Overledger. وبحدّ أقصى لإمداد لا يتجاوز 14.6M من التوكنات، فإن ندرتها الرياضية تخلق أثرًا نسبيًا عنيفًا أمام طلب تراخيص. ترتقي HBAR جنبًا إلى جنب مع الحوكمة المؤسسية العالمية.
الموجة 3: التجارة الخارجية وPayFi (12 إلى 18 شهرًا) | #XDC و #VELO
تتولى XDC ريادة رقمنة التجارة الخارجية المدعومة بمعيار MLETR (سندات إذنية ورسائل اعتماد رقمية). تُحكِم VELO سيولة المدفوعات الإقليمية في الأسواق الناشئة.
تأمل: ستحرك XRP وXLM الجزء الأكبر من رأس المال المؤسسي العالمي. لكن ندرة العرض في QNT أو التركيز التجاري لـ XDC سيقدمان المضاعفات النسبية الأكثر حدة.
عندما يُغلق الإطار التنظيمي وتستحوذ عاصمة وول ستريت على زمام الأمور، فإن إعادة تسعير رموز البنية التحتية لن تستجيب للمضاربة من التجزئة، بل ستعتمد على آلية السيولة وامتصاص العرض.
1. مفارقة العمق (تجنّب الانزلاق)
لكي تقوم البنوك أو “DTCC” بتصفية مليارات الدولارات في ثوانٍ باستخدام رمز جسر، يتطلب هذا الأصل سعرًا وحديًا مرتفعًا مُصممًا لذلك. أما السعر المنخفض مع دفاتر أوامر رقيقة فسيُفضي إلى انزلاق مُدمّر. ولتحريك حجم حقيقي، تتطلب السيولة إعادة تسعير.
2. امتصاص العرض (Supply Lock)
مع تجميد توكنة الأصول الحقيقية (RWA) والعُقد المؤسسية للرموز كضمان، ينخفض العرض السائل في البورصات بشكل حاد. أي أمر مؤسسي سيُقلِب منحنى العرض والطلب.
أمواج التبني الثلاثة وأوقاتها
الموجة 1: عبر المسار السريع (0 إلى 6 أشهر) | $XRP و $XLM
عمالقة المدفوعات عبر الحدود. مع بنية تحتية مُثبتة وETFs قيد التنفيذ، فإن إزالة القيود المحاسبية ستُحرّر فورًا البنوك لاستخدامها في التصفية واسعة النطاق. إنهم الأوائل الذين يمتصون الكتلة النقدية.
الموجة 2: تكامل المؤسسات (6 إلى 12 شهرًا) | #QNT و $HBAR
تُربط QNT الشبكات العامة والخاصة عبر Overledger. وبحدّ أقصى لإمداد لا يتجاوز 14.6M من التوكنات، فإن ندرتها الرياضية تخلق أثرًا نسبيًا عنيفًا أمام طلب تراخيص. ترتقي HBAR جنبًا إلى جنب مع الحوكمة المؤسسية العالمية.
الموجة 3: التجارة الخارجية وPayFi (12 إلى 18 شهرًا) | #XDC و #VELO
تتولى XDC ريادة رقمنة التجارة الخارجية المدعومة بمعيار MLETR (سندات إذنية ورسائل اعتماد رقمية). تُحكِم VELO سيولة المدفوعات الإقليمية في الأسواق الناشئة.
تأمل: ستحرك XRP وXLM الجزء الأكبر من رأس المال المؤسسي العالمي. لكن ندرة العرض في QNT أو التركيز التجاري لـ XDC سيقدمان المضاعفات النسبية الأكثر حدة.
2
983
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BOJRaisesRatesTo31YearHigh
59,258 مشاهدات
1,037 يقومون بالنقاش
#bojraisesratesto31yearhigh ¿هل بنك اليابان في أعلى مستوياته منذ 31 عامًا والبتكوين يرتفع؟ النضج المؤسسي لـ $BTC في رسم بياني واحد 🇯🇵📈⚡
رفعت بنك اليابان سعر الفائدة إلى 1.25% (أعلى مستوى تاريخي في أكثر من ثلاثة عقود)، وما كان يتوقعه كثيرون على أنه انهيار لحركة الكاري تراد انتهى بإظهار أقوى صورة في سوق العملات الرقمية.
🧠 3 قراءات رئيسية من الطاولة الفنية:
1️⃣ انفصال ماكرو: لم يتقوَّ الين كما توقّع المحللون التقليديون، وBTC ردّ بقفزة قوية، ما يثبت أن الطلب في السوق الفوري ما يزال قائمًا.
2️⃣ التفوق على عمالقة التكنولوجيا: مع قيمة سوقية تتجاوز 1.63 تريليون دولار، يعود البيتكوين ليضع نفسه في المقدمة أمام تسلا (1.438B دولار)، مؤكدًا مجددًا دوره كأصل احتياطي وملاذ سيولة عالمي.
3️⃣ البنية على 4H و1D: الامتصاص عند مستويات الدعم يؤكد أن تصحيحات الماكرو هي نوافذ لتجميع المؤسسات، وليست مرحلة استسلام.
$بينما يدخل الأفراد في حالة هلع بسبب عناوين أسعار الفائدة، تستمر الإدارة الاحترافية في تتبع السيولة الحقيقية. 💎🛡️
💬 نقاش للمجتمع: هل تعتقدون أن هذا الانفصال يؤكد بداية الجزء الأخير من الدورة الصاعدة نحو قمم تاريخية جديدة، أم أن السيولة العالمية ستختبر مستويات الدعم مرة أخرى؟ اتركوا تحليلكم في الأسفل! 👇🔥
متابعة من فضلكم
#bojraisesratesto31yearhigh #MacroEconomy #Trading #BinanceSquare
Shamika Metting
·1 إعجاب
·779 مشاهدات
BuffettStepsDownAsBerkshireChairman
25,146 مشاهدات
477 يقومون بالنقاش
XRPExchangeReservesHitSevenYearLow
31,049 مشاهدات
449 يقومون بالنقاش