

Elinka Kartinka
15 منشورات
Elinka Kartinka
إبلاغ
حظر المُستخدم
0 تتابع
0 المتابعون
2 إعجاب
منشورات
#bstockscis
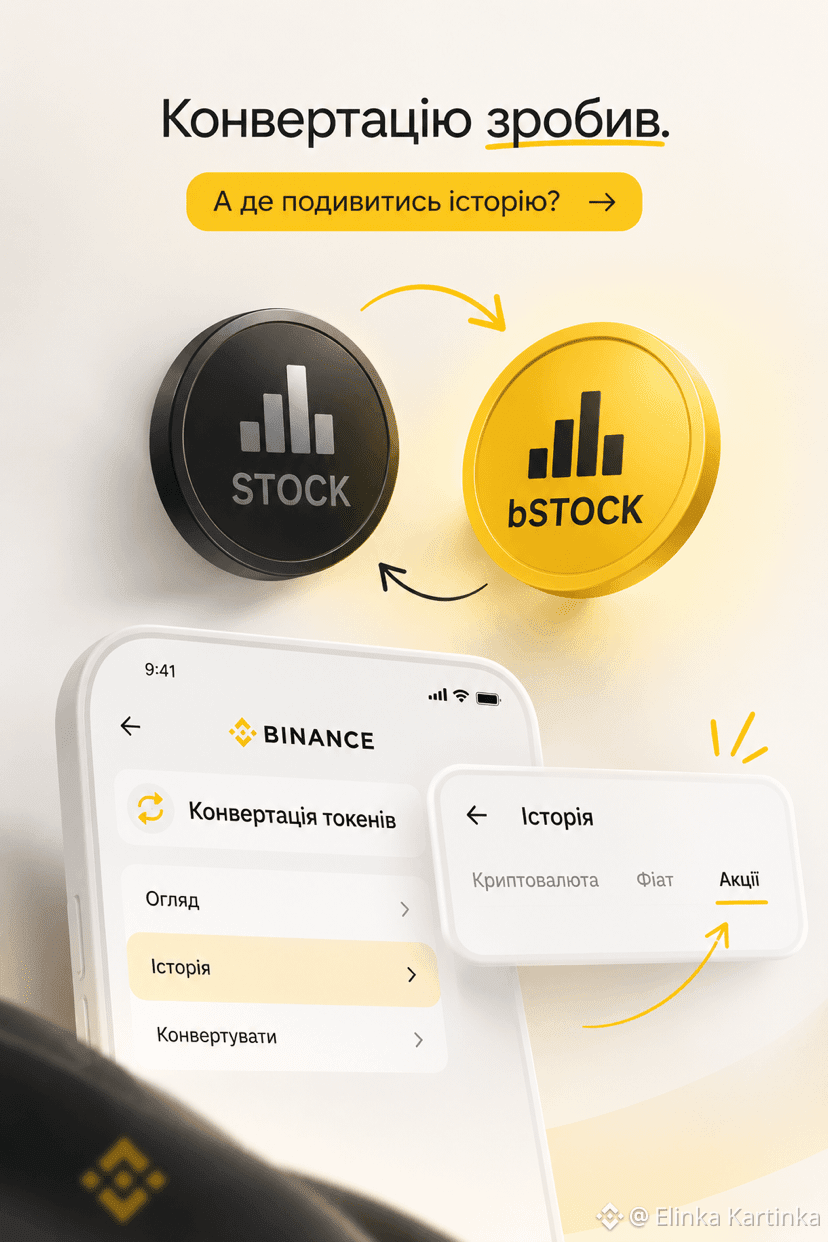
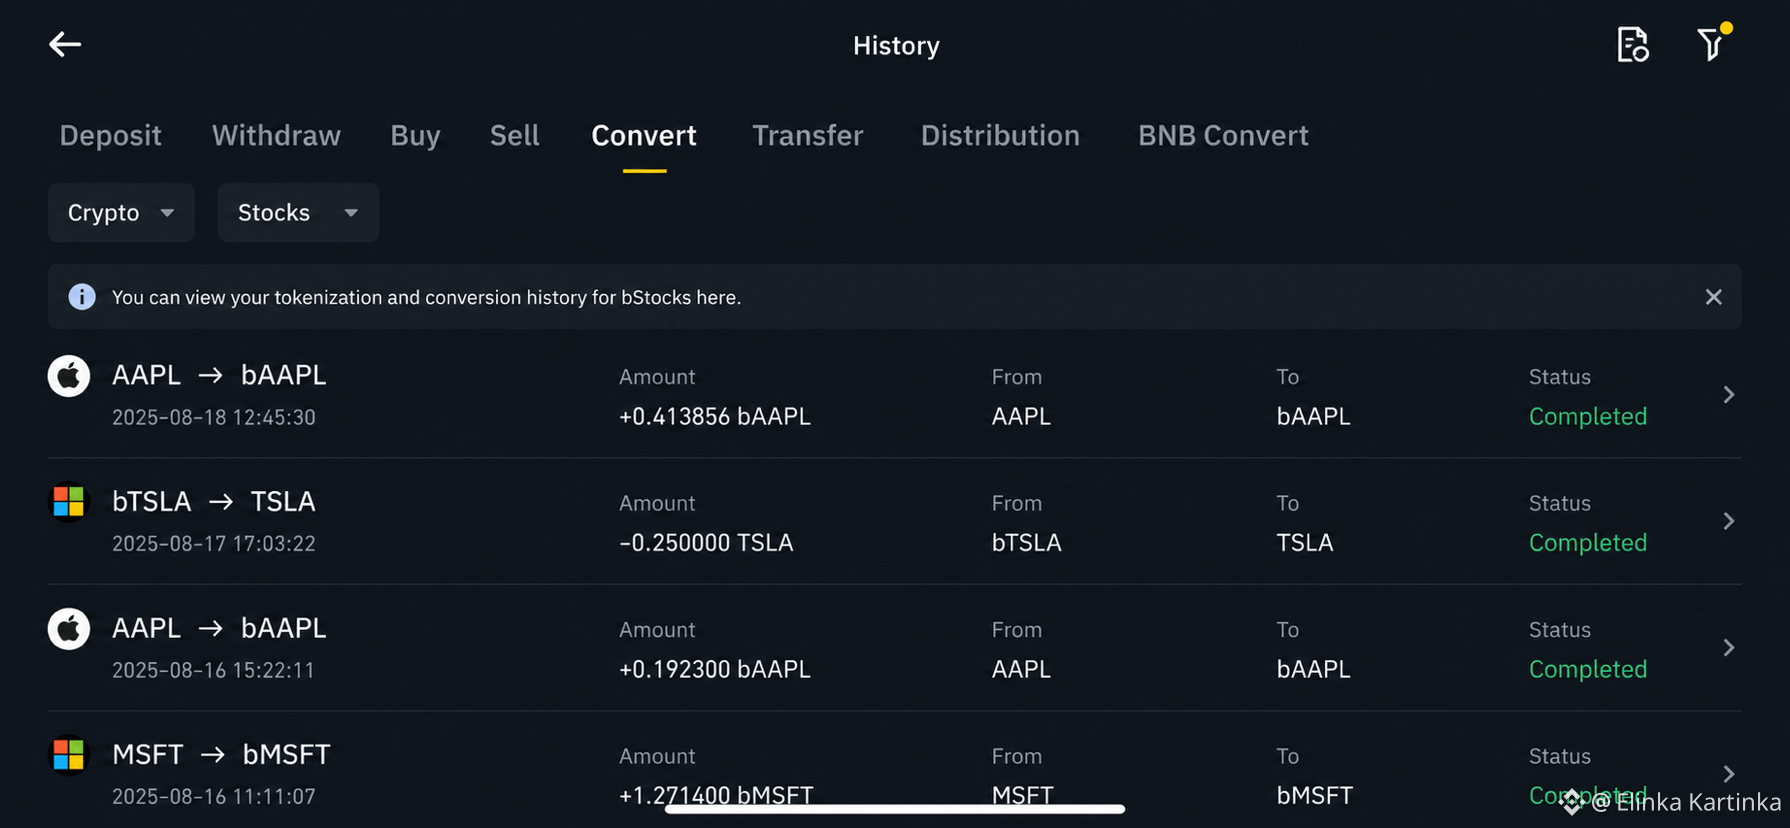
تمّ إجراء التحويل. تغيّر الرصيد. لكن أين يمكنني الآن أن أرى بالضبط ما الذي حدث؟ 🫣
في Spot تعوّدت أن أبحث عن الأوامر في سجل التداول.
لكن stock → bStock ليس صفقة Spot عادية.
لذلك السؤال المنطقي: إذا كان علينا بعد أسبوع استعادة ما تم تحويله، فماذا تحديدًا ومتى وبأي اتجاه تم التحويل؟ وأين يجب أن أذهب؟
في Binance يوجد لذلك سجلّ منفصل 😌
المسار:
Token Conversion
→ Trade History
→ Stocks
هناك بالضبط يقول Binance أن تنظر إلى records tokenization وconversion.
أعجبني هذا الموضوع تحديدًا بسبب فخ صغير واحد.
الرصيد يَظهر الحالة الآن.
والسجل يوضح كيف وصلتَ إليها.
وهذا أمران مختلفان.
لذلك إذا بعد تحويل stock ↔️ bStock بدا أن هناك شيئًا غريبًا في الكمية، فلن أبدأ بالافتراضات حول الرسوم أو السعر.
أولًا كنت سأفتح سجل الـconversion.
خصوصًا مع نفس ملاحظة precision 9 → 8 منازل عشرية.
@BinanceCIS #bStocks
$NVDAB
{spot}(NVDABUSDT)
#bstockscis
تمّ إجراء التحويل. تغيّر الرصيد. لكن أين يمكنني الآن أن أرى بالضبط ما الذي حدث؟ 🫣
في Spot تعوّدت أن أبحث عن الأوامر في سجل التداول.
لكن stock → bStock ليس صفقة Spot عادية.
لذلك السؤال المنطقي: إذا كان علينا بعد أسبوع استعادة ما تم تحويله، فماذا تحديدًا ومتى وبأي اتجاه تم التحويل؟ وأين يجب أن أذهب؟
في Binance يوجد لذلك سجلّ منفصل 😌
المسار:
Token Conversion
→ Trade History
→ Stocks
هناك بالضبط يقول Binance أن تنظر إلى records tokenization وconversion.
أعجبني هذا الموضوع تحديدًا بسبب فخ صغير واحد.
الرصيد يَظهر الحالة الآن.
والسجل يوضح كيف وصلتَ إليها.
وهذا أمران مختلفان.
لذلك إذا بعد تحويل stock ↔️ bStock بدا أن هناك شيئًا غريبًا في الكمية، فلن أبدأ بالافتراضات حول الرسوم أو السعر.
أولًا كنت سأفتح سجل الـconversion.
خصوصًا مع نفس ملاحظة precision 9 → 8 منازل عشرية.
@BinanceCIS #bStocks
$NVDAB
294
#bstockscis @BinanceCIS
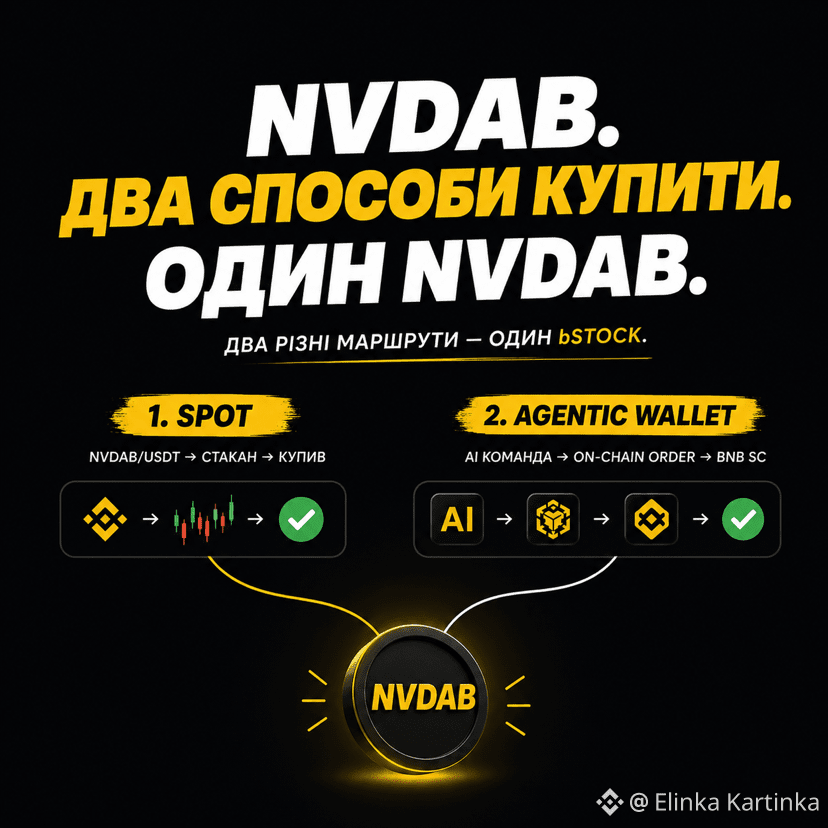
واحد NVDAB. طريقتان للشراء. وأنا في البداية لم أفهم أصلًا لماذا نحتاج إلى الطريقة الثانية 👀
على Binance اعتدت على مخطط بسيط:
NVDAB/USDT → سجلّ (ستاك) → اشتريت
أي التداول الفوري العادي: ترى العروض، السعر، تختار نوع الأمر وتحصل على bStock.
والآن يمكن شراء NVDAB أيضًا عبر مسار آخر - عبر Agentic Wallet.
وأول فكرة كانت:
إذا في النهاية أستلم NVDAB على أي حال، فما الفرق أصلًا؟
بدأت أفكك المسار.
في Spot الصفقة تمر عبر سجلّ بورصة Binance.
في Agentic Wallet المخطط مختلف:
أمر من AI → التحقق من bStock → أمر على السلسلة (on-chain order) → BNB Smart Chain → تأكيد
أي أن الشيء النهائي نفسه - NVDAB، لكن البنية التحتية التي توصلك إليه مختلفة.
وبسبب هذا يتغير أيضًا ما الذي يجب أن تنتبه له.
في Spot ما يهمني هو الستاك وسعر التنفيذ ورسوم التداول.
في Agentic Wallet تُضاف تنفيذات on-chain، وحالة المعاملة، وBNB للـ gas.
وهنا تحديدًا اختفت لدي فكرة أن Agentic Wallet مجرد «زر شراء إضافي».
ليست NVDAB مختلفة. بل مساران مختلفان لِـ bStock واحد.
أما أيهما أكثر ملاءمة في موقف معيّن - فهذا سؤال آخر تمامًا.
#bStocks
$NVDAB
{spot}(NVDABUSDT)
#bstockscis @BinanceCIS
واحد NVDAB. طريقتان للشراء. وأنا في البداية لم أفهم أصلًا لماذا نحتاج إلى الطريقة الثانية 👀
على Binance اعتدت على مخطط بسيط:
NVDAB/USDT → سجلّ (ستاك) → اشتريت
أي التداول الفوري العادي: ترى العروض، السعر، تختار نوع الأمر وتحصل على bStock.
والآن يمكن شراء NVDAB أيضًا عبر مسار آخر - عبر Agentic Wallet.
وأول فكرة كانت:
إذا في النهاية أستلم NVDAB على أي حال، فما الفرق أصلًا؟
بدأت أفكك المسار.
في Spot الصفقة تمر عبر سجلّ بورصة Binance.
في Agentic Wallet المخطط مختلف:
أمر من AI → التحقق من bStock → أمر على السلسلة (on-chain order) → BNB Smart Chain → تأكيد
أي أن الشيء النهائي نفسه - NVDAB، لكن البنية التحتية التي توصلك إليه مختلفة.
وبسبب هذا يتغير أيضًا ما الذي يجب أن تنتبه له.
في Spot ما يهمني هو الستاك وسعر التنفيذ ورسوم التداول.
في Agentic Wallet تُضاف تنفيذات on-chain، وحالة المعاملة، وBNB للـ gas.
وهنا تحديدًا اختفت لدي فكرة أن Agentic Wallet مجرد «زر شراء إضافي».
ليست NVDAB مختلفة. بل مساران مختلفان لِـ bStock واحد.
أما أيهما أكثر ملاءمة في موقف معيّن - فهذا سؤال آخر تمامًا.
#bStocks
$NVDAB
1
99
#bstockscis
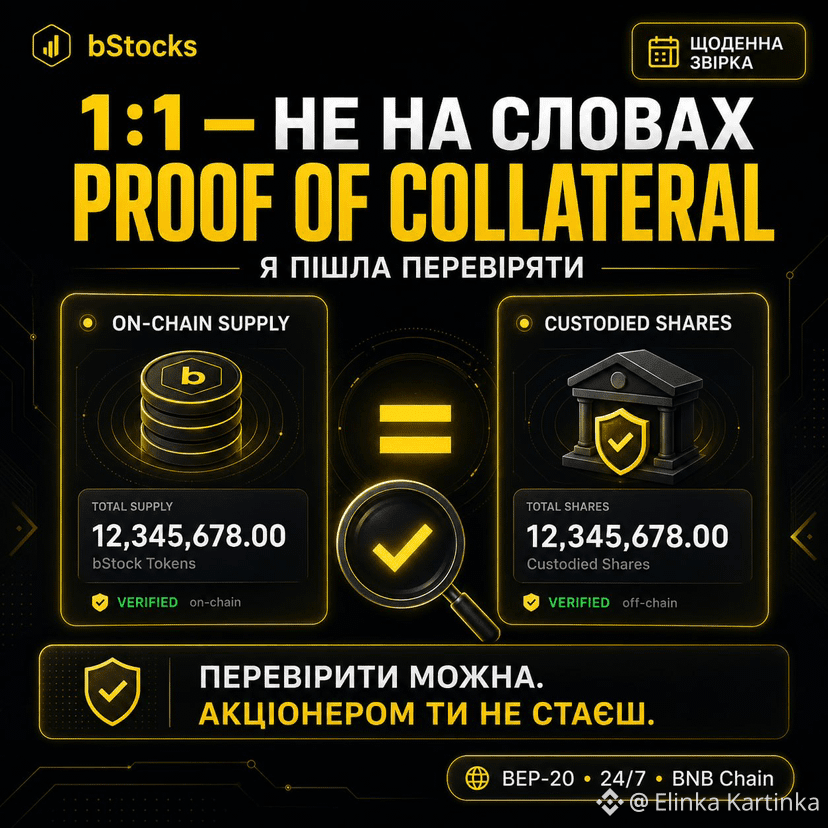
لقد قررتُ ألا أصدّق كلمةً تُقال، بل أنظر إلى ما وراء توكيني: إنه مدعوم بإجراء فعلي 🔍
«مضمون 1:1». وغالبًا كان الأمر في مكان ما قد تمّ إظهاره بالفعل. لذلك ذهبتُ للتحقق مما الذي يثبت ذلك على رقم #bStocks ، وليس فقط ما يُعلن.
تُسمّى الآلية Proof of Collateral، ويتم تحديثها يوميًا.
المنطق بسيط: على البلوكشين يمكن رؤية عدد التوكنات الموجودة. وبشكل منفصل، يبيّن المُصدِر كم سهمًا أساسياً يَكمن في حساب الوصي (الكاستوديان). هذان الرقمَان يُقارن بينهما.
وهذا ما فهمته أثناء الطريق—ما الذي يُثبت وما الذي لا يُثبت.
يثبت: أن عدد التوكنات المُصدَرة ليس شيئًا تم اختلاقه من الهواء؛ بل يوجد له تأمين مُصرّح به، ويمكنك التحقق من السَـعَة (supply) على السلسلة بنفسك أونلاين، دون الحاجة إلى رضا أيّ شخص.
لا يثبت: أنك أصبحتَ قانونيًا مساهمًا. لم تُصبِح.
#bStock — هذا هو شهادة صادرة عن BTech Holdings، ومُدعمة بسهم فعلي بنسبة 1:1. تمنحك تعرضًا اقتصاديًا لسعر السهم، لكنها لا تمنح حق التصويت ولا امتيازات المساهم.
تُتداول 24/7 على Binance Spot وتعيش كـ BEP-20 على BNB Chain.
بالنسبة لي، هذا تبادل طبيعي ما دام أفهم تمامًا ما الذي أملكه.
تبدأ المشكلة عندما يعتقد الشخص أنه اشترى سهمًا.
أما أنتَ/أنتم—هل تحقّقتم أصلًا من التأمين لأي أصل مُرقمن/موثّق بالتوكن واحد على الأقل؟ أم فقط صدّقتُم الوصف؟🫣 @BinanceCIS
1
186
#bstockscis @BinanceCIS
لَيْسَتْ الصَّفْقَةُ كُلُّهَا → لَيْسَتْ $300 → لَكِنْ لَيْسَ بِالْضَّرُورَةِ مَبْلَغًا كَبِيرًا 💡
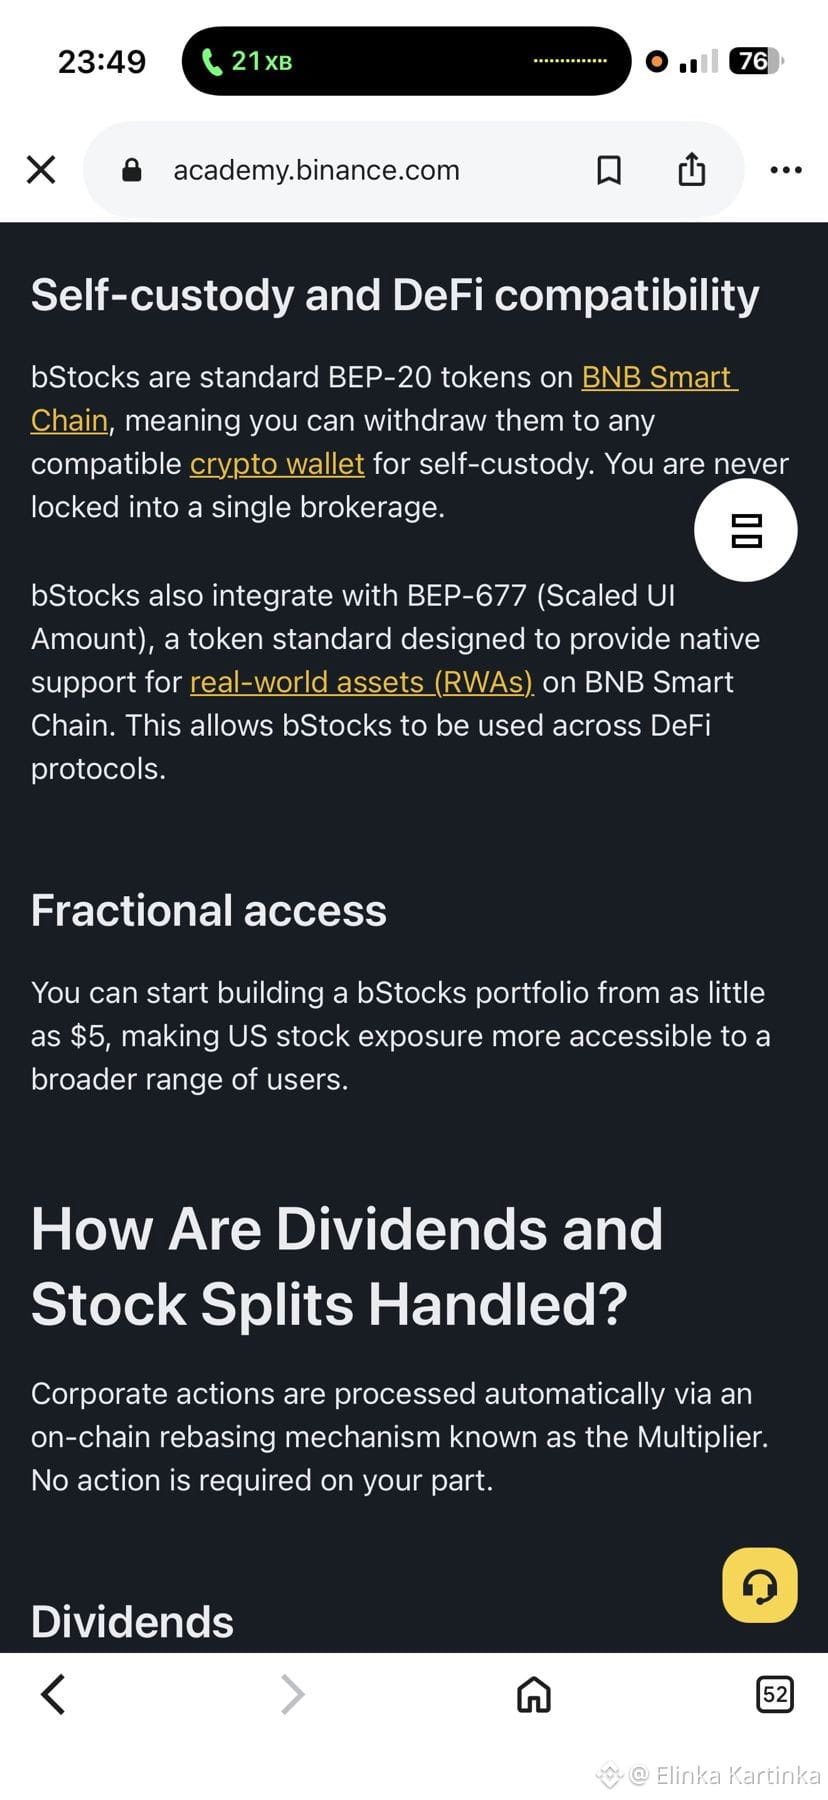
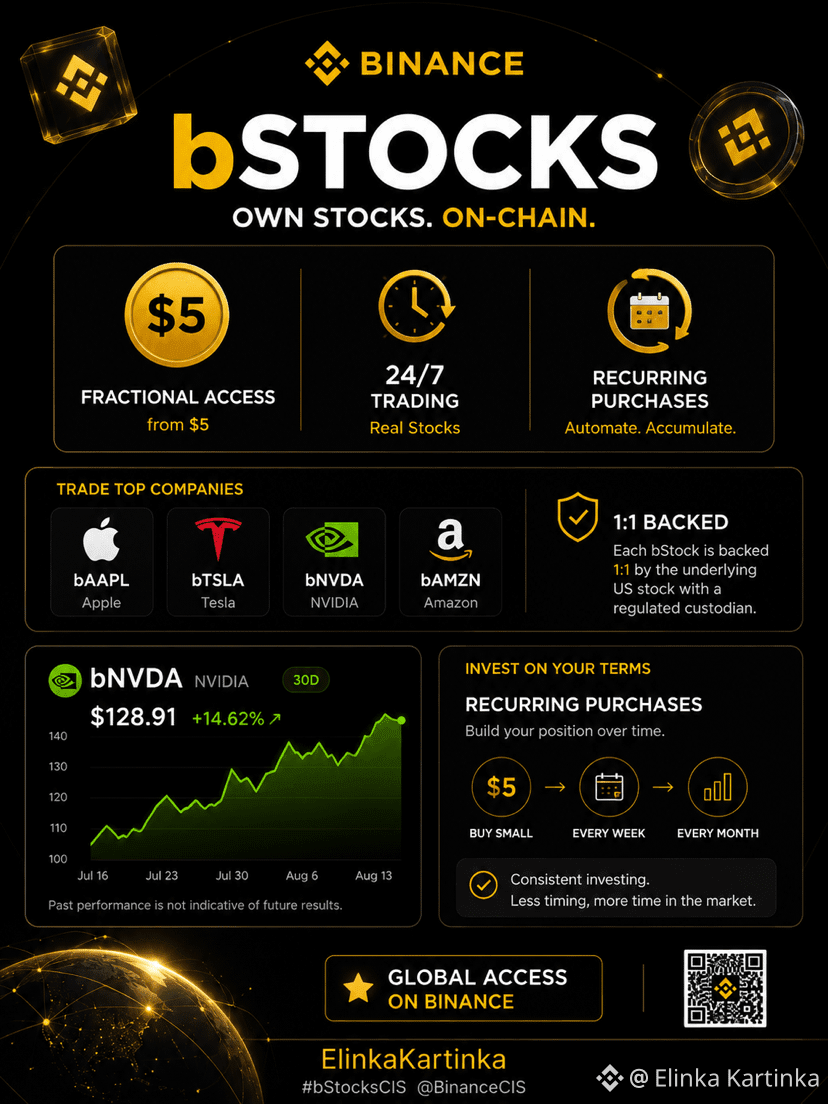
إحدى أكثر الأشياء إثارة للاهتمام في bStocks هي الوصول الجزئي (fractional). لا تحتاج لشراء سهم كامل للحصول على تعرض لسعره: Binance يتيح لك البدء بمبلغ صغير — من 5 دولارات لـ bStocks.
لكن بالنسبة لي، الشيء الأهم شيء آخر 😏.
الملكية الجزئية لا تحل فقط مشكلة «كم من المال أحتاج للدخول»، بل أيضًا مشكلة «كم مرة أريد أن أدخل».
من خلال المعاملات المتكررة (recurring transactions) يمكنك أتمتة عمليات الشراء المنتظمة وفقًا لجدول محدد. أي بدلًا من محاولة تخمين نقطة الدخول المثالية — توزّع عمليات الشراء عبر الوقت. هذا يشبه DCA، لكن داخل منظومة Binance 🤭.
والآن يبدأ الجزء الأكثر إثارة للاهتمام: يتم تداول bStocks على مدار الساعة 24/7 على Binance Spot، وكل bStock مدعوم بنسبة 1:1 بسهم أمريكي مطابق في جهة حفظ (custodian) خاضعة للتنظيم.
لكن fractional ≠ مخاطرة منخفضة.
إذا هبط السهم الأساسي بنسبة 20%، فإن المركز الجزئي ينخفض أيضًا بنسبة 20%. الشيك الأصغر يقلل حجم المركز، لكنه لا يلغي مخاطر السوق.
لهذا السبب فإن bStocks بالنسبة لي ليست مجرد «يمكنك شراء جزء من السهم»☝🏻.
إنها مزيج من الوصول الجزئي والأتمتة وبنية بلوكشين التي لا تغيّر فقط حجم الاستثمار، بل أيضًا طريقة تفاعلك مع السوق 😊.
#Bstocks
$AAPLB
{spot}(AAPLBUSDT)
#bstockscis @BinanceCIS
لَيْسَتْ الصَّفْقَةُ كُلُّهَا → لَيْسَتْ $300 → لَكِنْ لَيْسَ بِالْضَّرُورَةِ مَبْلَغًا كَبِيرًا 💡
إحدى أكثر الأشياء إثارة للاهتمام في bStocks هي الوصول الجزئي (fractional). لا تحتاج لشراء سهم كامل للحصول على تعرض لسعره: Binance يتيح لك البدء بمبلغ صغير — من 5 دولارات لـ bStocks.
لكن بالنسبة لي، الشيء الأهم شيء آخر 😏.
الملكية الجزئية لا تحل فقط مشكلة «كم من المال أحتاج للدخول»، بل أيضًا مشكلة «كم مرة أريد أن أدخل».
من خلال المعاملات المتكررة (recurring transactions) يمكنك أتمتة عمليات الشراء المنتظمة وفقًا لجدول محدد. أي بدلًا من محاولة تخمين نقطة الدخول المثالية — توزّع عمليات الشراء عبر الوقت. هذا يشبه DCA، لكن داخل منظومة Binance 🤭.
والآن يبدأ الجزء الأكثر إثارة للاهتمام: يتم تداول bStocks على مدار الساعة 24/7 على Binance Spot، وكل bStock مدعوم بنسبة 1:1 بسهم أمريكي مطابق في جهة حفظ (custodian) خاضعة للتنظيم.
لكن fractional ≠ مخاطرة منخفضة.
إذا هبط السهم الأساسي بنسبة 20%، فإن المركز الجزئي ينخفض أيضًا بنسبة 20%. الشيك الأصغر يقلل حجم المركز، لكنه لا يلغي مخاطر السوق.
لهذا السبب فإن bStocks بالنسبة لي ليست مجرد «يمكنك شراء جزء من السهم»☝🏻.
إنها مزيج من الوصول الجزئي والأتمتة وبنية بلوكشين التي لا تغيّر فقط حجم الاستثمار، بل أيضًا طريقة تفاعلك مع السوق 😊.
#Bstocks
$AAPLB
86
#bstockscis @BinanceCIS
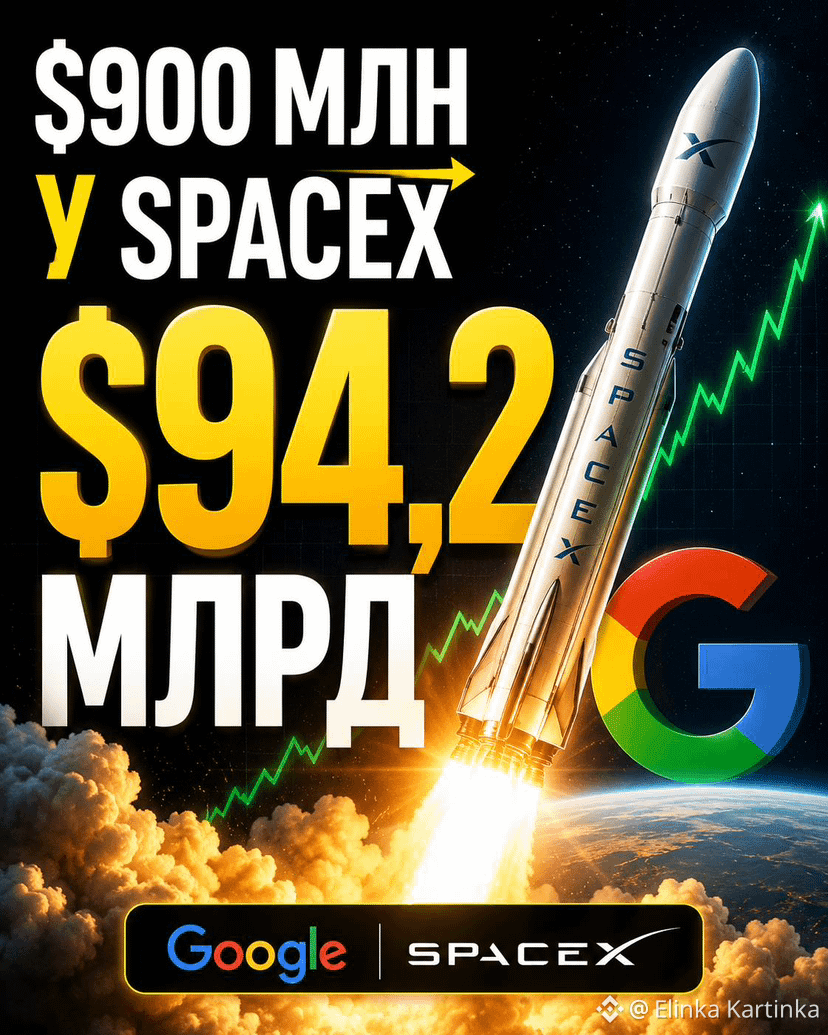
قامت Google بالاستثمار في SpaceX بمبلغ 900 مليون دولار. بعد 11 عامًا، أصبحت قيمة الحزمة 94.2 مليار دولار 🚀
يبدو الرقم وكأنه كسبَت Alphabet للتو ما يقارب مئة مليار.
لكنني سأفصل هنا بين أمرين.
في عام 2015 استثمرت Google في SpaceX حوالي 900 مليون دولار. وحتى 30 يونيو 2026، كانت قيمة 551.2 مليون سهم من أسهم SpaceX التابعة لها تساوي تقريبًا 94.2 مليار دولار.
هذه هي قيمة الحزمة في تاريخ محدد، وليست 94.2 مليار دولار كإيرادات جديدة من Google، وليست المبلغ نفسه من النقد الذي دخل فجأة إلى الحساب.
وبالإضافة إلى ذلك: وبسعر SpaceX في الربع نفسه، كانت قيمة الحزمة تُقدّر بحوالي 77.9 مليار دولار في اليوم الرابع.
أي أن تحرك SPCX وحده غيّر قيمتها الورقية بأكثر من 16 مليار دولار.
لهذا السبب فإن $GOOGLB B و$SPCXB من المثير للاهتمام قراءتهما معًا. لدى Binance حاليًا bStocks منفصلة على Alphabet وSpaceX.
استنتاجي بسيط: عندما ترى رقمًا ضخمًا بجانب استثمار شركة، اسأل أولًا—هل هو revenue أم realized profit أم مجرد market value لأصل؟ #Bstocks
$GOOGLB
{spot}(GOOGLBUSDT)
#bstockscis @BinanceCIS
قامت Google بالاستثمار في SpaceX بمبلغ 900 مليون دولار. بعد 11 عامًا، أصبحت قيمة الحزمة 94.2 مليار دولار 🚀
يبدو الرقم وكأنه كسبَت Alphabet للتو ما يقارب مئة مليار.
لكنني سأفصل هنا بين أمرين.
في عام 2015 استثمرت Google في SpaceX حوالي 900 مليون دولار. وحتى 30 يونيو 2026، كانت قيمة 551.2 مليون سهم من أسهم SpaceX التابعة لها تساوي تقريبًا 94.2 مليار دولار.
هذه هي قيمة الحزمة في تاريخ محدد، وليست 94.2 مليار دولار كإيرادات جديدة من Google، وليست المبلغ نفسه من النقد الذي دخل فجأة إلى الحساب.
وبالإضافة إلى ذلك: وبسعر SpaceX في الربع نفسه، كانت قيمة الحزمة تُقدّر بحوالي 77.9 مليار دولار في اليوم الرابع.
أي أن تحرك SPCX وحده غيّر قيمتها الورقية بأكثر من 16 مليار دولار.
لهذا السبب فإن $GOOGLB B و$SPCXB من المثير للاهتمام قراءتهما معًا. لدى Binance حاليًا bStocks منفصلة على Alphabet وSpaceX.
استنتاجي بسيط: عندما ترى رقمًا ضخمًا بجانب استثمار شركة، اسأل أولًا—هل هو revenue أم realized profit أم مجرد market value لأصل؟ #Bstocks
$GOOGLB
125
#bstockscis
1:1 - لَيْسَ «هُوَ نَفْسُهُ الرَّمْز». وَهَاهُنَا تَحْفُرُ الْكَلْبُ 🧐
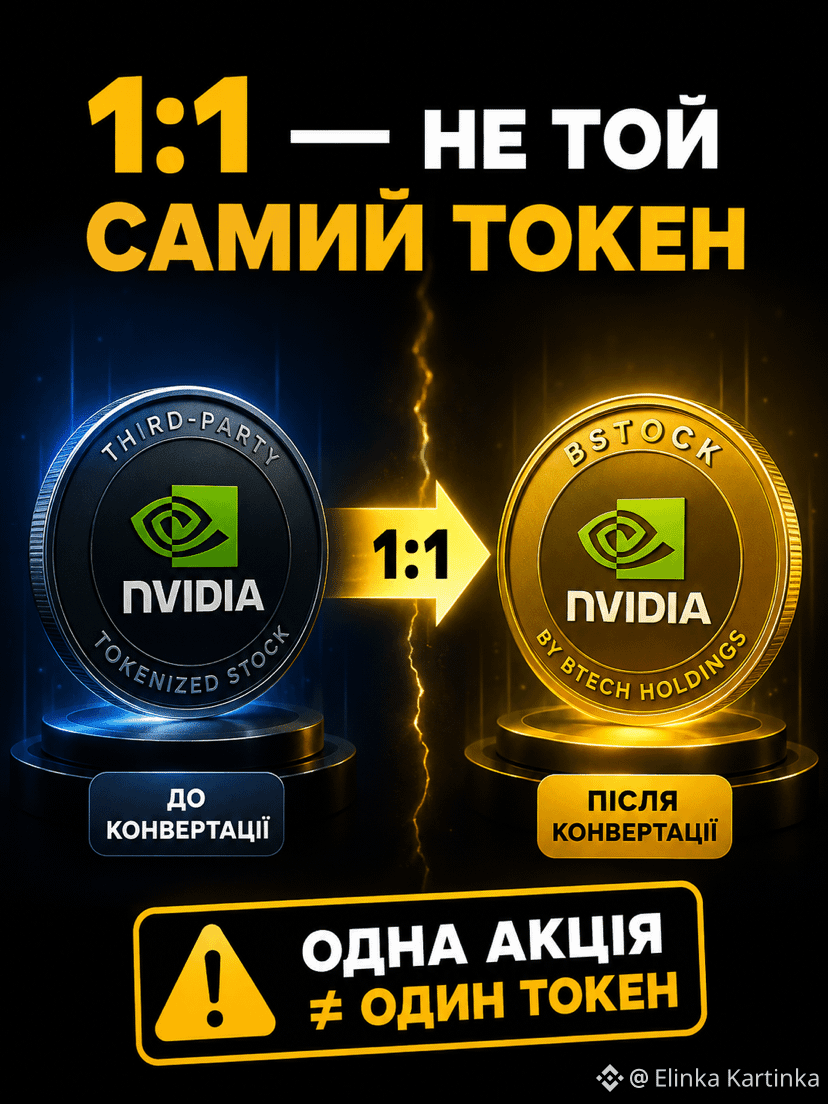
أطلقت Binance تحويلَ الأوراق المالية المُرمَّزة (tokenized securities) المُعتمدة من مُصدِرين آخرين إلى bStocks بنسبة 1:1.
يبدو الأمر كأنه مجرد تغيير للملصق: كان NVIDIA - وأصبح NVIDIA. لكن لا.
1:1 يتحدث فقط عن سعر/وتيرة التحويل. أما الرمز نفسه بعد التحويل فهو مختلف بالفعل: يتغير المُصدِر، وبنية المنتج، وsmart contract.
أي أن شيئَين يمكن أن يرتبطا بسهم واحد، لكن هذا يظل رمزين مختلفين.
قبل التحويل - منتج من طرفٍ آخر. بعده - bStock، الصادر عن BTech Holdings Limited.
لذلك القاعدة بسيطة:
سهم واحد ≠ رمز واحد ≠ مُصدِر واحد.
هل رأيتم في الاسم NVIDIA أو Netflix؟ لا تتسرّعوا بالفرح برمز مألوف. أولاً انظروا ماذا بالضبط تشتري، ومن الذي أصدره.
وماذا عن التحويل بدون عمولة؟ حتى الآن - فقط حتى 27 أغسطس.
لأن في عالم الكريبتو حتى «1:1» أحياناً يحمل علامة نجمية صغيرة. ⭐
@BinanceCIS #bStocks
{spot}(SPCXBUSDT)
#bstockscis
1:1 - لَيْسَ «هُوَ نَفْسُهُ الرَّمْز». وَهَاهُنَا تَحْفُرُ الْكَلْبُ 🧐
أطلقت Binance تحويلَ الأوراق المالية المُرمَّزة (tokenized securities) المُعتمدة من مُصدِرين آخرين إلى bStocks بنسبة 1:1.
يبدو الأمر كأنه مجرد تغيير للملصق: كان NVIDIA - وأصبح NVIDIA. لكن لا.
1:1 يتحدث فقط عن سعر/وتيرة التحويل. أما الرمز نفسه بعد التحويل فهو مختلف بالفعل: يتغير المُصدِر، وبنية المنتج، وsmart contract.
أي أن شيئَين يمكن أن يرتبطا بسهم واحد، لكن هذا يظل رمزين مختلفين.
قبل التحويل - منتج من طرفٍ آخر. بعده - bStock، الصادر عن BTech Holdings Limited.
لذلك القاعدة بسيطة:
سهم واحد ≠ رمز واحد ≠ مُصدِر واحد.
هل رأيتم في الاسم NVIDIA أو Netflix؟ لا تتسرّعوا بالفرح برمز مألوف. أولاً انظروا ماذا بالضبط تشتري، ومن الذي أصدره.
وماذا عن التحويل بدون عمولة؟ حتى الآن - فقط حتى 27 أغسطس.
لأن في عالم الكريبتو حتى «1:1» أحياناً يحمل علامة نجمية صغيرة. ⭐
@BinanceCIS #bStocks
95
#bstockscis
COREWEAVE تريد إنفاق ما يصل إلى 39 مليار دولار.. والسوق يرد +22% 🧠
للوهلة الأولى يبدو الأمر غريبًا. تقول الشركة: سنُنفق المزيد من الأموال—ومع ذلك يرتفع السهم.
رفعت CoreWeave توقعات CAPEX لعام 2026 من 31–35 مليار دولار إلى 35–39 مليار دولار. لكن مع ذلك، زادت أيضًا التوقعات للإيرادات والأرباح التشغيلية، ووصلت قائمة الطلبات (backlog) إلى 104,2 مليار دولار.
أي أن السوق لم يرَ فقط «مزيدًا من الإنفاق». بل رأى سببًا يجعل هذه النفقات ضرورية.
وفقًا لكلام الرئيس التنفيذي، فإن السعات القريبة أصبحت عمليًا كلها مُباعة، ويتم إبرام عقود جديدة بشروط أفضل. إذا كان هناك طلب، فقد لا تكون مراكز البيانات الإضافية والمعدات مجرد ثقب في الميزانية، بل طريقة لكسب المزيد في المستقبل.
لذلك، فإن CAPEX بحد ذاته لا يقول الكثير. الأهم هو: هل يوجد من يشتري ما تستثمر الشركة فيه مليارات؟
بالنسبة لـ $CRWVB أيضًا، هذه نقطة محورية: فالرمز يمنح تعرّضًا لـ CoreWeave، ما يعني أن السوق يعيد تسعير الأعمال الأساسية (underlying) نفسها.
هل الإنفاق الكبير يخيفك أكثر أم يثير فضولك عائده؟ 🤔@BinanceCIS #Bstocks
$CRWVB
{spot}(CRWVBUSDT)
#bstockscis
COREWEAVE تريد إنفاق ما يصل إلى 39 مليار دولار.. والسوق يرد +22% 🧠
للوهلة الأولى يبدو الأمر غريبًا. تقول الشركة: سنُنفق المزيد من الأموال—ومع ذلك يرتفع السهم.
رفعت CoreWeave توقعات CAPEX لعام 2026 من 31–35 مليار دولار إلى 35–39 مليار دولار. لكن مع ذلك، زادت أيضًا التوقعات للإيرادات والأرباح التشغيلية، ووصلت قائمة الطلبات (backlog) إلى 104,2 مليار دولار.
أي أن السوق لم يرَ فقط «مزيدًا من الإنفاق». بل رأى سببًا يجعل هذه النفقات ضرورية.
وفقًا لكلام الرئيس التنفيذي، فإن السعات القريبة أصبحت عمليًا كلها مُباعة، ويتم إبرام عقود جديدة بشروط أفضل. إذا كان هناك طلب، فقد لا تكون مراكز البيانات الإضافية والمعدات مجرد ثقب في الميزانية، بل طريقة لكسب المزيد في المستقبل.
لذلك، فإن CAPEX بحد ذاته لا يقول الكثير. الأهم هو: هل يوجد من يشتري ما تستثمر الشركة فيه مليارات؟
بالنسبة لـ $CRWVB أيضًا، هذه نقطة محورية: فالرمز يمنح تعرّضًا لـ CoreWeave، ما يعني أن السوق يعيد تسعير الأعمال الأساسية (underlying) نفسها.
هل الإنفاق الكبير يخيفك أكثر أم يثير فضولك عائده؟ 🤔@BinanceCIS #Bstocks
$CRWVB
97
#bstockscis
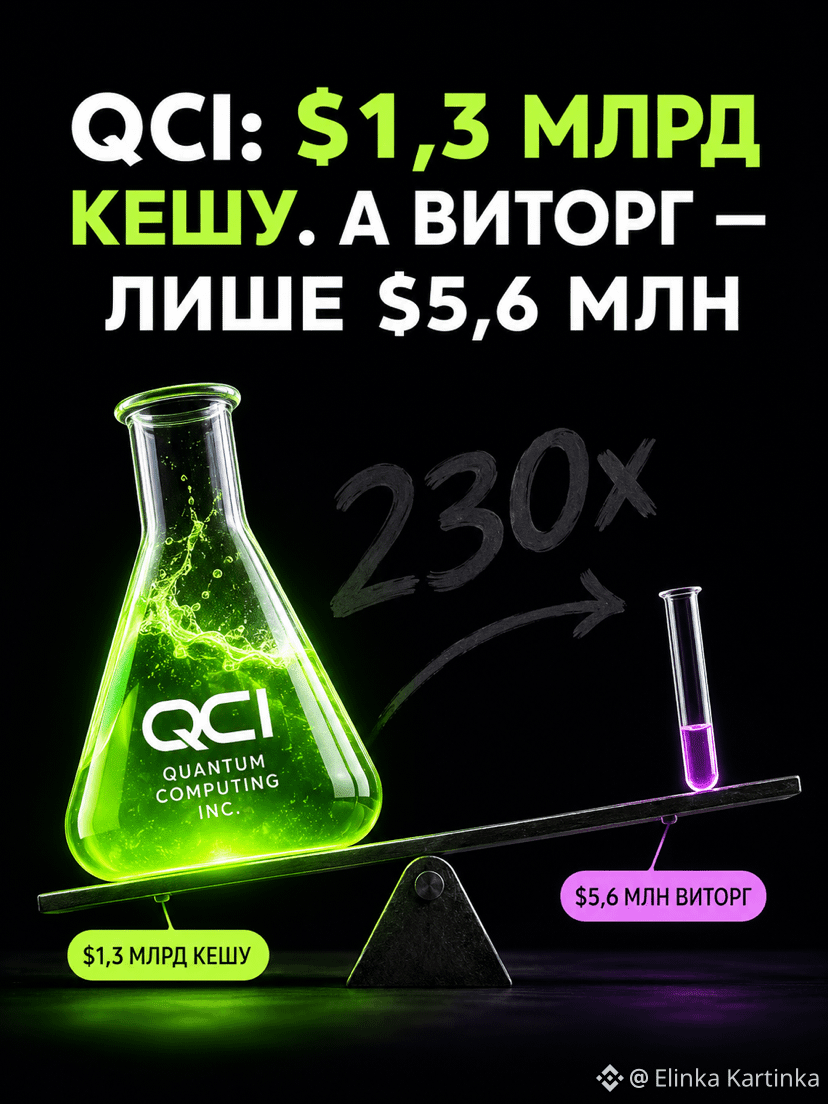
لدى QCI 1,3 مليار دولار نقدًا فقط، والإيراد ربع السنوي - 5,6 مليون دولار فقط 🧪
أظهرت Quantum Computing Inc. توازنًا غريبًا جدًا في أحجامها.
حتى 30 يونيو، كانت لدى الشركة نحو 1,3 مليار دولار نقدًا واستثمارات. وهذا يفوق إجمالي الإيراد ربع السنوي - 5,6 مليون دولار - بأكثر من 230 مرة.
نعم، لقد نما حجم الإيرادات بسرعة: قبل عام كانت 61 ألف دولار فقط. لكن وجود مبلغ كبير في الميزانية لا يعني بعد أن أعمال التشغيل أصبحت كبيرة بالقدر نفسه.
النقد يمنح QCI وقتًا لتطوير المنتجات وإنتاجها وشراء شركات أخرى. وقد استخدمت جزءًا من رأس المال بالفعل في ثلاث صفقات. ومع ذلك، يعتمد الناتج المستقبلي على ما إذا كانت هذه الاستثمارات ستتحول إلى مبيعات مستقرة.
بالنسبة لـ $QNTB ، الفارق جوهري: التوكن يمنح تعرضًا لتقييم الـ underlying، لكن السوق قد يقيّم في الوقت نفسه التقنيات، واحتياطي النقد، وحتى التوقعات غير المحققة بعد. الأمر ليس الشيء نفسه.
لذلك، كنت أنظر ليس فقط إلى مقدار الأموال التي تمتلكها الشركة، بل أيضًا إلى مدى سرعة بنائها حول هذه الأموال أعمالًا حقيقية.
@BinanceCIS #Bstocks
$QNTB
{spot}(QNTBUSDT)
#bstockscis
لدى QCI 1,3 مليار دولار نقدًا فقط، والإيراد ربع السنوي - 5,6 مليون دولار فقط 🧪
أظهرت Quantum Computing Inc. توازنًا غريبًا جدًا في أحجامها.
حتى 30 يونيو، كانت لدى الشركة نحو 1,3 مليار دولار نقدًا واستثمارات. وهذا يفوق إجمالي الإيراد ربع السنوي - 5,6 مليون دولار - بأكثر من 230 مرة.
نعم، لقد نما حجم الإيرادات بسرعة: قبل عام كانت 61 ألف دولار فقط. لكن وجود مبلغ كبير في الميزانية لا يعني بعد أن أعمال التشغيل أصبحت كبيرة بالقدر نفسه.
النقد يمنح QCI وقتًا لتطوير المنتجات وإنتاجها وشراء شركات أخرى. وقد استخدمت جزءًا من رأس المال بالفعل في ثلاث صفقات. ومع ذلك، يعتمد الناتج المستقبلي على ما إذا كانت هذه الاستثمارات ستتحول إلى مبيعات مستقرة.
بالنسبة لـ $QNTB ، الفارق جوهري: التوكن يمنح تعرضًا لتقييم الـ underlying، لكن السوق قد يقيّم في الوقت نفسه التقنيات، واحتياطي النقد، وحتى التوقعات غير المحققة بعد. الأمر ليس الشيء نفسه.
لذلك، كنت أنظر ليس فقط إلى مقدار الأموال التي تمتلكها الشركة، بل أيضًا إلى مدى سرعة بنائها حول هذه الأموال أعمالًا حقيقية.
@BinanceCIS #Bstocks
$QNTB
73
#bstockscis
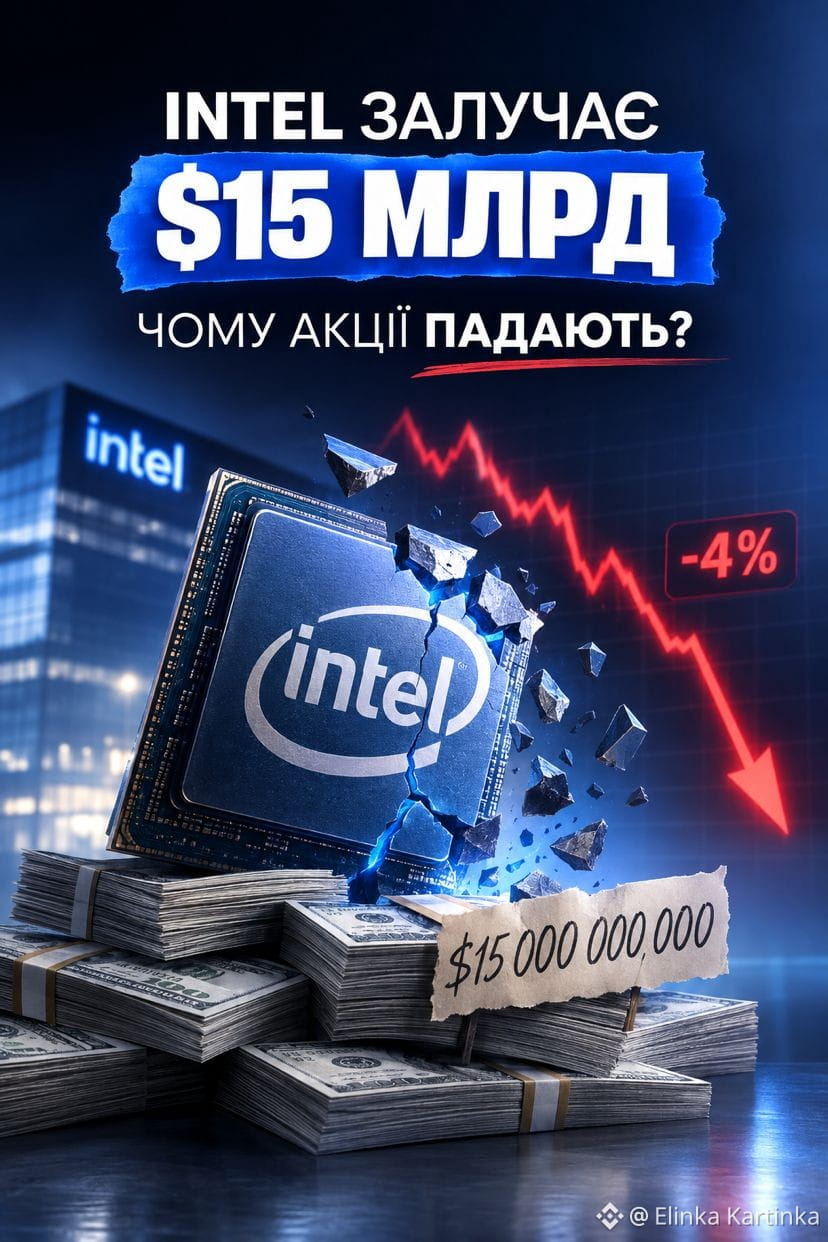
إنتل تجتذب 15 مليار دولار. لماذا تنخفض الأسهم؟ 💸
تخطط إنتل لإدراج عامّ لأسهم جديدة بقيمة 15 مليار دولار. في التداولات المبكرة في 10 أغسطس، انخفضت الأسهم بأكثر من 4%، رغم أنها منذ بداية العام تضاعفت تقريبًا ثلاث مرات.
يبدو أن الشركة ستحصل على أموال أكثر - فما الخطأ هنا؟
قد تُستخدم الأموال فعلًا في مصانع جديدة ومعدات ورأس مال عامل. لكن هذه الأموال لا تظهر من لا شيء: إنتل تُصدِر أسهمًا جديدة.
تخيّل الشركة كأنها فطيرة. إذا زادت عدد الشرائح، فإن كل شريحة قديمة تمثل حصة أصغر من إجمالي الفطيرة. هذا هو التخفيف. لا يعني ذلك أن السعر سينخفض تلقائيًا بنفس النسبة. لكن الأرباح المستقبلية ستُوزَّع الآن على عدد أكبر من الأسهم.
بالنسبة لـ $INTCB تعمل نفس اقتصاديات underlying: لا تُحمي الصيغة المُرقمنة (tokenized) من إصدار أسهم جديدة من إنتل. قد يسرّع رأس المال الإضافي تطوير الإنتاج، لكن السؤال الأهم هو: هل سيُنتج قيمة أكثر مما سيأخذه التخفيف. @BinanceCIS #bStock
ما الأهم؟ السعات الجديدة أم تخفيف الحصة؟))
$INTCB
{spot}(INTCBUSDT)
#bstockscis
إنتل تجتذب 15 مليار دولار. لماذا تنخفض الأسهم؟ 💸
تخطط إنتل لإدراج عامّ لأسهم جديدة بقيمة 15 مليار دولار. في التداولات المبكرة في 10 أغسطس، انخفضت الأسهم بأكثر من 4%، رغم أنها منذ بداية العام تضاعفت تقريبًا ثلاث مرات.
يبدو أن الشركة ستحصل على أموال أكثر - فما الخطأ هنا؟
قد تُستخدم الأموال فعلًا في مصانع جديدة ومعدات ورأس مال عامل. لكن هذه الأموال لا تظهر من لا شيء: إنتل تُصدِر أسهمًا جديدة.
تخيّل الشركة كأنها فطيرة. إذا زادت عدد الشرائح، فإن كل شريحة قديمة تمثل حصة أصغر من إجمالي الفطيرة. هذا هو التخفيف. لا يعني ذلك أن السعر سينخفض تلقائيًا بنفس النسبة. لكن الأرباح المستقبلية ستُوزَّع الآن على عدد أكبر من الأسهم.
بالنسبة لـ $INTCB تعمل نفس اقتصاديات underlying: لا تُحمي الصيغة المُرقمنة (tokenized) من إصدار أسهم جديدة من إنتل. قد يسرّع رأس المال الإضافي تطوير الإنتاج، لكن السؤال الأهم هو: هل سيُنتج قيمة أكثر مما سيأخذه التخفيف. @BinanceCIS #bStock
ما الأهم؟ السعات الجديدة أم تخفيف الحصة؟))
$INTCB
108
#bstockscis
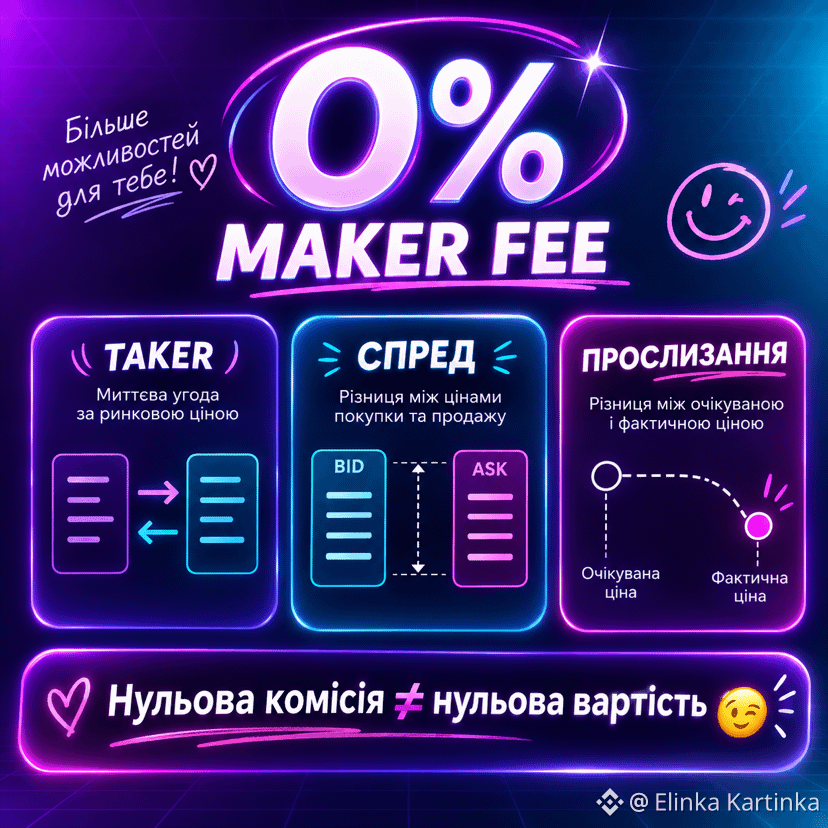
0% عمولة - أي اتفاق ممكن أن تكون له قيمة 😍
بالنسبة لعشرة صفقات جديدة، #bStocks من Binance وضعت عمولة maker صفرية حتى 31 أغسطس 2026، 23:59 بتوقيت UTC. ومن بينها - $ASMLB و $ASTSB و $NFLXB و $SMCIB .
على الشاشة، يُقرأ 0% بسهولة على أنها «التداول مجاني بالكامل». لكن العرض يخص فقط أوامر maker - تلك التي تضيف طلبًا إلى دفتر الأسعار.
إذا قام الأمر بإزالة سيولة موجودة بالفعل، فقد يُحتسب كـ taker. بالإضافة إلى ذلك، لا تُلغي العمولة الصفرية الفجوة بين سعر الشراء والبيع، وقد يحدث انزلاق أو حركة في السوق قبل تنفيذ الطلب.
أي أن البورصة قد لا تأخذ عمولة maker، لكن السوق نفسه لا يصبح مجانيًا أو سائلًا تلقائيًا.
قبل تقييم القيمة الحقيقية لعملية واحدة، لا تكفي إشارة واحدة 0%. يجب فهم نوع الأمر ورؤية دفتر الأسعار نفسه.
ما الذي يتم تجاهله أكثر: نوع العمولة أم السبريد 🤔؟ @BinanceCIS
$ASMLB
{spot}(ASMLBUSDT)
$ASTSB
{spot}(ASTSBUSDT)
#bstockscis
0% عمولة - أي اتفاق ممكن أن تكون له قيمة 😍
بالنسبة لعشرة صفقات جديدة، #bStocks من Binance وضعت عمولة maker صفرية حتى 31 أغسطس 2026، 23:59 بتوقيت UTC. ومن بينها - $ASMLB و $ASTSB و $NFLXB و $SMCIB .
على الشاشة، يُقرأ 0% بسهولة على أنها «التداول مجاني بالكامل». لكن العرض يخص فقط أوامر maker - تلك التي تضيف طلبًا إلى دفتر الأسعار.
إذا قام الأمر بإزالة سيولة موجودة بالفعل، فقد يُحتسب كـ taker. بالإضافة إلى ذلك، لا تُلغي العمولة الصفرية الفجوة بين سعر الشراء والبيع، وقد يحدث انزلاق أو حركة في السوق قبل تنفيذ الطلب.
أي أن البورصة قد لا تأخذ عمولة maker، لكن السوق نفسه لا يصبح مجانيًا أو سائلًا تلقائيًا.
قبل تقييم القيمة الحقيقية لعملية واحدة، لا تكفي إشارة واحدة 0%. يجب فهم نوع الأمر ورؤية دفتر الأسعار نفسه.
ما الذي يتم تجاهله أكثر: نوع العمولة أم السبريد 🤔؟ @BinanceCIS
$ASMLB
$ASTSB
103
#bstockscis
$3 مليار من NVIDIA. لكن كم من ذلك موجود فعليًا على الطاولة؟ 👀
العنوان يبدو قويًا: Nvidia تستثمر حتى 3 مليارات دولار في Lancium - وهي شركة تطور بنية تحتية للطاقة لمركز البيانات Stargate في تكساس.
والآن نفتح الخط الصغير)) وفقًا لـ The Information التي ينقلها Reuters، البداية تتعلق بـ 2 مليار دولار مقابل نحو 20% من Lancium. وقد تضيف Nvidia 1 مليار دولار إضافية فقط بعد استيفاء شروط معينة، من بينها - الاتصال بشبكة الكهرباء ⚡️.
أي أن «حتى 3 مليارات دولار» هو الحد الأقصى، وليس المبلغ الذي تم تحويله بالفعل بدفعة واحدة. بو-بو-بو.
بالنسبة لـ $NVDAB توجد هنا درس بسيط: خبر عن الشركة الأم قد يؤثر على توقعات ما حول Nvidia، لكن يجب تقييم الأمر ليس فقط بالأرقام القصوى. الشروط والجداول الزمنية ومدى حصول الشركة على البنية التحتية اللازمة هي الأهم 😌.
@BinanceCIS #bStocks
ما هو الدليل الأقوى بالنسبة لك؟
{spot}(NVDABUSDT)
#bstockscis
$3 مليار من NVIDIA. لكن كم من ذلك موجود فعليًا على الطاولة؟ 👀
العنوان يبدو قويًا: Nvidia تستثمر حتى 3 مليارات دولار في Lancium - وهي شركة تطور بنية تحتية للطاقة لمركز البيانات Stargate في تكساس.
والآن نفتح الخط الصغير)) وفقًا لـ The Information التي ينقلها Reuters، البداية تتعلق بـ 2 مليار دولار مقابل نحو 20% من Lancium. وقد تضيف Nvidia 1 مليار دولار إضافية فقط بعد استيفاء شروط معينة، من بينها - الاتصال بشبكة الكهرباء ⚡️.
أي أن «حتى 3 مليارات دولار» هو الحد الأقصى، وليس المبلغ الذي تم تحويله بالفعل بدفعة واحدة. بو-بو-بو.
بالنسبة لـ $NVDAB توجد هنا درس بسيط: خبر عن الشركة الأم قد يؤثر على توقعات ما حول Nvidia، لكن يجب تقييم الأمر ليس فقط بالأرقام القصوى. الشروط والجداول الزمنية ومدى حصول الشركة على البنية التحتية اللازمة هي الأهم 😌.
@BinanceCIS #bStocks
ما هو الدليل الأقوى بالنسبة لك؟
💰 Максимальна сума
0%
🔌 Виконані умови
0%
0 الأصوات • تمّ إغلاق التصويت
137
#bstockscis
$CRCLB - USDC يرتفع. لماذا هبطت Circle بعد التقرير؟🧐
USDC في التداول +19%. حجم المعاملات على السلسلة +151%. أرباح Circle أفضل قليلًا من التوقعات.
يبدو الأمر كما لو كان السوق يريد أن يقول: «رائع». لكن السهم بعد التقرير كان ما يزال ينخفض تقريبًا 4%.
الأسواق نادرًا ما تنظر إلى رقم جميل واحد فقط. أظهرت Circle ربحًا قدره 0,18 دولارًا للسهم مقابل توقعات 0,17 دولار. لكن الإيرادات + دخل الاحتياطيات بلغت 701,3 مليون دولار مقابل توقعات قرابة 717,5 مليون دولار. بالإضافة إلى ذلك، انخفض عائد الاحتياطيات إلى 3,5%.
أي أن الصورة لم تعد واضحة تمامًا: USDC ينمو بسرعة، لكن السؤال للمساهم هو آخر - إلى أي مدى تتحول هذه الشعبية إلى أموال بالنسبة للأعمال؟🥸
وهنا يقدم $CRCLB درسًا جيدًا: USDC وCRCLB - ليستا نفس الرهان))
تم تصميم USDC ليبقى قريبًا من 1 دولار. وCRCLB يوفر تعرّضًا لأعمال Circle: الإيرادات، والمصروفات، وأسعار الفائدة، وتيرة النمو، وتوقعات السوق.
ما يعجبني هنا هو التذكير البسيط: المنتج الشعبي لا يعني تلقائيًا أن المساهم راضٍ.
لذلك قبل الاستنتاج «USDC يرتفع - إذن يجب أن تنمو Circle» سأطرح سؤالًا:
كم هذه الشعبية تجلب فعليًا للأعمال - وكم كان من هذا النجاح مسعّرًا في السعر بالفعل؟✍🏻
@BinanceCIS #bStock #Binancecis
ما الذي يؤثر أكثر على $CRCLB ؟
{spot}(CRCLBUSDT)
#bstockscis
$CRCLB - USDC يرتفع. لماذا هبطت Circle بعد التقرير؟🧐
USDC في التداول +19%. حجم المعاملات على السلسلة +151%. أرباح Circle أفضل قليلًا من التوقعات.
يبدو الأمر كما لو كان السوق يريد أن يقول: «رائع». لكن السهم بعد التقرير كان ما يزال ينخفض تقريبًا 4%.
الأسواق نادرًا ما تنظر إلى رقم جميل واحد فقط. أظهرت Circle ربحًا قدره 0,18 دولارًا للسهم مقابل توقعات 0,17 دولار. لكن الإيرادات + دخل الاحتياطيات بلغت 701,3 مليون دولار مقابل توقعات قرابة 717,5 مليون دولار. بالإضافة إلى ذلك، انخفض عائد الاحتياطيات إلى 3,5%.
أي أن الصورة لم تعد واضحة تمامًا: USDC ينمو بسرعة، لكن السؤال للمساهم هو آخر - إلى أي مدى تتحول هذه الشعبية إلى أموال بالنسبة للأعمال؟🥸
وهنا يقدم $CRCLB درسًا جيدًا: USDC وCRCLB - ليستا نفس الرهان))
تم تصميم USDC ليبقى قريبًا من 1 دولار. وCRCLB يوفر تعرّضًا لأعمال Circle: الإيرادات، والمصروفات، وأسعار الفائدة، وتيرة النمو، وتوقعات السوق.
ما يعجبني هنا هو التذكير البسيط: المنتج الشعبي لا يعني تلقائيًا أن المساهم راضٍ.
لذلك قبل الاستنتاج «USDC يرتفع - إذن يجب أن تنمو Circle» سأطرح سؤالًا:
كم هذه الشعبية تجلب فعليًا للأعمال - وكم كان من هذا النجاح مسعّرًا في السعر بالفعل؟✍🏻
@BinanceCIS #bStock #Binancecis
ما الذي يؤثر أكثر على $CRCLB ؟
📈 Популярність USDC
0%
🧾 Revenue, ставки й очікування
0%
0 الأصوات • تمّ إغلاق التصويت
115
🍏 استمعوا، هل فكرتم يومًا لماذا يوجد في منزل كل شخص تقريبًا على الأقل منتج واحد من Apple؟ 👀
لقد أمسكت نفسي على فكرة أننا تعودنا كثيرًا على iPhone أو MacBook أو AirPods لدرجة أننا لم نعد نلاحظ مدى ضخامة هذه الشركة.
وهنا فوجئت بحقيقة واحدة 🤔
لم تكن Apple دائمًا عملاقًا تقنيًا. في عام 1997 كانت الشركة تمرّ بمرحلة صعبة جدًا لدرجة أن كثيرين تساءلوا إن كانت ستستطيع البقاء أصلًا. ولكن بعد عودة ستيف جوبز تغيّرت القصة بشكل حاد. اليوم تدخل Apple ضمن قائمة أغلى الشركات في العالم، وأسهمها لسنوات عديدة ما تزال من الأكثر شعبية في السوق.
ليس من المستغرب أن يثير ذلك أيضًا اهتمام المنتجات المُرمّزة/المُسَلسلة (tokenized) المرتبطة بهذه الشركات.
لكن هنا نقطة مهمة 👇
bStocks هي شهادات مُرمّزة، وليست ملكية مباشرة لأسهم Apple. لذلك فهي أيضًا تحمل مخاطر سوقية وسيولة وحفظ (custody) وتنظيمية.
🍎 وماذا تعتقدون أنتم: لو كان بالإمكان الاستثمار في شركة واحدة فقط خلال السنوات الـ10 القادمة، هل ستكون Apple ضمن قائمتكم؟
#bStocksCIS @BinanceCIS
$AAPLB
176
هل تساءلت يومًا لماذا يهتم الكثير من المستثمرين بـ SpaceX، رغم أن أسهمها غير متداولة علنًا؟
أصبحت SpaceX واحدة من أكثر الشركات الخاصة قيمة في العالم بفضل إنجازاتها في الصواريخ القابلة لإعادة الاستخدام وStarlink وإطلاقات الفضاء التجارية. وقد غذّى نجاحها طلبًا قويًا من المستثمرين، لكن الوصول إلى الأسهم الخاصة يظل محدودًا بالنسبة لمعظم الناس. لذلك، تلفت المنتجات المُرمّزة المرتبطة بالشركات الخاصة الانتباه—إذ إنها توفر طريقة أخرى لاكتساب التعرض للسوق. ومع ذلك، من المهم تذكّر أن bStocks هي شهادات مُرمّزة، وليست ملكية مباشرة لأسهم الشركة، كما أنها تحمل مخاطر السوق والسيولة والحفظ والتنظيم. ما رأيك، إلى أي مدى يمكن أن تصبح الشركات الخاصة جزءًا أكبر من الاستثمار الرقمي في المستقبل؟
#bStocksCIS @BinanceCIS
تعرّض مُرمّز لـ SpaceX
$SPCXB
108
لماذا أصبحت إنفيديا واحدة من أكثر الشركات قيمة في العالم؟
قبل بضع سنوات فقط، كانت إنفيديا تُعرف بشكل أساسي ببطاقات رسوميات الألعاب. اليوم، تُشغّل وحدات معالجة الرسوميات (GPUs) الخاصة بها تدريب نماذج الذكاء الاصطناعي، ومراكز البيانات، وبنية الحوسبة السحابية في جميع أنحاء العالم. لقد أصبح هذا الارتفاع في الطلب على الذكاء الاصطناعي أكبر محرّك نمو للشركة. في السنة المالية 2025، أعلنت إنفيديا عن إيرادات تجاوزت 130 مليار دولار، حيث حقّق قطاع مراكز البيانات أكبر حصة. وفي الوقت نفسه، يجب على المستثمرين تذكّر أن التقييم المرتفع يجعل السهم أكثر حساسية تجاه نمو أبطأ، أو منافسة أقوى، أو تحوّلات في الإنفاق على الذكاء الاصطناعي. ما رأيك—هل يمكن لإنفيديا الحفاظ على ريادتها في عصر الذكاء الاصطناعي؟
#bStocksCIS @BinanceCIS
$NVDAB
76
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceLaunchesBinanceIntelligence
75,221 مشاهدات
917 يقومون بالنقاش
#BinanceLaunchesBinanceIntelligence
#binancelaunchesbinanceintelligence
🤖 BINANCE تُطلق ذكاءً اصطناعيًا جديدًا: هل يعني هذا «الاهتمام بالجديد وإهمال القديم» يا جماعة؟ 🤔
أطلقت Binance للتو ثلاث أدوات ذكاء اصطناعي «رهيبة»: Agent OS للمطورين، وBinance AI مجانًا للجميع، وAI Pro للمتداولين المحترفين لأتمتة التداول من دون كتابة أي أكواد. يبدو الأمر كأنه من فيلم خيال علمي، إذ يضع تقنيات صناديق الاستثمار التي تكلف ملايين الدولارات بين أيديكم!
لكن لحظة... سيد Richard Teng، لماذا تبدو الأدوات الجديدة براقة بينما الأدوات القديمة «مجمّدة»؟ في قسم الأخبار، ما عدا قسم «الأعلى»، لا تزال الفلاتر الأخرى عالقة منذ 28/9/2026! هل هذا مثال على «الاهتمام بالجديد وإهمال القديم»؟ هل انشغلتم بملاحقة صيحة الذكاء الاصطناعي وأهملتم مصدر رزقنا القديم؟ 😂 مصدر رزقنا القديم؟ 😂
🧠 ماذا يفعل المتداول؟
استفد من الذكاء الاصطناعي الجديد لتحليل فرص التداول، لكن تذكّر أن تتحقق من الأخبار يدويًا كي لا تقرأ معلومات قديمة!
⚠️ هذه ليست نصيحة مالية!
#BinanceLaunchesBinanceIntelligence
#BinanceSquare
SHAABAN ATYA
·0 إعجاب
·496 مشاهدات
StriveBuys2000BTCFor$169M
890 مشاهدات
35 يقومون بالنقاش
EvernorthXRPTreasuryCompletesSPACMerger
56,903 مشاهدات
642 يقومون بالنقاش