

天堂不寂寞
2.9k منشورات
天堂不寂寞
 تم التحقُّق من Square
إبلاغ
حظر المُستخدم
大海全是水,骏马四条腿!随缘撸毛!
مُتداول مُتكرر
3.4 سنوات
1.8K+ تتابع
33.7K+ المتابعون
13.0K+ إعجاب
منشورات
الكل
اقتباسات
Live
PINNED
·
--
صاعد
لقد قضيت بضع سنوات في خوض غمار عالم العملات الرقمية—والآن أدركت مشكلة متزايدة الوضوح: الكثير من الناس ليس أنهم لا يجنون عوائد، بل إنهم ببساطة لا يعرفون ما الذي يدفعونه فعليًا مقابل تلك العوائد.
في السابق كنت أتابع مختلف منتجات DeFi، وكان أول شيء يلفت النظر دائمًا هو APR.
30%؟ 50%؟ وحتى أعلى؟
لكن بعد أن مررت ببعض تقلبات السوق، بدأت أعتاد طرح عدة أسئلة إضافية:
من أين تأتي هذه العوائد تحديدًا؟
إذا انعكس اتجاه السوق فجأة، فأين تكمن المخاطر؟
إذا انخفضت السيولة، من الذي سيتكفّل باستلام مراكزِي؟
لأن أكبر ميزة في عالم السلاسل هي الشفافية، لكن الشفافية لا تعني البساطة.
في كثير من الأحيان، قد يخفي رقم عائد واحد الظاهر على الصفحة وراءه عدة متغيرات مثل الأجل الزمني، والرافعة المالية، والتصفية، والسيولة.
وهذا هو الجانب الذي كنت مهتمًا به أثناء إعادة البحث مؤخرًا في @termmax .
والأمر الذي تحاول القيام به ليس مجرد وضع نسبة عائد أعلى أمام المستخدم، بل تفكيك الفائدة (سعر الفائدة)، والأجل (المدة)، وإدارة المخاطر، بحيث يتمكن من يشاركون بأموالهم من التخطيط لتكاليفهم وتوقعاتهم مسبقًا.
لكنني أعتقد أن أكثر ما يستحق النقاش هنا ليس تقنيًا.
بل هو عادات المستخدم.
خلال السنوات الماضية، قامت أسواق العملات المشفرة بتكوين عادات تداول لدى الكثيرين:
مطاردة ترندات (الترندات الساخنة)، ومطاردة الصعود (الارتفاع)، وملاحقة الانفجارات قصيرة الأجل.
لكن إذا أراد DeFi في المستقبل جذب نطاق أكبر من الأموال، فقد لا يكون ما يحتاجه السوق هو عوائد أعلى فحسب، بل أن يفهم المستخدم:
لماذا أجني هذه العوائد؟ ما المخاطر التي أتحملها؟ وما أسوأ سيناريو؟
وربما ليست التحديات الحقيقية في سوق العوائد الثابتة هي تصميم المنتج نفسه، بل في جعل المستخدم على استعداد لشراء “اليقين”.
لذلك أود أن أسأل الجميع:
ما الاتجاه السائد لـ DeFi في المستقبل سيكون؟
العائد المرتفع غالبًا ما يخفي وراءه شتى أنواع المخاطر! الثبات هو الطريق الصحيح!!
@termmax
#TermMax
لقد قضيت بضع سنوات في خوض غمار عالم العملات الرقمية—والآن أدركت مشكلة متزايدة الوضوح: الكثير من الناس ليس أنهم لا يجنون عوائد، بل إنهم ببساطة لا يعرفون ما الذي يدفعونه فعليًا مقابل تلك العوائد.
في السابق كنت أتابع مختلف منتجات DeFi، وكان أول شيء يلفت النظر دائمًا هو APR.
30%؟ 50%؟ وحتى أعلى؟
لكن بعد أن مررت ببعض تقلبات السوق، بدأت أعتاد طرح عدة أسئلة إضافية:
من أين تأتي هذه العوائد تحديدًا؟
إذا انعكس اتجاه السوق فجأة، فأين تكمن المخاطر؟
إذا انخفضت السيولة، من الذي سيتكفّل باستلام مراكزِي؟
لأن أكبر ميزة في عالم السلاسل هي الشفافية، لكن الشفافية لا تعني البساطة.
في كثير من الأحيان، قد يخفي رقم عائد واحد الظاهر على الصفحة وراءه عدة متغيرات مثل الأجل الزمني، والرافعة المالية، والتصفية، والسيولة.
وهذا هو الجانب الذي كنت مهتمًا به أثناء إعادة البحث مؤخرًا في @TermMax .
والأمر الذي تحاول القيام به ليس مجرد وضع نسبة عائد أعلى أمام المستخدم، بل تفكيك الفائدة (سعر الفائدة)، والأجل (المدة)، وإدارة المخاطر، بحيث يتمكن من يشاركون بأموالهم من التخطيط لتكاليفهم وتوقعاتهم مسبقًا.
لكنني أعتقد أن أكثر ما يستحق النقاش هنا ليس تقنيًا.
بل هو عادات المستخدم.
خلال السنوات الماضية، قامت أسواق العملات المشفرة بتكوين عادات تداول لدى الكثيرين:
مطاردة ترندات (الترندات الساخنة)، ومطاردة الصعود (الارتفاع)، وملاحقة الانفجارات قصيرة الأجل.
لكن إذا أراد DeFi في المستقبل جذب نطاق أكبر من الأموال، فقد لا يكون ما يحتاجه السوق هو عوائد أعلى فحسب، بل أن يفهم المستخدم:
لماذا أجني هذه العوائد؟ ما المخاطر التي أتحملها؟ وما أسوأ سيناريو؟
وربما ليست التحديات الحقيقية في سوق العوائد الثابتة هي تصميم المنتج نفسه، بل في جعل المستخدم على استعداد لشراء “اليقين”.
لذلك أود أن أسأل الجميع:
ما الاتجاه السائد لـ DeFi في المستقبل سيكون؟
العائد المرتفع غالبًا ما يخفي وراءه شتى أنواع المخاطر! الثبات هو الطريق الصحيح!!
@TermMax
#TermMax
A|继续追求高收益,高风险高回报才是加密特色
100%
B|逐渐走向成熟金融,更重视风险管理和确定性
0%
C|两者都会存在,不同阶段不同玩法
0%
1 الأصوات • تمّ إغلاق التصويت
3
1
207
PINNED
·
--
صاعد
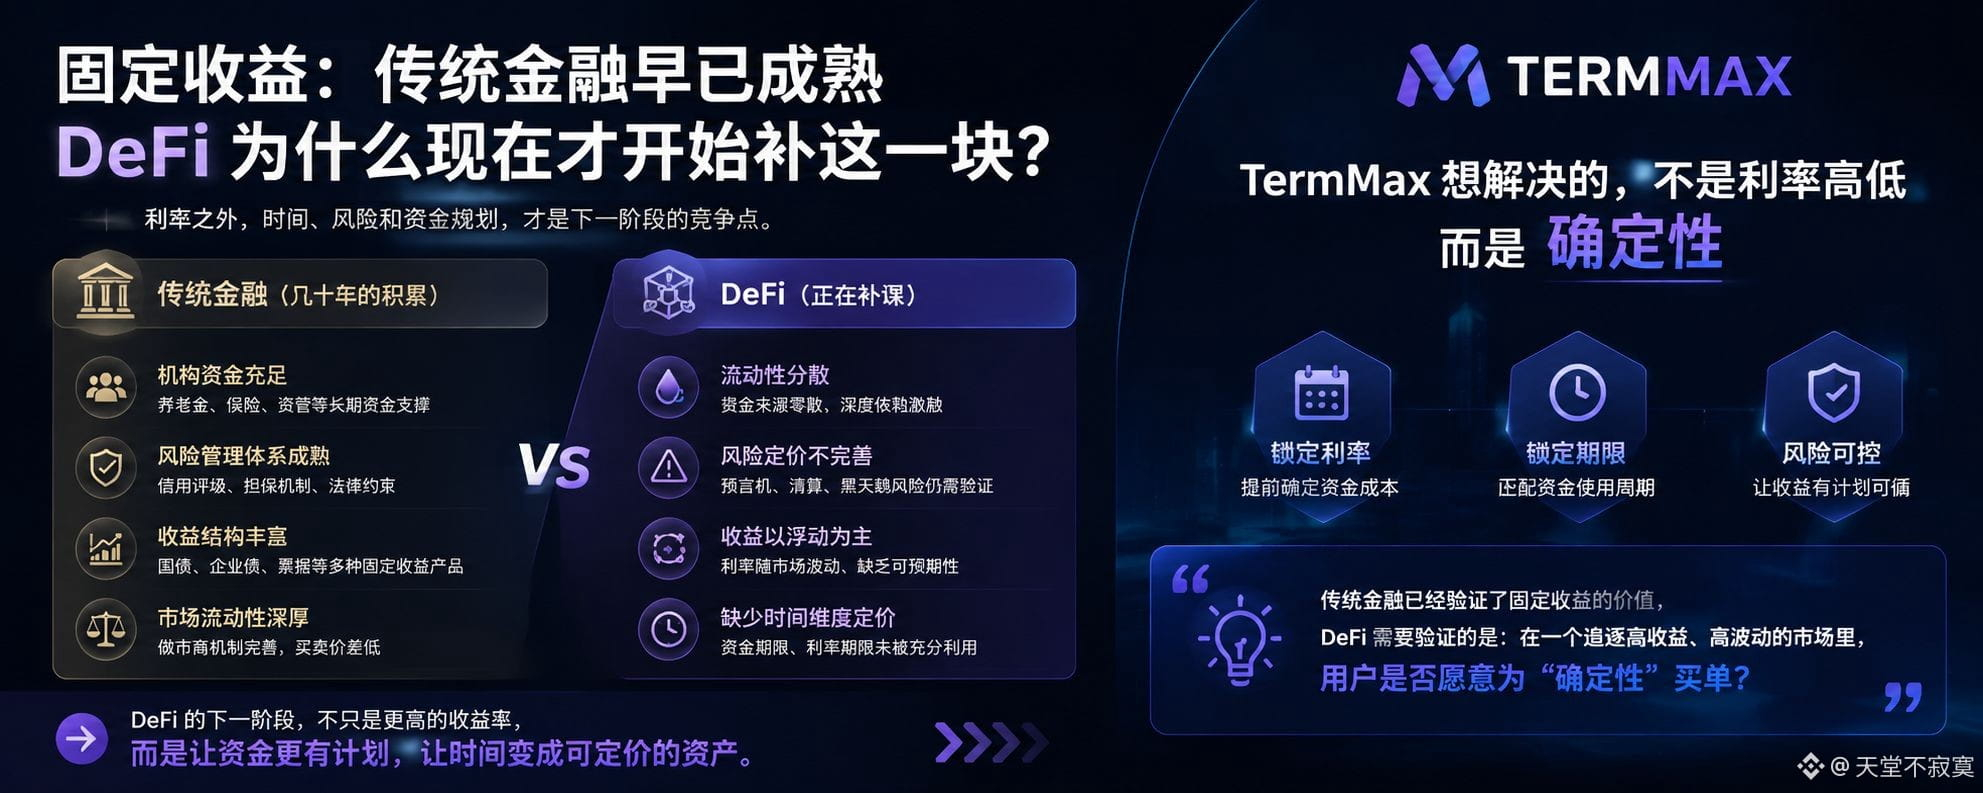
اليوم سأحدثكم عن سبب امتلاك التمويل التقليدي للعائدات الثابتة منذ وقت طويل، بينما بدأ DeFi فقط الآن في تعويض هذا الجانب.
لدي سؤال دائم: التمويل التقليدي لعب بالعائدات الثابتة منذ عقود، فلماذا لم يبدأ DeFi إلا الآن في دراستها بجدية؟
عندما كنت أتابع إقراض/اقتراض DeFi سابقًا، كنت أركز على شيئين:
هل سعر الفائدة مرتفع بما يكفي، وهل السيولة عميقة بما يكفي.
لكن لاحقًا اكتشفت مشكلة: كثير من الأموال على السلسلة لا تعاني من نقص في العائد، بل تعاني من نقص في "الخطة".
فقد ترى اليوم 10% APY، لكن بعد بضعة أيام، قد يتغير بفعل تقلبات السوق ليصبح 5%، وحتى قد يرتفع تكاليف الاقتراض فجأة.
وهذا هو سبب إعادة بحثي مؤخرًا عن @termmax .
ما أثار اهتمامي ليس فكرة "بروتوكول إقراض آخر"، بل أنه يحاول نقل منطق العائدات الثابتة الناضج من التمويل التقليدي إلى السلسلة:
تحديد تكلفة رأس المال مسبقًا، والتخطيط للمدة مسبقًا، بحيث لا يصبح سعر الفائدة مجرد رقم على صفحة، بل شيئًا يمكن للسوق تداوله وتسعيره.
وبالطبع، أكبر تحدٍ للعائدات الثابتة داخل DeFi واضح أيضًا.
ففي السوق التقليدي توجد مؤسسات كثيرة، وصناع سوق، وأنظمة ناضجة لإدارة المخاطر، بينما على السلسلة يتعين إعادة بناء السيولة.
لذلك أعتقد أن ما يحتاج TermMax لإثباته فعلًا ليس ما إذا كان مفهوم الفائدة الثابتة له قيمة أم لا.
هذا السؤال أجاب عنه التمويل التقليدي بالفعل.
ما يحتاج لإثباته فعلًا هو:
في سوق تشفير تعود مطاردة عوائد مرتفعة وتقلبات عالية، هل يرغب المستخدمون في دفع ثمن "اليقين"؟
إذا اتجه DeFi في المستقبل إلى مزيد من النضج، فأعتقد أنه إلى جانب العائد، ستصبح الوقت والمخاطر وتخطيط رأس المال نقاط التنافس الجديدة.
ربما هذا هو المكان الذي تجعل فيه مسارات العائدات الثابتة جديرة بالملاحظة.
DeFi مستقبلًا سيكون له سوق أكبر فقط؛ من يستطيع تجنب المخاطر وتعظيم العائد، فهو من يمكنه أن يقتنص هذه الكعكة الكبيرة!
#TermMax
اليوم سأحدثكم عن سبب امتلاك التمويل التقليدي للعائدات الثابتة منذ وقت طويل، بينما بدأ DeFi فقط الآن في تعويض هذا الجانب.
لدي سؤال دائم: التمويل التقليدي لعب بالعائدات الثابتة منذ عقود، فلماذا لم يبدأ DeFi إلا الآن في دراستها بجدية؟
عندما كنت أتابع إقراض/اقتراض DeFi سابقًا، كنت أركز على شيئين:
هل سعر الفائدة مرتفع بما يكفي، وهل السيولة عميقة بما يكفي.
لكن لاحقًا اكتشفت مشكلة: كثير من الأموال على السلسلة لا تعاني من نقص في العائد، بل تعاني من نقص في "الخطة".
فقد ترى اليوم 10% APY، لكن بعد بضعة أيام، قد يتغير بفعل تقلبات السوق ليصبح 5%، وحتى قد يرتفع تكاليف الاقتراض فجأة.
وهذا هو سبب إعادة بحثي مؤخرًا عن @TermMax .
ما أثار اهتمامي ليس فكرة "بروتوكول إقراض آخر"، بل أنه يحاول نقل منطق العائدات الثابتة الناضج من التمويل التقليدي إلى السلسلة:
تحديد تكلفة رأس المال مسبقًا، والتخطيط للمدة مسبقًا، بحيث لا يصبح سعر الفائدة مجرد رقم على صفحة، بل شيئًا يمكن للسوق تداوله وتسعيره.
وبالطبع، أكبر تحدٍ للعائدات الثابتة داخل DeFi واضح أيضًا.
ففي السوق التقليدي توجد مؤسسات كثيرة، وصناع سوق، وأنظمة ناضجة لإدارة المخاطر، بينما على السلسلة يتعين إعادة بناء السيولة.
لذلك أعتقد أن ما يحتاج TermMax لإثباته فعلًا ليس ما إذا كان مفهوم الفائدة الثابتة له قيمة أم لا.
هذا السؤال أجاب عنه التمويل التقليدي بالفعل.
ما يحتاج لإثباته فعلًا هو:
في سوق تشفير تعود مطاردة عوائد مرتفعة وتقلبات عالية، هل يرغب المستخدمون في دفع ثمن "اليقين"؟
إذا اتجه DeFi في المستقبل إلى مزيد من النضج، فأعتقد أنه إلى جانب العائد، ستصبح الوقت والمخاطر وتخطيط رأس المال نقاط التنافس الجديدة.
ربما هذا هو المكان الذي تجعل فيه مسارات العائدات الثابتة جديرة بالملاحظة.
DeFi مستقبلًا سيكون له سوق أكبر فقط؛ من يستطيع تجنب المخاطر وتعظيم العائد، فهو من يمكنه أن يقتنص هذه الكعكة الكبيرة!
#TermMax
5
2
151
·
--
لقد جربت مؤخرًا بعض الأنشطة المتعلقة بـ $CASH، وشعرت أن عملية التحقق الكاملة للحساب ما زالت مثيرة للاهتمام.
ومن خلال رمز التحقق الخاص، يمكن إتمام التحقق من انتماء الحساب، مع تسجيل عنوان الاستلام المقابل. وبالنسبة للأصدقاء الذين يشاركون لأول مرة في مثل هذه الأنشطة، يُنصح عند التشغيل بالتحقق بعناية من الموقع الإلكتروني ورمز التحقق وعنوان المحفظة، ولا سيما عدم تقديم عبارة الاسترداد (seed phrase) أو المفتاح الخاص بشكل عشوائي.
أتمنى أن أتمكن لاحقًا من المشاركة في المزيد من أنشطة المجتمع، وأتطلع إلى أن يصبح نظام $CASH البيئي أكثر اكتمالًا، بما يتيح لمزيد من الناس التعرف عليه والمشاركة فيه.
$CASH
SR-5EB29AA4E10E42842085AFE2
1
260
·
--
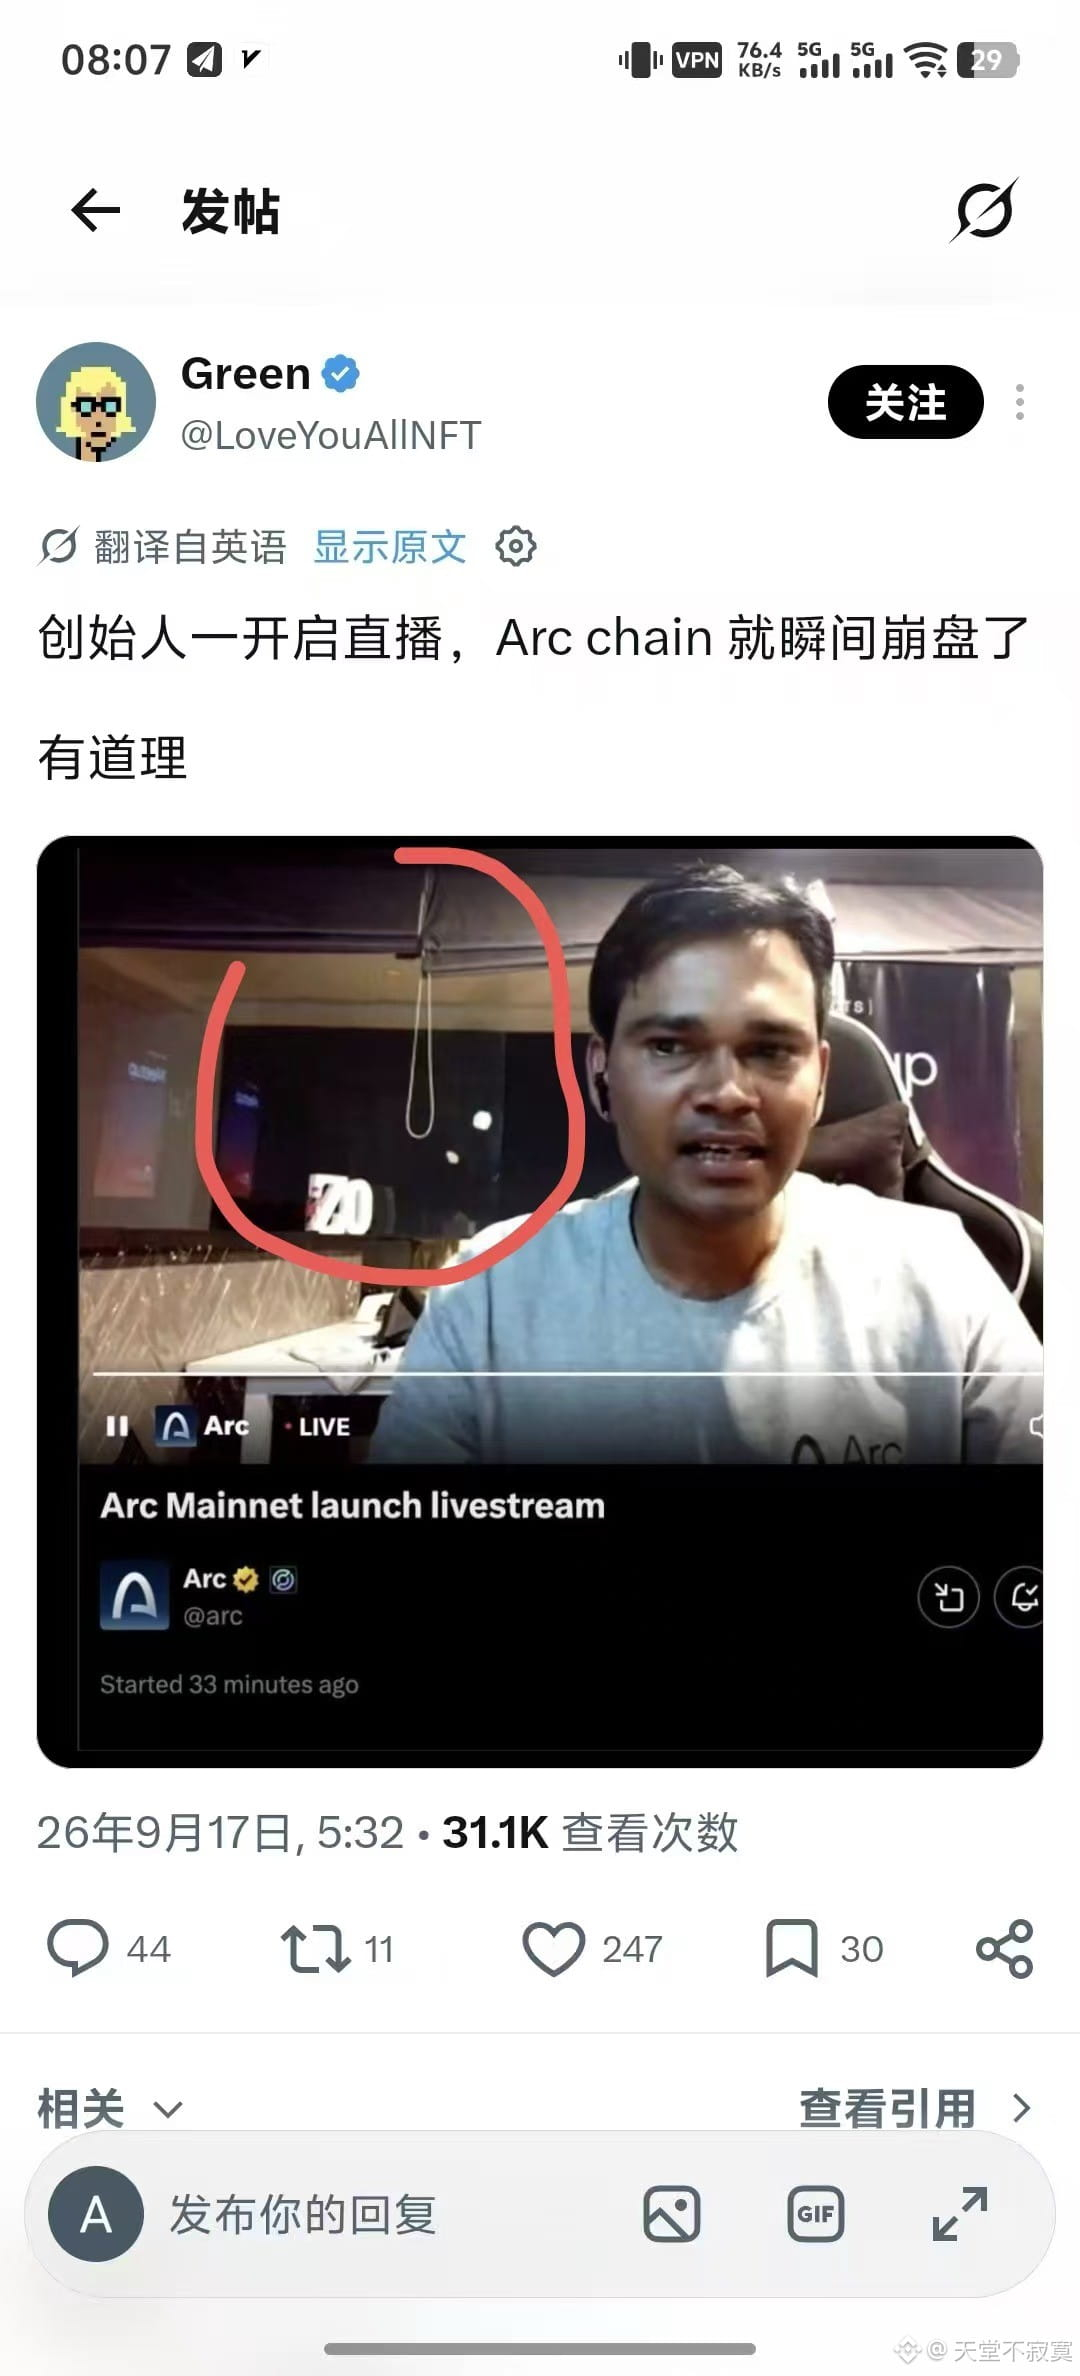
أه سانغ خرج إلى الخارج وذاع صيته البعيد #美众院推进比特币储备法案
أه سانغ خرج إلى الخارج وذاع صيته البعيد #美众院推进比特币储备法案
1
252
·
--
$CNPY آه استقال ثم ذهب الرصيد مرة أخرى بـ10 دولار
$CNPY آه استقال ثم ذهب الرصيد مرة أخرى بـ10 دولار
397
·
--
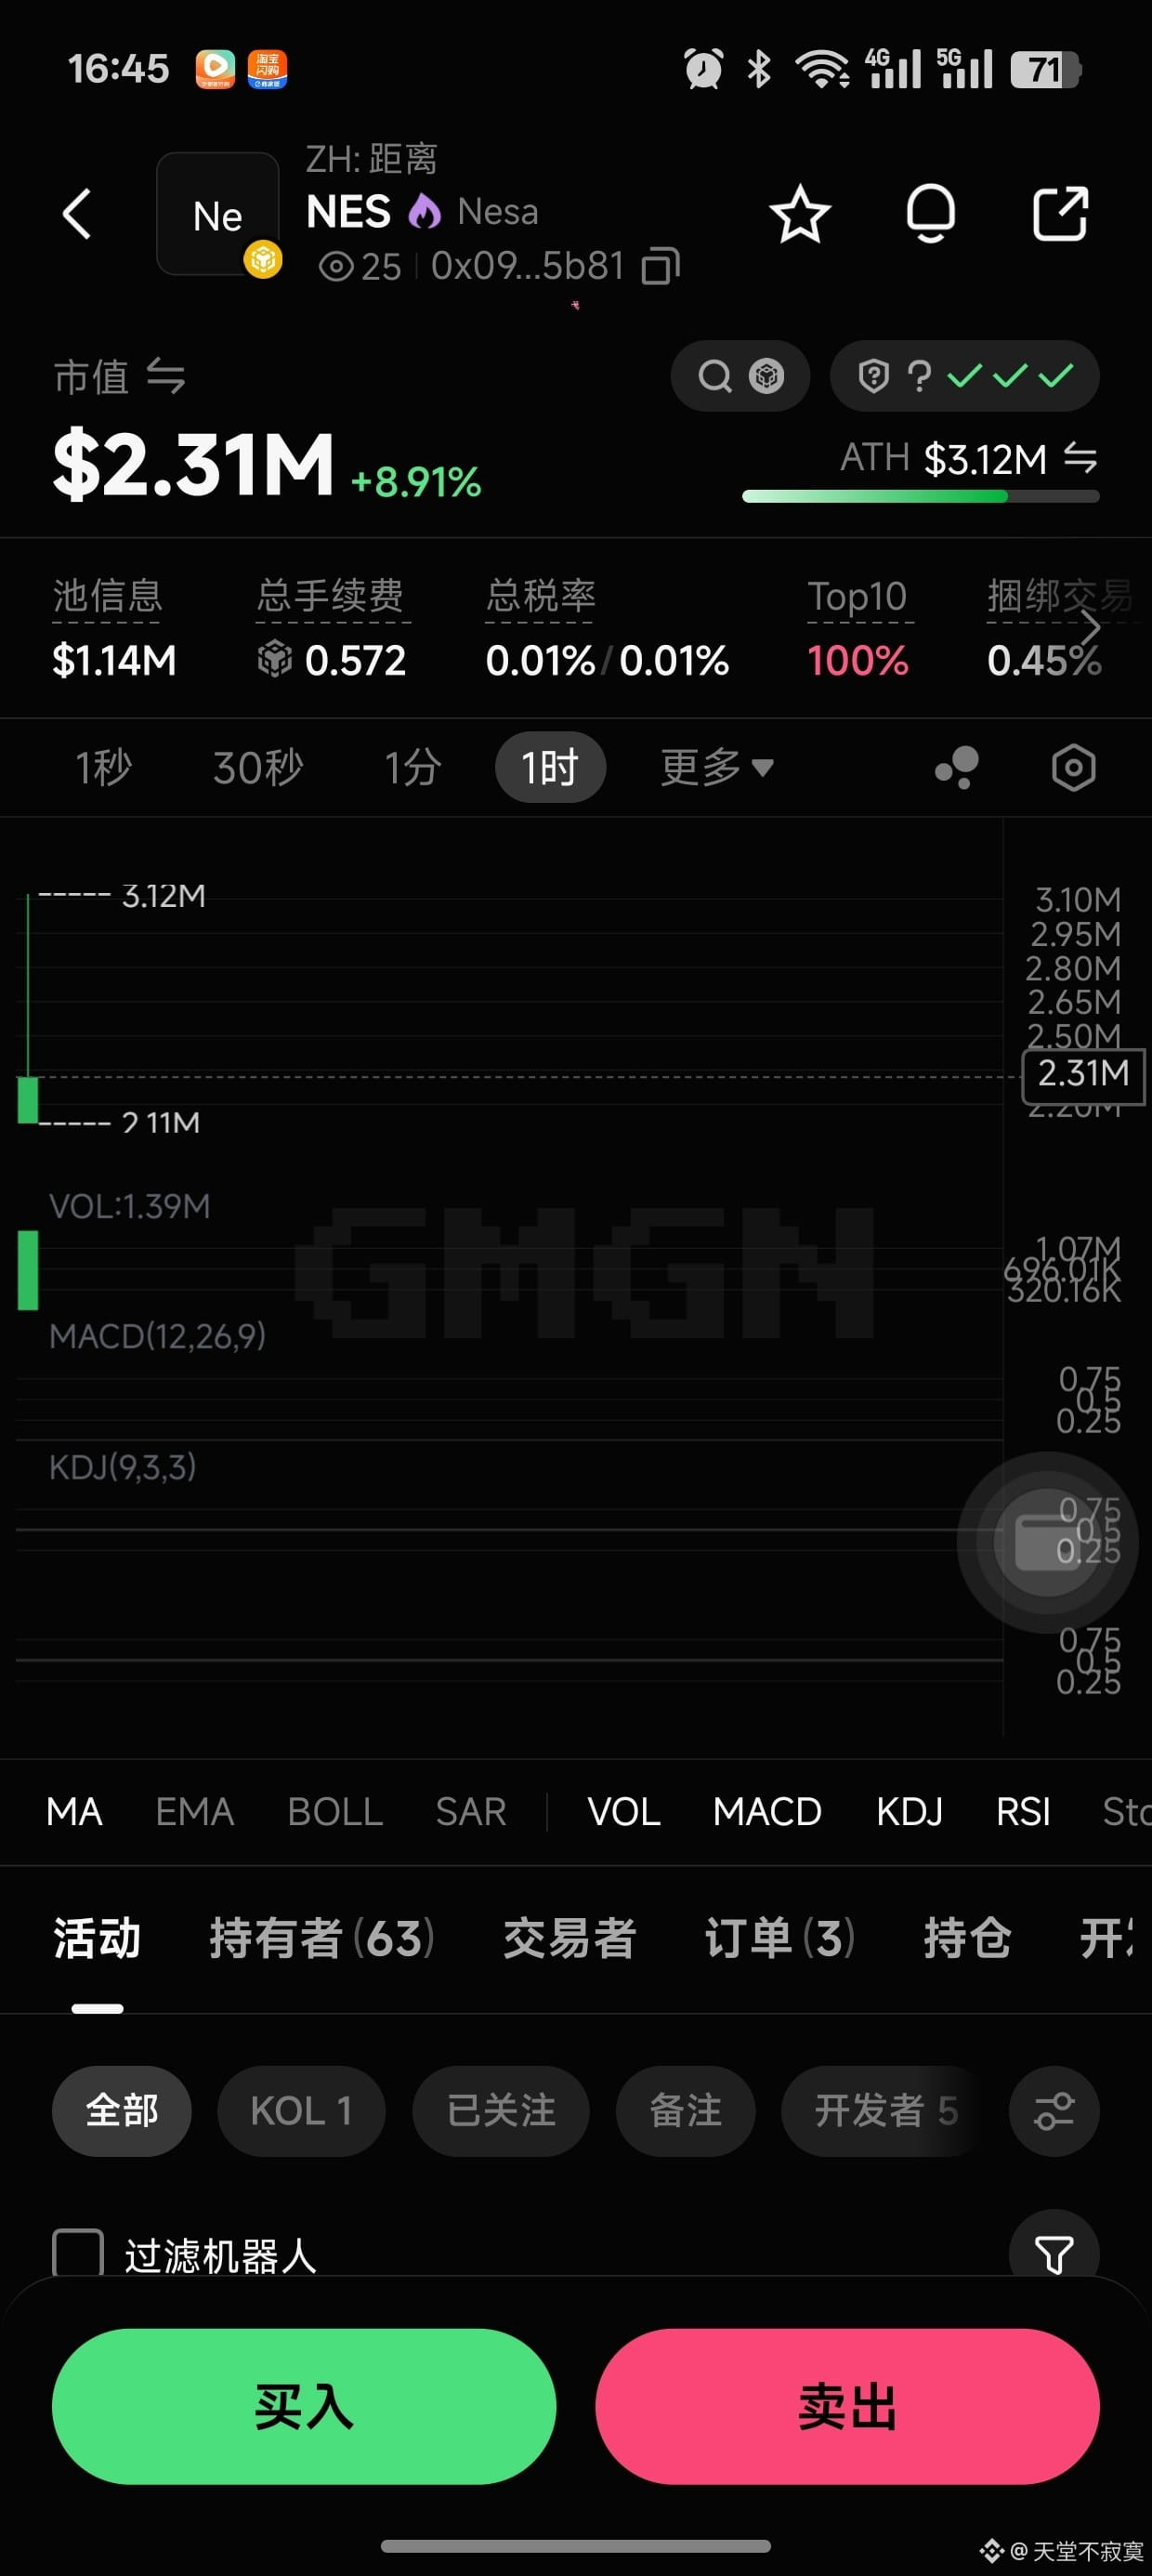
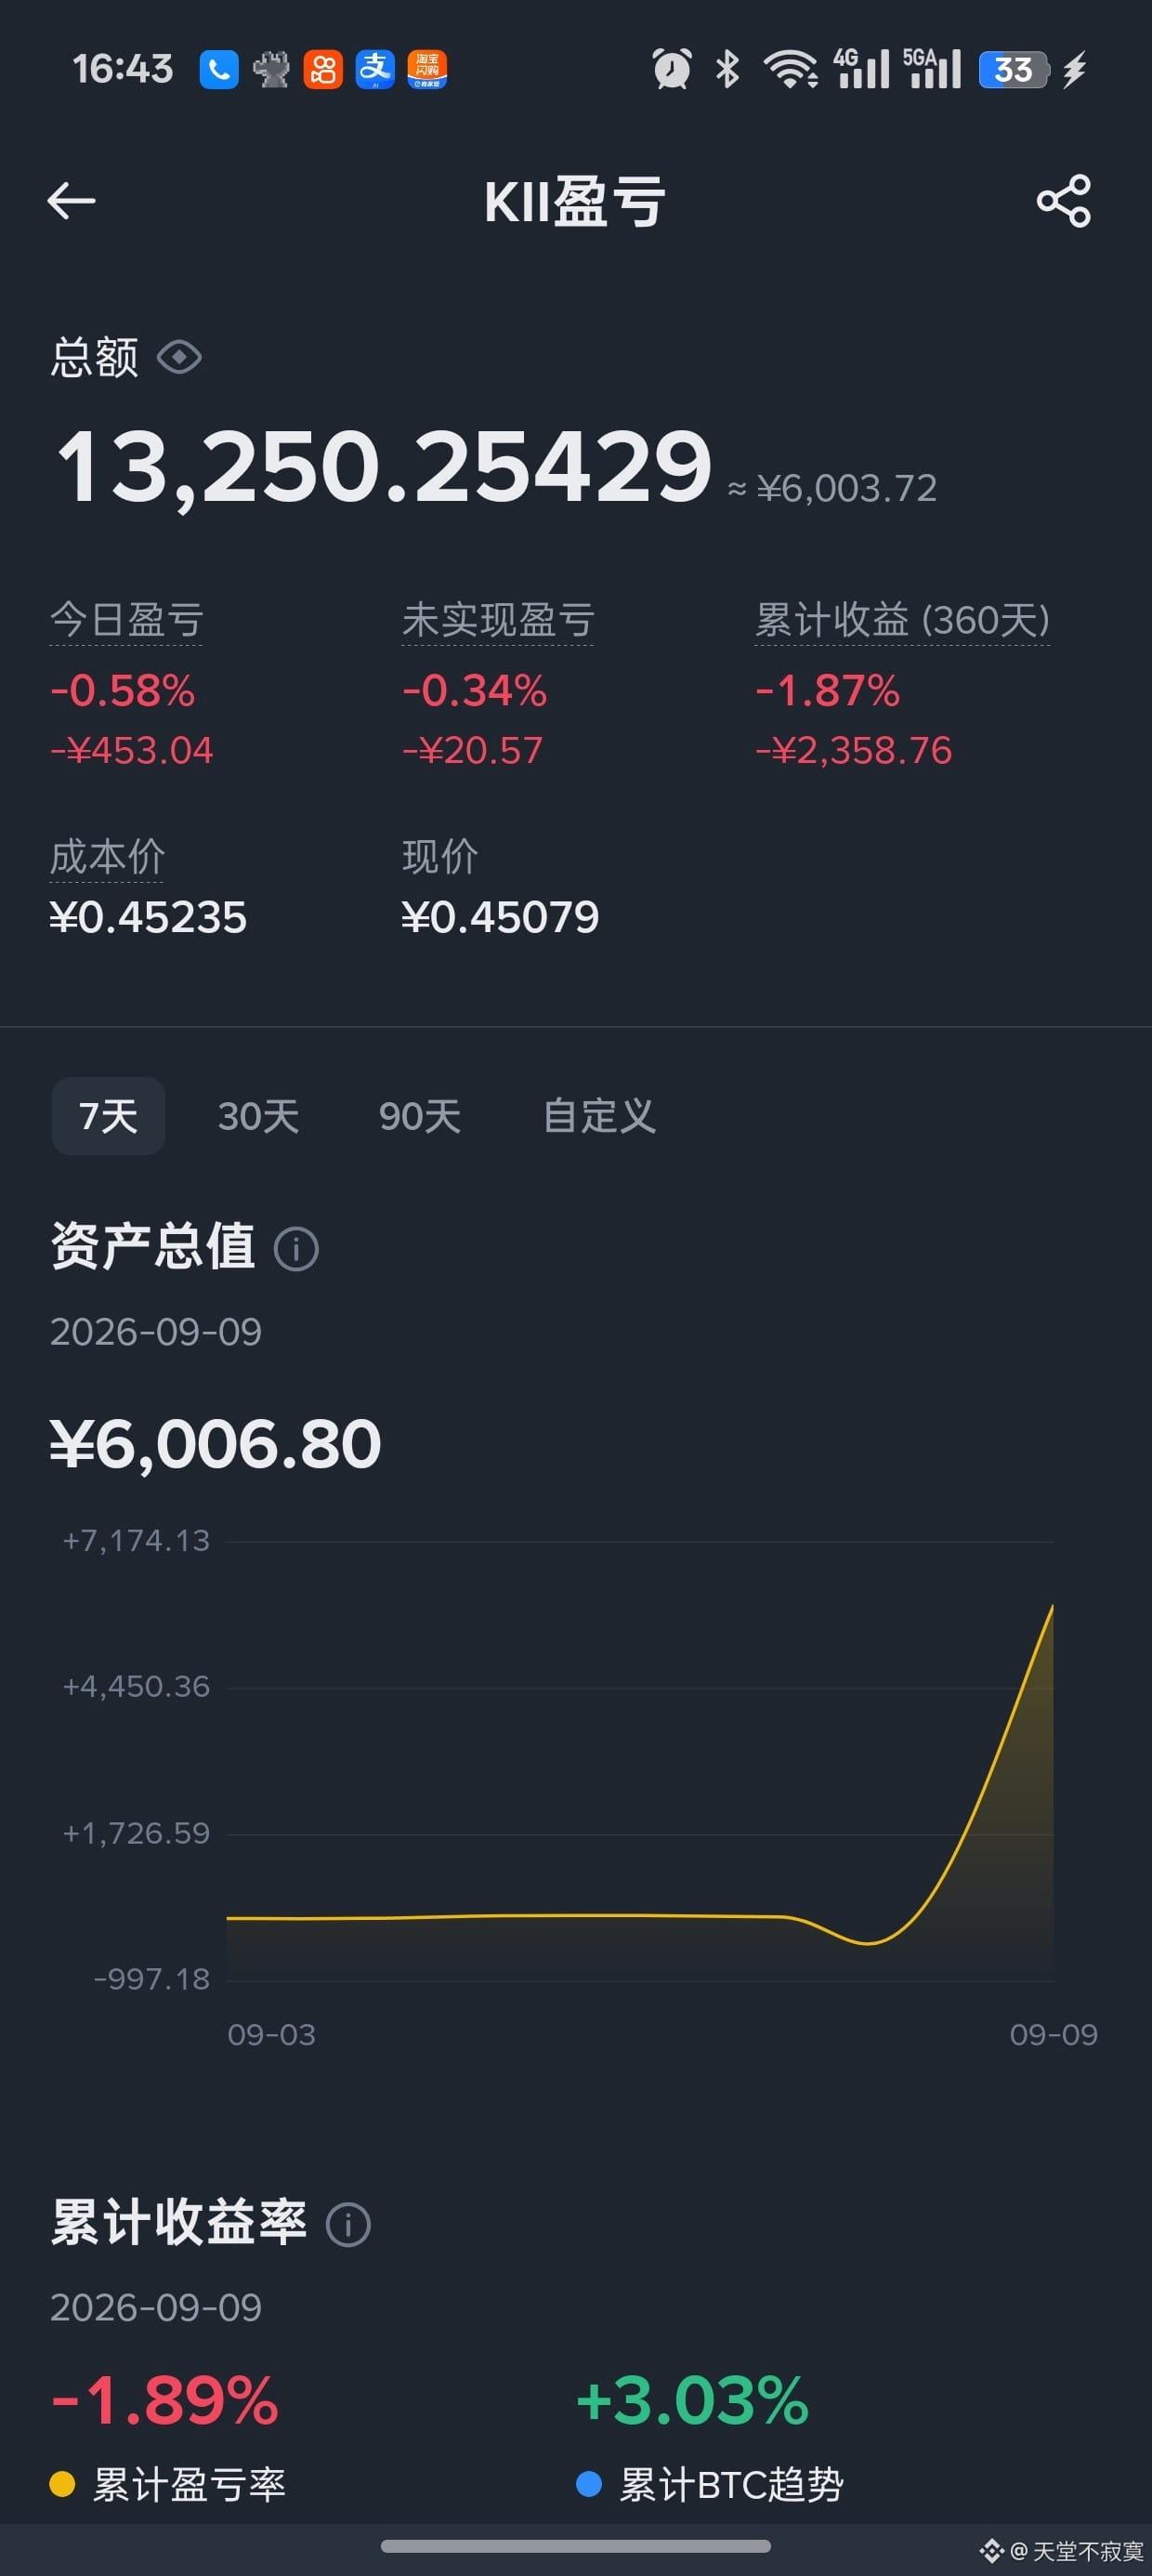
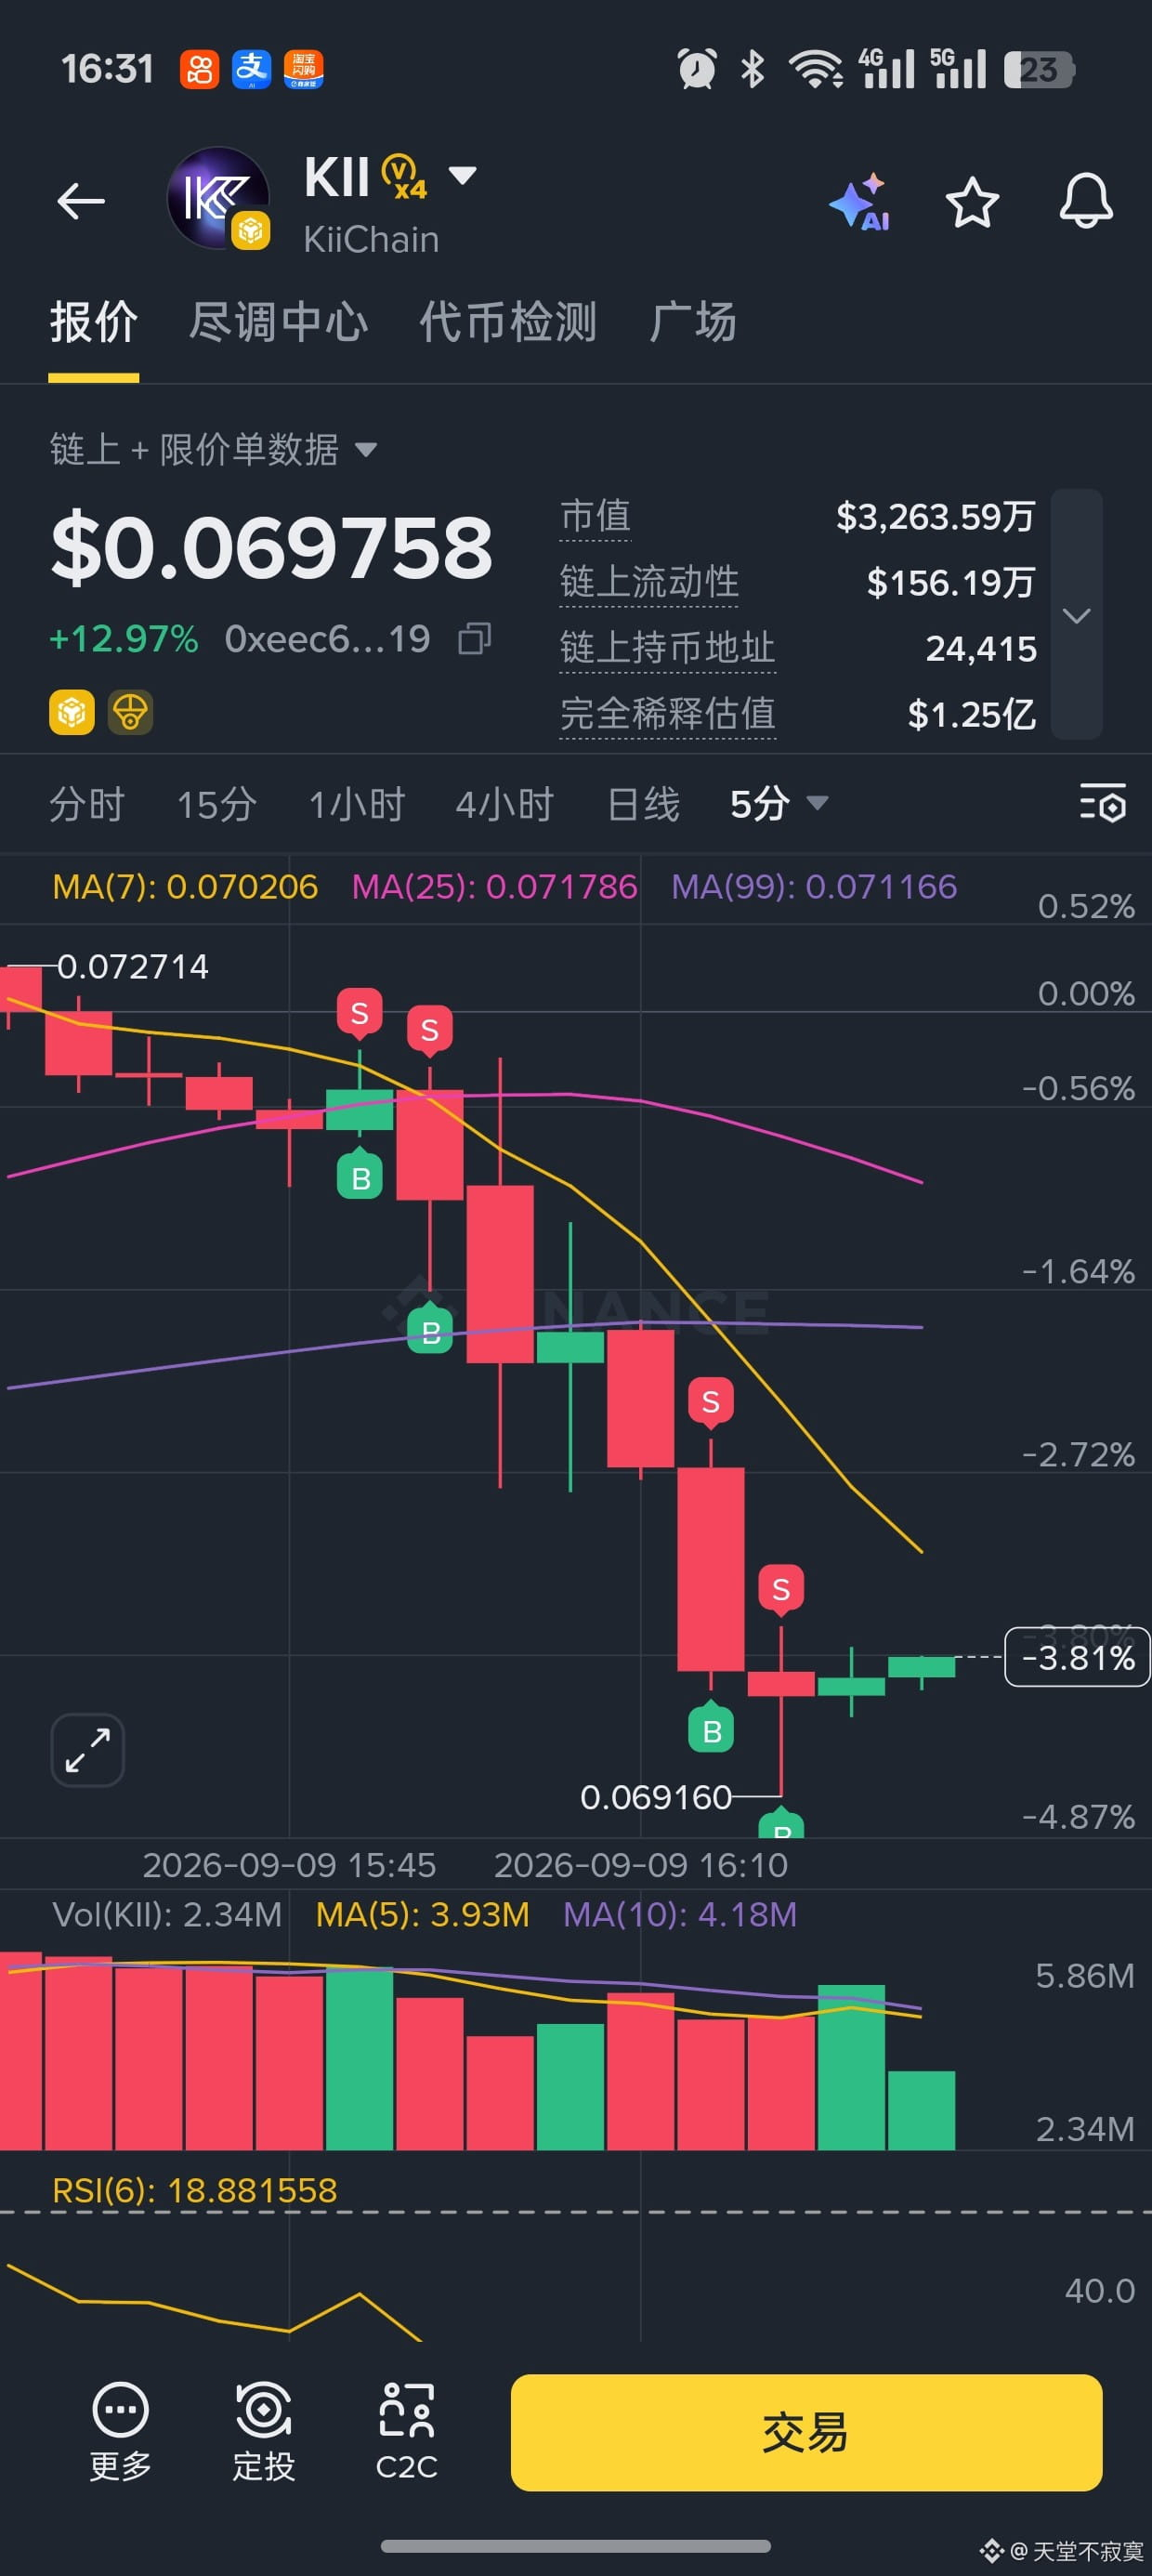
$NES أين عملتي؟ أعلى 10 بالمئة 100% عملة؟؟ لعبة فردية فقط؟
$NES أين عملتي؟ أعلى 10 بالمئة 100% عملة؟؟ لعبة فردية فقط؟
743
·
--
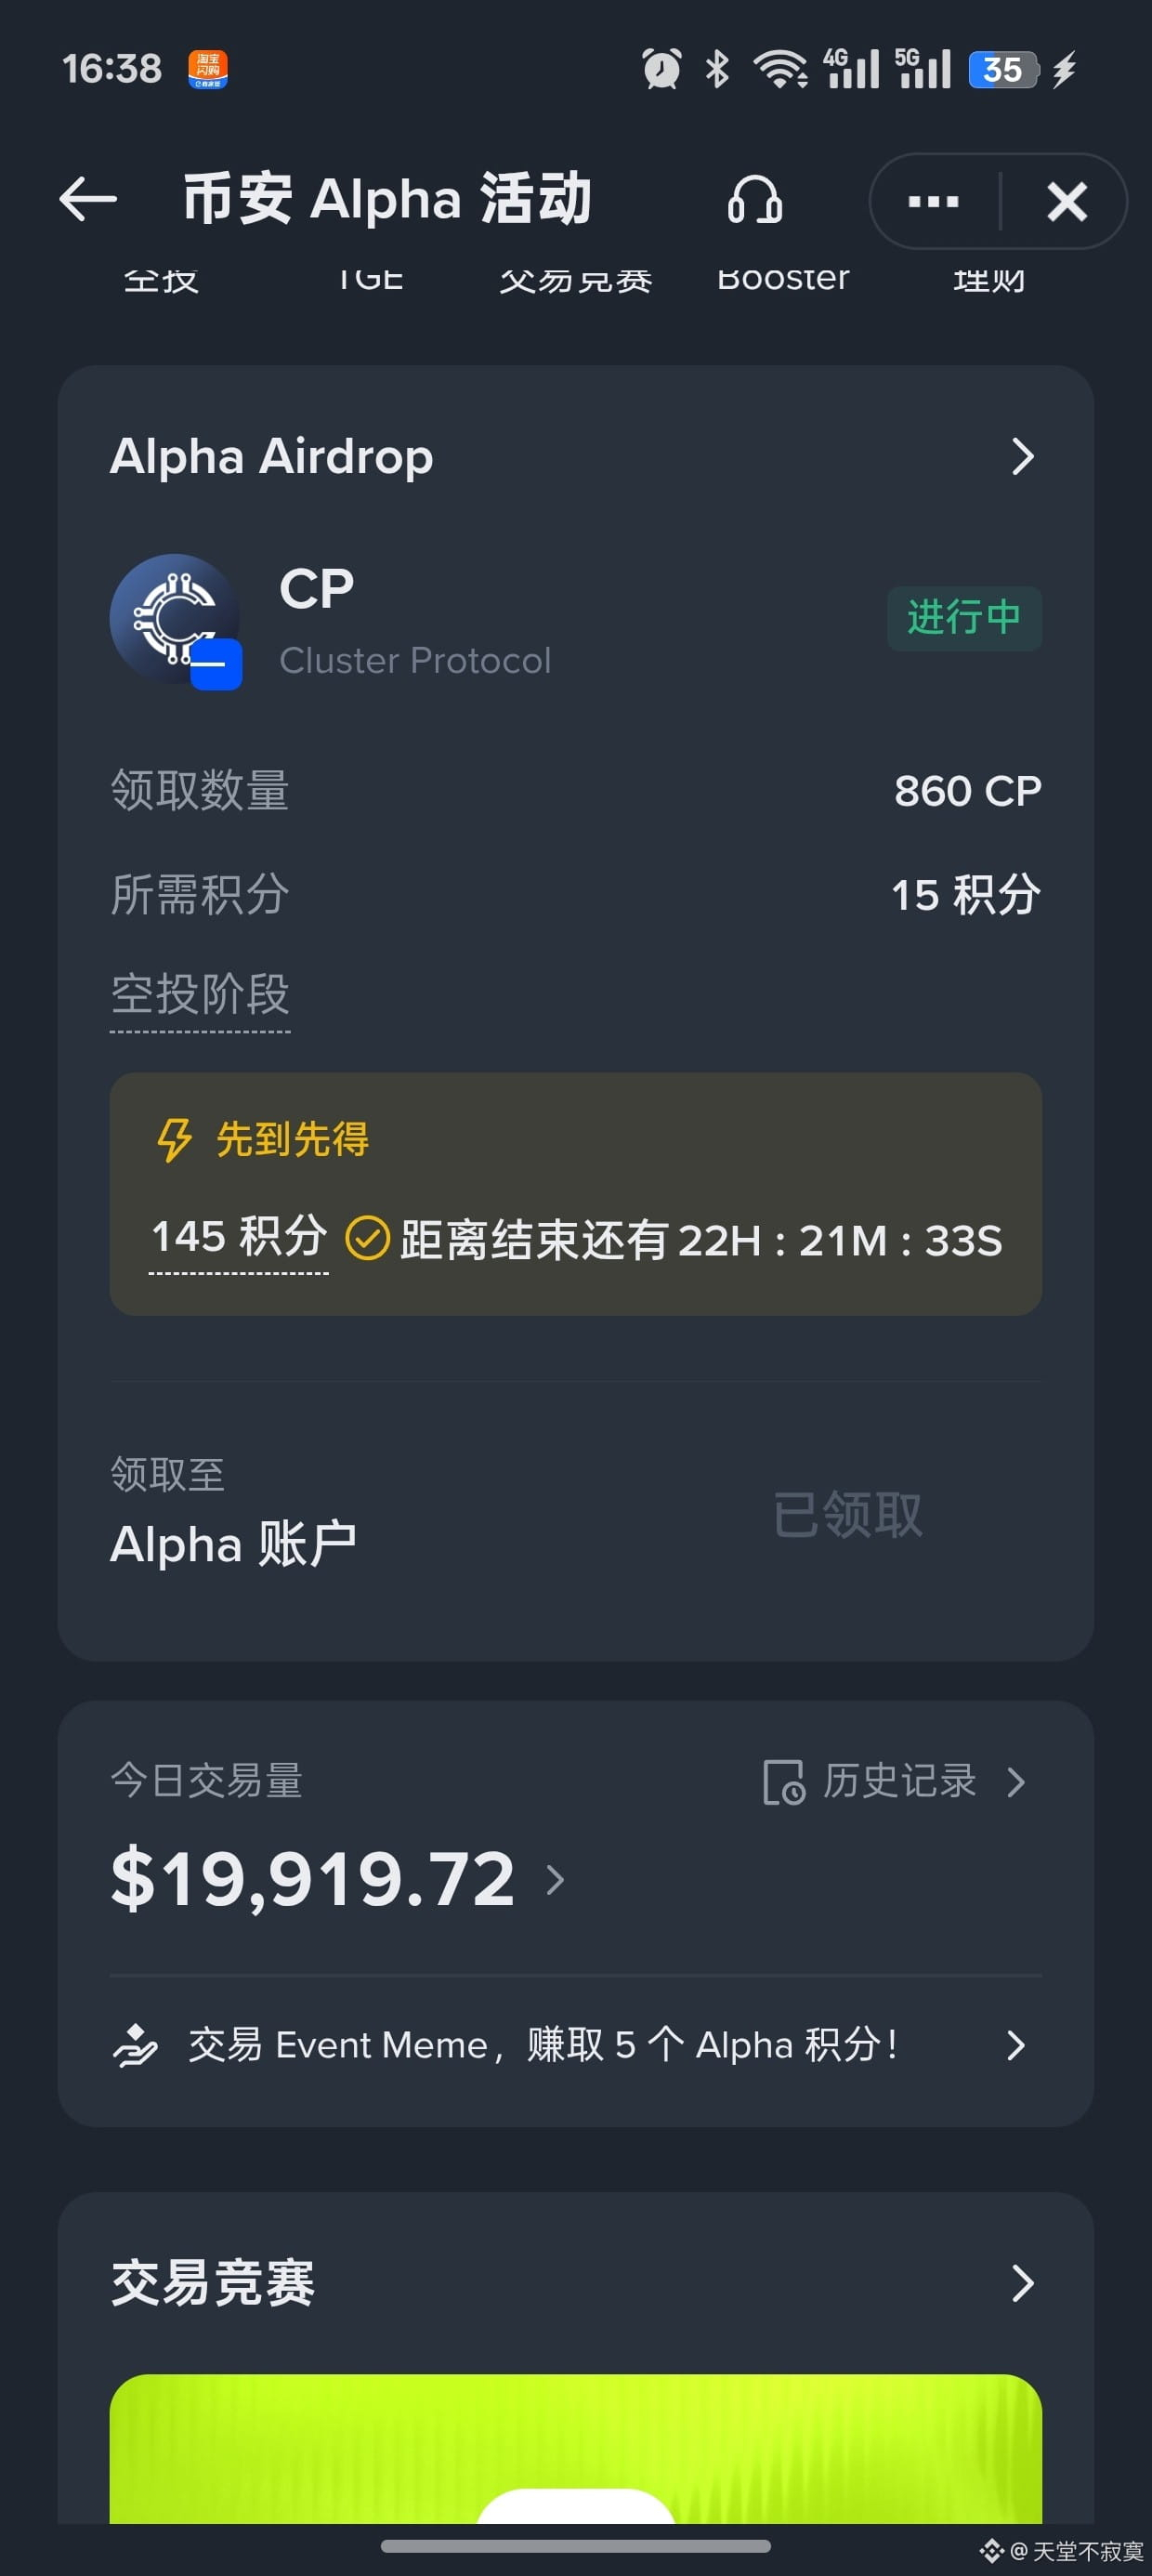
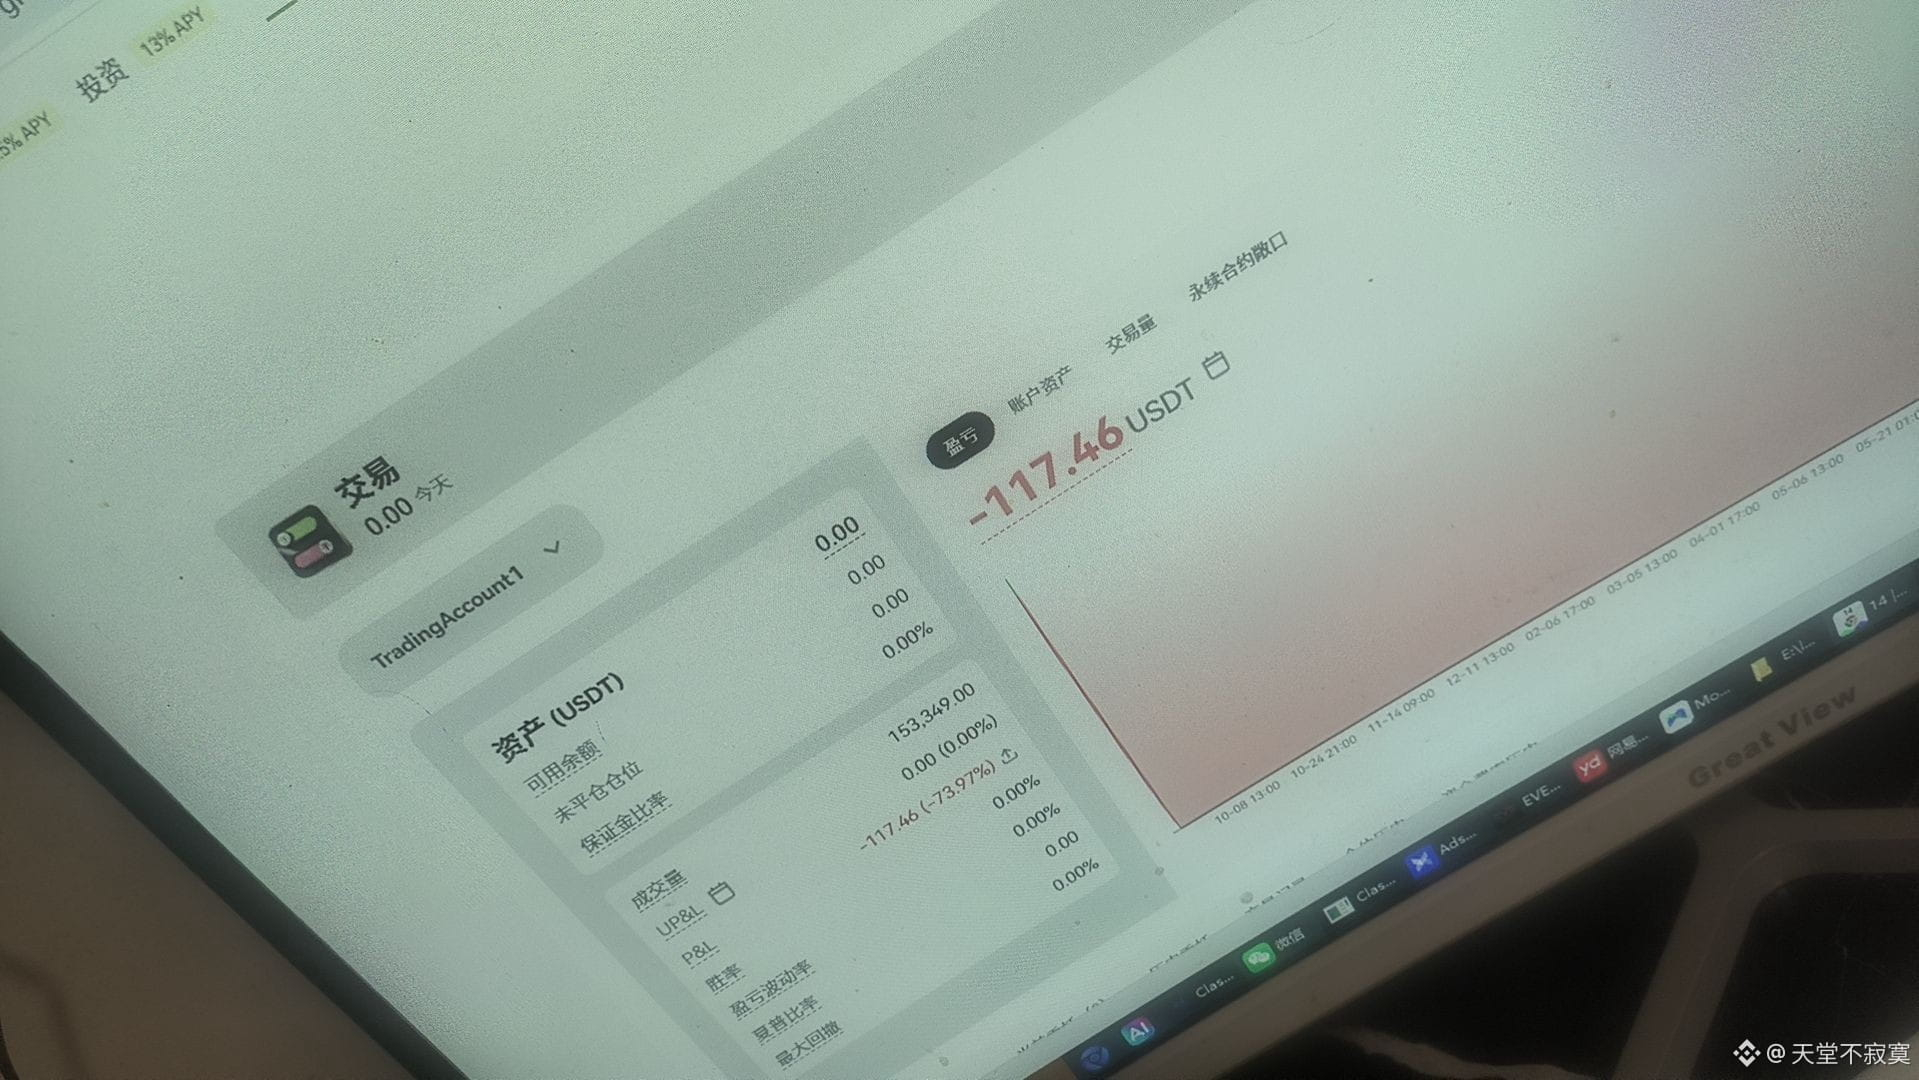
لقد ذهبتم بعيدًا! تأكلون كثيرًا جدًا حتى؟ 30 دولارًا لا يعجبكم؟ هل يجب أن نذهب إلى 100 نقطة؟
لقد ذهبتم بعيدًا! تأكلون كثيرًا جدًا حتى؟ 30 دولارًا لا يعجبكم؟ هل يجب أن نذهب إلى 100 نقطة؟
1
714
·
--
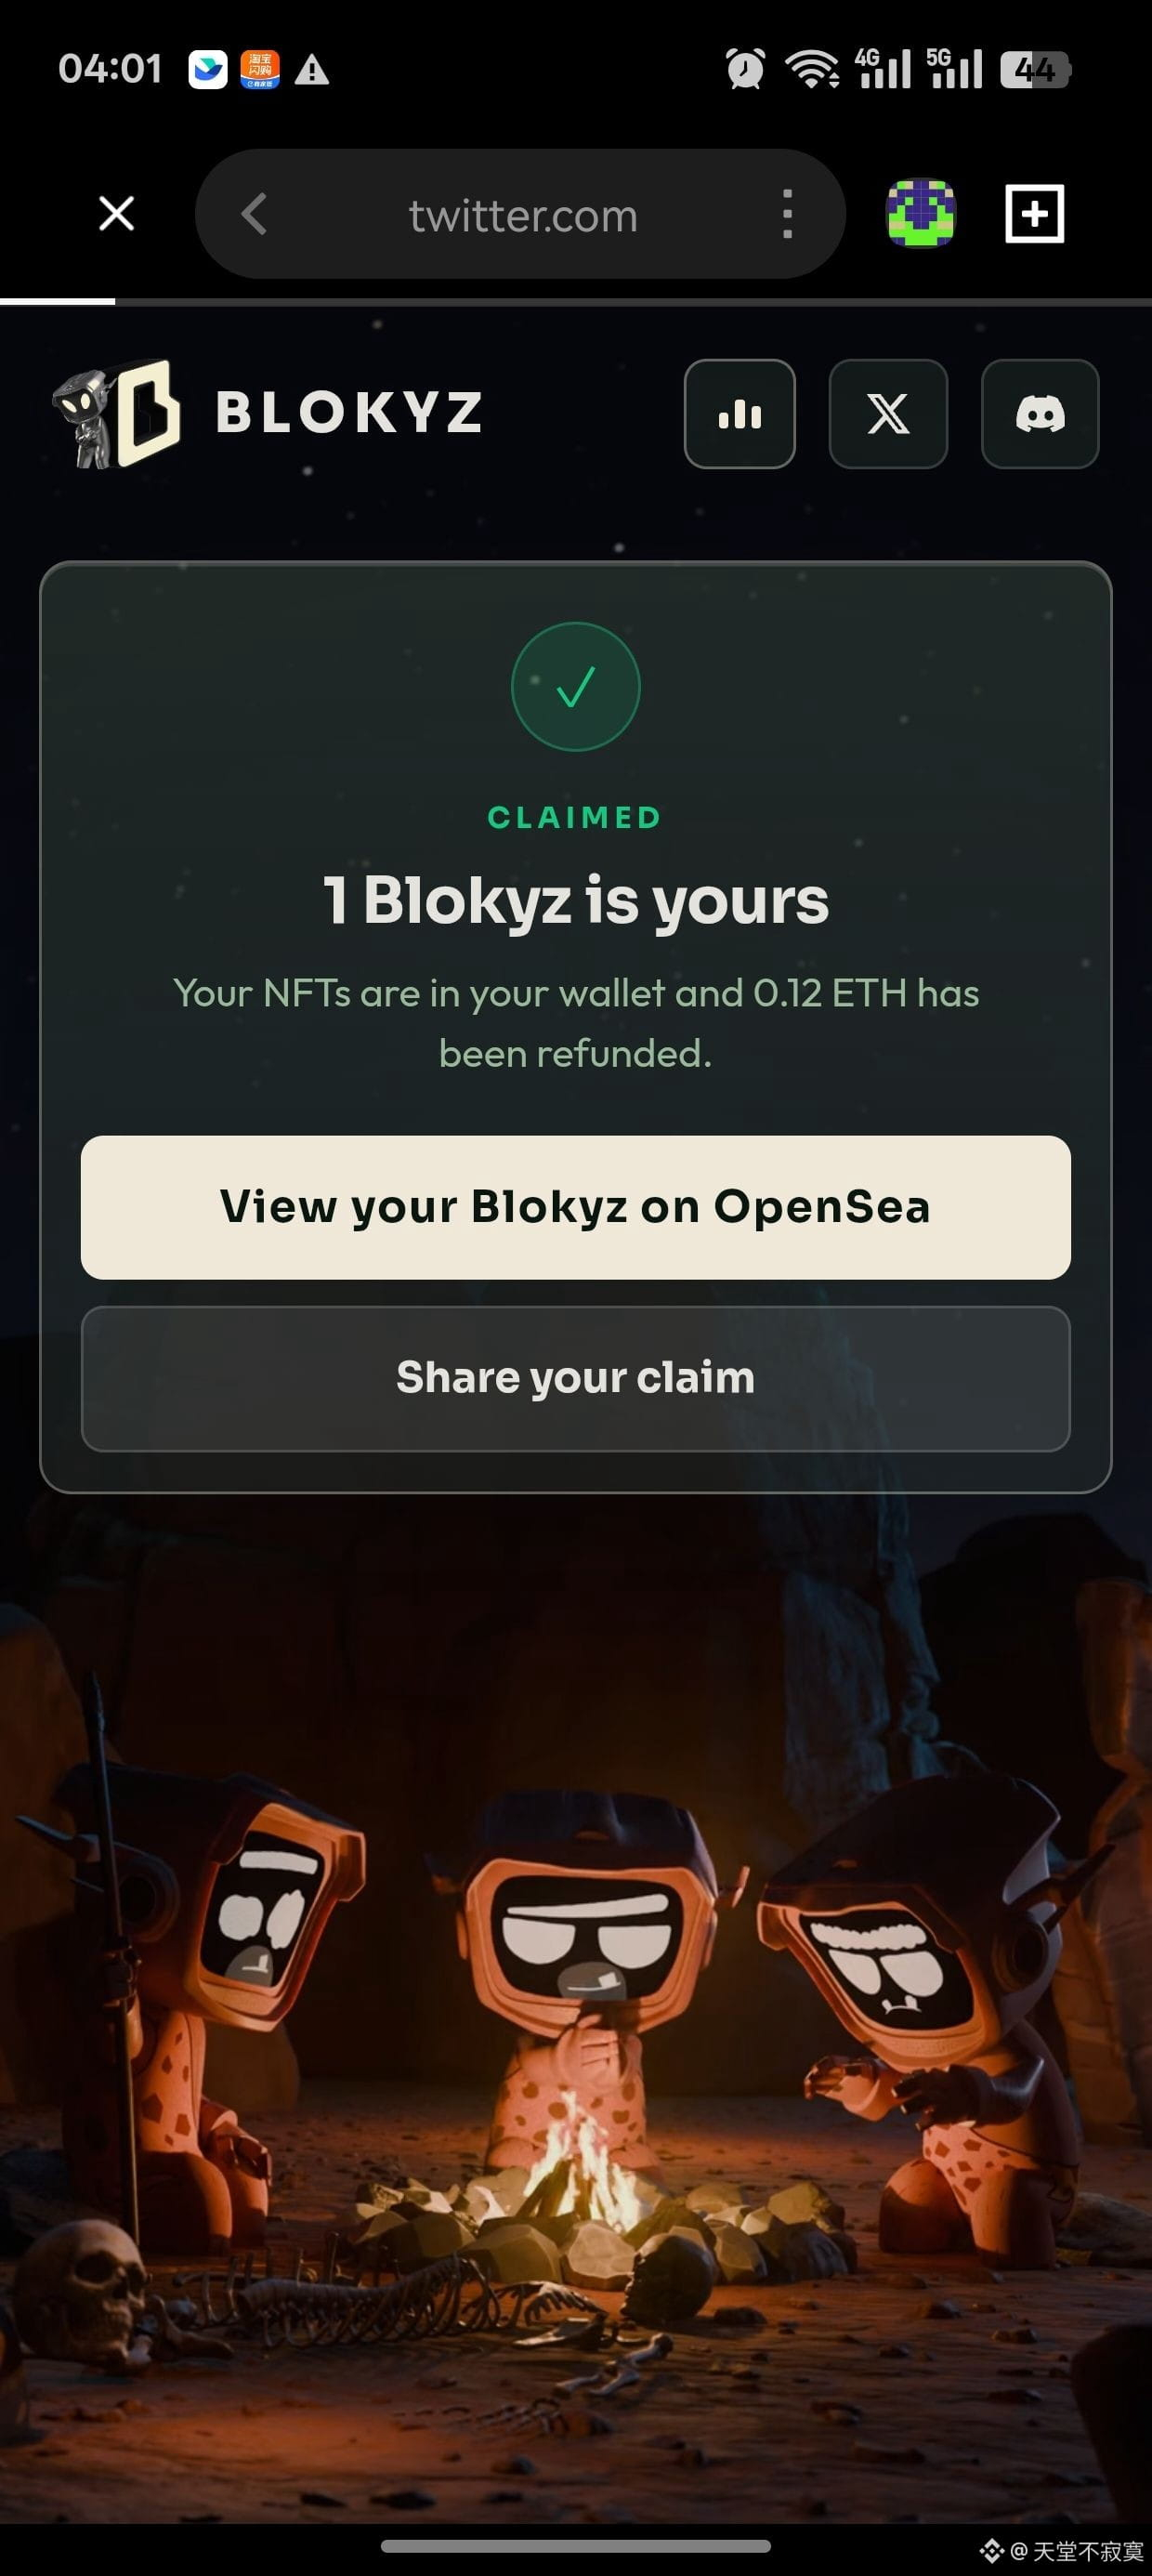
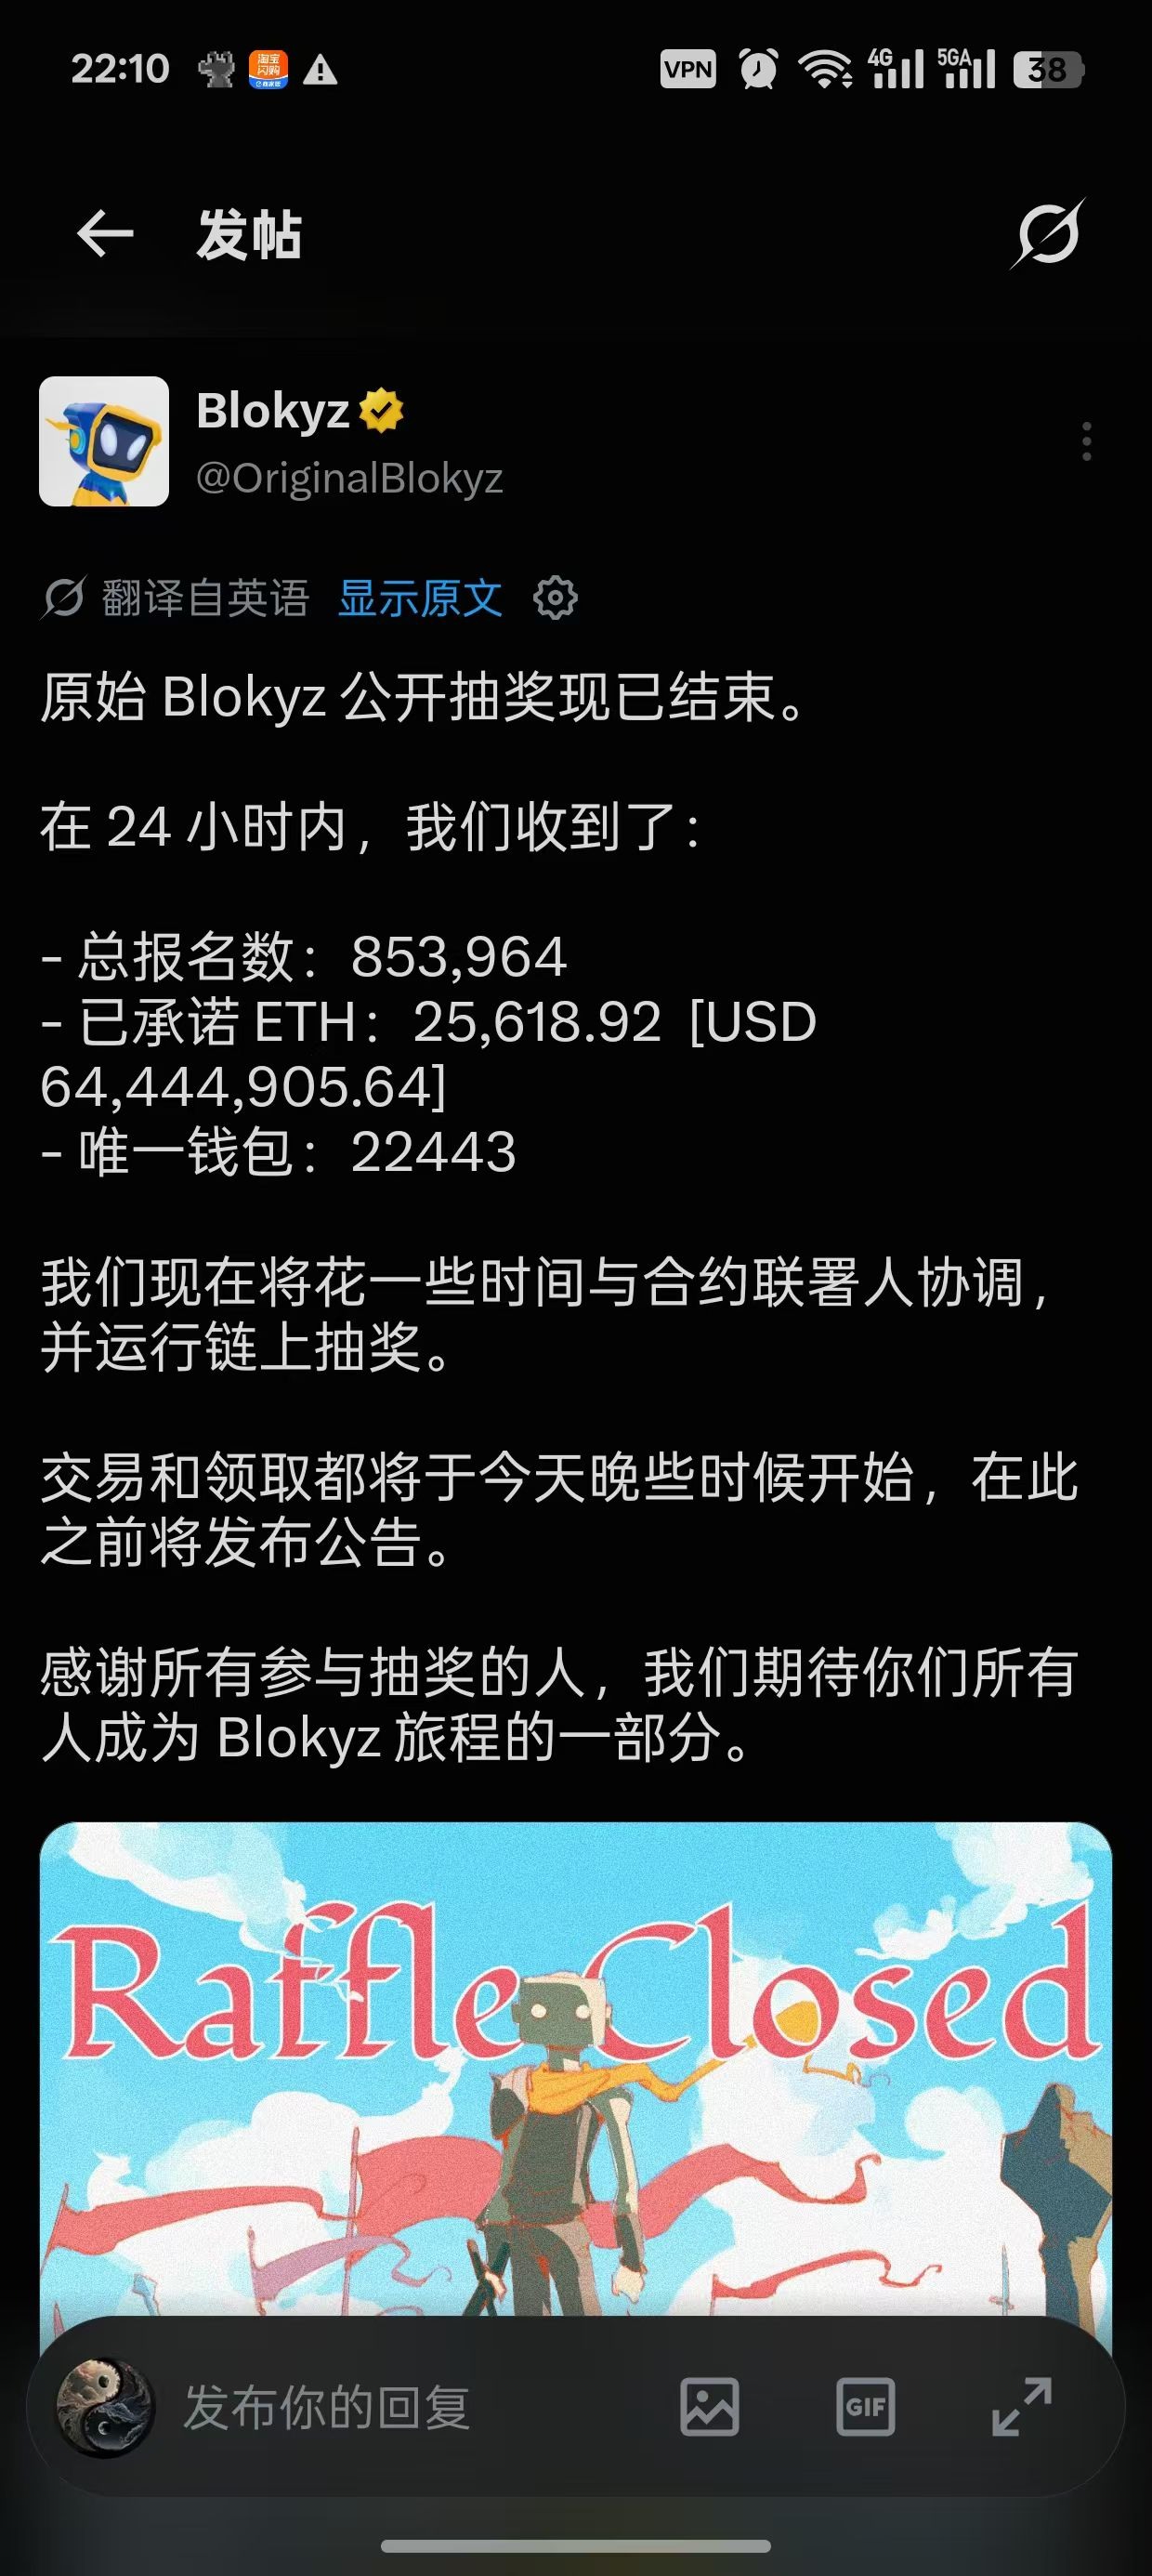
إذا هاجم الكوريون الشماليون عقد blokyz، فسنعود فوراً إلى سوق الدببة! لن يبقَ أمامي سوى الذهاب للعمل في صناعة البراغي!
إذا هاجم الكوريون الشماليون عقد blokyz، فسنعود فوراً إلى سوق الدببة! لن يبقَ أمامي سوى الذهاب للعمل في صناعة البراغي!
1
479
·
--
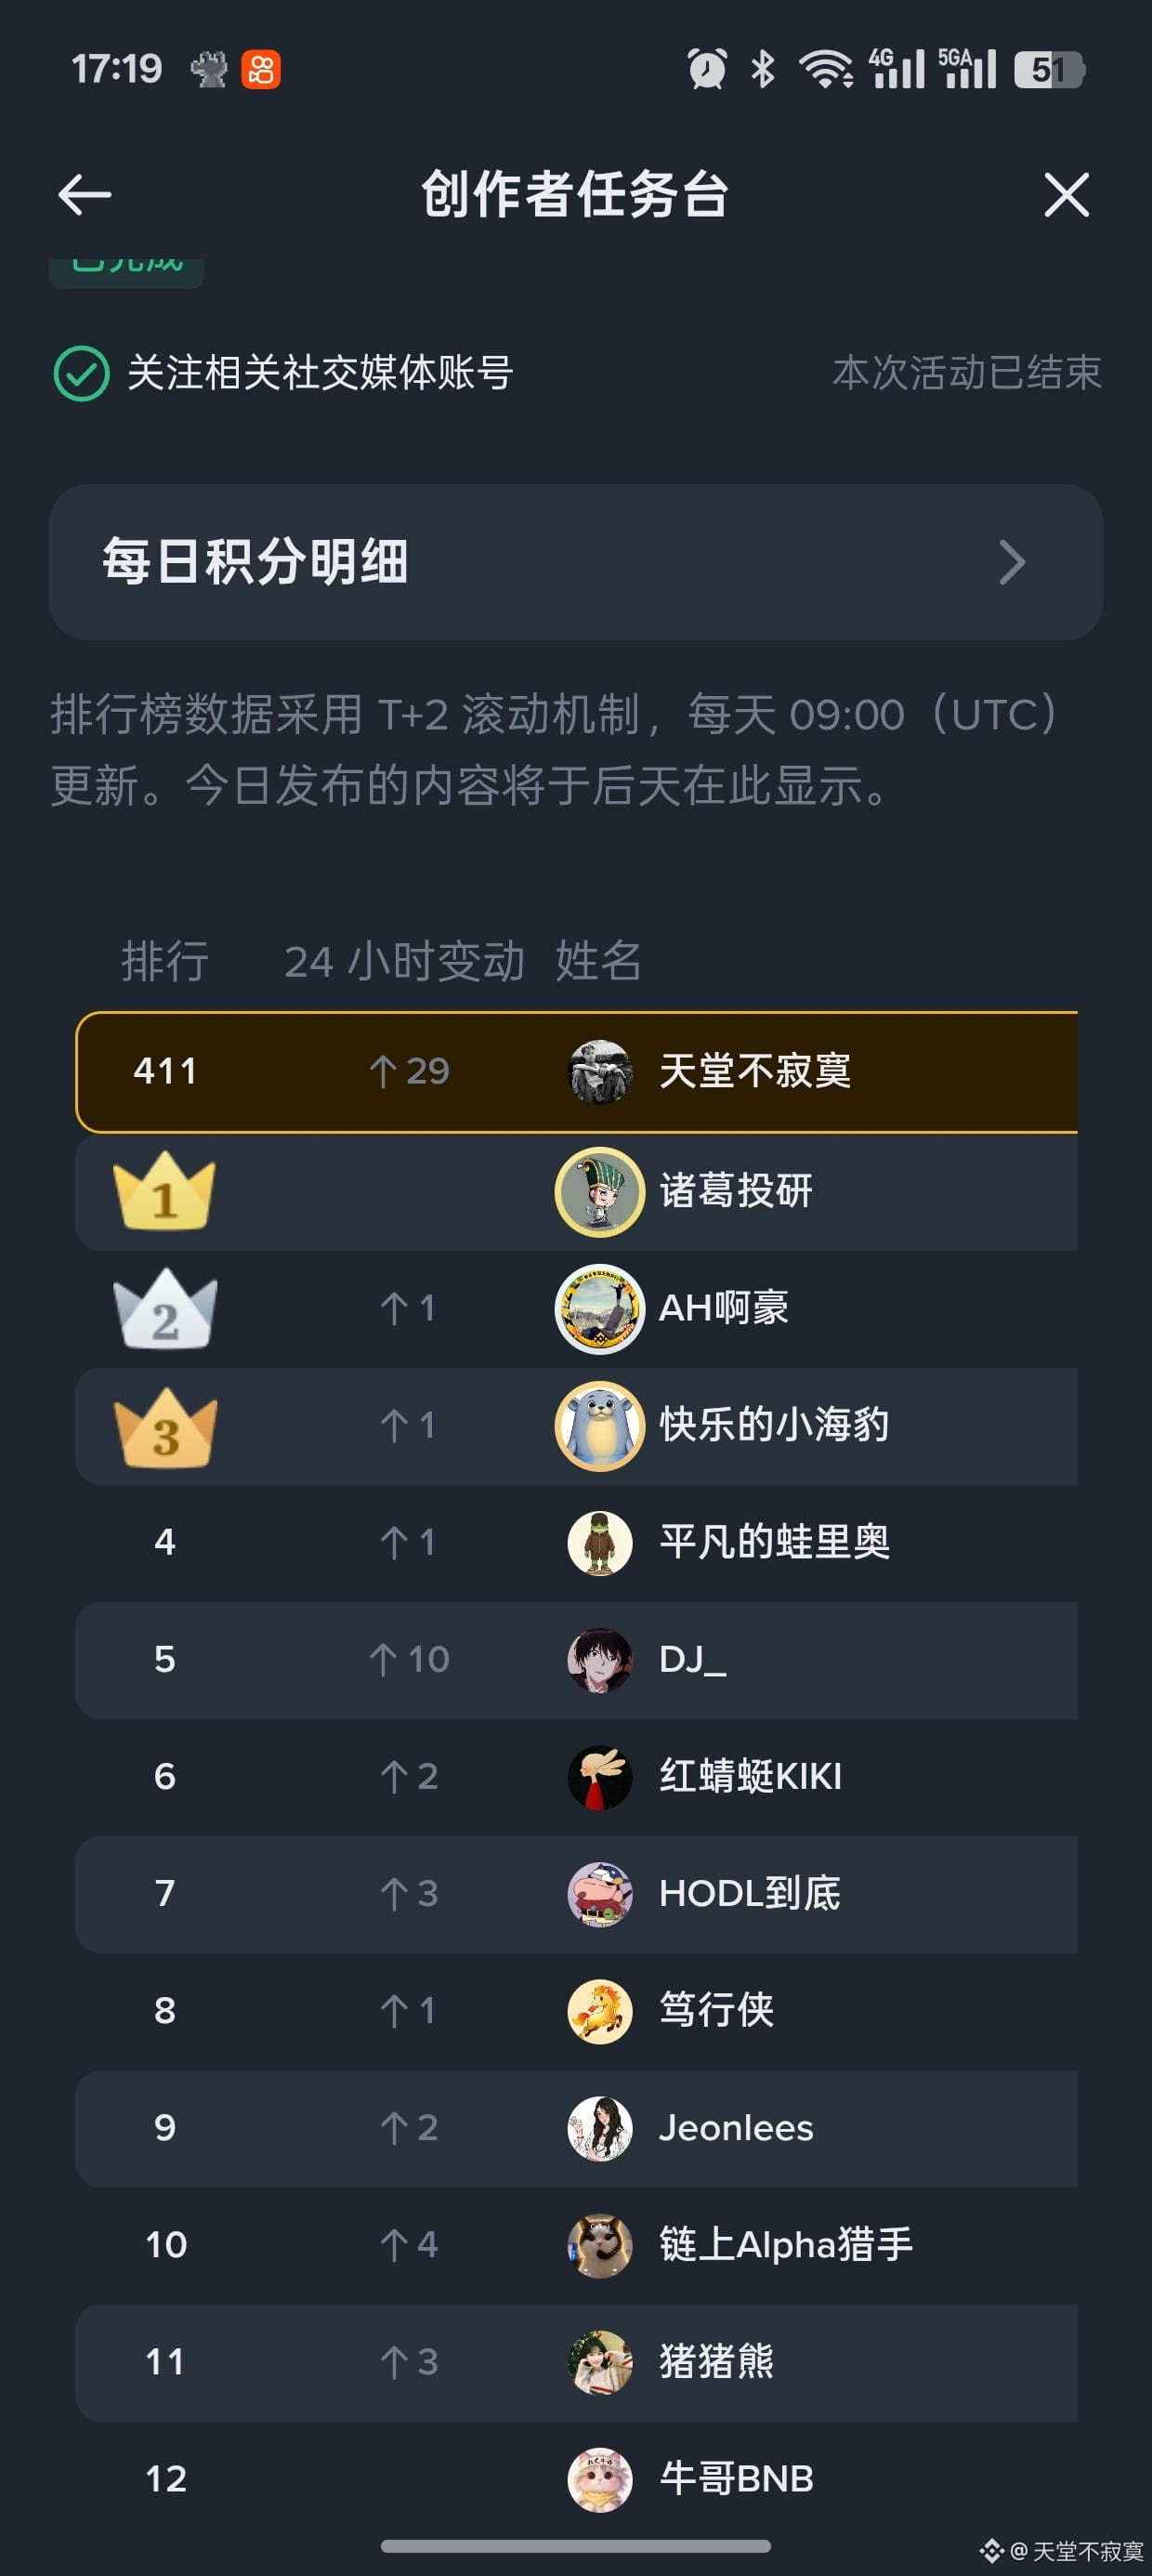
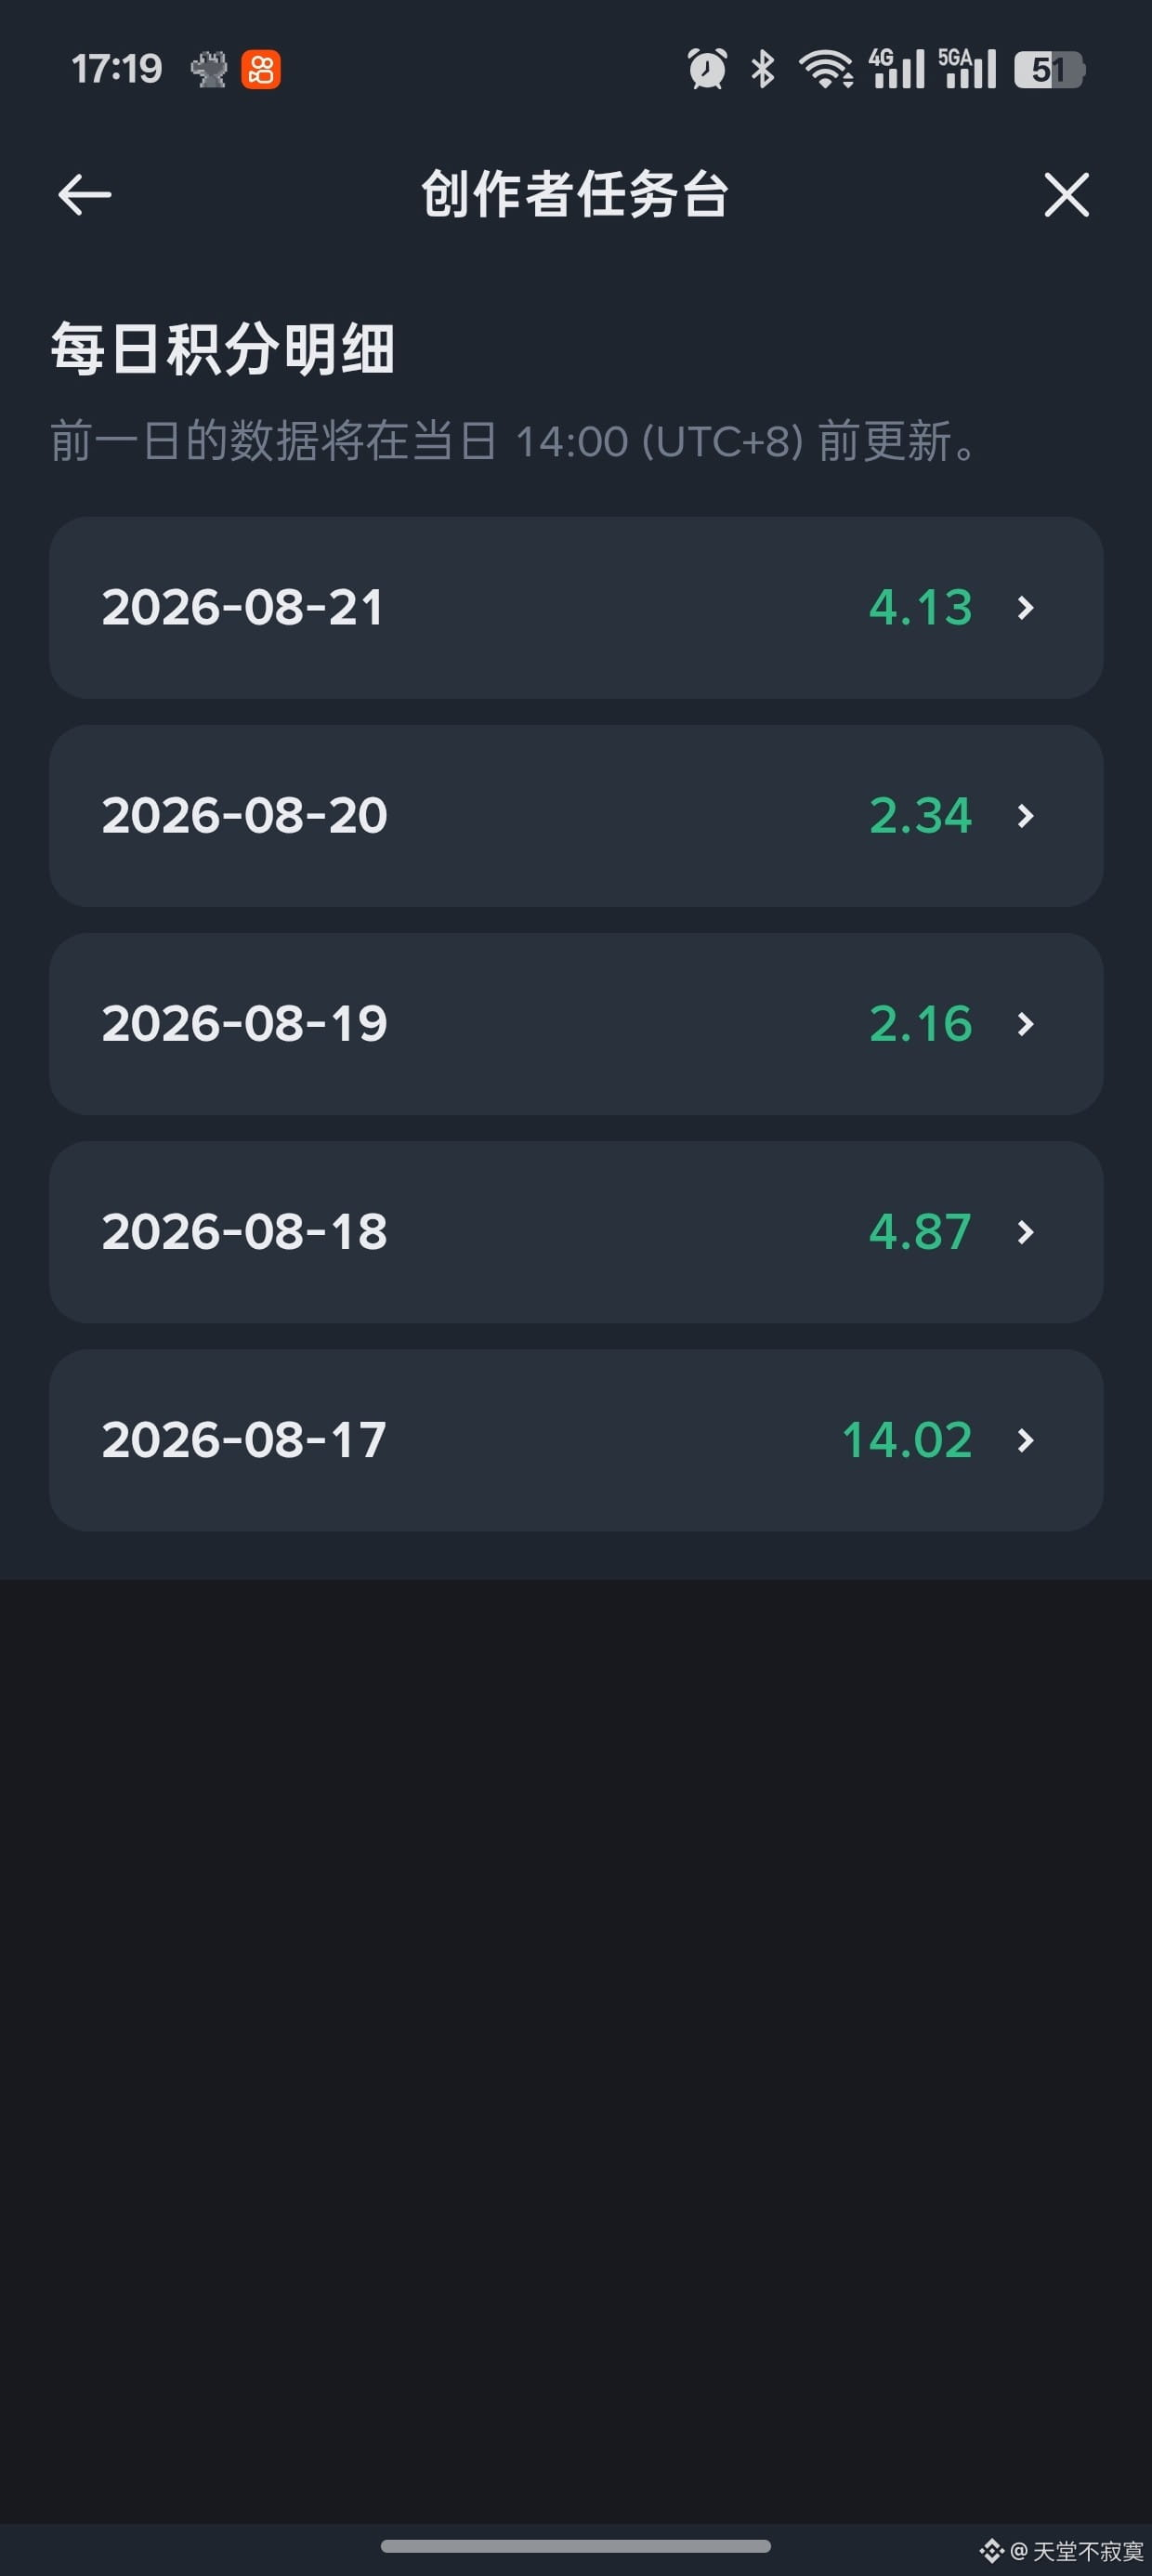
الحمد لله كان اليوم الأول قويًا، كدت أيضًا ألا أدخل القائمة. لا بد أنه هناك حوالي عشرات الدولارات، أليس كذلك؟
الحمد لله كان اليوم الأول قويًا، كدت أيضًا ألا أدخل القائمة. لا بد أنه هناك حوالي عشرات الدولارات، أليس كذلك؟
1
219
·
--
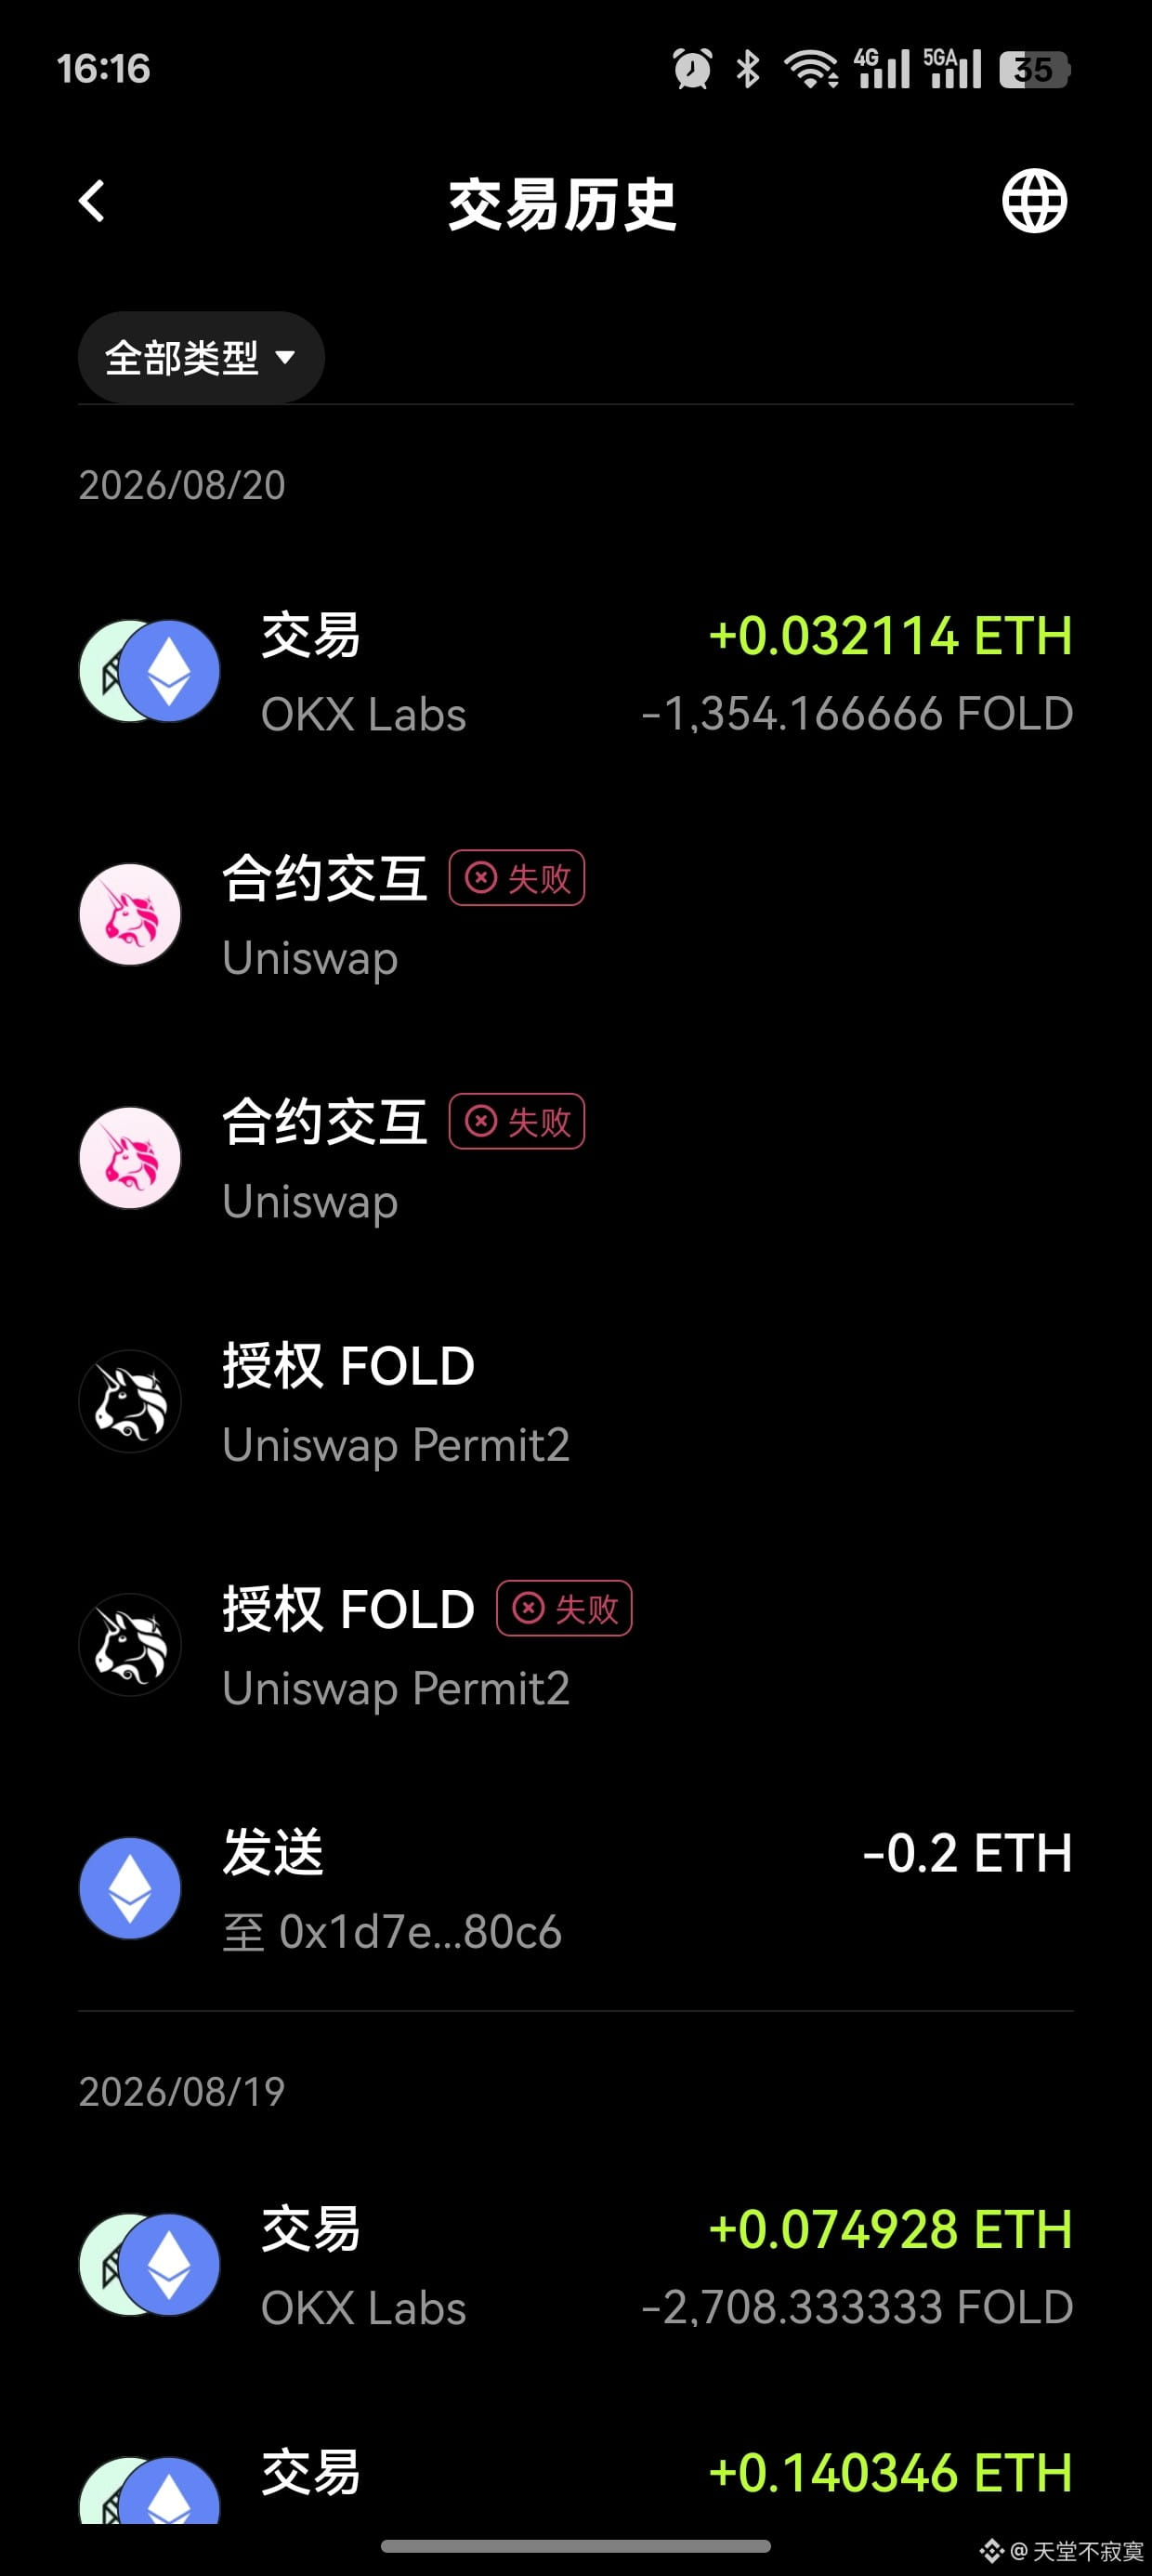
مرة أخرى طرحت طلباً جديداً فارتفع 10 أضعاف، لكن للأسف تحققت مكاسب 3 أضعاف ثم خرجت!
مرة أخرى طرحت طلباً جديداً فارتفع 10 أضعاف، لكن للأسف تحققت مكاسب 3 أضعاف ثم خرجت!
1
746
·
--
بعد التزامي بالتسجيل اليومي لأكثر من عام، اكتشفت فجأة: إن الشيء الحقيقي الغالي ليس الأموال التي تُنفق، بل الوقت.
كثير من الناس عندما ينظرون إلى مشاريع Web3 تكون أول ردّة فعل لديهم:
كم قيمة TVL؟
كم تمويل؟
بكم قيمة التوكن؟
لكن شعوري تجاه @termmax ليس مختلفًا.
منذ البداية، من التسجيل اليومي والمهام والتفاعل، وحتى الآن مرّ أكثر من عام.
إذا كان الهدف مجرد الاستيلاء على عملية Airdrop مرة واحدة، فليس هناك داعٍ للاستمرار كل هذه المدة.
لأن تخصيص بضع دقائق يوميًا لمراجعة المهام وربط المحفظة وإجراء التفاعلات تبدو كتكلفة شبه معدومة في كل مرة، لكن عند تراكمها على مدار سنة، فهذا في جوهره نوع من «استثمار من المستخدم».
وهذا هو السبب في أنني أهتم أكثر الآن بما يحدث في TermMax:
المجتمع ذو القيمة الحقيقية لمشروع لا ينبغي أن يكون فقط مجموعة كبيرة من عناوين المحافظ التي تظهر فجأة قبل TGE.
المثير للاهتمام فعلًا هو: الأشخاص الذين جاءوا مبكرًا جدًا، واستمروا في استخدام المنتج، وكانوا مستعدين لقضاء الوقت لفهم المشروع—هل سيتحولون في النهاية إلى مستخدمين على المدى الطويل.
وهذا لا علاقة له تمامًا بمجرد أعداد الـ Airdrop.
لذا أنا حاليًا لا أقلق كثيرًا بشأن كم يساوي TMX.
وأريد أن أعرف سؤالًا بسيطًا:
هل لدى TermMax القدرة على تحويل «المسجلين يوميًا» إلى «مستخدمين فعليين للبروتوكول»؟
إذا استطاع ذلك، فإن الوقت لأكثر من عام لن يكون مجرد انتظار لـ TGE مرة واحدة.
أما إذا لم ينجح، فلن تساعد حتى أرقام Airdrop الأكثر روعة في إثبات أن هذا المجتمع قد بقي فعلًا.
ربما هذا هو أهم توقع لدي لـ TermMax بعد الاستمرار لأكثر من عام.
كثيرون يقولون إن «النهب/الـ撸毛 مات»، فهل ما زال هناك من يستمر في الالتزام؟ إن مقاومة السحرة باكرًا هي بالفعل أمر يومي!
@termmax
#TermMax
بعد التزامي بالتسجيل اليومي لأكثر من عام، اكتشفت فجأة: إن الشيء الحقيقي الغالي ليس الأموال التي تُنفق، بل الوقت.
كثير من الناس عندما ينظرون إلى مشاريع Web3 تكون أول ردّة فعل لديهم:
كم قيمة TVL؟
كم تمويل؟
بكم قيمة التوكن؟
لكن شعوري تجاه @TermMax ليس مختلفًا.
منذ البداية، من التسجيل اليومي والمهام والتفاعل، وحتى الآن مرّ أكثر من عام.
إذا كان الهدف مجرد الاستيلاء على عملية Airdrop مرة واحدة، فليس هناك داعٍ للاستمرار كل هذه المدة.
لأن تخصيص بضع دقائق يوميًا لمراجعة المهام وربط المحفظة وإجراء التفاعلات تبدو كتكلفة شبه معدومة في كل مرة، لكن عند تراكمها على مدار سنة، فهذا في جوهره نوع من «استثمار من المستخدم».
وهذا هو السبب في أنني أهتم أكثر الآن بما يحدث في TermMax:
المجتمع ذو القيمة الحقيقية لمشروع لا ينبغي أن يكون فقط مجموعة كبيرة من عناوين المحافظ التي تظهر فجأة قبل TGE.
المثير للاهتمام فعلًا هو: الأشخاص الذين جاءوا مبكرًا جدًا، واستمروا في استخدام المنتج، وكانوا مستعدين لقضاء الوقت لفهم المشروع—هل سيتحولون في النهاية إلى مستخدمين على المدى الطويل.
وهذا لا علاقة له تمامًا بمجرد أعداد الـ Airdrop.
لذا أنا حاليًا لا أقلق كثيرًا بشأن كم يساوي TMX.
وأريد أن أعرف سؤالًا بسيطًا:
هل لدى TermMax القدرة على تحويل «المسجلين يوميًا» إلى «مستخدمين فعليين للبروتوكول»؟
إذا استطاع ذلك، فإن الوقت لأكثر من عام لن يكون مجرد انتظار لـ TGE مرة واحدة.
أما إذا لم ينجح، فلن تساعد حتى أرقام Airdrop الأكثر روعة في إثبات أن هذا المجتمع قد بقي فعلًا.
ربما هذا هو أهم توقع لدي لـ TermMax بعد الاستمرار لأكثر من عام.
كثيرون يقولون إن «النهب/الـ撸毛 مات»، فهل ما زال هناك من يستمر في الالتزام؟ إن مقاومة السحرة باكرًا هي بالفعل أمر يومي!
@TermMax
#TermMax
5
3
119
·
--
صاعد
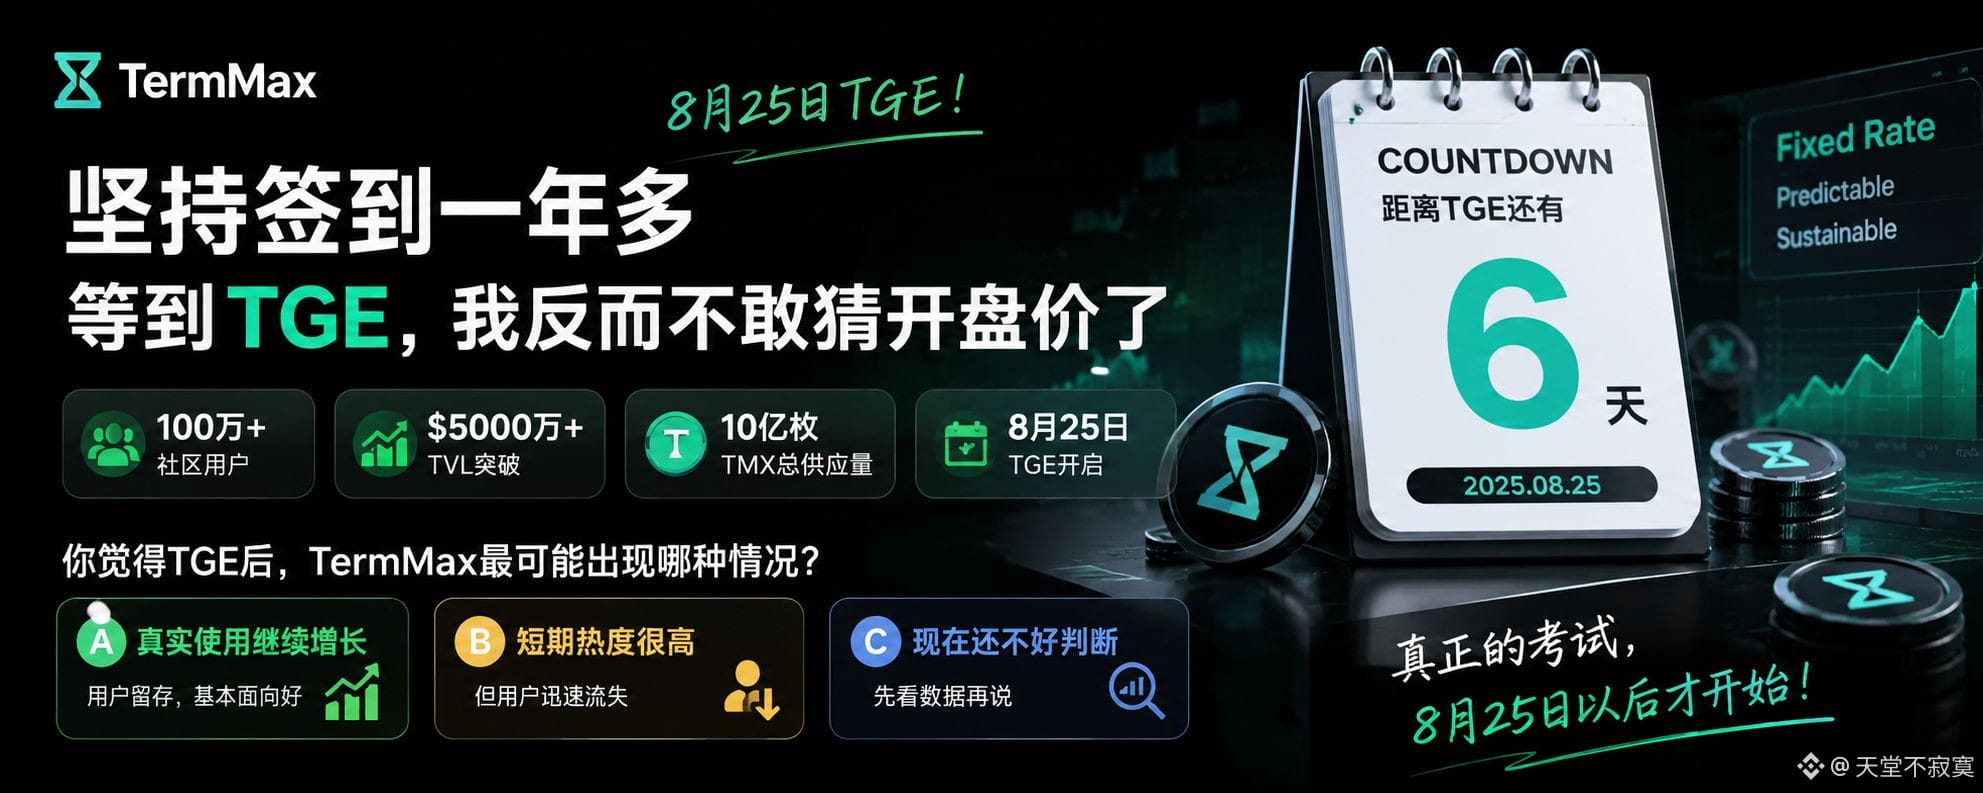
لقد وقّعت على الحضور لأكثر من عام، لكن عندما وصلنا إلى 25 أغسطس TMX TGE… صرت الآن لا أجرؤ على التخمين بسعر الافتتاح.
والسبب بسيط جدًا: كلما كانت الأرقام جميلة أكثر، زاد الضغط بعد TGE.
إجمالي المعروض من TermMax 10 مليارات TMX، وفي الآونة الأخيرة عاد نشاط المجتمع للارتفاع بشكل واضح، وأصبح TVL بمستوى عشرات الملايين من الدولارات، وهناك أيضًا عدد كبير من المستخدمين الأوائل ما زالوا يتفاعلون باستمرار. بل وحتى أنا رأيت في المجتمع أشخاصًا قاموا بتفاعلات كبيرة مع العناوين فقط من أجل الأيردروب.
لكن قبل 25 أغسطس، كانت هذه الأرقام كلها مجرد “توقعات”.
والأمر المثير فعلًا هو بعد TGE:
10 مليارات TMX… كم منها سيتحوّل في النهاية إلى قيمة طويلة الأمد؟
إذا انطلق سعر الافتتاح مرتفعًا جدًا، لكن المستخدمين وحجم التداول وإيرادات البروتوكول لم تواكب، فهذه ستكون مجرد حالة نفسية/انفعالية.
أما إذا لم يكن السعر القصير مبالغًا فيه للغاية، لكن الاستخدام الحقيقي يستمر في النمو، فقد يكون ذلك أكثر صحة.
أنا ملتزم بـ TermMax منذ أكثر من عام، والآن لم يعد أكثر ما أريده هو “هل يمكن أن يصل TMX إلى دولار واحد”.
الأكثر ما أريد رؤيته هو بيانات الـ 30 يومًا بعد TGE:
① كم المستخدمين النشطين ستبقى منهم؟
② هل يمكن أن تستمر زيادة الاقتراض/حجم التداول؟
③ هل سيواصل TVL الارتفاع، أم سيفلت بسرعة بعد انتهاء المكافآت؟
لذلك برأيك، بعد 25 أغسطس، أي نوع من TermMax سيكون؟
مهما كان النتيجة، أشعر أنه يمكن تقبّلها… لأن التجربة تُعلّم!
@termmax
#TermMax
لقد وقّعت على الحضور لأكثر من عام، لكن عندما وصلنا إلى 25 أغسطس TMX TGE… صرت الآن لا أجرؤ على التخمين بسعر الافتتاح.
والسبب بسيط جدًا: كلما كانت الأرقام جميلة أكثر، زاد الضغط بعد TGE.
إجمالي المعروض من TermMax 10 مليارات TMX، وفي الآونة الأخيرة عاد نشاط المجتمع للارتفاع بشكل واضح، وأصبح TVL بمستوى عشرات الملايين من الدولارات، وهناك أيضًا عدد كبير من المستخدمين الأوائل ما زالوا يتفاعلون باستمرار. بل وحتى أنا رأيت في المجتمع أشخاصًا قاموا بتفاعلات كبيرة مع العناوين فقط من أجل الأيردروب.
لكن قبل 25 أغسطس، كانت هذه الأرقام كلها مجرد “توقعات”.
والأمر المثير فعلًا هو بعد TGE:
10 مليارات TMX… كم منها سيتحوّل في النهاية إلى قيمة طويلة الأمد؟
إذا انطلق سعر الافتتاح مرتفعًا جدًا، لكن المستخدمين وحجم التداول وإيرادات البروتوكول لم تواكب، فهذه ستكون مجرد حالة نفسية/انفعالية.
أما إذا لم يكن السعر القصير مبالغًا فيه للغاية، لكن الاستخدام الحقيقي يستمر في النمو، فقد يكون ذلك أكثر صحة.
أنا ملتزم بـ TermMax منذ أكثر من عام، والآن لم يعد أكثر ما أريده هو “هل يمكن أن يصل TMX إلى دولار واحد”.
الأكثر ما أريد رؤيته هو بيانات الـ 30 يومًا بعد TGE:
① كم المستخدمين النشطين ستبقى منهم؟
② هل يمكن أن تستمر زيادة الاقتراض/حجم التداول؟
③ هل سيواصل TVL الارتفاع، أم سيفلت بسرعة بعد انتهاء المكافآت؟
لذلك برأيك، بعد 25 أغسطس، أي نوع من TermMax سيكون؟
مهما كان النتيجة، أشعر أنه يمكن تقبّلها… لأن التجربة تُعلّم!
@TermMax
#TermMax
A|TGE爆发,真实数据继续增长
0%
B|开盘很热,随后用户和流动性明显下降
100%
C|价格不重要,真正的增长会在TGE后出现
0%
1 الأصوات • تمّ إغلاق التصويت
5
2
172
·
--
حيازة $BTC 113.9 USDT
أقوى شيء قام به ساتوشي ناكاموتو هو أنه في عام 2008 أطلق بي تي سي، وإذا فعل ذلك الآن فسيتم تحويله إلى مسارات أخرى عند 200 ألف فقط $BTC
أقوى شيء قام به ساتوشي ناكاموتو هو أنه في عام 2008 أطلق بي تي سي، وإذا فعل ذلك الآن فسيتم تحويله إلى مسارات أخرى عند 200 ألف فقط $BTC
1
88
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitwiseFilesFinalNEARSpotETFProspectus
58,095 مشاهدات
1,198 يقومون بالنقاش
#bitwisefilesfinalnearspotetfprospectus
🚨 اصبروا يا جماعة! بايتوايز Bitwise أطلقت قنبلة من 39 صفحة! 💣
نعم، لقد قرأتم ذلك صحيحًا. #bitwisefilesfinalnearspotetfprospectus ليست خطأ مطبعيًا. إنها بايتوايز ترفع نشرتها/مستندها النهائي لصندوق NEAR Spot ETF! 🚀
لحظة... صندوق «NEAR»؟ هل يعني أن الموافقة قريبة، أم أننا نتداول $NEAR؟ الاثنين! 😂
رئيس قسم الاستثمار CIO مات هوجان فعل وضع السحرة مع توقعات الأسعار لعام 2030:
🐂 السيناريو الصعودي: 562$ (اتركوا فيزا Visa! 💳)
📊 السيناريو الأساسي: 155$ (لا يزال يقود سيارة لامبورغيني 🏎️)
🐻 السيناريو الهبوطي: 1.63$ (عودة إلى المعكرونة الفورية 🍜)
ماذا ينبغي على المتداولين فعله؟
لا تذعروا للشراء ولا تذعروا للبيع. فقط ثبّتوا مكانكم، اقرأوا الصفحات الـ39 (أو مجرد تمرير TikTok)، واستخدموا كودي للتداول بأمان!
⚠️ ليست نصيحة مالية!
متابعة من فضلكم
$NEAR
$BTC
$ETH
#nearprotocol #CryptoETFs #Bitwise #CryptoNews #TradingStrategy
Shamika Metting
·3 إعجاب
·3.3k مشاهدات
BitgetHackerMoves$83MStolenXRP
26,374 مشاهدات
153 يقومون بالنقاش
SOLSpotETFWeeklyInflow$188M
16,064 مشاهدات
120 يقومون بالنقاش