
缠论-大G
52 منشورات
缠论-大G
إبلاغ
حظر المُستخدم
فتح تداول
مُتداول بمُعدّل مرتفع
9.2 سنوات
0 تتابع
1 المتابعون
3 إعجاب
منشورات
الحافظة الاستثمارية
الكل
مقاطع فيديو
·
--
عرض الترجمة
上周五美股AI科技股大跌,纳指跌了2.86%,但今天亚洲没跟着崩:沪指收涨1.08%到3638点,两市成交1.80万亿、比上个交易日放量6.4%,恒指涨0.47%,纳指期货在欧洲开盘前也反弹了约0.9%。
板块上影视、游戏、AI漫剧领涨,半导体净流入46亿,银行、贵金属走弱,资金明显回到了进攻方向。
真正的考验在今晚:美国ISM制造业数据,加上盘后苹果财报。缠论角度看,急跌后的第一次反弹不等于底,要等回踩时卖压明显变弱才算数。你觉得是反抽还是反转?
#美股 #A股
不构成投资建议
上周五美股AI科技股大跌,纳指跌了2.86%,但今天亚洲没跟着崩:沪指收涨1.08%到3638点,两市成交1.80万亿、比上个交易日放量6.4%,恒指涨0.47%,纳指期货在欧洲开盘前也反弹了约0.9%。
板块上影视、游戏、AI漫剧领涨,半导体净流入46亿,银行、贵金属走弱,资金明显回到了进攻方向。
真正的考验在今晚:美国ISM制造业数据,加上盘后苹果财报。缠论角度看,急跌后的第一次反弹不等于底,要等回踩时卖压明显变弱才算数。你觉得是反抽还是反转?
#美股 #A股
不构成投资建议
板块上影视、游戏、AI漫剧领涨,半导体净流入46亿,银行、贵金属走弱,资金明显回到了进攻方向。
真正的考验在今晚:美国ISM制造业数据,加上盘后苹果财报。缠论角度看,急跌后的第一次反弹不等于底,要等回踩时卖压明显变弱才算数。你觉得是反抽还是反转?
#美股 #A股
不构成投资建议
42
·
--
عرض الترجمة
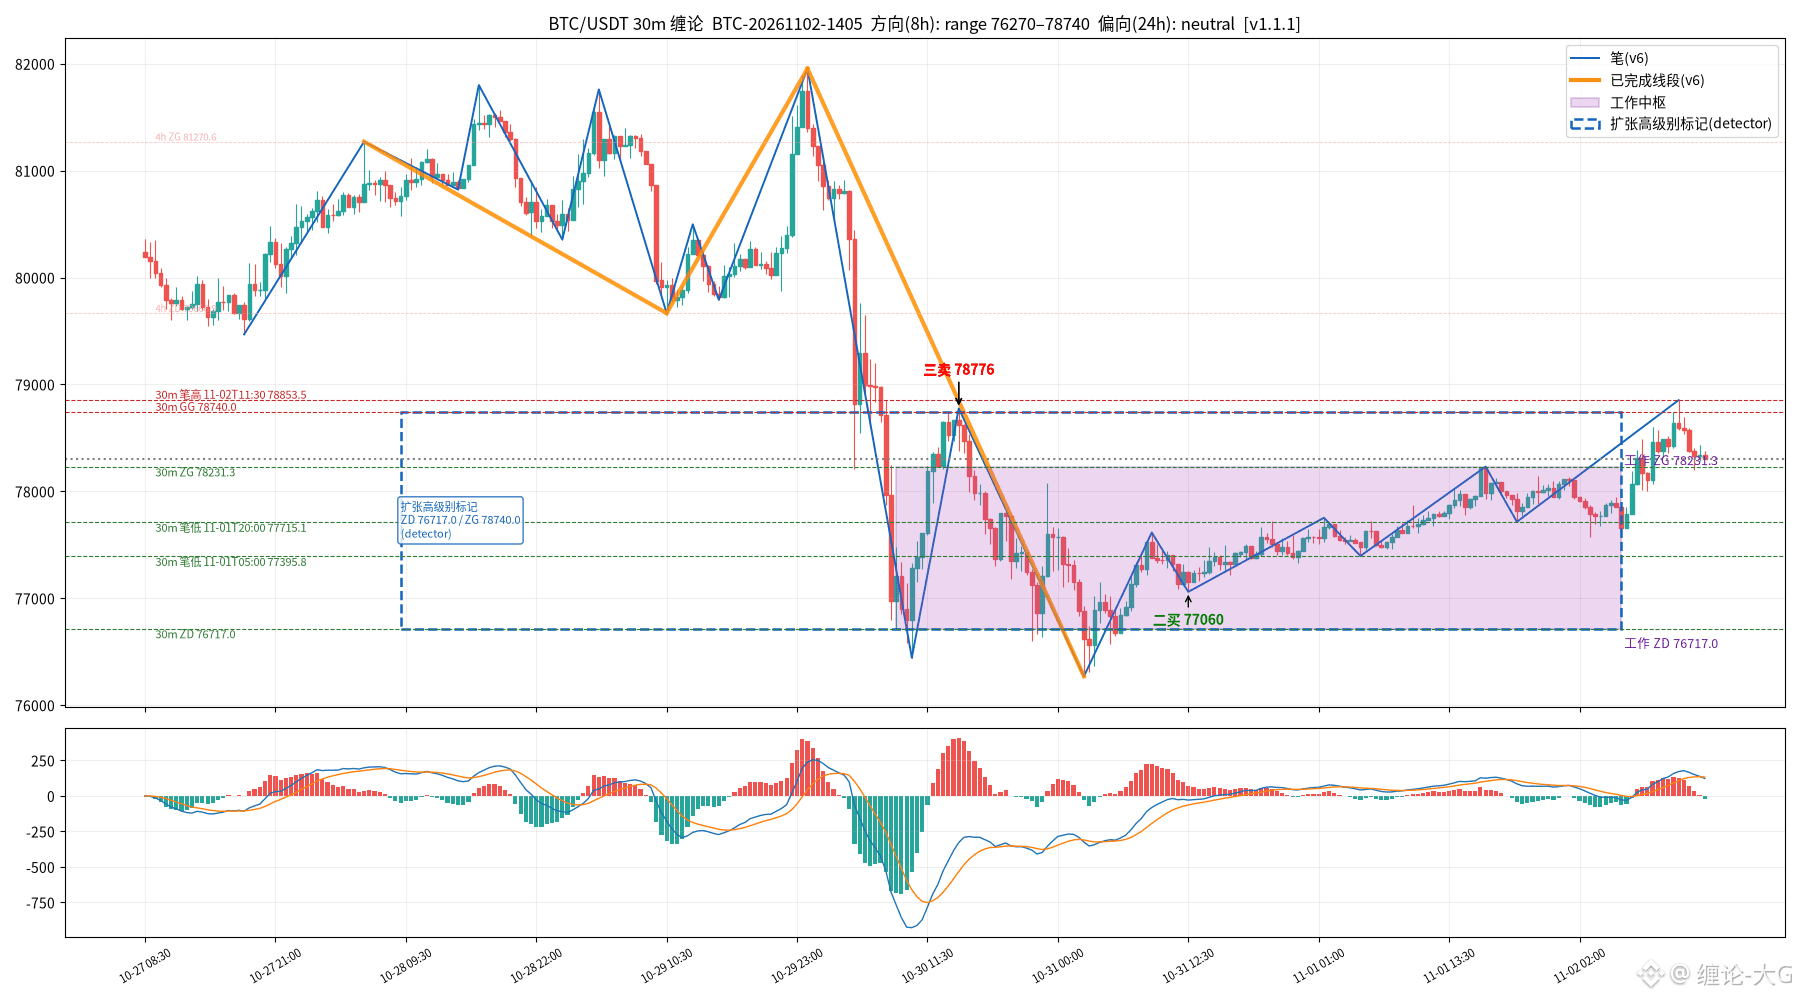
【大G午盘】11/02 #BTC
现价约78,300,30m自76,270起的向上线段尚未完成,价在30m中枢上沿78,231上方
压力 78,740 / 78,854 / 79,667
支撑 78,231 / 77,715 / 76,717
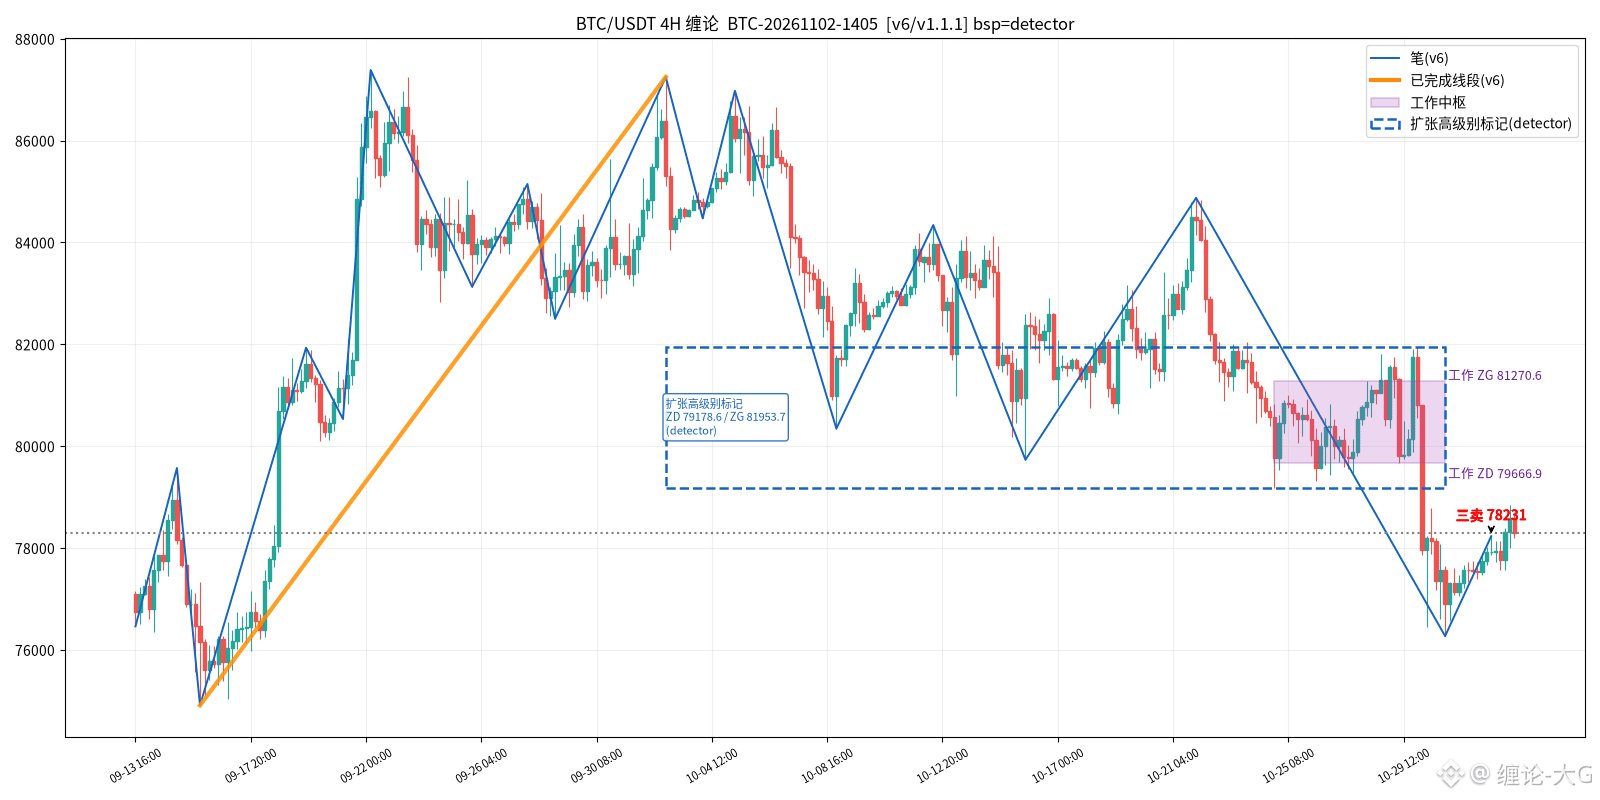
4H:价在4H中枢79,667–81,271下方,4H三卖78,231仍有效(失效位79,667)
多:30m收上78,854看79,667
空:30m收破77,715看76,717
倾向:8h区间76,270–78,740,24h中性
累计命中65.9%
不构成投资建议 #缠论 #比特币
【大G午盘】11/02 #BTC
现价约78,300,30m自76,270起的向上线段尚未完成,价在30m中枢上沿78,231上方
压力 78,740 / 78,854 / 79,667
支撑 78,231 / 77,715 / 76,717
4H:价在4H中枢79,667–81,271下方,4H三卖78,231仍有效(失效位79,667)
多:30m收上78,854看79,667
空:30m收破77,715看76,717
倾向:8h区间76,270–78,740,24h中性
累计命中65.9%
不构成投资建议 #缠论 #比特币
现价约78,300,30m自76,270起的向上线段尚未完成,价在30m中枢上沿78,231上方
压力 78,740 / 78,854 / 79,667
支撑 78,231 / 77,715 / 76,717
4H:价在4H中枢79,667–81,271下方,4H三卖78,231仍有效(失效位79,667)
多:30m收上78,854看79,667
空:30m收破77,715看76,717
倾向:8h区间76,270–78,740,24h中性
累计命中65.9%
不构成投资建议 #缠论 #比特币
27
·
--
عرض الترجمة
周一开盘先说外盘:上周五纳指跌了2.86%、标普跌1.82%,按这个力度A股本该被砸,结果9点35分上证只微跌0.08%在3596,创业板反而红了0.28%,恒指也涨了0.56%。
托底的是两件事:今天上午央行、证监会开会研究支持资本市场工具使用,三部门还要召集银行优化股票回购增持再贷款;另外央行今天起每个工作日做隔夜逆回购,利率1.25%,隔夜利率要变成主要政策利率了。
缠论角度看,上证失守3600之后,第一天有政策托着不破新低,只能先当个反抽的机会,要等创业板日线背驰确认了才敢说是底。
你觉得今天这个会能出真金白银的流动性,还是又是一次表态?
#A股 #港股
不构成投资建议
周一开盘先说外盘:上周五纳指跌了2.86%、标普跌1.82%,按这个力度A股本该被砸,结果9点35分上证只微跌0.08%在3596,创业板反而红了0.28%,恒指也涨了0.56%。
托底的是两件事:今天上午央行、证监会开会研究支持资本市场工具使用,三部门还要召集银行优化股票回购增持再贷款;另外央行今天起每个工作日做隔夜逆回购,利率1.25%,隔夜利率要变成主要政策利率了。
缠论角度看,上证失守3600之后,第一天有政策托着不破新低,只能先当个反抽的机会,要等创业板日线背驰确认了才敢说是底。
你觉得今天这个会能出真金白银的流动性,还是又是一次表态?
#A股 #港股
不构成投资建议
托底的是两件事:今天上午央行、证监会开会研究支持资本市场工具使用,三部门还要召集银行优化股票回购增持再贷款;另外央行今天起每个工作日做隔夜逆回购,利率1.25%,隔夜利率要变成主要政策利率了。
缠论角度看,上证失守3600之后,第一天有政策托着不破新低,只能先当个反抽的机会,要等创业板日线背驰确认了才敢说是底。
你觉得今天这个会能出真金白银的流动性,还是又是一次表态?
#A股 #港股
不构成投资建议
EWHETF-0.77%
41
·
--
عرض الترجمة
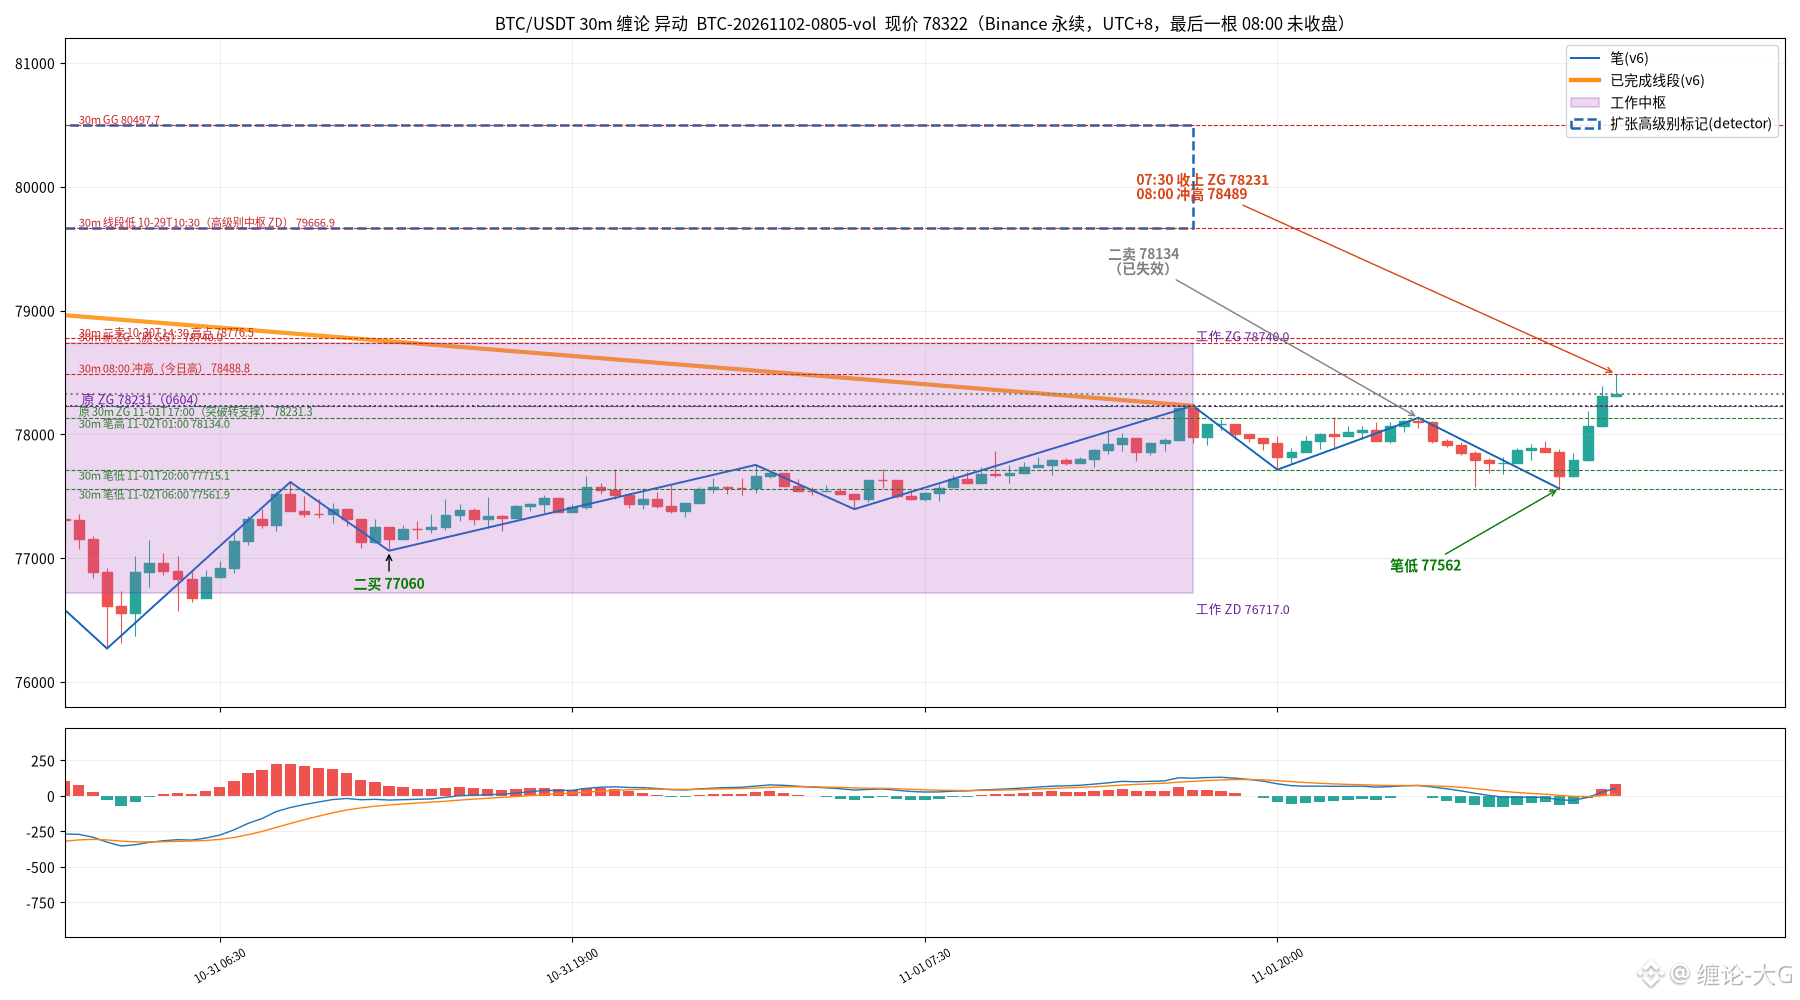
【大G早盘】11/02 #BTC
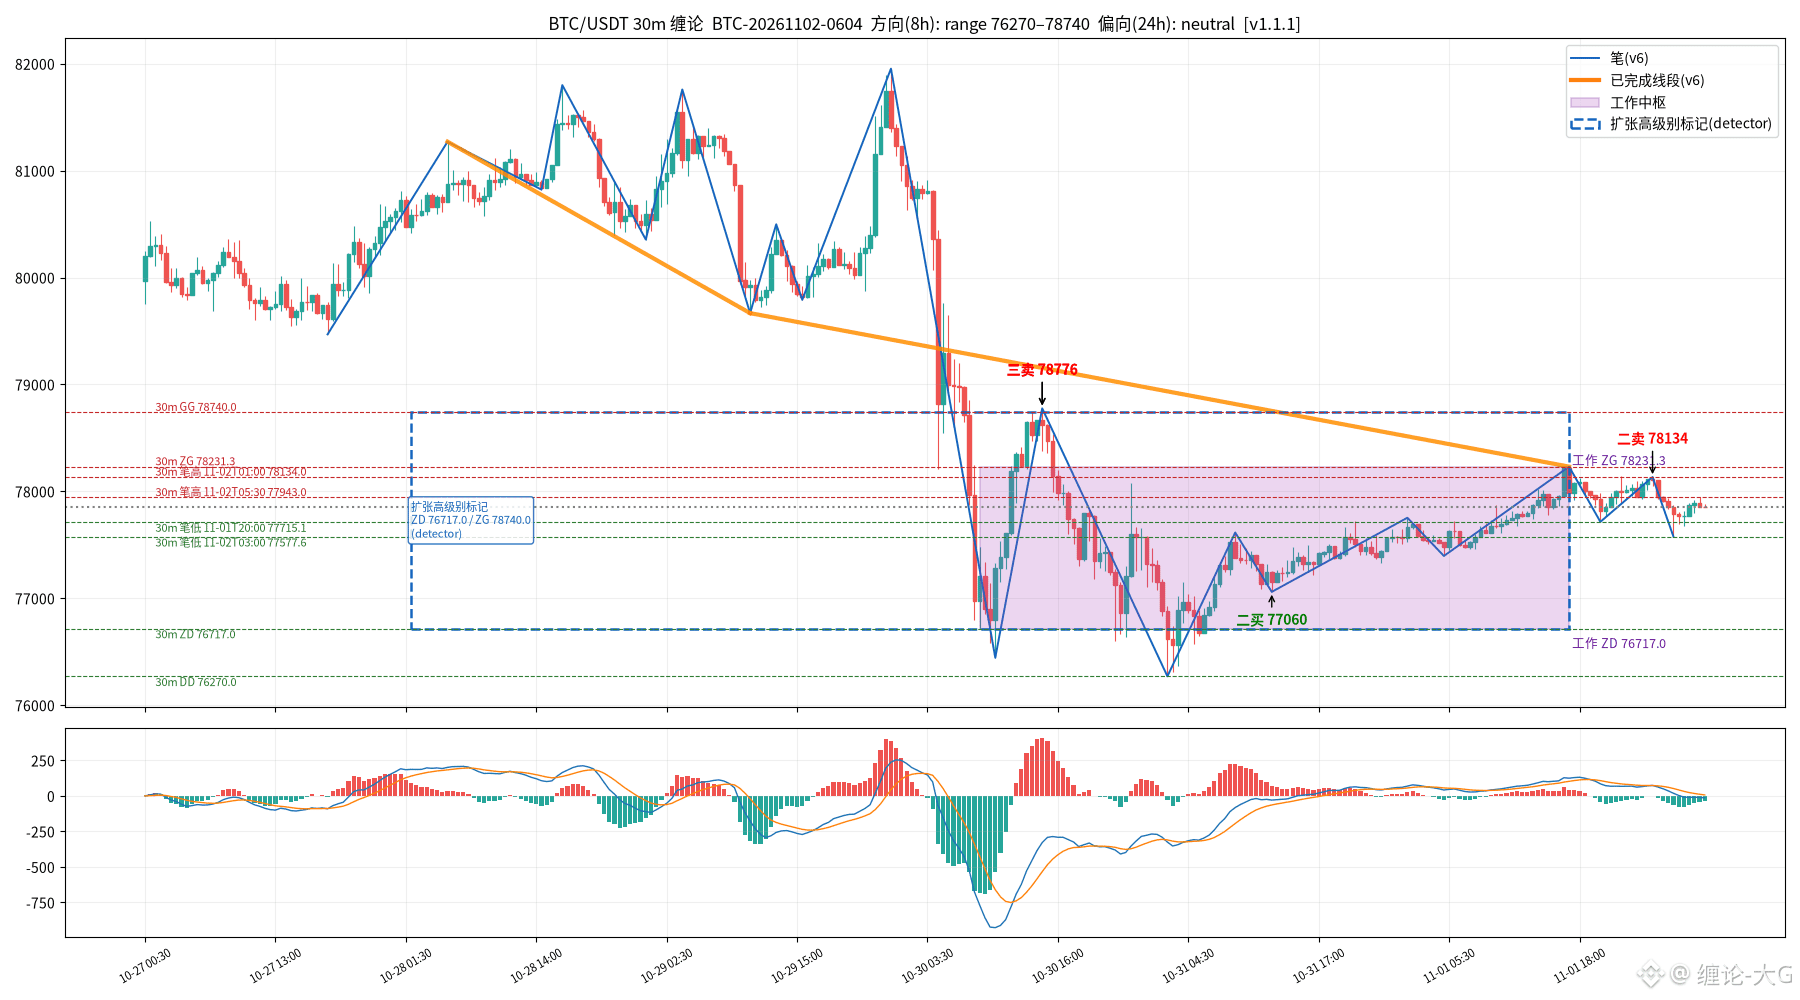
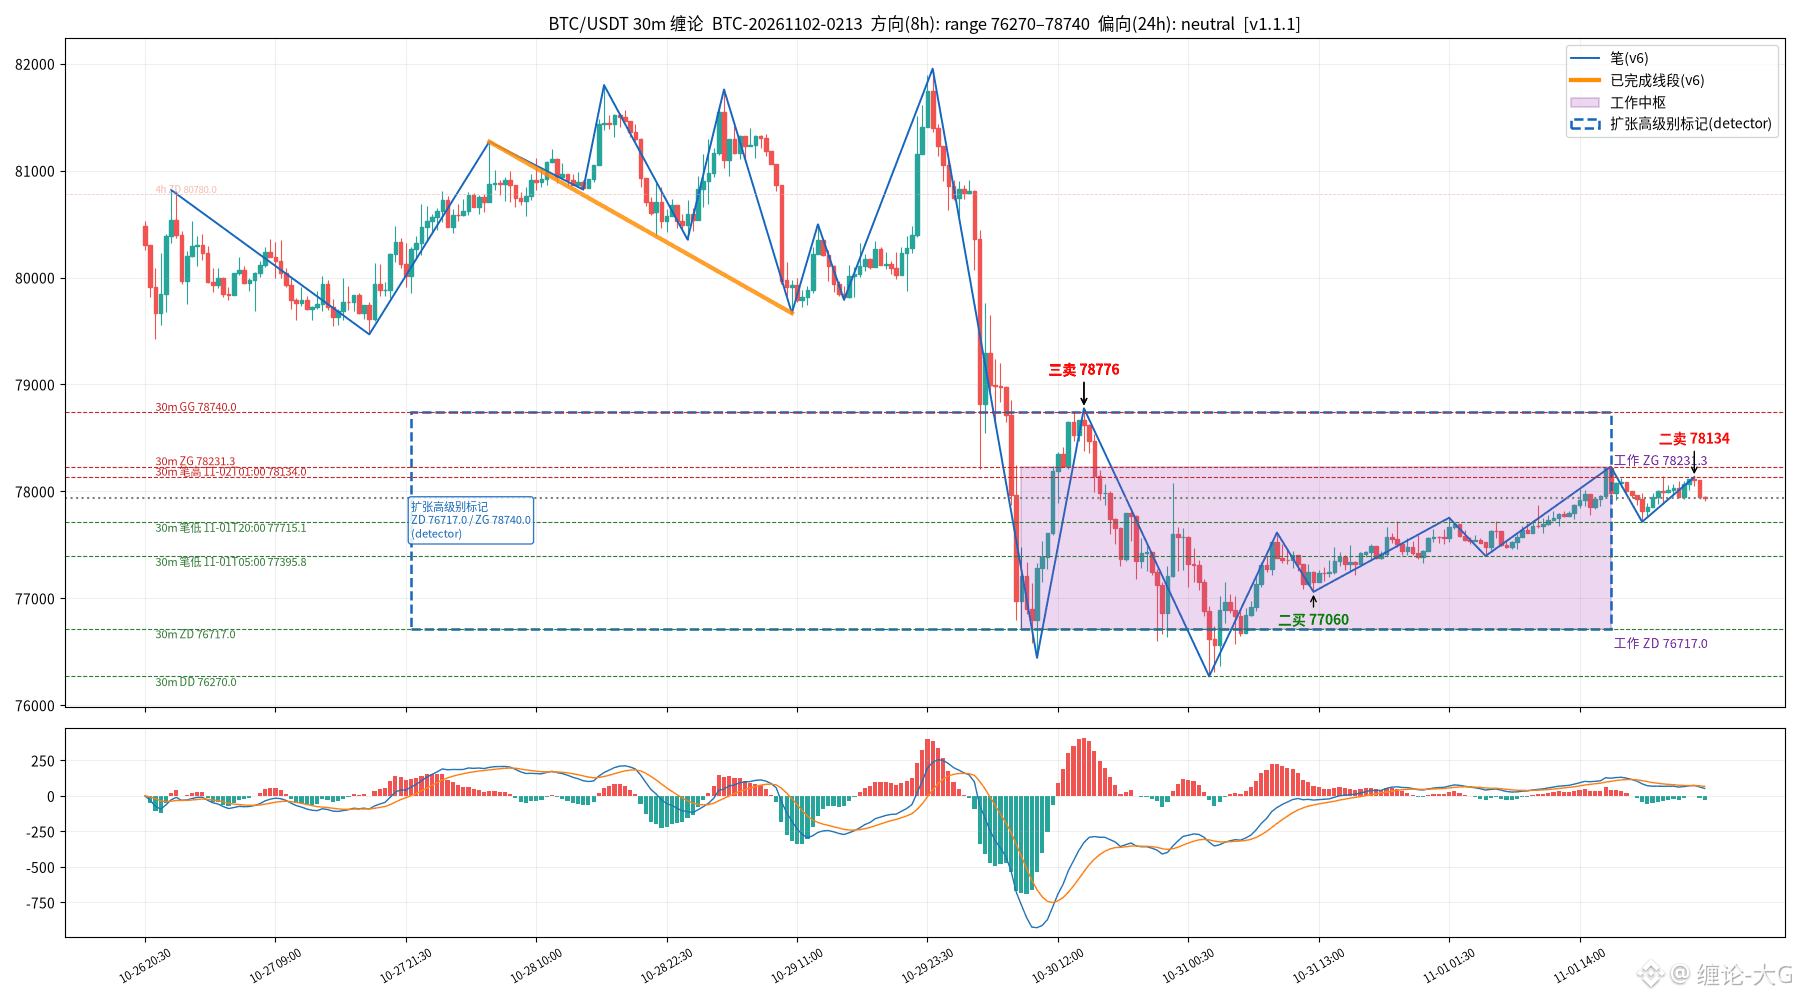
现价约77,854。30m 工作中枢 76,717–78,231(波动区 76,270–78,740)。01:00 笔顶 78,134 形成30m二卖(小转大,失效位78,231),随后回落到 03:00 笔低 77,578,05:30 反抽到 77,943,仍在中枢内部;向下线段尚未完成。
压力:77,943(笔高)/ 78,134(二卖高点)/ 78,231(中枢上沿)
支撑:77,715 / 77,578(笔低)/ 76,717(中枢下沿)
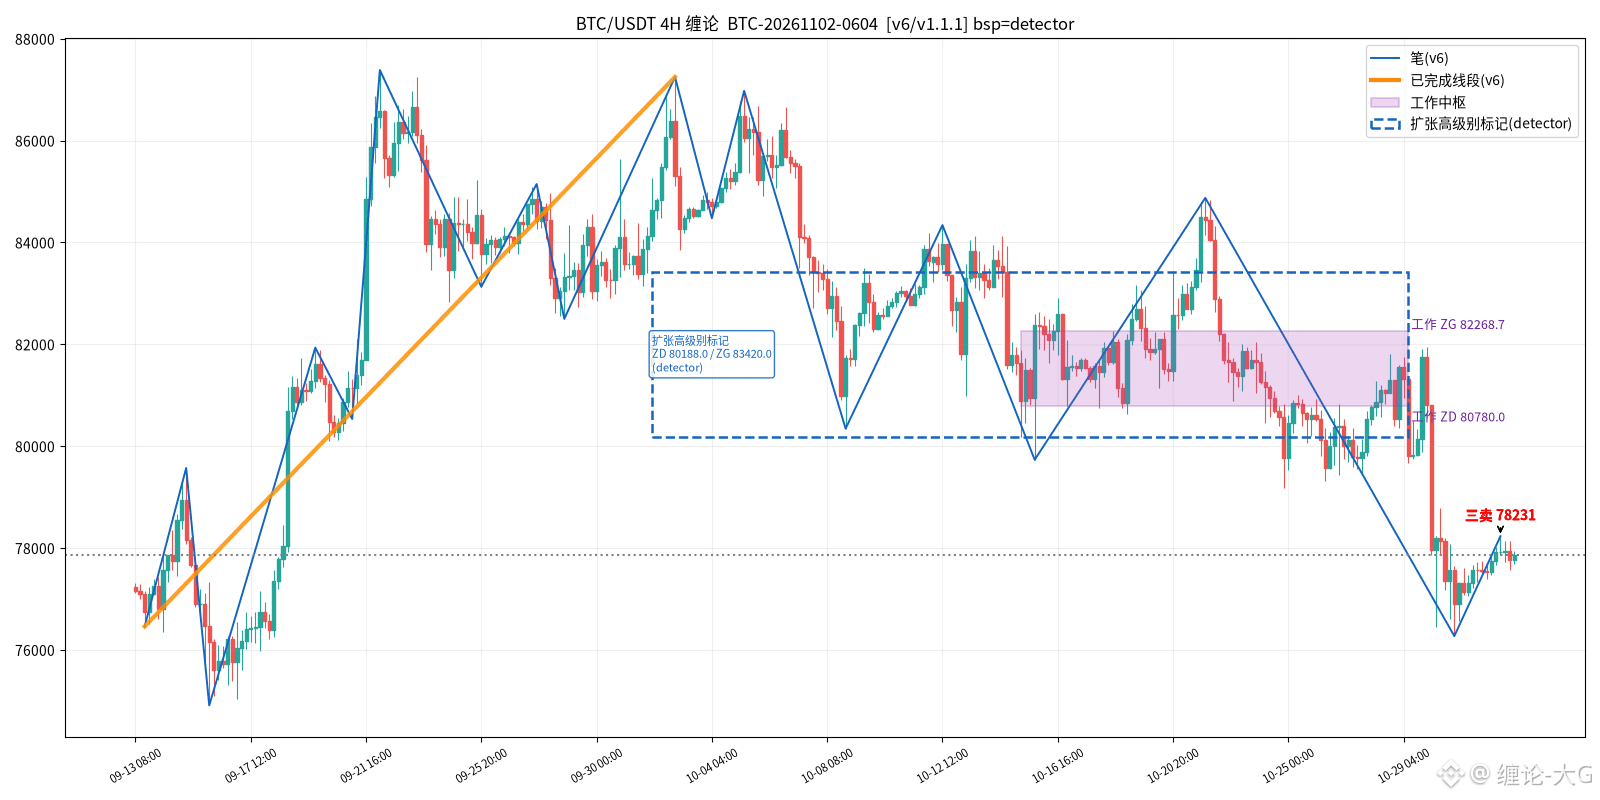
4H:运行在4H中枢 80,780–82,269 下方,4H三卖 78,231 未失效(失效位80,780)。
多:30m 收上 78,134 → 看 78,740
空:30m 收破 77,578 → 看 76,717
倾向:8h 中枢震荡,24h 中性。
累计命中率 64.1%。
不构成投资建议 #缠论 #比特币
【大G早盘】11/02 #BTC
现价约77,854。30m 工作中枢 76,717–78,231(波动区 76,270–78,740)。01:00 笔顶 78,134 形成30m二卖(小转大,失效位78,231),随后回落到 03:00 笔低 77,578,05:30 反抽到 77,943,仍在中枢内部;向下线段尚未完成。
压力:77,943(笔高)/ 78,134(二卖高点)/ 78,231(中枢上沿)
支撑:77,715 / 77,578(笔低)/ 76,717(中枢下沿)
4H:运行在4H中枢 80,780–82,269 下方,4H三卖 78,231 未失效(失效位80,780)。
多:30m 收上 78,134 → 看 78,740
空:30m 收破 77,578 → 看 76,717
倾向:8h 中枢震荡,24h 中性。
累计命中率 64.1%。
不构成投资建议 #缠论 #比特币
现价约77,854。30m 工作中枢 76,717–78,231(波动区 76,270–78,740)。01:00 笔顶 78,134 形成30m二卖(小转大,失效位78,231),随后回落到 03:00 笔低 77,578,05:30 反抽到 77,943,仍在中枢内部;向下线段尚未完成。
压力:77,943(笔高)/ 78,134(二卖高点)/ 78,231(中枢上沿)
支撑:77,715 / 77,578(笔低)/ 76,717(中枢下沿)
4H:运行在4H中枢 80,780–82,269 下方,4H三卖 78,231 未失效(失效位80,780)。
多:30m 收上 78,134 → 看 78,740
空:30m 收破 77,578 → 看 76,717
倾向:8h 中枢震荡,24h 中性。
累计命中率 64.1%。
不构成投资建议 #缠论 #比特币
3
·
--
عرض الترجمة
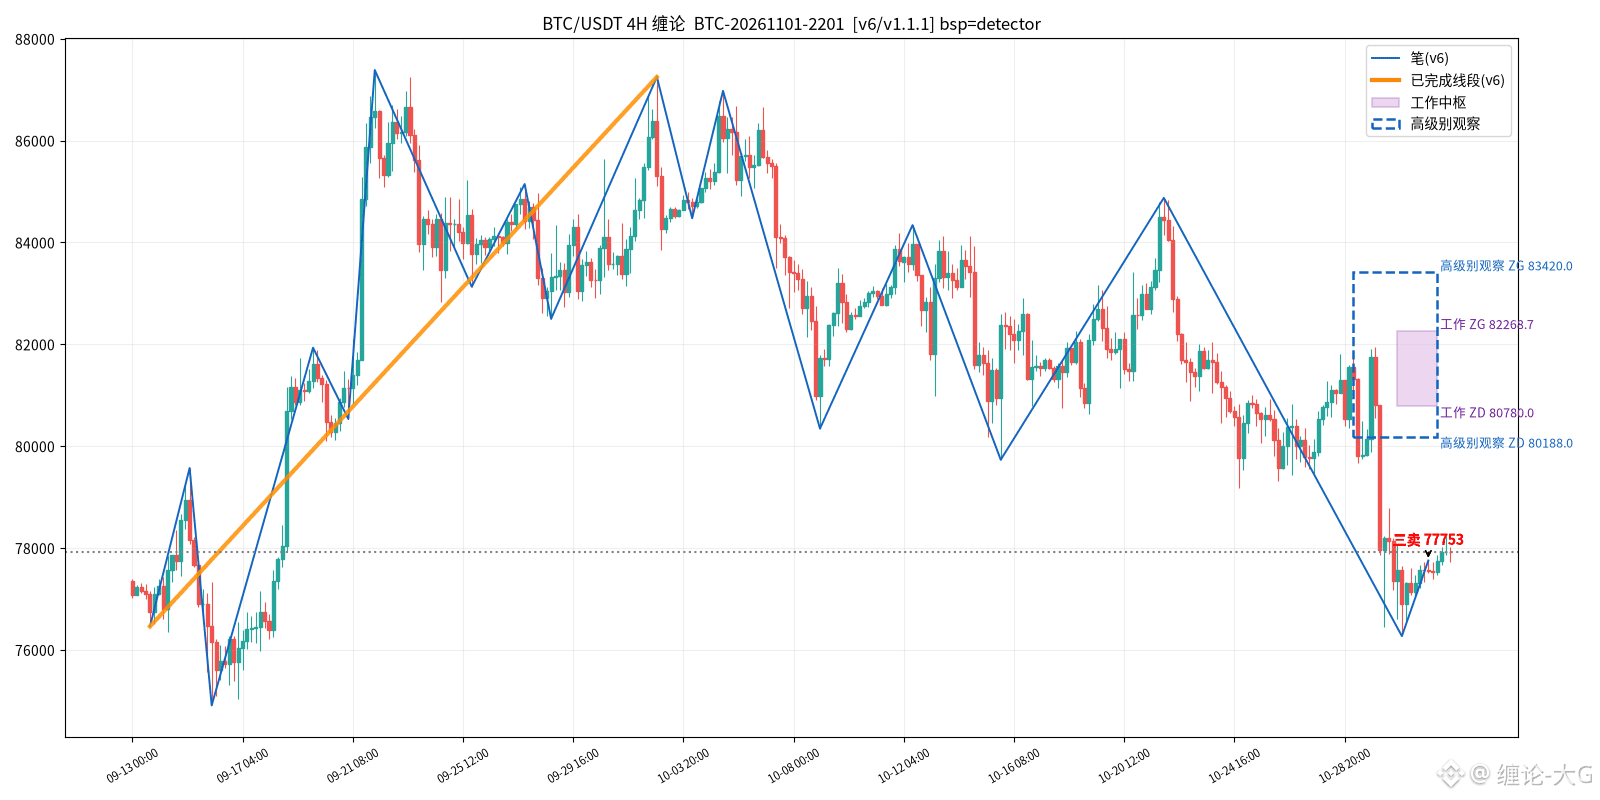
【大G夜盘】11/01 #BTC
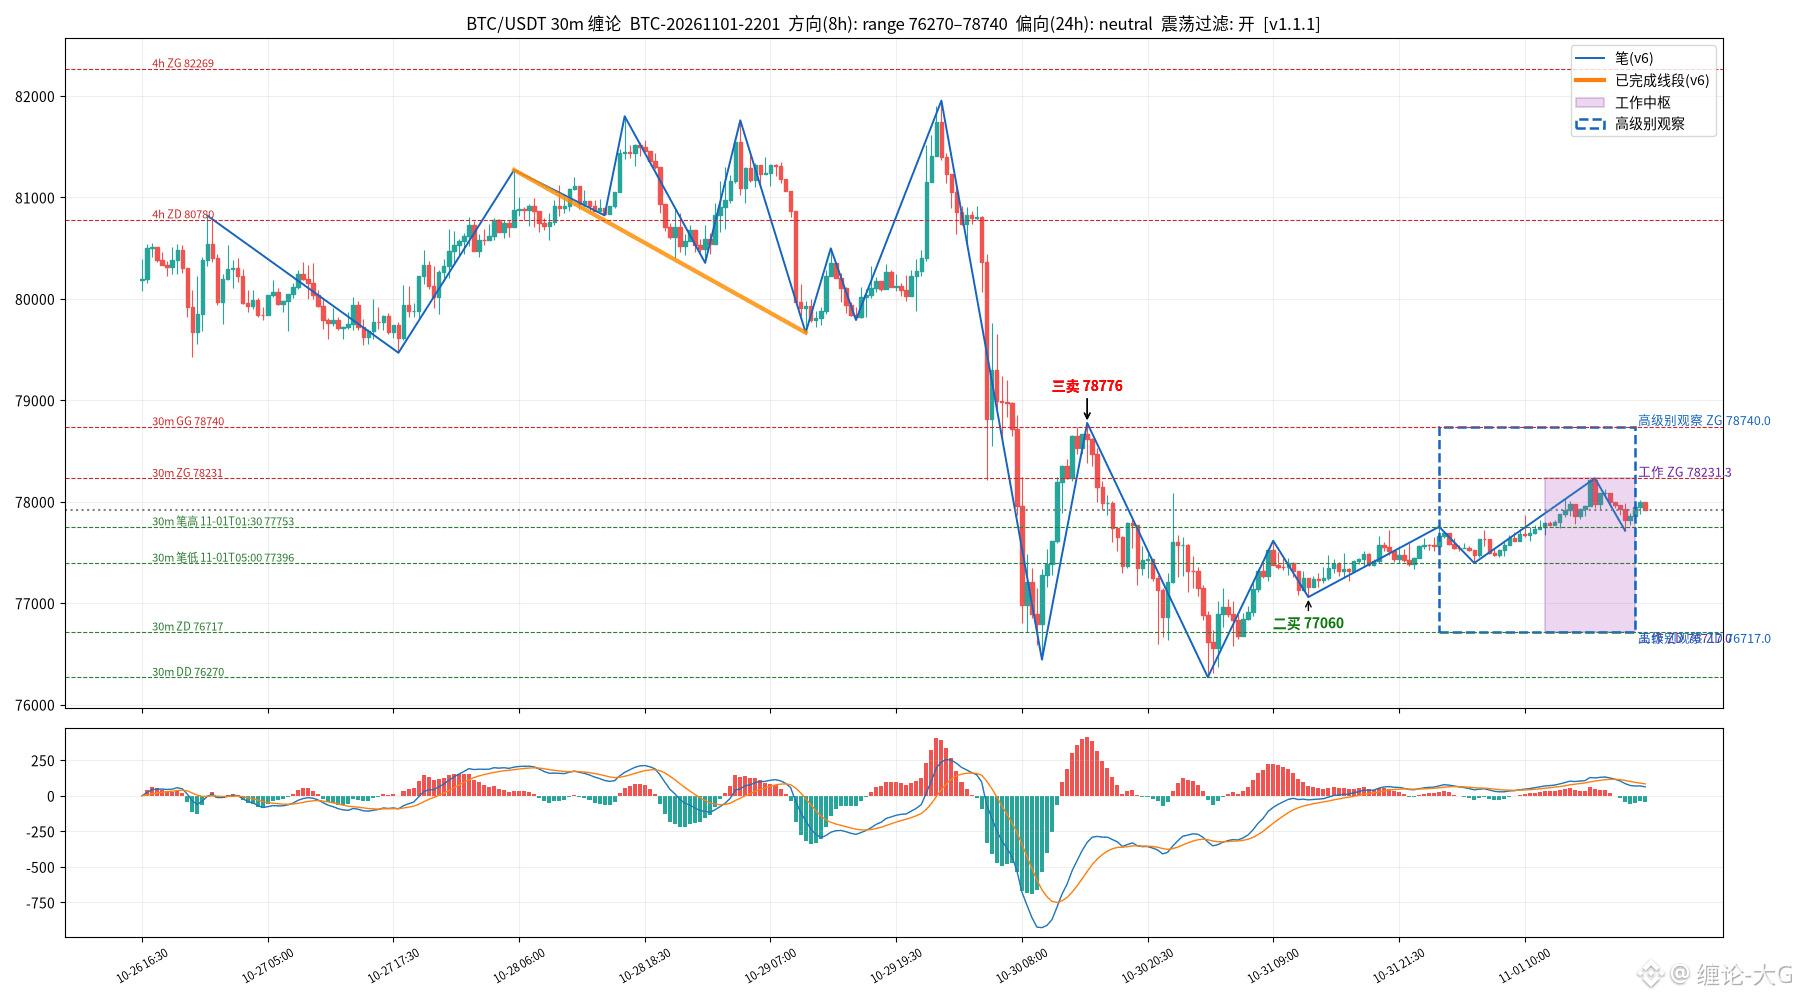
现价约77,919。30m 工作中枢 76,717–78,231(波动区 76,270–78,740),17:00 笔顶 78,231 后回落到 20:00 笔低 77,715,21:30 收 78,000,仍在中枢内部震荡;中枢内部不是买卖点,等离开后的结构。
压力:78,231(中枢上沿)/ 78,740(中枢波动高点)/ 80,780(4H中枢下沿)
支撑:77,753 / 77,396 / 76,717(中枢下沿)
4H:仍运行在4H中枢 80,780–82,269 下方,4H三卖77,753 未失效(失效位80,780)。
多:30m 收上 78,740 → 看 80,780
空:30m 收破 77,396 → 看 76,717
倾向:8h 中枢内震荡,24h 中性。
不构成投资建议 #缠论 #比特币
【大G夜盘】11/01 #BTC
现价约77,919。30m 工作中枢 76,717–78,231(波动区 76,270–78,740),17:00 笔顶 78,231 后回落到 20:00 笔低 77,715,21:30 收 78,000,仍在中枢内部震荡;中枢内部不是买卖点,等离开后的结构。
压力:78,231(中枢上沿)/ 78,740(中枢波动高点)/ 80,780(4H中枢下沿)
支撑:77,753 / 77,396 / 76,717(中枢下沿)
4H:仍运行在4H中枢 80,780–82,269 下方,4H三卖77,753 未失效(失效位80,780)。
多:30m 收上 78,740 → 看 80,780
空:30m 收破 77,396 → 看 76,717
倾向:8h 中枢内震荡,24h 中性。
不构成投资建议 #缠论 #比特币
现价约77,919。30m 工作中枢 76,717–78,231(波动区 76,270–78,740),17:00 笔顶 78,231 后回落到 20:00 笔低 77,715,21:30 收 78,000,仍在中枢内部震荡;中枢内部不是买卖点,等离开后的结构。
压力:78,231(中枢上沿)/ 78,740(中枢波动高点)/ 80,780(4H中枢下沿)
支撑:77,753 / 77,396 / 76,717(中枢下沿)
4H:仍运行在4H中枢 80,780–82,269 下方,4H三卖77,753 未失效(失效位80,780)。
多:30m 收上 78,740 → 看 80,780
空:30m 收破 77,396 → 看 76,717
倾向:8h 中枢内震荡,24h 中性。
不构成投资建议 #缠论 #比特币
3
·
--
عرض الترجمة
周日晚上美股还没开盘,先看美元这条线:美联储10月28日按兵不动、维持3.75%-4.00%,但投票是10比2,两位委员要加息;CME上12月加息概率周四一度到83%,周五就掉到72.7%。
美元指数跟着从102.3一带回落,周五收在101.88,2年美债收益率回到4.57%左右,在岸人民币也从10月初的6.70升到了6.654。
市场在赌美联储加完12月这一次就差不多了,这周关键看周一ISM的物价分项和周五非农,非农再弱一点,美元和美债收益率还能松口气,对纳指和BTC是喘息窗口。
但要是数据偏硬、12月加息重回八成以上,这波反弹可能就是给空头送位置。
你觉得12月美联储到底加不加?
#美联储 #美债
不构成投资建议
周日晚上美股还没开盘,先看美元这条线:美联储10月28日按兵不动、维持3.75%-4.00%,但投票是10比2,两位委员要加息;CME上12月加息概率周四一度到83%,周五就掉到72.7%。
美元指数跟着从102.3一带回落,周五收在101.88,2年美债收益率回到4.57%左右,在岸人民币也从10月初的6.70升到了6.654。
市场在赌美联储加完12月这一次就差不多了,这周关键看周一ISM的物价分项和周五非农,非农再弱一点,美元和美债收益率还能松口气,对纳指和BTC是喘息窗口。
但要是数据偏硬、12月加息重回八成以上,这波反弹可能就是给空头送位置。
你觉得12月美联储到底加不加?
#美联储 #美债
不构成投资建议
美元指数跟着从102.3一带回落,周五收在101.88,2年美债收益率回到4.57%左右,在岸人民币也从10月初的6.70升到了6.654。
市场在赌美联储加完12月这一次就差不多了,这周关键看周一ISM的物价分项和周五非农,非农再弱一点,美元和美债收益率还能松口气,对纳指和BTC是喘息窗口。
但要是数据偏硬、12月加息重回八成以上,这波反弹可能就是给空头送位置。
你觉得12月美联储到底加不加?
#美联储 #美债
不构成投资建议
·
--
مقالة
عرض الترجمة
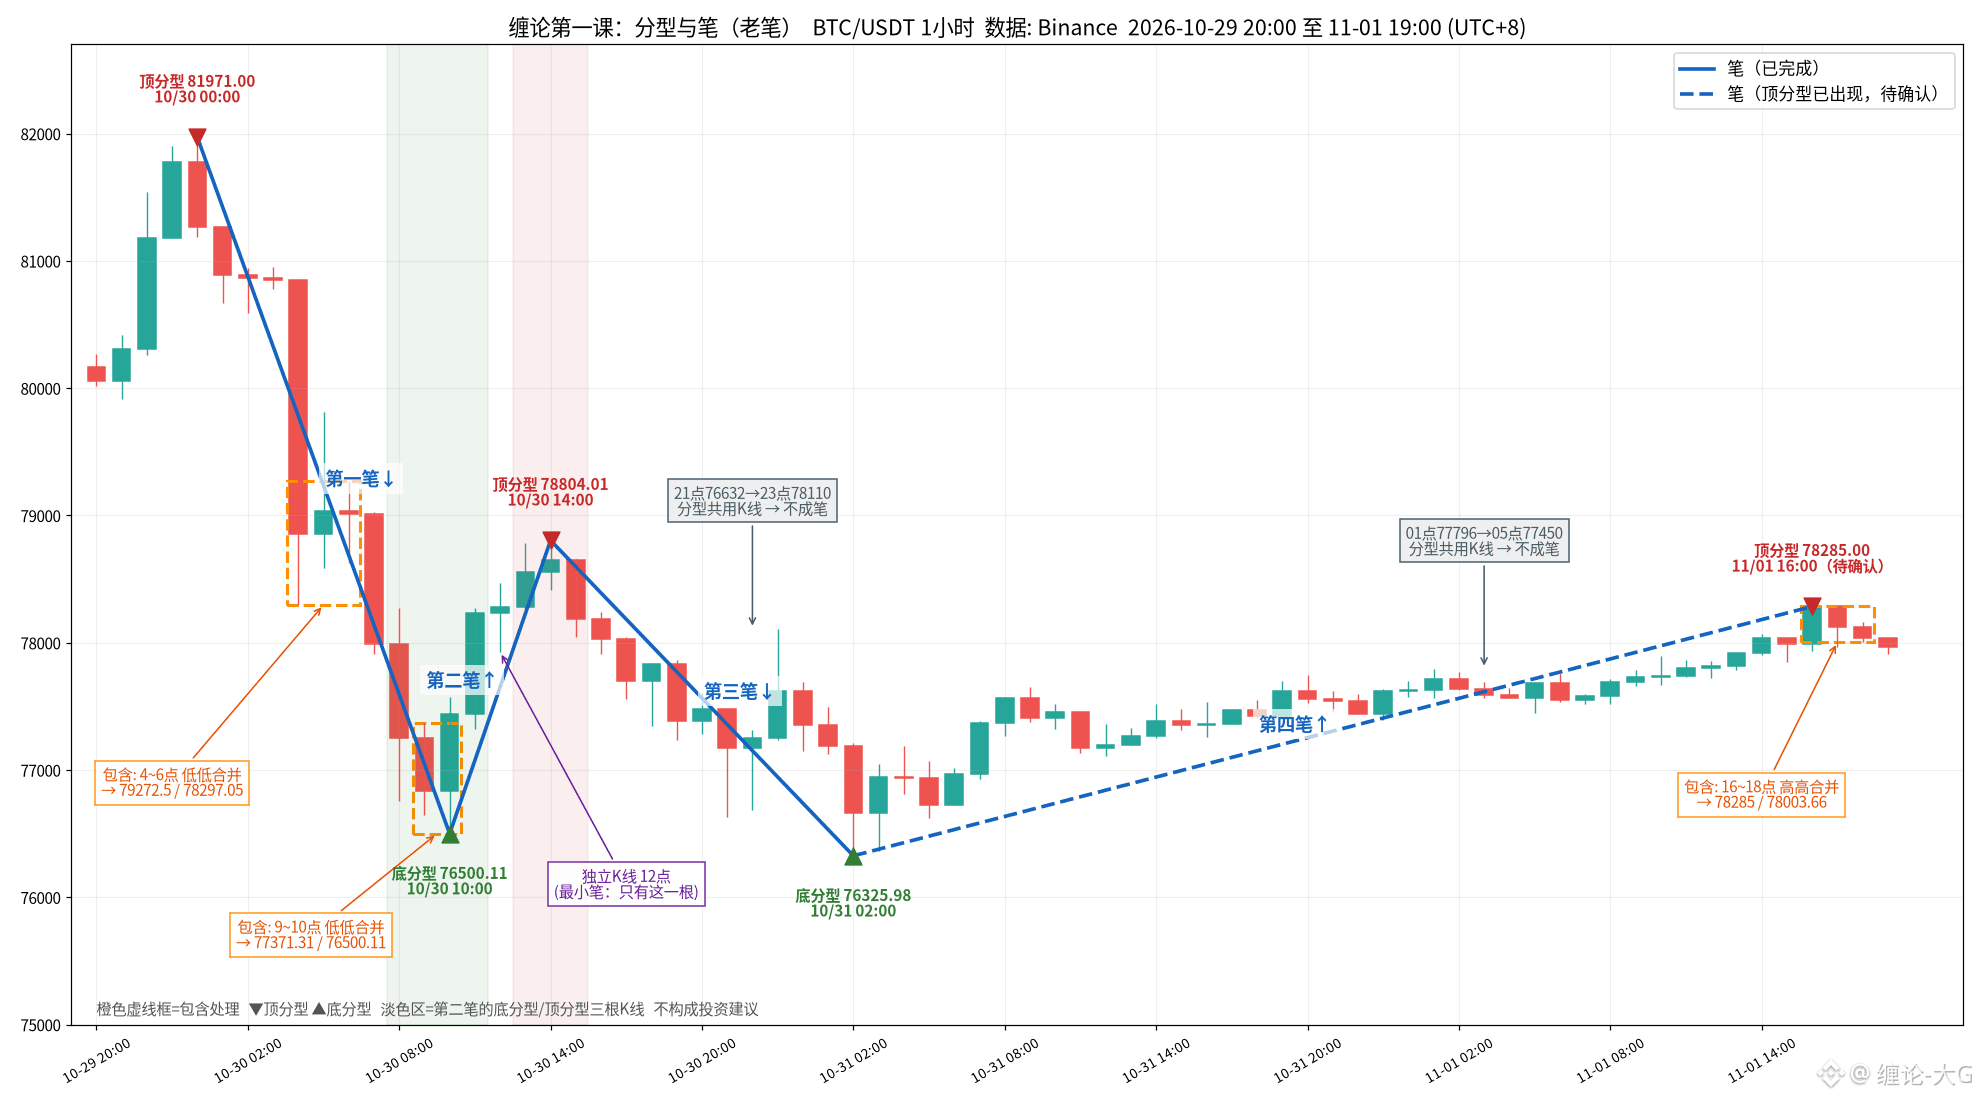
缠论第一课:分型与笔,用本周BTC走势一次讲清楚BTC这周从81971一路砸到76325,你在1小时图上能数出几笔?很多人一上来就画中枢、找买卖点,结果连笔都数错,后面全跟着错。
今天是缠论教学第一课:分型与笔。所有定义都按缠论原文来,不加私货。
一、先做包含处理
相邻两根K线,如果一根的最高价和最低价把另一根完全装在里面,就叫包含关系。缠论要求先把包含处理掉,才能找分型。
怎么合并看方向:之前是向上的(后一根高点比前一根高),就取两根高点里较高的、低点里较高的,叫“高高”;之前是向下的,就取高点里较低的、低点里较低的,叫“低低”。合并完再和下一根比,还有包含就继续合并,直到没有包含为止。
二、顶分型和底分型
包含处理完之后,连续三根K线,中间那根高点最高、低点也最高,就是顶分型;中间那根低点最低、高点也最低,就是底分型。顶分型的高点叫顶,底分型的低点叫底。
注意:分型只是三根K线的组合,单独一个分型不等于趋势反转。
三、笔的定义(老笔)
笔就是连接相邻的顶分型和底分型的一段。成立要满足两条:
1. 顶分型和底分型不能共用K线;
2. 两个分型之间至少还有一根独立K线,它不属于任何一个分型。
换句话说,包含处理之后,从顶分型中间那根到底分型中间那根,至少要5根K线。另外向上笔的顶要高于起点的底,向下笔反过来。
四、笔的确认
顶分型出现,只说明向上笔“可能”结束了。如果后面价格再创新高,顶就往后挪,这一笔继续延伸。只有反方向走出新的一笔(出现底分型,并且和这个顶之间满足上面的独立K线条件),前一笔才算真正完成。
五、本周BTC实例(币安BTCUSDT 1小时线,北京时间)
第一笔向下:10月30日0点高点81971,到10月30日10点低点76500.11。4点那根大阴线一根就从80849砸到78297,后面5点、6点两根都被它包含,向下方向按“低低”合并成一根。
第二笔向上:76500.11到当天14点78804.01。这正好是一根最小的笔:9点和10点先做包含(10点那根把9点包住,向下方向取低低),合并后作为底分型的中间K线,8点是左边、11点是右边;13、14、15点组成顶分型;12点那根就是夹在中间的唯一独立K线。少了它,这一笔就不成立。
第三笔向下:78804.01到10月31日2点76325.98。中途10月30日21点探到76632,23点又拉到78110,反弹近1500美元,看着很猛,但底分型和顶分型挤在一起共用K线,不成笔,只是这一笔向下过程中的波动。
第四笔向上:从76325.98开始,到11月1日16点78285。今天凌晨1点77796到5点77450那一下回调,同样是分型共用K线,不算一笔。16点、17点、18点三根有包含关系,向上方向按“高高”合并成高点78285、低点78003.66的一根,19点那根高点低点都更低,顶分型出现。
但按第四条,这一笔目前只是出现了顶分型,还没确认结束。后面要走出一个合格的向下笔,78285这个顶才算定下来;如果先创新高,顶就继续往后移。
六、常见错误
1. 不做包含处理就直接数分型,分型会多出一大堆。
2. 按涨跌幅判断笔。笔看的是结构不是幅度,30日晚上那将近1500美元的反弹就不是笔。
3. 顶底分型共用K线,或者中间没有独立K线,也硬画成一笔。
4. 顶分型一出来就当成笔结束,结果价格继续创新高,顶被迫往后挪。
5. 不同周期混着数。同一段走势在1小时是一笔,在5分钟可能是好几笔,讨论前先说清楚级别。
一句话总结:先包含、再分型、后成笔,笔画对了,线段和中枢才有地基。
不构成投资建议 #缠论 #比特币 #BTC
缠论第一课:分型与笔,用本周BTC走势一次讲清楚
BTC这周从81971一路砸到76325,你在1小时图上能数出几笔?很多人一上来就画中枢、找买卖点,结果连笔都数错,后面全跟着错。
今天是缠论教学第一课:分型与笔。所有定义都按缠论原文来,不加私货。
一、先做包含处理
相邻两根K线,如果一根的最高价和最低价把另一根完全装在里面,就叫包含关系。缠论要求先把包含处理掉,才能找分型。
怎么合并看方向:之前是向上的(后一根高点比前一根高),就取两根高点里较高的、低点里较高的,叫“高高”;之前是向下的,就取高点里较低的、低点里较低的,叫“低低”。合并完再和下一根比,还有包含就继续合并,直到没有包含为止。
二、顶分型和底分型
包含处理完之后,连续三根K线,中间那根高点最高、低点也最高,就是顶分型;中间那根低点最低、高点也最低,就是底分型。顶分型的高点叫顶,底分型的低点叫底。
注意:分型只是三根K线的组合,单独一个分型不等于趋势反转。
三、笔的定义(老笔)
笔就是连接相邻的顶分型和底分型的一段。成立要满足两条:
1. 顶分型和底分型不能共用K线;
2. 两个分型之间至少还有一根独立K线,它不属于任何一个分型。
换句话说,包含处理之后,从顶分型中间那根到底分型中间那根,至少要5根K线。另外向上笔的顶要高于起点的底,向下笔反过来。
四、笔的确认
顶分型出现,只说明向上笔“可能”结束了。如果后面价格再创新高,顶就往后挪,这一笔继续延伸。只有反方向走出新的一笔(出现底分型,并且和这个顶之间满足上面的独立K线条件),前一笔才算真正完成。
五、本周BTC实例(币安BTCUSDT 1小时线,北京时间)
第一笔向下:10月30日0点高点81971,到10月30日10点低点76500.11。4点那根大阴线一根就从80849砸到78297,后面5点、6点两根都被它包含,向下方向按“低低”合并成一根。
第二笔向上:76500.11到当天14点78804.01。这正好是一根最小的笔:9点和10点先做包含(10点那根把9点包住,向下方向取低低),合并后作为底分型的中间K线,8点是左边、11点是右边;13、14、15点组成顶分型;12点那根就是夹在中间的唯一独立K线。少了它,这一笔就不成立。
第三笔向下:78804.01到10月31日2点76325.98。中途10月30日21点探到76632,23点又拉到78110,反弹近1500美元,看着很猛,但底分型和顶分型挤在一起共用K线,不成笔,只是这一笔向下过程中的波动。
第四笔向上:从76325.98开始,到11月1日16点78285。今天凌晨1点77796到5点77450那一下回调,同样是分型共用K线,不算一笔。16点、17点、18点三根有包含关系,向上方向按“高高”合并成高点78285、低点78003.66的一根,19点那根高点低点都更低,顶分型出现。
但按第四条,这一笔目前只是出现了顶分型,还没确认结束。后面要走出一个合格的向下笔,78285这个顶才算定下来;如果先创新高,顶就继续往后移。
六、常见错误
1. 不做包含处理就直接数分型,分型会多出一大堆。
2. 按涨跌幅判断笔。笔看的是结构不是幅度,30日晚上那将近1500美元的反弹就不是笔。
3. 顶底分型共用K线,或者中间没有独立K线,也硬画成一笔。
4. 顶分型一出来就当成笔结束,结果价格继续创新高,顶被迫往后挪。
5. 不同周期混着数。同一段走势在1小时是一笔,在5分钟可能是好几笔,讨论前先说清楚级别。
一句话总结:先包含、再分型、后成笔,笔画对了,线段和中枢才有地基。
不构成投资建议 #缠论 #比特币 #BTC
今天是缠论教学第一课:分型与笔。所有定义都按缠论原文来,不加私货。
一、先做包含处理
相邻两根K线,如果一根的最高价和最低价把另一根完全装在里面,就叫包含关系。缠论要求先把包含处理掉,才能找分型。
怎么合并看方向:之前是向上的(后一根高点比前一根高),就取两根高点里较高的、低点里较高的,叫“高高”;之前是向下的,就取高点里较低的、低点里较低的,叫“低低”。合并完再和下一根比,还有包含就继续合并,直到没有包含为止。
二、顶分型和底分型
包含处理完之后,连续三根K线,中间那根高点最高、低点也最高,就是顶分型;中间那根低点最低、高点也最低,就是底分型。顶分型的高点叫顶,底分型的低点叫底。
注意:分型只是三根K线的组合,单独一个分型不等于趋势反转。
三、笔的定义(老笔)
笔就是连接相邻的顶分型和底分型的一段。成立要满足两条:
1. 顶分型和底分型不能共用K线;
2. 两个分型之间至少还有一根独立K线,它不属于任何一个分型。
换句话说,包含处理之后,从顶分型中间那根到底分型中间那根,至少要5根K线。另外向上笔的顶要高于起点的底,向下笔反过来。
四、笔的确认
顶分型出现,只说明向上笔“可能”结束了。如果后面价格再创新高,顶就往后挪,这一笔继续延伸。只有反方向走出新的一笔(出现底分型,并且和这个顶之间满足上面的独立K线条件),前一笔才算真正完成。
五、本周BTC实例(币安BTCUSDT 1小时线,北京时间)
第一笔向下:10月30日0点高点81971,到10月30日10点低点76500.11。4点那根大阴线一根就从80849砸到78297,后面5点、6点两根都被它包含,向下方向按“低低”合并成一根。
第二笔向上:76500.11到当天14点78804.01。这正好是一根最小的笔:9点和10点先做包含(10点那根把9点包住,向下方向取低低),合并后作为底分型的中间K线,8点是左边、11点是右边;13、14、15点组成顶分型;12点那根就是夹在中间的唯一独立K线。少了它,这一笔就不成立。
第三笔向下:78804.01到10月31日2点76325.98。中途10月30日21点探到76632,23点又拉到78110,反弹近1500美元,看着很猛,但底分型和顶分型挤在一起共用K线,不成笔,只是这一笔向下过程中的波动。
第四笔向上:从76325.98开始,到11月1日16点78285。今天凌晨1点77796到5点77450那一下回调,同样是分型共用K线,不算一笔。16点、17点、18点三根有包含关系,向上方向按“高高”合并成高点78285、低点78003.66的一根,19点那根高点低点都更低,顶分型出现。
但按第四条,这一笔目前只是出现了顶分型,还没确认结束。后面要走出一个合格的向下笔,78285这个顶才算定下来;如果先创新高,顶就继续往后移。
六、常见错误
1. 不做包含处理就直接数分型,分型会多出一大堆。
2. 按涨跌幅判断笔。笔看的是结构不是幅度,30日晚上那将近1500美元的反弹就不是笔。
3. 顶底分型共用K线,或者中间没有独立K线,也硬画成一笔。
4. 顶分型一出来就当成笔结束,结果价格继续创新高,顶被迫往后挪。
5. 不同周期混着数。同一段走势在1小时是一笔,在5分钟可能是好几笔,讨论前先说清楚级别。
一句话总结:先包含、再分型、后成笔,笔画对了,线段和中枢才有地基。
不构成投资建议 #缠论 #比特币 #BTC
85
·
--
سوق الأسهم الصينية من الفئة A مغلق يوم الأحد، لكن أخبار نهاية الأسبوع كثيرة: سيعقد البنك المركزي وهيئة تنظيم الأوراق المالية غدًا صباحًا اجتماعًا لمناقشة سبل تعزيز استخدام أدوات دعم سوق رأس المال، كما أكدت الهيئة أنها ستبذل قصارى جهدها لتحقيق استقرار السوق والتوقعات.
التوقيت حساس جدًا؛ فقد سجل مؤشر شنغهاي للتو ستة أسابيع متتالية من الهبوط، وهبط دون مستوى 3600، وتراجع مؤشر تشاينكست 10.08% خلال أسبوع، وانخفض مؤشر ستار 50 بنسبة 13.73%، فيما لجأت الأموال كلها إلى البنوك وأسهم المشروبات الكحولية.
في المقابل، أعلنت كوريا الجنوبية اليوم أن صادرات الرقائق في أكتوبر قفزت بنسبة 259% على أساس سنوي، لتبلغ 564 مليار دولار. وما زال الطلب على عتاد الذكاء الاصطناعي قائمًا؛ لذا يبدو أن موجة بيع أسهم التكنولوجيا في سوق A هذا الأسبوع أشبه بتصفية مراكز مزدحمة، لا بانعكاس في دورة القطاع.
أرى أن علينا غدًا ترقب تحسن المعنويات بفعل السياسات، لكن معرفة ما إذا كانت أسهم التكنولوجيا ستتوقف عن الهبوط فعلًا ستعتمد أيضًا على أداء مؤشر أشباه الموصلات في فيلادلفيا (الذي تراجع 7.2% في جلسة الجمعة الماضية) واستقرار تقرير الوظائف غير الزراعية يوم الجمعة.
برأيكم، هل تواصل البنوك الصمود غدًا، أم تنتعش أسهم التكنولوجيا أولًا؟
#A股 #أسهم هونغ كونغ
هذا لا يشكل نصيحة استثمارية
سوق الأسهم الصينية من الفئة A مغلق يوم الأحد، لكن أخبار نهاية الأسبوع كثيرة: سيعقد البنك المركزي وهيئة تنظيم الأوراق المالية غدًا صباحًا اجتماعًا لمناقشة سبل تعزيز استخدام أدوات دعم سوق رأس المال، كما أكدت الهيئة أنها ستبذل قصارى جهدها لتحقيق استقرار السوق والتوقعات.
التوقيت حساس جدًا؛ فقد سجل مؤشر شنغهاي للتو ستة أسابيع متتالية من الهبوط، وهبط دون مستوى 3600، وتراجع مؤشر تشاينكست 10.08% خلال أسبوع، وانخفض مؤشر ستار 50 بنسبة 13.73%، فيما لجأت الأموال كلها إلى البنوك وأسهم المشروبات الكحولية.
في المقابل، أعلنت كوريا الجنوبية اليوم أن صادرات الرقائق في أكتوبر قفزت بنسبة 259% على أساس سنوي، لتبلغ 564 مليار دولار. وما زال الطلب على عتاد الذكاء الاصطناعي قائمًا؛ لذا يبدو أن موجة بيع أسهم التكنولوجيا في سوق A هذا الأسبوع أشبه بتصفية مراكز مزدحمة، لا بانعكاس في دورة القطاع.
أرى أن علينا غدًا ترقب تحسن المعنويات بفعل السياسات، لكن معرفة ما إذا كانت أسهم التكنولوجيا ستتوقف عن الهبوط فعلًا ستعتمد أيضًا على أداء مؤشر أشباه الموصلات في فيلادلفيا (الذي تراجع 7.2% في جلسة الجمعة الماضية) واستقرار تقرير الوظائف غير الزراعية يوم الجمعة.
برأيكم، هل تواصل البنوك الصمود غدًا، أم تنتعش أسهم التكنولوجيا أولًا؟
#A股 #أسهم هونغ كونغ
هذا لا يشكل نصيحة استثمارية
التوقيت حساس جدًا؛ فقد سجل مؤشر شنغهاي للتو ستة أسابيع متتالية من الهبوط، وهبط دون مستوى 3600، وتراجع مؤشر تشاينكست 10.08% خلال أسبوع، وانخفض مؤشر ستار 50 بنسبة 13.73%، فيما لجأت الأموال كلها إلى البنوك وأسهم المشروبات الكحولية.
في المقابل، أعلنت كوريا الجنوبية اليوم أن صادرات الرقائق في أكتوبر قفزت بنسبة 259% على أساس سنوي، لتبلغ 564 مليار دولار. وما زال الطلب على عتاد الذكاء الاصطناعي قائمًا؛ لذا يبدو أن موجة بيع أسهم التكنولوجيا في سوق A هذا الأسبوع أشبه بتصفية مراكز مزدحمة، لا بانعكاس في دورة القطاع.
أرى أن علينا غدًا ترقب تحسن المعنويات بفعل السياسات، لكن معرفة ما إذا كانت أسهم التكنولوجيا ستتوقف عن الهبوط فعلًا ستعتمد أيضًا على أداء مؤشر أشباه الموصلات في فيلادلفيا (الذي تراجع 7.2% في جلسة الجمعة الماضية) واستقرار تقرير الوظائف غير الزراعية يوم الجمعة.
برأيكم، هل تواصل البنوك الصمود غدًا، أم تنتعش أسهم التكنولوجيا أولًا؟
#A股 #أسهم هونغ كونغ
هذا لا يشكل نصيحة استثمارية
28
·
--
عرض الترجمة
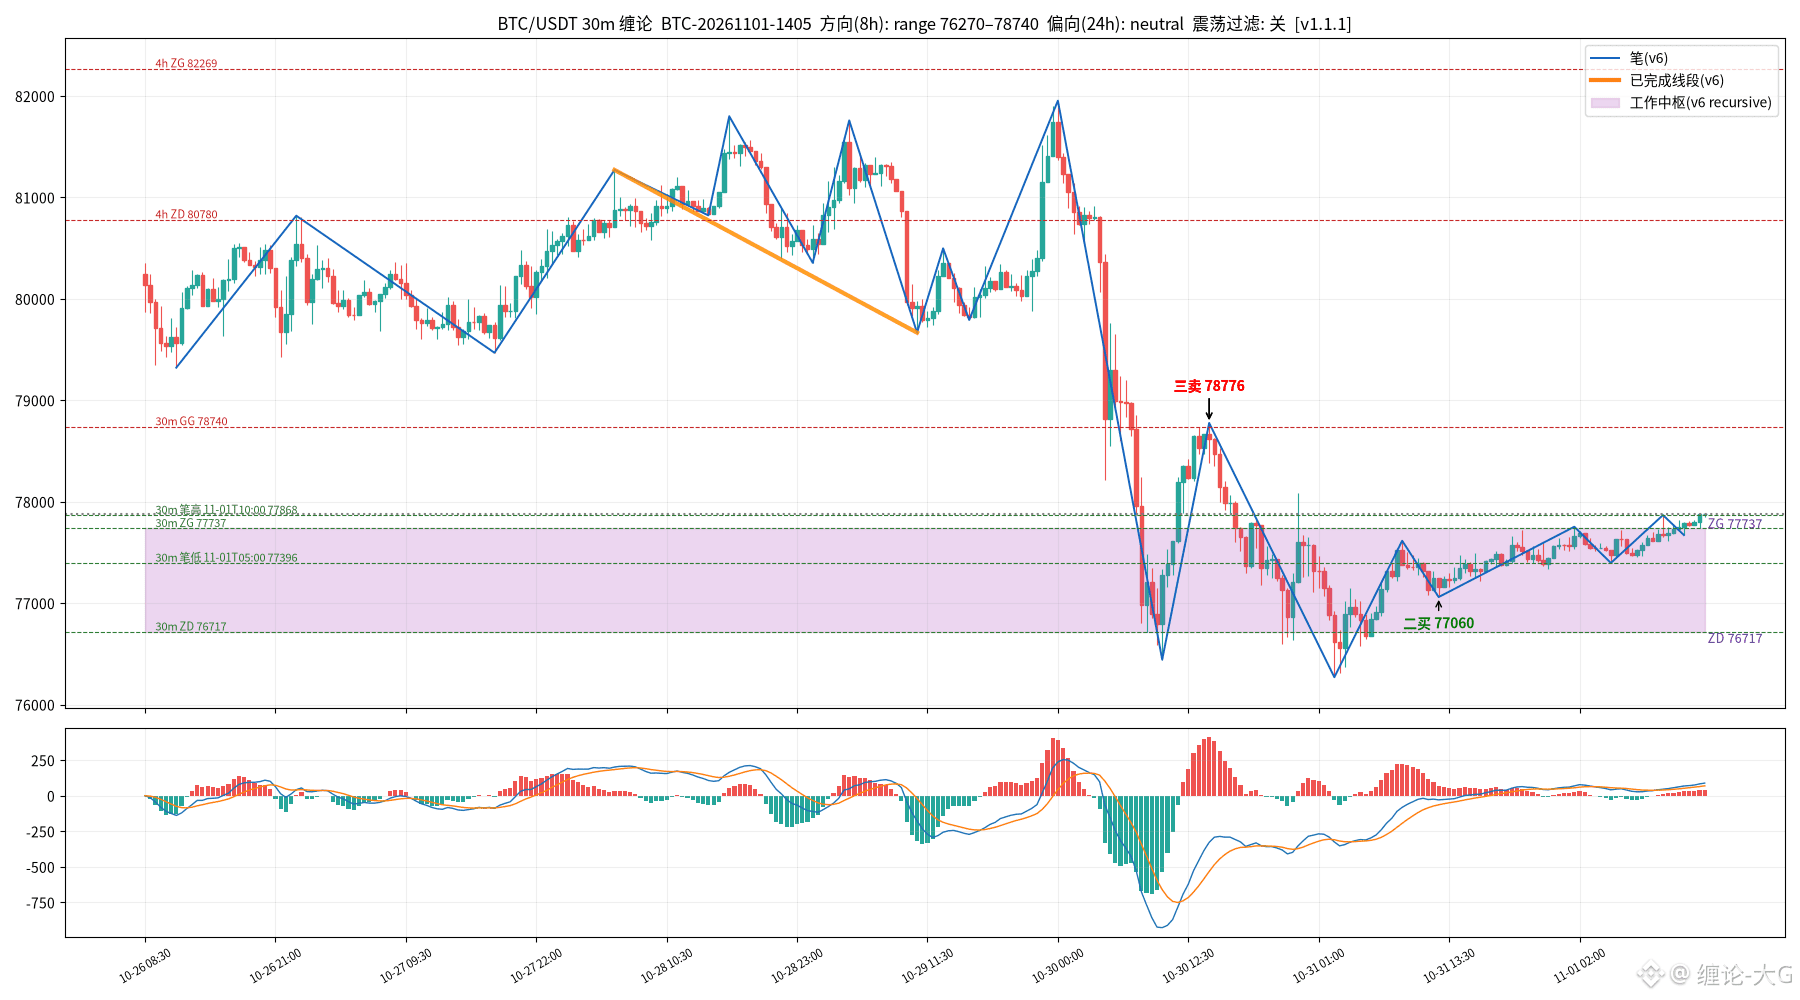
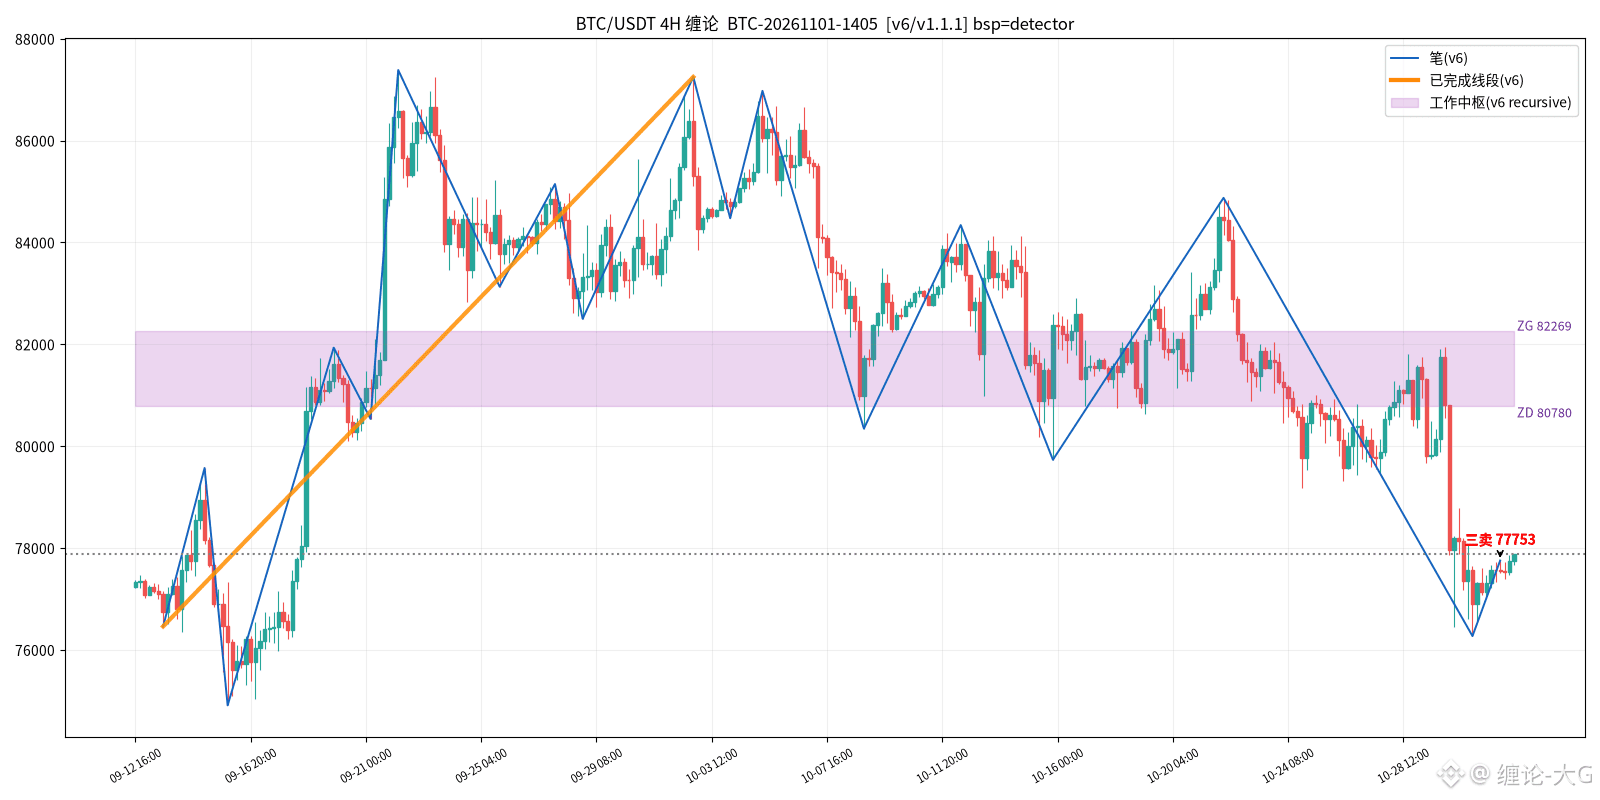
【大G午盘】11/01 #BTC
现价约77,879。30m 中枢 76,717–77,737,13:30 收盘77,876站上中枢上沿,正在向上离开中枢;还没有出现三买——要等第一次回踩不回到77,737下方才算。
压力:78,740(中枢波动高点)/ 80,780(4H中枢下沿)
支撑:77,737(中枢上沿)/ 77,396 / 76,717(中枢下沿)
4H:仍运行在4H中枢 80,780–82,269 下方,4H三卖77,753 未失效(失效位80,780)。
多:回踩不回到77,737下方(三买条件)→ 看78,740
空:重新收回77,737下方并跌破76,717 → 看76,270
倾向:8h 中枢上方偏强震荡,24h 中性。
不构成投资建议 #缠论 #比特币
【大G午盘】11/01 #BTC
现价约77,879。30m 中枢 76,717–77,737,13:30 收盘77,876站上中枢上沿,正在向上离开中枢;还没有出现三买——要等第一次回踩不回到77,737下方才算。
压力:78,740(中枢波动高点)/ 80,780(4H中枢下沿)
支撑:77,737(中枢上沿)/ 77,396 / 76,717(中枢下沿)
4H:仍运行在4H中枢 80,780–82,269 下方,4H三卖77,753 未失效(失效位80,780)。
多:回踩不回到77,737下方(三买条件)→ 看78,740
空:重新收回77,737下方并跌破76,717 → 看76,270
倾向:8h 中枢上方偏强震荡,24h 中性。
不构成投资建议 #缠论 #比特币
现价约77,879。30m 中枢 76,717–77,737,13:30 收盘77,876站上中枢上沿,正在向上离开中枢;还没有出现三买——要等第一次回踩不回到77,737下方才算。
压力:78,740(中枢波动高点)/ 80,780(4H中枢下沿)
支撑:77,737(中枢上沿)/ 77,396 / 76,717(中枢下沿)
4H:仍运行在4H中枢 80,780–82,269 下方,4H三卖77,753 未失效(失效位80,780)。
多:回踩不回到77,737下方(三买条件)→ 看78,740
空:重新收回77,737下方并跌破76,717 → 看76,270
倾向:8h 中枢上方偏强震荡,24h 中性。
不构成投资建议 #缠论 #比特币
41
·
--
ألقيت نظرة صباح الأحد على تقويم هذا الأسبوع، ويبدو أن المحور الرئيسي قد لا يكون الاحتياطي الفيدرالي، بل البنوك المركزية الأخرى: يوم الثلاثاء، تتوقع الأسواق أن يرفع بنك الاحتياطي الأسترالي الفائدة من 4.60% إلى 4.85%، ويوم الخميس، هناك إجماع على رفع الفائدة من جانب بنك إنجلترا أيضًا. ومن المتوقع أن يبلغ مؤشر أسعار المستهلكين في منطقة اليورو 3.9% في أكتوبر، وما زال يواصل الارتفاع.
أما في الولايات المتحدة، فستصدر وزارة الخزانة يوم الأربعاء خطتها الفصلية للاقتراض (QRA)، ومن المتوقع ألا يتجاوز عدد الوظائف غير الزراعية يوم الجمعة 65 ألفًا. وقد تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5.29% في أواخر سبتمبر إلى 4.93%، وإذا زاد حجم الإصدارات، فقد يتلاشى هذا التراجع بالسرعة التي تحقق بها.
في الوقت الذي ترفع فيه البنوك المركزية حول العالم أسعار الفائدة، تتراجع عوائد سندات الخزانة الأمريكية. لا أعتقد أن هذا التباين سيستمر طويلًا، وعلى الأرجح ستظل تحركات BTC ومؤشر ناسداك هذا الأسبوع رهينة أسعار الفائدة.
برأيكم، هل سيعود عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5% أولًا، أم سينخفض إلى ما دون 4.8%؟
#美债 #الاحتياطي الفيدرالي
هذا ليس نصيحة استثمارية
ألقيت نظرة صباح الأحد على تقويم هذا الأسبوع، ويبدو أن المحور الرئيسي قد لا يكون الاحتياطي الفيدرالي، بل البنوك المركزية الأخرى: يوم الثلاثاء، تتوقع الأسواق أن يرفع بنك الاحتياطي الأسترالي الفائدة من 4.60% إلى 4.85%، ويوم الخميس، هناك إجماع على رفع الفائدة من جانب بنك إنجلترا أيضًا. ومن المتوقع أن يبلغ مؤشر أسعار المستهلكين في منطقة اليورو 3.9% في أكتوبر، وما زال يواصل الارتفاع.
أما في الولايات المتحدة، فستصدر وزارة الخزانة يوم الأربعاء خطتها الفصلية للاقتراض (QRA)، ومن المتوقع ألا يتجاوز عدد الوظائف غير الزراعية يوم الجمعة 65 ألفًا. وقد تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5.29% في أواخر سبتمبر إلى 4.93%، وإذا زاد حجم الإصدارات، فقد يتلاشى هذا التراجع بالسرعة التي تحقق بها.
في الوقت الذي ترفع فيه البنوك المركزية حول العالم أسعار الفائدة، تتراجع عوائد سندات الخزانة الأمريكية. لا أعتقد أن هذا التباين سيستمر طويلًا، وعلى الأرجح ستظل تحركات BTC ومؤشر ناسداك هذا الأسبوع رهينة أسعار الفائدة.
برأيكم، هل سيعود عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5% أولًا، أم سينخفض إلى ما دون 4.8%؟
#美债 #الاحتياطي الفيدرالي
هذا ليس نصيحة استثمارية
أما في الولايات المتحدة، فستصدر وزارة الخزانة يوم الأربعاء خطتها الفصلية للاقتراض (QRA)، ومن المتوقع ألا يتجاوز عدد الوظائف غير الزراعية يوم الجمعة 65 ألفًا. وقد تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5.29% في أواخر سبتمبر إلى 4.93%، وإذا زاد حجم الإصدارات، فقد يتلاشى هذا التراجع بالسرعة التي تحقق بها.
في الوقت الذي ترفع فيه البنوك المركزية حول العالم أسعار الفائدة، تتراجع عوائد سندات الخزانة الأمريكية. لا أعتقد أن هذا التباين سيستمر طويلًا، وعلى الأرجح ستظل تحركات BTC ومؤشر ناسداك هذا الأسبوع رهينة أسعار الفائدة.
برأيكم، هل سيعود عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5% أولًا، أم سينخفض إلى ما دون 4.8%؟
#美债 #الاحتياطي الفيدرالي
هذا ليس نصيحة استثمارية
153
·
--
【النشرة الصباحية لـ大G】11/01 #BTC
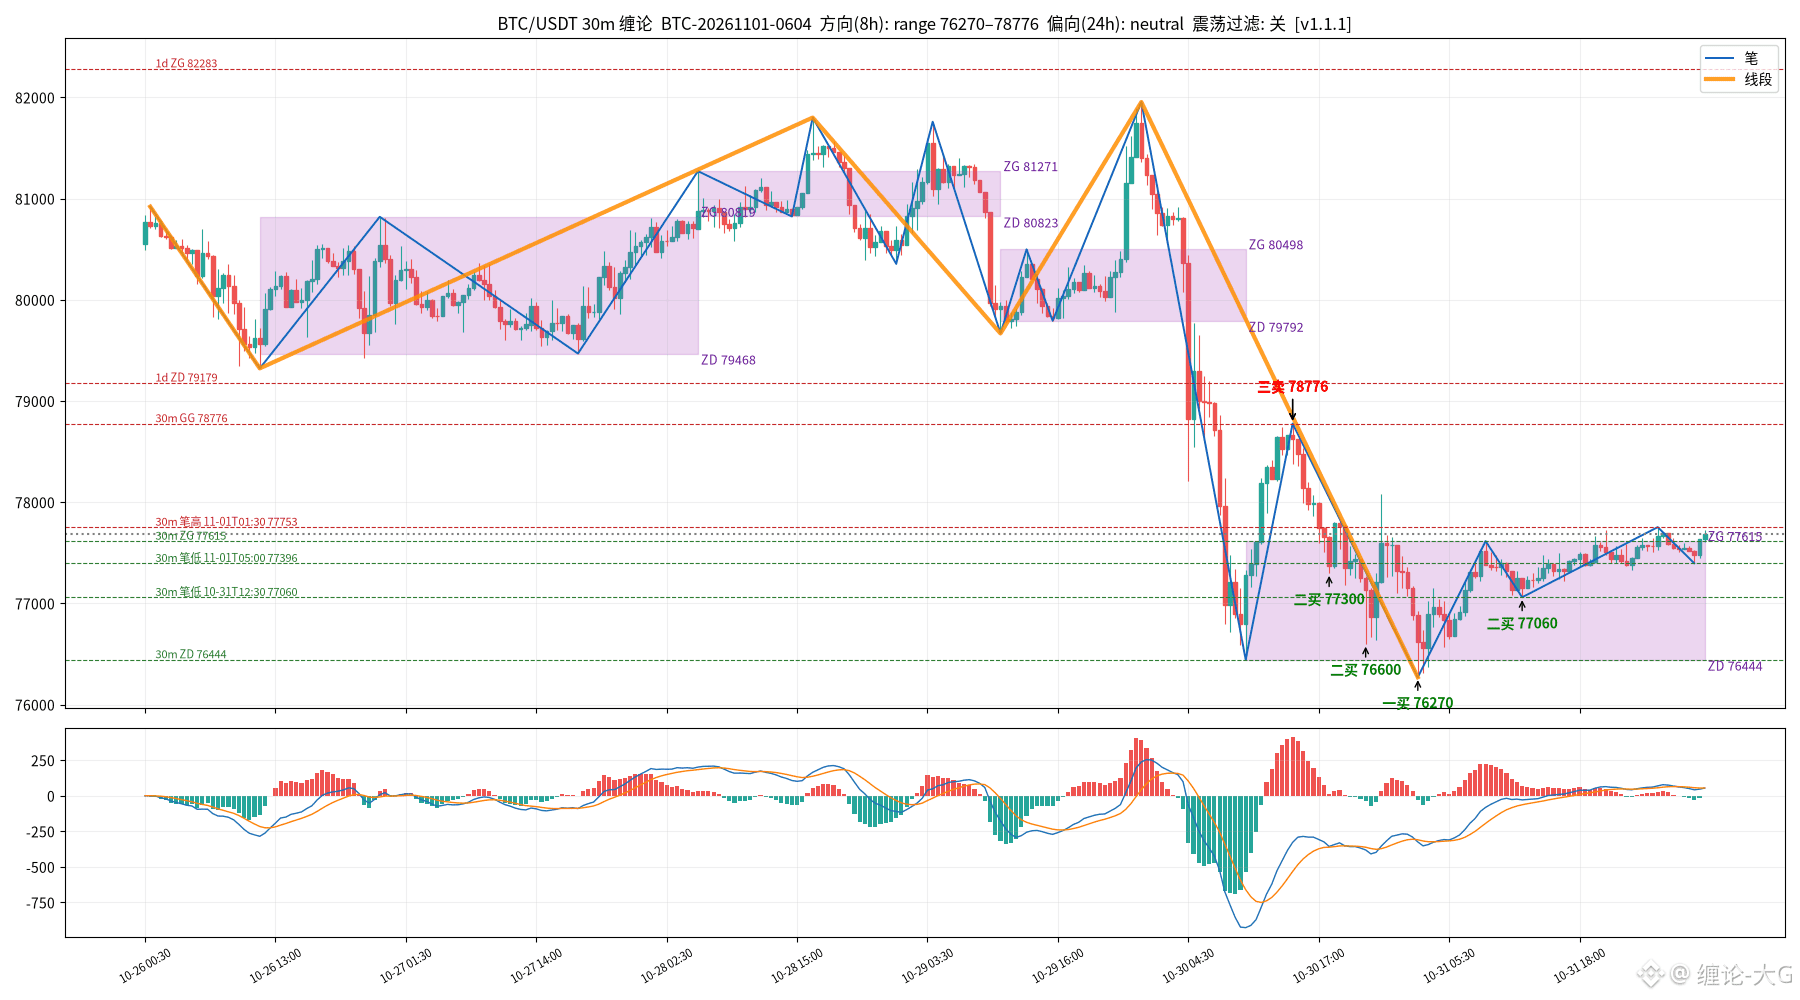
السعر الحالي نحو 77,690. نطاق التوازن على إطار 30 دقيقة بين 76,444 و77,615. ارتفع السعر ليلًا إلى 77,753 عند 01:30، ثم عاد لاختبار 77,396 عند 05:00. إجمالًا، لا يزال يتحرك عرضيًا قرب الحد العلوي لنطاق التوازن، ولم يغلق فوق 77,731.
المقاومة: 77,753 / 78,776 / 79,179 (الحد السفلي لنطاق التوازن على الإطار اليومي)
الدعم: 77,615 (الحد العلوي لنطاق التوازن) / 77,396 / 77,060 / 76,444 (الحد السفلي لنطاق التوازن)
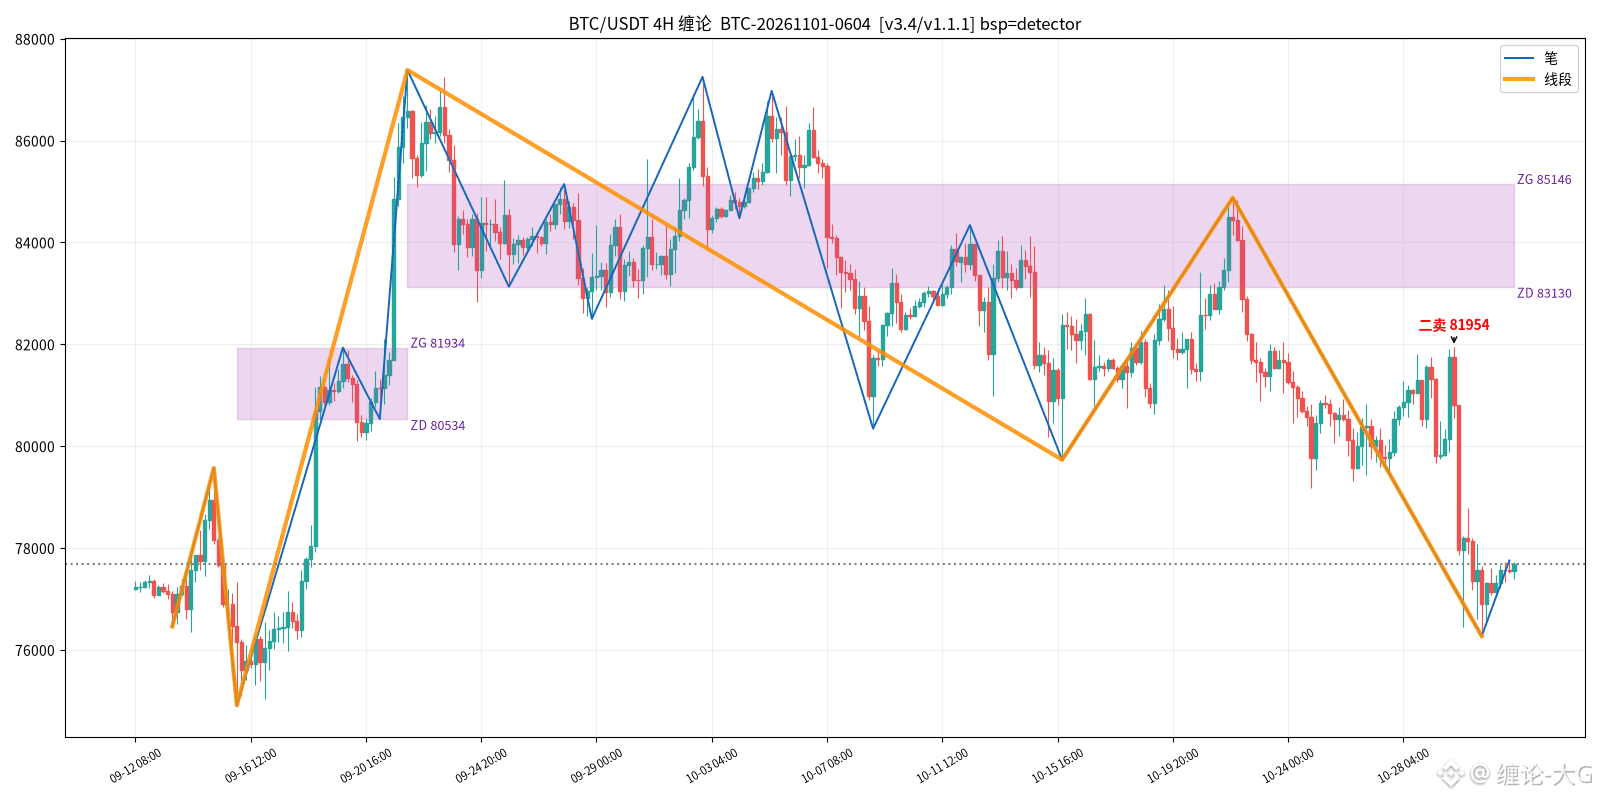
إطار 4 ساعات: لم تكتمل بعد الموجة الهابطة (84,875→76,270)، لكن الأعمدة الخضراء تقلصت بالفعل إلى قرب خط الصفر، ما يشير إلى تراجع واضح في زخم الهبوط.
السيناريو الصاعد: إغلاق إطار 30 دقيقة فوق 77,731، ثم عدم كسر 77,615 عند إعادة الاختبار → استهداف 78,776
السيناريو الهابط: الفشل في مواصلة الصعود والإغلاق دون 77,396 → استهداف 77,060؛ وإذا كُسر 76,329 → استهداف 75,680
التوجه: تذبذب عند الحد العلوي لنطاق التوازن على إطار 8 ساعات، ومحايد على مدى 24 ساعة، بانتظار اختيار الاتجاه.
لا يشكل ذلك نصيحة استثمارية #缠论 #بيتكوين
【النشرة الصباحية لـ大G】11/01 #BTC
السعر الحالي نحو 77,690. نطاق التوازن على إطار 30 دقيقة بين 76,444 و77,615. ارتفع السعر ليلًا إلى 77,753 عند 01:30، ثم عاد لاختبار 77,396 عند 05:00. إجمالًا، لا يزال يتحرك عرضيًا قرب الحد العلوي لنطاق التوازن، ولم يغلق فوق 77,731.
المقاومة: 77,753 / 78,776 / 79,179 (الحد السفلي لنطاق التوازن على الإطار اليومي)
الدعم: 77,615 (الحد العلوي لنطاق التوازن) / 77,396 / 77,060 / 76,444 (الحد السفلي لنطاق التوازن)
إطار 4 ساعات: لم تكتمل بعد الموجة الهابطة (84,875→76,270)، لكن الأعمدة الخضراء تقلصت بالفعل إلى قرب خط الصفر، ما يشير إلى تراجع واضح في زخم الهبوط.
السيناريو الصاعد: إغلاق إطار 30 دقيقة فوق 77,731، ثم عدم كسر 77,615 عند إعادة الاختبار → استهداف 78,776
السيناريو الهابط: الفشل في مواصلة الصعود والإغلاق دون 77,396 → استهداف 77,060؛ وإذا كُسر 76,329 → استهداف 75,680
التوجه: تذبذب عند الحد العلوي لنطاق التوازن على إطار 8 ساعات، ومحايد على مدى 24 ساعة، بانتظار اختيار الاتجاه.
لا يشكل ذلك نصيحة استثمارية #缠论 #بيتكوين
السعر الحالي نحو 77,690. نطاق التوازن على إطار 30 دقيقة بين 76,444 و77,615. ارتفع السعر ليلًا إلى 77,753 عند 01:30، ثم عاد لاختبار 77,396 عند 05:00. إجمالًا، لا يزال يتحرك عرضيًا قرب الحد العلوي لنطاق التوازن، ولم يغلق فوق 77,731.
المقاومة: 77,753 / 78,776 / 79,179 (الحد السفلي لنطاق التوازن على الإطار اليومي)
الدعم: 77,615 (الحد العلوي لنطاق التوازن) / 77,396 / 77,060 / 76,444 (الحد السفلي لنطاق التوازن)
إطار 4 ساعات: لم تكتمل بعد الموجة الهابطة (84,875→76,270)، لكن الأعمدة الخضراء تقلصت بالفعل إلى قرب خط الصفر، ما يشير إلى تراجع واضح في زخم الهبوط.
السيناريو الصاعد: إغلاق إطار 30 دقيقة فوق 77,731، ثم عدم كسر 77,615 عند إعادة الاختبار → استهداف 78,776
السيناريو الهابط: الفشل في مواصلة الصعود والإغلاق دون 77,396 → استهداف 77,060؛ وإذا كُسر 76,329 → استهداف 75,680
التوجه: تذبذب عند الحد العلوي لنطاق التوازن على إطار 8 ساعات، ومحايد على مدى 24 ساعة، بانتظار اختيار الاتجاه.
لا يشكل ذلك نصيحة استثمارية #缠论 #بيتكوين
153
·
--
عرض الترجمة
【大G夜盘】10/31 #BTC
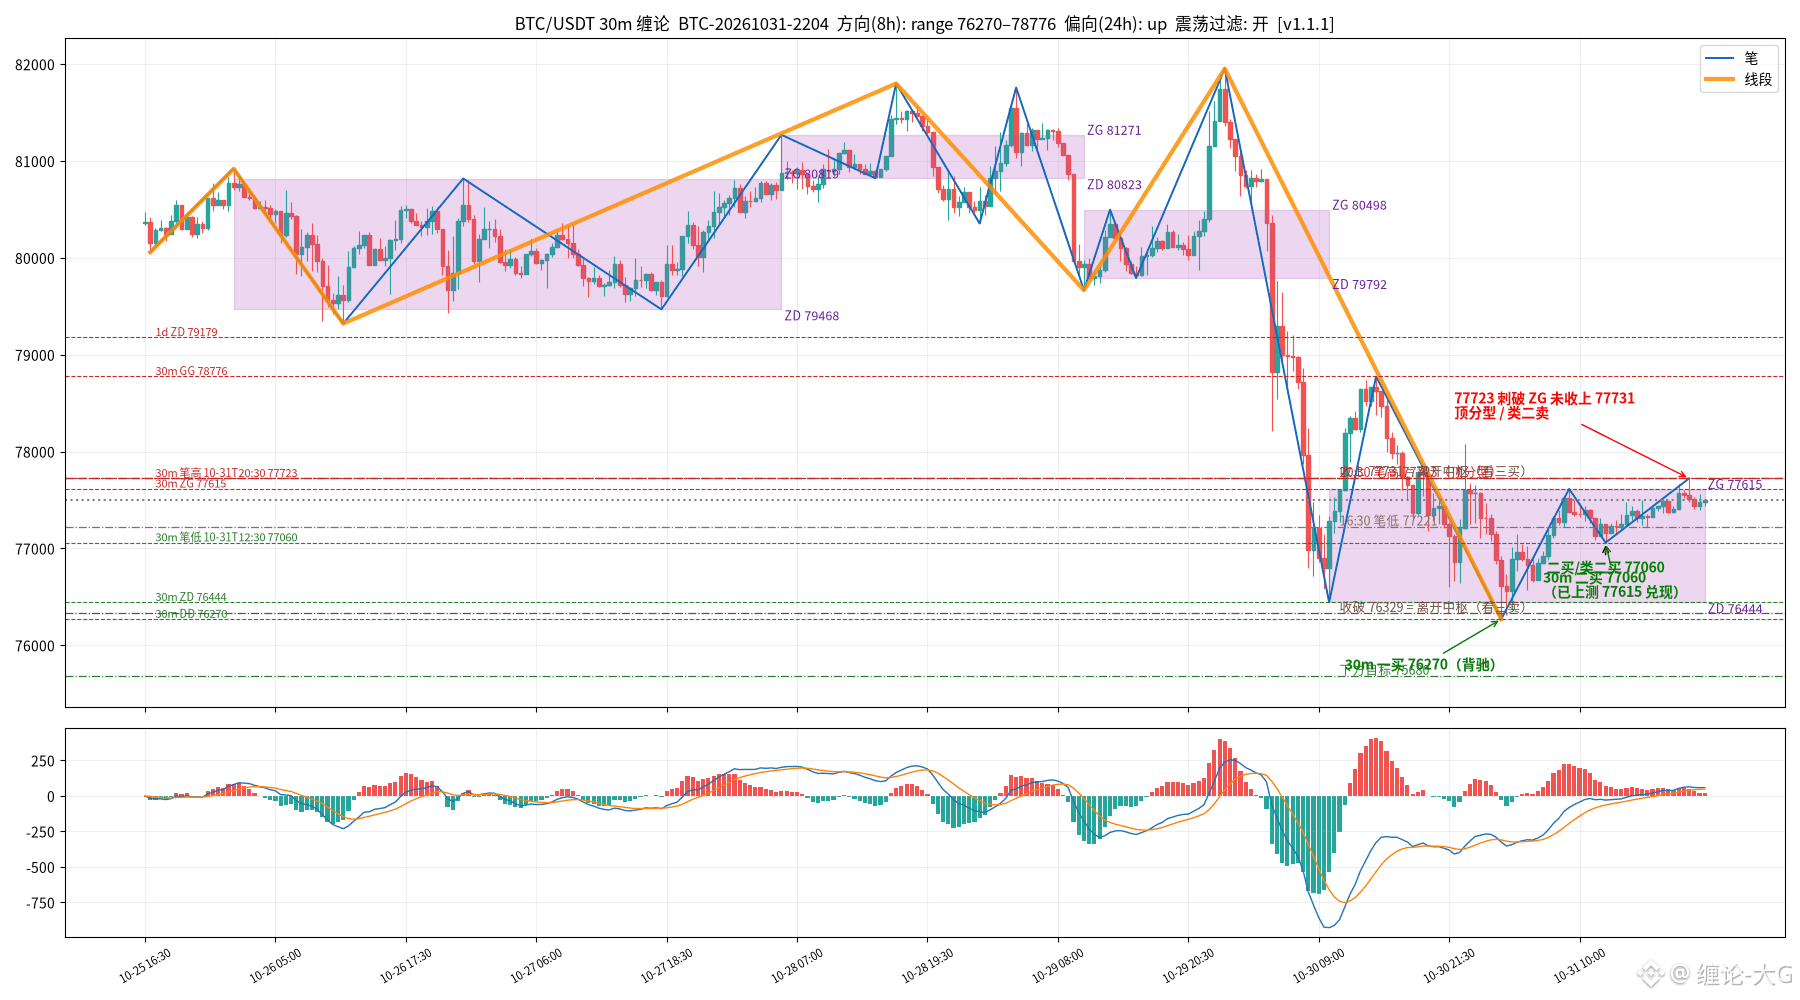
现价约77,490。30m 一买76,270、二买77,060之后,二买已兑现:19:30 上破77,615,20:30 最高冲到77,723,刺破中枢上沿,但收盘最高只有77,576,没有收上77,731,仍算在30m中枢76,444–77,615里震荡。20:30 出顶分型,77,060→77,723 这一笔MACD红柱比上一笔弱。
压力:77,566 / 77,723(20:30笔高)/ 77,731(离开中枢线)/ 78,776 / 79,179(日线中枢下沿)
支撑:77,400 / 77,221 / 77,060 / 76,444 / 76,270
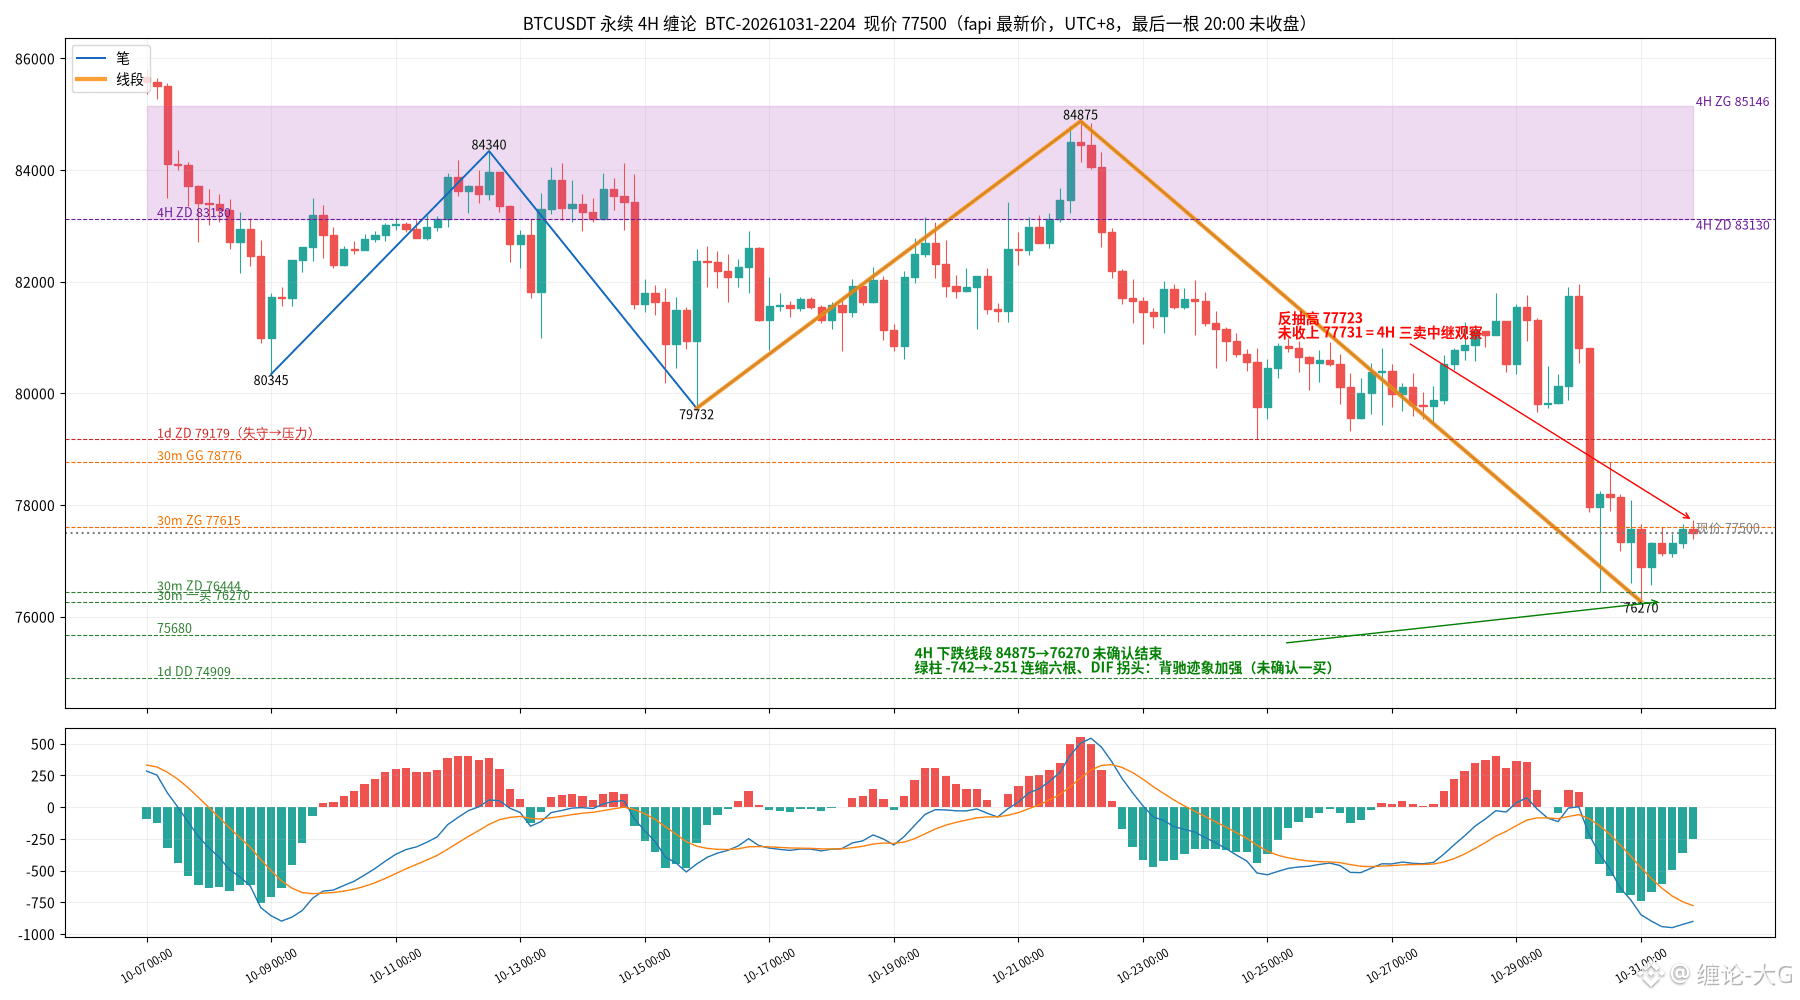
大级别:4H 自84,875的下跌线段还没走完,没有4H向上笔;但绿柱已连续六根缩短、DIF拐头,背驰迹象越来越强,要防转折。日线仍在79,179下方,绿柱扩大。
多头剧本:30m收上77,731离开中枢,回踩不回77,615形成三买,看78,776,强则79,179。
空头剧本:77,723下方再出顶分型回落,先看77,221/77,060;30m收破76,329离开中枢、回抽不回76,444成三卖,看75,680,再下74,909。
倾向:8h 中枢上沿震荡、77,723不破偏回落;24h 中性偏多(4H背驰加强)。
不构成投资建议 #缠论 #比特币
【大G夜盘】10/31 #BTC
现价约77,490。30m 一买76,270、二买77,060之后,二买已兑现:19:30 上破77,615,20:30 最高冲到77,723,刺破中枢上沿,但收盘最高只有77,576,没有收上77,731,仍算在30m中枢76,444–77,615里震荡。20:30 出顶分型,77,060→77,723 这一笔MACD红柱比上一笔弱。
压力:77,566 / 77,723(20:30笔高)/ 77,731(离开中枢线)/ 78,776 / 79,179(日线中枢下沿)
支撑:77,400 / 77,221 / 77,060 / 76,444 / 76,270
大级别:4H 自84,875的下跌线段还没走完,没有4H向上笔;但绿柱已连续六根缩短、DIF拐头,背驰迹象越来越强,要防转折。日线仍在79,179下方,绿柱扩大。
多头剧本:30m收上77,731离开中枢,回踩不回77,615形成三买,看78,776,强则79,179。
空头剧本:77,723下方再出顶分型回落,先看77,221/77,060;30m收破76,329离开中枢、回抽不回76,444成三卖,看75,680,再下74,909。
倾向:8h 中枢上沿震荡、77,723不破偏回落;24h 中性偏多(4H背驰加强)。
不构成投资建议 #缠论 #比特币
现价约77,490。30m 一买76,270、二买77,060之后,二买已兑现:19:30 上破77,615,20:30 最高冲到77,723,刺破中枢上沿,但收盘最高只有77,576,没有收上77,731,仍算在30m中枢76,444–77,615里震荡。20:30 出顶分型,77,060→77,723 这一笔MACD红柱比上一笔弱。
压力:77,566 / 77,723(20:30笔高)/ 77,731(离开中枢线)/ 78,776 / 79,179(日线中枢下沿)
支撑:77,400 / 77,221 / 77,060 / 76,444 / 76,270
大级别:4H 自84,875的下跌线段还没走完,没有4H向上笔;但绿柱已连续六根缩短、DIF拐头,背驰迹象越来越强,要防转折。日线仍在79,179下方,绿柱扩大。
多头剧本:30m收上77,731离开中枢,回踩不回77,615形成三买,看78,776,强则79,179。
空头剧本:77,723下方再出顶分型回落,先看77,221/77,060;30m收破76,329离开中枢、回抽不回76,444成三卖,看75,680,再下74,909。
倾向:8h 中枢上沿震荡、77,723不破偏回落;24h 中性偏多(4H背驰加强)。
不构成投资建议 #缠论 #比特币
·
--
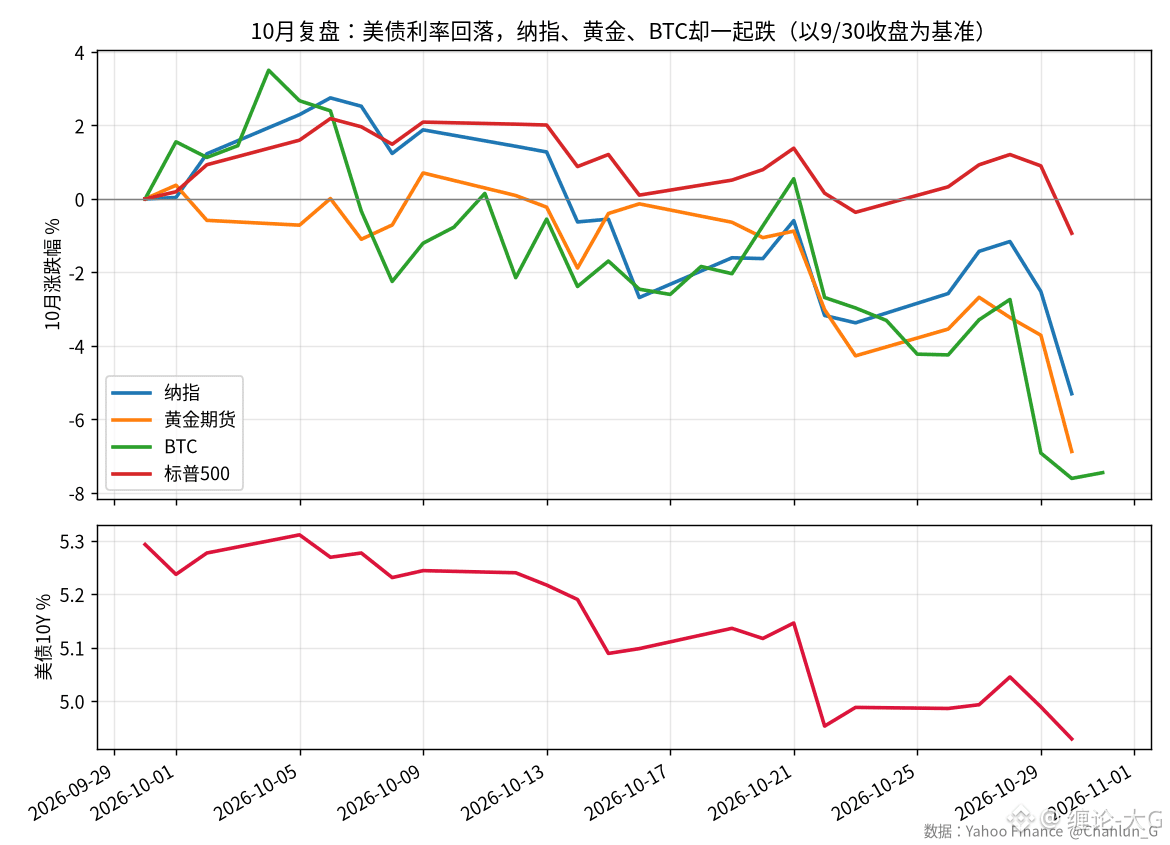
بما أن أسواق الأسهم الأمريكية مغلقة مساء السبت، فهذه فرصة لإلقاء نظرة على الرسم الشهري لشهر أكتوبر: انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5.29% في نهاية سبتمبر إلى 4.93%، أي تراجع 36 نقطة أساس خلال شهر، وهو ما يفترض أن يخفف الضغط عن الأصول عالية المخاطر.
لكن ناسداك هبط 5.3% في أكتوبر، ولم ينخفض ستاندرد آند بورز إلا 0.9%، وتراجعت العقود الآجلة للذهب 6.9% (منها 3.3% يوم الجمعة وحده)، كما انخفض BTC بأكثر من 7% حتى الآن هذا الشهر. انخفضت أسعار الفائدة، ومع ذلك هبطت الأصول التي كان يُفترض أن ترتفع معًا.
هذا يدل على أن ما تداولته السوق هذا الشهر لم يكن أسعار الفائدة، بل إعادة تقييم أسهم التكنولوجيا والإنفاق الرأسمالي خلال موسم نتائج شركات الذكاء الاصطناعي، إلى جانب ارتفاع مؤشر VIX مجددًا فوق 19. يقلص الجميع مراكزهم عالية التقلب، بينما ارتفع مؤشر الدولار الأمريكي 0.4% خلال الشهر على العكس.
قبل صدور بيانات الوظائف غير الزراعية ومؤشر ISM الأسبوع المقبل، ما رأيك: هل سيعيد تراجع أسعار الفائدة الأموال إلى ناسداك وBTC، أم أن موجة خفض الرافعة المالية لم تنتهِ بعد؟
#美债 #الأسهم_الأمريكية
هذا لا يُعدّ نصيحة استثمارية
بما أن أسواق الأسهم الأمريكية مغلقة مساء السبت، فهذه فرصة لإلقاء نظرة على الرسم الشهري لشهر أكتوبر: انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5.29% في نهاية سبتمبر إلى 4.93%، أي تراجع 36 نقطة أساس خلال شهر، وهو ما يفترض أن يخفف الضغط عن الأصول عالية المخاطر.
لكن ناسداك هبط 5.3% في أكتوبر، ولم ينخفض ستاندرد آند بورز إلا 0.9%، وتراجعت العقود الآجلة للذهب 6.9% (منها 3.3% يوم الجمعة وحده)، كما انخفض BTC بأكثر من 7% حتى الآن هذا الشهر. انخفضت أسعار الفائدة، ومع ذلك هبطت الأصول التي كان يُفترض أن ترتفع معًا.
هذا يدل على أن ما تداولته السوق هذا الشهر لم يكن أسعار الفائدة، بل إعادة تقييم أسهم التكنولوجيا والإنفاق الرأسمالي خلال موسم نتائج شركات الذكاء الاصطناعي، إلى جانب ارتفاع مؤشر VIX مجددًا فوق 19. يقلص الجميع مراكزهم عالية التقلب، بينما ارتفع مؤشر الدولار الأمريكي 0.4% خلال الشهر على العكس.
قبل صدور بيانات الوظائف غير الزراعية ومؤشر ISM الأسبوع المقبل، ما رأيك: هل سيعيد تراجع أسعار الفائدة الأموال إلى ناسداك وBTC، أم أن موجة خفض الرافعة المالية لم تنتهِ بعد؟
#美债 #الأسهم_الأمريكية
هذا لا يُعدّ نصيحة استثمارية
لكن ناسداك هبط 5.3% في أكتوبر، ولم ينخفض ستاندرد آند بورز إلا 0.9%، وتراجعت العقود الآجلة للذهب 6.9% (منها 3.3% يوم الجمعة وحده)، كما انخفض BTC بأكثر من 7% حتى الآن هذا الشهر. انخفضت أسعار الفائدة، ومع ذلك هبطت الأصول التي كان يُفترض أن ترتفع معًا.
هذا يدل على أن ما تداولته السوق هذا الشهر لم يكن أسعار الفائدة، بل إعادة تقييم أسهم التكنولوجيا والإنفاق الرأسمالي خلال موسم نتائج شركات الذكاء الاصطناعي، إلى جانب ارتفاع مؤشر VIX مجددًا فوق 19. يقلص الجميع مراكزهم عالية التقلب، بينما ارتفع مؤشر الدولار الأمريكي 0.4% خلال الشهر على العكس.
قبل صدور بيانات الوظائف غير الزراعية ومؤشر ISM الأسبوع المقبل، ما رأيك: هل سيعيد تراجع أسعار الفائدة الأموال إلى ناسداك وBTC، أم أن موجة خفض الرافعة المالية لم تنتهِ بعد؟
#美债 #الأسهم_الأمريكية
هذا لا يُعدّ نصيحة استثمارية
262
·
--
أضاف مؤشر مديري المشتريات لشهر أكتوبر، الذي أعلن عنه مكتب الإحصاء اليوم، بعض الكآبة إلى عطلة نهاية الأسبوع: بلغ مؤشر قطاع التصنيع 49.3%، منخفضًا 0.8 نقطة عن سبتمبر، فيما كان متوسط توقعات استطلاع رويترز 50.0؛ وبلغت الطلبيات الجديدة 49.4% والإنتاج 49.8%، ما يشير إلى تباطؤ العرض والطلب معًا، ولم يبقَ فوق خط التوسع سوى قطاع التصنيع عالي التقنية عند 51.3%.
وبالنظر إلى أداء الأسهم الصينية هذا الأسبوع: تراجع مؤشر شنغهاي 2.48% خلال الأسبوع، فاقدًا مستوى 3600، وهبط مؤشر تشاينكست 10.08%، ومؤشر ستار 50 بنسبة 13.72%. كما سجّل مؤشر شنغهاي ست شموع أسبوعية هابطة متتالية؛ في المقابل، ارتفعت أسهم البنوك 4.97%، وواصل سهما البنك الصناعي والتجاري الصيني وبنك التعمير الصيني تسجيل مستويات قياسية جديدة، بينما اتجهت الأموال بأغلبية ساحقة إلى الملاذات الدفاعية.
من منظور نظرية تشان، بعد هذا الهبوط الحاد والمتواصل في مؤشر تشاينكست، ينبغي انتظار ظهور تباعد على الإطار الأسبوعي قبل الحديث عن القاع؛ فلا تتعجلوا الشراء عند الانخفاض قبل ظهور التباعد. ومن حسن الحظ أن عائد سندات الخزانة لأجل 10 سنوات انخفض بالفعل إلى نحو 1.63%، فالسيولة ليست شحيحة في السوق، وإنما شهية المخاطرة هي ما ينقصها.
عند افتتاح السوق يوم الاثنين المقبل، هل تعتقدون أن تأثير مؤشر مديري المشتريات السلبي قد استُنفد، أم أن أسهم النمو ستواصل الهبوط؟
#A股 #PMI
لا يشكل ذلك نصيحة استثمارية
أضاف مؤشر مديري المشتريات لشهر أكتوبر، الذي أعلن عنه مكتب الإحصاء اليوم، بعض الكآبة إلى عطلة نهاية الأسبوع: بلغ مؤشر قطاع التصنيع 49.3%، منخفضًا 0.8 نقطة عن سبتمبر، فيما كان متوسط توقعات استطلاع رويترز 50.0؛ وبلغت الطلبيات الجديدة 49.4% والإنتاج 49.8%، ما يشير إلى تباطؤ العرض والطلب معًا، ولم يبقَ فوق خط التوسع سوى قطاع التصنيع عالي التقنية عند 51.3%.
وبالنظر إلى أداء الأسهم الصينية هذا الأسبوع: تراجع مؤشر شنغهاي 2.48% خلال الأسبوع، فاقدًا مستوى 3600، وهبط مؤشر تشاينكست 10.08%، ومؤشر ستار 50 بنسبة 13.72%. كما سجّل مؤشر شنغهاي ست شموع أسبوعية هابطة متتالية؛ في المقابل، ارتفعت أسهم البنوك 4.97%، وواصل سهما البنك الصناعي والتجاري الصيني وبنك التعمير الصيني تسجيل مستويات قياسية جديدة، بينما اتجهت الأموال بأغلبية ساحقة إلى الملاذات الدفاعية.
من منظور نظرية تشان، بعد هذا الهبوط الحاد والمتواصل في مؤشر تشاينكست، ينبغي انتظار ظهور تباعد على الإطار الأسبوعي قبل الحديث عن القاع؛ فلا تتعجلوا الشراء عند الانخفاض قبل ظهور التباعد. ومن حسن الحظ أن عائد سندات الخزانة لأجل 10 سنوات انخفض بالفعل إلى نحو 1.63%، فالسيولة ليست شحيحة في السوق، وإنما شهية المخاطرة هي ما ينقصها.
عند افتتاح السوق يوم الاثنين المقبل، هل تعتقدون أن تأثير مؤشر مديري المشتريات السلبي قد استُنفد، أم أن أسهم النمو ستواصل الهبوط؟
#A股 #PMI
لا يشكل ذلك نصيحة استثمارية
وبالنظر إلى أداء الأسهم الصينية هذا الأسبوع: تراجع مؤشر شنغهاي 2.48% خلال الأسبوع، فاقدًا مستوى 3600، وهبط مؤشر تشاينكست 10.08%، ومؤشر ستار 50 بنسبة 13.72%. كما سجّل مؤشر شنغهاي ست شموع أسبوعية هابطة متتالية؛ في المقابل، ارتفعت أسهم البنوك 4.97%، وواصل سهما البنك الصناعي والتجاري الصيني وبنك التعمير الصيني تسجيل مستويات قياسية جديدة، بينما اتجهت الأموال بأغلبية ساحقة إلى الملاذات الدفاعية.
من منظور نظرية تشان، بعد هذا الهبوط الحاد والمتواصل في مؤشر تشاينكست، ينبغي انتظار ظهور تباعد على الإطار الأسبوعي قبل الحديث عن القاع؛ فلا تتعجلوا الشراء عند الانخفاض قبل ظهور التباعد. ومن حسن الحظ أن عائد سندات الخزانة لأجل 10 سنوات انخفض بالفعل إلى نحو 1.63%، فالسيولة ليست شحيحة في السوق، وإنما شهية المخاطرة هي ما ينقصها.
عند افتتاح السوق يوم الاثنين المقبل، هل تعتقدون أن تأثير مؤشر مديري المشتريات السلبي قد استُنفد، أم أن أسهم النمو ستواصل الهبوط؟
#A股 #PMI
لا يشكل ذلك نصيحة استثمارية
57
·
--
عرض الترجمة
【大G午盘】10/31 #BTC
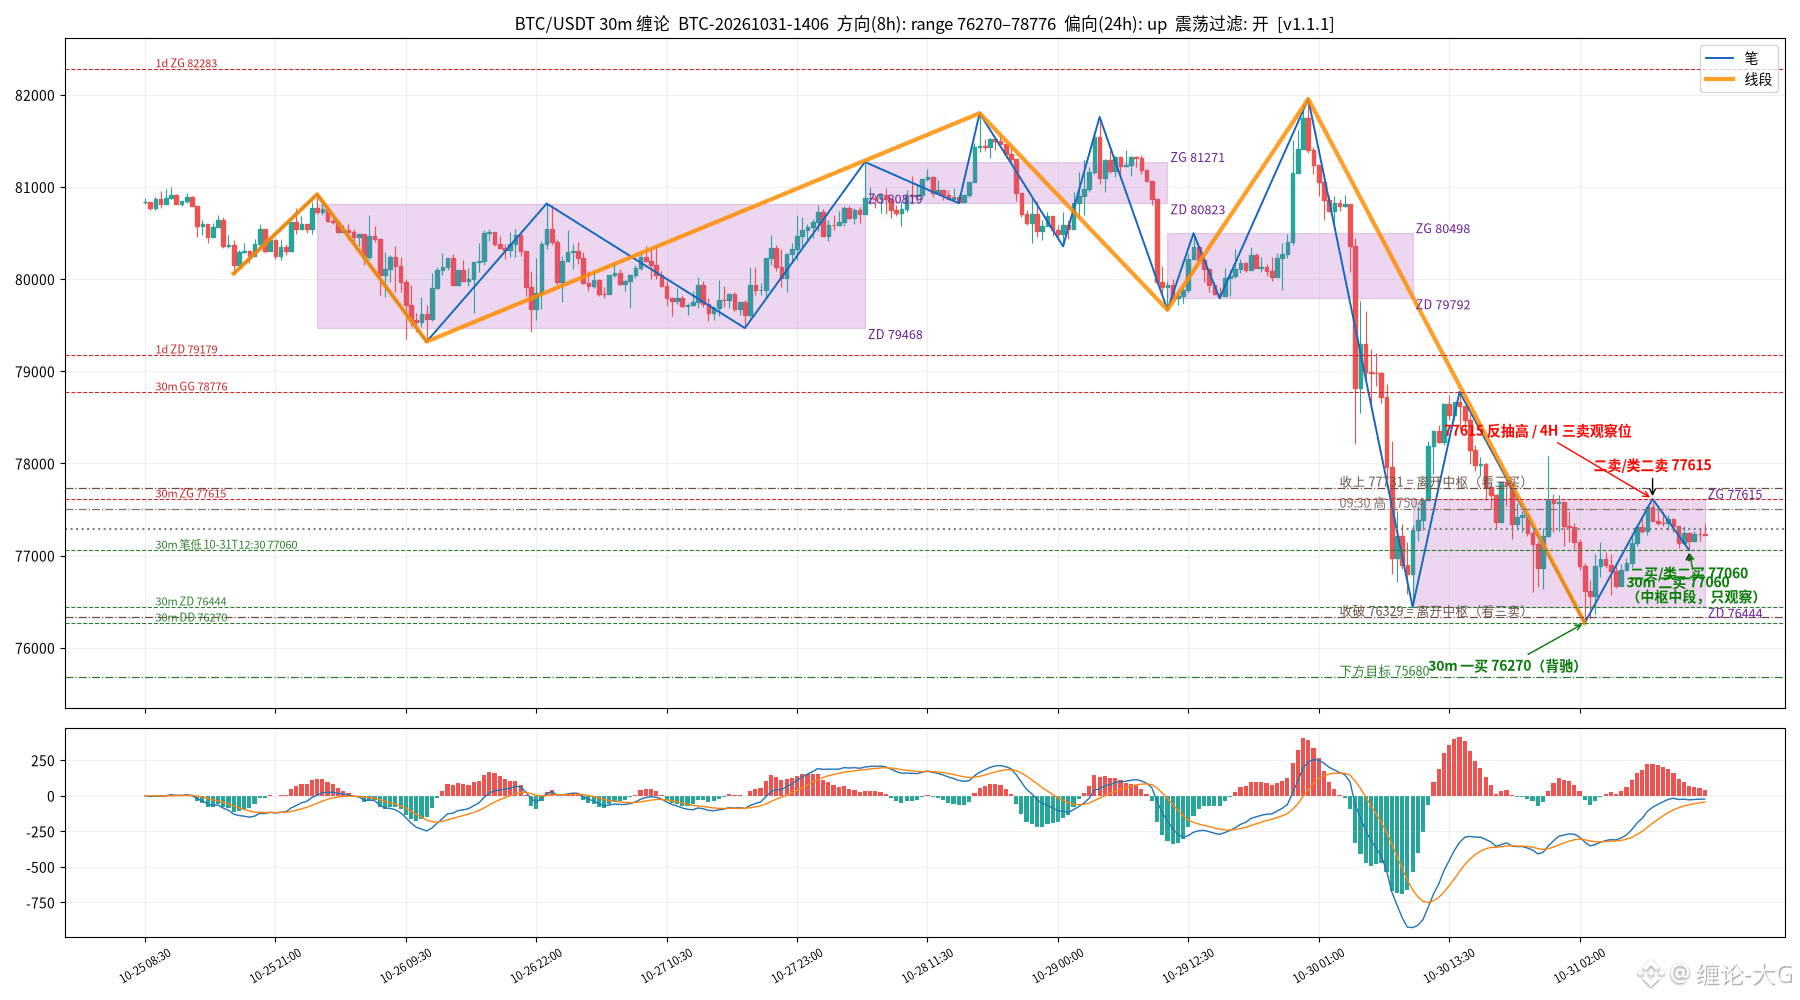
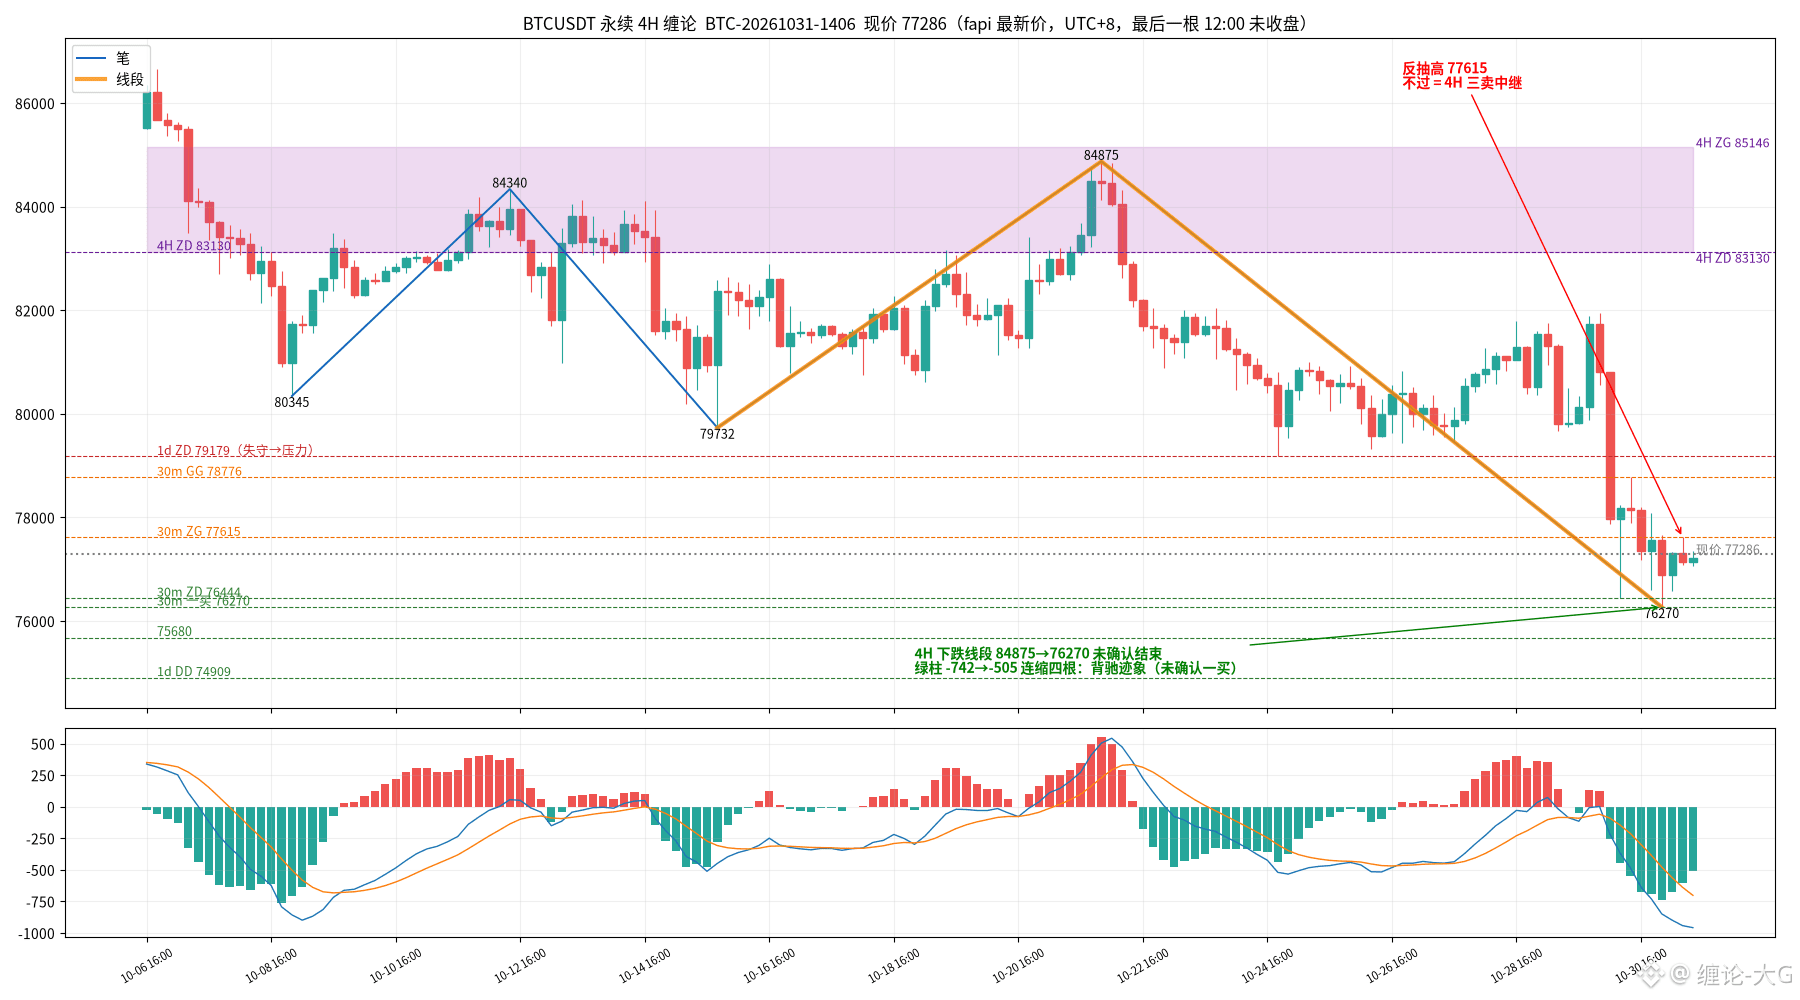
现价约77,270。30m 自76,270一买(笔背驰)后反弹到77,615,12:30回落到77,060不破一买,13:00收盘确认底分型,标30m二买;但位置在30m中枢76,444–77,615的中段,震荡里中段的买卖点只观察。
压力:77,504 / 77,615(中枢上沿)/ 77,731 / 78,776 / 79,179(日线中枢下沿)
支撑:77,060 / 76,737 / 76,444 / 76,270 / 75,680
大级别:4H 自84,875的下跌线段还没走完,绿柱已连续四根缩短,本段力度明显小于上一下跌段,有背驰迹象但DIF仍在新低、没有4H向上笔,不算4H一买;日线仍在79,179下方、绿柱扩大,大方向偏空。77,615这个4H反抽高点不过,就是4H三卖中继。
多头剧本:30m收上77,731离开中枢,回踩不回77,615形成三买,看78,776,强则79,179。
空头剧本:77,615下方出顶分型回落,或30m收破76,329离开中枢、回抽不回76,444成三卖,看75,680,再下74,909。
倾向:8h 中枢内震荡(76,444–77,615),24h 中性,等方向离开中枢。
不构成投资建议 #缠论 #比特币
【大G午盘】10/31 #BTC
现价约77,270。30m 自76,270一买(笔背驰)后反弹到77,615,12:30回落到77,060不破一买,13:00收盘确认底分型,标30m二买;但位置在30m中枢76,444–77,615的中段,震荡里中段的买卖点只观察。
压力:77,504 / 77,615(中枢上沿)/ 77,731 / 78,776 / 79,179(日线中枢下沿)
支撑:77,060 / 76,737 / 76,444 / 76,270 / 75,680
大级别:4H 自84,875的下跌线段还没走完,绿柱已连续四根缩短,本段力度明显小于上一下跌段,有背驰迹象但DIF仍在新低、没有4H向上笔,不算4H一买;日线仍在79,179下方、绿柱扩大,大方向偏空。77,615这个4H反抽高点不过,就是4H三卖中继。
多头剧本:30m收上77,731离开中枢,回踩不回77,615形成三买,看78,776,强则79,179。
空头剧本:77,615下方出顶分型回落,或30m收破76,329离开中枢、回抽不回76,444成三卖,看75,680,再下74,909。
倾向:8h 中枢内震荡(76,444–77,615),24h 中性,等方向离开中枢。
不构成投资建议 #缠论 #比特币
现价约77,270。30m 自76,270一买(笔背驰)后反弹到77,615,12:30回落到77,060不破一买,13:00收盘确认底分型,标30m二买;但位置在30m中枢76,444–77,615的中段,震荡里中段的买卖点只观察。
压力:77,504 / 77,615(中枢上沿)/ 77,731 / 78,776 / 79,179(日线中枢下沿)
支撑:77,060 / 76,737 / 76,444 / 76,270 / 75,680
大级别:4H 自84,875的下跌线段还没走完,绿柱已连续四根缩短,本段力度明显小于上一下跌段,有背驰迹象但DIF仍在新低、没有4H向上笔,不算4H一买;日线仍在79,179下方、绿柱扩大,大方向偏空。77,615这个4H反抽高点不过,就是4H三卖中继。
多头剧本:30m收上77,731离开中枢,回踩不回77,615形成三买,看78,776,强则79,179。
空头剧本:77,615下方出顶分型回落,或30m收破76,329离开中枢、回抽不回76,444成三卖,看75,680,再下74,909。
倾向:8h 中枢内震荡(76,444–77,615),24h 中性,等方向离开中枢。
不构成投资建议 #缠论 #比特币
·
--
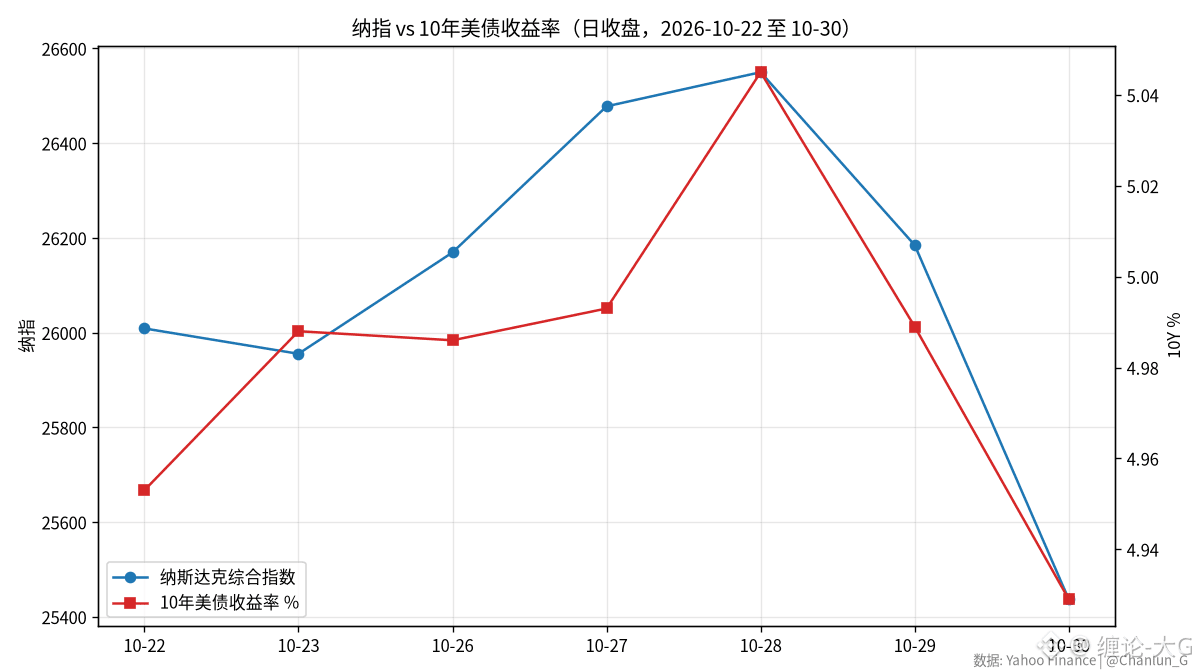
مراجعة سريعة ليوم السبت: هبط ناسداك الأمريكي يوم الجمعة مجددًا بنسبة 2.86% ليغلق عند 25437، وتراجع ستاندرد آند بورز بنسبة 1.82%، فيما هبط قطاع التكنولوجيا 4.24% في يوم واحد، بينما ارتفع قطاع الطاقة 1.91%. الأموال تنتقل من الذكاء الاصطناعي إلى القطاعات الدفاعية والأصول الملموسة.
وبحساب الأسبوع بأكمله، تراجع ناسداك 2% وستاندرد آند بورز 0.6%، وجاء معظم الهبوط في اليومين الأخيرين. وقد سلط موسم إعلان النتائج الضوء على وتيرة الإنفاق الهائلة على الذكاء الاصطناعي.
أما سوق السندات، فقد ساعدت الأوضاع؛ إذ تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5.04% يوم الأربعاء إلى 4.93%، واستقر مؤشر الدولار قرب 102، وتبعت بيتكوين ناسداك عائدة إلى مستوى 77 ألفًا.
الحدث الأبرز الأسبوع المقبل هو تقرير الوظائف غير الزراعية لشهر أكتوبر، مساء الجمعة 6 نوفمبر. والتوقعات تشير إلى إضافة 55 إلى 65 ألف وظيفة، ومعدل بطالة يبلغ 4.2%. كما يصدر يوم الاثنين مؤشر ISM للتصنيع: إذا جاء تقرير الوظائف أقوى من المتوقع، فستترسخ توقعات رفع الفائدة في ديسمبر؛ أما إذا جاء أضعف، فقد تتنفس أسواق السندات وبيتكوين الصعداء.
برأيك، هل هذا التراجع في ناسداك تصحيح طبيعي، أم أن فقاعة الذكاء الاصطناعي بدأت تفقد زخمها؟
#美股 #السندات_الأمريكية
لا يشكل ذلك نصيحة استثمارية
مراجعة سريعة ليوم السبت: هبط ناسداك الأمريكي يوم الجمعة مجددًا بنسبة 2.86% ليغلق عند 25437، وتراجع ستاندرد آند بورز بنسبة 1.82%، فيما هبط قطاع التكنولوجيا 4.24% في يوم واحد، بينما ارتفع قطاع الطاقة 1.91%. الأموال تنتقل من الذكاء الاصطناعي إلى القطاعات الدفاعية والأصول الملموسة.
وبحساب الأسبوع بأكمله، تراجع ناسداك 2% وستاندرد آند بورز 0.6%، وجاء معظم الهبوط في اليومين الأخيرين. وقد سلط موسم إعلان النتائج الضوء على وتيرة الإنفاق الهائلة على الذكاء الاصطناعي.
أما سوق السندات، فقد ساعدت الأوضاع؛ إذ تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5.04% يوم الأربعاء إلى 4.93%، واستقر مؤشر الدولار قرب 102، وتبعت بيتكوين ناسداك عائدة إلى مستوى 77 ألفًا.
الحدث الأبرز الأسبوع المقبل هو تقرير الوظائف غير الزراعية لشهر أكتوبر، مساء الجمعة 6 نوفمبر. والتوقعات تشير إلى إضافة 55 إلى 65 ألف وظيفة، ومعدل بطالة يبلغ 4.2%. كما يصدر يوم الاثنين مؤشر ISM للتصنيع: إذا جاء تقرير الوظائف أقوى من المتوقع، فستترسخ توقعات رفع الفائدة في ديسمبر؛ أما إذا جاء أضعف، فقد تتنفس أسواق السندات وبيتكوين الصعداء.
برأيك، هل هذا التراجع في ناسداك تصحيح طبيعي، أم أن فقاعة الذكاء الاصطناعي بدأت تفقد زخمها؟
#美股 #السندات_الأمريكية
لا يشكل ذلك نصيحة استثمارية
وبحساب الأسبوع بأكمله، تراجع ناسداك 2% وستاندرد آند بورز 0.6%، وجاء معظم الهبوط في اليومين الأخيرين. وقد سلط موسم إعلان النتائج الضوء على وتيرة الإنفاق الهائلة على الذكاء الاصطناعي.
أما سوق السندات، فقد ساعدت الأوضاع؛ إذ تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5.04% يوم الأربعاء إلى 4.93%، واستقر مؤشر الدولار قرب 102، وتبعت بيتكوين ناسداك عائدة إلى مستوى 77 ألفًا.
الحدث الأبرز الأسبوع المقبل هو تقرير الوظائف غير الزراعية لشهر أكتوبر، مساء الجمعة 6 نوفمبر. والتوقعات تشير إلى إضافة 55 إلى 65 ألف وظيفة، ومعدل بطالة يبلغ 4.2%. كما يصدر يوم الاثنين مؤشر ISM للتصنيع: إذا جاء تقرير الوظائف أقوى من المتوقع، فستترسخ توقعات رفع الفائدة في ديسمبر؛ أما إذا جاء أضعف، فقد تتنفس أسواق السندات وبيتكوين الصعداء.
برأيك، هل هذا التراجع في ناسداك تصحيح طبيعي، أم أن فقاعة الذكاء الاصطناعي بدأت تفقد زخمها؟
#美股 #السندات_الأمريكية
لا يشكل ذلك نصيحة استثمارية
155
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceRestores28FiatWithdrawals
24,386 مشاهدات
487 يقومون بالنقاش
Binance تعيد عمليات السحب بالعملات التقليدية للدولار الأمريكي والدرهم الإماراتي وثلاث عملات آسيوية، ليصل الإجمالي إلى 28 عملة
Binance News
·15 إعجاب
·7.3k مشاهدات
BinanceProcesses$4.65BWithdrawals
71,624 مشاهدات
312 يقومون بالنقاش
HKMALaunchesSAGEAgenticFinanceProject
0 مشاهدات
7 يقومون بالنقاش