
krrin
156 منشورات
krrin
إبلاغ
حظر المُستخدم
9 تتابع
37 المتابعون
78 إعجاب
منشورات
الكل
اقتباسات
PINNED
·
--
@termmax إعلان الاستعلام عن عمليات الإسقاط الجوي مفتوح الآن، وهذا يثير إعجابي حقًا… ولكني أكره نفسي لأنني عرفت متأخرًا جدًا.
كنتُ أبحث في TermMax منذ اليوم الخامس، وبصراحة، جعلتني هذه التجربة أحتفظ ببعض التحفظات تجاه فكرة “السعر الثابت” نفسها. ليس لأن الآلية سيئة، بل لأن الثبات له ثمن، وغالبًا ما يُغطي ثمنُه بأرقام العائدات.
في TermMax، يُقفل المقترض تكلفة التمويل. وبكلمات بسيطة: إنه يبادل احتمالات المستقبل باليقين في الوقت الحالي. فإذا اتجهت العوائد الفعلية لاحقًا إلى الانخفاض، فإن القفل يكون قيمًا؛ وإذا اتجهت إلى الارتفاع، فإنه يكون قد تنازل مسبقًا عن الزيادة. المشكلة هي أن معظم الناس يقومون بالقفل عندما يكون مزاج السوق مستقرًا، وعندما تكون العوائد ليست مرتفعة ولا منخفضة—أي في اللحظة التي تكون فيها منحنيات التسعير قد التهمت بالفعل “أريح” جزء من الفرصة. أما تكلفة التمويل الرخيصة فعليًا، فعادة ما تظهر في فترات تقلب شديدة حين لا يجرؤ أحد على وضع أوامر، لكن في ذلك الوقت لا يكون أغلب الناس مستعدين للدخول.
كما أن سيولة Range Order تقلقني أيضًا. منحنى التسعير يبدو سلسًا، لكن في ظل ظروف متطرفة قد يتم اختراق العمق بسرعة. وبمجرد أن تُستهلك الطلبات بسرعة، قد تسوء الفائدة التي يستطيع اللاحقون مطابقتها بشكل سريع. عندها يتحول مفهوم “الثبات” إلى يقين نظري، بينما قد تتجاوز تكلفة التنفيذ الفعلية التوقعات بكثير. هذه ليست مشكلة TermMax بحد ذاته، بل سِمة طبيعية لآلية دفتر الأوامر في الحالات القصوى.
أما فشل التسوية في Physical Delivery فالمسار واضح، لكن ما يحدث على مستوى التنفيذ بعد الحصول على الأصول المرهونة أمر آخر. خصوصًا عندما ينخفض سعر الضمان نفسه، فقد لا يتمكن “التسليم العيني” في دفاتر المُقرض من تغطية أصل القرض.
وهناك نقطة لا يمكن تجاوزها: اعتماد منظومة TermMax بأكملها على عوائد Ethena. إذا ضعفت عوائد sUSDe على المدى الطويل، فلن توجد أسباب لدى المستخدمين للدخول حتى لو كان القفل مستقرًا. قيمة أدوات الفائدة الثابتة في النهاية لا بد أن تقوم على وجود جاذبية في الأصل الأساسي نفسه.
السوق كان يتداول هذا التوقع مسبقًا. وما أريد رؤيته ليس فقط ما إذا كان الأمر سيُفعَّل أم لا، بل بعد تفعيله: هل ستتجه الحوافز فعلاً نحو بناء عمق Range Order، أم أنها ستظل حفرًا لاستخراج العوائد وبيعها على المدى القصير؟ إذا كانت مجرد إعانات على شكل توكن لتغطية الفائدة، فلن تذهب هذه الطريق بعيدًا. الفائدة الثابتة ليست إجابة؛ إنها مجرد أداة. وقيمة الأداة تعتمد على ما الذي يفعله بها من يستخدمها#termmax $ENA
@TermMax إعلان الاستعلام عن عمليات الإسقاط الجوي مفتوح الآن، وهذا يثير إعجابي حقًا… ولكني أكره نفسي لأنني عرفت متأخرًا جدًا.
كنتُ أبحث في TermMax منذ اليوم الخامس، وبصراحة، جعلتني هذه التجربة أحتفظ ببعض التحفظات تجاه فكرة “السعر الثابت” نفسها. ليس لأن الآلية سيئة، بل لأن الثبات له ثمن، وغالبًا ما يُغطي ثمنُه بأرقام العائدات.
في TermMax، يُقفل المقترض تكلفة التمويل. وبكلمات بسيطة: إنه يبادل احتمالات المستقبل باليقين في الوقت الحالي. فإذا اتجهت العوائد الفعلية لاحقًا إلى الانخفاض، فإن القفل يكون قيمًا؛ وإذا اتجهت إلى الارتفاع، فإنه يكون قد تنازل مسبقًا عن الزيادة. المشكلة هي أن معظم الناس يقومون بالقفل عندما يكون مزاج السوق مستقرًا، وعندما تكون العوائد ليست مرتفعة ولا منخفضة—أي في اللحظة التي تكون فيها منحنيات التسعير قد التهمت بالفعل “أريح” جزء من الفرصة. أما تكلفة التمويل الرخيصة فعليًا، فعادة ما تظهر في فترات تقلب شديدة حين لا يجرؤ أحد على وضع أوامر، لكن في ذلك الوقت لا يكون أغلب الناس مستعدين للدخول.
كما أن سيولة Range Order تقلقني أيضًا. منحنى التسعير يبدو سلسًا، لكن في ظل ظروف متطرفة قد يتم اختراق العمق بسرعة. وبمجرد أن تُستهلك الطلبات بسرعة، قد تسوء الفائدة التي يستطيع اللاحقون مطابقتها بشكل سريع. عندها يتحول مفهوم “الثبات” إلى يقين نظري، بينما قد تتجاوز تكلفة التنفيذ الفعلية التوقعات بكثير. هذه ليست مشكلة TermMax بحد ذاته، بل سِمة طبيعية لآلية دفتر الأوامر في الحالات القصوى.
أما فشل التسوية في Physical Delivery فالمسار واضح، لكن ما يحدث على مستوى التنفيذ بعد الحصول على الأصول المرهونة أمر آخر. خصوصًا عندما ينخفض سعر الضمان نفسه، فقد لا يتمكن “التسليم العيني” في دفاتر المُقرض من تغطية أصل القرض.
وهناك نقطة لا يمكن تجاوزها: اعتماد منظومة TermMax بأكملها على عوائد Ethena. إذا ضعفت عوائد sUSDe على المدى الطويل، فلن توجد أسباب لدى المستخدمين للدخول حتى لو كان القفل مستقرًا. قيمة أدوات الفائدة الثابتة في النهاية لا بد أن تقوم على وجود جاذبية في الأصل الأساسي نفسه.
السوق كان يتداول هذا التوقع مسبقًا. وما أريد رؤيته ليس فقط ما إذا كان الأمر سيُفعَّل أم لا، بل بعد تفعيله: هل ستتجه الحوافز فعلاً نحو بناء عمق Range Order، أم أنها ستظل حفرًا لاستخراج العوائد وبيعها على المدى القصير؟ إذا كانت مجرد إعانات على شكل توكن لتغطية الفائدة، فلن تذهب هذه الطريق بعيدًا. الفائدة الثابتة ليست إجابة؛ إنها مجرد أداة. وقيمة الأداة تعتمد على ما الذي يفعله بها من يستخدمها#termmax $ENA
كنتُ أبحث في TermMax منذ اليوم الخامس، وبصراحة، جعلتني هذه التجربة أحتفظ ببعض التحفظات تجاه فكرة “السعر الثابت” نفسها. ليس لأن الآلية سيئة، بل لأن الثبات له ثمن، وغالبًا ما يُغطي ثمنُه بأرقام العائدات.
في TermMax، يُقفل المقترض تكلفة التمويل. وبكلمات بسيطة: إنه يبادل احتمالات المستقبل باليقين في الوقت الحالي. فإذا اتجهت العوائد الفعلية لاحقًا إلى الانخفاض، فإن القفل يكون قيمًا؛ وإذا اتجهت إلى الارتفاع، فإنه يكون قد تنازل مسبقًا عن الزيادة. المشكلة هي أن معظم الناس يقومون بالقفل عندما يكون مزاج السوق مستقرًا، وعندما تكون العوائد ليست مرتفعة ولا منخفضة—أي في اللحظة التي تكون فيها منحنيات التسعير قد التهمت بالفعل “أريح” جزء من الفرصة. أما تكلفة التمويل الرخيصة فعليًا، فعادة ما تظهر في فترات تقلب شديدة حين لا يجرؤ أحد على وضع أوامر، لكن في ذلك الوقت لا يكون أغلب الناس مستعدين للدخول.
كما أن سيولة Range Order تقلقني أيضًا. منحنى التسعير يبدو سلسًا، لكن في ظل ظروف متطرفة قد يتم اختراق العمق بسرعة. وبمجرد أن تُستهلك الطلبات بسرعة، قد تسوء الفائدة التي يستطيع اللاحقون مطابقتها بشكل سريع. عندها يتحول مفهوم “الثبات” إلى يقين نظري، بينما قد تتجاوز تكلفة التنفيذ الفعلية التوقعات بكثير. هذه ليست مشكلة TermMax بحد ذاته، بل سِمة طبيعية لآلية دفتر الأوامر في الحالات القصوى.
أما فشل التسوية في Physical Delivery فالمسار واضح، لكن ما يحدث على مستوى التنفيذ بعد الحصول على الأصول المرهونة أمر آخر. خصوصًا عندما ينخفض سعر الضمان نفسه، فقد لا يتمكن “التسليم العيني” في دفاتر المُقرض من تغطية أصل القرض.
وهناك نقطة لا يمكن تجاوزها: اعتماد منظومة TermMax بأكملها على عوائد Ethena. إذا ضعفت عوائد sUSDe على المدى الطويل، فلن توجد أسباب لدى المستخدمين للدخول حتى لو كان القفل مستقرًا. قيمة أدوات الفائدة الثابتة في النهاية لا بد أن تقوم على وجود جاذبية في الأصل الأساسي نفسه.
السوق كان يتداول هذا التوقع مسبقًا. وما أريد رؤيته ليس فقط ما إذا كان الأمر سيُفعَّل أم لا، بل بعد تفعيله: هل ستتجه الحوافز فعلاً نحو بناء عمق Range Order، أم أنها ستظل حفرًا لاستخراج العوائد وبيعها على المدى القصير؟ إذا كانت مجرد إعانات على شكل توكن لتغطية الفائدة، فلن تذهب هذه الطريق بعيدًا. الفائدة الثابتة ليست إجابة؛ إنها مجرد أداة. وقيمة الأداة تعتمد على ما الذي يفعله بها من يستخدمها#termmax $ENA
1
305
·
--
تقرير Alpha اليومي|18 نوفمبر
1️⃣ الإسقاط الجوي: لم يعد الموعد النهائي للنموذج الوارد في العينة، PREDICT الساعة 17:00، ساريًا. أفادت أخبار عاجلة من جهة خارجية بأن المشروع أجّل TGE لمدة 2–4 أسابيع. لا يوجد حاليًا أي إجراء يستدعي الاستعجال اليوم.
2️⃣ مسابقة التداول: لم أجد اليوم أحدث القواعد الرسمية لـ COLLECT وLAB، لذا لن أدرجها الآن.
3️⃣ القطاعات: من بين أفضل 20 عينة في Alpha (عبر BSC وBase وRobinhood)، ارتفع 5 وانخفض 15، بمتوسط −3.20% ووسيط −3.08% (خلال 24 ساعة، حتى 02:56). بلغ متوسط سلسلة Robinhood −5.72%، وهي الأضعف.
4️⃣ الارتفاع والانخفاض: تصدّر NES الارتفاعات بنسبة +16.36% (حجم تداول نحو 4.45 مليون دولار)؛ وتصدّرت GSTOCK بنسبة −17.68% وCASHCAT بنسبة −11.31% وDRV بنسبة −8.13% (قيمة سوقية نحو 252 مليون دولار) الانخفاضات.
5️⃣ المخاطر: تستحوذ أكبر 10 عناوين لـ NES على نحو 98.9%، ويبلغ حجم التداول/السيولة نحو 8.5 أضعاف، ما يعني تقلبًا كبيرًا. أما CT، فنسبة حجم التداول/السيولة نحو 0.87 ضعف فقط، والعمق متوسط. الاسمان اللذان يسجلان حجم تداول كبيرًا جدًا، لكن عدد عناوين حامليهما لا يتجاوز 45–152، يرجح أن الأمر خلل في البيانات؛ فلا تعتبر ذلك مؤشرًا على حجم التداول.
$NES $CT #币安Alph a #تقريرAlphaاليومي
تقرير Alpha اليومي|18 نوفمبر
1️⃣ الإسقاط الجوي: لم يعد الموعد النهائي للنموذج الوارد في العينة، PREDICT الساعة 17:00، ساريًا. أفادت أخبار عاجلة من جهة خارجية بأن المشروع أجّل TGE لمدة 2–4 أسابيع. لا يوجد حاليًا أي إجراء يستدعي الاستعجال اليوم.
2️⃣ مسابقة التداول: لم أجد اليوم أحدث القواعد الرسمية لـ COLLECT وLAB، لذا لن أدرجها الآن.
3️⃣ القطاعات: من بين أفضل 20 عينة في Alpha (عبر BSC وBase وRobinhood)، ارتفع 5 وانخفض 15، بمتوسط −3.20% ووسيط −3.08% (خلال 24 ساعة، حتى 02:56). بلغ متوسط سلسلة Robinhood −5.72%، وهي الأضعف.
4️⃣ الارتفاع والانخفاض: تصدّر NES الارتفاعات بنسبة +16.36% (حجم تداول نحو 4.45 مليون دولار)؛ وتصدّرت GSTOCK بنسبة −17.68% وCASHCAT بنسبة −11.31% وDRV بنسبة −8.13% (قيمة سوقية نحو 252 مليون دولار) الانخفاضات.
5️⃣ المخاطر: تستحوذ أكبر 10 عناوين لـ NES على نحو 98.9%، ويبلغ حجم التداول/السيولة نحو 8.5 أضعاف، ما يعني تقلبًا كبيرًا. أما CT، فنسبة حجم التداول/السيولة نحو 0.87 ضعف فقط، والعمق متوسط. الاسمان اللذان يسجلان حجم تداول كبيرًا جدًا، لكن عدد عناوين حامليهما لا يتجاوز 45–152، يرجح أن الأمر خلل في البيانات؛ فلا تعتبر ذلك مؤشرًا على حجم التداول.
$NES $CT #币安Alph a #تقريرAlphaاليومي
1️⃣ الإسقاط الجوي: لم يعد الموعد النهائي للنموذج الوارد في العينة، PREDICT الساعة 17:00، ساريًا. أفادت أخبار عاجلة من جهة خارجية بأن المشروع أجّل TGE لمدة 2–4 أسابيع. لا يوجد حاليًا أي إجراء يستدعي الاستعجال اليوم.
2️⃣ مسابقة التداول: لم أجد اليوم أحدث القواعد الرسمية لـ COLLECT وLAB، لذا لن أدرجها الآن.
3️⃣ القطاعات: من بين أفضل 20 عينة في Alpha (عبر BSC وBase وRobinhood)، ارتفع 5 وانخفض 15، بمتوسط −3.20% ووسيط −3.08% (خلال 24 ساعة، حتى 02:56). بلغ متوسط سلسلة Robinhood −5.72%، وهي الأضعف.
4️⃣ الارتفاع والانخفاض: تصدّر NES الارتفاعات بنسبة +16.36% (حجم تداول نحو 4.45 مليون دولار)؛ وتصدّرت GSTOCK بنسبة −17.68% وCASHCAT بنسبة −11.31% وDRV بنسبة −8.13% (قيمة سوقية نحو 252 مليون دولار) الانخفاضات.
5️⃣ المخاطر: تستحوذ أكبر 10 عناوين لـ NES على نحو 98.9%، ويبلغ حجم التداول/السيولة نحو 8.5 أضعاف، ما يعني تقلبًا كبيرًا. أما CT، فنسبة حجم التداول/السيولة نحو 0.87 ضعف فقط، والعمق متوسط. الاسمان اللذان يسجلان حجم تداول كبيرًا جدًا، لكن عدد عناوين حامليهما لا يتجاوز 45–152، يرجح أن الأمر خلل في البيانات؛ فلا تعتبر ذلك مؤشرًا على حجم التداول.
$NES $CT #币安Alph a #تقريرAlphaاليومي
989
·
--
1
·
--
1
·
--
عرض الترجمة
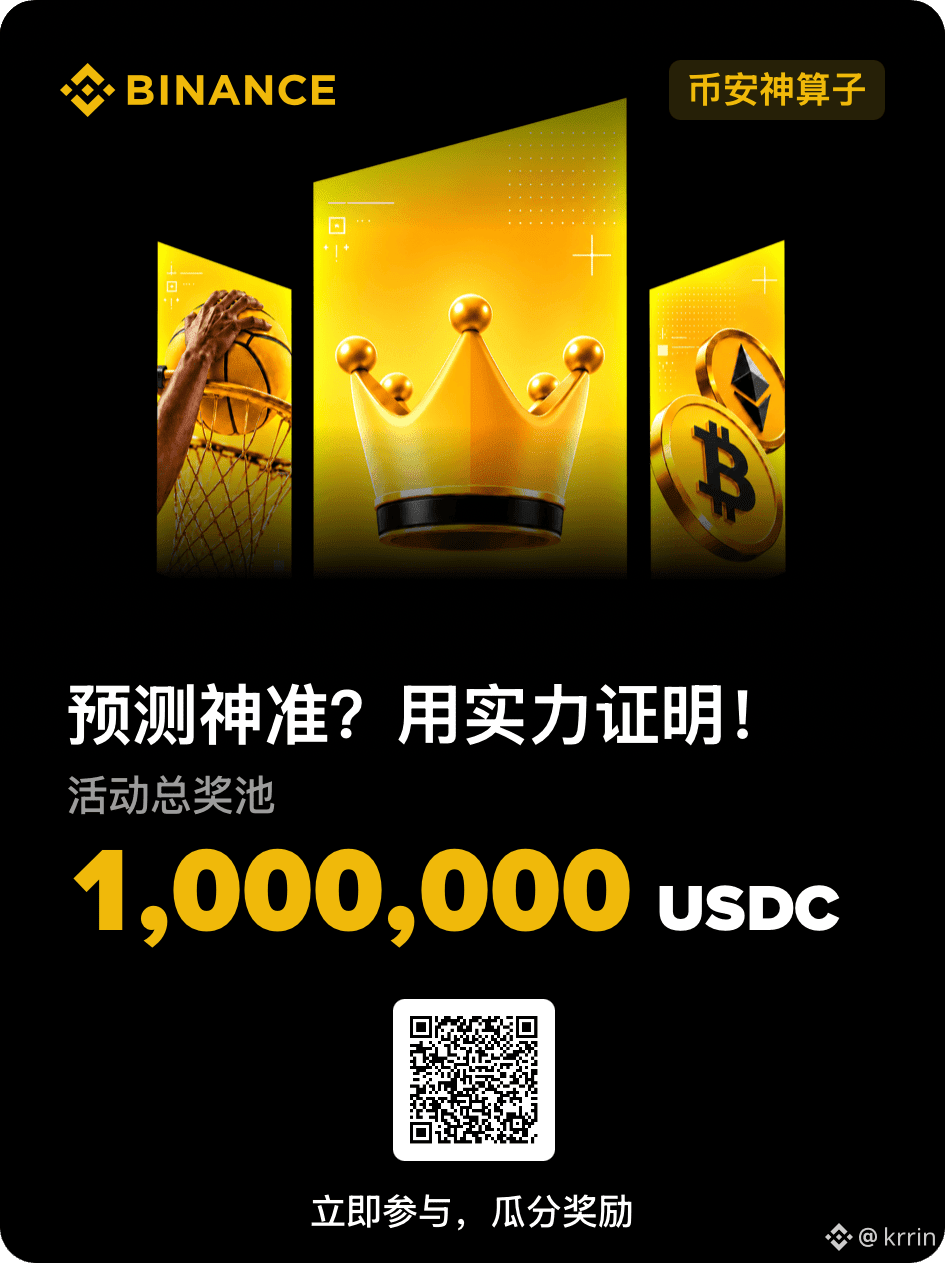
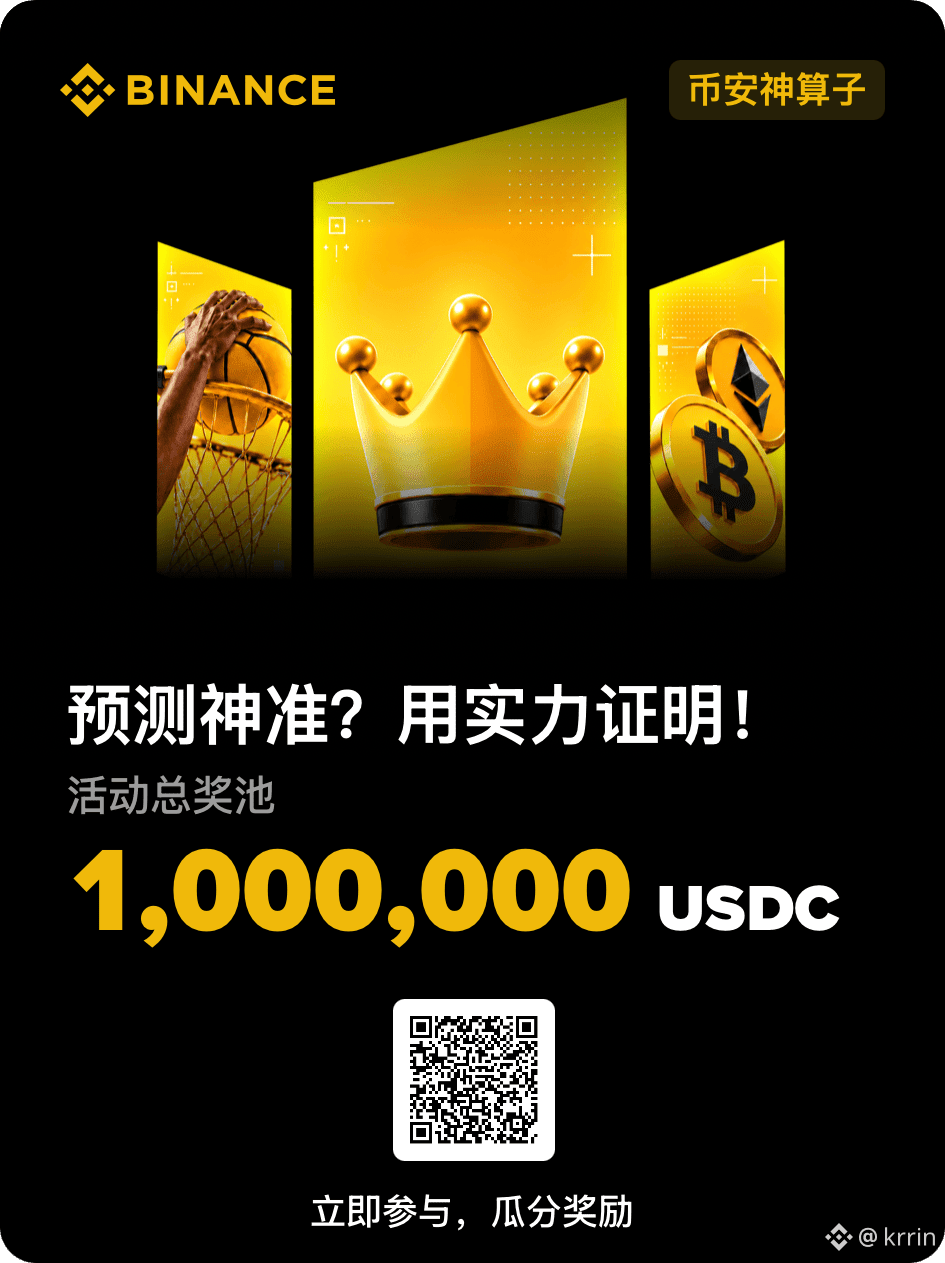
#币安神算子 啊啊啊啊啊啊啊啊啊 深夜发疯🤪 争神算子还剩一个礼拜了。冲呀必须进前1000
#币安神算子 啊啊啊啊啊啊啊啊啊 深夜发疯🤪 争神算子还剩一个礼拜了。冲呀必须进前1000
·
--
عرض الترجمة
#币安神算子 健健康康的only one thing on the phone is that you have been working
#币安神算子 健健康康的only one thing on the phone is that you have been working
2
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
NvidiaBeatsEstimatesWith$130BQ4Outlook
6,280 مشاهدات
103 يقومون بالنقاش
إنفيديا تتجاوز التوقعات بإيرادات قدرها 115.8 مليار دولار، وتتوقع 130 مليار دولار وتضيف 150 مليار دولار إلى برنامج إعادة شراء الأسهم
Binance News
·31 إعجاب
·36.2k مشاهدات
AnthropicIPOPriceCouldExceed$80
11,777 مشاهدات
101 يقومون بالنقاش
CanNvidia’sDataCenterGrowthContinue?
31,849 مشاهدات
472 يقومون بالنقاش