
SAYONARA CASH
3 منشورات
SAYONARA CASH
إبلاغ
حظر المُستخدم
1 تتابع
4 المتابعون
4 إعجاب
منشورات
الفائدة المركبة: كم يمكن أن تجلب لك ضغطة واحدة في Earn 👀
بالأمس وعدت أن أشرح خطئي. لقد فعلت الاشتراك التلقائي تقريبًا فورًا، لكنني فهمت قيمته حقًا فقط عندما رأيت الفائدة المركبة على الرسم البياني 👇
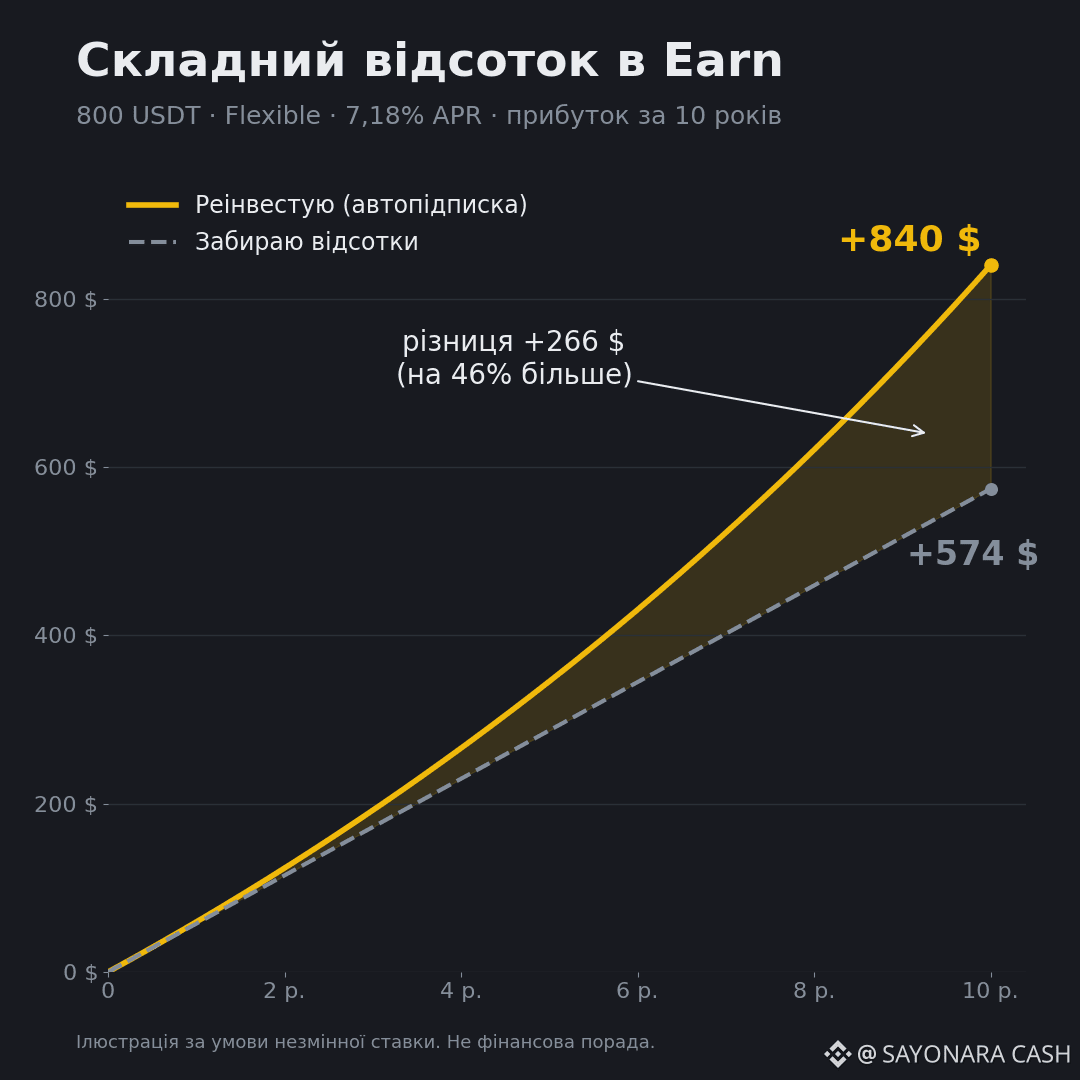
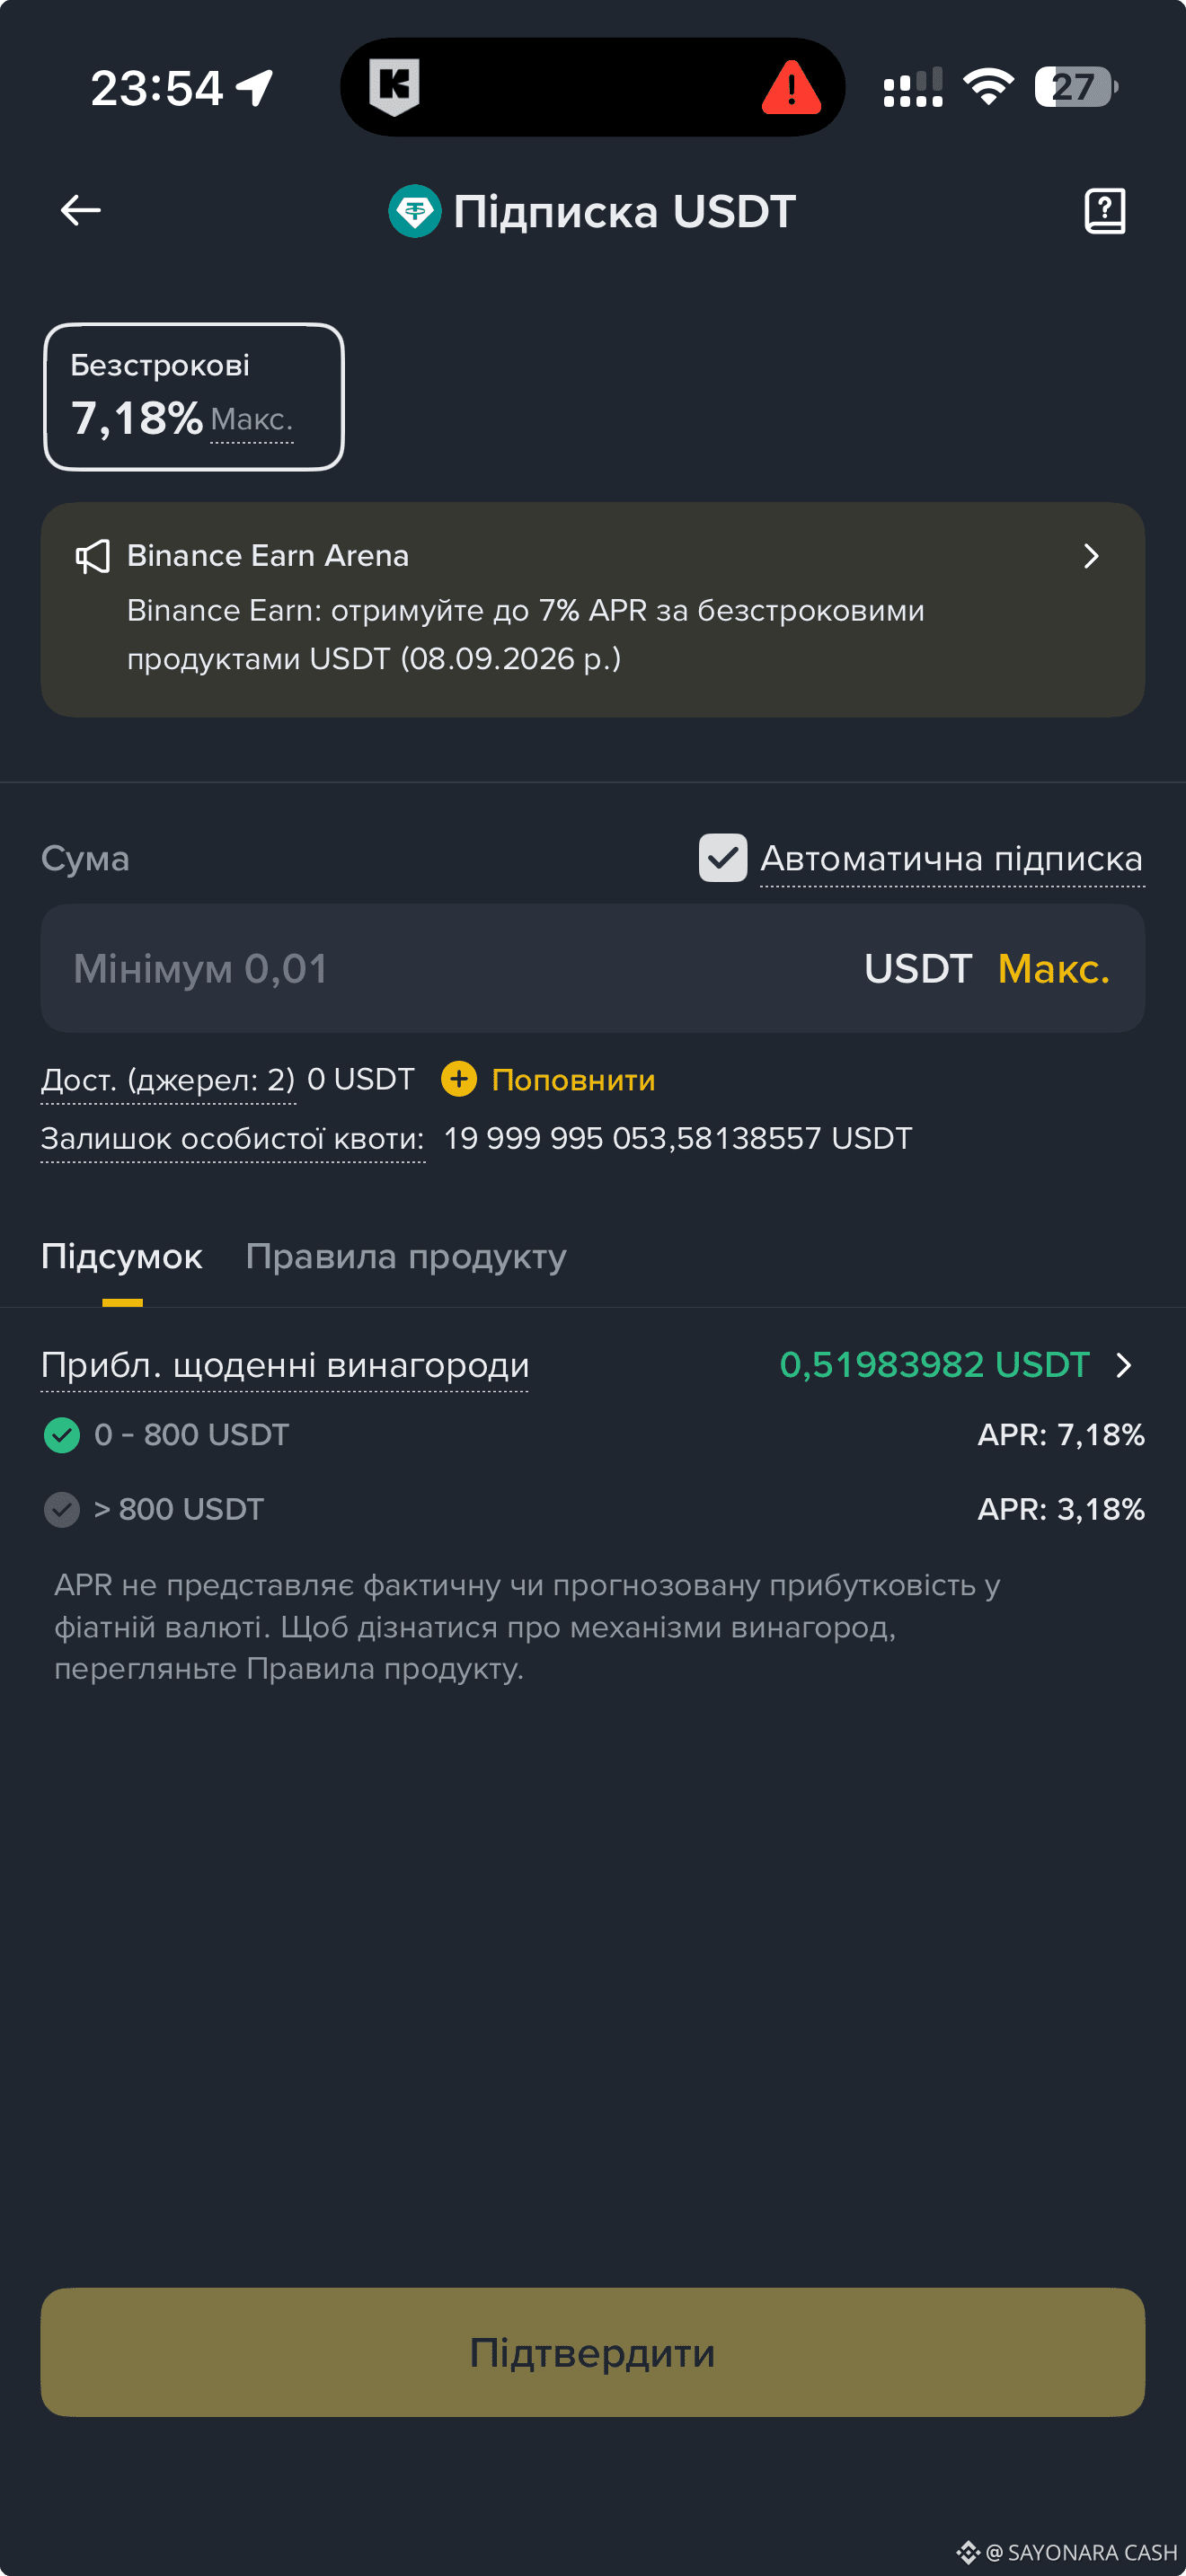
لنحسب على مثال: 800 USDT في Flexible بنسبة 7,18% APR.
❌ الفوائد بدون إعادة استثمار:
سنة واحدة: +57 $
5 سنوات: +287 $
10 سنوات: +574 $
✅ الفوائد تتم إعادة استثمارها يوميًا:
سنة واحدة: +60 $
5 سنوات: +346 $
10 سنوات: +840 $
الفرق خلال 10 سنوات — +266 $، أو بنسبة 46% أكثر!!! فقط لأن الفوائد تُحتسب على الفوائد. في السنة الأولى تكون مبالغ بسيطة، لذلك يسهل تجاهلها، لكن مع مرور الوقت تتسارع المنحنيات.
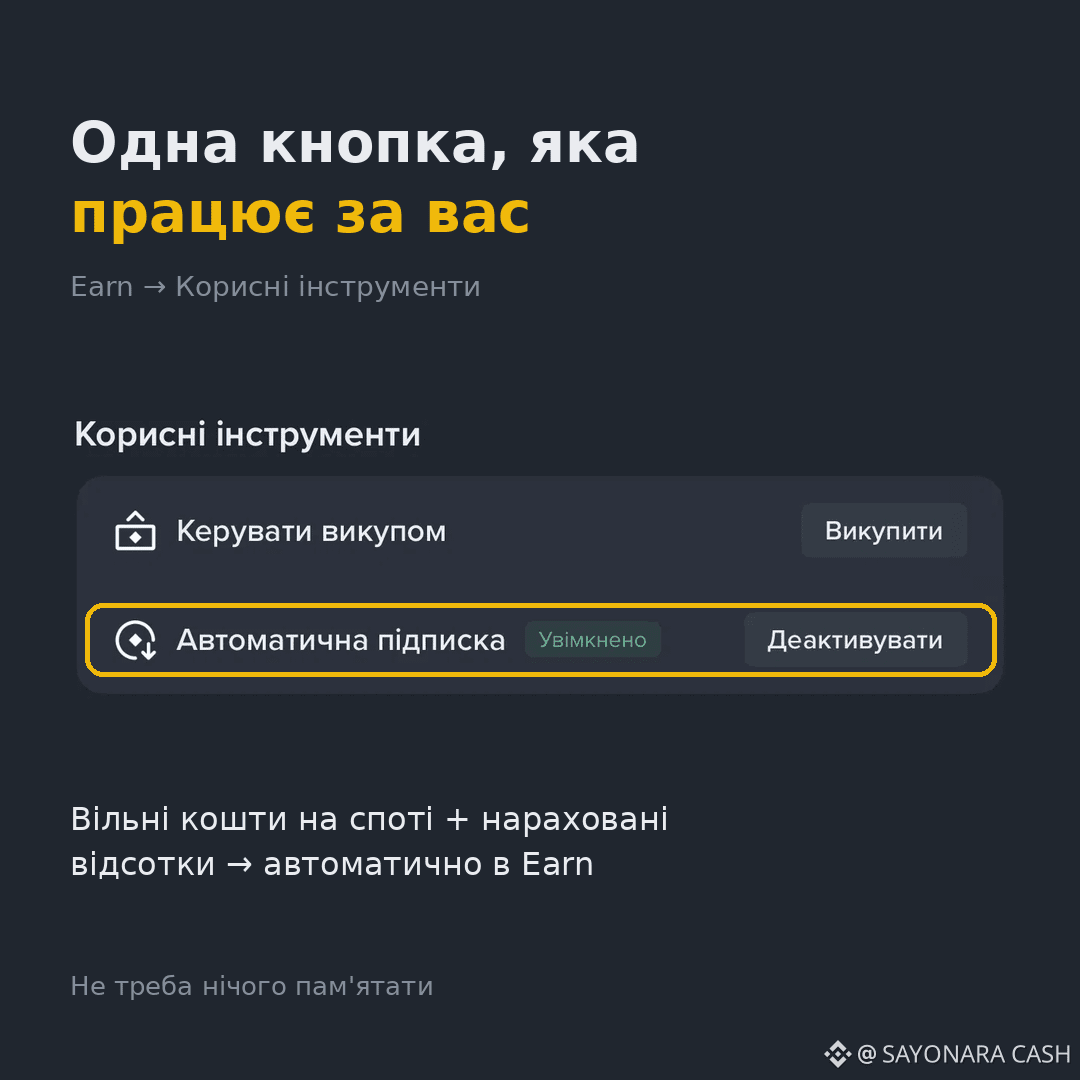
💡 هنا يساعدك الاشتراك التلقائي: كل ما هو متاح في الـ spot، بما في ذلك الفائدة المتراكمة، ينتقل تلقائيًا إلى Earn. لا تحتاج إلى تذكر أي شيء. للتفعيل: في نافذة الاشتراك، ضع علامة اختيار «الاشتراك التلقائي».
⚠️ نسبة 7,18% سارية حتى 800 USDT، وما يزيد عليها يكون 3,18%. تتغير الأسعار باستمرار، لذا فهي صحيحة في الوقت الحالي تحديدًا، وليس طوال الوقت.
في المنشور التالي: كيف أستعير الأصول دون بيع ما لدي 🔄
@Binance_Ukraine #BinanceEarnings #USDT
الفائدة المركبة: كم يمكن أن تجلب لك ضغطة واحدة في Earn 👀
بالأمس وعدت أن أشرح خطئي. لقد فعلت الاشتراك التلقائي تقريبًا فورًا، لكنني فهمت قيمته حقًا فقط عندما رأيت الفائدة المركبة على الرسم البياني 👇
لنحسب على مثال: 800 USDT في Flexible بنسبة 7,18% APR.
❌ الفوائد بدون إعادة استثمار:
سنة واحدة: +57 $
5 سنوات: +287 $
10 سنوات: +574 $
✅ الفوائد تتم إعادة استثمارها يوميًا:
سنة واحدة: +60 $
5 سنوات: +346 $
10 سنوات: +840 $
الفرق خلال 10 سنوات — +266 $، أو بنسبة 46% أكثر!!! فقط لأن الفوائد تُحتسب على الفوائد. في السنة الأولى تكون مبالغ بسيطة، لذلك يسهل تجاهلها، لكن مع مرور الوقت تتسارع المنحنيات.
💡 هنا يساعدك الاشتراك التلقائي: كل ما هو متاح في الـ spot، بما في ذلك الفائدة المتراكمة، ينتقل تلقائيًا إلى Earn. لا تحتاج إلى تذكر أي شيء. للتفعيل: في نافذة الاشتراك، ضع علامة اختيار «الاشتراك التلقائي».
⚠️ نسبة 7,18% سارية حتى 800 USDT، وما يزيد عليها يكون 3,18%. تتغير الأسعار باستمرار، لذا فهي صحيحة في الوقت الحالي تحديدًا، وليس طوال الوقت.
في المنشور التالي: كيف أستعير الأصول دون بيع ما لدي 🔄
@Binance_Ukraine #BinanceEarnings #USDT
بالأمس وعدت أن أشرح خطئي. لقد فعلت الاشتراك التلقائي تقريبًا فورًا، لكنني فهمت قيمته حقًا فقط عندما رأيت الفائدة المركبة على الرسم البياني 👇
لنحسب على مثال: 800 USDT في Flexible بنسبة 7,18% APR.
❌ الفوائد بدون إعادة استثمار:
سنة واحدة: +57 $
5 سنوات: +287 $
10 سنوات: +574 $
✅ الفوائد تتم إعادة استثمارها يوميًا:
سنة واحدة: +60 $
5 سنوات: +346 $
10 سنوات: +840 $
الفرق خلال 10 سنوات — +266 $، أو بنسبة 46% أكثر!!! فقط لأن الفوائد تُحتسب على الفوائد. في السنة الأولى تكون مبالغ بسيطة، لذلك يسهل تجاهلها، لكن مع مرور الوقت تتسارع المنحنيات.
💡 هنا يساعدك الاشتراك التلقائي: كل ما هو متاح في الـ spot، بما في ذلك الفائدة المتراكمة، ينتقل تلقائيًا إلى Earn. لا تحتاج إلى تذكر أي شيء. للتفعيل: في نافذة الاشتراك، ضع علامة اختيار «الاشتراك التلقائي».
⚠️ نسبة 7,18% سارية حتى 800 USDT، وما يزيد عليها يكون 3,18%. تتغير الأسعار باستمرار، لذا فهي صحيحة في الوقت الحالي تحديدًا، وليس طوال الوقت.
في المنشور التالي: كيف أستعير الأصول دون بيع ما لدي 🔄
@Binance_Ukraine #BinanceEarnings #USDT
110
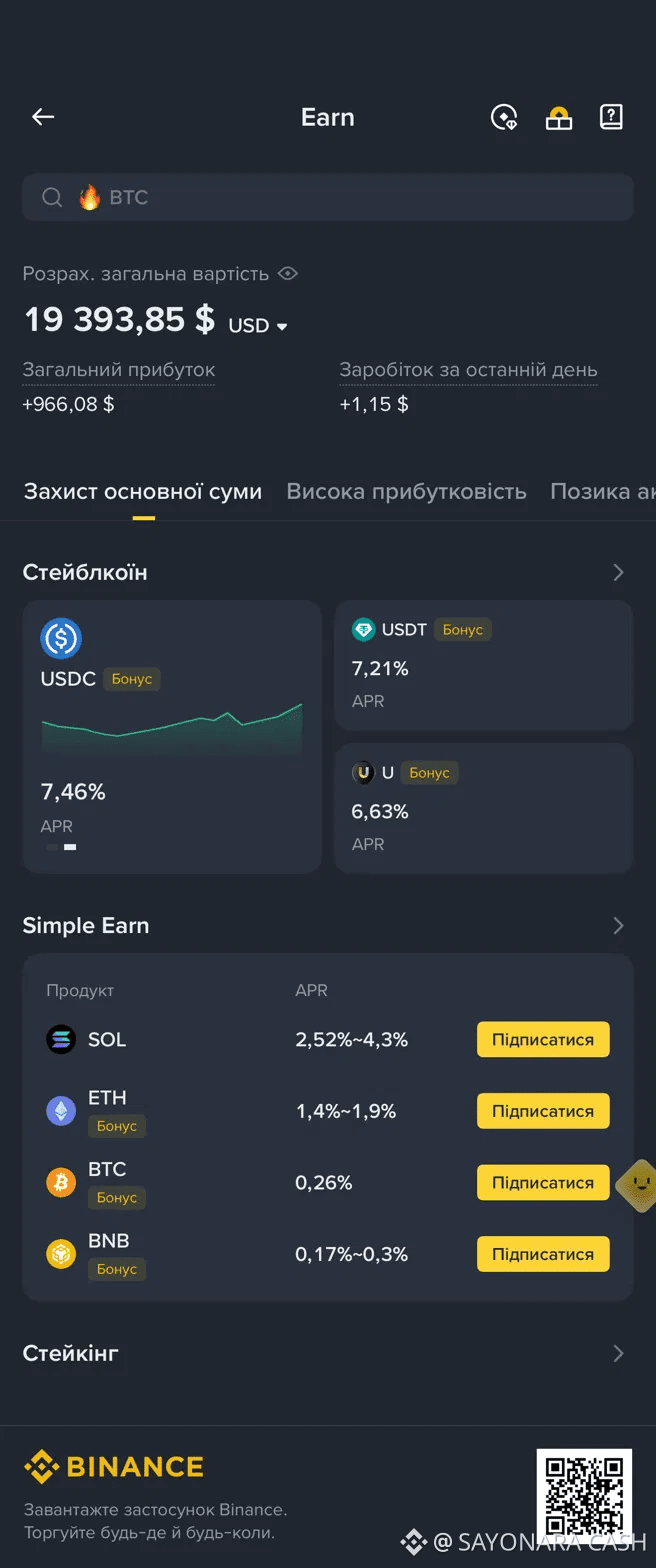
Binance Earn: كيف ربحت 966 دولارًا دون تداول أي شيء
أستخدم Earn منذ عام 2018. كنت أبحث عن بديل لوديعة العملة في البنك، لذلك بدأت بالاستيبلز التي كنت أحتفظ بها في البورصة كاحتياطي. وهي التي وفرت معظم هذه الـ 966 دولارًا.
ما هو Earn؟ أنت تضع الأصول على Binance وتحصل يوميًا على فائدة مقابل ذلك. يتم عرض العائد كنسبة سنوية APR — نسبة مئوية سنوية.
🔹 الاستيبلز — أفضل بداية
USDC بنسبة 7,46% وUSDT بنسبة 7,21% سنويًا. السعر مرتبط بالدولار، لذا تكسب فوائد دون خطر “انخفضت العملة 30%”.
🔹 الألتس — عائد أعلى، مخاطرة أعلى
بعض الألتس تقدم أكثر من الاستيبلز، لكن الفائدة تُحتسب على نفس العملة.
🔹 Flexible مقابل Locked
Flexible: السحب في أي وقت. Locked: نسبة أعلى، لكن الأموال تكون مُقيّدة لمدة.
كيف تبدأ:
1️⃣ المحفظة → Earn
2️⃣ اختر USDC أو USDT
3️⃣ اشترك. أول احتساب — غدًا
🤦 خطئي: كنت لسنوات أقلل من تقدير الفائدة المركبة. غدًا سأعرض بالأرقام كم تساوي، وكيف أن زرًا واحدًا فقط يصلح ذلك 📈
هذه أول مشاركة من سلسلة عن Earn: لاحقًا الفائدة المركبة، القروض، المخاطر واستراتيجيتي.
اشتركوا حتى لا تفوتكم 🔔
@Binance_Ukraine #BinanceEarnings #EarnFreeCrypto2024
Binance Earn: كيف ربحت 966 دولارًا دون تداول أي شيء
أستخدم Earn منذ عام 2018. كنت أبحث عن بديل لوديعة العملة في البنك، لذلك بدأت بالاستيبلز التي كنت أحتفظ بها في البورصة كاحتياطي. وهي التي وفرت معظم هذه الـ 966 دولارًا.
ما هو Earn؟ أنت تضع الأصول على Binance وتحصل يوميًا على فائدة مقابل ذلك. يتم عرض العائد كنسبة سنوية APR — نسبة مئوية سنوية.
🔹 الاستيبلز — أفضل بداية
USDC بنسبة 7,46% وUSDT بنسبة 7,21% سنويًا. السعر مرتبط بالدولار، لذا تكسب فوائد دون خطر “انخفضت العملة 30%”.
🔹 الألتس — عائد أعلى، مخاطرة أعلى
بعض الألتس تقدم أكثر من الاستيبلز، لكن الفائدة تُحتسب على نفس العملة.
🔹 Flexible مقابل Locked
Flexible: السحب في أي وقت. Locked: نسبة أعلى، لكن الأموال تكون مُقيّدة لمدة.
كيف تبدأ:
1️⃣ المحفظة → Earn
2️⃣ اختر USDC أو USDT
3️⃣ اشترك. أول احتساب — غدًا
🤦 خطئي: كنت لسنوات أقلل من تقدير الفائدة المركبة. غدًا سأعرض بالأرقام كم تساوي، وكيف أن زرًا واحدًا فقط يصلح ذلك 📈
هذه أول مشاركة من سلسلة عن Earn: لاحقًا الفائدة المركبة، القروض، المخاطر واستراتيجيتي.
اشتركوا حتى لا تفوتكم 🔔
@Binance_Ukraine #BinanceEarnings #EarnFreeCrypto2024
أستخدم Earn منذ عام 2018. كنت أبحث عن بديل لوديعة العملة في البنك، لذلك بدأت بالاستيبلز التي كنت أحتفظ بها في البورصة كاحتياطي. وهي التي وفرت معظم هذه الـ 966 دولارًا.
ما هو Earn؟ أنت تضع الأصول على Binance وتحصل يوميًا على فائدة مقابل ذلك. يتم عرض العائد كنسبة سنوية APR — نسبة مئوية سنوية.
🔹 الاستيبلز — أفضل بداية
USDC بنسبة 7,46% وUSDT بنسبة 7,21% سنويًا. السعر مرتبط بالدولار، لذا تكسب فوائد دون خطر “انخفضت العملة 30%”.
🔹 الألتس — عائد أعلى، مخاطرة أعلى
بعض الألتس تقدم أكثر من الاستيبلز، لكن الفائدة تُحتسب على نفس العملة.
🔹 Flexible مقابل Locked
Flexible: السحب في أي وقت. Locked: نسبة أعلى، لكن الأموال تكون مُقيّدة لمدة.
كيف تبدأ:
1️⃣ المحفظة → Earn
2️⃣ اختر USDC أو USDT
3️⃣ اشترك. أول احتساب — غدًا
🤦 خطئي: كنت لسنوات أقلل من تقدير الفائدة المركبة. غدًا سأعرض بالأرقام كم تساوي، وكيف أن زرًا واحدًا فقط يصلح ذلك 📈
هذه أول مشاركة من سلسلة عن Earn: لاحقًا الفائدة المركبة، القروض، المخاطر واستراتيجيتي.
اشتركوا حتى لا تفوتكم 🔔
@Binance_Ukraine #BinanceEarnings #EarnFreeCrypto2024
3
3
2.5k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
AIStocksWhatNext
1.1M مشاهدات
7,248 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: ما فرص الاستثمار الأخرى التي ما زالت قائمة مع استمرار ارتفاع أسهم الذكاء الاصطناعي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #AIStocksWhatNext
شارك ما إذا كنت متفائلًا أم متشائمًا، وانشر مقتنياتك من أسهم الذكاء الاصطناعي أو تداولك — قد يؤدي استخدام أداة التداول إلى تحسين أهليتك.
يمكنك أيضًا تعزيز منشورك بمشاركة بيانات أو مخططات، وتجنب الصور المُولدة بالذكاء الاصطناعي.
✍️أنشئ محتوى بناءً على الزوايا التالية:
- يقول نِفيديا إن مبيعات الرقائق ستتضاعف العام القادم، وتواصل كبرى شركات الذكاء الاصطناعي تحقيق إيرادات قياسية؛ إن إنفاق الحوسبة وراء ذلك مثير للإعجاب بنفس القدر. هل طلب الذكاء الاصطناعي يتصاعد فعلًا؟ وكم يمكن أن يستمر؟ أسهم الذكاء الاصطناعي مرتفعة على نطاق واسع. هل هذا اختراق حقيقي أم مجرد ارتداد قصير الأجل؟
- يدعو قادة الصناعة إلى إبطاء تطوير الذكاء الاصطناعي، بينما يخطط ترامب لبناء "قوة ذكاء اصطناعي"، مدعيًا أن الذكاء الاصطناعي قد يمثل 25% من الناتج المحلي الإجمالي الأمريكي في المستقبل. في أي جانب أنت؟ وهل الدعم على مستوى الولايات سيكون فوزًا طويل الأمد لأسهم الذكاء الاصطناعي؟
- هل تشتري أسهم الذكاء الاصطناعي؟ شارك تداولك/مقتنياتك المتعلقة بالذكاء الاصطناعي معنا عبر أداة مشاركة التداول.
⏰فترة الحملة:
- 2026-09-22 7:00 - 2026-09-24 4:00 بالتوقيت العالمي
🎁المكافأة:
- سيتم مراجعة المنشورات المؤهلة التي تلتزم بالإرشادات أعلاه وتتضمن أكثر من 100 كلمة، وقد تحصل على تعزيز عشوائي لحركة المرور من 500 إلى 3,000 مشاهدة. ستصلك إشعار من سكرتير موجزك إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك في Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ تفضل بزيارة صفحة الموضوع #AIStocksWhatNext أو Square Guide on How to Post for Better Reach.
Binance Square Official
·621 إعجاب
·1.8M مشاهدات
US10YTreasuryYieldHits19YearHigh
0 مشاهدات
0 يقومون بالنقاش
SpotBitcoinETFsInflow$2.31BInFourDays
10 مشاهدات
7 يقومون بالنقاش