

简单量化
800 منشورات
简单量化
إبلاغ
حظر المُستخدم
100%胜率 印钞机
1.0K+ تتابع
1.1K+ المتابعون
421 إعجاب
منشورات
·
--
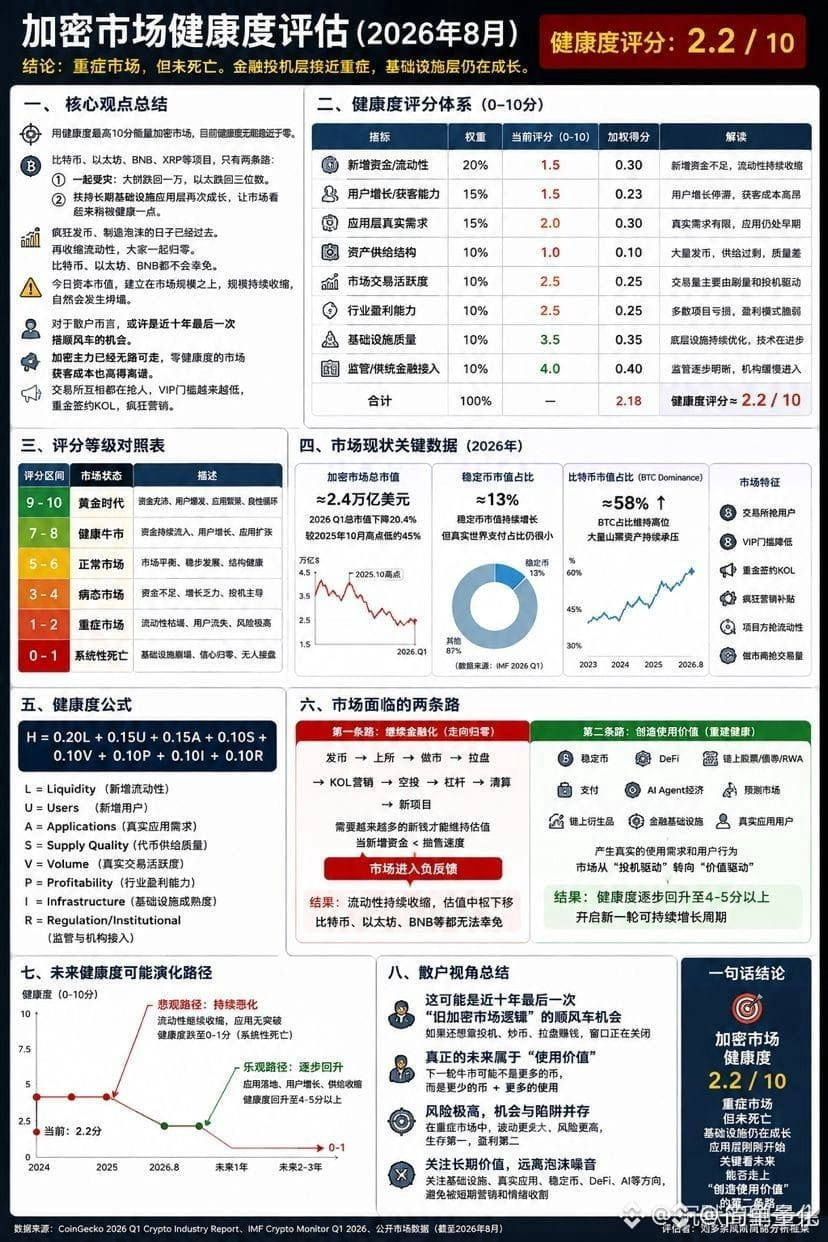
يتضخم المعروض من الرموز بوتيرة جنونية، بينما لم تعد الأموال الجديدة الداخلة إلى السوق قادرة منذ وقت طويل على مواكبة وتيرة بيع الأصول.
تستنزف أعداد كبيرة من المشاريع الجديدة السيولة بوتيرة متسارعة، لكن ذلك لا يؤدي إلى ازدهار المنظومة، بل إلى تفاقم اختلال السيولة باستمرار. وفي ظل الحلقة السلبية التي تتراجع فيها الأموال الجديدة أمام ضغوط البيع، أصبح تراجع مستوى تقييم الأصول الرئيسية أمراً محسوماً.
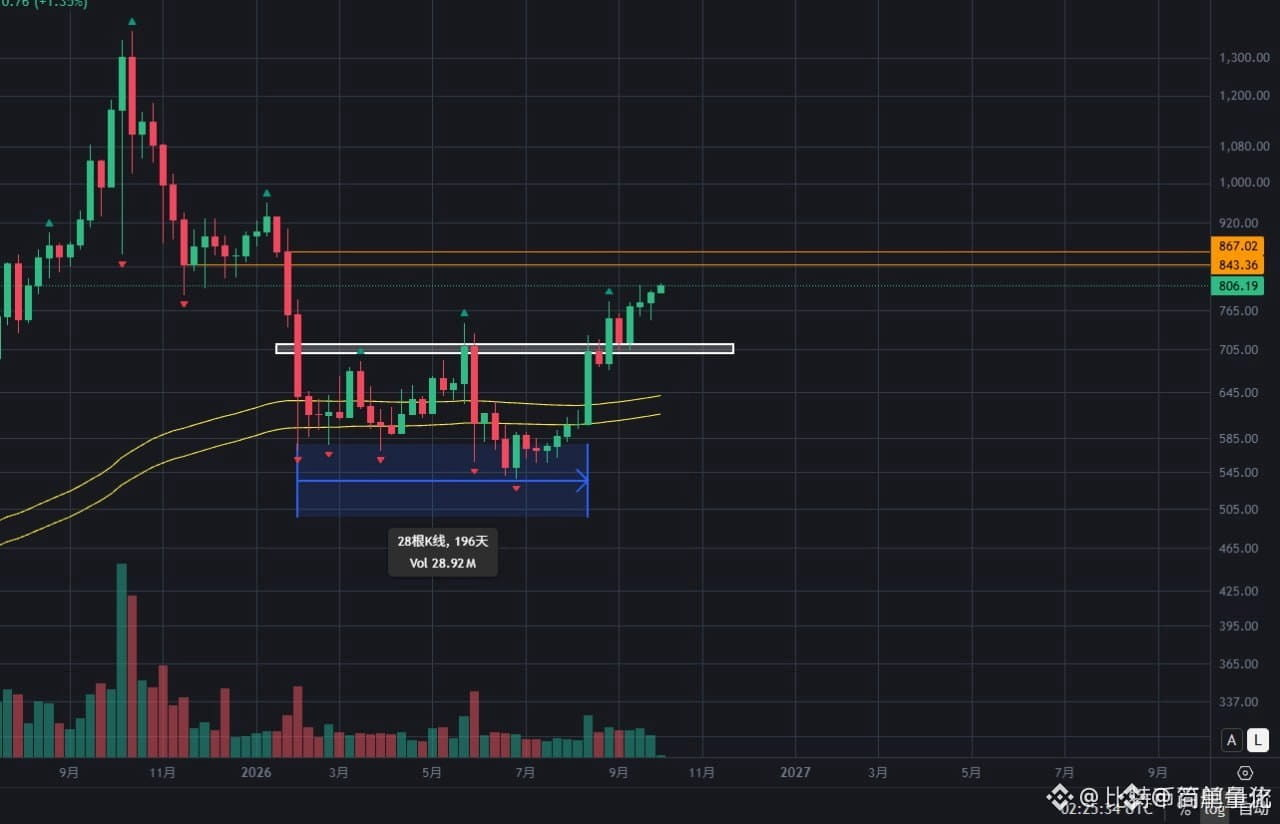
ظاهرياً، قفز $BNB إلى 800 دولار، لكن المقاومة بين 840 و860 دولاراً شديدة. أوشكت السيولة في المجمعات على النفاد، فيما تعلوه مقاومة فنية قوية. ومن دون تدفق أموال حقيقية من خارج السوق لتسلم الراية، فإن هذا الاندفاع نحو مستويات مرتفعة في وقت جفت فيه الأموال الإضافية ليس سوى استنزاف لما تبقى من قوة الشراء.
#BNB
40
·
--
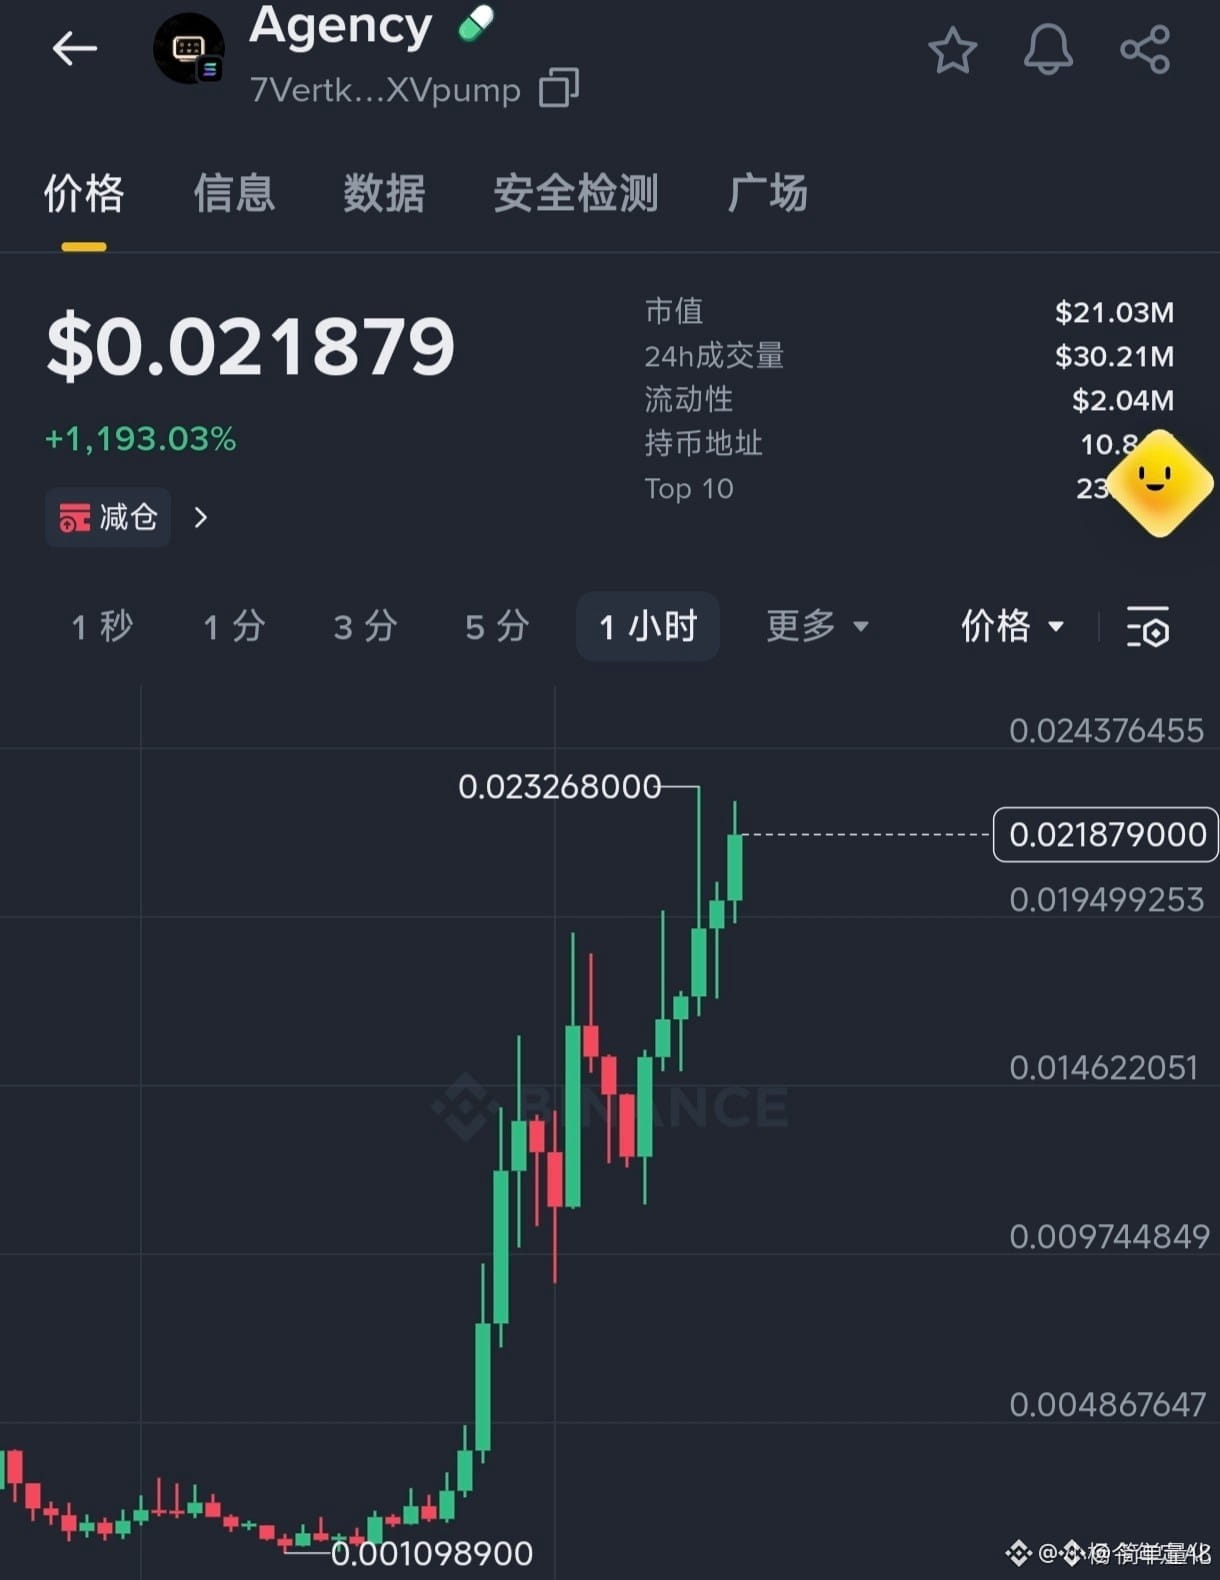
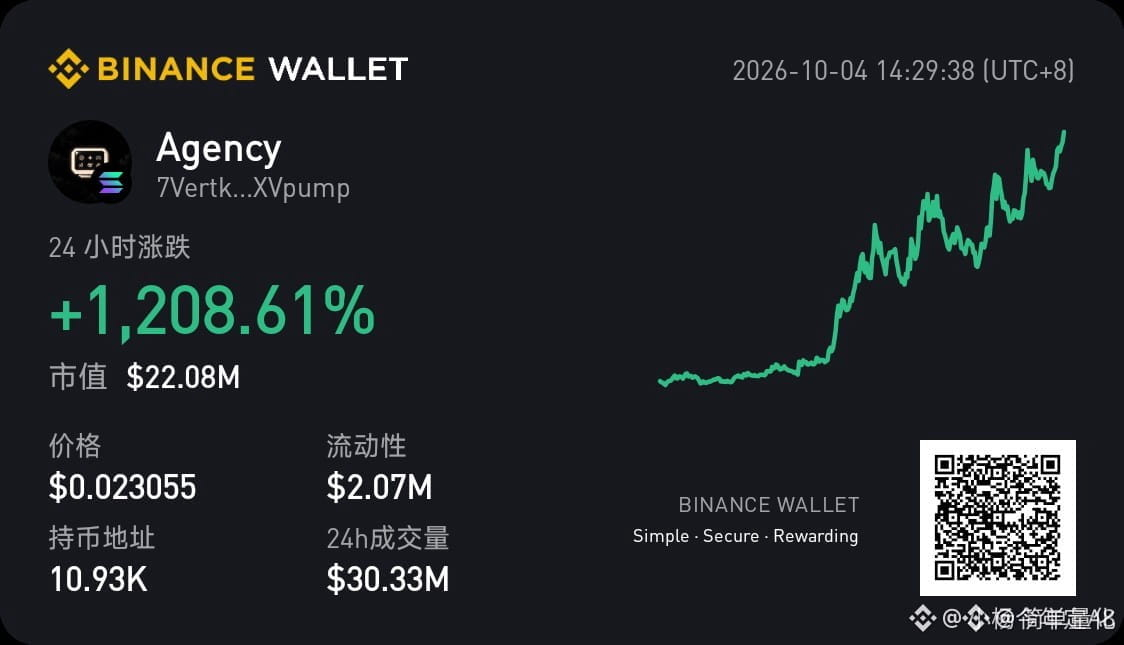
إذا كنت تعتبر الارتفاع بمقدار 30 ضعفًا مجرد مضاربة لمجاراة الترند، فأنت تستخف بـ AGENCY.
ارتفعت قيمتها السوقية مباشرةً من مليون دولار إلى نحو 30 مليونًا، لتصبح أقوى عملة قيادية في انتعاش التداول على شبكة SOL. لكن الأهم من مكاسبها هو الآلية التي تدعمها: فهي لا تكتفي باستغلال الاهتمام الرائج، بل تُدار رموزها بالكامل بواسطة «الذكاء الاصطناعي».
لا تمنح الأسواق علاوةً بمقدار 30 ضعفًا من دون سبب. فبينما لا تزال معظم المشاريع حبيسة الشعارات النظرية، بدأت AGENCY بالفعل بالاستحواذ على موقع متقدم في تشكيل الإجماع، بفضل آلية يتولى الذكاء الاصطناعي إدارتها. وما دامت العملة القيادية قد رسّخت مكانتها، فمن المؤكد أن هذا الزخم لن يكون عابرًا.
#AGENCY
6
·
--
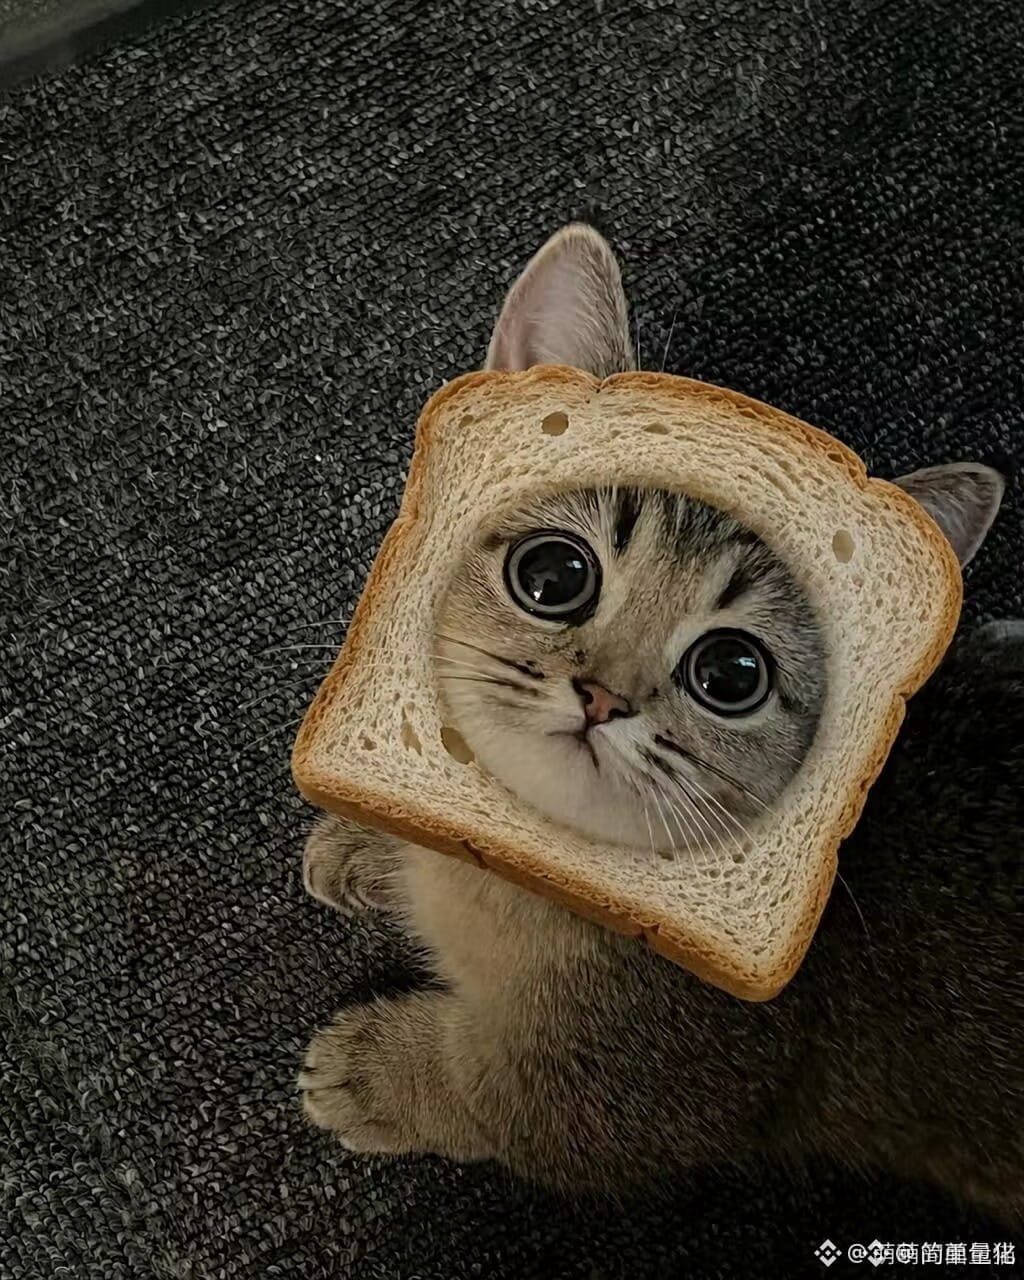
PEPE يعتمد على الضفدع، وWIF يعتمد على قبعة محبوكة. إن أي ميم ينطلق بالعالمية عبر الانفجار الفيروسي لا يحتاج إلى سرديات معقدة أو عظيمة؛ كل شيء يعتمد على رموز بصرية شديدة البساطة، مفرطة الغرابة وسهلة النسخ.
كلما كانت الإشارات البصرية أكثر مباشرةً، قلت مقاومة الانتشار.
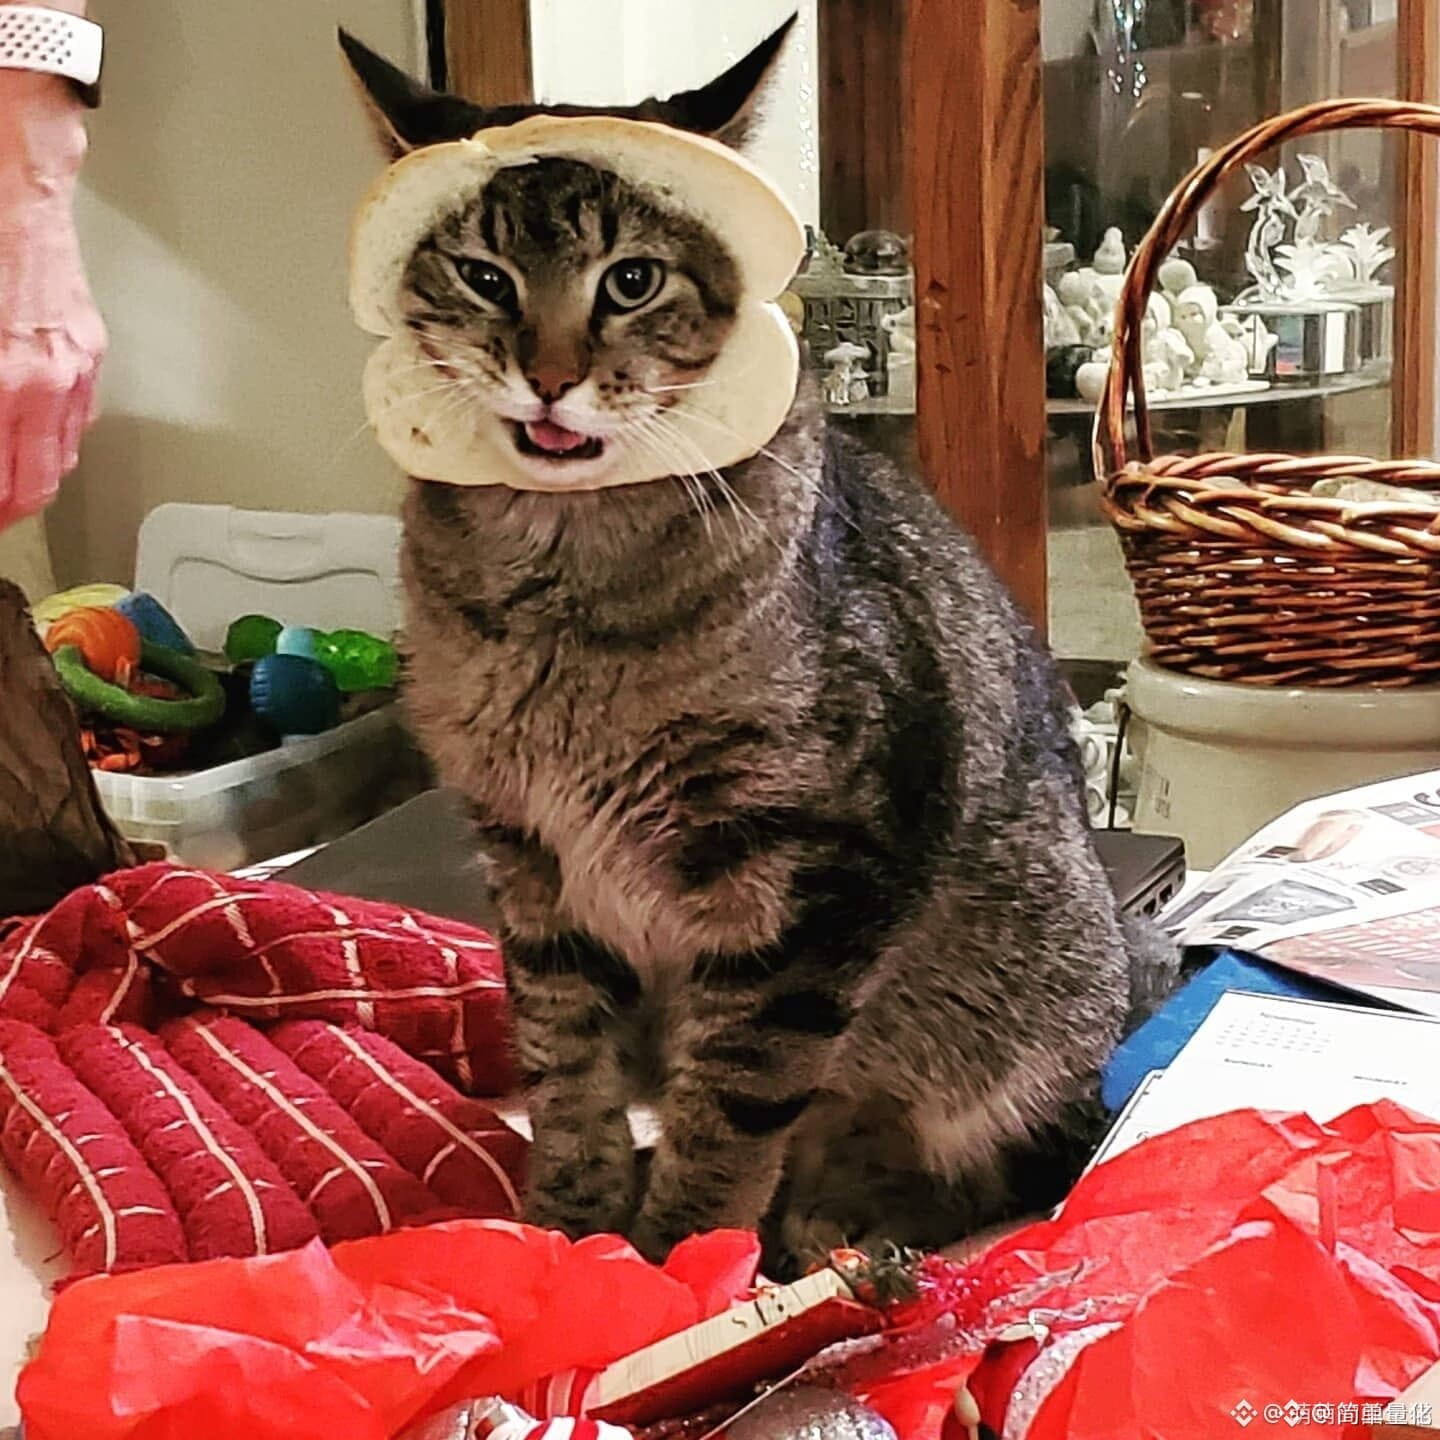
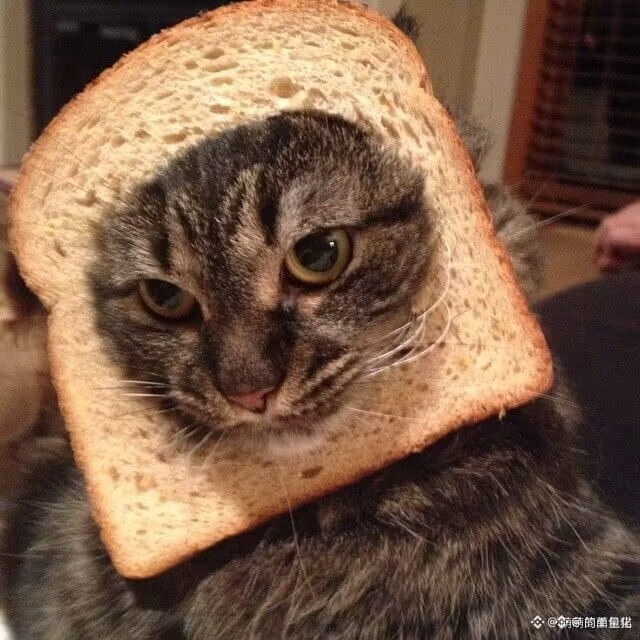
$INBRED (قط الخبز) يسير في هذا الطريق تمامًا. عندما توضع قبعة على هيئة رأس قط فوق شريحة خبز، فقد اجتاح الإنترنت قبل أكثر من عشر سنوات، ويأتي طبيعيًا مزوّداً بقابلية عالية لإعادة الانتشار؛ ولا يحتاج إطلاقًا إلى شرح نفسه للسوق.
هناك مفاهيم جديدة كل يوم، لكن الذاكرة البصرية التي تراكمت خلال أكثر من عشرة أعوام لا يمكن تزويرها. إن رموزًا كلاسيكية بعتبة معرفة معدومة تمامًا هي ورقة الاختراق الأشد صلابة للانقسام الفيروسي.
#INBRED
58
·
--
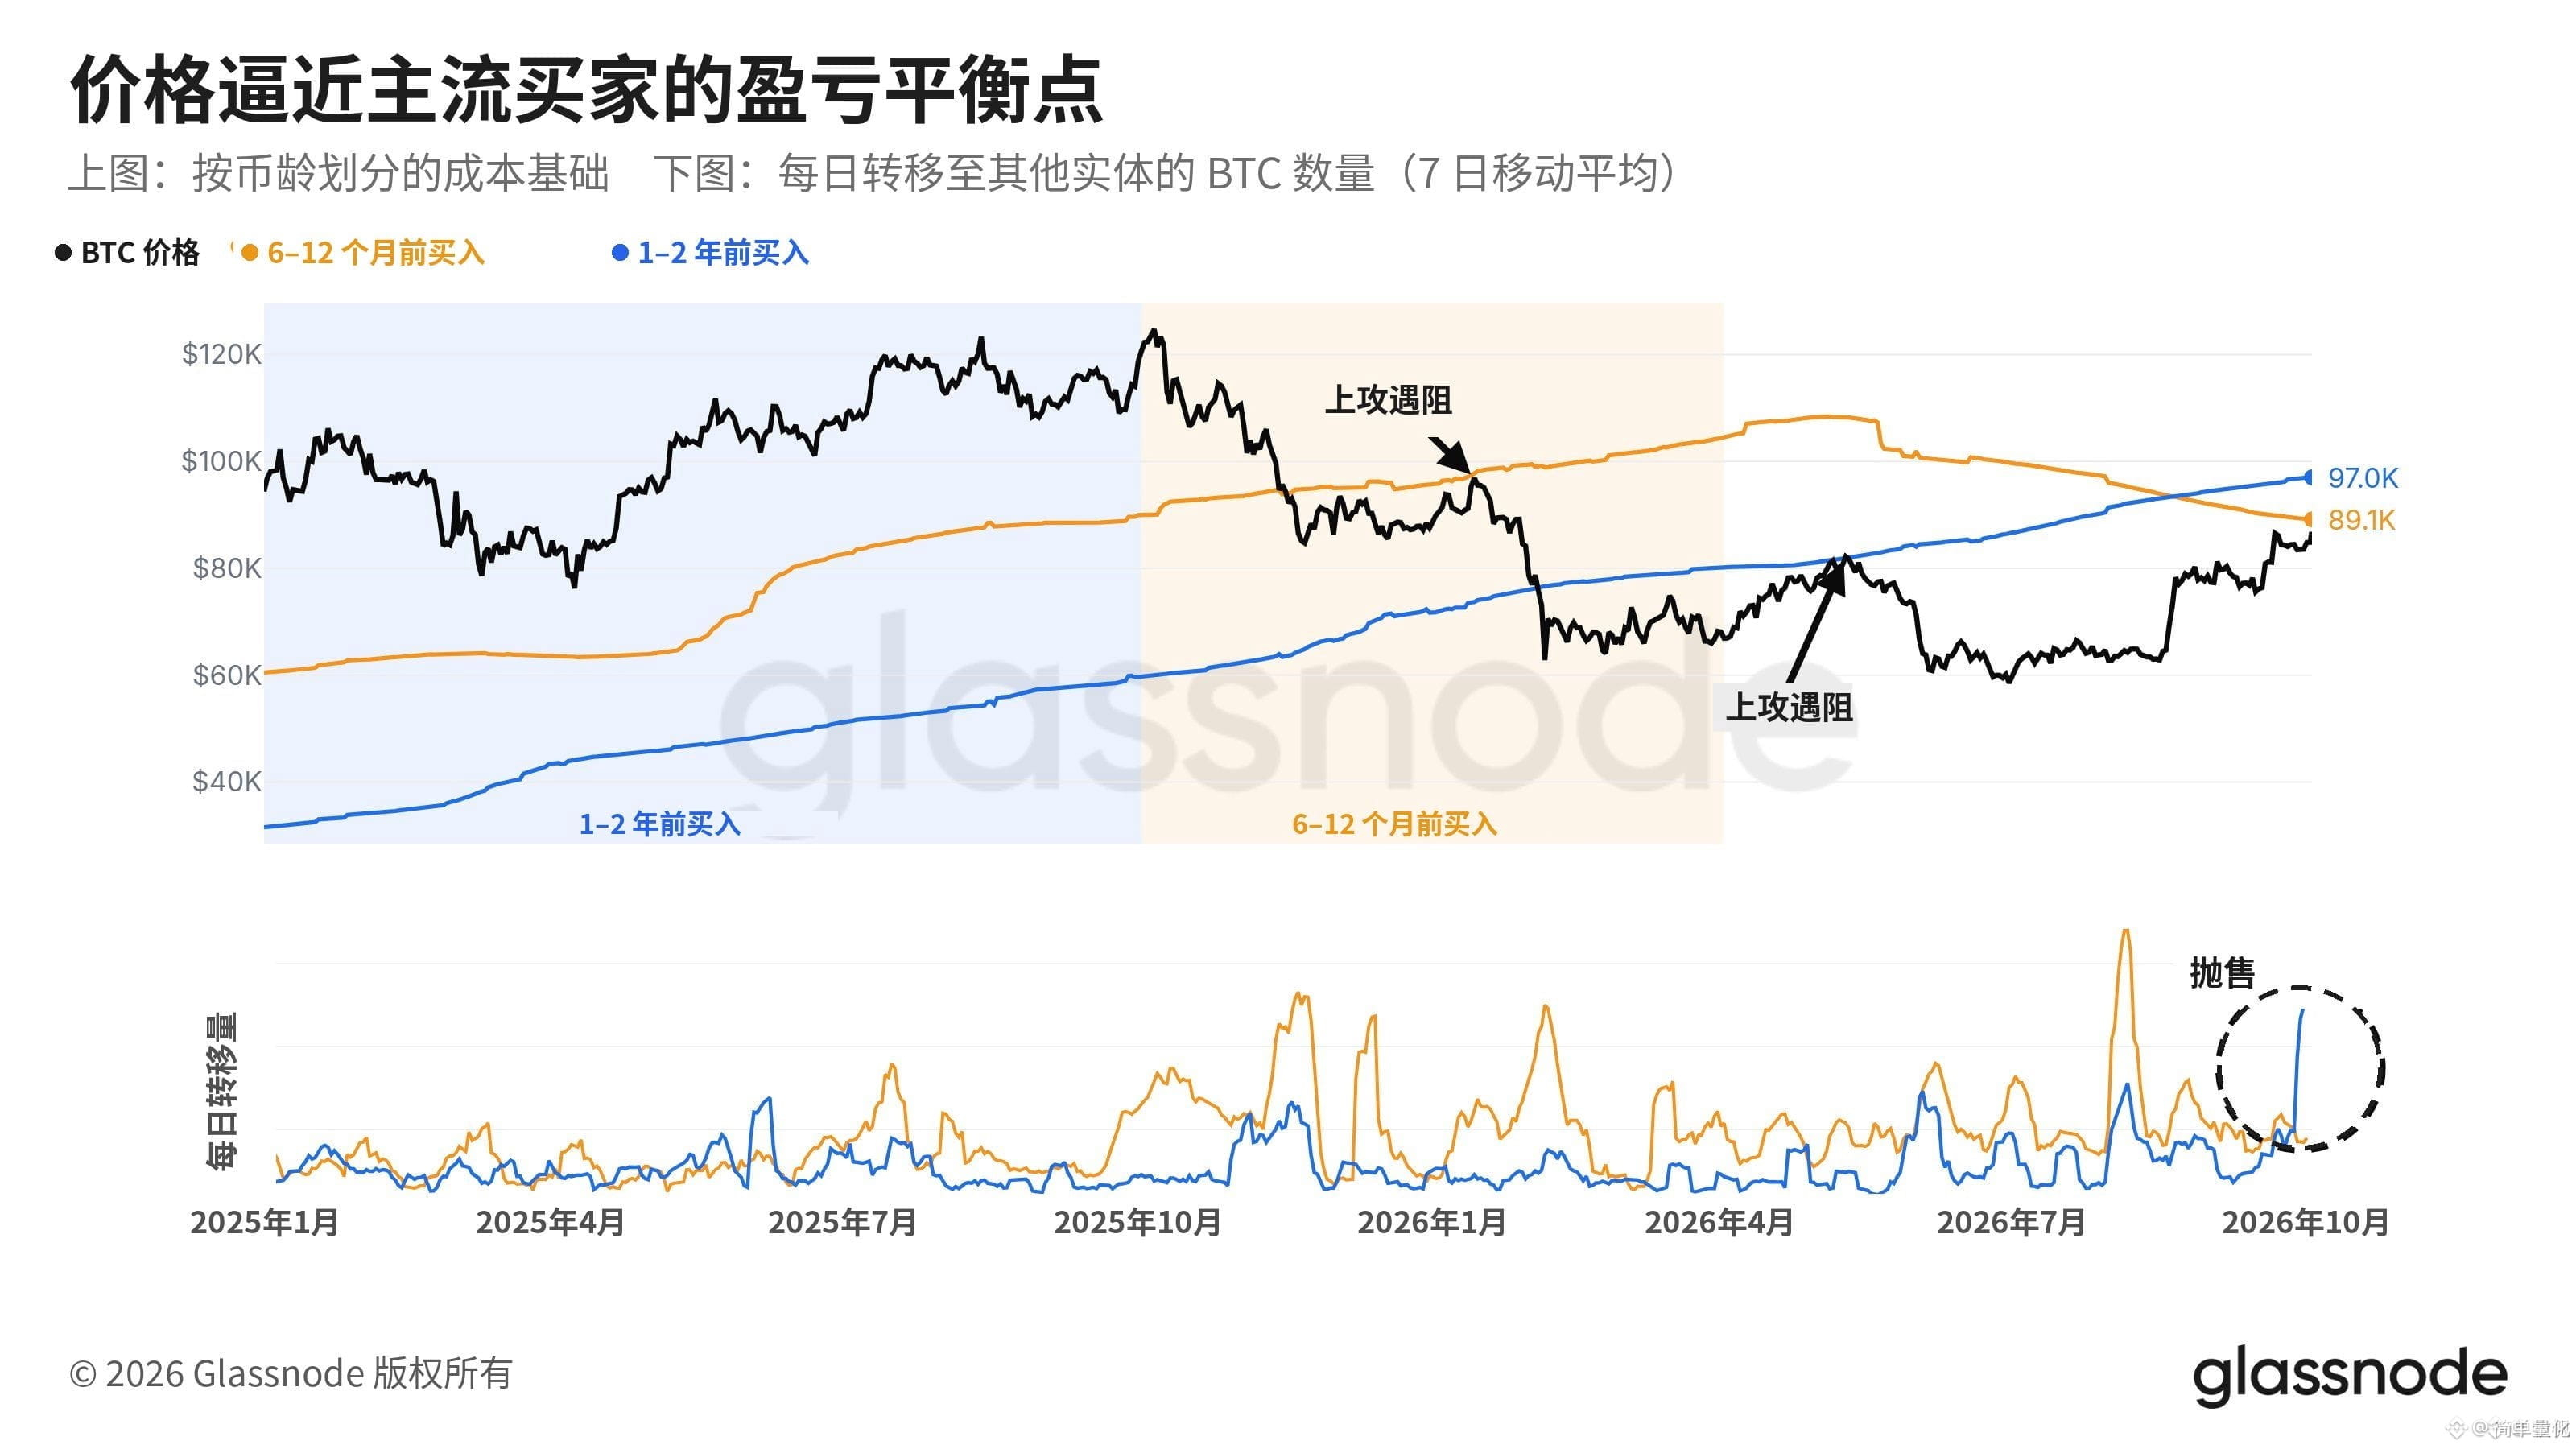
كل مرة ترتد فقط إذا لمست 89,000 دولار يتم قمعها فورًا، لقد كانت الإجابات موجودة على السلسلة منذ وقت طويل.
تظهر بيانات السلسلة أن متوسط تكلفة الحيازات التي تم شراؤها قبل 6 إلى 12 شهرًا يبلغ 89,000 دولار، أما تكاليف الفترات من 1 إلى 2 سنة مضت فقد وصلت إلى 97,000 دولار. وما إن يقترب السعر، حتى يتدفق ضغط البيع المصمم للحفاظ على التعادل وتقليل الخسائر في توقيت دقيق.
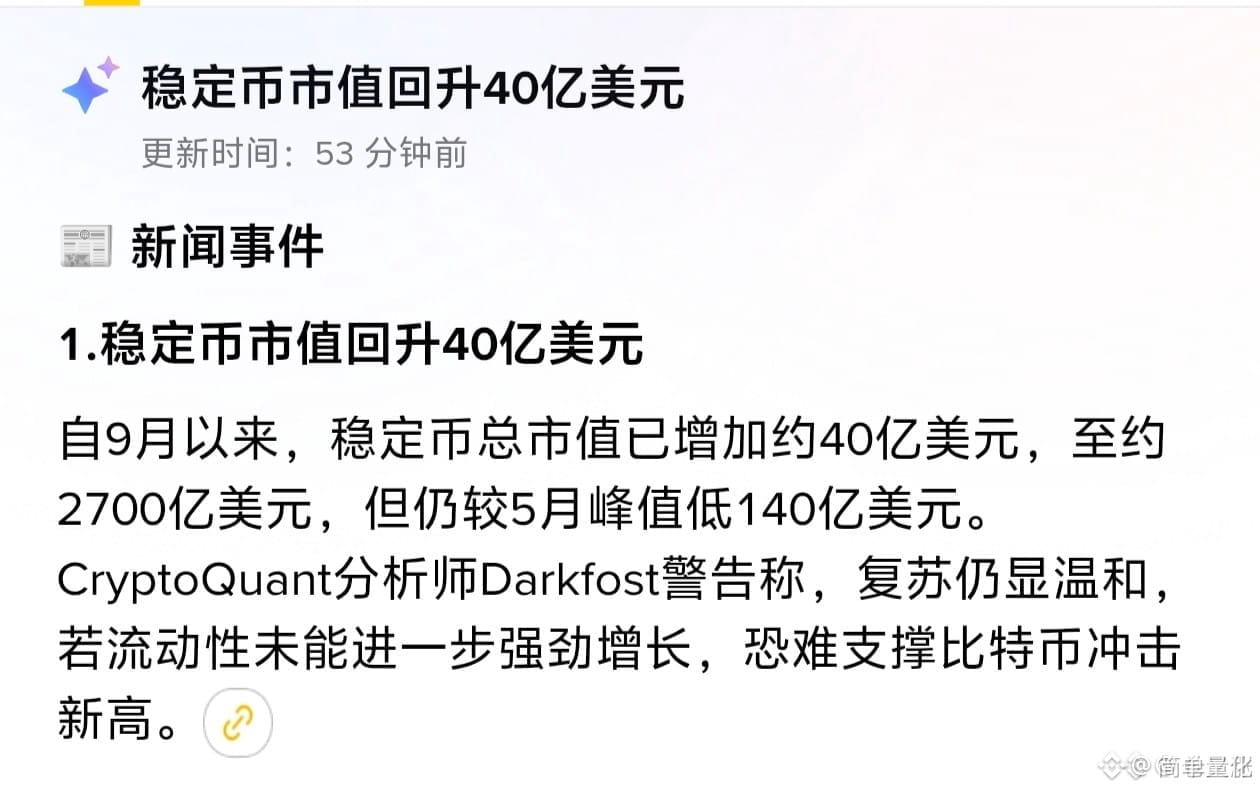
والأخطر أن السيولة لا تستطيع أصلًا الاستيعاب. إجمالي القيمة السوقية للعملات المستقرة أقل بمقدار 14 مليار دولار كاملة مقارنةً بذروة شهر مايو، ولا تكفي الأموال الإضافية حتى لحدوث تعافٍ معتدل. بدون نقود حقيقية لامتصاص جدارين لفكّ التعليق فوق السعر، فإن الاندفاع للأعلى لن يكون سوى انتفاخًا مؤقتًا. فالأموال المربوطة تتوق بسرعة للعودة إلى نقطة التعادل والخروج من الصفقة، واللحاق بالسعر الآن ليس سوى تقديم أنفسكم كيسفك لتذويب جدار التعليق.
#BTC
1
83
·
--
انخفضت الأصول على السلسلة من 2 مليار دولار إلى 98% خلال فترة قصيرة، وأثبتت Blast عبر عملية إيقاف تشغيل مُتعمدة: إن L2 التي تعتمد على توقعات عوائد مرتفعة لدعم نفسها لا تستطيع حتى تغطية التكاليف الأساسية اللازمة للحفاظ على التشغيل.
في السابق، كان يظن الجميع أن L2 إذا لم تعمل ستتحول في النهاية إلى سلاسل ميتة، لكن الحقيقة أنها لا تكتفي بإعسار التشغيل، بل تستطيع تكاليف التشغيل نفسها أن تستهلكها بالكامل. أما هذه المشاريع ضمن “الطبقة المتوسطة” التي تقوم فقط على الإعانات والترويج، فعندما تفقد ضخّ التمويل من جذورها، يصبح حتى البقاء على قيد الحياة أمراً بعيد المنال.
لا تعُد تتوقع شيئاً من L2 التي تفتقر إلى القدرة على توليد تدفقات نقدية. لقد ولّت فترة الجنون بالمزايدات واحتلال المساحات. ومع غياب السرد الذي يستند إلى أرباح حقيقية، فإن الصفر مسألة وقت.
#BLAST
33
·
--
وزارة المالية اليابانية تناقش نقل ما قيمته ٩ تريليونات ين من السندات الحكومية إلى السلسلة، وتقوم كوريا الجنوبية بإدراج الأسهم والسندات ضمن تنظيم الأصول المُرمّزة، كما دخلت أيضًا القواعد المؤقتة للعملات المستقرة حيز التنفيذ في الولايات المتحدة.
خلال عام واحد، قفز حجم الأسهم المُرمّزة مباشرةً بنسبة ٣٩٠٪.
يظن الكثيرون أن تطبيق التنظيمات خبر سلبي، لكن في الحقيقة فإن الأموال الكبيرة تتسابق لتطبيق الامتثال والربط بالسلسلة. عندما تُنقل الأصول إلى الداخل، يتطلب التسوية إرساء طلب شراء حقيقي كبير لفترة طويلة، وليس المضاربة السريعة والبيع لتحقيق السيولة ثم الخروج.
فالأسهم والسندات خارج البورصة تصطف للدخول لتوفير الدعم، وتتكوّن تدريجيًا سيولة إضافية. وبالنظر إلى حجم الطلب الفوري على هذه الأصول، فأنا لن أبيع الآن بهدف التوقع بالهبوط.
#MARKET
61
·
--
في 199 يوم تداول، كانت هناك 166 يومًا صافي تدفقات فيها صفريًا—وهذا هو كشف الحساب الحقيقي الذي قدّمته مؤسسة/صندوق DOGE المتداول في البورصة في الولايات المتحدة خلال الأشهر العشرة الماضية، إذ لم يتجاوز إجماليه مبلغ 12 مليون دولار فقط. بل إن بعض المنتجات عندما تم تصفيتها لم تكن الحيازات فيها تقل حتى عن 700 ألف دولار.
فأي قوة شراء هزيلة هذه لمواجهة ضغط البيع؟ فاعلم أن DOGE لا يملك آلية حرق، بل يتم إصدار/تضخيم نحو 5 مليارات عملة سنويًا بشكل ثابت. من جهة تضخم هائل لا يتغير، ومن جهة أخرى صافي تدفقات صفري—بامتثال المؤسسات و”تصويت أقدامها“، والتباين في سجلات الأموال شديد الوضوح ويُحدث صدمة.
لا تعدّ بعد اعتبار صناديق ETF كأنها حصص/أوراق تُستخدم كدليل على التفاؤل. تجاه أصل تُنزف فيه الأساسيات على المدى الطويل بلا توقف، دون أن توجد سيولة حقيقية لملء الفجوة، فإن التخلي عن الأوهام في وقت مبكر هو التصرف الصائب.
#DOGE
131
·
--
لا تظن بمجرد أن السوق يدخل في تذبذب أنه صادر عن المؤسسات.
فقط شركة واحدة مثل مورغان ستانلي، فإن حيازات صندوق بيتكوين المتداول (ETF) لديها قد تجاوزت بالفعل بهدوء 10,000 عملة BTC، بقيمة تقارب 875 مليون دولار. وبالتمديد إلى السوق ككل، حققت صناديق الـ ETF الفورية صافي شراء قدره 2.65 مليار دولار في شهر سبتمبر وحده، وبداية أكتوبر ما زالت تمتص 134 مليون دولار إضافية في يوم واحد.
هذه الكتلة من الذهب والفضة الحقيقيين ليست من أجل القيام بتداولات قصيرة المدى وتقلبات المراكز، بل من أجل إقفال الأصول الفعلية في مراكز طويلة الأجل. المشتري الكبير يشتري بقطع الذهب والفضة الحقيقيين، فتقل الكمية المتاحة للتداول تدريجيًا؛ وأي نظرة متشائمة لا تنظر إلى اتجاه تدفق السيولة على أرض الواقع، تكون في الغالب قد قللت من مدى حزم المؤسسات تجاه هذه الجولة من التخصيص.
#BTC
173
·
--
17.5 مليار دولار شراء نقدي حقيقي، وتم سحب 1.9 مليار قطعة فورية مباشرة.
منذ أبريل 2026، انخفض رصيد بورصة XRP من 12.9 مليار إلى 11 مليار. خرج ما يقرب من 1.9 مليار توكن من حوض السيولة المتاح في أي لحظة للضغط للبيع. وفي الوقت نفسه، استوعبت صناديق ETF المرتبطة بـ XRP بالفعل بشكل محكم 17.5 مليار دولار من صافي التدفقات الداخلة.
من جهة، عشرات المليارات من الدولارات تُجمع باستمرار، ومن جهة أخرى، يغادر عدد هائل من الحصص منصّات التداول. يتم تعزيز أوامر الشراء، ويتم سحب ضغط البيع حتى التجفيف. فقط بسبب تشويش حركة السعر على المدى القصير والتشكيك فيها كحجة ضد منطق الصعود، فهذا حكم بالإعدام على منطق الارتفاع—لا أوافق. في هذا التوقيت، الانسحاب من السيارة بعد تموّهه يعني التنازل عن حق تحديد سعر الأساس للمؤسسات.
#XRP
123
·
--
منذ القمة التاريخية هبطت سول بأكثر من 60%. ومع ذلك، لم تتراجع دون حجم التداول حتى تتوقف. بل على العكس، تضاعف حجم التداول عكس الاتجاه.
والأكثر غرابة هو موقف المستثمرين خارج البورصة. فقد استمر تَدفّق صافي المستثمرات إلى صندوق ETF الفوري لمدة 12 أسبوعًا متواصلة رغم موجات التصحيح، وفي الأسبوع الماضي أيضًا سُجلت عمليات شراء صافية بنحو 188 مليون دولار.
انخفض السعر إلى ربع قيمته تقريبًا، لكن النتيجة لم تكن جفافًا في السيولة؛ بل كانت استمرارًا في الاستيعاب لأكثر من 12 أسبوعًا. قد تثير حدة الانخفاض الذعر لدى بعض أوامر البيع، لكن هذا التراجع الذي يجذب مشترين حقيقيين خلال قرابة 3 أشهر لا يمكن خداعه بالكلام.
لا أوافق على إعدام المنطق اعتمادًا على مجرد التراجعات. طالما أن أحجام التداول في تزايد، ولم تنقطع مشتريات المؤسسات، فإن الدعم الحقيقي في هذه المنطقة أكثر متانة بكثير مما يظهر من نسبة الهبوط الظاهر.
#SOL
1
1
77
·
--
حتى لو تم تسويق التقنية بشكلٍ ممتاز، فلن يجدي أي شيء إذا لم تتمكن من اقتناص فلس واحد من التوكن.
في أحدث مخطط للودائع المُرمّزة (tokenization) الذي نشره Quant، لا يمكن العثور في التفاصيل على أي بند يطلب من البنك حيازة $QNT أو استخدامه لدفع رسوم المعاملات.
تستخدم الجهة المؤسسية نظامها البرمجي الخاص؛ بينما ما يحتاجه هو المشترين/الطلب على التوكن، لكنه ليس تَوكِنها.
إن معادلة “اعتماد التقنية” مباشرةً بـ “$QNT يجب أن يرتفع” هي خدعة سردية نمطية. عندما ينفصل التطبيق التجاري الفعلي عن تمكين التوكن بالكامل، حتى لو كانت هناك شراكات مؤسسية ضخمة تصب في صالحه، فلن يتحول ذلك إلى طلبيات شراء حقيقية مقابل نقود.
#QNT
3
34
·
--
إصدار أصل مُرمّز لا يمثل صعوبة، الصعوبة تكمن في كيفية تسوية الحقوق بعد ذلك.
قامت Swift بالتعاون مع Chainlink لتشغيل تسوية أرباح الأسهم المُرمّزة تلقائيًا على أربع سلاسل بلوك تشين، مع تنفيذ كامل العملية من البداية إلى النهاية. وكثيرون لم يدركوا بعد ما الذي تعنيه هذه الخطوة: إنها ليست مجرد اختبار إصدار رمز مفاهيمي، بل هي الأشد تعقيدًا في التمويل التقليدي—توزيعات الأرباح وتسوية الأموال—وذلك فعليًا يتم ربط الأنابيب الأساسية بسلسلة البلوك تشين.
بينما لا يزال السوق ينظر إلى LINK كونه مجرد أوراكل للتنبؤات، تكون نقطة التمركز الأساسية لهجرة المؤسسات التقليدية قد اكتملت فيها دائرة الإغلاق بالفعل. إن مستوى كهذا من “تثبيت الموقع” في الأعمال التجارية أصعب بكثير من أي سرد مجرد.
#LINK
2
72
·
--
بيانات تُفسد إلى هذا الحد، والسوق يراهن على أن احتمال الإبقاء على سعر الفائدة المرجعي دون تغيير في أكتوبر قد وصل فجأة إلى 83%.
في سبتمبر، لم يُضِف تقرير الوظائف خارج القطاع الزراعي سوى 29 ألفًا، وارتفع معدل البطالة إلى 4.2%، ما يشير إلى أن التوظيف يتباطأ بوضوح. اعتاد السوق في السابق أن يتعامل مع الأخبار السيئة على أنها خبر سار لخفض الفائدة، لكن مسؤولي الاحتياطي الفيدرالي ما زالوا يصرّحون بأن الزيادة والتوقف كلاهما ممكن، وأن التضخم يظل الشاغل الأساسي؛ فقيد أسعار الفائدة المرتفعة لا يمكن ببساطة فكه.
وظلال الركود تسحب من جديد شهية المخاطرة، وحنفية الضخ الموفِّرة للسيولة مُغلَقة بإحكام. لا يوجد دعم من الأساسيات، ولا سيولة رخيصة لإنقاذ السوق؛ فإلى متى يمكن أن تظل التقييمات المرتفعة معلّقة عند هذه المستويات؟
#MARKET
22
·
--
BTC ينخفض فقط 1.8%، وETH ينخفض 2.4%، بينما NEAR يواصل هبوطًا يوميًا بأكثر من 14% في يوم واحد. هذا لا يمكن اختزاله بجملة مثل «السوق الواسع ليس جيدًا» والتغاضي عنه. إن دعم/استحواذ NEAR يبدو أضعف بوضوح مقارنةً بالأصول الرئيسية.
سابقًا، قفز من 1.9 إلى 5.5: ثم تراجع من 5.34 إلى 4.74، وبعد ذلك ظهرت مرة أخرى فجوة هبوط يومي بأكثر من 14%. يمكن للارتفاع الحاد أن يعتمد على المشاعر، لكن عند حدوث التصحيح—هل توجد أوامر شراء تستقبل الهبوط أم لا—هو الذي يحدد ما إذا كانت الحصص (التداولات) عديمة القيمة أم لا.
لا تعامل NEAR كأصلٍ يتراجع تراجعًا بسيطًا مع السوق مثل غيره: فهذه الجولة من حركة السوق أوضحت أن مجرد أن يرخُو السوق الواسع، سيتم استخدام NEAR أولًا لغرض جني الأرباح.
#NEAR
13
·
--
أسبوع واحد على الإطلاق: عناوين الاحتفاظ تتجاوز 60 ألفًا، وإضافة مباشرة يومية 30 ألف—لكن الشيء الأكثر صلابة من “سرعة التوسع” هو قوة الاستيعاب في التداول.
كثير من العملات الجديدة، بمجرد أن يتراجع السوق، تنفد السيولة بسرعة. أما $SI فعند تراجع السوق، يظل حجم التداول اليومي ثابتًا بقوة في نطاق 15 إلى 20 مليون دولار.
يتم توسيع توزيع التماسك بسرعة بمعدل عشرات الآلاف من الحسابات يوميًا إلى الخارج، وبدون أن يتباطأ أو يتوقف انخفاضًا في السيولة بسبب تراجع الأسعار. قد يمكن للحرارة أن تُخلق عبر الصراخ بالأوامر، لكن في التراجعات لا يمكن لخدعة “تبديل يدوي” بقيمة ملايين الدولارات أن تخدع الناس—فإن المشترين هنا يتمتعون باستيعاب شديد والمتانة.
#SI
9
·
--
ارتفع عدد الوظائف في تقرير الوظائف الخاص بالشهر ليُضاف فقط ٢.٩ ألفًا، وارتفع معدل البطالة إلى ٤.٢٪. اعتبر هذه البيانات الضعيفة عاملًا سلبيًا تمامًا هو عكس المنطق.
تبدّد التباطؤ المفاجئ في التوظيف على الفور توقعات خفض الفائدة الميسّر في السوق إلى العلن. بمجرد أن ينفكّ صمام المياه، فإن أكثر الأصول عالية الحساسية التي يتدفق منها السيولة أولًا هي دائمًا فئات المخاطر الأكثر تأثرًا.
أما حركة DOGE على الإطار الشهري، فقد انخفضت بالفعل إلى مستوى منخفض نسبيًا بعد فترة طويلة من التماسك. كلما كان التجميع عند القاع أكثر اكتمالًا، قلّت المقاومة التي ستواجهها لاحقًا عندما تتدفق السيولة مرة أخرى.
السيولة التي دفعتها الظروف الاقتصادية الكلية في الطريق الآن، وDOGE المتراكم عند القاع يقف بالضبط على النقطة التي تكون فيها المياه المتدفقة أسهل ما تكون في الدفع إليها.
#DOGE
23
·
--
8 أشهر، تم تحويل 81.87 مليون قطعة TRUMP إلى البورصة عبر حسابات التداول، وبحسب متوسط السعر تبلغ القيمة الإجمالية حوالي 249 مليون دولار. هذه ليست إعادة ترتيب يقوم بها مستثمرون صغار، بل هي سجل تدفّقات حقيقية يتركها فريق يملك محفظة على السلسلة.
متوسط السعر 3.04 دولارات، حيث يتم إرسال الكتل تلو الأخرى إلى Binance وOKX. يتم نقل الرموز تدريجيًا وبشكل مستمر إلى منصات التداول المركزية، وليس من أجل الإقفال، ولا من أجل دعم السعر، بل لدفع السيولة فعليًا إلى قنوات السحب.
على الرغم من أي سرديات كبيرة يتم رفعها في السوق، لا يمكنها أن تتفوق على قيام الفريق نفسه باستمرار شحن الرصيد بالحوالات لمدّة تقارب نصف سنة. ومع وجود ضغط بيع محتمل يقارب 250 مليون دولار في الأعلى، فإن أي تفاؤل أعمى لا يبدو إلا كأنه يدفع ثمن خروج الفريق الإرادي.
#TRUMP
18
·
--
لا وجود لـVC ولا لمرحلة ما قبل البيع، لا يعني ذلك عدم وجود ضغط لضخ البيع.
يجب على <c-1/> Labs خلال 90 يومًا أن تقوم بتوزيع 25% من إجمالي المعروض السنوي على مدى عشر سنوات بالكامل عبر الإيراديات (airdrops). إن اسم Arthur Hayes والسردية حول الذكاء الاصطناعي بلا شك تجذب الانتباه، لكن هذا يعني عمليًا دفع ربع حجم التداول المتاح بالقوة إلى السوق خلال ثلاثة أشهر.
قدرة الحوسبة الفعلية والـدخل الشبكي للذكاء الاصطناعي اللامركزي، ببساطة لا يمكن أن تُظهر نتائج خلال 90 يومًا. الحماس قد يدعم السعر، لكن ضغط البيع ثقيل—بدلًا من تخيل صعود باتجاه واحد، من الأفضل مشاهدة كيف يتذبذب مرارًا في مستنقع التداول الناتج عن عمليات التوزيع الجوي الضخمة.
#FLOP
9
·
--
رهنُ إشارة “انتهاء شتاء التشفير” في ميم واحد يبدو أمرًا عبثيًا، لكن محللّو صناديق ETF من بلومبرغ—ومنهم إريك بالتشوناس—قد كشفوا الأمر بالفعل: النقطة الأساسية هي أن “كاناري” أعادت مرة أخرى تعديل طلب ETF $PEPE .
قد تبدو عملية التقديم الواحدة مجرد لفتٍ للانتباه، لكن حين تواصل مؤسسات إدارة الأصول إنفاق تكاليف الامتثال مرارًا لتعديل البنود، يتغيّر الأمر—فهذا يدل على أن الطرفين يحلان فعليًا، وبالجد وبلا مواربة، مشكلة الوصول التنظيمي، لتهيئة مسار امتثالٍ تَستطيع الأموال من خلاله الدخول إلى السوق.
إذا ظلّ السوق يراها مجرد لعبة للمشاعر فحسب، فسوف يستخف بوزن هذه الخطوة. عندما يضرب منعطفُ الدورة الأكثر صرامة من ناحية النظام $PEPE ، فإن هذا الفارق في الإدراك هو أقوى دعامة.
#PEPE
1
15
·
--
١.١٧ مليار دولار من التصفية القسرية، ولا تزال ETH محاصرة قرب ٢٧٠٠ دولار—هذا ليس قوة، بل لأن الرافعة تم تصفيتها أولًا، لكن الاتجاه لم يتم اختياره بعد.
في نفس اليوم، تم تصفية المراكز الطويلة بقيمة ٦٤ مليون دولار؛ كما ارتفع BTC فقط بنسبة ١.٣٨٪ ليصل إلى نحو ٨٤٦٠٠ دولار؛ يمكن للترند أن يخلق عمليات تصفية قسرية، لكنه لا يستطيع دفع العملات الرئيسية بعيدًا عن مكانها.
لا أعتبر فكرة «انفجرت ثم بقيت على نفس الوضع» إشارة لبداية صعود. نعم، من الجدير بالملاحظة أن ETH لم تُكسر إلى الأسفل، لكن التذبذب المتكرر قرب ٢٧٠٠ هو—في الوقت الحالي—أصدق تسعير.
#ETH
1
17
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
DriftHackVictimsBeginClaims
44,987 مشاهدات
571 يقومون بالنقاش
🚨 عاجل | بدء تعويضات ضحايا اختراق بروتوكول Drift! 💸🔐
أعلن بروتوكول Drift، أبرز بورصة عقود آجلة لامركزية على شبكة Solana، عن الافتتاح الرسمي لبوابة المطالبات والاستردادات المخصصة لرمز DFX، لتعويض المستخدمين المتأثرين بالاختراق الضخم الذي وقع في 1 أبريل/نيسان.
أبرز تفاصيل خطة الاسترداد الحالية:
• حجم الخسائر الأصلية: الهجوم الذي نُفِّذ من قِبل جهات مرتبطة بكوريا الشمالية كان قد استنزف حوالي 295.4 مليون دولار.
• آلية التعويض: سيتلقى المتضررون رمز DFX مقابل كل USDT من الخسارة المثبتة في لقطة اليوم (snapshot).
• معدل الاسترداد الأولي: يبلغ التخصيص الأولي لصندوق الاسترداد نحو 3.11 مليون USDT، مما يضع معدل الاسترداد الأولي عند 0.0104 USDT فقط لكل DFX (أي أن المستخدمين سيحصلون تقريبًا على سنت واحد مقابل كل دولار في هذه المرحلة الأولى).
• المهلة الزمنية: لدى المتضررين حتى 1 يناير/كانون الثاني 2028 للمطالبة برموزهم عبر البوابة الرسمية، وبعد هذا التاريخ سيتم حرق أي جزء غير مطالب به من إجمالي إمداد DFX بشكل دائم.
#DriftHackVictimsBeginClaims
$DRIFT
الكريبتو بالمختصر
·1 إعجاب
·114 مشاهدات
SolanaTokenizedStockVolumeTops$4.4BInSeptember
6,273 مشاهدات
64 يقومون بالنقاش
BitcoinSpotETFsDraw$6.34BInflowsInQ3
19,756 مشاهدات
180 يقومون بالنقاش