
LIGHT WAGMII
2k منشورات
LIGHT WAGMII
إبلاغ
حظر المُستخدم
Crypto And Blockchain Enthusiast | 🔍 Insights | 🚀 Latest Crypto Updates | IG X/Twitter : CryptoBySigma
فتح تداول
مُتداول مُتكرر
4.2 سنوات
190 تتابع
20.9K+ المتابعون
6.5K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
·
--
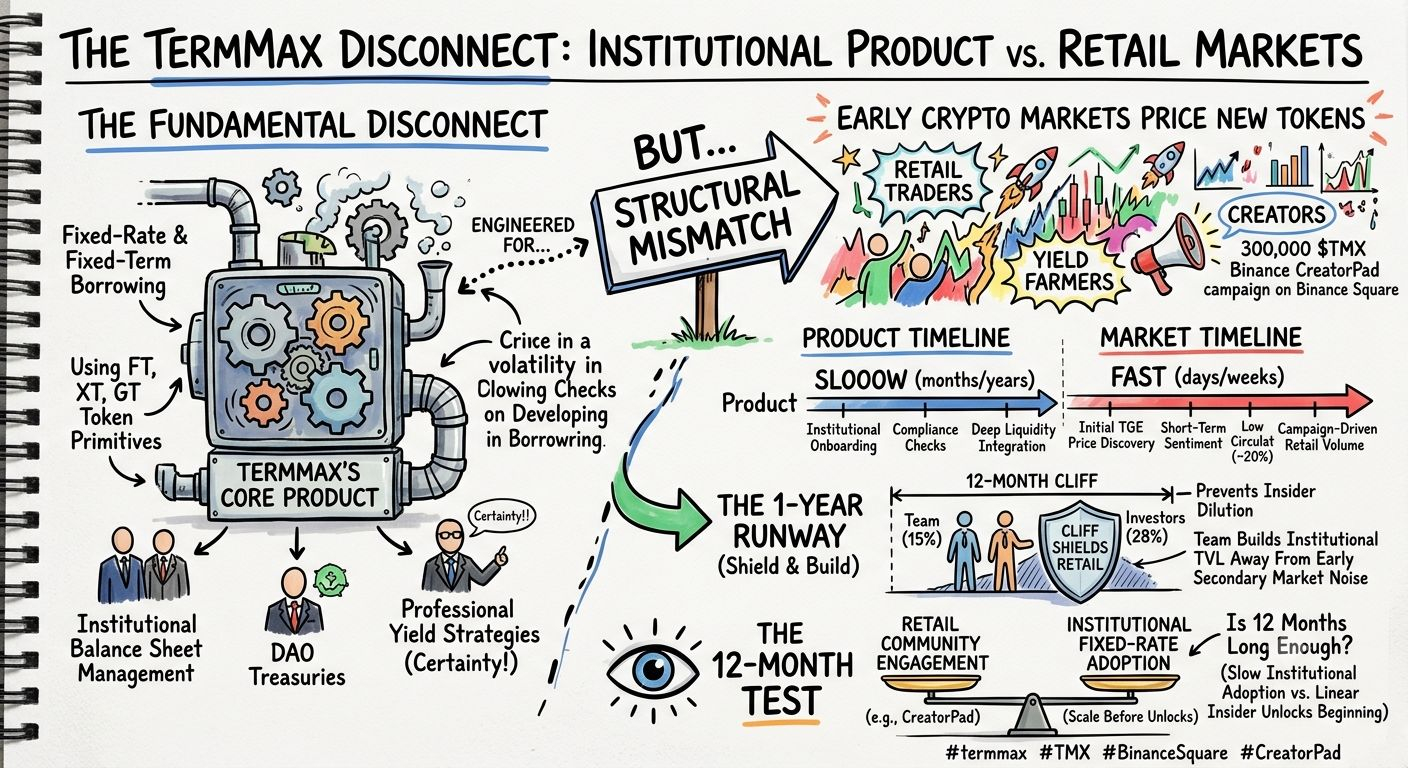
يوجد انفصال جوهري بين ما تقوم @termmax ببنائه وكيف تُسعِّر أسواق العملات المشفرة المبكرة الرموز الجديدة.
المنتج الأساسي لـ TermMax—الاقتراض بسعر ثابت ولفترة ثابتة باستخدام بدائيات الرموز FT وXT وGT—مصمم لإدارة الميزانيات المؤسسية وخزائن الـ DAOs واستراتيجيات العائد الاحترافية التي تتطلب يقيناً في أسعار الفائدة. ومع ذلك، أثناء اكتشاف التسعير في TGE الأولي، يكون اللاعبون الرئيسيون في السوق هم المتداولون الأفراد ومزارعو العائد والمبدعون المشاركون في مبادرات مثل حملة 300,000 $TMX Binance CreatorPad على Binance Square.
وهذا يخلق عدم تطابقاً بنيوياً:
الجدول الزمني للمنتج: يستغرق الإلحاق المؤسسي للتمويل اللامركزي ذو الدخل الثابت وقتاً، وفحوص الامتثال، وتكاملات عميقة في السيولة.
الجدول الزمني للسوق: تتحكم حركة السعر المبكرة في المدى القصير بالمزاج العام، وبالكمية المتداولة المنخفضة (~20%)، وبحجم تداول الأفراد المدفوع بالحملات.
إن فترة الـ 12 شهراً كـ cliff المفروضة على الفريق (15%) وعلى المستثمرين (28%) تمنح البروتوكول فعلياً رخصة تشغيل لمدة سنة. فهي تحمي المشاركين الأفراد من التخفيف الداخلي (insider dilution) بينما تمنح الفريق الأساسي الوقت لبناء سيولة مؤسسية TVL بعيداً عن ضجيج السوق الثانوية المبكر.
حجة مضادة: إن التبني المؤسسي في التمويل اللامركزي غالباً ما يتقدم ببطء شديد. قد لا تكون نافذة 12 شهراً كافية لتحقيق نطاق مؤسسي ضخم قبل أن تبدأ عمليات الإطلاق/التحرر التدريجي الخطي للداخلين (insider unlocks) بإضافة إمداد شهري.
إن مراقبة كيفية موازنة $TMX بين تفاعل مجتمع الأفراد على CreatorPad وبين تبني المؤسسات للاقتـراض/الإقراض بسعر ثابت ستكون الاختبار الرئيسي خلال الـ 12 شهراً القادمة.
#termmax #TMX #BinanceSquare #CreatorPad
يوجد انفصال جوهري بين ما تقوم @TermMax ببنائه وكيف تُسعِّر أسواق العملات المشفرة المبكرة الرموز الجديدة.
المنتج الأساسي لـ TermMax—الاقتراض بسعر ثابت ولفترة ثابتة باستخدام بدائيات الرموز FT وXT وGT—مصمم لإدارة الميزانيات المؤسسية وخزائن الـ DAOs واستراتيجيات العائد الاحترافية التي تتطلب يقيناً في أسعار الفائدة. ومع ذلك، أثناء اكتشاف التسعير في TGE الأولي، يكون اللاعبون الرئيسيون في السوق هم المتداولون الأفراد ومزارعو العائد والمبدعون المشاركون في مبادرات مثل حملة 300,000 $TMX Binance CreatorPad على Binance Square.
وهذا يخلق عدم تطابقاً بنيوياً:
الجدول الزمني للمنتج: يستغرق الإلحاق المؤسسي للتمويل اللامركزي ذو الدخل الثابت وقتاً، وفحوص الامتثال، وتكاملات عميقة في السيولة.
الجدول الزمني للسوق: تتحكم حركة السعر المبكرة في المدى القصير بالمزاج العام، وبالكمية المتداولة المنخفضة (~20%)، وبحجم تداول الأفراد المدفوع بالحملات.
إن فترة الـ 12 شهراً كـ cliff المفروضة على الفريق (15%) وعلى المستثمرين (28%) تمنح البروتوكول فعلياً رخصة تشغيل لمدة سنة. فهي تحمي المشاركين الأفراد من التخفيف الداخلي (insider dilution) بينما تمنح الفريق الأساسي الوقت لبناء سيولة مؤسسية TVL بعيداً عن ضجيج السوق الثانوية المبكر.
حجة مضادة: إن التبني المؤسسي في التمويل اللامركزي غالباً ما يتقدم ببطء شديد. قد لا تكون نافذة 12 شهراً كافية لتحقيق نطاق مؤسسي ضخم قبل أن تبدأ عمليات الإطلاق/التحرر التدريجي الخطي للداخلين (insider unlocks) بإضافة إمداد شهري.
إن مراقبة كيفية موازنة $TMX بين تفاعل مجتمع الأفراد على CreatorPad وبين تبني المؤسسات للاقتـراض/الإقراض بسعر ثابت ستكون الاختبار الرئيسي خلال الـ 12 شهراً القادمة.
#termmax #TMX #BinanceSquare #CreatorPad
المنتج الأساسي لـ TermMax—الاقتراض بسعر ثابت ولفترة ثابتة باستخدام بدائيات الرموز FT وXT وGT—مصمم لإدارة الميزانيات المؤسسية وخزائن الـ DAOs واستراتيجيات العائد الاحترافية التي تتطلب يقيناً في أسعار الفائدة. ومع ذلك، أثناء اكتشاف التسعير في TGE الأولي، يكون اللاعبون الرئيسيون في السوق هم المتداولون الأفراد ومزارعو العائد والمبدعون المشاركون في مبادرات مثل حملة 300,000 $TMX Binance CreatorPad على Binance Square.
وهذا يخلق عدم تطابقاً بنيوياً:
الجدول الزمني للمنتج: يستغرق الإلحاق المؤسسي للتمويل اللامركزي ذو الدخل الثابت وقتاً، وفحوص الامتثال، وتكاملات عميقة في السيولة.
الجدول الزمني للسوق: تتحكم حركة السعر المبكرة في المدى القصير بالمزاج العام، وبالكمية المتداولة المنخفضة (~20%)، وبحجم تداول الأفراد المدفوع بالحملات.
إن فترة الـ 12 شهراً كـ cliff المفروضة على الفريق (15%) وعلى المستثمرين (28%) تمنح البروتوكول فعلياً رخصة تشغيل لمدة سنة. فهي تحمي المشاركين الأفراد من التخفيف الداخلي (insider dilution) بينما تمنح الفريق الأساسي الوقت لبناء سيولة مؤسسية TVL بعيداً عن ضجيج السوق الثانوية المبكر.
حجة مضادة: إن التبني المؤسسي في التمويل اللامركزي غالباً ما يتقدم ببطء شديد. قد لا تكون نافذة 12 شهراً كافية لتحقيق نطاق مؤسسي ضخم قبل أن تبدأ عمليات الإطلاق/التحرر التدريجي الخطي للداخلين (insider unlocks) بإضافة إمداد شهري.
إن مراقبة كيفية موازنة $TMX بين تفاعل مجتمع الأفراد على CreatorPad وبين تبني المؤسسات للاقتـراض/الإقراض بسعر ثابت ستكون الاختبار الرئيسي خلال الـ 12 شهراً القادمة.
#termmax #TMX #BinanceSquare #CreatorPad
2
244
·
--
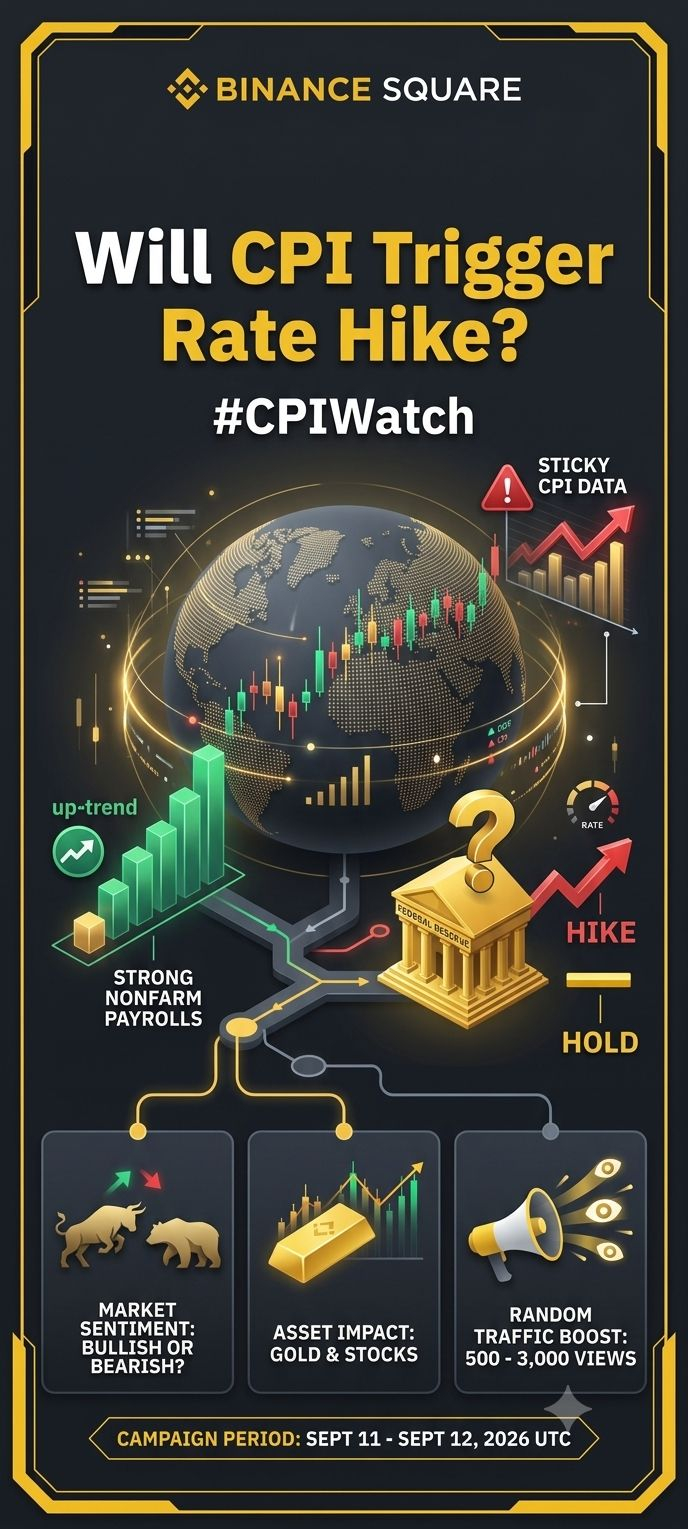
التحول الكبير: هل ستؤدي بيانات الوظائف القوية و& مؤشر أسعار المستهلكين CPI إلى إجبار الاحتياطي الفيدرالي على التحرك؟ 📊
مع تجاوز كشوف الرواتب غير الزراعية للتوقعات وإظهار مرونة مستمرة في سوق العمل، تتجه الأنظار إلى قراءة التضخم القادمة لمؤشر أسعار المستهلكين CPI. غالبًا ما تدفع قوة النشاط الاقتصادي مخاوف التضخم، ما يثير نقاشات حول ما إذا كان مجلس الاحتياطي الفيدرالي سيحافظ على أسعار الفائدة المرتفعة أم يفكر في رفعها لكبح ضغوط الأسعار.
استراتيجية الفيدرالي: رفع أم تثبيت؟
على الرغم من أن مرونة سوق العمل الأخيرة تشير إلى أن الاقتصاد لا يبرد بالسرعة المتوقعة، يظل رفع الفائدة غير مرجح ما لم يرتفع مؤشر CPI بشكل حاد فوق التوقعات. من المرجح أن يواصل الاحتياطي الفيدرالي إبقاء الفائدة أعلى لفترة أطول لمراقبة آثار التأخر. ومع ذلك، إذا جاءت قراءة CPI “حارة” بشكل ملحوظ، فستختفي توقعات خفض الفائدة بسرعة، ما يشدّ ظروف السيولة العالمية ويضغط على الأصول ذات المخاطر.
رد فعل السوق & النظرة المستقبلية
الذهب ($XAU /USD): عادةً ما يؤدي ارتفاع الفائدة أو قوة الدولار الأمريكي إلى ضغط مؤقت على الذهب، لكن حالة عدم اليقين الاقتصادية الكلية تواصل دعم الطلب على الملاذات الآمنة.
الأصول ذات المخاطر & العملات الرقمية (كريبتو): يؤدي استمرار ارتفاع الفائدة إلى تضييق الأسواق التقليدية للأسهم وتقييمات العملات الرقمية، مع عودة تدفقات رأس المال إلى السندات ذات العائد.
إذا ظل التضخم “ملتصقًا”، فإن توقع أسعار فائدة مرتفعة على المدى الطويل هو الأكثر أمانًا. راقب أرقام CPI عن قرب قبل إدارة المراكز المُرافَعة!
#CPIWatch
التحول الكبير: هل ستؤدي بيانات الوظائف القوية و& مؤشر أسعار المستهلكين CPI إلى إجبار الاحتياطي الفيدرالي على التحرك؟ 📊
مع تجاوز كشوف الرواتب غير الزراعية للتوقعات وإظهار مرونة مستمرة في سوق العمل، تتجه الأنظار إلى قراءة التضخم القادمة لمؤشر أسعار المستهلكين CPI. غالبًا ما تدفع قوة النشاط الاقتصادي مخاوف التضخم، ما يثير نقاشات حول ما إذا كان مجلس الاحتياطي الفيدرالي سيحافظ على أسعار الفائدة المرتفعة أم يفكر في رفعها لكبح ضغوط الأسعار.
استراتيجية الفيدرالي: رفع أم تثبيت؟
على الرغم من أن مرونة سوق العمل الأخيرة تشير إلى أن الاقتصاد لا يبرد بالسرعة المتوقعة، يظل رفع الفائدة غير مرجح ما لم يرتفع مؤشر CPI بشكل حاد فوق التوقعات. من المرجح أن يواصل الاحتياطي الفيدرالي إبقاء الفائدة أعلى لفترة أطول لمراقبة آثار التأخر. ومع ذلك، إذا جاءت قراءة CPI “حارة” بشكل ملحوظ، فستختفي توقعات خفض الفائدة بسرعة، ما يشدّ ظروف السيولة العالمية ويضغط على الأصول ذات المخاطر.
رد فعل السوق & النظرة المستقبلية
الذهب ($XAU /USD): عادةً ما يؤدي ارتفاع الفائدة أو قوة الدولار الأمريكي إلى ضغط مؤقت على الذهب، لكن حالة عدم اليقين الاقتصادية الكلية تواصل دعم الطلب على الملاذات الآمنة.
الأصول ذات المخاطر & العملات الرقمية (كريبتو): يؤدي استمرار ارتفاع الفائدة إلى تضييق الأسواق التقليدية للأسهم وتقييمات العملات الرقمية، مع عودة تدفقات رأس المال إلى السندات ذات العائد.
إذا ظل التضخم “ملتصقًا”، فإن توقع أسعار فائدة مرتفعة على المدى الطويل هو الأكثر أمانًا. راقب أرقام CPI عن قرب قبل إدارة المراكز المُرافَعة!
#CPIWatch
مع تجاوز كشوف الرواتب غير الزراعية للتوقعات وإظهار مرونة مستمرة في سوق العمل، تتجه الأنظار إلى قراءة التضخم القادمة لمؤشر أسعار المستهلكين CPI. غالبًا ما تدفع قوة النشاط الاقتصادي مخاوف التضخم، ما يثير نقاشات حول ما إذا كان مجلس الاحتياطي الفيدرالي سيحافظ على أسعار الفائدة المرتفعة أم يفكر في رفعها لكبح ضغوط الأسعار.
استراتيجية الفيدرالي: رفع أم تثبيت؟
على الرغم من أن مرونة سوق العمل الأخيرة تشير إلى أن الاقتصاد لا يبرد بالسرعة المتوقعة، يظل رفع الفائدة غير مرجح ما لم يرتفع مؤشر CPI بشكل حاد فوق التوقعات. من المرجح أن يواصل الاحتياطي الفيدرالي إبقاء الفائدة أعلى لفترة أطول لمراقبة آثار التأخر. ومع ذلك، إذا جاءت قراءة CPI “حارة” بشكل ملحوظ، فستختفي توقعات خفض الفائدة بسرعة، ما يشدّ ظروف السيولة العالمية ويضغط على الأصول ذات المخاطر.
رد فعل السوق & النظرة المستقبلية
الذهب ($XAU /USD): عادةً ما يؤدي ارتفاع الفائدة أو قوة الدولار الأمريكي إلى ضغط مؤقت على الذهب، لكن حالة عدم اليقين الاقتصادية الكلية تواصل دعم الطلب على الملاذات الآمنة.
الأصول ذات المخاطر & العملات الرقمية (كريبتو): يؤدي استمرار ارتفاع الفائدة إلى تضييق الأسواق التقليدية للأسهم وتقييمات العملات الرقمية، مع عودة تدفقات رأس المال إلى السندات ذات العائد.
إذا ظل التضخم “ملتصقًا”، فإن توقع أسعار فائدة مرتفعة على المدى الطويل هو الأكثر أمانًا. راقب أرقام CPI عن قرب قبل إدارة المراكز المُرافَعة!
#CPIWatch
1
2
346
·
--
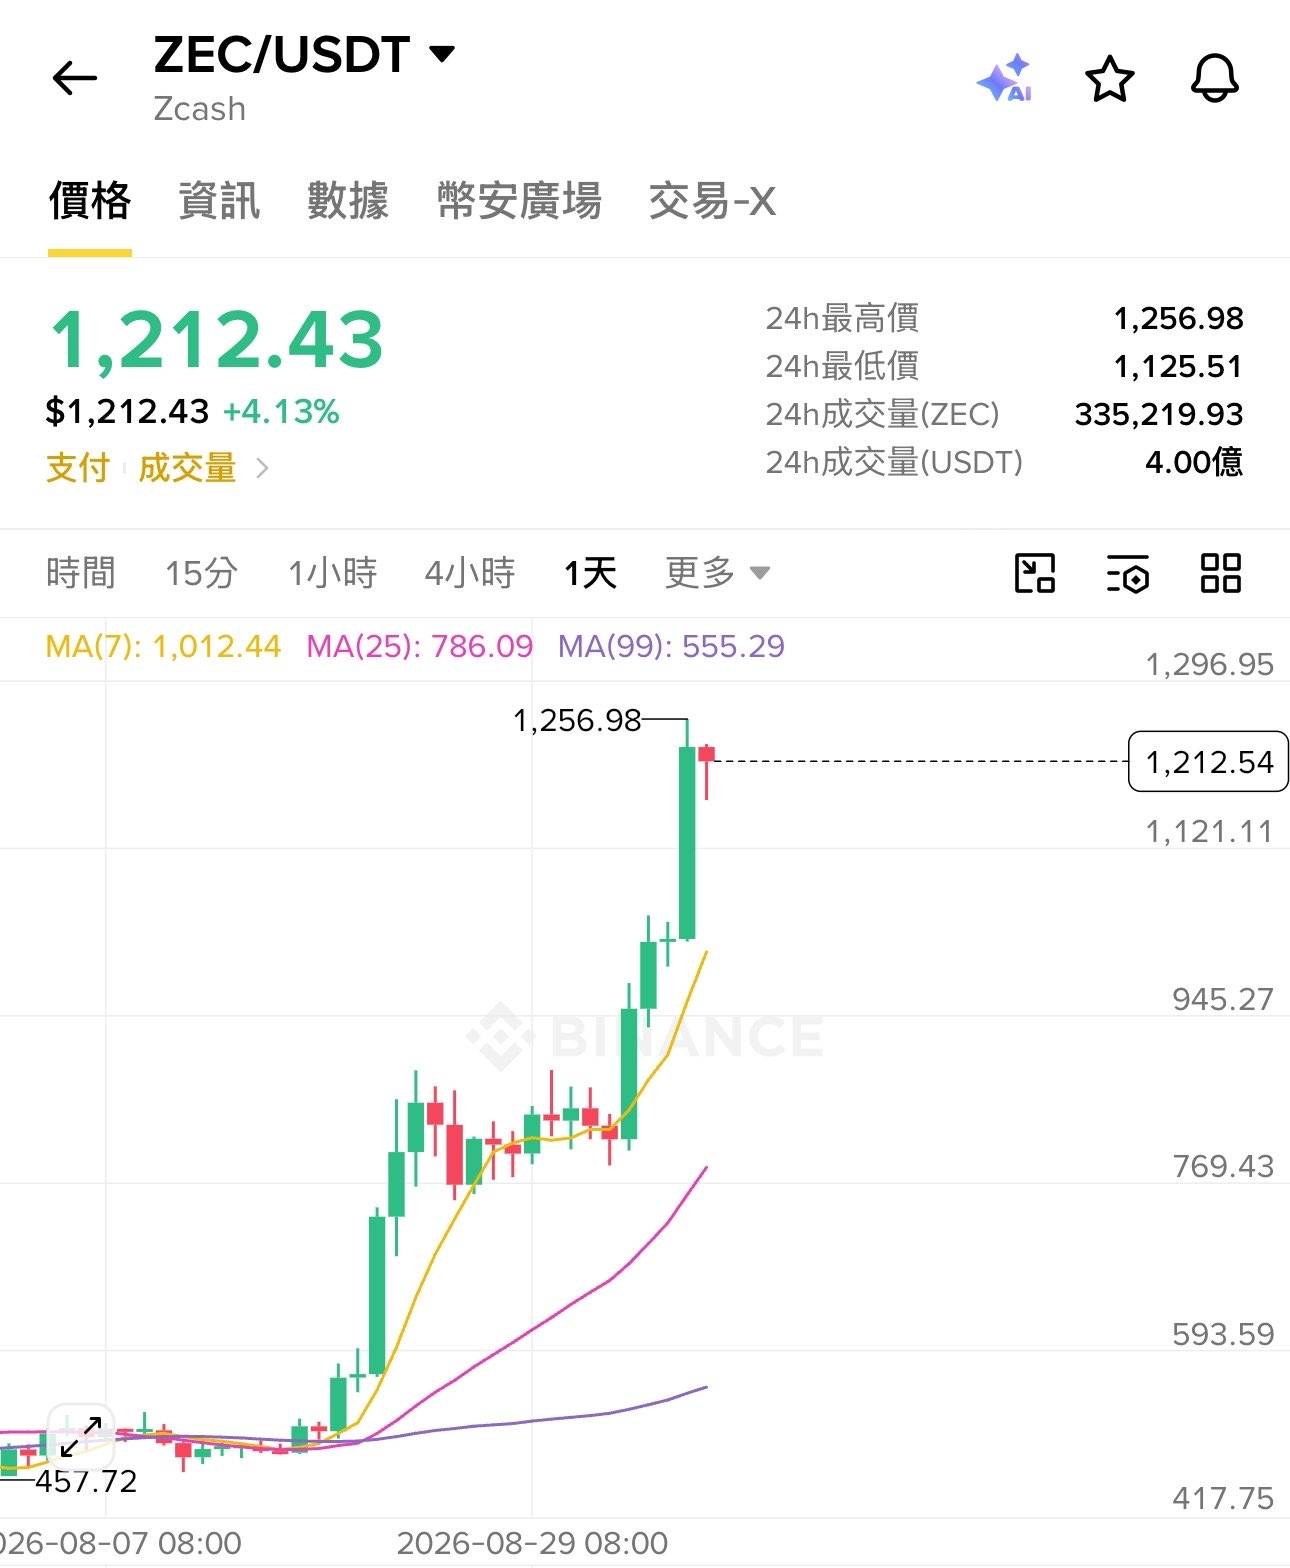
لقد لاحظتُ أن العديد من العملات التي تتضخّم أو تخرج من نطاقها (break out) هي عملات تعدين، مثل زكاش (zcash:native) التي أصبحت شائعة مؤخرًا.
علاوة على ذلك، $BTC و$ETH، وهما أبرز اثنين في الدائرة الكريبتوية، وُلدتا أيضًا كعملات تعدين؛ إذ بدأ الاثنان ببداية التعدين عبر إثبات العمل (PoW) (ثم تحوّلت ETH لاحقًا إلى إثبات الحصة PoS).
هناك أيضًا العديد من العملات المشابهة لعملات التعدين و"نجوم" السوق، مثل FIL وXCH، وغيرها؛ فهي تحوّل الكهرباء إلى قوة حوسبة وتُنتج مخرجات عبر التعدين باستخدام تلك القدرة الحاسوبية.
غالبًا ما يقوم بعض بائعي آلات التعدين برفع أسعار العملات بشكلٍ مصطنع لتحقيق هدف بيع مخزونهم. لا أعرف كم يمكن أن يستمر زخم سوق ZEC في هذه الجولة.
(يزعم كثير من العملات الصغيرة وجود فترة استرداد قصيرة جدًا قبل نفاد آلات التعدين، لجذب المستخدمين لشراء الآلات، لكن في الواقع، بعد أن يحصل المستخدمون على الآلات، تستمر أيام الاسترداد الفعلية في الإطالة بشكل متزايد)
لقد لاحظتُ أن العديد من العملات التي تتضخّم أو تخرج من نطاقها (break out) هي عملات تعدين، مثل زكاش (zcash:native) التي أصبحت شائعة مؤخرًا.
علاوة على ذلك، $BTC و$ETH، وهما أبرز اثنين في الدائرة الكريبتوية، وُلدتا أيضًا كعملات تعدين؛ إذ بدأ الاثنان ببداية التعدين عبر إثبات العمل (PoW) (ثم تحوّلت ETH لاحقًا إلى إثبات الحصة PoS).
هناك أيضًا العديد من العملات المشابهة لعملات التعدين و"نجوم" السوق، مثل FIL وXCH، وغيرها؛ فهي تحوّل الكهرباء إلى قوة حوسبة وتُنتج مخرجات عبر التعدين باستخدام تلك القدرة الحاسوبية.
غالبًا ما يقوم بعض بائعي آلات التعدين برفع أسعار العملات بشكلٍ مصطنع لتحقيق هدف بيع مخزونهم. لا أعرف كم يمكن أن يستمر زخم سوق ZEC في هذه الجولة.
(يزعم كثير من العملات الصغيرة وجود فترة استرداد قصيرة جدًا قبل نفاد آلات التعدين، لجذب المستخدمين لشراء الآلات، لكن في الواقع، بعد أن يحصل المستخدمون على الآلات، تستمر أيام الاسترداد الفعلية في الإطالة بشكل متزايد)
علاوة على ذلك، $BTC و$ETH، وهما أبرز اثنين في الدائرة الكريبتوية، وُلدتا أيضًا كعملات تعدين؛ إذ بدأ الاثنان ببداية التعدين عبر إثبات العمل (PoW) (ثم تحوّلت ETH لاحقًا إلى إثبات الحصة PoS).
هناك أيضًا العديد من العملات المشابهة لعملات التعدين و"نجوم" السوق، مثل FIL وXCH، وغيرها؛ فهي تحوّل الكهرباء إلى قوة حوسبة وتُنتج مخرجات عبر التعدين باستخدام تلك القدرة الحاسوبية.
غالبًا ما يقوم بعض بائعي آلات التعدين برفع أسعار العملات بشكلٍ مصطنع لتحقيق هدف بيع مخزونهم. لا أعرف كم يمكن أن يستمر زخم سوق ZEC في هذه الجولة.
(يزعم كثير من العملات الصغيرة وجود فترة استرداد قصيرة جدًا قبل نفاد آلات التعدين، لجذب المستخدمين لشراء الآلات، لكن في الواقع، بعد أن يحصل المستخدمون على الآلات، تستمر أيام الاسترداد الفعلية في الإطالة بشكل متزايد)
1
396

·
--
🎙️ استراتيجية جديدة لمدة 24 ساعة DUSK: بعد وقت طويل
إنهاء
02 ساعة 00 دقيقة 44 ثانية
121

DUSK
الأرصدة
0%
0
0
·
--
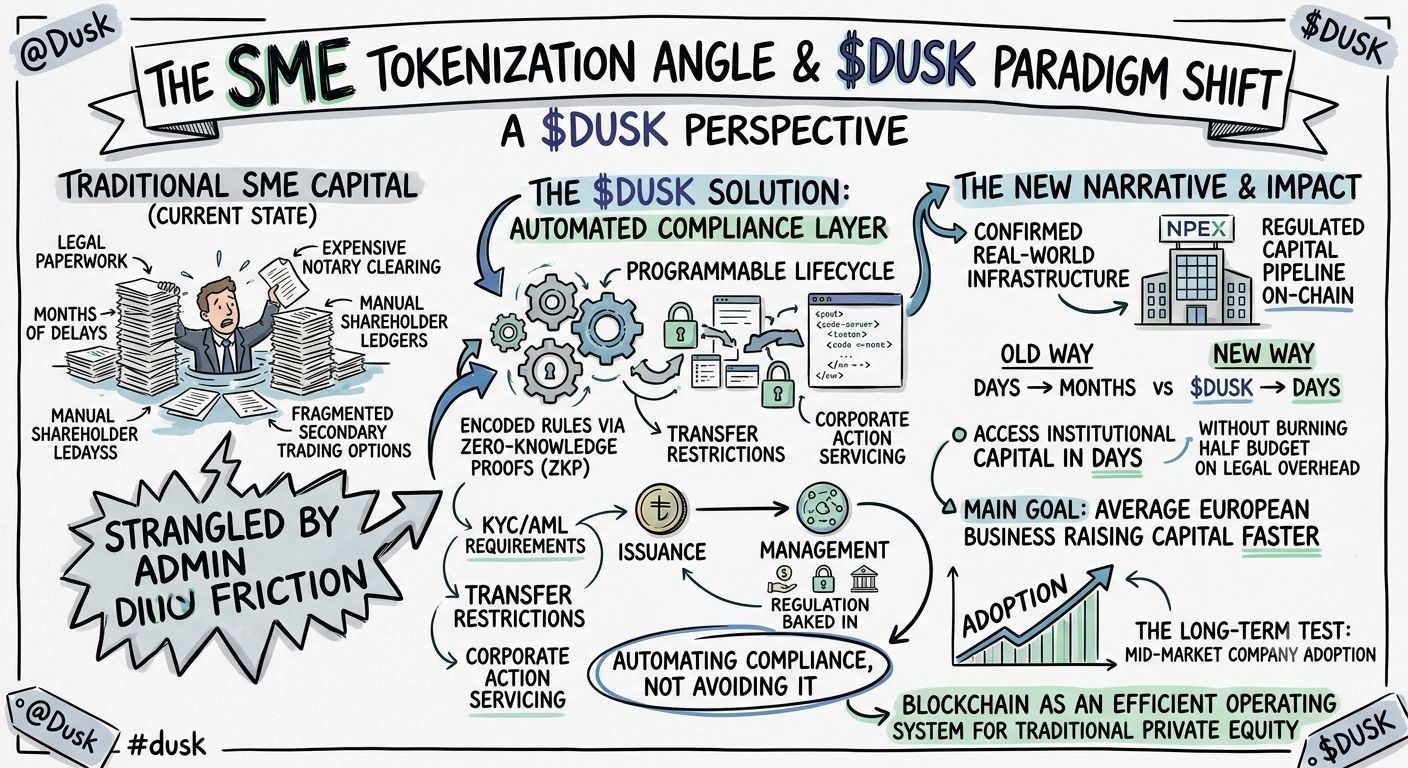
بالنظر إلى زاوية تجزئة (tokenization) الشركات الصغيرة والمتوسطة (SME) من خلال الغوص العميق الذي قامت به CreatorPad حول $DUSK ، هناك تحول نموذجي مثير للاهتمام غالبًا ما يُفقد وسط ضجيج RWA المعتاد.
تركّز معظم مناقشات Web3 حول التجزئة حصريًا تقريبًا على العقارات ذات القيمة العالية جدًا أو على ديون مؤسسية ضخمة. لكن عندما تنظر إلى البنية التحتية التي يبنيها @Dusk، يبدو أن الفئة المستهدفة الحقيقية هي الملايين من شركات الشركات الخاصة الصغيرة إلى المتوسطة (SME) التي تعاني حاليًا من الاختناق بسبب الاحتكاك الإداري التقليدي.
في الوقت الحالي، عندما تحاول شركة SME إصدار أسهم أو الحصول على ائتمان خاص، يتعين عليها أن تتنقل عبر أشهر من الأعمال الورقية القانونية، وتصفية كُتّاب موثّقين مكلفة، وتحديثات يدوية لسجل المساهمين، وخيارات تداول ثانوي متفرقة. لا تعد أطر Dusk بالالتفاف على التنظيم؛ بل تقوم بأتمتة طبقة الامتثال نفسها. من خلال ترميز متطلبات KYC/AML، وقيود التحويل، وخدمة إجراءات الشركات مباشرة داخل طبقة الرمز عبر إثباتات Zero-Knowledge، يصبح كامل سير إصدار الأصول وإدارتها قابلاً للبرمجة.
ومع وجود بنية تحتية مؤكدة في العالم الحقيقي مثل NPEX التي تُدخل مسارات رأسمالية مُنظمة إلى السلسلة، يتغير سرد $DUSK . لا يتعلق الأمر فقط بما إذا كان بإمكان المتداولين التجزئة شراء أسهم جزئية في مشروع ما—بل يتعلق بما إذا كانت شركة أوروبية متوسطة يمكنها الوصول إلى رأس مال مؤسسي خلال أيام بدلًا من أشهر، دون حرق نصف ميزانيتها على التكاليف القانونية العامة.
عندما يكون الامتثال مدمجًا في مستوى البروتوكول، تتوقف البلوك تشين عن الشعور كبديل «الغرب المتوحش» وتبدأ بالعمل كنظام تشغيل أكثر كفاءة بكثير للاستثمارات الخاصة التقليدية. لن يكون الاختبار طويل الأجل لسرد $DUSK مجرد ضجيج تكهني، بل سيتضح من خلال ما إذا كانت الشركات في شريحة السوق المتوسطة ستتبنى فعلًا هذا المسار لجمع رأس المال بشكل أسرع.
@Dusk_Foundation
#dusk
بالنظر إلى زاوية تجزئة (tokenization) الشركات الصغيرة والمتوسطة (SME) من خلال الغوص العميق الذي قامت به CreatorPad حول $DUSK ، هناك تحول نموذجي مثير للاهتمام غالبًا ما يُفقد وسط ضجيج RWA المعتاد.
تركّز معظم مناقشات Web3 حول التجزئة حصريًا تقريبًا على العقارات ذات القيمة العالية جدًا أو على ديون مؤسسية ضخمة. لكن عندما تنظر إلى البنية التحتية التي يبنيها @Dusk، يبدو أن الفئة المستهدفة الحقيقية هي الملايين من شركات الشركات الخاصة الصغيرة إلى المتوسطة (SME) التي تعاني حاليًا من الاختناق بسبب الاحتكاك الإداري التقليدي.
في الوقت الحالي، عندما تحاول شركة SME إصدار أسهم أو الحصول على ائتمان خاص، يتعين عليها أن تتنقل عبر أشهر من الأعمال الورقية القانونية، وتصفية كُتّاب موثّقين مكلفة، وتحديثات يدوية لسجل المساهمين، وخيارات تداول ثانوي متفرقة. لا تعد أطر Dusk بالالتفاف على التنظيم؛ بل تقوم بأتمتة طبقة الامتثال نفسها. من خلال ترميز متطلبات KYC/AML، وقيود التحويل، وخدمة إجراءات الشركات مباشرة داخل طبقة الرمز عبر إثباتات Zero-Knowledge، يصبح كامل سير إصدار الأصول وإدارتها قابلاً للبرمجة.
ومع وجود بنية تحتية مؤكدة في العالم الحقيقي مثل NPEX التي تُدخل مسارات رأسمالية مُنظمة إلى السلسلة، يتغير سرد $DUSK . لا يتعلق الأمر فقط بما إذا كان بإمكان المتداولين التجزئة شراء أسهم جزئية في مشروع ما—بل يتعلق بما إذا كانت شركة أوروبية متوسطة يمكنها الوصول إلى رأس مال مؤسسي خلال أيام بدلًا من أشهر، دون حرق نصف ميزانيتها على التكاليف القانونية العامة.
عندما يكون الامتثال مدمجًا في مستوى البروتوكول، تتوقف البلوك تشين عن الشعور كبديل «الغرب المتوحش» وتبدأ بالعمل كنظام تشغيل أكثر كفاءة بكثير للاستثمارات الخاصة التقليدية. لن يكون الاختبار طويل الأجل لسرد $DUSK مجرد ضجيج تكهني، بل سيتضح من خلال ما إذا كانت الشركات في شريحة السوق المتوسطة ستتبنى فعلًا هذا المسار لجمع رأس المال بشكل أسرع.
@Dusk
#dusk
تركّز معظم مناقشات Web3 حول التجزئة حصريًا تقريبًا على العقارات ذات القيمة العالية جدًا أو على ديون مؤسسية ضخمة. لكن عندما تنظر إلى البنية التحتية التي يبنيها @Dusk، يبدو أن الفئة المستهدفة الحقيقية هي الملايين من شركات الشركات الخاصة الصغيرة إلى المتوسطة (SME) التي تعاني حاليًا من الاختناق بسبب الاحتكاك الإداري التقليدي.
في الوقت الحالي، عندما تحاول شركة SME إصدار أسهم أو الحصول على ائتمان خاص، يتعين عليها أن تتنقل عبر أشهر من الأعمال الورقية القانونية، وتصفية كُتّاب موثّقين مكلفة، وتحديثات يدوية لسجل المساهمين، وخيارات تداول ثانوي متفرقة. لا تعد أطر Dusk بالالتفاف على التنظيم؛ بل تقوم بأتمتة طبقة الامتثال نفسها. من خلال ترميز متطلبات KYC/AML، وقيود التحويل، وخدمة إجراءات الشركات مباشرة داخل طبقة الرمز عبر إثباتات Zero-Knowledge، يصبح كامل سير إصدار الأصول وإدارتها قابلاً للبرمجة.
ومع وجود بنية تحتية مؤكدة في العالم الحقيقي مثل NPEX التي تُدخل مسارات رأسمالية مُنظمة إلى السلسلة، يتغير سرد $DUSK . لا يتعلق الأمر فقط بما إذا كان بإمكان المتداولين التجزئة شراء أسهم جزئية في مشروع ما—بل يتعلق بما إذا كانت شركة أوروبية متوسطة يمكنها الوصول إلى رأس مال مؤسسي خلال أيام بدلًا من أشهر، دون حرق نصف ميزانيتها على التكاليف القانونية العامة.
عندما يكون الامتثال مدمجًا في مستوى البروتوكول، تتوقف البلوك تشين عن الشعور كبديل «الغرب المتوحش» وتبدأ بالعمل كنظام تشغيل أكثر كفاءة بكثير للاستثمارات الخاصة التقليدية. لن يكون الاختبار طويل الأجل لسرد $DUSK مجرد ضجيج تكهني، بل سيتضح من خلال ما إذا كانت الشركات في شريحة السوق المتوسطة ستتبنى فعلًا هذا المسار لجمع رأس المال بشكل أسرع.
@Dusk
#dusk
1
301
·
--
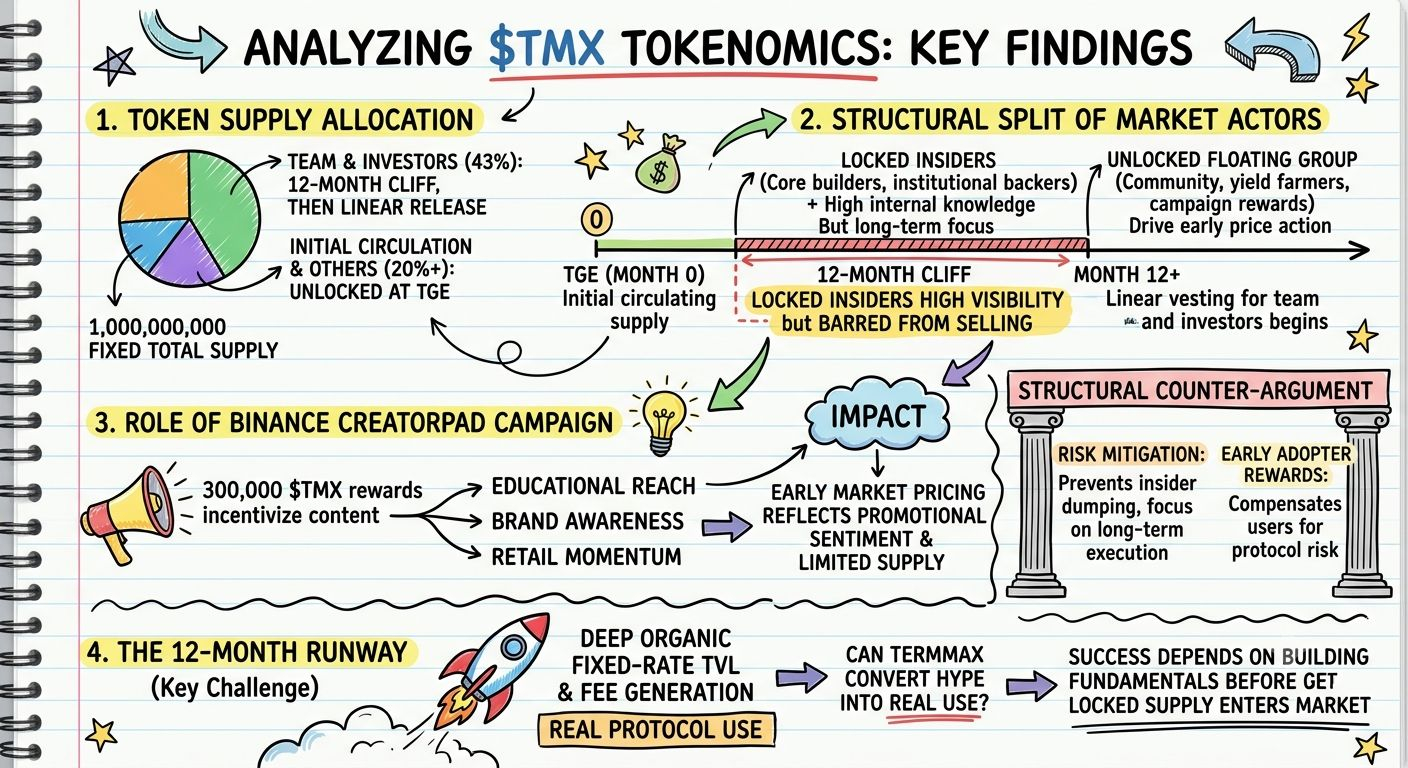
تحليل اقتصاديات توكن $TMX: عدم تماثل المعلومات، فترات الاستحقاق المتدرجة (Cliffs)، وديناميكية Binance CreatorPad
يقدّم هيكل توليد توكن TermMax ($TMX) دراسة حالة جذّابة في تصميم السوق، وإدارة السيولة، واكتشاف السعر في المراحل المبكرة. من إجمالي المعروض الثابت البالغ 1,000,000,000 توكن، يدخل نحو 20% إلى التداول الأولي عند TGE، بينما تواجه فِرَق العمل (15%) والمستثمرون الأوائل (28%) قفلًا صارمًا لمدة 12 شهرًا تليه عمليات إطلاق شهرية خطية.
تخلق هذه البنية انقسامًا بنيويًا واضحًا بين أطراف السوق:
المطلعون داخل القفل (Locked Insiders): يمسك القائمون على البناء وداعمون مؤسسيون بالرؤية الأوضح للعمليات الداخلية والإيرادات الفعلية للبروتوكول وطلب المقترضين—لكنهم محكومون بنيويًا بعدم البيع طوال سنة كاملة.
مجموعة التداول/الإتاحة الحرّة (Unlocked Floating Group): يدفع المشاركون الأوائل في المجتمع، ومزارعو العوائد، ومزوّدو السيولة الأوائل، ومستلمو مكافآت الحملات تكوين السعر في البداية، قبل توفر بيانات طويلة الأجل كافية لإثبات وجود طلب عضوي على بدائِل الإقراض بسعر ثابت.
دور حملة Binance CreatorPad
عامل رئيسي في تشكيل توجهات التجزئة المبكرة هو حملة Binance CreatorPad النشطة التي تضم 300,000 $TMX والمستضافة على Binance Square. من خلال تحفيز المبدعين والمحللين على تفكيك أوامر نطاق AMM المخصصة لـ TermMax وآليات الإقراض بسعر ثابت، يدفع CreatorPad وصولًا تعليميًا فوريًا ونشرًا للعلامة عبر منظومة Web3.
لكن من منظور تحليلي بحت، تعني هذه الإعدادات أن تسعير السوق المبكر يعكس بشكل كبير زخم التجزئة الناجم عن الحملة، مع قيود سيولة أولية محدودة، ومشاعر ترويجية أكثر من كونه يعكس تدفقات نقدية للبروتوكول راسخة بالكامل. يستطيع حاملو التوكنات غير المقفلة مبكرًا تقليل المخاطر عبر السيولة الأولية الرفيعة، بينما تبقى المجموعة صاحبة أعلى قناعة جوهرية محكومة بالقفل على الهامش.
الحُجّة المضادة البنيوية
تخدم استراتيجية القفل والتوزيع هذه غرضًا مهمًا. تُعد فترة القفل لمدة 12 شهرًا أداة موثّقة لتخفيف المخاطر؛ إذ تمنع قيام المطلعين بعمليات بيع مبكرة وتجبر المساهمين الأساسيين على التركيز على تنفيذ يمتد لعدة سنوات.
#TermMax #CreatorPad @termmax
تحليل اقتصاديات توكن $TMX: عدم تماثل المعلومات، فترات الاستحقاق المتدرجة (Cliffs)، وديناميكية Binance CreatorPad
يقدّم هيكل توليد توكن TermMax ($TMX) دراسة حالة جذّابة في تصميم السوق، وإدارة السيولة، واكتشاف السعر في المراحل المبكرة. من إجمالي المعروض الثابت البالغ 1,000,000,000 توكن، يدخل نحو 20% إلى التداول الأولي عند TGE، بينما تواجه فِرَق العمل (15%) والمستثمرون الأوائل (28%) قفلًا صارمًا لمدة 12 شهرًا تليه عمليات إطلاق شهرية خطية.
تخلق هذه البنية انقسامًا بنيويًا واضحًا بين أطراف السوق:
المطلعون داخل القفل (Locked Insiders): يمسك القائمون على البناء وداعمون مؤسسيون بالرؤية الأوضح للعمليات الداخلية والإيرادات الفعلية للبروتوكول وطلب المقترضين—لكنهم محكومون بنيويًا بعدم البيع طوال سنة كاملة.
مجموعة التداول/الإتاحة الحرّة (Unlocked Floating Group): يدفع المشاركون الأوائل في المجتمع، ومزارعو العوائد، ومزوّدو السيولة الأوائل، ومستلمو مكافآت الحملات تكوين السعر في البداية، قبل توفر بيانات طويلة الأجل كافية لإثبات وجود طلب عضوي على بدائِل الإقراض بسعر ثابت.
دور حملة Binance CreatorPad
عامل رئيسي في تشكيل توجهات التجزئة المبكرة هو حملة Binance CreatorPad النشطة التي تضم 300,000 $TMX والمستضافة على Binance Square. من خلال تحفيز المبدعين والمحللين على تفكيك أوامر نطاق AMM المخصصة لـ TermMax وآليات الإقراض بسعر ثابت، يدفع CreatorPad وصولًا تعليميًا فوريًا ونشرًا للعلامة عبر منظومة Web3.
لكن من منظور تحليلي بحت، تعني هذه الإعدادات أن تسعير السوق المبكر يعكس بشكل كبير زخم التجزئة الناجم عن الحملة، مع قيود سيولة أولية محدودة، ومشاعر ترويجية أكثر من كونه يعكس تدفقات نقدية للبروتوكول راسخة بالكامل. يستطيع حاملو التوكنات غير المقفلة مبكرًا تقليل المخاطر عبر السيولة الأولية الرفيعة، بينما تبقى المجموعة صاحبة أعلى قناعة جوهرية محكومة بالقفل على الهامش.
الحُجّة المضادة البنيوية
تخدم استراتيجية القفل والتوزيع هذه غرضًا مهمًا. تُعد فترة القفل لمدة 12 شهرًا أداة موثّقة لتخفيف المخاطر؛ إذ تمنع قيام المطلعين بعمليات بيع مبكرة وتجبر المساهمين الأساسيين على التركيز على تنفيذ يمتد لعدة سنوات.
#TermMax #CreatorPad @TermMax
يقدّم هيكل توليد توكن TermMax ($TMX) دراسة حالة جذّابة في تصميم السوق، وإدارة السيولة، واكتشاف السعر في المراحل المبكرة. من إجمالي المعروض الثابت البالغ 1,000,000,000 توكن، يدخل نحو 20% إلى التداول الأولي عند TGE، بينما تواجه فِرَق العمل (15%) والمستثمرون الأوائل (28%) قفلًا صارمًا لمدة 12 شهرًا تليه عمليات إطلاق شهرية خطية.
تخلق هذه البنية انقسامًا بنيويًا واضحًا بين أطراف السوق:
المطلعون داخل القفل (Locked Insiders): يمسك القائمون على البناء وداعمون مؤسسيون بالرؤية الأوضح للعمليات الداخلية والإيرادات الفعلية للبروتوكول وطلب المقترضين—لكنهم محكومون بنيويًا بعدم البيع طوال سنة كاملة.
مجموعة التداول/الإتاحة الحرّة (Unlocked Floating Group): يدفع المشاركون الأوائل في المجتمع، ومزارعو العوائد، ومزوّدو السيولة الأوائل، ومستلمو مكافآت الحملات تكوين السعر في البداية، قبل توفر بيانات طويلة الأجل كافية لإثبات وجود طلب عضوي على بدائِل الإقراض بسعر ثابت.
دور حملة Binance CreatorPad
عامل رئيسي في تشكيل توجهات التجزئة المبكرة هو حملة Binance CreatorPad النشطة التي تضم 300,000 $TMX والمستضافة على Binance Square. من خلال تحفيز المبدعين والمحللين على تفكيك أوامر نطاق AMM المخصصة لـ TermMax وآليات الإقراض بسعر ثابت، يدفع CreatorPad وصولًا تعليميًا فوريًا ونشرًا للعلامة عبر منظومة Web3.
لكن من منظور تحليلي بحت، تعني هذه الإعدادات أن تسعير السوق المبكر يعكس بشكل كبير زخم التجزئة الناجم عن الحملة، مع قيود سيولة أولية محدودة، ومشاعر ترويجية أكثر من كونه يعكس تدفقات نقدية للبروتوكول راسخة بالكامل. يستطيع حاملو التوكنات غير المقفلة مبكرًا تقليل المخاطر عبر السيولة الأولية الرفيعة، بينما تبقى المجموعة صاحبة أعلى قناعة جوهرية محكومة بالقفل على الهامش.
الحُجّة المضادة البنيوية
تخدم استراتيجية القفل والتوزيع هذه غرضًا مهمًا. تُعد فترة القفل لمدة 12 شهرًا أداة موثّقة لتخفيف المخاطر؛ إذ تمنع قيام المطلعين بعمليات بيع مبكرة وتجبر المساهمين الأساسيين على التركيز على تنفيذ يمتد لعدة سنوات.
#TermMax #CreatorPad @TermMax
1
1
159
·
--
#dusk $DUSK @Dusk_Foundation
بِحسب رأيك، ما الميزة المحددة في تصميم Dusk التي تمنحك أكبر قدر من التفاؤل بشأن إمكانية تبنّي المؤسسات المالية لها؟
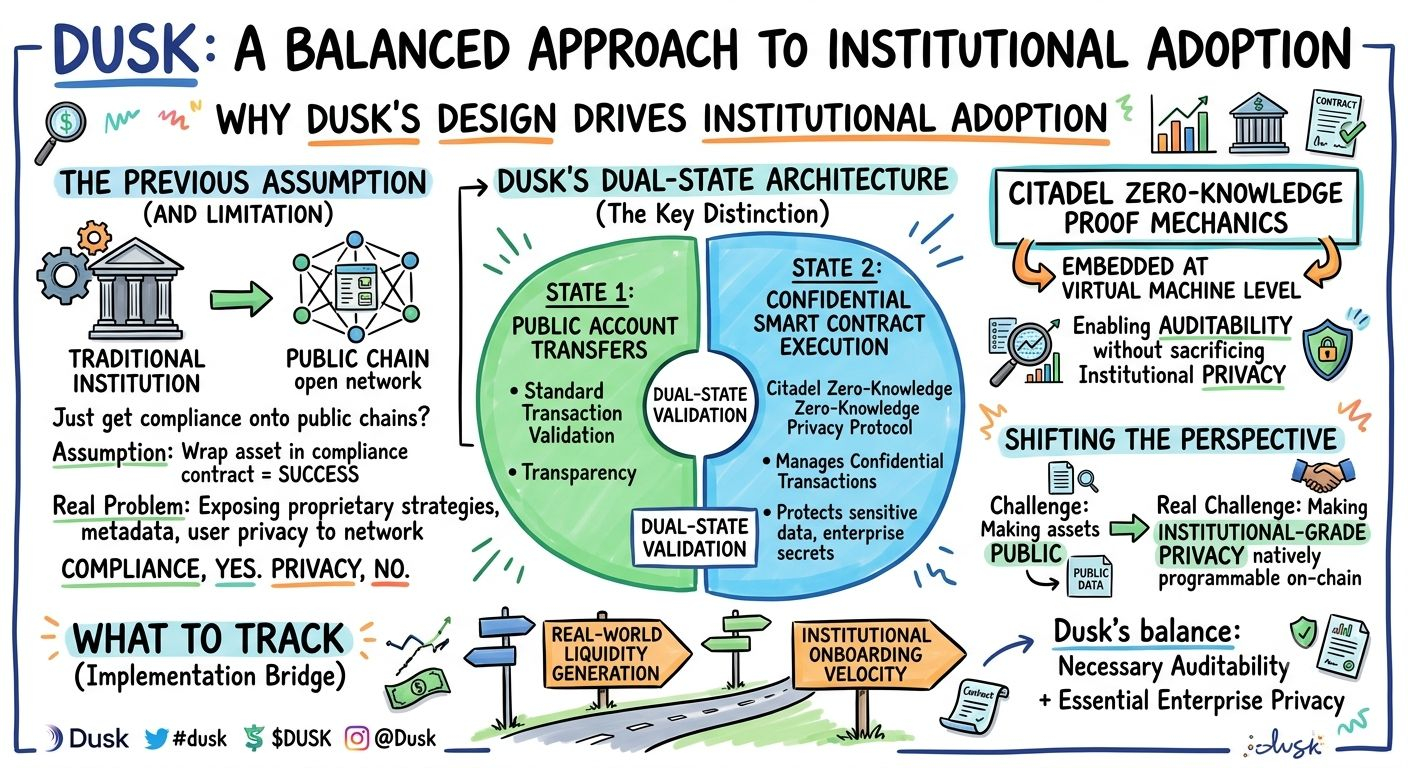
لمدة طويلة، كنت أعتقد أن أكبر عائق أمام دمج Web3 في المؤسسات المالية هو ببساطة القدرة على وضع إطار تنظيمي على البلوكتشين. فإذا أمكن تعبئة أصل مالي تقليدي ضمن عقد ذكي ملتزم باللوائح، فسيُعتبر أن أصعب جزء قد أُنجز.
لكن عند تحليل بنية Dusk، اضطررت إلى إعادة التفكير في هذا الافتراض. ما لفت انتباهي هو الطريقة التي يفصل بها Dusk بين التحقق من المعاملات العامة وتنفيذ العقود الذكية بشكل آمن عبر بنية ثنائية الحالات (dual-state architecture). فمن جهة، يتعامل النظام مع معاملات تحويل الأموال عبر الحسابات العامة، بينما تتولى بروتوكولات الأمان بالمعرفة الصفرية Citadel تنفيذ المعاملات السرية دون كشف بيانات المستخدم الحساسة أو أسرار الأعمال لدى الشركة.
قد تبدو هذه الفروق صغيرة، لكنها شديدة الأهمية. فإذا اعتمدت مؤسسة ما على العقود الذكية العامة فقط، فإنها تواجه مخاطر كشف الاستراتيجية المالية الداخلية والبيانات الخاصة بالمعاملات وخصوصية المستخدمين أمام الشبكة بأكملها. وفي المقابل، فإن إخفاء الشفافية بالكامل سيعيق إمكانية إجراء عمليات التدقيق اللازمة. تعالج Dusk هذه المشكلة عبر دمج آلية الإثباتات دون كشف المعلومات (zero-knowledge proof) مباشرةً على مستوى الآلة الافتراضية، بما يسمح بإجراء التدقيق دون الاضطرار إلى التضحية بخصوصية مستوى المؤسسة.
#dusk $DUSK @Dusk
بِحسب رأيك، ما الميزة المحددة في تصميم Dusk التي تمنحك أكبر قدر من التفاؤل بشأن إمكانية تبنّي المؤسسات المالية لها؟
لمدة طويلة، كنت أعتقد أن أكبر عائق أمام دمج Web3 في المؤسسات المالية هو ببساطة القدرة على وضع إطار تنظيمي على البلوكتشين. فإذا أمكن تعبئة أصل مالي تقليدي ضمن عقد ذكي ملتزم باللوائح، فسيُعتبر أن أصعب جزء قد أُنجز.
لكن عند تحليل بنية Dusk، اضطررت إلى إعادة التفكير في هذا الافتراض. ما لفت انتباهي هو الطريقة التي يفصل بها Dusk بين التحقق من المعاملات العامة وتنفيذ العقود الذكية بشكل آمن عبر بنية ثنائية الحالات (dual-state architecture). فمن جهة، يتعامل النظام مع معاملات تحويل الأموال عبر الحسابات العامة، بينما تتولى بروتوكولات الأمان بالمعرفة الصفرية Citadel تنفيذ المعاملات السرية دون كشف بيانات المستخدم الحساسة أو أسرار الأعمال لدى الشركة.
قد تبدو هذه الفروق صغيرة، لكنها شديدة الأهمية. فإذا اعتمدت مؤسسة ما على العقود الذكية العامة فقط، فإنها تواجه مخاطر كشف الاستراتيجية المالية الداخلية والبيانات الخاصة بالمعاملات وخصوصية المستخدمين أمام الشبكة بأكملها. وفي المقابل، فإن إخفاء الشفافية بالكامل سيعيق إمكانية إجراء عمليات التدقيق اللازمة. تعالج Dusk هذه المشكلة عبر دمج آلية الإثباتات دون كشف المعلومات (zero-knowledge proof) مباشرةً على مستوى الآلة الافتراضية، بما يسمح بإجراء التدقيق دون الاضطرار إلى التضحية بخصوصية مستوى المؤسسة.
بِحسب رأيك، ما الميزة المحددة في تصميم Dusk التي تمنحك أكبر قدر من التفاؤل بشأن إمكانية تبنّي المؤسسات المالية لها؟
لمدة طويلة، كنت أعتقد أن أكبر عائق أمام دمج Web3 في المؤسسات المالية هو ببساطة القدرة على وضع إطار تنظيمي على البلوكتشين. فإذا أمكن تعبئة أصل مالي تقليدي ضمن عقد ذكي ملتزم باللوائح، فسيُعتبر أن أصعب جزء قد أُنجز.
لكن عند تحليل بنية Dusk، اضطررت إلى إعادة التفكير في هذا الافتراض. ما لفت انتباهي هو الطريقة التي يفصل بها Dusk بين التحقق من المعاملات العامة وتنفيذ العقود الذكية بشكل آمن عبر بنية ثنائية الحالات (dual-state architecture). فمن جهة، يتعامل النظام مع معاملات تحويل الأموال عبر الحسابات العامة، بينما تتولى بروتوكولات الأمان بالمعرفة الصفرية Citadel تنفيذ المعاملات السرية دون كشف بيانات المستخدم الحساسة أو أسرار الأعمال لدى الشركة.
قد تبدو هذه الفروق صغيرة، لكنها شديدة الأهمية. فإذا اعتمدت مؤسسة ما على العقود الذكية العامة فقط، فإنها تواجه مخاطر كشف الاستراتيجية المالية الداخلية والبيانات الخاصة بالمعاملات وخصوصية المستخدمين أمام الشبكة بأكملها. وفي المقابل، فإن إخفاء الشفافية بالكامل سيعيق إمكانية إجراء عمليات التدقيق اللازمة. تعالج Dusk هذه المشكلة عبر دمج آلية الإثباتات دون كشف المعلومات (zero-knowledge proof) مباشرةً على مستوى الآلة الافتراضية، بما يسمح بإجراء التدقيق دون الاضطرار إلى التضحية بخصوصية مستوى المؤسسة.
3
4
214
·
--
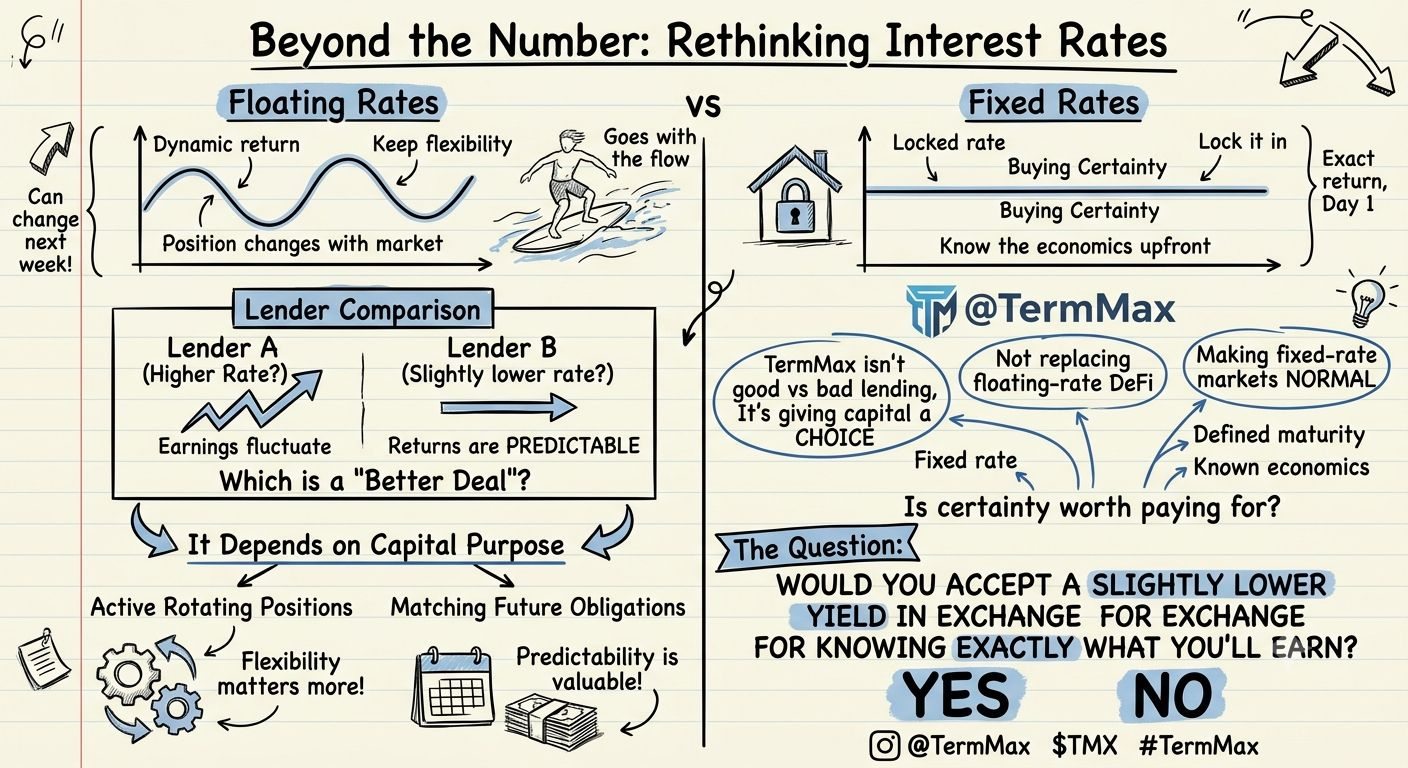
كنت أعتقد سابقًا أن أسعار الفائدة مجرد رقم للمقارنة.
٥٪ مقابل ٧٪.
٨٪ مقابل ١٠٪.
عادةً ما يفوز الأعلى.
كلما نظرت أكثر إلى أسواق الفائدة الثابتة مثل @termmax ، كلما شعرت أن الصورة ليست بهذه البساطة.
الفائدة ليست مجرد عائد.
إنها أيضًا التزام.
إذا أقرضت بسعر عائم، فأنا أحافظ على المرونة.
إذا تغيّرت ظروف السوق، يتغيّر موقفي معها.
لكن إذا أقفلت سعر فائدة ثابتًا، فأنا أشتري شيئًا آخر:
اليقين.
أعرف الاقتصاديات قبل أن تبدأ الصفقة.
وقد يكون ذلك أهم من الضغط لاستخراج أعلى عائد ممكن.
تخيّل اثنين من المُقرضين.
المُقرض A يحقق معدلًا أعلى اليوم، لكن السعر قد يتغير الأسبوع القادم.
المُقرض B يحصل على عائد أقل قليلًا، لكنه يعرف العائد والاستحقاق بالضبط منذ اليوم الأول.
فمن يحصل فعليًا على الصفقة الأفضل؟
لا أعتقد أن هناك إجابة عالمية.
كل شيء يعتمد على الغرض من رأس المال.
إذا كنت أُدوّر المراكز بنشاط، فمن المرجح أن المرونة تهم أكثر.
إذا كنت أُطابق الإقراض مع التزام مستقبلي، تصبح القدرة على التنبؤ أكثر قيمة بكثير.
لهذا السبب تثيرني TermMax.
المنتج لا يطلب حقًا من DeFi أن يختار بين إقراض جيد وسيئ.
إنه يمنح رأس المال خيارًا إضافيًا.
فائدة ثابتة.
استحقاق محدد.
اقتصاديات معروفة.
ثم يقرر السوق متى تكون تلك الدرجة من اليقين تستحق دفع ثمنها.
ربما تكون هذه هي الفرصة الأكبر هنا.
ليست استبدال DeFi ذات الفائدة العائمة.
بل جعل أسواق الفائدة الثابتة مألوفة بما يكفي بحيث يستطيع المستخدمون اختيار هيكل التمويل الذي يناسب استراتيجيتهم فعلًا.
إذًا سؤالي هو:
هل ستقبل عائدًا أقل قليلًا مقابل معرفة بالضبط ماذا ستكسب؟
نعم أم لا؟
@termmax $TMX #TermMax
كنت أعتقد سابقًا أن أسعار الفائدة مجرد رقم للمقارنة.
٥٪ مقابل ٧٪.
٨٪ مقابل ١٠٪.
عادةً ما يفوز الأعلى.
كلما نظرت أكثر إلى أسواق الفائدة الثابتة مثل @TermMax ، كلما شعرت أن الصورة ليست بهذه البساطة.
الفائدة ليست مجرد عائد.
إنها أيضًا التزام.
إذا أقرضت بسعر عائم، فأنا أحافظ على المرونة.
إذا تغيّرت ظروف السوق، يتغيّر موقفي معها.
لكن إذا أقفلت سعر فائدة ثابتًا، فأنا أشتري شيئًا آخر:
اليقين.
أعرف الاقتصاديات قبل أن تبدأ الصفقة.
وقد يكون ذلك أهم من الضغط لاستخراج أعلى عائد ممكن.
تخيّل اثنين من المُقرضين.
المُقرض A يحقق معدلًا أعلى اليوم، لكن السعر قد يتغير الأسبوع القادم.
المُقرض B يحصل على عائد أقل قليلًا، لكنه يعرف العائد والاستحقاق بالضبط منذ اليوم الأول.
فمن يحصل فعليًا على الصفقة الأفضل؟
لا أعتقد أن هناك إجابة عالمية.
كل شيء يعتمد على الغرض من رأس المال.
إذا كنت أُدوّر المراكز بنشاط، فمن المرجح أن المرونة تهم أكثر.
إذا كنت أُطابق الإقراض مع التزام مستقبلي، تصبح القدرة على التنبؤ أكثر قيمة بكثير.
لهذا السبب تثيرني TermMax.
المنتج لا يطلب حقًا من DeFi أن يختار بين إقراض جيد وسيئ.
إنه يمنح رأس المال خيارًا إضافيًا.
فائدة ثابتة.
استحقاق محدد.
اقتصاديات معروفة.
ثم يقرر السوق متى تكون تلك الدرجة من اليقين تستحق دفع ثمنها.
ربما تكون هذه هي الفرصة الأكبر هنا.
ليست استبدال DeFi ذات الفائدة العائمة.
بل جعل أسواق الفائدة الثابتة مألوفة بما يكفي بحيث يستطيع المستخدمون اختيار هيكل التمويل الذي يناسب استراتيجيتهم فعلًا.
إذًا سؤالي هو:
هل ستقبل عائدًا أقل قليلًا مقابل معرفة بالضبط ماذا ستكسب؟
نعم أم لا؟
@TermMax $TMX #TermMax
٥٪ مقابل ٧٪.
٨٪ مقابل ١٠٪.
عادةً ما يفوز الأعلى.
كلما نظرت أكثر إلى أسواق الفائدة الثابتة مثل @TermMax ، كلما شعرت أن الصورة ليست بهذه البساطة.
الفائدة ليست مجرد عائد.
إنها أيضًا التزام.
إذا أقرضت بسعر عائم، فأنا أحافظ على المرونة.
إذا تغيّرت ظروف السوق، يتغيّر موقفي معها.
لكن إذا أقفلت سعر فائدة ثابتًا، فأنا أشتري شيئًا آخر:
اليقين.
أعرف الاقتصاديات قبل أن تبدأ الصفقة.
وقد يكون ذلك أهم من الضغط لاستخراج أعلى عائد ممكن.
تخيّل اثنين من المُقرضين.
المُقرض A يحقق معدلًا أعلى اليوم، لكن السعر قد يتغير الأسبوع القادم.
المُقرض B يحصل على عائد أقل قليلًا، لكنه يعرف العائد والاستحقاق بالضبط منذ اليوم الأول.
فمن يحصل فعليًا على الصفقة الأفضل؟
لا أعتقد أن هناك إجابة عالمية.
كل شيء يعتمد على الغرض من رأس المال.
إذا كنت أُدوّر المراكز بنشاط، فمن المرجح أن المرونة تهم أكثر.
إذا كنت أُطابق الإقراض مع التزام مستقبلي، تصبح القدرة على التنبؤ أكثر قيمة بكثير.
لهذا السبب تثيرني TermMax.
المنتج لا يطلب حقًا من DeFi أن يختار بين إقراض جيد وسيئ.
إنه يمنح رأس المال خيارًا إضافيًا.
فائدة ثابتة.
استحقاق محدد.
اقتصاديات معروفة.
ثم يقرر السوق متى تكون تلك الدرجة من اليقين تستحق دفع ثمنها.
ربما تكون هذه هي الفرصة الأكبر هنا.
ليست استبدال DeFi ذات الفائدة العائمة.
بل جعل أسواق الفائدة الثابتة مألوفة بما يكفي بحيث يستطيع المستخدمون اختيار هيكل التمويل الذي يناسب استراتيجيتهم فعلًا.
إذًا سؤالي هو:
هل ستقبل عائدًا أقل قليلًا مقابل معرفة بالضبط ماذا ستكسب؟
نعم أم لا؟
@TermMax $TMX #TermMax
214
·
--
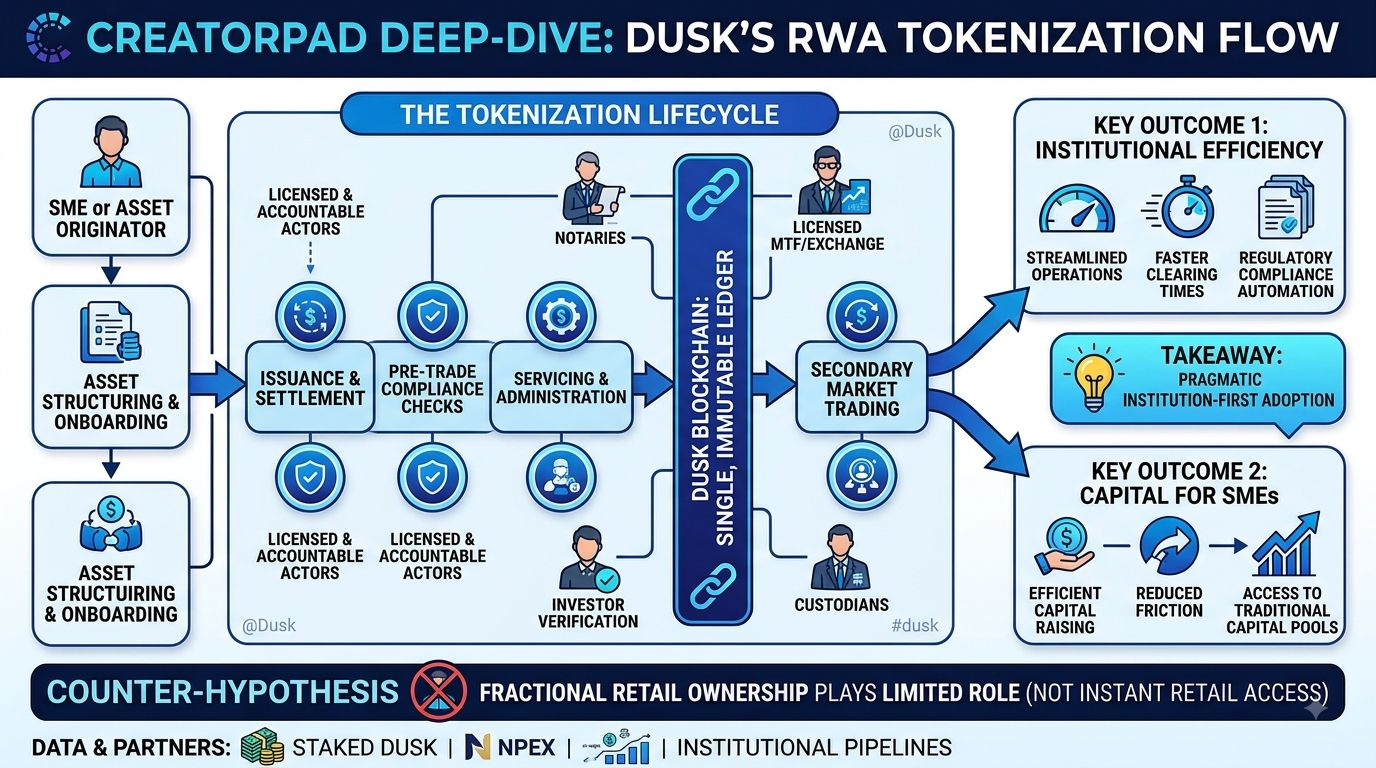
إلقاء نظرة معمّقة على تغطية CreatorPad لكلٍّ من Dusk و$DUSK اليوم، واستخلاص نتيجة واحدة محددة من تحليلهم لتجزئة رموز الشركات المتوسطة والصغيرة (SME) — أذهلني التعمّد في طرح فكرة أن "الملكية الجزئية" تؤدي دورًا محدودًا في التبنّي على أرض الواقع". ليس نوع الإثارة المعتادة المضخّمة التي تتوقعها عادةً حول الأصول الحقيقية المرمّزة (RWAs).
ما يثير التوقف هو مدى واقعية البنية التحتية بالفعل. عند النظر إلى مخطط البنية التشغيلية الذي عرضه تقرير CreatorPad — بدءًا من هيكلة الأصول وعلى متن التسجيل، إلى الإصدار، والتسوية، والخدمات، والتداول الثانوي — تظل كل مرحلة مربوطة بمشاركين مرخّصين ومسؤولين. فالجهات الموثّقة التي تتعامل مع تحويل حصص الشركات، ومنصّات/تجميعات التداول المرخصة (MTF/بورصات) وأطر التحقق الصارمة لأهلية المستثمرين قبل التسوية. البلوكشين لا يعمل كعصا سحرية لإلغاء نقاط التفتيش التنظيمية؛ بل يقوم بدور دفتر أستاذ واحد غير قابل للتغيير يجنّب تلك النقاط الحاجة إلى الحفاظ على عشرات السجلات المتفرقة في قواعد بيانات منفصلة.
مع وجود مئات الملايين من DUSK مُرهونة وخطوط تم تأكيدها في الإصدار المؤسسي عبر شركاء مرخصين مثل NPEX، توجد قوة واقعية خلف الإعداد.
الافتراض الواسع كان دائمًا أن "ترميز الأسواق الخاصة" يعني فورًا فتح وصول التجزئة إلى صفقات الأسهم الخاصة الحصرية. لكن ما يوضحه CreatorPad على نحو أكثر براغماتية هو أن المؤسسات تحصل على كفاءة تشغيلية مُبسّطة وأزمنة تسوية أسرع، بينما ما زالت الأطر القانونية المحلية هي التي تحدد من يحصل على الدخول إلى غرفة الصفقات. "فتح الأسواق أمام الشركات المتوسطة" ينتهي به الأمر إلى أن رأس المال يصل إلى الشركات النامية بتعقّل أقل بكثير،
من الصعب دحض المنطق — فالبناء وفق الامتثال المؤسسي القائم هو على الأرجح الطريقة الوحيدة التي تتحرك بها شرائح رأس المال الخاص فعليًا على السلسلة. ومع ذلك، يترك ذلك سؤالًا مفتوحًا مثيرًا للاهتمام: إذا كانت بوابات الامتثال التقليدية تنطبق على كل نقطة انتقال على حدة، فمتى وأين يبدأ المستخدم النهائي أو المشارك اليومي في السوق فعلاً بالشعور بالفرق البنيوي للنظام البيئي المبني على السلسلة؟
@Dusk_Foundation
#dusk
$DUSK
إلقاء نظرة معمّقة على تغطية CreatorPad لكلٍّ من Dusk و$DUSK اليوم، واستخلاص نتيجة واحدة محددة من تحليلهم لتجزئة رموز الشركات المتوسطة والصغيرة (SME) — أذهلني التعمّد في طرح فكرة أن "الملكية الجزئية" تؤدي دورًا محدودًا في التبنّي على أرض الواقع". ليس نوع الإثارة المعتادة المضخّمة التي تتوقعها عادةً حول الأصول الحقيقية المرمّزة (RWAs).
ما يثير التوقف هو مدى واقعية البنية التحتية بالفعل. عند النظر إلى مخطط البنية التشغيلية الذي عرضه تقرير CreatorPad — بدءًا من هيكلة الأصول وعلى متن التسجيل، إلى الإصدار، والتسوية، والخدمات، والتداول الثانوي — تظل كل مرحلة مربوطة بمشاركين مرخّصين ومسؤولين. فالجهات الموثّقة التي تتعامل مع تحويل حصص الشركات، ومنصّات/تجميعات التداول المرخصة (MTF/بورصات) وأطر التحقق الصارمة لأهلية المستثمرين قبل التسوية. البلوكشين لا يعمل كعصا سحرية لإلغاء نقاط التفتيش التنظيمية؛ بل يقوم بدور دفتر أستاذ واحد غير قابل للتغيير يجنّب تلك النقاط الحاجة إلى الحفاظ على عشرات السجلات المتفرقة في قواعد بيانات منفصلة.
مع وجود مئات الملايين من DUSK مُرهونة وخطوط تم تأكيدها في الإصدار المؤسسي عبر شركاء مرخصين مثل NPEX، توجد قوة واقعية خلف الإعداد.
الافتراض الواسع كان دائمًا أن "ترميز الأسواق الخاصة" يعني فورًا فتح وصول التجزئة إلى صفقات الأسهم الخاصة الحصرية. لكن ما يوضحه CreatorPad على نحو أكثر براغماتية هو أن المؤسسات تحصل على كفاءة تشغيلية مُبسّطة وأزمنة تسوية أسرع، بينما ما زالت الأطر القانونية المحلية هي التي تحدد من يحصل على الدخول إلى غرفة الصفقات. "فتح الأسواق أمام الشركات المتوسطة" ينتهي به الأمر إلى أن رأس المال يصل إلى الشركات النامية بتعقّل أقل بكثير،
من الصعب دحض المنطق — فالبناء وفق الامتثال المؤسسي القائم هو على الأرجح الطريقة الوحيدة التي تتحرك بها شرائح رأس المال الخاص فعليًا على السلسلة. ومع ذلك، يترك ذلك سؤالًا مفتوحًا مثيرًا للاهتمام: إذا كانت بوابات الامتثال التقليدية تنطبق على كل نقطة انتقال على حدة، فمتى وأين يبدأ المستخدم النهائي أو المشارك اليومي في السوق فعلاً بالشعور بالفرق البنيوي للنظام البيئي المبني على السلسلة؟
@Dusk
#dusk
$DUSK
ما يثير التوقف هو مدى واقعية البنية التحتية بالفعل. عند النظر إلى مخطط البنية التشغيلية الذي عرضه تقرير CreatorPad — بدءًا من هيكلة الأصول وعلى متن التسجيل، إلى الإصدار، والتسوية، والخدمات، والتداول الثانوي — تظل كل مرحلة مربوطة بمشاركين مرخّصين ومسؤولين. فالجهات الموثّقة التي تتعامل مع تحويل حصص الشركات، ومنصّات/تجميعات التداول المرخصة (MTF/بورصات) وأطر التحقق الصارمة لأهلية المستثمرين قبل التسوية. البلوكشين لا يعمل كعصا سحرية لإلغاء نقاط التفتيش التنظيمية؛ بل يقوم بدور دفتر أستاذ واحد غير قابل للتغيير يجنّب تلك النقاط الحاجة إلى الحفاظ على عشرات السجلات المتفرقة في قواعد بيانات منفصلة.
مع وجود مئات الملايين من DUSK مُرهونة وخطوط تم تأكيدها في الإصدار المؤسسي عبر شركاء مرخصين مثل NPEX، توجد قوة واقعية خلف الإعداد.
الافتراض الواسع كان دائمًا أن "ترميز الأسواق الخاصة" يعني فورًا فتح وصول التجزئة إلى صفقات الأسهم الخاصة الحصرية. لكن ما يوضحه CreatorPad على نحو أكثر براغماتية هو أن المؤسسات تحصل على كفاءة تشغيلية مُبسّطة وأزمنة تسوية أسرع، بينما ما زالت الأطر القانونية المحلية هي التي تحدد من يحصل على الدخول إلى غرفة الصفقات. "فتح الأسواق أمام الشركات المتوسطة" ينتهي به الأمر إلى أن رأس المال يصل إلى الشركات النامية بتعقّل أقل بكثير،
من الصعب دحض المنطق — فالبناء وفق الامتثال المؤسسي القائم هو على الأرجح الطريقة الوحيدة التي تتحرك بها شرائح رأس المال الخاص فعليًا على السلسلة. ومع ذلك، يترك ذلك سؤالًا مفتوحًا مثيرًا للاهتمام: إذا كانت بوابات الامتثال التقليدية تنطبق على كل نقطة انتقال على حدة، فمتى وأين يبدأ المستخدم النهائي أو المشارك اليومي في السوق فعلاً بالشعور بالفرق البنيوي للنظام البيئي المبني على السلسلة؟
@Dusk
#dusk
$DUSK
2
1
166
·
--
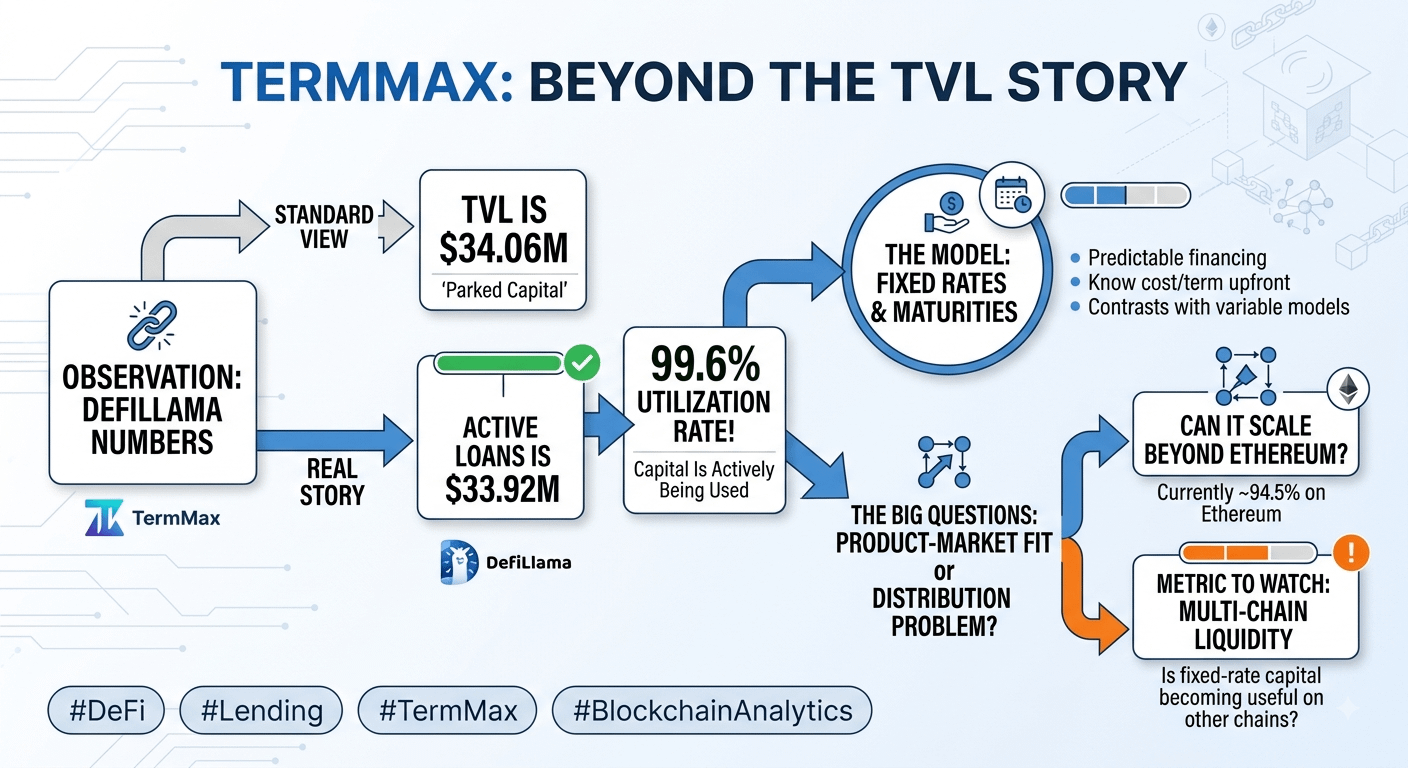
فتحت أرقام TermMax الحالية متوقعًا قصة الـTVL المعتادة على التلفاز.
لكن لفتني بدلًا من ذلك رقم واحد.
تُظهر DeFiLlama أن إجمالي قيمة الأصول المقفلة (TVL) يبلغ تقريبًا 34.06 مليون دولار، وأن القروض النشطة تبلغ 33.92 مليون دولار. هذا يعني أن القروض النشطة تشكل الآن حوالي 99.6% من إجمالي الـTVL المتتبع.
إنها بالطبع نسبة أكثر إثارة بكثير من النظر إلى الـTVL وحده.
لأنها تشير إلى أن رأس المال الموجود داخل البروتوكول لا يكون فقط مركونًا هناك بانتظار تطور قصة ما.
بل يتم استخدام جزء كبير منه فعليًا.
والجزء الذي أراه مثيرًا للاهتمام هو طريقة استخدام هذا رأس المال.
ليس لدى TermMax نسخٌ مباشر لنموذج الإقراض المعتاد بسعر فائدة متغير.
أسواقه تعتمد على أسعار ثابتة واستحقاقات محددة، لذلك يعرف المقترض تكلفة التمويل مسبقًا، ويعرف المُقرض مدة العقد بدلًا من متابعة تغيّر سعره كل بضع ساعات.
هذا يبدو مملًا.
لكنني أعتقد أن هذا بالضبط هو ما يجعله مهمًا.
قضت DeFi سنوات وهي تحسّن المرونة.
أسعار متغيرة.
مراكز مفتوحة بلا حدود.
إعادة تسعير مستمرة.
لكن التمويل المتوقع يكون مفيدًا تمامًا لنوع مختلف من المستخدمين.
يمتد البروتوكول الحالي على 9 سلاسل، ومع ذلك تظل Ethereum تمثل حوالي 94.5% من الـTVL المتتبع.
وهكذا تظهر هناك مسألة أخرى مخفية داخل الأرقام.
هل لدى TermMax فعلًا مشكلة توافق منتج يعتمد السعر الثابت مع السوق...
أم أن لديها مشكلة في التوزيع؟
لأن نموذج الإقراض يبدو أنه يحقق استخدامًا.
لكن ما لم يثبت بعد على نفس المستوى من الاتساع هو ما إذا كان هذا الطلب يمكن أن ينتشر خارج Ethereum.
هذه هي المؤشر الذي سأراقبه بعد ذلك.
ليس فقط ما إذا كان الـTVL سيزداد.
بل ما إذا كان رأس المال ذو السعر الثابت سيبدأ بأن يصبح سائلًا ومفيدًا عبر بقية الشبكة.
@termmax
#TermMax
فتحت أرقام TermMax الحالية متوقعًا قصة الـTVL المعتادة على التلفاز.
لكن لفتني بدلًا من ذلك رقم واحد.
تُظهر DeFiLlama أن إجمالي قيمة الأصول المقفلة (TVL) يبلغ تقريبًا 34.06 مليون دولار، وأن القروض النشطة تبلغ 33.92 مليون دولار. هذا يعني أن القروض النشطة تشكل الآن حوالي 99.6% من إجمالي الـTVL المتتبع.
إنها بالطبع نسبة أكثر إثارة بكثير من النظر إلى الـTVL وحده.
لأنها تشير إلى أن رأس المال الموجود داخل البروتوكول لا يكون فقط مركونًا هناك بانتظار تطور قصة ما.
بل يتم استخدام جزء كبير منه فعليًا.
والجزء الذي أراه مثيرًا للاهتمام هو طريقة استخدام هذا رأس المال.
ليس لدى TermMax نسخٌ مباشر لنموذج الإقراض المعتاد بسعر فائدة متغير.
أسواقه تعتمد على أسعار ثابتة واستحقاقات محددة، لذلك يعرف المقترض تكلفة التمويل مسبقًا، ويعرف المُقرض مدة العقد بدلًا من متابعة تغيّر سعره كل بضع ساعات.
هذا يبدو مملًا.
لكنني أعتقد أن هذا بالضبط هو ما يجعله مهمًا.
قضت DeFi سنوات وهي تحسّن المرونة.
أسعار متغيرة.
مراكز مفتوحة بلا حدود.
إعادة تسعير مستمرة.
لكن التمويل المتوقع يكون مفيدًا تمامًا لنوع مختلف من المستخدمين.
يمتد البروتوكول الحالي على 9 سلاسل، ومع ذلك تظل Ethereum تمثل حوالي 94.5% من الـTVL المتتبع.
وهكذا تظهر هناك مسألة أخرى مخفية داخل الأرقام.
هل لدى TermMax فعلًا مشكلة توافق منتج يعتمد السعر الثابت مع السوق...
أم أن لديها مشكلة في التوزيع؟
لأن نموذج الإقراض يبدو أنه يحقق استخدامًا.
لكن ما لم يثبت بعد على نفس المستوى من الاتساع هو ما إذا كان هذا الطلب يمكن أن ينتشر خارج Ethereum.
هذه هي المؤشر الذي سأراقبه بعد ذلك.
ليس فقط ما إذا كان الـTVL سيزداد.
بل ما إذا كان رأس المال ذو السعر الثابت سيبدأ بأن يصبح سائلًا ومفيدًا عبر بقية الشبكة.
@TermMax
#TermMax
لكن لفتني بدلًا من ذلك رقم واحد.
تُظهر DeFiLlama أن إجمالي قيمة الأصول المقفلة (TVL) يبلغ تقريبًا 34.06 مليون دولار، وأن القروض النشطة تبلغ 33.92 مليون دولار. هذا يعني أن القروض النشطة تشكل الآن حوالي 99.6% من إجمالي الـTVL المتتبع.
إنها بالطبع نسبة أكثر إثارة بكثير من النظر إلى الـTVL وحده.
لأنها تشير إلى أن رأس المال الموجود داخل البروتوكول لا يكون فقط مركونًا هناك بانتظار تطور قصة ما.
بل يتم استخدام جزء كبير منه فعليًا.
والجزء الذي أراه مثيرًا للاهتمام هو طريقة استخدام هذا رأس المال.
ليس لدى TermMax نسخٌ مباشر لنموذج الإقراض المعتاد بسعر فائدة متغير.
أسواقه تعتمد على أسعار ثابتة واستحقاقات محددة، لذلك يعرف المقترض تكلفة التمويل مسبقًا، ويعرف المُقرض مدة العقد بدلًا من متابعة تغيّر سعره كل بضع ساعات.
هذا يبدو مملًا.
لكنني أعتقد أن هذا بالضبط هو ما يجعله مهمًا.
قضت DeFi سنوات وهي تحسّن المرونة.
أسعار متغيرة.
مراكز مفتوحة بلا حدود.
إعادة تسعير مستمرة.
لكن التمويل المتوقع يكون مفيدًا تمامًا لنوع مختلف من المستخدمين.
يمتد البروتوكول الحالي على 9 سلاسل، ومع ذلك تظل Ethereum تمثل حوالي 94.5% من الـTVL المتتبع.
وهكذا تظهر هناك مسألة أخرى مخفية داخل الأرقام.
هل لدى TermMax فعلًا مشكلة توافق منتج يعتمد السعر الثابت مع السوق...
أم أن لديها مشكلة في التوزيع؟
لأن نموذج الإقراض يبدو أنه يحقق استخدامًا.
لكن ما لم يثبت بعد على نفس المستوى من الاتساع هو ما إذا كان هذا الطلب يمكن أن ينتشر خارج Ethereum.
هذه هي المؤشر الذي سأراقبه بعد ذلك.
ليس فقط ما إذا كان الـTVL سيزداد.
بل ما إذا كان رأس المال ذو السعر الثابت سيبدأ بأن يصبح سائلًا ومفيدًا عبر بقية الشبكة.
@TermMax
#TermMax
2
2
245
·
--
قضيت جزءًا من هذا الشريط في CreatorPad في نقل الرموز بالفعل بدلًا من إعادة قراءة الدفاتر.
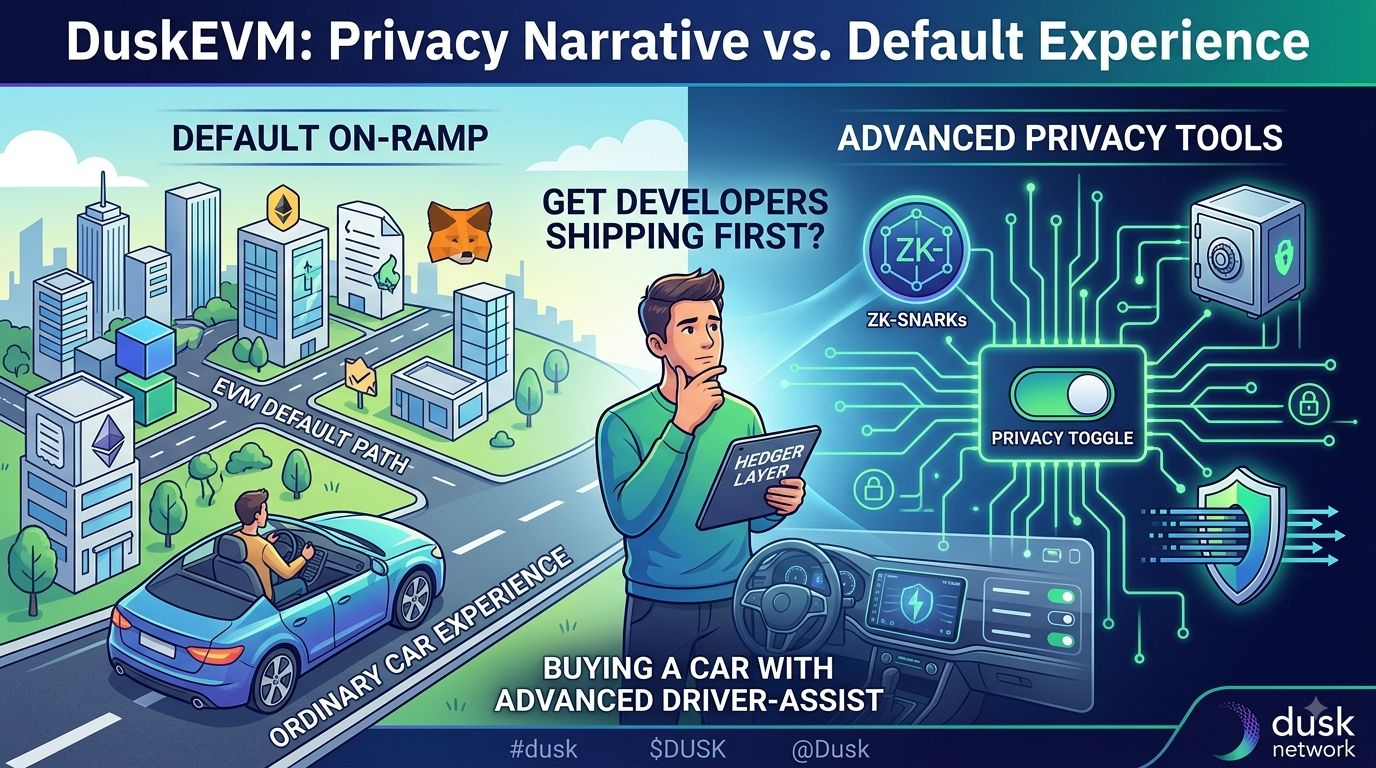
التقطت بعض DUSK على الشبكة التجريبية، وألغيت الدرع عمّا كنت بحاجة إليه، ثم فتحت محفظة الويب الرسمية، وقمت بتوصيل مثيل MetaMask، وجسرت من DuskDS إلى DuskEVM Testnet. معرّف السلسلة 745، وRPC هو نفسه المعتاد لتلك الشبكة التجريبية، وبالطبع كانت عملة الغاز هي DUSK حرفيًا. يظهر الإيداع في محفظة EVM بمجرد أن تعالج جهة L1. بعد ذلك تفقدت مستكشف Blockscout ومسار التحويل الاعتيادي.
وبالنظر إلى القصة العامة لـ Dusk حول الخصوصية، والمعاملات السرّية، والبرهان الصفري، والبنية التحتية على مستوى المؤسسات، كنت أتوقع إلى حد ما أن تشعر التجربة الافتراضية على جانب EVM بأنها مختلفة. إما درع مدمج، أو على الأقل خيار خصوصية مرئي ضمن الإرسال العادي.
لكن الذي حصلت عليه كان بيئة EVM عادية جدًا. نفس أدوات Solidity، ونفس سير عمل Hardhat/Foundry، ونفس وضوح المعاملات العامة على المستكشف. يتم دفع الغاز بـ DUSK. معظم العقود لا تحتاج إلى تغييرات خاصة بـ Dusk. جزء الخصوصية (Hedger) متاح كطبقة إضافية للتدفقات السرّية عندما تحتاج إليه، لكنه ليس هو المسار الذي تسلكه افتراضيًا بمجرد هبوطك على DuskEVM.
وهذا هو الجزء الذي بقي معي.
الخصوصية هي عنوان القصة. EVM العادي هو بوابة الانطلاق الافتراضية.
هذا هو النمط نفسه الذي تراه في الكثير من المنصات التي تحاول خدمة متطلبات المؤسسات وقاعدة المطورين الحالية معًا: اجعل المسار المألوف بلا احتكاك أولًا، ثم اعرض أدوات الخصوصية/الامتثال المتقدمة للحالات التي تحتاجها فعليًا.
تشبيه واحد بسيط يستمر في العودة إلى ذهني: يبدو الأمر قليلًا مثل شراء سيارة مزودة بالكامل بأنظمة مساعدة متقدمة للسائق، لكن عندما تجلس في المقعد الافتراضي تظل السيارة في الأساس سيارة عادية تستطيع قيادتها كما تعرف. الأجهزة/الميزات الذكية موجودة، لكن عليك تشغيلها عندما تحتاج إليها. (ونعم، أنا ذلك الشخص الذي ينسى نصف الأزرار موجودة حتى يشير إليها أحدهم.)
#dusk
$DUSK
@Dusk_Foundation
قضيت جزءًا من هذا الشريط في CreatorPad في نقل الرموز بالفعل بدلًا من إعادة قراءة الدفاتر.
التقطت بعض DUSK على الشبكة التجريبية، وألغيت الدرع عمّا كنت بحاجة إليه، ثم فتحت محفظة الويب الرسمية، وقمت بتوصيل مثيل MetaMask، وجسرت من DuskDS إلى DuskEVM Testnet. معرّف السلسلة 745، وRPC هو نفسه المعتاد لتلك الشبكة التجريبية، وبالطبع كانت عملة الغاز هي DUSK حرفيًا. يظهر الإيداع في محفظة EVM بمجرد أن تعالج جهة L1. بعد ذلك تفقدت مستكشف Blockscout ومسار التحويل الاعتيادي.
وبالنظر إلى القصة العامة لـ Dusk حول الخصوصية، والمعاملات السرّية، والبرهان الصفري، والبنية التحتية على مستوى المؤسسات، كنت أتوقع إلى حد ما أن تشعر التجربة الافتراضية على جانب EVM بأنها مختلفة. إما درع مدمج، أو على الأقل خيار خصوصية مرئي ضمن الإرسال العادي.
لكن الذي حصلت عليه كان بيئة EVM عادية جدًا. نفس أدوات Solidity، ونفس سير عمل Hardhat/Foundry، ونفس وضوح المعاملات العامة على المستكشف. يتم دفع الغاز بـ DUSK. معظم العقود لا تحتاج إلى تغييرات خاصة بـ Dusk. جزء الخصوصية (Hedger) متاح كطبقة إضافية للتدفقات السرّية عندما تحتاج إليه، لكنه ليس هو المسار الذي تسلكه افتراضيًا بمجرد هبوطك على DuskEVM.
وهذا هو الجزء الذي بقي معي.
الخصوصية هي عنوان القصة. EVM العادي هو بوابة الانطلاق الافتراضية.
هذا هو النمط نفسه الذي تراه في الكثير من المنصات التي تحاول خدمة متطلبات المؤسسات وقاعدة المطورين الحالية معًا: اجعل المسار المألوف بلا احتكاك أولًا، ثم اعرض أدوات الخصوصية/الامتثال المتقدمة للحالات التي تحتاجها فعليًا.
تشبيه واحد بسيط يستمر في العودة إلى ذهني: يبدو الأمر قليلًا مثل شراء سيارة مزودة بالكامل بأنظمة مساعدة متقدمة للسائق، لكن عندما تجلس في المقعد الافتراضي تظل السيارة في الأساس سيارة عادية تستطيع قيادتها كما تعرف. الأجهزة/الميزات الذكية موجودة، لكن عليك تشغيلها عندما تحتاج إليها. (ونعم، أنا ذلك الشخص الذي ينسى نصف الأزرار موجودة حتى يشير إليها أحدهم.)
#dusk
$DUSK
@Dusk
التقطت بعض DUSK على الشبكة التجريبية، وألغيت الدرع عمّا كنت بحاجة إليه، ثم فتحت محفظة الويب الرسمية، وقمت بتوصيل مثيل MetaMask، وجسرت من DuskDS إلى DuskEVM Testnet. معرّف السلسلة 745، وRPC هو نفسه المعتاد لتلك الشبكة التجريبية، وبالطبع كانت عملة الغاز هي DUSK حرفيًا. يظهر الإيداع في محفظة EVM بمجرد أن تعالج جهة L1. بعد ذلك تفقدت مستكشف Blockscout ومسار التحويل الاعتيادي.
وبالنظر إلى القصة العامة لـ Dusk حول الخصوصية، والمعاملات السرّية، والبرهان الصفري، والبنية التحتية على مستوى المؤسسات، كنت أتوقع إلى حد ما أن تشعر التجربة الافتراضية على جانب EVM بأنها مختلفة. إما درع مدمج، أو على الأقل خيار خصوصية مرئي ضمن الإرسال العادي.
لكن الذي حصلت عليه كان بيئة EVM عادية جدًا. نفس أدوات Solidity، ونفس سير عمل Hardhat/Foundry، ونفس وضوح المعاملات العامة على المستكشف. يتم دفع الغاز بـ DUSK. معظم العقود لا تحتاج إلى تغييرات خاصة بـ Dusk. جزء الخصوصية (Hedger) متاح كطبقة إضافية للتدفقات السرّية عندما تحتاج إليه، لكنه ليس هو المسار الذي تسلكه افتراضيًا بمجرد هبوطك على DuskEVM.
وهذا هو الجزء الذي بقي معي.
الخصوصية هي عنوان القصة. EVM العادي هو بوابة الانطلاق الافتراضية.
هذا هو النمط نفسه الذي تراه في الكثير من المنصات التي تحاول خدمة متطلبات المؤسسات وقاعدة المطورين الحالية معًا: اجعل المسار المألوف بلا احتكاك أولًا، ثم اعرض أدوات الخصوصية/الامتثال المتقدمة للحالات التي تحتاجها فعليًا.
تشبيه واحد بسيط يستمر في العودة إلى ذهني: يبدو الأمر قليلًا مثل شراء سيارة مزودة بالكامل بأنظمة مساعدة متقدمة للسائق، لكن عندما تجلس في المقعد الافتراضي تظل السيارة في الأساس سيارة عادية تستطيع قيادتها كما تعرف. الأجهزة/الميزات الذكية موجودة، لكن عليك تشغيلها عندما تحتاج إليها. (ونعم، أنا ذلك الشخص الذي ينسى نصف الأزرار موجودة حتى يشير إليها أحدهم.)
#dusk
$DUSK
@Dusk
8
1
271
·
--
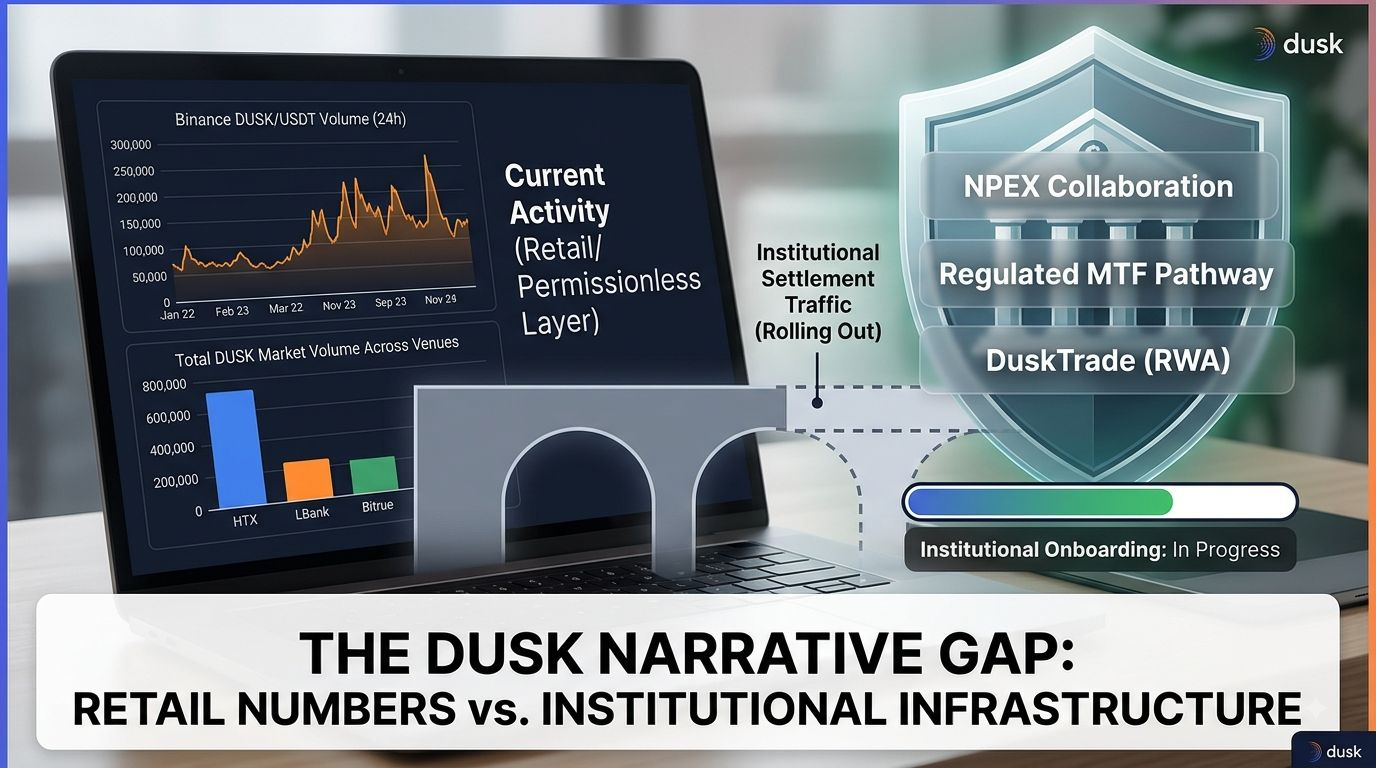
كنت أسترجع @Dusk_Foundation numbers في ذلك اليوم بدلًا من التقلّب عبر مجموعة أخرى. ليس «الأوراق البيضاء» هذه الأشياء—فقط السوق والجزء الخاص بالسلسلة كما هو.
لحظة.
كان حجم تداول Binance DUSK/USDT واقفًا في نطاق بضع مئات الآلاف إلى منتصفها من الدولارات خلال 24 ساعة في آخر الطبعات التي تحققت منها، مع أن إجمالي حجم السوق عبر المنصات غالبًا ما كان يستقر بين 2–4 ملايين دولار، وموزعًا بشكل خفيف على HTX وLBank وباقي المنصات. وبالنسبة لمشروع يضع نفسه حول تمويل بمستوى مؤسسي ومسارات RWA منظّمة، ما زالت هذه النشاطات تبدو إلى حد كبير مثل تداول التجزئة/تداول غير مقيّد.
كنت أتوقع أن تخبرني المعلومة الثانية بقصة مختلفة. ففي جانب الـ Staking: هناك ما يقارب 207–210M DUSK محجوزة، حوالي 36–40% من المعروض، مع بضع مئات من مقدمي السيولة/المُوفّرين النشطين. الحد الأدنى هو 1,000 DUSK وما زلت تحتاج إلى عقدة متزامنة (أو التجريد الأحدث على نمط hyperstaking/Sozu). هذا الاشتراك حقيقي وغير بسيط. فقط لا يبدو كحركة تسوية مؤسسية—المرتبطة بالسرد الذي يشير إليه الخطاب. تظل أعداد معاملات السلسلة متواضعة—لقطة حديثة من مستكشف أظهرت أقل من 200 معاملة في يوم كامل.
الفجوة بين ما هو قائم وما يتم بناؤه. الـ L1، والـ staking، ونشاط السوق الحالي هي الأجزاء التي تعمل فعلًا. تعاون NPEX، ومسار MTF المنظّم، وتدفقات الشركات الصغيرة والمتوسطة/الأسواق الخاصة المُرمّزة tokenized، وDuskTrade، وبنية طبقة RWA الأوسع—كلها مبادرات حقيقية مع تأطير تنظيمي ملموس، لكن التحويل المرئي لذلك المسار بحجم 300M يورو إلى حجم تسوية على السلسلة يتكرر بشكل مستمر غير موجود بعد. البنية التحتية تتقدم؛ أما استخدام المؤسسات الذي من شأنه أن يُغلق فجوة السرد فما زال قيد الإطلاق.
لذا السؤال الذي أبقى معه هو: هل النشاط الحالي هو فقط طبقة التجزئة واللا-إذن permissionless التي تظهر بينما تنتهي مسارات المؤسسات المُنظّمة من عملية الانضمام، أم أن السرد المؤسسي ما زال غالبًا متقدمًا على التبنّي القابل للقياس. لست متأكدًا من أي اتجاه سينتهي إليه الأمر، لكن التناقض صعب التجاهل.
#dusk $DUSK
كنت أسترجع @Dusk numbers في ذلك اليوم بدلًا من التقلّب عبر مجموعة أخرى. ليس «الأوراق البيضاء» هذه الأشياء—فقط السوق والجزء الخاص بالسلسلة كما هو.
لحظة.
كان حجم تداول Binance DUSK/USDT واقفًا في نطاق بضع مئات الآلاف إلى منتصفها من الدولارات خلال 24 ساعة في آخر الطبعات التي تحققت منها، مع أن إجمالي حجم السوق عبر المنصات غالبًا ما كان يستقر بين 2–4 ملايين دولار، وموزعًا بشكل خفيف على HTX وLBank وباقي المنصات. وبالنسبة لمشروع يضع نفسه حول تمويل بمستوى مؤسسي ومسارات RWA منظّمة، ما زالت هذه النشاطات تبدو إلى حد كبير مثل تداول التجزئة/تداول غير مقيّد.
كنت أتوقع أن تخبرني المعلومة الثانية بقصة مختلفة. ففي جانب الـ Staking: هناك ما يقارب 207–210M DUSK محجوزة، حوالي 36–40% من المعروض، مع بضع مئات من مقدمي السيولة/المُوفّرين النشطين. الحد الأدنى هو 1,000 DUSK وما زلت تحتاج إلى عقدة متزامنة (أو التجريد الأحدث على نمط hyperstaking/Sozu). هذا الاشتراك حقيقي وغير بسيط. فقط لا يبدو كحركة تسوية مؤسسية—المرتبطة بالسرد الذي يشير إليه الخطاب. تظل أعداد معاملات السلسلة متواضعة—لقطة حديثة من مستكشف أظهرت أقل من 200 معاملة في يوم كامل.
الفجوة بين ما هو قائم وما يتم بناؤه. الـ L1، والـ staking، ونشاط السوق الحالي هي الأجزاء التي تعمل فعلًا. تعاون NPEX، ومسار MTF المنظّم، وتدفقات الشركات الصغيرة والمتوسطة/الأسواق الخاصة المُرمّزة tokenized، وDuskTrade، وبنية طبقة RWA الأوسع—كلها مبادرات حقيقية مع تأطير تنظيمي ملموس، لكن التحويل المرئي لذلك المسار بحجم 300M يورو إلى حجم تسوية على السلسلة يتكرر بشكل مستمر غير موجود بعد. البنية التحتية تتقدم؛ أما استخدام المؤسسات الذي من شأنه أن يُغلق فجوة السرد فما زال قيد الإطلاق.
لذا السؤال الذي أبقى معه هو: هل النشاط الحالي هو فقط طبقة التجزئة واللا-إذن permissionless التي تظهر بينما تنتهي مسارات المؤسسات المُنظّمة من عملية الانضمام، أم أن السرد المؤسسي ما زال غالبًا متقدمًا على التبنّي القابل للقياس. لست متأكدًا من أي اتجاه سينتهي إليه الأمر، لكن التناقض صعب التجاهل.
#dusk $DUSK
لحظة.
كان حجم تداول Binance DUSK/USDT واقفًا في نطاق بضع مئات الآلاف إلى منتصفها من الدولارات خلال 24 ساعة في آخر الطبعات التي تحققت منها، مع أن إجمالي حجم السوق عبر المنصات غالبًا ما كان يستقر بين 2–4 ملايين دولار، وموزعًا بشكل خفيف على HTX وLBank وباقي المنصات. وبالنسبة لمشروع يضع نفسه حول تمويل بمستوى مؤسسي ومسارات RWA منظّمة، ما زالت هذه النشاطات تبدو إلى حد كبير مثل تداول التجزئة/تداول غير مقيّد.
كنت أتوقع أن تخبرني المعلومة الثانية بقصة مختلفة. ففي جانب الـ Staking: هناك ما يقارب 207–210M DUSK محجوزة، حوالي 36–40% من المعروض، مع بضع مئات من مقدمي السيولة/المُوفّرين النشطين. الحد الأدنى هو 1,000 DUSK وما زلت تحتاج إلى عقدة متزامنة (أو التجريد الأحدث على نمط hyperstaking/Sozu). هذا الاشتراك حقيقي وغير بسيط. فقط لا يبدو كحركة تسوية مؤسسية—المرتبطة بالسرد الذي يشير إليه الخطاب. تظل أعداد معاملات السلسلة متواضعة—لقطة حديثة من مستكشف أظهرت أقل من 200 معاملة في يوم كامل.
الفجوة بين ما هو قائم وما يتم بناؤه. الـ L1، والـ staking، ونشاط السوق الحالي هي الأجزاء التي تعمل فعلًا. تعاون NPEX، ومسار MTF المنظّم، وتدفقات الشركات الصغيرة والمتوسطة/الأسواق الخاصة المُرمّزة tokenized، وDuskTrade، وبنية طبقة RWA الأوسع—كلها مبادرات حقيقية مع تأطير تنظيمي ملموس، لكن التحويل المرئي لذلك المسار بحجم 300M يورو إلى حجم تسوية على السلسلة يتكرر بشكل مستمر غير موجود بعد. البنية التحتية تتقدم؛ أما استخدام المؤسسات الذي من شأنه أن يُغلق فجوة السرد فما زال قيد الإطلاق.
لذا السؤال الذي أبقى معه هو: هل النشاط الحالي هو فقط طبقة التجزئة واللا-إذن permissionless التي تظهر بينما تنتهي مسارات المؤسسات المُنظّمة من عملية الانضمام، أم أن السرد المؤسسي ما زال غالبًا متقدمًا على التبنّي القابل للقياس. لست متأكدًا من أي اتجاه سينتهي إليه الأمر، لكن التناقض صعب التجاهل.
#dusk $DUSK
4
4
230
·
--
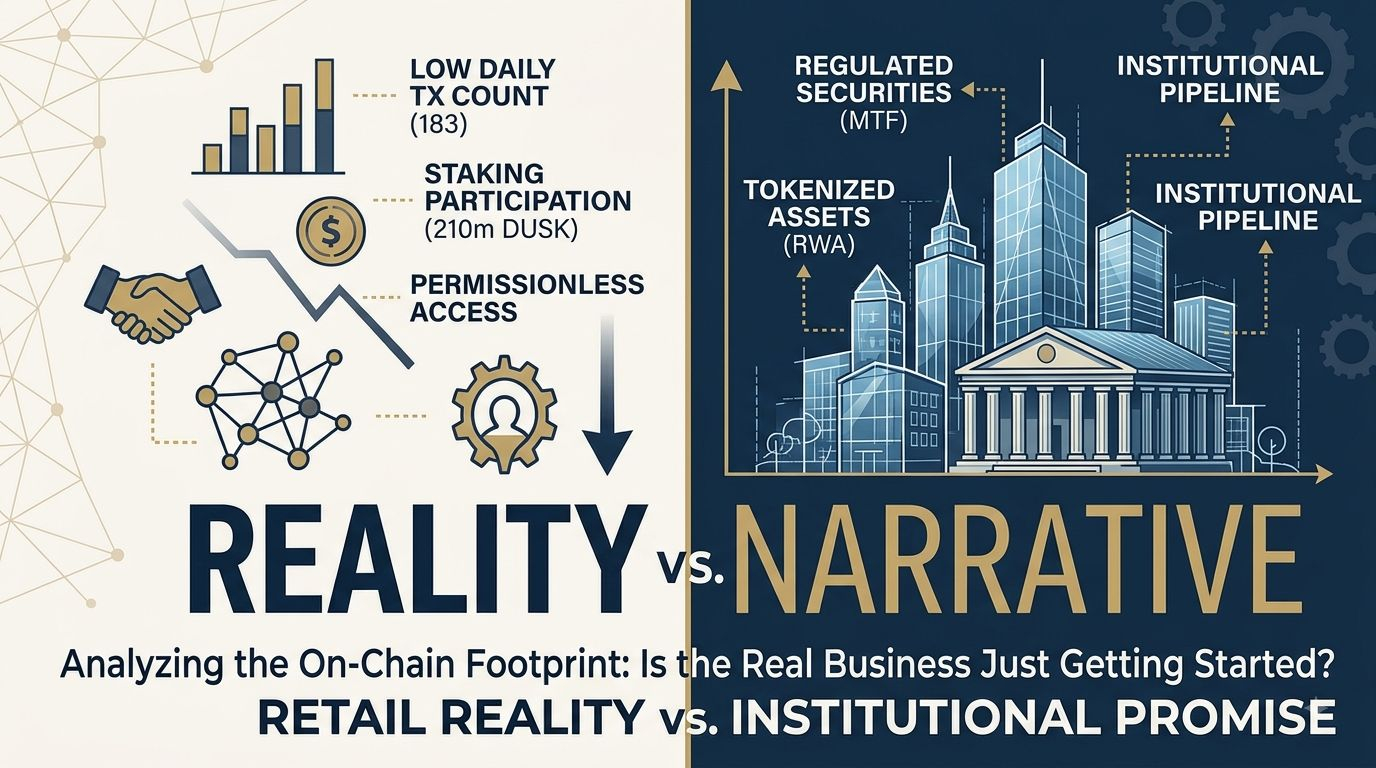
كنت أتصفح شرائح النظرة العامة المعتادة لـ Dusk، وقررت فقط سحب الأرقام المباشرة بدلًا منها. فتحت المستكشف، وتابعت آخر 24 ساعة، وفوجئت — تم تسوية 183 معاملة فقط عبر الشبكة الرئيسية بالكامل.
وبالنسبة لسلسلة قضت سنوات في تقديم نفسها كمسار منظّم يركز على الخصوصية للمؤسسات في مجال الأصول الواقعية المرمّزة RWA والأوراق المالية الأوروبية، فإن هذا العدد اليومي يبدو ضعيفًا. حجم التداول على Binance DUSK/USDT كان في الأيام الأخيرة ضمن المئات الآلاف بالدولار (من المنخفض إلى المتوسط)، بينما تُكمِل باقي دفاتر CEX وبالكاد أي نشاط على DEX الباقي. لا شيء في ذلك يصرخ بتدفقات مؤسسية واسعة النطاق أو تسوية مستمرة للأصول المرمّزة.
لذا راجعت الجانب الآخر من دفتر الحسابات. الرصيد المفعّل حاليًا يقارب 207–210 مليون @Dusk_Foundation مع ما يراوح بين 208–211 مزوّدًا. هذا يمثل نسبة ملموسة من المعروض وهي محبوسة، والحد الأدنى للاستيداع المباشر هو 1,000 DUSK. توجد مجمّعات، والمشاركة عمليةً مباحة دون إذن. جانب الستاكينغ يبدو صحيًا ومنفتحًا نسبيًا. جانب المعاملات لا.
هذا التباين هو ما يظل يطاردني. النشاط الحالي المرصود بشكل مباشر هو في معظمه الستاكينغ المباح دون إذن وطبقة التداول بالتجزئة. أما المكوّنات المؤسسية — NPEX بنظام MTF المنظّم وتراخيص الوسيط، والإصدار الأصلي وخط إصدار الرمزنة المخططان، DuskTrade، الربط عبر Chainlink CCIP وتكاملات البيانات، انتقال DuskEVM من الشبكة التجريبية نحو استخدام أوسع — فهي تطورات حقيقية، لكنّها حتى الآن تُقرأ كأنها بنية تحتية يتم تجميعها، لا كأنها بنية تحتية تحمل بالفعل حجمًا.
كنت أتوقع باستمرار أن يظهر أثر ذلك على البصمة داخل السلسلة. حتى الآن لم يحدث. مسارات التجزئة والستاكينغ المباح دون إذن هي التي هي فعليًا حية وقابلة للقياس اليوم. أما الجانب المنظّم، المزدحم بمتطلبات الامتثال، فهو ما يزال قيد الإعداد للإطلاق.
هل يعكس النشاط الحالي بالفعل السرد المؤسسي لـ Dusk حتى الآن، أم أن أجزاء التجزئة واللامنقادة ببساطة هي الطبقة الوحيدة التي تعمل بالكامل، بينما يستمر تفعيل الكومة المؤسسية المنظمة في الوصول إلى الجاهزية?
#dusk $DUSK
كنت أتصفح شرائح النظرة العامة المعتادة لـ Dusk، وقررت فقط سحب الأرقام المباشرة بدلًا منها. فتحت المستكشف، وتابعت آخر 24 ساعة، وفوجئت — تم تسوية 183 معاملة فقط عبر الشبكة الرئيسية بالكامل.
وبالنسبة لسلسلة قضت سنوات في تقديم نفسها كمسار منظّم يركز على الخصوصية للمؤسسات في مجال الأصول الواقعية المرمّزة RWA والأوراق المالية الأوروبية، فإن هذا العدد اليومي يبدو ضعيفًا. حجم التداول على Binance DUSK/USDT كان في الأيام الأخيرة ضمن المئات الآلاف بالدولار (من المنخفض إلى المتوسط)، بينما تُكمِل باقي دفاتر CEX وبالكاد أي نشاط على DEX الباقي. لا شيء في ذلك يصرخ بتدفقات مؤسسية واسعة النطاق أو تسوية مستمرة للأصول المرمّزة.
لذا راجعت الجانب الآخر من دفتر الحسابات. الرصيد المفعّل حاليًا يقارب 207–210 مليون @Dusk مع ما يراوح بين 208–211 مزوّدًا. هذا يمثل نسبة ملموسة من المعروض وهي محبوسة، والحد الأدنى للاستيداع المباشر هو 1,000 DUSK. توجد مجمّعات، والمشاركة عمليةً مباحة دون إذن. جانب الستاكينغ يبدو صحيًا ومنفتحًا نسبيًا. جانب المعاملات لا.
هذا التباين هو ما يظل يطاردني. النشاط الحالي المرصود بشكل مباشر هو في معظمه الستاكينغ المباح دون إذن وطبقة التداول بالتجزئة. أما المكوّنات المؤسسية — NPEX بنظام MTF المنظّم وتراخيص الوسيط، والإصدار الأصلي وخط إصدار الرمزنة المخططان، DuskTrade، الربط عبر Chainlink CCIP وتكاملات البيانات، انتقال DuskEVM من الشبكة التجريبية نحو استخدام أوسع — فهي تطورات حقيقية، لكنّها حتى الآن تُقرأ كأنها بنية تحتية يتم تجميعها، لا كأنها بنية تحتية تحمل بالفعل حجمًا.
كنت أتوقع باستمرار أن يظهر أثر ذلك على البصمة داخل السلسلة. حتى الآن لم يحدث. مسارات التجزئة والستاكينغ المباح دون إذن هي التي هي فعليًا حية وقابلة للقياس اليوم. أما الجانب المنظّم، المزدحم بمتطلبات الامتثال، فهو ما يزال قيد الإعداد للإطلاق.
هل يعكس النشاط الحالي بالفعل السرد المؤسسي لـ Dusk حتى الآن، أم أن أجزاء التجزئة واللامنقادة ببساطة هي الطبقة الوحيدة التي تعمل بالكامل، بينما يستمر تفعيل الكومة المؤسسية المنظمة في الوصول إلى الجاهزية?
#dusk $DUSK
وبالنسبة لسلسلة قضت سنوات في تقديم نفسها كمسار منظّم يركز على الخصوصية للمؤسسات في مجال الأصول الواقعية المرمّزة RWA والأوراق المالية الأوروبية، فإن هذا العدد اليومي يبدو ضعيفًا. حجم التداول على Binance DUSK/USDT كان في الأيام الأخيرة ضمن المئات الآلاف بالدولار (من المنخفض إلى المتوسط)، بينما تُكمِل باقي دفاتر CEX وبالكاد أي نشاط على DEX الباقي. لا شيء في ذلك يصرخ بتدفقات مؤسسية واسعة النطاق أو تسوية مستمرة للأصول المرمّزة.
لذا راجعت الجانب الآخر من دفتر الحسابات. الرصيد المفعّل حاليًا يقارب 207–210 مليون @Dusk مع ما يراوح بين 208–211 مزوّدًا. هذا يمثل نسبة ملموسة من المعروض وهي محبوسة، والحد الأدنى للاستيداع المباشر هو 1,000 DUSK. توجد مجمّعات، والمشاركة عمليةً مباحة دون إذن. جانب الستاكينغ يبدو صحيًا ومنفتحًا نسبيًا. جانب المعاملات لا.
هذا التباين هو ما يظل يطاردني. النشاط الحالي المرصود بشكل مباشر هو في معظمه الستاكينغ المباح دون إذن وطبقة التداول بالتجزئة. أما المكوّنات المؤسسية — NPEX بنظام MTF المنظّم وتراخيص الوسيط، والإصدار الأصلي وخط إصدار الرمزنة المخططان، DuskTrade، الربط عبر Chainlink CCIP وتكاملات البيانات، انتقال DuskEVM من الشبكة التجريبية نحو استخدام أوسع — فهي تطورات حقيقية، لكنّها حتى الآن تُقرأ كأنها بنية تحتية يتم تجميعها، لا كأنها بنية تحتية تحمل بالفعل حجمًا.
كنت أتوقع باستمرار أن يظهر أثر ذلك على البصمة داخل السلسلة. حتى الآن لم يحدث. مسارات التجزئة والستاكينغ المباح دون إذن هي التي هي فعليًا حية وقابلة للقياس اليوم. أما الجانب المنظّم، المزدحم بمتطلبات الامتثال، فهو ما يزال قيد الإعداد للإطلاق.
هل يعكس النشاط الحالي بالفعل السرد المؤسسي لـ Dusk حتى الآن، أم أن أجزاء التجزئة واللامنقادة ببساطة هي الطبقة الوحيدة التي تعمل بالكامل، بينما يستمر تفعيل الكومة المؤسسية المنظمة في الوصول إلى الجاهزية?
#dusk $DUSK
3
2
232
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
AIStocksWhatNext
793,961 مشاهدات
6,119 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: ما فرص الاستثمار الأخرى التي ما زالت قائمة مع استمرار ارتفاع أسهم الذكاء الاصطناعي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #AIStocksWhatNext
شارك ما إذا كنت متفائلًا أم متشائمًا، وانشر مقتنياتك من أسهم الذكاء الاصطناعي أو تداولك — قد يؤدي استخدام أداة التداول إلى تحسين أهليتك.
يمكنك أيضًا تعزيز منشورك بمشاركة بيانات أو مخططات، وتجنب الصور المُولدة بالذكاء الاصطناعي.
✍️أنشئ محتوى بناءً على الزوايا التالية:
- يقول نِفيديا إن مبيعات الرقائق ستتضاعف العام القادم، وتواصل كبرى شركات الذكاء الاصطناعي تحقيق إيرادات قياسية؛ إن إنفاق الحوسبة وراء ذلك مثير للإعجاب بنفس القدر. هل طلب الذكاء الاصطناعي يتصاعد فعلًا؟ وكم يمكن أن يستمر؟ أسهم الذكاء الاصطناعي مرتفعة على نطاق واسع. هل هذا اختراق حقيقي أم مجرد ارتداد قصير الأجل؟
- يدعو قادة الصناعة إلى إبطاء تطوير الذكاء الاصطناعي، بينما يخطط ترامب لبناء "قوة ذكاء اصطناعي"، مدعيًا أن الذكاء الاصطناعي قد يمثل 25% من الناتج المحلي الإجمالي الأمريكي في المستقبل. في أي جانب أنت؟ وهل الدعم على مستوى الولايات سيكون فوزًا طويل الأمد لأسهم الذكاء الاصطناعي؟
- هل تشتري أسهم الذكاء الاصطناعي؟ شارك تداولك/مقتنياتك المتعلقة بالذكاء الاصطناعي معنا عبر أداة مشاركة التداول.
⏰فترة الحملة:
- 2026-09-22 7:00 - 2026-09-24 4:00 بالتوقيت العالمي
🎁المكافأة:
- سيتم مراجعة المنشورات المؤهلة التي تلتزم بالإرشادات أعلاه وتتضمن أكثر من 100 كلمة، وقد تحصل على تعزيز عشوائي لحركة المرور من 500 إلى 3,000 مشاهدة. ستصلك إشعار من سكرتير موجزك إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك في Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ تفضل بزيارة صفحة الموضوع #AIStocksWhatNext أو Square Guide on How to Post for Better Reach.
Binance Square Official
·560 إعجاب
·1.6M مشاهدات
BitcoinRejectedAt$87,300Twice
0 مشاهدات
0 يقومون بالنقاش
BCHJumps28%OnCMEFuturesListing
2,861 مشاهدات
302 يقومون بالنقاش