
Odds I Trade
191 منشورات
Odds I Trade
إبلاغ
حظر المُستخدم
📈 Trading | Investing | Financial Literacy ODDS — TRADE THE PROBABILITY

حائز على BNB
مُتداول مُتكرر
4.4 سنوات
0 تتابع
51 المتابعون
131 إعجاب
منشورات
·
--
هابط
عرض الترجمة
🤯 Binance зламали не за один день. Усе почалося з фальшивої співбесіди.
Хакери поступово отримували доступ до комп’ютерів співробітників, маскуючись під роботодавців і розробників ІІ-інструментів.
Один інженер завантажив шкідливу програму разом із тестовим завданням. Через неї зловмисники проникли глибше у внутрішню інфраструктуру Binance — аж до системи підписання транзакцій.
Цікавий урок: навіть найбільші криптоплатформи вразливі не лише через код, а й через людський фактор.
Іноді достатньо одного необережного завантаження.
А ви перевіряєте, що саме встановлюєте на свої пристрої?
— ODDS
#Odds #Binance #crypto #Кібербезпека
🤯 Binance зламали не за один день. Усе почалося з фальшивої співбесіди.
Хакери поступово отримували доступ до комп’ютерів співробітників, маскуючись під роботодавців і розробників ІІ-інструментів.
Один інженер завантажив шкідливу програму разом із тестовим завданням. Через неї зловмисники проникли глибше у внутрішню інфраструктуру Binance — аж до системи підписання транзакцій.
Цікавий урок: навіть найбільші криптоплатформи вразливі не лише через код, а й через людський фактор.
Іноді достатньо одного необережного завантаження.
А ви перевіряєте, що саме встановлюєте на свої пристрої?
— ODDS
#Odds #Binance #crypto #Кібербезпека
Хакери поступово отримували доступ до комп’ютерів співробітників, маскуючись під роботодавців і розробників ІІ-інструментів.
Один інженер завантажив шкідливу програму разом із тестовим завданням. Через неї зловмисники проникли глибше у внутрішню інфраструктуру Binance — аж до системи підписання транзакцій.
Цікавий урок: навіть найбільші криптоплатформи вразливі не лише через код, а й через людський фактор.
Іноді достатньо одного необережного завантаження.
А ви перевіряєте, що саме встановлюєте на свої пристрої?
— ODDS
#Odds #Binance #crypto #Кібербезпека
1
590
·
--
هابط
☕ يبدأ سوق العملات المشفرة يومه بلا تفاؤل.
لا يستطيع BTC التعافي، وتسجّل صناديق ETF تدفقات خارجة، كما يتعرض سوق الأسهم للضغط.
أبرز المستجدات:
🔸 تعرّضت Mercado Bitcoin للاختراق، وخسرت 38 مليون دولار.
🔸 نشرت CFTC إرشادات جديدة لسوق العملات المشفرة.
🔸 تواصل Strategy شراء BTC — 811 عملة إضافية.
🔸 زادت BitMine حيازاتها من ETH لتصل إلى 4.9% من إجمالي المعروض.
فيما يسود التوتر السوق، يواصل كبار اللاعبين التراكم. لكن هذا لا يشير بعد إلى انعكاس الاتجاه.
هل تنتظرون التعافي أكثر في الوقت الحالي، أم تستعدون لمزيد من الهبوط؟
— ODDS
☕ يبدأ سوق العملات المشفرة يومه بلا تفاؤل.
لا يستطيع BTC التعافي، وتسجّل صناديق ETF تدفقات خارجة، كما يتعرض سوق الأسهم للضغط.
أبرز المستجدات:
🔸 تعرّضت Mercado Bitcoin للاختراق، وخسرت 38 مليون دولار.
🔸 نشرت CFTC إرشادات جديدة لسوق العملات المشفرة.
🔸 تواصل Strategy شراء BTC — 811 عملة إضافية.
🔸 زادت BitMine حيازاتها من ETH لتصل إلى 4.9% من إجمالي المعروض.
فيما يسود التوتر السوق، يواصل كبار اللاعبين التراكم. لكن هذا لا يشير بعد إلى انعكاس الاتجاه.
هل تنتظرون التعافي أكثر في الوقت الحالي، أم تستعدون لمزيد من الهبوط؟
— ODDS
لا يستطيع BTC التعافي، وتسجّل صناديق ETF تدفقات خارجة، كما يتعرض سوق الأسهم للضغط.
أبرز المستجدات:
🔸 تعرّضت Mercado Bitcoin للاختراق، وخسرت 38 مليون دولار.
🔸 نشرت CFTC إرشادات جديدة لسوق العملات المشفرة.
🔸 تواصل Strategy شراء BTC — 811 عملة إضافية.
🔸 زادت BitMine حيازاتها من ETH لتصل إلى 4.9% من إجمالي المعروض.
فيما يسود التوتر السوق، يواصل كبار اللاعبين التراكم. لكن هذا لا يشير بعد إلى انعكاس الاتجاه.
هل تنتظرون التعافي أكثر في الوقت الحالي، أم تستعدون لمزيد من الهبوط؟
— ODDS
2
252
·
--
عرض الترجمة
💰 Звідки у Binance мільярди, щоб покривати такі збитки?
Після масштабного злому на $6,3 млрд Binance заявила, що вже компенсувала близько 95% викрадених активів, використовуючи корпоративні резерви, фонд SAFU та страховий фонд ф’ючерсів.
Цікаво, що найбільші криптокомпанії заробляють зовсім не однаково:
📊 Binance — $5–10,7 млрд на рік
Tether — $5,96 млрд
Coinbase — $5,65 млрд
Circle — $2,38 млрд
Біржі заробляють на комісіях та інших сервісах, а емітенти стейблкоїнів — переважно на доходності резервів.
Але є нюанс: велика виручка компанії — це ще не чистий прибуток. І високі доходи криптопроєкту не означають, що його токен автоматично зростатиме в ціні.
Для мене тут головний урок інший: навіть великі платформи мають ризики, а довіра до біржі не повинна означати, що всі активи потрібно тримати на ній.
А ви після таких історій більше довіряєте Binance чи віддаєте перевагу самостійному зберіганню активів? 👇
— ODDS
#ODDS #fomcвідстеження Binance #crypto #криптовалюта #Інвестиції
💰 Звідки у Binance мільярди, щоб покривати такі збитки?
Після масштабного злому на $6,3 млрд Binance заявила, що вже компенсувала близько 95% викрадених активів, використовуючи корпоративні резерви, фонд SAFU та страховий фонд ф’ючерсів.
Цікаво, що найбільші криптокомпанії заробляють зовсім не однаково:
📊 Binance — $5–10,7 млрд на рік
Tether — $5,96 млрд
Coinbase — $5,65 млрд
Circle — $2,38 млрд
Біржі заробляють на комісіях та інших сервісах, а емітенти стейблкоїнів — переважно на доходності резервів.
Але є нюанс: велика виручка компанії — це ще не чистий прибуток. І високі доходи криптопроєкту не означають, що його токен автоматично зростатиме в ціні.
Для мене тут головний урок інший: навіть великі платформи мають ризики, а довіра до біржі не повинна означати, що всі активи потрібно тримати на ній.
А ви після таких історій більше довіряєте Binance чи віддаєте перевагу самостійному зберіганню активів? 👇
— ODDS
#ODDS #fomcвідстеження Binance #crypto #криптовалюта #Інвестиції
Після масштабного злому на $6,3 млрд Binance заявила, що вже компенсувала близько 95% викрадених активів, використовуючи корпоративні резерви, фонд SAFU та страховий фонд ф’ючерсів.
Цікаво, що найбільші криптокомпанії заробляють зовсім не однаково:
📊 Binance — $5–10,7 млрд на рік
Tether — $5,96 млрд
Coinbase — $5,65 млрд
Circle — $2,38 млрд
Біржі заробляють на комісіях та інших сервісах, а емітенти стейблкоїнів — переважно на доходності резервів.
Але є нюанс: велика виручка компанії — це ще не чистий прибуток. І високі доходи криптопроєкту не означають, що його токен автоматично зростатиме в ціні.
Для мене тут головний урок інший: навіть великі платформи мають ризики, а довіра до біржі не повинна означати, що всі активи потрібно тримати на ній.
А ви після таких історій більше довіряєте Binance чи віддаєте перевагу самостійному зберіганню активів? 👇
— ODDS
#ODDS #fomcвідстеження Binance #crypto #криптовалюта #Інвестиції
1
114
·
--
صاعد
أحيانًا تدفعك فكرة واحدة إلى النظر إلى المال بطريقة مختلفة تمامًا.
الفقر ليس شيئًا نرغب في إضفاء طابع رومانسي عليه.
حين تفكر باستمرار في كيفية دفع الفواتير، وما إذا كان راتبك سيكفي حتى نهاية الشهر، وماذا ستفعل إن حدث أمر غير متوقع، يصعب أن تشعر بالحرية. فالمشكلات المالية لا تسلبك المال فحسب، بل تسلبك أيضًا راحة البال والطاقة والقدرة على التفكير في المستقبل.
لذلك لا أؤمن بالعبارات الجميلة من قبيل «المال ليس مهمًا». عندما لا يكفي المال لتلبية الاحتياجات الأساسية، فهو مهم. ومهم جدًا.
لكن ثمة جانبًا آخر.
قد تقضي حياتك كلها ساعيًا إلى راتب أكبر، وسيارة أغلى، وشقة أفضل، ومع ذلك لا تشعر أبدًا بأن ما لديك يكفي.
لعل الهدف الحقيقي ليس أن تصبح أغنى شخص، بل أن تبني حياة يمنحك فيها المال راحة البال وحرية الاختيار والثقة بالغد.
من الطبيعي أن تطمح إلى المزيد. ومن الطبيعي أيضًا أن تعرف قيمة ما لديك بالفعل.
المهم ألا يسلبك السعي إلى حياة أفضل حياتك نفسها.
ما رأيكم: كيف يمكن إيجاد التوازن بين الرغبة في كسب المزيد والقدرة على الرضا بما لديك؟ 👇
$BTC $ETH
أحيانًا تدفعك فكرة واحدة إلى النظر إلى المال بطريقة مختلفة تمامًا.
الفقر ليس شيئًا نرغب في إضفاء طابع رومانسي عليه.
حين تفكر باستمرار في كيفية دفع الفواتير، وما إذا كان راتبك سيكفي حتى نهاية الشهر، وماذا ستفعل إن حدث أمر غير متوقع، يصعب أن تشعر بالحرية. فالمشكلات المالية لا تسلبك المال فحسب، بل تسلبك أيضًا راحة البال والطاقة والقدرة على التفكير في المستقبل.
لذلك لا أؤمن بالعبارات الجميلة من قبيل «المال ليس مهمًا». عندما لا يكفي المال لتلبية الاحتياجات الأساسية، فهو مهم. ومهم جدًا.
لكن ثمة جانبًا آخر.
قد تقضي حياتك كلها ساعيًا إلى راتب أكبر، وسيارة أغلى، وشقة أفضل، ومع ذلك لا تشعر أبدًا بأن ما لديك يكفي.
لعل الهدف الحقيقي ليس أن تصبح أغنى شخص، بل أن تبني حياة يمنحك فيها المال راحة البال وحرية الاختيار والثقة بالغد.
من الطبيعي أن تطمح إلى المزيد. ومن الطبيعي أيضًا أن تعرف قيمة ما لديك بالفعل.
المهم ألا يسلبك السعي إلى حياة أفضل حياتك نفسها.
ما رأيكم: كيف يمكن إيجاد التوازن بين الرغبة في كسب المزيد والقدرة على الرضا بما لديك؟ 👇
$BTC $ETH
الفقر ليس شيئًا نرغب في إضفاء طابع رومانسي عليه.
حين تفكر باستمرار في كيفية دفع الفواتير، وما إذا كان راتبك سيكفي حتى نهاية الشهر، وماذا ستفعل إن حدث أمر غير متوقع، يصعب أن تشعر بالحرية. فالمشكلات المالية لا تسلبك المال فحسب، بل تسلبك أيضًا راحة البال والطاقة والقدرة على التفكير في المستقبل.
لذلك لا أؤمن بالعبارات الجميلة من قبيل «المال ليس مهمًا». عندما لا يكفي المال لتلبية الاحتياجات الأساسية، فهو مهم. ومهم جدًا.
لكن ثمة جانبًا آخر.
قد تقضي حياتك كلها ساعيًا إلى راتب أكبر، وسيارة أغلى، وشقة أفضل، ومع ذلك لا تشعر أبدًا بأن ما لديك يكفي.
لعل الهدف الحقيقي ليس أن تصبح أغنى شخص، بل أن تبني حياة يمنحك فيها المال راحة البال وحرية الاختيار والثقة بالغد.
من الطبيعي أن تطمح إلى المزيد. ومن الطبيعي أيضًا أن تعرف قيمة ما لديك بالفعل.
المهم ألا يسلبك السعي إلى حياة أفضل حياتك نفسها.
ما رأيكم: كيف يمكن إيجاد التوازن بين الرغبة في كسب المزيد والقدرة على الرضا بما لديك؟ 👇
$BTC $ETH
3
313
·
--
مقالة
كان عم دهب يعرف عن المال أكثر مما ظننا.🦆 هل تعرفون ما المثير للاهتمام؟ عندما كنت طفلًا، كنت أنظر إلى عم دهب وأفكر: يا ليتني أملك كل هذا الذهب!
خزنة ضخمة، وأكوام من العملات، وإمكانية شراء كل ما تشتهيه تقريبًا. بدا الأمر وكأنه الثروة الحقيقية.
لكنني الآن أنظر إلى هذه القصة بطريقة مختلفة قليلًا. 👀
ربما الشيء الأكثر إثارة للاهتمام هنا ليس ذهبه، بل العادات الكامنة وراءه.
كان عم دهب يعرف عن المال أكثر مما ظننا.
🦆 هل تعرفون ما المثير للاهتمام؟ عندما كنت طفلًا، كنت أنظر إلى عم دهب وأفكر: يا ليتني أملك كل هذا الذهب!
خزنة ضخمة، وأكوام من العملات، وإمكانية شراء كل ما تشتهيه تقريبًا. بدا الأمر وكأنه الثروة الحقيقية.
لكنني الآن أنظر إلى هذه القصة بطريقة مختلفة قليلًا. 👀
ربما الشيء الأكثر إثارة للاهتمام هنا ليس ذهبه، بل العادات الكامنة وراءه.
خزنة ضخمة، وأكوام من العملات، وإمكانية شراء كل ما تشتهيه تقريبًا. بدا الأمر وكأنه الثروة الحقيقية.
لكنني الآن أنظر إلى هذه القصة بطريقة مختلفة قليلًا. 👀
ربما الشيء الأكثر إثارة للاهتمام هنا ليس ذهبه، بل العادات الكامنة وراءه.
1
2
998
·
--
صاعد
أشكر السوق على الفرص، كل شيء يسير وفق الخطة 👌
أشكر السوق على الفرص، كل شيء يسير وفق الخطة 👌
2
161
·
--
تتصدّر ZEC وDASH وLIT قائمة التراجعات. لكن هل بدأ الانعكاس؟ 👀
بعد ارتفاع قوي، غالبًا ما يفعل السوق ما يجيده أكثر من أي شيء آخر — يستردّ جزءًا من الأرباح.
اليوم، شمل التصحيح:
🔻 LIT — -25%
🔻 ZEC — -20%
🔻 DASH — -17%
ولكل واحدة من هذه العملات الثلاث خصائصها.
🔎 ZEC وDASH من عملات قطاع الخصوصية. فكرتهما الأساسية هي توفير الخصوصية للمعاملات. لكن وضع الخصوصية لا يُفعّل تلقائيًا — إذ يختار المستخدم بنفسه نوع المعاملة المناسب.
🔎 LIT هو رمز منصة Lighter، وهي منصة تداول من الطبقة الثانية (L2). يُستخدم الرمز داخل منظومتها، ويُوجَّه جزء من رسوم المنصة إلى إعادة شراء LIT من السوق.
لكن الأمر الأكثر إثارة للاهتمام الآن ليس هذا.
حتى الآن، يبدو التراجع أقرب إلى تصحيح فني بعد زخم قوي، لا إلى تغيير جوهري في الاتجاه.
إذا ظهر الطلب مجددًا عند مستويات التراجع، فقد تحاول هذه العملات بالتأكيد القيام بحركة صعود أخرى.
أما إذا تحوّل التصحيح إلى فقدان للهيكل السعري، فسيكون السيناريو مختلفًا تمامًا.
لذلك، الأهم الآن ليس مجرد مراقبة العملة التي هبطت أكثر، بل متابعة الأماكن التي سيظهر فيها المشترون مجددًا.
ما الذي يثير اهتمامكم أكثر بعد هذا التصحيح؟
$ZEC $DASH $LIT
تتصدّر ZEC وDASH وLIT قائمة التراجعات. لكن هل بدأ الانعكاس؟ 👀
بعد ارتفاع قوي، غالبًا ما يفعل السوق ما يجيده أكثر من أي شيء آخر — يستردّ جزءًا من الأرباح.
اليوم، شمل التصحيح:
🔻 LIT — -25%
🔻 ZEC — -20%
🔻 DASH — -17%
ولكل واحدة من هذه العملات الثلاث خصائصها.
🔎 ZEC وDASH من عملات قطاع الخصوصية. فكرتهما الأساسية هي توفير الخصوصية للمعاملات. لكن وضع الخصوصية لا يُفعّل تلقائيًا — إذ يختار المستخدم بنفسه نوع المعاملة المناسب.
🔎 LIT هو رمز منصة Lighter، وهي منصة تداول من الطبقة الثانية (L2). يُستخدم الرمز داخل منظومتها، ويُوجَّه جزء من رسوم المنصة إلى إعادة شراء LIT من السوق.
لكن الأمر الأكثر إثارة للاهتمام الآن ليس هذا.
حتى الآن، يبدو التراجع أقرب إلى تصحيح فني بعد زخم قوي، لا إلى تغيير جوهري في الاتجاه.
إذا ظهر الطلب مجددًا عند مستويات التراجع، فقد تحاول هذه العملات بالتأكيد القيام بحركة صعود أخرى.
أما إذا تحوّل التصحيح إلى فقدان للهيكل السعري، فسيكون السيناريو مختلفًا تمامًا.
لذلك، الأهم الآن ليس مجرد مراقبة العملة التي هبطت أكثر، بل متابعة الأماكن التي سيظهر فيها المشترون مجددًا.
ما الذي يثير اهتمامكم أكثر بعد هذا التصحيح؟
$ZEC $DASH $LIT
بعد ارتفاع قوي، غالبًا ما يفعل السوق ما يجيده أكثر من أي شيء آخر — يستردّ جزءًا من الأرباح.
اليوم، شمل التصحيح:
🔻 LIT — -25%
🔻 ZEC — -20%
🔻 DASH — -17%
ولكل واحدة من هذه العملات الثلاث خصائصها.
🔎 ZEC وDASH من عملات قطاع الخصوصية. فكرتهما الأساسية هي توفير الخصوصية للمعاملات. لكن وضع الخصوصية لا يُفعّل تلقائيًا — إذ يختار المستخدم بنفسه نوع المعاملة المناسب.
🔎 LIT هو رمز منصة Lighter، وهي منصة تداول من الطبقة الثانية (L2). يُستخدم الرمز داخل منظومتها، ويُوجَّه جزء من رسوم المنصة إلى إعادة شراء LIT من السوق.
لكن الأمر الأكثر إثارة للاهتمام الآن ليس هذا.
حتى الآن، يبدو التراجع أقرب إلى تصحيح فني بعد زخم قوي، لا إلى تغيير جوهري في الاتجاه.
إذا ظهر الطلب مجددًا عند مستويات التراجع، فقد تحاول هذه العملات بالتأكيد القيام بحركة صعود أخرى.
أما إذا تحوّل التصحيح إلى فقدان للهيكل السعري، فسيكون السيناريو مختلفًا تمامًا.
لذلك، الأهم الآن ليس مجرد مراقبة العملة التي هبطت أكثر، بل متابعة الأماكن التي سيظهر فيها المشترون مجددًا.
ما الذي يثير اهتمامكم أكثر بعد هذا التصحيح؟
$ZEC $DASH $LIT
2
443
·
--
70% من سلاسل البلوكشين لم تحقق حتى دولارًا واحدًا من الرسوم خلال يوم 🧐
إحصاءات مثيرة للاهتمام من DeFiLlama.
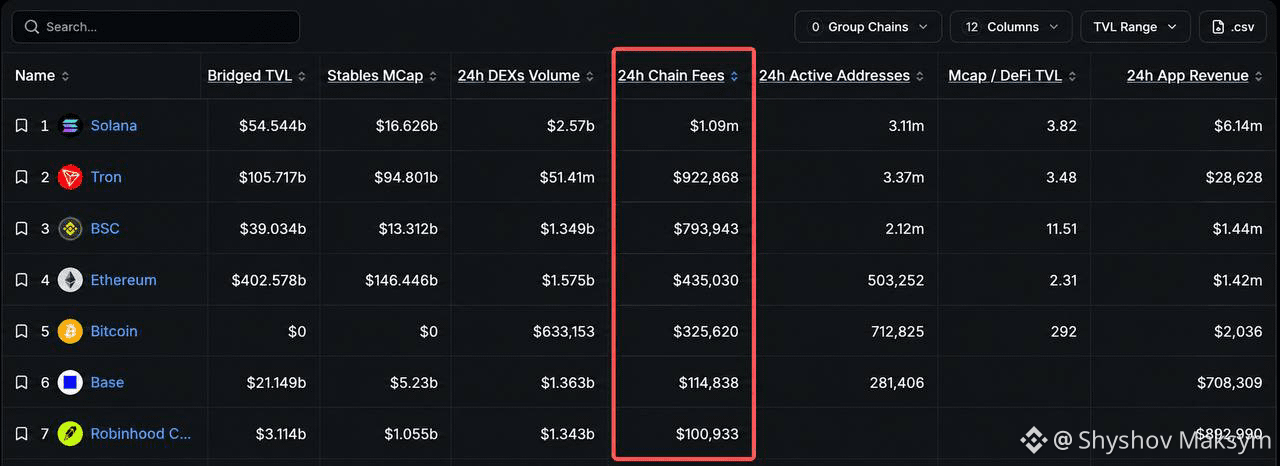
حتى 3 أكتوبر، كانت الخدمة تتعقب 558 سلسلة بلوكشين. والأرقام لافتة جدًا:
➖ حققت 514 شبكة أقل من 1,000 دولار من رسوم السلسلة (Chain Fees)
➖ 443 شبكة حققت أقل من 10 دولارات
➖ 399 شبكة لم تحقق أي شيء، أي 0 دولار
أكثر من 70% من سلاسل البلوكشين لم تحقق أي دولار من الرسوم خلال يوم.
ولم تحقق أكثر من 100,000 دولار خلال يوم سوى 7 شبكات:
🥇 Solana — 1.09 مليون دولار
🥈 Tron — 922.9 ألف دولار
BNB Chain — 793.9 ألف دولار
Ethereum — 435 ألف دولار
Bitcoin — 325.6 ألف دولار
Base — 114.8 ألف دولار
Robinhood Chain — 100.9 ألف دولار
لكن ثمة نقطة مهمة هنا 👇
رسوم السلسلة (Chain Fees) ≠ رسوم التطبيقات (App Fees).
رسوم السلسلة هي الرسوم التي يدفعها المستخدمون مباشرةً إلى الشبكة الأساسية مقابل المعاملات.
أما التطبيقات التي تعمل داخل الشبكة، فقد تحقق إيرادات أكبر بكثير.
فعلى سبيل المثال، حققت الشبكة الأساسية في Robinhood Chain نحو 100 ألف دولار خلال يوم، بينما تجاوزت رسوم التطبيقات 4 ملايين دولار.
لذلك، لا يكفي النظر إلى رقم واحد فحسب.
لكن هذه الإحصاءات بحد ذاتها تدعونا إلى التفكير:
كم عدد سلاسل البلوكشين الموجودة التي لديها نشاط اقتصادي حقيقي، وكم منها موجودة على الورق في المقام الأول؟
بالنسبة إليّ، هذا مثال جيد على أهمية عدم الاكتفاء بالنظر إلى الرسم البياني عند تحليل مشروع في عالم العملات المشفرة.
يساعد التحليل الأساسي على فهم ما إذا كان الرمز المميز يستند إلى اقتصاد حقيقي.
70% من سلاسل البلوكشين لم تحقق حتى دولارًا واحدًا من الرسوم خلال يوم 🧐
إحصاءات مثيرة للاهتمام من DeFiLlama.
حتى 3 أكتوبر، كانت الخدمة تتعقب 558 سلسلة بلوكشين. والأرقام لافتة جدًا:
➖ حققت 514 شبكة أقل من 1,000 دولار من رسوم السلسلة (Chain Fees)
➖ 443 شبكة حققت أقل من 10 دولارات
➖ 399 شبكة لم تحقق أي شيء، أي 0 دولار
أكثر من 70% من سلاسل البلوكشين لم تحقق أي دولار من الرسوم خلال يوم.
ولم تحقق أكثر من 100,000 دولار خلال يوم سوى 7 شبكات:
🥇 Solana — 1.09 مليون دولار
🥈 Tron — 922.9 ألف دولار
BNB Chain — 793.9 ألف دولار
Ethereum — 435 ألف دولار
Bitcoin — 325.6 ألف دولار
Base — 114.8 ألف دولار
Robinhood Chain — 100.9 ألف دولار
لكن ثمة نقطة مهمة هنا 👇
رسوم السلسلة (Chain Fees) ≠ رسوم التطبيقات (App Fees).
رسوم السلسلة هي الرسوم التي يدفعها المستخدمون مباشرةً إلى الشبكة الأساسية مقابل المعاملات.
أما التطبيقات التي تعمل داخل الشبكة، فقد تحقق إيرادات أكبر بكثير.
فعلى سبيل المثال، حققت الشبكة الأساسية في Robinhood Chain نحو 100 ألف دولار خلال يوم، بينما تجاوزت رسوم التطبيقات 4 ملايين دولار.
لذلك، لا يكفي النظر إلى رقم واحد فحسب.
لكن هذه الإحصاءات بحد ذاتها تدعونا إلى التفكير:
كم عدد سلاسل البلوكشين الموجودة التي لديها نشاط اقتصادي حقيقي، وكم منها موجودة على الورق في المقام الأول؟
بالنسبة إليّ، هذا مثال جيد على أهمية عدم الاكتفاء بالنظر إلى الرسم البياني عند تحليل مشروع في عالم العملات المشفرة.
يساعد التحليل الأساسي على فهم ما إذا كان الرمز المميز يستند إلى اقتصاد حقيقي.
إحصاءات مثيرة للاهتمام من DeFiLlama.
حتى 3 أكتوبر، كانت الخدمة تتعقب 558 سلسلة بلوكشين. والأرقام لافتة جدًا:
➖ حققت 514 شبكة أقل من 1,000 دولار من رسوم السلسلة (Chain Fees)
➖ 443 شبكة حققت أقل من 10 دولارات
➖ 399 شبكة لم تحقق أي شيء، أي 0 دولار
أكثر من 70% من سلاسل البلوكشين لم تحقق أي دولار من الرسوم خلال يوم.
ولم تحقق أكثر من 100,000 دولار خلال يوم سوى 7 شبكات:
🥇 Solana — 1.09 مليون دولار
🥈 Tron — 922.9 ألف دولار
BNB Chain — 793.9 ألف دولار
Ethereum — 435 ألف دولار
Bitcoin — 325.6 ألف دولار
Base — 114.8 ألف دولار
Robinhood Chain — 100.9 ألف دولار
لكن ثمة نقطة مهمة هنا 👇
رسوم السلسلة (Chain Fees) ≠ رسوم التطبيقات (App Fees).
رسوم السلسلة هي الرسوم التي يدفعها المستخدمون مباشرةً إلى الشبكة الأساسية مقابل المعاملات.
أما التطبيقات التي تعمل داخل الشبكة، فقد تحقق إيرادات أكبر بكثير.
فعلى سبيل المثال، حققت الشبكة الأساسية في Robinhood Chain نحو 100 ألف دولار خلال يوم، بينما تجاوزت رسوم التطبيقات 4 ملايين دولار.
لذلك، لا يكفي النظر إلى رقم واحد فحسب.
لكن هذه الإحصاءات بحد ذاتها تدعونا إلى التفكير:
كم عدد سلاسل البلوكشين الموجودة التي لديها نشاط اقتصادي حقيقي، وكم منها موجودة على الورق في المقام الأول؟
بالنسبة إليّ، هذا مثال جيد على أهمية عدم الاكتفاء بالنظر إلى الرسم البياني عند تحليل مشروع في عالم العملات المشفرة.
يساعد التحليل الأساسي على فهم ما إذا كان الرمز المميز يستند إلى اقتصاد حقيقي.
2
1.1k
·
--
عرض الترجمة
Парадокс багатства: чому спочатку потрібно зосередитися на одному, а вже потім диверсифікувати?Є один парадокс у світі фінансів, який багато хто не помічає.
На курсах з фінансової грамотності вчать: «Не клади всі яйця в один кошик».
І це правильна порада. Але чи працює вона на кожному етапі фінансового шляху?
Можливо, саме тут більшість людей припускається помилки: намагаються зберегти капітал, який ще не створили.
Давай розберемося, чому шлях до фінансової свободи може починатися зовсім не з диверсифікації.
1. Спочатку концентрація, потім диверсифікація
Подивімося на історії найбільших підприємців.
Джефф Безос не намагався одночасно будувати ресторанний бізнес, інвестувати в нерухомість і розвивати десятки різних напрямів. Він зосередився на Amazon.
Білл Гейтс присвятив себе програмному забезпеченню. Марк Цукерберг — розвитку соціальних мереж.
Їх об’єднує не просто талант чи везіння. Важливу роль відіграла здатність зосереджувати ресурси на одному напрямі й масштабувати його.
Звідси випливає проста логіка:
Концентрація → створення капіталу → диверсифікація → збереження.
Багато людей роблять навпаки. Вони намагаються розподілити невеликі заощадження між десятками активів, хоча їхній головний фінансовий виклик — не зберегти капітал, а навчитися його створювати.
На старті важливо знайти свою справу, продукт або навичку, яка здатна приносити стабільний дохід. Зосередитися на ній, розвивати її та поступово масштабувати.
А коли з’являється капітал, то уже є що втрачати, диверсифікація стає важливим інструментом його захисту.
Це не означає, що потрібно ризикувати всім заради однієї ідеї. Йдеться про концентрацію зусиль, а не про відмову від здорового управління ризиками.
2. Фінансова свобода — не те саме, що багатство
Уявімо дівчину, яка вирішила змінити своє життя.
Вона здала власну квартиру, переїхала в дешевше житло, а різницю між орендними платежами використала для покриття базових витрат.
Чи стала вона багатою? Ні.
Але чи стала вільнішою? Безумовно.
Цей приклад добре показує різницю між двома поняттями, які часто плутають.
Фінансова свобода — це можливість самостійно розпоряджатися своїм часом і не залежати від кожної наступної зарплати.
Багатство — це значний капітал, який дає ширші можливості, фінансову стійкість і свободу вибору.
До першого можна наближатися поступово: скорочувати обов’язкові витрати, створювати фінансову подушку, формувати додаткові джерела доходу.
До другого шлях може бути значно довшим.
Тому розумніше починати з досяжної мети: створити джерела доходу, які покривають базові потреби — житло, їжу, комунальні послуги та транспорт.
Коли твій дохід не залежить виключно від щоденної роботи, у тебе з’являється найцінніший ресурс — час.
І саме тоді можна спокійніше будувати довгостроковий капітал.
Спочатку свобода. Потім — масштаб.
3. Активи та зобов’язання: що насправді працює на тебе?
Є одне запитання, яке може змінити твоє ставлення до грошей:
Ця річ приносить гроші у твою кишеню чи регулярно забирає їх звідти?
Це спрощений, але корисний спосіб оцінити свої фінансові рішення.
Автомобіль у кредит, яким ти користуєшся щодня, може бути необхідністю, але він не обов’язково є інвестицією. Квартира, у якій ти живеш і за яку сплачуєш іпотеку, може мати велику цінність, але водночас створювати регулярні витрати.
Натомість нерухомість, яка приносить орендний дохід після врахування всіх витрат, може стати джерелом грошового потоку.
Але активи — це не лише нерухомість.
Відео на YouTube, онлайн-продукт, книга чи інтелектуальна власність також можуть приносити дохід після створення. Один раз вклавши час і зусилля, ти потенційно можеш отримувати результат протягом років.
Різниця лише в початкових ресурсах: для купівлі нерухомості потрібен значний капітал, а для створення цифрового продукту часто достатньо знань, часу та доступних інструментів.
Тому питання не лише в тому, скільки ти заробляєш.
Важливо й те, які активи ти створюєш і що вони можуть приносити тобі в майбутньому.
4. Межі багатства часто починаються в нашій уяві
Багато людей зосереджуються на тому, де можна заощадити ще кілька баксів .
Іноді це необхідно. Особливо коли бюджет обмежений.
Але є інший бік фінансового мислення: замість постійно скорочувати витрати, шукати способи збільшити власну цінність на ринку.
Не просто запитувати себе: «Як відмовитися від цієї покупки?»
А й думати: «Як мені розвинути навички або створити джерело доходу, щоб ця покупка перестала бути фінансовим тягарем?»
Важливо не плутати це з бездумним споживанням. Йдеться про прагнення розширювати можливості, а не лише обмежувати себе.
Є ще одна цікава вправа.
Уяви своє життя через десять років. Де ти живеш? Чим займаєшся? Як виглядає твій звичайний день? Звідки надходять гроші?
Якщо картина розмита, спробуй зробити її конкретнішою.
Мета сама по собі не гарантує результату. Але чітке бачення допомагає визначити напрямок і побачити кроки, які потрібно зробити вже сьогодні.
Адже складно побудувати життя, якого ти навіть не намагаєшся уявити.
Багатство починається не з мрії про мільйон, а з розуміння, яким шляхом ти хочеш до нього прийти.
5. Час — найцінніший ресурс, який ми витрачаємо
Чи траплялося тобі витратити годину, щоб заощадити п’ятдесят гривень? Їхати через усе місто заради знижки або довго шукати товар, який коштує трохи дешевше?
Іноді це цілком виправдано. Але варто замислитися: скільки насправді коштує твій час?
Гроші можна заробити знову. Час повернути неможливо.
Тому перед великою покупкою корисно запитати себе не лише про її ціну, а й про те, скільки годин власного життя ти обмінюєш на цю річ.
Наприклад, телефон за $2 000 при погодинному доході $20 — це 100 годин роботи. Тобто понад два з половиною робочих тижні, витрачені лише на один телефон. І це ще без урахування податків та повсякденних витрат.
Чи вартий він цього? Відповідь у кожного своя. Головне — приймати рішення усвідомлено.
Є й інший аспект.
Гроші, які просто лежать без руху, поступово втрачають купівельну спроможність через інфляцію. Тому довгострокове збереження капіталу потребує продуманого підходу.
Саме тут на допомогу приходять активи — інструменти, які можуть зберігати або примножувати вартість у часі.
Мені подобається така логіка:
Час — це життя. Гроші — результат витраченого часу. Активи — можливість зберегти частину цього результату для майбутнього.
6. Як зберігати багатство поколіннями?
Історія знає родини, які зберігали капітал протягом багатьох століть, переживаючи війни, кризи та зміну політичних систем.
Їхній досвід нагадує про важливу річ: довгострокове багатство не обов’язково тримається на готівці.
Воно може бути представлене різними активами:
нерухомістю та землею;золотом;акціями й частками в бізнесі;предметами мистецтва;іншими інвестиційними інструментами.
Особисто мені найбільш зрозумілі нерухомість і золото. Перша задовольняє базову потребу людини в житлі, друге має довгу історію використання як засобу збереження вартості.
Але це не означає, що інші активи не заслуговують на увагу.
Навіть криптовалюти можуть бути частиною інвестиційного портфеля — за умови розуміння ризиків, відповідного розміру позиції та готовності до значних коливань ціни.
Тут діє просте правило:
Якщо ти не можеш пояснити, у що інвестуєш, як це працює і звідки береться його цінність, краще не поспішати з покупкою.
Збереження багатства — це не пошук одного ідеального активу. Це вміння розподіляти ризики, розуміти свої інвестиції та мислити поколіннями, а не наступним місяцем.
7. Чому створювати цінність важливіше, ніж просто багато працювати?
Чому одні люди заробляють значно більше за інших, навіть якщо не працюють більше годин?
Одна з відповідей — масштаб впливу.
Уявімо двох фахівців. Один допомагає десяти клієнтам на місяць, інший створює продукт, яким користуються мільйони.
Обидва можуть бути талановитими й працьовитими. Але їхня здатність створювати цінність і отримувати за неї винагороду суттєво відрізняється.
Саме тому великі компанії здатні досягати величезних масштабів: вони розв’язують проблеми великої кількості людей.
Звідси можна вивести цікаву формулу:
Потенціал доходу залежить не лише від твоїх зусиль, а й від кількості людей, яким ти можеш принести користь, та цінності розв’язаної проблеми.
Це не гарантує багатства, але допомагає інакше подивитися на власну кар’єру, бізнес чи особистий проєкт.
Замість запитання «Як заробити більше?» спробуй поставити інше:
«Скільком людям я можу допомогти й яку проблему здатен вирішити?»
8. Навичка, яка перетворює талант на гроші
У книзі Роберта Кійосакі «Багатий тато, бідний тато» є історія про журналістку, яка мріяла написати бестселер.
Кійосакі порадив їй навчитися продавати.
На перший погляд, це звучить дивно. Адже письменник має писати, художник — малювати, інженер — проєктувати.
Але між створенням цінності та отриманням за неї грошей є ще один важливий етап — донести цю цінність до інших людей.
Можна бути талановитим художником, музикантом чи інженером, але якщо ніхто не знає про твою роботу або не розуміє її переваг, твій потенціал може залишитися нереалізованим.
Продажі — це не обов’язково нав’язування чи маніпуляція.
У своїй суті це вміння пояснити, яку проблему вирішує твій продукт, чому він потрібен і яку користь отримає людина.
Талант створює цінність. Уміння донести її до інших допомагає перетворити цю цінність на дохід.
І ця навичка корисна не лише підприємцям. Вона потрібна фахівцям, які хочуть розвивати кар’єру, авторам, які будують аудиторію, та всім, хто прагне самостійно керувати своїм фінансовим майбутнім.
Тому висновок:
Фінансовий шлях кожної людини різний. Не існує універсальної формули, яка гарантує мільйон або свободу за певну кількість років.
Але є принципи, які допомагають рухатися в правильному напрямку:
Зосереджуйся на створенні цінності, перш ніж перейматися збереженням великого капіталу.Прагни фінансової свободи, а не лише високого доходу.Створюй активи, які можуть працювати на тебе.Розвивай навички, що дозволяють збільшувати дохід.Цінуй свій час і витрачай гроші усвідомлено.Диверсифікуй капітал, коли він з’явиться, і не інвестуй у те, чого не розумієш.
І найголовніше — не відкладай фінансове майбутнє на потім.
Не потрібно ставати мільйонером, щоб почати мислити як людина, яка будує капітал.
Потрібно лише перестати дивитися на гроші виключно як на засіб для сьогоднішніх покупок і почати бачити в них інструмент для створення завтрашніх можливостей.
Багатство — це не лише сума на рахунку. Це можливість самостійно розпоряджатися своїм часом, приймати рішення та жити на власних умовах.
Парадокс багатства: чому спочатку потрібно зосередитися на одному, а вже потім диверсифікувати?
Є один парадокс у світі фінансів, який багато хто не помічає.
На курсах з фінансової грамотності вчать: «Не клади всі яйця в один кошик».
І це правильна порада. Але чи працює вона на кожному етапі фінансового шляху?
Можливо, саме тут більшість людей припускається помилки: намагаються зберегти капітал, який ще не створили.
Давай розберемося, чому шлях до фінансової свободи може починатися зовсім не з диверсифікації.
1. Спочатку концентрація, потім диверсифікація
Подивімося на історії найбільших підприємців.
Джефф Безос не намагався одночасно будувати ресторанний бізнес, інвестувати в нерухомість і розвивати десятки різних напрямів. Він зосередився на Amazon.
Білл Гейтс присвятив себе програмному забезпеченню. Марк Цукерберг — розвитку соціальних мереж.
Їх об’єднує не просто талант чи везіння. Важливу роль відіграла здатність зосереджувати ресурси на одному напрямі й масштабувати його.
Звідси випливає проста логіка:
Концентрація → створення капіталу → диверсифікація → збереження.
Багато людей роблять навпаки. Вони намагаються розподілити невеликі заощадження між десятками активів, хоча їхній головний фінансовий виклик — не зберегти капітал, а навчитися його створювати.
На старті важливо знайти свою справу, продукт або навичку, яка здатна приносити стабільний дохід. Зосередитися на ній, розвивати її та поступово масштабувати.
А коли з’являється капітал, то уже є що втрачати, диверсифікація стає важливим інструментом його захисту.
Це не означає, що потрібно ризикувати всім заради однієї ідеї. Йдеться про концентрацію зусиль, а не про відмову від здорового управління ризиками.
2. Фінансова свобода — не те саме, що багатство
Уявімо дівчину, яка вирішила змінити своє життя.
Вона здала власну квартиру, переїхала в дешевше житло, а різницю між орендними платежами використала для покриття базових витрат.
Чи стала вона багатою? Ні.
Але чи стала вільнішою? Безумовно.
Цей приклад добре показує різницю між двома поняттями, які часто плутають.
Фінансова свобода — це можливість самостійно розпоряджатися своїм часом і не залежати від кожної наступної зарплати.
Багатство — це значний капітал, який дає ширші можливості, фінансову стійкість і свободу вибору.
До першого можна наближатися поступово: скорочувати обов’язкові витрати, створювати фінансову подушку, формувати додаткові джерела доходу.
До другого шлях може бути значно довшим.
Тому розумніше починати з досяжної мети: створити джерела доходу, які покривають базові потреби — житло, їжу, комунальні послуги та транспорт.
Коли твій дохід не залежить виключно від щоденної роботи, у тебе з’являється найцінніший ресурс — час.
І саме тоді можна спокійніше будувати довгостроковий капітал.
Спочатку свобода. Потім — масштаб.
3. Активи та зобов’язання: що насправді працює на тебе?
Є одне запитання, яке може змінити твоє ставлення до грошей:
Ця річ приносить гроші у твою кишеню чи регулярно забирає їх звідти?
Це спрощений, але корисний спосіб оцінити свої фінансові рішення.
Автомобіль у кредит, яким ти користуєшся щодня, може бути необхідністю, але він не обов’язково є інвестицією. Квартира, у якій ти живеш і за яку сплачуєш іпотеку, може мати велику цінність, але водночас створювати регулярні витрати.
Натомість нерухомість, яка приносить орендний дохід після врахування всіх витрат, може стати джерелом грошового потоку.
Але активи — це не лише нерухомість.
Відео на YouTube, онлайн-продукт, книга чи інтелектуальна власність також можуть приносити дохід після створення. Один раз вклавши час і зусилля, ти потенційно можеш отримувати результат протягом років.
Різниця лише в початкових ресурсах: для купівлі нерухомості потрібен значний капітал, а для створення цифрового продукту часто достатньо знань, часу та доступних інструментів.
Тому питання не лише в тому, скільки ти заробляєш.
Важливо й те, які активи ти створюєш і що вони можуть приносити тобі в майбутньому.
4. Межі багатства часто починаються в нашій уяві
Багато людей зосереджуються на тому, де можна заощадити ще кілька баксів .
Іноді це необхідно. Особливо коли бюджет обмежений.
Але є інший бік фінансового мислення: замість постійно скорочувати витрати, шукати способи збільшити власну цінність на ринку.
Не просто запитувати себе: «Як відмовитися від цієї покупки?»
А й думати: «Як мені розвинути навички або створити джерело доходу, щоб ця покупка перестала бути фінансовим тягарем?»
Важливо не плутати це з бездумним споживанням. Йдеться про прагнення розширювати можливості, а не лише обмежувати себе.
Є ще одна цікава вправа.
Уяви своє життя через десять років. Де ти живеш? Чим займаєшся? Як виглядає твій звичайний день? Звідки надходять гроші?
Якщо картина розмита, спробуй зробити її конкретнішою.
Мета сама по собі не гарантує результату. Але чітке бачення допомагає визначити напрямок і побачити кроки, які потрібно зробити вже сьогодні.
Адже складно побудувати життя, якого ти навіть не намагаєшся уявити.
Багатство починається не з мрії про мільйон, а з розуміння, яким шляхом ти хочеш до нього прийти.
5. Час — найцінніший ресурс, який ми витрачаємо
Чи траплялося тобі витратити годину, щоб заощадити п’ятдесят гривень? Їхати через усе місто заради знижки або довго шукати товар, який коштує трохи дешевше?
Іноді це цілком виправдано. Але варто замислитися: скільки насправді коштує твій час?
Гроші можна заробити знову. Час повернути неможливо.
Тому перед великою покупкою корисно запитати себе не лише про її ціну, а й про те, скільки годин власного життя ти обмінюєш на цю річ.
Наприклад, телефон за $2 000 при погодинному доході $20 — це 100 годин роботи. Тобто понад два з половиною робочих тижні, витрачені лише на один телефон. І це ще без урахування податків та повсякденних витрат.
Чи вартий він цього? Відповідь у кожного своя. Головне — приймати рішення усвідомлено.
Є й інший аспект.
Гроші, які просто лежать без руху, поступово втрачають купівельну спроможність через інфляцію. Тому довгострокове збереження капіталу потребує продуманого підходу.
Саме тут на допомогу приходять активи — інструменти, які можуть зберігати або примножувати вартість у часі.
Мені подобається така логіка:
Час — це життя. Гроші — результат витраченого часу. Активи — можливість зберегти частину цього результату для майбутнього.
6. Як зберігати багатство поколіннями?
Історія знає родини, які зберігали капітал протягом багатьох століть, переживаючи війни, кризи та зміну політичних систем.
Їхній досвід нагадує про важливу річ: довгострокове багатство не обов’язково тримається на готівці.
Воно може бути представлене різними активами:
нерухомістю та землею;золотом;акціями й частками в бізнесі;предметами мистецтва;іншими інвестиційними інструментами.
Особисто мені найбільш зрозумілі нерухомість і золото. Перша задовольняє базову потребу людини в житлі, друге має довгу історію використання як засобу збереження вартості.
Але це не означає, що інші активи не заслуговують на увагу.
Навіть криптовалюти можуть бути частиною інвестиційного портфеля — за умови розуміння ризиків, відповідного розміру позиції та готовності до значних коливань ціни.
Тут діє просте правило:
Якщо ти не можеш пояснити, у що інвестуєш, як це працює і звідки береться його цінність, краще не поспішати з покупкою.
Збереження багатства — це не пошук одного ідеального активу. Це вміння розподіляти ризики, розуміти свої інвестиції та мислити поколіннями, а не наступним місяцем.
7. Чому створювати цінність важливіше, ніж просто багато працювати?
Чому одні люди заробляють значно більше за інших, навіть якщо не працюють більше годин?
Одна з відповідей — масштаб впливу.
Уявімо двох фахівців. Один допомагає десяти клієнтам на місяць, інший створює продукт, яким користуються мільйони.
Обидва можуть бути талановитими й працьовитими. Але їхня здатність створювати цінність і отримувати за неї винагороду суттєво відрізняється.
Саме тому великі компанії здатні досягати величезних масштабів: вони розв’язують проблеми великої кількості людей.
Звідси можна вивести цікаву формулу:
Потенціал доходу залежить не лише від твоїх зусиль, а й від кількості людей, яким ти можеш принести користь, та цінності розв’язаної проблеми.
Це не гарантує багатства, але допомагає інакше подивитися на власну кар’єру, бізнес чи особистий проєкт.
Замість запитання «Як заробити більше?» спробуй поставити інше:
«Скільком людям я можу допомогти й яку проблему здатен вирішити?»
8. Навичка, яка перетворює талант на гроші
У книзі Роберта Кійосакі «Багатий тато, бідний тато» є історія про журналістку, яка мріяла написати бестселер.
Кійосакі порадив їй навчитися продавати.
На перший погляд, це звучить дивно. Адже письменник має писати, художник — малювати, інженер — проєктувати.
Але між створенням цінності та отриманням за неї грошей є ще один важливий етап — донести цю цінність до інших людей.
Можна бути талановитим художником, музикантом чи інженером, але якщо ніхто не знає про твою роботу або не розуміє її переваг, твій потенціал може залишитися нереалізованим.
Продажі — це не обов’язково нав’язування чи маніпуляція.
У своїй суті це вміння пояснити, яку проблему вирішує твій продукт, чому він потрібен і яку користь отримає людина.
Талант створює цінність. Уміння донести її до інших допомагає перетворити цю цінність на дохід.
І ця навичка корисна не лише підприємцям. Вона потрібна фахівцям, які хочуть розвивати кар’єру, авторам, які будують аудиторію, та всім, хто прагне самостійно керувати своїм фінансовим майбутнім.
Тому висновок:
Фінансовий шлях кожної людини різний. Не існує універсальної формули, яка гарантує мільйон або свободу за певну кількість років.
Але є принципи, які допомагають рухатися в правильному напрямку:
Зосереджуйся на створенні цінності, перш ніж перейматися збереженням великого капіталу.Прагни фінансової свободи, а не лише високого доходу.Створюй активи, які можуть працювати на тебе.Розвивай навички, що дозволяють збільшувати дохід.Цінуй свій час і витрачай гроші усвідомлено.Диверсифікуй капітал, коли він з’явиться, і не інвестуй у те, чого не розумієш.
І найголовніше — не відкладай фінансове майбутнє на потім.
Не потрібно ставати мільйонером, щоб почати мислити як людина, яка будує капітал.
Потрібно лише перестати дивитися на гроші виключно як на засіб для сьогоднішніх покупок і почати бачити в них інструмент для створення завтрашніх можливостей.
Багатство — це не лише сума на рахунку. Це можливість самостійно розпоряджатися своїм часом, приймати рішення та жити на власних умовах.
На курсах з фінансової грамотності вчать: «Не клади всі яйця в один кошик».
І це правильна порада. Але чи працює вона на кожному етапі фінансового шляху?
Можливо, саме тут більшість людей припускається помилки: намагаються зберегти капітал, який ще не створили.
Давай розберемося, чому шлях до фінансової свободи може починатися зовсім не з диверсифікації.
1. Спочатку концентрація, потім диверсифікація
Подивімося на історії найбільших підприємців.
Джефф Безос не намагався одночасно будувати ресторанний бізнес, інвестувати в нерухомість і розвивати десятки різних напрямів. Він зосередився на Amazon.
Білл Гейтс присвятив себе програмному забезпеченню. Марк Цукерберг — розвитку соціальних мереж.
Їх об’єднує не просто талант чи везіння. Важливу роль відіграла здатність зосереджувати ресурси на одному напрямі й масштабувати його.
Звідси випливає проста логіка:
Концентрація → створення капіталу → диверсифікація → збереження.
Багато людей роблять навпаки. Вони намагаються розподілити невеликі заощадження між десятками активів, хоча їхній головний фінансовий виклик — не зберегти капітал, а навчитися його створювати.
На старті важливо знайти свою справу, продукт або навичку, яка здатна приносити стабільний дохід. Зосередитися на ній, розвивати її та поступово масштабувати.
А коли з’являється капітал, то уже є що втрачати, диверсифікація стає важливим інструментом його захисту.
Це не означає, що потрібно ризикувати всім заради однієї ідеї. Йдеться про концентрацію зусиль, а не про відмову від здорового управління ризиками.
2. Фінансова свобода — не те саме, що багатство
Уявімо дівчину, яка вирішила змінити своє життя.
Вона здала власну квартиру, переїхала в дешевше житло, а різницю між орендними платежами використала для покриття базових витрат.
Чи стала вона багатою? Ні.
Але чи стала вільнішою? Безумовно.
Цей приклад добре показує різницю між двома поняттями, які часто плутають.
Фінансова свобода — це можливість самостійно розпоряджатися своїм часом і не залежати від кожної наступної зарплати.
Багатство — це значний капітал, який дає ширші можливості, фінансову стійкість і свободу вибору.
До першого можна наближатися поступово: скорочувати обов’язкові витрати, створювати фінансову подушку, формувати додаткові джерела доходу.
До другого шлях може бути значно довшим.
Тому розумніше починати з досяжної мети: створити джерела доходу, які покривають базові потреби — житло, їжу, комунальні послуги та транспорт.
Коли твій дохід не залежить виключно від щоденної роботи, у тебе з’являється найцінніший ресурс — час.
І саме тоді можна спокійніше будувати довгостроковий капітал.
Спочатку свобода. Потім — масштаб.
3. Активи та зобов’язання: що насправді працює на тебе?
Є одне запитання, яке може змінити твоє ставлення до грошей:
Ця річ приносить гроші у твою кишеню чи регулярно забирає їх звідти?
Це спрощений, але корисний спосіб оцінити свої фінансові рішення.
Автомобіль у кредит, яким ти користуєшся щодня, може бути необхідністю, але він не обов’язково є інвестицією. Квартира, у якій ти живеш і за яку сплачуєш іпотеку, може мати велику цінність, але водночас створювати регулярні витрати.
Натомість нерухомість, яка приносить орендний дохід після врахування всіх витрат, може стати джерелом грошового потоку.
Але активи — це не лише нерухомість.
Відео на YouTube, онлайн-продукт, книга чи інтелектуальна власність також можуть приносити дохід після створення. Один раз вклавши час і зусилля, ти потенційно можеш отримувати результат протягом років.
Різниця лише в початкових ресурсах: для купівлі нерухомості потрібен значний капітал, а для створення цифрового продукту часто достатньо знань, часу та доступних інструментів.
Тому питання не лише в тому, скільки ти заробляєш.
Важливо й те, які активи ти створюєш і що вони можуть приносити тобі в майбутньому.
4. Межі багатства часто починаються в нашій уяві
Багато людей зосереджуються на тому, де можна заощадити ще кілька баксів .
Іноді це необхідно. Особливо коли бюджет обмежений.
Але є інший бік фінансового мислення: замість постійно скорочувати витрати, шукати способи збільшити власну цінність на ринку.
Не просто запитувати себе: «Як відмовитися від цієї покупки?»
А й думати: «Як мені розвинути навички або створити джерело доходу, щоб ця покупка перестала бути фінансовим тягарем?»
Важливо не плутати це з бездумним споживанням. Йдеться про прагнення розширювати можливості, а не лише обмежувати себе.
Є ще одна цікава вправа.
Уяви своє життя через десять років. Де ти живеш? Чим займаєшся? Як виглядає твій звичайний день? Звідки надходять гроші?
Якщо картина розмита, спробуй зробити її конкретнішою.
Мета сама по собі не гарантує результату. Але чітке бачення допомагає визначити напрямок і побачити кроки, які потрібно зробити вже сьогодні.
Адже складно побудувати життя, якого ти навіть не намагаєшся уявити.
Багатство починається не з мрії про мільйон, а з розуміння, яким шляхом ти хочеш до нього прийти.
5. Час — найцінніший ресурс, який ми витрачаємо
Чи траплялося тобі витратити годину, щоб заощадити п’ятдесят гривень? Їхати через усе місто заради знижки або довго шукати товар, який коштує трохи дешевше?
Іноді це цілком виправдано. Але варто замислитися: скільки насправді коштує твій час?
Гроші можна заробити знову. Час повернути неможливо.
Тому перед великою покупкою корисно запитати себе не лише про її ціну, а й про те, скільки годин власного життя ти обмінюєш на цю річ.
Наприклад, телефон за $2 000 при погодинному доході $20 — це 100 годин роботи. Тобто понад два з половиною робочих тижні, витрачені лише на один телефон. І це ще без урахування податків та повсякденних витрат.
Чи вартий він цього? Відповідь у кожного своя. Головне — приймати рішення усвідомлено.
Є й інший аспект.
Гроші, які просто лежать без руху, поступово втрачають купівельну спроможність через інфляцію. Тому довгострокове збереження капіталу потребує продуманого підходу.
Саме тут на допомогу приходять активи — інструменти, які можуть зберігати або примножувати вартість у часі.
Мені подобається така логіка:
Час — це життя. Гроші — результат витраченого часу. Активи — можливість зберегти частину цього результату для майбутнього.
6. Як зберігати багатство поколіннями?
Історія знає родини, які зберігали капітал протягом багатьох століть, переживаючи війни, кризи та зміну політичних систем.
Їхній досвід нагадує про важливу річ: довгострокове багатство не обов’язково тримається на готівці.
Воно може бути представлене різними активами:
нерухомістю та землею;золотом;акціями й частками в бізнесі;предметами мистецтва;іншими інвестиційними інструментами.
Особисто мені найбільш зрозумілі нерухомість і золото. Перша задовольняє базову потребу людини в житлі, друге має довгу історію використання як засобу збереження вартості.
Але це не означає, що інші активи не заслуговують на увагу.
Навіть криптовалюти можуть бути частиною інвестиційного портфеля — за умови розуміння ризиків, відповідного розміру позиції та готовності до значних коливань ціни.
Тут діє просте правило:
Якщо ти не можеш пояснити, у що інвестуєш, як це працює і звідки береться його цінність, краще не поспішати з покупкою.
Збереження багатства — це не пошук одного ідеального активу. Це вміння розподіляти ризики, розуміти свої інвестиції та мислити поколіннями, а не наступним місяцем.
7. Чому створювати цінність важливіше, ніж просто багато працювати?
Чому одні люди заробляють значно більше за інших, навіть якщо не працюють більше годин?
Одна з відповідей — масштаб впливу.
Уявімо двох фахівців. Один допомагає десяти клієнтам на місяць, інший створює продукт, яким користуються мільйони.
Обидва можуть бути талановитими й працьовитими. Але їхня здатність створювати цінність і отримувати за неї винагороду суттєво відрізняється.
Саме тому великі компанії здатні досягати величезних масштабів: вони розв’язують проблеми великої кількості людей.
Звідси можна вивести цікаву формулу:
Потенціал доходу залежить не лише від твоїх зусиль, а й від кількості людей, яким ти можеш принести користь, та цінності розв’язаної проблеми.
Це не гарантує багатства, але допомагає інакше подивитися на власну кар’єру, бізнес чи особистий проєкт.
Замість запитання «Як заробити більше?» спробуй поставити інше:
«Скільком людям я можу допомогти й яку проблему здатен вирішити?»
8. Навичка, яка перетворює талант на гроші
У книзі Роберта Кійосакі «Багатий тато, бідний тато» є історія про журналістку, яка мріяла написати бестселер.
Кійосакі порадив їй навчитися продавати.
На перший погляд, це звучить дивно. Адже письменник має писати, художник — малювати, інженер — проєктувати.
Але між створенням цінності та отриманням за неї грошей є ще один важливий етап — донести цю цінність до інших людей.
Можна бути талановитим художником, музикантом чи інженером, але якщо ніхто не знає про твою роботу або не розуміє її переваг, твій потенціал може залишитися нереалізованим.
Продажі — це не обов’язково нав’язування чи маніпуляція.
У своїй суті це вміння пояснити, яку проблему вирішує твій продукт, чому він потрібен і яку користь отримає людина.
Талант створює цінність. Уміння донести її до інших допомагає перетворити цю цінність на дохід.
І ця навичка корисна не лише підприємцям. Вона потрібна фахівцям, які хочуть розвивати кар’єру, авторам, які будують аудиторію, та всім, хто прагне самостійно керувати своїм фінансовим майбутнім.
Тому висновок:
Фінансовий шлях кожної людини різний. Не існує універсальної формули, яка гарантує мільйон або свободу за певну кількість років.
Але є принципи, які допомагають рухатися в правильному напрямку:
Зосереджуйся на створенні цінності, перш ніж перейматися збереженням великого капіталу.Прагни фінансової свободи, а не лише високого доходу.Створюй активи, які можуть працювати на тебе.Розвивай навички, що дозволяють збільшувати дохід.Цінуй свій час і витрачай гроші усвідомлено.Диверсифікуй капітал, коли він з’явиться, і не інвестуй у те, чого не розумієш.
І найголовніше — не відкладай фінансове майбутнє на потім.
Не потрібно ставати мільйонером, щоб почати мислити як людина, яка будує капітал.
Потрібно лише перестати дивитися на гроші виключно як на засіб для сьогоднішніх покупок і почати бачити в них інструмент для створення завтрашніх можливостей.
Багатство — це не лише сума на рахунку. Це можливість самостійно розпоряджатися своїм часом, приймати рішення та жити на власних умовах.
2
201
·
--
صاعد
🔄 THORChain: بروتوكول يستخدمه حتى القراصنة
تتيح أغلب منصات DEX تبادل الأصول فقط ضمن سلسلة بلوكشين واحدة أو عبر إصداراتها المُلتفّة.
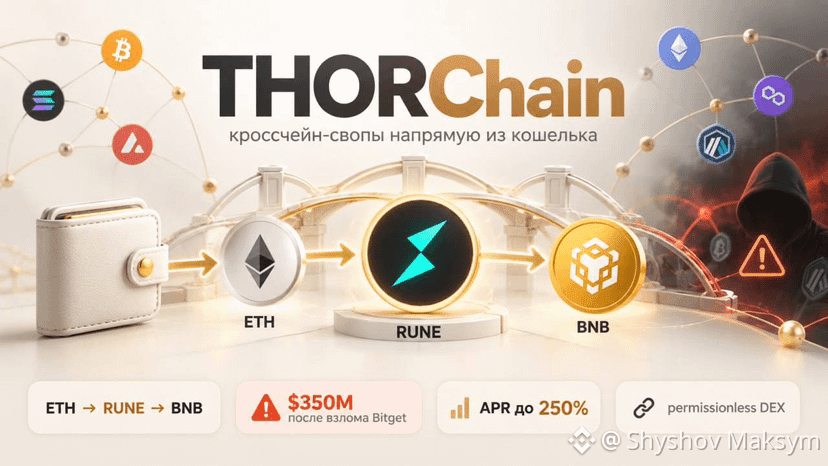
لكن يوجد بروتوكول يتيح تبادل الأصول الأصلية من شبكات مختلفة مباشرةً من محفظتك — THORChain.
في قلب النظام توجد العملة RUNE، التي تضمن أمان الشبكة وتُستخدم في مجمعات السيولة.
على سبيل المثال، يتم تداول ETH إلى BNB عبر المسار:
ETH → RUNE → BNB
وفي هذه الحالة لا يحتاج المستخدم إلى تنفيذ عمليتي تبادل بنفسه — كل شيء يتم ضمن صفقة واحدة (سواب) عبر محفظة متوافقة.
بعد اختراق Bitget، نقل المهاجمون أكثر من 350 مليون دولار واستخدموا البروتوكول لتبادل جزء كبير من الأصول المسروقة. وقد أدى ذلك إلى تعقيد تتبع أصولهم لاحقًا ومنعها.
على عكس العديد من الخدمات الأخرى، لم يُقم THORChain بحظر العناوين المرتبطة بالهجوم.
ونتيجة لذلك، عالج البروتوكول حجمًا كبيرًا من المعاملات وحصل على إيرادات كبيرة من الرسوم. وفي هذا السياق، وصلت APR في الرَّهن (بوندينغ) الخاصة بـ RUNE إلى 250% سنويًا لفترة.
⚖️ هنا الأمر المثير ليس مسألة الأخلاق، بل طبيعة اللامركزية نفسها.
يُظهر THORChain بوضوح كيف يعمل هذا المبدأ عمليًا.
🔄 THORChain: بروتوكول يستخدمه حتى القراصنة
تتيح أغلب منصات DEX تبادل الأصول فقط ضمن سلسلة بلوكشين واحدة أو عبر إصداراتها المُلتفّة.
لكن يوجد بروتوكول يتيح تبادل الأصول الأصلية من شبكات مختلفة مباشرةً من محفظتك — THORChain.
في قلب النظام توجد العملة RUNE، التي تضمن أمان الشبكة وتُستخدم في مجمعات السيولة.
على سبيل المثال، يتم تداول ETH إلى BNB عبر المسار:
ETH → RUNE → BNB
وفي هذه الحالة لا يحتاج المستخدم إلى تنفيذ عمليتي تبادل بنفسه — كل شيء يتم ضمن صفقة واحدة (سواب) عبر محفظة متوافقة.
بعد اختراق Bitget، نقل المهاجمون أكثر من 350 مليون دولار واستخدموا البروتوكول لتبادل جزء كبير من الأصول المسروقة. وقد أدى ذلك إلى تعقيد تتبع أصولهم لاحقًا ومنعها.
على عكس العديد من الخدمات الأخرى، لم يُقم THORChain بحظر العناوين المرتبطة بالهجوم.
ونتيجة لذلك، عالج البروتوكول حجمًا كبيرًا من المعاملات وحصل على إيرادات كبيرة من الرسوم. وفي هذا السياق، وصلت APR في الرَّهن (بوندينغ) الخاصة بـ RUNE إلى 250% سنويًا لفترة.
⚖️ هنا الأمر المثير ليس مسألة الأخلاق، بل طبيعة اللامركزية نفسها.
يُظهر THORChain بوضوح كيف يعمل هذا المبدأ عمليًا.
تتيح أغلب منصات DEX تبادل الأصول فقط ضمن سلسلة بلوكشين واحدة أو عبر إصداراتها المُلتفّة.
لكن يوجد بروتوكول يتيح تبادل الأصول الأصلية من شبكات مختلفة مباشرةً من محفظتك — THORChain.
في قلب النظام توجد العملة RUNE، التي تضمن أمان الشبكة وتُستخدم في مجمعات السيولة.
على سبيل المثال، يتم تداول ETH إلى BNB عبر المسار:
ETH → RUNE → BNB
وفي هذه الحالة لا يحتاج المستخدم إلى تنفيذ عمليتي تبادل بنفسه — كل شيء يتم ضمن صفقة واحدة (سواب) عبر محفظة متوافقة.
بعد اختراق Bitget، نقل المهاجمون أكثر من 350 مليون دولار واستخدموا البروتوكول لتبادل جزء كبير من الأصول المسروقة. وقد أدى ذلك إلى تعقيد تتبع أصولهم لاحقًا ومنعها.
على عكس العديد من الخدمات الأخرى، لم يُقم THORChain بحظر العناوين المرتبطة بالهجوم.
ونتيجة لذلك، عالج البروتوكول حجمًا كبيرًا من المعاملات وحصل على إيرادات كبيرة من الرسوم. وفي هذا السياق، وصلت APR في الرَّهن (بوندينغ) الخاصة بـ RUNE إلى 250% سنويًا لفترة.
⚖️ هنا الأمر المثير ليس مسألة الأخلاق، بل طبيعة اللامركزية نفسها.
يُظهر THORChain بوضوح كيف يعمل هذا المبدأ عمليًا.
1
2
399
·
--
عرض الترجمة
Вчора макрофон став сприятливішим для Bitcoin, а припливи капіталу в ETF продовжилися.
📊 Ринок:
BTC — $83 400 (+0,1%)
ETH — $2 670 (+0,2%)
S&P 500 і Nasdaq завершили день невеликим падінням.
Дохідності американських облігацій зростають, нафта опустилася до $100.
🔎 Головне сьогодні — макродані США:
15:15 — зміна зайнятості.
15:30 — індекс PCE та ВВП за II квартал.
16:45 — індекс ділової активності.
Слабкі показники можуть змінити очікування щодо ставок ФРС і вплинути на крипторинок.
📰 Новини:
➡️ Bitwise запустила спотовий ETF на NEAR (NRR) на NYSE Arca. Комісія — 0,75%, активи зберігатимуться на спотовому ринку, а винагорода за стейкінг повертатиметься інвесторам. Приплив за перший день — $36 млн.
➡️ Robinhood розширює торгівлю 24/7: окремі американські акції та ETF можна буде торгувати навіть у вихідні. Також запускаються безстрокові ф'ючерси для користувачів зі США.
➡️ Bitget відновила виведення BTC. Відтік за першу годину — $276 млн, загальний від початку відновлення виведень — близько $600 млн.
➡️ Трамп і керівники провідних AI-компаній підписали угоду щодо контролю штучного інтелекту. Вона передбачає незалежні аудити та посилений захист від кібернетичних, біологічних і хімічних загроз.
Вчора макрофон став сприятливішим для Bitcoin, а припливи капіталу в ETF продовжилися.
📊 Ринок:
BTC — $83 400 (+0,1%)
ETH — $2 670 (+0,2%)
S&P 500 і Nasdaq завершили день невеликим падінням.
Дохідності американських облігацій зростають, нафта опустилася до $100.
🔎 Головне сьогодні — макродані США:
15:15 — зміна зайнятості.
15:30 — індекс PCE та ВВП за II квартал.
16:45 — індекс ділової активності.
Слабкі показники можуть змінити очікування щодо ставок ФРС і вплинути на крипторинок.
📰 Новини:
➡️ Bitwise запустила спотовий ETF на NEAR (NRR) на NYSE Arca. Комісія — 0,75%, активи зберігатимуться на спотовому ринку, а винагорода за стейкінг повертатиметься інвесторам. Приплив за перший день — $36 млн.
➡️ Robinhood розширює торгівлю 24/7: окремі американські акції та ETF можна буде торгувати навіть у вихідні. Також запускаються безстрокові ф'ючерси для користувачів зі США.
➡️ Bitget відновила виведення BTC. Відтік за першу годину — $276 млн, загальний від початку відновлення виведень — близько $600 млн.
➡️ Трамп і керівники провідних AI-компаній підписали угоду щодо контролю штучного інтелекту. Вона передбачає незалежні аудити та посилений захист від кібернетичних, біологічних і хімічних загроз.
📊 Ринок:
BTC — $83 400 (+0,1%)
ETH — $2 670 (+0,2%)
S&P 500 і Nasdaq завершили день невеликим падінням.
Дохідності американських облігацій зростають, нафта опустилася до $100.
🔎 Головне сьогодні — макродані США:
15:15 — зміна зайнятості.
15:30 — індекс PCE та ВВП за II квартал.
16:45 — індекс ділової активності.
Слабкі показники можуть змінити очікування щодо ставок ФРС і вплинути на крипторинок.
📰 Новини:
➡️ Bitwise запустила спотовий ETF на NEAR (NRR) на NYSE Arca. Комісія — 0,75%, активи зберігатимуться на спотовому ринку, а винагорода за стейкінг повертатиметься інвесторам. Приплив за перший день — $36 млн.
➡️ Robinhood розширює торгівлю 24/7: окремі американські акції та ETF можна буде торгувати навіть у вихідні. Також запускаються безстрокові ф'ючерси для користувачів зі США.
➡️ Bitget відновила виведення BTC. Відтік за першу годину — $276 млн, загальний від початку відновлення виведень — близько $600 млн.
➡️ Трамп і керівники провідних AI-компаній підписали угоду щодо контролю штучного інтелекту. Вона передбачає незалежні аудити та посилений захист від кібернетичних, біологічних і хімічних загроз.
1
121
·
--
₿ أين يمكن أن يتسارع سعر البيتكوين؟ نلقي نظرة على خريطة التصفية.
ليس دائمًا أن السعر يتحرك بشكل عشوائي. أحيانًا يقف وراء اندفاع قوي آلية واضحة — تصفية المراكز باستخدام الرافعة المالية.
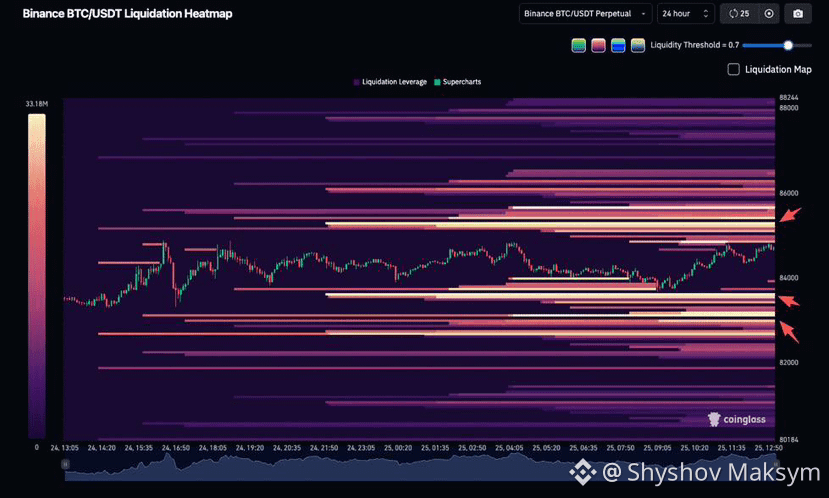
تُظهر خريطة Liquidation Heatmap من Coinglass مناطق قد تتركز فيها كميات كبيرة من عمليات التصفية. كلما كانت المنطقة أكثر إشراقًا، زادت احتمالية إغلاق عدد كبير من المراكز قسرًا إذا وصل السعر إليها.
حاليًا تبرز مساران رئيسيان:
🔼 85 300–86 000$ — منطقة تصفيات محتملة للصفقات القصيرة (الـshorts).
🔽 83 300–83 700$ و 82 600–83 100$ — مناطق تصفيات محتملة للصفقات الطويلة (الـlongs).
لماذا هذا مهم؟
قد يؤدي الإغلاق القسري للمراكز إلى خلق ضغط إضافي على السوق وتسريع الحركة. على سبيل المثال، تصفية المراكز القصيرة تتضمن شراء الأصل، ما قد يدفع السعر إلى الأعلى أكثر.
لكن توجد ملاحظة 👇
خريطة التصفية ليست تنبؤًا ولا ضمانًا بالتحرك نحو مستوى معيّن.
هذه المناطق ليست أوامر حدّية عادية، ويتغير حجمها تبعًا لفتح المراكز وإغلاقها.
لذلك أتعامل مع الـHeatmap كأداة إضافية تعمل بشكل أفضل عند دمجها مع بنية السوق والمستويات الرئيسية وOpen Interest.
هل تستخدم Liquidation Heatmap في تحليلك؟ 👀
$BTC
₿ أين يمكن أن يتسارع سعر البيتكوين؟ نلقي نظرة على خريطة التصفية.
ليس دائمًا أن السعر يتحرك بشكل عشوائي. أحيانًا يقف وراء اندفاع قوي آلية واضحة — تصفية المراكز باستخدام الرافعة المالية.
تُظهر خريطة Liquidation Heatmap من Coinglass مناطق قد تتركز فيها كميات كبيرة من عمليات التصفية. كلما كانت المنطقة أكثر إشراقًا، زادت احتمالية إغلاق عدد كبير من المراكز قسرًا إذا وصل السعر إليها.
حاليًا تبرز مساران رئيسيان:
🔼 85 300–86 000$ — منطقة تصفيات محتملة للصفقات القصيرة (الـshorts).
🔽 83 300–83 700$ و 82 600–83 100$ — مناطق تصفيات محتملة للصفقات الطويلة (الـlongs).
لماذا هذا مهم؟
قد يؤدي الإغلاق القسري للمراكز إلى خلق ضغط إضافي على السوق وتسريع الحركة. على سبيل المثال، تصفية المراكز القصيرة تتضمن شراء الأصل، ما قد يدفع السعر إلى الأعلى أكثر.
لكن توجد ملاحظة 👇
خريطة التصفية ليست تنبؤًا ولا ضمانًا بالتحرك نحو مستوى معيّن.
هذه المناطق ليست أوامر حدّية عادية، ويتغير حجمها تبعًا لفتح المراكز وإغلاقها.
لذلك أتعامل مع الـHeatmap كأداة إضافية تعمل بشكل أفضل عند دمجها مع بنية السوق والمستويات الرئيسية وOpen Interest.
هل تستخدم Liquidation Heatmap في تحليلك؟ 👀
$BTC
ليس دائمًا أن السعر يتحرك بشكل عشوائي. أحيانًا يقف وراء اندفاع قوي آلية واضحة — تصفية المراكز باستخدام الرافعة المالية.
تُظهر خريطة Liquidation Heatmap من Coinglass مناطق قد تتركز فيها كميات كبيرة من عمليات التصفية. كلما كانت المنطقة أكثر إشراقًا، زادت احتمالية إغلاق عدد كبير من المراكز قسرًا إذا وصل السعر إليها.
حاليًا تبرز مساران رئيسيان:
🔼 85 300–86 000$ — منطقة تصفيات محتملة للصفقات القصيرة (الـshorts).
🔽 83 300–83 700$ و 82 600–83 100$ — مناطق تصفيات محتملة للصفقات الطويلة (الـlongs).
لماذا هذا مهم؟
قد يؤدي الإغلاق القسري للمراكز إلى خلق ضغط إضافي على السوق وتسريع الحركة. على سبيل المثال، تصفية المراكز القصيرة تتضمن شراء الأصل، ما قد يدفع السعر إلى الأعلى أكثر.
لكن توجد ملاحظة 👇
خريطة التصفية ليست تنبؤًا ولا ضمانًا بالتحرك نحو مستوى معيّن.
هذه المناطق ليست أوامر حدّية عادية، ويتغير حجمها تبعًا لفتح المراكز وإغلاقها.
لذلك أتعامل مع الـHeatmap كأداة إضافية تعمل بشكل أفضل عند دمجها مع بنية السوق والمستويات الرئيسية وOpen Interest.
هل تستخدم Liquidation Heatmap في تحليلك؟ 👀
$BTC
3
2
3.2k
·
--
صاعد
أشكر السوق على الفرص 👌
بخطوات صغيرة نحو أهداف كبيرة🤑
أشكر السوق على الفرص 👌
بخطوات صغيرة نحو أهداف كبيرة🤑
بخطوات صغيرة نحو أهداف كبيرة🤑
1
128
·
--
هابط
عرض الترجمة
🚨 Bitget підтвердив злам на ~$351 млн
Учора писав про підозрілу активність навколо гаманців Bitget. Тепер біржа офіційно підтвердила інцидент.
За даними Bitget:
• постраждали частина hot/warm wallets
• сума збитків оцінюється у $351,6 млн
• cold wallets залишилися недоторканими
• Bitget заявляє, що кошти користувачів у безпеці
• збиток повністю покривається User Protection Fund, який має понад $464 млн
• виведення коштів поки що призупинені на час перевірки
Тобто найнеприємніше зараз — не сам факт злому, а те, що withdrawals досі закриті.
Я, до речі, вчора теж поставив свої USDT на вивід. Сьогодні біржа його скасувала 😅
Тепер залишається чекати, коли відкриють виведення.
А для мене це ще одне нагадування:
дохідність у 6–7% річних — це не “безкоштовні гроші”. За нею завжди стоїть ризик платформи.
Слідкуємо 👀
🚨 Bitget підтвердив злам на ~$351 млн
Учора писав про підозрілу активність навколо гаманців Bitget. Тепер біржа офіційно підтвердила інцидент.
За даними Bitget:
• постраждали частина hot/warm wallets
• сума збитків оцінюється у $351,6 млн
• cold wallets залишилися недоторканими
• Bitget заявляє, що кошти користувачів у безпеці
• збиток повністю покривається User Protection Fund, який має понад $464 млн
• виведення коштів поки що призупинені на час перевірки
Тобто найнеприємніше зараз — не сам факт злому, а те, що withdrawals досі закриті.
Я, до речі, вчора теж поставив свої USDT на вивід. Сьогодні біржа його скасувала 😅
Тепер залишається чекати, коли відкриють виведення.
А для мене це ще одне нагадування:
дохідність у 6–7% річних — це не “безкоштовні гроші”. За нею завжди стоїть ризик платформи.
Слідкуємо 👀
Учора писав про підозрілу активність навколо гаманців Bitget. Тепер біржа офіційно підтвердила інцидент.
За даними Bitget:
• постраждали частина hot/warm wallets
• сума збитків оцінюється у $351,6 млн
• cold wallets залишилися недоторканими
• Bitget заявляє, що кошти користувачів у безпеці
• збиток повністю покривається User Protection Fund, який має понад $464 млн
• виведення коштів поки що призупинені на час перевірки
Тобто найнеприємніше зараз — не сам факт злому, а те, що withdrawals досі закриті.
Я, до речі, вчора теж поставив свої USDT на вивід. Сьогодні біржа його скасувала 😅
Тепер залишається чекати, коли відкриють виведення.
А для мене це ще одне нагадування:
дохідність у 6–7% річних — це не “безкоштовні гроші”. За нею завжди стоїть ризик платформи.
Слідкуємо 👀
1
126
·
--
هابط
عرض الترجمة
🚨 Щось відбувається з Bitget
У мережі помітили незвичні переміщення коштів, пов’язаних із гаманцями Bitget. За попередніми даними, йдеться приблизно про $183 млн.
Поки що це не підтверджений злом — Bitget офіційно не заявляв про компрометацію біржі. Але ситуація розвивається.
Якщо ви тримаєте значну суму на Bitget, можливо, зараз не найгірший момент нагадати собі просте правило:
біржа ≠ ваш гаманець.
Не панікувати, але й ігнорувати такі сигнали теж не варто. 👀
Стежимо за ситуацією.
🚨 Щось відбувається з Bitget
У мережі помітили незвичні переміщення коштів, пов’язаних із гаманцями Bitget. За попередніми даними, йдеться приблизно про $183 млн.
Поки що це не підтверджений злом — Bitget офіційно не заявляв про компрометацію біржі. Але ситуація розвивається.
Якщо ви тримаєте значну суму на Bitget, можливо, зараз не найгірший момент нагадати собі просте правило:
біржа ≠ ваш гаманець.
Не панікувати, але й ігнорувати такі сигнали теж не варто. 👀
Стежимо за ситуацією.
У мережі помітили незвичні переміщення коштів, пов’язаних із гаманцями Bitget. За попередніми даними, йдеться приблизно про $183 млн.
Поки що це не підтверджений злом — Bitget офіційно не заявляв про компрометацію біржі. Але ситуація розвивається.
Якщо ви тримаєте значну суму на Bitget, можливо, зараз не найгірший момент нагадати собі просте правило:
біржа ≠ ваш гаманець.
Не панікувати, але й ігнорувати такі сигнали теж не варто. 👀
Стежимо за ситуацією.
1
91
·
--
💸 المال موجود للهواتف عبر القروض. أما على نفسك — فلا.
تأمل في هذا الفرق.
يمكن لأي شخص أن يشتري iPhone مقابل 1000 دولار بالتقسيط، ويدفع عليه سنة أو سنتين أخرى — وهذا طبيعي.
لكن عندما تقول:
«استثمر 50–100 دولار في مهارة جديدة قد تزيد دخلك في المستقبل»
تسمع فورًا:
«وإذا لم ينجح؟»
«إنها مكلفة»
«ليس الآن وقتها» 😄
وهنا الشيء المثير للاهتمام.
الهاتف بعد سنة سيكلف أقل.
أما المهارة التي حصلت عليها قبل سنة، فقد تستمر في جلب المال لك لسنوات كثيرة.
بالطبع، ليس كل تعلم أو دورة ستؤتي أرباحًا. والاستثمار في نفسك قد يكون أيضًا غير ناجح.
لكن بدون استثمار الوقت والمال والجهد، النتيجة الجديدة عادةً أيضًا لن تظهر.
الشيء يُستهلك. أما المهارة فقد تُنشئ قيمة.
وأحيانًا أفضل صفقة ليست تلك التي يمكن إظهارها للأصدقاء. 🧠
💸 المال موجود للهواتف عبر القروض. أما على نفسك — فلا.
تأمل في هذا الفرق.
يمكن لأي شخص أن يشتري iPhone مقابل 1000 دولار بالتقسيط، ويدفع عليه سنة أو سنتين أخرى — وهذا طبيعي.
لكن عندما تقول:
«استثمر 50–100 دولار في مهارة جديدة قد تزيد دخلك في المستقبل»
تسمع فورًا:
«وإذا لم ينجح؟»
«إنها مكلفة»
«ليس الآن وقتها» 😄
وهنا الشيء المثير للاهتمام.
الهاتف بعد سنة سيكلف أقل.
أما المهارة التي حصلت عليها قبل سنة، فقد تستمر في جلب المال لك لسنوات كثيرة.
بالطبع، ليس كل تعلم أو دورة ستؤتي أرباحًا. والاستثمار في نفسك قد يكون أيضًا غير ناجح.
لكن بدون استثمار الوقت والمال والجهد، النتيجة الجديدة عادةً أيضًا لن تظهر.
الشيء يُستهلك. أما المهارة فقد تُنشئ قيمة.
وأحيانًا أفضل صفقة ليست تلك التي يمكن إظهارها للأصدقاء. 🧠
تأمل في هذا الفرق.
يمكن لأي شخص أن يشتري iPhone مقابل 1000 دولار بالتقسيط، ويدفع عليه سنة أو سنتين أخرى — وهذا طبيعي.
لكن عندما تقول:
«استثمر 50–100 دولار في مهارة جديدة قد تزيد دخلك في المستقبل»
تسمع فورًا:
«وإذا لم ينجح؟»
«إنها مكلفة»
«ليس الآن وقتها» 😄
وهنا الشيء المثير للاهتمام.
الهاتف بعد سنة سيكلف أقل.
أما المهارة التي حصلت عليها قبل سنة، فقد تستمر في جلب المال لك لسنوات كثيرة.
بالطبع، ليس كل تعلم أو دورة ستؤتي أرباحًا. والاستثمار في نفسك قد يكون أيضًا غير ناجح.
لكن بدون استثمار الوقت والمال والجهد، النتيجة الجديدة عادةً أيضًا لن تظهر.
الشيء يُستهلك. أما المهارة فقد تُنشئ قيمة.
وأحيانًا أفضل صفقة ليست تلك التي يمكن إظهارها للأصدقاء. 🧠
1
6
2.1k
·
--
💰 لديك 100 000$. ماذا تفعل؟
1️⃣ تستقيل من وظيفتك وتعيش لنفسك
2️⃣ تستثمر وتواصل العمل
3️⃣ تحاول تحويلها إلى 1 000 000$ أو تخاطر حتى تصبح 0
4️⃣ تشتري سيارة وشقة وتنسى الاستثمار
أو خيارك الخاص في التعليقات 👀
من المثير للاهتمام، ماذا كنت ستفعل أنت فعليًا؟
💰 لديك 100 000$. ماذا تفعل؟
1️⃣ تستقيل من وظيفتك وتعيش لنفسك
2️⃣ تستثمر وتواصل العمل
3️⃣ تحاول تحويلها إلى 1 000 000$ أو تخاطر حتى تصبح 0
4️⃣ تشتري سيارة وشقة وتنسى الاستثمار
أو خيارك الخاص في التعليقات 👀
من المثير للاهتمام، ماذا كنت ستفعل أنت فعليًا؟
1️⃣ تستقيل من وظيفتك وتعيش لنفسك
2️⃣ تستثمر وتواصل العمل
3️⃣ تحاول تحويلها إلى 1 000 000$ أو تخاطر حتى تصبح 0
4️⃣ تشتري سيارة وشقة وتنسى الاستثمار
أو خيارك الخاص في التعليقات 👀
من المثير للاهتمام، ماذا كنت ستفعل أنت فعليًا؟
1
91
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
USMidterms-WhatAreMarketsExpecting?
16,325 مشاهدات
272 يقومون بالنقاش
UBS: تزايد التوقعات بشأن «الموجة الزرقاء» الديمقراطية يعمّق عزوف الأسواق عن المخاطر
Binance News
·1 إعجاب
·697 مشاهدات
USOctoberNFP-AreRateCutsStillPossible
205,626 مشاهدات
1,604 يقومون بالنقاش
AMDBeatsExpectations-AINarrativeContinues
2,743 مشاهدات
110 يقومون بالنقاش