

The Crypto Jack
4.9k منشورات

The Crypto Jack
 تحقُّق Binance Square الإضافي
إبلاغ
حظر المُستخدم
Trading bits since 2019. ( X: @cryptojack4u )
مُتداول بمُعدّل مرتفع
4.9 سنوات
36 تتابع
47.5K+ المتابعون
15.6K+ إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
·
--
صاعد
Zcash (ZEC) هي عملة مشفرة تركز على الخصوصية، ومثلها كمثل البيتكوين، تخضع لحدث "تقسيم إلى نصفين" كل أربع سنوات تقريبًا. أثناء التقسيم إلى النصف، يتم تقليل مكافأة الكتلة الممنوحة للمعدنين بنسبة 50%، مما يقلل من معدل إنشاء عملات ZEC جديدة.
### النقاط الرئيسية حول تقسيم Zcash إلى النصف:
1. **الغرض**: تم تصميم عملية التقسيم إلى النصف لتقليل التضخم بمرور الوقت والتحكم في العرض الإجمالي من Zcash. العرض الإجمالي محدد بـ 21 مليون ZEC، على غرار Bitcoin.
2. **التقسيم التالي**: حدث آخر تقسيم لـ Zcash في نوفمبر 2020، مما أدى إلى تقليل مكافأة الكتلة من 6.25 ZEC إلى 3.125 ZEC. التقسيم التالي إلى النصف سيكون بعد 49 يومًا، مما يقلل المكافأة إلى 1.5625 ZEC.
3. **التأثير**: يؤدي انخفاض العرض عادةً إلى توليد الاهتمام بالسوق، حيث يتم طرح عدد أقل من العملات الجديدة، مما قد يؤثر على سعر ZEC. غالبًا ما أدت عمليات التقسيم السابقة للعملات المشفرة إلى زيادة نشاط السوق والتكهنات حول ارتفاع الأسعار.
4. **التعدين**: تستخدم Zcash آلية إجماع إثبات العمل، ويؤثر التقسيم إلى النصف على عمال المناجم بشكل مباشر من خلال تقليل أرباحهم لكل كتلة يتم تعدينها. يمكن أن يؤدي هذا إلى انخفاض مشاركة عمال المناجم إذا لم ترتفع الأسعار بشكل متناسب لتعويض المكافآت المنخفضة.
5. **التركيز على الخصوصية**: أحد الجوانب الفريدة لـ Zcash هو بروتوكول إثبات المعرفة الصفري المسمى zk-SNARKs، والذي يسمح بحماية المعاملات من أجل الخصوصية. لا يؤثر حدث التقسيم إلى النصف على التكنولوجيا نفسها ولكنه مهم من منظور العرض والطلب.
بشكل عام، تعد عمليات تقسيم Zcash آلية مهمة يمكن أن تؤثر على ديناميكيات السوق وسلوك عمال المناجم وسعر ZEC بمرور الوقت.
#BinanceLaunchpoolHMSTR #SpotGoldATH #CATIonBinance #BTCReboundsAfterFOMC #NeiroOnBinance $NEIRO $BTC $PEPE

7
10
41
24.5k
·
--
صاعد
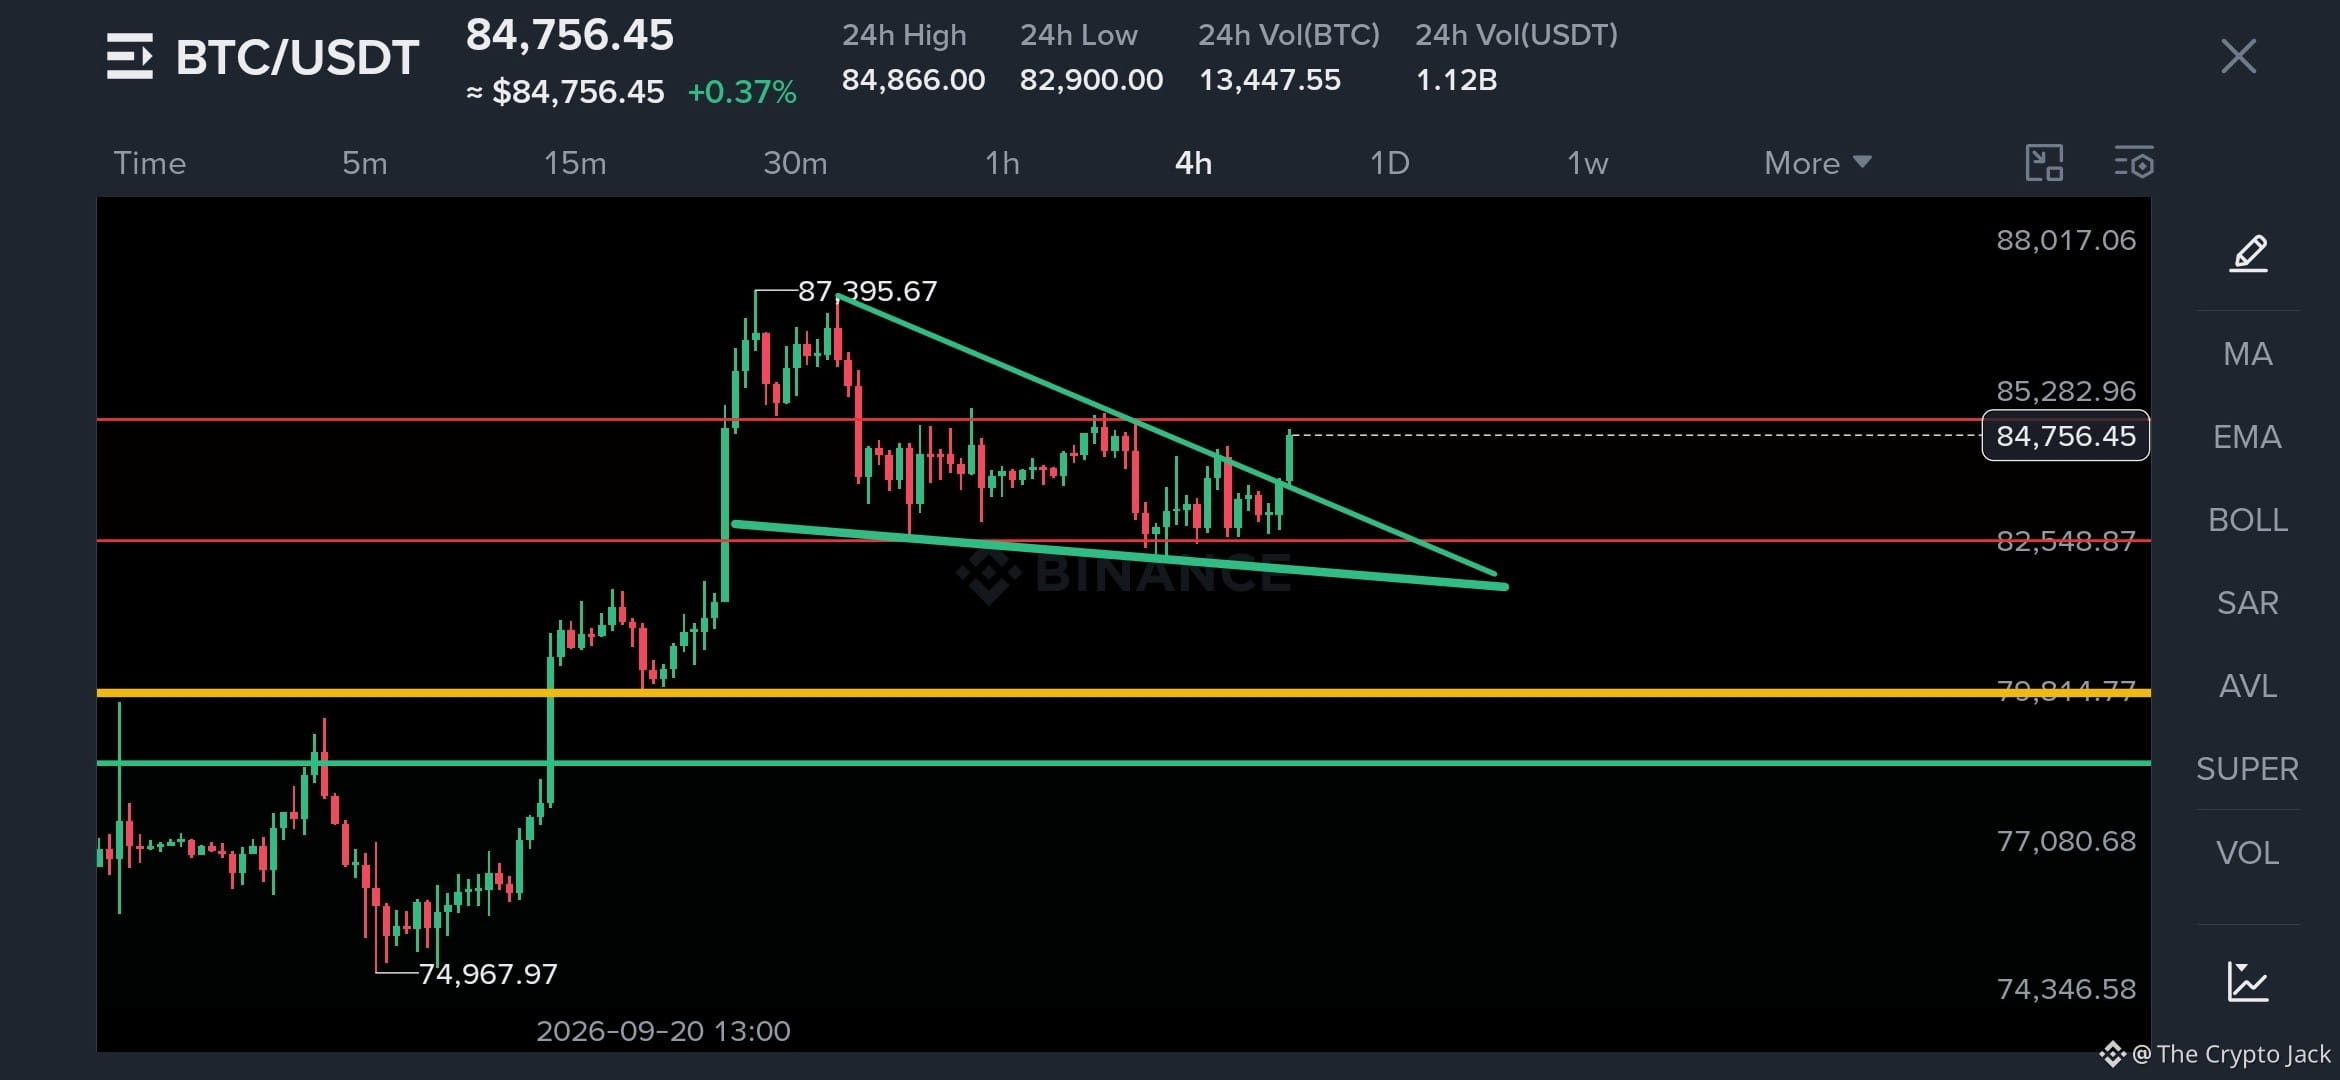
$BTC BIG PUMP قادِم.
88k قادِم.
100X LONGS هنا.
.
.
.
.
$MOVR $QNT
$BTC BIG PUMP قادِم.
88k قادِم.
100X LONGS هنا.
.
.
.
.
$MOVR $QNT
88k قادِم.
100X LONGS هنا.
.
.
.
.
$MOVR $QNT
13
1
9
5.4k
·
--
هابط
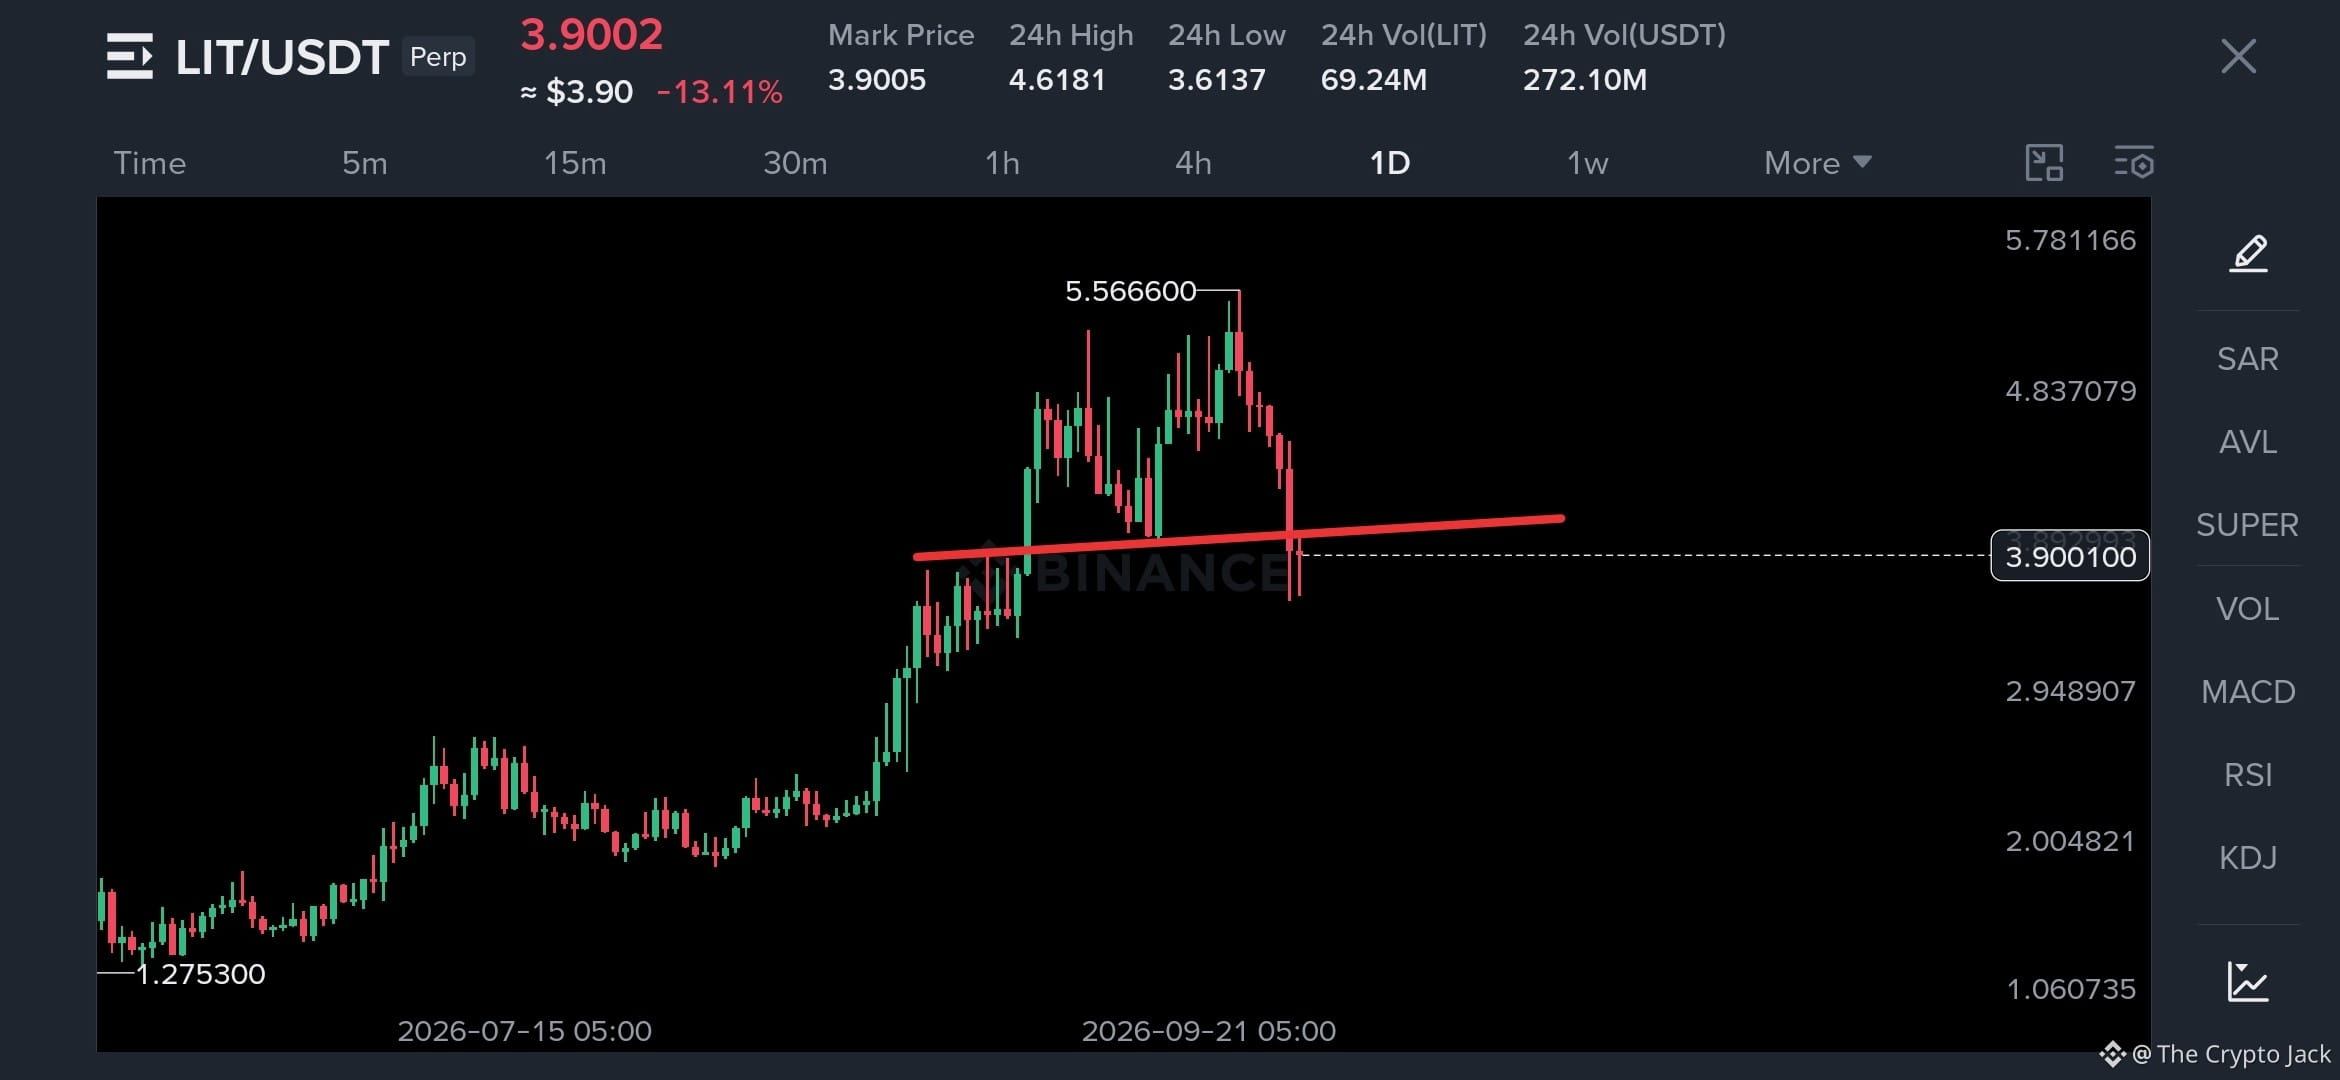
$LIT BIG DUMP IS COMING.
قمة مزدوجة. $2 IS COMING.
100X SHORTS HERE.
.
.
.
.
.
$MOVR $QNT
$LIT BIG DUMP IS COMING.
قمة مزدوجة. $2 IS COMING.
100X SHORTS HERE.
.
.
.
.
.
$MOVR $QNT
قمة مزدوجة. $2 IS COMING.
100X SHORTS HERE.
.
.
.
.
.
$MOVR $QNT
5
1
2.5k
·
--
صاعد
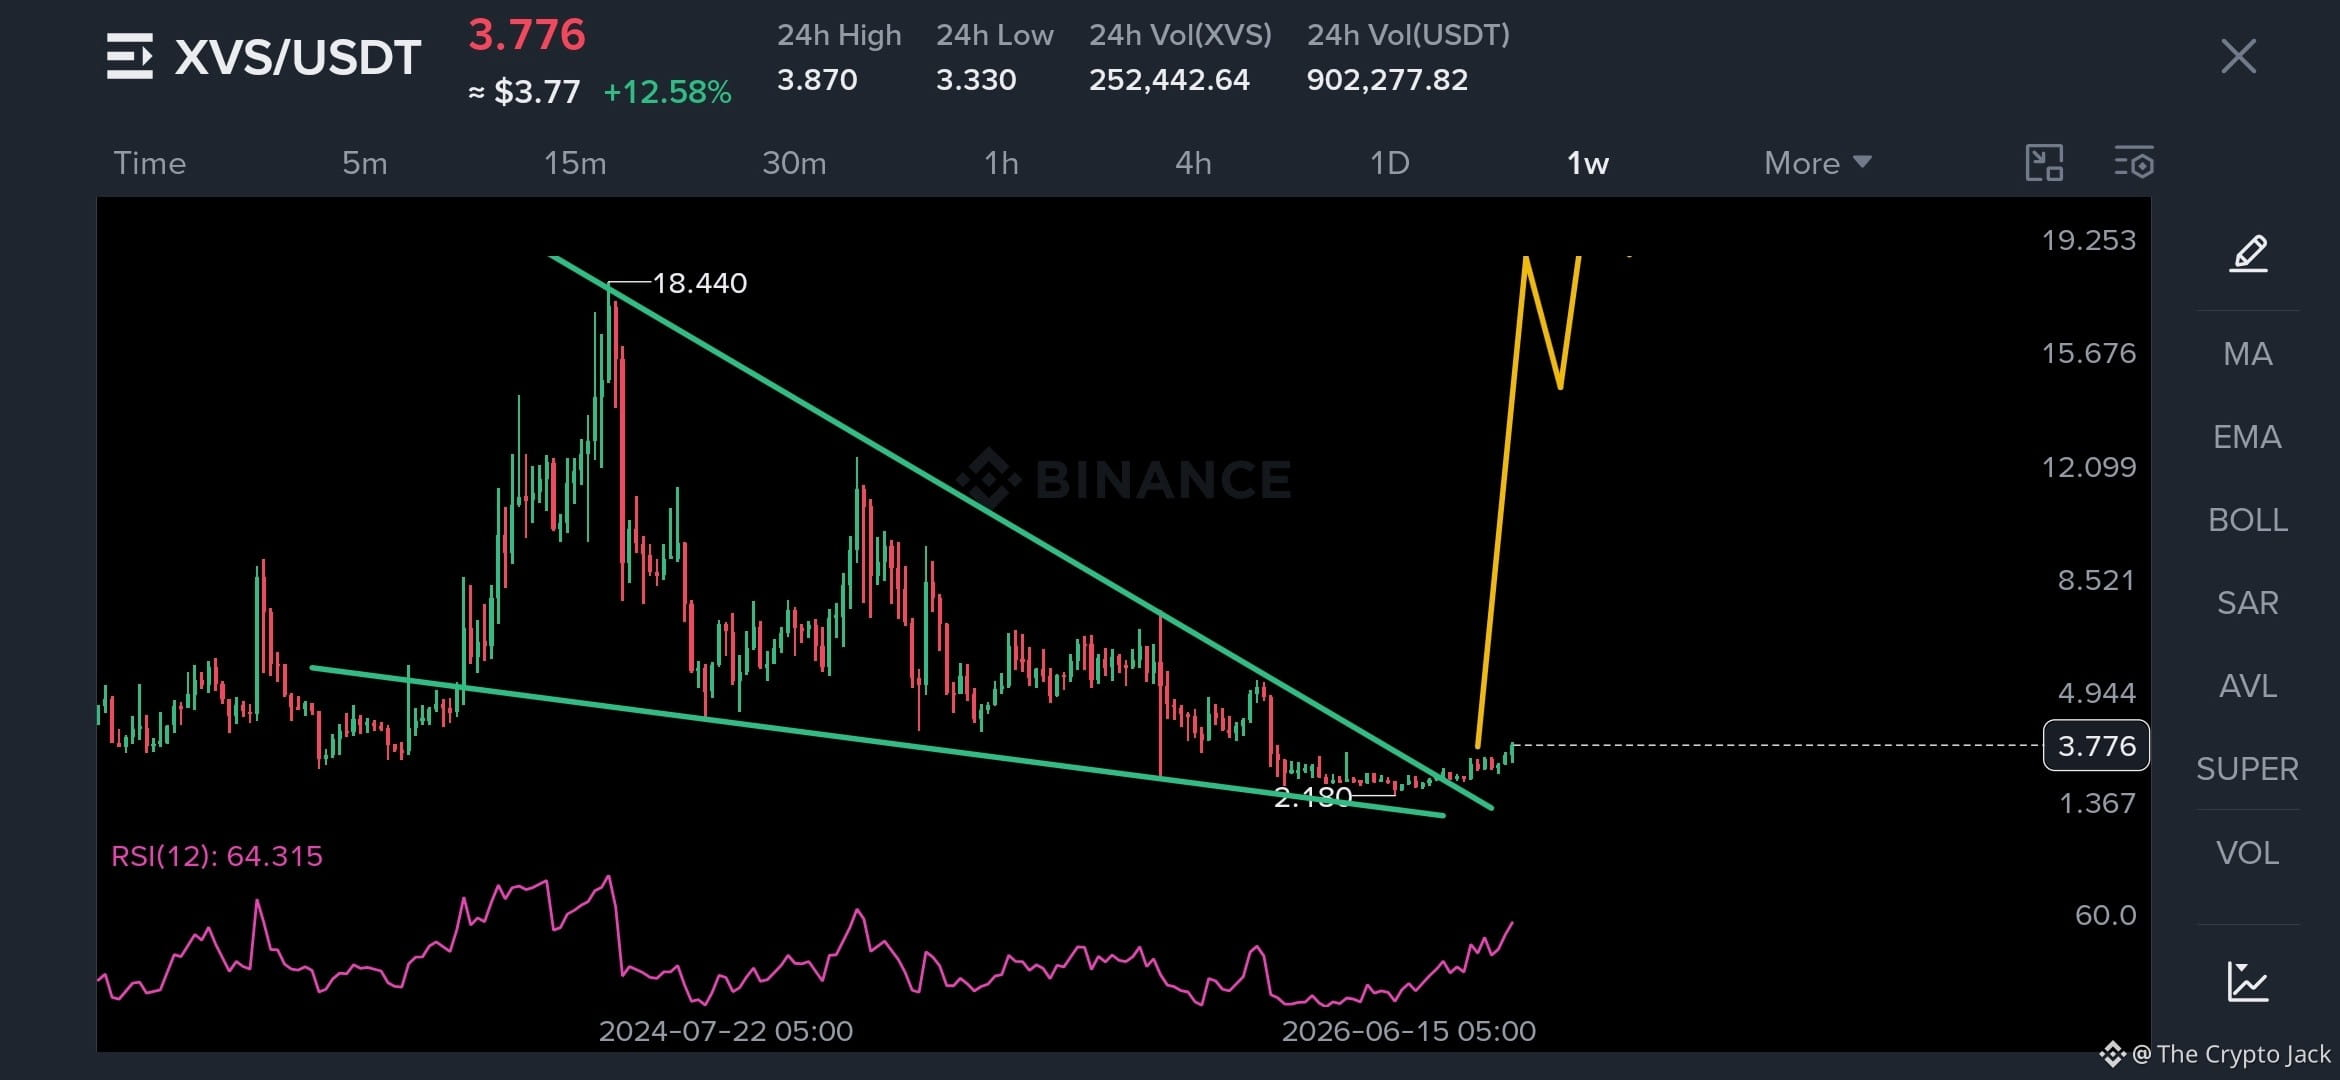
$XVS $20 قريبا.
طويل أطول.
100X أطوال.
.
.
.
.
$MOVR $QNT
$XVS $20 قريبا.
طويل أطول.
100X أطوال.
.
.
.
.
$MOVR $QNT
طويل أطول.
100X أطوال.
.
.
.
.
$MOVR $QNT
8
2
804
·
--
هابط
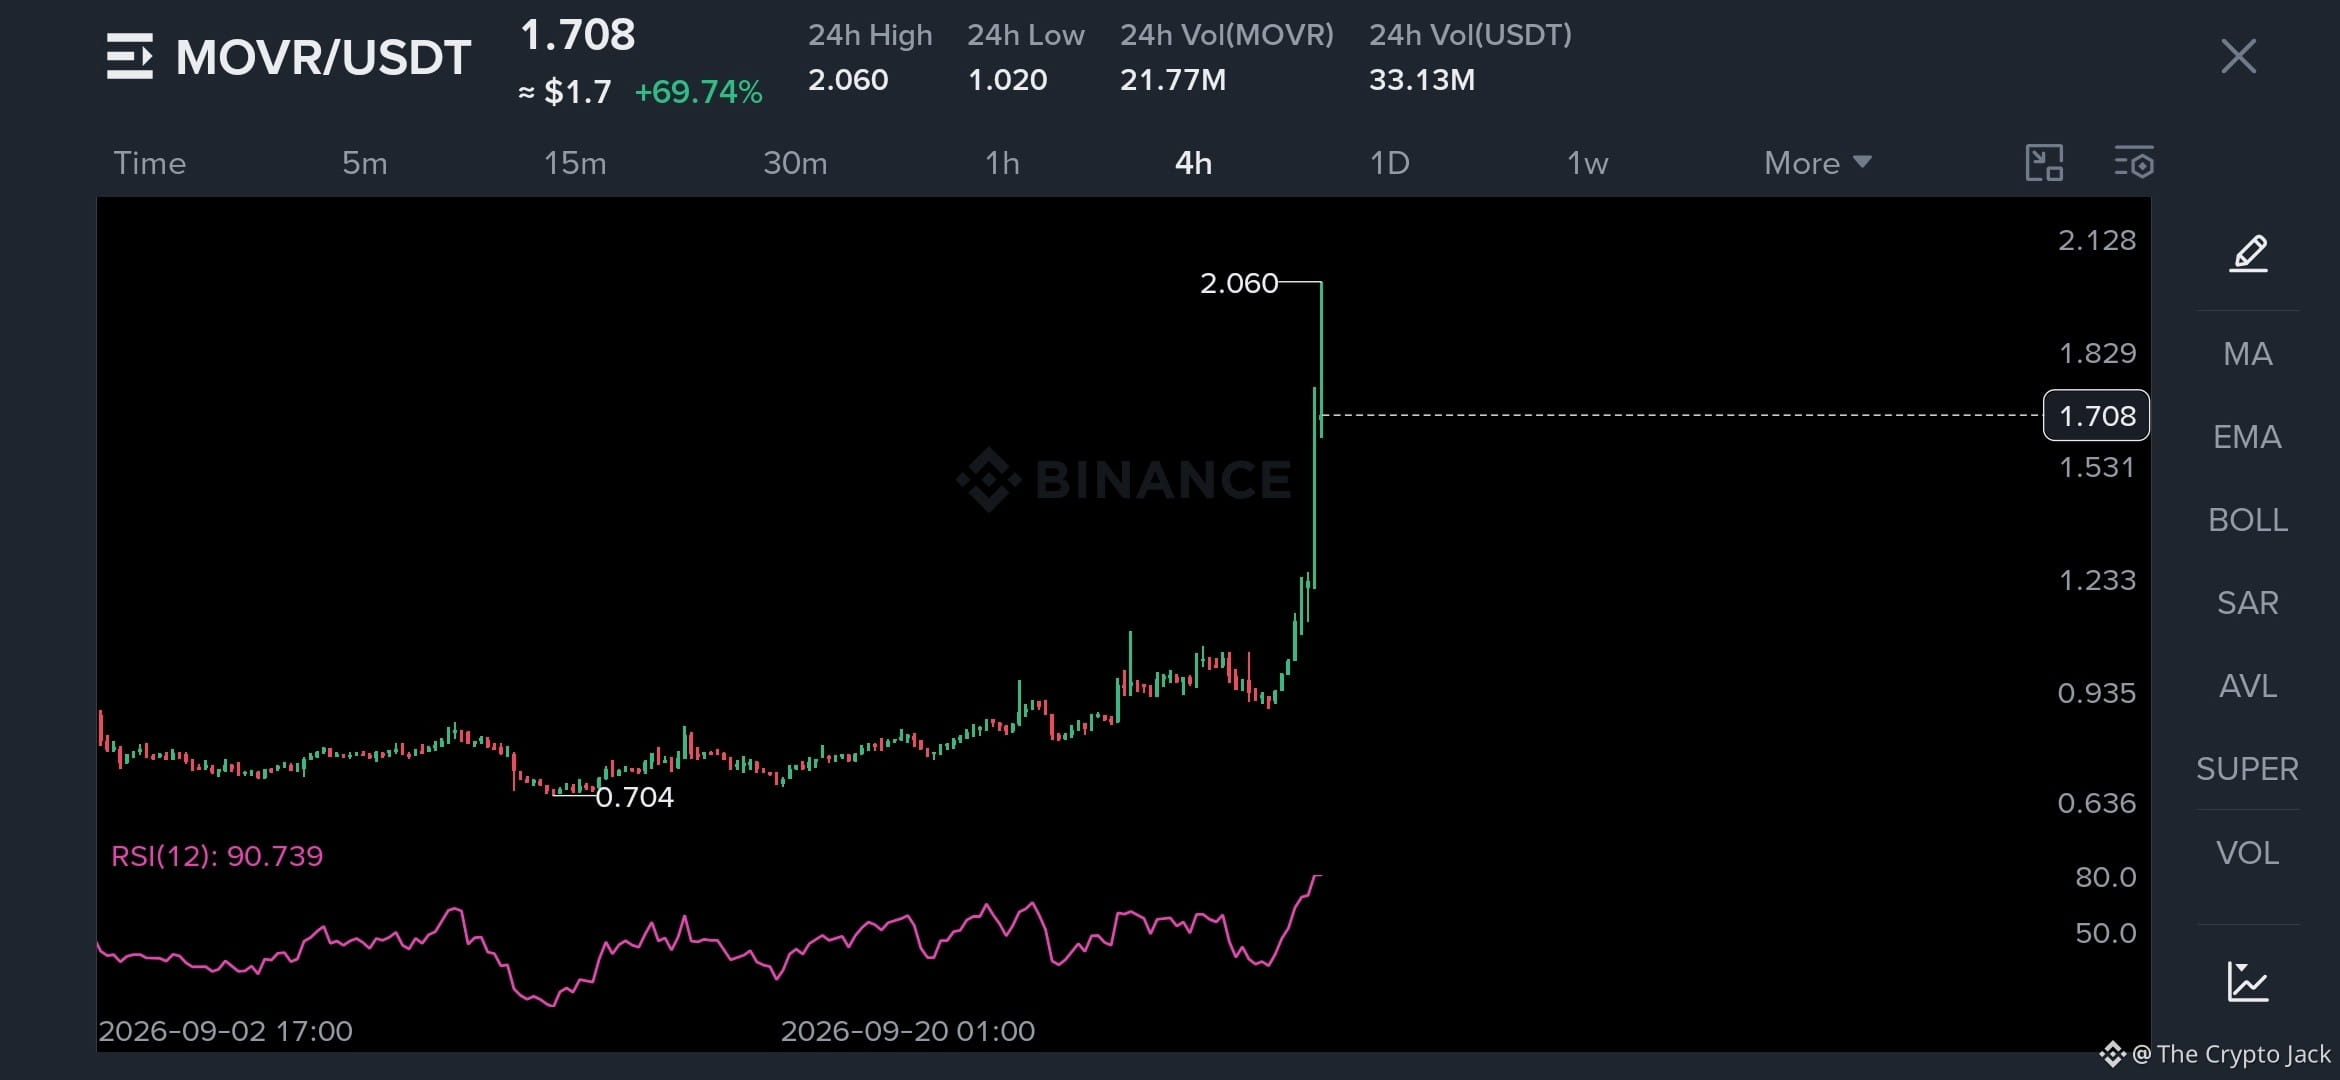
$MOVR
100x مختصر هنا.
دفعة كبيرة قريبًا.
.
.
.
.
$ARK $QNT
$MOVR
100x مختصر هنا.
دفعة كبيرة قريبًا.
.
.
.
.
$ARK $QNT
100x مختصر هنا.
دفعة كبيرة قريبًا.
.
.
.
.
$ARK $QNT
7
4
797
·
--
صاعد
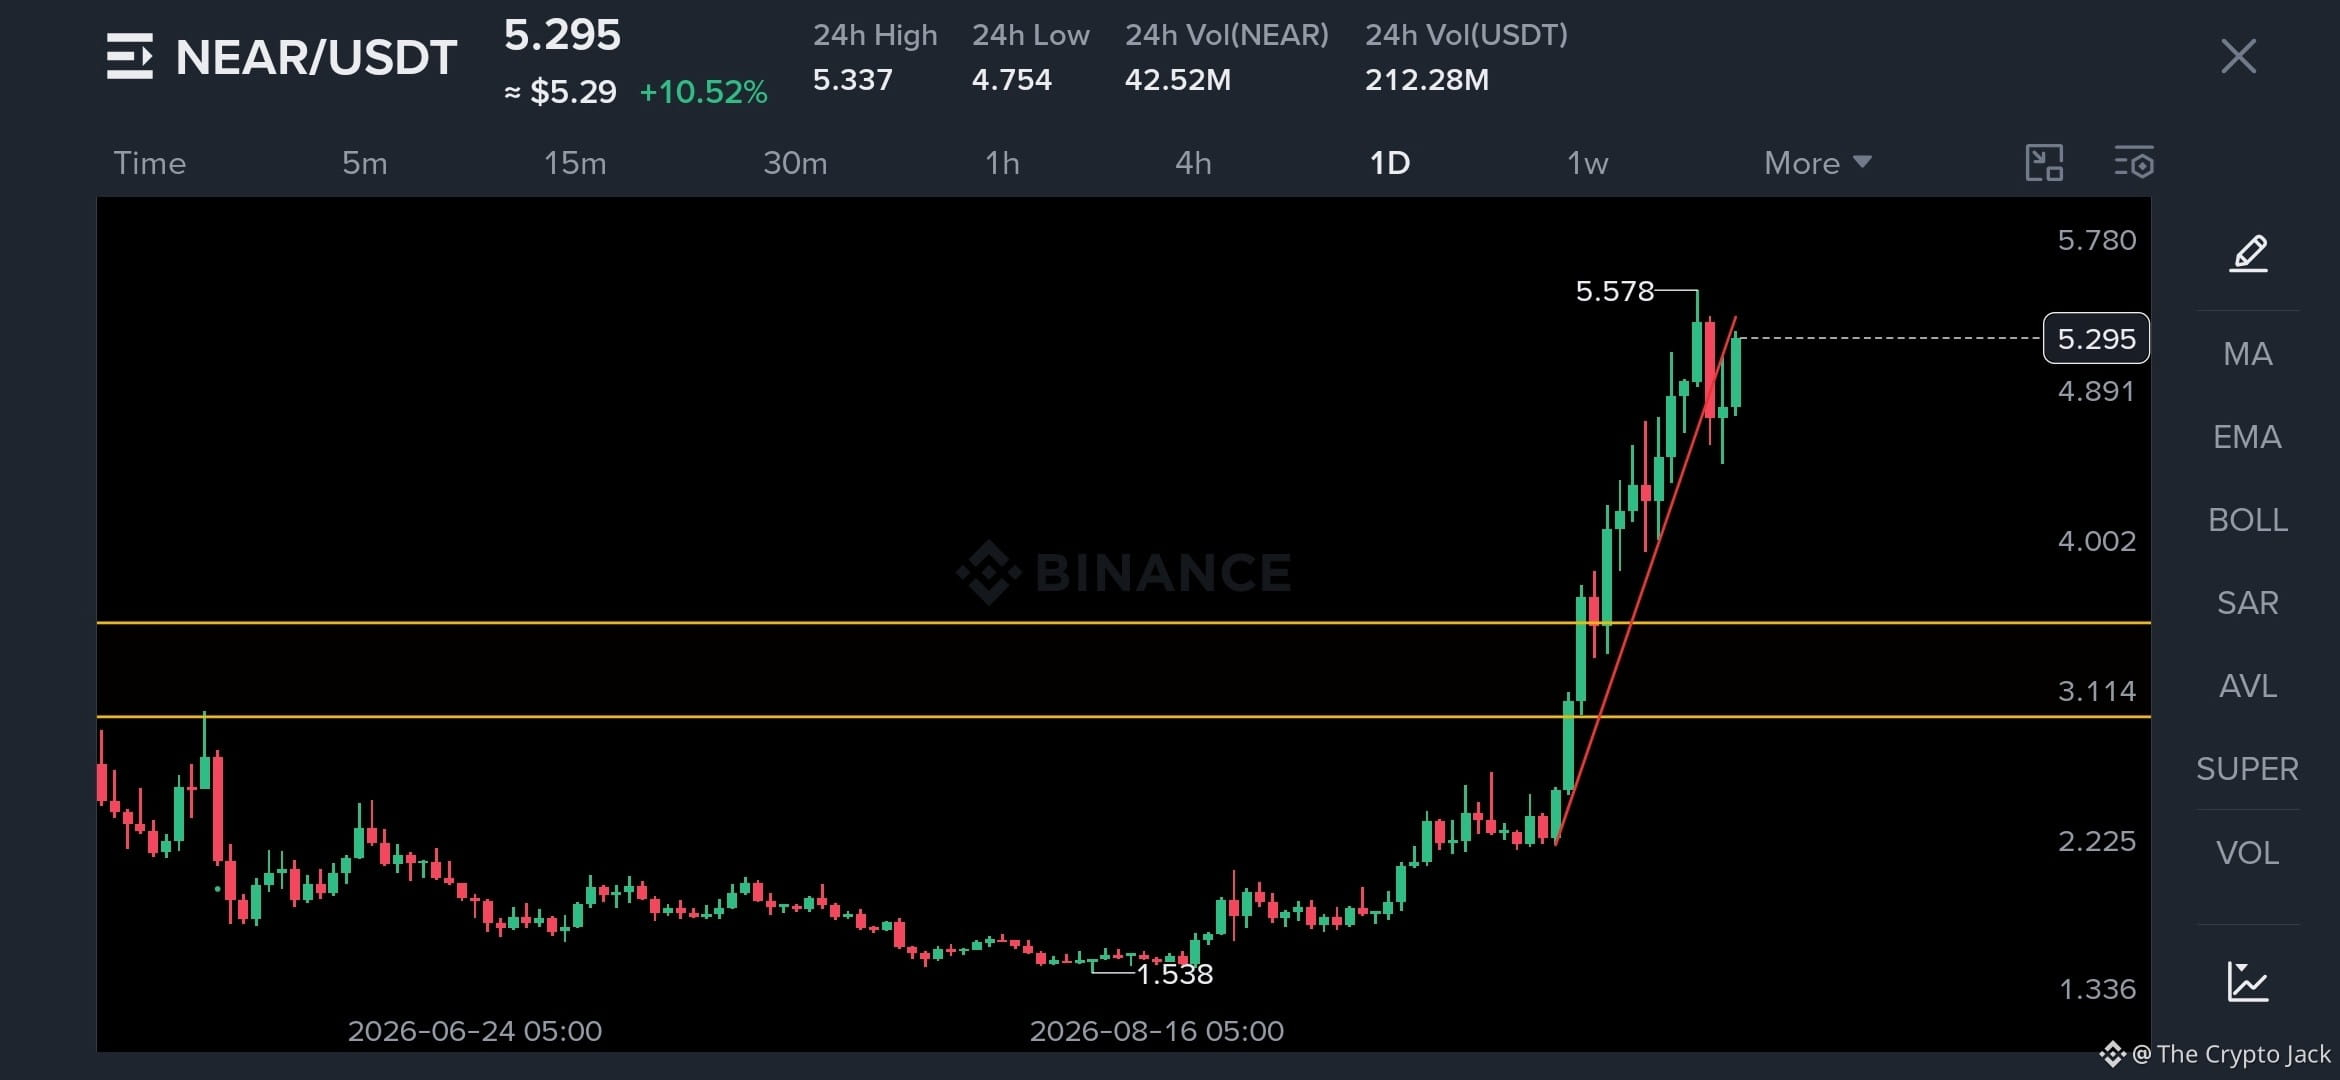
$NEAR $3.3 قادم.
100x اختصار هنا.
تحديث كبير قريبًا.
.
.
.
.
$QNT $MOVR
$NEAR $3.3 قادم.
100x اختصار هنا.
تحديث كبير قريبًا.
.
.
.
.
$QNT $MOVR
100x اختصار هنا.
تحديث كبير قريبًا.
.
.
.
.
$QNT $MOVR
6
4
3.8k
·
--
صاعد
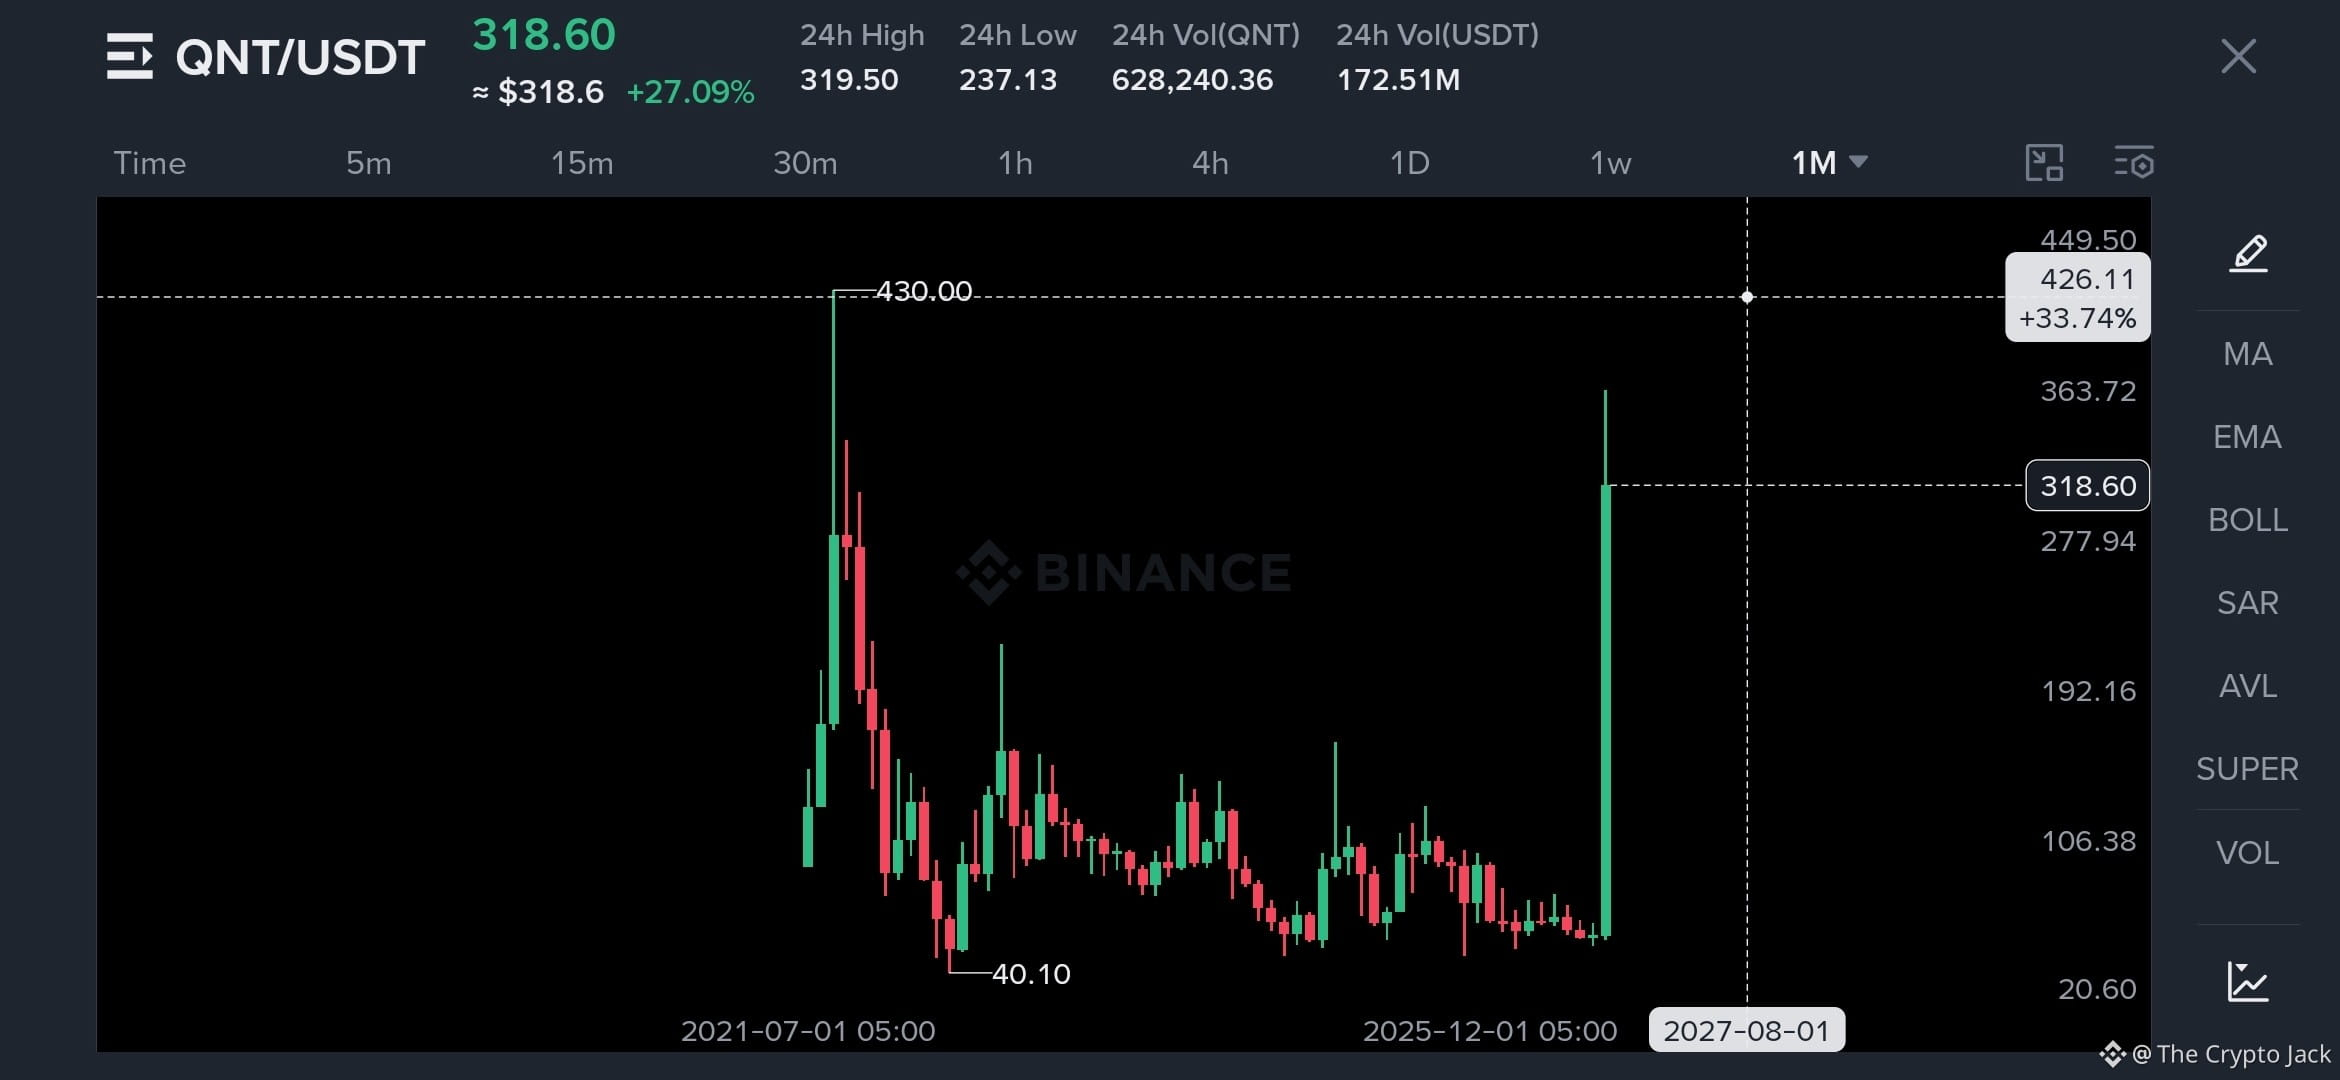
$QNT $500 سيأتي.
طوّلوا الطوال.
100x طولات.
.
.
.
.
$MOVR $ARK
$QNT $500 سيأتي.
طوّلوا الطوال.
100x طولات.
.
.
.
.
$MOVR $ARK
طوّلوا الطوال.
100x طولات.
.
.
.
.
$MOVR $ARK
6
2
4.5k
·
--
هابط
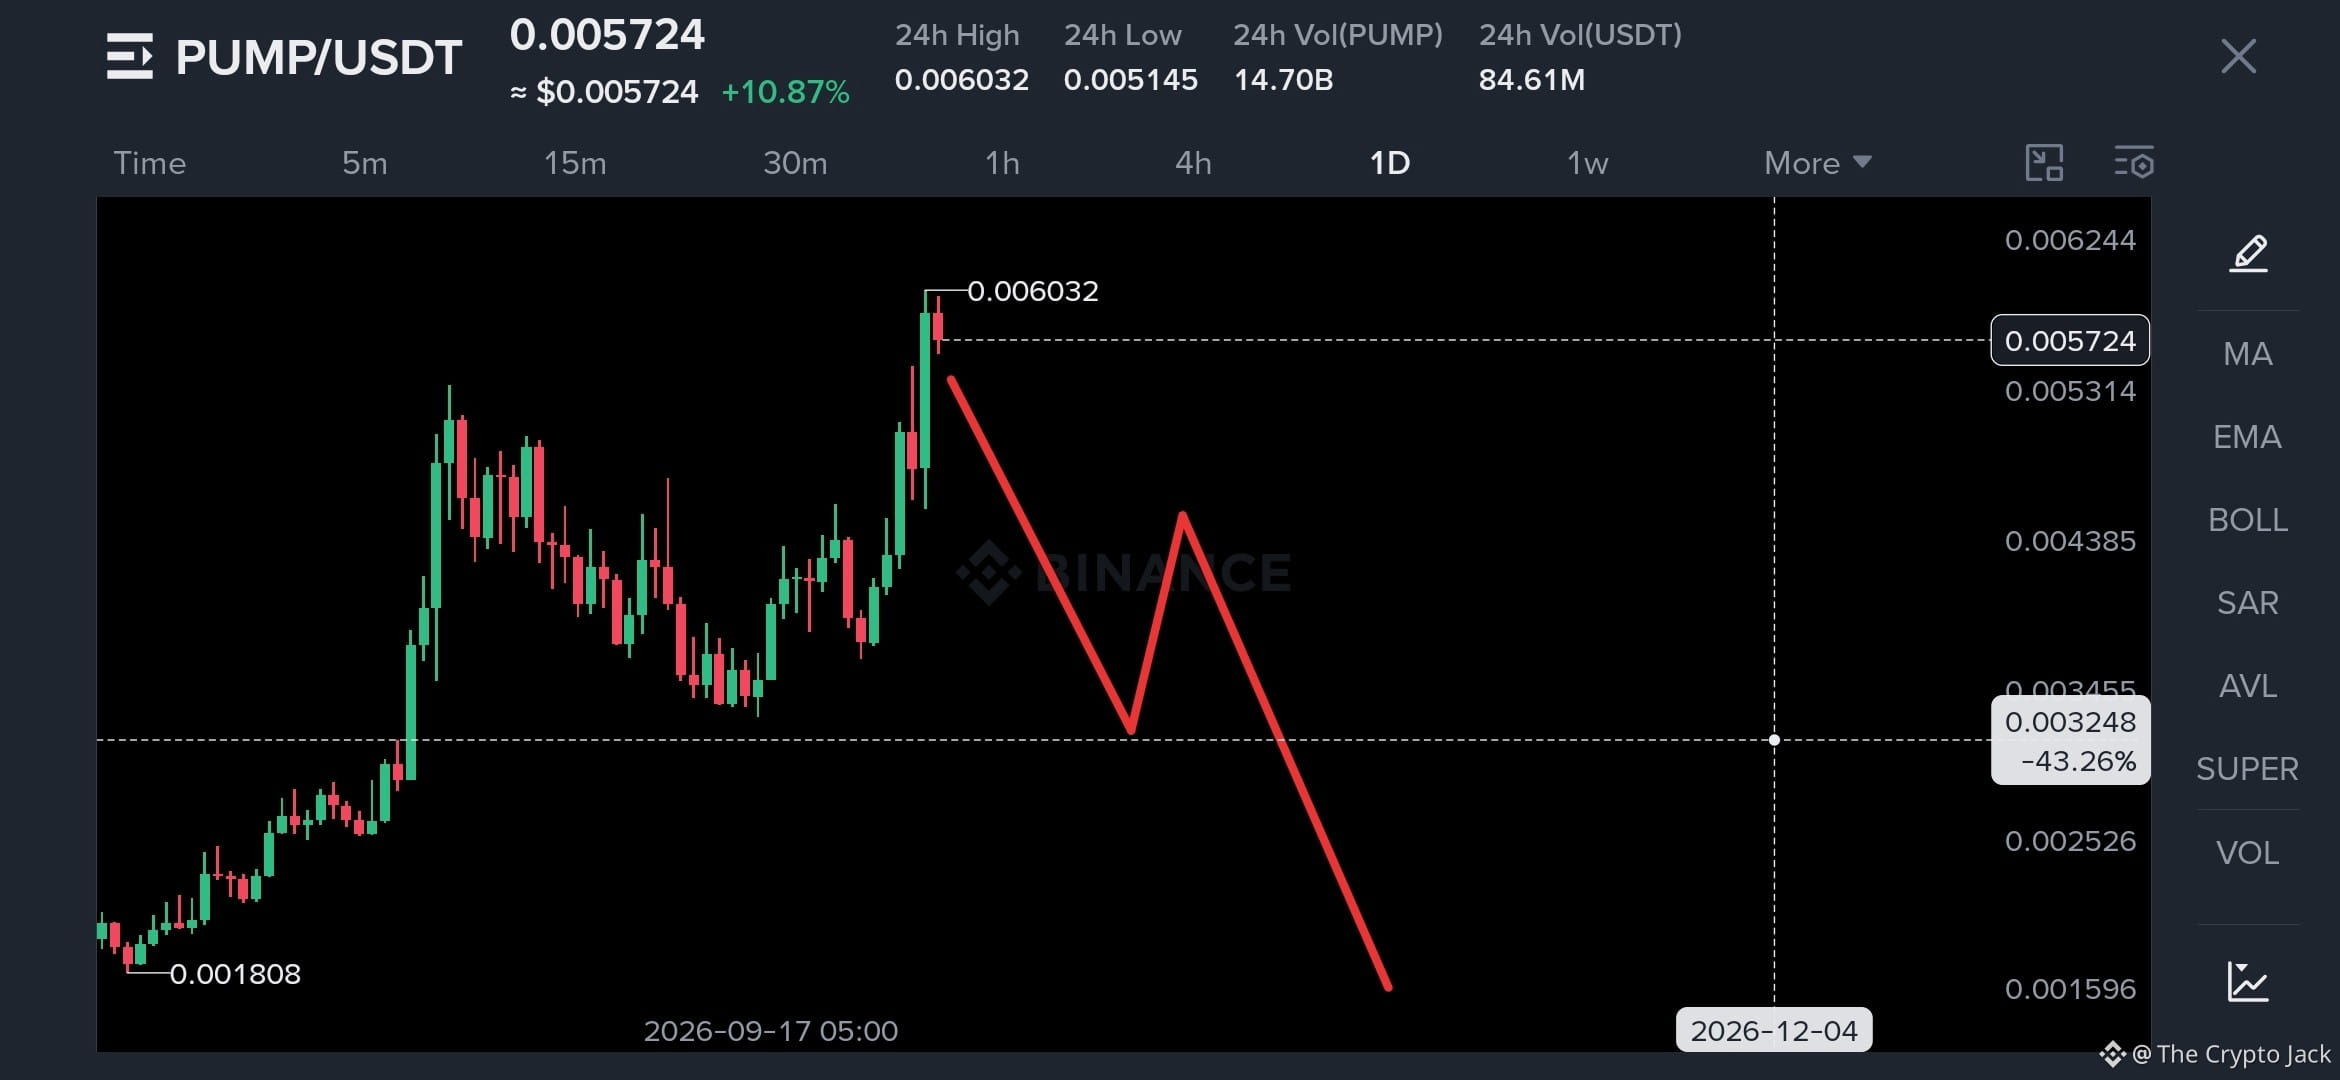
$PUMP 100x قريبًا هنا شورت.
تجميع ضخم قريبًا.
.
.
.
.
$MOVR $ARK
$PUMP 100x قريبًا هنا شورت.
تجميع ضخم قريبًا.
.
.
.
.
$MOVR $ARK
تجميع ضخم قريبًا.
.
.
.
.
$MOVR $ARK
6
1
8
4.8k
·
--
صاعد
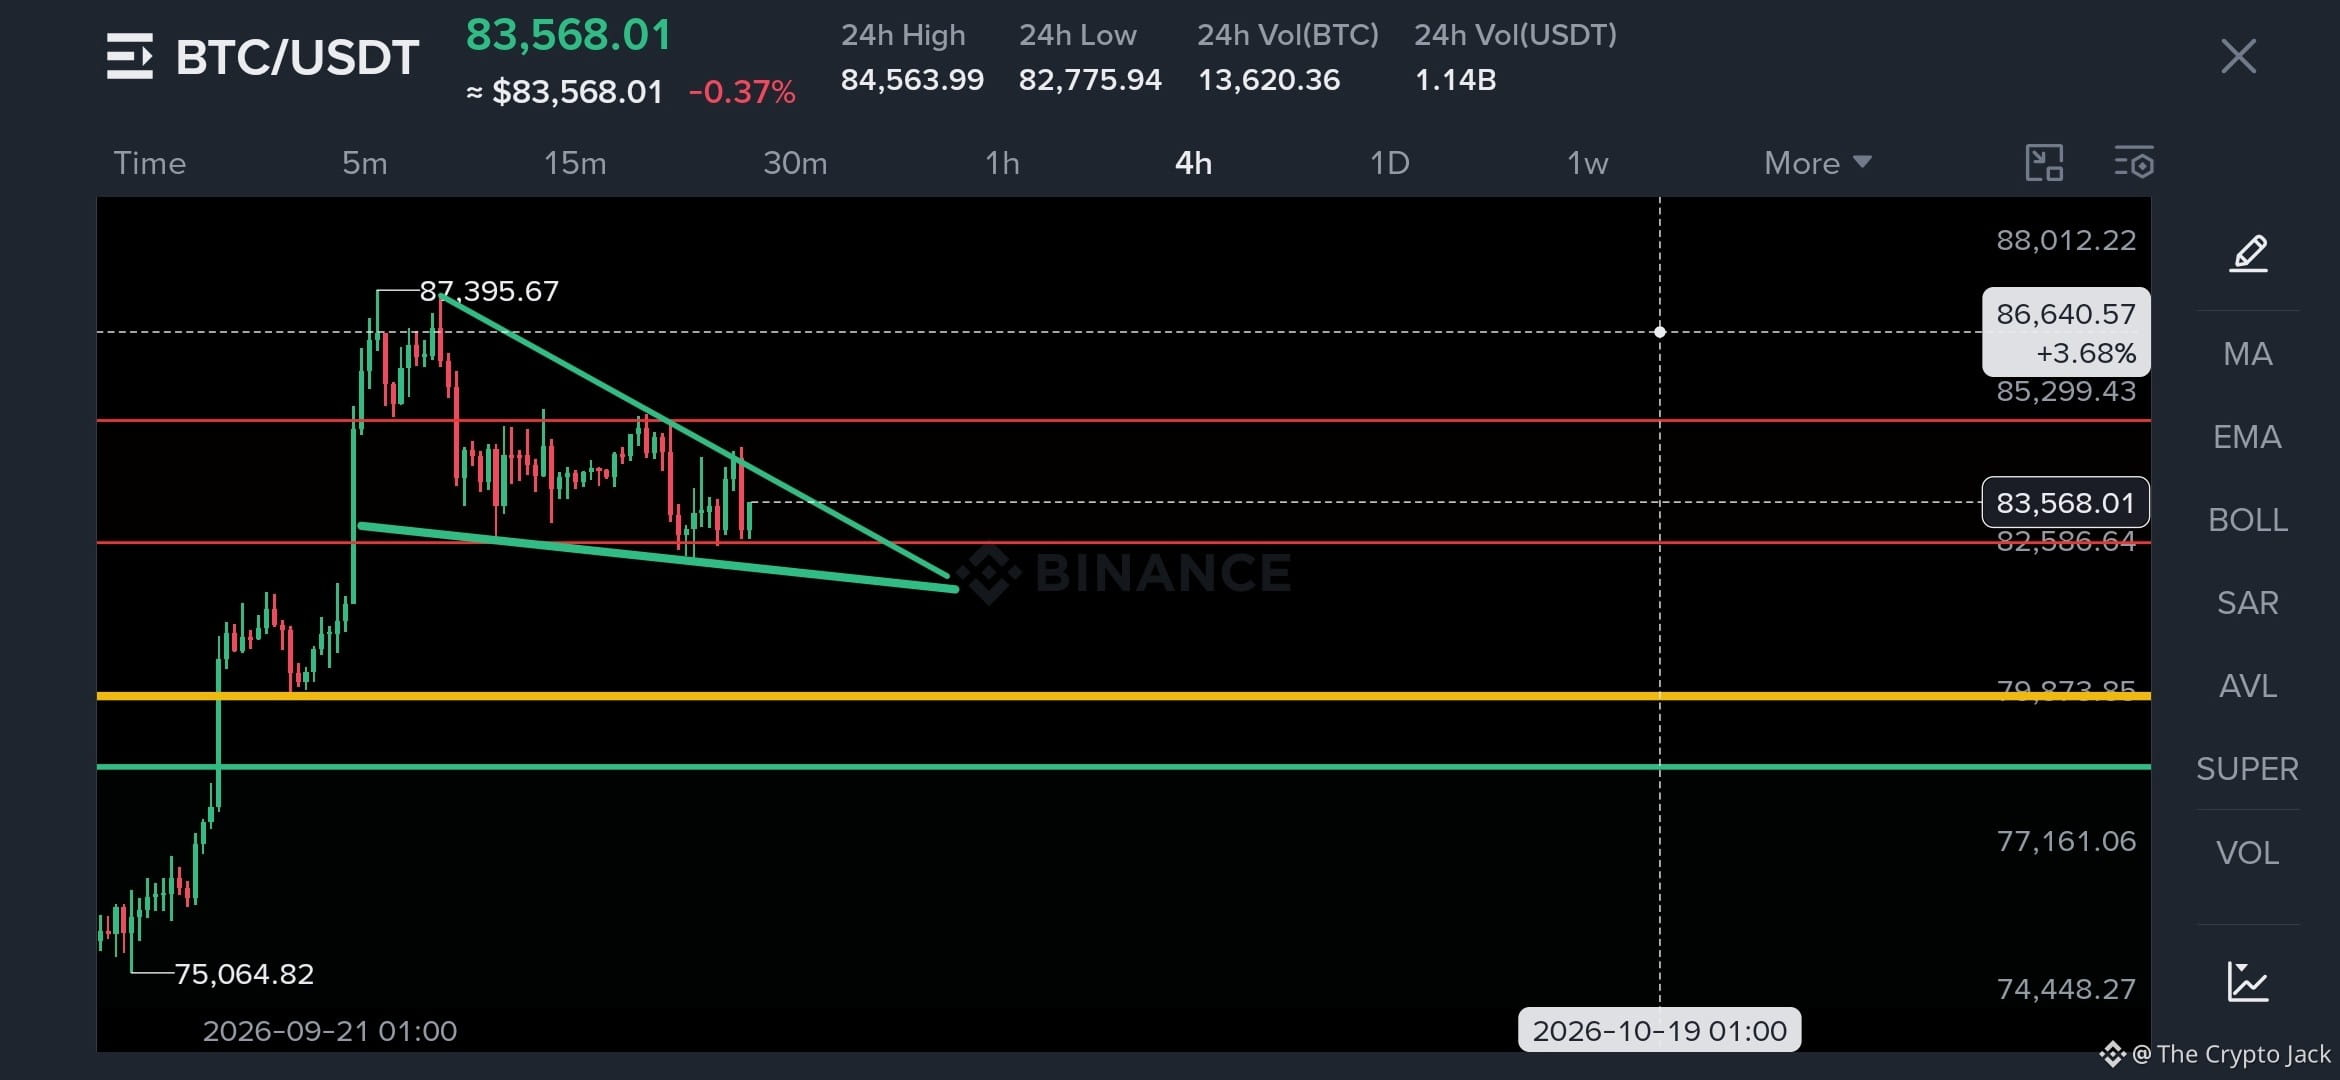
100x طويل $BTC $86600.
طويلة أكثر من الطويلات.
.
.
.
.
$INIT $0G
100x طويل $BTC $86600.
طويلة أكثر من الطويلات.
.
.
.
.
$INIT $0G
طويلة أكثر من الطويلات.
.
.
.
.
$INIT $0G
5
3
1.2k
·
--
صاعد
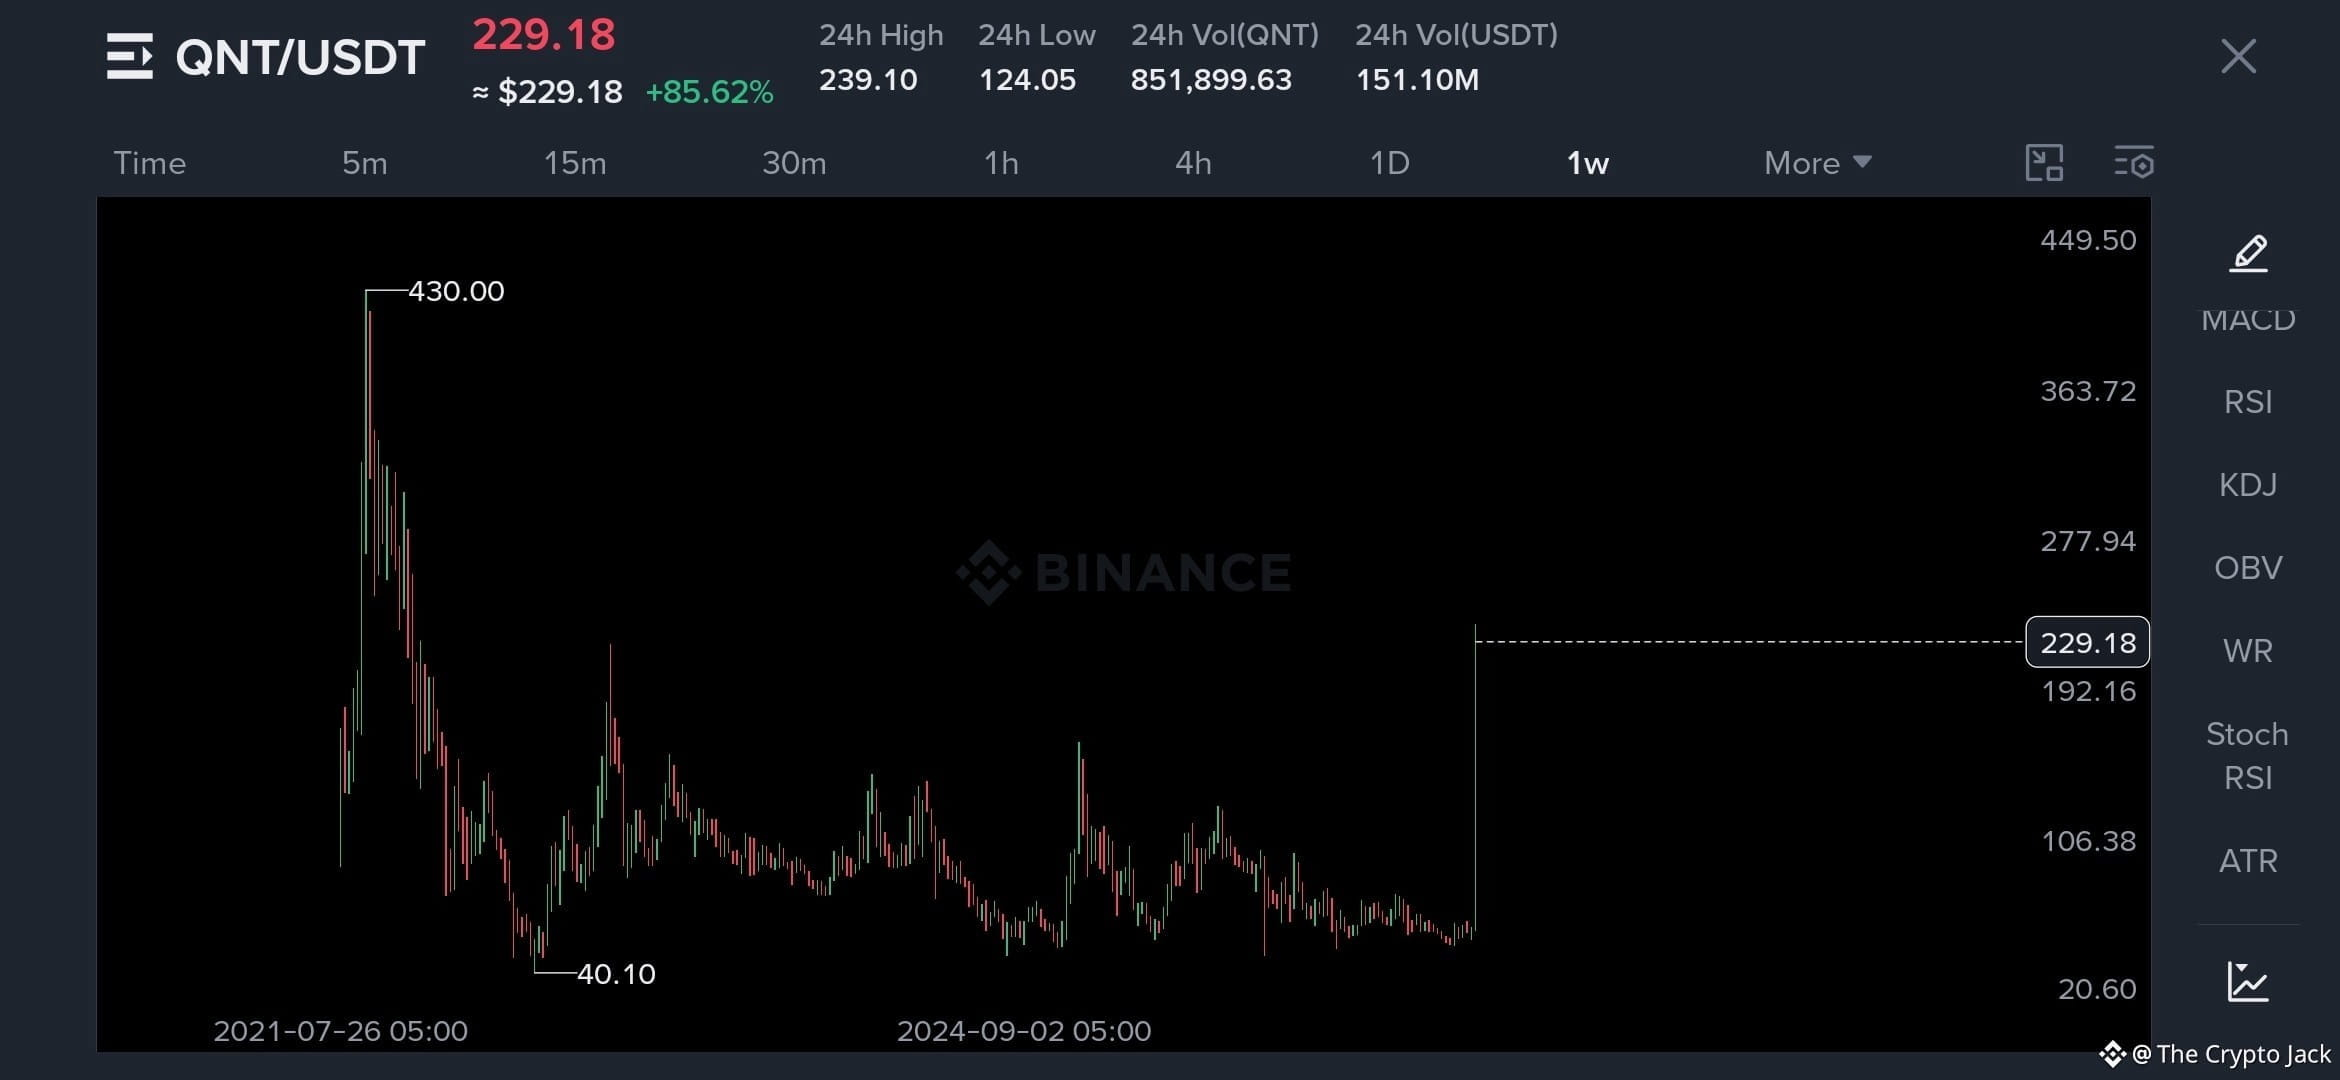
الأسبوع الماضي حققنا الكثير من المال مع $QNT و بالأمس مع $NOM
تم تحقيق المزيد من الصفقات للوصول إلى هدف الربح لدينا (TP).
أنا وأصحابي في [Crypto Jack Trades](https://app.binance.com/uni-qr/VBraqBC7) نجني الكثير من المال.
يمكنك أيضًا الانضمام معنا لمزيد من الصفقات.
الأسبوع الماضي حققنا الكثير من المال مع $QNT و بالأمس مع $NOM
تم تحقيق المزيد من الصفقات للوصول إلى هدف الربح لدينا (TP).
أنا وأصحابي في Crypto Jack Trades نجني الكثير من المال.
يمكنك أيضًا الانضمام معنا لمزيد من الصفقات.
تم تحقيق المزيد من الصفقات للوصول إلى هدف الربح لدينا (TP).
أنا وأصحابي في Crypto Jack Trades نجني الكثير من المال.
يمكنك أيضًا الانضمام معنا لمزيد من الصفقات.
4
3
1.1k
·
--
صاعد
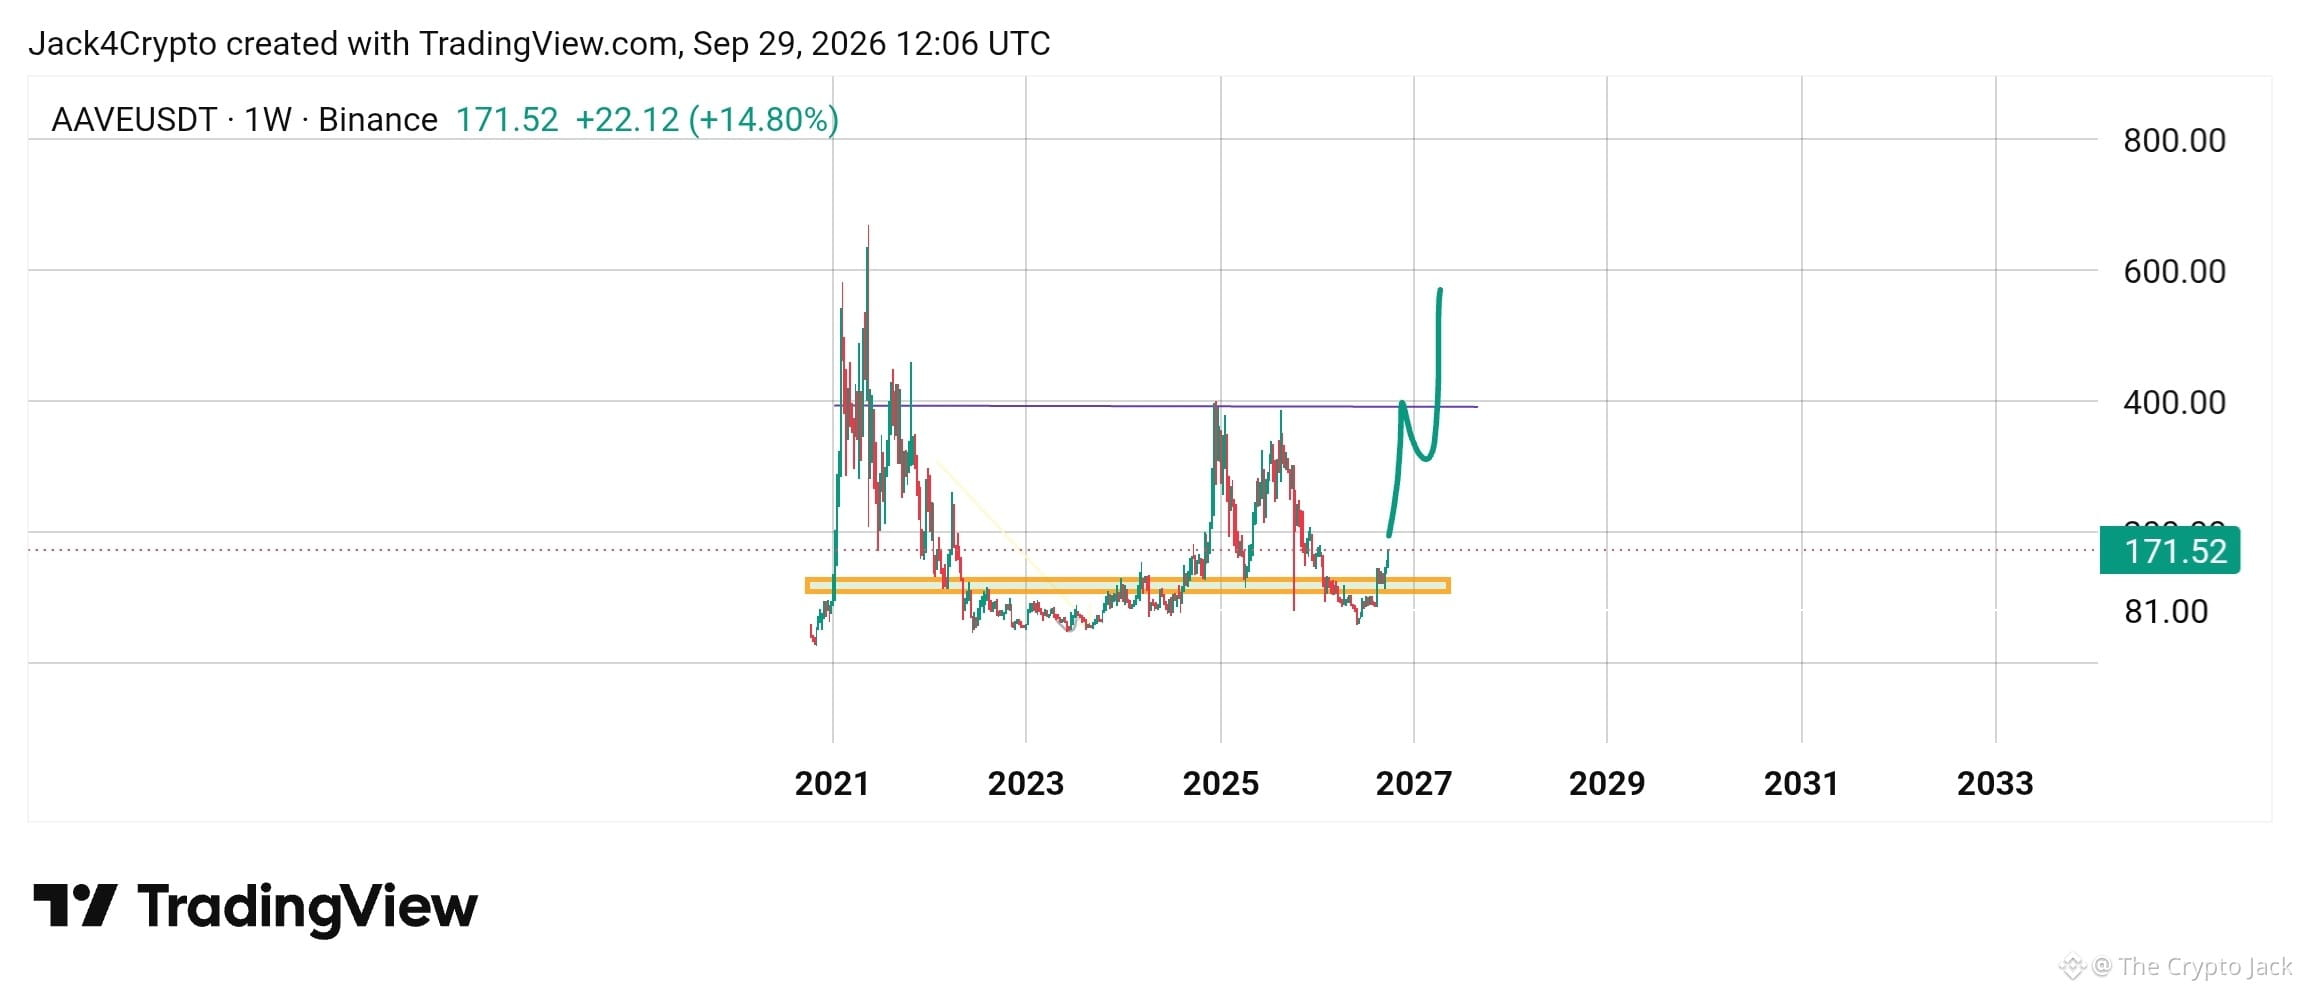
$AAVE $600+ هذا الموسم قادم.
.
.
.
.
$0G $CELO
$AAVE $600+ هذا الموسم قادم.
.
.
.
.
$0G $CELO
.
.
.
.
$0G $CELO
2
4
3.2k
·
--
صاعد
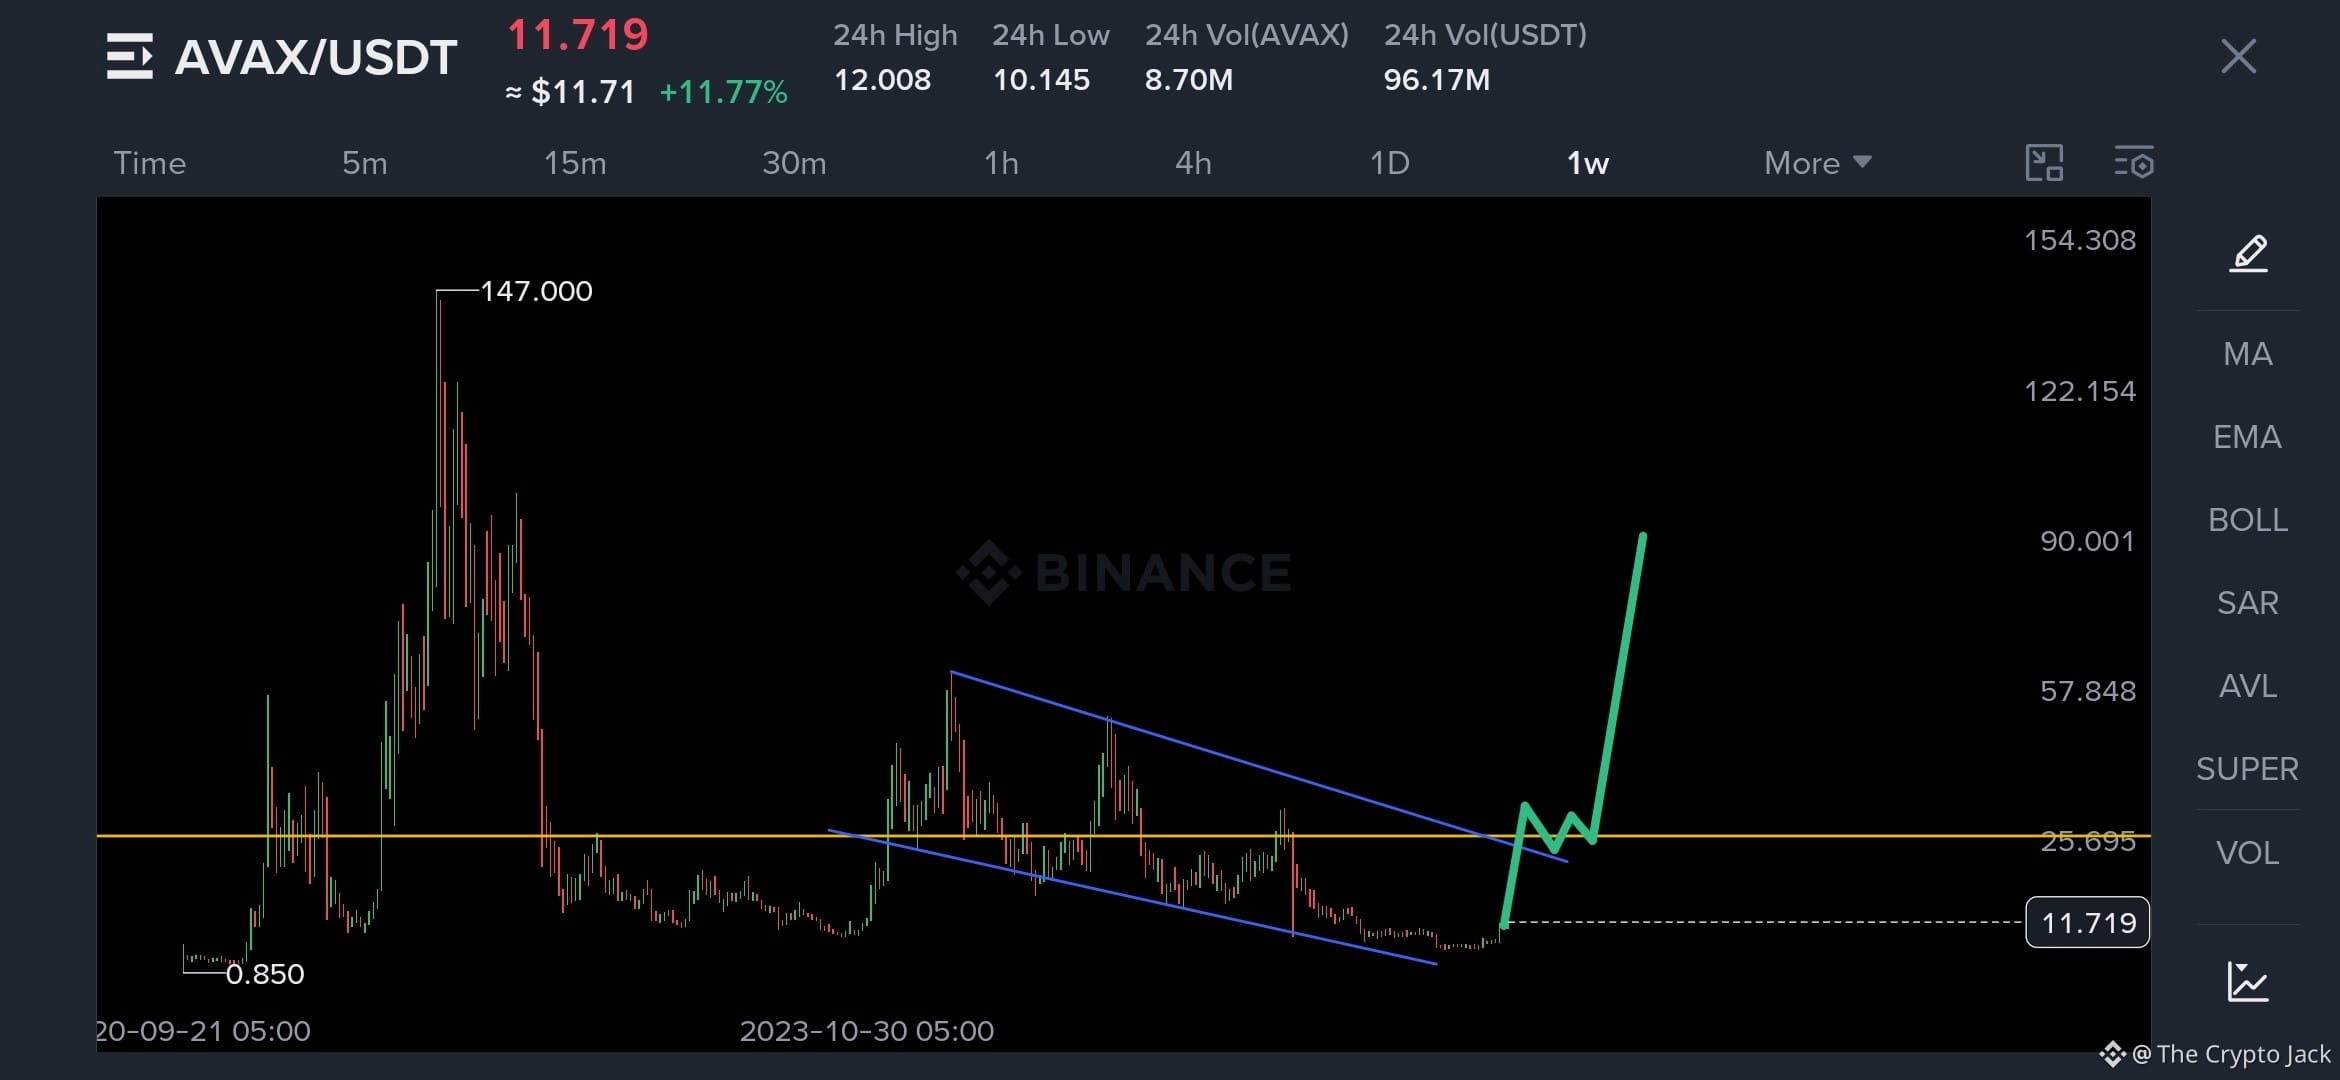
لا يزال لديك الكثير من الوقت للشراء $AVAX
سيأتي 100 دولار.
.
.
.
.
$0G $CRV
لا يزال لديك الكثير من الوقت للشراء $AVAX
سيأتي 100 دولار.
.
.
.
.
$0G $CRV
سيأتي 100 دولار.
.
.
.
.
$0G $CRV
21
2
33
30.7k
·
--
صاعد
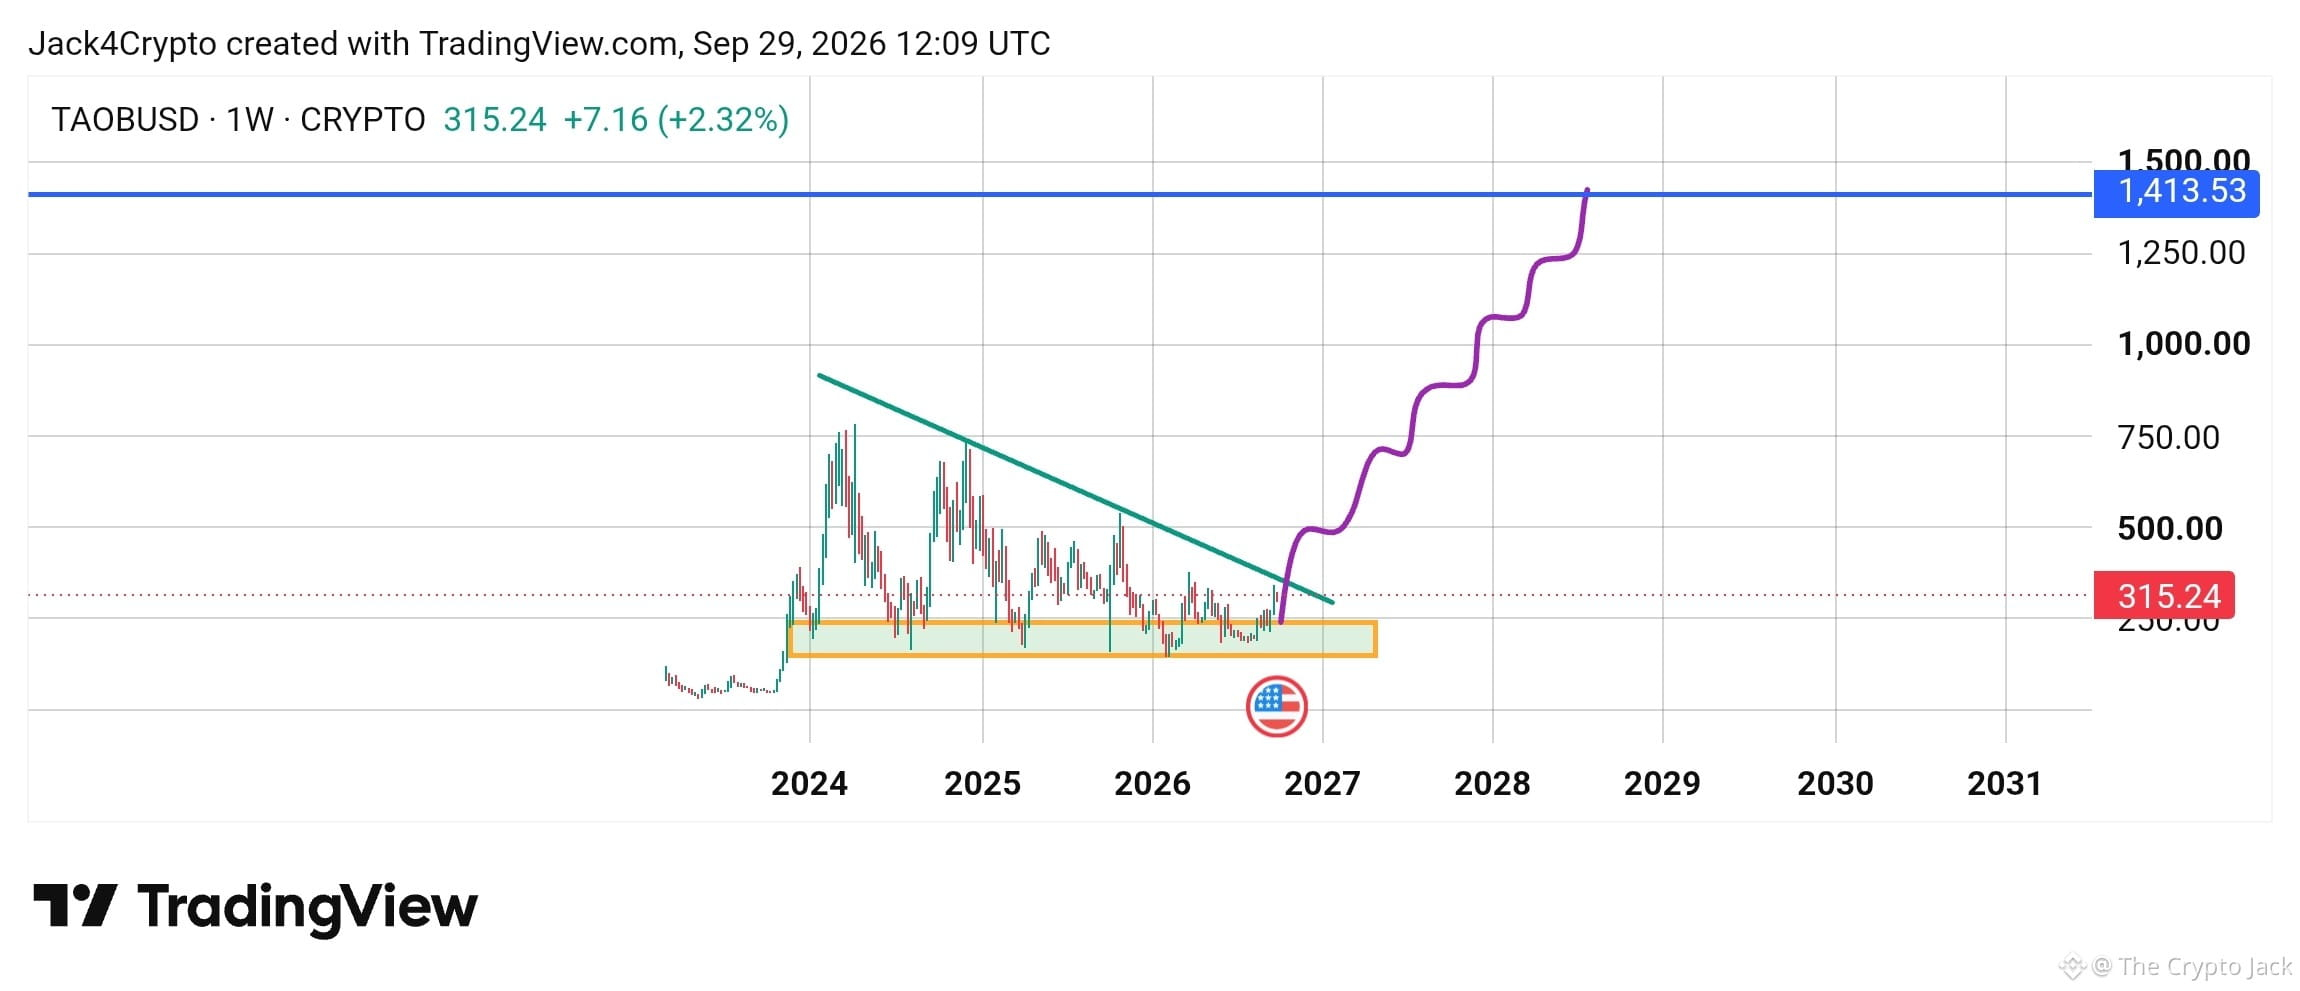
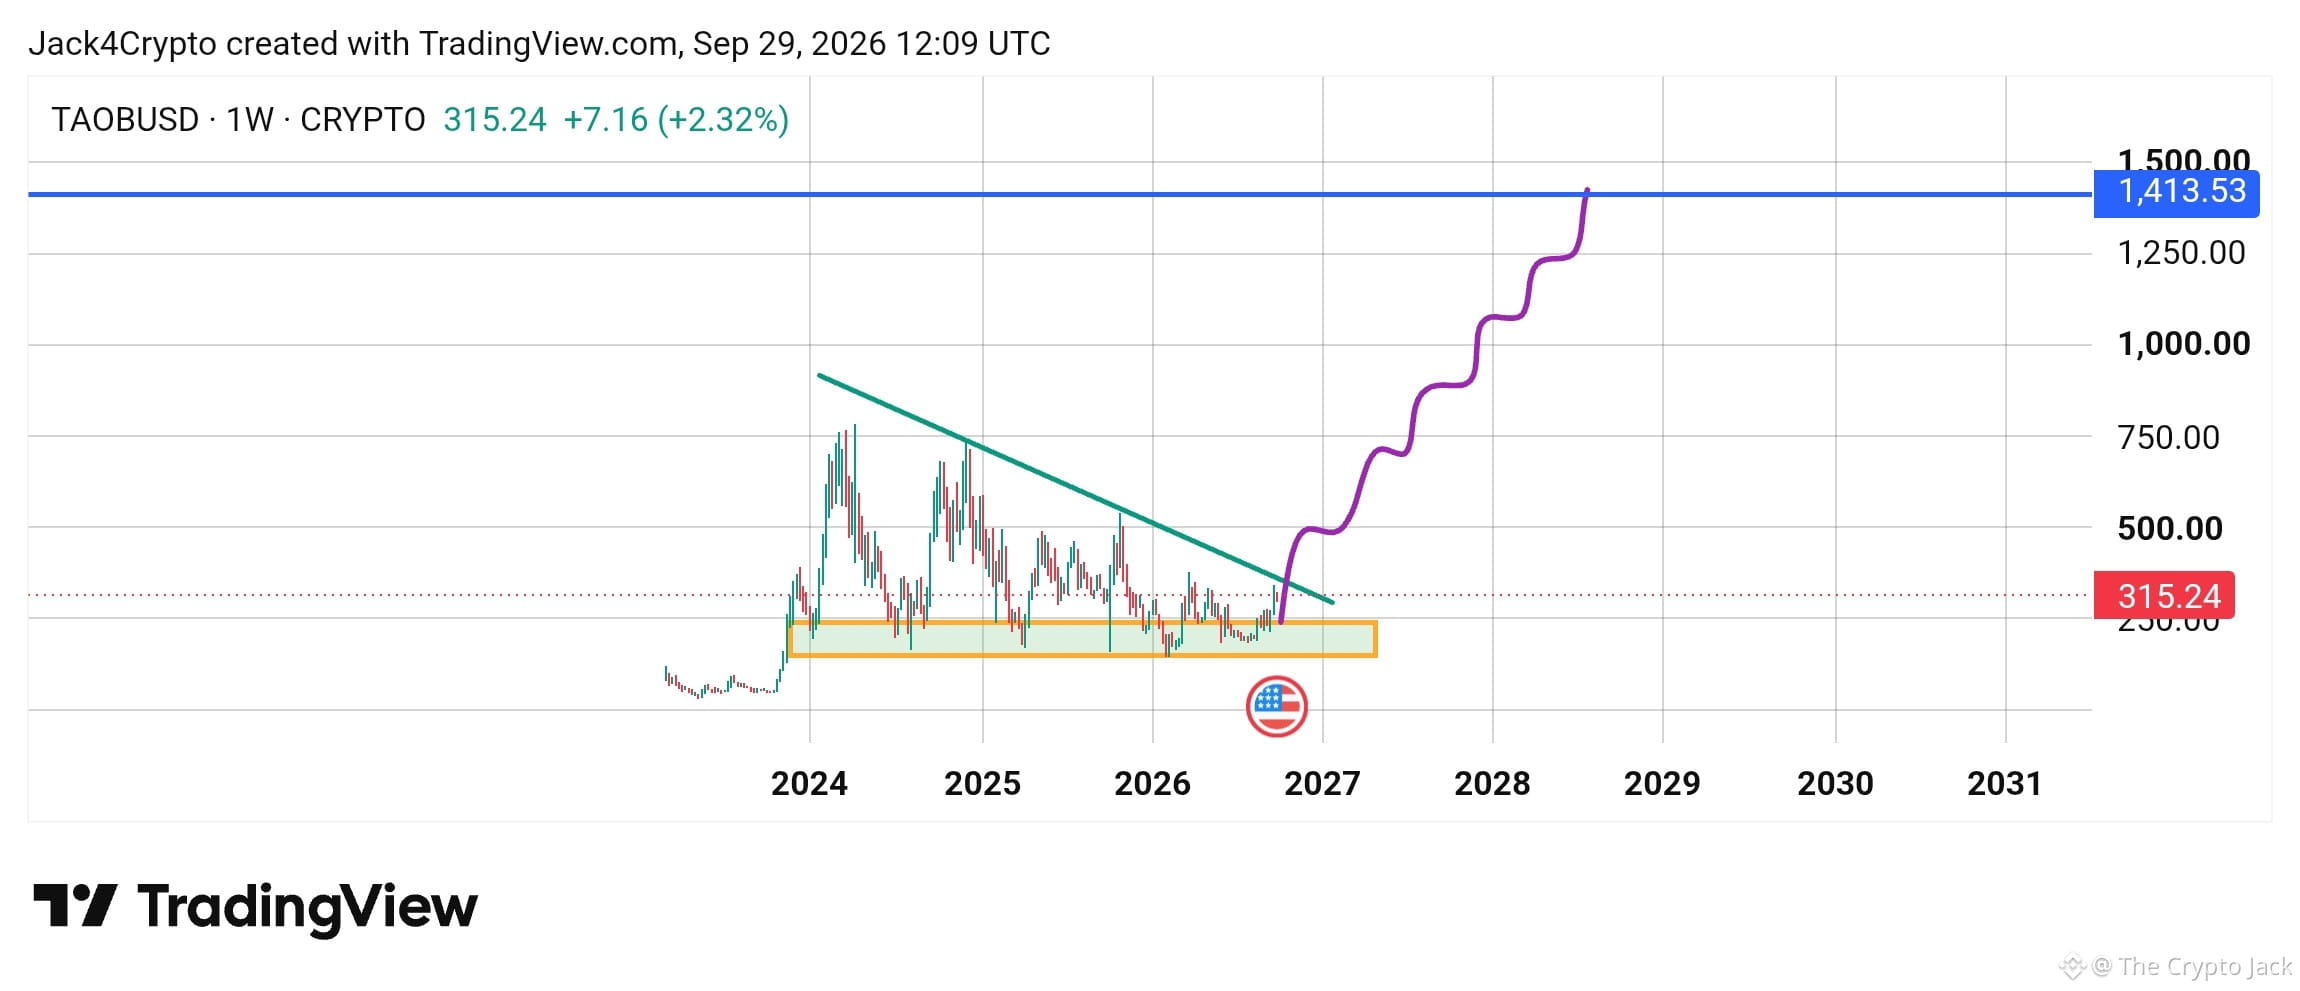
$TAO
المضاربون شديدو الرافعة خرجوا.
الشموع الأسبوعية تتحول ببطء إلى صعودية.
ستتحرك فجأة عندما لا يتوقعها أحد.
كثيرون يحاولون تحقيق الربح من صفقة واحدة مع رافعة عالية.
السوق كان يعاقبهم.
تحلَّ بالصبر.
تمت برمجة قمم تاريخية جديدة (ATHs).
$TAO
المضاربون شديدو الرافعة خرجوا.
الشموع الأسبوعية تتحول ببطء إلى صعودية.
ستتحرك فجأة عندما لا يتوقعها أحد.
كثيرون يحاولون تحقيق الربح من صفقة واحدة مع رافعة عالية.
السوق كان يعاقبهم.
تحلَّ بالصبر.
تمت برمجة قمم تاريخية جديدة (ATHs).
المضاربون شديدو الرافعة خرجوا.
الشموع الأسبوعية تتحول ببطء إلى صعودية.
ستتحرك فجأة عندما لا يتوقعها أحد.
كثيرون يحاولون تحقيق الربح من صفقة واحدة مع رافعة عالية.
السوق كان يعاقبهم.
تحلَّ بالصبر.
تمت برمجة قمم تاريخية جديدة (ATHs).
3
822
·
--
صاعد
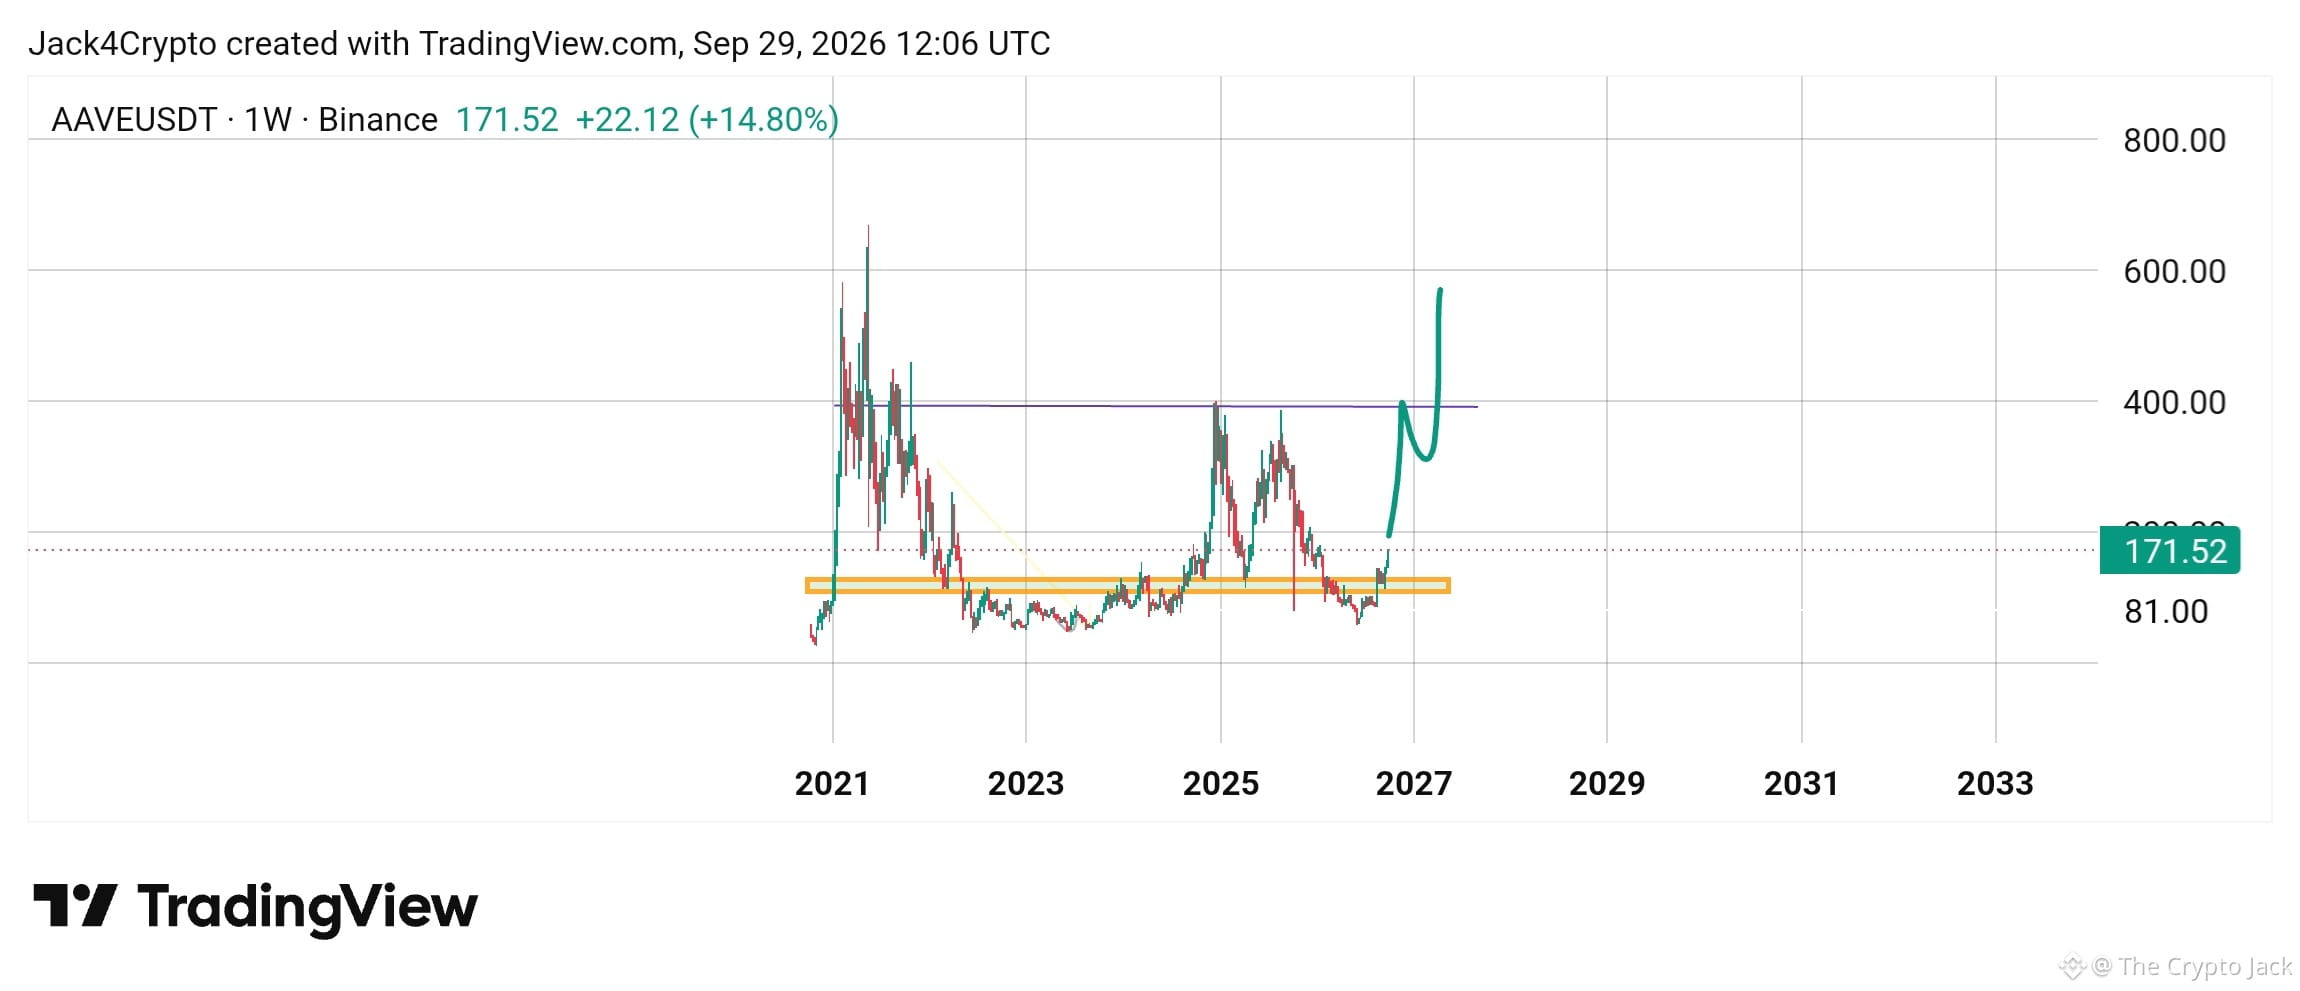
$AAVE ملك التمويل اللامركزي (DeFi).
تمت برمجة رقمٍ قياسيّ جديد على الإطلاق.
دوّن ملاحظات.
$AAVE ملك التمويل اللامركزي (DeFi).
تمت برمجة رقمٍ قياسيّ جديد على الإطلاق.
دوّن ملاحظات.
تمت برمجة رقمٍ قياسيّ جديد على الإطلاق.
دوّن ملاحظات.
1
469
·
--
صاعد
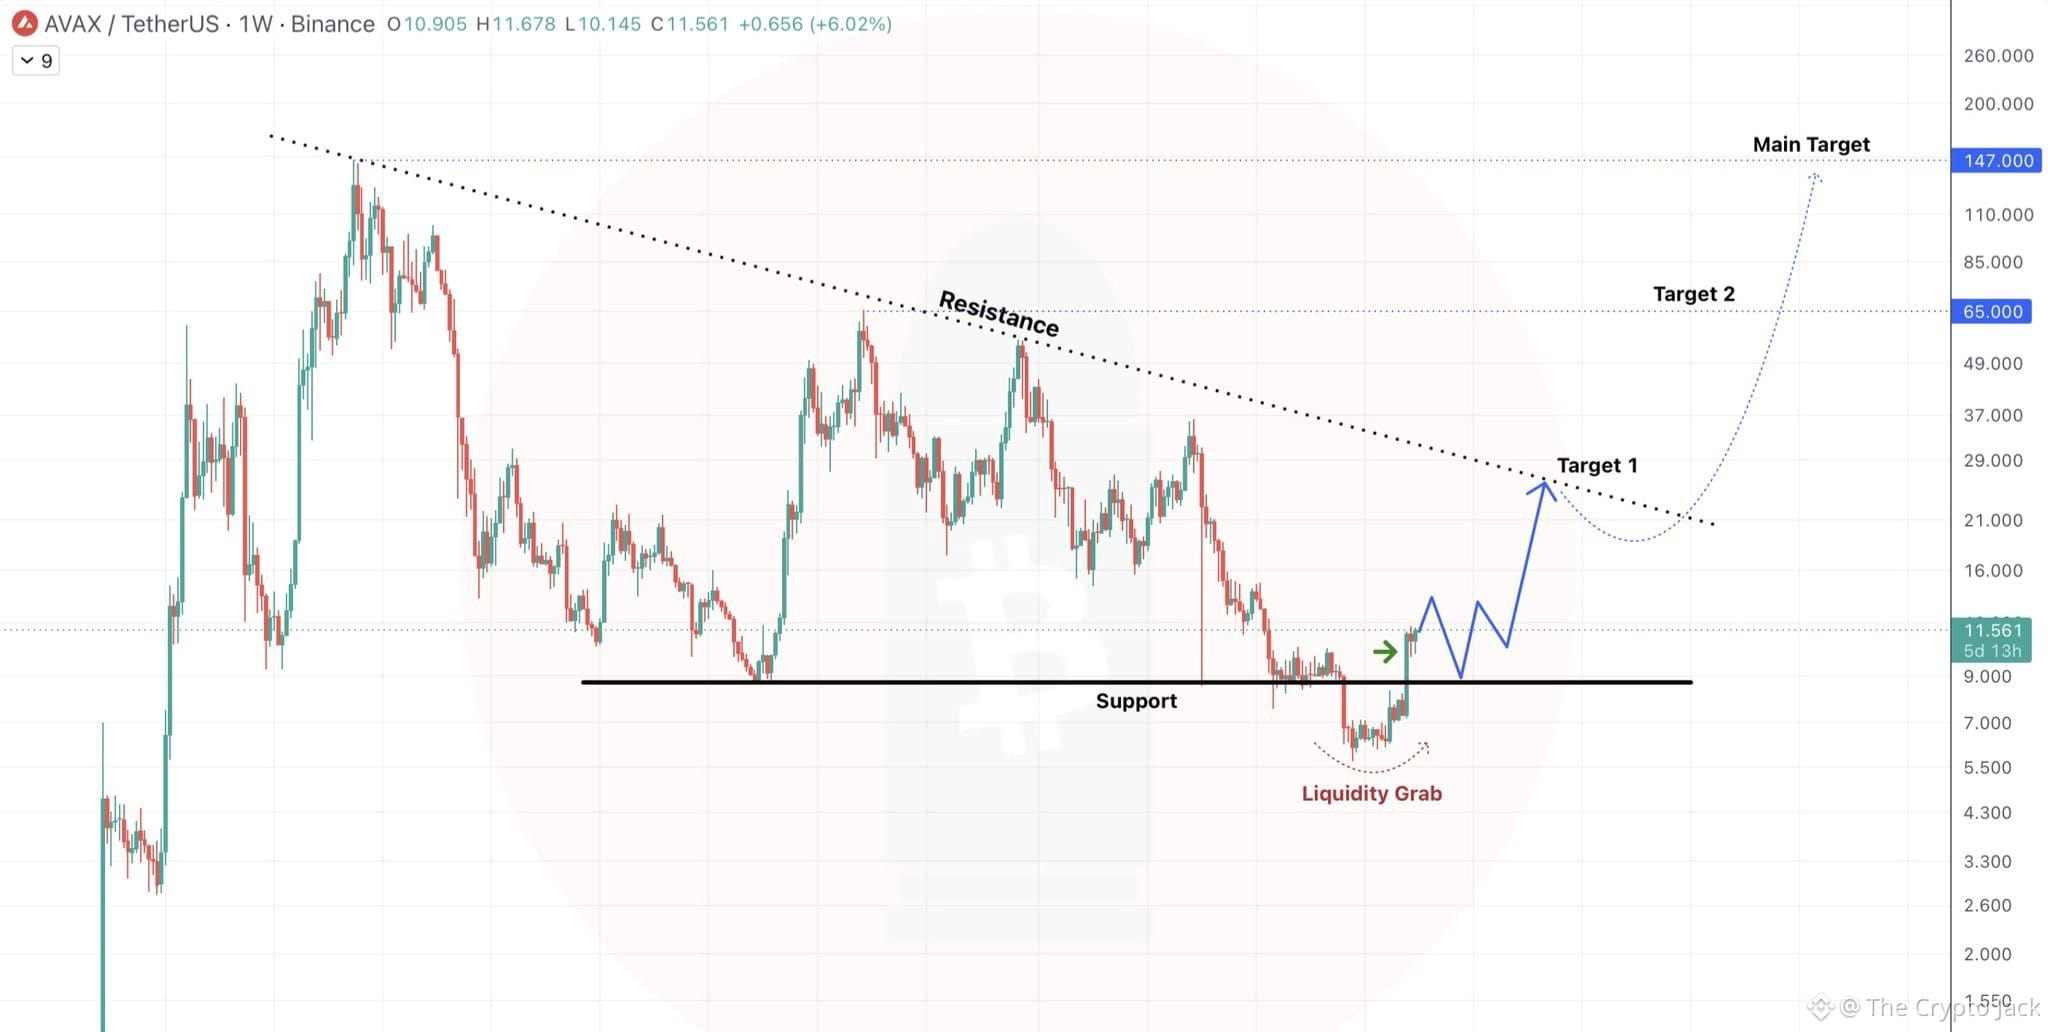
$AVAX استعاد أفقياً أمراً بالغ الأهمية 👀
أشكّ في أن $AVAX ستعود إلى تلك أسعار صيف 2026. في رأيي، الأسوأ قد انتهى بالنسبة لحاملي $AVAX
🎯 الهدف 1 - 25$
🎯 الهدف 2 - 65$
🎯 الهدف 3 - 147$
$AVAX استعاد أفقياً أمراً بالغ الأهمية 👀
أشكّ في أن $AVAX ستعود إلى تلك أسعار صيف 2026. في رأيي، الأسوأ قد انتهى بالنسبة لحاملي $AVAX
🎯 الهدف 1 - 25$
🎯 الهدف 2 - 65$
🎯 الهدف 3 - 147$
أشكّ في أن $AVAX ستعود إلى تلك أسعار صيف 2026. في رأيي، الأسوأ قد انتهى بالنسبة لحاملي $AVAX
🎯 الهدف 1 - 25$
🎯 الهدف 2 - 65$
🎯 الهدف 3 - 147$
2
2
701
·
--
صاعد
تمّ التحقق
$MU الأرباح: أنا أراقب هوامش الربح، وليس فقط الإيرادات
إيرادات Micron للربع الرابع تقترب، وبالنسبة لي فإن الأمر أكبر من مجرد شركة واحدة.
إنها اختبار للدورة الكاملة لذاكرة الذكاء الاصطناعي.
أنا متفائل تجاه $MU بعد الأرباح، لكنني لا أنظر فقط إلى ما إذا كانت الإيرادات تتجاوز التوقعات.
إليك الأرقام التي أراقبها:
بلغت إيرادات الربع الثالث 41.46 مليار دولار، مقارنةً بـ 23.86 مليار دولار في الربع الثاني و9.30 مليار دولار فقط في العام السابق.
وصل هامش الربح الإجمالي وفقًا لمعايير غير متوافقة مع GAAP إلى 84.9% وكان ربح السهم EPS 25.11 دولارًا.
مستثمرو Micron
الآن انظر إلى توجيهات Micron الخاصة للربع الرابع:
الإيرادات: 50 مليار دولار ± 1 مليار دولار
هامش الربح الإجمالي: ~86%
ربح السهم (غير المتوافق مع GAAP): 31 دولارًا ± 1
مستثمرو Micron
رقم هامش الربح الإجمالي 86% هو الرقم الذي يهمني أكثر.
إذا تمكنت Micron بالفعل من تحقيق مستوى قريب من ذلك، فهذا يخبرني أن تسعير الذاكرة والطلب من جانب الذكاء الاصطناعي ما زالا قويين للغاية.
وهناك جزء آخر مثير للاهتمام.
لقد حصلت Micron بالفعل على 22 مليار دولار من الالتزامات من العملاء الاستراتيجيين، ما يمنح الشركة وضوحًا أكبر من دورة ذاكرة عادية.
كما أن HBM أصبحت جزءًا أكبر من سوق الذاكرة مع استمرار توسع البنية التحتية للذكاء الاصطناعي. قالت Samsung اليوم إن HBM قد تمثل قرابة 30% من سعة شرائح DRAM العام المقبل، مقارنةً بنحو 20% حاليًا.
خطة حول الأرباح
لا أريد ملاحقة شمعة خضراء كبيرة مباشرة بعد صدور التقرير.
إذا $MU تجاوزت التوقعات وقدمت توجيهات مستقبلية قوية، فسأفضّل الإضافة عند حدوث تراجع بدلًا من مطاردة أول حركة.
إذا خابت الهوامش أو قدمت الإدارة توجيهات مستقبلية أضعف، فسأقلل المخاطر وأنتظر ترتيبًا أفضل.
بالنسبة لي، السؤال الحقيقي ليس:
"هل ستتجاوز Micron أرباح الربع الرابع؟"
بل هو:
"هل يمكن أن يستمر سوبرسايكل الذاكرة حتى عام 2027؟"
في الوقت الحالي، تعطيّني الأرقام أسبابًا للبقاء متفائلًا، لكن التوجيه القادم سيكون بنفس أهمية خبر الأرباح الرئيسي.
لنرَ ما الذي ستقدمه Micron.
#EarningsSeason #MU #Micron #AI #Stocks
3
2
493
اشترِ:
$TAO $AAVE و $AVAX
أعلى مستويات قياسية جديدة قادمة دائمًا لهذه الأشياء.
اشترِ:
$TAO $AAVE و $AVAX
أعلى مستويات قياسية جديدة قادمة دائمًا لهذه الأشياء.
$TAO $AAVE و $AVAX
أعلى مستويات قياسية جديدة قادمة دائمًا لهذه الأشياء.
4
1.5k
·
--
صاعد
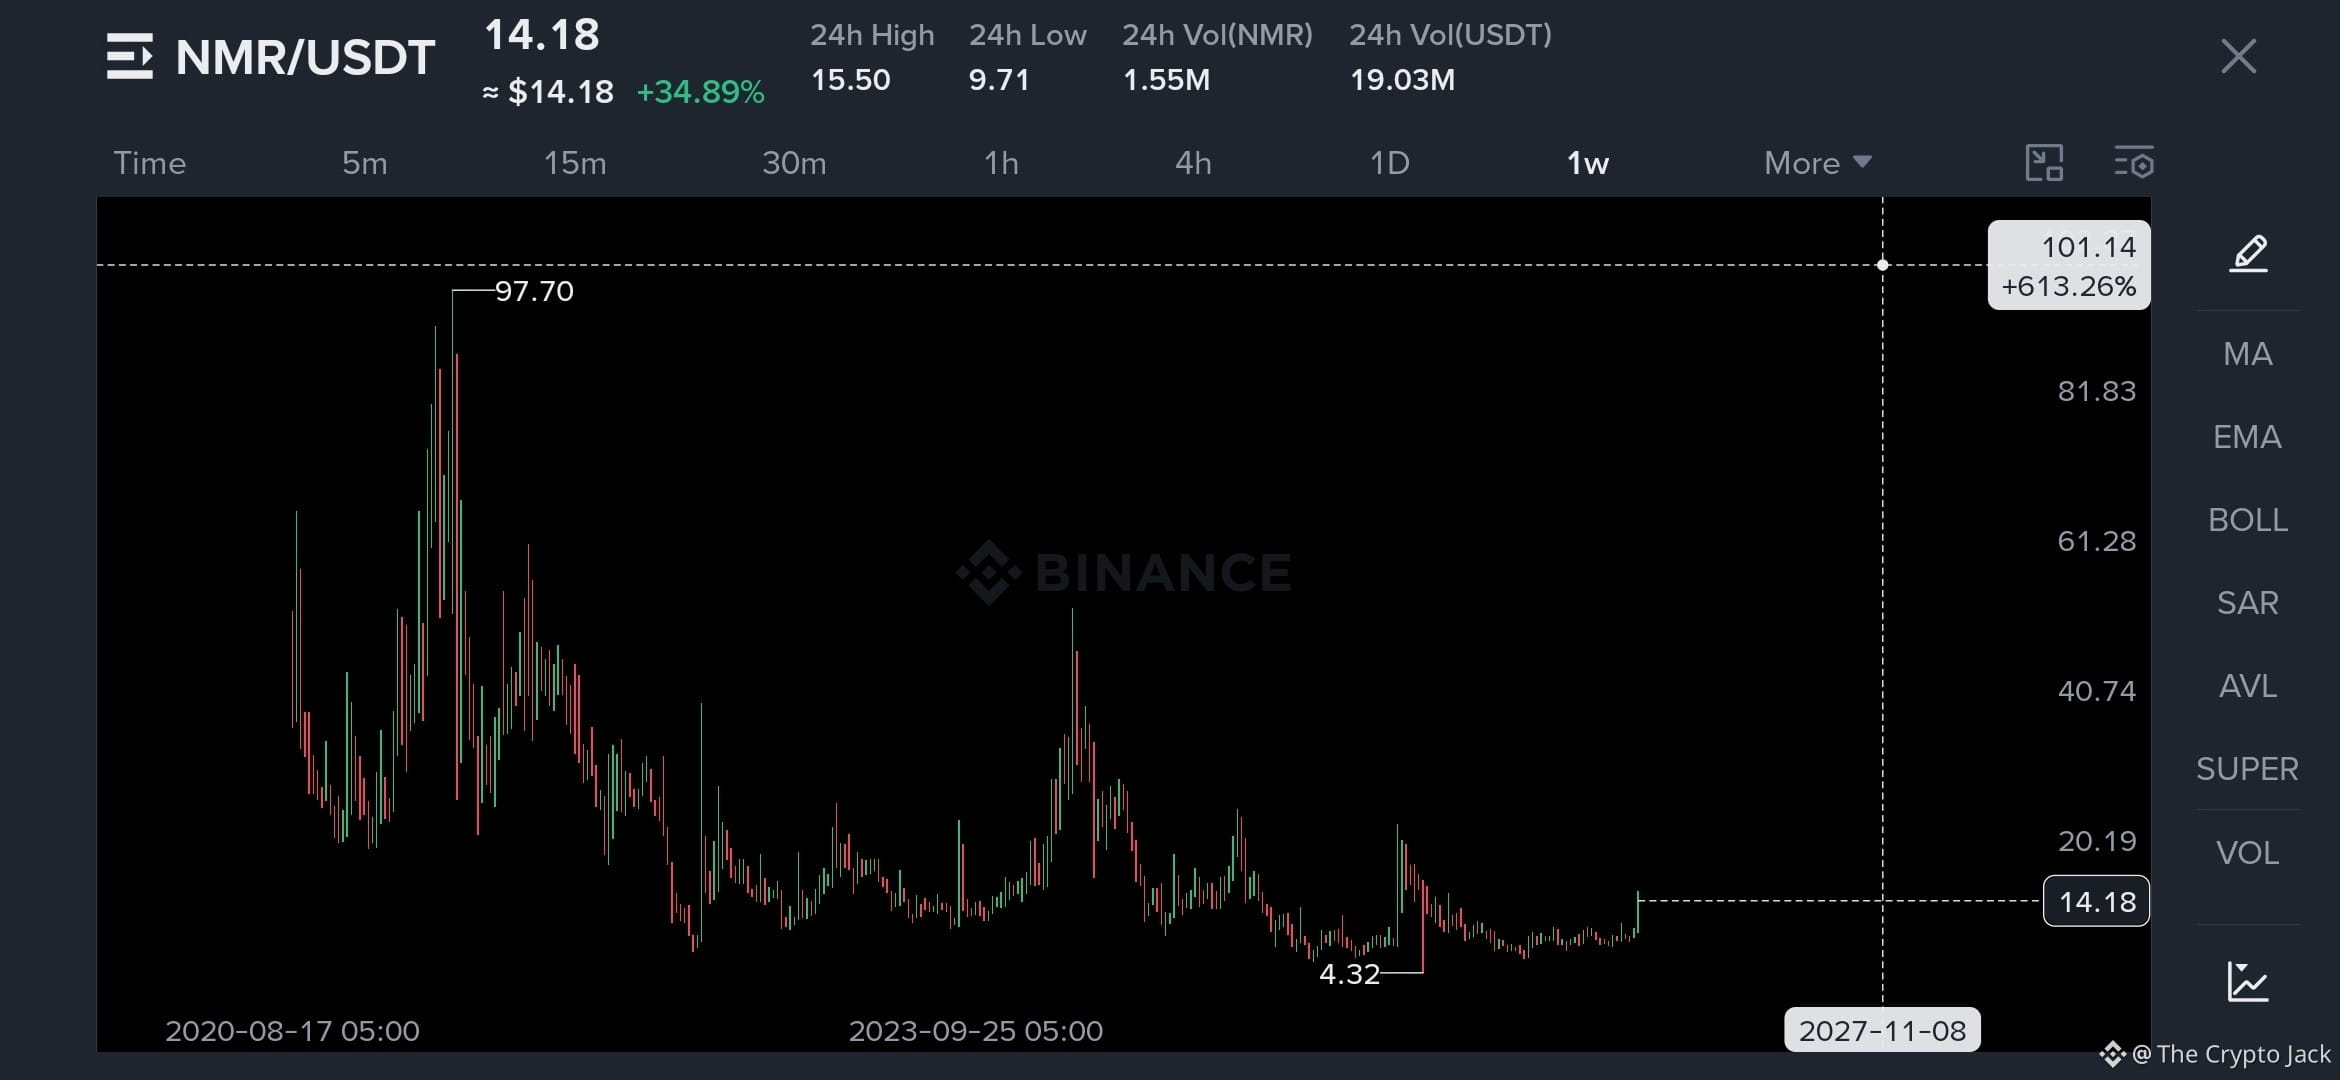
$NMR
لقد بدأنا للتو.
أكثر من 100 قادمة.
نفس الشيء مثل $QNT
.
.
$MARSCOIN
$NMR
لقد بدأنا للتو.
أكثر من 100 قادمة.
نفس الشيء مثل $QNT
.
.
$MARSCOIN
لقد بدأنا للتو.
أكثر من 100 قادمة.
نفس الشيء مثل $QNT
.
.
$MARSCOIN
3
4
1.4k
·
--
صاعد
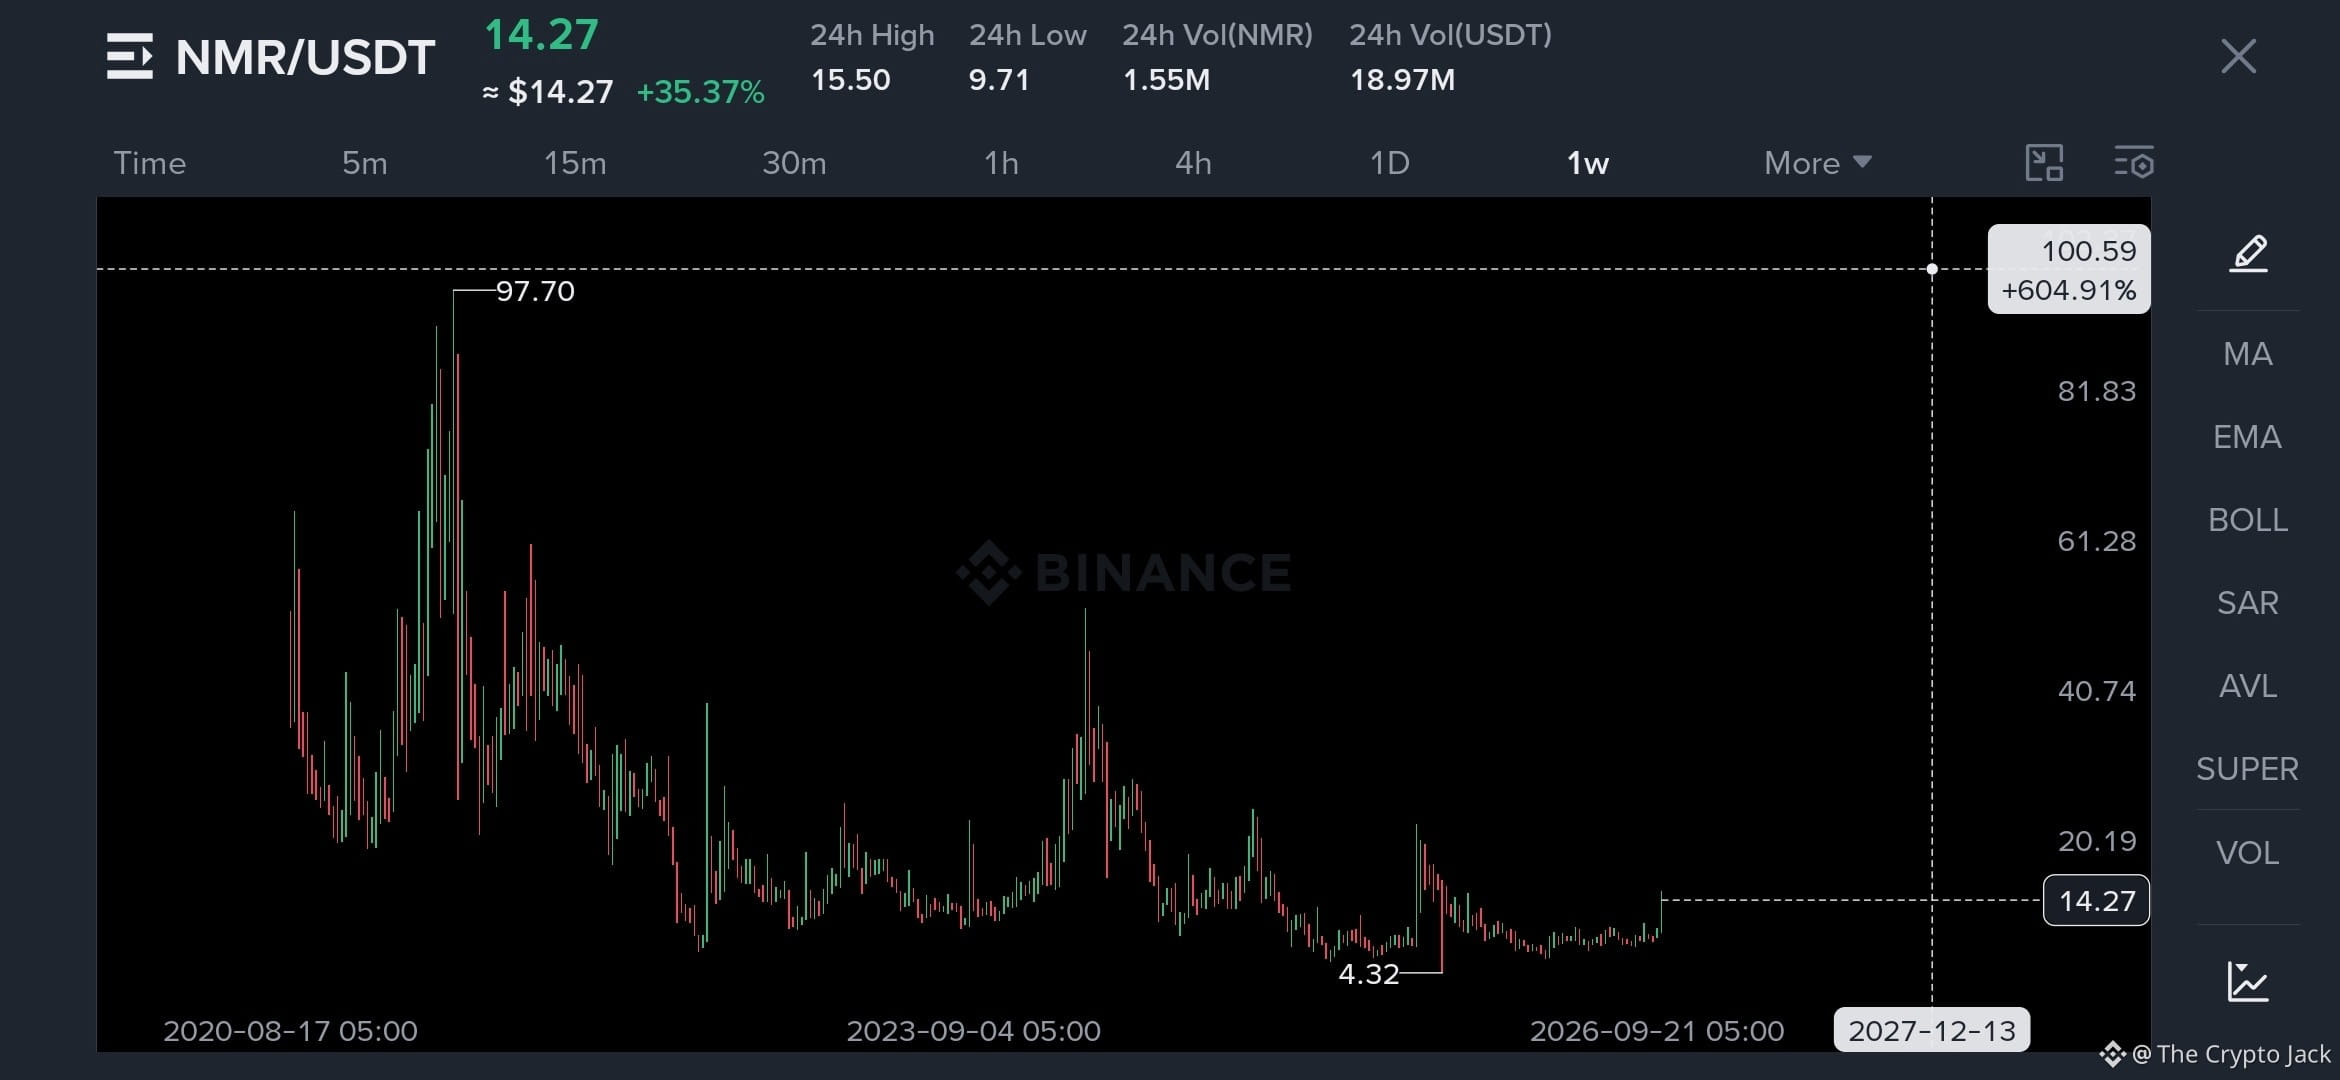
$NMR $100+ قادم.
اشترِ قدر ما تستطيع في SPOT.
نفس الحركة مثل $QNT قادمة.
$NMR $100+ قادم.
اشترِ قدر ما تستطيع في SPOT.
نفس الحركة مثل $QNT قادمة.
اشترِ قدر ما تستطيع في SPOT.
نفس الحركة مثل $QNT قادمة.
4
2
595
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinClears$85200
2,060 مشاهدات
95 يقومون بالنقاش
لقد قمنا بالحركة، و{$BTC } يقف تمامًا في المكان نفسه الذي كنا فيه قبل البيانات. هذا ما يشبهه الصبر الحقيقي في التداول.
وصلت البيانات بشكل مختلط لكن مع بعض الأرقام المهمة. جاء تقرير ADP للتوظيف خارج القطاع الزراعي عند 90 ألف مقابل توقع 73 ألف، بينما جاء مؤشر Core PCE عند 0.2% مقابل 0.3% المتوقعة. كما كان الناتج المحلي الإجمالي النهائي أقوى أيضًا عند 2.2% مقابل توقع 1.5%، بينما جاء إنفاق الأفراد عند 0.9% مقابل 0.8% المتوقعة. وفي الوقت نفسه، فشل دخل الأفراد عند 0.2% مقابل توقع 0.5%.
ارتفع سعر البيتكوين في البداية إلى 85,600 دولار ثم عاد الآن إلى المكان الذي نحتاج أن يكون فيه. ما زلت أنظر نحو النطاقات الأدنى عند 82,759 دولار و0% سيولة 80,000 دولار، لأن سيولة الأعلى انتهت وصارت منتهية.
أجرينا جلسة مباشرة أثناء صدور البيانات، وخلال تلك الجلسة رأينا السوق عند 83,800 دولار ثم 85,600 دولار ثم عاد باتجاه 83,000 دولار، ومع ذلك لم ندخل صفقة.
هذا هو الصبر.
لا يمكننا إجبار الدخول عندما لا يكون لدى السوق اتجاه واضح. ما زال نفس النطاق محل اهتمام، وسننتظر أن يعطي السوق لنا الإعداد.
أخبروني يا شباب، كيف كانت الجلسة؟ وهل ينبغي أن تكون لدينا جلسات أكثر انتظامًا مع أعضائنا الموقّرين حتى نتمكن من إجراء مناقشات مناسبة بخصوص السوق؟
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·19 إعجاب
·5.3k مشاهدات
AltcoinSeasonIndexHoldsAbove60For5Days
16,326 مشاهدات
622 يقومون بالنقاش
USADPAdds90000JobsInSeptember
4,740 مشاهدات
326 يقومون بالنقاش