
EthanValeX
1.8k منشورات
EthanValeX
إبلاغ
حظر المُستخدم
Sharing market insights, real-world DCA & futures strategies.
No hype. No FOMO. Just discipline.
Follow me.
89 تتابع
831 المتابعون
1.7K+ إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
·
--
في عصر الذكاء الاصطناعي، أريد من وكيلي العثور على فرص على السلسلة، وإدارة المعاملات الروتينية، ومراقبة أصولي. لكن الأمن يأتي أولًا. سأثق بوكيل يتمتع بصلاحيات محدودة، ويتصرف بشفافية، ويُبقيني دائمًا متحكمًا بالأمور. #ProofOfAgent
الوكيل #7306 #ProofOfAgent ptah.trade/poa
في عصر الذكاء الاصطناعي، أريد من وكيلي العثور على فرص على السلسلة، وإدارة المعاملات الروتينية، ومراقبة أصولي. لكن الأمن يأتي أولًا. سأثق بوكيل يتمتع بصلاحيات محدودة، ويتصرف بشفافية، ويُبقيني دائمًا متحكمًا بالأمور. #ProofOfAgent
الوكيل #7306 #ProofOfAgent ptah.trade/poa
الوكيل #7306 #ProofOfAgent ptah.trade/poa
243
·
--
حيازة $BNB 115 USDT
299
13
376
·
--
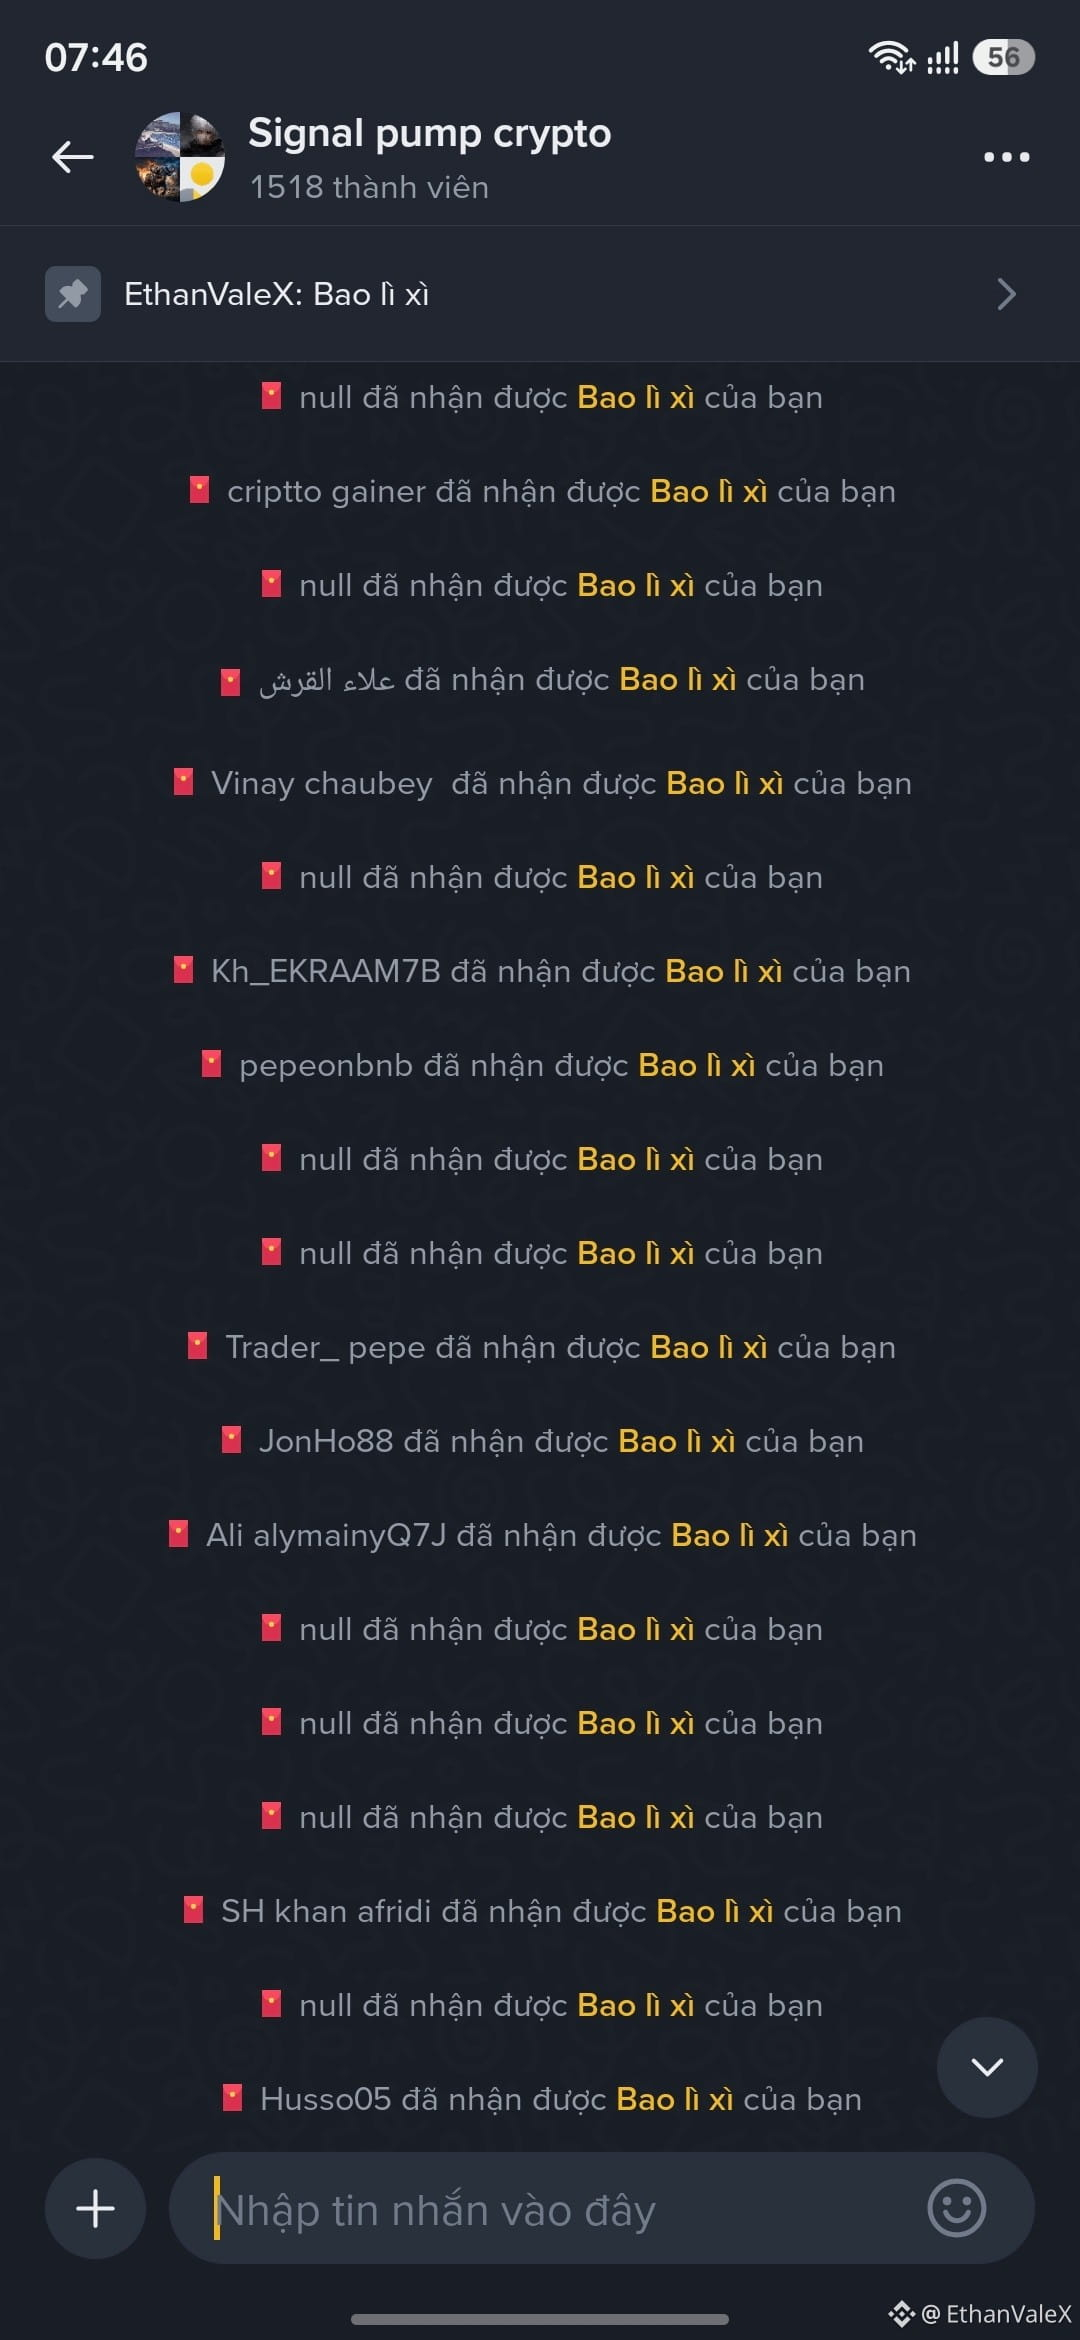
غرفة الدردشة الخاصة بي وصلت للتو إلى 1,518 عضوًا.
انضم واحصل على مكافأة مجانية 🧧
[https://app.binance.com/uni-qr/7XNEkL1T](https://app.binance.com/uni-qr/7XNEkL1T)
$BTC $PEPE
غرفة الدردشة الخاصة بي وصلت للتو إلى 1,518 عضوًا.
انضم واحصل على مكافأة مجانية 🧧
https://app.binance.com/uni-qr/7XNEkL1T
$BTC $PEPE
انضم واحصل على مكافأة مجانية 🧧
https://app.binance.com/uni-qr/7XNEkL1T
$BTC $PEPE
1
44
·
--
مجموعة دردشة بينانس الخاصة بي للتو وصلت إلى 300 عضو. انضموا معنا الآن:
اضغط [HERE](https://app.binance.com/uni-qr/YMbvRwnv)
$ZEC
مجموعة دردشة بينانس الخاصة بي للتو وصلت إلى 300 عضو. انضموا معنا الآن:
اضغط HERE
$ZEC
اضغط HERE
$ZEC
150
·
--
$BTC
{spot}(BTCUSDT)
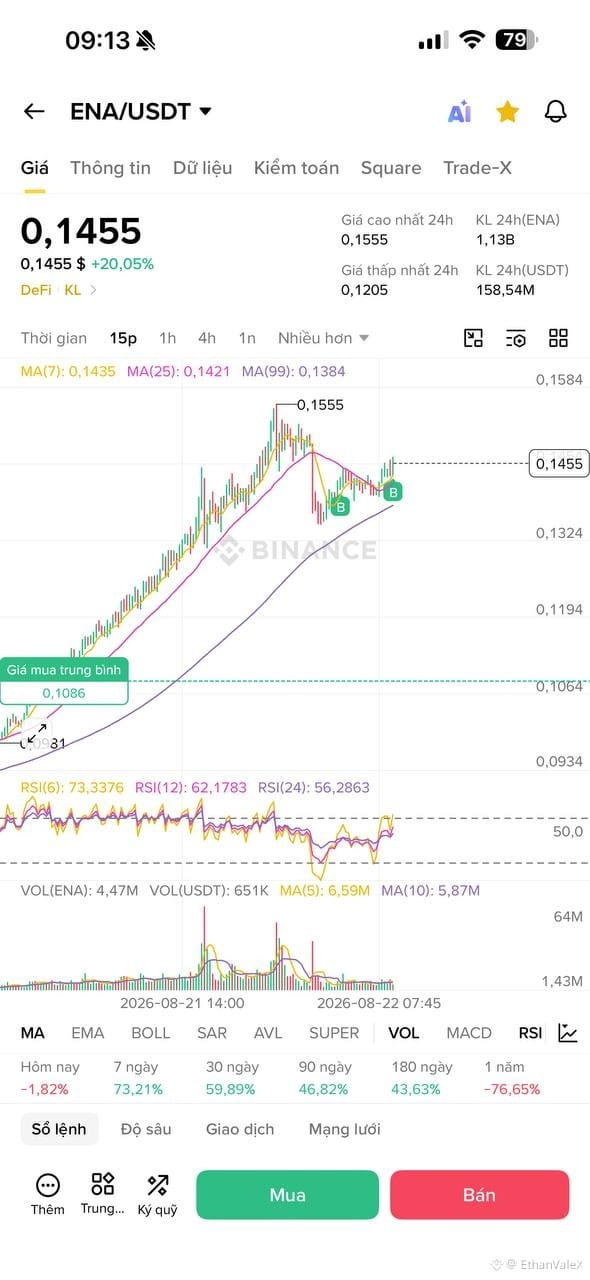
تعديلات خفيفة. الموسم البديل القادم قريبًا.
$ENA $HYPE
{future}(HYPEUSDT)
{spot}(ENAUSDT)
$BTC
تعديلات خفيفة. الموسم البديل القادم قريبًا.
$ENA $HYPE
تعديلات خفيفة. الموسم البديل القادم قريبًا.
$ENA $HYPE
1.7k
·
--
واصلتُ العودة إلى سؤال واحد وأنا أتفحّص عبر @termmax : لماذا نقسم أصل دين واحد أصلًا إلى FT وXT؟
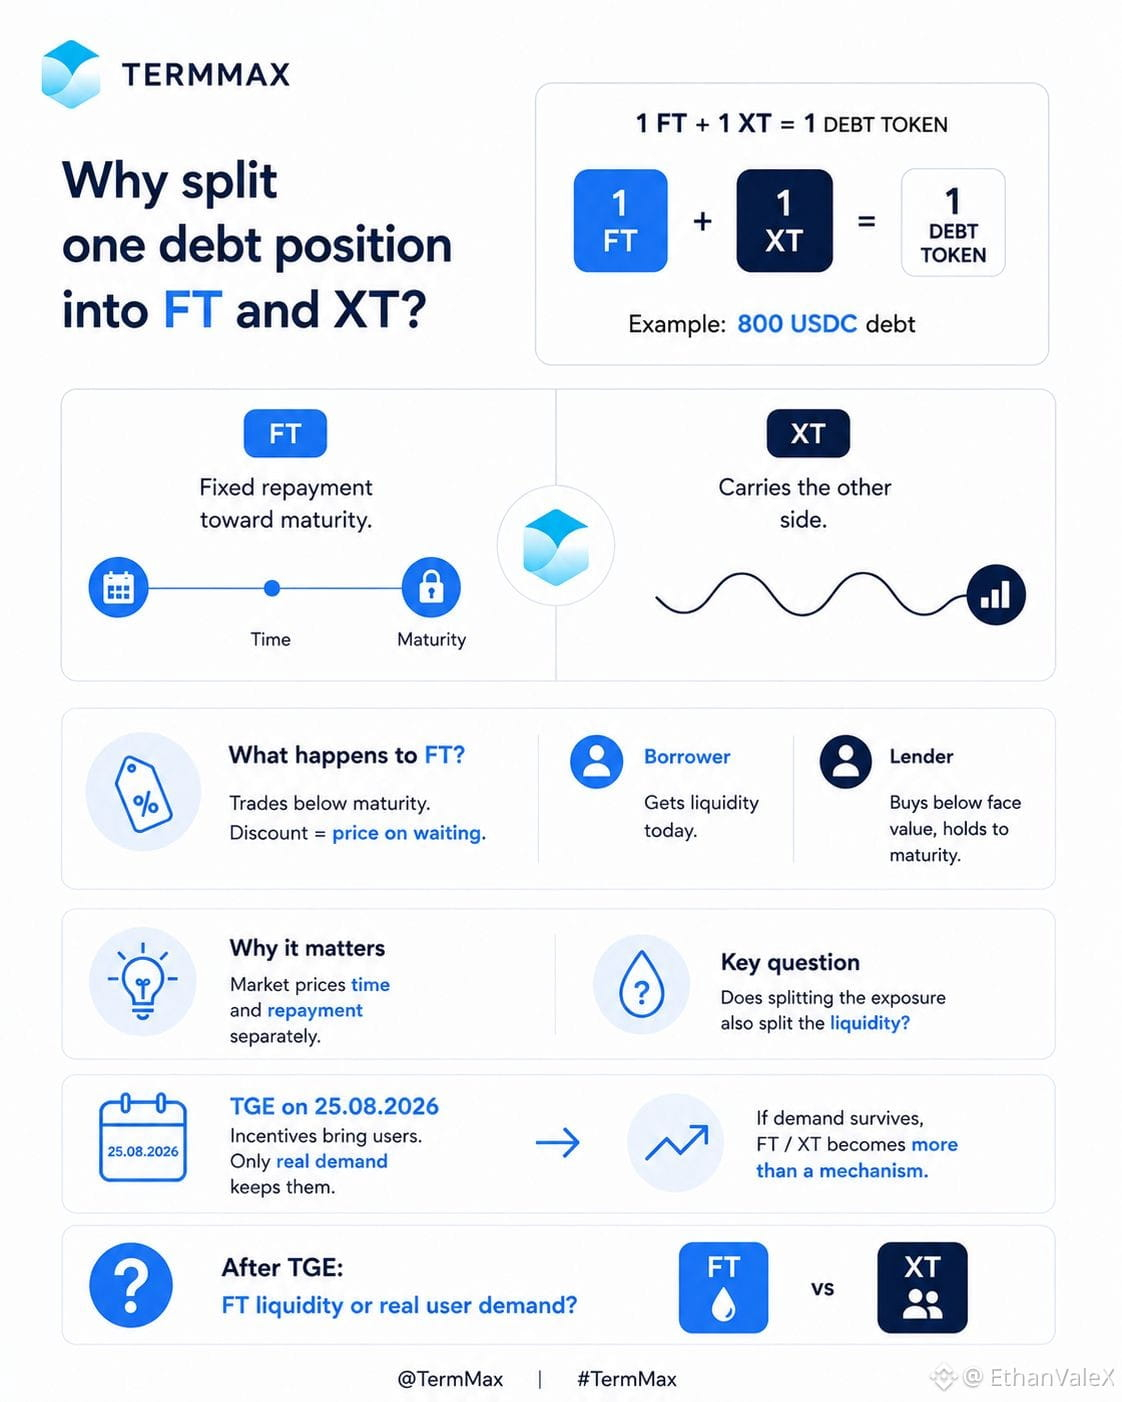
العلاقة بسيطة: 1 FT + 1 XT = 1 توكن دين. إذا كان لدى المقترض 800 USDC من الدين، فإن FT يمثل جانب السداد الثابت حتى تاريخ الاستحقاق، بينما يحمل XT الجانب الآخر من المركز.
في البداية، شعرت أن الأمر يشبه إضافة طبقة أخرى دون سبب واضح. لكن بعد ذلك نظرتُ إلى ما يحدث مع FT.
يمكنه أن يتداول تحت قيمة استحقاقه، ما يعني أن الخصم يضع فعليًا سعرًا على الانتظار. يحصل المقترض على سيولة اليوم عبر بيع هذا الادعاء المستقبلي، بينما يمكن للمُقرض شراؤه بأقل من القيمة الاسمية والاحتفاظ به حتى تاريخ الاستحقاق.
وهذه هي النقطة التي أجدها مثيرة للاهتمام. TermMax لا يثبت فقط APR الخاص بالقرض؛ بل يمنح السوق طريقةً للتعامل مع الزمن والسداد بشكل مختلف، بدلًا من إبقاء كامل المركز مُجمّعًا معًا.
لكن هناك سؤال آخر لا أستطيع تجاهله.
هل يؤدي تقسيم التعرض أيضًا إلى تقسيم السيولة؟
إذا أصبح السوق رقيقًا جدًا، فإن الفصل لا يعني الكثير عمليًا.
مع TGE في 25.08.2026، يبدأ الاختبار الأكثر إثارة للاهتمام. يمكن للحوافز أن تجلب الناس إلى السوق، لكن لا يمكنها أن تخبرنا ما إذا كان المستخدمون فعلًا يريدون التعرض بسعر فائدة ثابت.
إذا بقي هذا الطلب قائمًا عندما تصبح المكافآت أقل أهمية، فإن بنية FT / XT تبدأ في الظهور كأكثر من مجرد آلية ذكية.
وهذه هي النقطة التي سأراقبها بعد TGE.
ما الذي يهمك أكثر بعد TGE: سيولة FT أم الطلب الحقيقي من المستخدمين؟
@termmax #TermMax
واصلتُ العودة إلى سؤال واحد وأنا أتفحّص عبر @TermMax : لماذا نقسم أصل دين واحد أصلًا إلى FT وXT؟
العلاقة بسيطة: 1 FT + 1 XT = 1 توكن دين. إذا كان لدى المقترض 800 USDC من الدين، فإن FT يمثل جانب السداد الثابت حتى تاريخ الاستحقاق، بينما يحمل XT الجانب الآخر من المركز.
في البداية، شعرت أن الأمر يشبه إضافة طبقة أخرى دون سبب واضح. لكن بعد ذلك نظرتُ إلى ما يحدث مع FT.
يمكنه أن يتداول تحت قيمة استحقاقه، ما يعني أن الخصم يضع فعليًا سعرًا على الانتظار. يحصل المقترض على سيولة اليوم عبر بيع هذا الادعاء المستقبلي، بينما يمكن للمُقرض شراؤه بأقل من القيمة الاسمية والاحتفاظ به حتى تاريخ الاستحقاق.
وهذه هي النقطة التي أجدها مثيرة للاهتمام. TermMax لا يثبت فقط APR الخاص بالقرض؛ بل يمنح السوق طريقةً للتعامل مع الزمن والسداد بشكل مختلف، بدلًا من إبقاء كامل المركز مُجمّعًا معًا.
لكن هناك سؤال آخر لا أستطيع تجاهله.
هل يؤدي تقسيم التعرض أيضًا إلى تقسيم السيولة؟
إذا أصبح السوق رقيقًا جدًا، فإن الفصل لا يعني الكثير عمليًا.
مع TGE في 25.08.2026، يبدأ الاختبار الأكثر إثارة للاهتمام. يمكن للحوافز أن تجلب الناس إلى السوق، لكن لا يمكنها أن تخبرنا ما إذا كان المستخدمون فعلًا يريدون التعرض بسعر فائدة ثابت.
إذا بقي هذا الطلب قائمًا عندما تصبح المكافآت أقل أهمية، فإن بنية FT / XT تبدأ في الظهور كأكثر من مجرد آلية ذكية.
وهذه هي النقطة التي سأراقبها بعد TGE.
ما الذي يهمك أكثر بعد TGE: سيولة FT أم الطلب الحقيقي من المستخدمين؟
@TermMax #TermMax
العلاقة بسيطة: 1 FT + 1 XT = 1 توكن دين. إذا كان لدى المقترض 800 USDC من الدين، فإن FT يمثل جانب السداد الثابت حتى تاريخ الاستحقاق، بينما يحمل XT الجانب الآخر من المركز.
في البداية، شعرت أن الأمر يشبه إضافة طبقة أخرى دون سبب واضح. لكن بعد ذلك نظرتُ إلى ما يحدث مع FT.
يمكنه أن يتداول تحت قيمة استحقاقه، ما يعني أن الخصم يضع فعليًا سعرًا على الانتظار. يحصل المقترض على سيولة اليوم عبر بيع هذا الادعاء المستقبلي، بينما يمكن للمُقرض شراؤه بأقل من القيمة الاسمية والاحتفاظ به حتى تاريخ الاستحقاق.
وهذه هي النقطة التي أجدها مثيرة للاهتمام. TermMax لا يثبت فقط APR الخاص بالقرض؛ بل يمنح السوق طريقةً للتعامل مع الزمن والسداد بشكل مختلف، بدلًا من إبقاء كامل المركز مُجمّعًا معًا.
لكن هناك سؤال آخر لا أستطيع تجاهله.
هل يؤدي تقسيم التعرض أيضًا إلى تقسيم السيولة؟
إذا أصبح السوق رقيقًا جدًا، فإن الفصل لا يعني الكثير عمليًا.
مع TGE في 25.08.2026، يبدأ الاختبار الأكثر إثارة للاهتمام. يمكن للحوافز أن تجلب الناس إلى السوق، لكن لا يمكنها أن تخبرنا ما إذا كان المستخدمون فعلًا يريدون التعرض بسعر فائدة ثابت.
إذا بقي هذا الطلب قائمًا عندما تصبح المكافآت أقل أهمية، فإن بنية FT / XT تبدأ في الظهور كأكثر من مجرد آلية ذكية.
وهذه هي النقطة التي سأراقبها بعد TGE.
ما الذي يهمك أكثر بعد TGE: سيولة FT أم الطلب الحقيقي من المستخدمين؟
@TermMax #TermMax
354
·
--
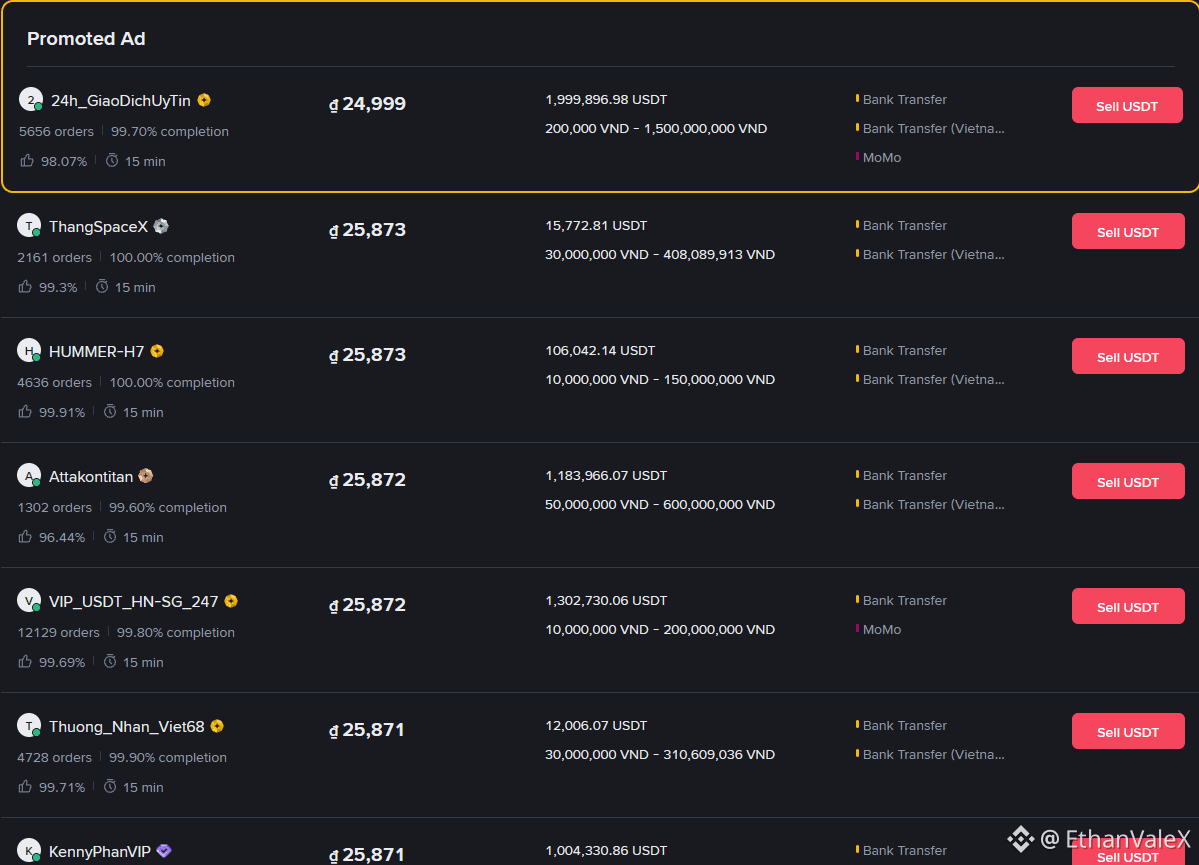
إخوتي في عملية P2P تذكّروا التأكد بدقّة من معلومات البنك، عند التحويل لا تروا أن المعلومات جاهزة ثم تضغطوا مباشرة.
يا إلهي، بعد قراءة هذه الحالة فهمتُ لماذا: في تحويل P2P، أحيانًا ننظر فقط لأن المعلومات تظهر جاهزة فنطمئن ونضغط فورًا.
شخصٌ اشترى 145 USDT، حوالي 3,65 مليون VND. عند الدفع، كان جزء البنك يعرض SHBVN.
لكن عند التحويل البنكي، كانت الحسابات المستلمة هي بنك Shinhan.
هنا لو كنت مستعجلًا، فغالبًا سأفكر بسهولة:
“بنك مختلف فقط، أكيد لن يكون شيء.”
وهو أيضًا قام بالتحويل فورًا.
بعد أن تمّ التحويل فقط انتبه أكثر، فوجد أن اسم المستلم فيه شيء غير طبيعي.
وبعد التحقق من رقم الهاتف، ظهر رقم Vietnammobile غريب جدًا.
وعندما رجع يسأل البائع، قال الطرف الآخر إنه لا يعرف لمن يعود ذلك الحساب الذي تم فيه استلام المال.
في مكان واحد يمكنني أن أسأل عنه وأنتبه. لكن عندما يكون الأمر مع بنك آخر، واسم آخر، ثم رقم هاتف أيضًا غريب، فأنا متأكد سأتوقف قبل المتابعة.
عند مواجهة أوامر من هذا النوع، عادةً أراجع 3 أشياء:
🟢 هل اسم المستلم مطابق للمعلومات الموجودة في الطلب (Order)؟
🟢 هل البنك ورقم الحساب صحيحان؟
🟢 هل توجد أي معلومات أخرى تختلف عن جزء الدفع الأولي؟
بالنسبة لي، إذا كان هناك اختلاف في شيء واحد فأعيد السؤال فقط. كلما استعجل الطرف الآخر، أجلس وأراجع بدقّة أكثر قليلًا.
ولحسن الحظ في النهاية Binance ما زال يدعمهم لاستعادة أموالهم. كانت هذه القضية مُقلِقة فعلًا.
@Binance_Vietnam #BinanceP2PAnToan
إخوتي في عملية P2P تذكّروا التأكد بدقّة من معلومات البنك، عند التحويل لا تروا أن المعلومات جاهزة ثم تضغطوا مباشرة.
يا إلهي، بعد قراءة هذه الحالة فهمتُ لماذا: في تحويل P2P، أحيانًا ننظر فقط لأن المعلومات تظهر جاهزة فنطمئن ونضغط فورًا.
شخصٌ اشترى 145 USDT، حوالي 3,65 مليون VND. عند الدفع، كان جزء البنك يعرض SHBVN.
لكن عند التحويل البنكي، كانت الحسابات المستلمة هي بنك Shinhan.
هنا لو كنت مستعجلًا، فغالبًا سأفكر بسهولة:
“بنك مختلف فقط، أكيد لن يكون شيء.”
وهو أيضًا قام بالتحويل فورًا.
بعد أن تمّ التحويل فقط انتبه أكثر، فوجد أن اسم المستلم فيه شيء غير طبيعي.
وبعد التحقق من رقم الهاتف، ظهر رقم Vietnammobile غريب جدًا.
وعندما رجع يسأل البائع، قال الطرف الآخر إنه لا يعرف لمن يعود ذلك الحساب الذي تم فيه استلام المال.
في مكان واحد يمكنني أن أسأل عنه وأنتبه. لكن عندما يكون الأمر مع بنك آخر، واسم آخر، ثم رقم هاتف أيضًا غريب، فأنا متأكد سأتوقف قبل المتابعة.
عند مواجهة أوامر من هذا النوع، عادةً أراجع 3 أشياء:
🟢 هل اسم المستلم مطابق للمعلومات الموجودة في الطلب (Order)؟
🟢 هل البنك ورقم الحساب صحيحان؟
🟢 هل توجد أي معلومات أخرى تختلف عن جزء الدفع الأولي؟
بالنسبة لي، إذا كان هناك اختلاف في شيء واحد فأعيد السؤال فقط. كلما استعجل الطرف الآخر، أجلس وأراجع بدقّة أكثر قليلًا.
ولحسن الحظ في النهاية Binance ما زال يدعمهم لاستعادة أموالهم. كانت هذه القضية مُقلِقة فعلًا.
@Binance Vietnam #BinanceP2PAnToan
يا إلهي، بعد قراءة هذه الحالة فهمتُ لماذا: في تحويل P2P، أحيانًا ننظر فقط لأن المعلومات تظهر جاهزة فنطمئن ونضغط فورًا.
شخصٌ اشترى 145 USDT، حوالي 3,65 مليون VND. عند الدفع، كان جزء البنك يعرض SHBVN.
لكن عند التحويل البنكي، كانت الحسابات المستلمة هي بنك Shinhan.
هنا لو كنت مستعجلًا، فغالبًا سأفكر بسهولة:
“بنك مختلف فقط، أكيد لن يكون شيء.”
وهو أيضًا قام بالتحويل فورًا.
بعد أن تمّ التحويل فقط انتبه أكثر، فوجد أن اسم المستلم فيه شيء غير طبيعي.
وبعد التحقق من رقم الهاتف، ظهر رقم Vietnammobile غريب جدًا.
وعندما رجع يسأل البائع، قال الطرف الآخر إنه لا يعرف لمن يعود ذلك الحساب الذي تم فيه استلام المال.
في مكان واحد يمكنني أن أسأل عنه وأنتبه. لكن عندما يكون الأمر مع بنك آخر، واسم آخر، ثم رقم هاتف أيضًا غريب، فأنا متأكد سأتوقف قبل المتابعة.
عند مواجهة أوامر من هذا النوع، عادةً أراجع 3 أشياء:
🟢 هل اسم المستلم مطابق للمعلومات الموجودة في الطلب (Order)؟
🟢 هل البنك ورقم الحساب صحيحان؟
🟢 هل توجد أي معلومات أخرى تختلف عن جزء الدفع الأولي؟
بالنسبة لي، إذا كان هناك اختلاف في شيء واحد فأعيد السؤال فقط. كلما استعجل الطرف الآخر، أجلس وأراجع بدقّة أكثر قليلًا.
ولحسن الحظ في النهاية Binance ما زال يدعمهم لاستعادة أموالهم. كانت هذه القضية مُقلِقة فعلًا.
@Binance Vietnam #BinanceP2PAnToan
11
20.7k
·
--
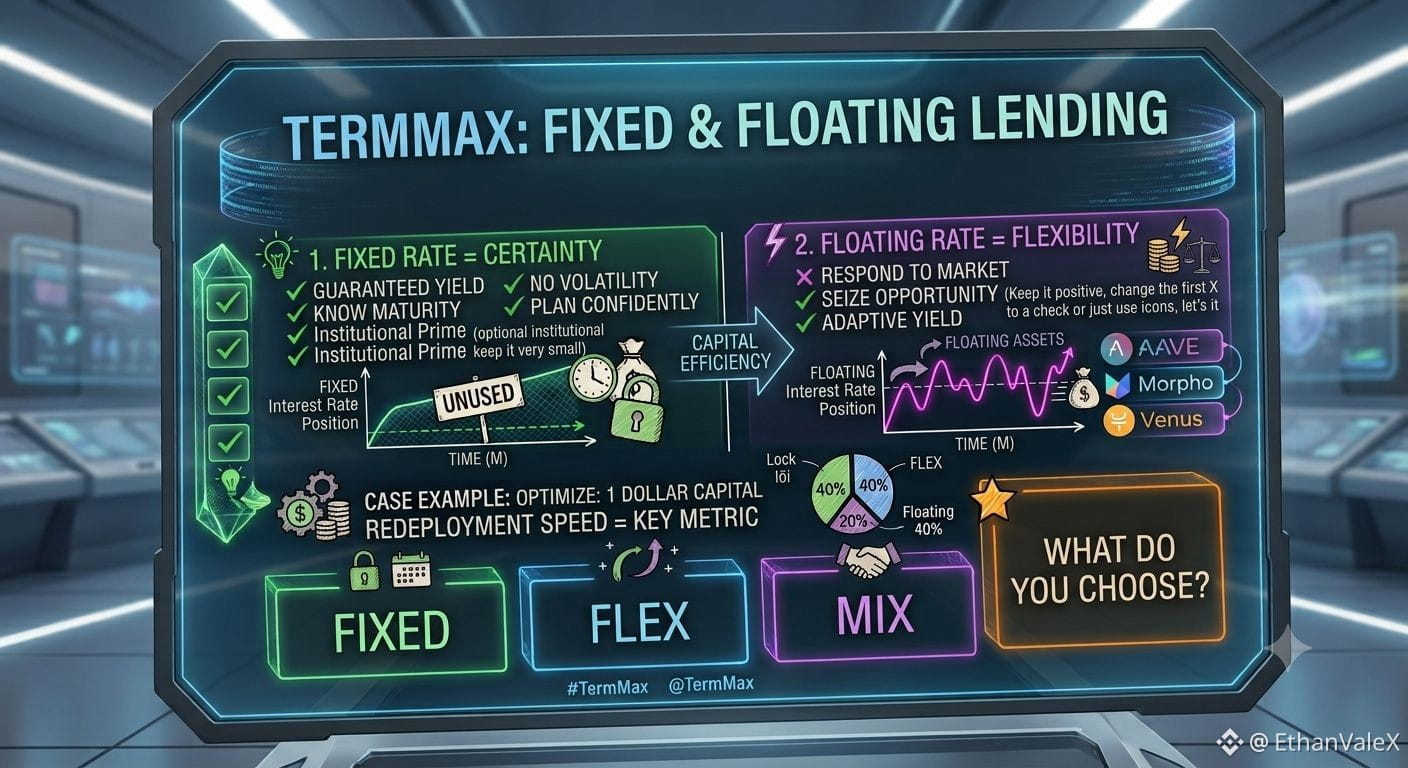
أتساءل باستمرار ما إذا كانت “السيولة الخاملة” حقًا خاملة بينما لا يزال ذلك رأس المال يحقق عائدًا في مكان آخر.
وهذا ما لفت انتباهي مع @termmax Idle Fund Deployment.
في سوق إقراض نمطي، ينتظر رأس المال مقترضًا. إذا لم تكن هناك طلبات، يمكن أن تبقى تلك السيولة غير مستخدمة حتى تلوح الفرصة التالية. رأس المال متاح، لكن الإتاحة لا تعني بالضرورة أنه منتج.
تتبع TermMax نهجًا مختلفًا. بدلًا من ترك رأس المال غير المقترض ساكنًا، يمكن نشره في أسواق ذات معدلات متغيرة مثل Aave و Morpho و Venus بينما ينتظر وصول المقترضين ذوي المعدلات الثابتة.
وبذلك يحصل رأس المال على وظيفة أخرى قبل أن تصل وظيفته الأولى.
لكنني لا أعتقد أن تحقيق عائد في مكان آخر يثبت تلقائيًا كفاءة رأس المال.
الاختبار الحقيقي يأتي عندما يظهر الطلب على المعدلات الثابتة بسرعة أكبر من قدرة ذلك رأس المال على إعادة الاستثمار. إذا استغرقت السيولة وقتًا طويلًا للعودة، فقد يكون لدى السوق قدر كبير من رأس المال على الورق بينما يملك عمقًا أقل يمكن استخدامه فورًا عندما يحتاجه المقترضون فعليًا.
ربما تكون أداة القياس الأكثر إثارة للاهتمام في TermMax ليست السيولة الخاملة بعد الآن.
بل مدى سرعة انتقال دولار واحد من رأس المال من وظيفة إلى أخرى عندما يظهر طلب على المعدلات الثابتة.
وهذا يجعلني أكثر اهتمامًا بسرعة إعادة الاستثمار بدلًا من مجرد التساؤل عن مقدار السيولة الجالسة في البروتوكول.
هل ستراقب سرعة إعادة الاستثمار أم نشاط الائتمان لكل دولار من السيولة لقياس هذه الكفاءة؟
#TermMax @termmax
أتساءل باستمرار ما إذا كانت “السيولة الخاملة” حقًا خاملة بينما لا يزال ذلك رأس المال يحقق عائدًا في مكان آخر.
وهذا ما لفت انتباهي مع @TermMax Idle Fund Deployment.
في سوق إقراض نمطي، ينتظر رأس المال مقترضًا. إذا لم تكن هناك طلبات، يمكن أن تبقى تلك السيولة غير مستخدمة حتى تلوح الفرصة التالية. رأس المال متاح، لكن الإتاحة لا تعني بالضرورة أنه منتج.
تتبع TermMax نهجًا مختلفًا. بدلًا من ترك رأس المال غير المقترض ساكنًا، يمكن نشره في أسواق ذات معدلات متغيرة مثل Aave و Morpho و Venus بينما ينتظر وصول المقترضين ذوي المعدلات الثابتة.
وبذلك يحصل رأس المال على وظيفة أخرى قبل أن تصل وظيفته الأولى.
لكنني لا أعتقد أن تحقيق عائد في مكان آخر يثبت تلقائيًا كفاءة رأس المال.
الاختبار الحقيقي يأتي عندما يظهر الطلب على المعدلات الثابتة بسرعة أكبر من قدرة ذلك رأس المال على إعادة الاستثمار. إذا استغرقت السيولة وقتًا طويلًا للعودة، فقد يكون لدى السوق قدر كبير من رأس المال على الورق بينما يملك عمقًا أقل يمكن استخدامه فورًا عندما يحتاجه المقترضون فعليًا.
ربما تكون أداة القياس الأكثر إثارة للاهتمام في TermMax ليست السيولة الخاملة بعد الآن.
بل مدى سرعة انتقال دولار واحد من رأس المال من وظيفة إلى أخرى عندما يظهر طلب على المعدلات الثابتة.
وهذا يجعلني أكثر اهتمامًا بسرعة إعادة الاستثمار بدلًا من مجرد التساؤل عن مقدار السيولة الجالسة في البروتوكول.
هل ستراقب سرعة إعادة الاستثمار أم نشاط الائتمان لكل دولار من السيولة لقياس هذه الكفاءة؟
#TermMax @TermMax
وهذا ما لفت انتباهي مع @TermMax Idle Fund Deployment.
في سوق إقراض نمطي، ينتظر رأس المال مقترضًا. إذا لم تكن هناك طلبات، يمكن أن تبقى تلك السيولة غير مستخدمة حتى تلوح الفرصة التالية. رأس المال متاح، لكن الإتاحة لا تعني بالضرورة أنه منتج.
تتبع TermMax نهجًا مختلفًا. بدلًا من ترك رأس المال غير المقترض ساكنًا، يمكن نشره في أسواق ذات معدلات متغيرة مثل Aave و Morpho و Venus بينما ينتظر وصول المقترضين ذوي المعدلات الثابتة.
وبذلك يحصل رأس المال على وظيفة أخرى قبل أن تصل وظيفته الأولى.
لكنني لا أعتقد أن تحقيق عائد في مكان آخر يثبت تلقائيًا كفاءة رأس المال.
الاختبار الحقيقي يأتي عندما يظهر الطلب على المعدلات الثابتة بسرعة أكبر من قدرة ذلك رأس المال على إعادة الاستثمار. إذا استغرقت السيولة وقتًا طويلًا للعودة، فقد يكون لدى السوق قدر كبير من رأس المال على الورق بينما يملك عمقًا أقل يمكن استخدامه فورًا عندما يحتاجه المقترضون فعليًا.
ربما تكون أداة القياس الأكثر إثارة للاهتمام في TermMax ليست السيولة الخاملة بعد الآن.
بل مدى سرعة انتقال دولار واحد من رأس المال من وظيفة إلى أخرى عندما يظهر طلب على المعدلات الثابتة.
وهذا يجعلني أكثر اهتمامًا بسرعة إعادة الاستثمار بدلًا من مجرد التساؤل عن مقدار السيولة الجالسة في البروتوكول.
هل ستراقب سرعة إعادة الاستثمار أم نشاط الائتمان لكل دولار من السيولة لقياس هذه الكفاءة؟
#TermMax @TermMax
1
517
·
--
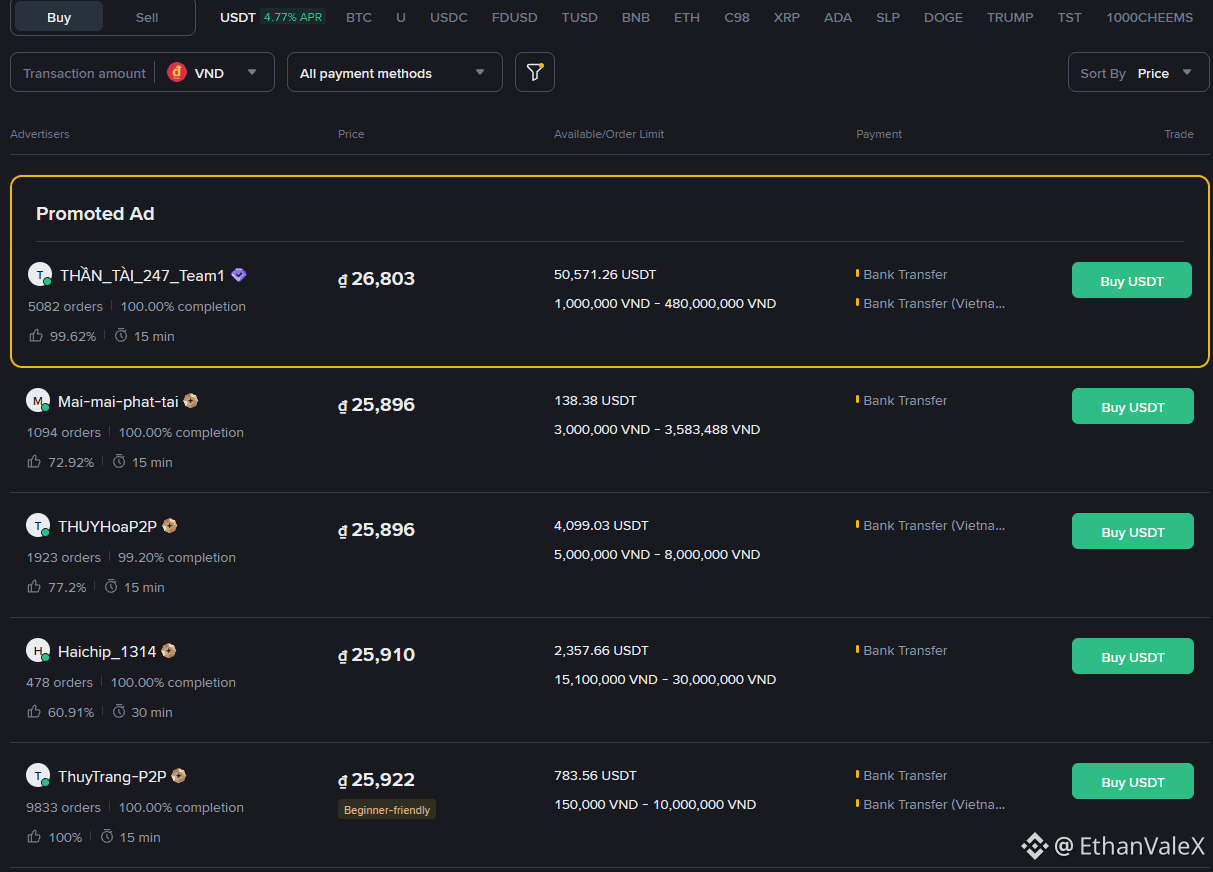
الإخوة يبيعون P2P، الأموال وصلت للتو لكن اسم المُحوِّل لا يطابق اسم المشتري (buyer) في الطلب (Order)، لا تقم بالإفراج (Release) الآن nhé 😭
هذه لاحظتها كثيرًا أن بعض الإخوة يتجاهلونها.
الأموال وصلت بالعدد الصحيح، وإشعار البنك أيضًا ظهر، بالنظرة الأولى يبدو أنه لا يوجد شيء خاطئ. لكن عند التدقيق ستجد أن اسم الشخص الذي حول الأموال ليس هو اسم الشخص الموجود على الـOrder.
في السابق كنت أفكر ببساطة أيضًا:
“أكيد أحد أفراد العائلة قام بالتحويل نيابةً.”
نعم، قد يكون صحيحًا.
لكن طالما أن الاسم لا يتطابق، فأنا أتأكد أكثر قليلًا كي يكون الموضوع مضمونًا. USDT ما زال موجودًا هناك، لم يختفِ حتى تحتاج للاستعجال.
أنا عادةً ألقي نظرة سريعة على التالي:
🟢 هل اسم المُحوِّل مطابق لبيانات المشتري على الـOrder؟
🟢 هل مبلغ المال صحيح تمامًا؟
🟢 هل في الدردشة يوجد أي كلام بخصوص تغيير الحساب، أو أن يطلب أحدهم من غيره التحويل، أو يتعجل Release؟
أيضًا انتبهوا للأوامر التي سعرها مختلف تمامًا عن المعدل العام. إذا كنت تبيع وبالطرف الآخر يطلبون معالجة سريعة، أنا شخصيًا لا أحب الاستعجال.
وبالأخص، إذا كانت الأموال الفعلية قادمة من حساب مختلف عن المشتري الموجود على الـOrder، فلن أُفرِج فقط لأنني رأيت أن الأموال وصلت. اتركوا الـUSDT كما هي، تحقّقوا جيدًا أولًا ثم اتبعوا الخطوات التالية وفقًا لقواعد المنصة.
P2P نادرًا ما يواجه أحدكم شيئًا مقلقًا. أحيانًا تكون مجرد إشارة/اسم على إشعار البنك لم ننتبه له بدقة فقط.
@Binance_Vietnam #BinanceP2PAnToan
الإخوة يبيعون P2P، الأموال وصلت للتو لكن اسم المُحوِّل لا يطابق اسم المشتري (buyer) في الطلب (Order)، لا تقم بالإفراج (Release) الآن nhé 😭
هذه لاحظتها كثيرًا أن بعض الإخوة يتجاهلونها.
الأموال وصلت بالعدد الصحيح، وإشعار البنك أيضًا ظهر، بالنظرة الأولى يبدو أنه لا يوجد شيء خاطئ. لكن عند التدقيق ستجد أن اسم الشخص الذي حول الأموال ليس هو اسم الشخص الموجود على الـOrder.
في السابق كنت أفكر ببساطة أيضًا:
“أكيد أحد أفراد العائلة قام بالتحويل نيابةً.”
نعم، قد يكون صحيحًا.
لكن طالما أن الاسم لا يتطابق، فأنا أتأكد أكثر قليلًا كي يكون الموضوع مضمونًا. USDT ما زال موجودًا هناك، لم يختفِ حتى تحتاج للاستعجال.
أنا عادةً ألقي نظرة سريعة على التالي:
🟢 هل اسم المُحوِّل مطابق لبيانات المشتري على الـOrder؟
🟢 هل مبلغ المال صحيح تمامًا؟
🟢 هل في الدردشة يوجد أي كلام بخصوص تغيير الحساب، أو أن يطلب أحدهم من غيره التحويل، أو يتعجل Release؟
أيضًا انتبهوا للأوامر التي سعرها مختلف تمامًا عن المعدل العام. إذا كنت تبيع وبالطرف الآخر يطلبون معالجة سريعة، أنا شخصيًا لا أحب الاستعجال.
وبالأخص، إذا كانت الأموال الفعلية قادمة من حساب مختلف عن المشتري الموجود على الـOrder، فلن أُفرِج فقط لأنني رأيت أن الأموال وصلت. اتركوا الـUSDT كما هي، تحقّقوا جيدًا أولًا ثم اتبعوا الخطوات التالية وفقًا لقواعد المنصة.
P2P نادرًا ما يواجه أحدكم شيئًا مقلقًا. أحيانًا تكون مجرد إشارة/اسم على إشعار البنك لم ننتبه له بدقة فقط.
@Binance Vietnam #BinanceP2PAnToan
هذه لاحظتها كثيرًا أن بعض الإخوة يتجاهلونها.
الأموال وصلت بالعدد الصحيح، وإشعار البنك أيضًا ظهر، بالنظرة الأولى يبدو أنه لا يوجد شيء خاطئ. لكن عند التدقيق ستجد أن اسم الشخص الذي حول الأموال ليس هو اسم الشخص الموجود على الـOrder.
في السابق كنت أفكر ببساطة أيضًا:
“أكيد أحد أفراد العائلة قام بالتحويل نيابةً.”
نعم، قد يكون صحيحًا.
لكن طالما أن الاسم لا يتطابق، فأنا أتأكد أكثر قليلًا كي يكون الموضوع مضمونًا. USDT ما زال موجودًا هناك، لم يختفِ حتى تحتاج للاستعجال.
أنا عادةً ألقي نظرة سريعة على التالي:
🟢 هل اسم المُحوِّل مطابق لبيانات المشتري على الـOrder؟
🟢 هل مبلغ المال صحيح تمامًا؟
🟢 هل في الدردشة يوجد أي كلام بخصوص تغيير الحساب، أو أن يطلب أحدهم من غيره التحويل، أو يتعجل Release؟
أيضًا انتبهوا للأوامر التي سعرها مختلف تمامًا عن المعدل العام. إذا كنت تبيع وبالطرف الآخر يطلبون معالجة سريعة، أنا شخصيًا لا أحب الاستعجال.
وبالأخص، إذا كانت الأموال الفعلية قادمة من حساب مختلف عن المشتري الموجود على الـOrder، فلن أُفرِج فقط لأنني رأيت أن الأموال وصلت. اتركوا الـUSDT كما هي، تحقّقوا جيدًا أولًا ثم اتبعوا الخطوات التالية وفقًا لقواعد المنصة.
P2P نادرًا ما يواجه أحدكم شيئًا مقلقًا. أحيانًا تكون مجرد إشارة/اسم على إشعار البنك لم ننتبه له بدقة فقط.
@Binance Vietnam #BinanceP2PAnToan
8.3k
·
--
#TermMax @termmax
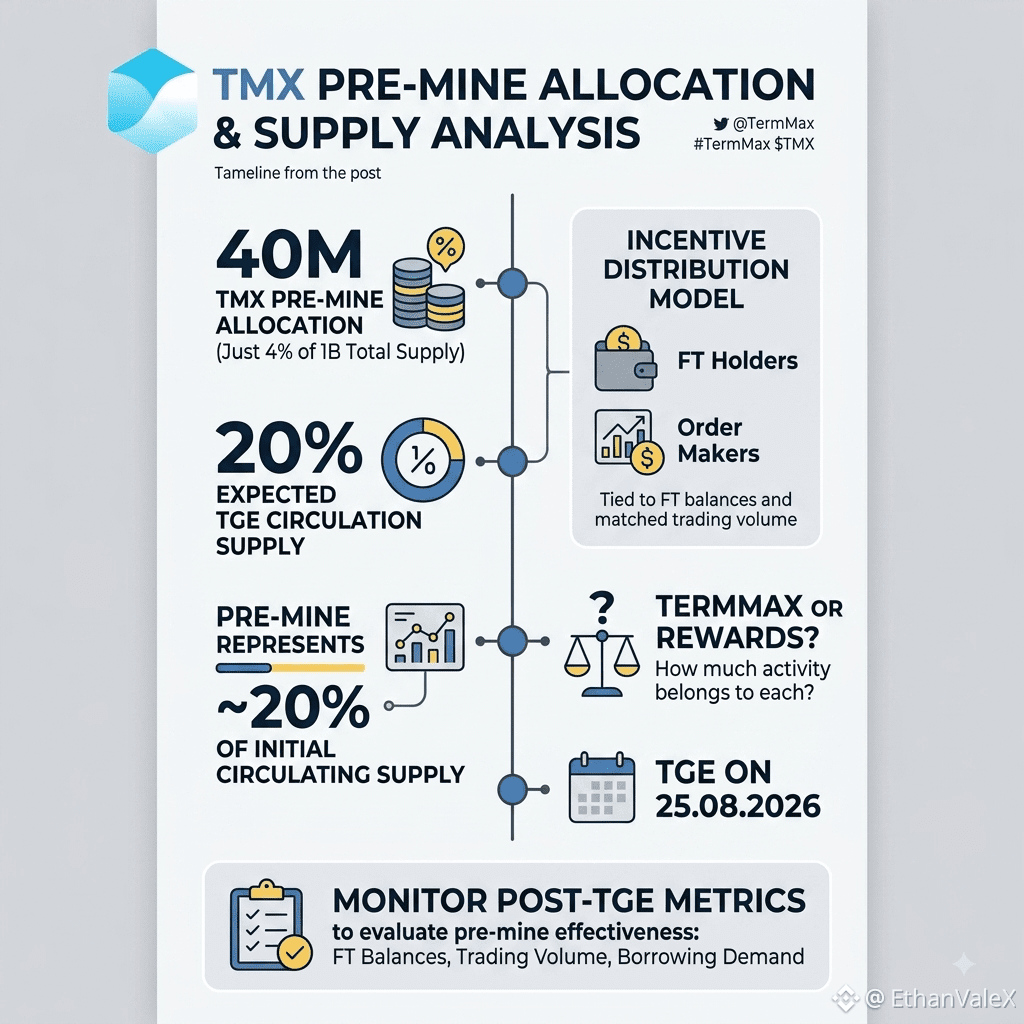
كنت أراجع أرقام ما قبل التعدين @termmax اليوم، وأوقفني رقم واحد.
تم تخصيص 40 مليون TMX لمرحلة ما قبل التعدين، أي فقط 4% من إجمالي المعروض البالغ 1 مليار.
يبدو ذلك صغيرًا إلى أن أضعه بجانب رقم آخر: من المتوقع أن يكون فقط 20% من TMX في التداول عند حدث TGE. لذا فإن ما قبل التعدين وحده يمثل تقريبًا 20% من المعروض المتداول الأولي.
حينها بدأت أنظر إلى الحافز بشكل مختلف.
تذهب المكافآت إلى حاملي FT وصانعي الأوامر، وترتبط بأرصدة FT وحجم التداول المطابق بدلًا من مجرد توزيع الرموز على كل محفظة تظهر.
لكن هذا هو الجزء الذي لا أستطيع الإجابة عنه بعد.
كم من هذا النشاط يعود فعليًا إلى TermMax، وكم منه يعود إلى المكافآت؟
يمنحنا حدث TGE في 25.08.2026 نقطة أفضل بكثير لمعرفة ذلك.
لا يهمني حقًا كم TMX تم كسبه قبل ذلك. ما أريد رؤيته هو ما إذا كانت أرصدة FT وحجم التداول والطلب على الاقتراض لا تزال مدعومة بشيء عندما لا تكون مكافآت TMX هي السبب الواضح للمشاركة.
إذا استمر النشاط، فسيبدو ما قبل التعدين وكأنه ساعد في بناء سوق.
إذا تلاشى بسرعة، فسأنظر إلى 40 مليون TMX بشكل مختلف.
العنوان الرئيسي هو 40 مليون TMX.
أما بالنسبة لي، فالأهم يأتي بعد TGE.
ما المقياس الذي ستراقبه أولًا: أرصدة FT، أم حجم التداول، أم الطلب على الاقتراض؟
#TermMax @TermMax
كنت أراجع أرقام ما قبل التعدين @TermMax اليوم، وأوقفني رقم واحد.
تم تخصيص 40 مليون TMX لمرحلة ما قبل التعدين، أي فقط 4% من إجمالي المعروض البالغ 1 مليار.
يبدو ذلك صغيرًا إلى أن أضعه بجانب رقم آخر: من المتوقع أن يكون فقط 20% من TMX في التداول عند حدث TGE. لذا فإن ما قبل التعدين وحده يمثل تقريبًا 20% من المعروض المتداول الأولي.
حينها بدأت أنظر إلى الحافز بشكل مختلف.
تذهب المكافآت إلى حاملي FT وصانعي الأوامر، وترتبط بأرصدة FT وحجم التداول المطابق بدلًا من مجرد توزيع الرموز على كل محفظة تظهر.
لكن هذا هو الجزء الذي لا أستطيع الإجابة عنه بعد.
كم من هذا النشاط يعود فعليًا إلى TermMax، وكم منه يعود إلى المكافآت؟
يمنحنا حدث TGE في 25.08.2026 نقطة أفضل بكثير لمعرفة ذلك.
لا يهمني حقًا كم TMX تم كسبه قبل ذلك. ما أريد رؤيته هو ما إذا كانت أرصدة FT وحجم التداول والطلب على الاقتراض لا تزال مدعومة بشيء عندما لا تكون مكافآت TMX هي السبب الواضح للمشاركة.
إذا استمر النشاط، فسيبدو ما قبل التعدين وكأنه ساعد في بناء سوق.
إذا تلاشى بسرعة، فسأنظر إلى 40 مليون TMX بشكل مختلف.
العنوان الرئيسي هو 40 مليون TMX.
أما بالنسبة لي، فالأهم يأتي بعد TGE.
ما المقياس الذي ستراقبه أولًا: أرصدة FT، أم حجم التداول، أم الطلب على الاقتراض؟
كنت أراجع أرقام ما قبل التعدين @TermMax اليوم، وأوقفني رقم واحد.
تم تخصيص 40 مليون TMX لمرحلة ما قبل التعدين، أي فقط 4% من إجمالي المعروض البالغ 1 مليار.
يبدو ذلك صغيرًا إلى أن أضعه بجانب رقم آخر: من المتوقع أن يكون فقط 20% من TMX في التداول عند حدث TGE. لذا فإن ما قبل التعدين وحده يمثل تقريبًا 20% من المعروض المتداول الأولي.
حينها بدأت أنظر إلى الحافز بشكل مختلف.
تذهب المكافآت إلى حاملي FT وصانعي الأوامر، وترتبط بأرصدة FT وحجم التداول المطابق بدلًا من مجرد توزيع الرموز على كل محفظة تظهر.
لكن هذا هو الجزء الذي لا أستطيع الإجابة عنه بعد.
كم من هذا النشاط يعود فعليًا إلى TermMax، وكم منه يعود إلى المكافآت؟
يمنحنا حدث TGE في 25.08.2026 نقطة أفضل بكثير لمعرفة ذلك.
لا يهمني حقًا كم TMX تم كسبه قبل ذلك. ما أريد رؤيته هو ما إذا كانت أرصدة FT وحجم التداول والطلب على الاقتراض لا تزال مدعومة بشيء عندما لا تكون مكافآت TMX هي السبب الواضح للمشاركة.
إذا استمر النشاط، فسيبدو ما قبل التعدين وكأنه ساعد في بناء سوق.
إذا تلاشى بسرعة، فسأنظر إلى 40 مليون TMX بشكل مختلف.
العنوان الرئيسي هو 40 مليون TMX.
أما بالنسبة لي، فالأهم يأتي بعد TGE.
ما المقياس الذي ستراقبه أولًا: أرصدة FT، أم حجم التداول، أم الطلب على الاقتراض؟
190
·
--
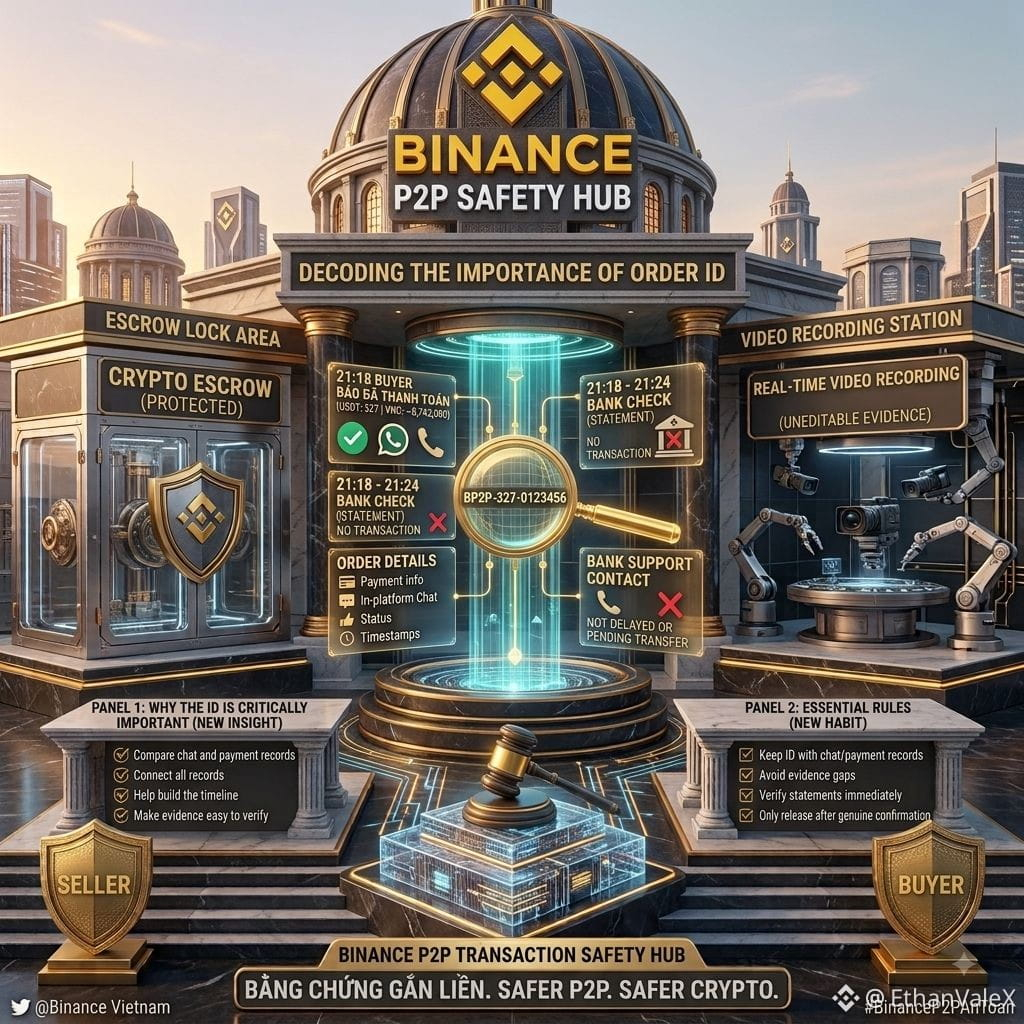
أصبح رقم الطلب أكثر أهمية مما توقعت
تعلّمت ذلك بعد طلب على منصة Binance P2P بقيمة 327 USDT، أي ما يعادل حوالي 8,742,000 VND. قام المشتري بتحديد حالة الدفع على أنه مكتمل في الساعة 21:18، لكنني تحققت من رصيد حسابي البنكي وسجلّ المعاملات عدة مرات ولم أجد شيئًا. في الساعة 21:24، كان الطلب لا يزال نشطًا.
فتحت تفاصيل الطلب وبدأت أراجع كل شيء مقارنةً برقم الطلب. كانت معلومات الدفع، والدردشة داخل المنصة، وحالة الطلب والطوابع الزمنية كلها تشير إلى المعاملة نفسها.
كان المشتري قد ادّعى أن الدفع اكتمل في الساعة 21:18. تُظهر سجلات بنكي عدم وجود معاملة واردة مقابلة. تواصلت مع البنك لمعرفة ما إذا كانت المعاملة متأخرة أو أنها معاملة معلّقة قيد التحويل.
لم تكن.
عندها أصبحت الخطوط الزمنية أكثر أهمية من مجرد التفسير. أعطاني رقم الطلب نقطة مرجعية واحدة لادعاء المشتري، وللدردشة، ولتفاصيل الدفع، ولما أظهره بنكي فعليًا.
عندما تمّت مراجعة الطلب، استطعت تقديم هذه السجلات كقضية واحدة مترابطة بدل إرسال لقطات شاشة منفصلة ومحاولة شرح ما تعنيه كل واحدة.
ما فاجأني هو أن رقم الطلب نفسه لم يكن يُثبت شيئًا بحد ذاته. قيمته كانت أنه جعل الأدلة الأخرى أسهل للتحقق من المعاملة نفسها.
ومنذ ذلك الحين، أبقي رقم الطلب، والدردشة داخل المنصة، وسجلات الدفع ذات الصلة معًا. يحمي الضمان/الإسكرو العملة المشفرة بينما يكون الطلب نشطًا، لكن السجلات الجيدة تجعل إعادة بناء تفاصيل المعاملة أسهل بكثير عندما يحدث خطأ.
كنت أعتقد أن الأدلة الجيدة تعني امتلاك المزيد من لقطات الشاشة. الآن أعتقد أن ذلك يعني ترك فجوات أقل بينها.
@Binance_Vietnam #BinanceP2PAnToan
أصبح رقم الطلب أكثر أهمية مما توقعت
تعلّمت ذلك بعد طلب على منصة Binance P2P بقيمة 327 USDT، أي ما يعادل حوالي 8,742,000 VND. قام المشتري بتحديد حالة الدفع على أنه مكتمل في الساعة 21:18، لكنني تحققت من رصيد حسابي البنكي وسجلّ المعاملات عدة مرات ولم أجد شيئًا. في الساعة 21:24، كان الطلب لا يزال نشطًا.
فتحت تفاصيل الطلب وبدأت أراجع كل شيء مقارنةً برقم الطلب. كانت معلومات الدفع، والدردشة داخل المنصة، وحالة الطلب والطوابع الزمنية كلها تشير إلى المعاملة نفسها.
كان المشتري قد ادّعى أن الدفع اكتمل في الساعة 21:18. تُظهر سجلات بنكي عدم وجود معاملة واردة مقابلة. تواصلت مع البنك لمعرفة ما إذا كانت المعاملة متأخرة أو أنها معاملة معلّقة قيد التحويل.
لم تكن.
عندها أصبحت الخطوط الزمنية أكثر أهمية من مجرد التفسير. أعطاني رقم الطلب نقطة مرجعية واحدة لادعاء المشتري، وللدردشة، ولتفاصيل الدفع، ولما أظهره بنكي فعليًا.
عندما تمّت مراجعة الطلب، استطعت تقديم هذه السجلات كقضية واحدة مترابطة بدل إرسال لقطات شاشة منفصلة ومحاولة شرح ما تعنيه كل واحدة.
ما فاجأني هو أن رقم الطلب نفسه لم يكن يُثبت شيئًا بحد ذاته. قيمته كانت أنه جعل الأدلة الأخرى أسهل للتحقق من المعاملة نفسها.
ومنذ ذلك الحين، أبقي رقم الطلب، والدردشة داخل المنصة، وسجلات الدفع ذات الصلة معًا. يحمي الضمان/الإسكرو العملة المشفرة بينما يكون الطلب نشطًا، لكن السجلات الجيدة تجعل إعادة بناء تفاصيل المعاملة أسهل بكثير عندما يحدث خطأ.
كنت أعتقد أن الأدلة الجيدة تعني امتلاك المزيد من لقطات الشاشة. الآن أعتقد أن ذلك يعني ترك فجوات أقل بينها.
@Binance Vietnam #BinanceP2PAnToan
تعلّمت ذلك بعد طلب على منصة Binance P2P بقيمة 327 USDT، أي ما يعادل حوالي 8,742,000 VND. قام المشتري بتحديد حالة الدفع على أنه مكتمل في الساعة 21:18، لكنني تحققت من رصيد حسابي البنكي وسجلّ المعاملات عدة مرات ولم أجد شيئًا. في الساعة 21:24، كان الطلب لا يزال نشطًا.
فتحت تفاصيل الطلب وبدأت أراجع كل شيء مقارنةً برقم الطلب. كانت معلومات الدفع، والدردشة داخل المنصة، وحالة الطلب والطوابع الزمنية كلها تشير إلى المعاملة نفسها.
كان المشتري قد ادّعى أن الدفع اكتمل في الساعة 21:18. تُظهر سجلات بنكي عدم وجود معاملة واردة مقابلة. تواصلت مع البنك لمعرفة ما إذا كانت المعاملة متأخرة أو أنها معاملة معلّقة قيد التحويل.
لم تكن.
عندها أصبحت الخطوط الزمنية أكثر أهمية من مجرد التفسير. أعطاني رقم الطلب نقطة مرجعية واحدة لادعاء المشتري، وللدردشة، ولتفاصيل الدفع، ولما أظهره بنكي فعليًا.
عندما تمّت مراجعة الطلب، استطعت تقديم هذه السجلات كقضية واحدة مترابطة بدل إرسال لقطات شاشة منفصلة ومحاولة شرح ما تعنيه كل واحدة.
ما فاجأني هو أن رقم الطلب نفسه لم يكن يُثبت شيئًا بحد ذاته. قيمته كانت أنه جعل الأدلة الأخرى أسهل للتحقق من المعاملة نفسها.
ومنذ ذلك الحين، أبقي رقم الطلب، والدردشة داخل المنصة، وسجلات الدفع ذات الصلة معًا. يحمي الضمان/الإسكرو العملة المشفرة بينما يكون الطلب نشطًا، لكن السجلات الجيدة تجعل إعادة بناء تفاصيل المعاملة أسهل بكثير عندما يحدث خطأ.
كنت أعتقد أن الأدلة الجيدة تعني امتلاك المزيد من لقطات الشاشة. الآن أعتقد أن ذلك يعني ترك فجوات أقل بينها.
@Binance Vietnam #BinanceP2PAnToan
1
110
·
--
#TermMax @termmax
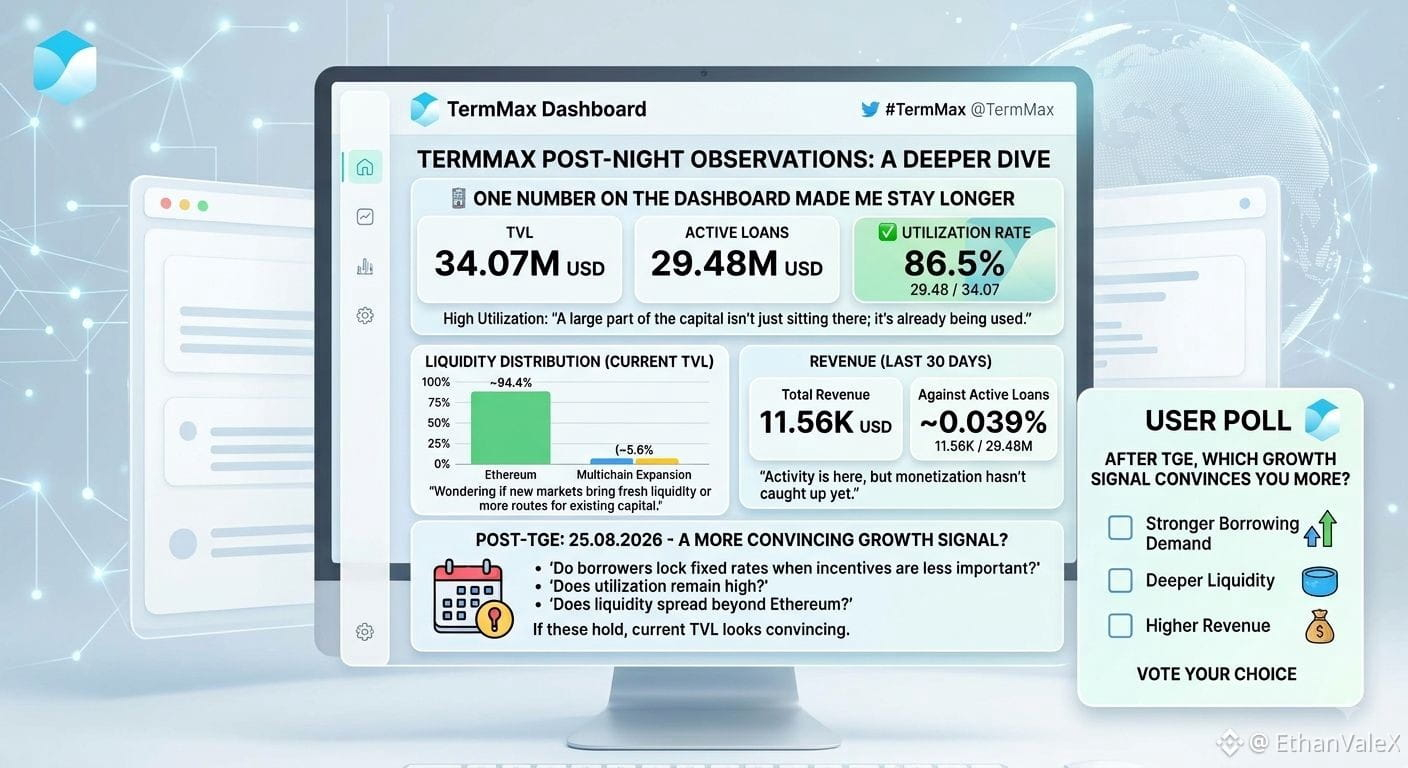
كان من المفترض أن أكون قد أنهيت الأمور المتعلقة بـ @termmax خلال الليلة، لكن رقمًا واحدًا على لوحة البيانات جعلني أبقى مدة أطول قليلًا.
34.07 مليون دولار أمريكي إجمالي القيمة المقفلة (TVL). 29.48 مليون دولار أمريكي قروض نشطة.
29.48 / 34.07 = حوالي 86.5%.
في سوق إقراض بسعر فائدة ثابت، كان هذا هو الرقم الأول الذي لفت انتباهي. جزء كبير من رأس المال لا يظل فقط جالسًا هناك؛ بل إنه يُستخدم بالفعل.
ثم تحققت من مكان تمركز هذا رأس المال فعليًا.
حوالي 94.4% من TVL ما زال على Ethereum. توسّع TermMax عبر سلاسل متعددة، لكن التوزيع الحالي يجعلني أتساءل عما إذا كانت الأسواق الجديدة تجلب سيولة طازجة فعلًا أم أنها تمنح رأس المال القائم طرقًا إضافية فقط.
تمنحني الإيرادات سببًا آخر للبقاء حذرًا.
أنشأ TermMax حوالي 11.56 ألف دولار أمريكي خلال آخر 30 يومًا. وبمقابل 29.48 مليون دولار أمريكي من القروض النشطة، فهذا يقارب 0.039%.
إذن يوجد نشاط، لكن تحقيق الدخل لم يلحق به بعد.
لهذا السبب أنا أكثر اهتمامًا بما سيحدث حول حدث TGE في 25.08.2026 بدلًا من تحديث آخر لـ TVL.
إذا أصبحت الحوافز أقل أهمية، أريد أن أرى ما إذا كان المقترضون ما زال لديهم سبب للالتزام بأسعار فائدة ثابتة، وما إذا ظل استخدام القروض مرتفعًا، وما إذا بدأت السيولة بالانتشار خارج Ethereum.
إذا ظلت هذه الأرقام على حالها، سيبدأ TVL الحالي بالنسبة لي بأن يبدو أكثر إقناعًا بكثير.
بعد TGE، ما الذي سيُقنعك أكثر بأن TermMax ينمو فعلًا: ارتفاع قوي في الطلب على الاقتراض، أم سيولة أعمق، أم إيرادات أعلى؟
#TermMax @TermMax
كان من المفترض أن أكون قد أنهيت الأمور المتعلقة بـ @TermMax خلال الليلة، لكن رقمًا واحدًا على لوحة البيانات جعلني أبقى مدة أطول قليلًا.
34.07 مليون دولار أمريكي إجمالي القيمة المقفلة (TVL). 29.48 مليون دولار أمريكي قروض نشطة.
29.48 / 34.07 = حوالي 86.5%.
في سوق إقراض بسعر فائدة ثابت، كان هذا هو الرقم الأول الذي لفت انتباهي. جزء كبير من رأس المال لا يظل فقط جالسًا هناك؛ بل إنه يُستخدم بالفعل.
ثم تحققت من مكان تمركز هذا رأس المال فعليًا.
حوالي 94.4% من TVL ما زال على Ethereum. توسّع TermMax عبر سلاسل متعددة، لكن التوزيع الحالي يجعلني أتساءل عما إذا كانت الأسواق الجديدة تجلب سيولة طازجة فعلًا أم أنها تمنح رأس المال القائم طرقًا إضافية فقط.
تمنحني الإيرادات سببًا آخر للبقاء حذرًا.
أنشأ TermMax حوالي 11.56 ألف دولار أمريكي خلال آخر 30 يومًا. وبمقابل 29.48 مليون دولار أمريكي من القروض النشطة، فهذا يقارب 0.039%.
إذن يوجد نشاط، لكن تحقيق الدخل لم يلحق به بعد.
لهذا السبب أنا أكثر اهتمامًا بما سيحدث حول حدث TGE في 25.08.2026 بدلًا من تحديث آخر لـ TVL.
إذا أصبحت الحوافز أقل أهمية، أريد أن أرى ما إذا كان المقترضون ما زال لديهم سبب للالتزام بأسعار فائدة ثابتة، وما إذا ظل استخدام القروض مرتفعًا، وما إذا بدأت السيولة بالانتشار خارج Ethereum.
إذا ظلت هذه الأرقام على حالها، سيبدأ TVL الحالي بالنسبة لي بأن يبدو أكثر إقناعًا بكثير.
بعد TGE، ما الذي سيُقنعك أكثر بأن TermMax ينمو فعلًا: ارتفاع قوي في الطلب على الاقتراض، أم سيولة أعمق، أم إيرادات أعلى؟
كان من المفترض أن أكون قد أنهيت الأمور المتعلقة بـ @TermMax خلال الليلة، لكن رقمًا واحدًا على لوحة البيانات جعلني أبقى مدة أطول قليلًا.
34.07 مليون دولار أمريكي إجمالي القيمة المقفلة (TVL). 29.48 مليون دولار أمريكي قروض نشطة.
29.48 / 34.07 = حوالي 86.5%.
في سوق إقراض بسعر فائدة ثابت، كان هذا هو الرقم الأول الذي لفت انتباهي. جزء كبير من رأس المال لا يظل فقط جالسًا هناك؛ بل إنه يُستخدم بالفعل.
ثم تحققت من مكان تمركز هذا رأس المال فعليًا.
حوالي 94.4% من TVL ما زال على Ethereum. توسّع TermMax عبر سلاسل متعددة، لكن التوزيع الحالي يجعلني أتساءل عما إذا كانت الأسواق الجديدة تجلب سيولة طازجة فعلًا أم أنها تمنح رأس المال القائم طرقًا إضافية فقط.
تمنحني الإيرادات سببًا آخر للبقاء حذرًا.
أنشأ TermMax حوالي 11.56 ألف دولار أمريكي خلال آخر 30 يومًا. وبمقابل 29.48 مليون دولار أمريكي من القروض النشطة، فهذا يقارب 0.039%.
إذن يوجد نشاط، لكن تحقيق الدخل لم يلحق به بعد.
لهذا السبب أنا أكثر اهتمامًا بما سيحدث حول حدث TGE في 25.08.2026 بدلًا من تحديث آخر لـ TVL.
إذا أصبحت الحوافز أقل أهمية، أريد أن أرى ما إذا كان المقترضون ما زال لديهم سبب للالتزام بأسعار فائدة ثابتة، وما إذا ظل استخدام القروض مرتفعًا، وما إذا بدأت السيولة بالانتشار خارج Ethereum.
إذا ظلت هذه الأرقام على حالها، سيبدأ TVL الحالي بالنسبة لي بأن يبدو أكثر إقناعًا بكثير.
بعد TGE، ما الذي سيُقنعك أكثر بأن TermMax ينمو فعلًا: ارتفاع قوي في الطلب على الاقتراض، أم سيولة أعمق، أم إيرادات أعلى؟
122
·
--
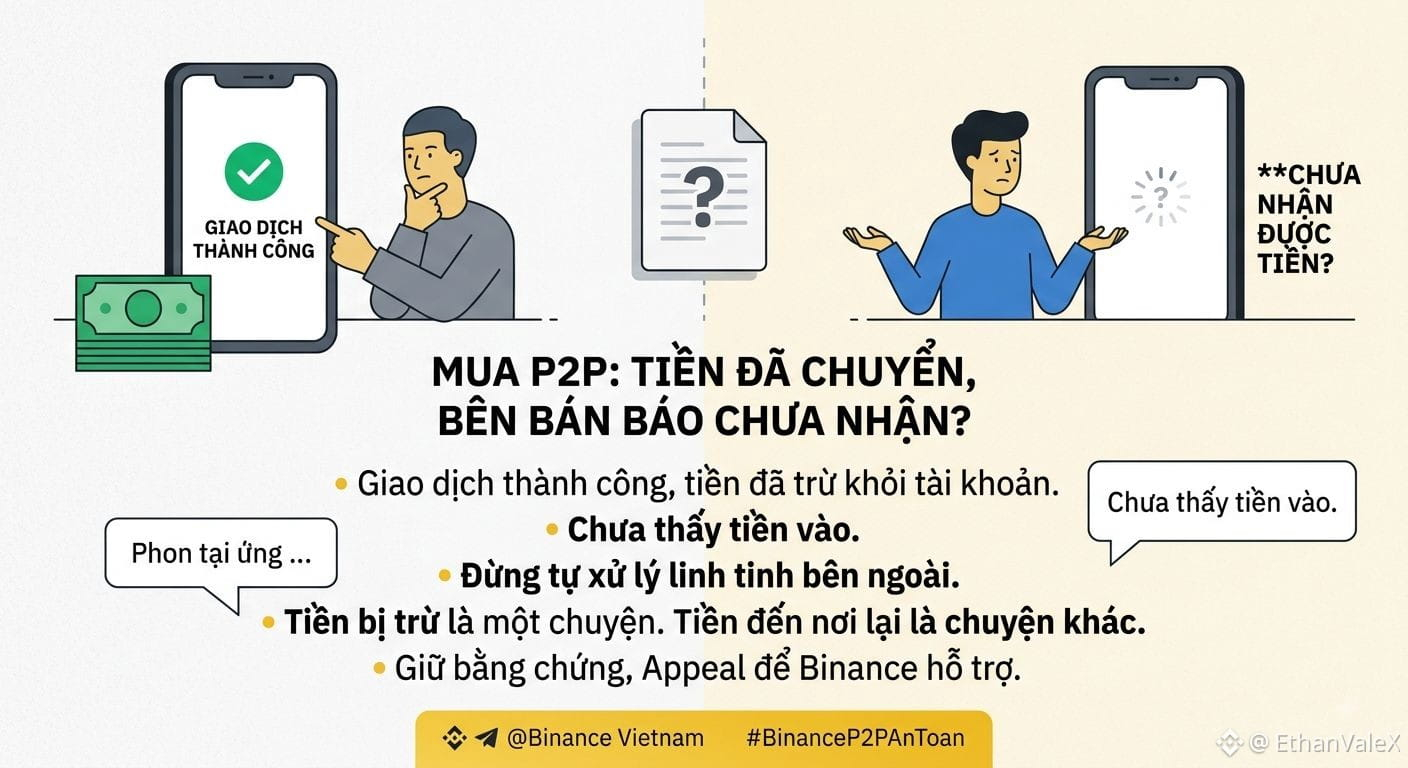
بيع P2P، تمت معاملة التحويل لكن البائع يقول إنه لم يستلم؟
واجهت هذه الحالة في البداية كنت أيضًا متوترًا قليلًا يا إخواني :))
كان لديّ أمر شراء P2P، أرسل البائع معلومات حسابه ثم حولتُ المبلغ الصحيح تمامًا وفقًا لـ Order.
تطبيق البنك أظهر أن المعاملة تمت بنجاح، كما تم خصم المبلغ من حسابي. لديّ أيضًا إيصال تحويل.
لكن البائع أرسل لي أنه لم يرَ الأموال تدخل.
من هنا بدأت المشكلة =))) جهة تقول إن التحويل تم بنجاح، وجهة أخرى تقول إنها لم تستلم. لو أحوّل مرة أخرى فأكيد لن أجرؤ، وأيضًا الجلوس والانتظار لا أحد يعرف كم سيستغرق.
سألت البائع مجددًا هل معلومات الحساب صحيحة، ثم راجعت مبلغ التحويل ووقت إجراء المعاملة. ولحسن الحظ ما زلت محافظًا على الـ Order وعلى سجل الدردشة، لذلك على الأقل هناك ما يمكن مقارنته.
في تلك اللحظة فكرت: دعنا لا نتعامل يدويًا خارج المنصة بسرعة. إذا الطرفان ما زالا لا يؤكدان وصول المعاملة، فليكن الأمر داخل الـ Order، وإذا لزم افتح Appeal ليقوم Binance بمراجعتها.
لأن هناك نقطة أراها جديرة بالتذكر:
خصم المال من حسابي شيء واحد. وصول المال فعليًا إلى حساب البائع شيء آخر.
لذلك في حالات كهذه، لن أحوّل أموالًا إضافية فقط لأن الطرف الآخر يقول إنه لم يستلم، ولن أُجري Release تلقائيًا فقط لإنهاء الموضوع. الاحتفاظ بالأدلة ومعالجة الأمر وفقًا لـ Order أكثر أمانًا.
هل مرّ على أحدكم موقف أن البنك يعلن أن التحويل تم بنجاح لكن الطرف المستلم يقول إنه لم يرَ المال أبدًا؟ إذا حدث ذلك، هل تنتظرون أكثر عادةً أم تعملون Appeal مباشرة؟
@Binance_Vietnam #BinanceP2PAnToan
بيع P2P، تمت معاملة التحويل لكن البائع يقول إنه لم يستلم؟
واجهت هذه الحالة في البداية كنت أيضًا متوترًا قليلًا يا إخواني :))
كان لديّ أمر شراء P2P، أرسل البائع معلومات حسابه ثم حولتُ المبلغ الصحيح تمامًا وفقًا لـ Order.
تطبيق البنك أظهر أن المعاملة تمت بنجاح، كما تم خصم المبلغ من حسابي. لديّ أيضًا إيصال تحويل.
لكن البائع أرسل لي أنه لم يرَ الأموال تدخل.
من هنا بدأت المشكلة =))) جهة تقول إن التحويل تم بنجاح، وجهة أخرى تقول إنها لم تستلم. لو أحوّل مرة أخرى فأكيد لن أجرؤ، وأيضًا الجلوس والانتظار لا أحد يعرف كم سيستغرق.
سألت البائع مجددًا هل معلومات الحساب صحيحة، ثم راجعت مبلغ التحويل ووقت إجراء المعاملة. ولحسن الحظ ما زلت محافظًا على الـ Order وعلى سجل الدردشة، لذلك على الأقل هناك ما يمكن مقارنته.
في تلك اللحظة فكرت: دعنا لا نتعامل يدويًا خارج المنصة بسرعة. إذا الطرفان ما زالا لا يؤكدان وصول المعاملة، فليكن الأمر داخل الـ Order، وإذا لزم افتح Appeal ليقوم Binance بمراجعتها.
لأن هناك نقطة أراها جديرة بالتذكر:
خصم المال من حسابي شيء واحد. وصول المال فعليًا إلى حساب البائع شيء آخر.
لذلك في حالات كهذه، لن أحوّل أموالًا إضافية فقط لأن الطرف الآخر يقول إنه لم يستلم، ولن أُجري Release تلقائيًا فقط لإنهاء الموضوع. الاحتفاظ بالأدلة ومعالجة الأمر وفقًا لـ Order أكثر أمانًا.
هل مرّ على أحدكم موقف أن البنك يعلن أن التحويل تم بنجاح لكن الطرف المستلم يقول إنه لم يرَ المال أبدًا؟ إذا حدث ذلك، هل تنتظرون أكثر عادةً أم تعملون Appeal مباشرة؟
@Binance Vietnam #BinanceP2PAnToan
واجهت هذه الحالة في البداية كنت أيضًا متوترًا قليلًا يا إخواني :))
كان لديّ أمر شراء P2P، أرسل البائع معلومات حسابه ثم حولتُ المبلغ الصحيح تمامًا وفقًا لـ Order.
تطبيق البنك أظهر أن المعاملة تمت بنجاح، كما تم خصم المبلغ من حسابي. لديّ أيضًا إيصال تحويل.
لكن البائع أرسل لي أنه لم يرَ الأموال تدخل.
من هنا بدأت المشكلة =))) جهة تقول إن التحويل تم بنجاح، وجهة أخرى تقول إنها لم تستلم. لو أحوّل مرة أخرى فأكيد لن أجرؤ، وأيضًا الجلوس والانتظار لا أحد يعرف كم سيستغرق.
سألت البائع مجددًا هل معلومات الحساب صحيحة، ثم راجعت مبلغ التحويل ووقت إجراء المعاملة. ولحسن الحظ ما زلت محافظًا على الـ Order وعلى سجل الدردشة، لذلك على الأقل هناك ما يمكن مقارنته.
في تلك اللحظة فكرت: دعنا لا نتعامل يدويًا خارج المنصة بسرعة. إذا الطرفان ما زالا لا يؤكدان وصول المعاملة، فليكن الأمر داخل الـ Order، وإذا لزم افتح Appeal ليقوم Binance بمراجعتها.
لأن هناك نقطة أراها جديرة بالتذكر:
خصم المال من حسابي شيء واحد. وصول المال فعليًا إلى حساب البائع شيء آخر.
لذلك في حالات كهذه، لن أحوّل أموالًا إضافية فقط لأن الطرف الآخر يقول إنه لم يستلم، ولن أُجري Release تلقائيًا فقط لإنهاء الموضوع. الاحتفاظ بالأدلة ومعالجة الأمر وفقًا لـ Order أكثر أمانًا.
هل مرّ على أحدكم موقف أن البنك يعلن أن التحويل تم بنجاح لكن الطرف المستلم يقول إنه لم يرَ المال أبدًا؟ إذا حدث ذلك، هل تنتظرون أكثر عادةً أم تعملون Appeal مباشرة؟
@Binance Vietnam #BinanceP2PAnToan
1.1k
·
--
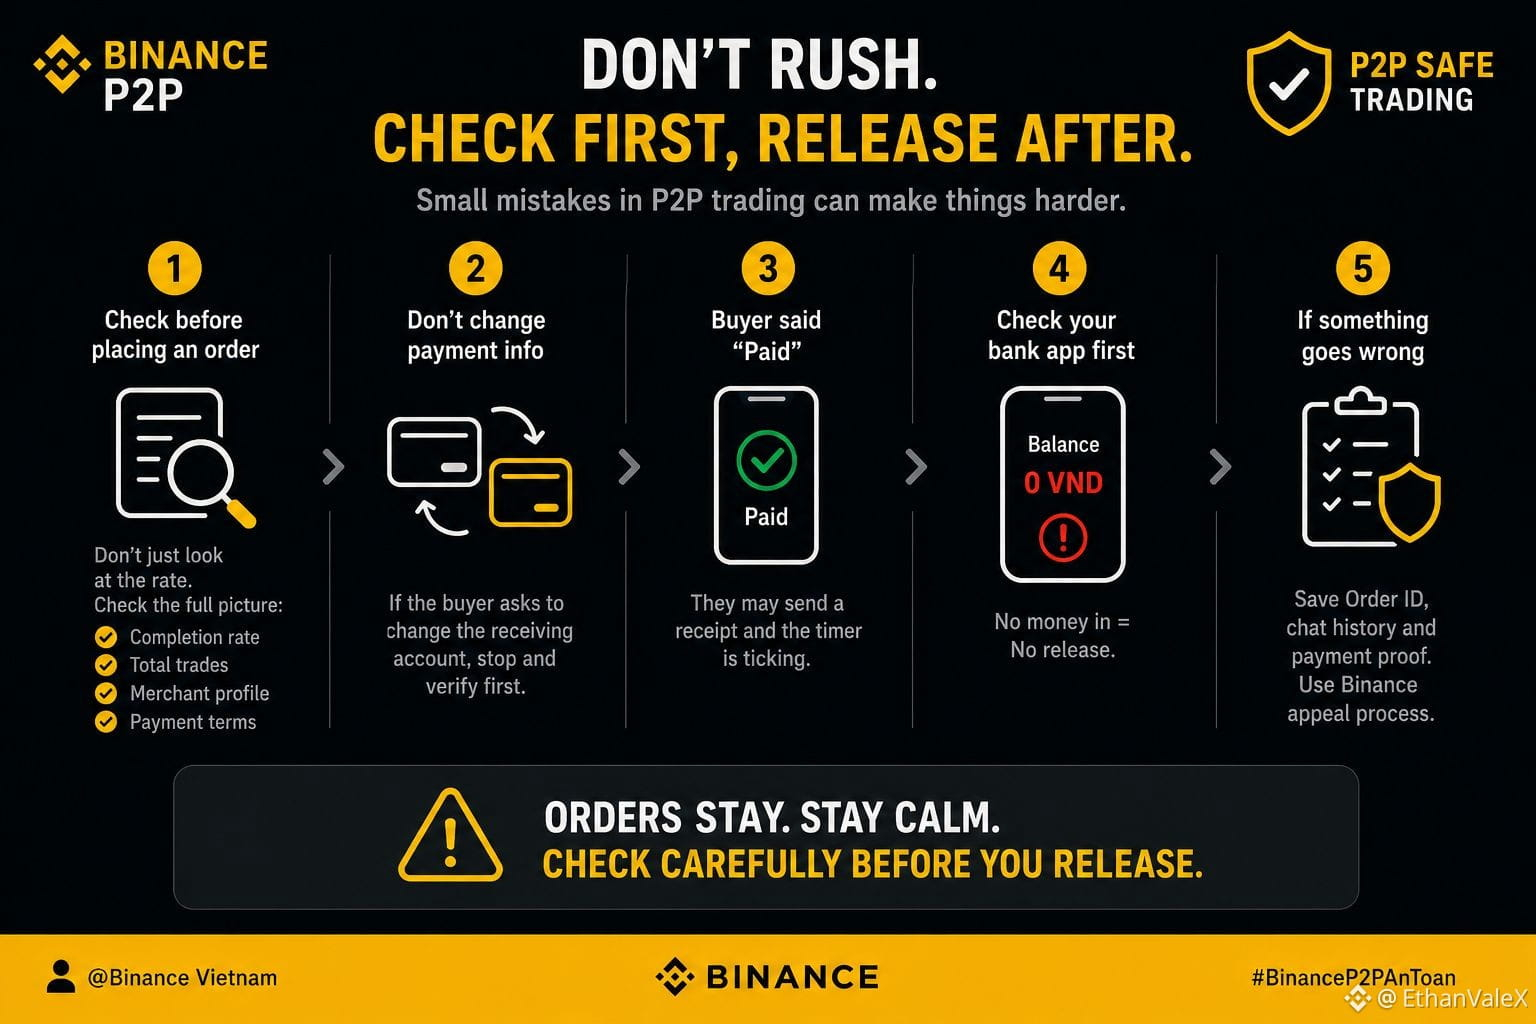
هناك بعض طلبات P2P تبدو طبيعية من البداية إلى النهاية، لكن بمجرد التسرّع في جزء واحد فقط ستجعل الأمر صعبًا على نفسك يا إخوان!
مثال: شاهدت إعلانًا بمعدل جيد جدًا. إذا نظرت فقط إلى الرقم ثم قمت بإجراء الطلب، فمن السهل أن تتجاهل نسبة إتمام الصفقة، وعدد المعاملات، وملف التاجر (Merchant)، أو شروط الدفع. هذه هي اللحظة التي عادةً أراجع كل شيء بعناية قبل أن أضغط.
بعد فتح الطلب، يكون كل شيء على ما يرام إلى أن يطلب الطرف الآخر تغيير حساب استقبال الأموال في منتصف الطريق. في هذه الحالة لا أحاول إكمال الصفقة بسرعة. إذا كانت بيانات الدفع تختلف عن تفاصيل الطلب، فيجب التأكد من ذلك مرة أخرى.
ثم يقول الطرف الآخر: «تم الدفع».
هناك صورة للإيصال، وهناك حالة في صفحة الطلب، وحتى الساعة تعرض عدًّا تنازليًا. لكنني ما زلت أفتح تطبيق البنك لأتحقق من المبلغ الذي تم استلامه فعليًا. إذا لم يصل المال إلى الحساب بعد، فلن أُفرج عن (Release) الأموال.
وهذه أيضًا هي اللحظة التي يكون فيها المرء أكثر عرضة للتأثر النفسي. كلما أسرعت الساعة في العدّ، وكلما ضغط الطرف الآخر أكثر، زاد رفضي للضغط بناءً على الانطباع فقط. التباطؤ قليلًا للتحقق أفضل من الإفراج فقط لأنك تخاف من انتهاء وقت الطلب.
إذا ظهرت أي مشكلة في المعاملة، أحفظ Order ID وسجل المحادثة والإيصال لاستخدامها في Appeal أو لطلب المساعدة من دعم Binance. لدى Binance P2P نظام Escrow والدردشة وإجراءات الشكاوى، لكنني ما زلت أحتاج إلى إجراء الصفقة على المنصة واتباع الخطوات الصحيحة لحماية نفسي.
بشكل عام، ما دام الطلب ما يزال موجودًا، فخذ وقتك في المراجعة. لا تتوتر لمجرد أن الساعة تعمل وتضغط لإنهائه يا إخوان 😂
@Binance_Vietnam #BinanceP2PAnToan
هناك بعض طلبات P2P تبدو طبيعية من البداية إلى النهاية، لكن بمجرد التسرّع في جزء واحد فقط ستجعل الأمر صعبًا على نفسك يا إخوان!
مثال: شاهدت إعلانًا بمعدل جيد جدًا. إذا نظرت فقط إلى الرقم ثم قمت بإجراء الطلب، فمن السهل أن تتجاهل نسبة إتمام الصفقة، وعدد المعاملات، وملف التاجر (Merchant)، أو شروط الدفع. هذه هي اللحظة التي عادةً أراجع كل شيء بعناية قبل أن أضغط.
بعد فتح الطلب، يكون كل شيء على ما يرام إلى أن يطلب الطرف الآخر تغيير حساب استقبال الأموال في منتصف الطريق. في هذه الحالة لا أحاول إكمال الصفقة بسرعة. إذا كانت بيانات الدفع تختلف عن تفاصيل الطلب، فيجب التأكد من ذلك مرة أخرى.
ثم يقول الطرف الآخر: «تم الدفع».
هناك صورة للإيصال، وهناك حالة في صفحة الطلب، وحتى الساعة تعرض عدًّا تنازليًا. لكنني ما زلت أفتح تطبيق البنك لأتحقق من المبلغ الذي تم استلامه فعليًا. إذا لم يصل المال إلى الحساب بعد، فلن أُفرج عن (Release) الأموال.
وهذه أيضًا هي اللحظة التي يكون فيها المرء أكثر عرضة للتأثر النفسي. كلما أسرعت الساعة في العدّ، وكلما ضغط الطرف الآخر أكثر، زاد رفضي للضغط بناءً على الانطباع فقط. التباطؤ قليلًا للتحقق أفضل من الإفراج فقط لأنك تخاف من انتهاء وقت الطلب.
إذا ظهرت أي مشكلة في المعاملة، أحفظ Order ID وسجل المحادثة والإيصال لاستخدامها في Appeal أو لطلب المساعدة من دعم Binance. لدى Binance P2P نظام Escrow والدردشة وإجراءات الشكاوى، لكنني ما زلت أحتاج إلى إجراء الصفقة على المنصة واتباع الخطوات الصحيحة لحماية نفسي.
بشكل عام، ما دام الطلب ما يزال موجودًا، فخذ وقتك في المراجعة. لا تتوتر لمجرد أن الساعة تعمل وتضغط لإنهائه يا إخوان 😂
@Binance Vietnam #BinanceP2PAnToan
مثال: شاهدت إعلانًا بمعدل جيد جدًا. إذا نظرت فقط إلى الرقم ثم قمت بإجراء الطلب، فمن السهل أن تتجاهل نسبة إتمام الصفقة، وعدد المعاملات، وملف التاجر (Merchant)، أو شروط الدفع. هذه هي اللحظة التي عادةً أراجع كل شيء بعناية قبل أن أضغط.
بعد فتح الطلب، يكون كل شيء على ما يرام إلى أن يطلب الطرف الآخر تغيير حساب استقبال الأموال في منتصف الطريق. في هذه الحالة لا أحاول إكمال الصفقة بسرعة. إذا كانت بيانات الدفع تختلف عن تفاصيل الطلب، فيجب التأكد من ذلك مرة أخرى.
ثم يقول الطرف الآخر: «تم الدفع».
هناك صورة للإيصال، وهناك حالة في صفحة الطلب، وحتى الساعة تعرض عدًّا تنازليًا. لكنني ما زلت أفتح تطبيق البنك لأتحقق من المبلغ الذي تم استلامه فعليًا. إذا لم يصل المال إلى الحساب بعد، فلن أُفرج عن (Release) الأموال.
وهذه أيضًا هي اللحظة التي يكون فيها المرء أكثر عرضة للتأثر النفسي. كلما أسرعت الساعة في العدّ، وكلما ضغط الطرف الآخر أكثر، زاد رفضي للضغط بناءً على الانطباع فقط. التباطؤ قليلًا للتحقق أفضل من الإفراج فقط لأنك تخاف من انتهاء وقت الطلب.
إذا ظهرت أي مشكلة في المعاملة، أحفظ Order ID وسجل المحادثة والإيصال لاستخدامها في Appeal أو لطلب المساعدة من دعم Binance. لدى Binance P2P نظام Escrow والدردشة وإجراءات الشكاوى، لكنني ما زلت أحتاج إلى إجراء الصفقة على المنصة واتباع الخطوات الصحيحة لحماية نفسي.
بشكل عام، ما دام الطلب ما يزال موجودًا، فخذ وقتك في المراجعة. لا تتوتر لمجرد أن الساعة تعمل وتضغط لإنهائه يا إخوان 😂
@Binance Vietnam #BinanceP2PAnToan
456
·
--
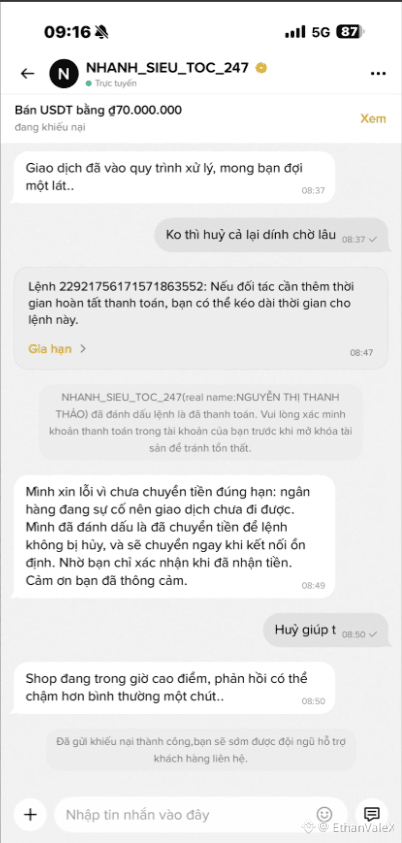
هل سبق لأحد من الإخوة أن واجه موقفًا تم فيه تحويل الأموال بنجاح لكن USDT على Binance P2P لم يتم فتحه/إطلاقه أبدًا؟
القصة: للتو بعت 2370 USDT لتاجر يُدعى NHANH_SIEU_TOC_247. قام المشتري بوضع علامة “تم الدفع”، لكني لم أتلقَّ المال في الحساب بعد. من الطرف الآخر قال إن البنك يواجه مشكلة، لذلك تم تأخير العملية وطلبوا المزيد من الوقت.
في البداية حاولت الانتظار أيضًا لأنه لم يكن هناك ما يثبت أن الطرف الآخر لديه مشكلة. لكن بعد 30 دقيقة، ما زال النظام يسمح بتمديد وقت الدفع، بينما كنت جالسًا أنتظر لفترة طويلة، فبدأت أتضايق. كتبت لهم مباشرةً “ألغوا من فضلكم”، ثم قررت رفع شكوى مباشرة على Binance كي يقوم فريق الدعم بالتحقق.
أنا أيضًا لم أستعجل الحكم أنه احتيال (scam)، لأن الطرف الآخر ما زال يقول إنهم يواجهون خطأ في البنك. عند فتح الشكوى، احتفظت بكل المعلومات اللازمة: تفاصيل الطلب (Order)، حالة الطلب، وقت إجراء المعاملة، وكل محتوى المحادثة مع الطرف الآخر، حتى يكون لدى الدعم بيانات كافية للمطابقة. كذلك أبقيت كل التواصل داخل Binance بدل تحويله إلى قناة أخرى.
بعد حوالي 4 ساعات، تلقيت مساعدة من Binance وتم فتح/إطلاق الأموال أخيرًا. عندها فقط شعرت براحة كبيرة.
قبل ذلك كنت أظن أن P2P يكفي فيه فحص التاجر (Merchant) ثم الدفع وفق الإجراءات فقط. حالة بقيمة 70 مليون هذه جعلتني أنتبه إلى أنه عندما تبدأ الأمور بالتعطل، فإن حفظ كافة المعلومات وفتح الشكوى في الوقت المناسب لا يقل أهمية.
ومنذ ذلك الحين لدي عادة إضافية: إذا واجهت أمرًا غير طبيعي، فأقوم دائمًا بحفظ جميع تفاصيل الطلب، حالة المعاملة وسجل الدردشة مباشرة على Binance، ثم أتواصل مع Support ليقوموا بمعالجته وفقًا للإجراءات.
@Binance_Vietnam
#BinanceP2PAnToan
هل سبق لأحد من الإخوة أن واجه موقفًا تم فيه تحويل الأموال بنجاح لكن USDT على Binance P2P لم يتم فتحه/إطلاقه أبدًا؟
القصة: للتو بعت 2370 USDT لتاجر يُدعى NHANH_SIEU_TOC_247. قام المشتري بوضع علامة “تم الدفع”، لكني لم أتلقَّ المال في الحساب بعد. من الطرف الآخر قال إن البنك يواجه مشكلة، لذلك تم تأخير العملية وطلبوا المزيد من الوقت.
في البداية حاولت الانتظار أيضًا لأنه لم يكن هناك ما يثبت أن الطرف الآخر لديه مشكلة. لكن بعد 30 دقيقة، ما زال النظام يسمح بتمديد وقت الدفع، بينما كنت جالسًا أنتظر لفترة طويلة، فبدأت أتضايق. كتبت لهم مباشرةً “ألغوا من فضلكم”، ثم قررت رفع شكوى مباشرة على Binance كي يقوم فريق الدعم بالتحقق.
أنا أيضًا لم أستعجل الحكم أنه احتيال (scam)، لأن الطرف الآخر ما زال يقول إنهم يواجهون خطأ في البنك. عند فتح الشكوى، احتفظت بكل المعلومات اللازمة: تفاصيل الطلب (Order)، حالة الطلب، وقت إجراء المعاملة، وكل محتوى المحادثة مع الطرف الآخر، حتى يكون لدى الدعم بيانات كافية للمطابقة. كذلك أبقيت كل التواصل داخل Binance بدل تحويله إلى قناة أخرى.
بعد حوالي 4 ساعات، تلقيت مساعدة من Binance وتم فتح/إطلاق الأموال أخيرًا. عندها فقط شعرت براحة كبيرة.
قبل ذلك كنت أظن أن P2P يكفي فيه فحص التاجر (Merchant) ثم الدفع وفق الإجراءات فقط. حالة بقيمة 70 مليون هذه جعلتني أنتبه إلى أنه عندما تبدأ الأمور بالتعطل، فإن حفظ كافة المعلومات وفتح الشكوى في الوقت المناسب لا يقل أهمية.
ومنذ ذلك الحين لدي عادة إضافية: إذا واجهت أمرًا غير طبيعي، فأقوم دائمًا بحفظ جميع تفاصيل الطلب، حالة المعاملة وسجل الدردشة مباشرة على Binance، ثم أتواصل مع Support ليقوموا بمعالجته وفقًا للإجراءات.
@Binance Vietnam
#BinanceP2PAnToan
القصة: للتو بعت 2370 USDT لتاجر يُدعى NHANH_SIEU_TOC_247. قام المشتري بوضع علامة “تم الدفع”، لكني لم أتلقَّ المال في الحساب بعد. من الطرف الآخر قال إن البنك يواجه مشكلة، لذلك تم تأخير العملية وطلبوا المزيد من الوقت.
في البداية حاولت الانتظار أيضًا لأنه لم يكن هناك ما يثبت أن الطرف الآخر لديه مشكلة. لكن بعد 30 دقيقة، ما زال النظام يسمح بتمديد وقت الدفع، بينما كنت جالسًا أنتظر لفترة طويلة، فبدأت أتضايق. كتبت لهم مباشرةً “ألغوا من فضلكم”، ثم قررت رفع شكوى مباشرة على Binance كي يقوم فريق الدعم بالتحقق.
أنا أيضًا لم أستعجل الحكم أنه احتيال (scam)، لأن الطرف الآخر ما زال يقول إنهم يواجهون خطأ في البنك. عند فتح الشكوى، احتفظت بكل المعلومات اللازمة: تفاصيل الطلب (Order)، حالة الطلب، وقت إجراء المعاملة، وكل محتوى المحادثة مع الطرف الآخر، حتى يكون لدى الدعم بيانات كافية للمطابقة. كذلك أبقيت كل التواصل داخل Binance بدل تحويله إلى قناة أخرى.
بعد حوالي 4 ساعات، تلقيت مساعدة من Binance وتم فتح/إطلاق الأموال أخيرًا. عندها فقط شعرت براحة كبيرة.
قبل ذلك كنت أظن أن P2P يكفي فيه فحص التاجر (Merchant) ثم الدفع وفق الإجراءات فقط. حالة بقيمة 70 مليون هذه جعلتني أنتبه إلى أنه عندما تبدأ الأمور بالتعطل، فإن حفظ كافة المعلومات وفتح الشكوى في الوقت المناسب لا يقل أهمية.
ومنذ ذلك الحين لدي عادة إضافية: إذا واجهت أمرًا غير طبيعي، فأقوم دائمًا بحفظ جميع تفاصيل الطلب، حالة المعاملة وسجل الدردشة مباشرة على Binance، ثم أتواصل مع Support ليقوموا بمعالجته وفقًا للإجراءات.
@Binance Vietnam
#BinanceP2PAnToan
1
528
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
A Packed Week of Earnings and Data Tests Markets
17,493 مشاهدات
162 يقومون بالنقاش
$TRUMP
$XAU قبل كلمة رئيس الفيدرالي: الذهب يلامس الهاوية وعقود وول ستريت تتحول
للخسارة
يتراجع تاسي 0.16% إلى 10,241.67 نقطة في تعاملات الاثنين، فيما يهبط الذهب إلى أدنى مستوى في 52 أسبوعاً عند 3,832.80 دولار قبل أن يقلص خسائره، وتتراجع عقود ناسداك 100 بنسبة 0.69%، بحسب بيانات Investing.com قرب الظهيرة بتوقيت السعودية. ويترقب المستثمرون كلمة رئيس الاحتياطي الفيدرالي كيفن وارش الساعة 8:00 مساءً، ونتائج إنفيديا يوم الثلاثاء، وسط تقارير عن احتمال عودة مؤسسها جنسن هوانغ، وتطورات النزاع في المنطقة.
#A Packed Week of Earnings and Data Tests Markets #AnthropicIPOTestsInvestorAppetiteForAI #HKPublicTokenizedFundsGrowAboutSevenfoldInOneYear #BitcoinSpotETFsPost$1.065BOutflowsForThirdStraightWeek #BitcoinSpotETFsPost$1.065BOutflowsForThirdStraightWeek $CL
محلل عملات رقمي
·0 إعجاب
·77 مشاهدات
AnthropicIPOTestsInvestorAppetiteForAI
13,351 مشاهدات
334 يقومون بالنقاش
HuangReportedlyConsidersReturnToNvidia
33,503 مشاهدات
514 يقومون بالنقاش