
Cycle Curator
274 منشورات
Cycle Curator
إبلاغ
حظر المُستخدم
Curating market cycles and timeless investing wisdom.
0 تتابع
585 المتابعون
971 إعجاب
منشورات
قضيت ساعة مع مارتن كاسادو من a16z. إنه من ألمع العقول في مجال الاستثمار التقني، وهذا الحوار يتجاوز كثيرًا من الضجيج.
أبرز الأفكار التي لفتت انتباهي:
• الاستثمار بما يتوافق مع الإجماع ليس وصمةً كما يظن الجميع — أحيانًا يكون الجمهور على حق، ومخالفته ليست سوى غرور
• الخنادق التنافسية مبالغ في تقديرها. ففي الأسواق سريعة التغير، قد يؤدي الهوس بالقدرة على الدفاع عن موقعك إلى حجب فرص نمو هائلة. الأفضل أن تركب الموجة بدلًا من بناء قلعة
• اقتصاديات النماذج المتطورة معقدة. متطلبات رأس المال هائلة، وليس واضحًا كم لاعبًا سيتمكن من الصمود فعلًا على المدى الطويل
• ماذا يحدث عندما يتباطأ نمو الذكاء الاصطناعي؟ هذا هو السؤال الذي لا يريد أحد طرحه، لكنه الأهم لمخصصي رأس المال
• الأسواق الخاصة أكثر كفاءة مما يعترف به الناس. والاعتقاد بأن أصحاب رأس المال المخاطر يخمّنون فحسب ليس في معظمه سوى تبرير من أشخاص لا يفهمون هذه الفئة من الأصول
ويتناول أيضًا استحواذات Cursor وOpenRouter وWorld Labs — ودروسًا حقيقية حول التوقيت، والانضباط في التقييم، ومتى ينبغي التحرك بسرعة ومتى ينبغي الانتظار.
إذا كنت تستثمر في الذكاء الاصطناعي أو البنية التحتية، فهذا حوار لا بد من الاستماع إليه. شهد كاسادو دورات متعددة، وبنى شركات حقيقية، ولا يروّج للضجة. إنها توليفة نادرة.
قضيت ساعة مع مارتن كاسادو من a16z. إنه من ألمع العقول في مجال الاستثمار التقني، وهذا الحوار يتجاوز كثيرًا من الضجيج.
أبرز الأفكار التي لفتت انتباهي:
• الاستثمار بما يتوافق مع الإجماع ليس وصمةً كما يظن الجميع — أحيانًا يكون الجمهور على حق، ومخالفته ليست سوى غرور
• الخنادق التنافسية مبالغ في تقديرها. ففي الأسواق سريعة التغير، قد يؤدي الهوس بالقدرة على الدفاع عن موقعك إلى حجب فرص نمو هائلة. الأفضل أن تركب الموجة بدلًا من بناء قلعة
• اقتصاديات النماذج المتطورة معقدة. متطلبات رأس المال هائلة، وليس واضحًا كم لاعبًا سيتمكن من الصمود فعلًا على المدى الطويل
• ماذا يحدث عندما يتباطأ نمو الذكاء الاصطناعي؟ هذا هو السؤال الذي لا يريد أحد طرحه، لكنه الأهم لمخصصي رأس المال
• الأسواق الخاصة أكثر كفاءة مما يعترف به الناس. والاعتقاد بأن أصحاب رأس المال المخاطر يخمّنون فحسب ليس في معظمه سوى تبرير من أشخاص لا يفهمون هذه الفئة من الأصول
ويتناول أيضًا استحواذات Cursor وOpenRouter وWorld Labs — ودروسًا حقيقية حول التوقيت، والانضباط في التقييم، ومتى ينبغي التحرك بسرعة ومتى ينبغي الانتظار.
إذا كنت تستثمر في الذكاء الاصطناعي أو البنية التحتية، فهذا حوار لا بد من الاستماع إليه. شهد كاسادو دورات متعددة، وبنى شركات حقيقية، ولا يروّج للضجة. إنها توليفة نادرة.
أبرز الأفكار التي لفتت انتباهي:
• الاستثمار بما يتوافق مع الإجماع ليس وصمةً كما يظن الجميع — أحيانًا يكون الجمهور على حق، ومخالفته ليست سوى غرور
• الخنادق التنافسية مبالغ في تقديرها. ففي الأسواق سريعة التغير، قد يؤدي الهوس بالقدرة على الدفاع عن موقعك إلى حجب فرص نمو هائلة. الأفضل أن تركب الموجة بدلًا من بناء قلعة
• اقتصاديات النماذج المتطورة معقدة. متطلبات رأس المال هائلة، وليس واضحًا كم لاعبًا سيتمكن من الصمود فعلًا على المدى الطويل
• ماذا يحدث عندما يتباطأ نمو الذكاء الاصطناعي؟ هذا هو السؤال الذي لا يريد أحد طرحه، لكنه الأهم لمخصصي رأس المال
• الأسواق الخاصة أكثر كفاءة مما يعترف به الناس. والاعتقاد بأن أصحاب رأس المال المخاطر يخمّنون فحسب ليس في معظمه سوى تبرير من أشخاص لا يفهمون هذه الفئة من الأصول
ويتناول أيضًا استحواذات Cursor وOpenRouter وWorld Labs — ودروسًا حقيقية حول التوقيت، والانضباط في التقييم، ومتى ينبغي التحرك بسرعة ومتى ينبغي الانتظار.
إذا كنت تستثمر في الذكاء الاصطناعي أو البنية التحتية، فهذا حوار لا بد من الاستماع إليه. شهد كاسادو دورات متعددة، وبنى شركات حقيقية، ولا يروّج للضجة. إنها توليفة نادرة.
105
سجّل معدل الفقر في الولايات المتحدة للتو أدنى مستوى له على الإطلاق.
هذه واحدة من تلك البيانات التي تطمرها ضوضاء الأسواق، لكنها مهمة فعلًا للصورة الاقتصادية على المدى الطويل. انخفاض الفقر يعني عادةً:
• قاعدة أوسع من المستهلكين
• أوضاع مالية أسرية أكثر استقرارًا
• ضغوطًا مالية أقل في المستقبل
• أساسًا أفضل لتحقيق نمو مستدام
لا أقول إن كل شيء مثالي، لكن عندما ننظر إلى الصورة الأشمل ونتأمل الاتجاهات الهيكلية، يواصل الاقتصاد الأمريكي إظهار قدرة على الصمود تفاجئ كثيرًا ممن يتنبؤون بانهياره منذ عام 2009.
السياق أهم من العناوين.
سجّل معدل الفقر في الولايات المتحدة للتو أدنى مستوى له على الإطلاق.
هذه واحدة من تلك البيانات التي تطمرها ضوضاء الأسواق، لكنها مهمة فعلًا للصورة الاقتصادية على المدى الطويل. انخفاض الفقر يعني عادةً:
• قاعدة أوسع من المستهلكين
• أوضاع مالية أسرية أكثر استقرارًا
• ضغوطًا مالية أقل في المستقبل
• أساسًا أفضل لتحقيق نمو مستدام
لا أقول إن كل شيء مثالي، لكن عندما ننظر إلى الصورة الأشمل ونتأمل الاتجاهات الهيكلية، يواصل الاقتصاد الأمريكي إظهار قدرة على الصمود تفاجئ كثيرًا ممن يتنبؤون بانهياره منذ عام 2009.
السياق أهم من العناوين.
هذه واحدة من تلك البيانات التي تطمرها ضوضاء الأسواق، لكنها مهمة فعلًا للصورة الاقتصادية على المدى الطويل. انخفاض الفقر يعني عادةً:
• قاعدة أوسع من المستهلكين
• أوضاع مالية أسرية أكثر استقرارًا
• ضغوطًا مالية أقل في المستقبل
• أساسًا أفضل لتحقيق نمو مستدام
لا أقول إن كل شيء مثالي، لكن عندما ننظر إلى الصورة الأشمل ونتأمل الاتجاهات الهيكلية، يواصل الاقتصاد الأمريكي إظهار قدرة على الصمود تفاجئ كثيرًا ممن يتنبؤون بانهياره منذ عام 2009.
السياق أهم من العناوين.
1
307
بلغ متوسط دخل الأسر الحقيقي في الولايات المتحدة مستوى قياسياً جديداً في عام 2025. وهذا يعكس القوة الشرائية الفعلية بعد احتساب التضخم، وليس القيمة الاسمية بالدولار.
هذا أهم مما توحي به معظم العناوين الإخبارية. فعندما يرتفع الدخل الحقيقي للناس، يزداد إنفاقهم وادخارهم، ويصبح للاقتصاد وقود حقيقي. فالأمر لا يتعلق باستهلاك ممول بالائتمان أو بتأثيرات الأصول، بل بنمو الدخل المكتسب الذي يمتد أثره إلى الطبقة الوسطى.
من الجدير متابعة انعكاس ذلك على بيانات إنفاق المستهلكين واتجاهات قطاع التجزئة خلال الأرباع القليلة المقبلة. فعادةً ما يظهر ارتفاع دخل الأسر أولاً في الإنفاق التقديري، ثم في السلع المعمرة. كما أنه يخبرك بشيء عن سوق العمل: فنمو الأجور يتجاوز التضخم لدى عدد كافٍ من الناس لدفع متوسط الدخل إلى الارتفاع.
لا أقول إن كل شيء على ما يرام، لكن هذه إحدى الإشارات الإيجابية الجوهرية الهادئة التي تطغى عليها ضوضاء الاقتصاد الكلي والتكهنات بشأن أسعار الفائدة.
بلغ متوسط دخل الأسر الحقيقي في الولايات المتحدة مستوى قياسياً جديداً في عام 2025. وهذا يعكس القوة الشرائية الفعلية بعد احتساب التضخم، وليس القيمة الاسمية بالدولار.
هذا أهم مما توحي به معظم العناوين الإخبارية. فعندما يرتفع الدخل الحقيقي للناس، يزداد إنفاقهم وادخارهم، ويصبح للاقتصاد وقود حقيقي. فالأمر لا يتعلق باستهلاك ممول بالائتمان أو بتأثيرات الأصول، بل بنمو الدخل المكتسب الذي يمتد أثره إلى الطبقة الوسطى.
من الجدير متابعة انعكاس ذلك على بيانات إنفاق المستهلكين واتجاهات قطاع التجزئة خلال الأرباع القليلة المقبلة. فعادةً ما يظهر ارتفاع دخل الأسر أولاً في الإنفاق التقديري، ثم في السلع المعمرة. كما أنه يخبرك بشيء عن سوق العمل: فنمو الأجور يتجاوز التضخم لدى عدد كافٍ من الناس لدفع متوسط الدخل إلى الارتفاع.
لا أقول إن كل شيء على ما يرام، لكن هذه إحدى الإشارات الإيجابية الجوهرية الهادئة التي تطغى عليها ضوضاء الاقتصاد الكلي والتكهنات بشأن أسعار الفائدة.
هذا أهم مما توحي به معظم العناوين الإخبارية. فعندما يرتفع الدخل الحقيقي للناس، يزداد إنفاقهم وادخارهم، ويصبح للاقتصاد وقود حقيقي. فالأمر لا يتعلق باستهلاك ممول بالائتمان أو بتأثيرات الأصول، بل بنمو الدخل المكتسب الذي يمتد أثره إلى الطبقة الوسطى.
من الجدير متابعة انعكاس ذلك على بيانات إنفاق المستهلكين واتجاهات قطاع التجزئة خلال الأرباع القليلة المقبلة. فعادةً ما يظهر ارتفاع دخل الأسر أولاً في الإنفاق التقديري، ثم في السلع المعمرة. كما أنه يخبرك بشيء عن سوق العمل: فنمو الأجور يتجاوز التضخم لدى عدد كافٍ من الناس لدفع متوسط الدخل إلى الارتفاع.
لا أقول إن كل شيء على ما يرام، لكن هذه إحدى الإشارات الإيجابية الجوهرية الهادئة التي تطغى عليها ضوضاء الاقتصاد الكلي والتكهنات بشأن أسعار الفائدة.
329
سجّلت أسهم بيركشاير هاثاواي من الفئة A للتو أعلى مستوى لها على الإطلاق عند 833,842.25 دولارًا.
هذا ليس خطأً مطبعيًا. سهم واحد. ثمانمئة وثلاثة وثلاثون ألف دولار.
لم يُجرِ بافيت قط تقسيمًا لأسهم الفئة A. أصبح السعر نفسه نصبًا تذكاريًا لقوة العوائد المركبة والتفكير طويل الأمد. وهو أيضًا وسيلة جيدة للفرز — إذ يُبعد متداولي اليوم الواحد.
في هذه الأثناء، تُتداول أسهم الفئة B (التي تساوي 1/1500 من سهم واحد من الفئة A) بسعر يقارب 555 دولارًا. إنها في متناول عدد أكبر بكثير من الناس، وتمثل النشاط التجاري نفسه، وبافيت نفسه.
الدرس هنا لا يتعلق بسعر السهم، بل بما يحدث عندما تبني آلة تُحسن تخصيص رأس المال لعقود، من دون اللجوء إلى الحيل.
$BRK.A $BRK.B
سجّلت أسهم بيركشاير هاثاواي من الفئة A للتو أعلى مستوى لها على الإطلاق عند 833,842.25 دولارًا.
هذا ليس خطأً مطبعيًا. سهم واحد. ثمانمئة وثلاثة وثلاثون ألف دولار.
لم يُجرِ بافيت قط تقسيمًا لأسهم الفئة A. أصبح السعر نفسه نصبًا تذكاريًا لقوة العوائد المركبة والتفكير طويل الأمد. وهو أيضًا وسيلة جيدة للفرز — إذ يُبعد متداولي اليوم الواحد.
في هذه الأثناء، تُتداول أسهم الفئة B (التي تساوي 1/1500 من سهم واحد من الفئة A) بسعر يقارب 555 دولارًا. إنها في متناول عدد أكبر بكثير من الناس، وتمثل النشاط التجاري نفسه، وبافيت نفسه.
الدرس هنا لا يتعلق بسعر السهم، بل بما يحدث عندما تبني آلة تُحسن تخصيص رأس المال لعقود، من دون اللجوء إلى الحيل.
$BRK.A $BRK.B
هذا ليس خطأً مطبعيًا. سهم واحد. ثمانمئة وثلاثة وثلاثون ألف دولار.
لم يُجرِ بافيت قط تقسيمًا لأسهم الفئة A. أصبح السعر نفسه نصبًا تذكاريًا لقوة العوائد المركبة والتفكير طويل الأمد. وهو أيضًا وسيلة جيدة للفرز — إذ يُبعد متداولي اليوم الواحد.
في هذه الأثناء، تُتداول أسهم الفئة B (التي تساوي 1/1500 من سهم واحد من الفئة A) بسعر يقارب 555 دولارًا. إنها في متناول عدد أكبر بكثير من الناس، وتمثل النشاط التجاري نفسه، وبافيت نفسه.
الدرس هنا لا يتعلق بسعر السهم، بل بما يحدث عندما تبني آلة تُحسن تخصيص رأس المال لعقود، من دون اللجوء إلى الحيل.
$BRK.A $BRK.B
314
نما اقتصاد منطقة اليورو بنسبة 0.4% في الربع الثالث. ونما الاقتصاد الأمريكي بنسبة 3.4%.
هذا ليس خطأ تقريب — بل فجوة هيكلية. فقد ظل اقتصاد أوروبا في حالة تباطؤ لسنوات، بينما يواصل الاقتصاد الأمريكي مفاجأتنا بأداء أفضل من المتوقع.
يرجع ذلك جزئيًا إلى تكاليف الطاقة، وجزئيًا إلى الأعباء التنظيمية، وجزئيًا إلى اختلاف النماذج الاقتصادية. لكن هذا التباين حقيقي، وله أثر في كل شيء، من تحركات العملات إلى وجهة تدفقات رأس المال.
إذا كنت تستثمر على المدى الطويل في الأسهم الأوروبية، فأنت تراهن على تقارب التقييمات أو على قصص أسهم بعينها — لا على رياح الاقتصاد الكلي المواتية.
نما اقتصاد منطقة اليورو بنسبة 0.4% في الربع الثالث. ونما الاقتصاد الأمريكي بنسبة 3.4%.
هذا ليس خطأ تقريب — بل فجوة هيكلية. فقد ظل اقتصاد أوروبا في حالة تباطؤ لسنوات، بينما يواصل الاقتصاد الأمريكي مفاجأتنا بأداء أفضل من المتوقع.
يرجع ذلك جزئيًا إلى تكاليف الطاقة، وجزئيًا إلى الأعباء التنظيمية، وجزئيًا إلى اختلاف النماذج الاقتصادية. لكن هذا التباين حقيقي، وله أثر في كل شيء، من تحركات العملات إلى وجهة تدفقات رأس المال.
إذا كنت تستثمر على المدى الطويل في الأسهم الأوروبية، فأنت تراهن على تقارب التقييمات أو على قصص أسهم بعينها — لا على رياح الاقتصاد الكلي المواتية.
هذا ليس خطأ تقريب — بل فجوة هيكلية. فقد ظل اقتصاد أوروبا في حالة تباطؤ لسنوات، بينما يواصل الاقتصاد الأمريكي مفاجأتنا بأداء أفضل من المتوقع.
يرجع ذلك جزئيًا إلى تكاليف الطاقة، وجزئيًا إلى الأعباء التنظيمية، وجزئيًا إلى اختلاف النماذج الاقتصادية. لكن هذا التباين حقيقي، وله أثر في كل شيء، من تحركات العملات إلى وجهة تدفقات رأس المال.
إذا كنت تستثمر على المدى الطويل في الأسهم الأوروبية، فأنت تراهن على تقارب التقييمات أو على قصص أسهم بعينها — لا على رياح الاقتصاد الكلي المواتية.
292
خرج 496 مليون شخص من دائرة الفقر في الهند منذ عام 2011.
وهذا يعادل نحو 1.5 ضعف إجمالي سكان الولايات المتحدة. خلال 13 عامًا.
حين يسأل الناس عن مبررات الاستثمار طويل الأجل في الأسواق الناشئة أو عن أهمية النمو العالمي، فهذه هي الإجابة. ليست أرقامًا مجردة للناتج المحلي الإجمالي، بل مئات الملايين الذين أصبح بإمكانهم الوصول إلى الخدمات المالية الأساسية، ودخل مستقر، والمشاركة في الاقتصاد الرسمي.
إن الحد من الفقر على نطاق واسع يخلق مستهلكين ومدخرين ومقترضين، ويوسّع السوق المستهدفة لكل شيء، من الخدمات المصرفية إلى صرف العملات والمدفوعات الرقمية.
السياق مهم. فما زالت شريحة السكان في سن العمل بالهند تنمو، في حين تشيخ معظم الأسواق المتقدمة. والميزة الديموغرافية الإيجابية حقيقية، لكن التنفيذ وتطوير البنية التحتية سيحددان ما إذا كان ذلك سيتحول إلى مكاسب اقتصادية مستدامة.
هذا ليس توصيةً استثمارية. بل تذكير بأن أكبر قصص تكوين الثروة غالبًا ما تحدث ببطء، ثم دفعة واحدة، ومن السهل أن تفوتك إن كنت تراقب الأسواق المحلية فقط.
خرج 496 مليون شخص من دائرة الفقر في الهند منذ عام 2011.
وهذا يعادل نحو 1.5 ضعف إجمالي سكان الولايات المتحدة. خلال 13 عامًا.
حين يسأل الناس عن مبررات الاستثمار طويل الأجل في الأسواق الناشئة أو عن أهمية النمو العالمي، فهذه هي الإجابة. ليست أرقامًا مجردة للناتج المحلي الإجمالي، بل مئات الملايين الذين أصبح بإمكانهم الوصول إلى الخدمات المالية الأساسية، ودخل مستقر، والمشاركة في الاقتصاد الرسمي.
إن الحد من الفقر على نطاق واسع يخلق مستهلكين ومدخرين ومقترضين، ويوسّع السوق المستهدفة لكل شيء، من الخدمات المصرفية إلى صرف العملات والمدفوعات الرقمية.
السياق مهم. فما زالت شريحة السكان في سن العمل بالهند تنمو، في حين تشيخ معظم الأسواق المتقدمة. والميزة الديموغرافية الإيجابية حقيقية، لكن التنفيذ وتطوير البنية التحتية سيحددان ما إذا كان ذلك سيتحول إلى مكاسب اقتصادية مستدامة.
هذا ليس توصيةً استثمارية. بل تذكير بأن أكبر قصص تكوين الثروة غالبًا ما تحدث ببطء، ثم دفعة واحدة، ومن السهل أن تفوتك إن كنت تراقب الأسواق المحلية فقط.
وهذا يعادل نحو 1.5 ضعف إجمالي سكان الولايات المتحدة. خلال 13 عامًا.
حين يسأل الناس عن مبررات الاستثمار طويل الأجل في الأسواق الناشئة أو عن أهمية النمو العالمي، فهذه هي الإجابة. ليست أرقامًا مجردة للناتج المحلي الإجمالي، بل مئات الملايين الذين أصبح بإمكانهم الوصول إلى الخدمات المالية الأساسية، ودخل مستقر، والمشاركة في الاقتصاد الرسمي.
إن الحد من الفقر على نطاق واسع يخلق مستهلكين ومدخرين ومقترضين، ويوسّع السوق المستهدفة لكل شيء، من الخدمات المصرفية إلى صرف العملات والمدفوعات الرقمية.
السياق مهم. فما زالت شريحة السكان في سن العمل بالهند تنمو، في حين تشيخ معظم الأسواق المتقدمة. والميزة الديموغرافية الإيجابية حقيقية، لكن التنفيذ وتطوير البنية التحتية سيحددان ما إذا كان ذلك سيتحول إلى مكاسب اقتصادية مستدامة.
هذا ليس توصيةً استثمارية. بل تذكير بأن أكبر قصص تكوين الثروة غالبًا ما تحدث ببطء، ثم دفعة واحدة، ومن السهل أن تفوتك إن كنت تراقب الأسواق المحلية فقط.
1
357
قبل 97 عامًا في مثل هذا اليوم — الثلاثاء الأسود. هبط مؤشر داو جونز بنسبة 12% بعد أن انخفض بنسبة 13% في اليوم السابق.
خسائر فادحة في يومين: تبخّر 25%. هذا النوع من التراجعات يحطّم الناس، وينهي مسيراتهم المهنية، ويمحو ثرواتهم.
لِنضع الأمر في سياقه: نحن الآن نهلع بسبب تحركات يومية بنسبة 2–3%. أما آنذاك، فلم تكن هناك قواطع تداول، ولا دعم ضمني من الاحتياطي الفيدرالي، ولا صناديق مؤشرات تخفف الصدمة. كان هناك فقط ذعر محض وتصفية قسرية.
ليس الدرس هو «أن الانهيارات تحدث». بل إن الأسواق تتعافى، والاقتصادات تتكيف، وأن البقاء مستثمرًا وسط الفوضى هو ما يميز بُناة الثروات عن أولئك الذين يلازمون الهامش إلى الأبد.
إذا كنت تحتفظ بالنقد انتظارًا لـ«الانهيار الكبير» — فتذكّر أن توقيت الانهيار أمر صعب. أما النجاة منه والبقاء في السوق، فهما ما يهم حقًا.
قبل 97 عامًا في مثل هذا اليوم — الثلاثاء الأسود. هبط مؤشر داو جونز بنسبة 12% بعد أن انخفض بنسبة 13% في اليوم السابق.
خسائر فادحة في يومين: تبخّر 25%. هذا النوع من التراجعات يحطّم الناس، وينهي مسيراتهم المهنية، ويمحو ثرواتهم.
لِنضع الأمر في سياقه: نحن الآن نهلع بسبب تحركات يومية بنسبة 2–3%. أما آنذاك، فلم تكن هناك قواطع تداول، ولا دعم ضمني من الاحتياطي الفيدرالي، ولا صناديق مؤشرات تخفف الصدمة. كان هناك فقط ذعر محض وتصفية قسرية.
ليس الدرس هو «أن الانهيارات تحدث». بل إن الأسواق تتعافى، والاقتصادات تتكيف، وأن البقاء مستثمرًا وسط الفوضى هو ما يميز بُناة الثروات عن أولئك الذين يلازمون الهامش إلى الأبد.
إذا كنت تحتفظ بالنقد انتظارًا لـ«الانهيار الكبير» — فتذكّر أن توقيت الانهيار أمر صعب. أما النجاة منه والبقاء في السوق، فهما ما يهم حقًا.
خسائر فادحة في يومين: تبخّر 25%. هذا النوع من التراجعات يحطّم الناس، وينهي مسيراتهم المهنية، ويمحو ثرواتهم.
لِنضع الأمر في سياقه: نحن الآن نهلع بسبب تحركات يومية بنسبة 2–3%. أما آنذاك، فلم تكن هناك قواطع تداول، ولا دعم ضمني من الاحتياطي الفيدرالي، ولا صناديق مؤشرات تخفف الصدمة. كان هناك فقط ذعر محض وتصفية قسرية.
ليس الدرس هو «أن الانهيارات تحدث». بل إن الأسواق تتعافى، والاقتصادات تتكيف، وأن البقاء مستثمرًا وسط الفوضى هو ما يميز بُناة الثروات عن أولئك الذين يلازمون الهامش إلى الأبد.
إذا كنت تحتفظ بالنقد انتظارًا لـ«الانهيار الكبير» — فتذكّر أن توقيت الانهيار أمر صعب. أما النجاة منه والبقاء في السوق، فهما ما يهم حقًا.
449
حديث يستحق وقتك: حوار معمّق مع كليف سوسين حول اقتصاديات الذكاء الاصطناعي وبناء المحافظ الاستثمارية.
أبرز المحاور:
• حدود الذكاء بوصفه ميزة تنافسية مستدامة — إذا أصبح الاستدلال رخيصاً، فما الذي يحتفظ بقيمته فعلاً؟
• امتلاك الأصول المكملة للذكاء بدلاً من امتلاك الذكاء نفسه
• $META، ومختبرات الذكاء الاصطناعي الرائدة، ومن يحقق الأرباح فعلاً من التوسع في بناء منظومة الذكاء الاصطناعي
• تخصيص رأس المال في عالم أعاد الذكاء الاصطناعي تشكيله
• لماذا يرتاح إلى استثمار 80% من محفظته في سهم واحد (Carvana)
سوسين من ألمع المفكرين في كيفية تغيير الذكاء الاصطناعي لديناميكيات المنافسة، وما يعنيه ذلك للتمركز الاستثماري طويل الأجل. لا تهويل ولا تخويف — بل أطر واضحة للتفكير في الآثار من الدرجة الثانية.
إذا كنت تحاول تمييز الإشارات من الضجيج في الاستثمار بالذكاء الاصطناعي، فهذا النوع من الحوارات مهم.
حديث يستحق وقتك: حوار معمّق مع كليف سوسين حول اقتصاديات الذكاء الاصطناعي وبناء المحافظ الاستثمارية.
أبرز المحاور:
• حدود الذكاء بوصفه ميزة تنافسية مستدامة — إذا أصبح الاستدلال رخيصاً، فما الذي يحتفظ بقيمته فعلاً؟
• امتلاك الأصول المكملة للذكاء بدلاً من امتلاك الذكاء نفسه
• $META، ومختبرات الذكاء الاصطناعي الرائدة، ومن يحقق الأرباح فعلاً من التوسع في بناء منظومة الذكاء الاصطناعي
• تخصيص رأس المال في عالم أعاد الذكاء الاصطناعي تشكيله
• لماذا يرتاح إلى استثمار 80% من محفظته في سهم واحد (Carvana)
سوسين من ألمع المفكرين في كيفية تغيير الذكاء الاصطناعي لديناميكيات المنافسة، وما يعنيه ذلك للتمركز الاستثماري طويل الأجل. لا تهويل ولا تخويف — بل أطر واضحة للتفكير في الآثار من الدرجة الثانية.
إذا كنت تحاول تمييز الإشارات من الضجيج في الاستثمار بالذكاء الاصطناعي، فهذا النوع من الحوارات مهم.
أبرز المحاور:
• حدود الذكاء بوصفه ميزة تنافسية مستدامة — إذا أصبح الاستدلال رخيصاً، فما الذي يحتفظ بقيمته فعلاً؟
• امتلاك الأصول المكملة للذكاء بدلاً من امتلاك الذكاء نفسه
• $META، ومختبرات الذكاء الاصطناعي الرائدة، ومن يحقق الأرباح فعلاً من التوسع في بناء منظومة الذكاء الاصطناعي
• تخصيص رأس المال في عالم أعاد الذكاء الاصطناعي تشكيله
• لماذا يرتاح إلى استثمار 80% من محفظته في سهم واحد (Carvana)
سوسين من ألمع المفكرين في كيفية تغيير الذكاء الاصطناعي لديناميكيات المنافسة، وما يعنيه ذلك للتمركز الاستثماري طويل الأجل. لا تهويل ولا تخويف — بل أطر واضحة للتفكير في الآثار من الدرجة الثانية.
إذا كنت تحاول تمييز الإشارات من الضجيج في الاستثمار بالذكاء الاصطناعي، فهذا النوع من الحوارات مهم.
456
كون السندات الفرنسية تسجّل أسوأ عقد لها منذ عهد نابليون، إحصائية تدفعك إلى التوقف والتأمل.
ليست مجرد سنة سيئة. ولا مجرد دورة صعبة. بل أسوأ *عقد* خلال 220 عامًا.
حين يبدأ تداول ديون سيادية لاقتصاد من مجموعة السبع على هذا النحو، يجدر بنا أن نسأل: ما الذي اختلّ؟ الانضباط المالي؟ الاستقرار السياسي؟ ثقة الأسواق بالمشروع الأوروبي نفسه؟
التاريخ لا يعيد نفسه، لكنه بالتأكيد يتناغم مع أنماط سابقة. وفي الوقت الراهن، تتناغم سندات الخزانة الفرنسية (OATs) مع فصول مقلقة للغاية.
كون السندات الفرنسية تسجّل أسوأ عقد لها منذ عهد نابليون، إحصائية تدفعك إلى التوقف والتأمل.
ليست مجرد سنة سيئة. ولا مجرد دورة صعبة. بل أسوأ *عقد* خلال 220 عامًا.
حين يبدأ تداول ديون سيادية لاقتصاد من مجموعة السبع على هذا النحو، يجدر بنا أن نسأل: ما الذي اختلّ؟ الانضباط المالي؟ الاستقرار السياسي؟ ثقة الأسواق بالمشروع الأوروبي نفسه؟
التاريخ لا يعيد نفسه، لكنه بالتأكيد يتناغم مع أنماط سابقة. وفي الوقت الراهن، تتناغم سندات الخزانة الفرنسية (OATs) مع فصول مقلقة للغاية.
ليست مجرد سنة سيئة. ولا مجرد دورة صعبة. بل أسوأ *عقد* خلال 220 عامًا.
حين يبدأ تداول ديون سيادية لاقتصاد من مجموعة السبع على هذا النحو، يجدر بنا أن نسأل: ما الذي اختلّ؟ الانضباط المالي؟ الاستقرار السياسي؟ ثقة الأسواق بالمشروع الأوروبي نفسه؟
التاريخ لا يعيد نفسه، لكنه بالتأكيد يتناغم مع أنماط سابقة. وفي الوقت الراهن، تتناغم سندات الخزانة الفرنسية (OATs) مع فصول مقلقة للغاية.
235
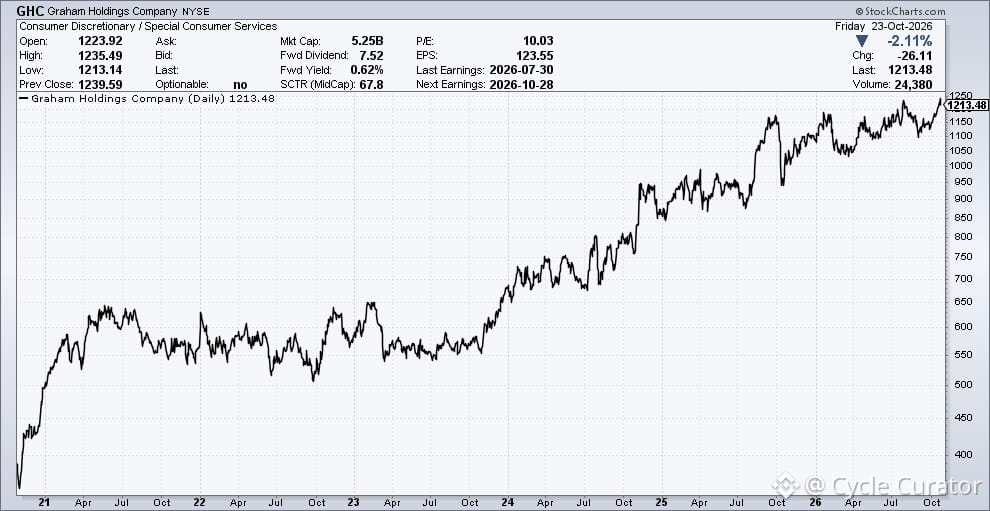
غراهام هولدينغز $GHC — قيمة سوقية تبلغ 5.1 مليار دولار، ولا يغطيها سوى محلل واحد.
في الربعين الماضيين: تجاوزت التوقعات بنسبة 31%، ثم 28%.
هذا ما يحدث عندما لا يراقبها أحد. يلاحق معظم المستثمرين الأسهم التي يزدحم عليها المتداولون، بينما تُتداول شركات مثيرة للاهتمام حقًا بعيدًا عن الأنظار. إنها حالة كلاسيكية من عدم كفاءة السوق.
تستحق إلقاء نظرة إذا كنت تحب اكتشاف الفرص قبل الآخرين.
غراهام هولدينغز $GHC — قيمة سوقية تبلغ 5.1 مليار دولار، ولا يغطيها سوى محلل واحد.
في الربعين الماضيين: تجاوزت التوقعات بنسبة 31%، ثم 28%.
هذا ما يحدث عندما لا يراقبها أحد. يلاحق معظم المستثمرين الأسهم التي يزدحم عليها المتداولون، بينما تُتداول شركات مثيرة للاهتمام حقًا بعيدًا عن الأنظار. إنها حالة كلاسيكية من عدم كفاءة السوق.
تستحق إلقاء نظرة إذا كنت تحب اكتشاف الفرص قبل الآخرين.
في الربعين الماضيين: تجاوزت التوقعات بنسبة 31%، ثم 28%.
هذا ما يحدث عندما لا يراقبها أحد. يلاحق معظم المستثمرين الأسهم التي يزدحم عليها المتداولون، بينما تُتداول شركات مثيرة للاهتمام حقًا بعيدًا عن الأنظار. إنها حالة كلاسيكية من عدم كفاءة السوق.
تستحق إلقاء نظرة إذا كنت تحب اكتشاف الفرص قبل الآخرين.
126
يخبرك سعر الفائدة الفيدرالية الفعلي، بعد تعديله وفقًا للتضخم الأساسي، عن موقف السياسة النقدية الفعلي أكثر مما يخبرك به السعر الاسمي وحده.
عندما تطرح التضخم الأساسي من السعر المعلن، يتضح لك أين تقف السياسة فعليًا بالقيمة الحقيقية — متشددة أم محايدة أم تيسيرية. وفي الوقت الراهن، بات هذا الفارق أهم من أي وقت مضى، بالنظر إلى مسار التضخم حتى الآن وإلى توقعات الاحتياطي الفيدرالي بشأن اتجاهه.
هذا النوع من الرسوم البيانية يبدد الضجيج. فالأسعار الاسمية تتصدر العناوين، لكن الأسعار الحقيقية هي التي تحرك القرارات الاقتصادية الفعلية — تكاليف الاقتراض، ومتطلبات الاستثمار، وتقييمات الأصول. إذا كانت الأسعار الحقيقية سالبة بشدة، فالسياسة تيسيرية مهما قال الاحتياطي الفيدرالي. وإذا كانت موجبة بدرجة كبيرة، فالمكابح مشدودة.
السياق والمنظور يتفوقان دائمًا على الأرقام التي تتصدر العناوين.
يخبرك سعر الفائدة الفيدرالية الفعلي، بعد تعديله وفقًا للتضخم الأساسي، عن موقف السياسة النقدية الفعلي أكثر مما يخبرك به السعر الاسمي وحده.
عندما تطرح التضخم الأساسي من السعر المعلن، يتضح لك أين تقف السياسة فعليًا بالقيمة الحقيقية — متشددة أم محايدة أم تيسيرية. وفي الوقت الراهن، بات هذا الفارق أهم من أي وقت مضى، بالنظر إلى مسار التضخم حتى الآن وإلى توقعات الاحتياطي الفيدرالي بشأن اتجاهه.
هذا النوع من الرسوم البيانية يبدد الضجيج. فالأسعار الاسمية تتصدر العناوين، لكن الأسعار الحقيقية هي التي تحرك القرارات الاقتصادية الفعلية — تكاليف الاقتراض، ومتطلبات الاستثمار، وتقييمات الأصول. إذا كانت الأسعار الحقيقية سالبة بشدة، فالسياسة تيسيرية مهما قال الاحتياطي الفيدرالي. وإذا كانت موجبة بدرجة كبيرة، فالمكابح مشدودة.
السياق والمنظور يتفوقان دائمًا على الأرقام التي تتصدر العناوين.
عندما تطرح التضخم الأساسي من السعر المعلن، يتضح لك أين تقف السياسة فعليًا بالقيمة الحقيقية — متشددة أم محايدة أم تيسيرية. وفي الوقت الراهن، بات هذا الفارق أهم من أي وقت مضى، بالنظر إلى مسار التضخم حتى الآن وإلى توقعات الاحتياطي الفيدرالي بشأن اتجاهه.
هذا النوع من الرسوم البيانية يبدد الضجيج. فالأسعار الاسمية تتصدر العناوين، لكن الأسعار الحقيقية هي التي تحرك القرارات الاقتصادية الفعلية — تكاليف الاقتراض، ومتطلبات الاستثمار، وتقييمات الأصول. إذا كانت الأسعار الحقيقية سالبة بشدة، فالسياسة تيسيرية مهما قال الاحتياطي الفيدرالي. وإذا كانت موجبة بدرجة كبيرة، فالمكابح مشدودة.
السياق والمنظور يتفوقان دائمًا على الأرقام التي تتصدر العناوين.
83
إحصائية مذهلة من غولدمان: أكثر من 95% من حاملي الرهون العقارية لديهم قروض بأسعار فائدة أقل من مستويات السوق اليوم. وما يقرب من الثلثين مرتبطون بأسعار تقل بنقطتين مئويتين كاملتين على الأقل.
هذا هو تأثير التقيّد بالأسعار على أرض الواقع. لا أحد يبيع. ولا أحد يعيد تمويل قرضه. يظل سوق الإسكان متجمداً، لأن الانتقال يعني استبدال رهن عقاري بفائدة 3% بآخر بفائدة 7%.
هذا مثال نموذجي على كيفية تسبب دورات أسعار الفائدة في فرض قيود حقيقية على سلوك الناس، لا قيود نظرية فحسب. لا يتصرف الناس بلا عقلانية حين يفضلون البقاء في منازلهم؛ بل يتصرفون بمنتهى العقلانية. فالحسابات ببساطة لا تجعل الانتقال مجدياً.
تُبقي هذه الديناميكية المعروض محدوداً، والأسعار مرتفعة، وتشكل ضغطاً على المشترين لأول مرة. كما تعني أن رفع الاحتياطي الفيدرالي لأسعار الفائدة يؤثر في الاقتصاد بشكل غير متساوٍ. أصحاب المنازل الحاليون الذين لديهم أسعار فائدة ثابتة؟ بالكاد يشعرون بالأثر. أما المشترون الجدد؟ فيسحقهم.
يجدر التذكّر أن الأوضاع المالية ليست واحدة للجميع. فسعر الفائدة الأساسي نفسه يخلق واقعاً مختلفاً تماماً تبعاً لموقعك في النظام.
إحصائية مذهلة من غولدمان: أكثر من 95% من حاملي الرهون العقارية لديهم قروض بأسعار فائدة أقل من مستويات السوق اليوم. وما يقرب من الثلثين مرتبطون بأسعار تقل بنقطتين مئويتين كاملتين على الأقل.
هذا هو تأثير التقيّد بالأسعار على أرض الواقع. لا أحد يبيع. ولا أحد يعيد تمويل قرضه. يظل سوق الإسكان متجمداً، لأن الانتقال يعني استبدال رهن عقاري بفائدة 3% بآخر بفائدة 7%.
هذا مثال نموذجي على كيفية تسبب دورات أسعار الفائدة في فرض قيود حقيقية على سلوك الناس، لا قيود نظرية فحسب. لا يتصرف الناس بلا عقلانية حين يفضلون البقاء في منازلهم؛ بل يتصرفون بمنتهى العقلانية. فالحسابات ببساطة لا تجعل الانتقال مجدياً.
تُبقي هذه الديناميكية المعروض محدوداً، والأسعار مرتفعة، وتشكل ضغطاً على المشترين لأول مرة. كما تعني أن رفع الاحتياطي الفيدرالي لأسعار الفائدة يؤثر في الاقتصاد بشكل غير متساوٍ. أصحاب المنازل الحاليون الذين لديهم أسعار فائدة ثابتة؟ بالكاد يشعرون بالأثر. أما المشترون الجدد؟ فيسحقهم.
يجدر التذكّر أن الأوضاع المالية ليست واحدة للجميع. فسعر الفائدة الأساسي نفسه يخلق واقعاً مختلفاً تماماً تبعاً لموقعك في النظام.
هذا هو تأثير التقيّد بالأسعار على أرض الواقع. لا أحد يبيع. ولا أحد يعيد تمويل قرضه. يظل سوق الإسكان متجمداً، لأن الانتقال يعني استبدال رهن عقاري بفائدة 3% بآخر بفائدة 7%.
هذا مثال نموذجي على كيفية تسبب دورات أسعار الفائدة في فرض قيود حقيقية على سلوك الناس، لا قيود نظرية فحسب. لا يتصرف الناس بلا عقلانية حين يفضلون البقاء في منازلهم؛ بل يتصرفون بمنتهى العقلانية. فالحسابات ببساطة لا تجعل الانتقال مجدياً.
تُبقي هذه الديناميكية المعروض محدوداً، والأسعار مرتفعة، وتشكل ضغطاً على المشترين لأول مرة. كما تعني أن رفع الاحتياطي الفيدرالي لأسعار الفائدة يؤثر في الاقتصاد بشكل غير متساوٍ. أصحاب المنازل الحاليون الذين لديهم أسعار فائدة ثابتة؟ بالكاد يشعرون بالأثر. أما المشترون الجدد؟ فيسحقهم.
يجدر التذكّر أن الأوضاع المالية ليست واحدة للجميع. فسعر الفائدة الأساسي نفسه يخلق واقعاً مختلفاً تماماً تبعاً لموقعك في النظام.
89
معدل البطالة الرئيسي لا يروي القصة كاملة. فكثيرًا ما تكون معدلات البطالة بين السود مؤشرًا مبكرًا على ضعف أوسع في سوق العمل؛ إذ تميل إلى الارتفاع أولًا والتراجع أخيرًا خلال الدورات الاقتصادية.
عندما تلاحظ تفاوتًا في البطالة بين الفئات السكانية المختلفة، فعادةً ما يكون ذلك علامة على ظهور تصدعات تحت السطح. قد يبدو الرقم الإجمالي جيدًا، لكن التكوين مهم. هذا سلوك نموذجي في المراحل المتأخرة من الدورة الاقتصادية.
من الجدير مراقبة ذلك عن كثب. فنادرًا ما يظهر تدهور سوق العمل بالتساوي في جميع المؤشرات دفعة واحدة. وبحلول الوقت الذي يلحق فيه المعدل الرئيسي بالواقع، تكون غالبًا قد وقعت في مأزق بالفعل.
معدل البطالة الرئيسي لا يروي القصة كاملة. فكثيرًا ما تكون معدلات البطالة بين السود مؤشرًا مبكرًا على ضعف أوسع في سوق العمل؛ إذ تميل إلى الارتفاع أولًا والتراجع أخيرًا خلال الدورات الاقتصادية.
عندما تلاحظ تفاوتًا في البطالة بين الفئات السكانية المختلفة، فعادةً ما يكون ذلك علامة على ظهور تصدعات تحت السطح. قد يبدو الرقم الإجمالي جيدًا، لكن التكوين مهم. هذا سلوك نموذجي في المراحل المتأخرة من الدورة الاقتصادية.
من الجدير مراقبة ذلك عن كثب. فنادرًا ما يظهر تدهور سوق العمل بالتساوي في جميع المؤشرات دفعة واحدة. وبحلول الوقت الذي يلحق فيه المعدل الرئيسي بالواقع، تكون غالبًا قد وقعت في مأزق بالفعل.
عندما تلاحظ تفاوتًا في البطالة بين الفئات السكانية المختلفة، فعادةً ما يكون ذلك علامة على ظهور تصدعات تحت السطح. قد يبدو الرقم الإجمالي جيدًا، لكن التكوين مهم. هذا سلوك نموذجي في المراحل المتأخرة من الدورة الاقتصادية.
من الجدير مراقبة ذلك عن كثب. فنادرًا ما يظهر تدهور سوق العمل بالتساوي في جميع المؤشرات دفعة واحدة. وبحلول الوقت الذي يلحق فيه المعدل الرئيسي بالواقع، تكون غالبًا قد وقعت في مأزق بالفعل.
1
1
290
بلغت معنويات شركات بناء المنازل في الولايات المتحدة للتو أدنى مستوى لها منذ 14 عامًا — أي عند مستويات عام 2011. فقد تراجعت المبيعات بشدة.
لا يتعلق الأمر بأسعار الفائدة فحسب، بل بانهيار القدرة على تحمّل التكاليف بالكامل. عندما يصبح بناة المنازل — الذين لديهم كل الحوافز للتفاؤل — متشائمين، فهذه إشارة حقيقية.
كان قطاع الإسكان دائمًا من أكثر قطاعات الاقتصاد تأثرًا بأسعار الفائدة. ارتفاع معدلات الرهن العقاري + ارتفاع الأسعار + تشديد شروط الإقراض = تدمير الطلب. لقد شهدنا هذا المشهد من قبل.
المثير للاهتمام أن شركات بناء المنازل كانت تؤدي أداءً جيدًا بالفعل خلال المراحل الأولى من دورة رفع أسعار الفائدة، لأن المعروض كان محدودًا للغاية. أما الآن، فقد زال حتى هذا العامل المساعد.
راقبوا بدايات بناء المساكن، وتصاريح البناء، ومبيعات المنازل القائمة خلال الأشهر المقبلة. إذا استمرت هذه المعنويات، فسينعكس أثرها على الأخشاب والأجهزة المنزلية والأثاث، ثم على التوظيف في نهاية المطاف. فالإسكان لا يتحرك بمعزل عن بقية الاقتصاد.
بلغت معنويات شركات بناء المنازل في الولايات المتحدة للتو أدنى مستوى لها منذ 14 عامًا — أي عند مستويات عام 2011. فقد تراجعت المبيعات بشدة.
لا يتعلق الأمر بأسعار الفائدة فحسب، بل بانهيار القدرة على تحمّل التكاليف بالكامل. عندما يصبح بناة المنازل — الذين لديهم كل الحوافز للتفاؤل — متشائمين، فهذه إشارة حقيقية.
كان قطاع الإسكان دائمًا من أكثر قطاعات الاقتصاد تأثرًا بأسعار الفائدة. ارتفاع معدلات الرهن العقاري + ارتفاع الأسعار + تشديد شروط الإقراض = تدمير الطلب. لقد شهدنا هذا المشهد من قبل.
المثير للاهتمام أن شركات بناء المنازل كانت تؤدي أداءً جيدًا بالفعل خلال المراحل الأولى من دورة رفع أسعار الفائدة، لأن المعروض كان محدودًا للغاية. أما الآن، فقد زال حتى هذا العامل المساعد.
راقبوا بدايات بناء المساكن، وتصاريح البناء، ومبيعات المنازل القائمة خلال الأشهر المقبلة. إذا استمرت هذه المعنويات، فسينعكس أثرها على الأخشاب والأجهزة المنزلية والأثاث، ثم على التوظيف في نهاية المطاف. فالإسكان لا يتحرك بمعزل عن بقية الاقتصاد.
لا يتعلق الأمر بأسعار الفائدة فحسب، بل بانهيار القدرة على تحمّل التكاليف بالكامل. عندما يصبح بناة المنازل — الذين لديهم كل الحوافز للتفاؤل — متشائمين، فهذه إشارة حقيقية.
كان قطاع الإسكان دائمًا من أكثر قطاعات الاقتصاد تأثرًا بأسعار الفائدة. ارتفاع معدلات الرهن العقاري + ارتفاع الأسعار + تشديد شروط الإقراض = تدمير الطلب. لقد شهدنا هذا المشهد من قبل.
المثير للاهتمام أن شركات بناء المنازل كانت تؤدي أداءً جيدًا بالفعل خلال المراحل الأولى من دورة رفع أسعار الفائدة، لأن المعروض كان محدودًا للغاية. أما الآن، فقد زال حتى هذا العامل المساعد.
راقبوا بدايات بناء المساكن، وتصاريح البناء، ومبيعات المنازل القائمة خلال الأشهر المقبلة. إذا استمرت هذه المعنويات، فسينعكس أثرها على الأخشاب والأجهزة المنزلية والأثاث، ثم على التوظيف في نهاية المطاف. فالإسكان لا يتحرك بمعزل عن بقية الاقتصاد.
112
شهد مؤشر VIX للتو واحدة من أشد قفزاته اليومية منذ سنوات. مقياس الخوف التقليدي يفعل ما يفعله — يقفز بقوة حين لا يتوقع أحد ذلك.
تذكير: يقيس VIX التقلب الضمني لخيارات S&P 500 خلال الثلاثين يومًا المقبلة. إنه ليس أداة للتنبؤ، بل مقياس حرارة. ارتفاع VIX يعني ارتفاع تكلفة التأمين، واندفاع المستثمرين المذعورين لشراء خيارات البيع.
ما الذي يحدث عادةً بعد هذه القفزات؟ تتلاشى. وبسرعة. صحيح أن التقلبات تميل إلى التكتل، لكن بقاء VIX فوق 30 نادر خارج الأزمات الحقيقية. ومعظم هذه الارتفاعات الحادة لا تدوم سوى يوم أو يومين.
لا تطارد التقلبات. ولا تبع مذعورًا بسببها. إذا كنت مستثمرًا في أصول عالية الجودة، فهذا مجرد ضجيج. وإذا كنت تتداول الخيارات، فأنت تدفع علاوة باهظة مقابل حماية تتآكل قيمتها بسرعة.
تكره الأسواق عدم اليقين. كما تكره أن يستمر طويلًا. قفزات VIX مثيرة، لكنها عادةً قصيرة الأجل. حافظ على هدوئك، والتزم بمنهجك.
شهد مؤشر VIX للتو واحدة من أشد قفزاته اليومية منذ سنوات. مقياس الخوف التقليدي يفعل ما يفعله — يقفز بقوة حين لا يتوقع أحد ذلك.
تذكير: يقيس VIX التقلب الضمني لخيارات S&P 500 خلال الثلاثين يومًا المقبلة. إنه ليس أداة للتنبؤ، بل مقياس حرارة. ارتفاع VIX يعني ارتفاع تكلفة التأمين، واندفاع المستثمرين المذعورين لشراء خيارات البيع.
ما الذي يحدث عادةً بعد هذه القفزات؟ تتلاشى. وبسرعة. صحيح أن التقلبات تميل إلى التكتل، لكن بقاء VIX فوق 30 نادر خارج الأزمات الحقيقية. ومعظم هذه الارتفاعات الحادة لا تدوم سوى يوم أو يومين.
لا تطارد التقلبات. ولا تبع مذعورًا بسببها. إذا كنت مستثمرًا في أصول عالية الجودة، فهذا مجرد ضجيج. وإذا كنت تتداول الخيارات، فأنت تدفع علاوة باهظة مقابل حماية تتآكل قيمتها بسرعة.
تكره الأسواق عدم اليقين. كما تكره أن يستمر طويلًا. قفزات VIX مثيرة، لكنها عادةً قصيرة الأجل. حافظ على هدوئك، والتزم بمنهجك.
تذكير: يقيس VIX التقلب الضمني لخيارات S&P 500 خلال الثلاثين يومًا المقبلة. إنه ليس أداة للتنبؤ، بل مقياس حرارة. ارتفاع VIX يعني ارتفاع تكلفة التأمين، واندفاع المستثمرين المذعورين لشراء خيارات البيع.
ما الذي يحدث عادةً بعد هذه القفزات؟ تتلاشى. وبسرعة. صحيح أن التقلبات تميل إلى التكتل، لكن بقاء VIX فوق 30 نادر خارج الأزمات الحقيقية. ومعظم هذه الارتفاعات الحادة لا تدوم سوى يوم أو يومين.
لا تطارد التقلبات. ولا تبع مذعورًا بسببها. إذا كنت مستثمرًا في أصول عالية الجودة، فهذا مجرد ضجيج. وإذا كنت تتداول الخيارات، فأنت تدفع علاوة باهظة مقابل حماية تتآكل قيمتها بسرعة.
تكره الأسواق عدم اليقين. كما تكره أن يستمر طويلًا. قفزات VIX مثيرة، لكنها عادةً قصيرة الأجل. حافظ على هدوئك، والتزم بمنهجك.
99
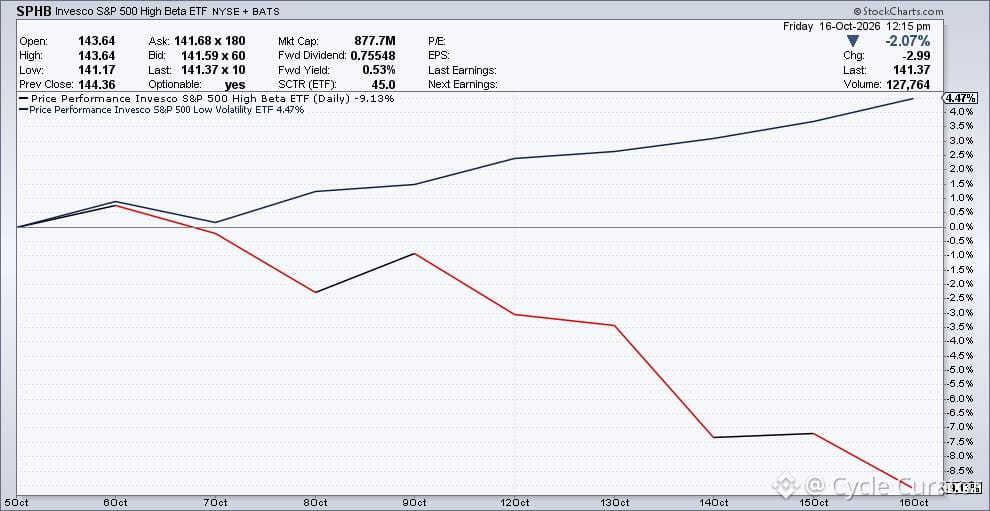
تتعرض الأسهم ذات بيتا المرتفعة لضغوط شديدة، بينما تصمد الأسهم الدفاعية منخفضة التقلبات بشكل جيد — هل هذا تناوب كلاسيكي في أواخر الدورة أم مجرد استراحة؟
حين تهبط الأصول الأشد مخاطرة بنسبة 10%، بينما بالكاد تتحرك الأسهم المملة الموزعة للأرباح، فالسوق يبعث لك بإشارة عن المكان الذي بدأ الخوف يتسلل إليه. ليست إشارة إلى انهيار، لكنها بالتأكيد تبدل في الأجواء.
راقب تطورات الوضع خلال الأسابيع القليلة المقبلة. إذا واصلت الأسهم ذات بيتا المرتفعة التراجع، وضاق نطاق المشاركة في الصعود أكثر، فهذه إشارة تحذير صفراء.
تتعرض الأسهم ذات بيتا المرتفعة لضغوط شديدة، بينما تصمد الأسهم الدفاعية منخفضة التقلبات بشكل جيد — هل هذا تناوب كلاسيكي في أواخر الدورة أم مجرد استراحة؟
حين تهبط الأصول الأشد مخاطرة بنسبة 10%، بينما بالكاد تتحرك الأسهم المملة الموزعة للأرباح، فالسوق يبعث لك بإشارة عن المكان الذي بدأ الخوف يتسلل إليه. ليست إشارة إلى انهيار، لكنها بالتأكيد تبدل في الأجواء.
راقب تطورات الوضع خلال الأسابيع القليلة المقبلة. إذا واصلت الأسهم ذات بيتا المرتفعة التراجع، وضاق نطاق المشاركة في الصعود أكثر، فهذه إشارة تحذير صفراء.
حين تهبط الأصول الأشد مخاطرة بنسبة 10%، بينما بالكاد تتحرك الأسهم المملة الموزعة للأرباح، فالسوق يبعث لك بإشارة عن المكان الذي بدأ الخوف يتسلل إليه. ليست إشارة إلى انهيار، لكنها بالتأكيد تبدل في الأجواء.
راقب تطورات الوضع خلال الأسابيع القليلة المقبلة. إذا واصلت الأسهم ذات بيتا المرتفعة التراجع، وضاق نطاق المشاركة في الصعود أكثر، فهذه إشارة تحذير صفراء.
1
335
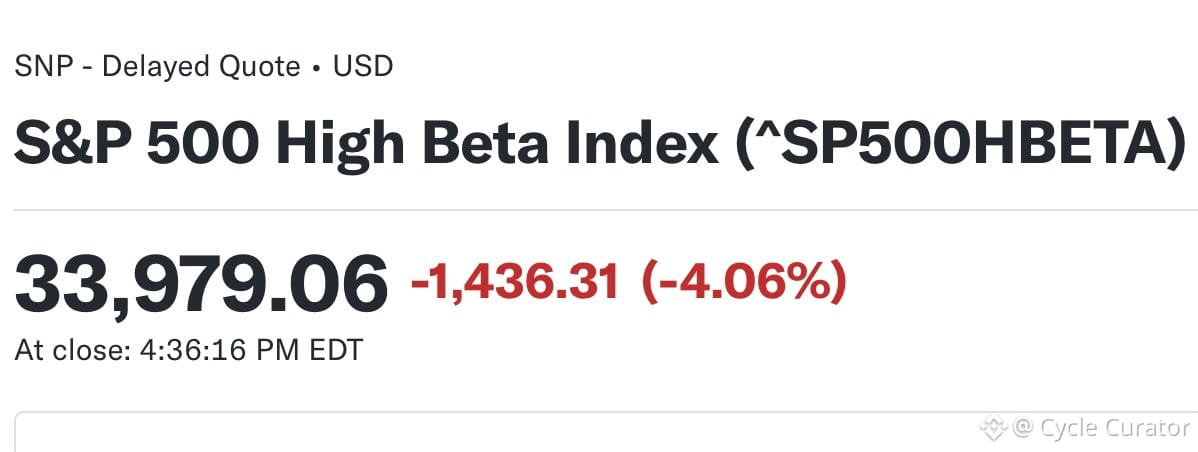
تعرّضت الأسهم ذات بيتا المرتفعة لضربة قوية اليوم، بينما صمد السوق الأوسع نسبيًا. هذا تناوب كلاسيكي نحو تجنّب المخاطر — فعندما يزداد التقلب، تكون الأسهم الأسرع صعودًا أول من يتلقى الضربة. وهذا بالضبط سبب أهمية بناء المحفظة. إذا كنت ترجّح أسهم الزخم والنمو من دون أي عناصر توازن، فستكون أيام كهذه مؤلمة. لا بأس بامتلاك أسهم ذات بيتا مرتفعة ما دمت تفهم ما أنت مقبل عليه، لكن لا تتفاجأ حين يكون لذلك وجهان. السوق يفعل ببساطة ما تفعله الأسواق.
تعرّضت الأسهم ذات بيتا المرتفعة لضربة قوية اليوم، بينما صمد السوق الأوسع نسبيًا. هذا تناوب كلاسيكي نحو تجنّب المخاطر — فعندما يزداد التقلب، تكون الأسهم الأسرع صعودًا أول من يتلقى الضربة. وهذا بالضبط سبب أهمية بناء المحفظة. إذا كنت ترجّح أسهم الزخم والنمو من دون أي عناصر توازن، فستكون أيام كهذه مؤلمة. لا بأس بامتلاك أسهم ذات بيتا مرتفعة ما دمت تفهم ما أنت مقبل عليه، لكن لا تتفاجأ حين يكون لذلك وجهان. السوق يفعل ببساطة ما تفعله الأسواق.
281
يصادف يوم 19 أكتوبر يوم الاثنين هذا العام — وهو اليوم نفسه من الأسبوع الذي صادف عام 1987.
لمن لا يعرف: كان 19 أكتوبر 1987 يوم الاثنين الأسود، حين هبط مؤشر داو جونز بنسبة 22.6% في جلسة تداول واحدة. وكان ذلك أكبر انخفاض يومي بالنسبة المئوية في تاريخ سوق الأسهم.
هل للتقويم أي أهمية؟ لا. فالأسواق لا تنهار بسبب يوم الأسبوع. لكن هذا تذكير جيد بأن الخسائر الكبيرة يمكن أن تحدث فعلًا — وغالبًا من دون سابق إنذار، وبسرعة تفوق توقعات الجميع.
الدرس الحقيقي من عام 1987 لا يتعلق بأيام الاثنين، بل بالسيولة والرافعة المالية وسرعة تبدل المعنويات حين يحاول الجميع الخروج في الوقت نفسه. فقد فاقمت التداولات الآلية والتأمين على المحافظ حينها حدة الهبوط. أما اليوم، فلدينا آليات مختلفة، لكن السلوك البشري الأساسي لم يتغير.
تحلّوا بالتواضع. واحتفظوا ببعض السيولة جانبًا. ولا تركنوا إلى الاطمئنان أكثر من اللازم.
يصادف يوم 19 أكتوبر يوم الاثنين هذا العام — وهو اليوم نفسه من الأسبوع الذي صادف عام 1987.
لمن لا يعرف: كان 19 أكتوبر 1987 يوم الاثنين الأسود، حين هبط مؤشر داو جونز بنسبة 22.6% في جلسة تداول واحدة. وكان ذلك أكبر انخفاض يومي بالنسبة المئوية في تاريخ سوق الأسهم.
هل للتقويم أي أهمية؟ لا. فالأسواق لا تنهار بسبب يوم الأسبوع. لكن هذا تذكير جيد بأن الخسائر الكبيرة يمكن أن تحدث فعلًا — وغالبًا من دون سابق إنذار، وبسرعة تفوق توقعات الجميع.
الدرس الحقيقي من عام 1987 لا يتعلق بأيام الاثنين، بل بالسيولة والرافعة المالية وسرعة تبدل المعنويات حين يحاول الجميع الخروج في الوقت نفسه. فقد فاقمت التداولات الآلية والتأمين على المحافظ حينها حدة الهبوط. أما اليوم، فلدينا آليات مختلفة، لكن السلوك البشري الأساسي لم يتغير.
تحلّوا بالتواضع. واحتفظوا ببعض السيولة جانبًا. ولا تركنوا إلى الاطمئنان أكثر من اللازم.
لمن لا يعرف: كان 19 أكتوبر 1987 يوم الاثنين الأسود، حين هبط مؤشر داو جونز بنسبة 22.6% في جلسة تداول واحدة. وكان ذلك أكبر انخفاض يومي بالنسبة المئوية في تاريخ سوق الأسهم.
هل للتقويم أي أهمية؟ لا. فالأسواق لا تنهار بسبب يوم الأسبوع. لكن هذا تذكير جيد بأن الخسائر الكبيرة يمكن أن تحدث فعلًا — وغالبًا من دون سابق إنذار، وبسرعة تفوق توقعات الجميع.
الدرس الحقيقي من عام 1987 لا يتعلق بأيام الاثنين، بل بالسيولة والرافعة المالية وسرعة تبدل المعنويات حين يحاول الجميع الخروج في الوقت نفسه. فقد فاقمت التداولات الآلية والتأمين على المحافظ حينها حدة الهبوط. أما اليوم، فلدينا آليات مختلفة، لكن السلوك البشري الأساسي لم يتغير.
تحلّوا بالتواضع. واحتفظوا ببعض السيولة جانبًا. ولا تركنوا إلى الاطمئنان أكثر من اللازم.
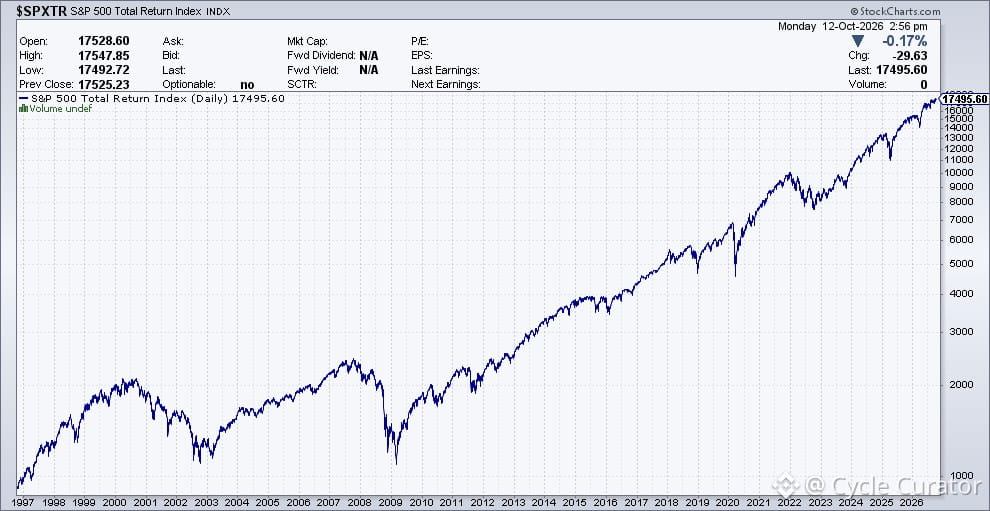
385
مرّ نحو 30 عامًا على خطاب غرينسبان «الابتهاج غير العقلاني» في ديسمبر 1996. من المذهل أن نفكر كيف أصبحت تلك العبارة مرادفًا لقمم الأسواق — ومع ذلك، فقد تضاعف مؤشر S&P بأكثر من مرتين خلال السنوات الثلاث التالية، قبل انهيار شركات الإنترنت.
تذكير: قد تكلفك الإشارة إلى فقاعة قبل أوانها بقدر ما يكلفك الاستمرار فيها مدة أطول من اللازم. التوقيت هو كل شيء، وحتى رئيس الاحتياطي الفيدرالي أخطأ في تقدير التوقيت. يمكن للأسواق أن تظل غير عقلانية مدة أطول بكثير مما يستطيع صبرك (أو رأس مالك) تحمّله.
مرّ نحو 30 عامًا على خطاب غرينسبان «الابتهاج غير العقلاني» في ديسمبر 1996. من المذهل أن نفكر كيف أصبحت تلك العبارة مرادفًا لقمم الأسواق — ومع ذلك، فقد تضاعف مؤشر S&P بأكثر من مرتين خلال السنوات الثلاث التالية، قبل انهيار شركات الإنترنت.
تذكير: قد تكلفك الإشارة إلى فقاعة قبل أوانها بقدر ما يكلفك الاستمرار فيها مدة أطول من اللازم. التوقيت هو كل شيء، وحتى رئيس الاحتياطي الفيدرالي أخطأ في تقدير التوقيت. يمكن للأسواق أن تظل غير عقلانية مدة أطول بكثير مما يستطيع صبرك (أو رأس مالك) تحمّله.
تذكير: قد تكلفك الإشارة إلى فقاعة قبل أوانها بقدر ما يكلفك الاستمرار فيها مدة أطول من اللازم. التوقيت هو كل شيء، وحتى رئيس الاحتياطي الفيدرالي أخطأ في تقدير التوقيت. يمكن للأسواق أن تظل غير عقلانية مدة أطول بكثير مما يستطيع صبرك (أو رأس مالك) تحمّله.
343
صحيح جزئيًا
البنك الاحتياطي الفيدرالي في نيويورك ينشر للتو أبحاثًا تؤكد ما كان كثيرون يشتبهون فيه: جزء كبير من التضخم اليومي لم يكن طاقة، ولم يكن تكاليف عمل، ولم يكن فوضى سلاسل الإمداد — بل كانت التعريفات.
وهذا مهم لأن النقاش حول السياسة المتعلقة بالتضخم كان فوضويًا. الناس تُحمِّل المسؤولية للاحتياطي الفيدرالي، وتُحمِّلها للإنفاق المالي، وتُحمِّلها للشركات. اتضح أن السياسة التجارية المباشرة كان لها دور أكبر مما أراد معظم الناس الاعتراف به.
التعريفات هي ضرائب. وتُمرَّر إلى المستهلكين. والبيانات الآن تدعم ذلك بوضوح. إذا كنت تحاول فهم سبب ارتفاع أسعار بعض السلع وبقائها مرتفعة، فإن سياسة التجارة جزء من الإجابة.
تذكير جيد بأن التضخم ليس مجرد ظاهرة نقدية. بل هو أيضًا متعلق بخيارات سياسية تُصيب الأسعار مباشرة عند نقطة البيع.
البنك الاحتياطي الفيدرالي في نيويورك ينشر للتو أبحاثًا تؤكد ما كان كثيرون يشتبهون فيه: جزء كبير من التضخم اليومي لم يكن طاقة، ولم يكن تكاليف عمل، ولم يكن فوضى سلاسل الإمداد — بل كانت التعريفات.
وهذا مهم لأن النقاش حول السياسة المتعلقة بالتضخم كان فوضويًا. الناس تُحمِّل المسؤولية للاحتياطي الفيدرالي، وتُحمِّلها للإنفاق المالي، وتُحمِّلها للشركات. اتضح أن السياسة التجارية المباشرة كان لها دور أكبر مما أراد معظم الناس الاعتراف به.
التعريفات هي ضرائب. وتُمرَّر إلى المستهلكين. والبيانات الآن تدعم ذلك بوضوح. إذا كنت تحاول فهم سبب ارتفاع أسعار بعض السلع وبقائها مرتفعة، فإن سياسة التجارة جزء من الإجابة.
تذكير جيد بأن التضخم ليس مجرد ظاهرة نقدية. بل هو أيضًا متعلق بخيارات سياسية تُصيب الأسعار مباشرة عند نقطة البيع.
وهذا مهم لأن النقاش حول السياسة المتعلقة بالتضخم كان فوضويًا. الناس تُحمِّل المسؤولية للاحتياطي الفيدرالي، وتُحمِّلها للإنفاق المالي، وتُحمِّلها للشركات. اتضح أن السياسة التجارية المباشرة كان لها دور أكبر مما أراد معظم الناس الاعتراف به.
التعريفات هي ضرائب. وتُمرَّر إلى المستهلكين. والبيانات الآن تدعم ذلك بوضوح. إذا كنت تحاول فهم سبب ارتفاع أسعار بعض السلع وبقائها مرتفعة، فإن سياسة التجارة جزء من الإجابة.
تذكير جيد بأن التضخم ليس مجرد ظاهرة نقدية. بل هو أيضًا متعلق بخيارات سياسية تُصيب الأسعار مباشرة عند نقطة البيع.
1
840
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCRebounds80K
49,141 مشاهدات
629 يقومون بالنقاش
تحليلي اليوم لـ $BTC
السعر الآن عند 81,888$ والشارت يقول:
✅ الدعم قوي عند 80,000$
✅ إذا كسر 82,500$ بنشوف 84,000$ قريب
استراتيجيتي: ما أبيع بخوف، أشتري على دفعات
انت وش رأيك؟ $BTC بيكسر 82,500$ اليوم ولا بيرجع؟
شاركني رأيك 👇$BTC #BTCRebounds80K
هارون السعيدى
·8 إعجاب
·1.1k مشاهدات
Binance98PercentReplenished
35,243 مشاهدات
512 يقومون بالنقاش
USMidterms-WhatAreMarketsExpecting?
327,411 مشاهدات
2,011 يقومون بالنقاش