
Harvey Lill Yxh9
128 منشورات
Harvey Lill Yxh9
إبلاغ
حظر المُستخدم
Публікую актуальні дропи Binance, на яких заробляю.Спілкуємось та ділимось темками ми в каналі cryptohornettg
فتح تداول

حائز على BNB
مُتداول مُتكرر
2.6 سنوات
24 تتابع
126 المتابعون
539 إعجاب
منشورات
الحافظة الاستثمارية
يمتنع متداولان عن تقديم سعر حدّ مماثل، لكن لديهما دوافع مختلفة.
الأول يريد التنفيذ بأسرع وقت ممكن وهو مستعد لأخذ السيولة المتاحة.
والثاني يريد أن تدخل طلبه أولاً إلى دفتر الأوامر كمُقدِّم (maker). لتحقيق ذلك توجد ميزة Post-Only: يجب ألا يتم تنفيذ الأمر فوراً مقابل طلب موجود بالفعل.
الميزة — التحكم في نوع التنفيذ وبعمولة maker. التنازل — قد يتحرك السوق دون إتمام صفقة.
في TradFi Perp كنت سأختار Post-Only فقط عندما يكون الأهم ألا أدفع زيادة مقابل العجلة، أكثر من ضمان الحصول على مركز الآن.
لا يوجد «علم» أفضل. هناك إجابة صريحة على السؤال: هل أزوّد السيولة أم أسحبها؟
يمتنع متداولان عن تقديم سعر حدّ مماثل، لكن لديهما دوافع مختلفة.
الأول يريد التنفيذ بأسرع وقت ممكن وهو مستعد لأخذ السيولة المتاحة.
والثاني يريد أن تدخل طلبه أولاً إلى دفتر الأوامر كمُقدِّم (maker). لتحقيق ذلك توجد ميزة Post-Only: يجب ألا يتم تنفيذ الأمر فوراً مقابل طلب موجود بالفعل.
الميزة — التحكم في نوع التنفيذ وبعمولة maker. التنازل — قد يتحرك السوق دون إتمام صفقة.
في TradFi Perp كنت سأختار Post-Only فقط عندما يكون الأهم ألا أدفع زيادة مقابل العجلة، أكثر من ضمان الحصول على مركز الآن.
لا يوجد «علم» أفضل. هناك إجابة صريحة على السؤال: هل أزوّد السيولة أم أسحبها؟
الأول يريد التنفيذ بأسرع وقت ممكن وهو مستعد لأخذ السيولة المتاحة.
والثاني يريد أن تدخل طلبه أولاً إلى دفتر الأوامر كمُقدِّم (maker). لتحقيق ذلك توجد ميزة Post-Only: يجب ألا يتم تنفيذ الأمر فوراً مقابل طلب موجود بالفعل.
الميزة — التحكم في نوع التنفيذ وبعمولة maker. التنازل — قد يتحرك السوق دون إتمام صفقة.
في TradFi Perp كنت سأختار Post-Only فقط عندما يكون الأهم ألا أدفع زيادة مقابل العجلة، أكثر من ضمان الحصول على مركز الآن.
لا يوجد «علم» أفضل. هناك إجابة صريحة على السؤال: هل أزوّد السيولة أم أسحبها؟
104
عرض الترجمة
Невеликий навчальний кейс.
Рік 1: компанія заробила $100 млн і мала 100 млн акцій. EPS = $1.
Рік 2: прибуток зріс до $110 млн, але кількість акцій після опціонів та нової емісії — до 115 млн. Розбавлений EPS уже близько $0,96.
Загальний прибуток зріс на 10%, а частка прибутку, що припадає на одну акцію, зменшилася.
Тому перед оцінкою bStock я перевіряю не лише чистий прибуток, а й середню та розбавлену кількість акцій. Байбеки можуть скорочувати знаменник, а винагорода акціями й емісії — збільшувати його.
Для власника цінної експозиції важливо не тільки те, наскільки виріс пиріг, а й на скільки частин його поділили.
#bStocks
Невеликий навчальний кейс.
Рік 1: компанія заробила $100 млн і мала 100 млн акцій. EPS = $1.
Рік 2: прибуток зріс до $110 млн, але кількість акцій після опціонів та нової емісії — до 115 млн. Розбавлений EPS уже близько $0,96.
Загальний прибуток зріс на 10%, а частка прибутку, що припадає на одну акцію, зменшилася.
Тому перед оцінкою bStock я перевіряю не лише чистий прибуток, а й середню та розбавлену кількість акцій. Байбеки можуть скорочувати знаменник, а винагорода акціями й емісії — збільшувати його.
Для власника цінної експозиції важливо не тільки те, наскільки виріс пиріг, а й на скільки частин його поділили.
#bStocks
Рік 1: компанія заробила $100 млн і мала 100 млн акцій. EPS = $1.
Рік 2: прибуток зріс до $110 млн, але кількість акцій після опціонів та нової емісії — до 115 млн. Розбавлений EPS уже близько $0,96.
Загальний прибуток зріс на 10%, а частка прибутку, що припадає на одну акцію, зменшилася.
Тому перед оцінкою bStock я перевіряю не лише чистий прибуток, а й середню та розбавлену кількість акцій. Байбеки можуть скорочувати знаменник, а винагорода акціями й емісії — збільшувати його.
Для власника цінної експозиції важливо не тільки те, наскільки виріс пиріг, а й на скільки частин його поділили.
#bStocks
130
لنتخيّل غرفتين.
في Isolated Margin تكون النار محدودۀ بالتكاليف التي تم تخصيصها لوضع محدد. لا يتم سحب هامش إضافي تلقائيًا من أوضاع أخرى من نفس النوع.
في Cross Margin تتقاسم عدة أوضاع الرصيد المتاح. قد يدعم ربح أحدها الآخر، لكن الوضع الخاسر يحصل على وصول إلى تجمع أوسع من الأموال.
إذن، Cross ليس «أكثر أمانًا»، و Isolated ليس «أفضل» افتراضيًا. هذه بنية مختلفة لتوزيع المخاطر.
قبل TradFi Perp، كنت سأقرر: هل أريد تحديد الخسارة القصوى في صفقة واحدة أم إدارة واعية للمخزون المشترك للهامش عبر المحفظة؟
يجب اختيار وضع الهامش قبل فتح المركز، وليس بعد أن يتحرك السوق ضده.
لنتخيّل غرفتين.
في Isolated Margin تكون النار محدودۀ بالتكاليف التي تم تخصيصها لوضع محدد. لا يتم سحب هامش إضافي تلقائيًا من أوضاع أخرى من نفس النوع.
في Cross Margin تتقاسم عدة أوضاع الرصيد المتاح. قد يدعم ربح أحدها الآخر، لكن الوضع الخاسر يحصل على وصول إلى تجمع أوسع من الأموال.
إذن، Cross ليس «أكثر أمانًا»، و Isolated ليس «أفضل» افتراضيًا. هذه بنية مختلفة لتوزيع المخاطر.
قبل TradFi Perp، كنت سأقرر: هل أريد تحديد الخسارة القصوى في صفقة واحدة أم إدارة واعية للمخزون المشترك للهامش عبر المحفظة؟
يجب اختيار وضع الهامش قبل فتح المركز، وليس بعد أن يتحرك السوق ضده.
في Isolated Margin تكون النار محدودۀ بالتكاليف التي تم تخصيصها لوضع محدد. لا يتم سحب هامش إضافي تلقائيًا من أوضاع أخرى من نفس النوع.
في Cross Margin تتقاسم عدة أوضاع الرصيد المتاح. قد يدعم ربح أحدها الآخر، لكن الوضع الخاسر يحصل على وصول إلى تجمع أوسع من الأموال.
إذن، Cross ليس «أكثر أمانًا»، و Isolated ليس «أفضل» افتراضيًا. هذه بنية مختلفة لتوزيع المخاطر.
قبل TradFi Perp، كنت سأقرر: هل أريد تحديد الخسارة القصوى في صفقة واحدة أم إدارة واعية للمخزون المشترك للهامش عبر المحفظة؟
يجب اختيار وضع الهامش قبل فتح المركز، وليس بعد أن يتحرك السوق ضده.
1
129
العرض الخاص بـ20 دولارًا ليس بالضرورة أرخص من العرض الخاص بـ200 دولار.
لنفترض شركتين:
• الشركة (أ): سعر السهم — 20 دولارًا، وعدد الأسهم المتداولة — 5 مليارات. القيمة السوقية — 100 مليار دولار.
• الشركة (ب): سعر السهم — 200 دولار، وعدد الأسهم المتداولة — 100 مليون سهم. القيمة السوقية — 20 مليار دولار.
من حيث سعر سهم الشركة (أ) تبدو أرخص بعشر مرات. ومن حيث قيمة كامل الأعمال فهي أكبر بخمس مرات.
لذلك، عند تحليل bStock، لا أنظر فقط إلى سعر التوكن. الحد الأدنى المطلوب هو: عدد الأسهم المتداولة، والقيمة السوقية، والأرباح، والديون الخاصة بالشركة.
يُسهّل الوصول الجزئي عملية الدخول، لكنه لا يحوّل السعر الاسمي المنخفض إلى تقييم مُربح.
العرض الخاص بـ20 دولارًا ليس بالضرورة أرخص من العرض الخاص بـ200 دولار.
لنفترض شركتين:
• الشركة (أ): سعر السهم — 20 دولارًا، وعدد الأسهم المتداولة — 5 مليارات. القيمة السوقية — 100 مليار دولار.
• الشركة (ب): سعر السهم — 200 دولار، وعدد الأسهم المتداولة — 100 مليون سهم. القيمة السوقية — 20 مليار دولار.
من حيث سعر سهم الشركة (أ) تبدو أرخص بعشر مرات. ومن حيث قيمة كامل الأعمال فهي أكبر بخمس مرات.
لذلك، عند تحليل bStock، لا أنظر فقط إلى سعر التوكن. الحد الأدنى المطلوب هو: عدد الأسهم المتداولة، والقيمة السوقية، والأرباح، والديون الخاصة بالشركة.
يُسهّل الوصول الجزئي عملية الدخول، لكنه لا يحوّل السعر الاسمي المنخفض إلى تقييم مُربح.
لنفترض شركتين:
• الشركة (أ): سعر السهم — 20 دولارًا، وعدد الأسهم المتداولة — 5 مليارات. القيمة السوقية — 100 مليار دولار.
• الشركة (ب): سعر السهم — 200 دولار، وعدد الأسهم المتداولة — 100 مليون سهم. القيمة السوقية — 20 مليار دولار.
من حيث سعر سهم الشركة (أ) تبدو أرخص بعشر مرات. ومن حيث قيمة كامل الأعمال فهي أكبر بخمس مرات.
لذلك، عند تحليل bStock، لا أنظر فقط إلى سعر التوكن. الحد الأدنى المطلوب هو: عدد الأسهم المتداولة، والقيمة السوقية، والأرباح، والديون الخاصة بالشركة.
يُسهّل الوصول الجزئي عملية الدخول، لكنه لا يحوّل السعر الاسمي المنخفض إلى تقييم مُربح.
115
يمكن للمعاملة الواحدة أن تُزيل التعقيد التشغيلي دون إزالة المخاطر المالية.
في TermMax، يمكن للـ leverager دمج مساهمة أولية مع قرض سريع (flash loan)، وشراء ضمانات إضافية، ثم قفلها داخل Gearing Token، واستخدام آليات FT/XT الناتجة لسداد القرض السريع — وذلك كله ضمن معاملة واحدة.
وهذا يختلف جوهريًا عن الحلّ اليدوي عبر التكرار:
deposit collateral → borrow → swap → redeposit → borrow again.
قد يؤدي عدد أقل من المعاملات إلى تقليل احتكاك التنفيذ وزيادة احتمالات عدم ترك وضع متعدد الخطوات غير مكتمل. لكن الـ GT النهائي لا يزال يسجل الضمانات المُرافعة والديون. إذا انخفضت قيمة الضمانات بدرجة كافية، تبقى مخاطر التصفية.
لذلك سأقيّم الرافعة بنقرة واحدة باستخدام قائمتين منفصلتين من التحقق:
التنفيذ: المسار، والانزلاق (slippage)، والغاز (gas)، والحد الأدنى للمستلم.
المركز: الرافعة (leverage)، هامش LTV، LLTV، مخاطر الأوركل (oracle)، والاستحقاق.
القرض السريع (flash loan) هو أداة إنشائية وليست دينًا غير مضمونًا دائمًا. يختفي داخل المعاملة؛ التعرض المُرافَع لا يختفي.
المصادر التي تم التحقق منها: TermMax Docs — Leverager; Token.
@termmax #TermMax
يمكن للمعاملة الواحدة أن تُزيل التعقيد التشغيلي دون إزالة المخاطر المالية.
في TermMax، يمكن للـ leverager دمج مساهمة أولية مع قرض سريع (flash loan)، وشراء ضمانات إضافية، ثم قفلها داخل Gearing Token، واستخدام آليات FT/XT الناتجة لسداد القرض السريع — وذلك كله ضمن معاملة واحدة.
وهذا يختلف جوهريًا عن الحلّ اليدوي عبر التكرار:
deposit collateral → borrow → swap → redeposit → borrow again.
قد يؤدي عدد أقل من المعاملات إلى تقليل احتكاك التنفيذ وزيادة احتمالات عدم ترك وضع متعدد الخطوات غير مكتمل. لكن الـ GT النهائي لا يزال يسجل الضمانات المُرافعة والديون. إذا انخفضت قيمة الضمانات بدرجة كافية، تبقى مخاطر التصفية.
لذلك سأقيّم الرافعة بنقرة واحدة باستخدام قائمتين منفصلتين من التحقق:
التنفيذ: المسار، والانزلاق (slippage)، والغاز (gas)، والحد الأدنى للمستلم.
المركز: الرافعة (leverage)، هامش LTV، LLTV، مخاطر الأوركل (oracle)، والاستحقاق.
القرض السريع (flash loan) هو أداة إنشائية وليست دينًا غير مضمونًا دائمًا. يختفي داخل المعاملة؛ التعرض المُرافَع لا يختفي.
المصادر التي تم التحقق منها: TermMax Docs — Leverager; Token.
@TermMax #TermMax
في TermMax، يمكن للـ leverager دمج مساهمة أولية مع قرض سريع (flash loan)، وشراء ضمانات إضافية، ثم قفلها داخل Gearing Token، واستخدام آليات FT/XT الناتجة لسداد القرض السريع — وذلك كله ضمن معاملة واحدة.
وهذا يختلف جوهريًا عن الحلّ اليدوي عبر التكرار:
deposit collateral → borrow → swap → redeposit → borrow again.
قد يؤدي عدد أقل من المعاملات إلى تقليل احتكاك التنفيذ وزيادة احتمالات عدم ترك وضع متعدد الخطوات غير مكتمل. لكن الـ GT النهائي لا يزال يسجل الضمانات المُرافعة والديون. إذا انخفضت قيمة الضمانات بدرجة كافية، تبقى مخاطر التصفية.
لذلك سأقيّم الرافعة بنقرة واحدة باستخدام قائمتين منفصلتين من التحقق:
التنفيذ: المسار، والانزلاق (slippage)، والغاز (gas)، والحد الأدنى للمستلم.
المركز: الرافعة (leverage)، هامش LTV، LLTV، مخاطر الأوركل (oracle)، والاستحقاق.
القرض السريع (flash loan) هو أداة إنشائية وليست دينًا غير مضمونًا دائمًا. يختفي داخل المعاملة؛ التعرض المُرافَع لا يختفي.
المصادر التي تم التحقق منها: TermMax Docs — Leverager; Token.
@TermMax #TermMax
1
100
أكثر معادلة مفيدة لـ TermMax ليست APY. بل هي هوية لموازنة الميزانية:
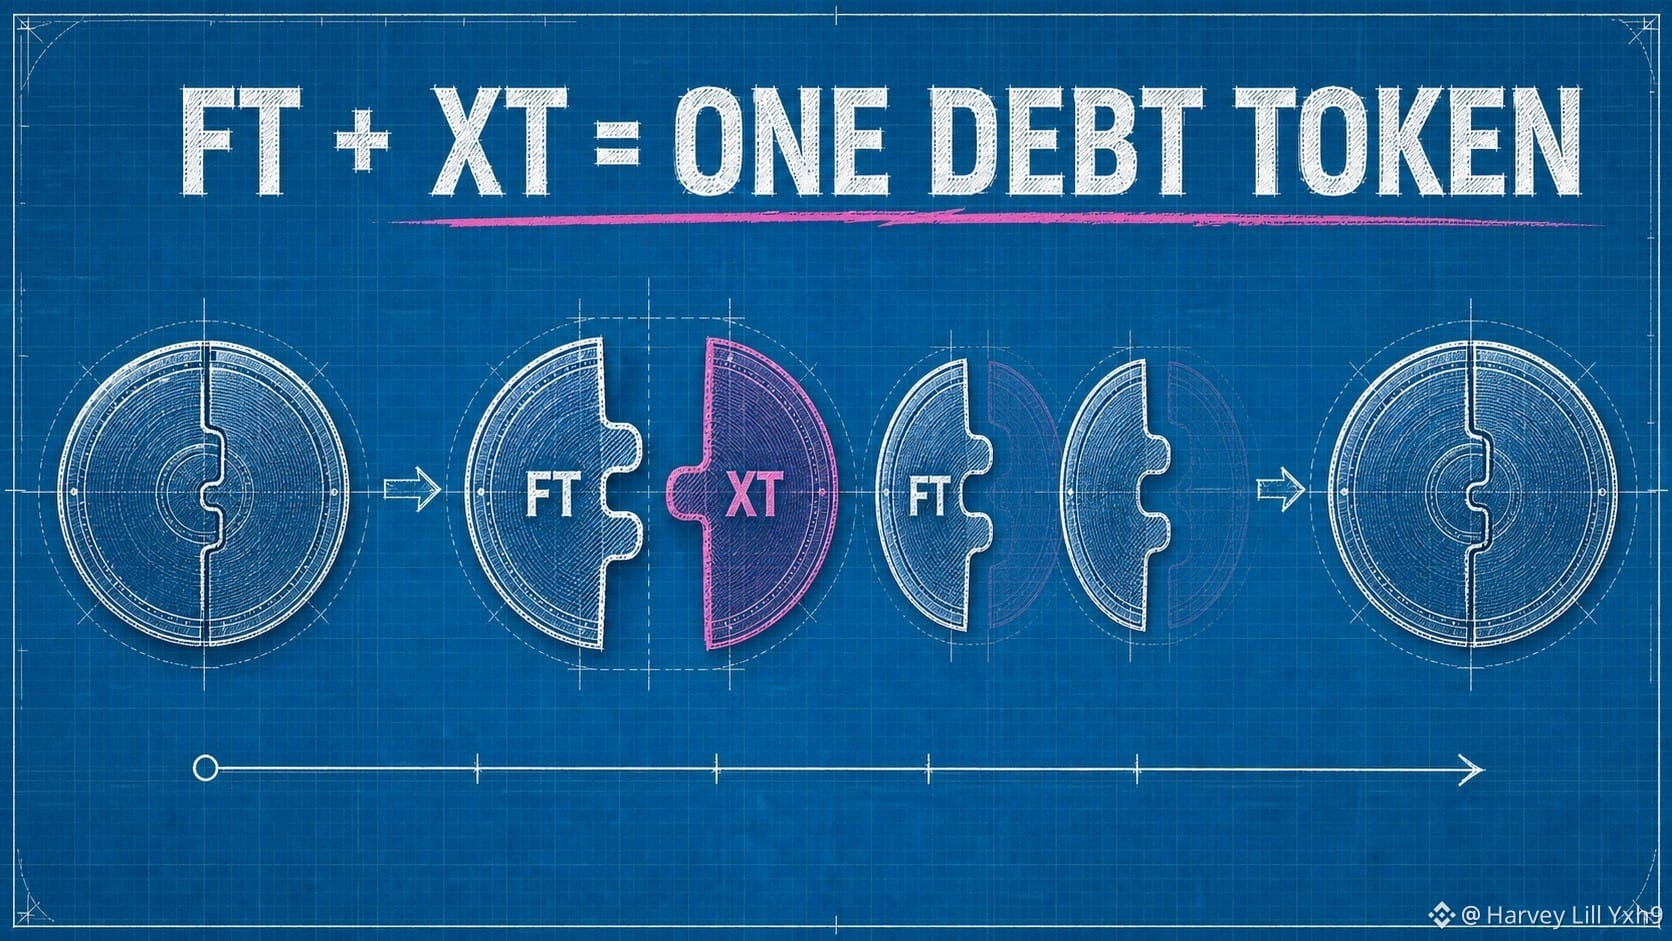
PV(FT) + PV(XT) = 1 لسند دين واحد.
FT هو الادعاء الثابت الذي يتحرك نحو سند دين واحد عند الاستحقاق. XT يمثل عنصر الفائدة التكميلي. مع اقتراب الاستحقاق، يتقارب ادعاء FT مع قيمة الاسترداد الخاصة به بينما يتجه XT إلى الصفر.
لقطة افتراضية:
• القيمة الحالية لـ FT: 0.94؛
• القيمة الحالية لـ XT: 0.06؛
• القيمة المجمعة: 1.00 لسند دين واحد.
هذا التفكيك يفسر عدة شاشات للمنتجات في آنٍ واحد. يقوم المُقرض بتجميع FT بخصم. ويصدر المُقترض الالتزام المستقبلي. يقوم AMM بتسعير التقسيم بين ادعاء الاستحقاق وبين المكوّن المتبقي.
كما يوضح أيضًا سبب تحرك سعر FT وAPY في اتجاهين متعاكسين: إذا أصبح ادعاء الاستحقاق نفسه بقيمة 1 وحدة أكثر تكلفة اليوم، فإن العائد المتبقي يصبح أصغر.
نموذجي الذهني بسيط: لا يقوم TermMax بتصنيع العائد من لا شيء. بل يُحوّل إلى رموز من سيحصل على دفعة الدين المستقبلية وكيف يتم تسعير قيمتها الحالية اليوم.
مصادر تم التحقق منها: TermMax Docs — Token; Fixed Rate Tokenization.
@termmax #TermMax
أكثر معادلة مفيدة لـ TermMax ليست APY. بل هي هوية لموازنة الميزانية:
PV(FT) + PV(XT) = 1 لسند دين واحد.
FT هو الادعاء الثابت الذي يتحرك نحو سند دين واحد عند الاستحقاق. XT يمثل عنصر الفائدة التكميلي. مع اقتراب الاستحقاق، يتقارب ادعاء FT مع قيمة الاسترداد الخاصة به بينما يتجه XT إلى الصفر.
لقطة افتراضية:
• القيمة الحالية لـ FT: 0.94؛
• القيمة الحالية لـ XT: 0.06؛
• القيمة المجمعة: 1.00 لسند دين واحد.
هذا التفكيك يفسر عدة شاشات للمنتجات في آنٍ واحد. يقوم المُقرض بتجميع FT بخصم. ويصدر المُقترض الالتزام المستقبلي. يقوم AMM بتسعير التقسيم بين ادعاء الاستحقاق وبين المكوّن المتبقي.
كما يوضح أيضًا سبب تحرك سعر FT وAPY في اتجاهين متعاكسين: إذا أصبح ادعاء الاستحقاق نفسه بقيمة 1 وحدة أكثر تكلفة اليوم، فإن العائد المتبقي يصبح أصغر.
نموذجي الذهني بسيط: لا يقوم TermMax بتصنيع العائد من لا شيء. بل يُحوّل إلى رموز من سيحصل على دفعة الدين المستقبلية وكيف يتم تسعير قيمتها الحالية اليوم.
مصادر تم التحقق منها: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
PV(FT) + PV(XT) = 1 لسند دين واحد.
FT هو الادعاء الثابت الذي يتحرك نحو سند دين واحد عند الاستحقاق. XT يمثل عنصر الفائدة التكميلي. مع اقتراب الاستحقاق، يتقارب ادعاء FT مع قيمة الاسترداد الخاصة به بينما يتجه XT إلى الصفر.
لقطة افتراضية:
• القيمة الحالية لـ FT: 0.94؛
• القيمة الحالية لـ XT: 0.06؛
• القيمة المجمعة: 1.00 لسند دين واحد.
هذا التفكيك يفسر عدة شاشات للمنتجات في آنٍ واحد. يقوم المُقرض بتجميع FT بخصم. ويصدر المُقترض الالتزام المستقبلي. يقوم AMM بتسعير التقسيم بين ادعاء الاستحقاق وبين المكوّن المتبقي.
كما يوضح أيضًا سبب تحرك سعر FT وAPY في اتجاهين متعاكسين: إذا أصبح ادعاء الاستحقاق نفسه بقيمة 1 وحدة أكثر تكلفة اليوم، فإن العائد المتبقي يصبح أصغر.
نموذجي الذهني بسيط: لا يقوم TermMax بتصنيع العائد من لا شيء. بل يُحوّل إلى رموز من سيحصل على دفعة الدين المستقبلية وكيف يتم تسعير قيمتها الحالية اليوم.
مصادر تم التحقق منها: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
3
110
لا تصف عبارةٌ لِتسلِيم المركباتُ كاملَ العملِ وراء $TSLAB.
تُبلِّغ تسلا عن قطاعات تشغيل رئيسية اثنين: السيارات، وتوليد الطاقة والتخزين.
وهذا يخلق عادةً أساسية لكن مفيدة للمراجعة.
بالنسبة لقطاع السيارات، اسأل عن عمليات التسليم، والتسعير، وتكلفة التصنيع، وتكوين المنتجات، والاعتمادات التنظيمية.
بالنسبة لتوليد الطاقة والتخزين، اسأل عن عمليات النشر، والسعة، والطلب على المنتجات، واقتصاديات منتجات الطاقة.
يمكن للقطاعين أن يتحركا بسرعات مختلفة. فالنتيجة القوية في مجال تخزين الطاقة لا تُجيب تلقائيًا عن سؤال حول هوامش المركبات، وعبارةٌ تتعلق بالمركبات لا تمحو أعمال الطاقة.
قواعدي لأي “bStock” مشهور لشركة واحدة: قسّم الشركة إلى “محركات تشغيل” قبل فتح مخطط السعر.
المخطط عبارة عن خط واحد. ويمكن أن يكون العمل نظامين أو أكثر تحته.
@BinanceCIS #bStocksCIS
لا تصف عبارةٌ لِتسلِيم المركباتُ كاملَ العملِ وراء $TSLAB.
تُبلِّغ تسلا عن قطاعات تشغيل رئيسية اثنين: السيارات، وتوليد الطاقة والتخزين.
وهذا يخلق عادةً أساسية لكن مفيدة للمراجعة.
بالنسبة لقطاع السيارات، اسأل عن عمليات التسليم، والتسعير، وتكلفة التصنيع، وتكوين المنتجات، والاعتمادات التنظيمية.
بالنسبة لتوليد الطاقة والتخزين، اسأل عن عمليات النشر، والسعة، والطلب على المنتجات، واقتصاديات منتجات الطاقة.
يمكن للقطاعين أن يتحركا بسرعات مختلفة. فالنتيجة القوية في مجال تخزين الطاقة لا تُجيب تلقائيًا عن سؤال حول هوامش المركبات، وعبارةٌ تتعلق بالمركبات لا تمحو أعمال الطاقة.
قواعدي لأي “bStock” مشهور لشركة واحدة: قسّم الشركة إلى “محركات تشغيل” قبل فتح مخطط السعر.
المخطط عبارة عن خط واحد. ويمكن أن يكون العمل نظامين أو أكثر تحته.
@BinanceCIS #bStocksCIS
تُبلِّغ تسلا عن قطاعات تشغيل رئيسية اثنين: السيارات، وتوليد الطاقة والتخزين.
وهذا يخلق عادةً أساسية لكن مفيدة للمراجعة.
بالنسبة لقطاع السيارات، اسأل عن عمليات التسليم، والتسعير، وتكلفة التصنيع، وتكوين المنتجات، والاعتمادات التنظيمية.
بالنسبة لتوليد الطاقة والتخزين، اسأل عن عمليات النشر، والسعة، والطلب على المنتجات، واقتصاديات منتجات الطاقة.
يمكن للقطاعين أن يتحركا بسرعات مختلفة. فالنتيجة القوية في مجال تخزين الطاقة لا تُجيب تلقائيًا عن سؤال حول هوامش المركبات، وعبارةٌ تتعلق بالمركبات لا تمحو أعمال الطاقة.
قواعدي لأي “bStock” مشهور لشركة واحدة: قسّم الشركة إلى “محركات تشغيل” قبل فتح مخطط السعر.
المخطط عبارة عن خط واحد. ويمكن أن يكون العمل نظامين أو أكثر تحته.
@BinanceCIS #bStocksCIS
5
5
101
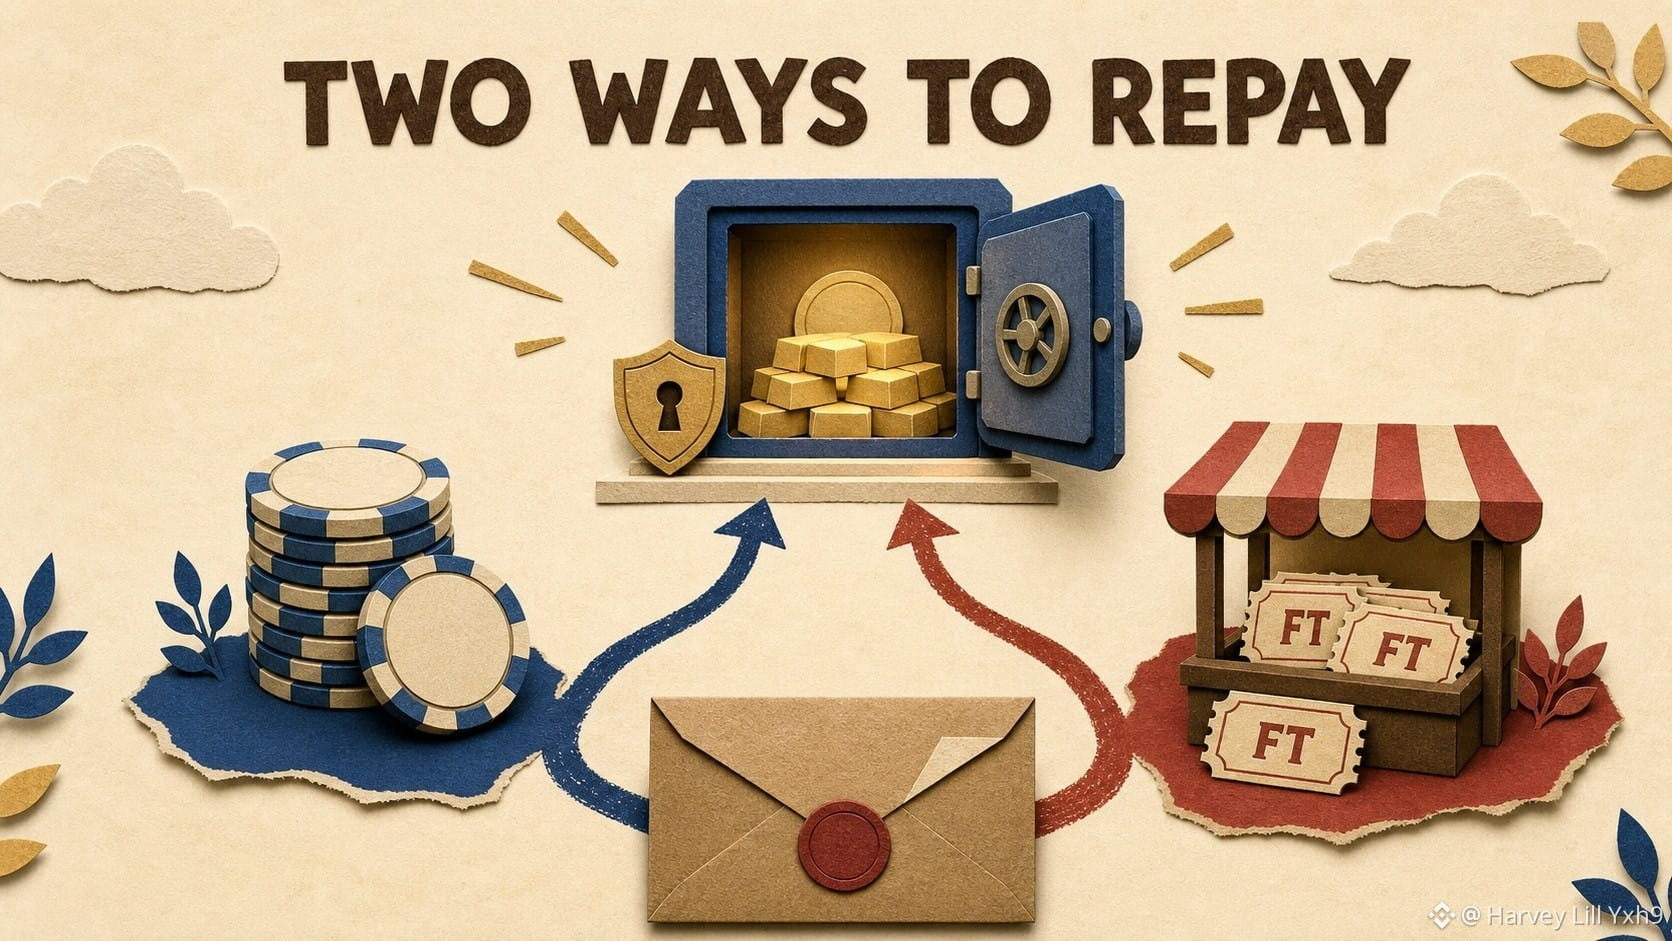
يبدو "سعر ثابت" وكأنه لدى المقترض مسار واحد فقط للسداد. توثيق TermMax يقدّم مسارين.
يمكن للمقترض سداد الدين المُسجَّل في Gearing Token باستخدام رمز الدين نفسه، أو الحصول على رموز Fixed-Rate المقابلة وإرجاع تلك الـ FTs لتسوية الالتزام.
هذا المسار الثاني مهم لأن للـ FT سعراً في السوق قبل تاريخ الاستحقاق.
لنفترض أن مركزاً مستحق عليه 1,000 وحدة عند الاستحقاق. دفع 1,000 رمز دين هو المسار المباشر. إذا كان بالإمكان شراء 1,000 FT مطابق مقابل 970 رمز دين، فقد يقلل السداد باستخدام FT التكلفة الإجمالية للتسوية إلى 970 قبل الرسوم وأثر السعر.
هذا ليس مالاً مجانياً. قد تكون سيولة FT المطلوبة رقيقة، وقد تتحرك الأسعار مع الحجم، ولا بد من مطابقة الرمز الصحيح والاستحقاق الصحيح مع الدين.
أرى السعر الثابت سقفاً لتكلفة الدين التعاقدية، بينما قد يخلق سوق الـ FT الثانوي مسار خروج أرخص في ظروف مواتية.
قبل السداد، سأقوم بإسناد سعر للمسارين للحجم الكامل بدلاً من الضغط تلقائياً على الزر الظاهر.
تمت مراجعة المصادر: TermMax Docs — Borrower; Protocol FAQ.
@termmax #TermMax
يبدو "سعر ثابت" وكأنه لدى المقترض مسار واحد فقط للسداد. توثيق TermMax يقدّم مسارين.
يمكن للمقترض سداد الدين المُسجَّل في Gearing Token باستخدام رمز الدين نفسه، أو الحصول على رموز Fixed-Rate المقابلة وإرجاع تلك الـ FTs لتسوية الالتزام.
هذا المسار الثاني مهم لأن للـ FT سعراً في السوق قبل تاريخ الاستحقاق.
لنفترض أن مركزاً مستحق عليه 1,000 وحدة عند الاستحقاق. دفع 1,000 رمز دين هو المسار المباشر. إذا كان بالإمكان شراء 1,000 FT مطابق مقابل 970 رمز دين، فقد يقلل السداد باستخدام FT التكلفة الإجمالية للتسوية إلى 970 قبل الرسوم وأثر السعر.
هذا ليس مالاً مجانياً. قد تكون سيولة FT المطلوبة رقيقة، وقد تتحرك الأسعار مع الحجم، ولا بد من مطابقة الرمز الصحيح والاستحقاق الصحيح مع الدين.
أرى السعر الثابت سقفاً لتكلفة الدين التعاقدية، بينما قد يخلق سوق الـ FT الثانوي مسار خروج أرخص في ظروف مواتية.
قبل السداد، سأقوم بإسناد سعر للمسارين للحجم الكامل بدلاً من الضغط تلقائياً على الزر الظاهر.
تمت مراجعة المصادر: TermMax Docs — Borrower; Protocol FAQ.
@TermMax #TermMax
يمكن للمقترض سداد الدين المُسجَّل في Gearing Token باستخدام رمز الدين نفسه، أو الحصول على رموز Fixed-Rate المقابلة وإرجاع تلك الـ FTs لتسوية الالتزام.
هذا المسار الثاني مهم لأن للـ FT سعراً في السوق قبل تاريخ الاستحقاق.
لنفترض أن مركزاً مستحق عليه 1,000 وحدة عند الاستحقاق. دفع 1,000 رمز دين هو المسار المباشر. إذا كان بالإمكان شراء 1,000 FT مطابق مقابل 970 رمز دين، فقد يقلل السداد باستخدام FT التكلفة الإجمالية للتسوية إلى 970 قبل الرسوم وأثر السعر.
هذا ليس مالاً مجانياً. قد تكون سيولة FT المطلوبة رقيقة، وقد تتحرك الأسعار مع الحجم، ولا بد من مطابقة الرمز الصحيح والاستحقاق الصحيح مع الدين.
أرى السعر الثابت سقفاً لتكلفة الدين التعاقدية، بينما قد يخلق سوق الـ FT الثانوي مسار خروج أرخص في ظروف مواتية.
قبل السداد، سأقوم بإسناد سعر للمسارين للحجم الكامل بدلاً من الضغط تلقائياً على الزر الظاهر.
تمت مراجعة المصادر: TermMax Docs — Borrower; Protocol FAQ.
@TermMax #TermMax
1
3
95
الذكاء الاصطناعي على مستوى المؤسسات ليس مقارنةً كاملة بين $IBMB و$MSFTB.
تُقدّم شركة IBM تقاريرها عبر البرامج والاستشارات والبنية التحتية والتمويل. يجمع هذا الهيكل بين منتجات التكنولوجيا وخبرة التنفيذ وأنظمة المؤسسات طويلة الأجل.
وتُقدّم شركة Microsoft تقاريرها حول الإنتاجية وعمليات الأعمال والذكاء السحابي والمزيد من الحوسبة الشخصية. يجمع نموذجها بين اشتراكات البرامج والبنية التحتية السحابية ونظام حوسبة واسع النطاق.
السؤال الأهم هو أين تتموضع علاقة العميل.
يمكن لشركة IBM أن تدخل من خلال برامج أو استشارات أو تحول البنية التحتية.
يمكن لشركة Microsoft أن تدخل من خلال أدوات الإنتاجية اليومية واستهلاك السحابة واعتماد المنصات.
قد تظهر الشركتان في ميزانية واحدة لتقنيات المؤسسات. ومع ذلك قد تظل مزيج الإيرادات وحركة المبيعات ونموذج تقديم الخدمة مختلفين.
قواعد مقارناتي: أُقيّم إيرادات المنتجات والخدمات والبنية التحتية بشكل منفصل قبل استخدام تسمية تقييم واحدة لكليهما.
المنظور مشترك. مسار التعاقد ليس كذلك.
تم التحقق من المصادر: التقارير السنوية للعام المالي 2025 لكل من IBM وMicrosoft.
@BinanceCIS #bStocksCIS
الذكاء الاصطناعي على مستوى المؤسسات ليس مقارنةً كاملة بين $IBMB و$MSFTB.
تُقدّم شركة IBM تقاريرها عبر البرامج والاستشارات والبنية التحتية والتمويل. يجمع هذا الهيكل بين منتجات التكنولوجيا وخبرة التنفيذ وأنظمة المؤسسات طويلة الأجل.
وتُقدّم شركة Microsoft تقاريرها حول الإنتاجية وعمليات الأعمال والذكاء السحابي والمزيد من الحوسبة الشخصية. يجمع نموذجها بين اشتراكات البرامج والبنية التحتية السحابية ونظام حوسبة واسع النطاق.
السؤال الأهم هو أين تتموضع علاقة العميل.
يمكن لشركة IBM أن تدخل من خلال برامج أو استشارات أو تحول البنية التحتية.
يمكن لشركة Microsoft أن تدخل من خلال أدوات الإنتاجية اليومية واستهلاك السحابة واعتماد المنصات.
قد تظهر الشركتان في ميزانية واحدة لتقنيات المؤسسات. ومع ذلك قد تظل مزيج الإيرادات وحركة المبيعات ونموذج تقديم الخدمة مختلفين.
قواعد مقارناتي: أُقيّم إيرادات المنتجات والخدمات والبنية التحتية بشكل منفصل قبل استخدام تسمية تقييم واحدة لكليهما.
المنظور مشترك. مسار التعاقد ليس كذلك.
تم التحقق من المصادر: التقارير السنوية للعام المالي 2025 لكل من IBM وMicrosoft.
@BinanceCIS #bStocksCIS
تُقدّم شركة IBM تقاريرها عبر البرامج والاستشارات والبنية التحتية والتمويل. يجمع هذا الهيكل بين منتجات التكنولوجيا وخبرة التنفيذ وأنظمة المؤسسات طويلة الأجل.
وتُقدّم شركة Microsoft تقاريرها حول الإنتاجية وعمليات الأعمال والذكاء السحابي والمزيد من الحوسبة الشخصية. يجمع نموذجها بين اشتراكات البرامج والبنية التحتية السحابية ونظام حوسبة واسع النطاق.
السؤال الأهم هو أين تتموضع علاقة العميل.
يمكن لشركة IBM أن تدخل من خلال برامج أو استشارات أو تحول البنية التحتية.
يمكن لشركة Microsoft أن تدخل من خلال أدوات الإنتاجية اليومية واستهلاك السحابة واعتماد المنصات.
قد تظهر الشركتان في ميزانية واحدة لتقنيات المؤسسات. ومع ذلك قد تظل مزيج الإيرادات وحركة المبيعات ونموذج تقديم الخدمة مختلفين.
قواعد مقارناتي: أُقيّم إيرادات المنتجات والخدمات والبنية التحتية بشكل منفصل قبل استخدام تسمية تقييم واحدة لكليهما.
المنظور مشترك. مسار التعاقد ليس كذلك.
تم التحقق من المصادر: التقارير السنوية للعام المالي 2025 لكل من IBM وMicrosoft.
@BinanceCIS #bStocksCIS
2
72
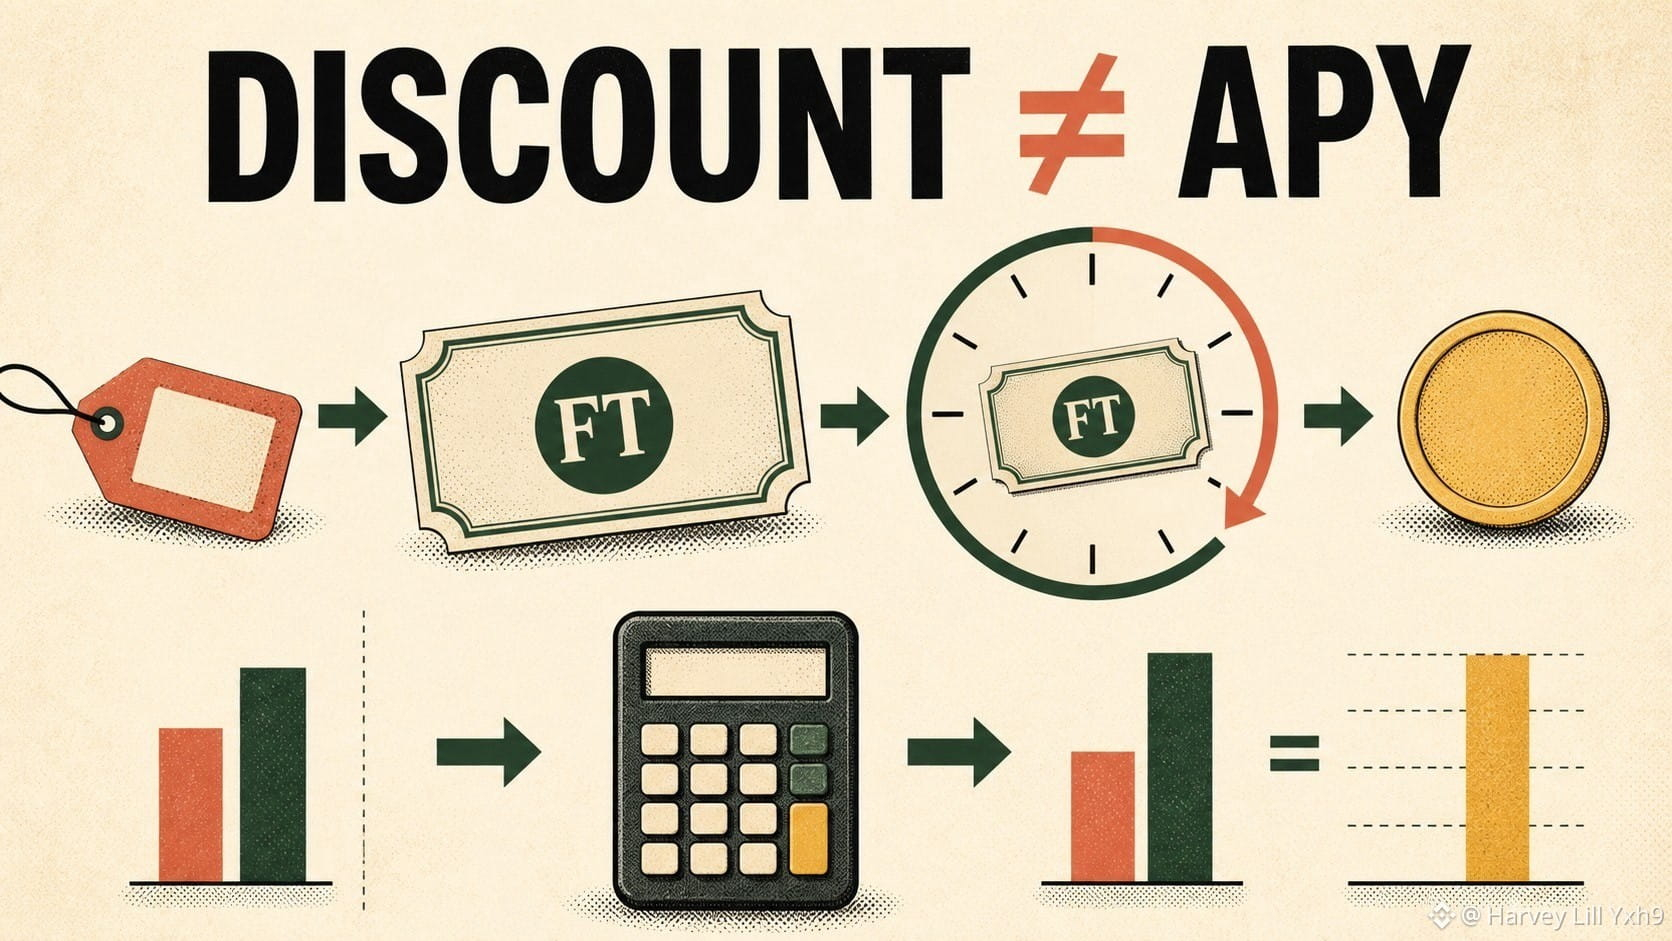
يمكن أن يرتفع “رمز بمعدل ثابت” إلى نفس القيمة الاسمية وما يزال ينتج عوائد سنوية (APYs) مختلفة جدًا.
فكّر في مثال افتراضي بحت لـ TermMax FT يسترد مقابل 1 من رمز دين بعد 60 يومًا. إذا كان سعره 0.96 اليوم، فإن العائد خلال فترة الاحتفاظ ليس “4% APY”. بل إنه:
(1 / 0.96 − 1) = 4.17% خلال 60 يومًا.
باستخدام طريقة الإسناد السنوي البسيطة في توثيق TermMax:
4.17% × 365 / 60 ≈ 25.35% محسوبة سنويًا.
نفس سعر الشراء 0.96 مع بقاء 30 يومًا فقط سيُظهر رقمًا سنويًا أعلى بكثير، رغم أن قيمة الاستحقاق ما تزال 1.
لهذا السبب لن أقارن بين فرصتين من FT باستخدام APY وحده. سأُسجّل أربعة مدخلات: سعر الشراء، قيمة الاسترداد، عدد الأيام المتبقية وتكاليف التنفيذ الإجمالية. يمكن أن تجعل الانزلاقات أو البيع المبكر النتيجة المحققة مختلفة عن حساب “الاحتفاظ حتى الاستحقاق”.
قاعـدتي العملية: أولًا احسب المكسب النقدي للفترة الفعلية؛ ثم فقط قم بحساب الإسناد السنوي.
تم التحقق من المصادر: TermMax Docs — Token؛ Fixed Rate Tokenization.
@termmax #TermMax
يمكن أن يرتفع “رمز بمعدل ثابت” إلى نفس القيمة الاسمية وما يزال ينتج عوائد سنوية (APYs) مختلفة جدًا.
فكّر في مثال افتراضي بحت لـ TermMax FT يسترد مقابل 1 من رمز دين بعد 60 يومًا. إذا كان سعره 0.96 اليوم، فإن العائد خلال فترة الاحتفاظ ليس “4% APY”. بل إنه:
(1 / 0.96 − 1) = 4.17% خلال 60 يومًا.
باستخدام طريقة الإسناد السنوي البسيطة في توثيق TermMax:
4.17% × 365 / 60 ≈ 25.35% محسوبة سنويًا.
نفس سعر الشراء 0.96 مع بقاء 30 يومًا فقط سيُظهر رقمًا سنويًا أعلى بكثير، رغم أن قيمة الاستحقاق ما تزال 1.
لهذا السبب لن أقارن بين فرصتين من FT باستخدام APY وحده. سأُسجّل أربعة مدخلات: سعر الشراء، قيمة الاسترداد، عدد الأيام المتبقية وتكاليف التنفيذ الإجمالية. يمكن أن تجعل الانزلاقات أو البيع المبكر النتيجة المحققة مختلفة عن حساب “الاحتفاظ حتى الاستحقاق”.
قاعـدتي العملية: أولًا احسب المكسب النقدي للفترة الفعلية؛ ثم فقط قم بحساب الإسناد السنوي.
تم التحقق من المصادر: TermMax Docs — Token؛ Fixed Rate Tokenization.
@TermMax #TermMax
فكّر في مثال افتراضي بحت لـ TermMax FT يسترد مقابل 1 من رمز دين بعد 60 يومًا. إذا كان سعره 0.96 اليوم، فإن العائد خلال فترة الاحتفاظ ليس “4% APY”. بل إنه:
(1 / 0.96 − 1) = 4.17% خلال 60 يومًا.
باستخدام طريقة الإسناد السنوي البسيطة في توثيق TermMax:
4.17% × 365 / 60 ≈ 25.35% محسوبة سنويًا.
نفس سعر الشراء 0.96 مع بقاء 30 يومًا فقط سيُظهر رقمًا سنويًا أعلى بكثير، رغم أن قيمة الاستحقاق ما تزال 1.
لهذا السبب لن أقارن بين فرصتين من FT باستخدام APY وحده. سأُسجّل أربعة مدخلات: سعر الشراء، قيمة الاسترداد، عدد الأيام المتبقية وتكاليف التنفيذ الإجمالية. يمكن أن تجعل الانزلاقات أو البيع المبكر النتيجة المحققة مختلفة عن حساب “الاحتفاظ حتى الاستحقاق”.
قاعـدتي العملية: أولًا احسب المكسب النقدي للفترة الفعلية؛ ثم فقط قم بحساب الإسناد السنوي.
تم التحقق من المصادر: TermMax Docs — Token؛ Fixed Rate Tokenization.
@TermMax #TermMax
2
83
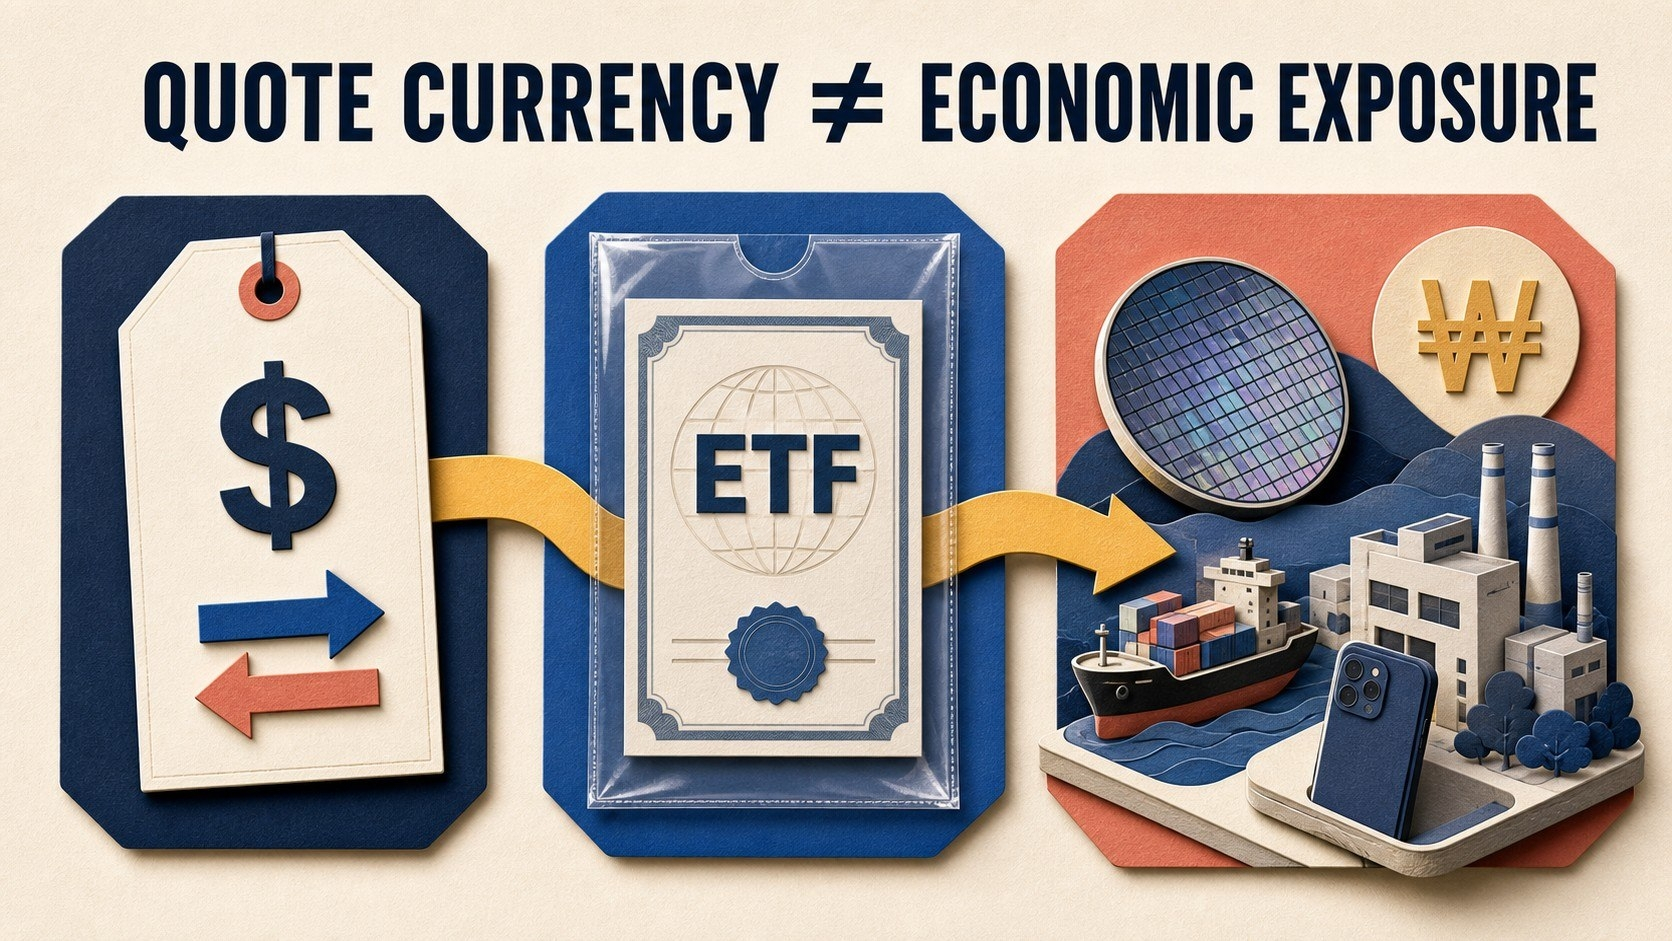
شراء $EWYB باستخدام USDT لا يحوّل تعرّض الأسهم الكورية الجنوبية إلى مركز بعملة الدولار فقط.
تُخبرني عملة التسعير بكيفية تسعير الصفقة. لكنها لا تُخبرني أي العملات تشكّل الاقتصاديات الأساسية.
تملك EWY أسهمًا كورية جنوبية، وتُدرج iShares صراحةً المخاطر المتعلقة بالعملة الأجنبية ضمن مخاطر الاستثمار الدولي. يمكن أن يتأثر بالقيمة بالدولار للأصول المُسعّرة محليًا كلٌّ من أسعار الأسهم وأسعار الصرف. وقد تحقق شركات المحفظة أيضًا إيرادات بعملات متعددة، ما يضيف طبقة أخرى.
أُسقط المركز عبر ثلاث مستويات:
1. طبقة التداول: $EWYB مُسعّر مقابل USDT على Binance Spot.
2. طبقة التغليف: الـ bStock مدعوم بالأوراق المالية الأساسية المقابلة.
3. طبقة الاقتصاد: يحتفظ الـ ETF بشركات كورية جنوبية لا تُحدَّد أسعارها المحلية وتدفقاتها النقدية التشغيلية بواسطة USDT.
يغيّر التحويل إلى توكن طريقة الوصول وساعات التداول وخيارات الحفظ. لكنه لا يمحو التعرضات للعملة داخل المحفظة الأساسية.
قواعدي: العملة على زر الشراء هي وحدة دفع، وليست خريطة مخاطر كاملة.
المصادر التي تم التحقق منها: ورقة حقائق iShares EWY ودليل Binance Academy الخاص بـ bStocks.
@BinanceCIS #bStocksCIS
شراء $EWYB باستخدام USDT لا يحوّل تعرّض الأسهم الكورية الجنوبية إلى مركز بعملة الدولار فقط.
تُخبرني عملة التسعير بكيفية تسعير الصفقة. لكنها لا تُخبرني أي العملات تشكّل الاقتصاديات الأساسية.
تملك EWY أسهمًا كورية جنوبية، وتُدرج iShares صراحةً المخاطر المتعلقة بالعملة الأجنبية ضمن مخاطر الاستثمار الدولي. يمكن أن يتأثر بالقيمة بالدولار للأصول المُسعّرة محليًا كلٌّ من أسعار الأسهم وأسعار الصرف. وقد تحقق شركات المحفظة أيضًا إيرادات بعملات متعددة، ما يضيف طبقة أخرى.
أُسقط المركز عبر ثلاث مستويات:
1. طبقة التداول: $EWYB مُسعّر مقابل USDT على Binance Spot.
2. طبقة التغليف: الـ bStock مدعوم بالأوراق المالية الأساسية المقابلة.
3. طبقة الاقتصاد: يحتفظ الـ ETF بشركات كورية جنوبية لا تُحدَّد أسعارها المحلية وتدفقاتها النقدية التشغيلية بواسطة USDT.
يغيّر التحويل إلى توكن طريقة الوصول وساعات التداول وخيارات الحفظ. لكنه لا يمحو التعرضات للعملة داخل المحفظة الأساسية.
قواعدي: العملة على زر الشراء هي وحدة دفع، وليست خريطة مخاطر كاملة.
المصادر التي تم التحقق منها: ورقة حقائق iShares EWY ودليل Binance Academy الخاص بـ bStocks.
@BinanceCIS #bStocksCIS
تُخبرني عملة التسعير بكيفية تسعير الصفقة. لكنها لا تُخبرني أي العملات تشكّل الاقتصاديات الأساسية.
تملك EWY أسهمًا كورية جنوبية، وتُدرج iShares صراحةً المخاطر المتعلقة بالعملة الأجنبية ضمن مخاطر الاستثمار الدولي. يمكن أن يتأثر بالقيمة بالدولار للأصول المُسعّرة محليًا كلٌّ من أسعار الأسهم وأسعار الصرف. وقد تحقق شركات المحفظة أيضًا إيرادات بعملات متعددة، ما يضيف طبقة أخرى.
أُسقط المركز عبر ثلاث مستويات:
1. طبقة التداول: $EWYB مُسعّر مقابل USDT على Binance Spot.
2. طبقة التغليف: الـ bStock مدعوم بالأوراق المالية الأساسية المقابلة.
3. طبقة الاقتصاد: يحتفظ الـ ETF بشركات كورية جنوبية لا تُحدَّد أسعارها المحلية وتدفقاتها النقدية التشغيلية بواسطة USDT.
يغيّر التحويل إلى توكن طريقة الوصول وساعات التداول وخيارات الحفظ. لكنه لا يمحو التعرضات للعملة داخل المحفظة الأساسية.
قواعدي: العملة على زر الشراء هي وحدة دفع، وليست خريطة مخاطر كاملة.
المصادر التي تم التحقق منها: ورقة حقائق iShares EWY ودليل Binance Academy الخاص بـ bStocks.
@BinanceCIS #bStocksCIS
2
5
97
تمّ التحقق
يمكن أن تعتمد شركتان في قطاع الخدمات المالية على سلوك العملاء بشكل مختلف تمامًا.
$PYPLB مرتبط بمنصة مدفوعات تخدم المستهلكين والتجار. تدور الأسئلة حول نشاط الدفع عند إتمام الشراء، والتجارب المرتبطة بالعلامة التجارية، واقتصاديات المعاملات، واعتماد التجار.
$GSB مرتبط بـ Goldman Sachs، التي تتمحور شركاتها الرئيسية حول الخدمات المصرفية العالمية والأسواق (Global Banking & Markets) وإدارة الأصول والثروات (Asset & Wealth Management). وتشمل أسئلته نشاط الاستشارات، والاكتتاب، وتدفقات التداول، والتمويل، والأصول الخاضعة للإشراف.
وهذا يخلق تباينًا واضحًا:
معاملات المستهلكين والتجار مقابل نشاط رأس المال للشركات والمؤسسات.
قد يتأثر كلاهما بالاقتصاد وأسعار الفائدة، لكن مسارات انتقال الأثر ليست هي نفسها.
قاعدة قطاعي: لا تتوقف أبدًا عند كلمة «الخدمات المالية». اكتب من هو العميل، وما الإجراء الذي يخلق الإيرادات، وما دورة السوق التي تتحكم في ذلك الإجراء.
يمكن لعلامة واحدة أن تخفي ساعتين مختلفتين جدًا.
تم التحقق من المصادر: مواد مستثمر PayPal والتقرير السنوي لشركة Goldman Sachs لعام 2025.
@BinanceCIS #bStocksCIS
يمكن أن تعتمد شركتان في قطاع الخدمات المالية على سلوك العملاء بشكل مختلف تمامًا.
$PYPLB مرتبط بمنصة مدفوعات تخدم المستهلكين والتجار. تدور الأسئلة حول نشاط الدفع عند إتمام الشراء، والتجارب المرتبطة بالعلامة التجارية، واقتصاديات المعاملات، واعتماد التجار.
$GSB مرتبط بـ Goldman Sachs، التي تتمحور شركاتها الرئيسية حول الخدمات المصرفية العالمية والأسواق (Global Banking & Markets) وإدارة الأصول والثروات (Asset & Wealth Management). وتشمل أسئلته نشاط الاستشارات، والاكتتاب، وتدفقات التداول، والتمويل، والأصول الخاضعة للإشراف.
وهذا يخلق تباينًا واضحًا:
معاملات المستهلكين والتجار مقابل نشاط رأس المال للشركات والمؤسسات.
قد يتأثر كلاهما بالاقتصاد وأسعار الفائدة، لكن مسارات انتقال الأثر ليست هي نفسها.
قاعدة قطاعي: لا تتوقف أبدًا عند كلمة «الخدمات المالية». اكتب من هو العميل، وما الإجراء الذي يخلق الإيرادات، وما دورة السوق التي تتحكم في ذلك الإجراء.
يمكن لعلامة واحدة أن تخفي ساعتين مختلفتين جدًا.
تم التحقق من المصادر: مواد مستثمر PayPal والتقرير السنوي لشركة Goldman Sachs لعام 2025.
@BinanceCIS #bStocksCIS
$PYPLB مرتبط بمنصة مدفوعات تخدم المستهلكين والتجار. تدور الأسئلة حول نشاط الدفع عند إتمام الشراء، والتجارب المرتبطة بالعلامة التجارية، واقتصاديات المعاملات، واعتماد التجار.
$GSB مرتبط بـ Goldman Sachs، التي تتمحور شركاتها الرئيسية حول الخدمات المصرفية العالمية والأسواق (Global Banking & Markets) وإدارة الأصول والثروات (Asset & Wealth Management). وتشمل أسئلته نشاط الاستشارات، والاكتتاب، وتدفقات التداول، والتمويل، والأصول الخاضعة للإشراف.
وهذا يخلق تباينًا واضحًا:
معاملات المستهلكين والتجار مقابل نشاط رأس المال للشركات والمؤسسات.
قد يتأثر كلاهما بالاقتصاد وأسعار الفائدة، لكن مسارات انتقال الأثر ليست هي نفسها.
قاعدة قطاعي: لا تتوقف أبدًا عند كلمة «الخدمات المالية». اكتب من هو العميل، وما الإجراء الذي يخلق الإيرادات، وما دورة السوق التي تتحكم في ذلك الإجراء.
يمكن لعلامة واحدة أن تخفي ساعتين مختلفتين جدًا.
تم التحقق من المصادر: مواد مستثمر PayPal والتقرير السنوي لشركة Goldman Sachs لعام 2025.
@BinanceCIS #bStocksCIS
5
7
115
شراء ملصق دولة لا يضمن الحصول على شريحة متوازنة من تلك الدولة.
تهدف EWY إلى تتبّع مؤشر للأسهم الكورية الجنوبية. في صفحة iShares الرسمية، كانت قيمة الاستثمارات موزعة على 78 مركزًا، وبلغ تمثّل قطاع تكنولوجيا المعلومات 50.16% من القيمة السوقية اعتبارًا من 27 يوليو 2026.
وهذا يجعل $EWYB درسًا مفيدًا في تحليل “النظر من خلال” (look-through).
التعرض الرئيسي هو “كوريا الجنوبية”. ومع ذلك، يمكن أن يتأثر أداء المحفظة بشكل كبير بقطاع واحد، وبأكبر الشركات المكوِّنة، وبمنهجية المؤشر.
قائمة التحقق من صناديق الاستثمار المتداولة الخاصة بالدولة (ETF):
1. عدد المراكز.
2. أكبر وزن لقطاع.
3. أكبر أوزان للشركات.
4. المخاطر المرتبطة بالعملة والمخاطر الخاصة بالدولة.
فقط بعد إجراء هذه الفحوصات الأربع سأصف ما الذي تضيفه هذه الأداة فعليًا إلى المحفظة.
يمكن للصندوق المتداول (ETF) أن يُنوّع مخاطر الشركة الواحدة، مع أن ذلك قد يؤدي إلى تركّز مخاطر قطاع معيّن.
تاريخ المصدر مهم: المراكز تتغير. الأرقام أعلاه مأخوذة من صفحة iShares الخاصة بـ EWY اعتبارًا من 27 يوليو 2026.
@BinanceCIS #bStocksCIS
شراء ملصق دولة لا يضمن الحصول على شريحة متوازنة من تلك الدولة.
تهدف EWY إلى تتبّع مؤشر للأسهم الكورية الجنوبية. في صفحة iShares الرسمية، كانت قيمة الاستثمارات موزعة على 78 مركزًا، وبلغ تمثّل قطاع تكنولوجيا المعلومات 50.16% من القيمة السوقية اعتبارًا من 27 يوليو 2026.
وهذا يجعل $EWYB درسًا مفيدًا في تحليل “النظر من خلال” (look-through).
التعرض الرئيسي هو “كوريا الجنوبية”. ومع ذلك، يمكن أن يتأثر أداء المحفظة بشكل كبير بقطاع واحد، وبأكبر الشركات المكوِّنة، وبمنهجية المؤشر.
قائمة التحقق من صناديق الاستثمار المتداولة الخاصة بالدولة (ETF):
1. عدد المراكز.
2. أكبر وزن لقطاع.
3. أكبر أوزان للشركات.
4. المخاطر المرتبطة بالعملة والمخاطر الخاصة بالدولة.
فقط بعد إجراء هذه الفحوصات الأربع سأصف ما الذي تضيفه هذه الأداة فعليًا إلى المحفظة.
يمكن للصندوق المتداول (ETF) أن يُنوّع مخاطر الشركة الواحدة، مع أن ذلك قد يؤدي إلى تركّز مخاطر قطاع معيّن.
تاريخ المصدر مهم: المراكز تتغير. الأرقام أعلاه مأخوذة من صفحة iShares الخاصة بـ EWY اعتبارًا من 27 يوليو 2026.
@BinanceCIS #bStocksCIS
تهدف EWY إلى تتبّع مؤشر للأسهم الكورية الجنوبية. في صفحة iShares الرسمية، كانت قيمة الاستثمارات موزعة على 78 مركزًا، وبلغ تمثّل قطاع تكنولوجيا المعلومات 50.16% من القيمة السوقية اعتبارًا من 27 يوليو 2026.
وهذا يجعل $EWYB درسًا مفيدًا في تحليل “النظر من خلال” (look-through).
التعرض الرئيسي هو “كوريا الجنوبية”. ومع ذلك، يمكن أن يتأثر أداء المحفظة بشكل كبير بقطاع واحد، وبأكبر الشركات المكوِّنة، وبمنهجية المؤشر.
قائمة التحقق من صناديق الاستثمار المتداولة الخاصة بالدولة (ETF):
1. عدد المراكز.
2. أكبر وزن لقطاع.
3. أكبر أوزان للشركات.
4. المخاطر المرتبطة بالعملة والمخاطر الخاصة بالدولة.
فقط بعد إجراء هذه الفحوصات الأربع سأصف ما الذي تضيفه هذه الأداة فعليًا إلى المحفظة.
يمكن للصندوق المتداول (ETF) أن يُنوّع مخاطر الشركة الواحدة، مع أن ذلك قد يؤدي إلى تركّز مخاطر قطاع معيّن.
تاريخ المصدر مهم: المراكز تتغير. الأرقام أعلاه مأخوذة من صفحة iShares الخاصة بـ EWY اعتبارًا من 27 يوليو 2026.
@BinanceCIS #bStocksCIS
3
4
115
تمّ التحقق
يمكن أن يحتوي المحفظة على ثلاثة رموز (Tickers) ومع ذلك يكرر شركة واحدة.
كانت NVIDIA من ضمن الحيازات المُفصح عنها في صفحتي المصدر اللتين تحققتُ منهما لكلٍّ من SPY وQQQ. لذلك فإن سلة تحتوي على $SPYB و$QQQB و$NVDAB لا تُنشئ ثلاث تعرّضات مستقلة.
إنها تُنشئ:
• تعرّضًا مباشرًا لـ NVIDIA عبر $NVDAB؛
• تعرّضًا غير مباشر لـ NVIDIA داخل المحفظة المرتبطة بـ SPY؛
• طبقة غير مباشرة أخرى داخل المحفظة المرتبطة بـ QQQ.
هذا ليس بالضرورة خطأً تلقائيًا. قد يكون مقصودًا. الخطأ هو عدّ الرموز بدلًا من عدّ المحرّكات (العوامل) الكامنة.
فحص التداخل لدي يستغرق دقيقتين:
1. افتح الحيازات الحالية لصندوق ETF.
2. ابحث عن اسم الشركة المفرد.
3. دوّن ما إذا كان التداخل مقصودًا.
يُسَهِّل التقسيم إلى tokens وضع المراكز معًا. لكن بناء المحفظة ما يزال يتطلب النظر من خلال كل غلاف.
هل ستسمي هذا تنويعًا—أم زيادةً مقصودة في وزن NVIDIA؟
تم التحقق من الحيازات على صفحات الصناديق الرسمية؛ تحقّق مرة أخرى قبل النشر لأن الأوزان والمكوّنات تتغير.
@BinanceCIS #bStocksCIs
يمكن أن يحتوي المحفظة على ثلاثة رموز (Tickers) ومع ذلك يكرر شركة واحدة.
كانت NVIDIA من ضمن الحيازات المُفصح عنها في صفحتي المصدر اللتين تحققتُ منهما لكلٍّ من SPY وQQQ. لذلك فإن سلة تحتوي على $SPYB و$QQQB و$NVDAB لا تُنشئ ثلاث تعرّضات مستقلة.
إنها تُنشئ:
• تعرّضًا مباشرًا لـ NVIDIA عبر $NVDAB؛
• تعرّضًا غير مباشر لـ NVIDIA داخل المحفظة المرتبطة بـ SPY؛
• طبقة غير مباشرة أخرى داخل المحفظة المرتبطة بـ QQQ.
هذا ليس بالضرورة خطأً تلقائيًا. قد يكون مقصودًا. الخطأ هو عدّ الرموز بدلًا من عدّ المحرّكات (العوامل) الكامنة.
فحص التداخل لدي يستغرق دقيقتين:
1. افتح الحيازات الحالية لصندوق ETF.
2. ابحث عن اسم الشركة المفرد.
3. دوّن ما إذا كان التداخل مقصودًا.
يُسَهِّل التقسيم إلى tokens وضع المراكز معًا. لكن بناء المحفظة ما يزال يتطلب النظر من خلال كل غلاف.
هل ستسمي هذا تنويعًا—أم زيادةً مقصودة في وزن NVIDIA؟
تم التحقق من الحيازات على صفحات الصناديق الرسمية؛ تحقّق مرة أخرى قبل النشر لأن الأوزان والمكوّنات تتغير.
@BinanceCIS #bStocksCIs
كانت NVIDIA من ضمن الحيازات المُفصح عنها في صفحتي المصدر اللتين تحققتُ منهما لكلٍّ من SPY وQQQ. لذلك فإن سلة تحتوي على $SPYB و$QQQB و$NVDAB لا تُنشئ ثلاث تعرّضات مستقلة.
إنها تُنشئ:
• تعرّضًا مباشرًا لـ NVIDIA عبر $NVDAB؛
• تعرّضًا غير مباشر لـ NVIDIA داخل المحفظة المرتبطة بـ SPY؛
• طبقة غير مباشرة أخرى داخل المحفظة المرتبطة بـ QQQ.
هذا ليس بالضرورة خطأً تلقائيًا. قد يكون مقصودًا. الخطأ هو عدّ الرموز بدلًا من عدّ المحرّكات (العوامل) الكامنة.
فحص التداخل لدي يستغرق دقيقتين:
1. افتح الحيازات الحالية لصندوق ETF.
2. ابحث عن اسم الشركة المفرد.
3. دوّن ما إذا كان التداخل مقصودًا.
يُسَهِّل التقسيم إلى tokens وضع المراكز معًا. لكن بناء المحفظة ما يزال يتطلب النظر من خلال كل غلاف.
هل ستسمي هذا تنويعًا—أم زيادةً مقصودة في وزن NVIDIA؟
تم التحقق من الحيازات على صفحات الصناديق الرسمية؛ تحقّق مرة أخرى قبل النشر لأن الأوزان والمكوّنات تتغير.
@BinanceCIS #bStocksCIs
3
111
تُعدّ رمز ETF اختصارًا لقاعدة محفظة مُشفّرة في أربعة أحرف.
يمنح $SPYB تعرضًا مُرمّزًا مرتبطًا بـ SPY، والذي يتتبّع مؤشر S&P 500 ويمتد عبر الشركات الأمريكية الكبرى في أحد عشر قطاعًا.
ويرتبط $QQQB بـ QQQ، الذي يتتبّع مؤشر Nasdaq-100: أكبر الشركات غير المالية المدرجة في ناسداك وفقًا لمنهجيته.
وهذا يعني أن الاختيار ليس مجرد “سوق واسع مقابل التكنولوجيا”. فالقواعد الأساسية هي التي تحدد الشركات التي يمكن أن تدخل، وكيف يتم تمثيل القطاعات، وأين يمكن أن تتراكم درجة التركّز.
اختباري المكوّن من ثلاث أسئلة:
1. أي مؤشر يتم تتبّعه؟
2. ما الشركات المستبعَدة تصميمًا؟
3. ما أبرز الحيازات العشرية التي تدفع جزءًا أكبر من النتيجة؟
يُغيّر غلاف الرمز طريقة الوصول. لكنه لا يمحو قواعد بناء الـETF الموجودة تحته.
قبل مقارنة رسومهم البيانية، قارن “دفاتر القواعد” الخاصة بهم.
تمت مراجعة المصادر: صفحات منتجات State Street SPY وInvesco QQQ؛ وتم التحقق من حالة الزوج في Binance بتاريخ 06 Aug 2026.
@BinanceCIS #bStocksCIS
تُعدّ رمز ETF اختصارًا لقاعدة محفظة مُشفّرة في أربعة أحرف.
يمنح $SPYB تعرضًا مُرمّزًا مرتبطًا بـ SPY، والذي يتتبّع مؤشر S&P 500 ويمتد عبر الشركات الأمريكية الكبرى في أحد عشر قطاعًا.
ويرتبط $QQQB بـ QQQ، الذي يتتبّع مؤشر Nasdaq-100: أكبر الشركات غير المالية المدرجة في ناسداك وفقًا لمنهجيته.
وهذا يعني أن الاختيار ليس مجرد “سوق واسع مقابل التكنولوجيا”. فالقواعد الأساسية هي التي تحدد الشركات التي يمكن أن تدخل، وكيف يتم تمثيل القطاعات، وأين يمكن أن تتراكم درجة التركّز.
اختباري المكوّن من ثلاث أسئلة:
1. أي مؤشر يتم تتبّعه؟
2. ما الشركات المستبعَدة تصميمًا؟
3. ما أبرز الحيازات العشرية التي تدفع جزءًا أكبر من النتيجة؟
يُغيّر غلاف الرمز طريقة الوصول. لكنه لا يمحو قواعد بناء الـETF الموجودة تحته.
قبل مقارنة رسومهم البيانية، قارن “دفاتر القواعد” الخاصة بهم.
تمت مراجعة المصادر: صفحات منتجات State Street SPY وInvesco QQQ؛ وتم التحقق من حالة الزوج في Binance بتاريخ 06 Aug 2026.
@BinanceCIS #bStocksCIS
يمنح $SPYB تعرضًا مُرمّزًا مرتبطًا بـ SPY، والذي يتتبّع مؤشر S&P 500 ويمتد عبر الشركات الأمريكية الكبرى في أحد عشر قطاعًا.
ويرتبط $QQQB بـ QQQ، الذي يتتبّع مؤشر Nasdaq-100: أكبر الشركات غير المالية المدرجة في ناسداك وفقًا لمنهجيته.
وهذا يعني أن الاختيار ليس مجرد “سوق واسع مقابل التكنولوجيا”. فالقواعد الأساسية هي التي تحدد الشركات التي يمكن أن تدخل، وكيف يتم تمثيل القطاعات، وأين يمكن أن تتراكم درجة التركّز.
اختباري المكوّن من ثلاث أسئلة:
1. أي مؤشر يتم تتبّعه؟
2. ما الشركات المستبعَدة تصميمًا؟
3. ما أبرز الحيازات العشرية التي تدفع جزءًا أكبر من النتيجة؟
يُغيّر غلاف الرمز طريقة الوصول. لكنه لا يمحو قواعد بناء الـETF الموجودة تحته.
قبل مقارنة رسومهم البيانية، قارن “دفاتر القواعد” الخاصة بهم.
تمت مراجعة المصادر: صفحات منتجات State Street SPY وInvesco QQQ؛ وتم التحقق من حالة الزوج في Binance بتاريخ 06 Aug 2026.
@BinanceCIS #bStocksCIS
4
107
إذا تحركت البيتكوين، فقد يجذب كلٌّ من $MSTRB و$COINB الانتباه. لكن ذلك لا يعني أن نماذج أعمالهما قابلة للتبادل.
تعرّف الاستراتيجية نفسها كشركة خزانة بيتكوين، كما تدير أعمال برمجيات تحليلات مؤسسية. إن ميزانيتها العمومية وقرارات التمويل تعد محورية في أطروحة الاستثمار.
تعمل Coinbase على منصة للعملات المشفّرة. تعتمد الإيرادات من المعاملات على حجم النشاط، بينما تضيف الاشتراكات والخدمات مصادر إيرادات أخرى.
التباين الذي أستخدمه هو:
$MSTRB → التعرض للميزانية العمومية، وهيكل رأس المال، والبيتكوين لكل سهم.
$COINB → المشاركة في السوق، والأحجام، وتبنّي المنتجات، والخدمات.
يمكن لارتفاع سعر البيتكوين أن يدعم الروايتين معًا، لكنه يفعل ذلك عبر آليات مختلفة. اتجاه السعر هو الخط الأول فقط من التحليل؛ أما التمويل والتقلب ونشاط المستخدمين وتركيبة الإيرادات فتحدّد الخط الثاني.
قاعِدتي: عندما تتشارك شركتان في عنوانٍ مرتبطٍ بالعملات المشفّرة، حدّد ما إذا كانت الشركة تمتلك الأصل أو تخدم السوق أو كليهما.
تمت مراجعة المصادر: مواد المستثمرين لدى Strategy ونتائج Coinbase للسنة المالية 2025.
@BinanceCIS #bStocksCIS
إذا تحركت البيتكوين، فقد يجذب كلٌّ من $MSTRB و$COINB الانتباه. لكن ذلك لا يعني أن نماذج أعمالهما قابلة للتبادل.
تعرّف الاستراتيجية نفسها كشركة خزانة بيتكوين، كما تدير أعمال برمجيات تحليلات مؤسسية. إن ميزانيتها العمومية وقرارات التمويل تعد محورية في أطروحة الاستثمار.
تعمل Coinbase على منصة للعملات المشفّرة. تعتمد الإيرادات من المعاملات على حجم النشاط، بينما تضيف الاشتراكات والخدمات مصادر إيرادات أخرى.
التباين الذي أستخدمه هو:
$MSTRB → التعرض للميزانية العمومية، وهيكل رأس المال، والبيتكوين لكل سهم.
$COINB → المشاركة في السوق، والأحجام، وتبنّي المنتجات، والخدمات.
يمكن لارتفاع سعر البيتكوين أن يدعم الروايتين معًا، لكنه يفعل ذلك عبر آليات مختلفة. اتجاه السعر هو الخط الأول فقط من التحليل؛ أما التمويل والتقلب ونشاط المستخدمين وتركيبة الإيرادات فتحدّد الخط الثاني.
قاعِدتي: عندما تتشارك شركتان في عنوانٍ مرتبطٍ بالعملات المشفّرة، حدّد ما إذا كانت الشركة تمتلك الأصل أو تخدم السوق أو كليهما.
تمت مراجعة المصادر: مواد المستثمرين لدى Strategy ونتائج Coinbase للسنة المالية 2025.
@BinanceCIS #bStocksCIS
تعرّف الاستراتيجية نفسها كشركة خزانة بيتكوين، كما تدير أعمال برمجيات تحليلات مؤسسية. إن ميزانيتها العمومية وقرارات التمويل تعد محورية في أطروحة الاستثمار.
تعمل Coinbase على منصة للعملات المشفّرة. تعتمد الإيرادات من المعاملات على حجم النشاط، بينما تضيف الاشتراكات والخدمات مصادر إيرادات أخرى.
التباين الذي أستخدمه هو:
$MSTRB → التعرض للميزانية العمومية، وهيكل رأس المال، والبيتكوين لكل سهم.
$COINB → المشاركة في السوق، والأحجام، وتبنّي المنتجات، والخدمات.
يمكن لارتفاع سعر البيتكوين أن يدعم الروايتين معًا، لكنه يفعل ذلك عبر آليات مختلفة. اتجاه السعر هو الخط الأول فقط من التحليل؛ أما التمويل والتقلب ونشاط المستخدمين وتركيبة الإيرادات فتحدّد الخط الثاني.
قاعِدتي: عندما تتشارك شركتان في عنوانٍ مرتبطٍ بالعملات المشفّرة، حدّد ما إذا كانت الشركة تمتلك الأصل أو تخدم السوق أو كليهما.
تمت مراجعة المصادر: مواد المستثمرين لدى Strategy ونتائج Coinbase للسنة المالية 2025.
@BinanceCIS #bStocksCIS
1
2
95
المنتج المشترك يمكنه ربط شركتين دون خلق تعرض متماثل.
تدير Circle عملة USDC. يُظهر إيداعها لعام 2025 أن دخل الاحتياطي ظل يشكل الأغلبية الساحقة من الإيرادات، مما يربط النموذج بـ USDC المتداول وعوائد الأصول الاحتياطية.
تُعد Coinbase سوقًا ومنصة. تشمل إيراداتها نشاط المعاملات بالإضافة إلى أعمال الاشتراكات والخدمات، والتي تتضمن إيرادات مرتبطة بالعملات المستقرة ضمن عدة خطوط أخرى.
لذا فإن $CRCLB و$COINB يلتقيان حول USDC، لكن المسارات الاقتصادية تختلف:
Circle: حجم العملات المستقرة → الأصول الاحتياطية → دخل الاحتياطي، مع خصم التوزيعات والتكاليف الأخرى.
Coinbase: نشاط التداول + الاشتراكات/الخدمات + المشاركة في النظام البيئي.
يُعد هذا اختبارًا مفيدًا لكل سلة موضوعية: حدِّد المنتج المشترك، ثم حدِّد من يكسب ماذا منه.
قد تنشأ الارتباطات من هذا الربط. وقد تنشأ الاختلافات من نموذج الأعمال.
هل ستصنف هذه كصفقة واحدة مرتبطة بالعملات المستقرة—أم كنموذجين مختلفين لتحقيق الإيرادات؟
@BinanceCIS #bStocksCIs
المنتج المشترك يمكنه ربط شركتين دون خلق تعرض متماثل.
تدير Circle عملة USDC. يُظهر إيداعها لعام 2025 أن دخل الاحتياطي ظل يشكل الأغلبية الساحقة من الإيرادات، مما يربط النموذج بـ USDC المتداول وعوائد الأصول الاحتياطية.
تُعد Coinbase سوقًا ومنصة. تشمل إيراداتها نشاط المعاملات بالإضافة إلى أعمال الاشتراكات والخدمات، والتي تتضمن إيرادات مرتبطة بالعملات المستقرة ضمن عدة خطوط أخرى.
لذا فإن $CRCLB و$COINB يلتقيان حول USDC، لكن المسارات الاقتصادية تختلف:
Circle: حجم العملات المستقرة → الأصول الاحتياطية → دخل الاحتياطي، مع خصم التوزيعات والتكاليف الأخرى.
Coinbase: نشاط التداول + الاشتراكات/الخدمات + المشاركة في النظام البيئي.
يُعد هذا اختبارًا مفيدًا لكل سلة موضوعية: حدِّد المنتج المشترك، ثم حدِّد من يكسب ماذا منه.
قد تنشأ الارتباطات من هذا الربط. وقد تنشأ الاختلافات من نموذج الأعمال.
هل ستصنف هذه كصفقة واحدة مرتبطة بالعملات المستقرة—أم كنموذجين مختلفين لتحقيق الإيرادات؟
@BinanceCIS #bStocksCIs
تدير Circle عملة USDC. يُظهر إيداعها لعام 2025 أن دخل الاحتياطي ظل يشكل الأغلبية الساحقة من الإيرادات، مما يربط النموذج بـ USDC المتداول وعوائد الأصول الاحتياطية.
تُعد Coinbase سوقًا ومنصة. تشمل إيراداتها نشاط المعاملات بالإضافة إلى أعمال الاشتراكات والخدمات، والتي تتضمن إيرادات مرتبطة بالعملات المستقرة ضمن عدة خطوط أخرى.
لذا فإن $CRCLB و$COINB يلتقيان حول USDC، لكن المسارات الاقتصادية تختلف:
Circle: حجم العملات المستقرة → الأصول الاحتياطية → دخل الاحتياطي، مع خصم التوزيعات والتكاليف الأخرى.
Coinbase: نشاط التداول + الاشتراكات/الخدمات + المشاركة في النظام البيئي.
يُعد هذا اختبارًا مفيدًا لكل سلة موضوعية: حدِّد المنتج المشترك، ثم حدِّد من يكسب ماذا منه.
قد تنشأ الارتباطات من هذا الربط. وقد تنشأ الاختلافات من نموذج الأعمال.
هل ستصنف هذه كصفقة واحدة مرتبطة بالعملات المستقرة—أم كنموذجين مختلفين لتحقيق الإيرادات؟
@BinanceCIS #bStocksCIs
1
5
225
تمّ التحقق
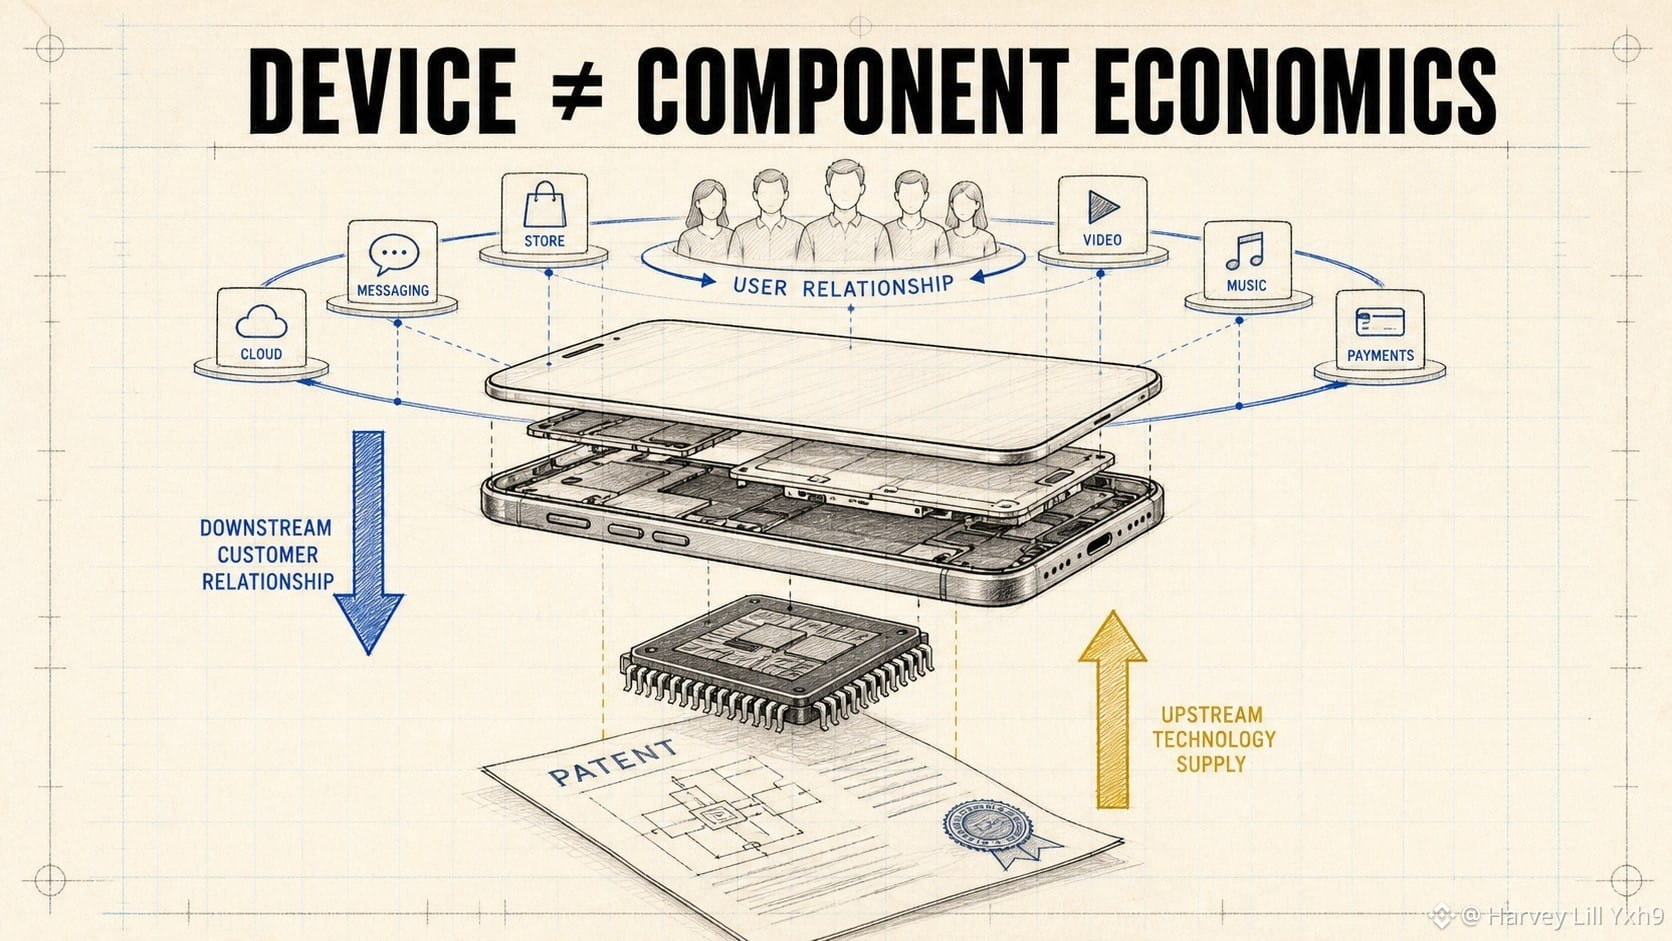
يمكن لكل من Apple وQualcomm الاستفادة من دورة أجهزة قوية دون امتلاك الطبقة نفسها منها.
يمثل $AAPLB منظومة متكاملة للمنتجات والخدمات. تتحكم الشركة في تجربة الجهاز وتحقق إيرادات من كل من الأجهزة والخدمات المرتبطة بقاعدتها المثبتة.
يمثل $QCOMB نموذجًا للتمويل في مجال أشباه الموصلات والترخيص التقني. تعرض Qualcomm أعمال منتجاتها عبر QCT وأعمال الترخيص الخاصة بها عبر QTL.
وهذا يطرح سؤالين مختلفين:
Apple: كم عدد المستخدمين الذين يدخلون المنظومة أو يبقون داخلها، وكيف تتغير تشكيلة المنتجات؟
Qualcomm: أين يتم تبنّي منصّاتها للشرائح؟ وكيف تتطور شحنات المنتجات واقتصاديات الترخيص؟
قد يكون الجهاز هو نفس الشيء في يد العميل. القيمة التي يتم التقاطها في المنبع والمصب مختلفة.
قانون قائمة المتابعة لدي: افصل الشركة التي تمتلك علاقة العملاء عن الشركة التي تزود التكنولوجيا إلى داخل الجهاز.
@BinanceCIS #bStocksCIS
يمكن لكل من Apple وQualcomm الاستفادة من دورة أجهزة قوية دون امتلاك الطبقة نفسها منها.
يمثل $AAPLB منظومة متكاملة للمنتجات والخدمات. تتحكم الشركة في تجربة الجهاز وتحقق إيرادات من كل من الأجهزة والخدمات المرتبطة بقاعدتها المثبتة.
يمثل $QCOMB نموذجًا للتمويل في مجال أشباه الموصلات والترخيص التقني. تعرض Qualcomm أعمال منتجاتها عبر QCT وأعمال الترخيص الخاصة بها عبر QTL.
وهذا يطرح سؤالين مختلفين:
Apple: كم عدد المستخدمين الذين يدخلون المنظومة أو يبقون داخلها، وكيف تتغير تشكيلة المنتجات؟
Qualcomm: أين يتم تبنّي منصّاتها للشرائح؟ وكيف تتطور شحنات المنتجات واقتصاديات الترخيص؟
قد يكون الجهاز هو نفس الشيء في يد العميل. القيمة التي يتم التقاطها في المنبع والمصب مختلفة.
قانون قائمة المتابعة لدي: افصل الشركة التي تمتلك علاقة العملاء عن الشركة التي تزود التكنولوجيا إلى داخل الجهاز.
@BinanceCIS #bStocksCIS
يمثل $AAPLB منظومة متكاملة للمنتجات والخدمات. تتحكم الشركة في تجربة الجهاز وتحقق إيرادات من كل من الأجهزة والخدمات المرتبطة بقاعدتها المثبتة.
يمثل $QCOMB نموذجًا للتمويل في مجال أشباه الموصلات والترخيص التقني. تعرض Qualcomm أعمال منتجاتها عبر QCT وأعمال الترخيص الخاصة بها عبر QTL.
وهذا يطرح سؤالين مختلفين:
Apple: كم عدد المستخدمين الذين يدخلون المنظومة أو يبقون داخلها، وكيف تتغير تشكيلة المنتجات؟
Qualcomm: أين يتم تبنّي منصّاتها للشرائح؟ وكيف تتطور شحنات المنتجات واقتصاديات الترخيص؟
قد يكون الجهاز هو نفس الشيء في يد العميل. القيمة التي يتم التقاطها في المنبع والمصب مختلفة.
قانون قائمة المتابعة لدي: افصل الشركة التي تمتلك علاقة العملاء عن الشركة التي تزود التكنولوجيا إلى داخل الجهاز.
@BinanceCIS #bStocksCIS
3
96
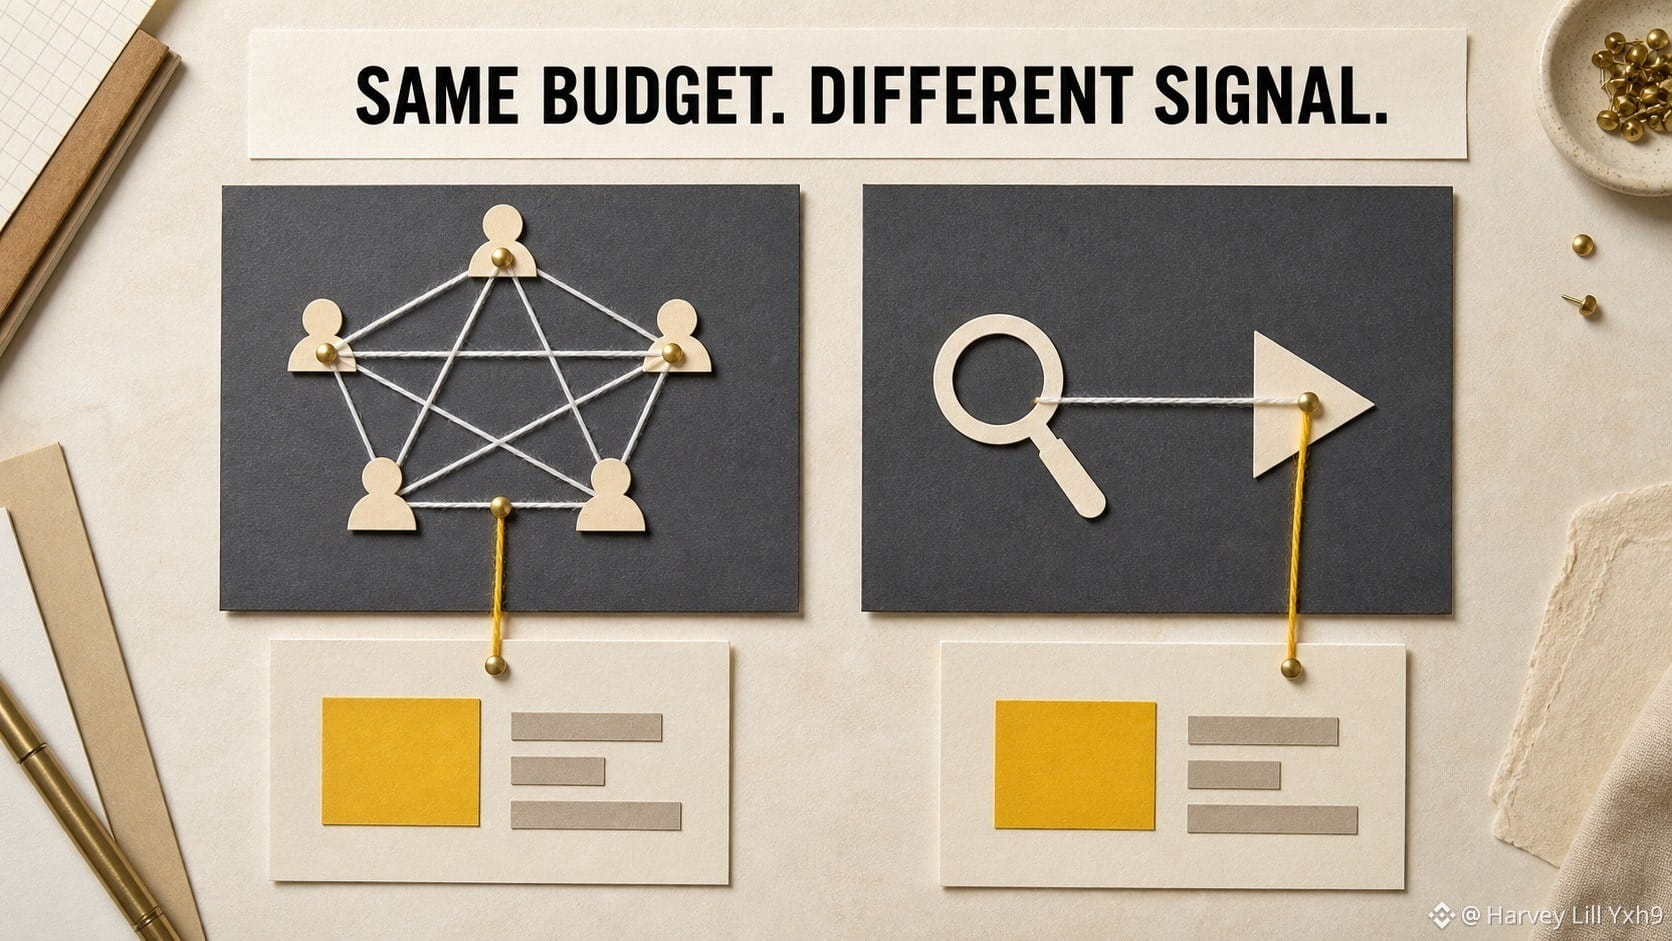
تبيع Meta وAlphabet الإعلانات الرقمية، لكن الانتباه الذي تقومان بتحصيله ليس متطابقًا.
بالنسبة لـ $METAB، ترتبط محرك الإعلانات الأساسي بالنشاط عبر عائلة التطبيقات. وبالنسبة لـ $GOOGLB، تمتد الإعلانات عبر البحث وYouTube وغيرها من ممتلكات Google، بينما تضيف Google Cloud خط عمل رئيسيًا آخر.
وهذا يغيّر الأسئلة الكامنة خلف الرسم البياني.
بالنسبة لـ Meta، سأراقب التفاعل، ومرئيات الإعلانات (ad impressions)، والتسعير، وتكلفة بناء منصات مستقبلية.
بالنسبة لـ Alphabet، سأفصل نية البحث، والانتباه إلى الفيديو، والطلب على السحابة بدلًا من اعتبار كل نتيجة “نموًا إعلانيًا”.
التباين المفيد ليس أي شركة أفضل. بل أين يبدأ إشارة المستخدم:
الاتصال الاجتماعي → إعلانات موجّهة عبر الخلاصة (feed) والرسائل؛
نية البحث أو الفيديو → إعلانات البحث وYouTube.
ميزانية إعلانية متشابهة، لكن طريق مختلف للوصول إلى العميل.
قبل مقارنة $METAB و$GOOGLB، سأقارن السلوك الذي صُممت كل منصة لالتقاطه.
@BinanceCIS #bStocksCIS
تبيع Meta وAlphabet الإعلانات الرقمية، لكن الانتباه الذي تقومان بتحصيله ليس متطابقًا.
بالنسبة لـ $METAB، ترتبط محرك الإعلانات الأساسي بالنشاط عبر عائلة التطبيقات. وبالنسبة لـ $GOOGLB، تمتد الإعلانات عبر البحث وYouTube وغيرها من ممتلكات Google، بينما تضيف Google Cloud خط عمل رئيسيًا آخر.
وهذا يغيّر الأسئلة الكامنة خلف الرسم البياني.
بالنسبة لـ Meta، سأراقب التفاعل، ومرئيات الإعلانات (ad impressions)، والتسعير، وتكلفة بناء منصات مستقبلية.
بالنسبة لـ Alphabet، سأفصل نية البحث، والانتباه إلى الفيديو، والطلب على السحابة بدلًا من اعتبار كل نتيجة “نموًا إعلانيًا”.
التباين المفيد ليس أي شركة أفضل. بل أين يبدأ إشارة المستخدم:
الاتصال الاجتماعي → إعلانات موجّهة عبر الخلاصة (feed) والرسائل؛
نية البحث أو الفيديو → إعلانات البحث وYouTube.
ميزانية إعلانية متشابهة، لكن طريق مختلف للوصول إلى العميل.
قبل مقارنة $METAB و$GOOGLB، سأقارن السلوك الذي صُممت كل منصة لالتقاطه.
@BinanceCIS #bStocksCIS
بالنسبة لـ $METAB، ترتبط محرك الإعلانات الأساسي بالنشاط عبر عائلة التطبيقات. وبالنسبة لـ $GOOGLB، تمتد الإعلانات عبر البحث وYouTube وغيرها من ممتلكات Google، بينما تضيف Google Cloud خط عمل رئيسيًا آخر.
وهذا يغيّر الأسئلة الكامنة خلف الرسم البياني.
بالنسبة لـ Meta، سأراقب التفاعل، ومرئيات الإعلانات (ad impressions)، والتسعير، وتكلفة بناء منصات مستقبلية.
بالنسبة لـ Alphabet، سأفصل نية البحث، والانتباه إلى الفيديو، والطلب على السحابة بدلًا من اعتبار كل نتيجة “نموًا إعلانيًا”.
التباين المفيد ليس أي شركة أفضل. بل أين يبدأ إشارة المستخدم:
الاتصال الاجتماعي → إعلانات موجّهة عبر الخلاصة (feed) والرسائل؛
نية البحث أو الفيديو → إعلانات البحث وYouTube.
ميزانية إعلانية متشابهة، لكن طريق مختلف للوصول إلى العميل.
قبل مقارنة $METAB و$GOOGLB، سأقارن السلوك الذي صُممت كل منصة لالتقاطه.
@BinanceCIS #bStocksCIS
4
100
تمّ التحقق
“يبدو أن ’الذاكرة‘ هي صفقة واحدة حتى يتم فصل المنتجات.
تُظهر شركة Micron منتجات DRAM وNAND وNOR عبر أسواق الذاكرة والتخزين. تتركّز Sandisk على ذاكرة الفلاش وحلول تخزين البيانات.
لهذا السبب تصبح $MUB مقارنةً بـ $SNDKB خريطة منتجات أكثر فائدة من كونها مجرد زوج من رموز ’ذاكرة الذكاء الاصطناعي‘.
DRAM هي ذاكرة عمل: تساعد المعالجات على التعامل مع الأحمال النشطة. فلاش NAND هو تخزين دائم: يحافظ على البيانات عندما يتم فصل الطاقة. يمكن لكلا النوعين الاستفادة من نمو البيانات، لكن دورات التسعير والمخزون والطلب لدى العملاء وانضباط الإمداد لا يلزم أن تتحرك بشكل متماثل.
قائمة المبتدئ الخاصة بي ستكون:
1. ما نوع الذاكرة موضوع العنوان؟
2. هل الإشارة تتعلق بالوحدات أم بالسعر أم بالمخزون؟
3. أي شركة لديها تعرّض مباشر أكبر لهذا المنتج؟
كلمة “memory” هي تسمية لقطاع. أما المنتج الموجود تحته فهو المحرّك الاقتصادي الفعلي.
تمت مراجعة المصادر: ملفات Micron وSandisk؛ تم التحقق من أزواج Binance النشطة بتاريخ 06 أغسطس 2026.
@BinanceCIS #bStocksCIS
“يبدو أن ’الذاكرة‘ هي صفقة واحدة حتى يتم فصل المنتجات.
تُظهر شركة Micron منتجات DRAM وNAND وNOR عبر أسواق الذاكرة والتخزين. تتركّز Sandisk على ذاكرة الفلاش وحلول تخزين البيانات.
لهذا السبب تصبح $MUB مقارنةً بـ $SNDKB خريطة منتجات أكثر فائدة من كونها مجرد زوج من رموز ’ذاكرة الذكاء الاصطناعي‘.
DRAM هي ذاكرة عمل: تساعد المعالجات على التعامل مع الأحمال النشطة. فلاش NAND هو تخزين دائم: يحافظ على البيانات عندما يتم فصل الطاقة. يمكن لكلا النوعين الاستفادة من نمو البيانات، لكن دورات التسعير والمخزون والطلب لدى العملاء وانضباط الإمداد لا يلزم أن تتحرك بشكل متماثل.
قائمة المبتدئ الخاصة بي ستكون:
1. ما نوع الذاكرة موضوع العنوان؟
2. هل الإشارة تتعلق بالوحدات أم بالسعر أم بالمخزون؟
3. أي شركة لديها تعرّض مباشر أكبر لهذا المنتج؟
كلمة “memory” هي تسمية لقطاع. أما المنتج الموجود تحته فهو المحرّك الاقتصادي الفعلي.
تمت مراجعة المصادر: ملفات Micron وSandisk؛ تم التحقق من أزواج Binance النشطة بتاريخ 06 أغسطس 2026.
@BinanceCIS #bStocksCIS
تُظهر شركة Micron منتجات DRAM وNAND وNOR عبر أسواق الذاكرة والتخزين. تتركّز Sandisk على ذاكرة الفلاش وحلول تخزين البيانات.
لهذا السبب تصبح $MUB مقارنةً بـ $SNDKB خريطة منتجات أكثر فائدة من كونها مجرد زوج من رموز ’ذاكرة الذكاء الاصطناعي‘.
DRAM هي ذاكرة عمل: تساعد المعالجات على التعامل مع الأحمال النشطة. فلاش NAND هو تخزين دائم: يحافظ على البيانات عندما يتم فصل الطاقة. يمكن لكلا النوعين الاستفادة من نمو البيانات، لكن دورات التسعير والمخزون والطلب لدى العملاء وانضباط الإمداد لا يلزم أن تتحرك بشكل متماثل.
قائمة المبتدئ الخاصة بي ستكون:
1. ما نوع الذاكرة موضوع العنوان؟
2. هل الإشارة تتعلق بالوحدات أم بالسعر أم بالمخزون؟
3. أي شركة لديها تعرّض مباشر أكبر لهذا المنتج؟
كلمة “memory” هي تسمية لقطاع. أما المنتج الموجود تحته فهو المحرّك الاقتصادي الفعلي.
تمت مراجعة المصادر: ملفات Micron وSandisk؛ تم التحقق من أزواج Binance النشطة بتاريخ 06 أغسطس 2026.
@BinanceCIS #bStocksCIS
5
149
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
AIStocksWhatNext
432,002 مشاهدات
3,281 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: ما فرص الاستثمار الأخرى التي ما زالت قائمة مع استمرار ارتفاع أسهم الذكاء الاصطناعي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #AIStocksWhatNext
شارك ما إذا كنت متفائلًا أم متشائمًا، وانشر مقتنياتك من أسهم الذكاء الاصطناعي أو تداولك — قد يؤدي استخدام أداة التداول إلى تحسين أهليتك.
يمكنك أيضًا تعزيز منشورك بمشاركة بيانات أو مخططات، وتجنب الصور المُولدة بالذكاء الاصطناعي.
✍️أنشئ محتوى بناءً على الزوايا التالية:
- يقول نِفيديا إن مبيعات الرقائق ستتضاعف العام القادم، وتواصل كبرى شركات الذكاء الاصطناعي تحقيق إيرادات قياسية؛ إن إنفاق الحوسبة وراء ذلك مثير للإعجاب بنفس القدر. هل طلب الذكاء الاصطناعي يتصاعد فعلًا؟ وكم يمكن أن يستمر؟ أسهم الذكاء الاصطناعي مرتفعة على نطاق واسع. هل هذا اختراق حقيقي أم مجرد ارتداد قصير الأجل؟
- يدعو قادة الصناعة إلى إبطاء تطوير الذكاء الاصطناعي، بينما يخطط ترامب لبناء "قوة ذكاء اصطناعي"، مدعيًا أن الذكاء الاصطناعي قد يمثل 25% من الناتج المحلي الإجمالي الأمريكي في المستقبل. في أي جانب أنت؟ وهل الدعم على مستوى الولايات سيكون فوزًا طويل الأمد لأسهم الذكاء الاصطناعي؟
- هل تشتري أسهم الذكاء الاصطناعي؟ شارك تداولك/مقتنياتك المتعلقة بالذكاء الاصطناعي معنا عبر أداة مشاركة التداول.
⏰فترة الحملة:
- 2026-09-22 7:00 - 2026-09-24 4:00 بالتوقيت العالمي
🎁المكافأة:
- سيتم مراجعة المنشورات المؤهلة التي تلتزم بالإرشادات أعلاه وتتضمن أكثر من 100 كلمة، وقد تحصل على تعزيز عشوائي لحركة المرور من 500 إلى 3,000 مشاهدة. ستصلك إشعار من سكرتير موجزك إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك في Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ تفضل بزيارة صفحة الموضوع #AIStocksWhatNext أو Square Guide on How to Post for Better Reach.
Binance Square Official
·399 إعجاب
·991.2k مشاهدات
BitcoinTops$87KAtEightMonthHigh
0 مشاهدات
3 يقومون بالنقاش
BitwiseNEARStakingETPAssetsTop$100M
3,325 مشاهدات
38 يقومون بالنقاش