

LadyChain 1
163 منشورات
LadyChain 1
إبلاغ
حظر المُستخدم
Crypto & Web3 enthusiast | Exploring blockchain & AI | Sharing thoughts, trends & fresh ideas for the future of tech | Open collaboration.
0 تتابع
6 المتابعون
5 إعجاب
منشورات
·
--
قد يغيّر تقرير ضعيف للوظائف مسار السرد الخاص بمعدل الفائدة بسرعة، لكنني لست متأكدًا أنه يغيّر اتجاه البيتكوين بهذه السرعة. إن انخفاض احتمالات رفع بنك الاحتياطي الفيدرالي في أكتوبر من نحو 70% إلى 17% أمر مهم، ورد فعل BTC باتجاه 87 ألف دولار منطقي لأن الأسواق تُسعّر ظروفًا نقدية أكثر يسرًا. لكن توجد هنا تفرقة مهمة: ضعف التوظيف قد يكون إيجابيًا لبيتكوين عبر توقعات معدلات أقل، وفي الوقت نفسه يشير إلى اقتصاد أضعف. يمكن لهذين الأثرين أن يدفَعَا الأسواق في اتجاهين مختلفين. لهذا السبب أولي اهتمامًا أكبر لمنطقة 87 ألف – 87.7 ألف دولار مقارنةً بهدف سيتي البالغ 113 ألف دولار. لقد عجزت BTC عن الإغلاق فوق افتتاحيتها السنوية قرب 87,722 دولارًا، لذا فإن استعادة هذا المستوى قد توفّر دليلًا أقوى على أن السوق في الواقع يستوعب التحول الكلي. التدفقات إلى صناديق الاستثمار المتداولة وإمكانية حدوث ضغط شراء قصير تضيف طبقة أخرى، لكن لا شيء منهما يضمن التحرك نحو 95 ألف أو 113 ألف دولار. بالنسبة لي، السؤال الرئيسي بسيط: هل تحول BTC منطقة 87 ألف – 87.7 ألف دولار من مقاومة إلى دعم، أم أن السوق سيعيد اختبار 82 ألف دولار أولًا؟ تقرير الوظائف غيّر التوقعات. والآن يجب على السعر أن يُظهر ما إذا كان قادرًا على الثبات أمام هذا التغيير.
قد يغيّر تقرير ضعيف للوظائف مسار السرد الخاص بمعدل الفائدة بسرعة، لكنني لست متأكدًا أنه يغيّر اتجاه البيتكوين بهذه السرعة. إن انخفاض احتمالات رفع بنك الاحتياطي الفيدرالي في أكتوبر من نحو 70% إلى 17% أمر مهم، ورد فعل BTC باتجاه 87 ألف دولار منطقي لأن الأسواق تُسعّر ظروفًا نقدية أكثر يسرًا. لكن توجد هنا تفرقة مهمة: ضعف التوظيف قد يكون إيجابيًا لبيتكوين عبر توقعات معدلات أقل، وفي الوقت نفسه يشير إلى اقتصاد أضعف. يمكن لهذين الأثرين أن يدفَعَا الأسواق في اتجاهين مختلفين. لهذا السبب أولي اهتمامًا أكبر لمنطقة 87 ألف – 87.7 ألف دولار مقارنةً بهدف سيتي البالغ 113 ألف دولار. لقد عجزت BTC عن الإغلاق فوق افتتاحيتها السنوية قرب 87,722 دولارًا، لذا فإن استعادة هذا المستوى قد توفّر دليلًا أقوى على أن السوق في الواقع يستوعب التحول الكلي. التدفقات إلى صناديق الاستثمار المتداولة وإمكانية حدوث ضغط شراء قصير تضيف طبقة أخرى، لكن لا شيء منهما يضمن التحرك نحو 95 ألف أو 113 ألف دولار. بالنسبة لي، السؤال الرئيسي بسيط: هل تحول BTC منطقة 87 ألف – 87.7 ألف دولار من مقاومة إلى دعم، أم أن السوق سيعيد اختبار 82 ألف دولار أولًا؟ تقرير الوظائف غيّر التوقعات. والآن يجب على السعر أن يُظهر ما إذا كان قادرًا على الثبات أمام هذا التغيير.
45
·
--
لماذا يَجذب “ذا ساندمبوكس” فجأة كل هذا الاهتمام؟
عاد “ذا ساندمبوكس” (SAND) إلى دائرة الضوء فجأة، مع تسارع ملحوظ في نشاطه بالسوق خلال الـ 24 ساعة الماضية.
تُظهر CoinMarketCap أن SAND ضمن أكثر العملات المشفّرة رواجًا في إندونيسيا، كما أن حجم التداول خلال 24 ساعة قد توسّع بشكل كبير بالتوازي مع حركة السعر.
ما يجعل هذه الحركة مثيرة للاهتمام هو أنه لا توجد أي إشارة رسمية واحدة مؤكدة تشرح بالكامل اندفاعة السوق هذه.
بدلًا من ذلك، يبدو أن الاهتمام نابع من مزيج من نشاط تداول قوي، وتجدد الاهتمام بمشاريع الألعاب والميتافيرس، إلى جانب التكهنات حول تطورات جديدة داخل نظام “ذا ساندمبوكس” البيئي.
هذه النقطة مهمة.
قد تجذب حركة سعر حادة المتداولين والانتباه على وسائل التواصل بسرعة كبيرة، لكن زيادة الظهور لا تعني تلقائيًا أن التبنّي على المدى الطويل قد تغيّر.
لقد أمضى “ذا ساندمبوكس” سنوات في بناء نظام ألعاب عالَم افتراضي قائم على البلوك تشين، حيث يمكن للمنشئين إنشاء تجارب ويتمكن المستخدمون من التفاعل مع الأصول الرقمية.
السؤال الأكبر الآن هو ما إذا كان هذا الاهتمام المتجدد يمكن أن يتحول إلى نشاط فعلي.
بالنسبة لأي منظومة ألعاب، تشمل المقاييس المفيدة المستخدمين النشطين، ونشاط المنشئين، والتجارب الجديدة، وحجم المعاملات، ومدى التفاعل المتكرر.
بالتأكيد، أعادت هذه الحركة SAND إلى دائرة اهتمام المتابعين.
لكن ربما تكون القصة الأكثر إثارة فيما يحدث بعد أن يَخبو الزخم الأولي.
هل يستطيع “ذا ساندمبوكس” تحويل الاهتمام المتجدد في السوق إلى نشاط مستمر لدى المستخدمين والمنشئين؟
$SAND #TheSandbox #Gaming #Metaverse #Web3
60
·
--
لماذا يَحظى كانتون فجأة بكل هذا الاهتمام؟
كانتون ($CC ) يَجذب اهتمامًا متزايدًا حول أحد أكبر السرديات في مجال العملات المشفرة في الوقت الحالي: جلب الأسواق المالية التقليدية إلى السلسلة (onchain).
تم تصميم كانتون كحل Layer 1 مخصص للبنية التحتية المالية المؤسسية، مع إمكانية ضبط الخصوصية والتحكمات للأسواق المُنظَّمة والأصول الواقعية.
ما يجعل النقاش الأخير مثيرًا للاهتمام هو الجمع بين عدة تطورات.
تم ربط كانتون بأنشطة توكنة مؤسسية، بما في ذلك سرديات حول DTCC والأوراق المالية المُوَكَّنة. كما أن الشبكة أضافت فائدة إضافية لـ CC عبر حوافز الإقراض بالبيتكوين، ما يمنح الرمز دورًا يتجاوز كونه مجرد أصل مضاربي.
هذا مهم لأن التبني المؤسسي يتطلب بنية تحتية مختلفة عن تلك الخاصة بالـ DeFi العامة المعتادة.
تحتاج المؤسسات المالية إلى خصوصية، وضوابط امتثال، وقابلية تشغيل متبادل، وتسوية يمكن التنبؤ بها. تم تصميم كانتون تحديدًا لتلبية تلك المتطلبات.
كما تستخدم الشبكة «Global Synchronizer» كبنية تحتية تربط التطبيقات والمشاركين عبر النظام البيئي.
لكن السؤال الحقيقي هو ما إذا كانت الأنشطة المؤسسية يمكن أن تتحول إلى استخدام مستمر للشبكة.
قد تجذب البلوكشين أسماء مالية كبرى، لكنها تظل تواجه تحدي تحويل الشراكات والبرامج التجريبية إلى معاملات متكررة.
بالنسبة لكانتون، تشمل المقاييس المفيدة نشاط الشبكة، والتطبيقات التي تستخدم البنية التحتية، والأصول المُوَكَّنة، وحجم المعاملات، والمشاركة من المؤسسات المالية.
تتجه سردية RWA بشكل متزايد من «ماذا يمكن توكينته؟» نحو «أين ستُتداول هذه الأصول فعليًا وتُستكمل تسويتها؟»
وقد يكون هذا هو السؤال الأكثر أهمية بالنسبة لكانتون.
هل يمكن أن تصبح بنية بلوكشين بمستوى مؤسسي جزءًا ذا معنى من الأسواق المالية العالمية؟
$CC #Canton #RWA #Tokenization #TradFi
70
·
--
يجذب مبلغ 82 ألف دولار الكثير من الاهتمام، لكنني لست مقتنعًا بأنه يجب التعامل معه باعتباره مستوى دعم مضمون للبيتكوين. الجزء المثير هو مزيج الرافعة المالية والتموضع في السوق الفوري. توجد كتلة كبيرة من المراكز الطويلة المُستفادة من الرافعة المالية حول 82 ألف دولار، بينما تكون إدخالات صناديق ETF التقديرية قرب 81.7 ألف دولار. وهذا يجعل المنطقة مهمة، لكن لأسباب مختلفة جدًا. إذا تراجع البيتكوين إلى داخل تلك المنطقة، فقد يُجبر المتداولون بالرافعة المالية على الخروج بسرعة. أما حاملو صناديق ETF فيمكنهم ببساطة اختيار البيع أو الاحتفاظ. لذلك يصبح الطلب في السوق الفوري هو السؤال الأكبر بالنسبة لي. إن الفائدة المفتوحة لعقود المشتقات (Futures) البالغة 53 مليار دولار تضيف وقودًا كبيرًا للتذبذب، لكنها لا تخبرنا أي طرف سيتحرك أولًا. كما توجد أيضًا كتلة قصيرة كبيرة قرب 87.8 ألف دولار، ما يعني أن الارتفاع قد يؤدي إلى ضغط قصير خاص به. وبالنسبة لي، سأراقب كيفية تصرف البيتكوين حول 82 ألف دولار بدلًا من افتراض أن خريطة التصفية ستحدد الخطوة التالية. إذا امتص مشترو الفوري البيع، فقد يؤدي “تفريغ الرافعة” إلى تعزيز السوق فعليًا. وإذا لم يفعلوا ذلك، فسيصبح 79.6 ألف دولار فجأة أكثر أهمية بكثير.
يجذب مبلغ 82 ألف دولار الكثير من الاهتمام، لكنني لست مقتنعًا بأنه يجب التعامل معه باعتباره مستوى دعم مضمون للبيتكوين. الجزء المثير هو مزيج الرافعة المالية والتموضع في السوق الفوري. توجد كتلة كبيرة من المراكز الطويلة المُستفادة من الرافعة المالية حول 82 ألف دولار، بينما تكون إدخالات صناديق ETF التقديرية قرب 81.7 ألف دولار. وهذا يجعل المنطقة مهمة، لكن لأسباب مختلفة جدًا. إذا تراجع البيتكوين إلى داخل تلك المنطقة، فقد يُجبر المتداولون بالرافعة المالية على الخروج بسرعة. أما حاملو صناديق ETF فيمكنهم ببساطة اختيار البيع أو الاحتفاظ. لذلك يصبح الطلب في السوق الفوري هو السؤال الأكبر بالنسبة لي. إن الفائدة المفتوحة لعقود المشتقات (Futures) البالغة 53 مليار دولار تضيف وقودًا كبيرًا للتذبذب، لكنها لا تخبرنا أي طرف سيتحرك أولًا. كما توجد أيضًا كتلة قصيرة كبيرة قرب 87.8 ألف دولار، ما يعني أن الارتفاع قد يؤدي إلى ضغط قصير خاص به. وبالنسبة لي، سأراقب كيفية تصرف البيتكوين حول 82 ألف دولار بدلًا من افتراض أن خريطة التصفية ستحدد الخطوة التالية. إذا امتص مشترو الفوري البيع، فقد يؤدي “تفريغ الرافعة” إلى تعزيز السوق فعليًا. وإذا لم يفعلوا ذلك، فسيصبح 79.6 ألف دولار فجأة أكثر أهمية بكثير.
27
·
--
يتمتع شهر أكتوبر بسمعة قوية في عالم البيتكوين، لكنني لست متأكدًا أن التقويم وحده يخبرنا بالكثير هذه المرة. فقد أغلقت 10 من آخر 13 مرة في أكتوبر على اللون الأخضر، مع عائد متوسط يقارب 19%. يبدو ذلك مثيرًا للإعجاب، لكن حجم العينة ما زال صغيرًا بما يكفي لأكون حذرًا عند تحويله إلى إشارة تداول. ما يهمني أكثر هو السياق الذي يدخل فيه BTC أكتوبر: مكسب يقارب 40% في الربع الثالث، و$BTC قرب 84 ألف دولار، و"الخوف والجشع" عند 71، وما زالت كتل خيارات بقيمة 18 مليار دولار تلقي بظلالها. كما أن منطقة $83K–$85K تبدو مهمة أيضًا. إذا حافظ BTC على هذا المستوى مع تحسن السيولة، فقد تصبح نمط أكتوبر التاريخي أكثر صلة. لكن إذا فشل هذا المستوى، فقد تصبح مناطق $80K و$76K–$78K أكثر أهمية بكثير من إحصاءات الموسم. شخصيًا، أرى "Uptober" احتمالًا، لا كونه أطروحة. السؤال الحقيقي بالنسبة لي هو ما إذا كان أكتوبر قادرًا على توليد طلب جديد بعد ربع قوي جدًا — أم أن التاريخ فقط يجعل الإعداد يبدو أكثر جاذبية مما هو عليه فعليًا.
يتمتع شهر أكتوبر بسمعة قوية في عالم البيتكوين، لكنني لست متأكدًا أن التقويم وحده يخبرنا بالكثير هذه المرة. فقد أغلقت 10 من آخر 13 مرة في أكتوبر على اللون الأخضر، مع عائد متوسط يقارب 19%. يبدو ذلك مثيرًا للإعجاب، لكن حجم العينة ما زال صغيرًا بما يكفي لأكون حذرًا عند تحويله إلى إشارة تداول. ما يهمني أكثر هو السياق الذي يدخل فيه BTC أكتوبر: مكسب يقارب 40% في الربع الثالث، و$BTC قرب 84 ألف دولار، و"الخوف والجشع" عند 71، وما زالت كتل خيارات بقيمة 18 مليار دولار تلقي بظلالها. كما أن منطقة $83K–$85K تبدو مهمة أيضًا. إذا حافظ BTC على هذا المستوى مع تحسن السيولة، فقد تصبح نمط أكتوبر التاريخي أكثر صلة. لكن إذا فشل هذا المستوى، فقد تصبح مناطق $80K و$76K–$78K أكثر أهمية بكثير من إحصاءات الموسم. شخصيًا، أرى "Uptober" احتمالًا، لا كونه أطروحة. السؤال الحقيقي بالنسبة لي هو ما إذا كان أكتوبر قادرًا على توليد طلب جديد بعد ربع قوي جدًا — أم أن التاريخ فقط يجعل الإعداد يبدو أكثر جاذبية مما هو عليه فعليًا.
43
·
--
Stacks توسّع نطاق المحادثة حول حلول الطبقة الثانية في بيتكوين
يستمر Stacks ($STX ) في استكشاف كيفية دعم بيتكوين للتطبيقات بما يتجاوز دورها التقليدي كشبكة تسوية ومخزن قيمة.
يتمثل أحد التطورات الأخيرة في دعم Anchorage Digital لعمليات الستيكينغ الخاصة بالبيتكوين على Stacks، ما يلفت من جديد الانتباه إلى بنية بيتكوين كحل طبقة ثانية.
الفكرة الأوسع مهمة.
لدى بيتكوين قاعدة أصول كبيرة وراسخة، لكن تصميمها الأصلي لم يُبنَ لدعم النطاق نفسه من تطبيقات العقود الذكية الموجودة في سلاسل بلوكشين قابلة للبرمجة الأحدث.
يتعامل Stacks مع هذه المشكلة عبر بناء وظائف العقود الذكية حول بيتكوين مع استخدام بيتكوين كطبقة تسوية أساسية.
يفتح ذلك إمكانيات للتمويل اللامركزي والتطبيقات وغيرها من حالات الاستخدام التي يمكنها التفاعل مع بيتكوين دون الحاجة إلى أن تصبح طبقة بيتكوين الأساسية منصة عامة للعقود الذكية.
التحدي هو التبنّي.
تحتاج حلول بيتكوين للطبقة الثانية إلى مطورين يرغبون في البناء عليها، ومستخدمين يرغبون في التفاعل مع تلك التطبيقات، وسيولة كافية تجعل النظام البيئي عمليًا.
قد تضيف المشاركة المؤسسية بُعدًا آخر إذا أصبح الوصول إلى منتجات الستيكينغ وعوائد مبنية على بيتكوين أسهل عبر بنية تحتية منظّمة.
لكن الاختبار الحقيقي على المدى الطويل يبقى نشاط الشبكة.
تشمل المقاييس المفيدة المستخدمين النشطين، وعدد المعاملات، وسيولة DeFi، ونشاط المطورين، ومقدار البيتكوين الذي يتم استخدامه فعليًا داخل النظام البيئي.
يلعب توكن $STX دورًا في اقتصاد Stacks، بينما يعتمد الطرح الأوسع على ما إذا كانت التطبيقات يمكنها خلق طلب مستدام على بنية تحتية لعقود ذكية مبنية على بيتكوين.
أصبحت حلول بيتكوين للطبقة الثانية مجالًا أوسع للتجريب.
هل يمكن لـ Stacks تحويل السيولة والأمان الحاليين لبيتكوين إلى أساس لنظام بيئي أكبر للتطبيقات؟
$STX #Stacks #Bitcoin #Layer2 #DeFi
71
·
--
الاختبار الحقيقي لموناد هو ما إذا كانت البنية التحتية الأسرع تُفضي إلى المزيد من التطبيقات
يجذب موناد ($MON) اهتمامًا متزايدًا بجهوده لتحسين أداء البلوك تشين، لكن السؤال الأكثر إثارة للاهتمام هو: ماذا يمكن للمطوّرين فعلًا بناءه باستخدام تلك البنية التحتية.
من التطورات الأخيرة ترقية MonadTen، التي خفّضت تكاليف الغاز لعمليات قراءة معيّنة ضمن التخزين المُعنقد (clustered storage) بنسبة تصل إلى 98%.
تهمّ هذا النوع من التحسينات لأن أداء البلوك تشين لا يتعلق فقط بعدد المعاملات التي يمكن للشبكة معالجتها.
كما يهتم المطوّرون بتكلفة تشغيل التطبيقات، والوصول إلى البيانات، وتنفيذ العقود الذكية على نطاق واسع.
يمكن أن تجعل انخفاض تكاليف البنية التحتية بعض تصاميم التطبيقات أكثر عملية، خصوصًا عندما تحتاج التطبيقات إلى التفاعل مع كميات كبيرة من البيانات داخل السلسلة (onchain).
ومن التطورات الأخرى التي تستحق المتابعة: قيام 1inch بنشر كامل مكدسها على Monad. تصبح البنية التحتية أكثر معنى عندما تبدأ التطبيقات القائمة بالفعل في استخدامها بدل أن تبقى مجرد عرض تقني.
لكن الترقيات والتكاملات ليست سوى البداية.
فحتى بعد ذلك، ما زالت السلسلة تحتاج إلى مطوّرين ومستخدمين وسيولة وتطبيقات تولّد نشاطًا متكررًا.
كما تمنح توافق Monad مع EVM المطوّرين بيئة مألوفة لنشر تطبيقات مبنية على Solidity، ما قد يقلل الاحتكاك عند نقل تطبيقات Ethereum الحالية إلى بيئة تنفيذ مختلفة.
إن رمز $MON جزء من النظام الاقتصادي للشبكة، بينما يعتمد القيمة طويلة الأجل للبنية التحتية على الاستخدام الفعلي.
أهم المؤشرات التي يجب مراقبتها هي نشاط المعاملات، والعناوين النشطة، وعمليات نشر المطوّرين، واستخدام التطبيقات، ورسوم الشبكة.
البنية التحتية الأسرع تكون مفيدة فقط عندما تمكّن شيئًا يريده المستخدمون فعليًا.
هل يستطيع موناد تحويل تحسينات أدائه إلى نمو مستمر في التطبيقات؟
$MON #Monad #Layer1 #Ethereum #Blockchain
79
·
--
يُظهر ترقية POL من Polygon لماذا ما زالت علميات توكينومكس مهمة
تُسلّط Polygon ($POL) الضوء من جديد على اقتصاديات توكنها مع قيام الشبكة بتعديل حوافز الإيكاليدج (Staking) مع إدخال آليات إضافية لتقليل المعروض من التوكن.
وقد سلطت تغطية CoinMarketCap الأخيرة الضوء على زيادة بنسبة 7.7% في مكافآت الإيكاليدج إلى جانب حرق 100 مليون POL.
هذه التغييرات مثيرة للاهتمام لأن علم توكنومكس البلوكشين لا يتعلق فقط بإيجاد الندرة.
تحتاج الشبكة إلى الموازنة بين عدة عوامل في الوقت نفسه: حوافز المُدقّقين، وأمن الشبكة، ونشاط المستخدمين، وعرض أصولها الرقمية الأصلية.
يمكن أن تشجع مكافآت الإيكاليدج الأعلى المشاركة في تأمين الشبكة، بينما يمكن لآلية الحرق أن تقلل كمية POL المتداولة مع مرور الوقت.
لكن لا تضمن أي من هاتين الآليتين القيمة على المدى الطويل بحد ذاتهما.
السؤال الأكثر أهمية هو ما إذا كانت الشبكة قادرة على توليد نشاط فعلي كافٍ لتبرير الحوافز الاقتصادية المقدمة للمشاركين.
كانت Polygon تبني بنية تحتية حول توسيع Ethereum وتطوير التطبيقات، ما يعني أن اعتماد نظامها البيئي طويل الأمد على المطورين والمستخدمين والمعاملات والتطبيقات.
لهذا يجعل نشاط الشبكة مقياسًا مهمًا إلى جانب المعروض من التوكن.
إذا زادت المشاركة في الإيكاليدج بينما يستمر النظام البيئي في جذب التطبيقات والمستخدمين، فقد تصبح تغييرات التوكنومكس جزءًا من قصة أوسع لنمو الشبكة.
أما إذا لم يُواكب النشاط الوتيرة، فقد تكون التغييرات في الحوافز وحدها ذات تأثير محدود.
لذلك يمثّل توكن $POL أكثر من مجرد أصل في السوق. ترتبط اقتصادياته بكيفية توزيع Polygon للحوافز وتأمين بنيتها التحتية.
والسؤال المثير للاهتمام هو:
هل يمكن لعلم توكنومكس المحسّن أن يترجم إلى مشاركة أقوى في الشبكة واستخدام مستدام؟
$POL #Polygon #POL #Ethereum #Layer2
53
·
--
يصبح نشاط شبكة XRP Ledger مقياسًا مهمًا يجب مراقبته
اجتذب XRP ($XRP) مؤخرًا اهتمامًا متجددًا مع تزايد النشاط على شبكة XRP Ledger بالتوازي مع استمرار اهتمام المشاركين المؤسسيين.
سلطت تغطية CoinMarketCap الأخيرة الضوء على زيادة حادة في الحسابات الجديدة على XRP Ledger وحجم المدفوعات. وفي الوقت نفسه، واصل XRP تلقي اهتمام من السوق المؤسسي.
تتمتع هذه التطورات بأهمية لأنها ترتبط بعرض القيمة لسلسلة بلوكشين تركز على المدفوعات، والذي يعتمد في النهاية على الاستخدام الفعلي.
قد تمتلك الشبكة علامة تجارية قوية ورأسمالًا سوقيًا كبيرًا، لكن التبني المستدام يتطلب أن يستخدم الأشخاص والشركات البنية التحتية لإجراء معاملات حقيقية.
تم تصميم XRP Ledger حول التسوية السريعة والتحويلات منخفضة التكلفة، ويعمل XRP كالأصل الأصلي المستخدم داخل الشبكة.
لذلك، قد يكون نمو نشاط المدفوعات أكثر دلالة من تحركات الأسعار قصيرة الأجل. فزيادة عدد الحسابات وارتفاع نشاط المعاملات يمكن أن توفر مؤشرًا أفضل لمعرفة ما إذا كانت الشبكة تجذب استخدامًا حقيقيًا.
ومع ذلك، فإن فترة واحدة من النشاط المتزايد لا تؤدي تلقائيًا إلى ترند طويل الأمد.
تشمل المؤشرات الرئيسية التي يجب مراقبتها حجم المدفوعات، والحسابات النشطة، ونشاط المعاملات، والسيولة، وأنواع التطبيقات التي تستخدم السجل.
عامل آخر هو الدور المتوسع للأصول المُرمّزة والـ stablecoins في المدفوعات المبنية على البلوكشين. إذا استمرت هذه الأسواق في النمو، فقد تصبح شبكات الدفع طبقة مهمة تربط الأصول الرقمية بأنظمة التمويل التقليدية.
السؤال المثير للاهتمام هو ما إذا كان بإمكان نشاط XRP Ledger الاستمرار في النمو عندما يتحول اهتمام السوق بعيدًا عن XRP نفسه.
هل يمكن أن يصبح الاستخدام الحقيقي للشبكة أقوى جزء في قصة XRP؟
$XRP #XRP #XRPL #Blockchain #Payments
71
·
--
إن دوران العملات البديلة (altcoin rotation) بات من الصعب تجاهله، لكنني لست جاهزًا بعد لإطلاق وصف altseason عليه. وصول حجم تداول العملات البديلة الفوري إلى ما يقارب 4x حجم بيتكوين (Bitcoin) هو الجزء الأكثر إثارة للاهتمام بالنسبة لي. والأهم من ذلك، أن الفائدة المفتوحة للعقود الدائمة (perp open interest) لم تتحرك تقريبًا، ما يشير إلى أن هذا التحول يُقاد أكثر بالطلب الفعلي في السوق الفوري وليس بالرافعة المالية. ومع تجاوز 72.5% من العملات البديلة المتتبَّعة أداءَ BTC، ومع وصول مؤشر موسم العملات البديلة (Altcoin Season Index) إلى 64، فمن الواضح أن السوق يُظهر مشاركة أوسع. لكن الرقم 64 ما زال أقل من عتبة 75 التي تُستخدم عادةً لتحديد altseason. وتجدر أيضًا مراعاة التحذير التاريخي. فقد تلتها في السابق ارتفاعات متزامنة في حجم تداول العملات البديلة عمليات سحب كبيرة من BTC، لذلك لا ينبغي تجاهل هذا النمط. ما يجعل هذه الإعدادات مختلفة هو أن المشاركة تأتي مدفوعة بالطلب الفوري. فإذا استمر هذا الطلب في التوسع بينما يثبت BTC حول 83 ألف دولار، فقد يكون للدوران مجال أكبر ليتطور. بالنسبة لي، السؤال التالي ليس فقط: «هل نحن هنا في altseason؟». بل هل يمكن لهذا الطلب الفوري أن يستمر دون الحاجة إلى الرافعة المالية للحفاظ على الزخم.
إن دوران العملات البديلة (altcoin rotation) بات من الصعب تجاهله، لكنني لست جاهزًا بعد لإطلاق وصف altseason عليه. وصول حجم تداول العملات البديلة الفوري إلى ما يقارب 4x حجم بيتكوين (Bitcoin) هو الجزء الأكثر إثارة للاهتمام بالنسبة لي. والأهم من ذلك، أن الفائدة المفتوحة للعقود الدائمة (perp open interest) لم تتحرك تقريبًا، ما يشير إلى أن هذا التحول يُقاد أكثر بالطلب الفعلي في السوق الفوري وليس بالرافعة المالية. ومع تجاوز 72.5% من العملات البديلة المتتبَّعة أداءَ BTC، ومع وصول مؤشر موسم العملات البديلة (Altcoin Season Index) إلى 64، فمن الواضح أن السوق يُظهر مشاركة أوسع. لكن الرقم 64 ما زال أقل من عتبة 75 التي تُستخدم عادةً لتحديد altseason. وتجدر أيضًا مراعاة التحذير التاريخي. فقد تلتها في السابق ارتفاعات متزامنة في حجم تداول العملات البديلة عمليات سحب كبيرة من BTC، لذلك لا ينبغي تجاهل هذا النمط. ما يجعل هذه الإعدادات مختلفة هو أن المشاركة تأتي مدفوعة بالطلب الفوري. فإذا استمر هذا الطلب في التوسع بينما يثبت BTC حول 83 ألف دولار، فقد يكون للدوران مجال أكبر ليتطور. بالنسبة لي، السؤال التالي ليس فقط: «هل نحن هنا في altseason؟». بل هل يمكن لهذا الطلب الفوري أن يستمر دون الحاجة إلى الرافعة المالية للحفاظ على الزخم.
51
·
--
تمّ التحقق
سابا تستكشف نموذجًا مختلفًا لقابلية توسّع البلوك تشين
تتبع ساغا ($SAGA) نهجًا مختلفًا لقابلية توسّع البلوك تشين من خلال تمكين المطورين من إطلاق سلاسل مخصّصة لتطبيقات محددة تُسمّى Chainlets.
تعالج هذه الفكرة تحديًا شائعًا في Web3. فالسلاسل العامة للغرض الواحد تخدم العديد من التطبيقات في الوقت نفسه، ما قد يؤدي إلى منافسة على مساحة الكتل ويجعل الأداء أصعب في التنبؤ به خلال فترات النشاط المرتفع.
تفصل بنية ساغا التطبيقات إلى بيئات تنفيذ مخصصة مع الحفاظ على الروابط مع النظام البيئي الأوسع.
قد يكون هذا النموذج ذا صلة خاصةً بألعاب الفيديو وتطبيقات المستهلكين، حيث قد يرغب المطورون في أداء يمكن التنبؤ به بدلًا من المنافسة على مساحة الكتل مع بروتوكولات غير مرتبطة.
تستكشف ساغا أيضًا تقاطع البنية التحتية للبلوك تشين مع وكلاء الذكاء الاصطناعي. ومع ازدياد قدرة البرمجيات المستقلة على التفاعل مع التطبيقات، قد تدعم البيئات المخصصة—على نحو محتمل—المعاملات والتنسيق وغيرها من الأنشطة على السلسلة (onchain).
السؤال الأكبر هو ما إذا كان المطورون يحتاجون بالفعل إلى سلاسل مخصّصة لتطبيقات بعينها.
يتيح إطلاق بيئة مخصصة مزيدًا من التحكم، لكنه يعني أيضًا أن على المطورين جذب المستخدمين، والحفاظ على النشاط، وتبرير البنية التحتية الإضافية.
إن رمز $SAGA جزء من منظومة ساغا، بينما تعتمد الأطروحة الأوسع على ما إذا كان المطورون سيستمرون في اختيار Chainlets بدلًا من بدائل Layer 1 وLayer 2 القائمة.
من المقاييس المفيدة التي ينبغي مراقبتها: نشاط المطورين، وChainlets النشطة، واستخدام التطبيقات، ونشاط المعاملات.
إن قابلية توسّع البلوك تشين ليست فقط مسألة معالجة المزيد من المعاملات. بل تتعلق أيضًا بتوفير بنية تحتية تناسب الاحتياجات المحددة للتطبيقات.
هل يمكن أن تصبح السلاسل المخصصة لتطبيقات محددة بنيةً أكثر شيوعًا بالنسبة لجيل التطبيقات القادم في Web3؟
$SAGA #Saga #Blockchain #Layer1 #Web3
55
·
--
يجمع على Fanable إحضار مقتنيات فعلية إلى السلسلة
يجمع على Fanable ($COLLECT) يوجّه سرد الأصول في العالم الحقيقي في اتجاه مختلف عبر التركيز على المقتنيات المادية.
بدلًا من ترميز الأدوات المالية مثل السندات أو العقارات، يربط Fanable المقتنيات المادية بسجلات ملكية مبنية على البلوك تشين وبسوق رقمية.
تتيح المنصة للمستخدمين إيداع المقتنيات المادية في الخزنة، وإدارة مجموعاتهم، وتتبع معلومات محفظتهم، وتبادل العناصر عبر سوقها.
وهذا يخلق حالة استخدام مثيرة لبنية البنى التحتية لـ RWA.
قد تمتلك المقتنيات المادية قيمة اقتصادية كبيرة، لكن إثبات الملكية والأصالة وسجل المعاملات قد يكون أمرًا صعبًا عندما تكون السجلات متفرقة عبر منصات مختلفة.
يمكن للبلوك تشين أن يوفر طبقة ملكية شفافة محتملة، مع السماح بقاء العناصر المادية مخزّنة ومُتحقَّق منها خارج السلسلة.
كما تجمع مقاربة Fanable بين بنية الدفع التقليدية وWeb3. تدعم المنصة تكاملات مثل Stripe وعمليات الدفع بالعملات المشفرة، بينما تربط إثباتات الملكية على السلسلة العناصر المادية بالسجلات الرقمية.
التحدي الأكبر هو السيولة.
قد يكون للمقتنى مالك واضح وسجل تاريخي يمكن التحقق منه، لكن ذلك لا يعني تلقائيًا وجود سوق سائل له. يتعين أن تعمل معًا عدة عناصر: المشترون والبائعون، والتحقق من الهوية (المصادقة)، والإمساك/الحفظ (custody)، وبنية السوق الفعّالة.
وهنا سيتم اختبار القيمة طويلة الأجل للأصول المادية المُرمَّزة.
رمز $COLLECT جزء من النظام البيئي الأوسع لـ Fanable، بينما تركز المنصة الأساسية على ربط المقتنيات المادية بالبنية التحتية للملكية الرقمية والتداول.
السؤال المثير للاهتمام هو:
هل يمكن للبلوك تشين أن يجعل المقتنيات المادية أسهل للتحقق والإدارة والتداول دون إزالة أهمية الحفظ/الإمساك في العالم الحقيقي؟
$COLLECT #CollectOnFanable #RWA #RealWorldAssets #Tokenization
70
·
--
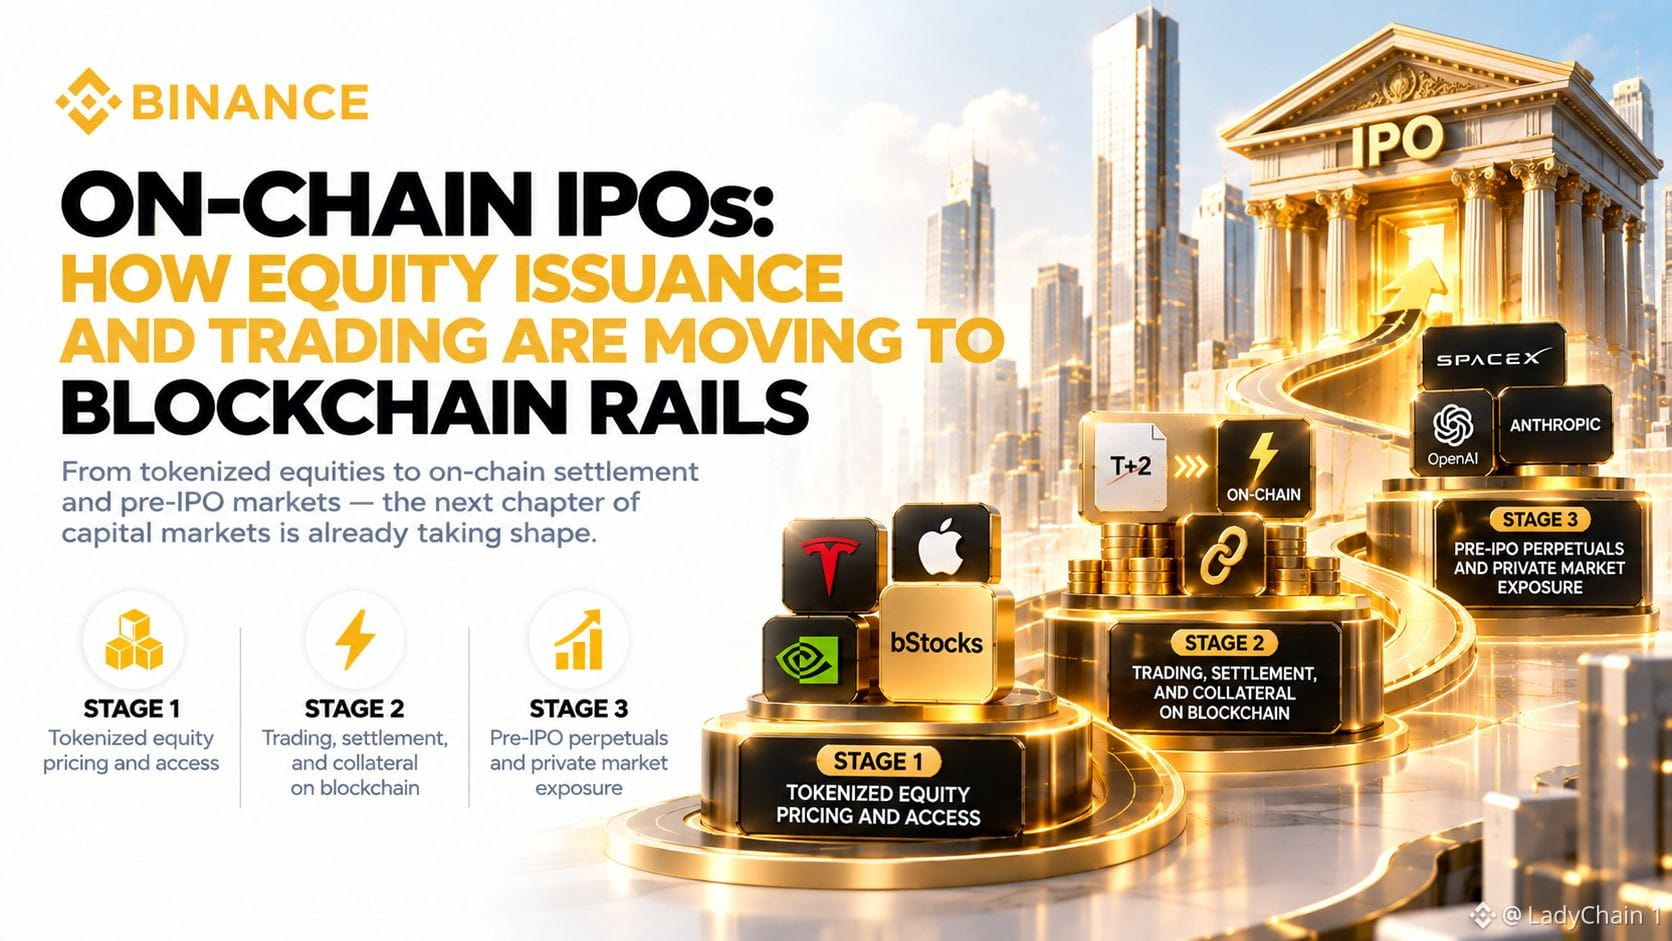
الـعروض الأولية للاكتتاب عبر السلسلة (On-Chain IPOs): كيف تتحرك إصدارات الأسهم والتداول إلى بنى بلوكتشين توقّع «CZ» أن عمليات الاكتتاب ستنتقل إلى السلسلة. الانتقال جارٍ بالفعل على ثلاث مراحل — وباينانس تبني عبر كل مرحلة. المرحلة 1: تسعير الأسهم المُمثّلة برموز وإتاحة الوصول bStocks — رموز BEP-20 مدعومة بنسبة 1:1 تمثّل أسهماً مُدرجة في الولايات المتحدة على سلسلة BNB Chain، تتداول على مدار 24/7 مع تسوية فورية وقابلية للتراكب (composability) داخل التمويل اللامركزي (DeFi). الإنجاز المحقق: حجم تداول تراكمي على السلسلة بقيمة 21.6 مليار دولار، و450,000 حامل، و43 مليون معاملة، و10 ملايين دولار+ في DeFi. لا تغيّر المرحلة الأولى طريقة إصدار الأسهم. بل تغيّر كيفية الاحتفاظ بها وتداولها واستخدامها — ما يوسّع الوصول إلى قاعدة عالمية من المشاركين التجزئة التي لا يمكن لسلسلة الوساطة التقليدية الوصول إليها بكفاءة. المرحلة 2: التداول والتسوية والضمانات على بلوكتشين توجد تسوية T+2 لأن البنية التحتية التقليدية للمقاصة تتطلب يومين لمواءمة عمليات التحويل عبر أمناء الحفظ (custodians). أمّا التسوية على السلسلة فهي فورية بحكم التصميم. عمليات تحويل bStock على BNB Chain تتم خلال ثوانٍ. وتسمح bStocks المستخدمة كضمان في DeFi لحامليها بالحفاظ على تعرّضهم للأسهم مع الوصول إلى السيولة في الوقت نفسه — في أي ساعة، دون الحاجة إلى التحويل إلى نقد. يثبت إطلاق «Nasdaq» 23×5 في 6 ديسمبر الاتجاه: أسواق أسهم تعمل دائماً وبحلول تسوية أسرع هي الوجهة التي يتجه إليها القطاع. المرحلة 3: عقود ما قبل الاكتتاب الدائمة والتعرّض للسوق الخاص عقود باينانس الدائمة لما قبل الاكتتاب (تم إطلاقها في مايو 2026): SpaceX وOpenAI وAnthropic. حجم تراكمي 2.5 مليار دولار خلال 18 يوماً. تعرّض لأسعار شركات خاصة قبل إدراجها علناً — دون الحاجة إلى صفة مستثمر معتمد. منتجات فورية لما قبل الاكتتاب قيد الإعداد: ملكية أسهم جزئية فعلية قبل الاكتتاب، عبر بنية بلوكتشين التحتية، لقاعدة عالمية من المشاركين. لطالما كانت الفجوة بين الوصول إلى السوق الخاص والعام تصبّ لصالح رأس المال المؤسسي. المرحلة الثالثة هي المكان الذي تبدأ فيه تلك الفجوة بالانغلاق. لأغراض إعلامية فقط. ليست نصيحة مالية.
الـعروض الأولية للاكتتاب عبر السلسلة (On-Chain IPOs): كيف تتحرك إصدارات الأسهم والتداول إلى بنى بلوكتشين توقّع «CZ» أن عمليات الاكتتاب ستنتقل إلى السلسلة. الانتقال جارٍ بالفعل على ثلاث مراحل — وباينانس تبني عبر كل مرحلة. المرحلة 1: تسعير الأسهم المُمثّلة برموز وإتاحة الوصول bStocks — رموز BEP-20 مدعومة بنسبة 1:1 تمثّل أسهماً مُدرجة في الولايات المتحدة على سلسلة BNB Chain، تتداول على مدار 24/7 مع تسوية فورية وقابلية للتراكب (composability) داخل التمويل اللامركزي (DeFi). الإنجاز المحقق: حجم تداول تراكمي على السلسلة بقيمة 21.6 مليار دولار، و450,000 حامل، و43 مليون معاملة، و10 ملايين دولار+ في DeFi. لا تغيّر المرحلة الأولى طريقة إصدار الأسهم. بل تغيّر كيفية الاحتفاظ بها وتداولها واستخدامها — ما يوسّع الوصول إلى قاعدة عالمية من المشاركين التجزئة التي لا يمكن لسلسلة الوساطة التقليدية الوصول إليها بكفاءة. المرحلة 2: التداول والتسوية والضمانات على بلوكتشين توجد تسوية T+2 لأن البنية التحتية التقليدية للمقاصة تتطلب يومين لمواءمة عمليات التحويل عبر أمناء الحفظ (custodians). أمّا التسوية على السلسلة فهي فورية بحكم التصميم. عمليات تحويل bStock على BNB Chain تتم خلال ثوانٍ. وتسمح bStocks المستخدمة كضمان في DeFi لحامليها بالحفاظ على تعرّضهم للأسهم مع الوصول إلى السيولة في الوقت نفسه — في أي ساعة، دون الحاجة إلى التحويل إلى نقد. يثبت إطلاق «Nasdaq» 23×5 في 6 ديسمبر الاتجاه: أسواق أسهم تعمل دائماً وبحلول تسوية أسرع هي الوجهة التي يتجه إليها القطاع. المرحلة 3: عقود ما قبل الاكتتاب الدائمة والتعرّض للسوق الخاص عقود باينانس الدائمة لما قبل الاكتتاب (تم إطلاقها في مايو 2026): SpaceX وOpenAI وAnthropic. حجم تراكمي 2.5 مليار دولار خلال 18 يوماً. تعرّض لأسعار شركات خاصة قبل إدراجها علناً — دون الحاجة إلى صفة مستثمر معتمد. منتجات فورية لما قبل الاكتتاب قيد الإعداد: ملكية أسهم جزئية فعلية قبل الاكتتاب، عبر بنية بلوكتشين التحتية، لقاعدة عالمية من المشاركين. لطالما كانت الفجوة بين الوصول إلى السوق الخاص والعام تصبّ لصالح رأس المال المؤسسي. المرحلة الثالثة هي المكان الذي تبدأ فيه تلك الفجوة بالانغلاق. لأغراض إعلامية فقط. ليست نصيحة مالية.
36
·
--
حادثة Bitget تطرح سؤالًا أكبر من مجرد مقدار ما تم فقدانه: هل ينبغي لأي شبكة لامركزية أن تتوقف يومًا ما لحماية المستخدمين من استغلال محدد؟ قرار THORChain بعدم تجميد محافظ المهاجم يتماشى مع تصميمها. فـالشبكة لا تملك آلية تجميد انتقائية، وإيقاف البروتوكول بالكامل سيؤثر على كل مستخدم، وليس المهاجم وحده. وهذا يجعل الموقف معقدًا جدًا. من جهة، قد يؤدي إيقاف الشبكة إلى إبطاء حركة الأموال المسروقة. ومن جهة أخرى، فإن القيام بذلك يتعارض مع نموذج مقاومة الرقابة الذي بُنيت عليه البنية التحتية اللامركزية. ما أراه مثيرًا للاهتمام هو أنه يُقال إن THORChain أوقفت العمل لمدة خمسة أسابيع بعد اختراقها هي نفسها في وقت سابق من هذا العام، لذا فإن النقاش لا يدور فقط حول ما إذا كان إيقاف الشبكة ممكنًا تقنيًا. بل يتعلق بمتى يكون هذا الإجراء المتطرف مبررًا. وبصراحة، أعتقد أن هذا من تلك المفاضلات غير المريحة التي ما زالت العملات المشفرة لم تحلها بالكامل. تعني البنية التحتية غير الخاضعة للإذن أن عددًا أقل من الأشخاص يمكنه التدخل عندما يحدث خطأ. وهذا جزء من القيمة—لكن أيضًا جزء من المخاطر. السؤال الأكبر بالنسبة لي ليس ما إذا كان ينبغي أن تكون THORChain قد جمدت الأموال. بل ما إذا كانت البروتوكولات اللامركزية تستطيع الحفاظ على الحياد بشكل مقنع، مع تقديم حماية ذات معنى للمستخدمين حين تُسرق ملايين الدولارات.
حادثة Bitget تطرح سؤالًا أكبر من مجرد مقدار ما تم فقدانه: هل ينبغي لأي شبكة لامركزية أن تتوقف يومًا ما لحماية المستخدمين من استغلال محدد؟ قرار THORChain بعدم تجميد محافظ المهاجم يتماشى مع تصميمها. فـالشبكة لا تملك آلية تجميد انتقائية، وإيقاف البروتوكول بالكامل سيؤثر على كل مستخدم، وليس المهاجم وحده. وهذا يجعل الموقف معقدًا جدًا. من جهة، قد يؤدي إيقاف الشبكة إلى إبطاء حركة الأموال المسروقة. ومن جهة أخرى، فإن القيام بذلك يتعارض مع نموذج مقاومة الرقابة الذي بُنيت عليه البنية التحتية اللامركزية. ما أراه مثيرًا للاهتمام هو أنه يُقال إن THORChain أوقفت العمل لمدة خمسة أسابيع بعد اختراقها هي نفسها في وقت سابق من هذا العام، لذا فإن النقاش لا يدور فقط حول ما إذا كان إيقاف الشبكة ممكنًا تقنيًا. بل يتعلق بمتى يكون هذا الإجراء المتطرف مبررًا. وبصراحة، أعتقد أن هذا من تلك المفاضلات غير المريحة التي ما زالت العملات المشفرة لم تحلها بالكامل. تعني البنية التحتية غير الخاضعة للإذن أن عددًا أقل من الأشخاص يمكنه التدخل عندما يحدث خطأ. وهذا جزء من القيمة—لكن أيضًا جزء من المخاطر. السؤال الأكبر بالنسبة لي ليس ما إذا كان ينبغي أن تكون THORChain قد جمدت الأموال. بل ما إذا كانت البروتوكولات اللامركزية تستطيع الحفاظ على الحياد بشكل مقنع، مع تقديم حماية ذات معنى للمستخدمين حين تُسرق ملايين الدولارات.
62
·
--
ميتيس تراهن على وكلاء الذكاء الاصطناعي كطبقةٍ تالية من نشاط البلوكشين
تتجه ميتيس ($METIS) بشكل متزايد نحو الذكاء الاصطناعي، حيث يولي نظامها البيئي اهتمامًا أكبر للوكلاء الذاتيّين والتطبيقات المبنية حولهم.
التحول مثير للاهتمام لأن شبكات الطبقة الثانية تنافست تقليديًا حول تكاليف المعاملات وقابلية التوسع ونشاط التمويل اللامركزي (DeFi).
تستكشف ميتيس سؤالًا آخر:
ماذا يحدث عندما تُستخدم شبكات البلوكشين ليس فقط من قِبل البشر، بل أيضًا بواسطة برمجيات ذاتية الحكم؟
ركزت مبادراتها الأخيرة للمطورين على صُنّاع الذكاء الاصطناعي وتطبيقات قائمة على الوكلاء. على سبيل المثال، أدخل برنامج OpenClaw Summer Builder Bootcamp المطورين إلى نظام ميتيس البيئي لبناء منتجات لوكلاء ذكاء اصطناعي وعرضها.
قد تشمل فكرة تفاعل وكلاء الذكاء الاصطناعي مع بنية البلوكشين التحتية في نهاية المطاف أنشطة مثل تنفيذ المعاملات، والوصول إلى التطبيقات اللامركزية، وتنسيق الخدمات، أو التفاعل مع وكلاء آخرين.
لكن تحويل تلك الفكرة إلى بنية تحتية مفيدة يتطلب أكثر من مجرد عروض توضيحية.
يحتاج المطورون إلى تنفيذٍ موثوق، وأدوات بسيطة، وتكاليف يمكن التنبؤ بها، وتطبيقات تحل مشكلات حقيقية.
وهذا مهم بشكل خاص بالنسبة لسلسلة بلوكشين تركز على الذكاء الاصطناعي، لأن عدد المشاريع أو العروض لا يعني بالضرورة استمرار نشاط الشبكة.
لذلك، تنتظر ميتيس تحدٍ مثير للاهتمام.
توفر Andromeda Layer 2 بيئة التنفيذ الأساسية، بينما يُستخدم METIS كأصل غاز أصلي للشبكة.
تتمثل المؤشرات الرئيسية التي يجب مراقبتها في نشاط المطورين، والتطبيقات المُدرجة، والمعاملات، والمستخدمين النشطين، وما إذا كانت التطبيقات القائمة على الذكاء الاصطناعي تولد طلبًا متكررًا على الشبكة.
أصبح سردية وكلاء الذكاء الاصطناعي أكثر ازدحامًا.
هل تستطيع ميتيس تحويل تركيزها على صُنّاع الذكاء الاصطناعي إلى استخدام مستدام للبلوكشين؟
$METIS #Metis #AI #AIAgents #Layer2
65
·
--
بروتوكول بوسون يُدخل التجارة المادية إلى العقود الذكية
يقترب بروتوكول بوسون ($BOSON) من الأصول في العالم الحقيقي من اتجاه مختلف: بدلًا من مجرد تحويل أحد الأصول إلى رموز، فإنه يبني بنية تحتية للشراء والبيع لسلع مادية عبر عقود بلوكشين قابلة للبرمجة.
تتمثل الفكرة الأساسية في الضمان/الإيداع اللامركزي.
في المعاملات التقليدية عبر الإنترنت، يعتمد المشترون والبائعون على منصة مركزية لمعالجة المدفوعات وحل النزاعات. يستخدم بوسون العقود الذكية وآليات التحقق لأتمتة أجزاء من تلك العملية.
ويأخذ شبكته الرئيسية x402B هذا المفهوم خطوة أبعد عبر توفير بنية تحتية للضمان القابلة للبرمجة يمكنها دعم المعاملات التي تتضمن سلعًا مادية وغيرها من الأصول الواقعية.
وهذا يخلق علاقة مثيرة بين بنية تحتية للأصول في العالم الحقيقي والتجارة اللامركزية.
غالبًا ما يُناقَش التحويل إلى رموز في سياق العقارات أو السندات أو السلع. لكن فرصة الأصول في العالم الحقيقي الأوسع تشمل أيضًا المنتجات والخدمات المادية التي يمكنها التفاعل مع أنظمة التسوية المبنية على البلوكشين.
يعمل بوسون أيضًا على التوجه نحو نموذج تجارة وكيلية، حيث قد تتفاعل وكلاء الذكاء الاصطناعي مع الأسواق وتتعامل مع المشاركين الآخرين.
وهذا يطرح مجموعة مختلفة من التحديات.
يحتاج شبك التجارة اللامركزي إلى تحقق موثوق من التسليم، وواجهات مستخدم عملية، وسيولة كافية، وتجّارًا على استعداد لدمج التقنية.
يلعب توكن $BOSON دورًا في الحوكمة وحوافز الشبكة، بينما يركز البروتوكول الأساسي على جعل المعاملات بين المشترين والبائعين أكثر قابلية للبرمجة.
لذلك، المقياس المهم الذي يجب متابعته ليس مجرد نشاط التوكن.
بل السؤال هو: هل تحدث المعاملات الحقيقية فعليًا عبر البنية التحتية؟
هل يمكن للضمان اللامركزي أن يصبح مفيدًا للتجارة المادية، وفي النهاية يدعم المعاملات بين البشر ووكلاء الذكاء الاصطناعي المستقلين؟
$BOSON #BosonProtocol #RWA #RealWorldAssets
80
·
--
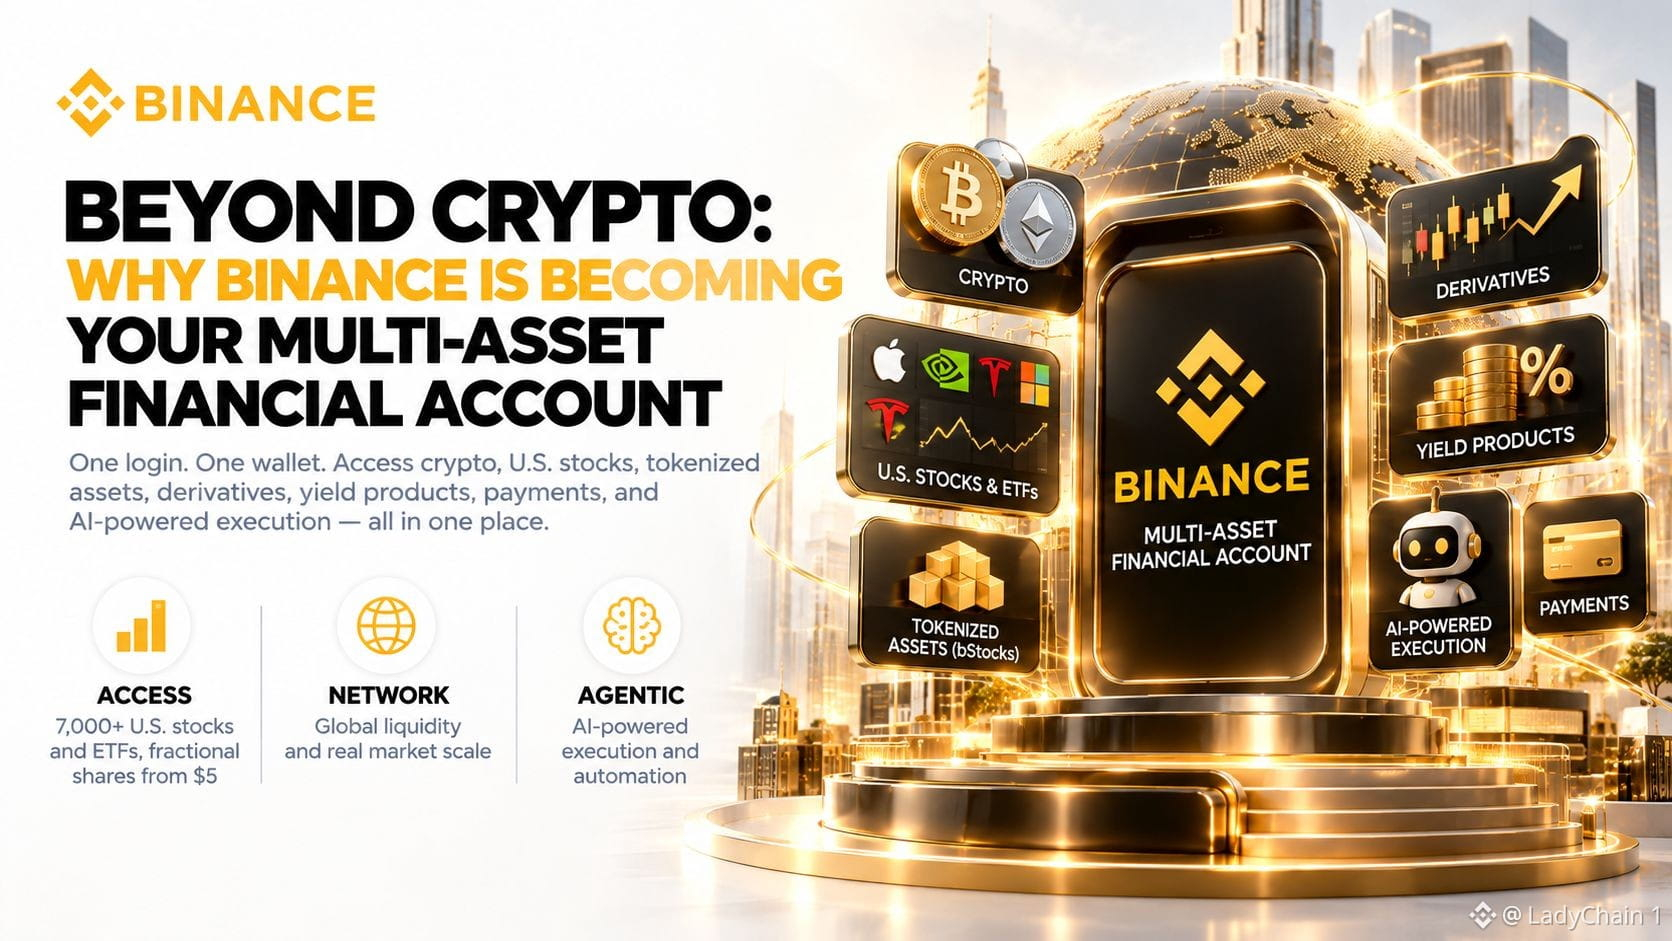
ما وراء الكريبتو: لماذا تتحول منصة بينانس إلى حسابك المالي متعدد الأصول تعتبر بينانس أكبر بورصة كريبتو في العالم. وهي أيضًا تتجه إلى شيء آخر: حساب مالي متعدد الأصول لـ 300 مليون مستخدم. تفسر ثلاثة تفوقات هيكلية السبب في ذلك. الوصول أسهم أمريكية بدون عمولة. أسهم جزئية تبدأ من 5 دولارات ممولة بـ العملات المستقرة. 7,000+ سهم وصناديق ETF. bStocks يتم التداول بها 24/7 على سلسلة BNB Chain — 1.5 مليار دولار حجم تداول أسبوعي، و58% خارج ساعات عمل السوق الأمريكية، و92% دقة تسعير فجوات وسيطة عبر سبعة عطلات نهاية أسبوع. ميزة الوصول تزيل عوائق ليست تقنية بطبيعتها، بل عوائق هيكلية — عوائق بنتها منصات مالية تقليدية حول الحدود الدنيا للرصيد، والقيود الجغرافية، وتوفرها خلال ساعات عمل السوق فقط. الشبكة ~39% من حجم تداول كريبتو الفوري العالمي. ~$30 مليون عمق دفتر أوامر عند 1%. $450–500 مليار حجم تداول فوري شهريًا. الأصول الخاضعة للحفظ 8.2x مقارنةً بأقرب منافس. بالنسبة إلى bStocks: دقة اتجاهية 41/41 في الفجوات الافتتاحية الكبيرة — يتم توقع كل فجوة تتجاوز 3% بشكل صحيح قبل فتح أسواق الولايات المتحدة. بالنسبة إلى العقود الدائمة من TradFi: 8.1 مليار دولار في عطلة نهاية أسبوع واحدة. تتراكم مزايا الشبكة — فكلما زاد عدد المشاركين تحسن السيولة، والتمتع بسيولة أفضل يجذب مشاركين أكثر تطورًا. العميلية اتصالات MCP بمنصة Binance Agent OS: 800 → 3,000 خلال أسبوع واحد (+3.8x). طلبات API يومية: تضاعفت إلى 224,000. يقوم Binance AI Pro بتنفيذ الصفقات بشكل مستقل داخل محيط مفروض على مستوى البنية التحتية. يتيح Agent OS بيانات السوق ووظائف التنفيذ الخاصة ببينانس عبر MCP — وهو المعيار الذي تم اعتماده بالفعل من قِبل OpenAI وGoogle وMicrosoft وAWS. لدى شركات الوساطة التقليدية بنية تحتية مالية لكنها تفتقر إلى طبقة تكامل الذكاء الاصطناعي. أدوات الذكاء الاصطناعي لديها طبقة التكامل لكنها تفتقر إلى البنية التحتية المالية. بينانس تمتلك الاثنين. لأغراض معلوماتية فقط. ليست نصيحة مالية.
ما وراء الكريبتو: لماذا تتحول منصة بينانس إلى حسابك المالي متعدد الأصول تعتبر بينانس أكبر بورصة كريبتو في العالم. وهي أيضًا تتجه إلى شيء آخر: حساب مالي متعدد الأصول لـ 300 مليون مستخدم. تفسر ثلاثة تفوقات هيكلية السبب في ذلك. الوصول أسهم أمريكية بدون عمولة. أسهم جزئية تبدأ من 5 دولارات ممولة بـ العملات المستقرة. 7,000+ سهم وصناديق ETF. bStocks يتم التداول بها 24/7 على سلسلة BNB Chain — 1.5 مليار دولار حجم تداول أسبوعي، و58% خارج ساعات عمل السوق الأمريكية، و92% دقة تسعير فجوات وسيطة عبر سبعة عطلات نهاية أسبوع. ميزة الوصول تزيل عوائق ليست تقنية بطبيعتها، بل عوائق هيكلية — عوائق بنتها منصات مالية تقليدية حول الحدود الدنيا للرصيد، والقيود الجغرافية، وتوفرها خلال ساعات عمل السوق فقط. الشبكة ~39% من حجم تداول كريبتو الفوري العالمي. ~$30 مليون عمق دفتر أوامر عند 1%. $450–500 مليار حجم تداول فوري شهريًا. الأصول الخاضعة للحفظ 8.2x مقارنةً بأقرب منافس. بالنسبة إلى bStocks: دقة اتجاهية 41/41 في الفجوات الافتتاحية الكبيرة — يتم توقع كل فجوة تتجاوز 3% بشكل صحيح قبل فتح أسواق الولايات المتحدة. بالنسبة إلى العقود الدائمة من TradFi: 8.1 مليار دولار في عطلة نهاية أسبوع واحدة. تتراكم مزايا الشبكة — فكلما زاد عدد المشاركين تحسن السيولة، والتمتع بسيولة أفضل يجذب مشاركين أكثر تطورًا. العميلية اتصالات MCP بمنصة Binance Agent OS: 800 → 3,000 خلال أسبوع واحد (+3.8x). طلبات API يومية: تضاعفت إلى 224,000. يقوم Binance AI Pro بتنفيذ الصفقات بشكل مستقل داخل محيط مفروض على مستوى البنية التحتية. يتيح Agent OS بيانات السوق ووظائف التنفيذ الخاصة ببينانس عبر MCP — وهو المعيار الذي تم اعتماده بالفعل من قِبل OpenAI وGoogle وMicrosoft وAWS. لدى شركات الوساطة التقليدية بنية تحتية مالية لكنها تفتقر إلى طبقة تكامل الذكاء الاصطناعي. أدوات الذكاء الاصطناعي لديها طبقة التكامل لكنها تفتقر إلى البنية التحتية المالية. بينانس تمتلك الاثنين. لأغراض معلوماتية فقط. ليست نصيحة مالية.
43
·
--
يتحول العشب إلى تحويل عرض نطاق الإنترنت غير المستخدم إلى بنية تحتية للذكاء الاصطناعي
تستكشف Grass ($GRASS ) طريقة مختلفة لبناء البنية التحتية للاقتصاد المتنامي للذكاء الاصطناعي: تحويل عرض نطاق الإنترنت غير المستخدم إلى مورد يمكن المساهمة به في شبكة لامركزية.
الفكرة الأساسية بسيطة نسبيًا.
لدى العديد من اتصالات الإنترنت سعة غير مستغلة. تتيح Grass للمشاركين المساهمة بذلك النطاق، بينما تجمع الشبكة البيانات التي تم جمعها من تلك الاتصالات وتُتاح لتطبيقات مرتبطة بالذكاء الاصطناعي.
هذا يخلق ترابطًا مثيرًا للاهتمام بين DePIN والذكاء الاصطناعي.
تتطلب أنظمة الذكاء الاصطناعي كميات هائلة من البيانات، لكن جمع وتنظيم بيانات عالية الجودة على نطاق واسع أمر صعب. يمكن لشبكة موزعة أن تخلق طبقة أوسع لتوفير البيانات من خلال تنسيق المساهمات من العديد من المشاركين.
التحدي هو جعل هذا النموذج مفيدًا خارج السرد الأولي.
جودة البيانات مهمة. كما أن ضمانات الخصوصية، وموثوقية الشبكة، والطلب من مطوري الذكاء الاصطناعي، واقتصاديات تعويض المشاركين، كلها عوامل حاسمة.
لذلك تحتاج Grass إلى إظهار أن البنية التحتية للبيانات اللامركزية يمكنها تقديم شيء لا تستطيع البدائل المركزية تقليده بسهولة.
يُعد توكن $GRASS جزءًا من هيكل الحوافز في الشبكة، ويربط المشاركة بالنظام البيئي الأوسع لـ Grass.
بالنسبة للمشروع، من أهم المقاييس التي ينبغي مراقبتها: مشاركة الشبكة، وطلب البيانات، واعتماد المطورين، وكمية البنية التحتية المفيدة التي يتم توليدها.
سباق البنية التحتية للذكاء الاصطناعي يتوسع خارج القدرة الحاسوبية.
هل يمكن أن تصبح الشبكات اللامركزية مثل Grass مصدرًا مهمًا لبنية بيانات تحتية لتطبيقات الجيل القادم من الذكاء الاصطناعي؟
$GRASS #Grass #DePIN #AI #Crypto
71
·
--
تقوم شركة Realio ببناء منصة كاملة للحلول من الطبقة الأولى للأصول الواقعية على السلسلة
تتعامل شبكة Realio ($RIO) بشكل مباشر مع قطاع الأصول الواقعية من خلال بناء بنية تحتية لإصدار وإدارة وتداول الأوراق المالية الرقمية والأصول المُرمّزة.
على عكس المشاريع التي تركز على أصل مُرمّز واحد فقط، صُممت Realio لتكون طبقة 1 أوسع ونظامًا بيئيًا متعدد السلاسل. تهدف منصتها إلى دعم دورة الحياة الكاملة للأوراق المالية الرقمية، بدءًا من الإصدار والاستثمار وصولًا إلى التداول الثانوي.
هذه نقطة تمييز مهمة في قطاع الأصول الواقعية على السلسلة (RWA).
إن عملية الترميم (Tokenization) نفسها ليست سوى خطوة واحدة. لكي يصبح الأصل مفيدًا على السلسلة، يحتاج النظام البيئي أيضًا إلى بنية تحتية للامتثال، وإتاحة الوصول للمستثمرين، والتداول، والتسوية، وإدارة الأصول المستمرة.
صُممت Realio حول هذه المتطلبات، مع ميزات تشمل عقودًا ذكية مُصرّحًا بها، ومحركًا للترميز (tokenization)، وسوقًا متكاملاً للتداول من نظير إلى نظير.
يركز المشروع على أصول مثل العقارات، والأسهم الخاصة (private equity)، وغيرها من الأصول الواقعية التي تُصنع رقمياً بطبيعتها. وهذا يمنح $RIO دورًا مختلفًا عن الرمز الذي يمثل فقط ملكية أصل واحد بعينه.
التحدي الأكبر يتمثل في التبني.
تتطلب بنية RWA جهات مُصدِرة راغبة في جلب الأصول إلى السلسلة، ومستثمرين مستعدين لاستخدام المنتجات، وسيولة كافية لهذه الأصول كي تتداول بكفاءة.
لذلك ستعتمد أهمية Realio على المدى الطويل بدرجة أقل على عدد الميزات التي تقدمها، وبدرجة أكبر على ما إذا كانت هذه الميزات تتحول إلى إصدار حقيقي، ومستخدمين، ونشاط معاملات فعلي.
قطاع RWA ينتقل من مرحلة التجارب إلى مرحلة البنية التحتية.
هل يمكن للمنصات مثل Realio أن تصبح مسارات عملية لجلب أصول السوق الخاصة والأوراق المالية الرقمية إلى السلسلة؟
$RIO #Realio #RWA #RealWorldAssets
101
·
--
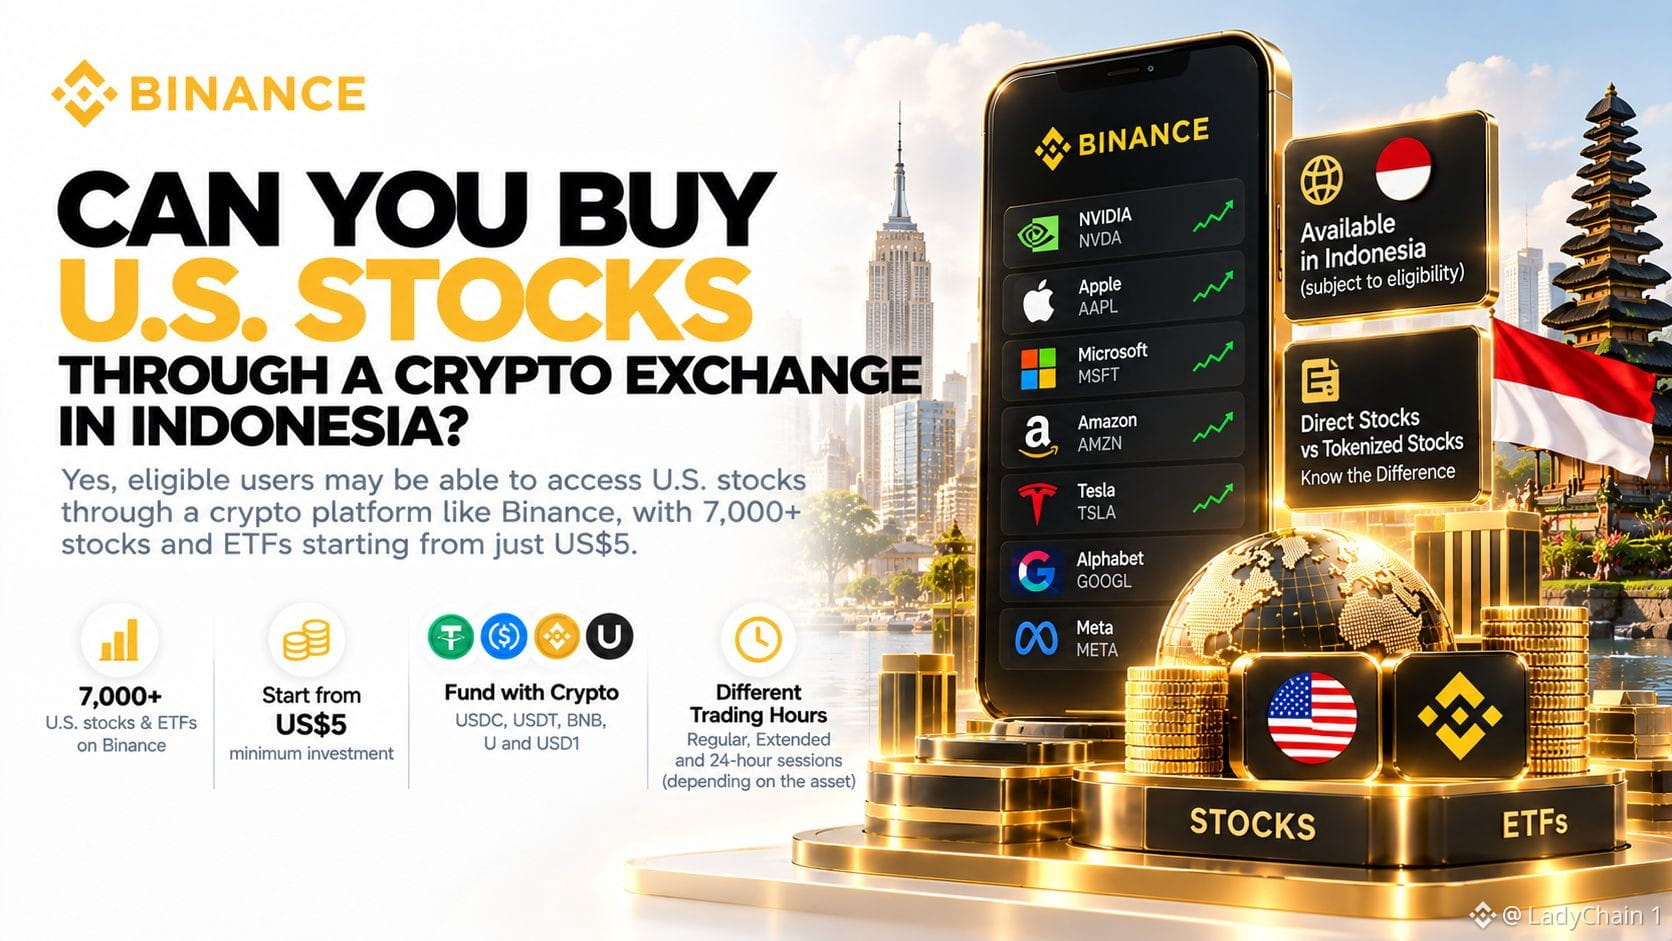
هل يمكنك شراء أسهم أمريكية عبر بورصة كريبتو في إندونيسيا؟ نعم، قد يتمكن المستخدمون المؤهلون من الوصول إلى الأسهم الأمريكية عبر منصة كريبتو في إندونيسيا، لكن التوفر يعتمد على المنصة والمنتج والاختصاص القضائي وأهلية الحساب. أحد الأمثلة هو Binance Stock Trading، التي تتيح للمستخدمين المؤهلين الوصول إلى 7000+ سهم وأرصدة متداولة ETF مُدرجة أمريكيًا، مع استثمارات تبدأ من 5 دولارات أمريكية. كيف يعمل ذلك؟ يمكن للمستخدمين المؤهلين تمويل عمليات شراء الأسهم باستخدام أصول كريبتو مدعومة. يُعد USDC أصل التسوية الأساسي، بينما يتم أيضًا دعم BNB وUSDT وU وUSD1، ويمكن تحويلها إلى USDC عند تقديم أمر. المسار الأساسي هو: رصيد الكريبتو → تحويل إلى USDC → شراء أسهم أمريكية. قد تختلف جلسات التداول حسب الورقة المالية. ما هي الأسهم الأمريكية التي يمكنك تداولها؟ يتضمن عرض أسهم Binance شركات مثل NVIDIA وApple وMicrosoft وAmazon وTesla وAlphabet وMeta، بالإضافة إلى صناديق ETFs. قد تتغير القائمة المتاحة بمرور الوقت وقد تختلف حسب الأهلية. ماذا عن Binance bStocks؟ التداول المباشر للأسهم و«الأسهم المرمّزة» هما منتجان مختلفان. من خلال Stock Trading، يمكن للمستخدمين المؤهلين شراء الأوراق المالية المدرجة مع ملكية منتفعة عبر هيكل الوساطة والحفظ المعمول به. أما bStocks فهي منتجات مالية مرمّزة توفر تعرّضًا للأوراق المالية الأساسية. لها هيكل منفصل ولا ينبغي التعامل معها تلقائيًا على أنها مكافئة لامتلاك الأسهم الأساسية. هل يمكن للإندونيسيين الوصول إلى الأسهم الأمريكية عبر Binance؟ قد يكون ذلك ممكنًا، لكن الوصول ليس تلقائيًا لكل حساب إندونيسي. تذكر Binance أن توفر تداول الأسهم يختلف حسب الاختصاص القضائي وأهلية الحساب. قبل التداول، تحقق مما إذا كانت ميزة الأسهم متاحة في حسابك وراجع شروط المنتج المعمول بها. الخلاصة الأساسية: قد توفر منصات الكريبتو وصولًا لتعرّض للأسهم الأمريكية، لكن يجب على المستخدمين التحقق من الأهلية وفهم ما إذا كانوا يشترون ورقة مالية مدرجة أم منتجًا مرمّزًا.
هل يمكنك شراء أسهم أمريكية عبر بورصة كريبتو في إندونيسيا؟ نعم، قد يتمكن المستخدمون المؤهلون من الوصول إلى الأسهم الأمريكية عبر منصة كريبتو في إندونيسيا، لكن التوفر يعتمد على المنصة والمنتج والاختصاص القضائي وأهلية الحساب. أحد الأمثلة هو Binance Stock Trading، التي تتيح للمستخدمين المؤهلين الوصول إلى 7000+ سهم وأرصدة متداولة ETF مُدرجة أمريكيًا، مع استثمارات تبدأ من 5 دولارات أمريكية. كيف يعمل ذلك؟ يمكن للمستخدمين المؤهلين تمويل عمليات شراء الأسهم باستخدام أصول كريبتو مدعومة. يُعد USDC أصل التسوية الأساسي، بينما يتم أيضًا دعم BNB وUSDT وU وUSD1، ويمكن تحويلها إلى USDC عند تقديم أمر. المسار الأساسي هو: رصيد الكريبتو → تحويل إلى USDC → شراء أسهم أمريكية. قد تختلف جلسات التداول حسب الورقة المالية. ما هي الأسهم الأمريكية التي يمكنك تداولها؟ يتضمن عرض أسهم Binance شركات مثل NVIDIA وApple وMicrosoft وAmazon وTesla وAlphabet وMeta، بالإضافة إلى صناديق ETFs. قد تتغير القائمة المتاحة بمرور الوقت وقد تختلف حسب الأهلية. ماذا عن Binance bStocks؟ التداول المباشر للأسهم و«الأسهم المرمّزة» هما منتجان مختلفان. من خلال Stock Trading، يمكن للمستخدمين المؤهلين شراء الأوراق المالية المدرجة مع ملكية منتفعة عبر هيكل الوساطة والحفظ المعمول به. أما bStocks فهي منتجات مالية مرمّزة توفر تعرّضًا للأوراق المالية الأساسية. لها هيكل منفصل ولا ينبغي التعامل معها تلقائيًا على أنها مكافئة لامتلاك الأسهم الأساسية. هل يمكن للإندونيسيين الوصول إلى الأسهم الأمريكية عبر Binance؟ قد يكون ذلك ممكنًا، لكن الوصول ليس تلقائيًا لكل حساب إندونيسي. تذكر Binance أن توفر تداول الأسهم يختلف حسب الاختصاص القضائي وأهلية الحساب. قبل التداول، تحقق مما إذا كانت ميزة الأسهم متاحة في حسابك وراجع شروط المنتج المعمول بها. الخلاصة الأساسية: قد توفر منصات الكريبتو وصولًا لتعرّض للأسهم الأمريكية، لكن يجب على المستخدمين التحقق من الأهلية وفهم ما إذا كانوا يشترون ورقة مالية مدرجة أم منتجًا مرمّزًا.
29
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinRejectedAt$87K
32,974 مشاهدات
72 يقومون بالنقاش
$BTC تحديث 🚨 🐼 تخطِّ هذه التحذيرات على مسؤوليتك ⚠️
البيتكوين يطرق 87K كأنه يملك المكان بالفعل 😂 المضاربون الصاعدون مستيقظون… لكن عادةً البيتكوين يحب أن يهزّ بعض الناس قبل الحركة الحقيقية.
بشكل عام، البيتكوين يخترق بالفعل، والصورة على الأطر الزمنية الأعلى ما تزال صعودية. بنية 4H واليومي قوية، السعر ما زال محافظًا فوق المتوسطات الرئيسية، والزخم ما يزال يدعم الحركة.
83K كانت بالفعل منطقة شراء جميلة. كانت تلك المنطقة حيث كانت نسبة المخاطرة إلى العائد منطقية. أي شخص اشترى هناك موجود الآن وهو يستمتع بالأرباح
الآن إلى الجزء الرئيسي
البيتكوين متواجد مباشرة تحت القمة السابقة قرب 87K. لذا لن أستغرب إذا رأينا أولًا عملية سحب سيولة بسيطة إلى الأسفل، وتصفيّة للصفقات الطويلة المتأخرة، ثم يقرر البيتكوين ما إذا كان يريد الاختراق الحقيقي.
لسكالب اليوم، هذا هو خطتي 👇
سكالب SHORT للبيتكوين: 86,550–86,900
TP1: 85,650
TP2: 84,850
TP3: 84,050
SL: 87,800
أنا لا أحب هذا السيناريو إلا إذا حصل رفض واضح قرب القمم. لا تفتح صفقة قصيرة بشكل أعمى.
أما بالنسبة للصورة الأكبر، فأنا ما زلت صعوديًا طالما منطقة 82.5K–83K مستمرة في التماسك. إذا حصل اختراق واضح وبدأ البيتكوين في القبول فوق 87.4K، عندها سيفشل هذا الطرح القصير بالكامل وستصبح الخطوة الصعودية التالية أكثر إثارة للاهتمام.
إذًا باختصار: أكتوبر هو شهر تاريخي صعودي للبيتكوين.
دائمًا قم ببحثك الخاص (DYOR)
Panda Traders
·33 إعجاب
·13k مشاهدات
FedOctoberRateHikeOddsFallTo17%
22,411 مشاهدات
365 يقومون بالنقاش
NvidiaHitsRecordHighUp2.4%
6,440 مشاهدات
231 يقومون بالنقاش