

币圈女菩萨
970 منشورات
币圈女菩萨
 تم التحقُّق من Square
إبلاغ
حظر المُستخدم
我瞎说我的,您随意看

قائد رأي رئيسي للاقتصاد الكلي
22 تتابع
500 المتابعون
480 إعجاب
1 الشارات
منشورات
·
--
هل تستحق أسهم CEG الشراء بعد ارتفاعها 12%؟
من دواعي السرور بالتأكيد أن Google وقّعت اتفاقية طويلة الأجل لشراء الكهرباء، لكنني أرجّح أن تتراجع أسهم CEG الأميركية خلال جلستي أو ثلاث جلسات تداول مقبلة. فقد قفزت أمس 12% دفعة واحدة، ثم تراجعت في تداولات ما قبل افتتاح السوق الليلة إلى نحو 290 دولارًا. ومن المتوقع تسليم الدفعة الأولى من الطاقة الإضافية في 2028، وأخشى أن يكون سعر السهم قد احتسب مسبقًا أكثر مما ينبغي من المنافع المستقبلية.
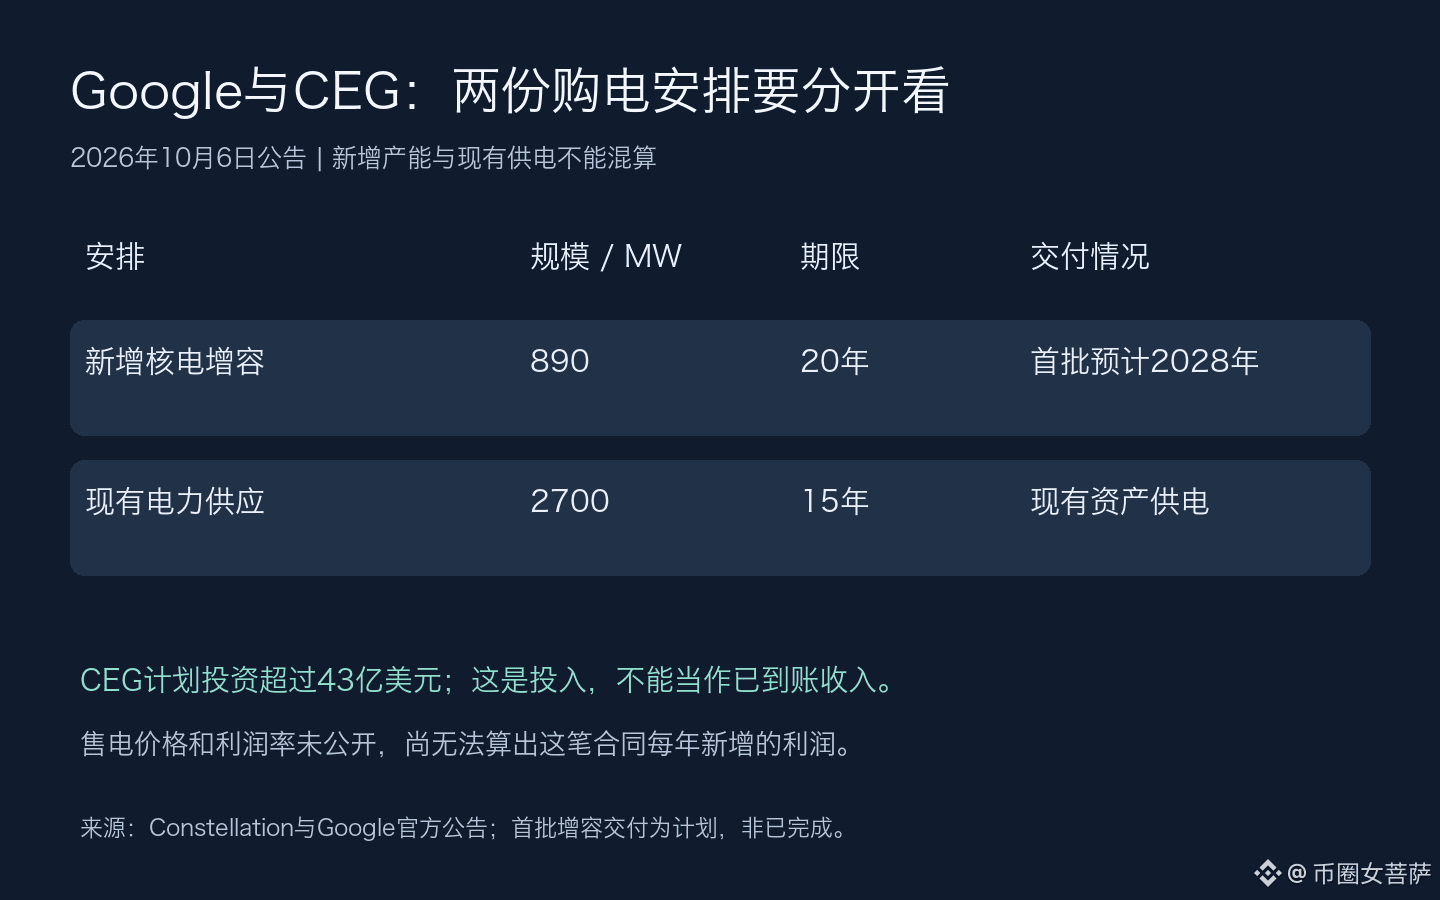
إن استعداد Google لشراء الكهرباء لمدة 20 عامًا يمنح CEG ثقة أكبر في إنفاق الأموال على تحديث محطاتها النووية القائمة. وستضيف هذه الخطوة قدرة توليد تبلغ 890MW. وهناك أيضًا اتفاقية منفصلة بين الطرفين لتوريد 2700MW من الكهرباء الحالية لمدة 15 عامًا؛ ولا ينبغي احتسابها على أنها طاقة إضافية. ومن الجيد للشركة أن يحجز عميل كبير الكهرباء مسبقًا.
لكن CEG ستحتاج أيضًا إلى استثمار أكثر من 4.3 مليارات دولار، ومن المتوقع تسليم الدفعة الأولى من القدرة الإضافية في 2028. مبلغ 4.3 مليارات دولار هو ما ستستثمره CEG، وليس إيرادات دفعتها لها Google بالفعل. ولم يُعلن عن سعر بيع الكهرباء أو هوامش الربح، لذا لا يمكننا حاليًا تقدير مقدار الأرباح الإضافية التي سيحققها هذا النشاط سنويًا.
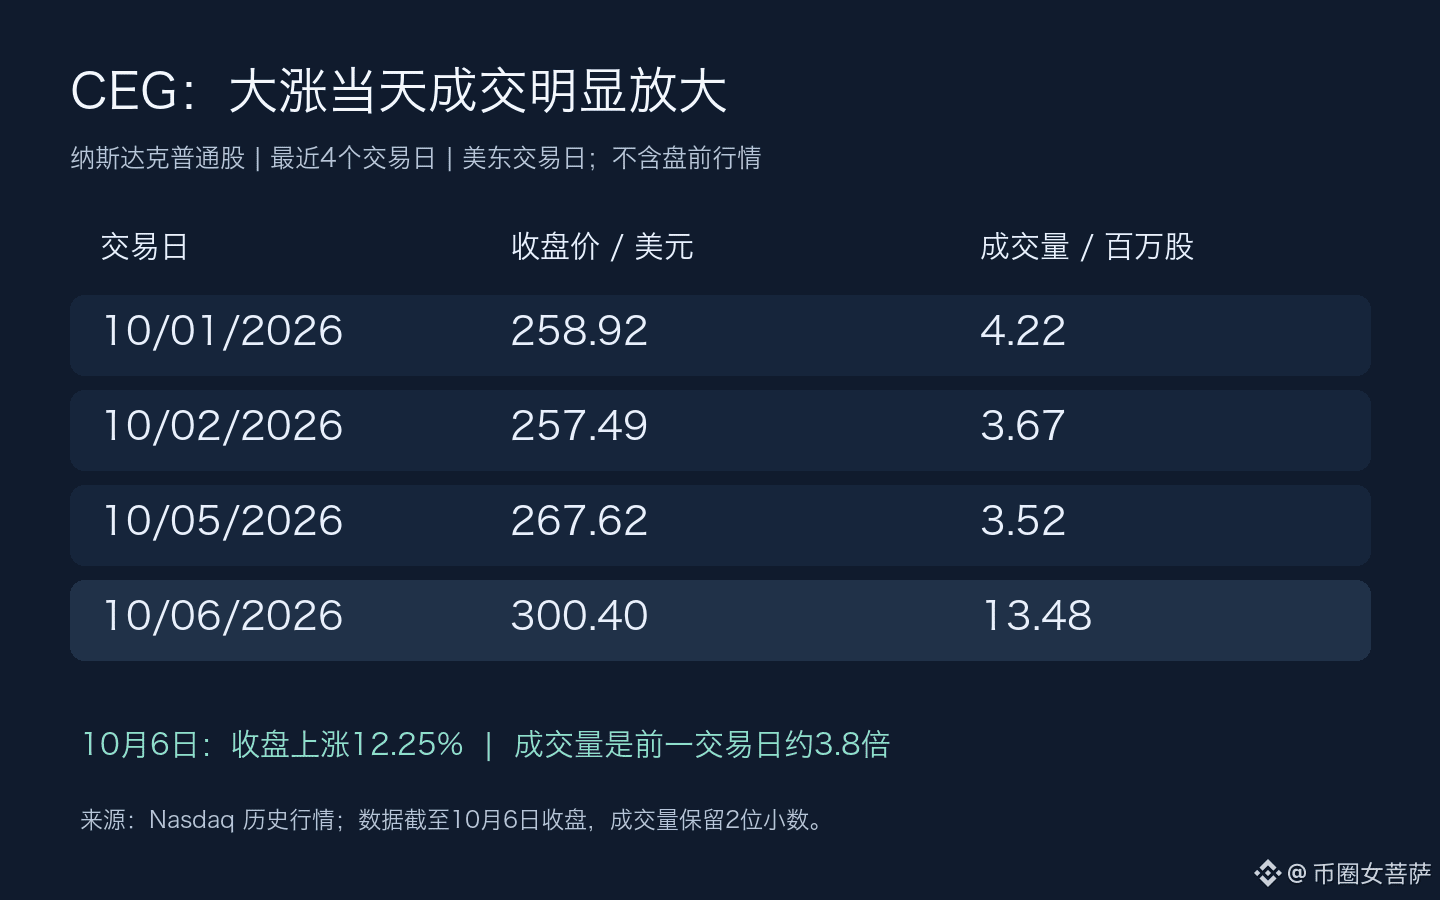
أغلق سهم CEG أمس مرتفعًا 12.25% عند 300.40 دولار، وبلغ حجم التداول نحو 3.8 أضعاف حجم اليوم السابق، ما يدل فعلًا على نشاط المشترين. لكنه تراجع بعد أن وصل خلال الجلسة إلى 309.80 دولار، كما أنه يعيد اليوم في تداولات ما قبل الافتتاح بعض مكاسب أمس. وحجم التداول قبل الافتتاح محدود، لذلك لا يكفي هذا التراجع لإثبات أن السهم سينخفض حتمًا بعد الافتتاح. وهذا أيضًا سبب يجعلني أترك مجالًا للاحتمالات حين أتوقع تصحيحًا على المدى القصير.
في أغسطس، حددت الشركة توجيهاتها لأرباح السهم المعدلة للعام بأكمله عند 11.50 إلى 12.50 دولارًا. وباستخدام متوسط النطاق، أي 12 دولارًا، يعادل سعر الإغلاق أمس نحو 25 مرة من هذا المقياس للأرباح. ومضاعف 25 مرة لا يثبت بحد ذاته أن السهم مبالغ في تقييمه؛ إذ لا بد أيضًا من النظر إلى مقدار الأرباح التي يمكن أن يضيفها مستقبلًا. وأرى أن احتساب سعر مستهدف جديد مباشرةً من دون معرفة سعر العقد أمر متسرع بعض الشيء.
ومن المقرر صدور محضر اجتماع مجلس الاحتياطي الفيدرالي في الساعة 2 صباحًا غدًا بتوقيت بكين. ولم تُعلن نتائجه بعد، فإذا قرأ السوق منه توجهًا أقوى نحو رفع أسعار الفائدة، فقد يقل استعداد المستثمرين لدفع سعر مرتفع مقابل أرباح ستتحقق بعد بضع سنوات. إذا تمكن السهم الليلة من العودة إلى مستوى 300 دولار تقريبًا والاستقرار عنده، فسأكون أميل إلى الاعتقاد بأن هذا الصعود سيستمر. أما إذا واصل التراجع بعد الافتتاح، فسأفضل انتظار تصحيحه.
هذا العقد الكبير زاد من تفاؤلي بقطاع الطاقة النووية، لكن الاندفاع لشراء السهم بعد ارتفاعه للتو 12% لا يبدو مغريًا لي في الوقت الحالي.
#美股 #核电 #AI电力
111
·
--
ارتفع سهم AMD إلى 649 دولارًا، ولا تزال ليزا سو منشغلة بالبحث عن طاقة إنتاجية
هذا الأسبوع، أميل أكثر إلى الاعتقاد بأن سهم AMD سيواصل الصعود. قالت ليزا سو أمس إن الشركة ستزيد إمدادات رقائقها للعام المقبل زيادة كبيرة، وإنها تبحث عن شركاء في سلسلة التوريد للتنسيق بشأن الطاقة الإنتاجية. هذا التحرك يجعلني متفائلًا بعض الشيء؛ فالشركة ما زالت واثقة من الطلب في الفترة المقبلة. الحديث هنا عن سهم AMD المدرج في ناسداك.
بحسب تقرير لرويترز، تهدف زيارتها إلى تايوان إلى التنسيق بشأن إنتاج وحدات المعالجة المركزية ووحدات معالجة الرسوميات، كما تسعى إلى تأمين الإمدادات من مصنّعي الذاكرة. زادت AMD إمداداتها هذا العام، وتريد مواصلة التوسع العام المقبل. وإذا استمر الطلب في الفترة المقبلة، فقد يتيح تسليم مزيد من المنتجات تحقيق إيرادات أكبر. لكن هذه الخطة لم تتحول بعد إلى مبيعات للعام المقبل.
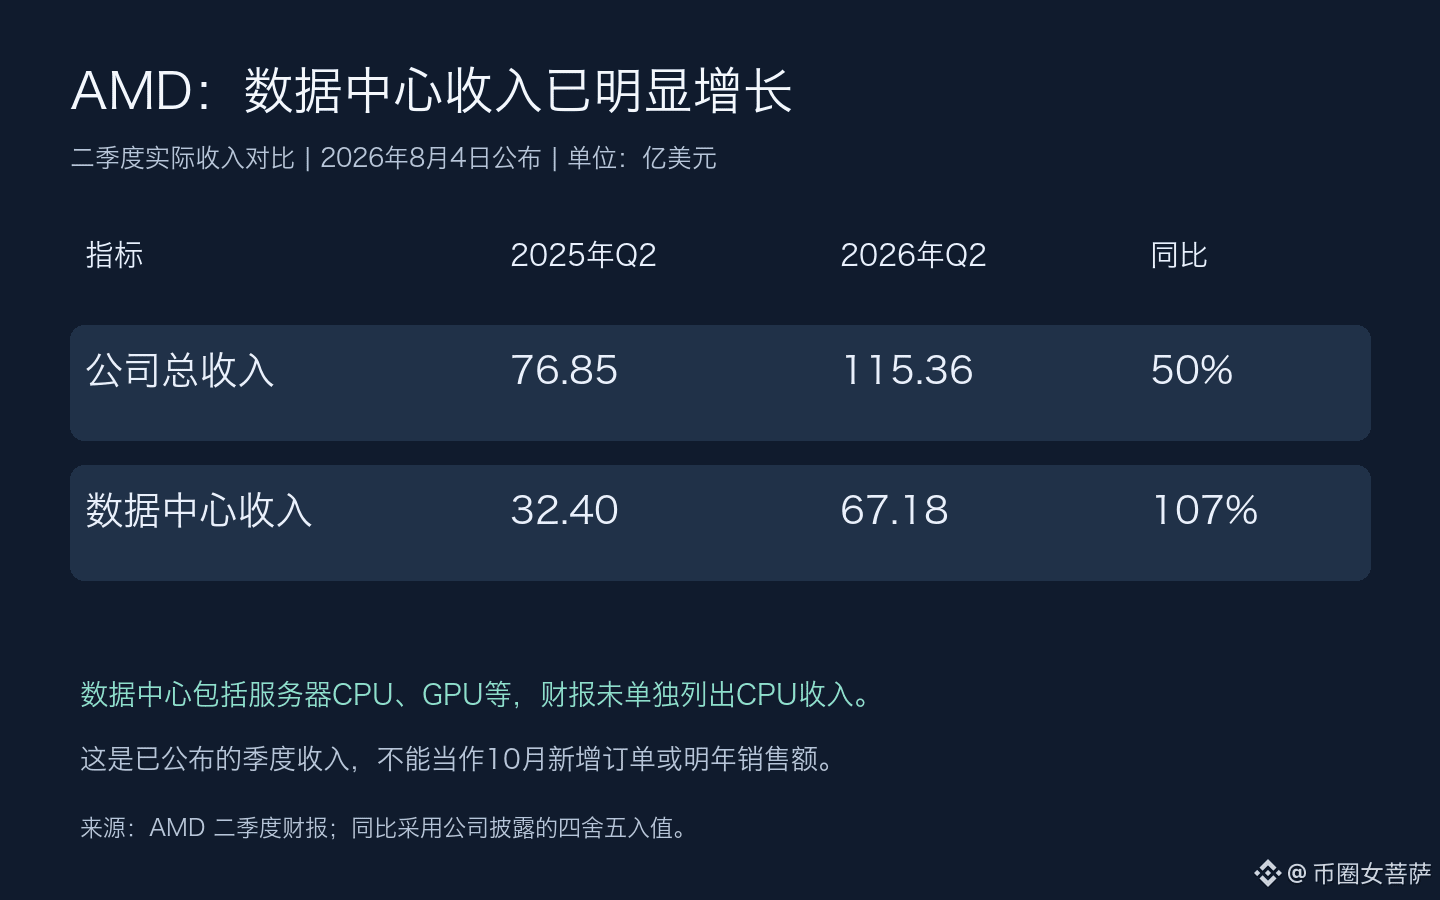
في نتائج الربع الثاني التي أُعلنت في أغسطس، بلغت إيرادات مراكز البيانات 6.718 مليارات دولار، بزيادة 107% على أساس سنوي. وقالت AMD إن الطلب على معالجات خوادم EPYC ووحدات معالجة الرسوميات Instinct قوي. وقد انعكس النمو بالفعل في الإيرادات، وما أريد متابعته الآن هو ما إذا كان توسيع الطاقة الإنتاجية سيسمح باستمراره. تساعدني هذه النتائج السابقة على فهم سبب رغبة الشركة في التوسع، لكنها لا تعني أنها حصلت على طلبات جديدة أمس.
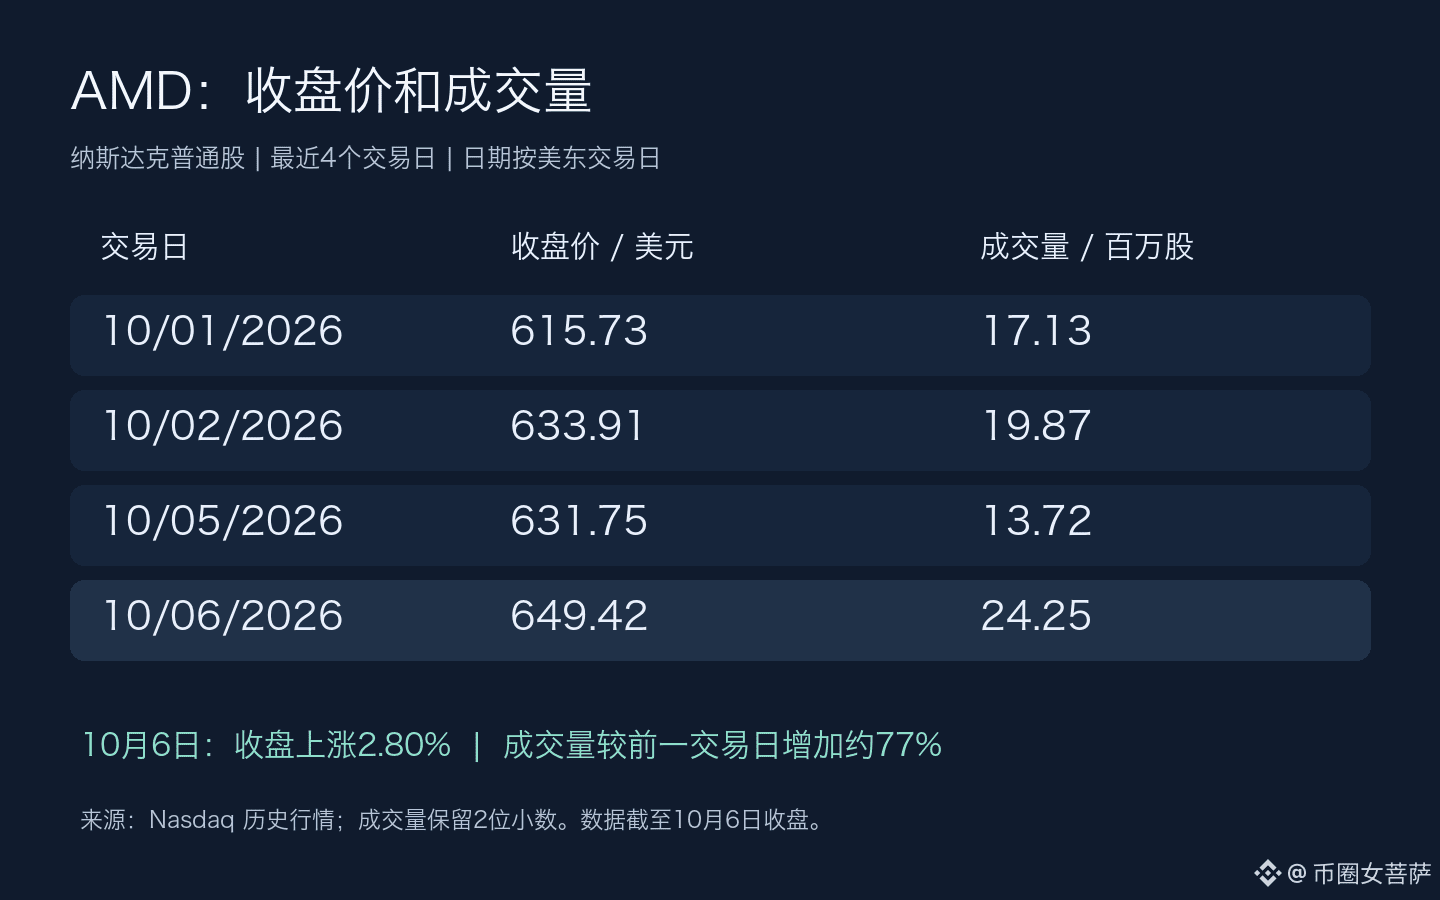
ارتفع سهم AMD أمس بنسبة 2.80% وأغلق عند 649.42 دولارًا، مع تداول حجم أكبر بوضوح مما كان عليه في جلسة التداول السابقة. كما تجاوز سعر الإغلاق أعلى مستوى بلغه خلال جلسة الجمعة الماضية. جاء الصعود مدعومًا بحجم تداول، واحتفظ السهم بمكاسبه عند الإغلاق؛ وهذا سبب آخر يجعلني أعتقد أنه قد يواصل قوته. ويجري تداوله حاليًا في تداولات ما قبل افتتاح السوق قرب 647 دولارًا، في تراجع طفيف فحسب.
وفقًا لما ذكره موقع StreetInsider أمس، رفع المحلل في ميزوهو، فيجاي راكيش، السعر المستهدف من 580 دولارًا إلى 705 دولارات، مع الإبقاء على تصنيف «أداء أفضل من السوق». يبدو مستوى 705 دولارات جذابًا بالطبع، لكنه مجرد تقدير للمحلل، ولا ينبغي اعتباره سعرًا ستبلغه الشركة حتمًا هذا الأسبوع. فمواكبة التسليمات للطلب، واحتمال ارتفاع التكاليف، كلاهما يؤثر في مقدار الأرباح النهائية.
ما يدفعني إلى التحفظ بعض الشيء هو محضر اجتماع مجلس الاحتياطي الفيدرالي، المقرر صدوره غدًا عند الساعة 2 فجرًا بتوقيت بكين. فإذا استشفّ السوق منه توجهًا أكثر ميلًا إلى رفع أسعار الفائدة، فقد يقل ما يرغب المستثمرون في دفعه مقابل النمو المستقبلي. وإذا تراجع سهم AMD إلى نحو 630 دولارًا واستمر ضعفه، فسأراقب التراجع أولًا. فهذا المستوى قريب من أدنى سعر سجله أمس ومن إغلاق اليوم السابق، وعندها لن يكون أداء السهم بعد صعوده مقنعًا بالقدر نفسه.
سأتابع النتائج في 3 نوفمبر، وأكثر ما أريد معرفته هو مقدار الطلب في هذه الدورة الذي تحول بالفعل إلى إيرادات. يمنحني التوسع في الطاقة الإنتاجية سببًا للتفاؤل، لكن لا بد أن تواكب التسليمات والأرباح ذلك.
#AMD #美股 #رقائق_الذكاء_الاصطناعي
1
125
·
--
ارتفع NMR بأكثر من 30%، لكن هذا الظل العلوي كان محبطًا بعض الشيء
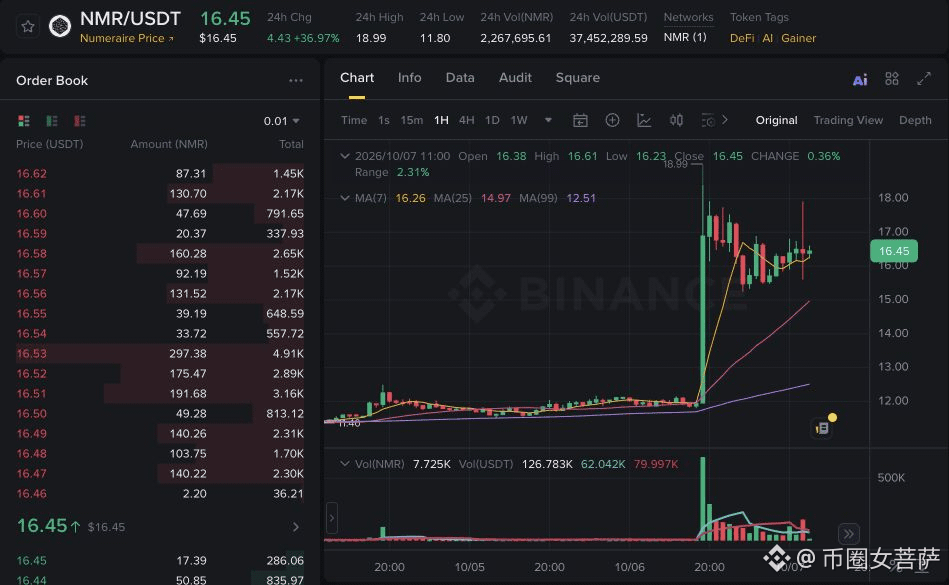
أعتقد أن $NMR أصبح أكثر عرضة للصعود ثم التراجع خلال اليومين الماضيين. فقد ارتفع بأكثر من 30% خلال آخر 24 ساعة، وهذا يبدو رائعًا، لكن صعوده هذا الصباح قوبل بالضغط مجددًا، لذا قد لا يكون مواصلة الارتفاع أمرًا سلسًا.
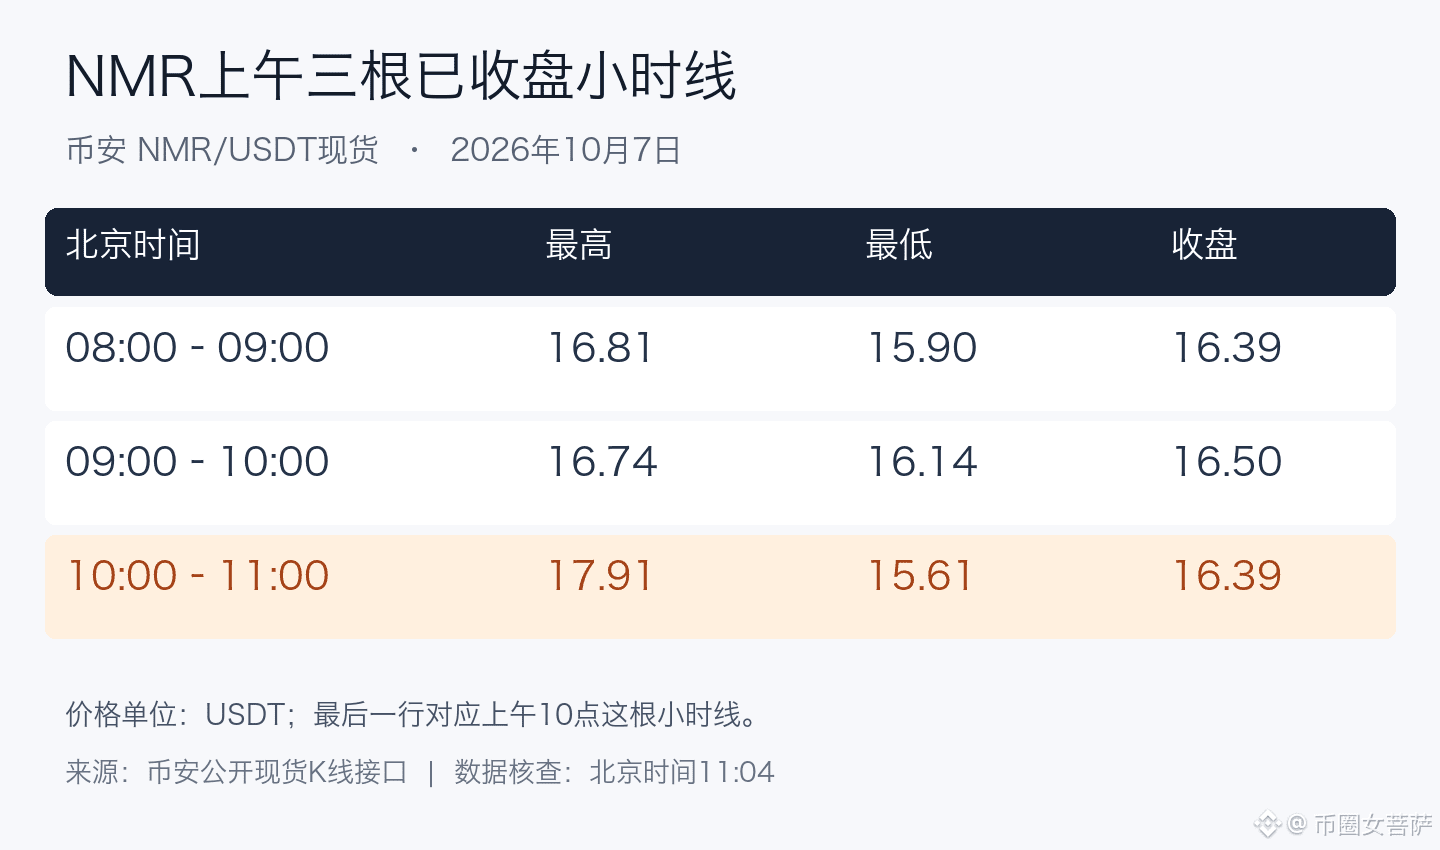
بلغت هذه الشمعة الساعية ذروتها قرب 17.9 عند الساعة 10 صباحًا، لكنها أغلقت عند نحو 16.4 فقط، ووصلت خلال الفترة إلى قاع قرب 15.6. ارتفع السعر وهبط بسرعة خلال ساعة واحدة، وبعد كل هذا التقلب، جاء الإغلاق أدنى قليلًا من الافتتاح. يعرض الرسم الثاني أعلى الأسعار وأدناها وأسعار الإغلاق خلال هذه الساعات، ويُظهر أن نطاق حركة الشمعة الأخيرة كان أكبر بوضوح.
ما يقلقني هو أن السعر تراجع بعد صعوده أمس، ثم تعرض اليوم للضغط مجددًا عند مستوى أدنى. وفي المرتين، لم يتمكن من البقاء عند مستويات مرتفعة. لكنه لا يزال أعلى بكثير من مستوى 12 تقريبًا، حيث بدأ الصعود أمس، لذلك أرى أن الأمر يتعلق بتراجع قصير الأجل، وليس بانتهاء موجة الصعود بأكملها.
في الارتداد المقبل، أود أن أرى السعر يصعد إلى قرب 17.9 ويستقر هناك، بدلًا من أن يهبط مجددًا فور بلوغه هذا المستوى. وإذا عاد إلى قرب 15.6 ولم يجد دعمًا، فأعتقد أن موجة التراجع لم تنتهِ بعد. كما أن الارتداد اللحظي قبل إغلاق الشمعة الساعية لا يعني أن الاتجاه عاد إلى القوة.
من الطبيعي أن يلفت هذا الارتفاع الكبير الأنظار في قائمة أكبر الرابحين، وأن يثير حماس الناس. لكنني أفضل الانتظار حتى أرى مشترين يدعمون السعر بعد التراجع، ثم أتحقق مما إذا كانت هناك موجة صعود أخرى.
#NMR #سوق_العملات_المشفرة
3
724
·
--
صحيح جزئيًا
أسعار النفط تتراجع، وارتفاع سهم XOM هذا الأسبوع لن يكون سهلًا
أسعار النفط تعاود الانخفاض، وأتوقع أن يكون سهم XOM أكثر عرضة للتذبذب والتراجع هذا الأسبوع. تراجعت قليلًا التوقعات بشأن الأرباح من بيع النفط، كما أن إبقاء أوبك+ على ترتيبات الإنتاج لا يمكن اعتباره في حد ذاته خبرًا إيجابيًا عن خفض جديد للإنتاج. الحديث هنا عن سهم ExxonMobil المدرج في بورصة نيويورك.
بين الساعة 19:58 و19:59 بتوقيت بكين، بلغ سعر عقود خام برنت الآجلة في NYMEX نحو 97.84 دولارًا للبرميل، منخفضًا بنحو 2.5% عن إغلاق جلسة التداول السابقة، فيما بلغ سعر خام WTI نحو 87.23 دولارًا، بتراجع قريب من ذلك. وفي الساعة 20:05، بلغ سعر سهم XOM في التداولات قبل افتتاح السوق 162.80 دولارًا، أي أقل بنحو 0.7% من إغلاق الأمس. هذا التراجع المحدود قبل افتتاح السوق ليس أمرًا مهمًا بحد ذاته، ولا يعني بالتأكيد أن السهم أغلق منخفضًا الليلة.
قررت الدول السبع في أوبك+ يوم 4 أكتوبر الإبقاء في نوفمبر على مستويات الإنتاج التي طُلبت في سبتمبر. عدم زيادة الإنتاج لا يعني خفضه مجددًا، كما أن هذا الترتيب لا يثبت أن الصادرات الفعلية قد تراجعت. وذكرت رويترز اليوم أن الصادرات من الشرق الأوسط لا تزال مرنة، وأن المخاوف بشأن الإمدادات قد تراجعت بعض الشيء. ما يهمني أكثر هو أن أسعار النفط تتراجع بالفعل، ولا يمكن التفاؤل بشأن XOM لمجرد الإبقاء على مستويات الإنتاج.
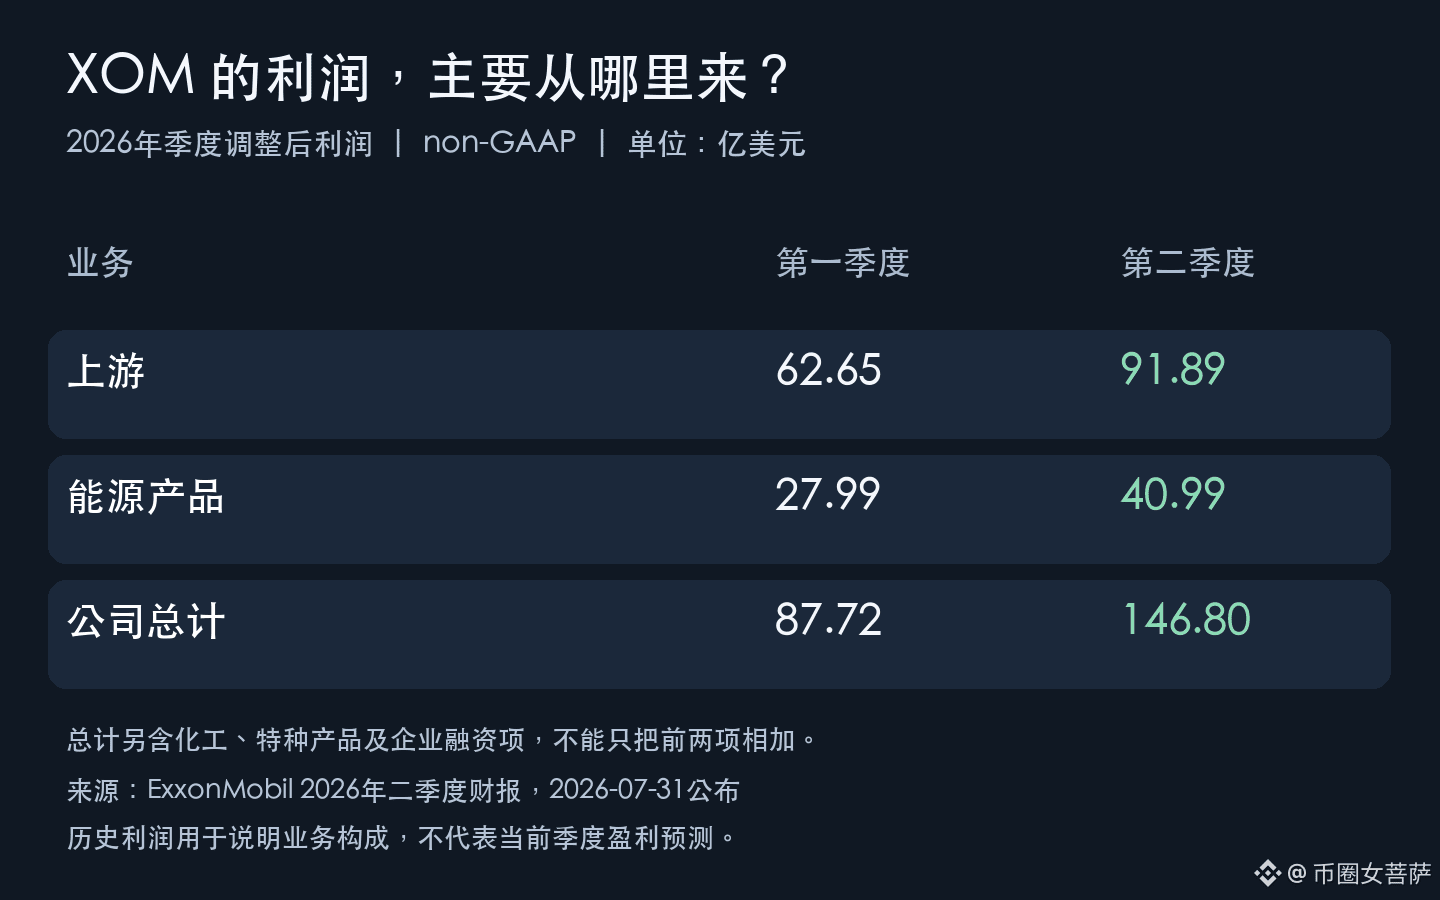
في تقريرها المالي الأخير عن الربع الثاني، أعلنت XOM عن أرباح إجمالية معدلة قدرها 14.680 مليار دولار، ساهم قطاع المنبع منها بـ9.189 مليار دولار، أي نحو 60%. لا يزال استخراج النفط وبيعه المصدر الرئيسي للأرباح. وإذا واصلت أسعار النفط التراجع، فمع ثبات عوامل مثل الإنتاج والتكاليف، ستقل الأرباح المحققة من كل برميل، كما سيصبح خفض توقعات السوق للأرباح المستقبلية أكثر احتمالًا. هذا هو السبب الرئيسي لتوقعي تراجع السهم هذا الأسبوع، ولا يمكن استنتاج مقدار انخفاض سعر السهم مباشرةً من تراجع النفط بنسبة 2.5%.
يمكن لأعمال التكرير أن تخفف الأثر، لكن انخفاض سعر النفط الخام لا يعني بالضرورة أن التكرير سيصبح أكثر ربحية. فذلك يعتمد أيضًا على ما إذا كانت أسعار البنزين والديزل ستنخفض معه، وعلى حجم الفارق الذي سيبقى بين أسعار المنتجات وتكلفة المواد الخام. لا يمكن افتراض أن كل ما ينقص أرباح قطاع المنبع سيُعوَّض في الجانب الآخر.
لا تزال مخاطر الإمدادات أكبر عامل مجهول. ونقلت رويترز عن تيم ووترر، المحلل في KCM Trade، قوله إن أسعار النفط ستظل مدعومة ما لم يحدث اختراق دبلوماسي أو يتحسن أداء الصادرات أكثر. أتفق مع هذا الرأي المخالف. فإذا تأكد تعطل الصادرات مجددًا واستعادت أسعار النفط خسائر اليومين الماضيين، فسأغيّر نظرتي وأتوقع عودة سهم XOM إلى الارتفاع.
كانت أرباح الربع الثاني قوية بالفعل، لكنها أرباح تحققت وانتهى أمرها. أسعار النفط تتراجع الآن، لذلك لا يمكن الاستناد إلى التقرير المالي السابق لتوقع استمرار ارتفاع السهم هذا الأسبوع.
#XOM #美股 #النفط الخام
2
862
·
--
تمّ التحقق
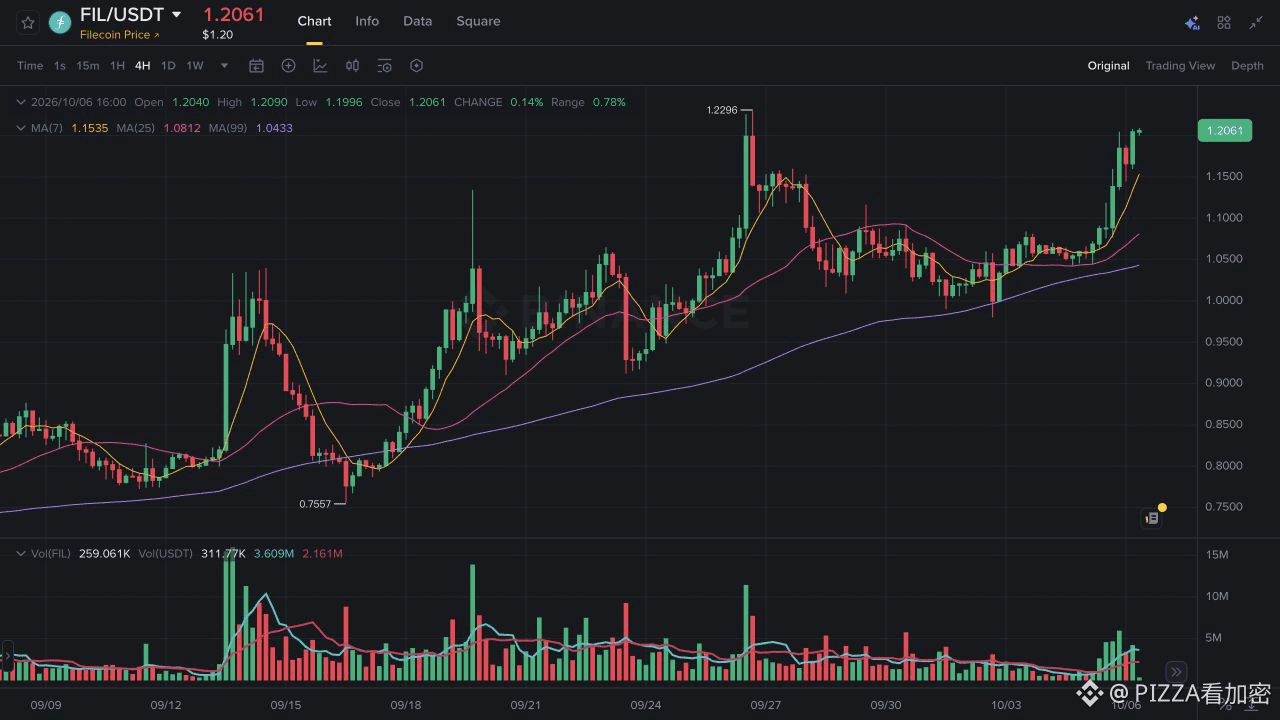
ارتفع FIL مجددًا إلى قرب 1.20، فإلى أي مدى سيساعد انتهاء فك القفل؟
بعد تراجع FIL اليوم، عاد للارتفاع إلى قرب 1.20، وأرجّح أن الارتداد لم ينتهِ بعد خلال الأيام المقبلة. ارتفع $FIL أمس متجاوزًا نطاق الأسعار المسجل خلال عطلة نهاية الأسبوع، ولم يتخلَّ اليوم عن تلك المكاسب. كما أوشكت دفعة من التخصيصات المبكرة، التي كان مقررًا أن تُمنح تدريجيًا على مدى ست سنوات، على فك قفلها بالكامل. وسيكون دخول عدد أقل من العملات الجديدة إلى التداول مستقبلًا عاملًا مساعدًا على استمرار الارتداد.
حتى الساعة 16:05 بتوقيت بكين، بلغ سعر FIL/USDT الفوري على Binance نحو 1.2013 USDT، مرتفعًا بنحو 12.5% خلال 24 ساعة. وبحسب الشموع اليومية بتوقيت UTC، سجل السعر أمس 1.2046 كأعلى مستوى، ثم تراجع في وقت سابق اليوم إلى 1.1443 قبل أن يرتفع مجددًا. عاد السعر الآن إلى قرب قمة أمس، لكن الشمعة اليومية لم تُغلق بعد، لذا لم يتضح بعد ما إذا كان سيتمكن من الاستقرار عند هذا المستوى.
انطلقت الشبكة الرئيسية لـFilecoin في أكتوبر 2020. وكان من المقرر منح 300 مليون عملة مخصصة في البداية لـProtocol Labs، و100 مليون مخصصة لمؤسسة Filecoin، تدريجيًا على مدى ست سنوات. كما أشارت استراتيجية الشبكة التي أُعلنت في فبراير من هذا العام إلى أن آخر دفعة من تخصيصات الشبكة ستُمنح خلال هذا العام. أي إن الترتيبات الأصلية توشك على الاكتمال، ولا يصح وصف الأمر بأنه إعلان حديث من المشروع عن حرق 400 مليون عملة.
بعد انتهاء فك القفل، سيقل عدد العملات الجديدة التي تدخل التداول. وإذا لم يتراجع الطلب الشرائي معها، فسيخفّ بعض ضغط المعروض على السعر لمواصلة الارتفاع. لكن لا يمكن استنتاج مقدار ما يعود إليه ارتفاع اليومين الماضيين من تداول التوقعات مسبقًا، اعتمادًا على الرسم البياني وحده.
لا يزال بإمكان بيع العملات التي فُك قفلها بالفعل، كما أن مكافآت التعدين لم تتوقف نتيجة لذلك. وقد تقطع عمليات جني الأرباح الارتداد الحالي في أي لحظة. وإذا تراجع السعر مجددًا إلى نطاق عطلة نهاية الأسبوع، بين نحو 1.03 و1.08، فستزول ميزة الاختراق في هذه الموجة، وسأرجّح عودة السعر إلى التحرك العرضي بدلًا من مواصلة التفاؤل لمجرد أن فك القفل أوشك على الانتهاء.
ما زلت أرجّح استمرار الارتداد خلال الأيام المقبلة، أما إمكانية التعافي على المدى الطويل فتحتاج إلى تقييم منفصل. انخفاض المعروض الجديد قد يساعد، لكن مدى استعداد العملاء لمواصلة الإنفاق على شراء التخزين، ومقدار ما يمكن أن تحققه الشبكة من أرباح، مسألتان أخريان.
#FIL #Filecoin #فك_قفل_الرموز
4
2.8k
·
--
تمّ التحقق
ارتدّ BTC لكنه لم يحافظ على مكاسبه، وتكاليف الشركات الأمريكية ما زالت ترتفع
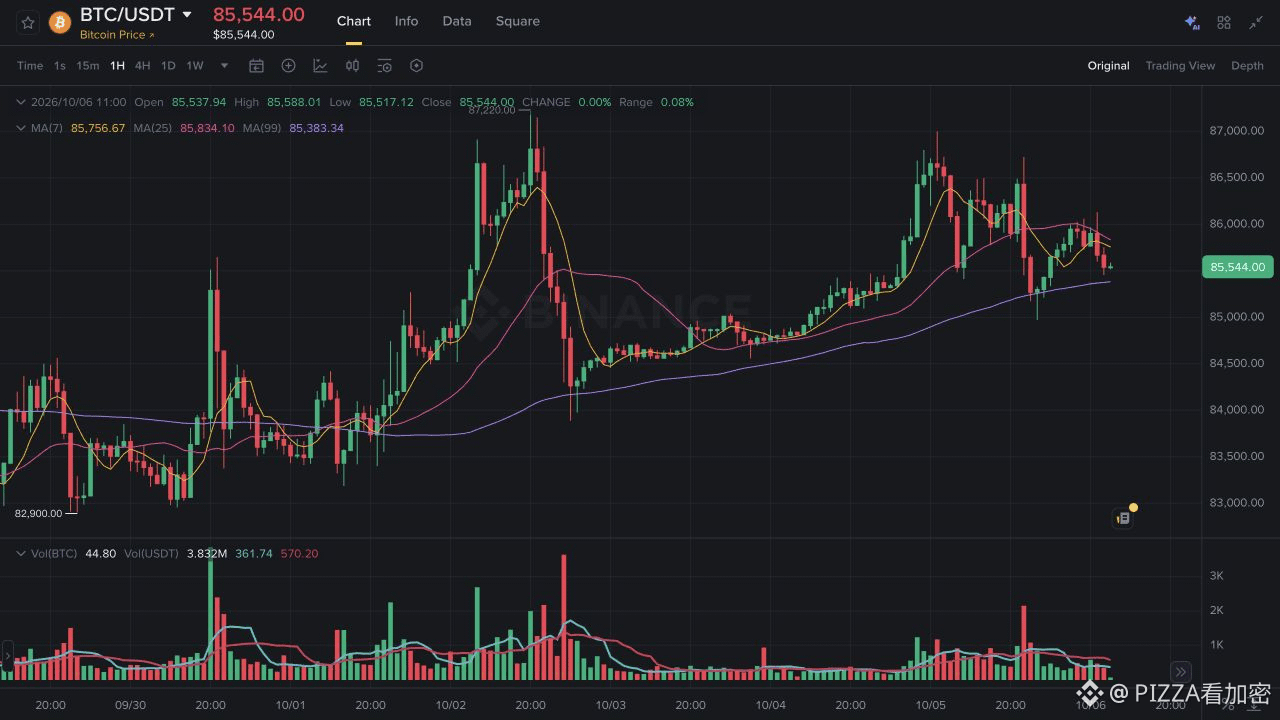
أقدّر أن $BTC قد يرتد ثم يتراجع مجددًا خلال اليوم أو اليومين المقبلين. لم يمنح تقرير ISM الصادر الليلة الماضية مبررًا إضافيًا لخفض أسعار الفائدة؛ فما زالت تكاليف مشتريات الشركات ترتفع، ولم يحافظ BTC على مستوياته المرتفعة بعد ارتداده في عطلة نهاية الأسبوع.
انخفض مؤشر مديري المشتريات لقطاع الخدمات، الذي نُشر الليلة الماضية، من 55.4 إلى 54.9، ما يشير إلى تباطؤ وتيرة النمو، لكنه ظل في نطاق التوسع إجمالًا. وعلى العكس، ارتفع مؤشر الأسعار من 72.6 إلى 74، وصعد مؤشر التوظيف من 47.8 إلى 50.1. تباطأ نمو قطاع الخدمات قليلًا، لكن تكاليف المشتريات لم تهدأ، كما لم يواصل التوظيف تدهوره.
أرى أن توقع تراجع أسعار الفائدة فورًا لمجرد انخفاض المؤشر العام قفزة متسرعة. فقد رفع الاحتياطي الفيدرالي أسعار الفائدة 25 نقطة أساس في 16 سبتمبر، وما زال يؤكد أن التضخم مرتفع. وتجعل بيانات التكاليف هذه من الأصعب على الاحتياطي الفيدرالي أن يتعجل خفض الفائدة. وإذا تأخر خفضها، فلن تنخفض تكلفة الاقتراض لشراء BTC، وقد لا يرغب المشترون في زيادة الرافعة المالية.
حتى الساعة 11:09 بتوقيت بكين، بلغ سعر BTC/USDT الفوري على منصة بينانس نحو 85,545 USDT. وعلى الرسم البياني اليومي وفق توقيت UTC، اقترب أعلى سعر يوم الاثنين من 86,999، لكن الإغلاق بلغ 85,767 فقط، أي أقل من إغلاق يوم الأحد. وقد ارتفع BTC لفترة وجيزة بعد صدور التقرير الليلة الماضية، لذا لا يمكن عزو هذا التراجع بالكامل إلى تقرير ISM.
إذا تجاوز BTC مجددًا مستوى 87 ألفًا تقريبًا، حيث سجّل أعلى مستوى له يوم الاثنين، وتمكن من الثبات فوقه، فسيكون ذلك تغييرًا في نمط التراجع الذي أعقب محاولتي الصعود الأخيرتين، وسأميل عندها إلى الاعتقاد بأن الارتداد سيستمر. وإذا عاد السعر إلى الارتفاع، فسأعترف بأن قوة الشراء هذه المرة أكبر مما توقعت.
ولا يخلو استمرار التوسع في قطاع الخدمات من جانب إيجابي؛ فالاقتصاد لم ينهَر، وقد يظل المستثمرون مستعدين لتحمل المخاطر. لكنني أركز هذه المرة على اليوم أو اليومين المقبلين فقط، ولن أستخدم مسحًا واحدًا لتكاليف المشتريات للتنبؤ بمؤشر أسعار المستهلك الأسبوع المقبل. فقد تتحمل الشركات ارتفاع تكاليف المشتريات بنفسها، أو تمررها إلى أسعار البيع؛ وسيظل التضخم في الفترة المقبلة مرهونًا بالبيانات الفعلية.
#BTC #ISM #الاحتياطي_الفيدرالي
691
·
--
حتى الرقائق التي باعتها NVDA يمكن أن تواصل العمل بسرعة أكبر
بالنسبة إلى NVDA هذا الأسبوع، أميل أكثر إلى توقع استمرار ارتفاعها. فقد ارتفعت أسعار الإغلاق في النصف الثاني من الأسبوع الماضي، كما تواصل OpenAI تحسين Blackwell، ما أضاف سببًا آخر يدفع العملاء إلى مواصلة استخدام NVIDIA.
ذكرت NVIDIA في مدونة بتاريخ 1 أكتوبر أن GPT-6 Astra Ultrafast يعمل على Blackwell، وأن OpenAI تواصل تحسين برمجيات استدلال وحدات GPU باستخدام النماذج. ويمكن للأجهزة التي تم نشرها بالفعل أن تواصل تحسين سرعة الاستجابة، كما يمكن إعادة استخدام المجموعة نفسها من الأجهزة بين التدريب والاستدلال. ويواصل العملاء الذين دفعوا ثمن الأجهزة الاستفادة من تحسينات البرمجيات، أما عند تغيير المورّد، فعليهم احتساب تكاليف البرمجيات والترحيل معًا.
حتى لو كانت رقائق المنافسين أرخص قليلًا، فقد لا يرغب العملاء بالضرورة في التخلي فورًا عن البرمجيات التي اعتادوا استخدامها. لكن OpenAI لم تختر NVIDIA وحدها. ففي يوليو، أفصحت AMD عن أن OpenAI تتوقع بدء تشغيل Helios في الربع الرابع من هذا العام. وما زالت هذه خطة تعاون، ولا يمكن اعتبارها نشرًا مكتملًا بالفعل. واستمرار Blackwell في التحسن لم يحرم AMD من فرصة السعي للفوز بالعملاء.
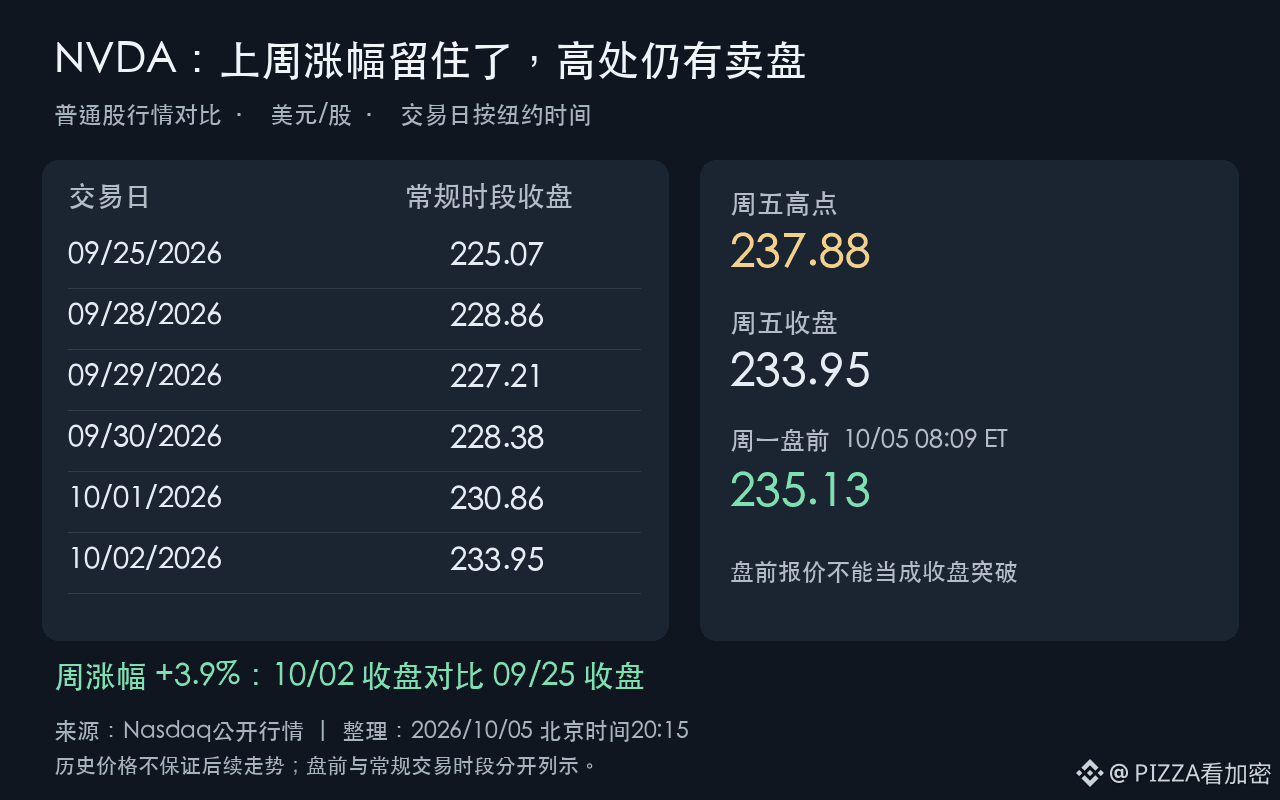
أما بالنسبة إلى السهم، فقد أغلق يوم الجمعة الماضي عند 233.95 دولارًا، بارتفاع يقارب 3.9% عن إغلاق الجمعة التي سبقته. لكنه بلغ 237.88 خلال تداولات الجمعة، ثم تراجع عند الإغلاق إلى مستوى قريب من أدنى سعر له في ذلك اليوم. وبلغ سعر ما قبل افتتاح السوق اليوم، بتوقيت بكين، عند 20:09، نحو 235.13، ولم يتجاوز بعد أعلى مستوى سجله يوم الجمعة. ولا يُعد هذا الارتفاع الطفيف قبل الافتتاح اختراقًا، كما أن تراجع الجمعة يشير إلى وجود ضغوط بيع عند المستويات المرتفعة.
إذا تمكن السهم لاحقًا من تجاوز مستوى 237.88 تقريبًا، والحفاظ على مكاسبه حتى الإغلاق، فسيكون هناك ما يدعم أكثر توقع استمرار صعوده هذا الأسبوع. أما إذا فشل في الحفاظ على مكاسبه بعد محاولات عدة للصعود، ثم عاد إلى نطاق الإغلاق الذي سجله في النصف الأول من الأسبوع الماضي، أي نحو 227 إلى 229 دولارًا، فسيبدو الأسبوع أقرب إلى فترة تماسك تستمر بضعة أيام، من دون داعٍ لتوقع استمرار الصعود في الوقت الحالي.
ومن المقرر أيضًا صدور بيانات قطاع الخدمات الصادرة عن ISM الليلة عند الساعة 22:00. فإذا زادت مكوّنات الأسعار من المخاوف بشأن التضخم، وارتفعت توقعات أسعار الفائدة تبعًا لذلك، فقد يخفض المستثمرون التقييم الذي يمنحونه للأرباح المستقبلية، ما سيؤثر أيضًا في NVDA. ولم تصدر النتائج بعد، لذا لا يمكن احتساب البيانات مسبقًا على أنها إيجابية.
قد تجعل تحسينات البرمجيات العملاء أكثر رغبة في مواصلة استخدام NVIDIA، لكنها قد تتيح أيضًا إنجاز حجم العمل نفسه باستخدام عدد أقل من وحدات GPU. وفي النهاية، سيتوقف مدى زيادة مبيعات الرقائق على سرعة نمو الطلب الإضافي. تحسّن أداء وحدات GPU أمر جيد، لكن مقدار ما ستجنيه NVDA من ذلك يحتاج إلى حساب منفصل.
#NVDA #美股 #AI
1
126
·
--
ارتفع PEPE أولًا، بينما لا تزال إجراءات ETF جارية
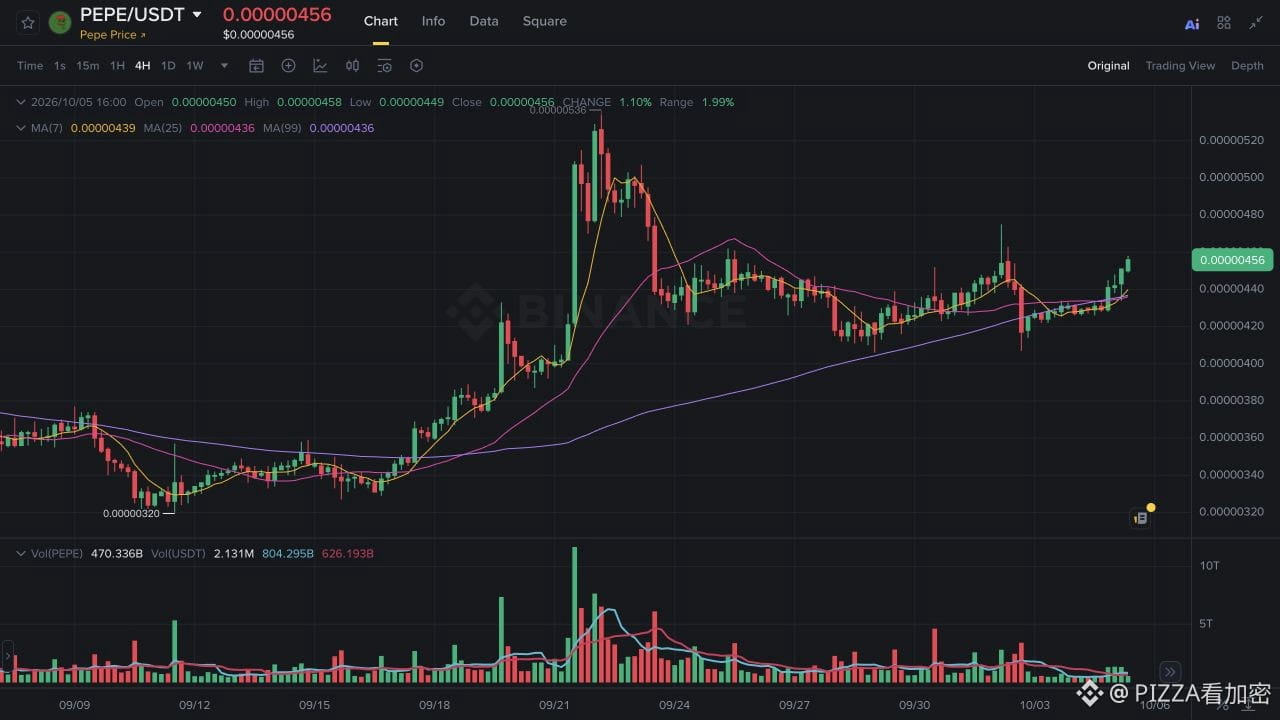
أعتقد أن PEPE سيواصل محاولة الصعود خلال اليومين المقبلين. ارتفع القاع خلال عطلة نهاية الأسبوع، واخترق السعر اليوم قمة عطلة نهاية الأسبوع، كما أن الارتداد أقوى من أمس. لكن أساس تفاؤلي هو أداء السعر خلال الأيام القليلة الماضية؛ ولا يمكن احتساب أموال ETF مسبقًا.
عند الساعة 16:30 بتوقيت بكين، بلغ سعر PEPE/USDT على Binance نحو 0.00000455، بارتفاع يقارب 6.1% خلال 24 ساعة متجددة. ووفقًا للشموع اليومية بتوقيت UTC، بلغ القاع يوم السبت 0.00000422، ويوم الأحد 0.00000426، فيما بلغ أدنى مستوى اليوم حتى هذه اللحظة 0.00000434. ترتفع القيعان عند التراجع، كما تجاوز السعر اليوم قمة الأحد البالغة 0.00000445.
ما زالت قمة يوم الجمعة عند 0.00000475 أعلى من السعر الحالي. إذا وجد السعر دعمًا قرب 0.00000445 عند تراجعه المقبل، فسأكون أميل أكثر إلى توقع استمرار الارتداد؛ أما إذا هبط مجددًا إلى قرب قاع اليوم، فستضعف هذه الأفضلية قصيرة الأجل. لم تُغلق الشمعة اليومية بعد، وقد يتراجع السعر مجددًا حتى بعد اختراقه خلال التداول.
قدمت Canary في 2 أكتوبر تعديلًا على ملف S-1/A، بعد أن قدمت ملف S-1 الأول في 8 أبريل. ولا يزال التعديل ينص على عدم جواز بيع هذه الوحدات قبل سريان التسجيل، كما لم تُملأ فيه كمية PEPE التي اشترتها جهات التأسيس ولا قيمتها. ولا يمكن، استنادًا إلى هذا الملف وحده، تحديد مقدار العملات التي اشترتها ETF بالفعل.
عند الإطلاق وظهور اكتتابات صافية، سيحتاج الصندوق إلى استلام PEPE أو شراء العملات نقدًا، ما قد يؤدي إلى زيادة الطلب. لكن السوق قد يتداول على التوقعات مسبقًا، ولا يحتاج إلى انتظار اكتمال جميع الإجراءات حتى يرتفع السعر. كما ارتفع سعر FET وADA اليوم، ولا يمكن استنتاج مقدار مساهمة توقعات ETF في ارتداد PEPE هذا من الرسم البياني وحده.
أما ما إذا كانت ETF ستتيح لعدد أكبر من الأشخاص شراء PEPE عبر حسابات الوساطة، فعلينا انتظار وصول هذا الطلب إلى مرحلة الإطلاق الفعلي.
#PEPE #ETF #ميم
473
·
--
ارتدّ ZEC، هل يمكن لـ NU7 أن يحتفظ بهذه الزخم؟
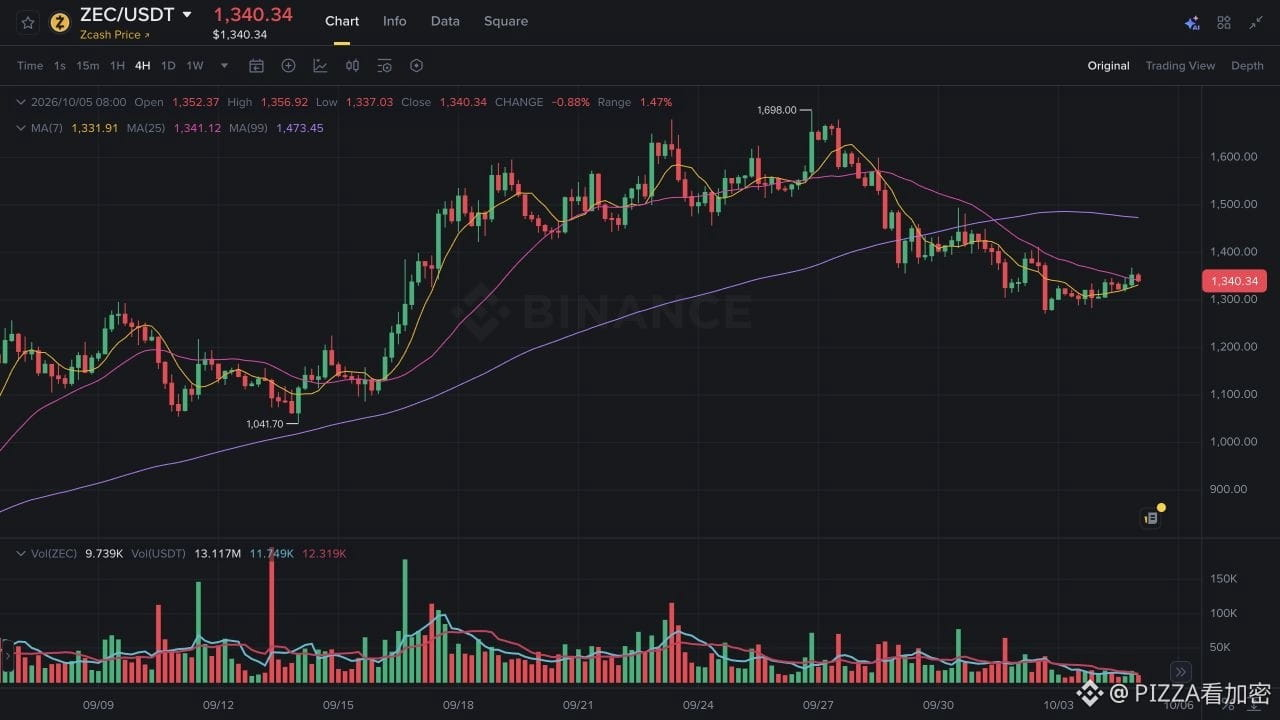
في هذه الجولة من الارتداد لـ$ZEC، أقدّر أن الأيام القادمة (يوم أو يومين) ما زالت قد تشهد اندفاعًا للأعلى ثم تراجعًا. يريد NU7 أن يجعل عمليات التحويل أسرع، لكن ذلك لم يُقلّل من عدد العملات الجديدة التي يتم استخراجها يوميًا، كما أن السعر لم يتجاوز أيضًا موجة الهبوط التي حدثت خلال الأيام القليلة الماضية.
حسب الخط اليومي لباينانس بتوقيت UTC، من 1 أكتوبر إلى 2 أكتوبر بلغ إجمالي الهبوط نحو 9.5%، بينما عاد الارتفاع خلال يومي عطلة نهاية الأسبوع بنحو 3.9%. ما زال القمة يوم الأحد عند 1368 USDT أدنى من قمة يوم الجمعة عند 1412 USDT. صحيح أن القاع خلال عطلة نهاية الأسبوع ارتفع، وهذا سبب يمكن أن يجعل استمرار الارتداد ممكنًا. لكن بما أن القمم أعلاه لا تزال غير قادرة على تجاوزها، أميل إلى اعتبار ما يحدث مجرد ارتداد بعد الهبوط.
في خطة NU7 التي أعلنتها المؤسسة في 2 أكتوبر، تم تقليص هدف الفاصل الزمني بين إصدار الكتل من 75 ثانية إلى 25 ثانية، مع تعديل مكافأة كل كتلة للحفاظ على معدل الإصدار اليومي دون تغيير. التأكيد على أن ذلك يجعل التأكيدات أسرع والدفعات والتحويلات أكثر سهولة. لكن لكي ينعكس ذلك على سعر العملة، يجب أن يكون هناك من يرغب في الاحتفاظ بـZEC أكثر بسبب ذلك، ومجرد سرعة إصدار الكتل لا تُثبت هذه النقطة.
كما يجب النظر بعناية إلى الرسوم. الخطة تجعل 60% من الرسوم تدخل أولًا إلى الاحتياطي، ثم تُستخدم تدريجيًا لاحقًا كمكافأة على الكتل، وليست شيئًا سيختفي إلى الأبد. حجم الاحتياطي يعتمد على حجم التداول والرسوم الفعلية؛ لذلك لا يمكن الاكتفاء برؤية 60% والتوقع فورًا لحدوث كميات كبيرة من الحرق.
خبر الترقية الذي يستمر في جذب الأموال هو أكبر متغير في هذا التقييم. إذا تمكّن الحجم من تجاوز القمة القريبة من 1368 أمس، وبعد ذلك حدث ارتداد للوراء وتم استقبال ذلك، فسأكون أكثر ثقة في استمرار الارتفاع. في الوقت الحالي، لم نصل بعد إلى تلك المرحلة؛ محاولات الاندفاع ثم العودة للهبوط تظل السيناريو الذي يقلقني أكثر.
وفقًا لـ ZIP 259 الذي قرأته صباح اليوم، يتعين حجز ارتفاع تفعيل الشبكة الرئيسية ليكون في 20 أكتوبر لتحديده. وكون شبكة الاختبار أحرزت تقدمًا أمر جيد بالطبع، لكن الشبكة الرئيسية لم تصل بعد إلى المرحلة التي يمكن اعتبار الترقية فيها مكتملة مباشرة.
#ZEC #Zcash #NU7
ارتدّ ZEC، هل يمكن لـ NU7 أن يحتفظ بهذه الزخم؟
في هذه الجولة من الارتداد لـ$ZEC ، أقدّر أن الأيام القادمة (يوم أو يومين) ما زالت قد تشهد اندفاعًا للأعلى ثم تراجعًا. يريد NU7 أن يجعل عمليات التحويل أسرع، لكن ذلك لم يُقلّل من عدد العملات الجديدة التي يتم استخراجها يوميًا، كما أن السعر لم يتجاوز أيضًا موجة الهبوط التي حدثت خلال الأيام القليلة الماضية.
حسب الخط اليومي لباينانس بتوقيت UTC، من 1 أكتوبر إلى 2 أكتوبر بلغ إجمالي الهبوط نحو 9.5%، بينما عاد الارتفاع خلال يومي عطلة نهاية الأسبوع بنحو 3.9%. ما زال القمة يوم الأحد عند 1368 USDT أدنى من قمة يوم الجمعة عند 1412 USDT. صحيح أن القاع خلال عطلة نهاية الأسبوع ارتفع، وهذا سبب يمكن أن يجعل استمرار الارتداد ممكنًا. لكن بما أن القمم أعلاه لا تزال غير قادرة على تجاوزها، أميل إلى اعتبار ما يحدث مجرد ارتداد بعد الهبوط.
في خطة NU7 التي أعلنتها المؤسسة في 2 أكتوبر، تم تقليص هدف الفاصل الزمني بين إصدار الكتل من 75 ثانية إلى 25 ثانية، مع تعديل مكافأة كل كتلة للحفاظ على معدل الإصدار اليومي دون تغيير. التأكيد على أن ذلك يجعل التأكيدات أسرع والدفعات والتحويلات أكثر سهولة. لكن لكي ينعكس ذلك على سعر العملة، يجب أن يكون هناك من يرغب في الاحتفاظ بـZEC أكثر بسبب ذلك، ومجرد سرعة إصدار الكتل لا تُثبت هذه النقطة.
كما يجب النظر بعناية إلى الرسوم. الخطة تجعل 60% من الرسوم تدخل أولًا إلى الاحتياطي، ثم تُستخدم تدريجيًا لاحقًا كمكافأة على الكتل، وليست شيئًا سيختفي إلى الأبد. حجم الاحتياطي يعتمد على حجم التداول والرسوم الفعلية؛ لذلك لا يمكن الاكتفاء برؤية 60% والتوقع فورًا لحدوث كميات كبيرة من الحرق.
خبر الترقية الذي يستمر في جذب الأموال هو أكبر متغير في هذا التقييم. إذا تمكّن الحجم من تجاوز القمة القريبة من 1368 أمس، وبعد ذلك حدث ارتداد للوراء وتم استقبال ذلك، فسأكون أكثر ثقة في استمرار الارتفاع. في الوقت الحالي، لم نصل بعد إلى تلك المرحلة؛ محاولات الاندفاع ثم العودة للهبوط تظل السيناريو الذي يقلقني أكثر.
وفقًا لـ ZIP 259 الذي قرأته صباح اليوم، يتعين حجز ارتفاع تفعيل الشبكة الرئيسية ليكون في 20 أكتوبر لتحديده. وكون شبكة الاختبار أحرزت تقدمًا أمر جيد بالطبع، لكن الشبكة الرئيسية لم تصل بعد إلى المرحلة التي يمكن اعتبار الترقية فيها مكتملة مباشرة.
#ZEC #Zcash #NU7
376
·
--
تمّ التحقق
إلى متى ستدوم مفاجأة تسليمات TSLA؟
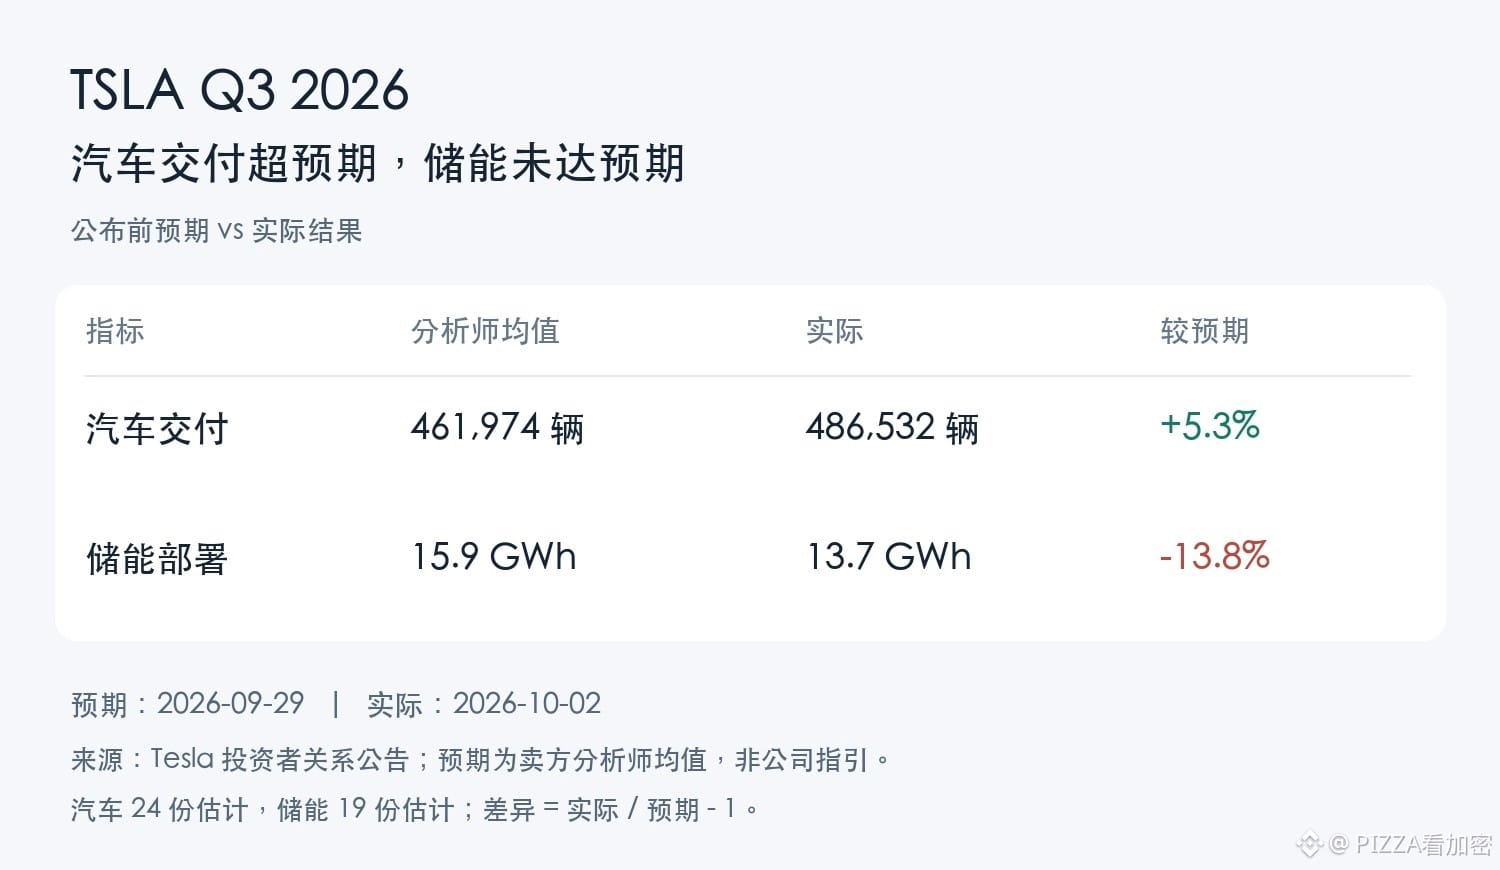
أنا متفائل بشأن TSLA في الأسبوع المقبل. بعد أن تجاوزت تسليمات السيارات التوقعات، احتفظ السهم بمعظم مكاسبه حتى إغلاق يوم الجمعة، كما أن نتائج تخزين الطاقة المخيبة للتوقعات لم تدفع سعره إلى التراجع. أميل إلى الاعتقاد بأن هذا التفاؤل قد يستمر بضعة أيام، لكنني لا أعتبره دليلاً على عودة نمو المبيعات.
بلغت توقعات المحللين التي جمعتها Tesla في 29 سبتمبر 461,974 سيارة، فيما وصل الرقم الفعلي الذي أُعلن في 2 أكتوبر إلى 486,532 سيارة، أي أعلى بنسبة 5.3%. بالنسبة إلى من كانوا قلقين من ضعف مبيعات السيارات، كانت هذه النتيجة أفضل فعلًا مما توقعوا. لكن الشركة سلّمت 497,099 سيارة في الفترة نفسها من العام الماضي، ما يعني أن الرقم هذا العام لا يزال أقل بنسبة 2.1%. فبيع سيارات أكثر من المتوقع يختلف عن بيع سيارات أكثر مما بيع في العام الماضي.
أما تخزين الطاقة، فكانت نتائجه أقل جمالًا. بلغ التوقع 15.9 غيغاواط ساعة، بينما بلغ الرقم الفعلي 13.7 غيغاواط ساعة، أي أقل بنسبة 13.8%. وإذا ركزنا فقط على أرقام السيارات وقلنا إن TSLA تجاوزت التوقعات في كل القطاعات، فسنغفل هذا الجانب.
ما يهمني أكثر هو أنه رغم هذين الرقمين المتعاكسين، أغلق سهم TSLA يوم الجمعة مرتفعًا بنسبة 4.65% عند 370.59 دولارًا، غير بعيد عن أعلى مستوى له خلال اليوم البالغ 374.60 دولارًا. فعلى الأقل في ذلك اليوم، لم تُبدد فجوة نتائج تخزين الطاقة التفاؤل الذي أثارته تسليمات السيارات. لذلك أميل أكثر إلى ترجيح استمرار هذا الاتجاه الأسبوع المقبل، وأقلق بدرجة أقل من احتمال التخلي سريعًا عن المكاسب.
لكن السهم ارتفع بالفعل يوم الجمعة، لذا فإن مواصلة التفاؤل تنطوي بالطبع على كلفة: فقد استوعب السوق جزءًا من الأخبار الجيدة. ولا نعرف بعد مقدار الأرباح التي حققتها الشركة من السيارات الإضافية التي سلّمتها؛ إذ لن تصدر نتائج الربع الثالث إلا بعد إغلاق السوق الأمريكية في 21 أكتوبر. كما قد يكون تجاوز توقعات المبيعات مصحوبًا بتنازلات أكبر في الأسعار، فلا يمكن استنتاج الأرباح من المبيعات.
يقتصر تفضيلي على أسبوع التداول المقبل. إذا أغلق السهم في جلسة يومية دون 354.11 دولارًا، وهو سعر الإغلاق يوم الخميس قبل إعلان الأخبار، فسأتراجع عن موقفي المتفائل. فالعودة إلى ما دون هذا المستوى تعني أن المكاسب التي أعقبت الإعلان قد مُحيت. أما ما إذا كان من الممكن الاستمرار في التفاؤل بعد 21 أكتوبر، فستجيب عنه بيانات الأرباح.
#TSLA #美股 #تسليمات_السيارات
1
152
·
--
تمّ التحقق
2Z انخفضت قرابة 19%، ولا أزال متحيزًا للهبوط بالنسبة للأسبوع القادم
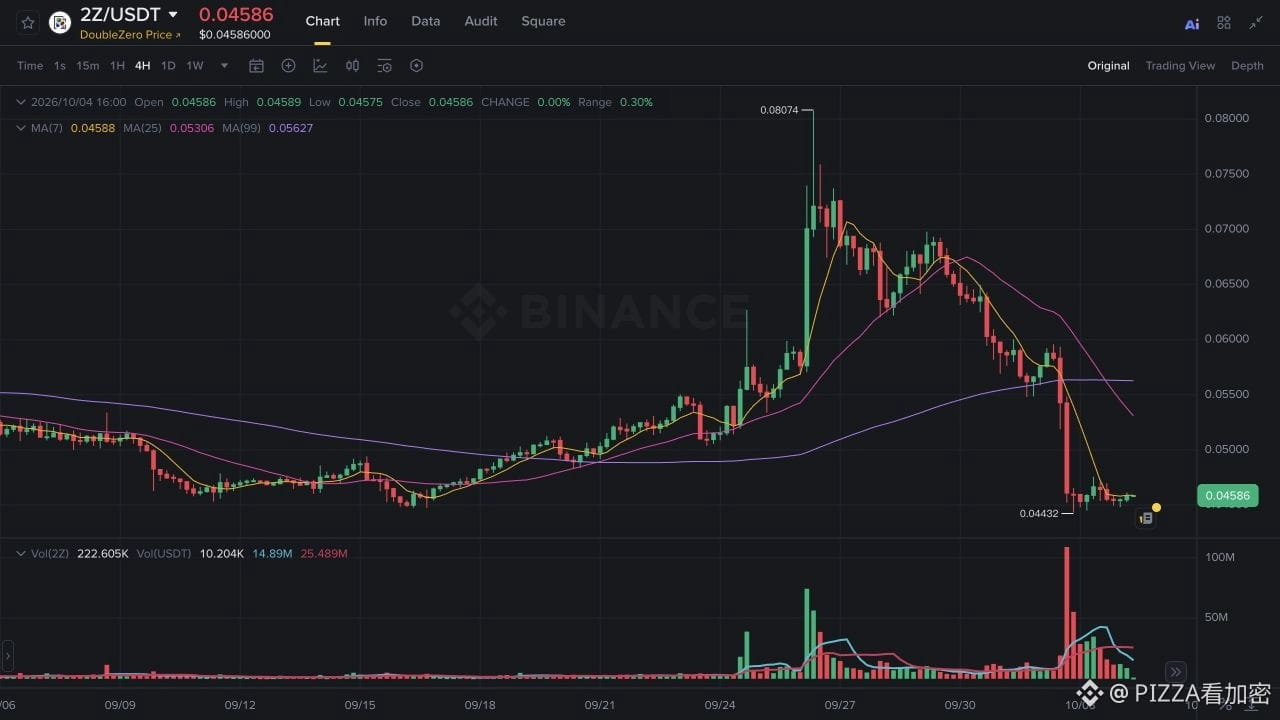
خلال الأيام الثلاثة إلى السبعة القادمة، أتوقع أن يكون $2Z هابطًا. في شهر أكتوبر، يدخل نافذة الإطلاق/الفكّ التي تم الإعلان عنها مسبقًا للسنة الأولى، ما يزيد من كمية الشرائح/التوكنات المحتملة القابلة للبيع، لكن السعر ما زال متوقفًا عند مستويات منخفضة بعد الهبوط الحاد. ما يقلقني أكثر هو أن أي ارتداد قد يصطدم بعروض بيع ثم يُدفع السعر مرة أخرى إلى الأسفل.
الأكثر اهتمامًا لدي هو مقدار زيادة المعروض فعليًا. وفقًا لخطة التداول/التداول الشهرية التي أعلنتها Upbit في نهاية سبتمبر، كانت حوالي 3.47 مليار وحدة، وفي نهاية أكتوبر نحو 5.11 مليار وحدة، أي أن الزيادة المخططة تبلغ قرابة 47%. هذه هي ترتيبات نهاية الشهر المذكورة في الإعلان الأولي وقد يتم تعديلها، ولا يمكن استخدامها كدليل على مقدار التوكنات التي دخلت إلى البورصة اليوم أو تم بيعها بالفعل. لكن مع رفع القيود، سيتمكن أيضًا من كانوا ممنوعين سابقًا من البيع من اختيار البيع، لذا نحتاج إلى المزيد من الطلب/الشراء ليواصل السوق الاستيعاب.
كما أن السعر لا يمنحني ثقة كافية للقيام بشراء من القاع. وبحسب مخطط باينانس UTC اليومي، في 2 أكتوبر انخفضت من الافتتاح إلى الإغلاق بنحو 18.8%؛ وحتى الساعة 16:05 بتوقيت بكين اليوم، فإن 2Z/USDT حوالي 0.04585، ولا يزال قريبًا من أدنى مستوى لذلك اليوم الذي شهد هبوطًا. الانخفاض ليس قليلًا، لكن كون السعر أصبح أرخص وكون ضغط البيع قد تم استيعابه هما أمران مختلفان.
هناك سبب جدير بأن يُؤخذ بجدية لصالح أن تكون الآفاق أفضل (Bullish). فخطة الإطلاق/الفكّ كانت مكشوفة منذ وقت طويل، وربما يكون القلق حولها قد تم تسعيره مسبقًا في موجة الهبوط هذه، وقد لا يتكرر سيناريو هبوط جديد كامل. أتفق مع هذه النقطة: لا يمكن أن نرى خبر الإطلاق ثم نفترض تلقائيًا أن السعر سيهبط جولة أخرى. لكن في الوقت الحالي، الارتداد لم يستعد بعد نطاق الانخفاض الذي حدث سابقًا؛ لذلك أميل أكثر إلى أن ضغط البيع ما يزال قيد الاستيعاب، ومن المرجح أن يُكبَح الارتداد قصير الأجل مرة أخرى.
سأراقب منطقة 0.055 إلى 0.057 USDT، بالقرب من أدنى مستوى في 1 أكتوبر وسعر الإغلاق. إذا عاد السعر إلى هذه المنطقة، واستمرّت فتيلتين من الشموع اليومية (حسب UTC) بالإغلاق فوق 0.057، فسأعدل عن حكمِي بالميل للهبوط لهذا الأسبوع. قبل ذلك، مجرد تحرّك جانبي عند المستويات المنخفضة لا يكفي ليجعلني أعتبره انعكاسًا (تحولًا للاتجاه).
#2Z #代币解锁 #العملات_المشفرة
608
·
--
تمّ التحقق
BTC غدًا راقب بيانات ISM، وأنا أميل إلى هبوط هذه الموجة من الارتداد
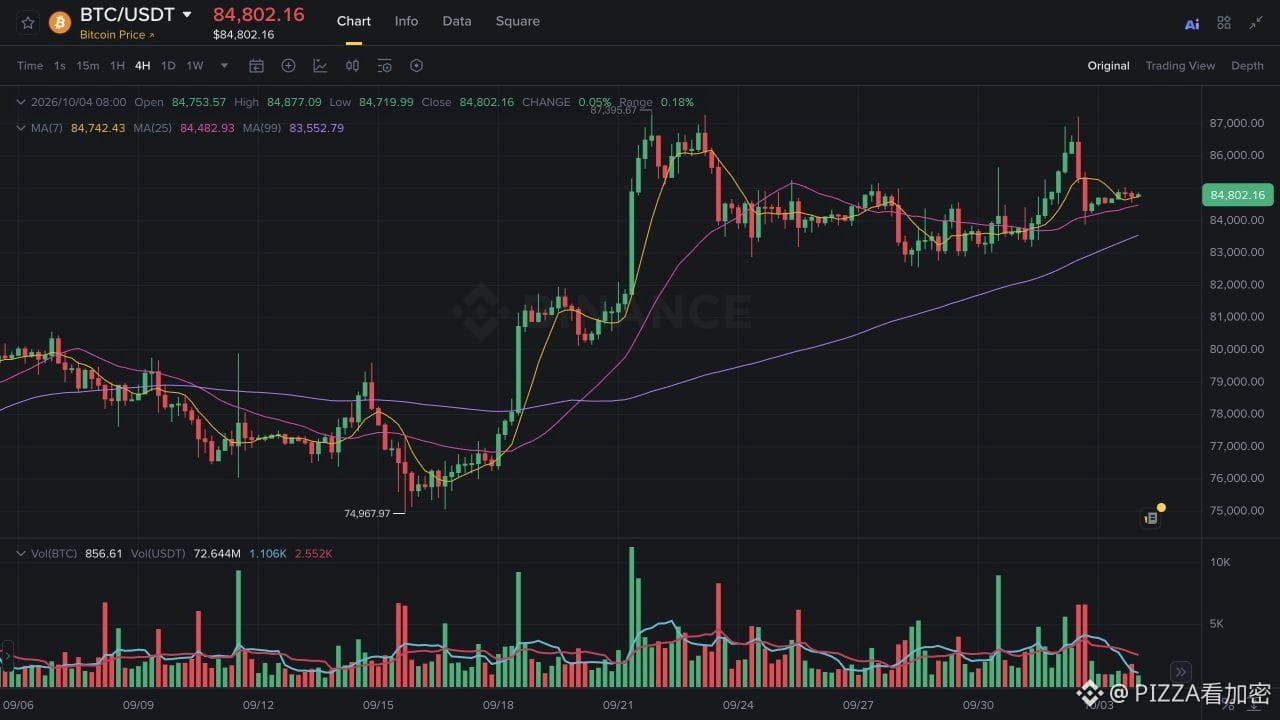
خلال اليومين القادمين، أميل إلى هبوط $BTC . أما بخصوص الارتداد خلال عطلة نهاية الأسبوع، فلم يستعد حتى الآن موقعه قبل هبوط يوم الجمعة. وبالنسبة لبيانات قطاع الخدمات الأمريكية مساء الغد، ستطرح سؤالًا جديدًا: هل ضعف التوظيف خفّ، أم أن ضغوط رفع الأسعار ما زالت مستمرة؟ إذا كانت ضغوط رفع الأسعار ما تزال تتفاقم، فأرى أن هذه الموجة من الارتداد قد تكون أكثر عرضة للضغط من جديد.
في الساعة 22:00 بتوقيت بكين في 5 أكتوبر، ستقوم ISM بإصدار تقرير قطاع الخدمات عن سبتمبر. سأبدأ بمراقبة تفصيلات الأسعار. في تقرير أغسطس السابق، كان مؤشر التوظيف لا يزال 47.8، بينما مؤشر الأسعار ارتفع من 70.3 إلى 72.6. عندما يحدث ضعف في التوظيف وارتفاع في تكاليف الشراء في الوقت نفسه، لا يكفي الاعتماد على فكرة أن ضعف التوظيف سيساعد على توقع انخفاض الفائدة.
أقرّت الاحتياطي الفيدرالي زيادات جديدة في سبتمبر بمقدار 25 نقطة أساس، كما أن البيان كان واضحًا أيضًا بأن التضخم لا يزال مرتفعًا نسبيًا. إذا استمرت شركات قطاع الخدمات في مواجهة ضغوط رفع الأسعار، فسيصبح من الصعب على الفيدرالي التخفيف أكثر. حتى لو أراد BTC جذب المشترين عبر انخفاض الفائدة، فسيصبح الأمر أصعب. وهذه هي الأسباب الرئيسية التي تجعلني أميل إلى الهبوط.
كما أن سعر العملة لم يمنحني أسبابًا كافية للاتجاه الصعودي. في 4 أكتوبر عند 11:06، كان سعر BTC/USDT الفوري لدى بينانس حوالي 84.8 ألف. وفي يوم الجمعة قبل الساعة 20:00 بتوقيت بكين، كانت شمعة الأربع ساعات قد أغلقت عند حوالي 86.4 ألف. هذا التراجع لم يتم استرداده بعد، فأعتبره دليلًا على ضعف الارتداد. أما سبب البيع تحديدًا، فلا يمكنني معرفته اعتمادًا على الرسم البياني وحده.
غدًا قد يوفّر أيضًا فرصة للثيران. إذا تراجعت تفاصيل الأسعار بشكل واضح، ولم تسوء طلبات الشراء الجديدة بشكل ملحوظ، فستكون هناك حجة بأن ضغوط التكلفة قد خفّت، وسيكون لدى السوق سبب أكبر لتوقع أن الفائدة ستتحرك إلى الأسفل. طالما أن التوظيف يستمر في التدهور، ما زلت أميل إلى الهبوط. لكن إذا كانت ضغوط رفع الأسعار قد هدأت فعلًا، ومع استعادة BTC وحفاظه قرب مستوى 86.4 ألف، فسأسحب هذا الحكم.
#BTC #加密货币 #ISM
1.9k
·
--
تمّ التحقق
الوظائف الضعيفة... لست مستعجلًا في رؤية صعود QQQ
ضعف بيانات الوظائف في سبتمبر جعلني أكثر حذرًا تجاه استمرار ارتفاع QQQ في الأسبوع القادم. تباطؤ التوظيف قد يعني أن مجلس الاحتياطي الفيدرالي قد لا يكرر رفع الفائدة مرة إضافية، لكن إذا تراجعت أيضًا الاستهلاك والطلبات، فكم يمكن للشركات أن تجني من أرباح مجددًا يصبح سؤالًا يحتاج إلى حسابات جديدة.
في تقرير الوظائف غير الزراعية (غير الزراعي) الذي أُعلن في 2 أكتوبر، أضافت وظائف سبتمبر 29 ألفًا فقط، بينما تم خفض تقديرات يوليو وأغسطس معًا بمقدار 60 ألفًا. قد يجعل نمو التوظيف بهذه الصورة حجة أقل لمزيد من رفع الفائدة لدى الفيدرالي. لكن الفيدرالي رفع الفائدة في سبتمبر للتو بمقدار 0.25 نقطة مئوية؛ ومن غير المتوقع أن يتوقف الأمر عن ذلك سريعًا أو يبدأ بخفض الفائدة في القريب.
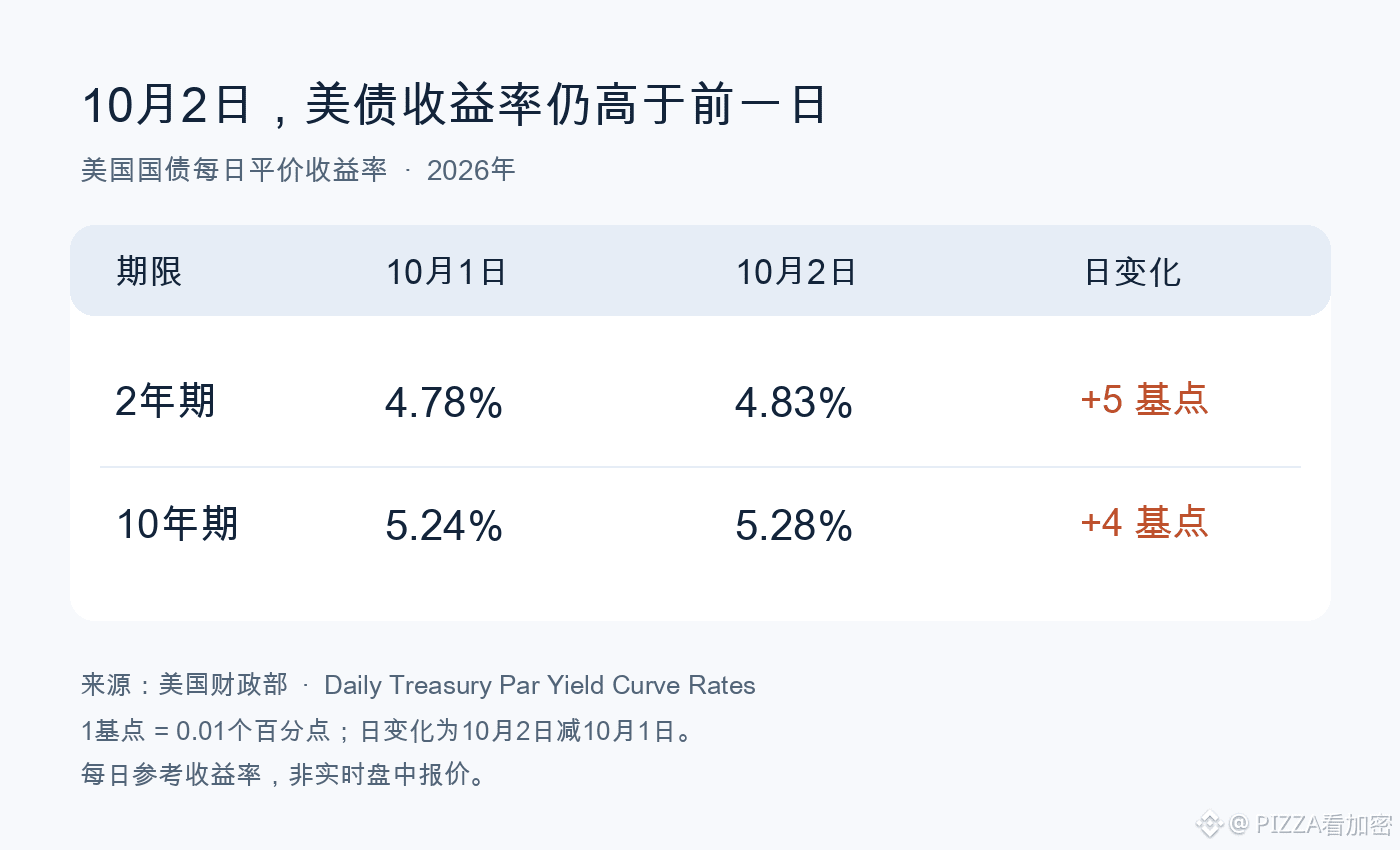
في عوائد الخزانة الأميركية المرجعية الصادرة في 2 أكتوبر، كانت العائدات على السنتين 4.83% وعلى العشر سنوات 5.28%، أعلى من اليوم السابق بمقدار 5 و4 نقاط أساس على التوالي. التغير محدود ولا يمكن الاستدلال منه على أن QQQ ستنخفض، لكن بالمقابل لا يقدم أيضًا ما يدعم فكرة أن ضغط أسعار الفائدة قد خفَّ بالفعل.
إذا استمر ضعف الوظائف، فقد يتأثر أيضًا الاستهلاك وطلبات الشركات، وقد تحقق شركات QQQ أرباحًا أقل مما كان متوقعًا في السابق. ضعف الوظائف قد يخفف ضغط رفع الفائدة، لكن ضعفًا مفرطًا قد يثير قلق سوق الأسهم.
إذا استطاعت عوائد سندات الخزانة الأميركية أن تنخفض، فلن تتدهور توقعات الشركات بشأن أعمالها في الفترة المقبلة، وسأكون أكثر استعدادًا للنظر بإيجابية إلى QQQ. في الوقت الحالي، وبناءً على هذه البيانات غير الزراعية وحدها، لا أزال لست مستعجلًا لتعديل قراري.
#QQQ #美股 #非农
1
1.7k
·
--
تمّ التحقق
ارتفع سعر BTC إلى 87 ألفًا ثم تراجع مرة أخرى، وهذه بيانات الوظائف غير الزراعية (NFP) لا تكفي لدعم استمرار الصعود
خلال الـ24 إلى 48 ساعة القادمة، أميل أكثر إلى أن يستمر $BTC في التذبذب تحت ضغط. بيانات الوظائف غير الزراعية الضعيفة قد تخفف بعض مخاوف استمرار رفع الفائدة، لكن البيتكوين قد ردّ تراجعه إلى الوراء بعد الصعود الذي حدث عقب إعلان البيانات. ما زال BTC غير قادر على استعادة السعر الذي كان عليه قبل إعلان البيانات. أتطلع يوم عطلة نهاية الأسبوع إلى صعود متواصل، لكنني مؤقتًا لا أتفق مع ذلك.
تم إعلان وظائف الولايات المتحدة غير الزراعية لشهر سبتمبر في 2 أكتوبر عند 20:30 بتوقيت بكين، بإضافة 2.9 ألف وظيفة فقط، أقل من توقعات استطلاع رويترز البالغة 9 آلاف. كما تم إجراء تخفيضات إجمالية قدرها 60 ألف وظيفة على نمو العمالة لشهري يوليو وأغسطس، ما يعني أن نمو التوظيف خلال الشهرين السابقين كان أقل مما كان يُرى في البداية. متوسط الأجر بالقطاع الخاص ارتفع فقط 0.1% على أساس شهري مقارنةً بالشهر السابق، ونسبة البطالة هي 4.2%. هذه البيانات قللت من مبرر مواصلة رفع الفائدة.
ضعف سوق العمل قد يجعل الاحتياطي الفيدرالي يرفع الفائدة مرة أقل، وبالتالي قد يقل الضغط المرتبط بأسعار الفائدة على BTC. وإذا لم ترتفع تكلفة الأموال أكثر، فقد يكون المستثمرون أكثر استعدادًا لتحمل تقلبات الاحتفاظ بالبيتكوين. ومع ذلك، هل سيظهر هذا الطلب الشرائي أم لا، فسيتوقف على تحركات السوق اللاحقة.
لم يرفع الاحتياطي الفيدرالي الفائدة في 9 سبتمبر إلا في 16 سبتمبر بمقدار 25 نقطة أساس فقط، ليُرفع نطاق الهدف لسعر الفائدة على الأموال الفيدرالية إلى 3.75% إلى 4.00%. وما زالت التصريحات تشير إلى أن التضخم مرتفع. يمكن لهذه بيانات NFP دعم حكم أنه سيتم تقليل عدد مرات الرفع (ولو مرة أقل)، لكنها لا تعني أن خفض الفائدة بات أمرًا محسومًا.
فعلاً اندفع BTC للأعلى، ثم عاد إلى الوراء. كان سعر BTC/USDT الفوري على منصة Binance قبل الإعلان حوالي 86,616 USDT. وبعد الإعلان مباشرة، خلال أول 15 دقيقة بلغ أعلى مستوى 87,220، ثم لم يستطع الحفاظ عليه. وبحلول 3 أكتوبر عند 11:02 بتوقيت بكين، كان السعر 84,614، أي أقل بنسبة تقارب 2.31% مقارنةً بأدنى مستوى قبل الإعلان. هنا تتم المقارنة بين ما قبل الإعلان وما بعده، وليس تغيرًا خلال 24 ساعة.
الأسعار لا تخبرنا بعد من كان يبيع، لكن هذا الاندفاع لم يستمر. حتى لو أعطت بيانات NFP سببًا لرفع أقل، فلا تزال غير كافية لتحويل ارتداد نهاية الأسبوع إلى صعود مستمر.
لا تزال حجج الاتجاه الصعودي موجودة. الزيادة في الأجور بطيئة، وتم أيضًا إجراء تخفيضات على بيانات الشهرين السابقين، وقد تجعل بيانات التوظيف فعلاً الاحتياطي الفيدرالي أكثر حذرًا بشأن مواصلة رفع الفائدة. كما أن نسبة البطالة 4.2% لا تكفي وحدها لإثبات أن الولايات المتحدة دخلت بالفعل في ركود. وكتابة بيانات NFP الضعيفة بشكل مباشر على أنها “BTC حتمًا ستنخفض” أيضًا مبالغ فيها.
سأختبر الارتداد أولاً قرب 86,600 USDT. هذا هو السعر الفعلي قبل الإعلان، لاستخدامه للمقارنة بين مسار السعر قبل وبعد الخبر. إذا تمكن BTC من استعادة هذه المنطقة والتمسك بها، فسأسحب حكمِي بأن نهاية الأسبوع كانت تميل إلى الضعف. أما إذا ارتد فقط لحظيًا ثم عاد للهبوط، فسيصبح تفسير استمرار الضغط على السعر بالتذبذب أكثر ترجيحًا. يمكن فتح مخطط BTC لمقارنة هذا الشرط.
#BTC #非农 #美联储
1
1.7k
·
--
تمّ التحقق
نيك تريد توفير 2.5 مليار دولار، فلماذا لا يزال سعر السهم تحت الضغط؟
بعد صدور هذه التقارير المالية عن نيك، أميل إلى أن سعر السهم سيظل تحت ضغط خلال الأسبوعين إلى الأربعة أسابيع القادمة. تتوقع الشركة أن يكون ما ستحققه من أرباح هذا العام أقل من تقديرات المحللين الحالية، كما أن خطة توفير 2.5 مليار دولار ستُوَرَّد على مدار حتى السنة المالية 2031. ولتغيير اتجاه سعر السهم على المدى القصير، تكون الأدلة على تعافي المبيعات أكثر أهمية من حجم خطة توفير التكاليف. وموضوع الحديث هنا هو أسهم شركة نيك المدرجة في بورصة نيويورك (NKE).
في الربع الأول من السنة المالية 2027، والذي تم الإعلان عنه في 1 أكتوبر، حققت نيك أرباحًا قدرها 0.48 دولارًا للسهم، متجاوزة توقع الربع البالغة 0.43 دولارًا بحسب ما عرضه موقع Nasdaq. من حيث أداء هذا الربع وحده، يبدو الأمر جيدًا، لكن التوجيهات للعام بأكمله لا تزال عند 1.15 إلى 1.35 دولارًا، بينما يبلغ التوقع الإجماعي السنوي المتاح حاليًا على Nasdaq 1.61 دولار.
إن منتصف التوجيهات عند 1.25 دولار أقل بنحو 22% من هذا التوقع، كما تم استبعاد نحو 0.15 دولار للسهم من مصاريف إعادة الهيكلة. حتى إذا لم نحسب مؤقتًا تكاليف إعادة الهيكلة، فإن الشركة تتوقع أرباحًا لا تزال دون تقديرات المحللين. أداء جيد قليلًا في ربع واحد لا يكفي لدعم حكم بأن الأمور تحسنت بالفعل على مستوى العام.
إذا كان المستثمرون سيبقون على نفس السعر الذي يدفعونه مقابل كل دولار من الأرباح، فإن انخفاض الأرباح المتوقعة سيضغط أيضًا على سعر السهم. لكن 22% هنا هي فجوة في توقعات الأرباح، ولا يمكن تحويلها تلقائيًا إلى أن السهم سيهبط بنسبة 22% أيضًا.
السهم كان قد انخفض بالفعل خلال فترة. في تعاملات ما قبل افتتاح السوق في 2 أكتوبر عند الساعة 8:13 بتوقيت شرق الولايات المتحدة، كان عرض Nasdaq حوالي 32.50 دولارًا، أي بانخفاض 7.54% مقارنة بإغلاق الجلسة السابقة. لقد أدت هذه التقارير المالية إلى انعكاس جزء من القلق في السعر بالفعل. أما ما إذا كان سيتعرض لمزيد من الهبوط، فسيتوقف على كيفية تغير توقعات الأرباح والتقييم. هذا السعر هو لقطة قبل الافتتاح، وقد يحدث ارتداد لاحقًا.
يمكن رؤية أثر توفير التكاليف في الحسابات، لكن تعافي المبيعات لم يلحق بعد. في هذا الربع انخفضت الإيرادات بنسبة 4% على أساس سنوي، كما انخفضت إيرادات القنوات المباشرة بنسبة 8%، وتراجعت الأعمال عبر الإنترنت بنسبة 13%. عادت هامش الربح الإجمالي من 42.2% إلى 42.8%، ويرجع ذلك أساسًا إلى انخفاض تكاليف التخزين والخدمات اللوجستية. فعلى الرغم من أن الشركة تستطيع الاحتفاظ بمزيد من المال مقابل كل دولار تُبيعه، فإن إجمالي حجم المبيعات أقل، لذلك ظل إجمالي هامش الربح الإجمالي لهذا الربع أقل من العام الماضي بما يعادل 145 مليون دولار.
كما أن خطة Pace البالغة 2.5 مليار دولار تحتاج إلى وقت. تقول الشركة إن المبلغ المذكور هو إجمالي التوفير المتراكم حتى السنة المالية 2031، ولم يتم خصم نحو 1 مليار دولار من تكاليف إعادة الهيكلة قبل الضرائب، ولا استثمارات إضافية لاحقة. من المتوقع تأكيد حوالي 300 مليون دولار من المصاريف ذات الصلة خلال السنة المالية 2027. لذلك لا يمكن اعتبار الـ 2.5 مليار دولار أرباحًا إضافية يتم تحقيقها في سنة مالية واحدة.
هناك أيضًا أسباب للتفاؤل: فإيرادات أمريكا الشمالية تنمو بنسبة 2% على أساس سنوي، والهامش الإجمالي عاد إلى الارتفاع. إذا استمر نمو أمريكا الشمالية وتقلصت وتيرة انخفاض المبيعات المباشرة، فيمكن لتوفير التكاليف وزيادة بيع المزيد من المنتجات أن يدعما الأرباح معًا، وقد يسبق السوق ذلك ويبدأ في دفع سعر أعلى مقابل جولة التعافي القادمة.
في الوقت الحالي، لا أعتبر هذه التقارير المالية نقطة انطلاق صعودية. إذا استعاد سعر السهم خلال الأسبوعين إلى الأربعة أسابيع التالية جزء الانخفاض الذي حدث بعد صدور التقارير واستمر في مسار صاعد، عندها ينبغي سحب تقديري بأن السهم سيظل تحت ضغط قصير المدى. وإذا أظهرت الإفصاحات اللاحقة قدرة على إثبات تعافي حجم المبيعات وتوافر مجال لرفع توجيهات الأرباح، فسيسهم ذلك في تغيير رأيي بشأن سرعة تعافي هذه الشركة.
#耐克 #美股 #تقرير مالي
231
·
--
تمّ التحقق
يمكن لتجار الاستقبال دمج المدفوعات بالعملات المستقرة بثبات، مع الاستمرار في تحصيل عملات ورقية
تكشف مخططات التحصيل التي أعلنتها Citi وCoinbase، والتي تُمكّن التجار الذين لا يرغبون في الاحتفاظ بالعملات من قبول المدفوعات بالعملات المستقرة. يتم التحويل تلقائياً إلى عملات ورقية عند التسوية، ما يُغني التجار عن العمل المباشر في إدارة العملات. لتحديد ما إذا كان التجار قد بدأوا باستخدام هذا فعلاً، يجب النظر إلى عدد الطلبات التي تمّت فيها المدفوعات فعلياً بالعملات المستقرة، ويمكن احتساب ما إذا كان التاجر قد احتفظ بالعملات بشكلٍ منفصل.
في 28 سبتمبر، كشف الطرفان عن توسعة للتعاون. ووفقاً لخطة تحصيل التاجر، يدفع العملاء عملات مستقرة عبر Spring by Citi، ثم يقوم نظام الدفع الخاص بـCoinbase بتحويل العملة المستقرة تلقائياً إلى عملات ورقية، وتتولى Citi بعد ذلك مسؤولية التسوية.
بالنسبة للتجار الذين يريدون فقط إضافة وسيلة دفع إضافية، تُلغي هذه الترتيبات الحاجة إلى إدارة العملات مباشرة، ولا يلزمهم اتخاذ قرار إضافي بشأن كيفية حفظ العملات أو متى يتم استبدالها مقابل هذه الإيرادات. تتم معالجة العمليات بواسطة مقدم الخدمة، ويمكن للتاجر أن يقرر بشكل منفصل قبول المدفوعات بالعملات المستقرة مقابل الاحتفاظ طويل الأجل بالعملات.
ضمن نفس الإعلان، ستقوم Coinbase Virtual Accounts بتحويل العملة الورقية المستلمة تلقائياً إلى عملات مستقرة، ما يخدم نوعاً آخر من الاحتياجات. لا ينبغي خلط اتجاهي العملتين المتعاكسين معاً واعتبار ذلك دليلاً على أن التجار بدأوا بتكديس العملات.
حتى إذا زادت لاحقاً المدفوعات التي تتم عبر هذه الآلية، فلا يمكن استنتاج أرصدة التاجر من العملات المستقرة اعتماداً على قيمة المدفوعات وحدها. فمجرد أن يرغب التاجر في قبول عملات العميل لا يعني أنه يرغب في إبقاء إيرادات المبيعات داخل العملات. وبالعكس، فإن تلقي التاجر للعملة الورقية لا يمنع أيضاً من مشاركة العملات المستقرة في هذه الدفعة.
إن تقليل العمليات يمكن أن يفسر لماذا قد يكون التجار مستعدين لدمج هذه الخدمة، لكنه لا يثبت أن العملاء سيختارونها فعلاً. لم يكشف إعلان الطرفين عن حجم المدفوعات الفعلي ضمن هذا التعاون، ولم يقدما جدولاً كاملاً للرسوم. ولا يزال يلزم الاعتماد على الاستخدام الفعلي للإجابة عما إذا كانت هذه الترتيبات أكثر جدوى من طريقة الدفع الأصلية، وما إذا كانت المدة اللازمة للوصول والإجراءات المرتبطة بالاسترداد (الرد) يمكن أن تلبي احتياجات التشغيل اليومية.
حالياً، الترتيبات التي قدمها الطرفان هي بدء التطبيق في الولايات المتحدة أولاً، ولا يمكن تفسيرها على أنها تعني أن التجار حول العالم قد فُتح لهم الوصول بالفعل ضمن نطاق الأعمال العالمي لـCiti. لن يمكن تأكيد أن هذه الترتيبات قد تم دمجها في الحياة اليومية للتجار إلا بعد أن يستمر التجار الذين تمت إضافتهم في تلقي مثل هذه الطلبات.
291
·
--
يمكن لِـMicron أن تُسدِّد الاستثمارات الخاصة بالفترة الحالية من خلال التدفقات النقدية التشغيلية، بينما تُحسب الودائع التي يقدّمها العملاء بشكلٍ منفصل
فصْلَت Micron $MU 2026 للسنة المالية في الربع الرابع من العام المالي (FY) بأن التدفق النقدي التشغيلي من العمليات بالفعل قادر على تغطية نفقات المصنع والمعدات في نفس الربع. الودائع الإضافية التي يدفعها العملاء ترفع السيولة المتاحة، لكنها تأتي مع شروط استرداد. لتحديد كم يمكن لـMicron أن تُخرجه لزيادة الطاقة الإنتاجية أو لإعادة شراء الأسهم، يجب فصل التدفقات النقدية الناتجة عن التشغيل عن الودائع المتاحة مؤقتًا.
في 30 سبتمبر، كشفت Micron أنه حتى 3 سبتمبر (للربع الرابع)، حققت تدفقًا نقديًا تشغيليًا بنحو 43.97 مليار دولار أمريكي، بينما بلغ إنفاقها لبناء المصانع وشراء المعدات 11.11 مليار دولار. بالطرح المباشر، لا يزال المتبقي حوالي 32.86 مليار دولار. لم يتم هنا إضافة دعم الحكومة أو إيرادات بيع المعدات، وهو ما يختلف عن معيار التدفق النقدي الحر المعدّل الذي تعرضه الشركة.
في هذا الربع، تلقت Micron كذلك وديعة نقدية من عملاء استراتيجيين بقيمة 12.3 مليار دولار أمريكي. أوضحت الإدارة صراحةً في نص مكالمة المستثمرين أن هذه الودائع مُدرجة ضمن الأنشطة التمويلية، ولا تؤثر على التدفق النقدي الحر. هذه الأموال أصلًا لم تدخل في التدفقات النقدية التشغيلية، وإعادة احتسابها مرة أخرى سيؤدي إلى التقليل من أداء التشغيل؛ أما إضافتها باعتبارها أرباحًا إضافية من بيع الرقائق، فسيؤدي إلى المبالغة في التقدير.
عندما يدفع العميل وديعة مسبقًا ويتفق على إمدادات لسنوات، تتمكن Micron من الحصول على جزء من التمويل في وقت أبكر لتخطيط القدرة الإنتاجية. وبحسب إفصاح الربع الثالث في نموذج 10-Q، تحدد مثل هذه الاتفاقيات أحجام شراء ملزمة، وغالبًا ما تُستخدم أسعار ثابتة أو نطاقات سعرية (حدود علوية وسفلية). إدراج حجم المشتريات في العقد يمنح ثقة أكبر في تخطيط القدرة الإنتاجية مقارنةً بالاعتماد فقط على توقعات الطلب لدى العملاء.
وتوضح الإدارة هذه المرة أن الودائع النقدية في اتفاقيات العملاء الاستراتيجيين لا تخضع لقيود استخدام؛ وبعد أن يفي العميل بحد أدنى لمتطلبات الشراء، ستُسترد الودائع تدريجيًا في النصف الثاني من كل اتفاق. وعند تقييم المساحة لإعادة الشراء أو توزيع الأرباح أو مواصلة التوسع في الاستثمار، يجب احتساب هذا الالتزام معًا.
كما أن الاتفاقيات طويلة الأجل لا تضمن توليد القدر نفسه من التدفق النقدي التشغيلي كل ربع. فعندما توجد حدود سعرية دنيا، يجب الاستمرار في ضبط تكاليف الإنتاج، كما يجب تنفيذ الإمدادات وفقًا للاتفاق؛ وتوقيت تحصيل المدفوعات مقابل توقيت المستحقات/المدفوعات سيؤثر أيضًا على التدفق النقدي في ذلك الربع. وصول الودائع يمكن أن يخفف ضغوط السيولة، لكنه لا يمكن أن يحل محل النقد الناتج باستمرار من العمليات.
طالما أن الاستثمارات في هذا الربع مدعومة بتدفق نقدي تشغيلي، فلا يزال يتعين حساب مقدار النقد الذي يمكن تركه في المستقبل. بعد توسيع نطاق الاستثمار، هل يبقى التدفق النقدي التشغيلي كافيًا؟ وهل سيتزامن ردّ الودائع مع نفقات أخرى؟ كل ذلك سيغيّر المبلغ الذي يمكن استخدامه لإعادة الشراء أو توزيع الأرباح. إن تجاهل التزام رد الودائع سيؤدي إلى المبالغة في تقدير الأموال المتاحة لمردود المساهمين.
332
·
--
لا يمكن فهم توسيع سعة إيثريوم هذه المرة ببساطة على أنه تخفيض شامل في الرسوم
يقدّم <Glamsterdam> حلًّا يتمثل في رفع قدرة إيثريوم على المعالجة من جهة، ورفع رسوم الغاز لبعض عمليات البيانات الجديدة داخل السلسلة من جهة أخرى. هل سيجعل هذا التوسيع تطبيقًا معيّنًا يدفع أقل؟ يعتمد ذلك على العمليات التي يستخدمها، وعلى سعر الغاز في حينها. لا يمكن تعميم الأمر على أنه تخفيض شامل في الرسوم.
اعتبارًا من 1 أكتوبر، يتمثل الترتيب الذي أعلنته الجهة الرسمية في تفعيل التحديث في 6 أكتوبر على شبكة Sepolia التجريبية، بينما لم يُحدَّد بعد تاريخ <Hoodi> وتاريخ الشبكة الرئيسية. لم تُغيّر هذه الإحاطة بعد قواعد التسعير الحالية لـ $ETH على الشبكة الرئيسية.
على العقد، إضافةً إلى تنفيذ المعاملات، حفظ حسابات المستخدمين وكود العقود وبيانات التخزين. كل بلوك يتيح القيام بأمور أكثر، وقد تشغل البيانات الجديدة مساحة على القرص بشكل أسرع، وتبطّئ العقد. رفع سرعة التنفيذ وحده لا يحل مشكلة تراكم البيانات المستمر.
سيتضمن <قائمة الوصول للبلوكات> داخل الترقية الحسابات ومواقع التخزين التي تتعلق بالمعاملات المُنفَّذة، ما يسمح للعميل بقراءة البيانات والتحقق منها بالتوازي. عندما يستطيع العميل معالجة عمل أكبر في الوقت نفسه، تتوفر شروط لزيادة الإنتاجية. لكن القراءة الأسرع لا تعني التخزين الأقل؛ فعبء البيانات الجديدة على المدى الطويل ما يزال يتعين التعامل معه.
يرفع <EIP-8037> احتساب رسوم الغاز للعمليات مثل إنشاء حسابات جديدة، والكتابة في مواقع تخزين جديدة، ونشر الأكواد، كما يفصل قياس الحالة الجديدة لوحدها. تهدف هذه التسعيرة إلى التحكم في وتيرة نمو البيانات بعد التوسيع. إذا كان التطبيق ينشئ بيانات جديدة بشكل متكرر، فيجب إجراء حسابات مركّزة لتقدير الزيادة في استهلاك هذه العمليات. أما الوصول إلى بيانات موجودة، فتوجد له أيضًا تعديلات في التسعير، ولا يمكن تقسيم التطبيقات ببساطة إلى فئة “تزيد رسومها” وفئة “لا تزيد”.
زيادة استهلاك الغاز لعملية بعينها لا تعني بالضرورة أن الفاتورة المقيّمة بالـ ETH ستنخفض أو سترتفع حتمًا. إذا خفّت الازدحامات بعد التوسيع، فقد تعوّض انخفاض الأسعار الزيادة في الكمية المستخدمة؛ وحتى مع نمو الطلب، لا يمكن ضمان انخفاض الرسوم.
كما يجب على المطورين معالجة مشكلات التوافق. بعد إعادة تشغيل المعاملات التاريخية، اكتشفت مؤسسة <Ethereum Foundation> أن معظم المعاملات لا يزال يمكن تنفيذها كما هي، بينما يعتمد جزءٌ صغير من العقود على افتراضات ثابتة للغاز. يمكن حل بعض حالات الفشل عبر رفع حد الغاز للمعاملة، بينما تتطلب حالات أخرى تعديل العقد أو طريقة الاستدعاء. رفع الحد لا يعني السماح لكل معاملة بأن تستهلك تلقائيًا الحد الأقصى؛ بل يعني فقط أن المعاملة تستطيع استخدام غاز أكثر عند الحاجة.
لا يمكن أيضًا استخدام التكاليف على شبكة الاختبار للتنبؤ بفواتير الشبكة الرئيسية، لأن حركة الاختبار وأسعار ما يرغب المستخدمون في دفعه تختلف. بالنسبة لفِرق التطبيقات، فإن الأكثر فائدة هو اختبار القواعد الجديدة بمعاملاتكم الخاصة، ومقارنة استخدامكم الجديد والقديم تحت نفس سعر الغاز. أولًا حدّد مقدار ما ستزيده المعالجة أو تنقصه على مستوى الأعمال نفسها، ثم بعد إطلاقها على الشبكة الرئيسية راقب الازدحام وسعر الغاز. عند جمع هذين الجزأين معًا فقط، يمكن الحكم فيما إذا كان هذا التوسيع سيجعل مستخدميكم يدفعون أقل أم أكثر.
284
·
--
يمكن للمستثمرين في أوروبا الآن شراء منتج مدعومًا بملكية حقيقية لأصلٍ فعلي مدعومًا بZcash في بورصات خاضعة للرقابة، حيث يحتفظ الطرف الحافظ بعملات حقيقية. وفي المقابل، وضعت لائحة أخرى من الاتحاد الأوروبي—وقد دخلت بالفعل حيز التنفيذ—خطًا زمنيًا أمام المنصات المرخّصة، وبعد انتهاء هذا الأجل يتعين عليها الفصل التام عن هذا النوع من الأصول. وفي نفس الاختصاص القضائي، يجري فتح الأبواب وإغلاق الساحات في الوقت نفسه.
في الجزء الناطق بالصينية، يتحدث الناس عن حظر اليوروب في العملات الخصوصية في الاتحاد الأوروبي، وغالبًا ما تكون مجرد إعادة صياغة لإعادة صياغة. المادة 79 من اللائحة 2024/1624 التي تنص عليها موجّهة فعليًا إلى «الحسابات». لا يجوز للمؤسسات الائتمانية والمؤسسات المالية ومقدمي خدمات الأصول المشفّرة الاحتفاظ بحسابات مجهولة الهوية، ولا بحسابات يمكنها إخفاء هوية المالك، أو جعل المعاملات مجهولة الهوية بما يؤدي إلى مزيد من الالتباس. وفي هذه الجملة وحدها تم الإشارة إلى عملات تُعزّز المجهولية. أمّا تاريخ التطبيق فقد كُتب في المادة 90، وهو 10 يوليو 2027. ولم تُسمِّ اللائحة بأكملها لا #Zcash ولا أي رمز آخر بالاسم.
بهذا الصياغة يتم ترك منفذ للالتفاف عبر التغليف كقيمة ورقية. فالقاعدة تحظر شكل الحساب وسلوك الخدمة، دون إدراج الأصل نفسه ضمن قائمة. والـ ETP المُدرج في أوروبا هو ورقة مالية؛ من يشتريه يفتح حسابًا باسمه لدى شركة وساطة، وتدفق التداول والتسوية يتم عبر قنوات الأوراق المالية نفسها، ولا أحد يحتفظ بعنوان محجوب نيابةً عن العميل. قامت 21Shares بإطلاق منتجها عند هذه النقطة تحديدًا، وقد راهنت على هذا التأويل للقاعدة. تم تشكيل المنتج على هيئة ورقة مالية تقليدية، برسوم إدارة سنوية 2.50%، وهي أعلى من أغلب ETPs الخاصة بالعملات المشفّرة. والجهة المصدرة نفسها تعلم أن هذا “رفّ” مخصص لمنتج فئة محدودة. من يشتري هذا الغلاف يحصل على السعر فقط، ولا يحصل على الخصوصية نفسها، بينما القيمة والاستخدام الحقيقي لـ Zcash تكمن على جهة الخصوصية. هذا عدم التطابق يحدّد إلى أي مدى يمكن أن يصل مسار “证券化” (التغليف كأوراق مالية) في النهاية.
ثبوت صحة التأويل لا يعني ثبوت صحة العمل التجاري. فهذه “أول منتج ZEC مُدرج في أوروبا” المزعوم، كانت أحجام أصوله عند إدراجه لا تتجاوز مئة ألف دولار تقريبًا. وعلى الموقع الرسمي للجهة المصدرة، الرقم المعروض هو ذلك. وبالمقارنة، فإن الـ ETF الفوري الخاص بـ ZEC المُتداول في الولايات المتحدة على NYSE Arca، وفقًا للمواد التي قدمتها للجهات الرقابية، بعد إدراجه في أواخر أغسطس، تجاوزت الأصول خلال أسبوعين/بنهاية سبتمبر خمسة مليارات دولار. الفارق ثلاثة مراتب تقريبًا. تبدو النسخة الأوروبية أقرب إلى خيار مُشترى مسبقًا، رهانه على أن خط 2027 في النهاية لن يتم “مسحه” ليشمل الغلاف الورقي للأصول.
حتى تلك الـ 500 مليون في الولايات المتحدة يجب النظر إليها أيضًا بعين الشك. في نفس مجموعة المواد كُتب أن جهة استثمارية تابعة لـ DCG استبدلت 85,705 ZEC مقابل 100 مليون دولار من الحصص، عبر تسوية “مرّر الأصول فيزيائيًا”. DCG هي الشركة الأم لـ Grayscale، ومؤسسها تحدث علنًا عن أن جزءًا من القيمة السوقية للبيتكوين قد يُنقل إلى أصول خصوصية، كما قال إن لدى ZEC مساحة قد تكون بعشرات المرات. هذه قناعة حقيقية بعملات ملموسة، وليست مثل تدفق مشتريات غريبة إلى السوق الثانوية. بعد فصل جزء الصفقة بين الأطراف المرتبطة، تصبح التدفقات الخارجية المتبقية أكثر اعتدالًا.
في 23 سبتمبر، بلغ السعر داخل اليوم أعلى مستوى عند 1679.83 دولارًا، ثم عاد في الإغلاق إلى 1498.26 دولارًا، وسرعان ما أُعيد إرجاع كل الجزء الذي صعد خلال اليوم. تراجع حجم حيازات بينانس “العقود الدائمة” من 498,867 ZEC إلى 449,367 ZEC حاليًا. في يوم إعلان الخبر، كانت الحيازات في انخفاض ولم تدخل أموال جديدة على نحو مباشر. يبلغ السعر الفوري حاليًا 1512.39 دولارًا ($ZEC ) بانخفاض 24 ساعة قدره -6.04%، وقبل بداية العام كان ما زال قريبًا من 500 دولار.
إن وضع ZEC وMonero جنبًا إلى جنب ضمن هذا النقاش هو أكثر شيء يفعله الناس عادةً من باب التعميم الكسول. فخصوصية Monero تكون مفعّلة افتراضيًا ولا يمكن إيقافها، بينما ميزة “التعتيم/الإخفاء” في Zcash هي خيار. على السلسلة الآن توجد 4.91 مليون ZEC محبوسة في “مجموعة التمويه/الحوض المحجوب”، تشكل 29.0% من إجمالي المعروض؛ أما أكثر من 70% المتبقي فأغلبها لا يزال موجودًا في عناوين شفافة. إجراء العناية الواجبة (الـ due diligence) لهذين النوعين من الأصول من منظور جهات الامتثال يختلف تمامًا من حيث الصعوبة. على مستوى المنصة أيضًا تم التعامل بشكل منفصل: حالة XMRUSDT على بينانس هي BREAK، ولم تعد تُتداول منذ زمن بعيد؛ بينما لا يزال ZEC وDASH معروضين على الرف. ولدى أوروبا أساليب تنفيذ لها سوابق؛ ففي السابق قامت منصات كبيرة مباشرةً بتحويل أرصدة Monero لمستخدمي أوروبا إلى بيتكوين بسعر السوق، دون ترك فترة سماح طويلة تدريجيًا للبيع.
من المرجح أن تكون 21Shares قد قرأت نص القانون بشكل صحيح، لكن في جانب “العمل” ما يزال الأمر خاطئًا حتى الآن. فغلاف الورقة المالية قادر على حل عائق الامتثال أمام الجهة المُلزمة بالامتثال، لكنه لا يحل مسألة ما إذا كانت قنوات التوزيع في أوروبا مستعدة لإدراج هدفٍ محل خلاف عام 2027 على الرف. وسيجيب حجم أصول المنتج الأوروبي عن هذا السؤال أولًا. طالما أن الحجم ظل في أواخر الربع الأول/الربع الرابع عند عشرات/مئات الآلاف من الدولارات (بحسب الإشارة المذكورة) فهذا يعني أن القنوات لم تقبل قراءة تلك القاعدة، وبالتالي يبقى ذلك الخط الزمني مُعلّقًا على تقييم ZEC. إذا بدأ النمو فعليًا على أساس مركب أسبوعي، فذلك يعني أن الموزعين المرخصين داخلهم قد أنهوا الرأي القانوني بالفعل، ويجب حينها ردّ خصم التسعير الذي نتج عن هذه القراءة. وهناك طريق ثالث أيضًا: إذا كانت جهة رقابية في أي دولة عضو، أو معيار تقني صادر عن EBA، يتعامل مع تعرض حيازة الأصول المحجوبة على أنه أيضًا “تغليف/تبادلات مرتبطة بالالتباس”، فقد تكون أول مشكلة ستظهر في غلاف الأوراق المالية نفسها، بينما لن تتأثر السوق الفورية.
بالإضافة إلى خط التنظيم هذا، هناك أمر آخر على السلسلة مرتبط بتاريخ محدد. خطة NU7 تنوي تنشيط الشبكة الرئيسية في 5 نوفمبر، مع تقليص الفاصل بين إنتاج الكتل من 75 ثانية إلى 25 ثانية، وفي الوقت نفسه جعل معاملات v4 خارج الخدمة/متقاعدة. ستجري شبكة الاختبار التجربة أولًا في 6 أكتوبر، ثم يُحدد القرار النهائي في 20 أكتوبر بشأن البقاء أو الإزالة. لدى من يحملون العملة إجراء محدد يتعين عليهم القيام به: ما تبقى من 22,430 ZEC في حوض Sprout القديم؛ بعد الترقية قد يتم قفل هذه الحصة بشكل دائم. على من لديه عناوين حجب من السنوات المبكرة أن يقوم بنفسه بالتحقق مرة أخرى—الأسرع أن تسأل نفسك بدلًا من سؤال الآخرين.
أصبح سرد هذه الجولة من السوق مزدحمًا للغاية؛ إذ يخلط كثيرون بين “تحويل الأمور إلى حالة امتثال” و”الإقصاء القسري بسبب الامتثال” باعتبارهما شيئًا واحدًا يُروَّج على أنه خير. يمكنك كل أسبوع إلقاء نظرة على حجم أصول الـ ETP الأوروبي: كيف تقرأ القنوات تلك اللائحة فعليًا؟ هذا الرقم سيتحدث أولًا، قبل أي تفسير.
1
409
·
--
تمّ التحقق
قبل أربع سنوات على واجهة تداول منصة Binance، كان BUSD في أكثر موقع مناسب وسهل الاستخدام، بينما كان USDC مجرد وافد خارجي يُتسامح معه. بعد قضية BUSD تلك، انسحبت Binance من جهة إصدار العملات المستقرة، فتم تأجير تلك الأرض لغيرها. الآن، هذه المنصة نفسها تنفق المال لتصبح مساهمًا في Circle، بل وتربط نفسها باتفاق ترويج لمدة خمس سنوات. تغيّرت الأدوار، لكن من يدفع المال في النهاية إلى جيب مَن؟ هذه هي الحسابات التي ينبغي تدقيقها أكثر.
كل شيء مكتوب في تقرير 8-K. اشترت Binance، بسعر 80.84 دولارًا للسهم، أسهمًا عادية من الفئة (A) في Circle، بإجمالي يقارب 100 مليون دولار، وتم إتمام التسليم في 17 سبتمبر، على أن يُكشف الإعلان قبل افتتاح 22 سبتمبر. لا يمكن بيع الأسهم ولا تحويلها ولا التحوط بها خلال عامين، وتظل حقوق التصويت لصالح Binance كما كانت. الاتفاق التجاري مدته خمس سنوات، وسيحل محل ترتيبات قديمة تم توقيعها في نوفمبر 2024 وأغسطس 2025، ليركّز أساسًا على الأسواق الناشئة.
Circle لا تعاني نقصًا في 100 مليون دولار. هذه الحصة تبدو أكثر كأنها “رهن” مثبت بين مصالح الطرفين: فترة القفل لعامين تُحكم Binance في مكانها، وتُحصَّل رسوم الترويج كما هي، لكن الأسهم لا يمكن إخراجها. الشيء الذي تم “تبديله” في هذه الصفقة هو حقوق التوزيع، وحقوق التوزيع هي أغلى تكلفة في أعمال Circle.
الكلفة تم تفصيلها في تقرير الربع الثاني. تقريبًا جميع إيرادات Circle تأتي من فوائد الأصول الاحتياطية، والزيادة مقارنة بنفس الفترة من حيث إجمالي الإيرادات وعائدات الاحتياطي تبلغ 7%. في الربع نفسه، بلغت تكاليف التوزيع والتداول وغيرها 412 مليون دولار، وبزيادة سنوية لا تتجاوز 1%. عند طرح فرق نمو الإيرادات بعد التوزيع، يتبقى في الشركة جزء ارتفع بنسبة 15% مقارنة بالعام السابق. يزيد عدد الشركاء، لكن الأموال المدفوعة لا تتضخم بشكل خطي. لدى Circle علامات على رغبة في استعادة مساحة التفاوض في القنوات.
للحكم إن كانت حزمة Binance باهظة الثمن أم لا، يجب أولًا اتخاذ صفقة Coinbase مرجعًا. شروط تقاسم الأرباح التي تم تحديدها في 2023 تم تمديدها كما هي في أغسطس هذا العام حتى 2029: تحصل Coinbase على كامل عائدات احتياطيات USDC على منصتها الخاصة، ثم يتم اقتسام الجزء المتبقي خارج المنصة إلى النصف. في 2024، دفعت Circle مقابل هذا البند نحو 908 مليون دولار. بما أن الشروط لم تتغير والمدة طويلة، فلا تستطيع Circle تحريكه على المدى القريب.
من زاوية الدفع في حزمة Binance، الضبط أضيق قليلًا. تدفع Circle رسوم تحفيز شهرية. يُحسب أساس الفوترة فقط على جزء USDC الذي يُحتفظ به عبر خدمة Modular Smart Contract Wallet، أي صندوق/منصة المحافظ التي تقدمها Circle نفسها. أما باقي USDC المتداول داخل المنصة فلا يدخل في هذا “المسبح”. الشركة عانت خسارة بسبب تعريفات سابقة على هذا النحو، وقد تم تضمين تلك العبرة في هذا التعريف.
وهناك طبقة أخرى من الحسابات يسهل تجاوزها. ضمن تعريف اتفاق Coinbase، فإن USDC على Binance يقع خارج المنصة، وبالتالي تظل Coinbase تحصل على نصف العوائد المتبقية ضمن تقسيم الإيرادات. كلما وضعت Circle دولار USDC إضافي في Binance، تدفع أولًا الرسوم الشهرية لـ Binance، ثم يتم تقسيم الباقي مع Coinbase مناصفة، وأخيرًا فقط تُترك الفرصة لمساهمي Circle. الأرباح الحدّية التي يجلبها توسيع القناة لا تصل إلى حساب Circle إلا بعد عبور بوابتين.
خط التكلفة ما زال معقولًا، لكن الضغط موجود في جانب الكمية. بلغت كمية USDC المتداولة في نهاية الربع 733 مليار دولار، ولا تزال أعلى من العام السابق، لكنّها انخفضت مقارنة بنهاية مارس، ولم تُحافظ على أعلى مستوى خلال العام. وفي الفترة نفسها، انخفض معدل عائد الاحتياطيات على أساس سنوي بمقدار 66 نقطة أساس. مع تراجع العائد للوحدة وتقلص أرصدة نهاية الربع على أساس ربع سنوي، تحوّل نمو الحجم من “إضافة مبهجة” إلى ضرورة. ما يحتاج Binance لتعويضه هو هذا النقص تحديدًا. فاحتياج الأسواق الناشئة من المستخدمين إلى حسابات بالدولار حاجة صلبة، لكنهم كانوا في الماضي غير قادرين على الوصول إليها.
الخلاف في السوق حول هذه الشركة مبالغ فيه إلى حد ما. في 3 أغسطس، خفضت Morgan Stanley تصنيف CRCL من “محايد” إلى “تخفيض/بيع”، وخفضت السعر المستهدف مباشرة إلى 38 دولارًا، مستندة إلى أن المنتجات النقدية المرمّزة (tokenized cash) ونموذج العملات المستقرة الجديد سيضغطان على قدرته على تحقيق الأرباح على المدى الطويل. النصف الأول من هذا الرأي مقنع: تقريبًا تم رهن الإيرادات بالكامل في فوائد الاحتياطيات، ومع تغيّر بيئة الفائدة تتحرك قائمة الأرباح والخسائر بأكملها. أما النصف الثاني فأختلف فيه. اعتبار توسع القنوات حصراً كأنه “تسريب ربح” لا يتماشى مع اتجاه تقرير الربع الثاني. والرقم 412 مليون دولار قائم أمامنا: لم يرتفع بنسبة تتناسب مع عدد الشركاء. كما أن مسار سعر السهم اللاحق ابتعد أكثر فأكثر عن ذلك السعر المستهدف.
سأرتب ثلاث طبقات من القيمة لهذه الصفقة. التمويل عبر إصدار الأسهم يأتي في المرتبة الأخيرة، وقفل القنوات لمدة خمس سنوات يأتي في الوسط. الأولوية الأولى: تحويل المنافسين الذين نافسهم Circle إيجابيًا في ذلك العام إلى شركاء توزيع مرتبطيْن بالأسهم. وهكذا تم نقل متغير طويل الأجل كان “معلّقًا خارج الميزانية” إلى داخلها.
شرط الإلغاء موجود في نقطة واحدة: نسبة تكاليف التوزيع والتداول وغيرها إلى الإيرادات. خلال الربعين القادمين، يجب أن ترتفع هذه النسبة مرة أخرى. إضافةً إلى ذلك، إذا انخفضت مرة أخرى كمية USDC المتداولة في نهاية الربع على أساس ربع سنوي، فسيكون ذلك استخدامًا للأرباح مقابل النمو، عندها تُلغى كل الكلمات أعلاه.
تبرير الطرف المعارض قابل أيضًا للوقوف: البنية الأساسية لمستخدمي Binance تعتمد على التداول، والعملات المستقرة داخل حسابات التداول تدور بسرعة ولا تبقى بكميات كبيرة، ولا تُعد أصلًا من نفس نوع الرصيد الطويل الأجل على منصات الحفظ (custodial). الطلب في الأسواق الناشئة حقيقي، لكن قيمة العميل منخفضة؛ ولا يظهر تأثيره على عائد الاحتياطيات إلا بعد مرور عدة أرباع. والبروتوكول مكتوب بأنه لخمس سنوات؛ عمليًا هو حدّ أقصى، وبنود الإنهاء المبكر تبقى معلقة هناك دائمًا.
على شاشة التداول: $CRCLB يعرض سعرًا فوريًا 92.55 دولارًا، بانخفاض 3.38% خلال 24 ساعة. في اليوم التالي لتسرب الخبر، عاد السعر إلى الخلف. لا يوجد سبب في السوق لتتعامل مع هذا المبلغ البالغ 100 مليون دولار على أنه إعادة تسعير. تكاليف بدء شراء Binance البالغة 80.84 دولارًا للسهم ما زالت في وضع ربح عائم، وفترة القفل لمدة عامين تمنعه مؤقتًا من التسبب في تحريك الحسابات في الدفاتر.
الأشياء التي يستحق مراقبتها لاحقًا ليست موجودة في سعر السهم. #USDC من حيث بنية الأرصدة على السلسلة يمكن التحقق منها علنًا، وبند “تكلفة التوزيع” في تقرير أرباح Circle للربع الثالث سيُفصح عنه بالطريقة نفسها. إذا كان لدى المرء اهتمام بهذا النوع من الأعمال، يمكن إدراج هذين البندين في قائمة المراقبة، ومراجعتها مرة كل ربع.
1
1
1.2k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedMinutesFocusOnOctoberPause
140,465 مشاهدات
1,222 يقومون بالنقاش
🚨 قد يكون الاحتياطي الفيدرالي المحفّز الكبير التالي لبيتكوين 👀
Al-Sanani
·10 إعجاب
·15.9k مشاهدات
BinanceLaunchesBinanceIntelligence
1.1M مشاهدات
6,419 يقومون بالنقاش
EvernorthDelaysNasdaqDebutToOct12
10,622 مشاهدات
273 يقومون بالنقاش