
TVBee
 تم التحقُّق من Square
数据分析、宏观、投研,
人肉码字、人肉图表、非AI内容,
100%文章原创、拒绝人云亦云,
从未刷过粉丝和阅读量等数据,
PANews、Foresightnews、AIcoin等媒体专栏作者,
也是韭菜,分析能力大于交易水平,不撸毛。

Creator of the Year

原创之星
فتح تداول
مُتداول مُتكرر
7.5 سنوات
238 تتابع
9.0K+ المتابعون
8.8K+ إعجاب
2 الشارات
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
TVBee
·
--
أريد تغيير صورتي الشخصية، لن أستخدم النحلة بعد الآن، سأستبدلها بغراب، فأنا دائمًا أتشاءم وأتنبأ بالسوء مؤخرًا.
قلت إن هناك ثلاث محاولات للصعود،
وقلت إن السوق الصاعد لم يأتِ،
وقلت إن انتخابات التجديد النصفي ستؤدي إلى ارتداد لا إلى انعكاس للاتجاه،
وقلت إن بيانات مؤشر أسعار المستهلك لشهر أكتوبر ستتجاوز التوقعات،
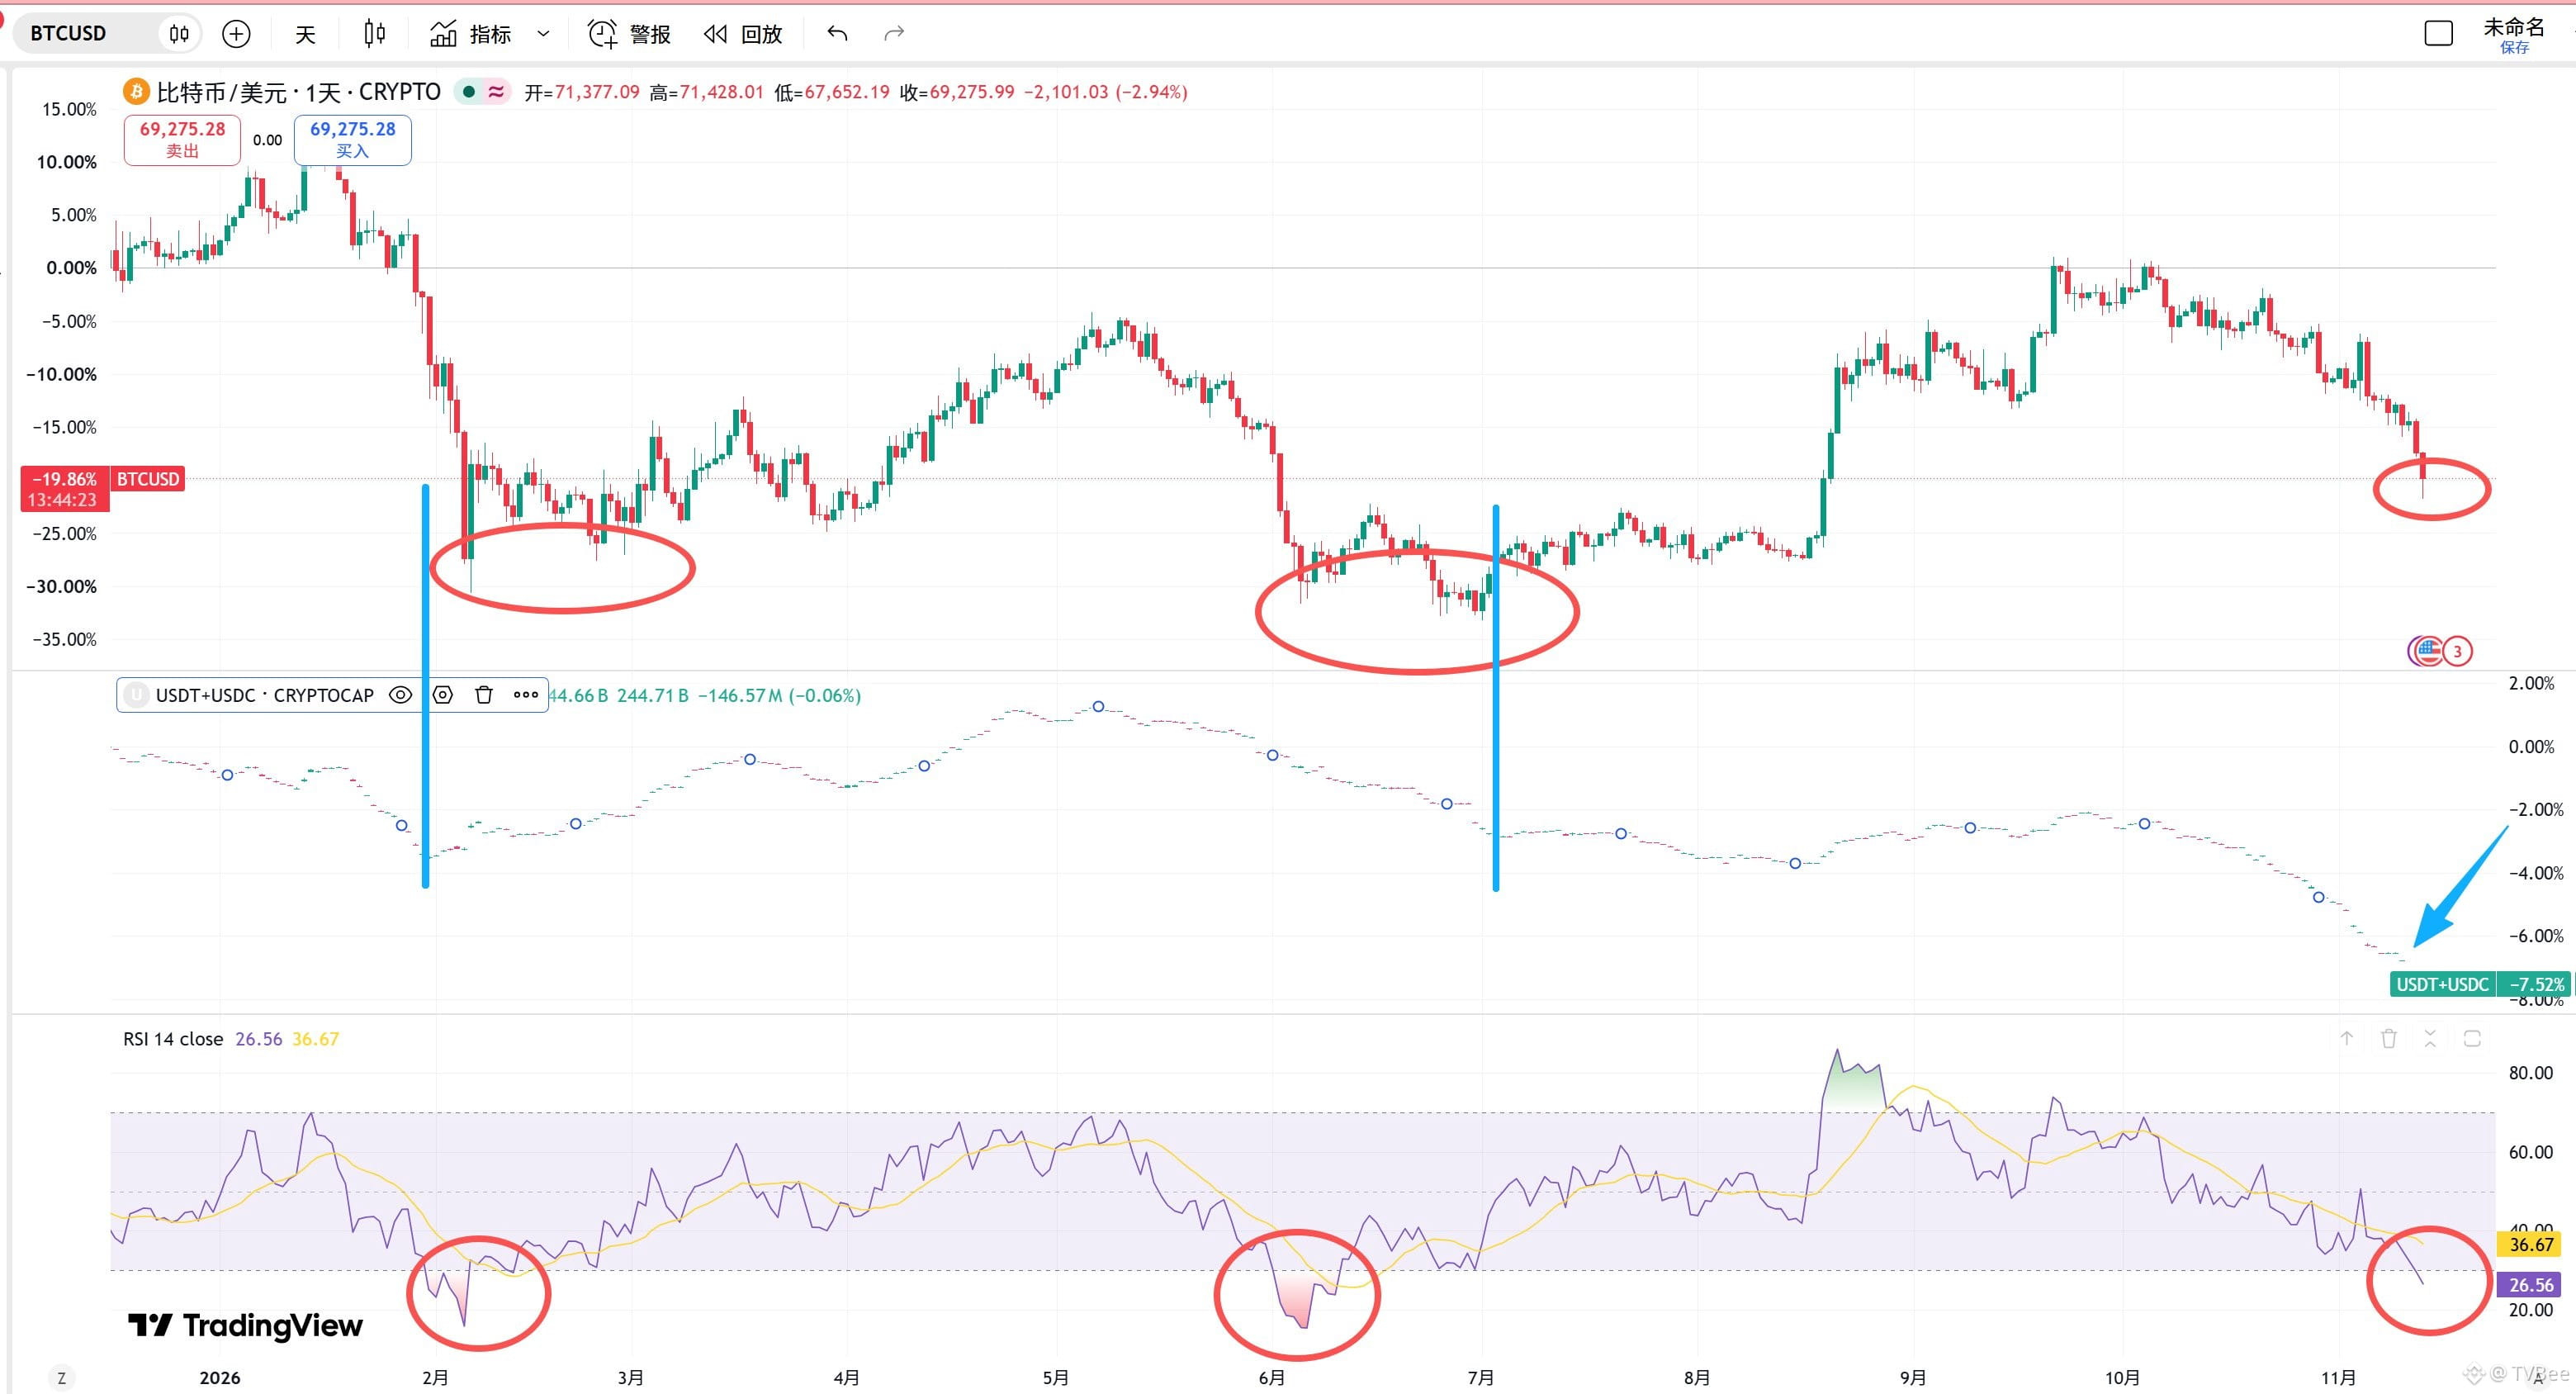
وقلت إن السعر سيهبط إلى حدود 70 ألفًا، أي إلى قمة عام 2021.
أتوسل إليكم، لا تدعوا السعر يهبط أكثر، فلو هبط أكثر فسأبدو مخطئًا. لم أخف من أن أبدو مخطئًا في كل ما سبق، لكنني أخشى استمرار الهبوط؛ فهذا لن يحرجني فحسب، بل سيؤذي محفظتي أيضًا.
😭
أنا مستعد للتبرع بـ30 كيلوغرامًا من اللحم، مقابل أن يصل البيتكوين إلى القاع!
😂
قلت إن هناك ثلاث محاولات للصعود،
وقلت إن السوق الصاعد لم يأتِ،
وقلت إن انتخابات التجديد النصفي ستؤدي إلى ارتداد لا إلى انعكاس للاتجاه،
وقلت إن بيانات مؤشر أسعار المستهلك لشهر أكتوبر ستتجاوز التوقعات،
وقلت إن السعر سيهبط إلى حدود 70 ألفًا، أي إلى قمة عام 2021.
أتوسل إليكم، لا تدعوا السعر يهبط أكثر، فلو هبط أكثر فسأبدو مخطئًا. لم أخف من أن أبدو مخطئًا في كل ما سبق، لكنني أخشى استمرار الهبوط؛ فهذا لن يحرجني فحسب، بل سيؤذي محفظتي أيضًا.
😭
أنا مستعد للتبرع بـ30 كيلوغرامًا من اللحم، مقابل أن يصل البيتكوين إلى القاع!
😂
تمّ التحقق
عرض الترجمة
تمّ التحقق
TVBee
·
--
لا أستطيع فعل ذلك... لا أجد حقًا أي زاوية تدعو للتفاؤل بشأن تحسن مؤشر أسعار المستهلك، وقد لا تكون أرقام المؤشر الليلة مبشرة
#CPI前瞻,12月利率走向迎关键考验
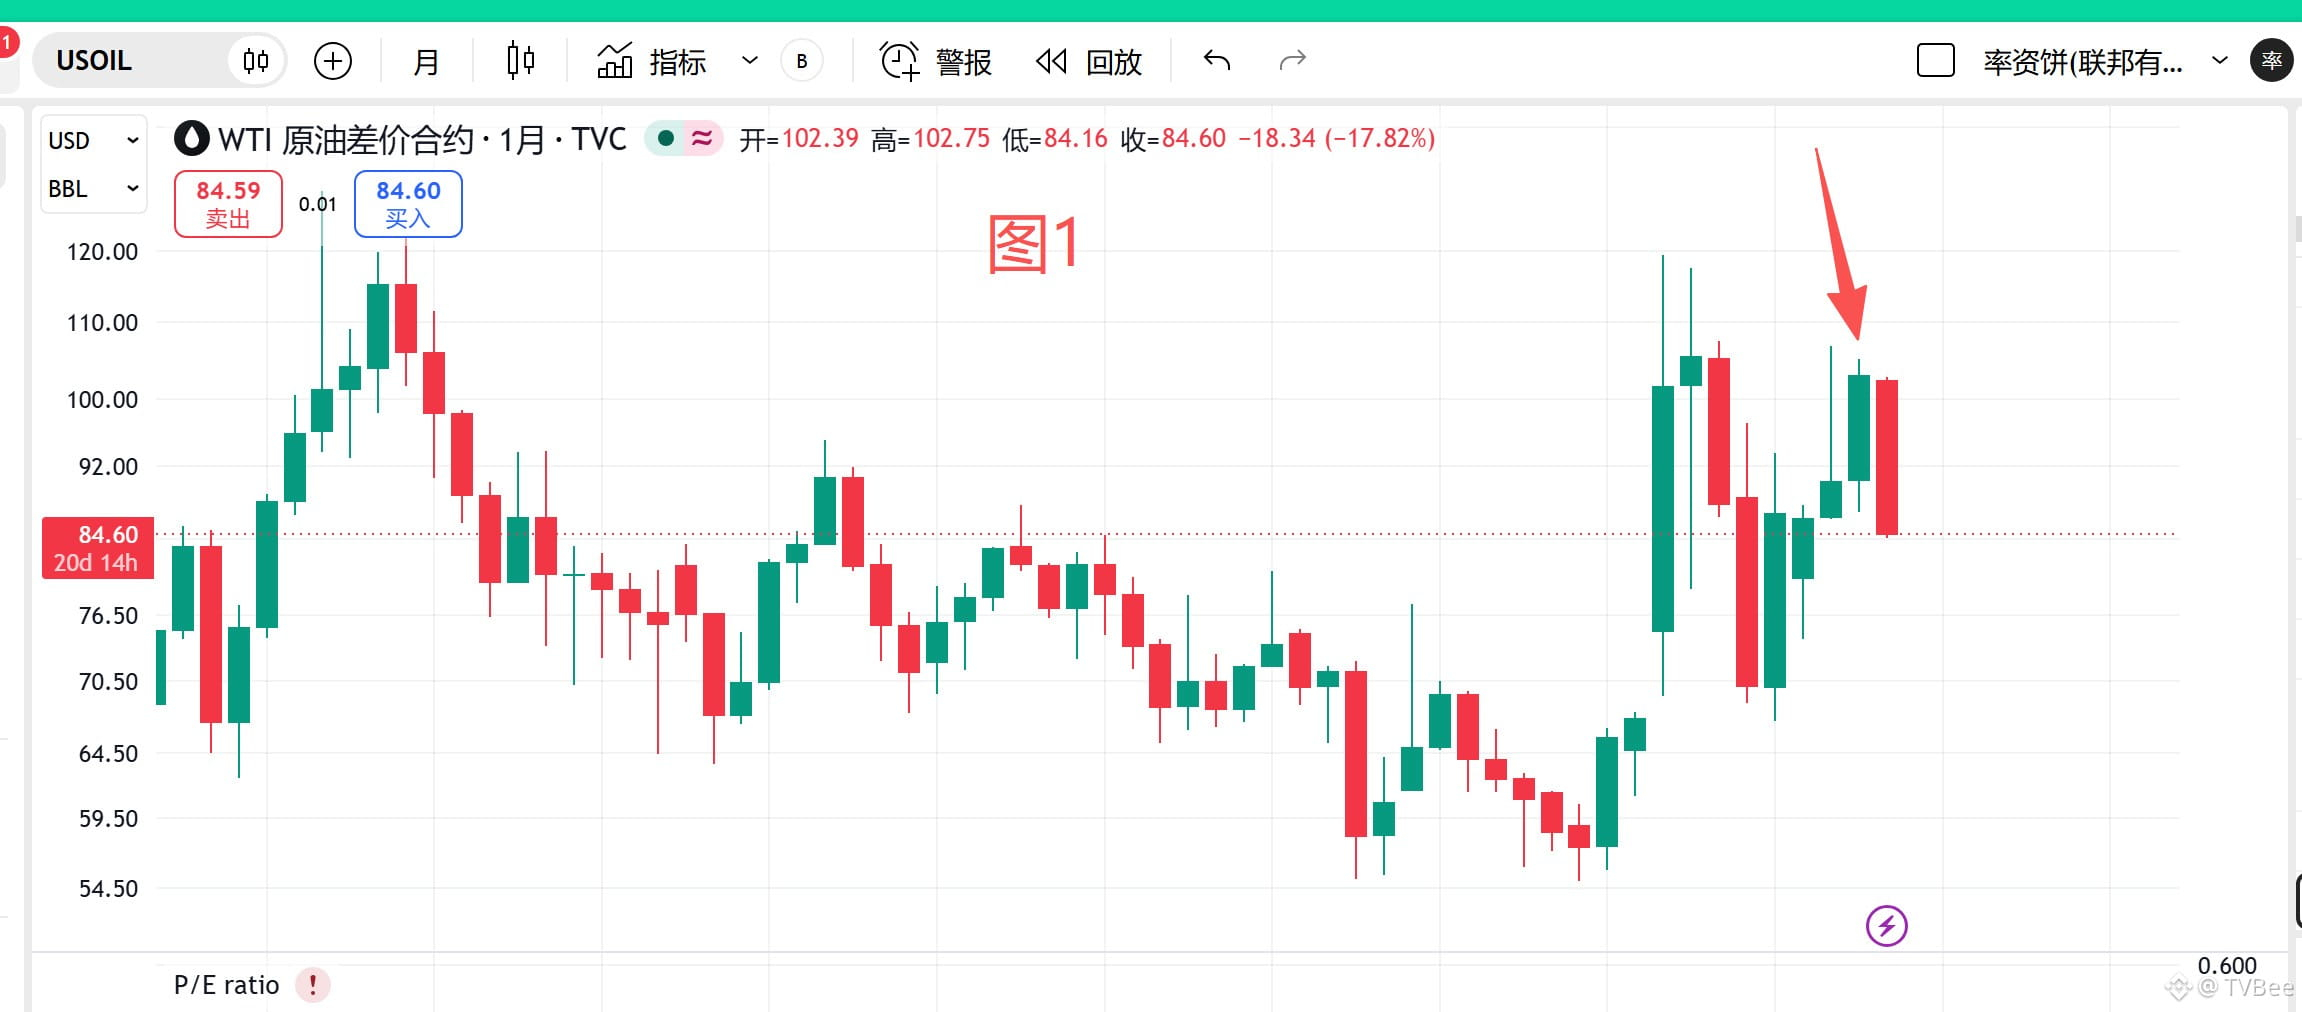
أولًا، اتجهت أسعار النفط إلى الارتفاع خلال الفترة من أغسطس إلى أكتوبر، وكان متوسطها مرتفعًا في أكتوبر. كما في الشكل 1.
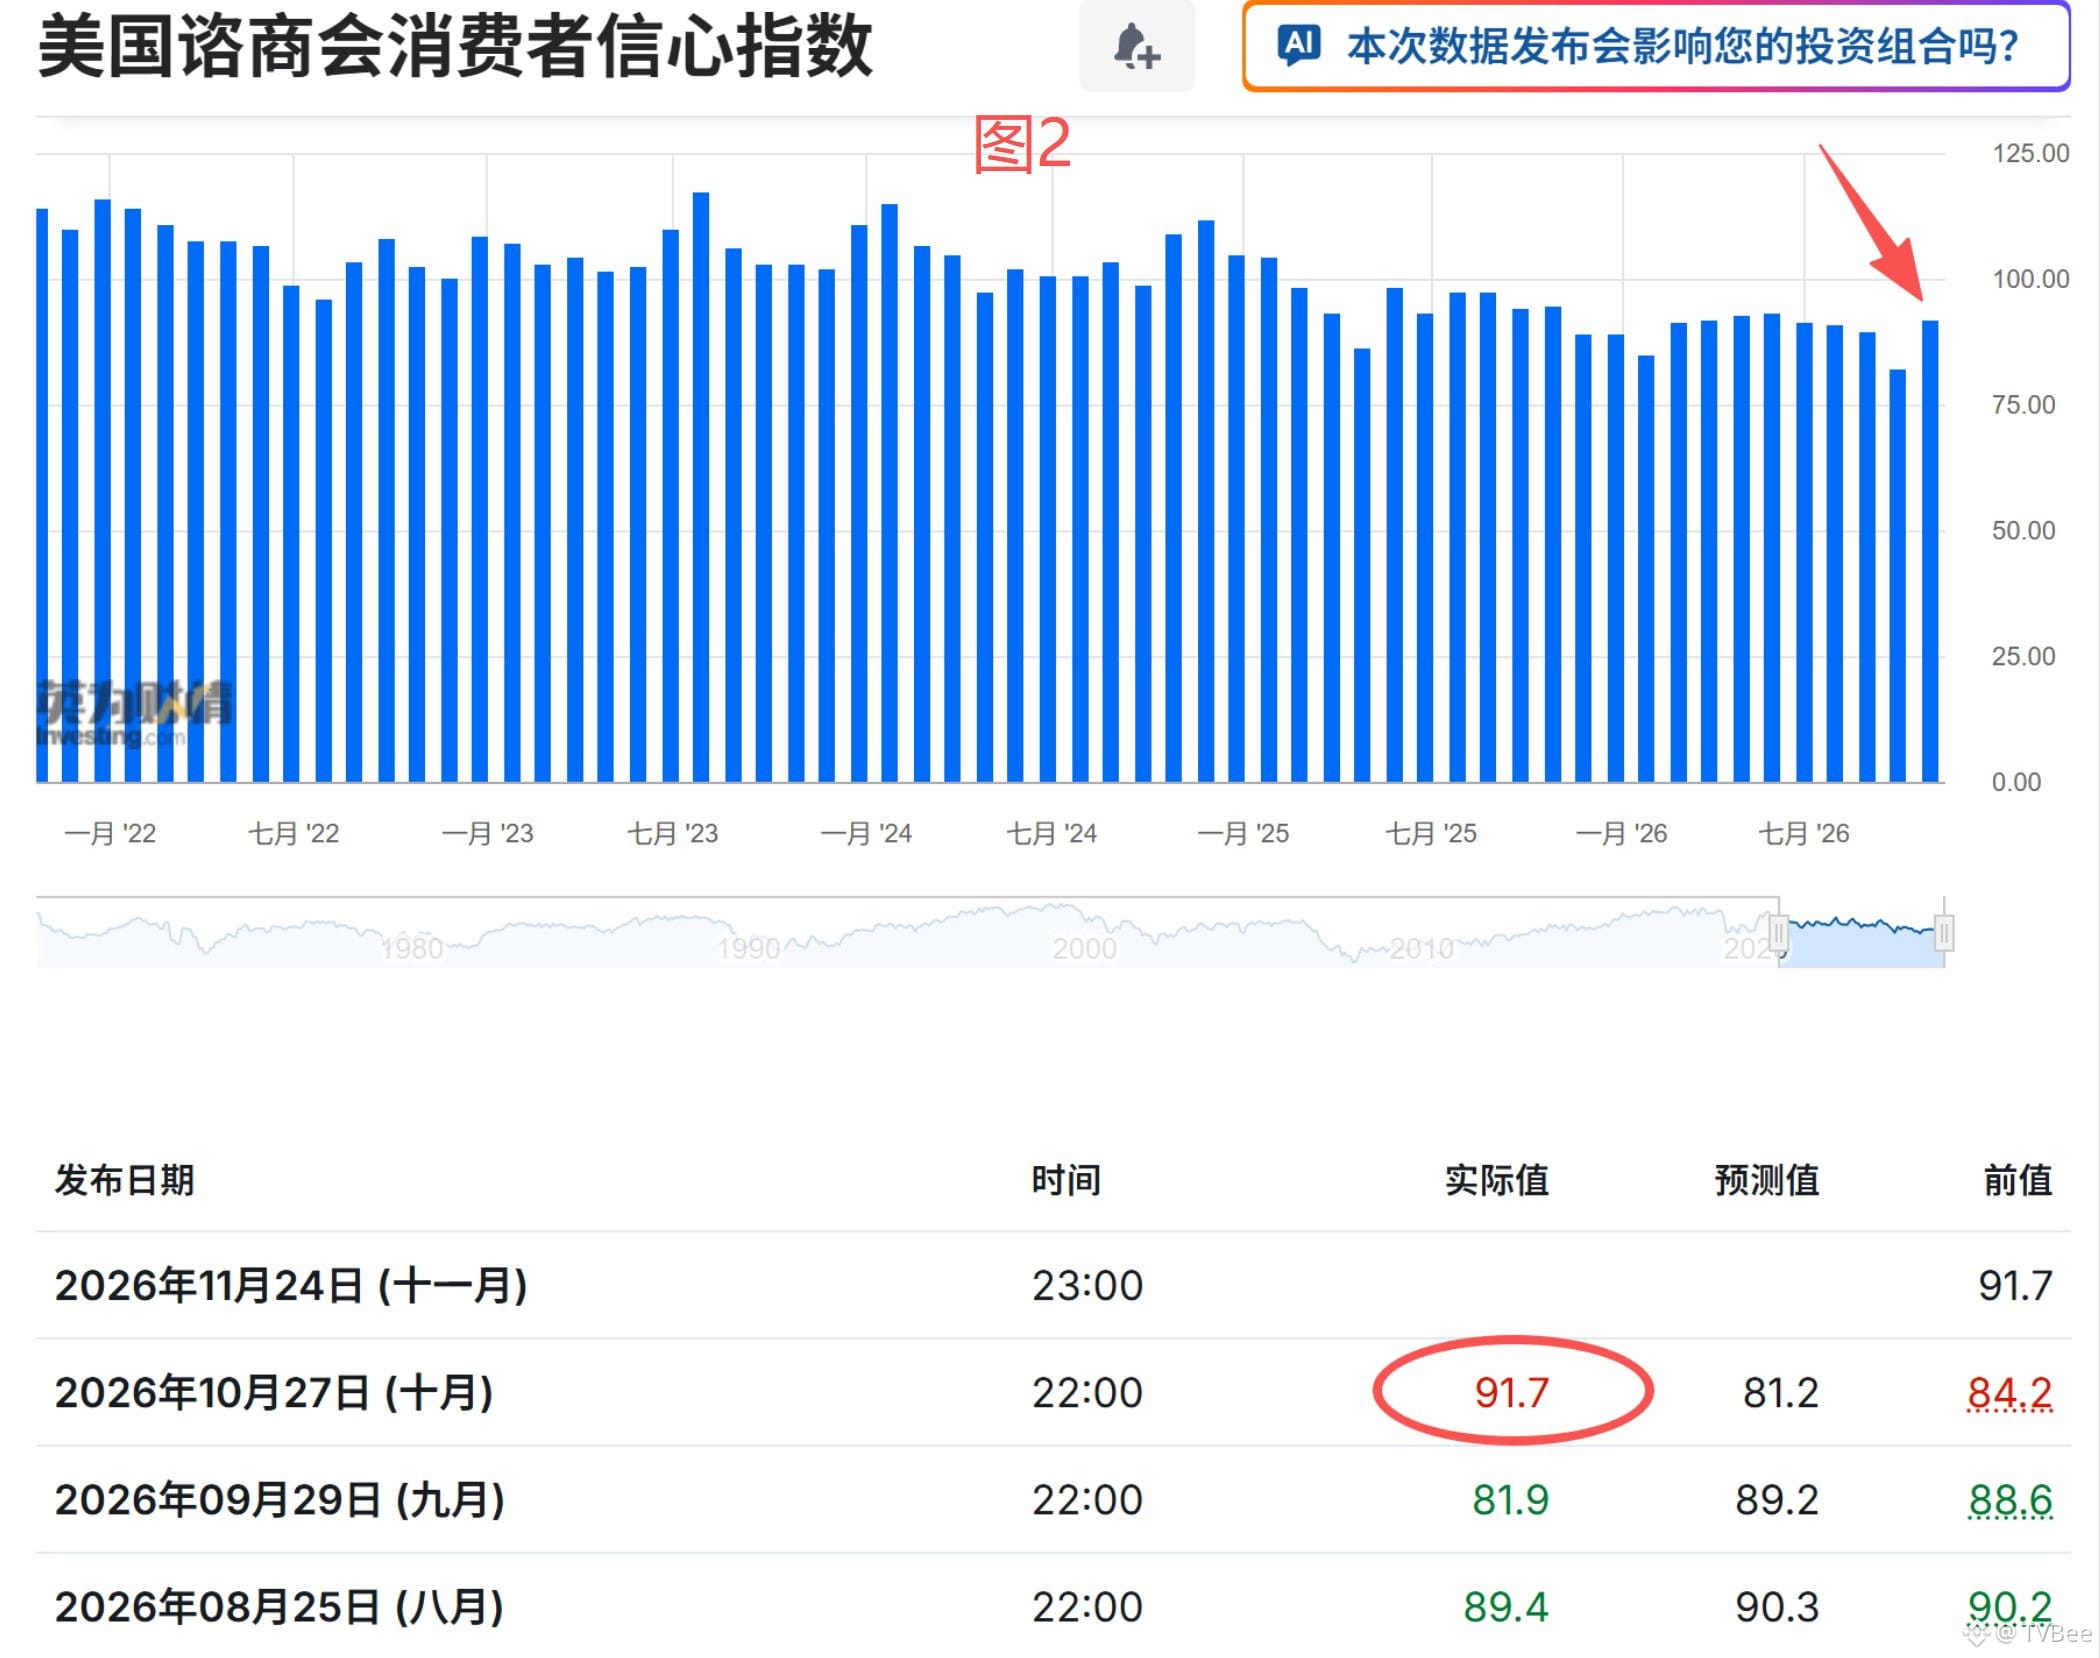
ثانيًا، ارتد مؤشر ثقة المستهلك لشهر أكتوبر، الذي نُشرت بياناته في نهاية الشهر. وقوة الاستهلاك قد تؤدي إلى ارتفاع الأسعار بفعل زيادة الطلب. كما في الشكل 2.
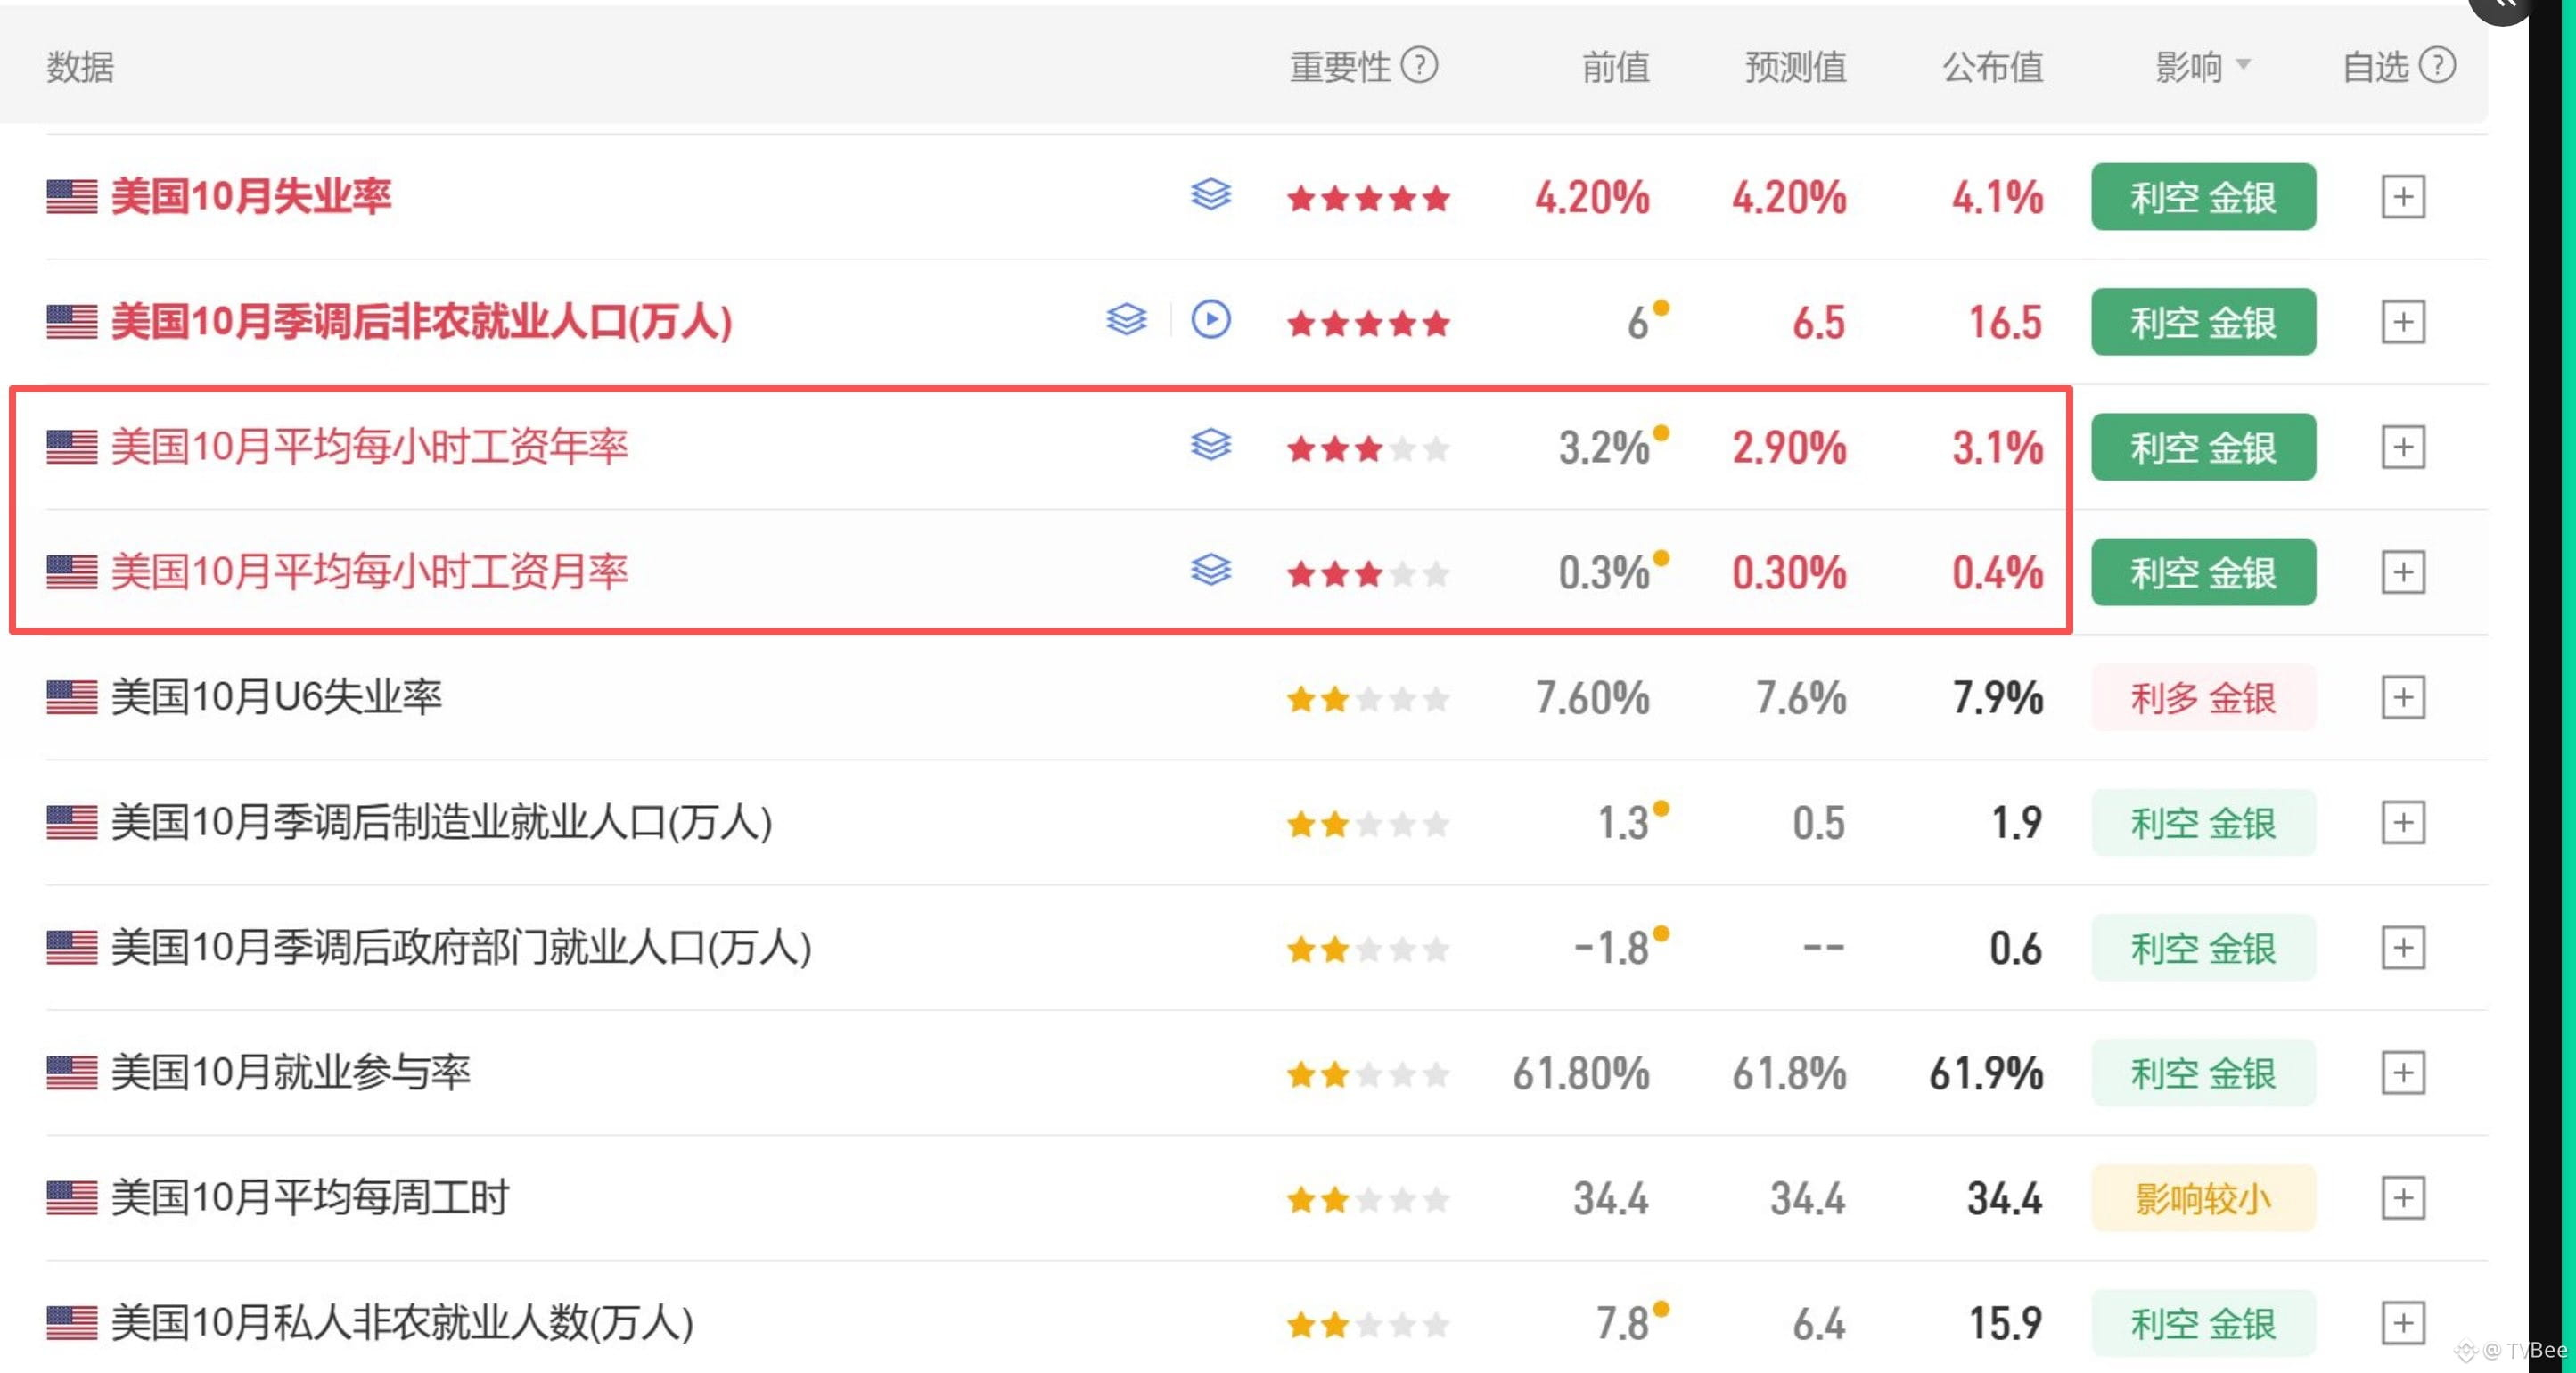
ثالثًا، أظهرت بيانات الوظائف غير الزراعية السابقة أن الزيادة الشهرية والسنوية للأجور لم تكن منخفضة، بل إن وتيرة نمو الدخل كانت مرتفعة، وقد يكون ذلك أحد أسباب قوة ثقة المستهلك. كما في الشكل 3.
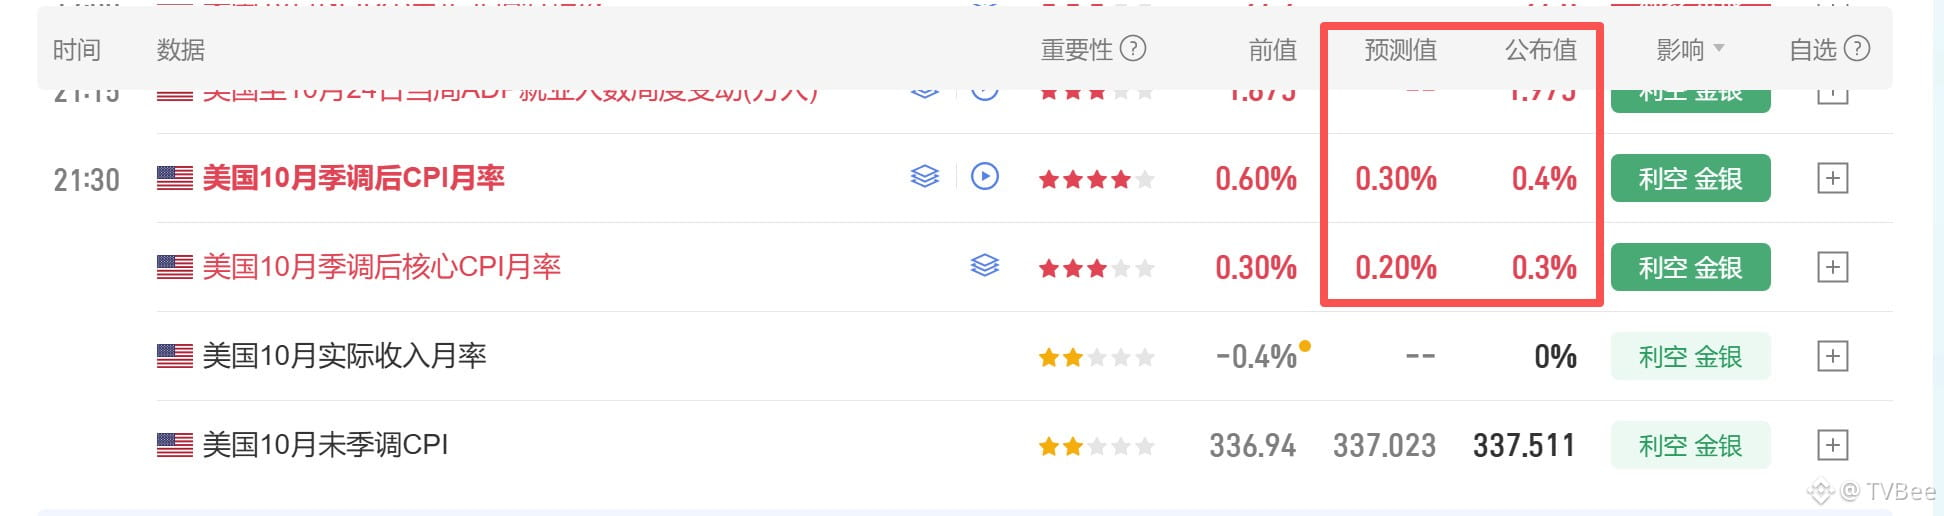
تبلغ التوقعات لمعدلي التضخم السنويين لمؤشر أسعار المستهلك العام والأساسي 3.9% و2.8% على التوالي، وهما ليسا منخفضين. أما التوقعات لمعدليهما الشهريين فتبلغ 0.3% و0.2% على التوالي، وأرى شخصيًا أن توقعات المعدل الشهري متفائلة بعض الشيء.
#CPI前瞻,12月利率走向迎关键考验
أولًا، اتجهت أسعار النفط إلى الارتفاع خلال الفترة من أغسطس إلى أكتوبر، وكان متوسطها مرتفعًا في أكتوبر. كما في الشكل 1.
ثانيًا، ارتد مؤشر ثقة المستهلك لشهر أكتوبر، الذي نُشرت بياناته في نهاية الشهر. وقوة الاستهلاك قد تؤدي إلى ارتفاع الأسعار بفعل زيادة الطلب. كما في الشكل 2.
ثالثًا، أظهرت بيانات الوظائف غير الزراعية السابقة أن الزيادة الشهرية والسنوية للأجور لم تكن منخفضة، بل إن وتيرة نمو الدخل كانت مرتفعة، وقد يكون ذلك أحد أسباب قوة ثقة المستهلك. كما في الشكل 3.
تبلغ التوقعات لمعدلي التضخم السنويين لمؤشر أسعار المستهلك العام والأساسي 3.9% و2.8% على التوالي، وهما ليسا منخفضين. أما التوقعات لمعدليهما الشهريين فتبلغ 0.3% و0.2% على التوالي، وأرى شخصيًا أن توقعات المعدل الشهري متفائلة بعض الشيء.
تمّ التحقق
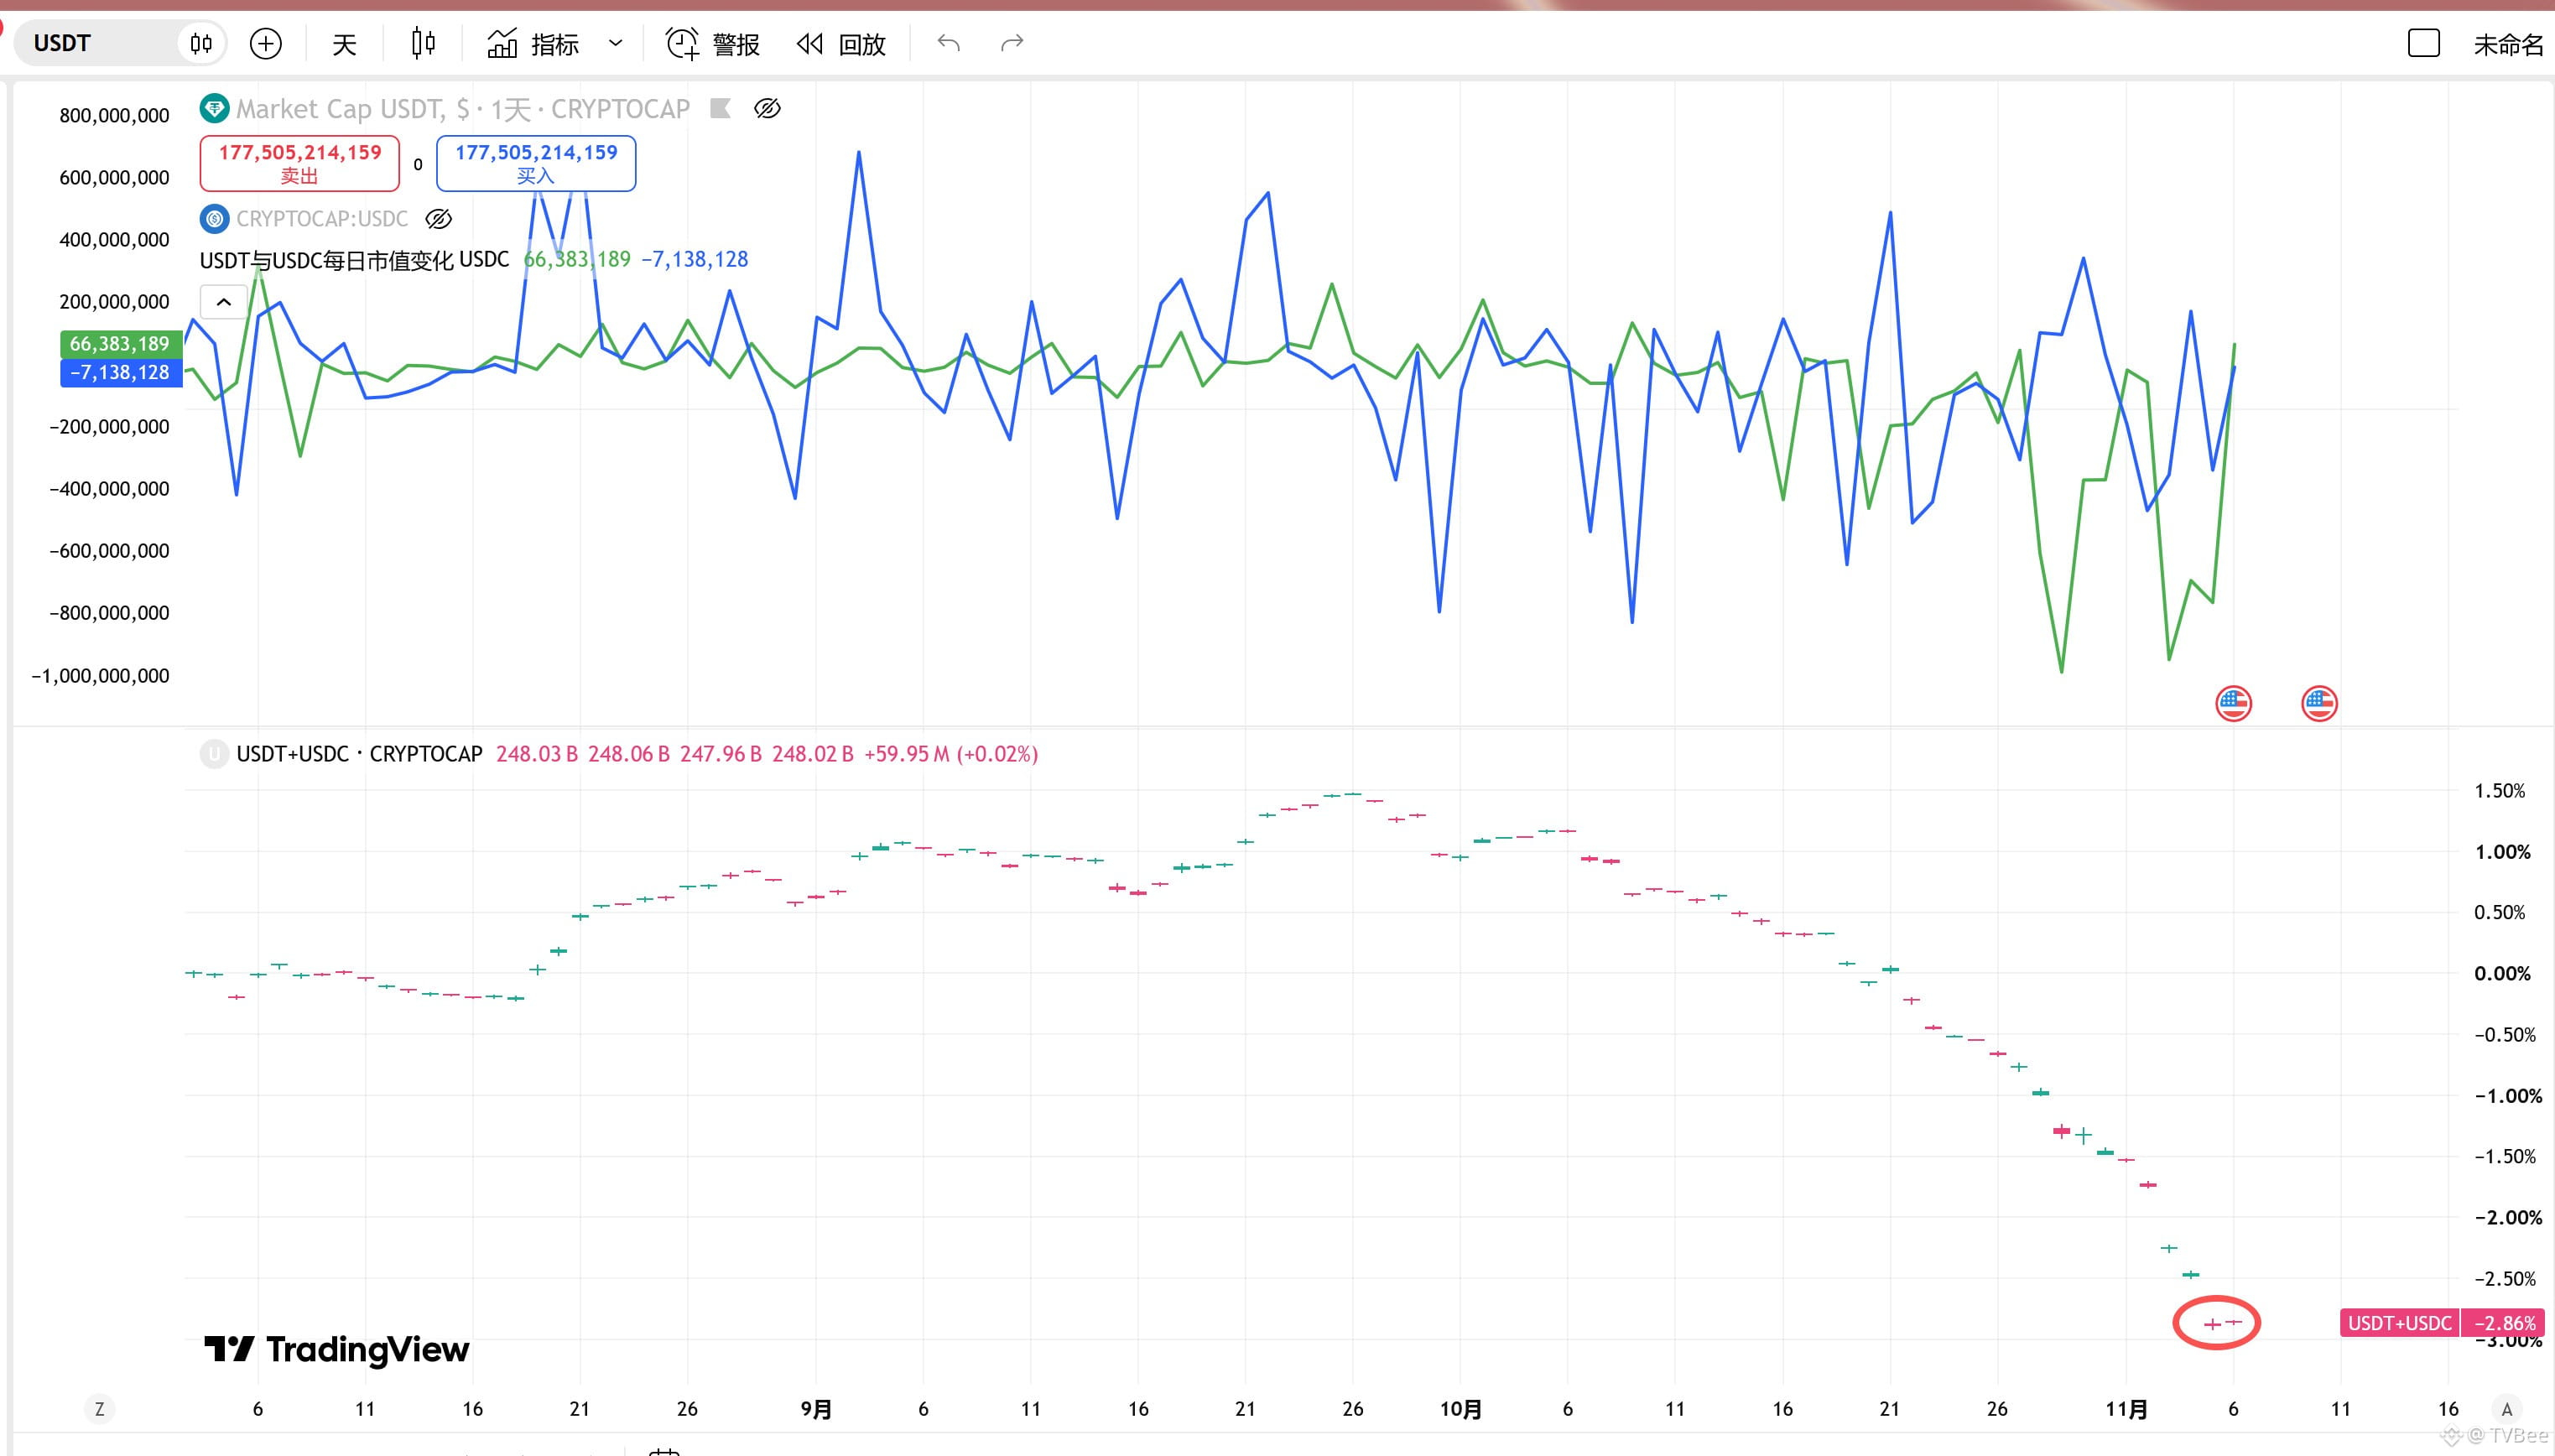
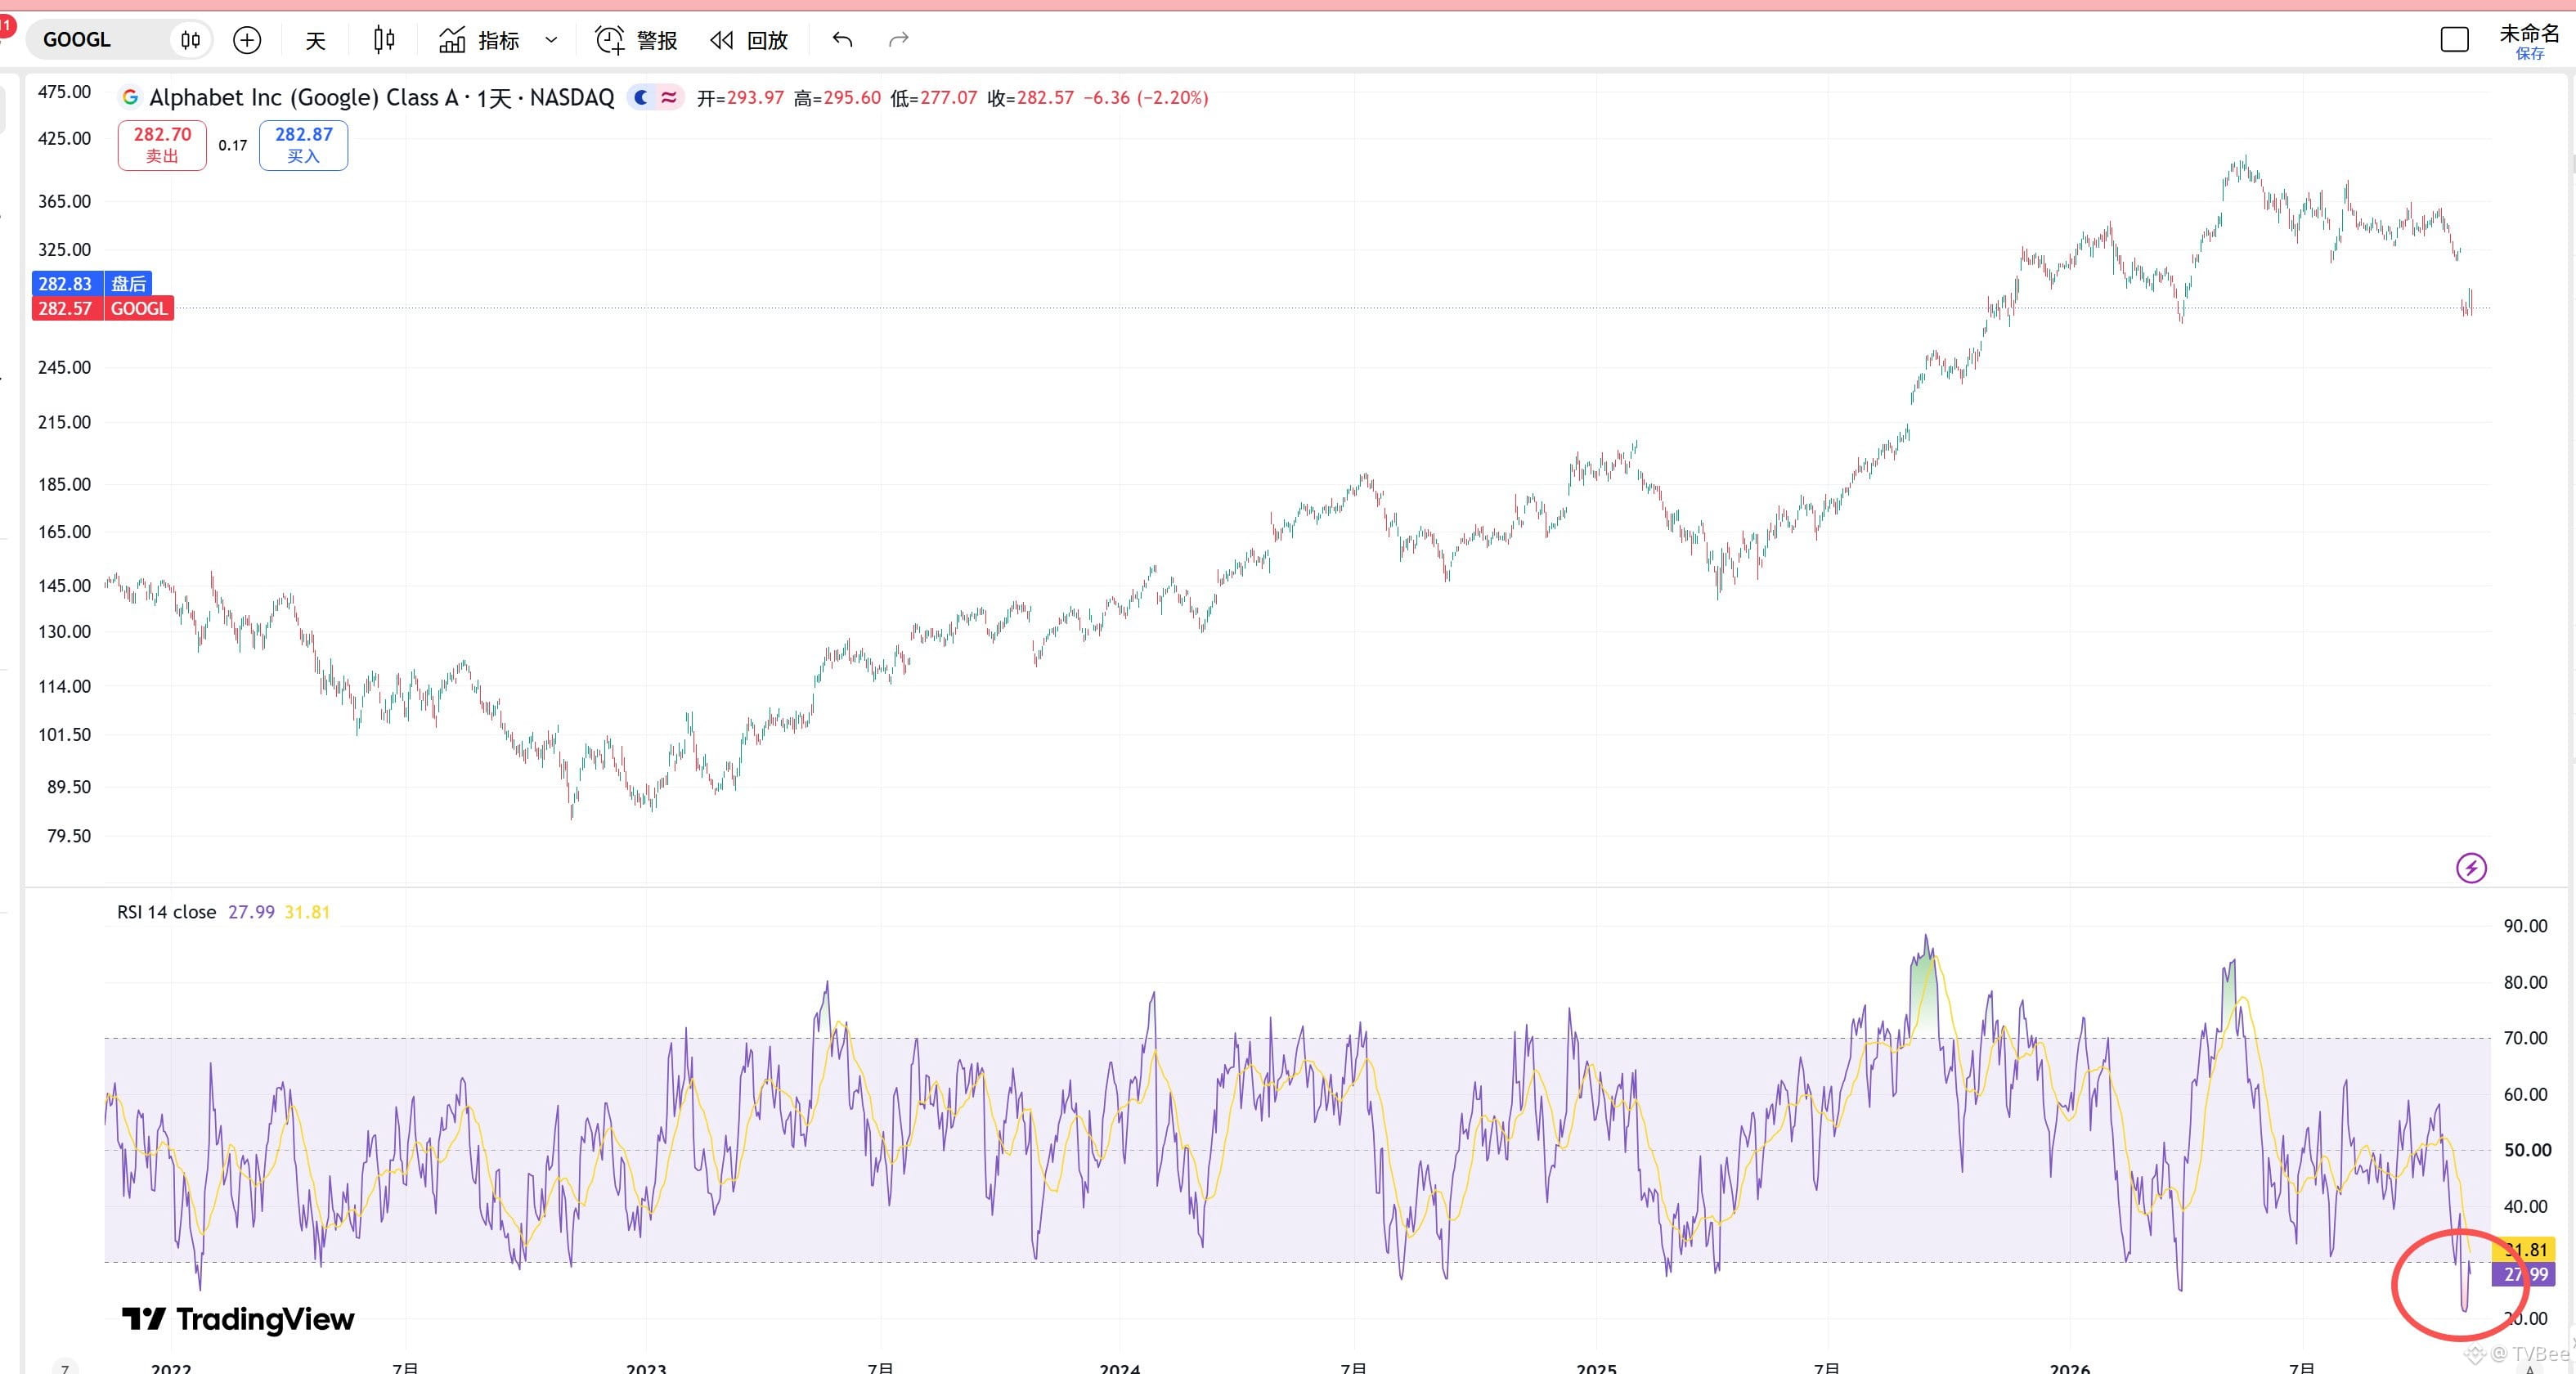
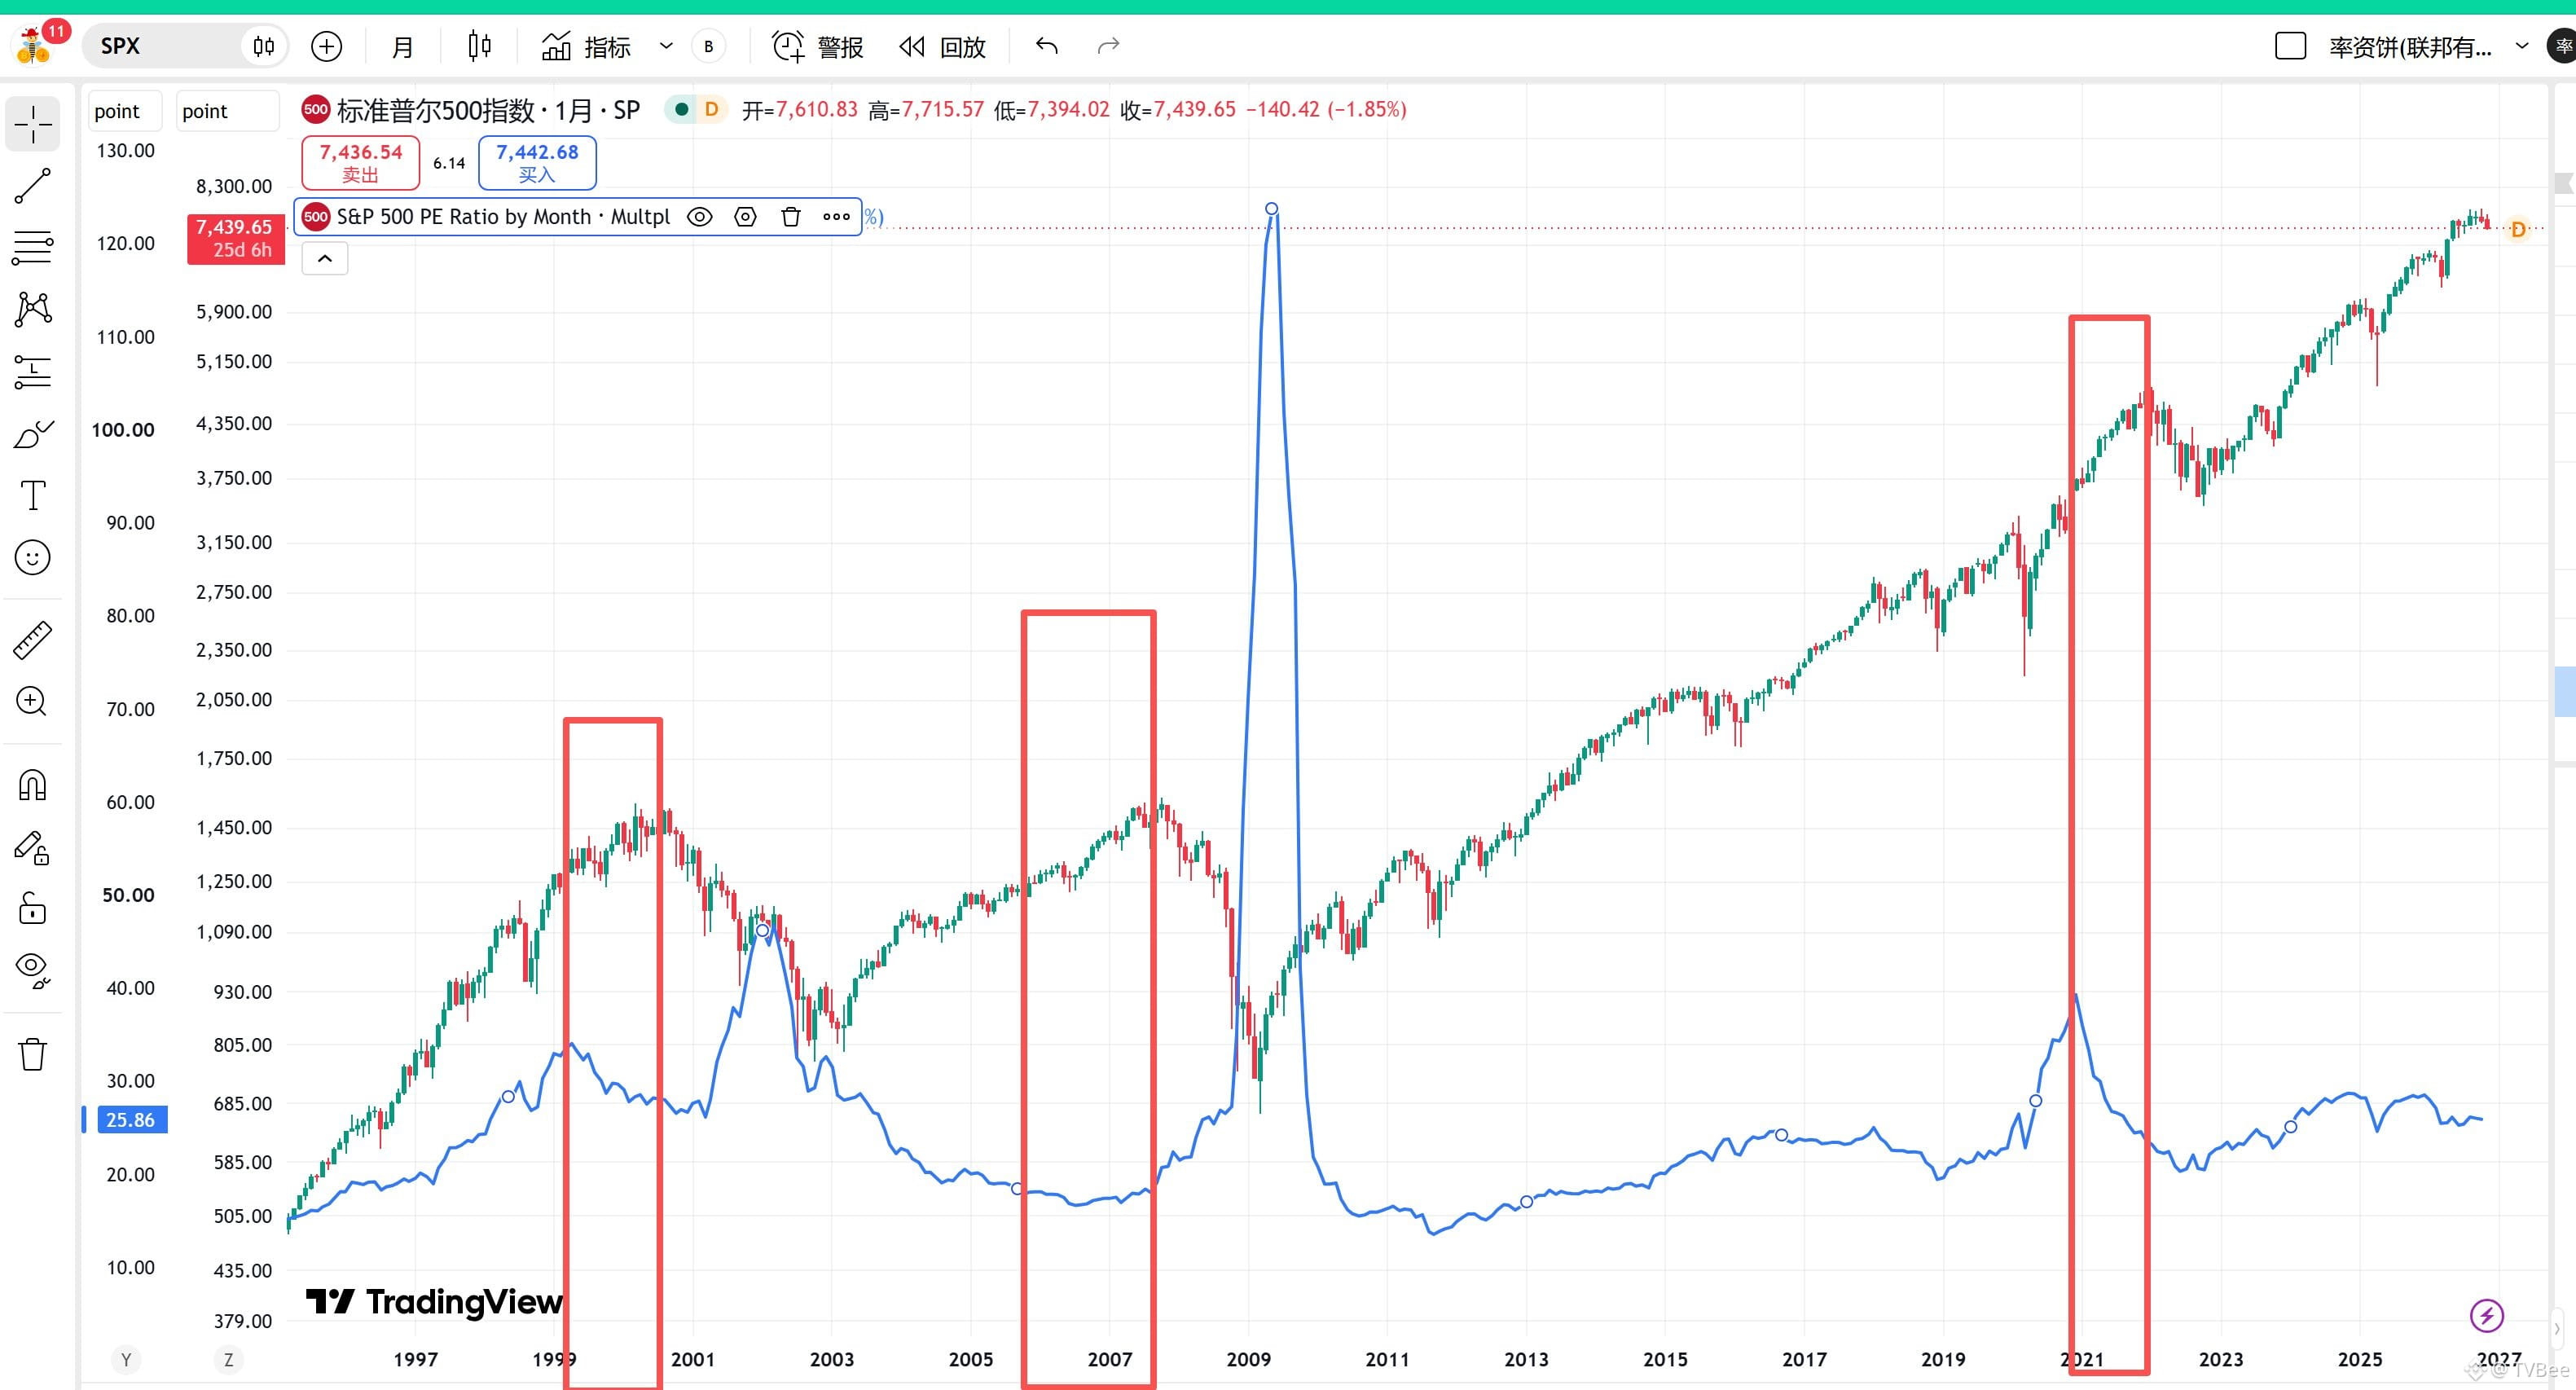
صحيح جزئيًا
TVBee
·
--
التاريخ يكرر نفسه بإيقاعٍ متناغم: ترمب يخسر المجلسين، أهو ارتداد أم انعكاس؟
┈➤ لماذا خسر ترمب؟
التاريخ يكرر نفسه، وهذه ليست أول انتخابات نصفية يخوضها ترمب، لكنه في عام 2018 لم يخسر سوى مجلس النواب، بينما احتفظ بمجلس الشيوخ.
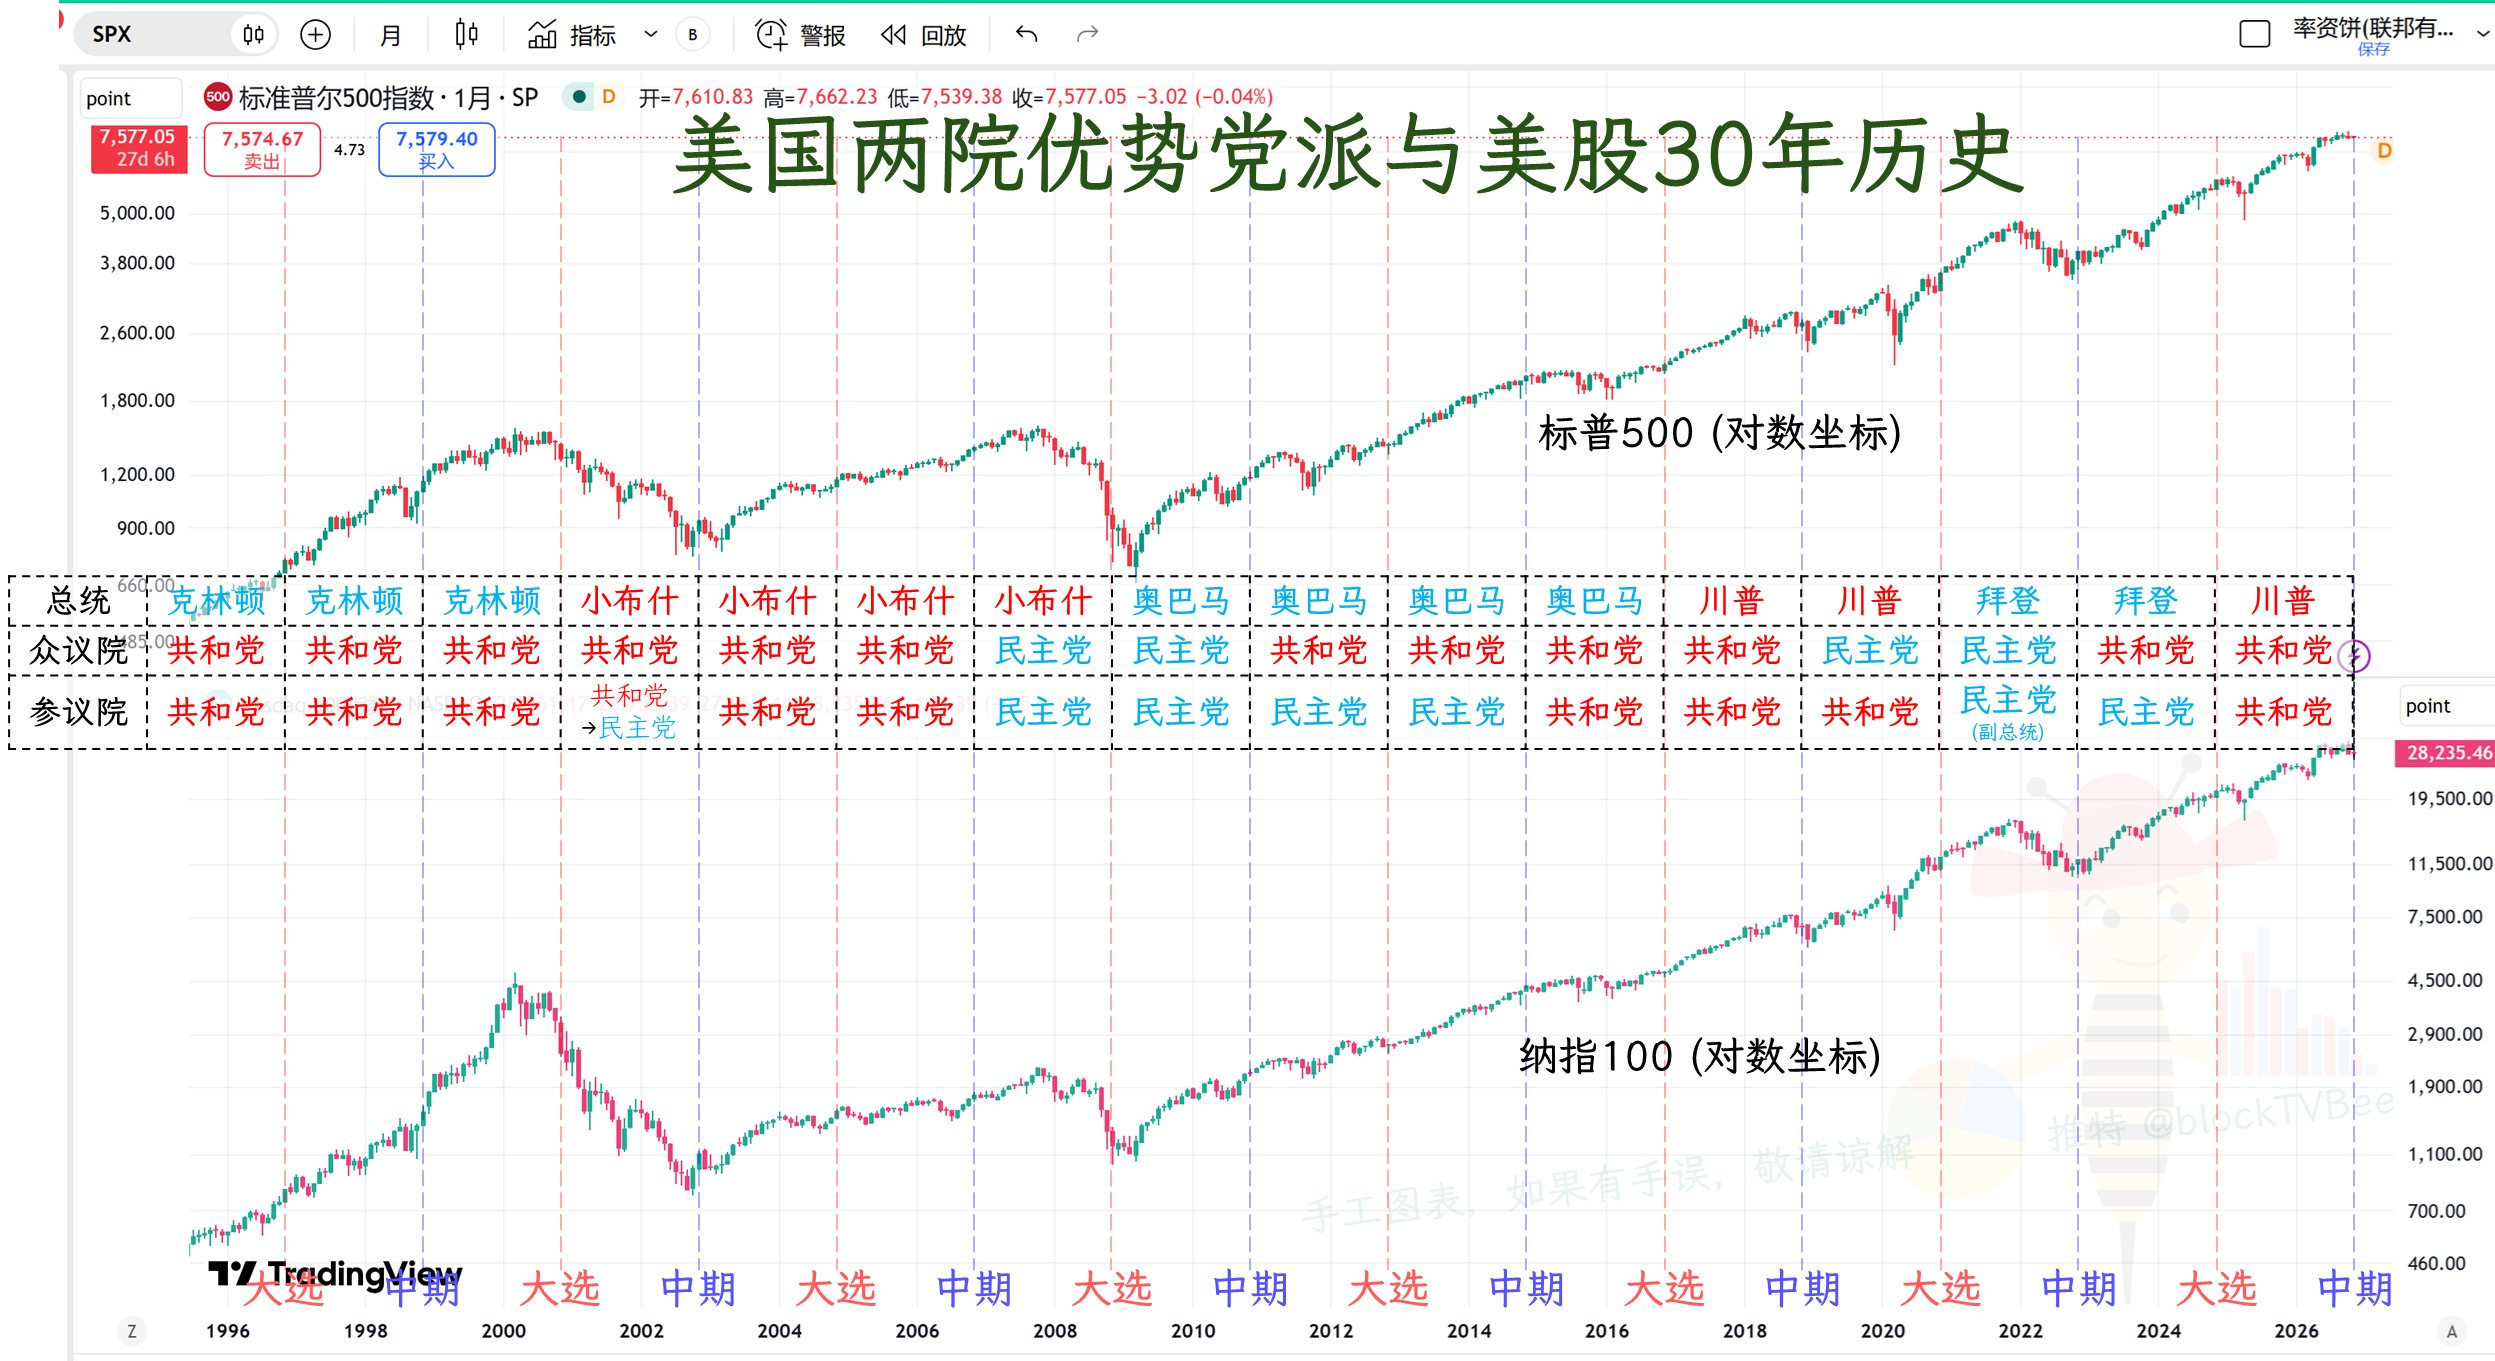
المرّة الوحيدة خلال السنوات الثلاثين الماضية التي انتقلت فيها السيطرة على المجلسين معًا من حزب إلى آخر كانت عام 2006، في عهد جورج دبليو بوش. ولعل ذلك ليس محض مصادفة، فقد خاض بوش حرب العراق عام 2003.
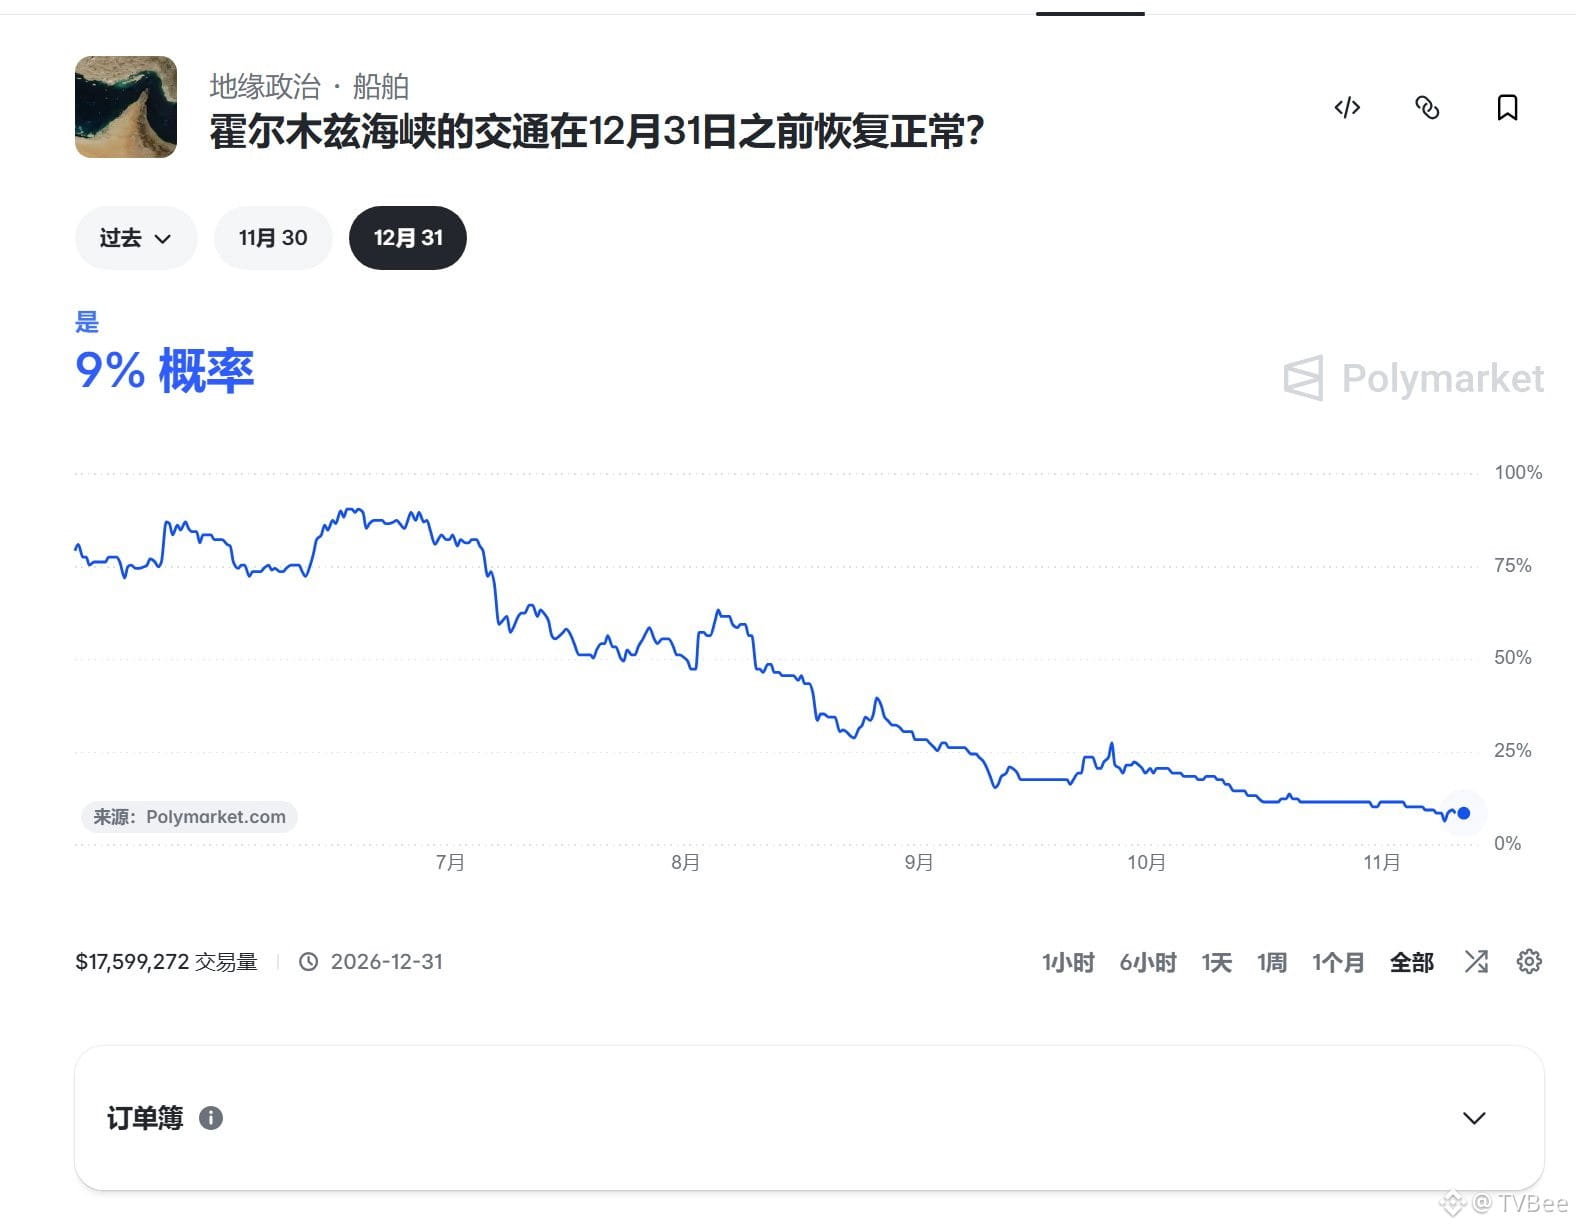
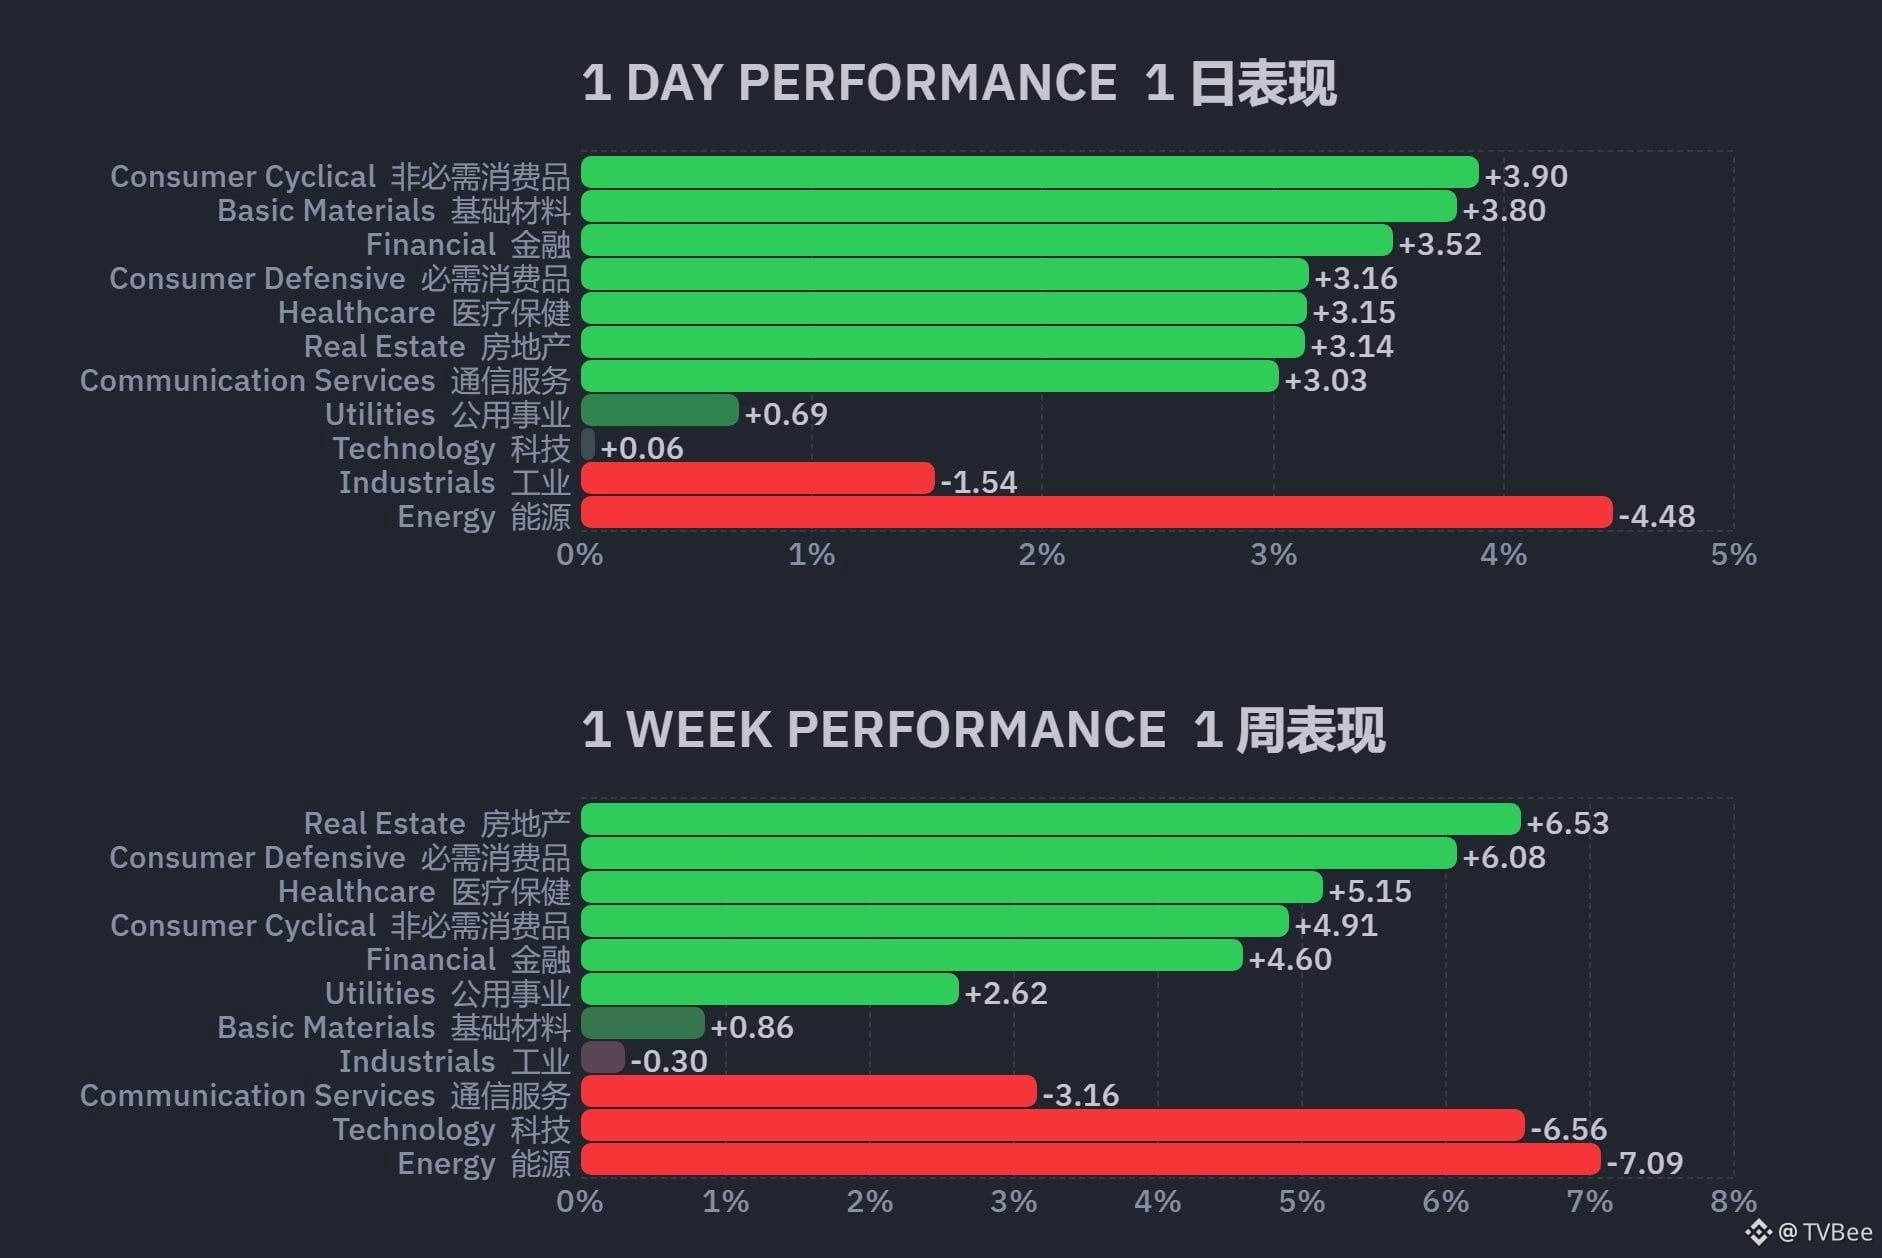
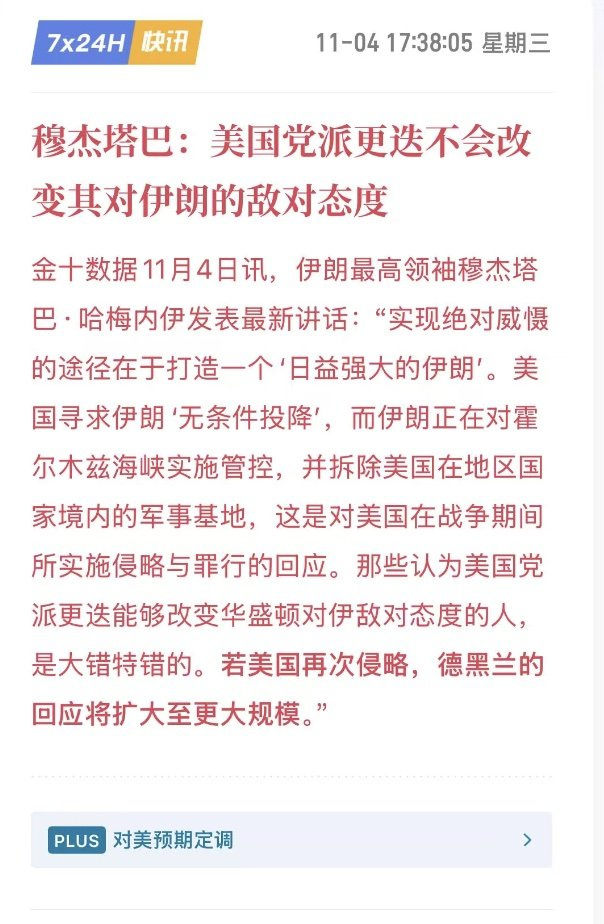
أشعل ترمب الصراع مع إيران منذ ثمانية أشهر، لكن المشكلة النووية لم تُحل، ولم يُفتح المضيق، ولا تزال أسعار النفط والتضخم مرتفعين نسبيًا.
لكن في الواقع، حقق ترمب بعض الإنجازات أيضًا. فمثلًا، تمكّن من الإطاحة بمادورو بتكلفة زهيدة للغاية. ورغم أن فنزويلا لم تنتخب رئيسًا جديدًا بعد، فقد انتهى عهد تشافيز عمليًا. كما أبرم اتفاقًا مع فنزويلا باسم الحكومة، ومن المفترض أن تتعاون شركات النفط في فنزويلا لاستخراج النفط لاحقًا (وشيفرون من أكثرها حماسًا).
ومن خلال DOGE والرسوم الجمركية، زادت إيرادات الحكومة الفيدرالية زيادةً كبيرة.
إضافةً إلى ذلك، جرى اعتراض أعداد كبيرة من المهاجرين غير النظاميين، وانخفض معدل جرائم العنف في الولايات المتحدة انخفاضًا كبيرًا (ويُقال إنه الأدنى منذ 125 عامًا).
┈➤ ارتداد أم انعكاس؟
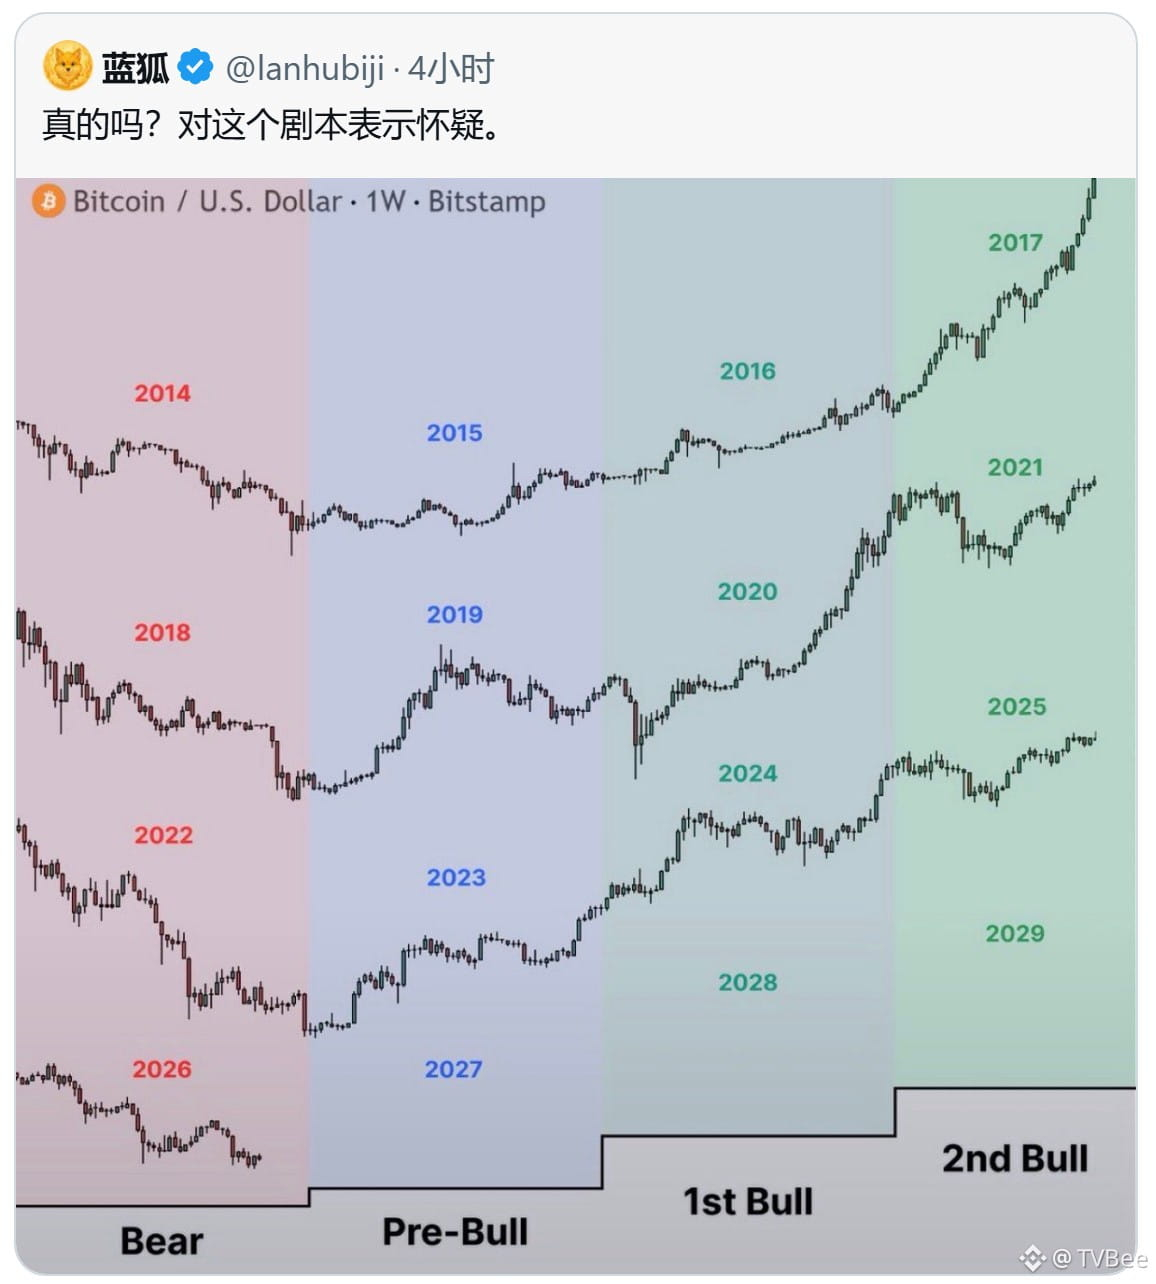
أولًا، لا أعتقد أن انعكاس الاتجاه سيحدث فورًا. ففي الرسم البياني الذي عرضه الأخ النحلة في المقال السابق، يتضح جليًا أنه بعد الانتخابات النصفية، ما لم تتغير السيطرة الحزبية على المجلسين كليًا، لا تبدأ الأسواق تاريخيًا موجة صعود كبيرة مباشرةً.
ولحسن الحظ، فإن حالة انتقال السيطرة على المجلسين معًا تشبه عام 2006، لا عام 2018. فبعد انتخابات 2018 النصفية، شهدت الأسواق هبوطًا حادًا آخر، بينما اتسم عام 2006 في معظمه بتذبذب أفقي.
ثانيًا، رغم أن الانتخابات النصفية غيّرت تركيبة أعضاء المجلسين، فإن الرئيس لا يزال ترمب. وتنتهي صلاحية الميزانية المؤقتة التي أُقرت سابقًا في نهاية ديسمبر، لذا علينا أن ننتظر ونرى شكل مشروع قانون الميزانية الذي سيطرحه ترمب لاحقًا.
التوتر بين المجلسين محدود الآن، لأن الديمقراطيين يسيطرون على كليهما. أما التوتر الأساسي فهو بين المجلسين وترمب، لكن حدة هذا الاحتكاك قد تكون أقل. وربما يكون هذا أحد أسباب اختلاف أداء الأسواق بعد الانتخابات النصفية في عامي 2006 و2018.
ثالثًا، هل يستطيع المجلسان وقف تحركات ترمب تجاه إيران؟ وإن استطاعا، فهل يمكنهما فعل ذلك على المدى القصير؟ وإذا تمكنا من ذلك سريعًا، فهل سيؤدي هذا إلى انخفاض مؤشر أسعار المستهلكين على المدى القصير؟
لذلك، فإن توقعي الشخصي هو: قد تستمر فترة من الاحتكاك بين المجلسين وترمب. وإذا سارت الأمور بسرعة، فقد تتحسن الأسواق في الربع الأول من العام المقبل، وإن تأخرت فربما في الربع الثاني.
┈➤ لماذا خسر ترمب؟
التاريخ يكرر نفسه، وهذه ليست أول انتخابات نصفية يخوضها ترمب، لكنه في عام 2018 لم يخسر سوى مجلس النواب، بينما احتفظ بمجلس الشيوخ.
المرّة الوحيدة خلال السنوات الثلاثين الماضية التي انتقلت فيها السيطرة على المجلسين معًا من حزب إلى آخر كانت عام 2006، في عهد جورج دبليو بوش. ولعل ذلك ليس محض مصادفة، فقد خاض بوش حرب العراق عام 2003.
أشعل ترمب الصراع مع إيران منذ ثمانية أشهر، لكن المشكلة النووية لم تُحل، ولم يُفتح المضيق، ولا تزال أسعار النفط والتضخم مرتفعين نسبيًا.
لكن في الواقع، حقق ترمب بعض الإنجازات أيضًا. فمثلًا، تمكّن من الإطاحة بمادورو بتكلفة زهيدة للغاية. ورغم أن فنزويلا لم تنتخب رئيسًا جديدًا بعد، فقد انتهى عهد تشافيز عمليًا. كما أبرم اتفاقًا مع فنزويلا باسم الحكومة، ومن المفترض أن تتعاون شركات النفط في فنزويلا لاستخراج النفط لاحقًا (وشيفرون من أكثرها حماسًا).
ومن خلال DOGE والرسوم الجمركية، زادت إيرادات الحكومة الفيدرالية زيادةً كبيرة.
إضافةً إلى ذلك، جرى اعتراض أعداد كبيرة من المهاجرين غير النظاميين، وانخفض معدل جرائم العنف في الولايات المتحدة انخفاضًا كبيرًا (ويُقال إنه الأدنى منذ 125 عامًا).
┈➤ ارتداد أم انعكاس؟
أولًا، لا أعتقد أن انعكاس الاتجاه سيحدث فورًا. ففي الرسم البياني الذي عرضه الأخ النحلة في المقال السابق، يتضح جليًا أنه بعد الانتخابات النصفية، ما لم تتغير السيطرة الحزبية على المجلسين كليًا، لا تبدأ الأسواق تاريخيًا موجة صعود كبيرة مباشرةً.
ولحسن الحظ، فإن حالة انتقال السيطرة على المجلسين معًا تشبه عام 2006، لا عام 2018. فبعد انتخابات 2018 النصفية، شهدت الأسواق هبوطًا حادًا آخر، بينما اتسم عام 2006 في معظمه بتذبذب أفقي.
ثانيًا، رغم أن الانتخابات النصفية غيّرت تركيبة أعضاء المجلسين، فإن الرئيس لا يزال ترمب. وتنتهي صلاحية الميزانية المؤقتة التي أُقرت سابقًا في نهاية ديسمبر، لذا علينا أن ننتظر ونرى شكل مشروع قانون الميزانية الذي سيطرحه ترمب لاحقًا.
التوتر بين المجلسين محدود الآن، لأن الديمقراطيين يسيطرون على كليهما. أما التوتر الأساسي فهو بين المجلسين وترمب، لكن حدة هذا الاحتكاك قد تكون أقل. وربما يكون هذا أحد أسباب اختلاف أداء الأسواق بعد الانتخابات النصفية في عامي 2006 و2018.
ثالثًا، هل يستطيع المجلسان وقف تحركات ترمب تجاه إيران؟ وإن استطاعا، فهل يمكنهما فعل ذلك على المدى القصير؟ وإذا تمكنا من ذلك سريعًا، فهل سيؤدي هذا إلى انخفاض مؤشر أسعار المستهلكين على المدى القصير؟
لذلك، فإن توقعي الشخصي هو: قد تستمر فترة من الاحتكاك بين المجلسين وترمب. وإذا سارت الأمور بسرعة، فقد تتحسن الأسواق في الربع الأول من العام المقبل، وإن تأخرت فربما في الربع الثاني.
تمّ التحقق
TVBee
·
--
التاريخ يكرر نفسه بإيقاعٍ متناغم: ترمب يخسر المجلسين، أهو ارتداد أم انعكاس؟
┈➤ لماذا خسر ترمب؟
التاريخ يكرر نفسه، وهذه ليست أول انتخابات نصفية يخوضها ترمب، لكنه في عام 2018 لم يخسر سوى مجلس النواب، بينما احتفظ بمجلس الشيوخ.
المرّة الوحيدة خلال السنوات الثلاثين الماضية التي انتقلت فيها السيطرة على المجلسين معًا من حزب إلى آخر كانت عام 2006، في عهد جورج دبليو بوش. ولعل ذلك ليس محض مصادفة، فقد خاض بوش حرب العراق عام 2003.
أشعل ترمب الصراع مع إيران منذ ثمانية أشهر، لكن المشكلة النووية لم تُحل، ولم يُفتح المضيق، ولا تزال أسعار النفط والتضخم مرتفعين نسبيًا.
لكن في الواقع، حقق ترمب بعض الإنجازات أيضًا. فمثلًا، تمكّن من الإطاحة بمادورو بتكلفة زهيدة للغاية. ورغم أن فنزويلا لم تنتخب رئيسًا جديدًا بعد، فقد انتهى عهد تشافيز عمليًا. كما أبرم اتفاقًا مع فنزويلا باسم الحكومة، ومن المفترض أن تتعاون شركات النفط في فنزويلا لاستخراج النفط لاحقًا (وشيفرون من أكثرها حماسًا).
ومن خلال DOGE والرسوم الجمركية، زادت إيرادات الحكومة الفيدرالية زيادةً كبيرة.
إضافةً إلى ذلك، جرى اعتراض أعداد كبيرة من المهاجرين غير النظاميين، وانخفض معدل جرائم العنف في الولايات المتحدة انخفاضًا كبيرًا (ويُقال إنه الأدنى منذ 125 عامًا).
┈➤ ارتداد أم انعكاس؟
أولًا، لا أعتقد أن انعكاس الاتجاه سيحدث فورًا. ففي الرسم البياني الذي عرضه الأخ النحلة في المقال السابق، يتضح جليًا أنه بعد الانتخابات النصفية، ما لم تتغير السيطرة الحزبية على المجلسين كليًا، لا تبدأ الأسواق تاريخيًا موجة صعود كبيرة مباشرةً.
ولحسن الحظ، فإن حالة انتقال السيطرة على المجلسين معًا تشبه عام 2006، لا عام 2018. فبعد انتخابات 2018 النصفية، شهدت الأسواق هبوطًا حادًا آخر، بينما اتسم عام 2006 في معظمه بتذبذب أفقي.
ثانيًا، رغم أن الانتخابات النصفية غيّرت تركيبة أعضاء المجلسين، فإن الرئيس لا يزال ترمب. وتنتهي صلاحية الميزانية المؤقتة التي أُقرت سابقًا في نهاية ديسمبر، لذا علينا أن ننتظر ونرى شكل مشروع قانون الميزانية الذي سيطرحه ترمب لاحقًا.
التوتر بين المجلسين محدود الآن، لأن الديمقراطيين يسيطرون على كليهما. أما التوتر الأساسي فهو بين المجلسين وترمب، لكن حدة هذا الاحتكاك قد تكون أقل. وربما يكون هذا أحد أسباب اختلاف أداء الأسواق بعد الانتخابات النصفية في عامي 2006 و2018.
ثالثًا، هل يستطيع المجلسان وقف تحركات ترمب تجاه إيران؟ وإن استطاعا، فهل يمكنهما فعل ذلك على المدى القصير؟ وإذا تمكنا من ذلك سريعًا، فهل سيؤدي هذا إلى انخفاض مؤشر أسعار المستهلكين على المدى القصير؟
لذلك، فإن توقعي الشخصي هو: قد تستمر فترة من الاحتكاك بين المجلسين وترمب. وإذا سارت الأمور بسرعة، فقد تتحسن الأسواق في الربع الأول من العام المقبل، وإن تأخرت فربما في الربع الثاني.
┈➤ لماذا خسر ترمب؟
التاريخ يكرر نفسه، وهذه ليست أول انتخابات نصفية يخوضها ترمب، لكنه في عام 2018 لم يخسر سوى مجلس النواب، بينما احتفظ بمجلس الشيوخ.
المرّة الوحيدة خلال السنوات الثلاثين الماضية التي انتقلت فيها السيطرة على المجلسين معًا من حزب إلى آخر كانت عام 2006، في عهد جورج دبليو بوش. ولعل ذلك ليس محض مصادفة، فقد خاض بوش حرب العراق عام 2003.
أشعل ترمب الصراع مع إيران منذ ثمانية أشهر، لكن المشكلة النووية لم تُحل، ولم يُفتح المضيق، ولا تزال أسعار النفط والتضخم مرتفعين نسبيًا.
لكن في الواقع، حقق ترمب بعض الإنجازات أيضًا. فمثلًا، تمكّن من الإطاحة بمادورو بتكلفة زهيدة للغاية. ورغم أن فنزويلا لم تنتخب رئيسًا جديدًا بعد، فقد انتهى عهد تشافيز عمليًا. كما أبرم اتفاقًا مع فنزويلا باسم الحكومة، ومن المفترض أن تتعاون شركات النفط في فنزويلا لاستخراج النفط لاحقًا (وشيفرون من أكثرها حماسًا).
ومن خلال DOGE والرسوم الجمركية، زادت إيرادات الحكومة الفيدرالية زيادةً كبيرة.
إضافةً إلى ذلك، جرى اعتراض أعداد كبيرة من المهاجرين غير النظاميين، وانخفض معدل جرائم العنف في الولايات المتحدة انخفاضًا كبيرًا (ويُقال إنه الأدنى منذ 125 عامًا).
┈➤ ارتداد أم انعكاس؟
أولًا، لا أعتقد أن انعكاس الاتجاه سيحدث فورًا. ففي الرسم البياني الذي عرضه الأخ النحلة في المقال السابق، يتضح جليًا أنه بعد الانتخابات النصفية، ما لم تتغير السيطرة الحزبية على المجلسين كليًا، لا تبدأ الأسواق تاريخيًا موجة صعود كبيرة مباشرةً.
ولحسن الحظ، فإن حالة انتقال السيطرة على المجلسين معًا تشبه عام 2006، لا عام 2018. فبعد انتخابات 2018 النصفية، شهدت الأسواق هبوطًا حادًا آخر، بينما اتسم عام 2006 في معظمه بتذبذب أفقي.
ثانيًا، رغم أن الانتخابات النصفية غيّرت تركيبة أعضاء المجلسين، فإن الرئيس لا يزال ترمب. وتنتهي صلاحية الميزانية المؤقتة التي أُقرت سابقًا في نهاية ديسمبر، لذا علينا أن ننتظر ونرى شكل مشروع قانون الميزانية الذي سيطرحه ترمب لاحقًا.
التوتر بين المجلسين محدود الآن، لأن الديمقراطيين يسيطرون على كليهما. أما التوتر الأساسي فهو بين المجلسين وترمب، لكن حدة هذا الاحتكاك قد تكون أقل. وربما يكون هذا أحد أسباب اختلاف أداء الأسواق بعد الانتخابات النصفية في عامي 2006 و2018.
ثالثًا، هل يستطيع المجلسان وقف تحركات ترمب تجاه إيران؟ وإن استطاعا، فهل يمكنهما فعل ذلك على المدى القصير؟ وإذا تمكنا من ذلك سريعًا، فهل سيؤدي هذا إلى انخفاض مؤشر أسعار المستهلكين على المدى القصير؟
لذلك، فإن توقعي الشخصي هو: قد تستمر فترة من الاحتكاك بين المجلسين وترمب. وإذا سارت الأمور بسرعة، فقد تتحسن الأسواق في الربع الأول من العام المقبل، وإن تأخرت فربما في الربع الثاني.
تمّ التحقق
TVBee
·
--
التاريخ يكرر نفسه بإيقاعٍ متناغم: ترمب يخسر المجلسين، أهو ارتداد أم انعكاس؟
┈➤ لماذا خسر ترمب؟
التاريخ يكرر نفسه، وهذه ليست أول انتخابات نصفية يخوضها ترمب، لكنه في عام 2018 لم يخسر سوى مجلس النواب، بينما احتفظ بمجلس الشيوخ.
المرّة الوحيدة خلال السنوات الثلاثين الماضية التي انتقلت فيها السيطرة على المجلسين معًا من حزب إلى آخر كانت عام 2006، في عهد جورج دبليو بوش. ولعل ذلك ليس محض مصادفة، فقد خاض بوش حرب العراق عام 2003.
أشعل ترمب الصراع مع إيران منذ ثمانية أشهر، لكن المشكلة النووية لم تُحل، ولم يُفتح المضيق، ولا تزال أسعار النفط والتضخم مرتفعين نسبيًا.
لكن في الواقع، حقق ترمب بعض الإنجازات أيضًا. فمثلًا، تمكّن من الإطاحة بمادورو بتكلفة زهيدة للغاية. ورغم أن فنزويلا لم تنتخب رئيسًا جديدًا بعد، فقد انتهى عهد تشافيز عمليًا. كما أبرم اتفاقًا مع فنزويلا باسم الحكومة، ومن المفترض أن تتعاون شركات النفط في فنزويلا لاستخراج النفط لاحقًا (وشيفرون من أكثرها حماسًا).
ومن خلال DOGE والرسوم الجمركية، زادت إيرادات الحكومة الفيدرالية زيادةً كبيرة.
إضافةً إلى ذلك، جرى اعتراض أعداد كبيرة من المهاجرين غير النظاميين، وانخفض معدل جرائم العنف في الولايات المتحدة انخفاضًا كبيرًا (ويُقال إنه الأدنى منذ 125 عامًا).
┈➤ ارتداد أم انعكاس؟
أولًا، لا أعتقد أن انعكاس الاتجاه سيحدث فورًا. ففي الرسم البياني الذي عرضه الأخ النحلة في المقال السابق، يتضح جليًا أنه بعد الانتخابات النصفية، ما لم تتغير السيطرة الحزبية على المجلسين كليًا، لا تبدأ الأسواق تاريخيًا موجة صعود كبيرة مباشرةً.
ولحسن الحظ، فإن حالة انتقال السيطرة على المجلسين معًا تشبه عام 2006، لا عام 2018. فبعد انتخابات 2018 النصفية، شهدت الأسواق هبوطًا حادًا آخر، بينما اتسم عام 2006 في معظمه بتذبذب أفقي.
ثانيًا، رغم أن الانتخابات النصفية غيّرت تركيبة أعضاء المجلسين، فإن الرئيس لا يزال ترمب. وتنتهي صلاحية الميزانية المؤقتة التي أُقرت سابقًا في نهاية ديسمبر، لذا علينا أن ننتظر ونرى شكل مشروع قانون الميزانية الذي سيطرحه ترمب لاحقًا.
التوتر بين المجلسين محدود الآن، لأن الديمقراطيين يسيطرون على كليهما. أما التوتر الأساسي فهو بين المجلسين وترمب، لكن حدة هذا الاحتكاك قد تكون أقل. وربما يكون هذا أحد أسباب اختلاف أداء الأسواق بعد الانتخابات النصفية في عامي 2006 و2018.
ثالثًا، هل يستطيع المجلسان وقف تحركات ترمب تجاه إيران؟ وإن استطاعا، فهل يمكنهما فعل ذلك على المدى القصير؟ وإذا تمكنا من ذلك سريعًا، فهل سيؤدي هذا إلى انخفاض مؤشر أسعار المستهلكين على المدى القصير؟
لذلك، فإن توقعي الشخصي هو: قد تستمر فترة من الاحتكاك بين المجلسين وترمب. وإذا سارت الأمور بسرعة، فقد تتحسن الأسواق في الربع الأول من العام المقبل، وإن تأخرت فربما في الربع الثاني.
┈➤ لماذا خسر ترمب؟
التاريخ يكرر نفسه، وهذه ليست أول انتخابات نصفية يخوضها ترمب، لكنه في عام 2018 لم يخسر سوى مجلس النواب، بينما احتفظ بمجلس الشيوخ.
المرّة الوحيدة خلال السنوات الثلاثين الماضية التي انتقلت فيها السيطرة على المجلسين معًا من حزب إلى آخر كانت عام 2006، في عهد جورج دبليو بوش. ولعل ذلك ليس محض مصادفة، فقد خاض بوش حرب العراق عام 2003.
أشعل ترمب الصراع مع إيران منذ ثمانية أشهر، لكن المشكلة النووية لم تُحل، ولم يُفتح المضيق، ولا تزال أسعار النفط والتضخم مرتفعين نسبيًا.
لكن في الواقع، حقق ترمب بعض الإنجازات أيضًا. فمثلًا، تمكّن من الإطاحة بمادورو بتكلفة زهيدة للغاية. ورغم أن فنزويلا لم تنتخب رئيسًا جديدًا بعد، فقد انتهى عهد تشافيز عمليًا. كما أبرم اتفاقًا مع فنزويلا باسم الحكومة، ومن المفترض أن تتعاون شركات النفط في فنزويلا لاستخراج النفط لاحقًا (وشيفرون من أكثرها حماسًا).
ومن خلال DOGE والرسوم الجمركية، زادت إيرادات الحكومة الفيدرالية زيادةً كبيرة.
إضافةً إلى ذلك، جرى اعتراض أعداد كبيرة من المهاجرين غير النظاميين، وانخفض معدل جرائم العنف في الولايات المتحدة انخفاضًا كبيرًا (ويُقال إنه الأدنى منذ 125 عامًا).
┈➤ ارتداد أم انعكاس؟
أولًا، لا أعتقد أن انعكاس الاتجاه سيحدث فورًا. ففي الرسم البياني الذي عرضه الأخ النحلة في المقال السابق، يتضح جليًا أنه بعد الانتخابات النصفية، ما لم تتغير السيطرة الحزبية على المجلسين كليًا، لا تبدأ الأسواق تاريخيًا موجة صعود كبيرة مباشرةً.
ولحسن الحظ، فإن حالة انتقال السيطرة على المجلسين معًا تشبه عام 2006، لا عام 2018. فبعد انتخابات 2018 النصفية، شهدت الأسواق هبوطًا حادًا آخر، بينما اتسم عام 2006 في معظمه بتذبذب أفقي.
ثانيًا، رغم أن الانتخابات النصفية غيّرت تركيبة أعضاء المجلسين، فإن الرئيس لا يزال ترمب. وتنتهي صلاحية الميزانية المؤقتة التي أُقرت سابقًا في نهاية ديسمبر، لذا علينا أن ننتظر ونرى شكل مشروع قانون الميزانية الذي سيطرحه ترمب لاحقًا.
التوتر بين المجلسين محدود الآن، لأن الديمقراطيين يسيطرون على كليهما. أما التوتر الأساسي فهو بين المجلسين وترمب، لكن حدة هذا الاحتكاك قد تكون أقل. وربما يكون هذا أحد أسباب اختلاف أداء الأسواق بعد الانتخابات النصفية في عامي 2006 و2018.
ثالثًا، هل يستطيع المجلسان وقف تحركات ترمب تجاه إيران؟ وإن استطاعا، فهل يمكنهما فعل ذلك على المدى القصير؟ وإذا تمكنا من ذلك سريعًا، فهل سيؤدي هذا إلى انخفاض مؤشر أسعار المستهلكين على المدى القصير؟
لذلك، فإن توقعي الشخصي هو: قد تستمر فترة من الاحتكاك بين المجلسين وترمب. وإذا سارت الأمور بسرعة، فقد تتحسن الأسواق في الربع الأول من العام المقبل، وإن تأخرت فربما في الربع الثاني.
TVBee
·
--
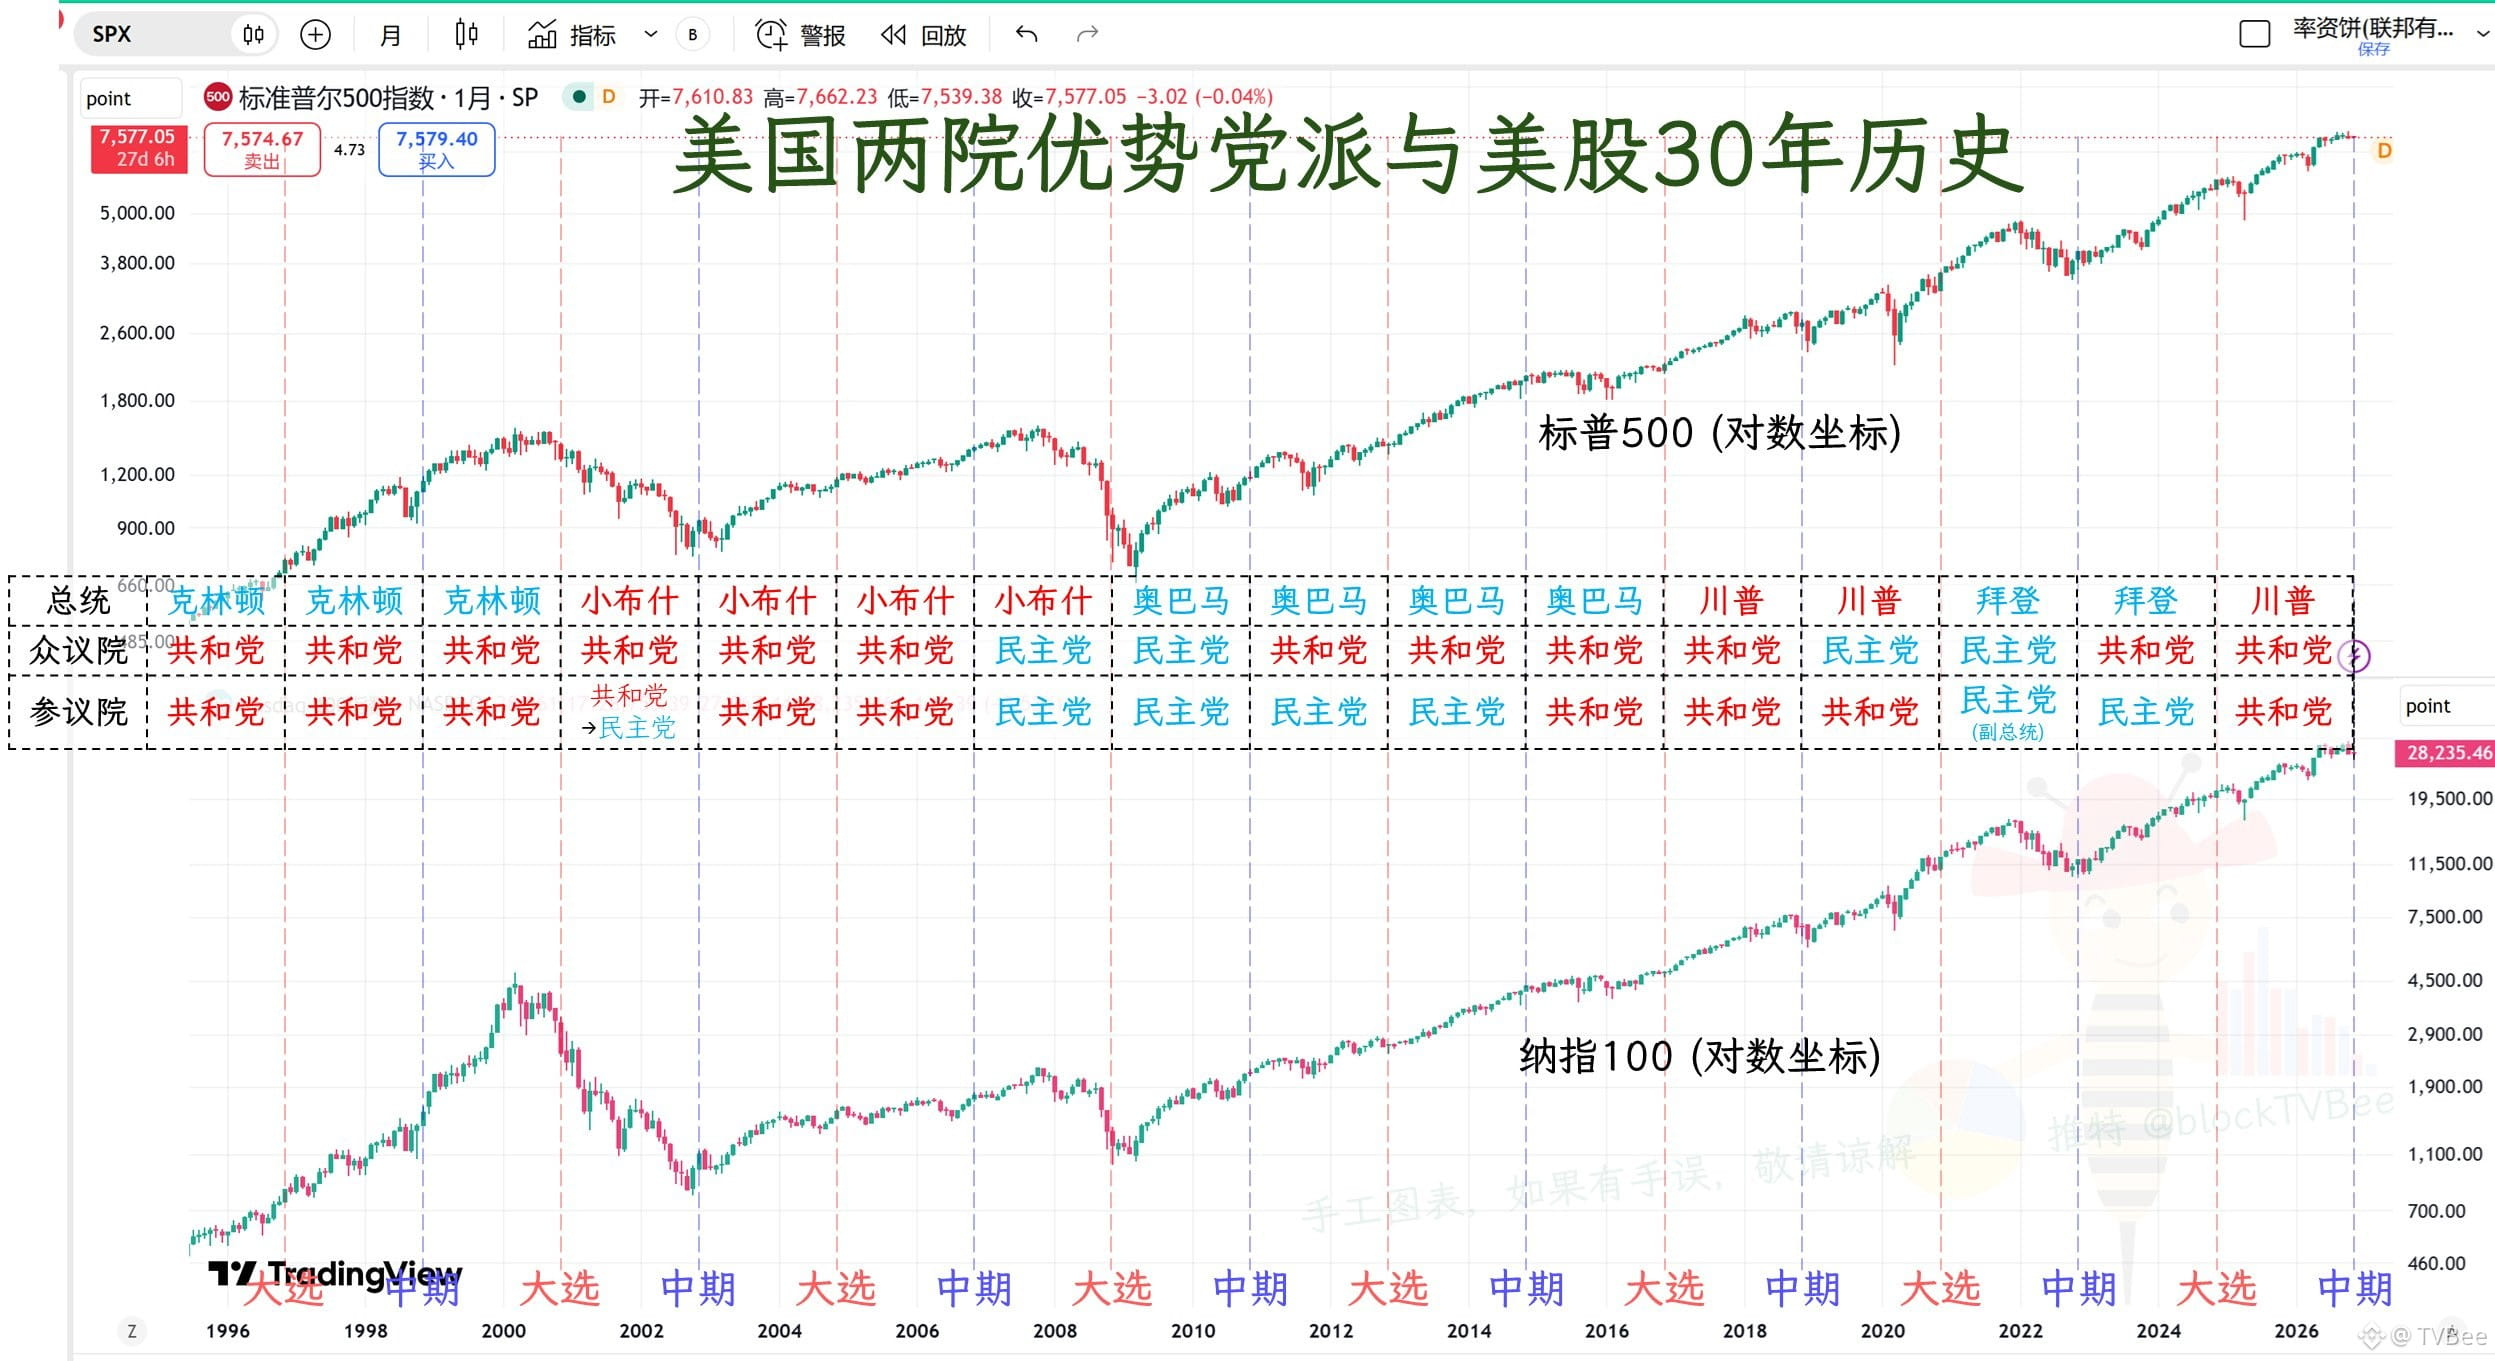
لا مفر من تصديق ذلك! سوق الأسهم الأمريكية يميل إلى الهبوط قبل انتخابات التجديد النصفي، فماذا يحدث بعدها؟
┈➤ من المرجح أن يهبط قبل انتخابات التجديد النصفي
خلال السنوات الثلاثين الماضية، ومع احتساب هذا العام، شهدنا 8 انتخابات تجديد نصفي. لم يهبط سوق الأسهم الأمريكية قبل الانتخابات إلا في عام 2014، لكن مؤشر ناسداك 100 سجّل أيضًا شمعة هبوط حادة في أكتوبر.
في عام 1998، شهد السوق تصحيحًا ضمن موجة صعود قوية،
وفي عام 2002، هبط إلى قاع،
وفي عام 2006، هبط قبل الانتخابات بنصف عام، ثم تعافى قبلها بثلاثة أشهر،
وفي عام 2010، هبط أيضًا مبكرًا ثم تعافى قبل الانتخابات بثلاثة أشهر،
وفي عام 2018، هبط لثلاثة أشهر متتالية قبل الانتخابات،
أما عام 2022، فقد شكّل قاعًا أيضًا.
على الرغم من أن الاتجاه العام لسوق الأسهم الأمريكية خلال السنوات الثلاثين الماضية كان صعوديًا، فإن الانهيارات الكبيرة أو التصحيحات الأعمق تحدث على الأرجح قرب موعد انتخابات التجديد النصفي.
إذن، هل يعود هبوط سوق الأسهم الأمريكية حاليًا إلى انتخابات التجديد النصفي؟ أم إلى انفجار فقاعة الذكاء الاصطناعي؟
┈➤ ماذا بعد انتخابات التجديد النصفي؟
في عام 1998، لم يتغير الحزب المهيمن في أي من المجلسين، وانطلق سوق الأسهم الأمريكية صعودًا مباشرة.
في عام 2006، تغيّر الحزب المهيمن في المجلسين معًا، وتذبذب السوق أفقيًا لمدة 4–5 أشهر (ارتفع خلالها مؤشر S&P 500 باعتدال في البداية)، ثم صعد.
أما في المرات الخمس الأخرى، فلم يتغير الحزب المهيمن في أحد المجلسين، بينما تغيّر في الآخر. وباستثناء عام 2010، صحّح سوق الأسهم الأمريكية مساره عمومًا لمدة شهرين أو ثلاثة بعد انتخابات التجديد النصفي، ثم ارتفع.
┈➤ وماذا عن هذا العام؟
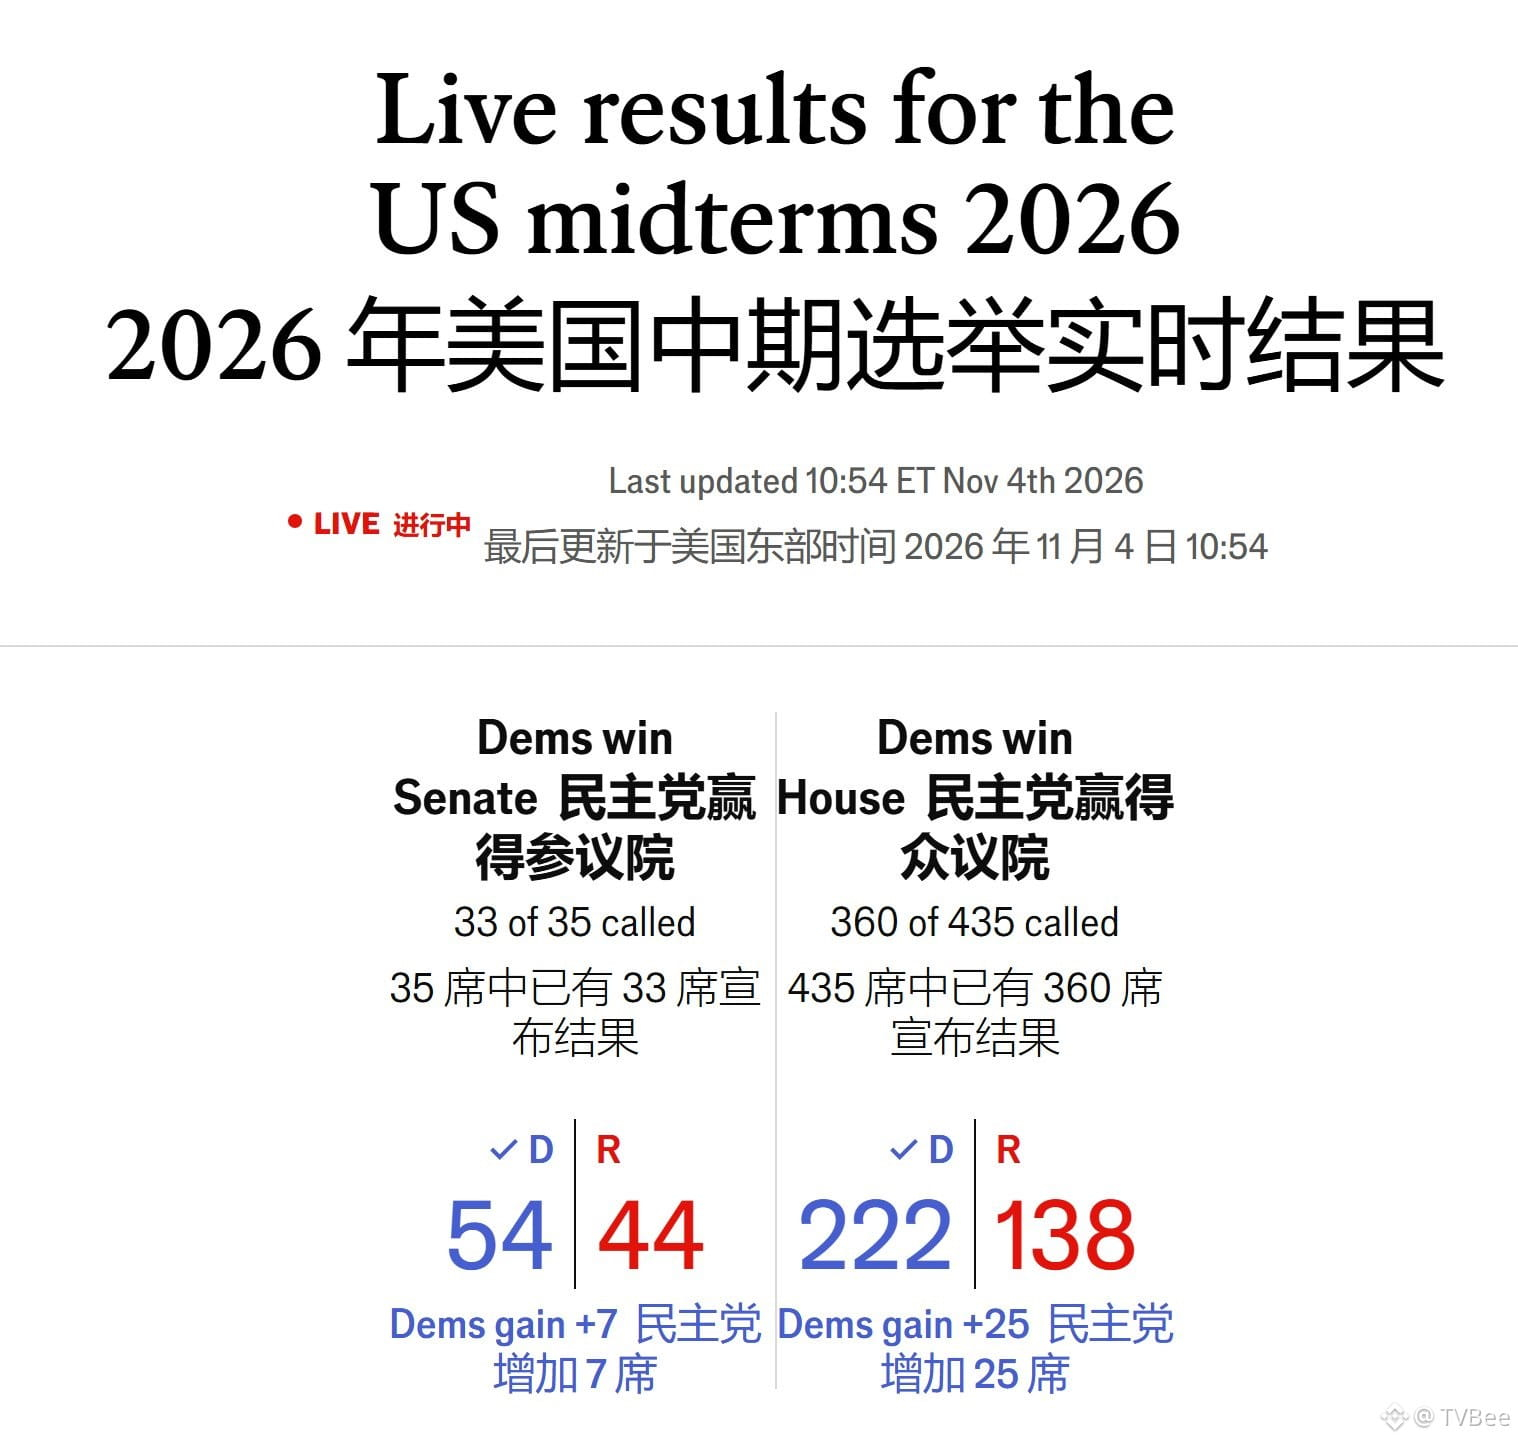
من المرجح جدًا أن يهيمن الديمقراطيون على مجلس النواب هذا العام. ومن المرجح أيضًا أن يفوزوا بمجلس الشيوخ، لكن النتيجة فيه غير محسومة تمامًا. فانتخابات مجلس النواب تشمل جميع أعضائه، بينما يُعاد انتخاب ثلث أعضاء مجلس الشيوخ فقط.
إذا تمكن الجمهوريون من الاحتفاظ بمجلس الشيوخ وخسروا مجلس النواب، فسيكون الوضع مطابقًا تمامًا لانتخابات التجديد النصفي لعام 2018. بعد انتخابات 2018، هبط السوق لمدة شهرين.
أما إذا خسر الجمهوريون المجلسين معًا، فسيكون الوضع مشابهًا جدًا لعام 2006، حين دخل سوق الأسهم الأمريكية في مرحلة تماسك لنحو أربعة أشهر بعد انتخابات التجديد النصفي.
بالطبع، لا يمكن الاعتماد على الماضي للتنبؤ بالمستقبل بهذه الطريقة، لكن يمكننا أن نؤكد إلى حد كبير أن سوق الأسهم الأمريكية لن ينطلق صعودًا مباشرة بعد انتخابات التجديد النصفي.
عمومًا، يرى الأخ النحلة أن الأوضاع ستبدأ بالتحسن تدريجيًا وبشكل أوضح اعتبارًا من الربع الثاني من العام المقبل، لكن ذلك ليس مؤكدًا قبل هذه المرحلة. في السيناريو المتشائم، قد يواصل السوق الهبوط لشهرين آخرين، أما في السيناريو المتفائل، فسيتحرك في نطاق جانبي.
أما العملات المشفرة، فلا تحاولوا استقراء الماضي. ما لم تقع صدمة مفاجئة في السيولة، فسينخفض سعر بيتكوين، لكن الهبوط لن يكون مبالغًا فيه.
┈➤ من المرجح أن يهبط قبل انتخابات التجديد النصفي
خلال السنوات الثلاثين الماضية، ومع احتساب هذا العام، شهدنا 8 انتخابات تجديد نصفي. لم يهبط سوق الأسهم الأمريكية قبل الانتخابات إلا في عام 2014، لكن مؤشر ناسداك 100 سجّل أيضًا شمعة هبوط حادة في أكتوبر.
في عام 1998، شهد السوق تصحيحًا ضمن موجة صعود قوية،
وفي عام 2002، هبط إلى قاع،
وفي عام 2006، هبط قبل الانتخابات بنصف عام، ثم تعافى قبلها بثلاثة أشهر،
وفي عام 2010، هبط أيضًا مبكرًا ثم تعافى قبل الانتخابات بثلاثة أشهر،
وفي عام 2018، هبط لثلاثة أشهر متتالية قبل الانتخابات،
أما عام 2022، فقد شكّل قاعًا أيضًا.
على الرغم من أن الاتجاه العام لسوق الأسهم الأمريكية خلال السنوات الثلاثين الماضية كان صعوديًا، فإن الانهيارات الكبيرة أو التصحيحات الأعمق تحدث على الأرجح قرب موعد انتخابات التجديد النصفي.
إذن، هل يعود هبوط سوق الأسهم الأمريكية حاليًا إلى انتخابات التجديد النصفي؟ أم إلى انفجار فقاعة الذكاء الاصطناعي؟
┈➤ ماذا بعد انتخابات التجديد النصفي؟
في عام 1998، لم يتغير الحزب المهيمن في أي من المجلسين، وانطلق سوق الأسهم الأمريكية صعودًا مباشرة.
في عام 2006، تغيّر الحزب المهيمن في المجلسين معًا، وتذبذب السوق أفقيًا لمدة 4–5 أشهر (ارتفع خلالها مؤشر S&P 500 باعتدال في البداية)، ثم صعد.
أما في المرات الخمس الأخرى، فلم يتغير الحزب المهيمن في أحد المجلسين، بينما تغيّر في الآخر. وباستثناء عام 2010، صحّح سوق الأسهم الأمريكية مساره عمومًا لمدة شهرين أو ثلاثة بعد انتخابات التجديد النصفي، ثم ارتفع.
┈➤ وماذا عن هذا العام؟
من المرجح جدًا أن يهيمن الديمقراطيون على مجلس النواب هذا العام. ومن المرجح أيضًا أن يفوزوا بمجلس الشيوخ، لكن النتيجة فيه غير محسومة تمامًا. فانتخابات مجلس النواب تشمل جميع أعضائه، بينما يُعاد انتخاب ثلث أعضاء مجلس الشيوخ فقط.
إذا تمكن الجمهوريون من الاحتفاظ بمجلس الشيوخ وخسروا مجلس النواب، فسيكون الوضع مطابقًا تمامًا لانتخابات التجديد النصفي لعام 2018. بعد انتخابات 2018، هبط السوق لمدة شهرين.
أما إذا خسر الجمهوريون المجلسين معًا، فسيكون الوضع مشابهًا جدًا لعام 2006، حين دخل سوق الأسهم الأمريكية في مرحلة تماسك لنحو أربعة أشهر بعد انتخابات التجديد النصفي.
بالطبع، لا يمكن الاعتماد على الماضي للتنبؤ بالمستقبل بهذه الطريقة، لكن يمكننا أن نؤكد إلى حد كبير أن سوق الأسهم الأمريكية لن ينطلق صعودًا مباشرة بعد انتخابات التجديد النصفي.
عمومًا، يرى الأخ النحلة أن الأوضاع ستبدأ بالتحسن تدريجيًا وبشكل أوضح اعتبارًا من الربع الثاني من العام المقبل، لكن ذلك ليس مؤكدًا قبل هذه المرحلة. في السيناريو المتشائم، قد يواصل السوق الهبوط لشهرين آخرين، أما في السيناريو المتفائل، فسيتحرك في نطاق جانبي.
أما العملات المشفرة، فلا تحاولوا استقراء الماضي. ما لم تقع صدمة مفاجئة في السيولة، فسينخفض سعر بيتكوين، لكن الهبوط لن يكون مبالغًا فيه.
سجّل الدخول لاستكشاف المزيد من المُحتوى