

比特耶夫
138 منشورات
比特耶夫
إبلاغ
حظر المُستخدم
BitKoi·A silent observer of the crypto realm, deciphering the codes and chasing the hidden gems.
فتح تداول
حائز على FIGHT
مُتداول مُتكرر
3.9 سنوات
117 تتابع
19.3K+ المتابعون
8.1K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
·
--
صاعد
كثيرون يدرسون العملات المستقرة،
لكنهم لا يهتمون يوميًا إلا بفائدتها في منصات التداول.
لكن في 26 أكتوبر، دفعني إعلان نشرته Binance إلى الاعتقاد بأن توجهًا أكبر آخذ في الظهور.
تخطط Binance لإضافة زوج تداول USDC مع الدرهم الإماراتي AED.
ماذا يعني ذلك؟
ببساطة، يعني إنشاء قناة تداول جديدة تربط عملة مستقرة بعملة ورقية مستخدمة في العالم الحقيقي.
والأمر الذي يستحق الاهتمام حقًا ليس إضافة زوج تداول آخر.
بل إن العملات المستقرة تواصل بناء روابط مع العملات المحلية وأنظمة الدفع والبنية التحتية المالية في مختلف البلدان.
كان كثيرون يعتقدون في السابق أن العملات المشفرة ليست سوى سوق تداول مستقل.
لكن في المستقبل، قد يزداد استخدام العملات المستقرة في التسويات العابرة للحدود، ومدفوعات الشركات، والمدفوعات الآلية التي تنفذها وكلاء الذكاء الاصطناعي، وغيرها من المجالات.
وبالطبع، فإن إدراج زوج تداول لا يعني أن الدفع العالمي أصبح واقعًا، ولا يعني أن المستخدمين في جميع المناطق سيتمكنون من استخدامه.
فالتوسع التجاري الفعلي يتطلب معالجة مسائل التنظيم والسيولة وأمان الأموال واحتياجات الدفع الحقيقية.
لكنني أرى أن:
أهم ما يستحق المتابعة في المرحلة المقبلة للعملات المستقرة ليس من ابتكر أصولًا رقمية أكثر، بل من يستطيع ربط الأصول الرقمية بمنظومة الأعمال في العالم الحقيقي بكفاءة أكبر.
وقد تكون إحدى أهم ساحات التنافس في Web3 مستقبلًا هي القدرة على الربط بالعالم المالي الحقيقي.
برأيكم، ما أكبر مجال لاستخدام العملات المستقرة مستقبلًا؟
#Binance #BinanceSquare #Web3 #العملات_المستقرة #المدفوعات_عبر_الحدود #التكنولوجيا_المالية
19
2
49
·
--
صاعد
تعطّل برنامج يعمل تلقائيًا فجأة،
فضاعت 16 مليون دولار هكذا!
يظن كثيرون أن أكبر مخاطر العملات الرقمية هي الانهيار الحاد في الأسعار.
لكن حادثة أمنية كشفت عنها إحدى منصات تداول العملات المشفرة الكبرى في 25 أكتوبر جعلتني أرى مشكلة أخرى.
تعطّل برنامج مسؤول عن تحويل الأموال تلقائيًا، ما أدى إلى بقاء مبالغ كبيرة في محافظ قديمة أُوقفت عن الاستخدام.
وفي النهاية، بلغت الخسائر نحو 16 مليون دولار!
والأمر الأجدر بالتأمل هو أن:
هذه المحافظ كانت قد أُوقفت أصلًا بسبب مشكلات أمنية.
ماذا يعني ذلك؟
في عالم التمويل الرقمي، لا يعني التقدم التقني بالضرورة أن الإدارة آمنة.
يمكن للذكاء الاصطناعي أن يساعد على أتمتة التداول، ويمكن لسلسلة الكتل أن تجعل حركة الأموال أكثر شفافية.
لكن إذا حدث خلل في إدارة الصلاحيات أو مراقبة الحالات الشاذة أو تجميع الأموال، فقد تتسبب التقنيات الأكثر تقدمًا في خسائر.
أرى أن ما يستحق المتابعة على المدى الطويل في منصات الأصول الرقمية، بما فيها Binance، ليس حجم التداول فحسب، بل أيضًا منظومة الأمان والقدرة على التحكم في المخاطر.
في النصف الثاني من مسيرة عالم العملات الرقمية، قد لا يكون التنافس على من يركض بأسرع ما يمكن، بل على من يستطيع البقاء آمنًا لأطول مدة.
برأيك، ما الأهم في منصات الأصول الرقمية: كفاءة التداول أم أمان الأموال؟
#Binance #BinanceSquare #Web3 #التمويل_الرقمي #سلسلة_الكتل #أمان_الأصول
16
2
47
·
--
صاعد
دولة تريد استخدام العملات المشفرة لمواجهة العقوبات المالية،
لكن البنك المركزي يعارض ذلك علنًا!
حدث مؤخرًا أمر يستحق أن تتأمله صناعة Web3 بأكملها.
اقترح رئيس وزراء إسرائيل دراسة الاستفادة من تقنية البلوك تشين والعملات المشفرة لمواجهة العقوبات المصرفية الدولية التي قد تُفرض مستقبلًا.
لكن البنك المركزي الإسرائيلي أعلن موقفه علنًا:
لا يمكن للعملات المشفرة أن تصبح وسيلة للالتفاف على العقوبات الدولية.
جعلني هذا الأمر أفكر في سؤال:
إذا كانت الدول نفسها قد بدأت تدرس البنية التحتية المالية القائمة على البلوك تشين، فهل يعني ذلك أن قيمة العملات الرقمية في الاستخدامات العملية بدأت تحظى بتقدير جديد؟
برأيي، ما يستحق الاهتمام حقًا ليس استخدام العملات الرقمية للتحايل على القواعد،
بل ثلاثة أسئلة:
أولًا، هل تستطيع البلوك تشين تحسين كفاءة المدفوعات عبر الحدود؟
ثانيًا، هل يمكن للأصول الرقمية أن تتيح تداولًا عالميًا أكثر سهولة، مع الالتزام بالقوانين واللوائح؟
ثالثًا، هل يمكن للتمويل التقليدي وWeb3 بناء روابط أكثر موثوقية؟
بالنسبة إلى منصات الأصول الرقمية العالمية مثل Binance، وإلى منظومة BNB Chain بأكملها، لا بد أيضًا من إثبات القيمة التجارية على المدى الطويل من خلال تطبيقات حقيقية.
قد لا تقتصر المنافسة في التمويل الرقمي مستقبلًا على حجم التداول.
فمن يستطيع تحقيق التوازن بين الأمان والكفاءة والامتثال، ستكون أمامه فرصة ليصبح طرفًا مهمًا في البنية التحتية المالية للجيل القادم.
برأيك، ما القيمة الأكبر للعملات الرقمية مستقبلًا: التداول أم المدفوعات؟
#Binance #BinanceSquare #BNBChain #Web3 #التمويل_الرقمي
ما ورد أعلاه هو ملاحظات حول القطاع، ولا يشكل نصيحة استثمارية.
222
2
278
·
--
صاعد
نحقق نموًا مطّردًا!
ما رأيك أن تنضم إلينا ونبدأ معًا؟
نحقق نموًا مطّردًا!
ما رأيك أن تنضم إلينا ونبدأ معًا؟
ما رأيك أن تنضم إلينا ونبدأ معًا؟
625
19
625
·
--
صاعد
أرسلت الولايات المتحدة للتو إشارة مهمة:
العملات المستقرة تغيّر النظام المالي التقليدي!
يعتقد كثيرون أن العملات المستقرة ليست سوى دولارات رقمية تُستخدم للتداول في عالم العملات المشفرة.
لكن هناك لائحة جديدة أعلنتها الولايات المتحدة في 21 أكتوبر، تستحق اهتمام كل من يتابع Web3.
أصدر مكتب مراقب العملة الأمريكي رسميًا قواعد تنظيمية للعملات المستقرة، موضحًا متطلبات الاحتياطيات والاسترداد والحفظ وإدارة المخاطر.
ومن التفاصيل المهمة التي تستحق الانتباه:
لا يجوز لمُصدري العملات المستقرة دفع فوائد مباشرة إلى حامليها، لكن ترتيبات المكافآت التي تقدمها منصات خارجية لم تُحظر بالكامل، بل يتعين تقييمها بحسب كل حالة.
ماذا يعني ذلك؟
أرى أن العملات المستقرة تتحول تدريجيًا من أدوات تداول داخل سوق العملات المشفرة إلى بنية تحتية للمدفوعات تخضع لمتطلبات تنظيمية بمستوى القطاع المالي.
وربما لا يكون الأمر الأجدر بالمتابعة مستقبلًا هو من أصدر عددًا أكبر من العملات المستقرة، بل من يستطيع توظيفها بأمان وامتثال في مدفوعات الشركات والتسويات العابرة للحدود.
قد لا يكون ميدان المنافسة المقبل في التمويل الرقمي هو الأسعار، بل البنية التحتية.
برأيكم، ما أكبر مجال لتطبيق العملات المستقرة مستقبلًا؟
#Binance #BinanceSquare #Web3 #العملات_المستقرة #التمويل_الرقمي #البلوكشين
266
·
--
صاعد
تُجري بينانس تغييرًا بهدوء: في المستقبل، قد لا تقتصر عمليات البيع والشراء على العملات الرقمية!
في السابق، كان كثيرون يفكرون في تداول العملات الرقمية فور سماع اسم بينانس.
لكن ربما لم تلاحظ أن بينانس وسّعت في 14 أكتوبر نطاق استخدام الأوراق المالية المُرمّزة.
ماذا يعني ذلك؟
ببساطة، يعني التعبير عن الحقوق الاقتصادية للأصول المالية التقليدية من خلال منتجات قائمة على البلوك تشين، بحيث يتمكن المستخدمون المؤهلون من استخدام هذه الأصول ضمن منظومة تداول جديدة.
ما يستحق الاهتمام حقًا هنا ليس ارتفاع سهم بعينه، بل أن التمويل التقليدي وWeb3 يبدآن بالترابط تدريجيًا.
قد لا تقتصر المنافسة في المستقبل على حجم التداول، بل ستدور حول الجهة الأقدر على ربط الأسهم والمدفوعات والتسويات وخدمات الأصول الرقمية على نحو أفضل.
أرى أكثر فأكثر أن ما يستحق البحث طويل الأمد في Web3 هو كيفية تغيّر البنية التحتية المالية، لا مجرد تقلبات الأسعار.
هل تعتقد أن التمويل التقليدي وWeb3 سيندمجان تدريجيًا في المستقبل؟
#Binance #ساحة_بينانس #Web3 #التقنية_المالية #البلوك_تشين
1
111
·
--
ظهر مؤخرًا تطور يستحق المتابعة في قطاع Web3.
في السابق، عندما كنا نتحدث عن الأصول الرقمية والأسهم الأمريكية، كان تركيزنا ينصبّ غالبًا على منصات التداول وصناديق ETF أو الأوراق المالية المُرمّزة.
لكن بعض شركات الأصول الرقمية بدأت الآن الاندماج عبر شركات الاستحواذ ذات الأغراض الخاصة (SPAC)، لتدخل مباشرةً إلى أسواق رأس المال الأمريكية.
ما دلالة ذلك؟
الأصول التي كان وجودها يقتصر أساسًا على سلسلة الكتل، تدخل الآن إلى أسواق الأوراق المالية التقليدية عبر هياكل مؤسسية جديدة.
لكن ثمة أيضًا مسألة يسهل إغفالها.
فامتلاك شركة مدرجة كمية كبيرة من الأصول الرقمية لا يعني بالضرورة أن أسهمها تستحق الاستثمار.
إذ ينبغي أيضًا النظر إلى صافي قيمة الأصول والديون والأسهم المتاحة للتداول ومعدل الاسترداد ومخاطر التخفيف المستقبلي.
أعتقد أن التحولات المقبلة في Web3 قد تكون مثيرة للاهتمام للغاية:
فالحدود بين الأصول على السلسلة وأسواق رأس المال التقليدية تزداد ضبابية.
وما يستحق البحث حقًا ليس المفهوم الأكثر رواجًا، بل الجهة القادرة على بناء منظومة شفافة ومستدامة لإدارة الأصول وتداولها.
#Binance #BinanceSquare #Web3 #الأصول_الرقمية #الأسهم_الأمريكية #التكنولوجيا_المالية
1
186
·
--
التداول الكمي بالذكاء الاصطناعي ليس أسطورة للثراء السريع،
لكنه يساعدني فعلًا على زيادة رصيدي من USDT تدريجيًا
بدأت مؤخرًا اختبار التداول الكمي بالذكاء الاصطناعي على بينانس، من دون مبالغة أو توصيات تداول.
أفعل شيئًا واحدًا فقط:
أترك النظام ينفّذ الاستراتيجية تلقائيًا،
بمشاعر أقل وانضباط أكبر.
بعد تشغيله لبضعة أيام، لم أصبح ثريًا بين ليلة وضحاها، لكن رصيد USDT في حسابي يزداد فعلًا شيئًا فشيئًا.
في السابق، كان أصعب ما في التداول هو الطبيعة البشرية:
عندما يرتفع السعر، أرغب في اللحاق به؛ وعندما ينخفض، أتمسك بصفقاتي؛ وعندما أخسر، أحاول تعويض خسارتي.
لكن قيمة التداول الكمي بالذكاء الاصطناعي تكمن في أنه:
لا يتحمس،
ولا يصاب بالذعر،
ولا يفتح صفقة باندفاع في منتصف الليل.
إنه ينفذ الاستراتيجية فحسب.
أصبحت أؤمن أكثر بهذه المقولة:
التداول المستقر حقًا،
لا يعتمد على الحدس، بل على النظام.
سأواصل توثيق تجربتي في التداول الكمي الفعلي بالذكاء الاصطناعي، لأرى إن كانت هذه الاستراتيجية قادرة على تحقيق نتائج على المدى الطويل.
إذا كنت تدرس أيضًا بينانس أو التداول الكمي بالذكاء الاصطناعي أو التداول الآلي، أو ترغب في تبادل الاستراتيجيات، فاكتب في التعليقات:
التداول الكمي بالذكاء الاصطناعي
وسأدعوك للانضمام إلى النقاش.
لا توصيات تداول ولا دعوات لشراء أو بيع،
مجرد تبادل للخبرات من واقع التداول،
ومتابعة رصيد USDT وهو يزداد شيئًا فشيئًا.
#بينانس #التداول_الكمي_بالذكاء_الاصطناعي #USDT #التداول_الآلي #Web3
37
1
1
220
·
--
صاعد
ليس كثيراً. حدّد هدفاً صغيراً،
حوّل 100.USDT يومياً إلى كمية مُحدّدة
ليس كثيراً. حدّد هدفاً صغيراً،
حوّل 100.USDT يومياً إلى كمية مُحدّدة
حوّل 100.USDT يومياً إلى كمية مُحدّدة
20
2
402
·
--
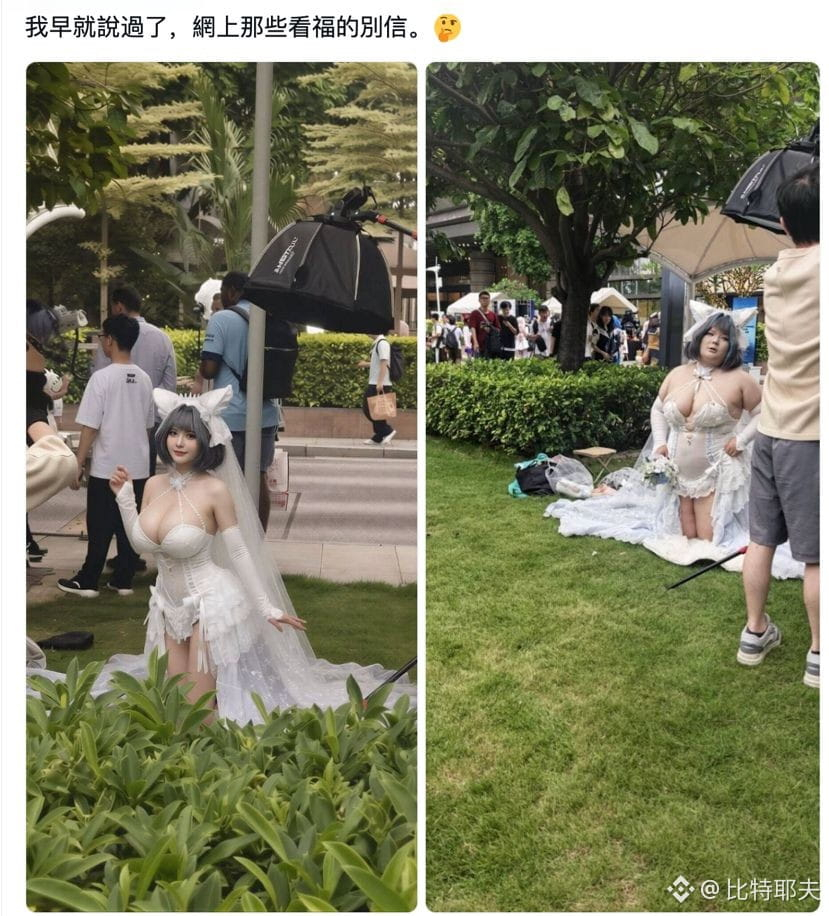
هذه المرأة تقول إن لديها 10 عملات بيتكوين (BTC). كيف يمكنني الحصول على أموالها في محفظتي؟
هذه المرأة تقول إن لديها 10 عملات بيتكوين (BTC). كيف يمكنني الحصول على أموالها في محفظتي؟
2
1.3k
·
--
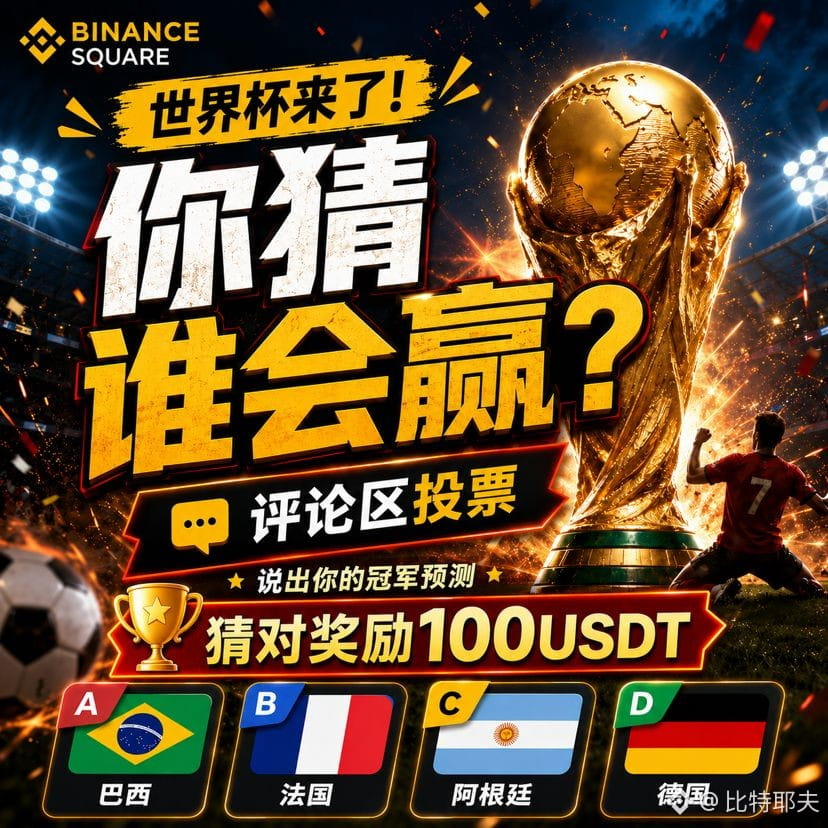
كأس العالم قربت!
مين تتوقع يكون عنده أكبر فرصة يفوز بالبطولة هالسنة؟
اللي ينجح في توقع البطل، رح أكرموا بـ 100 USDT.
كرة القدم تعتمد على القوة، بينما عالم العملات الرقمية يعتمد على البصيرة.
هالمرة رح نشوف مين حكمه أدق.
خلينا نشوف بالتعليقات،
ونشوف مين اللي فعلاً هو العراف الحقيقي.
#世界杯 #冠军预测
#币安广场 #USDT #足球竞猜
مين تتوقع يكون عنده أكبر فرصة يفوز بالبطولة هالسنة؟
اللي ينجح في توقع البطل، رح أكرموا بـ 100 USDT.
كرة القدم تعتمد على القوة، بينما عالم العملات الرقمية يعتمد على البصيرة.
هالمرة رح نشوف مين حكمه أدق.
خلينا نشوف بالتعليقات،
ونشوف مين اللي فعلاً هو العراف الحقيقي.
#世界杯 #冠军预测
#币安广场 #USDT #足球竞猜
48
1
3
222
·
--
صحيح جزئيًا
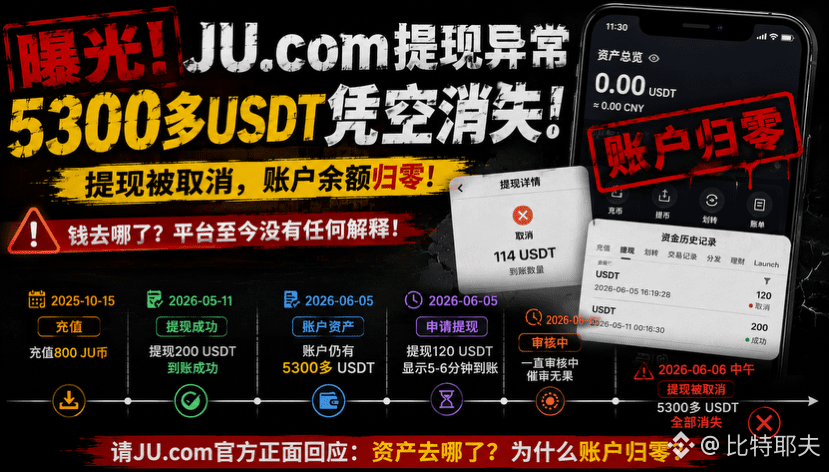
تم إلغاء سحب JU.com،
اختفت أكثر من 5300 USDT من حسابي، أطلب تفسيرًا من المنصة!
أود أن أسجل هذه القضية بشكل علني، وأطلب من JU.com الرد بشكل مباشر.
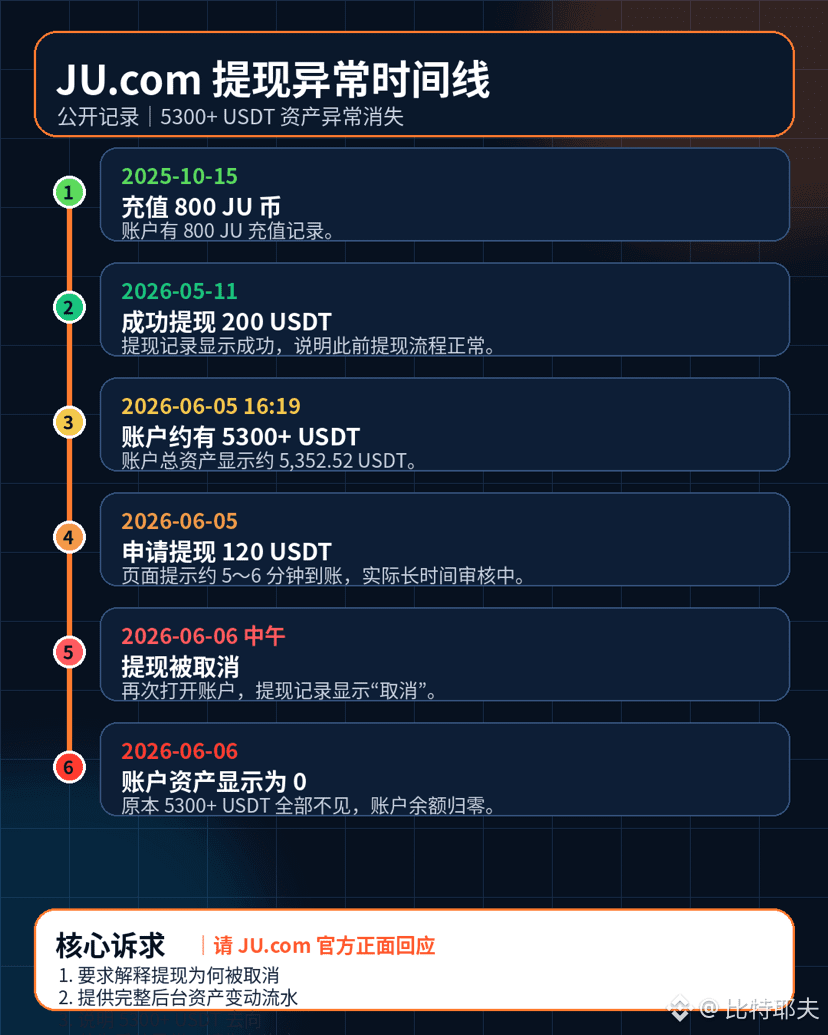
الخط الزمني واضح:
في 15 أكتوبر 2025، قمت بإيداع 800 عملة JU في JU.com.
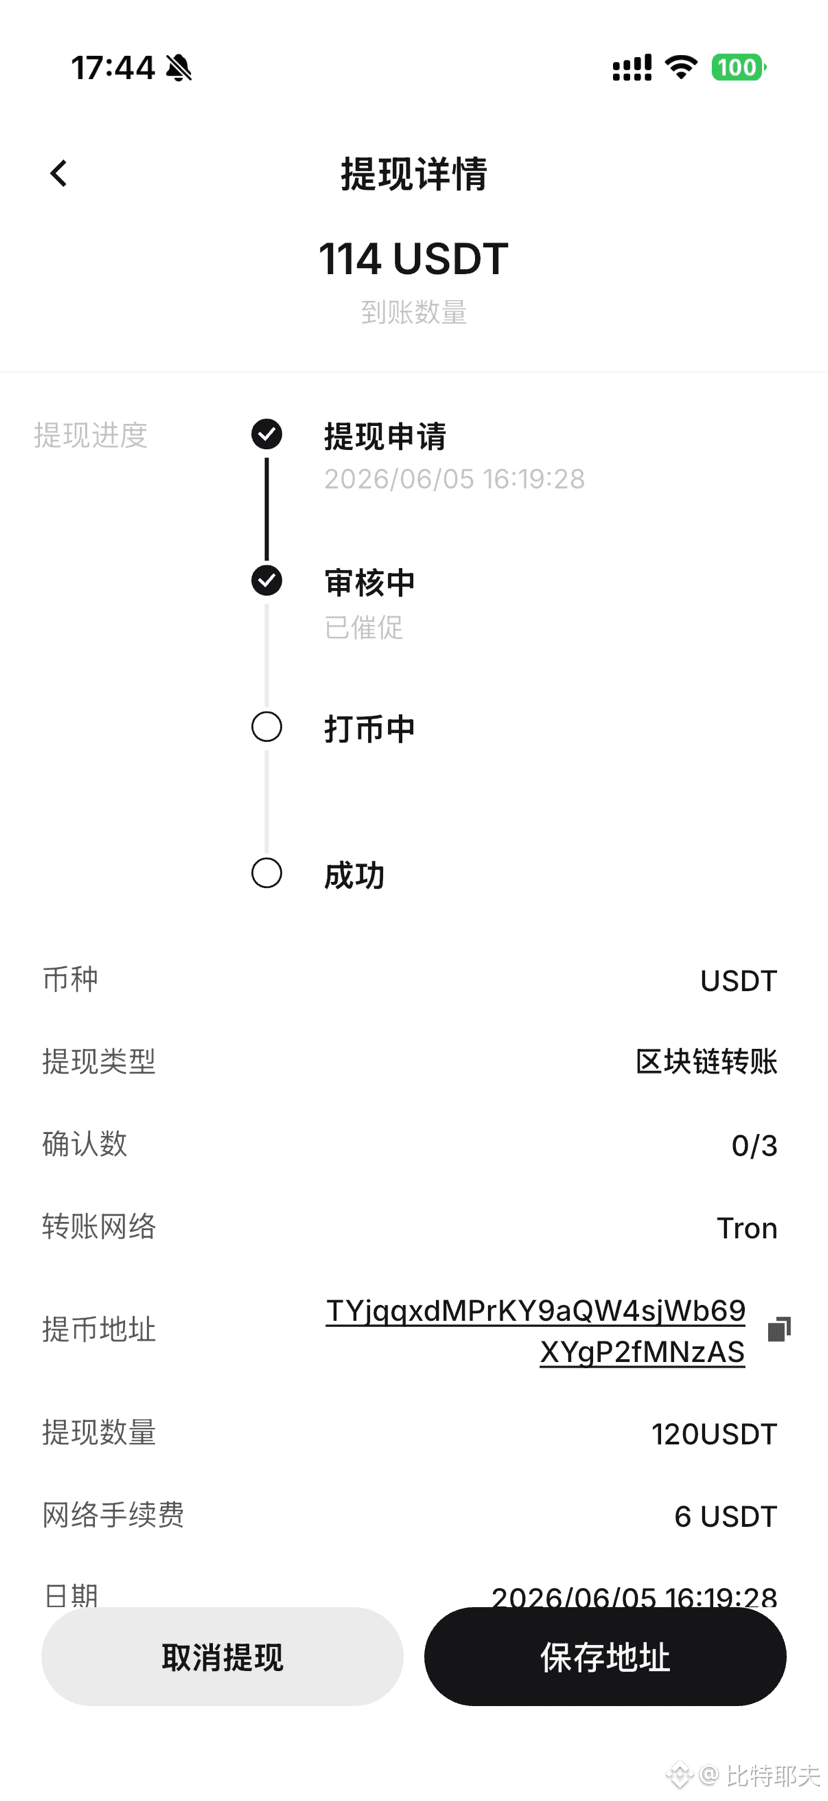
في 11 مايو 2026، تمكنت من سحب 200 USDT بنجاح، وكانت عملية السحب تسير بشكل طبيعي.
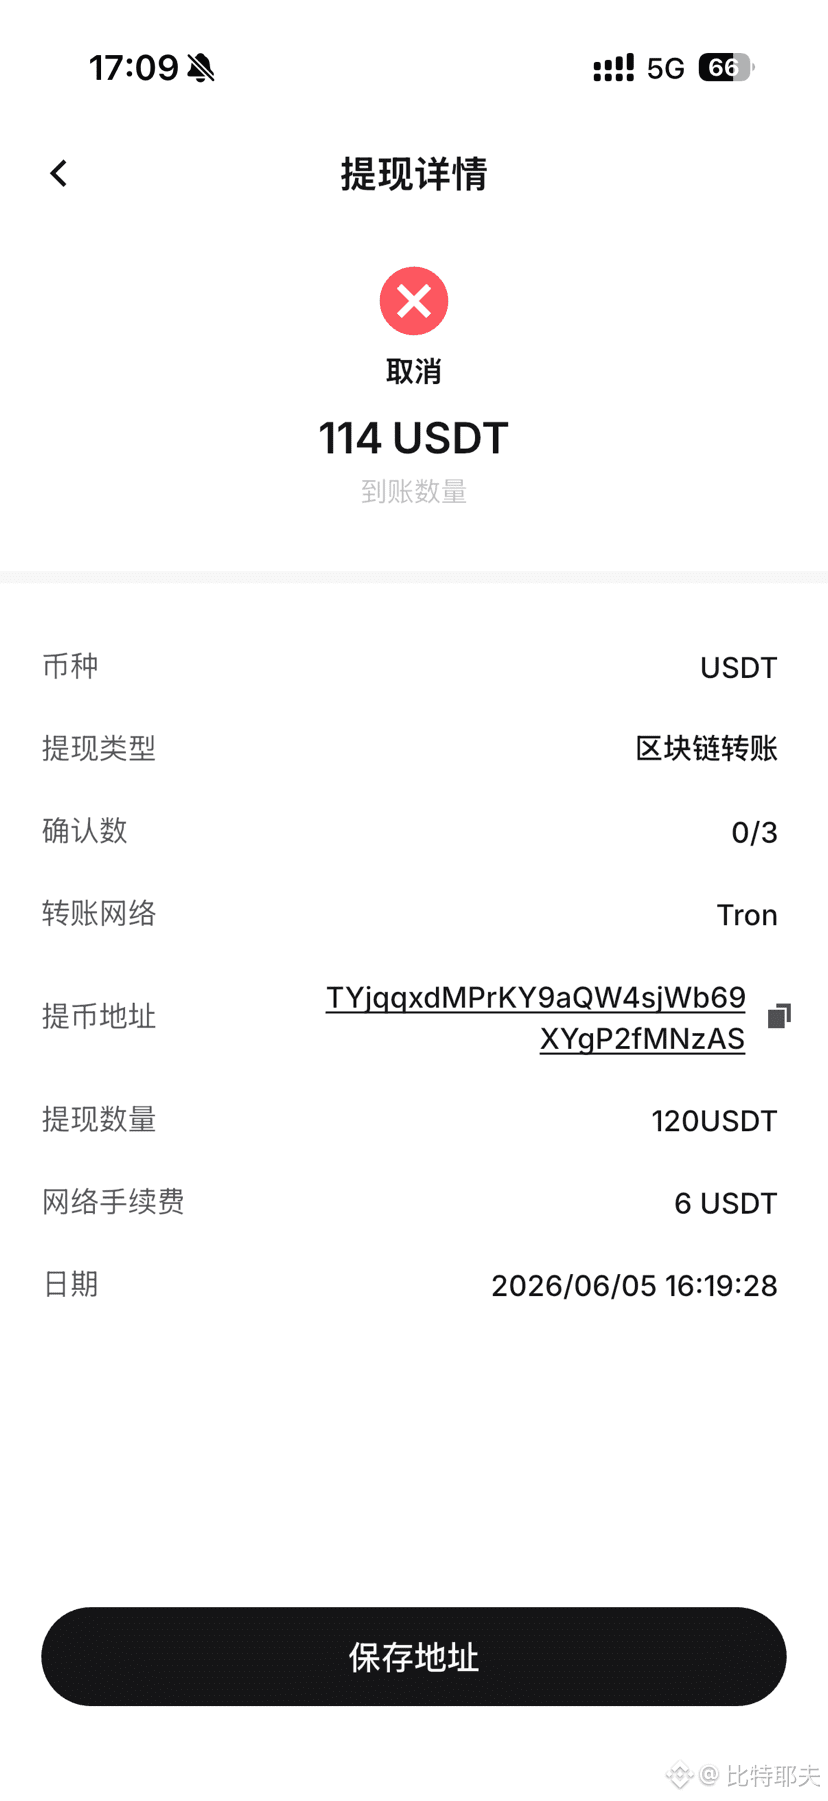
عند 5 يونيو 2026، كان لدي أكثر من 5300 USDT في حسابي، ثم تقدمت بطلب سحب 120 USDT. الصفحة أشارت إلى أن الأموال ستصل في حوالي 5-6 دقائق، لكن في الواقع كانت عالقة في المراجعة، وفي منتصف الطريق قمت بالضغط على تسريع المراجعة، وانتظرت غالبية اليوم دون أي نتيجة.
في ظهر 6 يونيو، فتحت حسابي مرة أخرى، واكتشفت أن هذا السحب تم إلغاؤه.
ما جعلني غير قادر على تقبل الأمر هو: بعد إلغاء السحب، اختفت جميع الـ 5300 USDT من الحساب، والرصيد الحالي يظهر كـ 0.
الآن، أريد فقط أن أسأل JU.com بعض الأسئلة:
أولاً، لماذا تم إلغاء السحب؟
ثانياً، لماذا لم يتم إعادة الأصول إلى الحساب بعد إلغاء السحب؟
ثالثاً، أين ذهبت أكثر من 5300 USDT الموجودة في الحساب؟
رابعاً، هل يمكن للمنصة تقديم سجل كامل لتدفق الأصول والعمليات في الخلفية؟
لقد احتفظت بتفاصيل السحب، تاريخ الأموال، صفحة أصول الحساب، والتواصل مع خدمة العملاء.
إذا كانت هناك مشكلة في النظام، يرجى استعادة أصول الحساب.
إذا كانت هناك مراجعة لمخاطر، يرجى تقديم أسباب واضحة.
إذا كانت هناك خصومات من الخلفية، يرجى توضيح تدفق الأموال علنًا.
أصول المستخدمين ليست مجرد كلمات "قيد المراجعة" أو "في الانتظار" أو "أسباب النظام" يمكن أن تخدع بها.
سأستمر في تحديث تقدم المعالجة، وآمل أن يترك الأصدقاء الذين لديهم تجارب مشابهة تعليقاتهم في قسم التعليقات، لنقوم معًا بتجميع الأدلة.
يرجى من JU.com الرد بشكل مباشر: أين ذهبت أكثر من 5300 USDT الخاصة بي؟
#JU #JUcom #USDT #استثناء_السحب #رصيد_صفر #أمان_الأصول_المشفرة #العملة_الرقمية #JU币跑路
30
19
32.1k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف