
Bit Brix
6.4k منشورات
Bit Brix
 تحقُّق Binance Square الإضافي
إبلاغ
حظر المُستخدم
Early. Patient. Convicted. Built on-chain...
487 تتابع
30.1K+ المتابعون
10.0K+ إعجاب
منشورات
الكل
Live
·
--
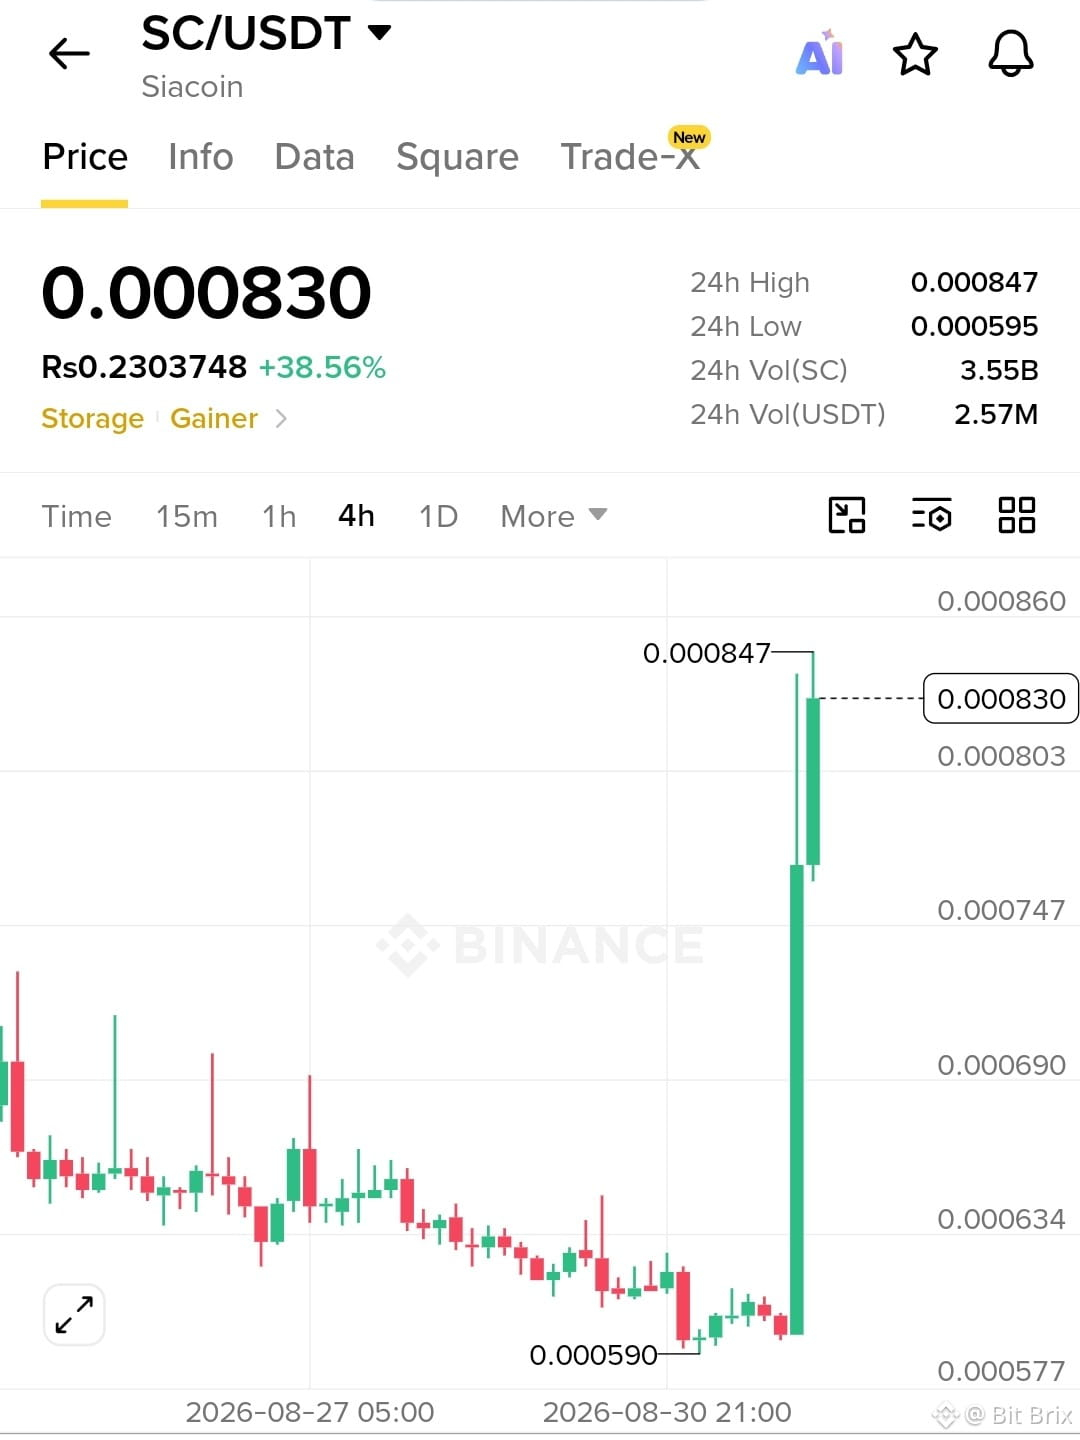
$SC يُظهر زخمًا قويًا بعد اختراق حاد من منطقة 0.00059.
الدخول: 0.00078–0.00080
الأهداف (TP): 0.000847 → 0.00090
وقف الخسارة (SL): 0.000745
لا تطارد الشمعة. اترك إعادة الاختبار لتؤكد القوة، ثم قم بالتنفيذ.
$SC يُظهر زخمًا قويًا بعد اختراق حاد من منطقة 0.00059.
الدخول: 0.00078–0.00080
الأهداف (TP): 0.000847 → 0.00090
وقف الخسارة (SL): 0.000745
لا تطارد الشمعة. اترك إعادة الاختبار لتؤكد القوة، ثم قم بالتنفيذ.
الدخول: 0.00078–0.00080
الأهداف (TP): 0.000847 → 0.00090
وقف الخسارة (SL): 0.000745
لا تطارد الشمعة. اترك إعادة الاختبار لتؤكد القوة، ثم قم بالتنفيذ.
1
154
·
--
🎙️ هل يستمر المديرون اليوم في إبرام صفقات dusk؟ أكثر أم أقل؟
إنهاء
02 ساعة 45 دقيقة 19 ثانية
11k
21
20
·
--
$KII
{alpha}(560xeec6574eabba52bac3f0277f2cd5ac7e67197886)
— EP 0.050229 | TP 0.0527 / 0.0552 | SL 0.0477
$DOS
{future}(DOSUSDT)
— EP 0.22376 | TP 0.2350 / 0.2460 | SL 0.2125
$QUID
{alpha}(84530x1a44233fae8d50f1aeb3a5d58dd426ff4814cb53)
— EP 0.064961 | TP 0.0682 / 0.0715 | SL 0.0617
السوق الأحمر، لكن هذه المستويات أصبحت مثيرة للاهتمام.
لننطلق
$KII
— EP 0.050229 | TP 0.0527 / 0.0552 | SL 0.0477
$DOS
— EP 0.22376 | TP 0.2350 / 0.2460 | SL 0.2125
$QUID
— EP 0.064961 | TP 0.0682 / 0.0715 | SL 0.0617
السوق الأحمر، لكن هذه المستويات أصبحت مثيرة للاهتمام.
لننطلق
— EP 0.050229 | TP 0.0527 / 0.0552 | SL 0.0477
$DOS
— EP 0.22376 | TP 0.2350 / 0.2460 | SL 0.2125
$QUID
— EP 0.064961 | TP 0.0682 / 0.0715 | SL 0.0617
السوق الأحمر، لكن هذه المستويات أصبحت مثيرة للاهتمام.
لننطلق
$KII
55%
$DOS
35%
$QUID
10%
62 الأصوات • تمّ إغلاق التصويت
1
4.8k
·
--
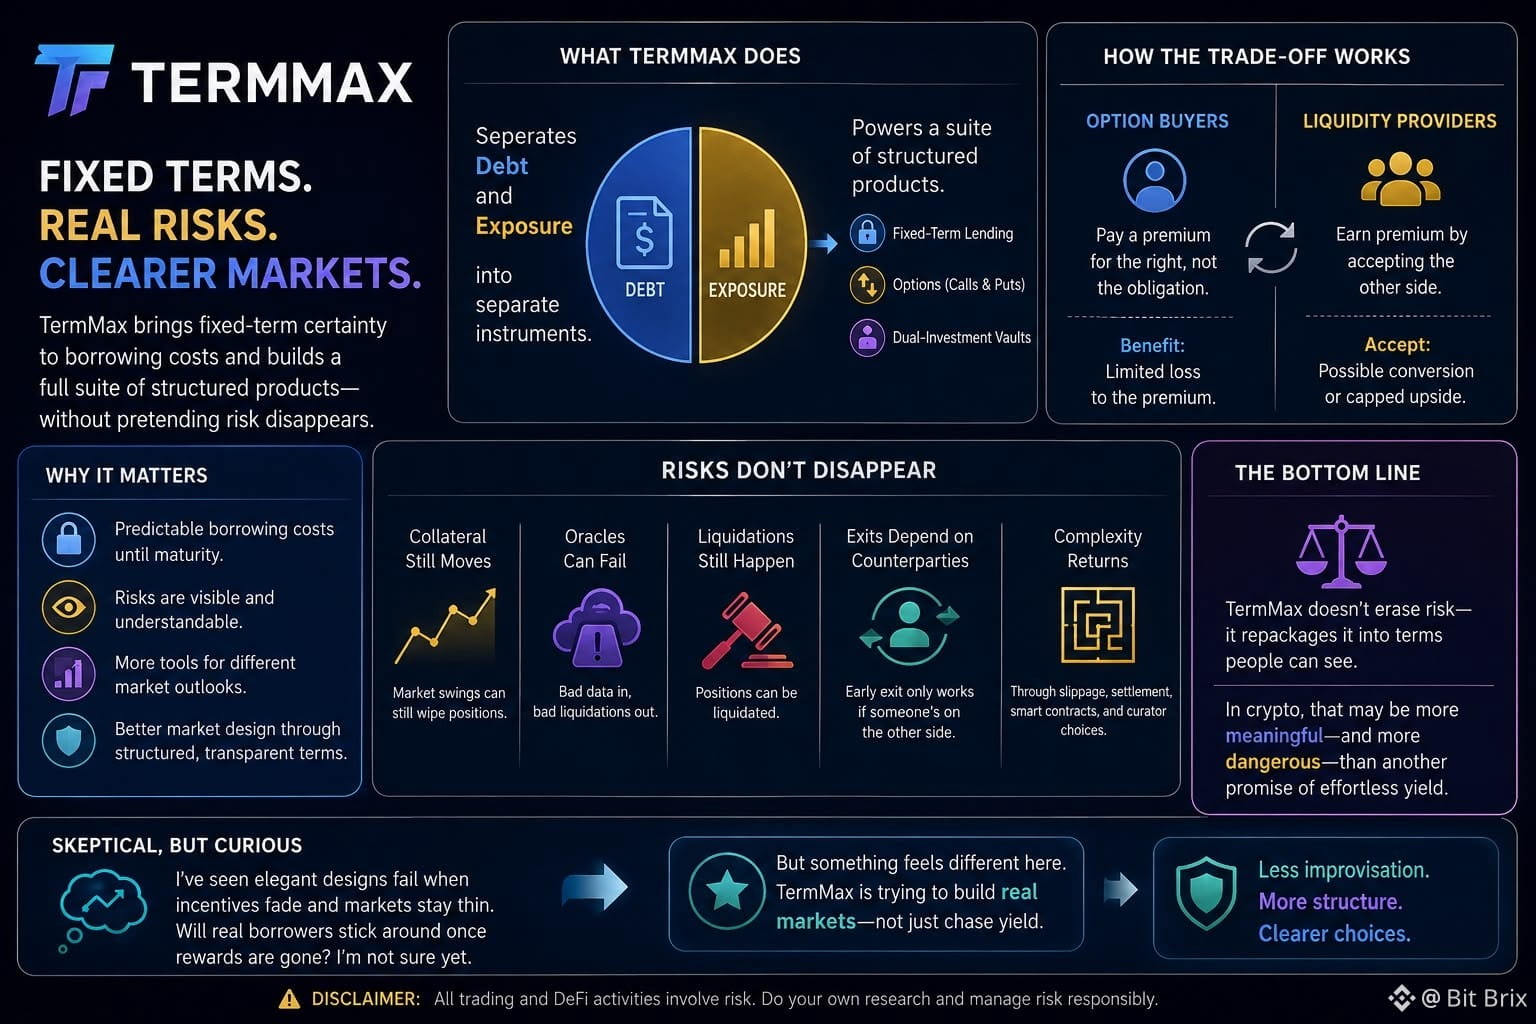
ألاحظ TermMax لسبب لم أتوقعه: إنه يحاول جعل عالم العملات المشفرة يشعر بأقل ارتجالاً. لقد شاهدت بروتوكولات الإقراض تبيع «اليقين» من قبل—ثم ما تلبث الأسعار أو الحوافز أو السيولة أن تنكسر فور أن يصبح السوق غير مريح. تكلفة اقتراض ثابتة حتى الاستحقاق مفيدة فعلاً، لكنّها لا تجعل بقية مركزك ثابتاً. لا يزال الضمان يتحرك. ولا تزال مصادر التنبؤ (Oracles) تفشل. ولا تزال عمليات التصفية تحدث. وإذا أردت الخروج مبكراً، فإن مخرَجك لا يكون حقيقياً إلا بقدر ما يكون الطرف المقابل صادراً في الجهة الأخرى.
ما يجذب انتباهي للعودة هو الطريقة التي يحوّل بها TermMax الدين والتعرّض إلى أدوات منفصلة، ثم يدفع الآلية نفسها نحو صفقات الشراء (Calls) والبيع (Puts) ومحافظ الاستثمار المزدوجة. يمكن لمشتري الخيارات أن يحدّوا خسارتهم ضمن قسط التأمين فقط؛ بينما يكسب مزوّدو السيولة هذا القسط عبر قبول الجانب الأكثر قبحاً من الصفقة—أن يتم تحويلهم إلى رمز يتراجع سعره أو أن يتنازلوا عن الجانب الصاعد عندما يسير السعر في الاتجاه. يبدو هذا التنازل صريحاً، على الأقل على الورق.
لقد رأيت هذا من قبل: تصميم رمزي أنيق، وأسواق رقيقة، ومكافآت تُخفي طلباً عضوياً ضعيفاً. السيولة محدودة المدة تتفتت بسهولة، والتعقيد له عادة العودة عبر الانزلاق (slippage)، والتسوية، والعقود الذكية، وقرارات القَيّم (curator). لا أثق به بالكامل، ولست متأكداً بعد من أن ما يكفي من المقترضين الحقيقيين سيستمرون بمجرد أن تخبو الحوافز. لكن شيئاً ما في هذا يبدو مختلفاً. TermMax لا يتظاهر بأن المخاطر تختفي؛ بل يعيد تغليفها في شروط يمكن للناس أن يرَونها فعلاً. في عالم العملات المشفرة، قد يكون هذا أكثر معنى—وأكثر خطورة—من وعدٍ آخر بعائدٍ بلا عناء.
#TermMax @termmax
ألاحظ TermMax لسبب لم أتوقعه: إنه يحاول جعل عالم العملات المشفرة يشعر بأقل ارتجالاً. لقد شاهدت بروتوكولات الإقراض تبيع «اليقين» من قبل—ثم ما تلبث الأسعار أو الحوافز أو السيولة أن تنكسر فور أن يصبح السوق غير مريح. تكلفة اقتراض ثابتة حتى الاستحقاق مفيدة فعلاً، لكنّها لا تجعل بقية مركزك ثابتاً. لا يزال الضمان يتحرك. ولا تزال مصادر التنبؤ (Oracles) تفشل. ولا تزال عمليات التصفية تحدث. وإذا أردت الخروج مبكراً، فإن مخرَجك لا يكون حقيقياً إلا بقدر ما يكون الطرف المقابل صادراً في الجهة الأخرى.
ما يجذب انتباهي للعودة هو الطريقة التي يحوّل بها TermMax الدين والتعرّض إلى أدوات منفصلة، ثم يدفع الآلية نفسها نحو صفقات الشراء (Calls) والبيع (Puts) ومحافظ الاستثمار المزدوجة. يمكن لمشتري الخيارات أن يحدّوا خسارتهم ضمن قسط التأمين فقط؛ بينما يكسب مزوّدو السيولة هذا القسط عبر قبول الجانب الأكثر قبحاً من الصفقة—أن يتم تحويلهم إلى رمز يتراجع سعره أو أن يتنازلوا عن الجانب الصاعد عندما يسير السعر في الاتجاه. يبدو هذا التنازل صريحاً، على الأقل على الورق.
لقد رأيت هذا من قبل: تصميم رمزي أنيق، وأسواق رقيقة، ومكافآت تُخفي طلباً عضوياً ضعيفاً. السيولة محدودة المدة تتفتت بسهولة، والتعقيد له عادة العودة عبر الانزلاق (slippage)، والتسوية، والعقود الذكية، وقرارات القَيّم (curator). لا أثق به بالكامل، ولست متأكداً بعد من أن ما يكفي من المقترضين الحقيقيين سيستمرون بمجرد أن تخبو الحوافز. لكن شيئاً ما في هذا يبدو مختلفاً. TermMax لا يتظاهر بأن المخاطر تختفي؛ بل يعيد تغليفها في شروط يمكن للناس أن يرَونها فعلاً. في عالم العملات المشفرة، قد يكون هذا أكثر معنى—وأكثر خطورة—من وعدٍ آخر بعائدٍ بلا عناء.
#TermMax @TermMax
ما يجذب انتباهي للعودة هو الطريقة التي يحوّل بها TermMax الدين والتعرّض إلى أدوات منفصلة، ثم يدفع الآلية نفسها نحو صفقات الشراء (Calls) والبيع (Puts) ومحافظ الاستثمار المزدوجة. يمكن لمشتري الخيارات أن يحدّوا خسارتهم ضمن قسط التأمين فقط؛ بينما يكسب مزوّدو السيولة هذا القسط عبر قبول الجانب الأكثر قبحاً من الصفقة—أن يتم تحويلهم إلى رمز يتراجع سعره أو أن يتنازلوا عن الجانب الصاعد عندما يسير السعر في الاتجاه. يبدو هذا التنازل صريحاً، على الأقل على الورق.
لقد رأيت هذا من قبل: تصميم رمزي أنيق، وأسواق رقيقة، ومكافآت تُخفي طلباً عضوياً ضعيفاً. السيولة محدودة المدة تتفتت بسهولة، والتعقيد له عادة العودة عبر الانزلاق (slippage)، والتسوية، والعقود الذكية، وقرارات القَيّم (curator). لا أثق به بالكامل، ولست متأكداً بعد من أن ما يكفي من المقترضين الحقيقيين سيستمرون بمجرد أن تخبو الحوافز. لكن شيئاً ما في هذا يبدو مختلفاً. TermMax لا يتظاهر بأن المخاطر تختفي؛ بل يعيد تغليفها في شروط يمكن للناس أن يرَونها فعلاً. في عالم العملات المشفرة، قد يكون هذا أكثر معنى—وأكثر خطورة—من وعدٍ آخر بعائدٍ بلا عناء.
#TermMax @TermMax
167
·
--
صاعد
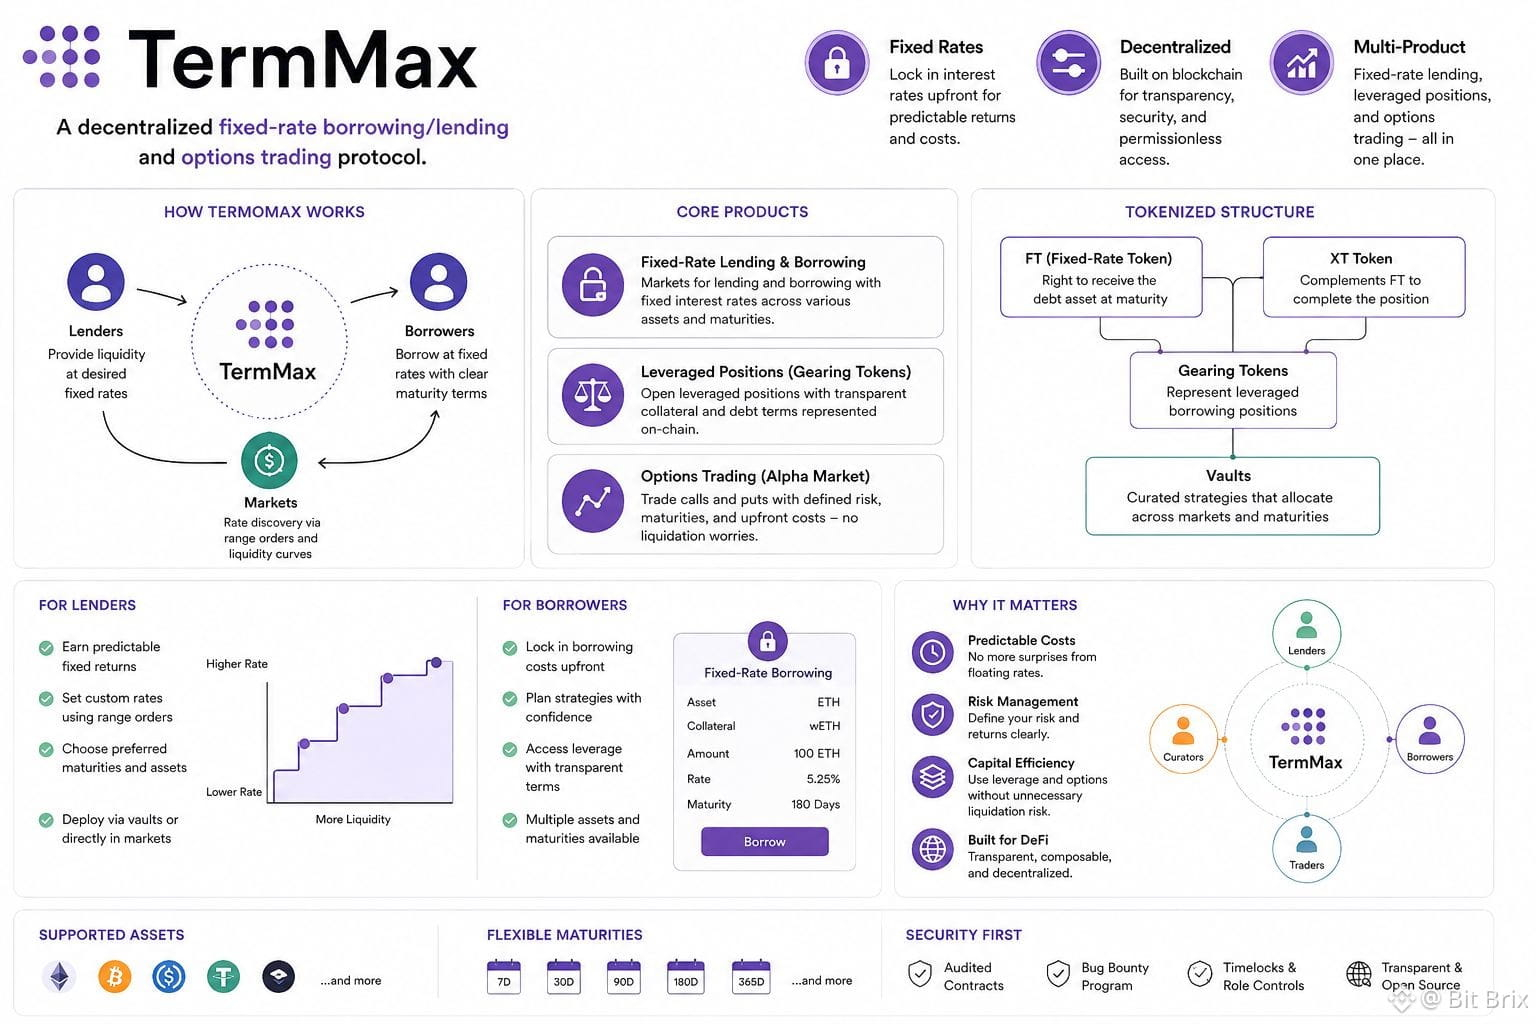
لفتتني TermMax لسبب بسيط جدًا.
رأيت الكثير من صفقات العملات المشفرة تسير بشكل خاطئ لأن المشكلة لم تكن في الأصل — بل في التمويل.
تُدخل مركزًا عندما تكون تكلفة الاقتراض منخفضة.
ثم يصبح السوق مزدحمًا.
تتحرك المعدلات.
وفجأة لا بد أن تكون الصفقة صحيحة تمامًا فقط كي تغطي نفسها.
هذه هي المشكلة التي تحاول TermMax التخلص منها.
بدلًا من ترك تكاليف الاقتراض تتأرجح، تبني TermMax أسواقًا بسعر فائدة ثابت حول أصول وتواريخ استحقاق محددة. تعرف ما المفترض أن تكلفه عملية التمويل قبل أن تلتزم.
يبدو الأمر مملًا.
وبصراحة، هذا بالضبط ما يعجبني فيه.
تحت الغطاء يصبح الأمر أكثر إثارة للاهتمام: ديْن مستقبلي مُرمَّز، تسعير قائم على النطاق، صناديق مُدارة، مراكز برافعة مالية، وطبقة خيارات مبنية حول مخاطرة محددة.
ليس الأمر مثاليًا. الجزء الأصعب هو السيولة، والتنفيذ، وإدارة المخاطر، وإثبات أن المستخدمين يظلون موجودين عندما تختفي الحوافز.
لكن هذا هو الجزء الذي أراقبه.
لأن في DeFi المنتجات اللامعة سهلة.
إنشاء بنية تحتية تظل تعمل حتى عندما يصبح السوق قبيحًا؟
هذا أصعب بكثير.
تراهن TermMax على أن معرفة سعر المال غدًا يستحق أكثر من مجرد التظاهر بأن الغد سيبدو مثل اليوم.
#TermMax @termmax
لفتتني TermMax لسبب بسيط جدًا.
رأيت الكثير من صفقات العملات المشفرة تسير بشكل خاطئ لأن المشكلة لم تكن في الأصل — بل في التمويل.
تُدخل مركزًا عندما تكون تكلفة الاقتراض منخفضة.
ثم يصبح السوق مزدحمًا.
تتحرك المعدلات.
وفجأة لا بد أن تكون الصفقة صحيحة تمامًا فقط كي تغطي نفسها.
هذه هي المشكلة التي تحاول TermMax التخلص منها.
بدلًا من ترك تكاليف الاقتراض تتأرجح، تبني TermMax أسواقًا بسعر فائدة ثابت حول أصول وتواريخ استحقاق محددة. تعرف ما المفترض أن تكلفه عملية التمويل قبل أن تلتزم.
يبدو الأمر مملًا.
وبصراحة، هذا بالضبط ما يعجبني فيه.
تحت الغطاء يصبح الأمر أكثر إثارة للاهتمام: ديْن مستقبلي مُرمَّز، تسعير قائم على النطاق، صناديق مُدارة، مراكز برافعة مالية، وطبقة خيارات مبنية حول مخاطرة محددة.
ليس الأمر مثاليًا. الجزء الأصعب هو السيولة، والتنفيذ، وإدارة المخاطر، وإثبات أن المستخدمين يظلون موجودين عندما تختفي الحوافز.
لكن هذا هو الجزء الذي أراقبه.
لأن في DeFi المنتجات اللامعة سهلة.
إنشاء بنية تحتية تظل تعمل حتى عندما يصبح السوق قبيحًا؟
هذا أصعب بكثير.
تراهن TermMax على أن معرفة سعر المال غدًا يستحق أكثر من مجرد التظاهر بأن الغد سيبدو مثل اليوم.
#TermMax @TermMax
رأيت الكثير من صفقات العملات المشفرة تسير بشكل خاطئ لأن المشكلة لم تكن في الأصل — بل في التمويل.
تُدخل مركزًا عندما تكون تكلفة الاقتراض منخفضة.
ثم يصبح السوق مزدحمًا.
تتحرك المعدلات.
وفجأة لا بد أن تكون الصفقة صحيحة تمامًا فقط كي تغطي نفسها.
هذه هي المشكلة التي تحاول TermMax التخلص منها.
بدلًا من ترك تكاليف الاقتراض تتأرجح، تبني TermMax أسواقًا بسعر فائدة ثابت حول أصول وتواريخ استحقاق محددة. تعرف ما المفترض أن تكلفه عملية التمويل قبل أن تلتزم.
يبدو الأمر مملًا.
وبصراحة، هذا بالضبط ما يعجبني فيه.
تحت الغطاء يصبح الأمر أكثر إثارة للاهتمام: ديْن مستقبلي مُرمَّز، تسعير قائم على النطاق، صناديق مُدارة، مراكز برافعة مالية، وطبقة خيارات مبنية حول مخاطرة محددة.
ليس الأمر مثاليًا. الجزء الأصعب هو السيولة، والتنفيذ، وإدارة المخاطر، وإثبات أن المستخدمين يظلون موجودين عندما تختفي الحوافز.
لكن هذا هو الجزء الذي أراقبه.
لأن في DeFi المنتجات اللامعة سهلة.
إنشاء بنية تحتية تظل تعمل حتى عندما يصبح السوق قبيحًا؟
هذا أصعب بكثير.
تراهن TermMax على أن معرفة سعر المال غدًا يستحق أكثر من مجرد التظاهر بأن الغد سيبدو مثل اليوم.
#TermMax @TermMax
135
·
--
صاعد
لقد جعلت العملات المشفرة الناس يَتعبون من الوعود الكبيرة.
عدد كبير جدًا من الرموز.
عدد كبير جدًا من السرديات.
عدد كبير جدًا من المشاريع التي تبدو حيّة حتى تتوقف المكافآت.
ولهذا يبدو TermMax مختلفًا عند النظر إليه.
ليس مثاليًا. لا يوجد ضمان. فقط مختلف.
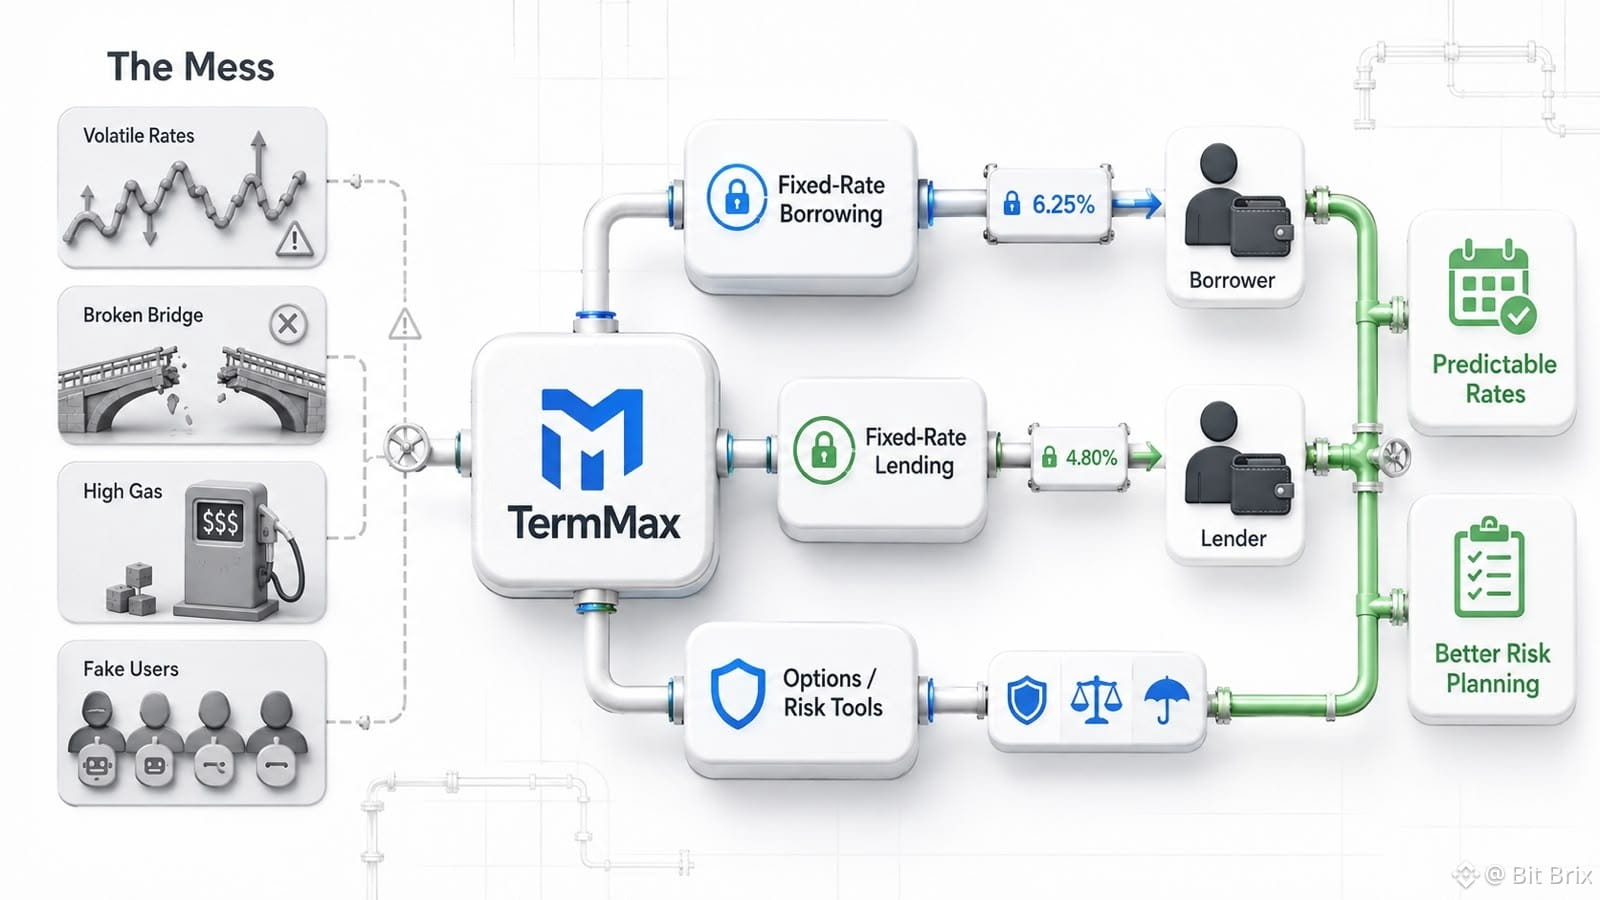
إنه لا يحاول أن يكون صاخبًا. إنه يشتغل حول الاقتراض والإقراض وتداول الخيارات بسعر ثابت—وهذه “خدمات” DeFi التقليدية التي يتجاهلها معظم الناس إلى أن يصبح السوق فوضويًا.
وبصراحة، قد يكون الملل هو المقصود.
عندما تتحرك أسعار الاقتراض بسرعة كبيرة، يشعر المستخدمون بذلك.
عندما يختفي السيولة، يشعر المستخدمون بذلك.
عندما يُخفى الخطر تحت لوحات تحكم أنيقة، يشعر المستخدمون بذلك.
يحاول TermMax معالجة هذه المشكلة.
ربما ينجح.
ربما يحتاج إلى وقت.
ربما لا يهتم السوق بعد.
لكن على الأقل هو يركز على شيء حقيقي: جعل DeFi أقل فوضوية “من الداخل”.
لا يوجد تهويل مني.
فقط فضول حذر.
#termmax @termmax
لقد جعلت العملات المشفرة الناس يَتعبون من الوعود الكبيرة.
عدد كبير جدًا من الرموز.
عدد كبير جدًا من السرديات.
عدد كبير جدًا من المشاريع التي تبدو حيّة حتى تتوقف المكافآت.
ولهذا يبدو TermMax مختلفًا عند النظر إليه.
ليس مثاليًا. لا يوجد ضمان. فقط مختلف.
إنه لا يحاول أن يكون صاخبًا. إنه يشتغل حول الاقتراض والإقراض وتداول الخيارات بسعر ثابت—وهذه “خدمات” DeFi التقليدية التي يتجاهلها معظم الناس إلى أن يصبح السوق فوضويًا.
وبصراحة، قد يكون الملل هو المقصود.
عندما تتحرك أسعار الاقتراض بسرعة كبيرة، يشعر المستخدمون بذلك.
عندما يختفي السيولة، يشعر المستخدمون بذلك.
عندما يُخفى الخطر تحت لوحات تحكم أنيقة، يشعر المستخدمون بذلك.
يحاول TermMax معالجة هذه المشكلة.
ربما ينجح.
ربما يحتاج إلى وقت.
ربما لا يهتم السوق بعد.
لكن على الأقل هو يركز على شيء حقيقي: جعل DeFi أقل فوضوية “من الداخل”.
لا يوجد تهويل مني.
فقط فضول حذر.
#termmax @TermMax
عدد كبير جدًا من الرموز.
عدد كبير جدًا من السرديات.
عدد كبير جدًا من المشاريع التي تبدو حيّة حتى تتوقف المكافآت.
ولهذا يبدو TermMax مختلفًا عند النظر إليه.
ليس مثاليًا. لا يوجد ضمان. فقط مختلف.
إنه لا يحاول أن يكون صاخبًا. إنه يشتغل حول الاقتراض والإقراض وتداول الخيارات بسعر ثابت—وهذه “خدمات” DeFi التقليدية التي يتجاهلها معظم الناس إلى أن يصبح السوق فوضويًا.
وبصراحة، قد يكون الملل هو المقصود.
عندما تتحرك أسعار الاقتراض بسرعة كبيرة، يشعر المستخدمون بذلك.
عندما يختفي السيولة، يشعر المستخدمون بذلك.
عندما يُخفى الخطر تحت لوحات تحكم أنيقة، يشعر المستخدمون بذلك.
يحاول TermMax معالجة هذه المشكلة.
ربما ينجح.
ربما يحتاج إلى وقت.
ربما لا يهتم السوق بعد.
لكن على الأقل هو يركز على شيء حقيقي: جعل DeFi أقل فوضوية “من الداخل”.
لا يوجد تهويل مني.
فقط فضول حذر.
#termmax @TermMax
2
110
·
--
صاعد
يبدو TermMax مختلفًا لأنه لا يحاول بيع حلم.
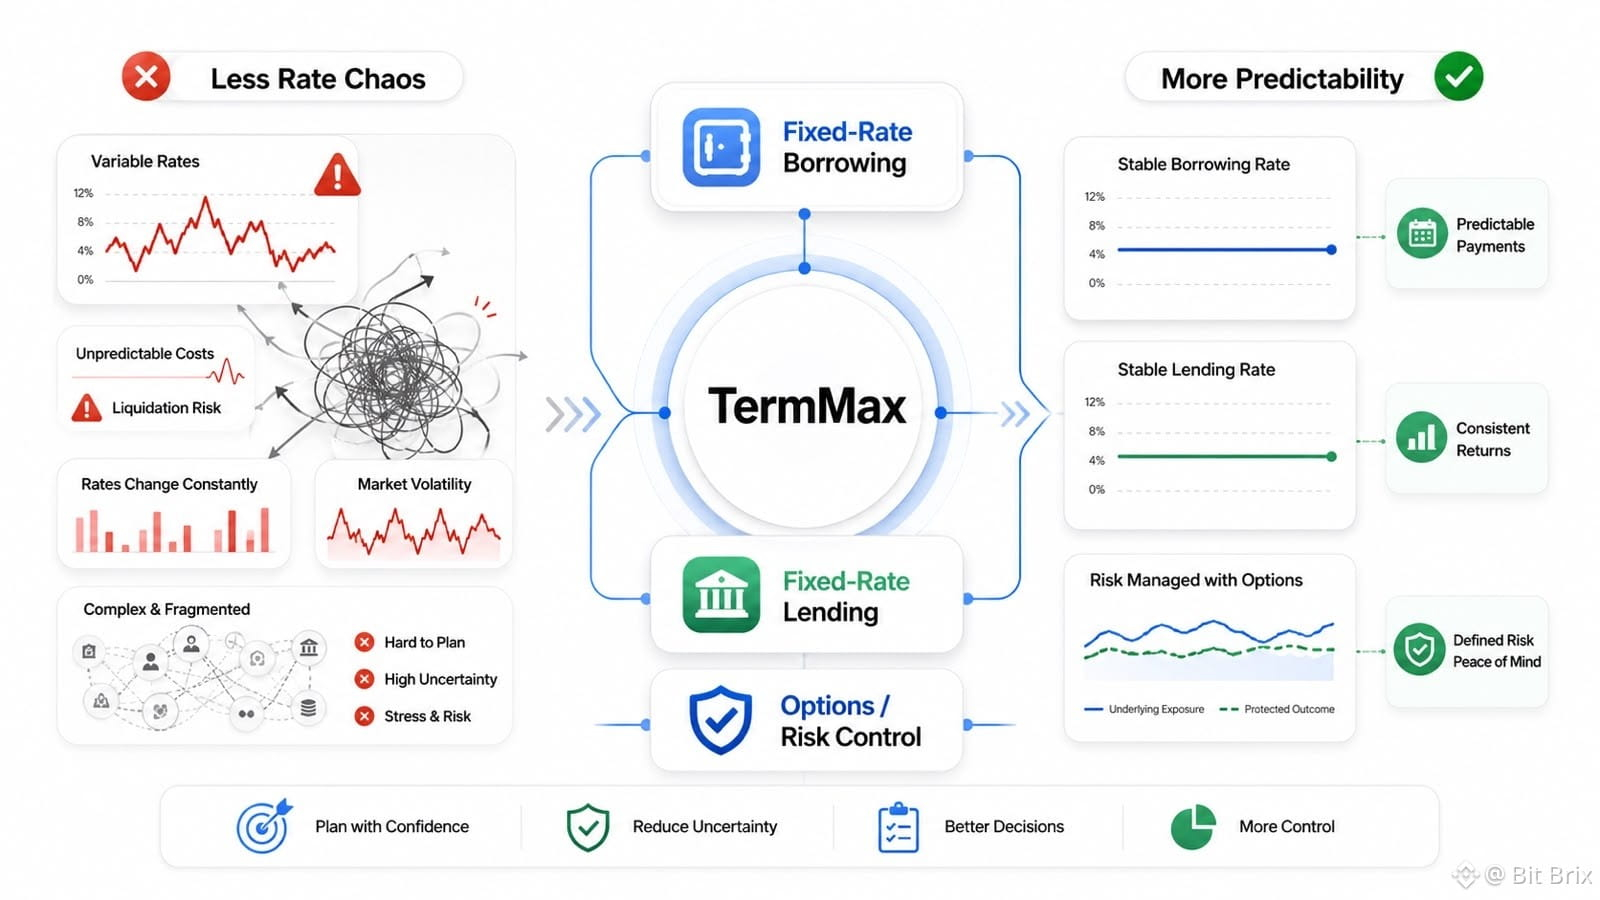
إنه يتعامل مع الفوضى المملة تحت غطاء DeFi: أسعار الاقتراض، ومخاطر الإقراض، والخيارات، والسيولة، وكل حالة عدم اليقين التي يتجاهلها المستخدمون عادةً حتى تتحول الأوضاع في السوق إلى الأسوأ.
بصراحة، هذا ما يجعل الأمر يستحق المتابعة.
أي شخص اقترض في DeFi يعرف حجم التوتر. تتغير الأسعار. تصبح المراكز غير مريحة. ترتفع رسوم الغاز في أسوأ وقت. ويشعر المرء فجأة أن المخاطر أصبحت واقعية جدًا.
يسعى TermMax إلى جعل جزء من ذلك أكثر قابلية للتنبؤ عبر الاقتراض والإقراض بسعر ثابت.
قد يبدو الأمر بسيطًا، لكنه ليس كذلك.
يحتاج إلى مستخدمين حقيقيين، وسيولة حقيقية، وثقة كافية كي يستخدمه الناس فعليًا عندما لا توجد حملة إعلانية تدفعهم إلى ذلك.
ربما ينجح. وربما يحتاج إلى وقت. وربما يتجاهله السوق حتى يشعر الناس بالألم نفسه مرة أخرى.
لكن في كل الأحوال، TermMax يشير إلى مشكلة حقيقية.
وفي عالم العملات المشفرة، هذا وحده يجعلني أولي اهتمامًا.
#TermMax @termmax
يبدو TermMax مختلفًا لأنه لا يحاول بيع حلم.
إنه يتعامل مع الفوضى المملة تحت غطاء DeFi: أسعار الاقتراض، ومخاطر الإقراض، والخيارات، والسيولة، وكل حالة عدم اليقين التي يتجاهلها المستخدمون عادةً حتى تتحول الأوضاع في السوق إلى الأسوأ.
بصراحة، هذا ما يجعل الأمر يستحق المتابعة.
أي شخص اقترض في DeFi يعرف حجم التوتر. تتغير الأسعار. تصبح المراكز غير مريحة. ترتفع رسوم الغاز في أسوأ وقت. ويشعر المرء فجأة أن المخاطر أصبحت واقعية جدًا.
يسعى TermMax إلى جعل جزء من ذلك أكثر قابلية للتنبؤ عبر الاقتراض والإقراض بسعر ثابت.
قد يبدو الأمر بسيطًا، لكنه ليس كذلك.
يحتاج إلى مستخدمين حقيقيين، وسيولة حقيقية، وثقة كافية كي يستخدمه الناس فعليًا عندما لا توجد حملة إعلانية تدفعهم إلى ذلك.
ربما ينجح. وربما يحتاج إلى وقت. وربما يتجاهله السوق حتى يشعر الناس بالألم نفسه مرة أخرى.
لكن في كل الأحوال، TermMax يشير إلى مشكلة حقيقية.
وفي عالم العملات المشفرة، هذا وحده يجعلني أولي اهتمامًا.
#TermMax @TermMax
إنه يتعامل مع الفوضى المملة تحت غطاء DeFi: أسعار الاقتراض، ومخاطر الإقراض، والخيارات، والسيولة، وكل حالة عدم اليقين التي يتجاهلها المستخدمون عادةً حتى تتحول الأوضاع في السوق إلى الأسوأ.
بصراحة، هذا ما يجعل الأمر يستحق المتابعة.
أي شخص اقترض في DeFi يعرف حجم التوتر. تتغير الأسعار. تصبح المراكز غير مريحة. ترتفع رسوم الغاز في أسوأ وقت. ويشعر المرء فجأة أن المخاطر أصبحت واقعية جدًا.
يسعى TermMax إلى جعل جزء من ذلك أكثر قابلية للتنبؤ عبر الاقتراض والإقراض بسعر ثابت.
قد يبدو الأمر بسيطًا، لكنه ليس كذلك.
يحتاج إلى مستخدمين حقيقيين، وسيولة حقيقية، وثقة كافية كي يستخدمه الناس فعليًا عندما لا توجد حملة إعلانية تدفعهم إلى ذلك.
ربما ينجح. وربما يحتاج إلى وقت. وربما يتجاهله السوق حتى يشعر الناس بالألم نفسه مرة أخرى.
لكن في كل الأحوال، TermMax يشير إلى مشكلة حقيقية.
وفي عالم العملات المشفرة، هذا وحده يجعلني أولي اهتمامًا.
#TermMax @TermMax
16
15
168
·
--
$KII
{alpha}(560xeec6574eabba52bac3f0277f2cd5ac7e67197886)
يقفز بنسبة 6.60% إلى $0.068412
$DOS
{future}(DOSUSDT)
ينخفض بنسبة 10.67% إلى $0.22817
$QUID
{alpha}(84530x1a44233fae8d50f1aeb3a5d58dd426ff4814cb53)
يرتفع بنسبة 1.82% إلى $0.074666
إجراءات مختلطة في السوق—الزخم قوي، لكن التقلبات لا تزال مرتفعة. تاجر بحذر ودوماً قم بإجراء بحثك الخاص DYOR.
$KII
يقفز بنسبة 6.60% إلى $0.068412
$DOS
ينخفض بنسبة 10.67% إلى $0.22817
$QUID
يرتفع بنسبة 1.82% إلى $0.074666
إجراءات مختلطة في السوق—الزخم قوي، لكن التقلبات لا تزال مرتفعة. تاجر بحذر ودوماً قم بإجراء بحثك الخاص DYOR.
يقفز بنسبة 6.60% إلى $0.068412
$DOS
ينخفض بنسبة 10.67% إلى $0.22817
$QUID
يرتفع بنسبة 1.82% إلى $0.074666
إجراءات مختلطة في السوق—الزخم قوي، لكن التقلبات لا تزال مرتفعة. تاجر بحذر ودوماً قم بإجراء بحثك الخاص DYOR.
$KII
16%
$DOS
74%
$QUID
10%
73 الأصوات • تمّ إغلاق التصويت
1
5.2k
·
--
حركات مختلطة في السوق!
$KII
{alpha}(560xeec6574eabba52bac3f0277f2cd5ac7e67197886)
يرتفع بنسبة 4.78% إلى 0.06744$
$QUID
{alpha}(84530x1a44233fae8d50f1aeb3a5d58dd426ff4814cb53)
يحقق مكاسب بنسبة 2.08% إلى 0.07446$
$DOS
{future}(DOSUSDT)
ينخفض بنسبة 9.91% إلى 0.22837$
يتصاعد الزخم، لكن التقلبات لا تزال مرتفعة. تداول بحذر دائمًا، ولا تنسَ إجراء البحث بنفسك (DYOR)!
حركات مختلطة في السوق!
$KII
يرتفع بنسبة 4.78% إلى 0.06744$
$QUID
يحقق مكاسب بنسبة 2.08% إلى 0.07446$
$DOS
ينخفض بنسبة 9.91% إلى 0.22837$
يتصاعد الزخم، لكن التقلبات لا تزال مرتفعة. تداول بحذر دائمًا، ولا تنسَ إجراء البحث بنفسك (DYOR)!
$KII
يرتفع بنسبة 4.78% إلى 0.06744$
$QUID
يحقق مكاسب بنسبة 2.08% إلى 0.07446$
$DOS
ينخفض بنسبة 9.91% إلى 0.22837$
يتصاعد الزخم، لكن التقلبات لا تزال مرتفعة. تداول بحذر دائمًا، ولا تنسَ إجراء البحث بنفسك (DYOR)!
2
534
·
--
بصراحة، أنا متعب من كل مشروع كريبتو يدّعي أنه سيغيّر كل شيء.
عدد كبير جدًا من التوكنات. روايات كثيرة معاد تدويرها. مشاريع كثيرة تركض وراء الاهتمام بدلًا من حل شيء حقيقي.
لهذا لفتني بابل—ليس لأنني أتوقع تحقيق 100x، بل لأن المشكلة تبدو فعلًا جديرة بالتفكير.
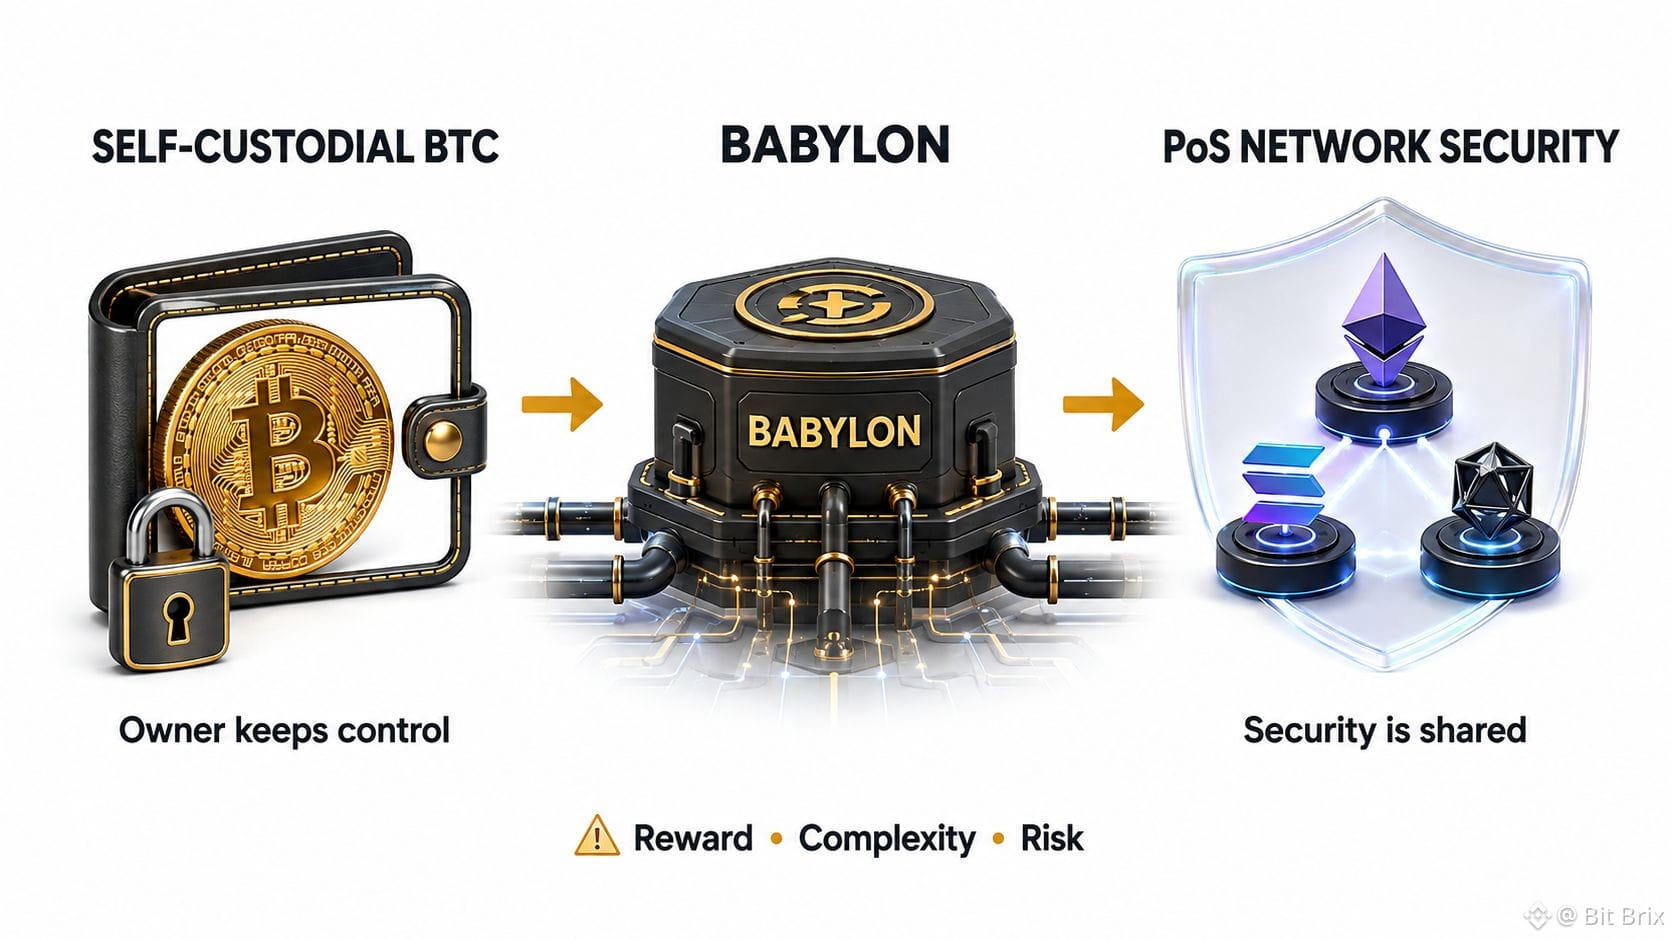
تحاول بابل تمكين الناس من إتاحة رهن BTC دون التنازل عن الحيازة، مع استخدام ذلك البيتكوين للمساعدة في تأمين شبكات إثبات الحصة.
الأمر ليس لامعًا. إنه بنية تحتية. نوع المواسير التي لا يلاحظها أحد إلا عندما تتعطل.
ومع ذلك، لدي تساؤلات.
هل سيقبل حاملو البيتكوين مخاطر إضافية مقابل المكافآت؟ هل تحتاج الشبكات الأصغر حقًا إلى أمان مدعوم بالبيتكوين؟ وإذا وفّر البيتكوين الوزن الاقتصادي، فمدى ضرورة توكن BABY؟
يبدو الحفظ الذاتي أفضل من الثقة بمنصة أخرى، لكنه لا يزيل كل المخاطر. المزيد من الاتصالات قد يعني أيضًا أماكن أكثر يمكن أن يحدث فيها خطأ.
وهذا هو الجزء الذي يتجاهله الناس عادةً عندما تبدو المكافآت جذابة.
ربما تصبح بابل بنية تحتية مفيدة. وربما يقرر المستخدمون أن التعقيد لا يستحق العناء. بصراحة، لا أعرف.
لكن على الأقل فهي تحاول حل مشكلة حقيقية بدلًا من إنشاء توكن آخر بقصة ملحقة به.
قد تكون الفكرة مهمة.
التنفيذ سيكون صعبًا.
وربما لن يهتم السوق.
في الوقت الحالي، يبدو الفضول الحذر أكثر صدقًا من الضجيج.
#baby @babylonlabs_io $BABY
بصراحة، أنا متعب من كل مشروع كريبتو يدّعي أنه سيغيّر كل شيء.
عدد كبير جدًا من التوكنات. روايات كثيرة معاد تدويرها. مشاريع كثيرة تركض وراء الاهتمام بدلًا من حل شيء حقيقي.
لهذا لفتني بابل—ليس لأنني أتوقع تحقيق 100x، بل لأن المشكلة تبدو فعلًا جديرة بالتفكير.
تحاول بابل تمكين الناس من إتاحة رهن BTC دون التنازل عن الحيازة، مع استخدام ذلك البيتكوين للمساعدة في تأمين شبكات إثبات الحصة.
الأمر ليس لامعًا. إنه بنية تحتية. نوع المواسير التي لا يلاحظها أحد إلا عندما تتعطل.
ومع ذلك، لدي تساؤلات.
هل سيقبل حاملو البيتكوين مخاطر إضافية مقابل المكافآت؟ هل تحتاج الشبكات الأصغر حقًا إلى أمان مدعوم بالبيتكوين؟ وإذا وفّر البيتكوين الوزن الاقتصادي، فمدى ضرورة توكن BABY؟
يبدو الحفظ الذاتي أفضل من الثقة بمنصة أخرى، لكنه لا يزيل كل المخاطر. المزيد من الاتصالات قد يعني أيضًا أماكن أكثر يمكن أن يحدث فيها خطأ.
وهذا هو الجزء الذي يتجاهله الناس عادةً عندما تبدو المكافآت جذابة.
ربما تصبح بابل بنية تحتية مفيدة. وربما يقرر المستخدمون أن التعقيد لا يستحق العناء. بصراحة، لا أعرف.
لكن على الأقل فهي تحاول حل مشكلة حقيقية بدلًا من إنشاء توكن آخر بقصة ملحقة به.
قد تكون الفكرة مهمة.
التنفيذ سيكون صعبًا.
وربما لن يهتم السوق.
في الوقت الحالي، يبدو الفضول الحذر أكثر صدقًا من الضجيج.
#baby @BabylonLabs_io $BABY
عدد كبير جدًا من التوكنات. روايات كثيرة معاد تدويرها. مشاريع كثيرة تركض وراء الاهتمام بدلًا من حل شيء حقيقي.
لهذا لفتني بابل—ليس لأنني أتوقع تحقيق 100x، بل لأن المشكلة تبدو فعلًا جديرة بالتفكير.
تحاول بابل تمكين الناس من إتاحة رهن BTC دون التنازل عن الحيازة، مع استخدام ذلك البيتكوين للمساعدة في تأمين شبكات إثبات الحصة.
الأمر ليس لامعًا. إنه بنية تحتية. نوع المواسير التي لا يلاحظها أحد إلا عندما تتعطل.
ومع ذلك، لدي تساؤلات.
هل سيقبل حاملو البيتكوين مخاطر إضافية مقابل المكافآت؟ هل تحتاج الشبكات الأصغر حقًا إلى أمان مدعوم بالبيتكوين؟ وإذا وفّر البيتكوين الوزن الاقتصادي، فمدى ضرورة توكن BABY؟
يبدو الحفظ الذاتي أفضل من الثقة بمنصة أخرى، لكنه لا يزيل كل المخاطر. المزيد من الاتصالات قد يعني أيضًا أماكن أكثر يمكن أن يحدث فيها خطأ.
وهذا هو الجزء الذي يتجاهله الناس عادةً عندما تبدو المكافآت جذابة.
ربما تصبح بابل بنية تحتية مفيدة. وربما يقرر المستخدمون أن التعقيد لا يستحق العناء. بصراحة، لا أعرف.
لكن على الأقل فهي تحاول حل مشكلة حقيقية بدلًا من إنشاء توكن آخر بقصة ملحقة به.
قد تكون الفكرة مهمة.
التنفيذ سيكون صعبًا.
وربما لن يهتم السوق.
في الوقت الحالي، يبدو الفضول الحذر أكثر صدقًا من الضجيج.
#baby @BabylonLabs_io $BABY
8
1
116
·
--
قضيت بعض الوقت في القراءة عن بابل، وبصراحة، شدّت اهتمامي.
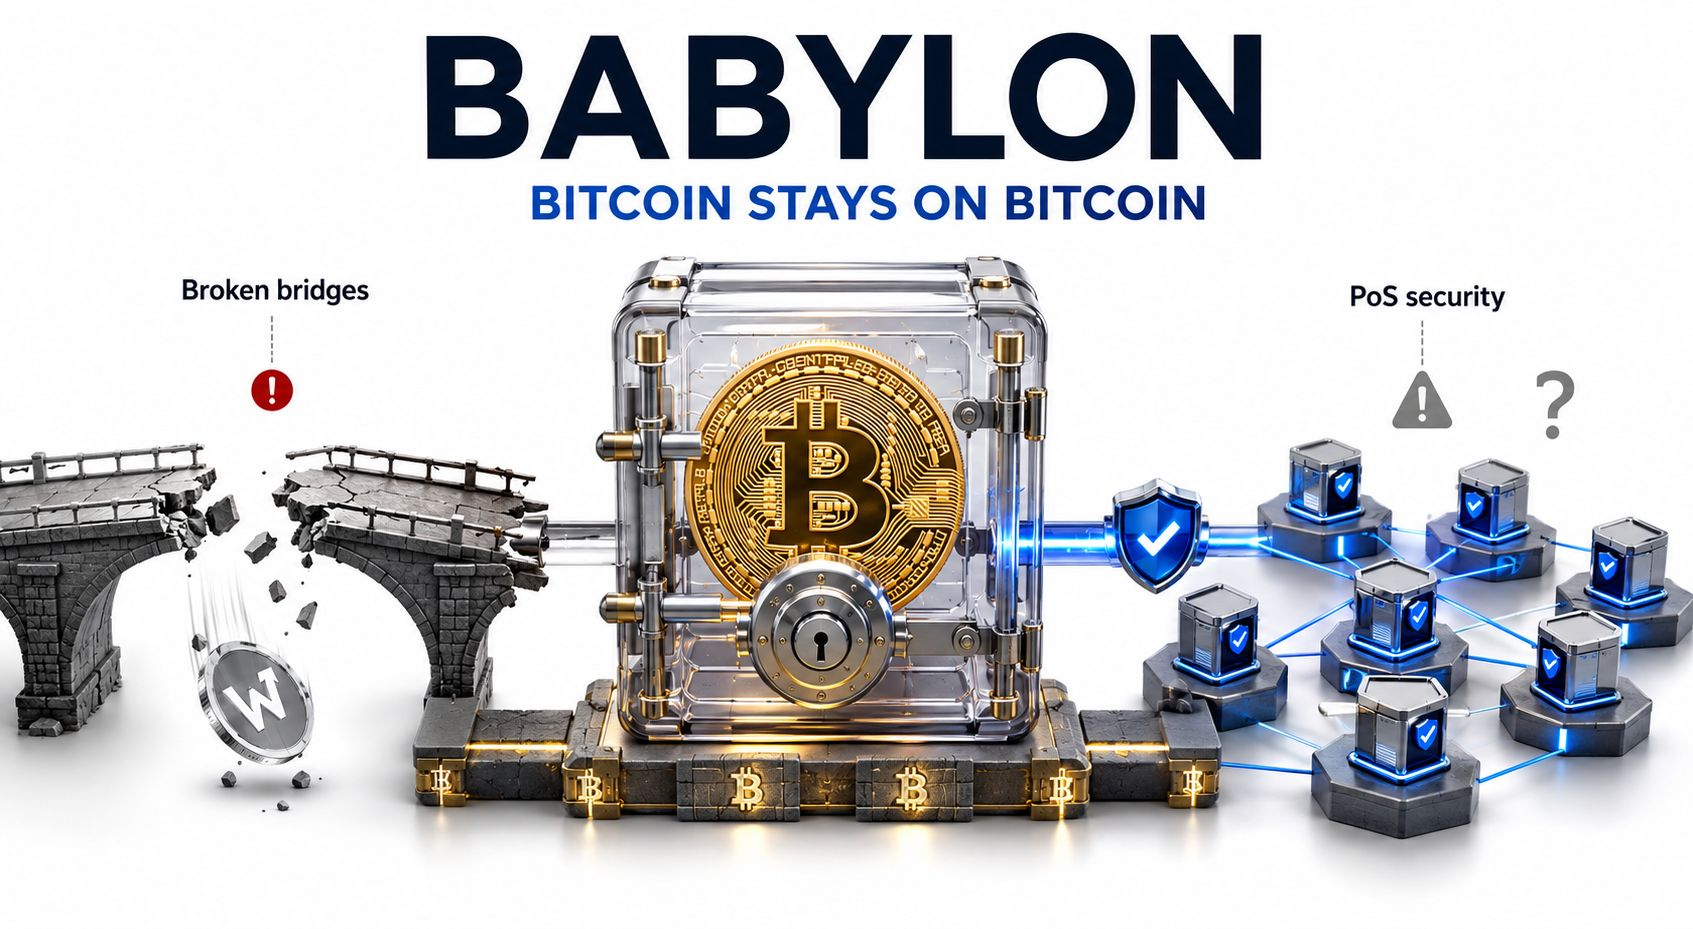
قدّمت لنا العملات المشفّرة جسورًا كثيرة مكسورة، وأصولًا مُغلّفة، ومستخدمين مزيفين، وأنظمة مكافآت تختفي عندما تتوقف الحوافز.
تحاول بابل تجربة مختلفة: تمكين BTC من المساعدة في تأمين شبكات إثبات الحصة دون نقله بعيدًا عن بيتكوين.
وهذا مهم.
ليس لأن كل بيتكوين يجب أن تجني عائدًا. أحيانًا يكون ترك BTC دون مسها في محفظة هو الفكرة نفسها. لكن استخدام البيتكوين دون تغليف أو ربط يمكن أن يزيل أحد أقدم مخاطر عالم العملات المشفّرة.
السؤال الحقيقي هو الطلب.
هل سلاسل إثبات الحصة تحتاج فعلاً إلى أمان مدعوم ببيتكوين، وهل ستدفع مقابل ذلك بشكل مستدام؟ أم أن كل شيء سيعتمد على مكافآت مؤقتة وإصدار توكنات؟
ثم هناك BABY. ربما تكون التوكن ضرورية لتشغيل الشبكة. وربما تصبح توكنًا آخر يبحث باستمرار عن المزيد من الاستخدام.
لا أعرف.
بابل ليست لامعة. إنها بنية تحتية—النوع الذي لا يلاحظه أحد إلا عندما ينهار.
المشكلة حقيقية، لكن التنفيذ سيكون صعبًا.
ربما تنجح، وربما لا.
في الوقت الحالي، تبدو الفضول الحذر أكثر صدقًا من الضجيج.
#baby @babylonlabs_io $BABY
قضيت بعض الوقت في القراءة عن بابل، وبصراحة، شدّت اهتمامي.
قدّمت لنا العملات المشفّرة جسورًا كثيرة مكسورة، وأصولًا مُغلّفة، ومستخدمين مزيفين، وأنظمة مكافآت تختفي عندما تتوقف الحوافز.
تحاول بابل تجربة مختلفة: تمكين BTC من المساعدة في تأمين شبكات إثبات الحصة دون نقله بعيدًا عن بيتكوين.
وهذا مهم.
ليس لأن كل بيتكوين يجب أن تجني عائدًا. أحيانًا يكون ترك BTC دون مسها في محفظة هو الفكرة نفسها. لكن استخدام البيتكوين دون تغليف أو ربط يمكن أن يزيل أحد أقدم مخاطر عالم العملات المشفّرة.
السؤال الحقيقي هو الطلب.
هل سلاسل إثبات الحصة تحتاج فعلاً إلى أمان مدعوم ببيتكوين، وهل ستدفع مقابل ذلك بشكل مستدام؟ أم أن كل شيء سيعتمد على مكافآت مؤقتة وإصدار توكنات؟
ثم هناك BABY. ربما تكون التوكن ضرورية لتشغيل الشبكة. وربما تصبح توكنًا آخر يبحث باستمرار عن المزيد من الاستخدام.
لا أعرف.
بابل ليست لامعة. إنها بنية تحتية—النوع الذي لا يلاحظه أحد إلا عندما ينهار.
المشكلة حقيقية، لكن التنفيذ سيكون صعبًا.
ربما تنجح، وربما لا.
في الوقت الحالي، تبدو الفضول الحذر أكثر صدقًا من الضجيج.
#baby @BabylonLabs_io $BABY
قدّمت لنا العملات المشفّرة جسورًا كثيرة مكسورة، وأصولًا مُغلّفة، ومستخدمين مزيفين، وأنظمة مكافآت تختفي عندما تتوقف الحوافز.
تحاول بابل تجربة مختلفة: تمكين BTC من المساعدة في تأمين شبكات إثبات الحصة دون نقله بعيدًا عن بيتكوين.
وهذا مهم.
ليس لأن كل بيتكوين يجب أن تجني عائدًا. أحيانًا يكون ترك BTC دون مسها في محفظة هو الفكرة نفسها. لكن استخدام البيتكوين دون تغليف أو ربط يمكن أن يزيل أحد أقدم مخاطر عالم العملات المشفّرة.
السؤال الحقيقي هو الطلب.
هل سلاسل إثبات الحصة تحتاج فعلاً إلى أمان مدعوم ببيتكوين، وهل ستدفع مقابل ذلك بشكل مستدام؟ أم أن كل شيء سيعتمد على مكافآت مؤقتة وإصدار توكنات؟
ثم هناك BABY. ربما تكون التوكن ضرورية لتشغيل الشبكة. وربما تصبح توكنًا آخر يبحث باستمرار عن المزيد من الاستخدام.
لا أعرف.
بابل ليست لامعة. إنها بنية تحتية—النوع الذي لا يلاحظه أحد إلا عندما ينهار.
المشكلة حقيقية، لكن التنفيذ سيكون صعبًا.
ربما تنجح، وربما لا.
في الوقت الحالي، تبدو الفضول الحذر أكثر صدقًا من الضجيج.
#baby @BabylonLabs_io $BABY
3
152
·
--
صاعد
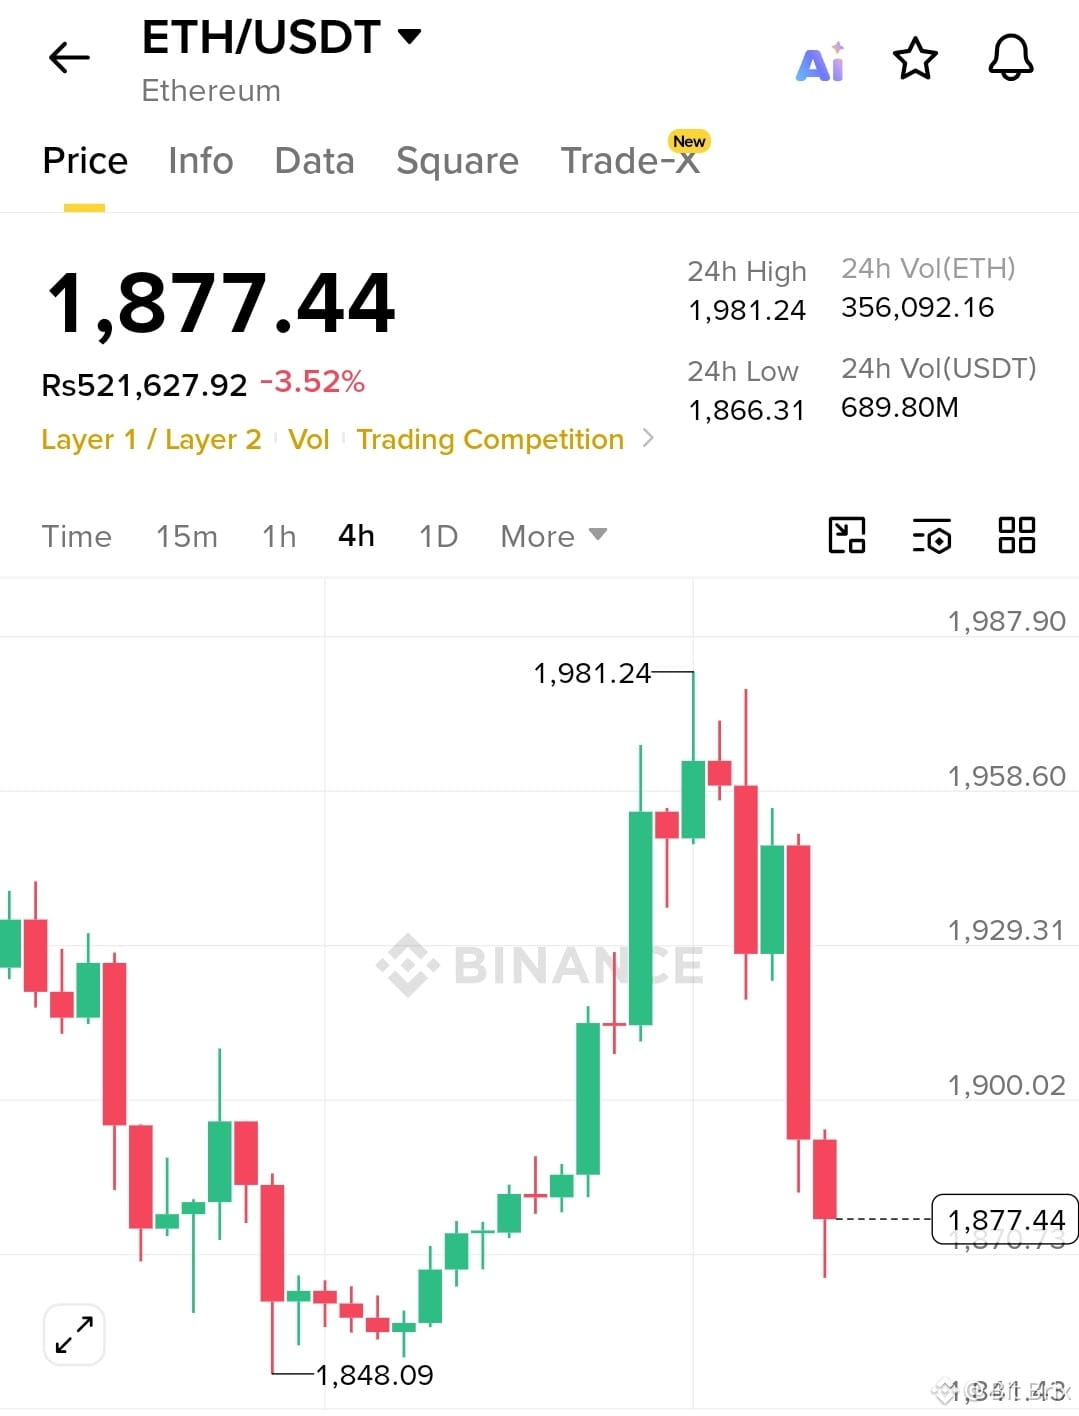
$ETH الدببة تتولى السيطرة بعد رفض حاد.
EP: $1,875–$1,885
TP1: $1,860
TP2: $1,848
TP3: $1,825
SL: $1,902
يتزايد الضغط تدريجيًا. قد تكون الحركة التالية قاسية.
لنذهب $ETH
$ETH الدببة تتولى السيطرة بعد رفض حاد.
EP: $1,875–$1,885
TP1: $1,860
TP2: $1,848
TP3: $1,825
SL: $1,902
يتزايد الضغط تدريجيًا. قد تكون الحركة التالية قاسية.
لنذهب $ETH
EP: $1,875–$1,885
TP1: $1,860
TP2: $1,848
TP3: $1,825
SL: $1,902
يتزايد الضغط تدريجيًا. قد تكون الحركة التالية قاسية.
لنذهب $ETH
81
·
--
صاعد
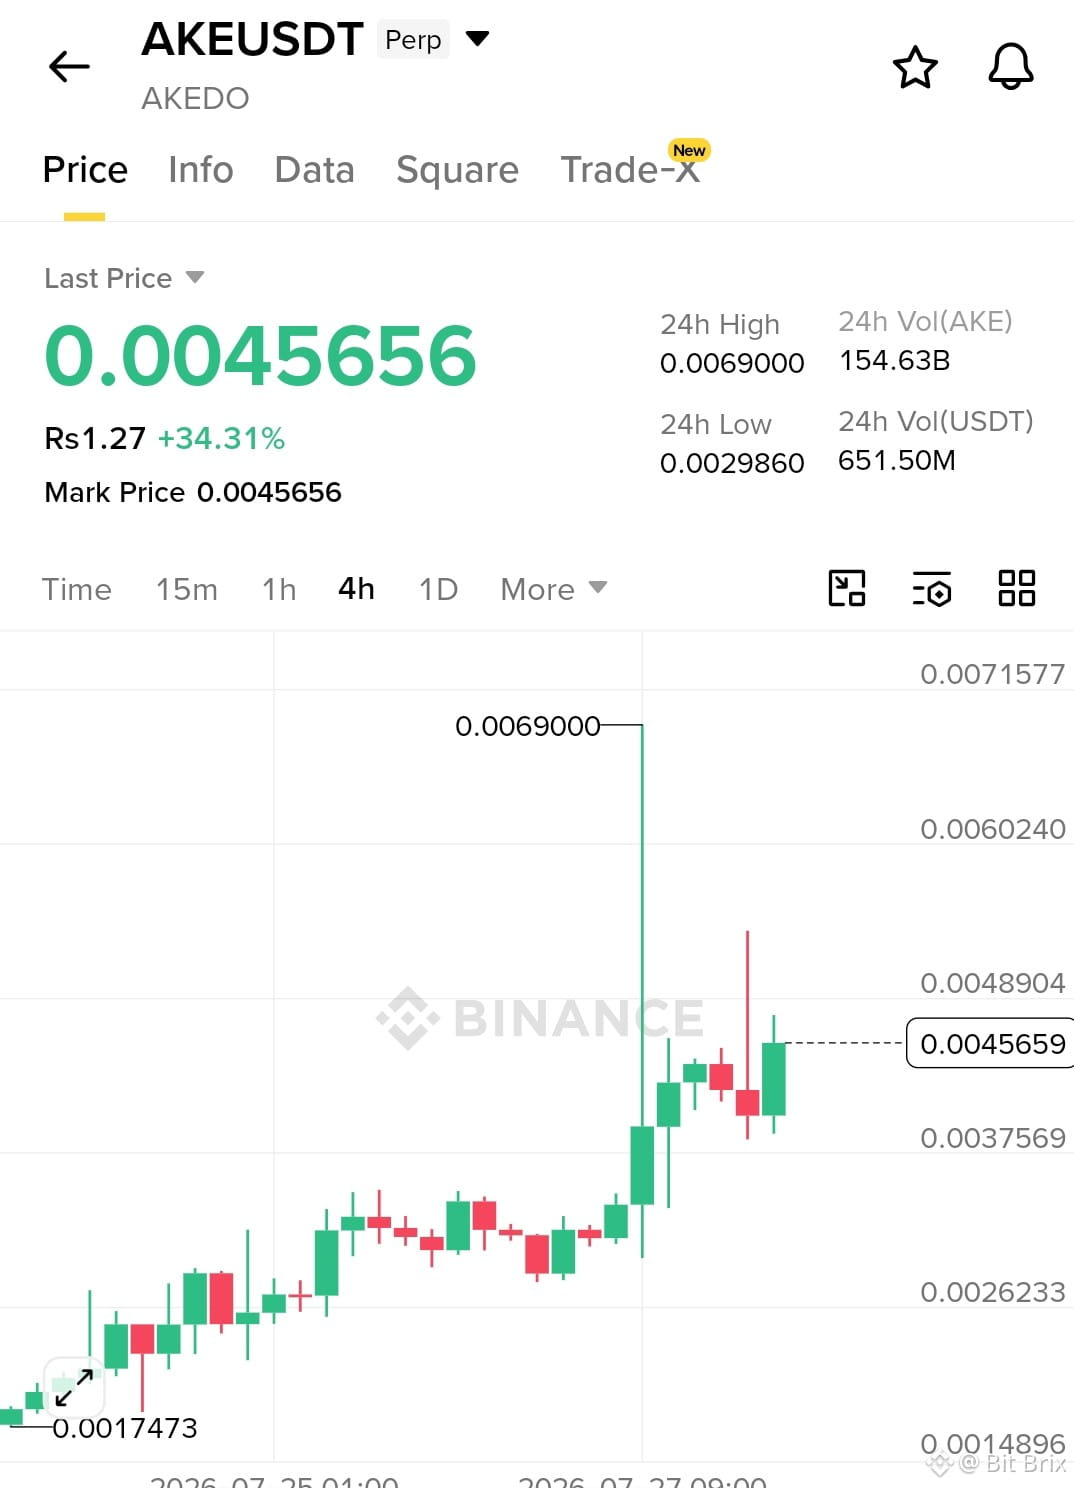
$AKE يكتسب زخماً قوياً بعد اختراق قوي.
العرض: $0.00435–$0.00455
الهدف 1: $0.00490
الهدف 2: $0.00550
الهدف 3: $0.00620
وقف الخسارة: $0.00375
تضغط الثيران بقوة. تمسّك بالاختراق وقد تتحرك الموجة التالية بسرعة.
لننطلق $AKE
$AKE يكتسب زخماً قوياً بعد اختراق قوي.
العرض: $0.00435–$0.00455
الهدف 1: $0.00490
الهدف 2: $0.00550
الهدف 3: $0.00620
وقف الخسارة: $0.00375
تضغط الثيران بقوة. تمسّك بالاختراق وقد تتحرك الموجة التالية بسرعة.
لننطلق $AKE
العرض: $0.00435–$0.00455
الهدف 1: $0.00490
الهدف 2: $0.00550
الهدف 3: $0.00620
وقف الخسارة: $0.00375
تضغط الثيران بقوة. تمسّك بالاختراق وقد تتحرك الموجة التالية بسرعة.
لننطلق $AKE
284
·
--
صاعد
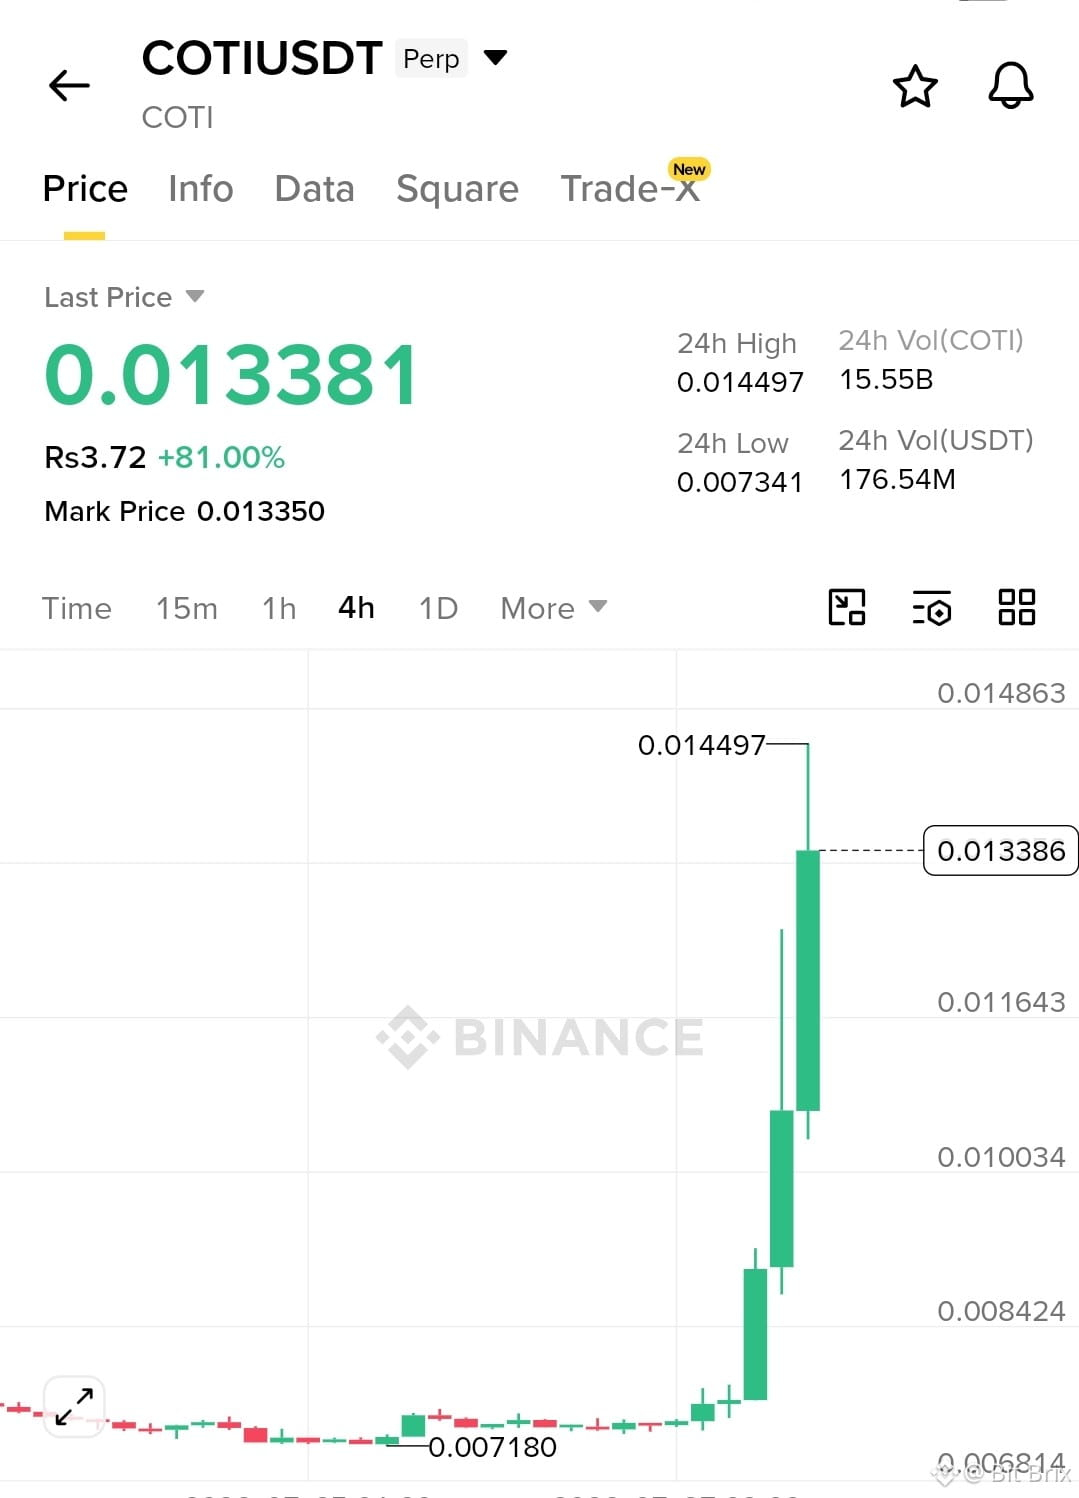
$COTI تشهد انفجارًا بعد ارتفاع بنسبة 81%، مع زخم صاعد قوي وتزايد في أحجام التداول يتشكل على مخطط 4H.
سعر الدخول (EP): 0.0128–0.0133
TP1: 0.0145
TP2: 0.0160
TP3: 0.0180
SL: 0.0116
تذبذب عالي—تولَّ المخاطر بعناية.
هيا بنا $COTI
$COTI تشهد انفجارًا بعد ارتفاع بنسبة 81%، مع زخم صاعد قوي وتزايد في أحجام التداول يتشكل على مخطط 4H.
سعر الدخول (EP): 0.0128–0.0133
TP1: 0.0145
TP2: 0.0160
TP3: 0.0180
SL: 0.0116
تذبذب عالي—تولَّ المخاطر بعناية.
هيا بنا $COTI
سعر الدخول (EP): 0.0128–0.0133
TP1: 0.0145
TP2: 0.0160
TP3: 0.0180
SL: 0.0116
تذبذب عالي—تولَّ المخاطر بعناية.
هيا بنا $COTI
186
·
--
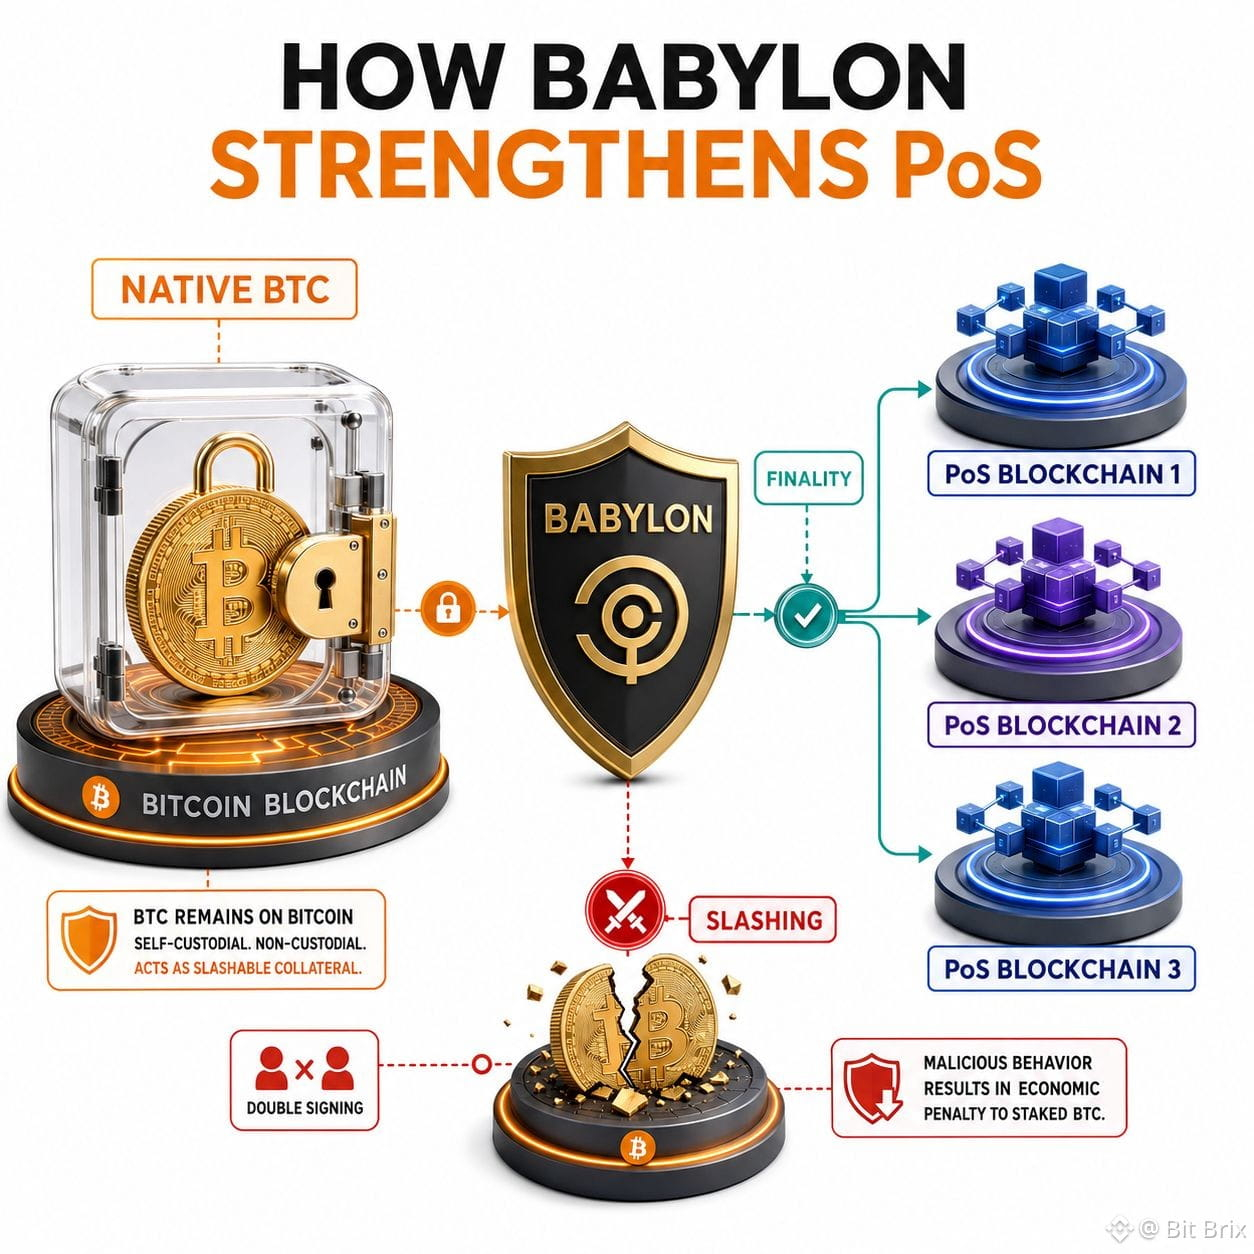
لقد قضيت وقتًا كافيًا في عالم العملات المشفرة لدرجة أن عبارة “الأمن الاقتصادي” لم تعد تُسجّل شيئًا يذكر. كل سلسلة تعتمد على إثبات الحصة (PoS) تقول نسخة ما منها. ثم ينخفض سعر الرمز، فيفقد الناس الاهتمام، ويبدو فجأة أن “الأمان” الذي كانوا يتحدثون عنه أقل متانة بكثير.
لقد جعلني بابل (Babylon) أبطئ قليلًا.
الفكرة ليست ملفتة بشكل خاص. تبقى البيتكوين حيث هي، بدلًا من أن تتحول إلى وعدٍ مغلف آخر. تدعم عملات BTC مزوديَ الحسم النهائي ويمكن فرض غرامة عليهم (slashing) إذا وقّعوا كتلًا متضاربة. كما أن نقاط تفتيش البيتكوين تجعل سجلات PoS القديمة أصعب على نحوٍ خفي لإعادة كتابتها.
لكنني رأيت هذا النمط من قبل. النسخة المبسطة يمكن أن تُختصر في فقرة واحدة. أما النسخة الحقيقية فتحتاج إلى مُوقّعي عهود (covenant signers)، ومراقبين (watchers)، وإدارة مفاتيح، وقواعد مكافآت، وعدة أجزاء متحركة تبقى متزامنة عبر شبكتين. وهذه عادةً اللحظة التي تبدأ فيها الأفكار النظيفة بجمع مشاكل بشرية جدًا.
أنا حذر من عبارة “مؤمَّنة بواسطة البيتكوين”. عمال المناجم (miners) لا يراقبون هذه سلاسل PoS. BTC هي ضمان (collateral) داخل نظام آخر. من المرجح أن يضيع هذا الفارق عندما يبدأ التسويق.
لا أثق بها تمامًا بعد. يجب أن يظهر قدر كافٍ من البيتكوين. لا يجوز أن يتحول مزودو الحسم النهائي إلى “نادي صغير” آخر. يجب أن يعمل نظام الـ slashing خلال اللحظة القبيحة التي يحتاج فيها الجميع إليه، وليس فقط في الاختبار.
ربما تجعل بابل الهجمات أكثر تكلفة. وهذا مهم. لكنها ما زالت لا تستطيع إصلاح سوء الحوكمة، أو ضعف الطلب، أو سلسلة لا يحتاجها أحد. أظن أن هذا سبب اهتمامي بها، لكن دون قناعة كاملة.
#baby @babylonlabs_io $BABY
لقد قضيت وقتًا كافيًا في عالم العملات المشفرة لدرجة أن عبارة “الأمن الاقتصادي” لم تعد تُسجّل شيئًا يذكر. كل سلسلة تعتمد على إثبات الحصة (PoS) تقول نسخة ما منها. ثم ينخفض سعر الرمز، فيفقد الناس الاهتمام، ويبدو فجأة أن “الأمان” الذي كانوا يتحدثون عنه أقل متانة بكثير.
لقد جعلني بابل (Babylon) أبطئ قليلًا.
الفكرة ليست ملفتة بشكل خاص. تبقى البيتكوين حيث هي، بدلًا من أن تتحول إلى وعدٍ مغلف آخر. تدعم عملات BTC مزوديَ الحسم النهائي ويمكن فرض غرامة عليهم (slashing) إذا وقّعوا كتلًا متضاربة. كما أن نقاط تفتيش البيتكوين تجعل سجلات PoS القديمة أصعب على نحوٍ خفي لإعادة كتابتها.
لكنني رأيت هذا النمط من قبل. النسخة المبسطة يمكن أن تُختصر في فقرة واحدة. أما النسخة الحقيقية فتحتاج إلى مُوقّعي عهود (covenant signers)، ومراقبين (watchers)، وإدارة مفاتيح، وقواعد مكافآت، وعدة أجزاء متحركة تبقى متزامنة عبر شبكتين. وهذه عادةً اللحظة التي تبدأ فيها الأفكار النظيفة بجمع مشاكل بشرية جدًا.
أنا حذر من عبارة “مؤمَّنة بواسطة البيتكوين”. عمال المناجم (miners) لا يراقبون هذه سلاسل PoS. BTC هي ضمان (collateral) داخل نظام آخر. من المرجح أن يضيع هذا الفارق عندما يبدأ التسويق.
لا أثق بها تمامًا بعد. يجب أن يظهر قدر كافٍ من البيتكوين. لا يجوز أن يتحول مزودو الحسم النهائي إلى “نادي صغير” آخر. يجب أن يعمل نظام الـ slashing خلال اللحظة القبيحة التي يحتاج فيها الجميع إليه، وليس فقط في الاختبار.
ربما تجعل بابل الهجمات أكثر تكلفة. وهذا مهم. لكنها ما زالت لا تستطيع إصلاح سوء الحوكمة، أو ضعف الطلب، أو سلسلة لا يحتاجها أحد. أظن أن هذا سبب اهتمامي بها، لكن دون قناعة كاملة.
#baby @BabylonLabs_io $BABY
لقد جعلني بابل (Babylon) أبطئ قليلًا.
الفكرة ليست ملفتة بشكل خاص. تبقى البيتكوين حيث هي، بدلًا من أن تتحول إلى وعدٍ مغلف آخر. تدعم عملات BTC مزوديَ الحسم النهائي ويمكن فرض غرامة عليهم (slashing) إذا وقّعوا كتلًا متضاربة. كما أن نقاط تفتيش البيتكوين تجعل سجلات PoS القديمة أصعب على نحوٍ خفي لإعادة كتابتها.
لكنني رأيت هذا النمط من قبل. النسخة المبسطة يمكن أن تُختصر في فقرة واحدة. أما النسخة الحقيقية فتحتاج إلى مُوقّعي عهود (covenant signers)، ومراقبين (watchers)، وإدارة مفاتيح، وقواعد مكافآت، وعدة أجزاء متحركة تبقى متزامنة عبر شبكتين. وهذه عادةً اللحظة التي تبدأ فيها الأفكار النظيفة بجمع مشاكل بشرية جدًا.
أنا حذر من عبارة “مؤمَّنة بواسطة البيتكوين”. عمال المناجم (miners) لا يراقبون هذه سلاسل PoS. BTC هي ضمان (collateral) داخل نظام آخر. من المرجح أن يضيع هذا الفارق عندما يبدأ التسويق.
لا أثق بها تمامًا بعد. يجب أن يظهر قدر كافٍ من البيتكوين. لا يجوز أن يتحول مزودو الحسم النهائي إلى “نادي صغير” آخر. يجب أن يعمل نظام الـ slashing خلال اللحظة القبيحة التي يحتاج فيها الجميع إليه، وليس فقط في الاختبار.
ربما تجعل بابل الهجمات أكثر تكلفة. وهذا مهم. لكنها ما زالت لا تستطيع إصلاح سوء الحوكمة، أو ضعف الطلب، أو سلسلة لا يحتاجها أحد. أظن أن هذا سبب اهتمامي بها، لكن دون قناعة كاملة.
#baby @BabylonLabs_io $BABY
2
1
126
·
--
صاعد
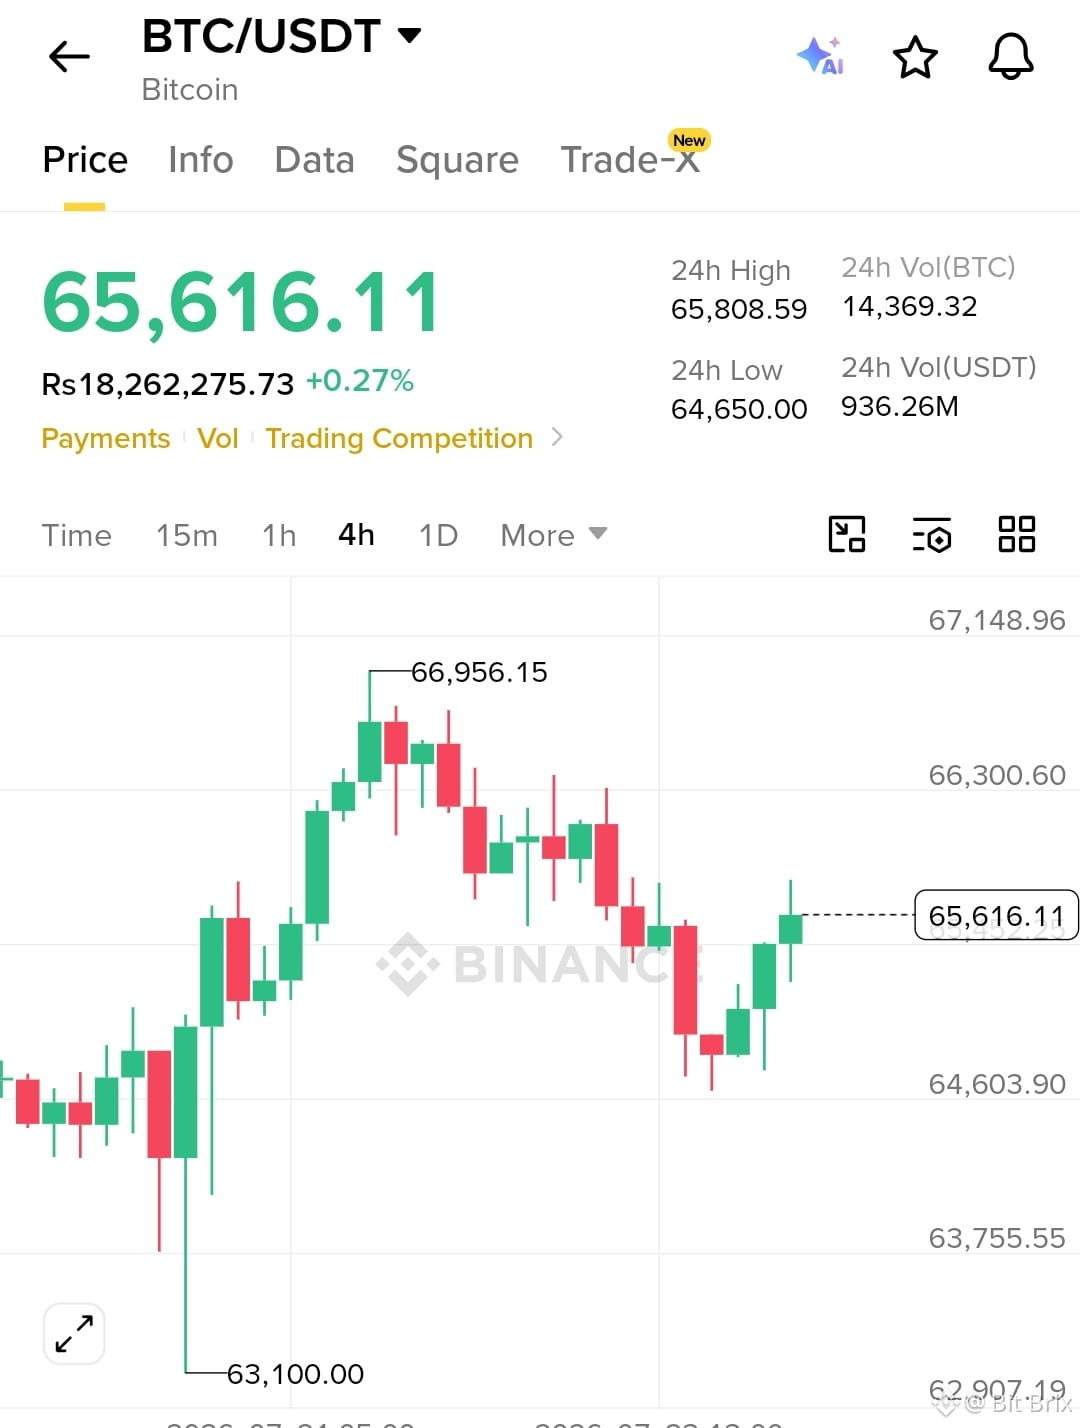
$BTC يرتد بقوة ويسيطر الثيران.
سعر الدخول (EP): 65,400–65,650
الهدف (TP): 66,300 / 66,950 / 67,500
الوقف (SL): 64,600
قد يكون الاختراق القادم انفجارياً. لننطلق $BTC
$BTC يرتد بقوة ويسيطر الثيران.
سعر الدخول (EP): 65,400–65,650
الهدف (TP): 66,300 / 66,950 / 67,500
الوقف (SL): 64,600
قد يكون الاختراق القادم انفجارياً. لننطلق $BTC
سعر الدخول (EP): 65,400–65,650
الهدف (TP): 66,300 / 66,950 / 67,500
الوقف (SL): 64,600
قد يكون الاختراق القادم انفجارياً. لننطلق $BTC
69
·
--
صاعد
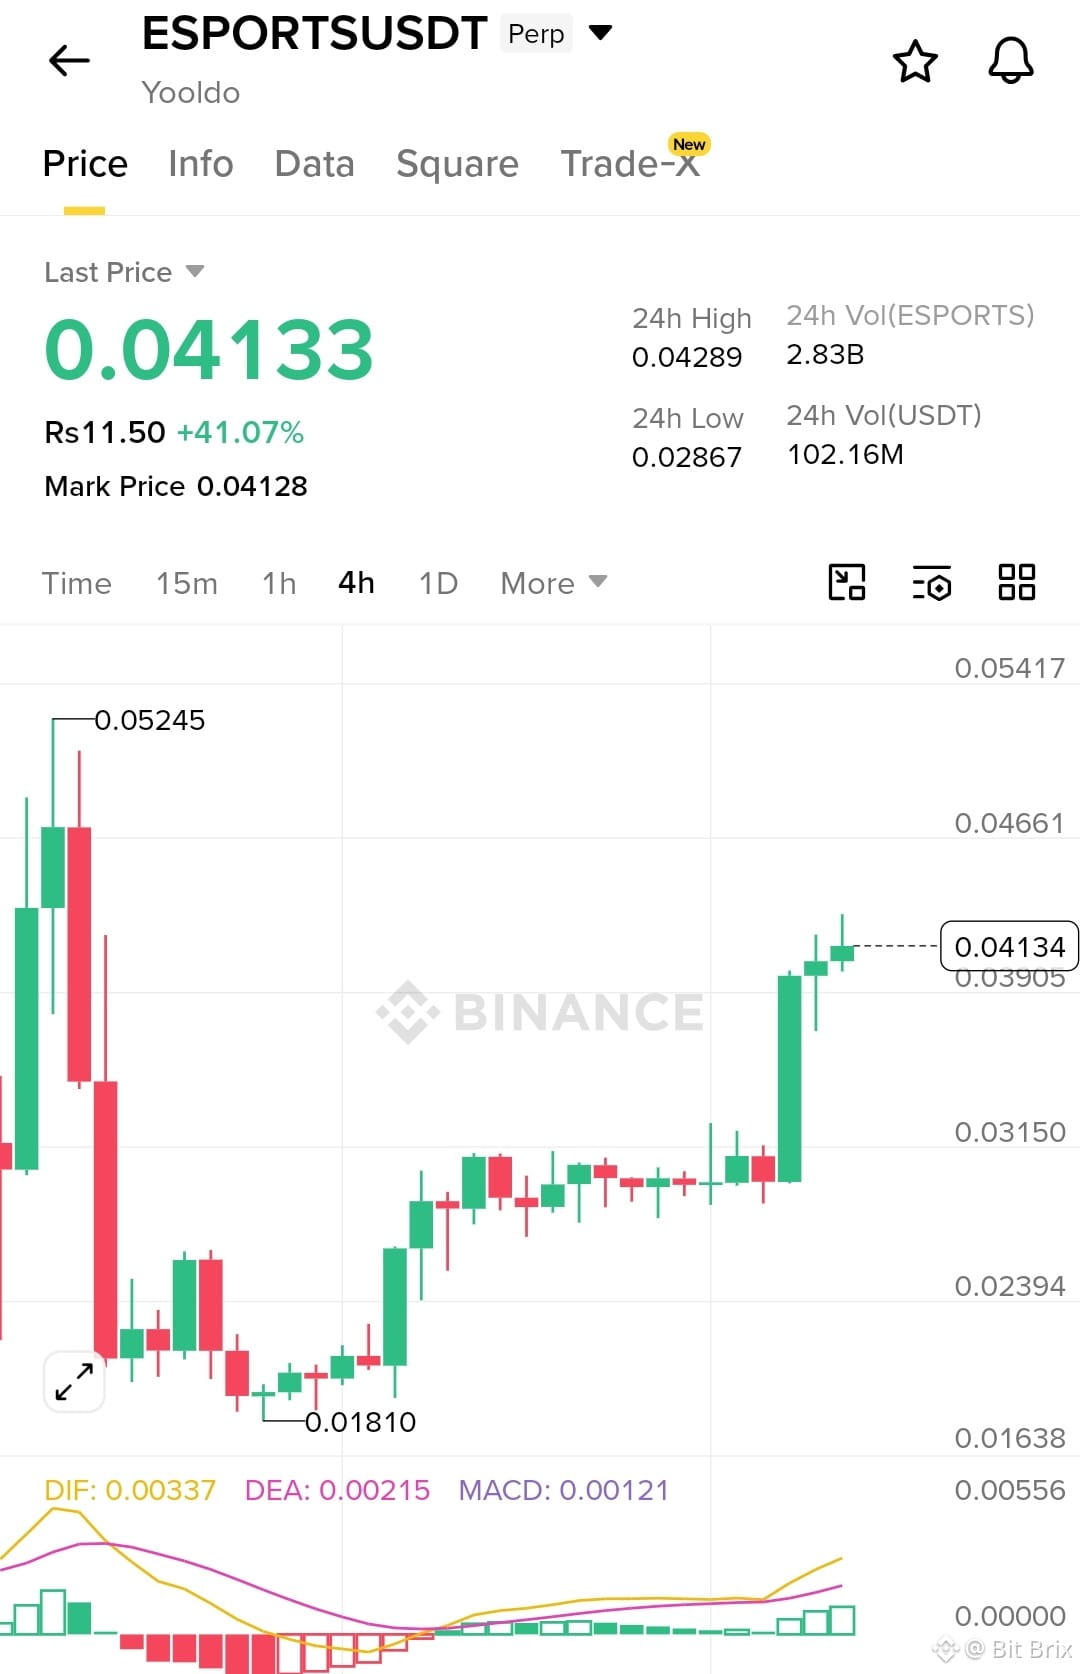
$ESPORTS يشهد اندفاعًا قويًا باختراق 4H.
سعر الدخول (EP): 0.0395–0.0413
سعر الهدف (TP): 0.0466 / 0.0524 / 0.0580
إيقاف الخسارة (SL): 0.0368
الزخم يزداد سخونة. لننطلق $ESPORTS
$ESPORTS يشهد اندفاعًا قويًا باختراق 4H.
سعر الدخول (EP): 0.0395–0.0413
سعر الهدف (TP): 0.0466 / 0.0524 / 0.0580
إيقاف الخسارة (SL): 0.0368
الزخم يزداد سخونة. لننطلق $ESPORTS
سعر الدخول (EP): 0.0395–0.0413
سعر الهدف (TP): 0.0466 / 0.0524 / 0.0580
إيقاف الخسارة (SL): 0.0368
الزخم يزداد سخونة. لننطلق $ESPORTS
1
103
·
--
صاعد
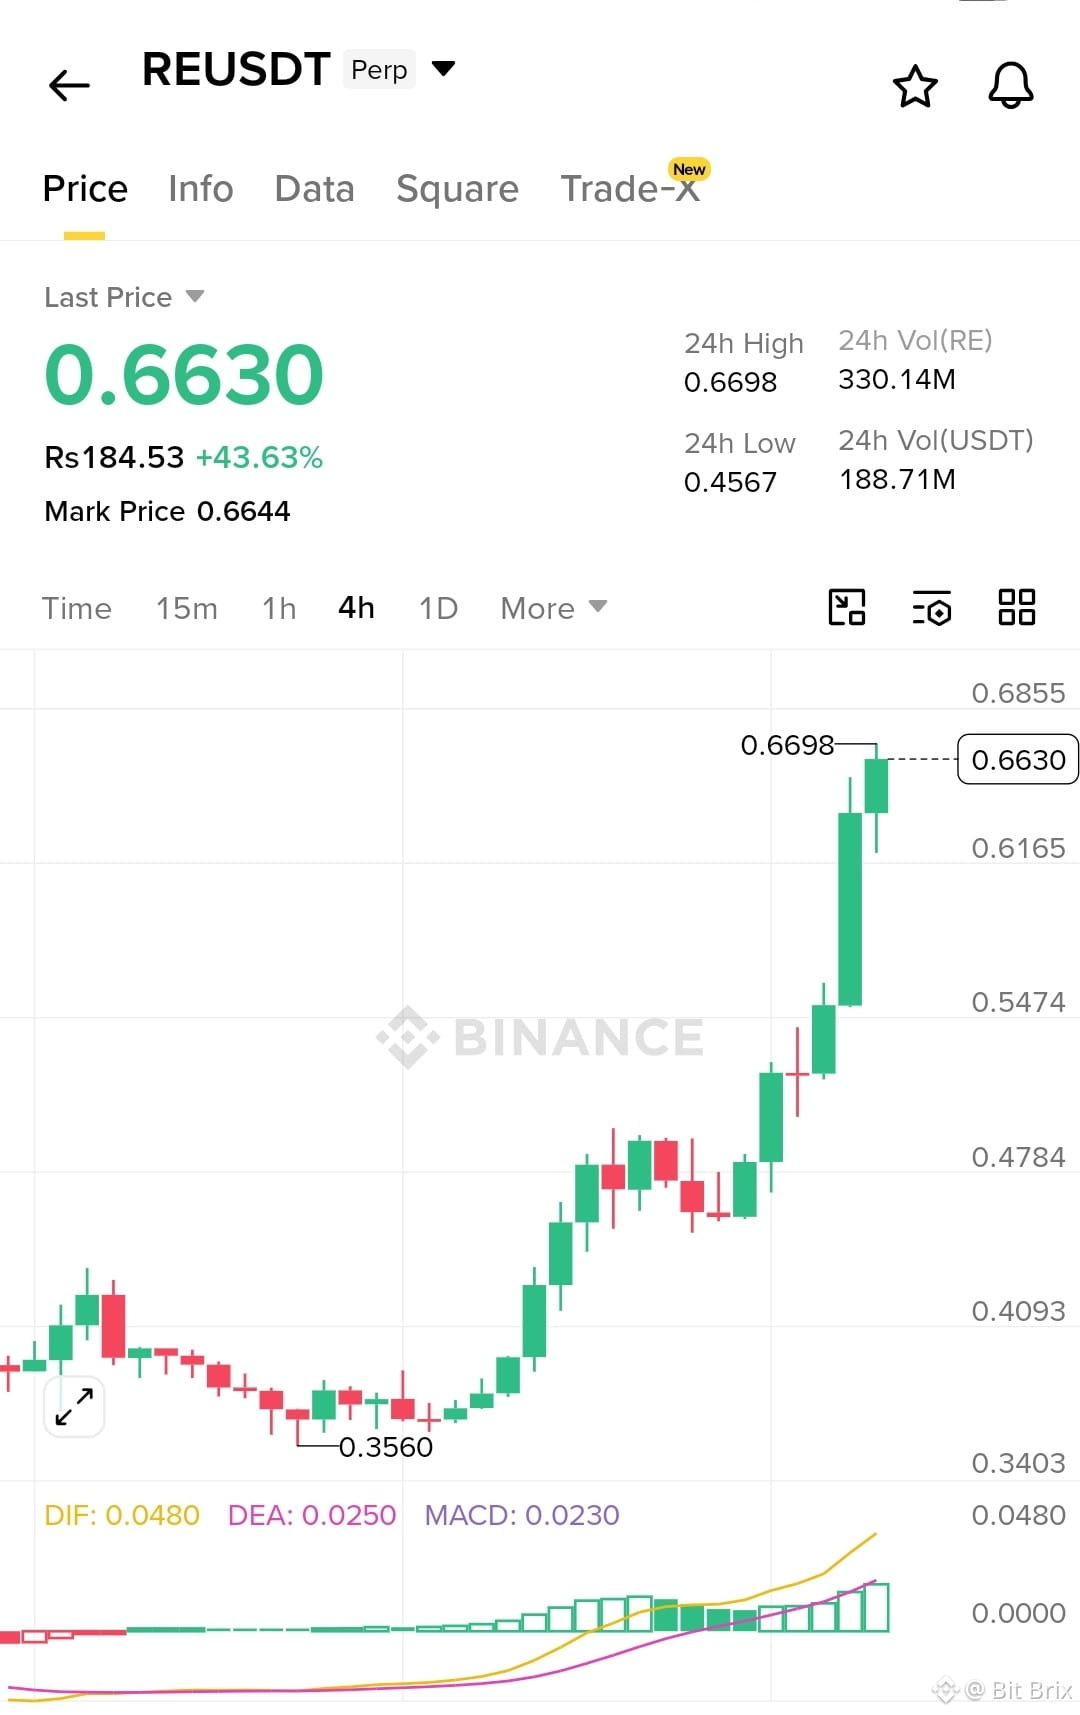
$RE يخرج بقوة على مخطط 4H.
نقطة الدخول (EP): 0.6500–0.6630
نقطة الهدف (TP): 0.7000 / 0.7400 / 0.7800
وقف الخسارة (SL): 0.6150
الزخم قوي ومتفجّر—لننطلق $RE
$RE يخرج بقوة على مخطط 4H.
نقطة الدخول (EP): 0.6500–0.6630
نقطة الهدف (TP): 0.7000 / 0.7400 / 0.7800
وقف الخسارة (SL): 0.6150
الزخم قوي ومتفجّر—لننطلق $RE
نقطة الدخول (EP): 0.6500–0.6630
نقطة الهدف (TP): 0.7000 / 0.7400 / 0.7800
وقف الخسارة (SL): 0.6150
الزخم قوي ومتفجّر—لننطلق $RE
157
·
--
صاعد
EP: 0.00071326
TP: 0.00095000
SL: 0.00062000
تظهر AKE وهي تتقدم بزخم انفجاري. الثيران في سيطرة كاملة وقد يحدث الاختراق التالي بسرعة.
لننطلق $AKE
{future}(AKEUSDT)
$ESIM
{alpha}(560x7765a659c5b0cfbfd9fbc2ef2298b75a598f2d2d)
$RAVE
{future}(RAVEUSDT)
EP: 0.00071326
TP: 0.00095000
SL: 0.00062000
تظهر AKE وهي تتقدم بزخم انفجاري. الثيران في سيطرة كاملة وقد يحدث الاختراق التالي بسرعة.
لننطلق $AKE
$ESIM
$RAVE
TP: 0.00095000
SL: 0.00062000
تظهر AKE وهي تتقدم بزخم انفجاري. الثيران في سيطرة كاملة وقد يحدث الاختراق التالي بسرعة.
لننطلق $AKE
$ESIM
$RAVE
AkE♥️
63%
ESIM💪
14%
RAVE💖
23%
30 الأصوات • تمّ إغلاق التصويت
2.3k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinReboundsTo$79K
27,179 مشاهدات
241 يقومون بالنقاش
$TRUMP
$XAU
#BitcoinReboundsTo$79K #FedHikeOddsRiseTo89% #AvalancheIntegratesIntoUAEPassDigitalVault #UKSeeksViewsOnTokenizingGold #AnthropicCEOCallsForAISlowdown النطاق عند gog 79,093
تحذير من فخ الثور: تحديث فوري
+2.66% BTC/SAR
سعر Bitcoin في إطار 5 ساعات وصل إلى 79,093.16 بعد اختراق واضح لنطاق التذبذب، لكن الزخم ما زال هشًا مع بروز مخاطر "فخ الثور" عند مستوى 80,000 النفسي. هذه الحركة تشير لقوة شرائية آنيّة، لكن مؤشرات الإجهاد وإشارات ضعف الاتجاه تفرض الحذر في اتخاذ قرار الدخول الآن.
rami nasr11
·0 إعجاب
·201 مشاهدات
USDCOnChainVolumeTops$100Trillion
58 مشاهدات
9 يقومون بالنقاش
BitcoinSpotETFsNetInflow$160M
983 مشاهدات
59 يقومون بالنقاش