
Sir Ismail 1
115 منشورات
Sir Ismail 1
إبلاغ
حظر المُستخدم
Digital Assets Content | Think Macro| Currently working with projects; $NAKA $AGATA $DIA $VETME
0 تتابع
2 المتابعون
13 إعجاب
منشورات
·
--
عرض الترجمة
Imagine a DeFi protocol accepting a stablecoin as collateral.
It can see the token’s market price.
But does it know whether the reserves backing that token actually exist?
That is a much bigger question.
DIA’s stablecoin research highlights why reliable data is becoming increasingly important as stablecoins move deeper into DeFi.
A lending protocol needs accurate prices.
A vault accepting a bank-issued stablecoin needs confidence in the information about its reserves.
And when a token has limited market liquidity, its market price may not tell the whole story.
This is where DIA’s verification infrastructure comes in.
→ DIA ZK allows issuers to prove onchain that reserves exceed token supply without publicly revealing their holdings or banking partners.
→ DIA Value can value thinly traded stablecoins using their underlying reserves rather than relying only on market trading.
These tools address two different problems: proving backing and establishing value.
One important distinction: a cryptographic proof verifies the information provided against its source. It does not automatically guarantee that the source itself is honest. Audits, reconciliation and supervision still matter.
The next stage of stablecoin adoption will need more than liquidity. It will need verifiable information.
Do you think reserve transparency should become a standard requirement for stablecoins used as DeFi collateral?
Explore the research 👇
https://www.diadata.org/map/global-stablecoins/report/
Explore the Global Stablecoin Map:
https://www.diadata.org/map/global-stablecoins/
@DIAdata_org
Imagine a DeFi protocol accepting a stablecoin as collateral.
It can see the token’s market price.
But does it know whether the reserves backing that token actually exist?
That is a much bigger question.
DIA’s stablecoin research highlights why reliable data is becoming increasingly important as stablecoins move deeper into DeFi.
A lending protocol needs accurate prices.
A vault accepting a bank-issued stablecoin needs confidence in the information about its reserves.
And when a token has limited market liquidity, its market price may not tell the whole story.
This is where DIA’s verification infrastructure comes in.
→ DIA ZK allows issuers to prove onchain that reserves exceed token supply without publicly revealing their holdings or banking partners.
→ DIA Value can value thinly traded stablecoins using their underlying reserves rather than relying only on market trading.
These tools address two different problems: proving backing and establishing value.
One important distinction: a cryptographic proof verifies the information provided against its source. It does not automatically guarantee that the source itself is honest. Audits, reconciliation and supervision still matter.
The next stage of stablecoin adoption will need more than liquidity. It will need verifiable information.
Do you think reserve transparency should become a standard requirement for stablecoins used as DeFi collateral?
Explore the research 👇
https://www.diadata.org/map/global-stablecoins/report/
Explore the Global Stablecoin Map:
https://www.diadata.org/map/global-stablecoins/
@DIAdata_org
It can see the token’s market price.
But does it know whether the reserves backing that token actually exist?
That is a much bigger question.
DIA’s stablecoin research highlights why reliable data is becoming increasingly important as stablecoins move deeper into DeFi.
A lending protocol needs accurate prices.
A vault accepting a bank-issued stablecoin needs confidence in the information about its reserves.
And when a token has limited market liquidity, its market price may not tell the whole story.
This is where DIA’s verification infrastructure comes in.
→ DIA ZK allows issuers to prove onchain that reserves exceed token supply without publicly revealing their holdings or banking partners.
→ DIA Value can value thinly traded stablecoins using their underlying reserves rather than relying only on market trading.
These tools address two different problems: proving backing and establishing value.
One important distinction: a cryptographic proof verifies the information provided against its source. It does not automatically guarantee that the source itself is honest. Audits, reconciliation and supervision still matter.
The next stage of stablecoin adoption will need more than liquidity. It will need verifiable information.
Do you think reserve transparency should become a standard requirement for stablecoins used as DeFi collateral?
Explore the research 👇
https://www.diadata.org/map/global-stablecoins/report/
Explore the Global Stablecoin Map:
https://www.diadata.org/map/global-stablecoins/
@DIAdata_org
71
·
--
عرض الترجمة
Euro stables are still a fraction of FX weight.
@ParallelMoney’s PAR just landed on the @DIAdata_org Global Stablecoin Map — supply by chain, peg behaviour, the usual.
The map isn’t the product.
It’s the proof that the data layer is tracking the assets that actually sit under DeFi.
Most oracles still stop at “here’s a price.”
This is the next layer: inspectable stables.
$DIA
Euro stables are still a fraction of FX weight.
@ParallelMoney’s PAR just landed on the @DIAdata_org Global Stablecoin Map — supply by chain, peg behaviour, the usual.
The map isn’t the product.
It’s the proof that the data layer is tracking the assets that actually sit under DeFi.
Most oracles still stop at “here’s a price.”
This is the next layer: inspectable stables.
$DIA
@ParallelMoney’s PAR just landed on the @DIAdata_org Global Stablecoin Map — supply by chain, peg behaviour, the usual.
The map isn’t the product.
It’s the proof that the data layer is tracking the assets that actually sit under DeFi.
Most oracles still stop at “here’s a price.”
This is the next layer: inspectable stables.
$DIA
61
·
--
عرض الترجمة
DIA Market Update
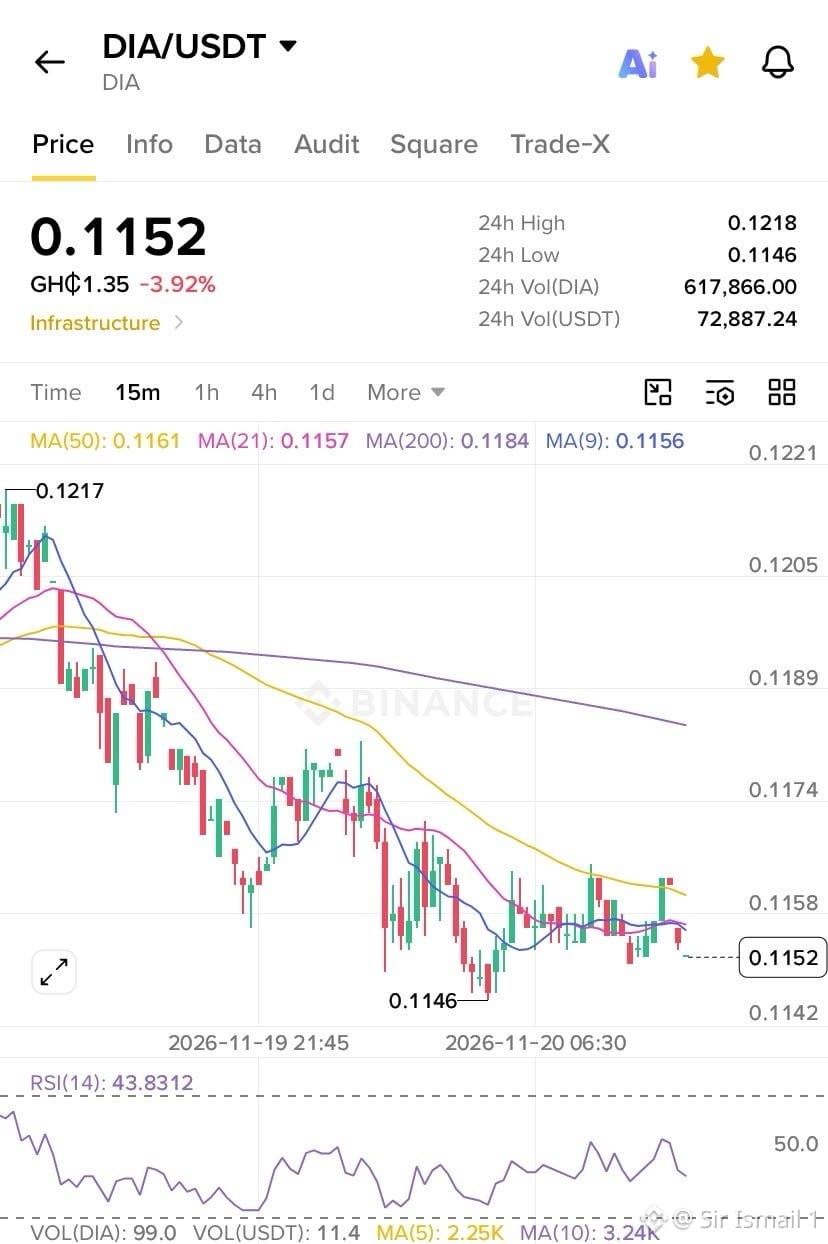
$DIA is struggling to regain momentum after failing to hold the $0.122 level.
Price is now around $0.1152, down nearly 4%, and the short-term structure is showing signs of weakness.
Here’s what I’m watching.
1/ Current Market Structure
→ Price has dropped below the MA9, MA21 and MA50, all sitting around $0.116.
→ It is now testing the recent low at $0.1146.
→ RSI is at 44, showing weak momentum, but the market isn’t deeply oversold yet.
→ Trading volume remains light, suggesting limited buying activity so far.
2/ Key Levels to Watch
* Resistance: $0.116–$0.118, followed by $0.122.
* Support: $0.1146, followed by $0.110.
3/ The Bullish Scenario
If $DIA can defend $0.1146 and reclaim the $0.116–$0.118 resistance zone, the current decline could pause.
That would bring $0.122 back into focus.
But reclaiming the level is important. A brief move above it without follow-through may not be enough.
4/ The Bearish Scenario
If buyers fail to defend $0.1146, the next major level to watch is $0.110.
A further breakdown could open the door to a deeper test of the previous price base.
5/ My Take
The short-term bias remains bearish.
For now, $0.1146 is the line to watch.
A hold could give buyers room to recover. A breakdown would put sellers back in control.
No need to predict the next move. Let price confirm it.
What matters most now is how $DIA reacts around $0.1146.
DIA Market Update
$DIA is struggling to regain momentum after failing to hold the $0.122 level.
Price is now around $0.1152, down nearly 4%, and the short-term structure is showing signs of weakness.
Here’s what I’m watching.
1/ Current Market Structure
→ Price has dropped below the MA9, MA21 and MA50, all sitting around $0.116.
→ It is now testing the recent low at $0.1146.
→ RSI is at 44, showing weak momentum, but the market isn’t deeply oversold yet.
→ Trading volume remains light, suggesting limited buying activity so far.
2/ Key Levels to Watch
* Resistance: $0.116–$0.118, followed by $0.122.
* Support: $0.1146, followed by $0.110.
3/ The Bullish Scenario
If $DIA can defend $0.1146 and reclaim the $0.116–$0.118 resistance zone, the current decline could pause.
That would bring $0.122 back into focus.
But reclaiming the level is important. A brief move above it without follow-through may not be enough.
4/ The Bearish Scenario
If buyers fail to defend $0.1146, the next major level to watch is $0.110.
A further breakdown could open the door to a deeper test of the previous price base.
5/ My Take
The short-term bias remains bearish.
For now, $0.1146 is the line to watch.
A hold could give buyers room to recover. A breakdown would put sellers back in control.
No need to predict the next move. Let price confirm it.
What matters most now is how $DIA reacts around $0.1146.
$DIA is struggling to regain momentum after failing to hold the $0.122 level.
Price is now around $0.1152, down nearly 4%, and the short-term structure is showing signs of weakness.
Here’s what I’m watching.
1/ Current Market Structure
→ Price has dropped below the MA9, MA21 and MA50, all sitting around $0.116.
→ It is now testing the recent low at $0.1146.
→ RSI is at 44, showing weak momentum, but the market isn’t deeply oversold yet.
→ Trading volume remains light, suggesting limited buying activity so far.
2/ Key Levels to Watch
* Resistance: $0.116–$0.118, followed by $0.122.
* Support: $0.1146, followed by $0.110.
3/ The Bullish Scenario
If $DIA can defend $0.1146 and reclaim the $0.116–$0.118 resistance zone, the current decline could pause.
That would bring $0.122 back into focus.
But reclaiming the level is important. A brief move above it without follow-through may not be enough.
4/ The Bearish Scenario
If buyers fail to defend $0.1146, the next major level to watch is $0.110.
A further breakdown could open the door to a deeper test of the previous price base.
5/ My Take
The short-term bias remains bearish.
For now, $0.1146 is the line to watch.
A hold could give buyers room to recover. A breakdown would put sellers back in control.
No need to predict the next move. Let price confirm it.
What matters most now is how $DIA reacts around $0.1146.
77
·
--
عرض الترجمة
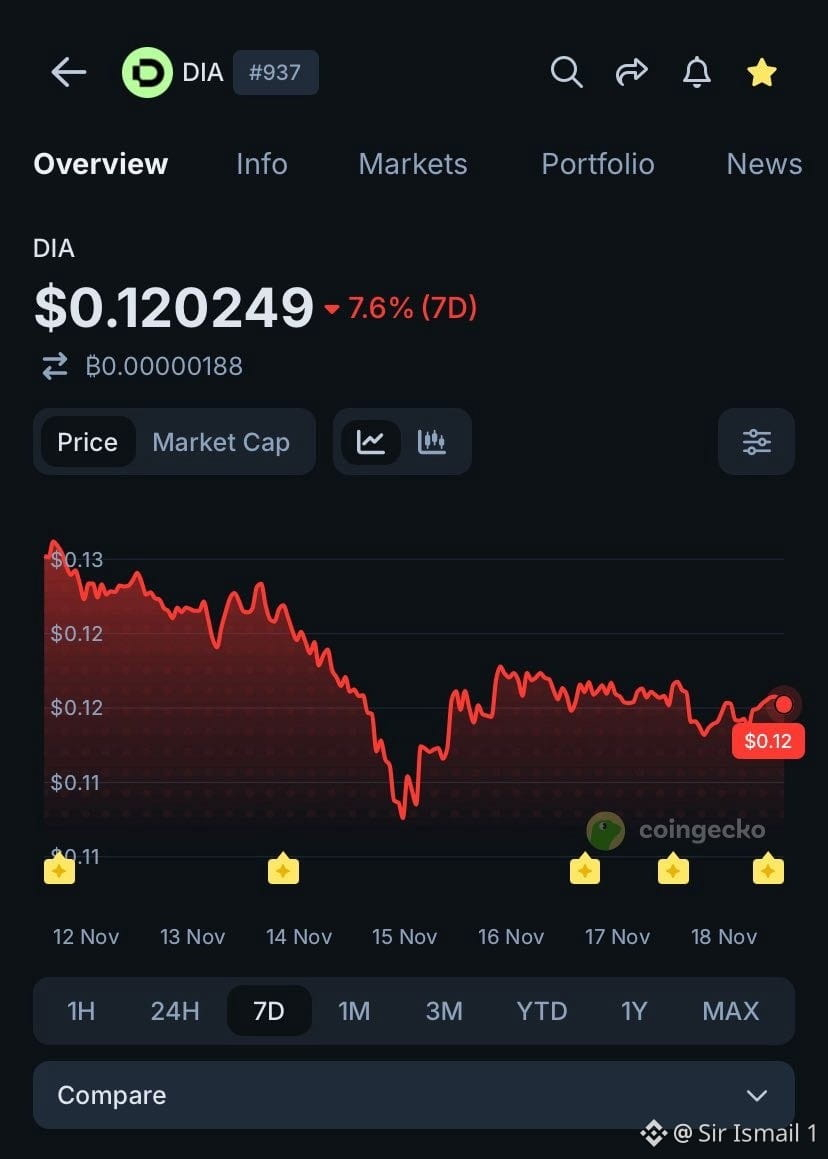
DIA Weekly Update
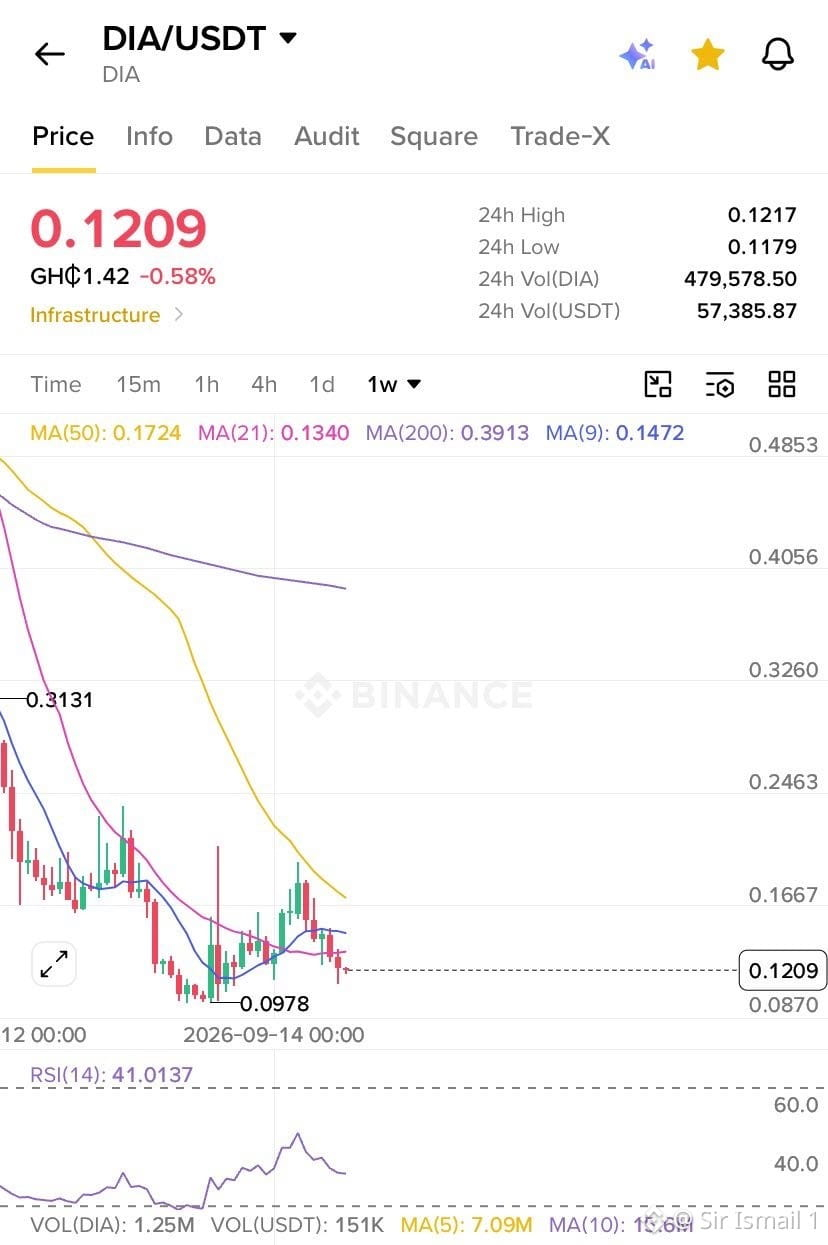
Price is $0.1209, down on the week after failing to hold the $0.148–0.152 zone.
Sold through $0.140 and is now sitting near the $0.118–0.122 area.
Still above the $0.0978 cycle low. RSI is 41 — weak but not washed out. Under MA9 ($0.147), MA21 ($0.134), and MA50 ($0.172). Volume is light.
Key Levels
• Resistance: $0.134 (MA21), then $0.147
• Support: $0.118, then $0.0978
Bull Case
Hold $0.118 and reclaim $0.134. That would put a pause on the slide and reopen $0.147.
Bear Case
Lose $0.118. Next stop is a retest of the $0.098 base.
DIA Weekly Update
Price is $0.1209, down on the week after failing to hold the $0.148–0.152 zone.
Sold through $0.140 and is now sitting near the $0.118–0.122 area.
Still above the $0.0978 cycle low. RSI is 41 — weak but not washed out. Under MA9 ($0.147), MA21 ($0.134), and MA50 ($0.172). Volume is light.
Key Levels
• Resistance: $0.134 (MA21), then $0.147
• Support: $0.118, then $0.0978
Bull Case
Hold $0.118 and reclaim $0.134. That would put a pause on the slide and reopen $0.147.
Bear Case
Lose $0.118. Next stop is a retest of the $0.098 base.
Price is $0.1209, down on the week after failing to hold the $0.148–0.152 zone.
Sold through $0.140 and is now sitting near the $0.118–0.122 area.
Still above the $0.0978 cycle low. RSI is 41 — weak but not washed out. Under MA9 ($0.147), MA21 ($0.134), and MA50 ($0.172). Volume is light.
Key Levels
• Resistance: $0.134 (MA21), then $0.147
• Support: $0.118, then $0.0978
Bull Case
Hold $0.118 and reclaim $0.134. That would put a pause on the slide and reopen $0.147.
Bear Case
Lose $0.118. Next stop is a retest of the $0.098 base.
55
·
--
عرض الترجمة
Good afternoon everyone.
Most people still look at $DIA and see just another oracle project but when you look beyond the label, you start to see a much bigger infrastructure stack.
Here’s what DIA is building:
→ Lumina computes data feeds on Lasernet, DIA’s own L2, rather than relying on a private backend.
→ Feeders collect first-party trade data, helping even long-tail assets get reliable market prices.
→ DIA Value + ZK handle assets that don’t trade like ordinary tokens, including NAV, reserves and offchain yield.
→ The same infrastructure serves 65+ chains, including Solana and newer settlement L1s.
→ The Global Stablecoin Map now makes supply, peg behaviour and DeFi usage publicly visible for major stablecoins.
This is important because the market doesn’t just need more tokens. It needs reliable data to support the assets, applications and financial products being built around them and DIA’s infrastructure is already being used.
The narrative may still be quiet but the product is moving.
I’m not calling a market bottom. Markets can stay boring longer than anyone expects but as attention returns to infrastructure powering RWAs, vaults, stablecoins and cross-chain activity, projects with working products and real usage deserve a closer look.
That’s the case I’m holding for DIA.
Not financial advice and always do your own research and size accordingly.
$DIA
Good afternoon everyone.
Most people still look at $DIA and see just another oracle project but when you look beyond the label, you start to see a much bigger infrastructure stack.
Here’s what DIA is building:
→ Lumina computes data feeds on Lasernet, DIA’s own L2, rather than relying on a private backend.
→ Feeders collect first-party trade data, helping even long-tail assets get reliable market prices.
→ DIA Value + ZK handle assets that don’t trade like ordinary tokens, including NAV, reserves and offchain yield.
→ The same infrastructure serves 65+ chains, including Solana and newer settlement L1s.
→ The Global Stablecoin Map now makes supply, peg behaviour and DeFi usage publicly visible for major stablecoins.
This is important because the market doesn’t just need more tokens. It needs reliable data to support the assets, applications and financial products being built around them and DIA’s infrastructure is already being used.
The narrative may still be quiet but the product is moving.
I’m not calling a market bottom. Markets can stay boring longer than anyone expects but as attention returns to infrastructure powering RWAs, vaults, stablecoins and cross-chain activity, projects with working products and real usage deserve a closer look.
That’s the case I’m holding for DIA.
Not financial advice and always do your own research and size accordingly.
$DIA
Most people still look at $DIA and see just another oracle project but when you look beyond the label, you start to see a much bigger infrastructure stack.
Here’s what DIA is building:
→ Lumina computes data feeds on Lasernet, DIA’s own L2, rather than relying on a private backend.
→ Feeders collect first-party trade data, helping even long-tail assets get reliable market prices.
→ DIA Value + ZK handle assets that don’t trade like ordinary tokens, including NAV, reserves and offchain yield.
→ The same infrastructure serves 65+ chains, including Solana and newer settlement L1s.
→ The Global Stablecoin Map now makes supply, peg behaviour and DeFi usage publicly visible for major stablecoins.
This is important because the market doesn’t just need more tokens. It needs reliable data to support the assets, applications and financial products being built around them and DIA’s infrastructure is already being used.
The narrative may still be quiet but the product is moving.
I’m not calling a market bottom. Markets can stay boring longer than anyone expects but as attention returns to infrastructure powering RWAs, vaults, stablecoins and cross-chain activity, projects with working products and real usage deserve a closer look.
That’s the case I’m holding for DIA.
Not financial advice and always do your own research and size accordingly.
$DIA
54
·
--
أصبحت العملات المستقرة أكثر انتشارًا عالميًا، لكن الأموال لا تزال تتحرك في اتجاه واحد إلى حد كبير.
الدولار الأمريكي.
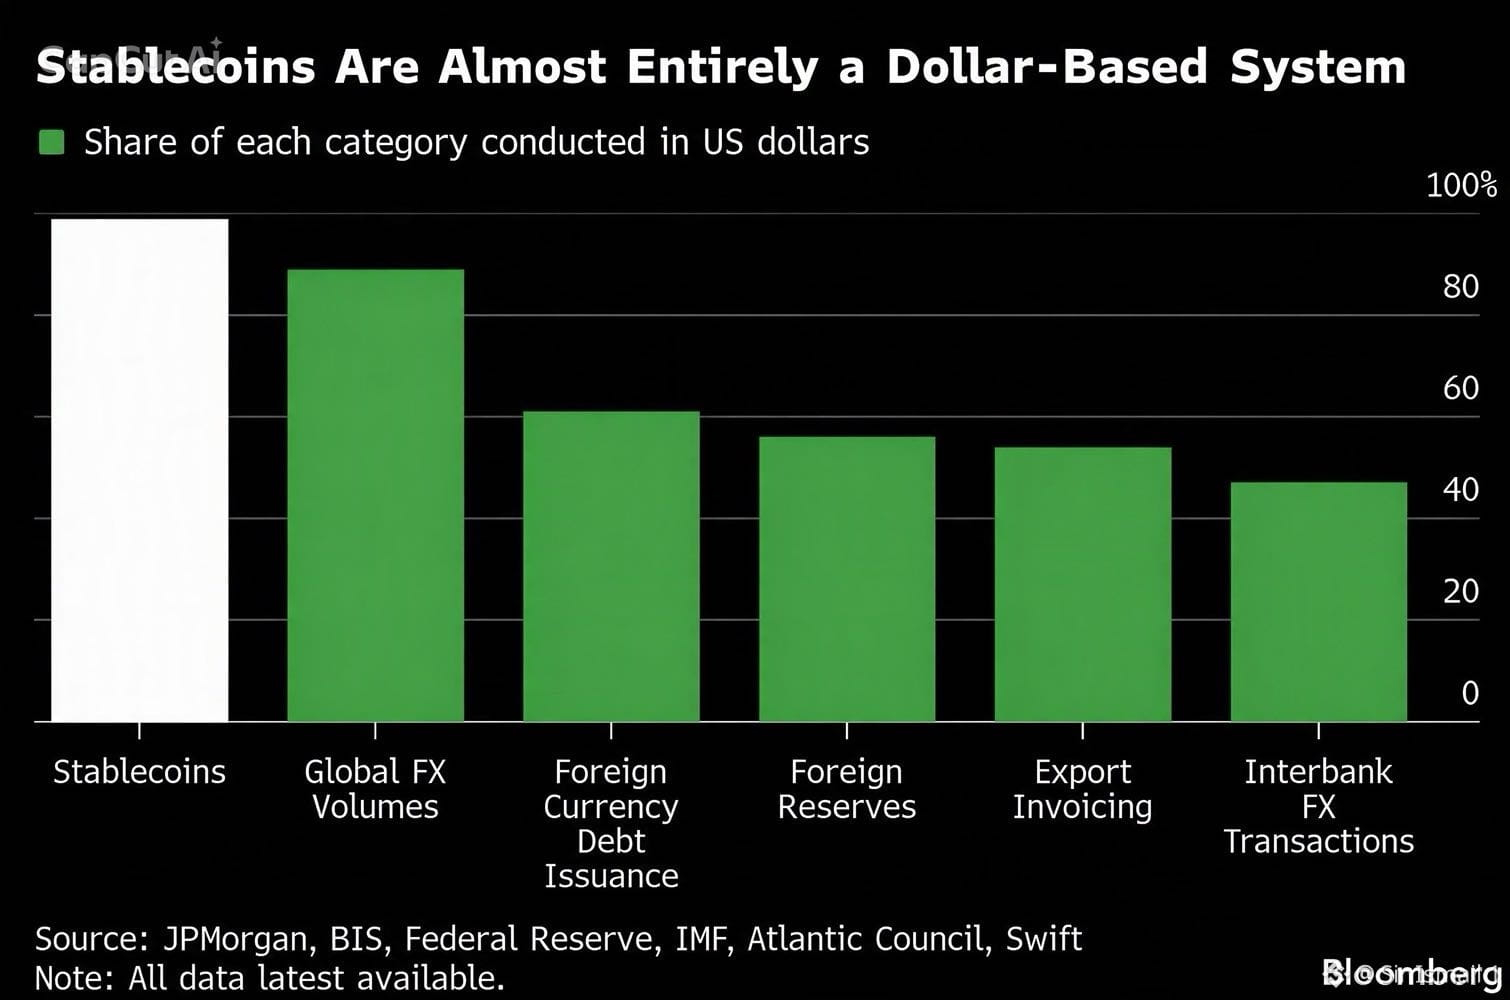
يسلط بحث DIA لشهر أكتوبر 2026 الضوء على تفاوت لافت:
تمثل حصة الدولار:
57.1% من احتياطيات النقد الأجنبي العالمية.
45% من إجمالي تداولات النقد الأجنبي عالميًا.
99.4% من إجمالي المعروض من العملات المستقرة.
تأملوا هذا التحول.
للدولار دور رئيسي بالفعل في التمويل التقليدي، لكن هيمنته تزداد قوة في سوق العملات المستقرة.
ويبلغ المعروض المعلن لعملة USDT وحدها 183 مليار دولار، أي نحو 108 أضعاف حجم جميع العملات المستقرة غير المرتبطة بالدولار مجتمعةً.
فهل تقودنا العملات المستقرة حقًا نحو نظام مالي متعدد العملات؟
الإجابة أكثر تعقيدًا.
يتزايد تنوع الجهات المُصدرة واللوائح التنظيمية وحالات الاستخدام، لكن هيمنة الدولار تظل هائلة عندما يتعلق الأمر بالأموال نفسها.
وهذه إحدى أبرز النتائج التي توصل إليها بحث DIA حول العملات المستقرة.
السوق يتجزأ، لكن سيولته لا تزال متمحورة إلى حد كبير حول الدولار.
هل تعتقدون أن العملات الأخرى قادرة على تحدي مكانة الدولار في العملات المستقرة بشكل ملموس خلال السنوات الخمس المقبلة؟
اقرأوا البحث كاملًا 👇
diadata.org/map/global-sta…
استكشفوا خريطة العملات المستقرة العالمية:
diadata.org/map/global-sta…
أصبحت العملات المستقرة أكثر انتشارًا عالميًا، لكن الأموال لا تزال تتحرك في اتجاه واحد إلى حد كبير.
الدولار الأمريكي.
يسلط بحث DIA لشهر أكتوبر 2026 الضوء على تفاوت لافت:
تمثل حصة الدولار:
57.1% من احتياطيات النقد الأجنبي العالمية.
45% من إجمالي تداولات النقد الأجنبي عالميًا.
99.4% من إجمالي المعروض من العملات المستقرة.
تأملوا هذا التحول.
للدولار دور رئيسي بالفعل في التمويل التقليدي، لكن هيمنته تزداد قوة في سوق العملات المستقرة.
ويبلغ المعروض المعلن لعملة USDT وحدها 183 مليار دولار، أي نحو 108 أضعاف حجم جميع العملات المستقرة غير المرتبطة بالدولار مجتمعةً.
فهل تقودنا العملات المستقرة حقًا نحو نظام مالي متعدد العملات؟
الإجابة أكثر تعقيدًا.
يتزايد تنوع الجهات المُصدرة واللوائح التنظيمية وحالات الاستخدام، لكن هيمنة الدولار تظل هائلة عندما يتعلق الأمر بالأموال نفسها.
وهذه إحدى أبرز النتائج التي توصل إليها بحث DIA حول العملات المستقرة.
السوق يتجزأ، لكن سيولته لا تزال متمحورة إلى حد كبير حول الدولار.
هل تعتقدون أن العملات الأخرى قادرة على تحدي مكانة الدولار في العملات المستقرة بشكل ملموس خلال السنوات الخمس المقبلة؟
اقرأوا البحث كاملًا 👇
diadata.org/map/global-sta…
استكشفوا خريطة العملات المستقرة العالمية:
diadata.org/map/global-sta…
الدولار الأمريكي.
يسلط بحث DIA لشهر أكتوبر 2026 الضوء على تفاوت لافت:
تمثل حصة الدولار:
57.1% من احتياطيات النقد الأجنبي العالمية.
45% من إجمالي تداولات النقد الأجنبي عالميًا.
99.4% من إجمالي المعروض من العملات المستقرة.
تأملوا هذا التحول.
للدولار دور رئيسي بالفعل في التمويل التقليدي، لكن هيمنته تزداد قوة في سوق العملات المستقرة.
ويبلغ المعروض المعلن لعملة USDT وحدها 183 مليار دولار، أي نحو 108 أضعاف حجم جميع العملات المستقرة غير المرتبطة بالدولار مجتمعةً.
فهل تقودنا العملات المستقرة حقًا نحو نظام مالي متعدد العملات؟
الإجابة أكثر تعقيدًا.
يتزايد تنوع الجهات المُصدرة واللوائح التنظيمية وحالات الاستخدام، لكن هيمنة الدولار تظل هائلة عندما يتعلق الأمر بالأموال نفسها.
وهذه إحدى أبرز النتائج التي توصل إليها بحث DIA حول العملات المستقرة.
السوق يتجزأ، لكن سيولته لا تزال متمحورة إلى حد كبير حول الدولار.
هل تعتقدون أن العملات الأخرى قادرة على تحدي مكانة الدولار في العملات المستقرة بشكل ملموس خلال السنوات الخمس المقبلة؟
اقرأوا البحث كاملًا 👇
diadata.org/map/global-sta…
استكشفوا خريطة العملات المستقرة العالمية:
diadata.org/map/global-sta…
62
·
--
عرض الترجمة
Latin America’s stablecoin story reveals something important.
When people lose confidence in their local currency, they don’t always look for a digital version of that currency.
They look for dollars.
DIA’s October 2026 research gives us a clear example.
Argentina received $93.9 billion in crypto value between July 2024 and June 2025.
Yet its local-currency stablecoin supply was just $19.9 million in October 2026.
Think about that difference.
People are using crypto, but the demand is largely directed towards dollar-linked assets rather than peso-backed stablecoins.
Brazil tells a different story. Its local-currency stablecoin market has grown around PIX, the country’s instant payment system, which makes moving between reais and stablecoins easier.
This shows us that stablecoin adoption is not just about issuing tokens.
It’s about solving real problems: access to dollars, payments and financial connectivity.
The real question is not how many local stablecoins exist, but whether people have a reason to use them.
What do you think will drive stablecoin adoption across Latin America: dollar access, better payment systems or clearer regulation?
Explore DIA’s full research 👇
https://www.diadata.org/map/global-stablecoins/report/
@DIAdata_org
Latin America’s stablecoin story reveals something important.
When people lose confidence in their local currency, they don’t always look for a digital version of that currency.
They look for dollars.
DIA’s October 2026 research gives us a clear example.
Argentina received $93.9 billion in crypto value between July 2024 and June 2025.
Yet its local-currency stablecoin supply was just $19.9 million in October 2026.
Think about that difference.
People are using crypto, but the demand is largely directed towards dollar-linked assets rather than peso-backed stablecoins.
Brazil tells a different story. Its local-currency stablecoin market has grown around PIX, the country’s instant payment system, which makes moving between reais and stablecoins easier.
This shows us that stablecoin adoption is not just about issuing tokens.
It’s about solving real problems: access to dollars, payments and financial connectivity.
The real question is not how many local stablecoins exist, but whether people have a reason to use them.
What do you think will drive stablecoin adoption across Latin America: dollar access, better payment systems or clearer regulation?
Explore DIA’s full research 👇
https://www.diadata.org/map/global-stablecoins/report/
@DIAdata_org
When people lose confidence in their local currency, they don’t always look for a digital version of that currency.
They look for dollars.
DIA’s October 2026 research gives us a clear example.
Argentina received $93.9 billion in crypto value between July 2024 and June 2025.
Yet its local-currency stablecoin supply was just $19.9 million in October 2026.
Think about that difference.
People are using crypto, but the demand is largely directed towards dollar-linked assets rather than peso-backed stablecoins.
Brazil tells a different story. Its local-currency stablecoin market has grown around PIX, the country’s instant payment system, which makes moving between reais and stablecoins easier.
This shows us that stablecoin adoption is not just about issuing tokens.
It’s about solving real problems: access to dollars, payments and financial connectivity.
The real question is not how many local stablecoins exist, but whether people have a reason to use them.
What do you think will drive stablecoin adoption across Latin America: dollar access, better payment systems or clearer regulation?
Explore DIA’s full research 👇
https://www.diadata.org/map/global-stablecoins/report/
@DIAdata_org
·
--
كان أسبوعًا حافلًا لـDIA، ركّز فيه على شفافية العملات المستقرة، ووسّع خريطة العملات المستقرة العالمية لتشمل أكثر من 6 جهات إصدار، مع تسليط الضوء على الفجوة الكبيرة بين حصة اليورو من تداول العملات الأجنبية (14.5%) وحصته من المعروض من العملات المستقرة (نحو 0.25%).
تعزز هذه التحديثات نقطة مهمة: يجب أن يتجاوز البحث في العملات المستقرة أرقام المعروض، ليدرس توزيعها على سلاسل البلوك تشين، واستقرار ربطها، وحامليها، واستخدامها الفعلي في التمويل اللامركزي (DeFi).
وتتمثل المحطة التالية في معرفة ما إذا كانت فرق إدارة المخاطر، ومنسقو التمويل اللامركزي، وبروتوكولات الإقراض ستحوّل هذه البيانات إلى قرارات أفضل.
استكشف خريطة العملات المستقرة العالمية، وتابع كيف تحوّل DIA البيانات الشفافة إلى بنية تحتية عملية للتمويل اللامركزي. $DIA
كان أسبوعًا حافلًا لـDIA، ركّز فيه على شفافية العملات المستقرة، ووسّع خريطة العملات المستقرة العالمية لتشمل أكثر من 6 جهات إصدار، مع تسليط الضوء على الفجوة الكبيرة بين حصة اليورو من تداول العملات الأجنبية (14.5%) وحصته من المعروض من العملات المستقرة (نحو 0.25%).
تعزز هذه التحديثات نقطة مهمة: يجب أن يتجاوز البحث في العملات المستقرة أرقام المعروض، ليدرس توزيعها على سلاسل البلوك تشين، واستقرار ربطها، وحامليها، واستخدامها الفعلي في التمويل اللامركزي (DeFi).
وتتمثل المحطة التالية في معرفة ما إذا كانت فرق إدارة المخاطر، ومنسقو التمويل اللامركزي، وبروتوكولات الإقراض ستحوّل هذه البيانات إلى قرارات أفضل.
استكشف خريطة العملات المستقرة العالمية، وتابع كيف تحوّل DIA البيانات الشفافة إلى بنية تحتية عملية للتمويل اللامركزي. $DIA
تعزز هذه التحديثات نقطة مهمة: يجب أن يتجاوز البحث في العملات المستقرة أرقام المعروض، ليدرس توزيعها على سلاسل البلوك تشين، واستقرار ربطها، وحامليها، واستخدامها الفعلي في التمويل اللامركزي (DeFi).
وتتمثل المحطة التالية في معرفة ما إذا كانت فرق إدارة المخاطر، ومنسقو التمويل اللامركزي، وبروتوكولات الإقراض ستحوّل هذه البيانات إلى قرارات أفضل.
استكشف خريطة العملات المستقرة العالمية، وتابع كيف تحوّل DIA البيانات الشفافة إلى بنية تحتية عملية للتمويل اللامركزي. $DIA
70
·
--
تكشف قصة العملات المستقرة في أمريكا اللاتينية عن أمر لافت.
عندما تفقد العملات المحلية قيمتها، لا يبحث الناس بالضرورة عن نسخة رقمية من عملتهم.
بل يبحثون عن الدولار.
يسلط بحث DIA الصادر في أكتوبر 2026 الضوء على ذلك بوضوح:
تلقت الأرجنتين 93.9 مليار دولار من قيمة العملات المشفرة خلال الاثني عشر شهرًا المنتهية في يونيو 2025.
ومع ذلك، لم يتجاوز معروض العملات المستقرة المرتبطة بعملتها المحلية 19.9 مليون دولار حتى أكتوبر 2026.
هذا فارق هائل.
ويكشف التقرير عن نمط مشابه في أنحاء المنطقة: يتركز الطلب إلى حد كبير على العملات المستقرة المرتبطة بالدولار، التي يستخدمها الناس للحفاظ على تعرضهم للدولار والوصول إلى الأسواق العالمية.
وتقدم البرازيل حالة مختلفة ومثيرة للاهتمام. فقد نما سوق العملات المستقرة المرتبطة بعملتها المحلية حول نظام PIX، وهو نظام المدفوعات الفورية في البلاد.
ما الدرس الأهم؟
لا يقتصر تبني العملات المستقرة على وضع العملات المحلية على البلوك تشين، بل يتعلق بفهم احتياجات الناس الفعلية: الوصول إلى الدولار، وإجراء المدفوعات بسهولة أكبر، والاستفادة من بنية تحتية مالية عملية.
توضح أمريكا اللاتينية أهمية النظر إلى ما يتجاوز القيمة السوقية.
ما رأيكم، ما الذي سيقود المرحلة المقبلة من تبني العملات المستقرة في المنطقة: الوصول إلى الدولار، أم أنظمة الدفع المحلية، أم تنظيمات أكثر وضوحًا؟
اطّلعوا على البحث الكامل 👇
https://www.diadata.org/map/global-stablecoins/report/
@DIAdata_org
تكشف قصة العملات المستقرة في أمريكا اللاتينية عن أمر لافت.
عندما تفقد العملات المحلية قيمتها، لا يبحث الناس بالضرورة عن نسخة رقمية من عملتهم.
بل يبحثون عن الدولار.
يسلط بحث DIA الصادر في أكتوبر 2026 الضوء على ذلك بوضوح:
تلقت الأرجنتين 93.9 مليار دولار من قيمة العملات المشفرة خلال الاثني عشر شهرًا المنتهية في يونيو 2025.
ومع ذلك، لم يتجاوز معروض العملات المستقرة المرتبطة بعملتها المحلية 19.9 مليون دولار حتى أكتوبر 2026.
هذا فارق هائل.
ويكشف التقرير عن نمط مشابه في أنحاء المنطقة: يتركز الطلب إلى حد كبير على العملات المستقرة المرتبطة بالدولار، التي يستخدمها الناس للحفاظ على تعرضهم للدولار والوصول إلى الأسواق العالمية.
وتقدم البرازيل حالة مختلفة ومثيرة للاهتمام. فقد نما سوق العملات المستقرة المرتبطة بعملتها المحلية حول نظام PIX، وهو نظام المدفوعات الفورية في البلاد.
ما الدرس الأهم؟
لا يقتصر تبني العملات المستقرة على وضع العملات المحلية على البلوك تشين، بل يتعلق بفهم احتياجات الناس الفعلية: الوصول إلى الدولار، وإجراء المدفوعات بسهولة أكبر، والاستفادة من بنية تحتية مالية عملية.
توضح أمريكا اللاتينية أهمية النظر إلى ما يتجاوز القيمة السوقية.
ما رأيكم، ما الذي سيقود المرحلة المقبلة من تبني العملات المستقرة في المنطقة: الوصول إلى الدولار، أم أنظمة الدفع المحلية، أم تنظيمات أكثر وضوحًا؟
اطّلعوا على البحث الكامل 👇
https://www.diadata.org/map/global-stablecoins/report/
@DIAdata_org
عندما تفقد العملات المحلية قيمتها، لا يبحث الناس بالضرورة عن نسخة رقمية من عملتهم.
بل يبحثون عن الدولار.
يسلط بحث DIA الصادر في أكتوبر 2026 الضوء على ذلك بوضوح:
تلقت الأرجنتين 93.9 مليار دولار من قيمة العملات المشفرة خلال الاثني عشر شهرًا المنتهية في يونيو 2025.
ومع ذلك، لم يتجاوز معروض العملات المستقرة المرتبطة بعملتها المحلية 19.9 مليون دولار حتى أكتوبر 2026.
هذا فارق هائل.
ويكشف التقرير عن نمط مشابه في أنحاء المنطقة: يتركز الطلب إلى حد كبير على العملات المستقرة المرتبطة بالدولار، التي يستخدمها الناس للحفاظ على تعرضهم للدولار والوصول إلى الأسواق العالمية.
وتقدم البرازيل حالة مختلفة ومثيرة للاهتمام. فقد نما سوق العملات المستقرة المرتبطة بعملتها المحلية حول نظام PIX، وهو نظام المدفوعات الفورية في البلاد.
ما الدرس الأهم؟
لا يقتصر تبني العملات المستقرة على وضع العملات المحلية على البلوك تشين، بل يتعلق بفهم احتياجات الناس الفعلية: الوصول إلى الدولار، وإجراء المدفوعات بسهولة أكبر، والاستفادة من بنية تحتية مالية عملية.
توضح أمريكا اللاتينية أهمية النظر إلى ما يتجاوز القيمة السوقية.
ما رأيكم، ما الذي سيقود المرحلة المقبلة من تبني العملات المستقرة في المنطقة: الوصول إلى الدولار، أم أنظمة الدفع المحلية، أم تنظيمات أكثر وضوحًا؟
اطّلعوا على البحث الكامل 👇
https://www.diadata.org/map/global-stablecoins/report/
@DIAdata_org
61
·
--
هل تعلم أن معظم لوحات بيانات العملات المستقرة تكتفي بالقيمة السوقية.
تُظهر خريطة DIA العالمية للعملات المستقرة الصورة الفعلية:
→ بيانات المعروض على السلسلة
→ سجل الارتباط بالسعر
→ تغطية الشبكات (أصلية مقابل مُجسّرة)
→ أسواق الإقراض التي تستخدم العملة فعليًا
→ التوزيع حسب المناطق
146 عملة مستقرة نشطة عبر 25 عملة في الوقت الحالي.
لا يزال الدولار عند نحو 285 مليار دولار، فيما تبلغ العملات غير المرتبطة بالدولار نحو 1.7 مليار دولار — معظمها في أسواق محلية محددة.
هذا مفيد جدًا برأيي إذا كنت تهتم بما هو أكثر من حجم USDT/USDC فحسب.
https://www.diadata.org/map/global-stablecoins/
هل تعلم أن معظم لوحات بيانات العملات المستقرة تكتفي بالقيمة السوقية.
تُظهر خريطة DIA العالمية للعملات المستقرة الصورة الفعلية:
→ بيانات المعروض على السلسلة
→ سجل الارتباط بالسعر
→ تغطية الشبكات (أصلية مقابل مُجسّرة)
→ أسواق الإقراض التي تستخدم العملة فعليًا
→ التوزيع حسب المناطق
146 عملة مستقرة نشطة عبر 25 عملة في الوقت الحالي.
لا يزال الدولار عند نحو 285 مليار دولار، فيما تبلغ العملات غير المرتبطة بالدولار نحو 1.7 مليار دولار — معظمها في أسواق محلية محددة.
هذا مفيد جدًا برأيي إذا كنت تهتم بما هو أكثر من حجم USDT/USDC فحسب.
https://www.diadata.org/map/global-stablecoins/
تُظهر خريطة DIA العالمية للعملات المستقرة الصورة الفعلية:
→ بيانات المعروض على السلسلة
→ سجل الارتباط بالسعر
→ تغطية الشبكات (أصلية مقابل مُجسّرة)
→ أسواق الإقراض التي تستخدم العملة فعليًا
→ التوزيع حسب المناطق
146 عملة مستقرة نشطة عبر 25 عملة في الوقت الحالي.
لا يزال الدولار عند نحو 285 مليار دولار، فيما تبلغ العملات غير المرتبطة بالدولار نحو 1.7 مليار دولار — معظمها في أسواق محلية محددة.
هذا مفيد جدًا برأيي إذا كنت تهتم بما هو أكثر من حجم USDT/USDC فحسب.
https://www.diadata.org/map/global-stablecoins/
74
·
--
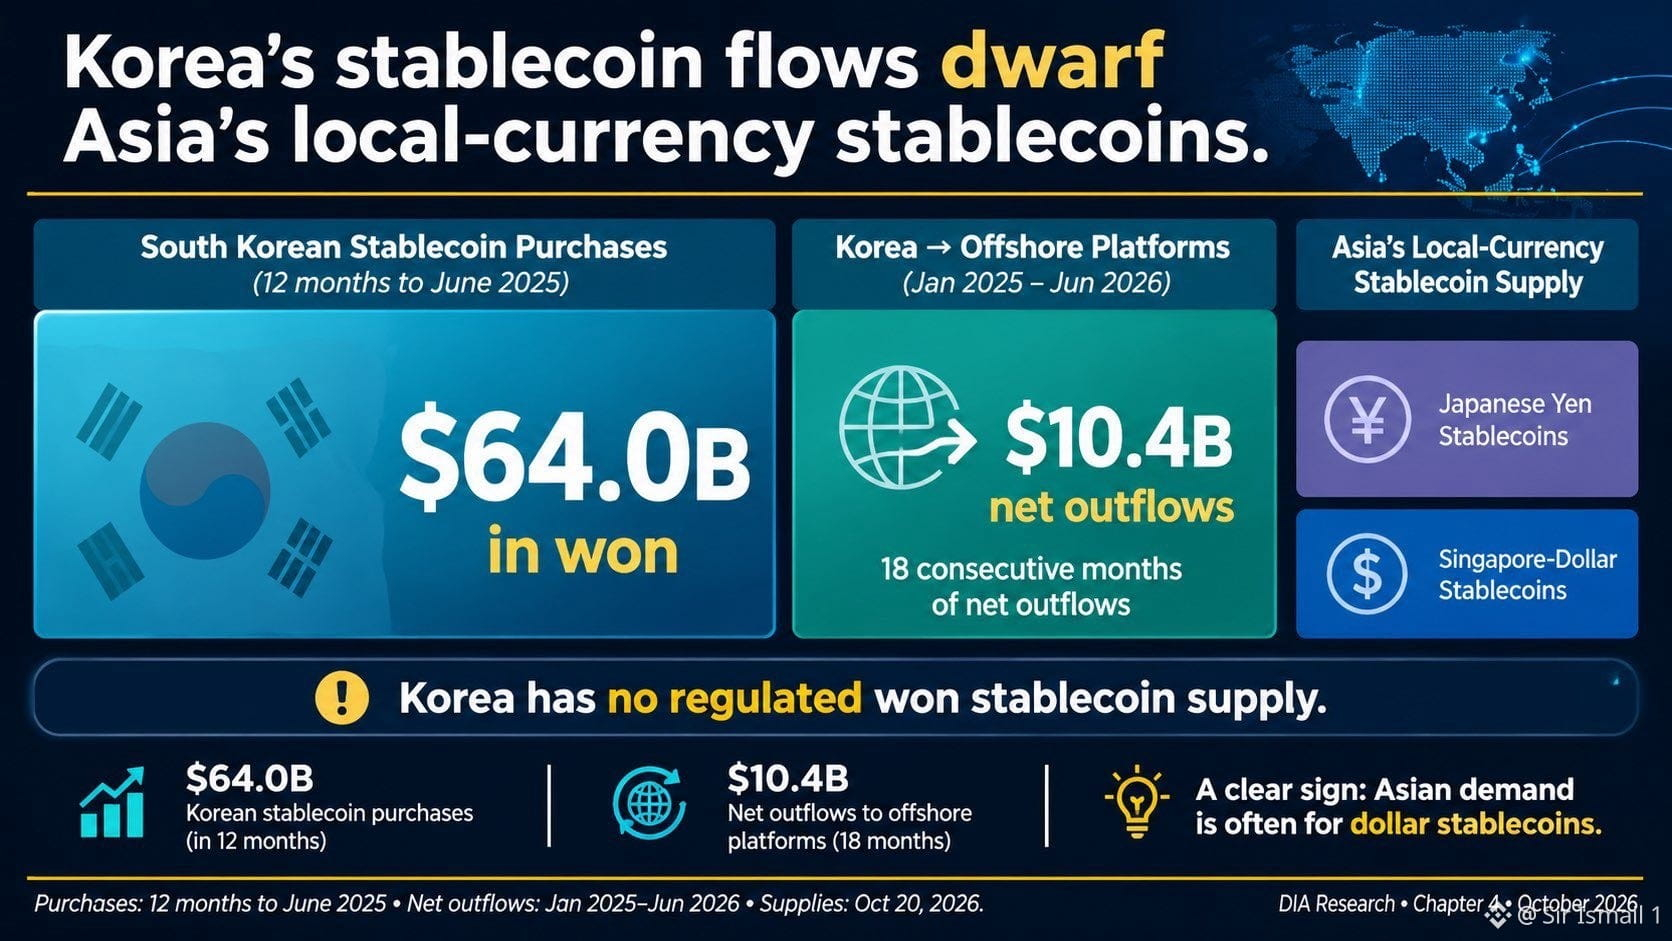
لقصة العملات المستقرة في آسيا جانبٌ مثير للاهتمام.
قد تتوقع أن تقود دول مثل كوريا الجنوبية واليابان الطلب على عملات مستقرة خاصة بها مرتبطة بالعملة المحلية، لكن الواقع أكثر تعقيدًا.
وفقًا لأبحاث DIA الصادرة في أكتوبر 2026، حوّل المستثمرون في كوريا الجنوبية 10.4 مليار دولار من صافي التدفقات الخارجة للعملات المستقرة إلى منصات خارجية بين يناير 2025 ويونيو 2026.
لماذا؟
يمثّل الوصول إلى أسواق العملات المشفرة العالمية والمنتجات المقوّمة بالدولار جزءًا أساسيًا من القصة.
وفي الوقت نفسه، لا تزال كوريا الجنوبية تفتقر إلى أي معروض منظّم من العملات المستقرة المرتبطة بالوون.
وهذا يخبرنا بشيء مهم:
لا يستخدم الناس دائمًا العملة المستقرة المرتبطة بعملتهم المحلية، بل يستخدمون العملة التي تتيح لهم الوصول إلى الأسواق والخدمات التي يحتاجون إليها.
لا يقتصر تبنّي العملات المستقرة على إصدار الرموز، بل يتعلق أيضًا بالطلب وإمكانية الوصول والاستخدام في العالم الحقيقي.
استكشف نتائج أبحاث DIA حول آسيا 👇
diadata.org/map/global-sta…
@DIAdata_org
لقصة العملات المستقرة في آسيا جانبٌ مثير للاهتمام.
قد تتوقع أن تقود دول مثل كوريا الجنوبية واليابان الطلب على عملات مستقرة خاصة بها مرتبطة بالعملة المحلية، لكن الواقع أكثر تعقيدًا.
وفقًا لأبحاث DIA الصادرة في أكتوبر 2026، حوّل المستثمرون في كوريا الجنوبية 10.4 مليار دولار من صافي التدفقات الخارجة للعملات المستقرة إلى منصات خارجية بين يناير 2025 ويونيو 2026.
لماذا؟
يمثّل الوصول إلى أسواق العملات المشفرة العالمية والمنتجات المقوّمة بالدولار جزءًا أساسيًا من القصة.
وفي الوقت نفسه، لا تزال كوريا الجنوبية تفتقر إلى أي معروض منظّم من العملات المستقرة المرتبطة بالوون.
وهذا يخبرنا بشيء مهم:
لا يستخدم الناس دائمًا العملة المستقرة المرتبطة بعملتهم المحلية، بل يستخدمون العملة التي تتيح لهم الوصول إلى الأسواق والخدمات التي يحتاجون إليها.
لا يقتصر تبنّي العملات المستقرة على إصدار الرموز، بل يتعلق أيضًا بالطلب وإمكانية الوصول والاستخدام في العالم الحقيقي.
استكشف نتائج أبحاث DIA حول آسيا 👇
diadata.org/map/global-sta…
@DIAdata_org
قد تتوقع أن تقود دول مثل كوريا الجنوبية واليابان الطلب على عملات مستقرة خاصة بها مرتبطة بالعملة المحلية، لكن الواقع أكثر تعقيدًا.
وفقًا لأبحاث DIA الصادرة في أكتوبر 2026، حوّل المستثمرون في كوريا الجنوبية 10.4 مليار دولار من صافي التدفقات الخارجة للعملات المستقرة إلى منصات خارجية بين يناير 2025 ويونيو 2026.
لماذا؟
يمثّل الوصول إلى أسواق العملات المشفرة العالمية والمنتجات المقوّمة بالدولار جزءًا أساسيًا من القصة.
وفي الوقت نفسه، لا تزال كوريا الجنوبية تفتقر إلى أي معروض منظّم من العملات المستقرة المرتبطة بالوون.
وهذا يخبرنا بشيء مهم:
لا يستخدم الناس دائمًا العملة المستقرة المرتبطة بعملتهم المحلية، بل يستخدمون العملة التي تتيح لهم الوصول إلى الأسواق والخدمات التي يحتاجون إليها.
لا يقتصر تبنّي العملات المستقرة على إصدار الرموز، بل يتعلق أيضًا بالطلب وإمكانية الوصول والاستخدام في العالم الحقيقي.
استكشف نتائج أبحاث DIA حول آسيا 👇
diadata.org/map/global-sta…
@DIAdata_org
59
·
--
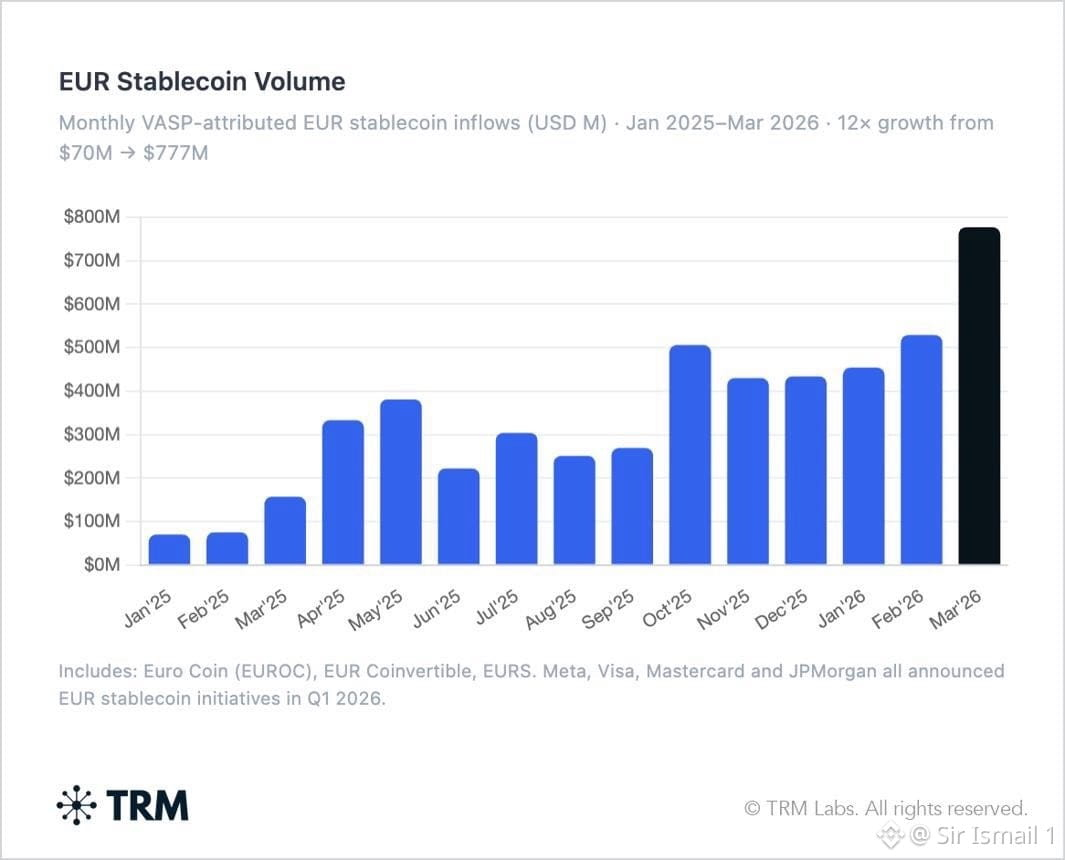
أدخلت أوروبا إطارًا تنظيميًا رئيسيًا للعملات المستقرة.
لكن إليكم الجانب المثير للاهتمام: لا يتحرك التنظيم والاعتماد دائمًا بالسرعة نفسها.
وفقًا لبحث DIA الصادر في أكتوبر 2026:
بلغ المعروض من العملات المستقرة المقوّمة باليورو 790 مليون دولار، بزيادة قدرها 54% خلال عام واحد، وأصبح المُصدِرون المرخّصون يمثلون الآن 98% من معروض العملات المستقرة المقوّمة باليورو، مقارنةً بـ27% فقط في ديسمبر 2023.
لكن ثمة جانبًا آخر للقصة.
خلال فترة شطب USDT من المنصات الأوروبية المرخّصة، ارتفع المعروض العالمي من USDC بمقدار 20.5 مليار دولار، بينما لم تضف العملات المستقرة المقوّمة باليورو سوى 61 مليون دولار.
ما الدرس المستفاد؟
يمكن لإطار تنظيمي أكثر وضوحًا أن يعيد تشكيل الجهات المُصدِرة للعملات المستقرة، من دون أن يجعل بالضرورة العملات المستقرة بالعملة المحلية الخيار المفضّل.
هذه إحدى النتائج الجديرة بالاستكشاف في خريطة DIA العالمية للعملات المستقرة وأبحاثها.
اقرأ التقرير 👇
diadata.org/map/global-sta…
أدخلت أوروبا إطارًا تنظيميًا رئيسيًا للعملات المستقرة.
لكن إليكم الجانب المثير للاهتمام: لا يتحرك التنظيم والاعتماد دائمًا بالسرعة نفسها.
وفقًا لبحث DIA الصادر في أكتوبر 2026:
بلغ المعروض من العملات المستقرة المقوّمة باليورو 790 مليون دولار، بزيادة قدرها 54% خلال عام واحد، وأصبح المُصدِرون المرخّصون يمثلون الآن 98% من معروض العملات المستقرة المقوّمة باليورو، مقارنةً بـ27% فقط في ديسمبر 2023.
لكن ثمة جانبًا آخر للقصة.
خلال فترة شطب USDT من المنصات الأوروبية المرخّصة، ارتفع المعروض العالمي من USDC بمقدار 20.5 مليار دولار، بينما لم تضف العملات المستقرة المقوّمة باليورو سوى 61 مليون دولار.
ما الدرس المستفاد؟
يمكن لإطار تنظيمي أكثر وضوحًا أن يعيد تشكيل الجهات المُصدِرة للعملات المستقرة، من دون أن يجعل بالضرورة العملات المستقرة بالعملة المحلية الخيار المفضّل.
هذه إحدى النتائج الجديرة بالاستكشاف في خريطة DIA العالمية للعملات المستقرة وأبحاثها.
اقرأ التقرير 👇
diadata.org/map/global-sta…
لكن إليكم الجانب المثير للاهتمام: لا يتحرك التنظيم والاعتماد دائمًا بالسرعة نفسها.
وفقًا لبحث DIA الصادر في أكتوبر 2026:
بلغ المعروض من العملات المستقرة المقوّمة باليورو 790 مليون دولار، بزيادة قدرها 54% خلال عام واحد، وأصبح المُصدِرون المرخّصون يمثلون الآن 98% من معروض العملات المستقرة المقوّمة باليورو، مقارنةً بـ27% فقط في ديسمبر 2023.
لكن ثمة جانبًا آخر للقصة.
خلال فترة شطب USDT من المنصات الأوروبية المرخّصة، ارتفع المعروض العالمي من USDC بمقدار 20.5 مليار دولار، بينما لم تضف العملات المستقرة المقوّمة باليورو سوى 61 مليون دولار.
ما الدرس المستفاد؟
يمكن لإطار تنظيمي أكثر وضوحًا أن يعيد تشكيل الجهات المُصدِرة للعملات المستقرة، من دون أن يجعل بالضرورة العملات المستقرة بالعملة المحلية الخيار المفضّل.
هذه إحدى النتائج الجديرة بالاستكشاف في خريطة DIA العالمية للعملات المستقرة وأبحاثها.
اقرأ التقرير 👇
diadata.org/map/global-sta…
58
·
--
يمكن لعملتين مستقرّتين أن ترتبطا بالقيمة نفسها، ومع ذلك تكونا منتجين مختلفين تمامًا.
قد تختلفان في الجهة المُصدِرة، وهياكل الضمان، والمواقف التنظيمية، وسلاسل الكتل المدعومة، وحالات الاستخدام في العالم الحقيقي.
لذلك، لا يكفي معرفة رمز العملة المستقرة وقيمتها السوقية.
بل تحتاج أيضًا إلى فهم الجهة التي تقف وراءها.
تتابع خريطة DIA العالمية للعملات المستقرة 102 جهة مُصدِرة في السوق.
وهي نقطة انطلاق مفيدة لكل من يبحث في العملات المستقرة.
انظر إلى ما هو أبعد من الرمز.
https://www.diadata.org/map/global-stablecoins/
يمكن لعملتين مستقرّتين أن ترتبطا بالقيمة نفسها، ومع ذلك تكونا منتجين مختلفين تمامًا.
قد تختلفان في الجهة المُصدِرة، وهياكل الضمان، والمواقف التنظيمية، وسلاسل الكتل المدعومة، وحالات الاستخدام في العالم الحقيقي.
لذلك، لا يكفي معرفة رمز العملة المستقرة وقيمتها السوقية.
بل تحتاج أيضًا إلى فهم الجهة التي تقف وراءها.
تتابع خريطة DIA العالمية للعملات المستقرة 102 جهة مُصدِرة في السوق.
وهي نقطة انطلاق مفيدة لكل من يبحث في العملات المستقرة.
انظر إلى ما هو أبعد من الرمز.
https://www.diadata.org/map/global-stablecoins/
قد تختلفان في الجهة المُصدِرة، وهياكل الضمان، والمواقف التنظيمية، وسلاسل الكتل المدعومة، وحالات الاستخدام في العالم الحقيقي.
لذلك، لا يكفي معرفة رمز العملة المستقرة وقيمتها السوقية.
بل تحتاج أيضًا إلى فهم الجهة التي تقف وراءها.
تتابع خريطة DIA العالمية للعملات المستقرة 102 جهة مُصدِرة في السوق.
وهي نقطة انطلاق مفيدة لكل من يبحث في العملات المستقرة.
انظر إلى ما هو أبعد من الرمز.
https://www.diadata.org/map/global-stablecoins/
63
·
--
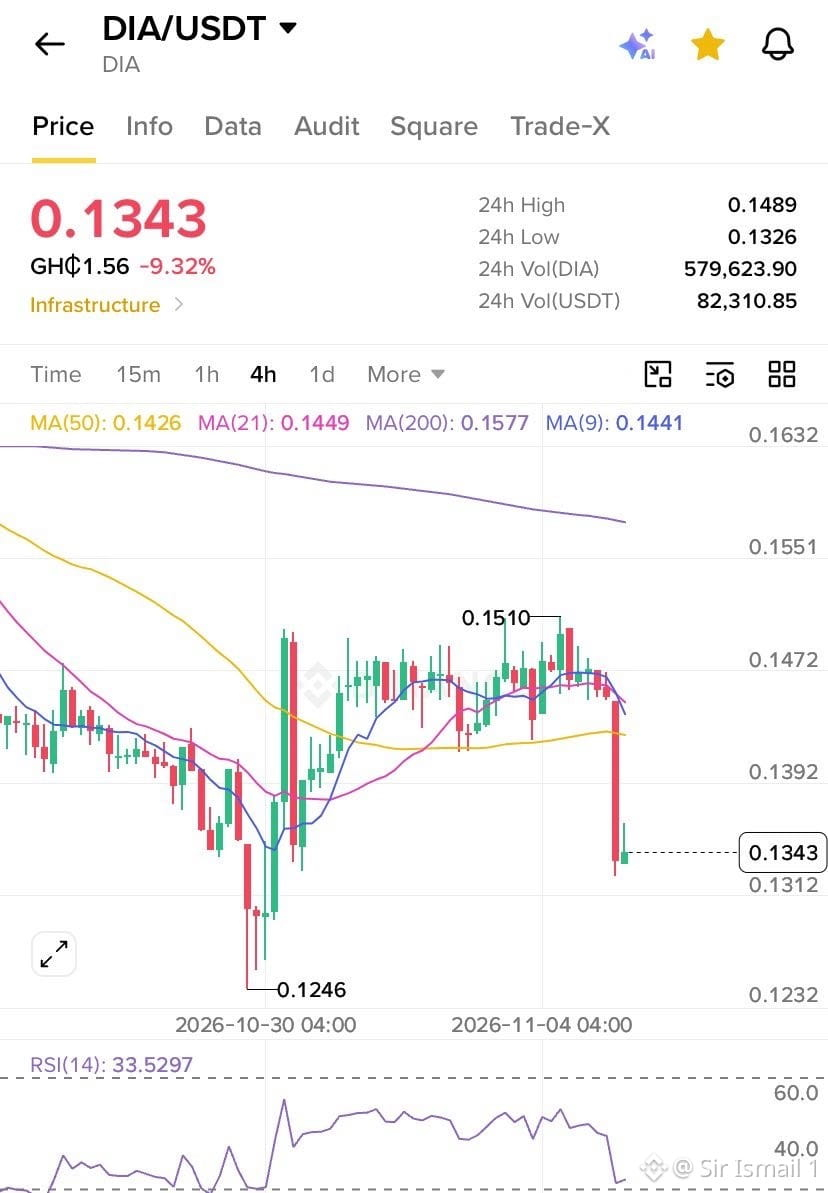
تعرّض $DIA لضربة قوية للتو على الرسم البياني لأربع ساعات.
ضعف الهيكل الصعودي الذي كنا نراقبه بشكل ملحوظ.
السعر الآن عند نحو $0.1343، منخفضًا بنسبة 9.32%، وقد هبط دون جميع المتوسطات المتحركة الرئيسية.
إليك ما أراقبه:
الضغط الهبوطي: السعر أدنى من المتوسطات التالية: EMA لـ9 فترات ($0.1441)، وMA لـ21 فترة ($0.1449)، وMA لـ50 فترة ($0.1426)، وMA لـ200 فترة ($0.1577).
مؤشر RSI: عند 33.5، الزخم ضعيف ويقترب من منطقة التشبع البيعي.
الدعم الرئيسي: $0.131–$0.132. إذا صمد هذا المستوى، فسيصبح القاع المتأرجح السابق قرب $0.1246 مهمًا.
سيناريو التعافي: يحتاج DIA أولًا إلى استعادة مستوى $0.139–$0.143، ثم $0.145، قبل أن يبدأ تعافٍ أقوى.
في الوقت الراهن، البائعون هم المسيطرون. أريد أن أرى المشترين يدافعون عن الدعم ويستعيدون المستويات المفقودة قبل أن أعود إلى النظرة الصعودية.
هل هذه عملية اصطياد للسيولة تسبق التعافي، أم أننا نتجه إلى موجة هبوط أخرى؟
أراقب إغلاق شمعة الأربع ساعات.
تعرّض $DIA لضربة قوية للتو على الرسم البياني لأربع ساعات.
ضعف الهيكل الصعودي الذي كنا نراقبه بشكل ملحوظ.
السعر الآن عند نحو $0.1343، منخفضًا بنسبة 9.32%، وقد هبط دون جميع المتوسطات المتحركة الرئيسية.
إليك ما أراقبه:
الضغط الهبوطي: السعر أدنى من المتوسطات التالية: EMA لـ9 فترات ($0.1441)، وMA لـ21 فترة ($0.1449)، وMA لـ50 فترة ($0.1426)، وMA لـ200 فترة ($0.1577).
مؤشر RSI: عند 33.5، الزخم ضعيف ويقترب من منطقة التشبع البيعي.
الدعم الرئيسي: $0.131–$0.132. إذا صمد هذا المستوى، فسيصبح القاع المتأرجح السابق قرب $0.1246 مهمًا.
سيناريو التعافي: يحتاج DIA أولًا إلى استعادة مستوى $0.139–$0.143، ثم $0.145، قبل أن يبدأ تعافٍ أقوى.
في الوقت الراهن، البائعون هم المسيطرون. أريد أن أرى المشترين يدافعون عن الدعم ويستعيدون المستويات المفقودة قبل أن أعود إلى النظرة الصعودية.
هل هذه عملية اصطياد للسيولة تسبق التعافي، أم أننا نتجه إلى موجة هبوط أخرى؟
أراقب إغلاق شمعة الأربع ساعات.
ضعف الهيكل الصعودي الذي كنا نراقبه بشكل ملحوظ.
السعر الآن عند نحو $0.1343، منخفضًا بنسبة 9.32%، وقد هبط دون جميع المتوسطات المتحركة الرئيسية.
إليك ما أراقبه:
الضغط الهبوطي: السعر أدنى من المتوسطات التالية: EMA لـ9 فترات ($0.1441)، وMA لـ21 فترة ($0.1449)، وMA لـ50 فترة ($0.1426)، وMA لـ200 فترة ($0.1577).
مؤشر RSI: عند 33.5، الزخم ضعيف ويقترب من منطقة التشبع البيعي.
الدعم الرئيسي: $0.131–$0.132. إذا صمد هذا المستوى، فسيصبح القاع المتأرجح السابق قرب $0.1246 مهمًا.
سيناريو التعافي: يحتاج DIA أولًا إلى استعادة مستوى $0.139–$0.143، ثم $0.145، قبل أن يبدأ تعافٍ أقوى.
في الوقت الراهن، البائعون هم المسيطرون. أريد أن أرى المشترين يدافعون عن الدعم ويستعيدون المستويات المفقودة قبل أن أعود إلى النظرة الصعودية.
هل هذه عملية اصطياد للسيولة تسبق التعافي، أم أننا نتجه إلى موجة هبوط أخرى؟
أراقب إغلاق شمعة الأربع ساعات.
56
·
--
أفكار يوم الجمعة!
يتحدث الجميع عن USDT وUSDC عند مناقشة العملات المستقرة.
لكن هل نولي اهتمامًا كافيًا لما يحدث خارج نطاق أكبر اسمين؟
لأوروبا حكايتها الخاصة مع العملات المستقرة.
ويشهد آسيا طلبًا قويًا على العملات المستقرة المرتبطة بالدولار.
أما أمريكا اللاتينية، فلديها مجموعة مختلفة من العوامل المحفزة على تبنيها.
سوق العملات المستقرة ليس حكاية واحدة موحدة؛ فهو يتطور بشكل مختلف باختلاف المناطق والعملات واللوائح التنظيمية.
وهذا ما يجعل خريطة DIA العالمية للعملات المستقرة جديرة بالاستكشاف.
فهي تجمع هذه الأسواق المختلفة وتساعدنا على رؤية كيف يتغير مشهد العملات المستقرة.
والسؤال الأهم هو:
هل نتابع سوق العملات المستقرة بأكمله، أم الجزء الذي نعرفه بالفعل فحسب؟
استكشفوا الخريطة 👇
https://www.diadata.org/map/global-stablecoins/
@DIAdata_org
أفكار يوم الجمعة!
يتحدث الجميع عن USDT وUSDC عند مناقشة العملات المستقرة.
لكن هل نولي اهتمامًا كافيًا لما يحدث خارج نطاق أكبر اسمين؟
لأوروبا حكايتها الخاصة مع العملات المستقرة.
ويشهد آسيا طلبًا قويًا على العملات المستقرة المرتبطة بالدولار.
أما أمريكا اللاتينية، فلديها مجموعة مختلفة من العوامل المحفزة على تبنيها.
سوق العملات المستقرة ليس حكاية واحدة موحدة؛ فهو يتطور بشكل مختلف باختلاف المناطق والعملات واللوائح التنظيمية.
وهذا ما يجعل خريطة DIA العالمية للعملات المستقرة جديرة بالاستكشاف.
فهي تجمع هذه الأسواق المختلفة وتساعدنا على رؤية كيف يتغير مشهد العملات المستقرة.
والسؤال الأهم هو:
هل نتابع سوق العملات المستقرة بأكمله، أم الجزء الذي نعرفه بالفعل فحسب؟
استكشفوا الخريطة 👇
https://www.diadata.org/map/global-stablecoins/
@DIAdata_org
يتحدث الجميع عن USDT وUSDC عند مناقشة العملات المستقرة.
لكن هل نولي اهتمامًا كافيًا لما يحدث خارج نطاق أكبر اسمين؟
لأوروبا حكايتها الخاصة مع العملات المستقرة.
ويشهد آسيا طلبًا قويًا على العملات المستقرة المرتبطة بالدولار.
أما أمريكا اللاتينية، فلديها مجموعة مختلفة من العوامل المحفزة على تبنيها.
سوق العملات المستقرة ليس حكاية واحدة موحدة؛ فهو يتطور بشكل مختلف باختلاف المناطق والعملات واللوائح التنظيمية.
وهذا ما يجعل خريطة DIA العالمية للعملات المستقرة جديرة بالاستكشاف.
فهي تجمع هذه الأسواق المختلفة وتساعدنا على رؤية كيف يتغير مشهد العملات المستقرة.
والسؤال الأهم هو:
هل نتابع سوق العملات المستقرة بأكمله، أم الجزء الذي نعرفه بالفعل فحسب؟
استكشفوا الخريطة 👇
https://www.diadata.org/map/global-stablecoins/
@DIAdata_org
68
·
--
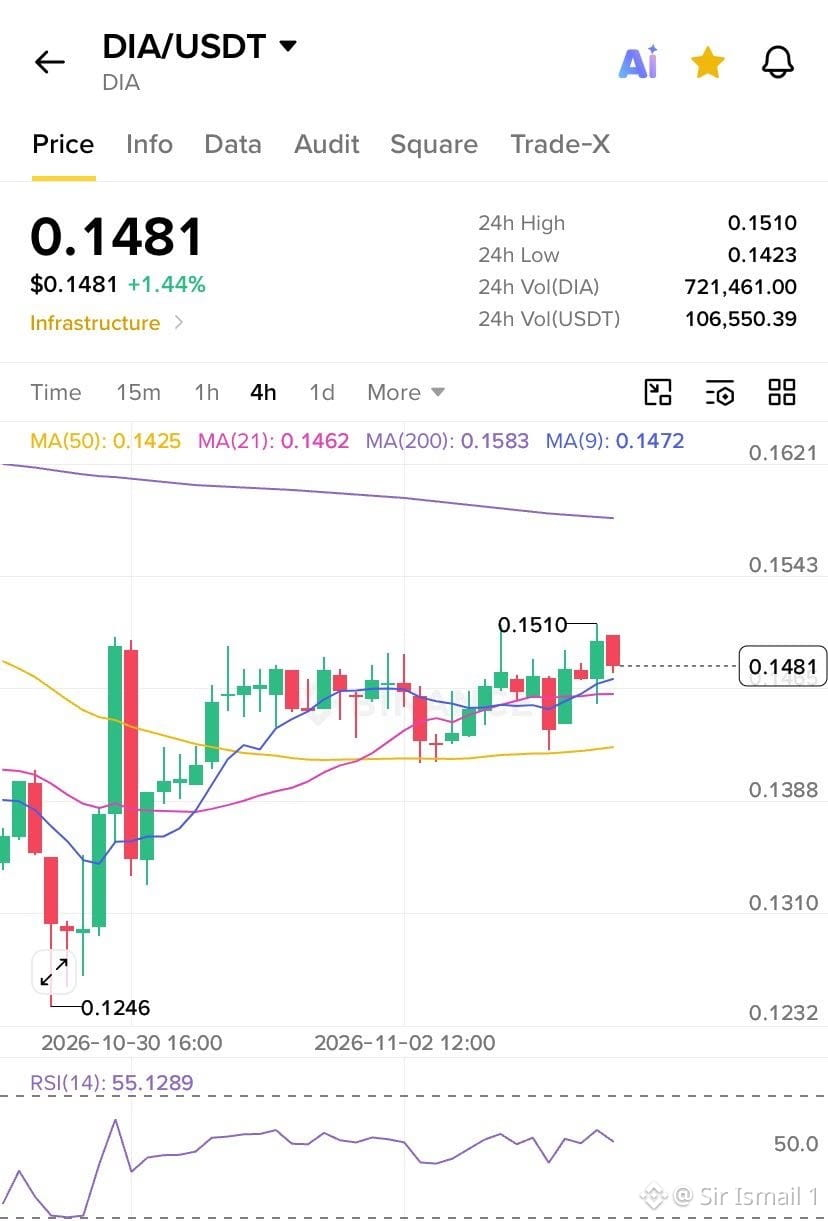
عاد $DIA إلى التداول فوق ثلاثة متوسطات متحركة رئيسية، ولم يعد أمام المشترين سوى مستوى واحد لاختراقه: $0.151.
المستويات الرئيسية:
المقاومة: $0.151، ثم $0.158
الدعم: $0.147، ثم $0.142
إذا حافظ السعر على التداول فوق $0.147 واخترق $0.151، فسيصبح $0.158 محور الاهتمام.
إذا هبط السعر دون $0.147، فقد يعاود اختبار $0.142، مع كون $0.138 مستوى الهبوط التالي.
ما زال التعافي صامدًا، لكن المشترين لا يزالون بحاجة إلى تجاوز القمة المحلية.
$0.151 هو مستوى مواصلة الصعود. راقب رد فعل السعر عنده.
عاد $DIA إلى التداول فوق ثلاثة متوسطات متحركة رئيسية، ولم يعد أمام المشترين سوى مستوى واحد لاختراقه: $0.151.
المستويات الرئيسية:
المقاومة: $0.151، ثم $0.158
الدعم: $0.147، ثم $0.142
إذا حافظ السعر على التداول فوق $0.147 واخترق $0.151، فسيصبح $0.158 محور الاهتمام.
إذا هبط السعر دون $0.147، فقد يعاود اختبار $0.142، مع كون $0.138 مستوى الهبوط التالي.
ما زال التعافي صامدًا، لكن المشترين لا يزالون بحاجة إلى تجاوز القمة المحلية.
$0.151 هو مستوى مواصلة الصعود. راقب رد فعل السعر عنده.
المستويات الرئيسية:
المقاومة: $0.151، ثم $0.158
الدعم: $0.147، ثم $0.142
إذا حافظ السعر على التداول فوق $0.147 واخترق $0.151، فسيصبح $0.158 محور الاهتمام.
إذا هبط السعر دون $0.147، فقد يعاود اختبار $0.142، مع كون $0.138 مستوى الهبوط التالي.
ما زال التعافي صامدًا، لكن المشترين لا يزالون بحاجة إلى تجاوز القمة المحلية.
$0.151 هو مستوى مواصلة الصعود. راقب رد فعل السعر عنده.
73
·
--
تخيّل وكيلاً للذكاء الاصطناعي يدير ملايين الدولارات في التمويل اللامركزي.
يقرر متى ينقل الأموال أو يعدّل المراكز أو يصفّي قرضاً، لكن ماذا يحدث إذا كانت بيانات الأسعار التي تستند إليها هذه القرارات خاطئة؟
هذا يوضح لك أن موثوقية وكيل الذكاء الاصطناعي لا تتجاوز موثوقية البيانات التي يستخدمها.
ولهذا السبب لا تزال الأوراكل مهمة.
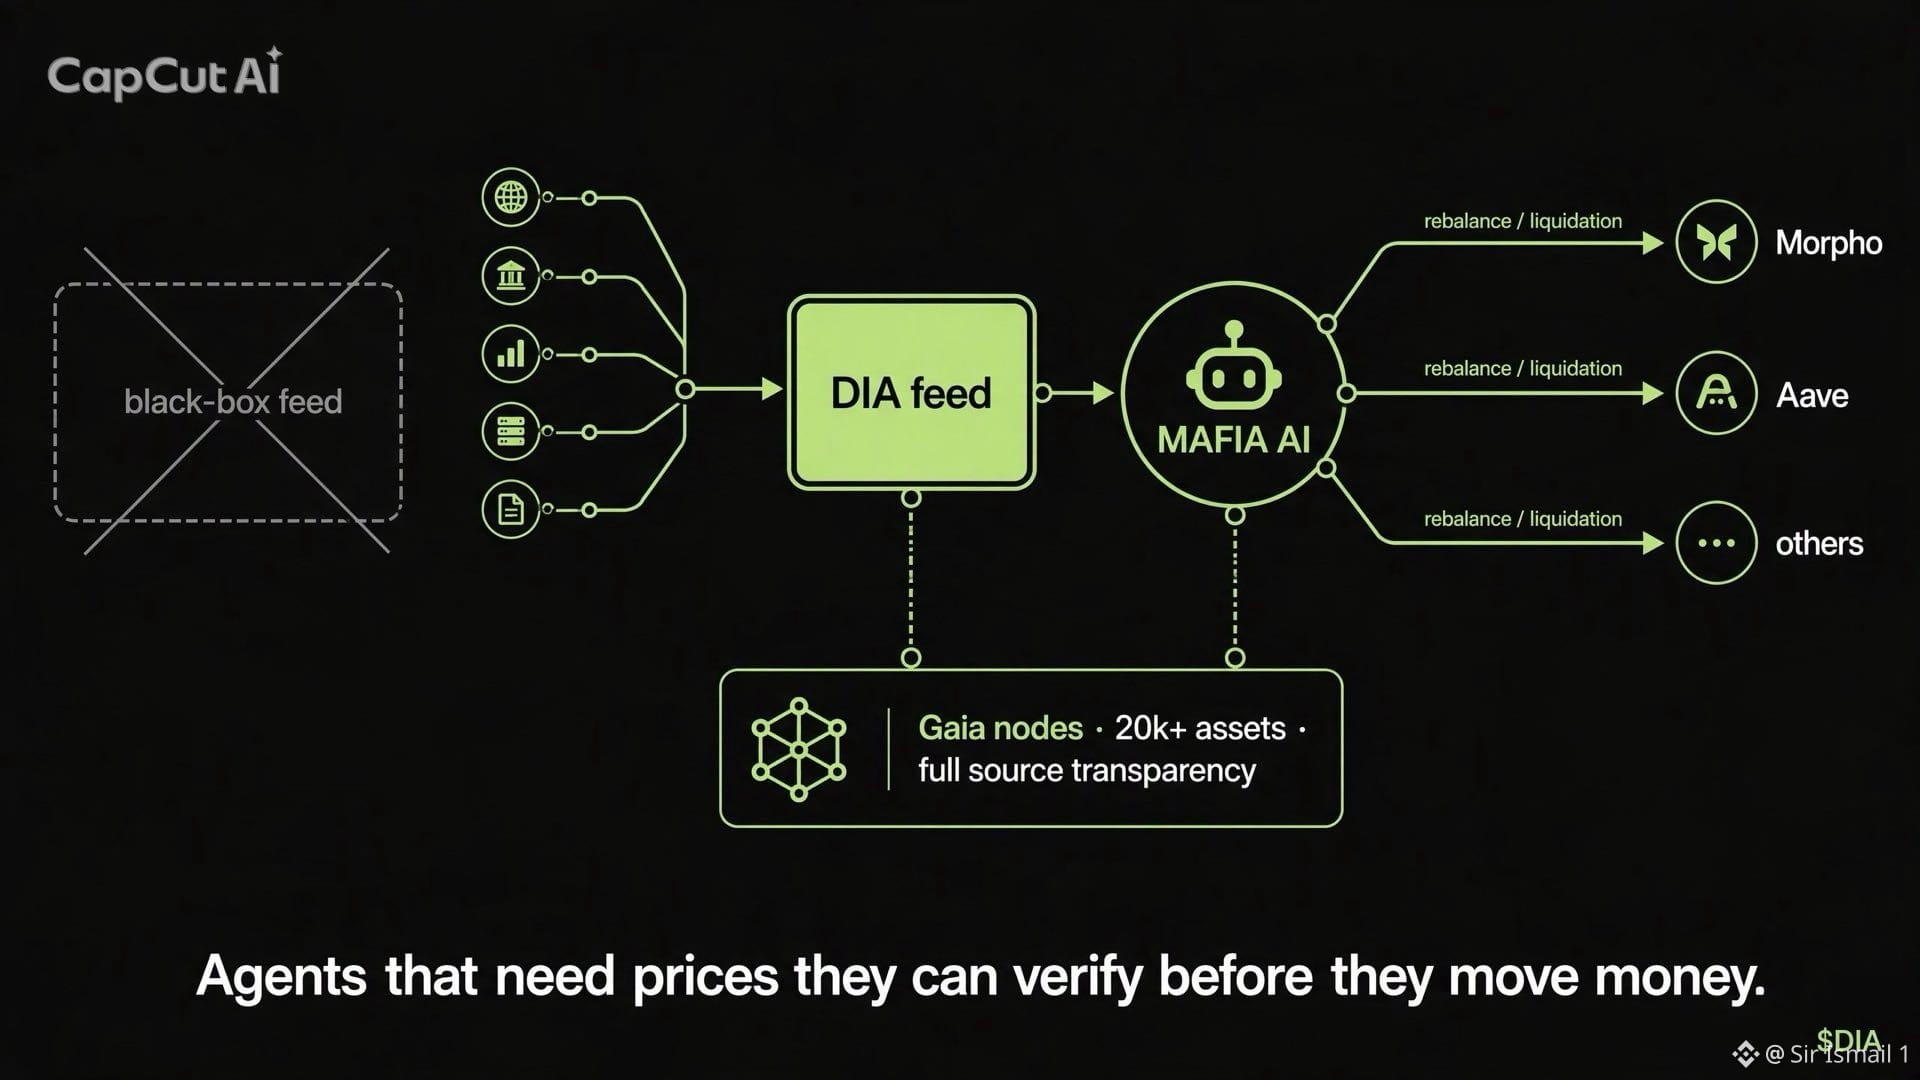
توفر DIA بالفعل موجز الأسعار الرسمي لـ MAFIA AI، حيث يوزّع الوكلاء الأموال عبر بروتوكولات مثل Morpho وAave، استناداً إلى أهداف المستخدمين المتعلقة بالمخاطر والعوائد.
يعتمد كل قرار بإعادة التوازن أو تصفية الأصول على بيانات أسعار مباشرة من المصدر وقابلة للتحقق، لا على موجز أسعار مجهول المصدر.
وهناك المزيد.
👉🏽تستخدم Gaia أيضاً أوراكل DIA لأكثر من 20,000 أصل عبر عُقدها اللامركزية للذكاء الاصطناعي.
وهذا يعني أن الوكلاء يمكنهم الوصول إلى الأسعار وتتبع مصدر البيانات.
فكّر في الصورة الأكبر.
يمكن لوكلاء الذكاء الاصطناعي اتخاذ القرارات تلقائياً، لكنهم ما زالوا بحاجة إلى معلومات موثوقة قبل تحريك الأموال.
الأمر لا يقتصر على الجمع بين الذكاء الاصطناعي والعملات الرقمية، بل يتعلق بمنح وكلاء الذكاء الاصطناعي بيانات يمكنهم التحقق منها والثقة بها قبل أن يتصرفوا.
هنا يأتي دور DIA في مستقبل التمويل المستقل. يجري تراكم $DIA الآن، برأيي
ابقوا متفائلين!
تخيّل وكيلاً للذكاء الاصطناعي يدير ملايين الدولارات في التمويل اللامركزي.
يقرر متى ينقل الأموال أو يعدّل المراكز أو يصفّي قرضاً، لكن ماذا يحدث إذا كانت بيانات الأسعار التي تستند إليها هذه القرارات خاطئة؟
هذا يوضح لك أن موثوقية وكيل الذكاء الاصطناعي لا تتجاوز موثوقية البيانات التي يستخدمها.
ولهذا السبب لا تزال الأوراكل مهمة.
توفر DIA بالفعل موجز الأسعار الرسمي لـ MAFIA AI، حيث يوزّع الوكلاء الأموال عبر بروتوكولات مثل Morpho وAave، استناداً إلى أهداف المستخدمين المتعلقة بالمخاطر والعوائد.
يعتمد كل قرار بإعادة التوازن أو تصفية الأصول على بيانات أسعار مباشرة من المصدر وقابلة للتحقق، لا على موجز أسعار مجهول المصدر.
وهناك المزيد.
👉🏽تستخدم Gaia أيضاً أوراكل DIA لأكثر من 20,000 أصل عبر عُقدها اللامركزية للذكاء الاصطناعي.
وهذا يعني أن الوكلاء يمكنهم الوصول إلى الأسعار وتتبع مصدر البيانات.
فكّر في الصورة الأكبر.
يمكن لوكلاء الذكاء الاصطناعي اتخاذ القرارات تلقائياً، لكنهم ما زالوا بحاجة إلى معلومات موثوقة قبل تحريك الأموال.
الأمر لا يقتصر على الجمع بين الذكاء الاصطناعي والعملات الرقمية، بل يتعلق بمنح وكلاء الذكاء الاصطناعي بيانات يمكنهم التحقق منها والثقة بها قبل أن يتصرفوا.
هنا يأتي دور DIA في مستقبل التمويل المستقل. يجري تراكم $DIA الآن، برأيي
ابقوا متفائلين!
يقرر متى ينقل الأموال أو يعدّل المراكز أو يصفّي قرضاً، لكن ماذا يحدث إذا كانت بيانات الأسعار التي تستند إليها هذه القرارات خاطئة؟
هذا يوضح لك أن موثوقية وكيل الذكاء الاصطناعي لا تتجاوز موثوقية البيانات التي يستخدمها.
ولهذا السبب لا تزال الأوراكل مهمة.
توفر DIA بالفعل موجز الأسعار الرسمي لـ MAFIA AI، حيث يوزّع الوكلاء الأموال عبر بروتوكولات مثل Morpho وAave، استناداً إلى أهداف المستخدمين المتعلقة بالمخاطر والعوائد.
يعتمد كل قرار بإعادة التوازن أو تصفية الأصول على بيانات أسعار مباشرة من المصدر وقابلة للتحقق، لا على موجز أسعار مجهول المصدر.
وهناك المزيد.
👉🏽تستخدم Gaia أيضاً أوراكل DIA لأكثر من 20,000 أصل عبر عُقدها اللامركزية للذكاء الاصطناعي.
وهذا يعني أن الوكلاء يمكنهم الوصول إلى الأسعار وتتبع مصدر البيانات.
فكّر في الصورة الأكبر.
يمكن لوكلاء الذكاء الاصطناعي اتخاذ القرارات تلقائياً، لكنهم ما زالوا بحاجة إلى معلومات موثوقة قبل تحريك الأموال.
الأمر لا يقتصر على الجمع بين الذكاء الاصطناعي والعملات الرقمية، بل يتعلق بمنح وكلاء الذكاء الاصطناعي بيانات يمكنهم التحقق منها والثقة بها قبل أن يتصرفوا.
هنا يأتي دور DIA في مستقبل التمويل المستقل. يجري تراكم $DIA الآن، برأيي
ابقوا متفائلين!
·
--
فقط للتأكد من أنك لم تفُتك بعض أنشطة @DIAdata_org المهمة الشهر الماضي
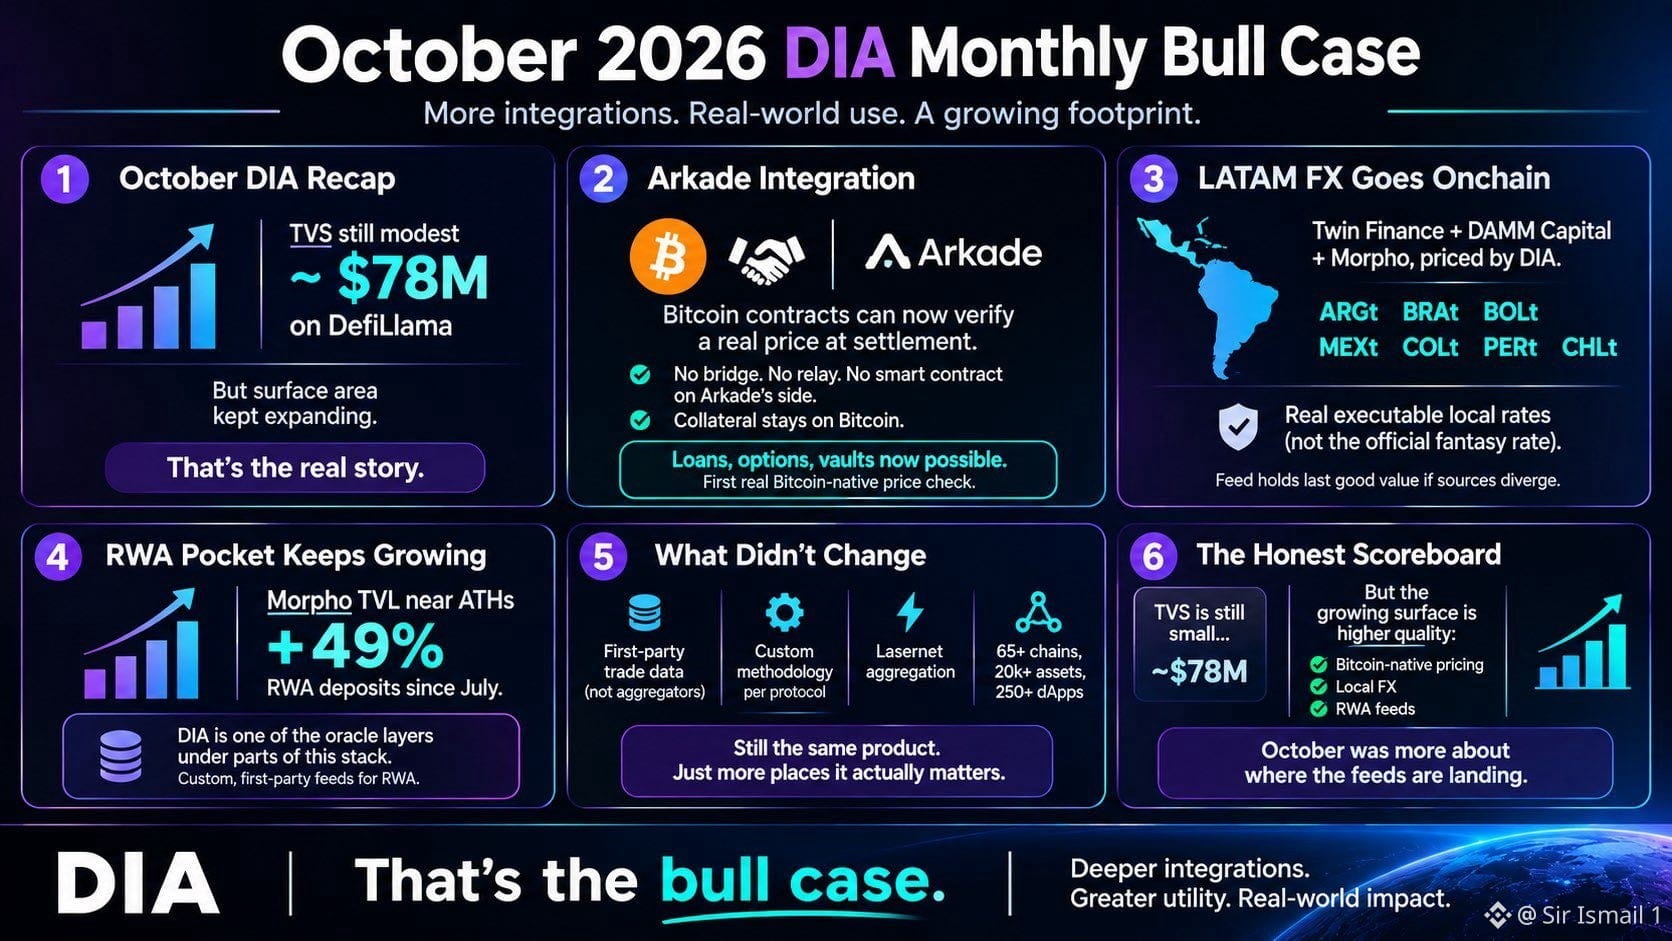
1) لا يزال TVS متواضعًا (نحو 78 مليون دولار على DefiLlama حاليًا).
واصل نطاق التغطية التوسع.
2/ أكبر إنجاز هذا الشهر:
دمجت Arkade موجز أسعار BTC/USD الموقّع من DIA.
بات بإمكان عقود بيتكوين الآن التحقق من سعر حقيقي عند التسوية.
لا جسر. لا وسيط نقل. لا عقد ذكي على جانب Arkade.
يبقى الضمان على بيتكوين.
وأصبحت القروض والخيارات والخزائن ممكنة دون تغليف الأصول.
أول تحقق حقيقي من الأسعار على شبكة بيتكوين الأصلية.
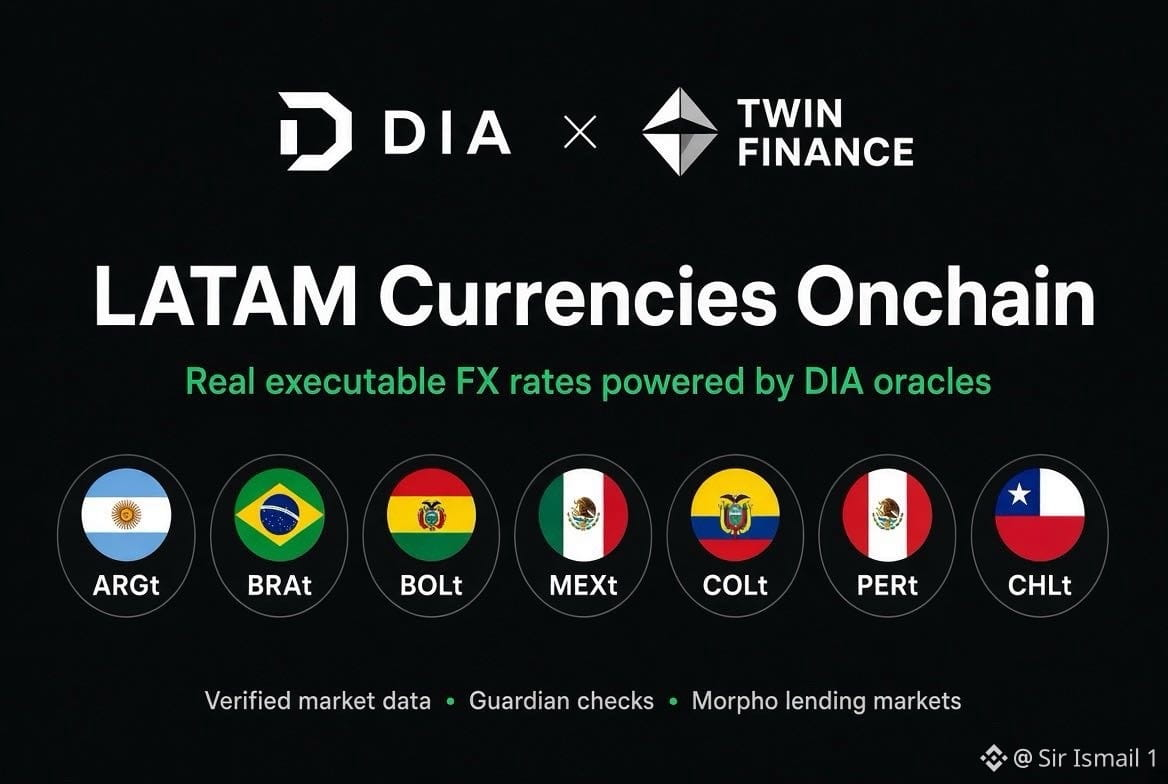
3/ انتقلت أسعار صرف عملات أمريكا اللاتينية إلى السلسلة.
Twin Finance + DAMM Capital + Morpho، بتسعير من DIA.
ARGt وBRAt وBOLt وMEXt وCOLt وPERt وCHLt — بأسعار محلية حقيقية قابلة للتنفيذ (لا بالسعر الرسمي الخيالي).
عندما يتجاوز اختلاف المصادر الحدّ المسموح، يحتفظ الموجز بآخر قيمة سليمة بدلًا من تمرير سعر معطوب يؤدي إلى التصفية.
4/ واصل قطاع الأصول الحقيقية (RWA) نموه، بينما كان معظم التمويل اللامركزي يمرّ بتراجع.
اقتربت القيمة الإجمالية المقفلة على Morpho من أعلى مستوياتها على الإطلاق. ارتفعت ودائع RWA بنسبة 49% منذ يوليو. وزادت قروض RWA النشطة بوضوح. والائتمان الخاص يشكّل الأغلبية.
DIA إحدى طبقات أوراكل التي تدعم أجزاءً من هذه المنظومة — موجزات مخصصة ومباشرة المصدر، يمكن للبروتوكولات التحقق منها فعليًا من المصدر إلى السلسلة.
5/ ما لم يتغير:
• بيانات التداول من المصدر مباشرة (لا من مجمّعات خارجية)
• منهجية مخصصة لكل بروتوكول
• التجميع عبر Lasernet
• أكثر من 65 سلسلة، و20 ألف أصل، و250 تطبيقًا لامركزيًا
المنتج هو نفسه. لكن أماكن أهميته الفعلية أصبحت أكثر.
6/ حصيلة صريحة: لا يزال TVS صغيرًا.
لكن نطاق النمو (التسعير الأصلي لبيتكوين، وأسعار صرف العملات المحلية، وموجزات RWA والأساسيات) من النوع الأعلى جودة.
كان أكتوبر متعلقًا أكثر بالأماكن التي تصل إليها الموجزات، لا بحجم الرقم.
هذه هي الحجة الصاعدة كاملةً.
ابقوا متفائلين يا عائلة $DIA
فقط للتأكد من أنك لم تفُتك بعض أنشطة @DIAdata_org المهمة الشهر الماضي
1) لا يزال TVS متواضعًا (نحو 78 مليون دولار على DefiLlama حاليًا).
واصل نطاق التغطية التوسع.
2/ أكبر إنجاز هذا الشهر:
دمجت Arkade موجز أسعار BTC/USD الموقّع من DIA.
بات بإمكان عقود بيتكوين الآن التحقق من سعر حقيقي عند التسوية.
لا جسر. لا وسيط نقل. لا عقد ذكي على جانب Arkade.
يبقى الضمان على بيتكوين.
وأصبحت القروض والخيارات والخزائن ممكنة دون تغليف الأصول.
أول تحقق حقيقي من الأسعار على شبكة بيتكوين الأصلية.
3/ انتقلت أسعار صرف عملات أمريكا اللاتينية إلى السلسلة.
Twin Finance + DAMM Capital + Morpho، بتسعير من DIA.
ARGt وBRAt وBOLt وMEXt وCOLt وPERt وCHLt — بأسعار محلية حقيقية قابلة للتنفيذ (لا بالسعر الرسمي الخيالي).
عندما يتجاوز اختلاف المصادر الحدّ المسموح، يحتفظ الموجز بآخر قيمة سليمة بدلًا من تمرير سعر معطوب يؤدي إلى التصفية.
4/ واصل قطاع الأصول الحقيقية (RWA) نموه، بينما كان معظم التمويل اللامركزي يمرّ بتراجع.
اقتربت القيمة الإجمالية المقفلة على Morpho من أعلى مستوياتها على الإطلاق. ارتفعت ودائع RWA بنسبة 49% منذ يوليو. وزادت قروض RWA النشطة بوضوح. والائتمان الخاص يشكّل الأغلبية.
DIA إحدى طبقات أوراكل التي تدعم أجزاءً من هذه المنظومة — موجزات مخصصة ومباشرة المصدر، يمكن للبروتوكولات التحقق منها فعليًا من المصدر إلى السلسلة.
5/ ما لم يتغير:
• بيانات التداول من المصدر مباشرة (لا من مجمّعات خارجية)
• منهجية مخصصة لكل بروتوكول
• التجميع عبر Lasernet
• أكثر من 65 سلسلة، و20 ألف أصل، و250 تطبيقًا لامركزيًا
المنتج هو نفسه. لكن أماكن أهميته الفعلية أصبحت أكثر.
6/ حصيلة صريحة: لا يزال TVS صغيرًا.
لكن نطاق النمو (التسعير الأصلي لبيتكوين، وأسعار صرف العملات المحلية، وموجزات RWA والأساسيات) من النوع الأعلى جودة.
كان أكتوبر متعلقًا أكثر بالأماكن التي تصل إليها الموجزات، لا بحجم الرقم.
هذه هي الحجة الصاعدة كاملةً.
ابقوا متفائلين يا عائلة $DIA
1) لا يزال TVS متواضعًا (نحو 78 مليون دولار على DefiLlama حاليًا).
واصل نطاق التغطية التوسع.
2/ أكبر إنجاز هذا الشهر:
دمجت Arkade موجز أسعار BTC/USD الموقّع من DIA.
بات بإمكان عقود بيتكوين الآن التحقق من سعر حقيقي عند التسوية.
لا جسر. لا وسيط نقل. لا عقد ذكي على جانب Arkade.
يبقى الضمان على بيتكوين.
وأصبحت القروض والخيارات والخزائن ممكنة دون تغليف الأصول.
أول تحقق حقيقي من الأسعار على شبكة بيتكوين الأصلية.
3/ انتقلت أسعار صرف عملات أمريكا اللاتينية إلى السلسلة.
Twin Finance + DAMM Capital + Morpho، بتسعير من DIA.
ARGt وBRAt وBOLt وMEXt وCOLt وPERt وCHLt — بأسعار محلية حقيقية قابلة للتنفيذ (لا بالسعر الرسمي الخيالي).
عندما يتجاوز اختلاف المصادر الحدّ المسموح، يحتفظ الموجز بآخر قيمة سليمة بدلًا من تمرير سعر معطوب يؤدي إلى التصفية.
4/ واصل قطاع الأصول الحقيقية (RWA) نموه، بينما كان معظم التمويل اللامركزي يمرّ بتراجع.
اقتربت القيمة الإجمالية المقفلة على Morpho من أعلى مستوياتها على الإطلاق. ارتفعت ودائع RWA بنسبة 49% منذ يوليو. وزادت قروض RWA النشطة بوضوح. والائتمان الخاص يشكّل الأغلبية.
DIA إحدى طبقات أوراكل التي تدعم أجزاءً من هذه المنظومة — موجزات مخصصة ومباشرة المصدر، يمكن للبروتوكولات التحقق منها فعليًا من المصدر إلى السلسلة.
5/ ما لم يتغير:
• بيانات التداول من المصدر مباشرة (لا من مجمّعات خارجية)
• منهجية مخصصة لكل بروتوكول
• التجميع عبر Lasernet
• أكثر من 65 سلسلة، و20 ألف أصل، و250 تطبيقًا لامركزيًا
المنتج هو نفسه. لكن أماكن أهميته الفعلية أصبحت أكثر.
6/ حصيلة صريحة: لا يزال TVS صغيرًا.
لكن نطاق النمو (التسعير الأصلي لبيتكوين، وأسعار صرف العملات المحلية، وموجزات RWA والأساسيات) من النوع الأعلى جودة.
كان أكتوبر متعلقًا أكثر بالأماكن التي تصل إليها الموجزات، لا بحجم الرقم.
هذه هي الحجة الصاعدة كاملةً.
ابقوا متفائلين يا عائلة $DIA
87
·
--
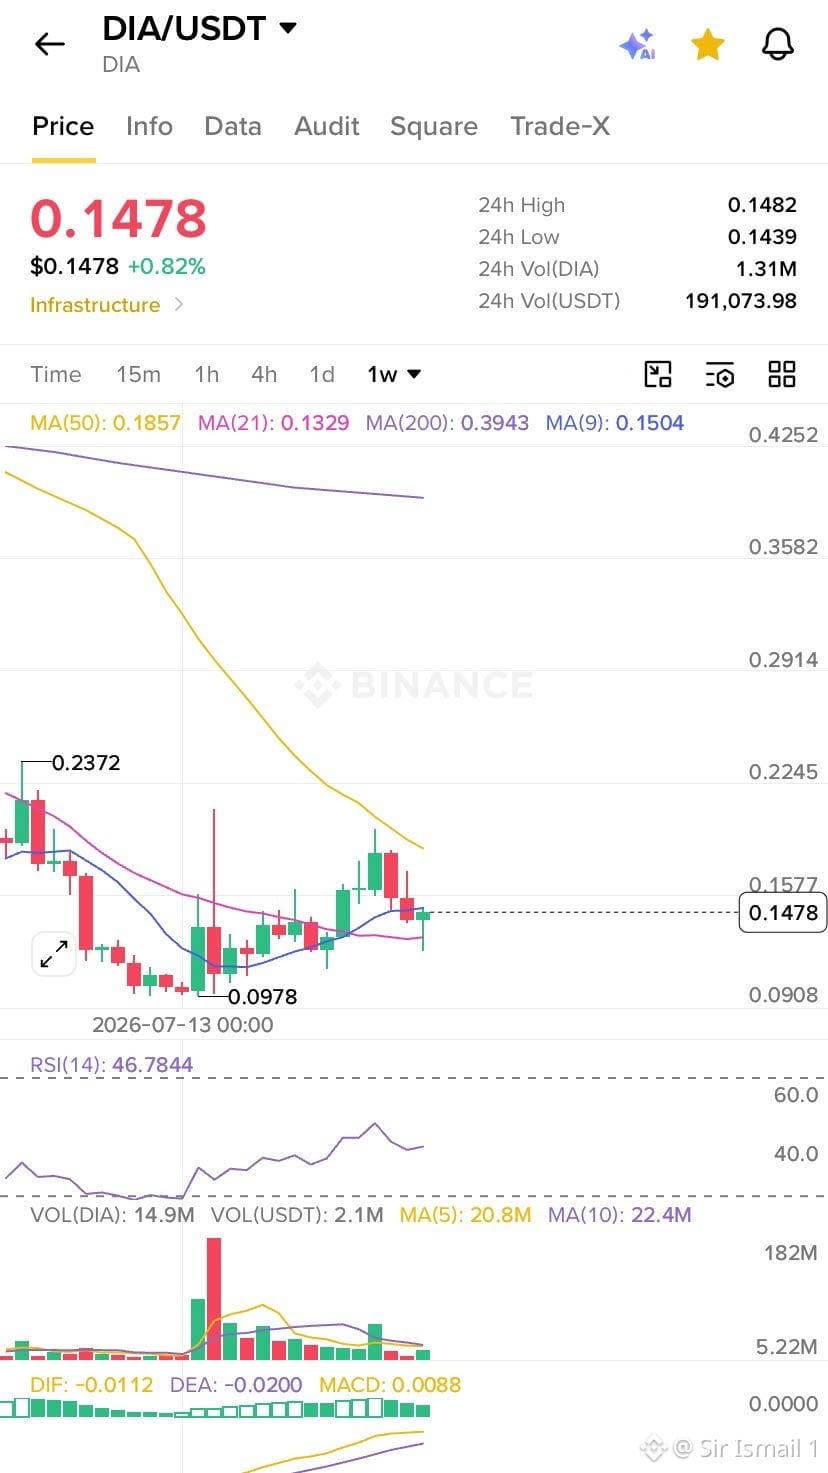
بدأ المشترون في $DIA أخيرًا بالتصدي للهبوط، لكن الاختبار الحقيقي يبدأ عند $0.150.
على الإطار الأسبوعي، يُظهر DIA أولى علامات الاستقرار بعد موجة البيع التي شهدها الأسبوع الماضي، لكن لا يزال أمام المشترين مستوى مقاومة عليهم تجاوزه.
المستويات الرئيسية:
المقاومة: $0.150–$0.152 → $0.166 → $0.180
الدعم: $0.144 → $0.140 → $0.135
السيناريو الصعودي: استعادة مستوى $0.150–$0.152 والثبات فوقه كدعم من شأنهما تعزيز التعافي وتأكيد أن هبوط $0.140 قد يشكل قاعًا أعلى محتملًا، ما يفتح الطريق نحو $0.166.
السيناريو الهبوطي: الرفض قرب $0.150–$0.152، يليه الهبوط دون $0.144، من شأنهما إضعاف الارتداد. ومن المرجح حينها إعادة اختبار $0.140، مع استهداف $0.135 إذا فشل الدعم.
الزخم يتحسن، لكن الاتجاه لم يؤكد انعكاسه بعد. ويُعد المتوسط المتحرك MA9 ومنطقة المقاومة $0.150–$0.152 الاختبارين الأقرب.
يمثل $0.150 مستوى مواصلة الصعود. واستعادة هذا المستوى بوضوح أهم من الارتداد بحد ذاته.
حافظوا على تفاؤلكم يا جماعة!
بدأ المشترون في $DIA أخيرًا بالتصدي للهبوط، لكن الاختبار الحقيقي يبدأ عند $0.150.
على الإطار الأسبوعي، يُظهر DIA أولى علامات الاستقرار بعد موجة البيع التي شهدها الأسبوع الماضي، لكن لا يزال أمام المشترين مستوى مقاومة عليهم تجاوزه.
المستويات الرئيسية:
المقاومة: $0.150–$0.152 → $0.166 → $0.180
الدعم: $0.144 → $0.140 → $0.135
السيناريو الصعودي: استعادة مستوى $0.150–$0.152 والثبات فوقه كدعم من شأنهما تعزيز التعافي وتأكيد أن هبوط $0.140 قد يشكل قاعًا أعلى محتملًا، ما يفتح الطريق نحو $0.166.
السيناريو الهبوطي: الرفض قرب $0.150–$0.152، يليه الهبوط دون $0.144، من شأنهما إضعاف الارتداد. ومن المرجح حينها إعادة اختبار $0.140، مع استهداف $0.135 إذا فشل الدعم.
الزخم يتحسن، لكن الاتجاه لم يؤكد انعكاسه بعد. ويُعد المتوسط المتحرك MA9 ومنطقة المقاومة $0.150–$0.152 الاختبارين الأقرب.
يمثل $0.150 مستوى مواصلة الصعود. واستعادة هذا المستوى بوضوح أهم من الارتداد بحد ذاته.
حافظوا على تفاؤلكم يا جماعة!
على الإطار الأسبوعي، يُظهر DIA أولى علامات الاستقرار بعد موجة البيع التي شهدها الأسبوع الماضي، لكن لا يزال أمام المشترين مستوى مقاومة عليهم تجاوزه.
المستويات الرئيسية:
المقاومة: $0.150–$0.152 → $0.166 → $0.180
الدعم: $0.144 → $0.140 → $0.135
السيناريو الصعودي: استعادة مستوى $0.150–$0.152 والثبات فوقه كدعم من شأنهما تعزيز التعافي وتأكيد أن هبوط $0.140 قد يشكل قاعًا أعلى محتملًا، ما يفتح الطريق نحو $0.166.
السيناريو الهبوطي: الرفض قرب $0.150–$0.152، يليه الهبوط دون $0.144، من شأنهما إضعاف الارتداد. ومن المرجح حينها إعادة اختبار $0.140، مع استهداف $0.135 إذا فشل الدعم.
الزخم يتحسن، لكن الاتجاه لم يؤكد انعكاسه بعد. ويُعد المتوسط المتحرك MA9 ومنطقة المقاومة $0.150–$0.152 الاختبارين الأقرب.
يمثل $0.150 مستوى مواصلة الصعود. واستعادة هذا المستوى بوضوح أهم من الارتداد بحد ذاته.
حافظوا على تفاؤلكم يا جماعة!
59
·
--
قد تكمن أكبر فرصة لـ DIA في الأصول التي تجد نماذج الأوراكل التقليدية صعوبة في تسعيرها.
مثل حصص الخزائن التي تُقيَّم بناءً على احتياطياتها، والأسهم المُرمَّزة التي تراعي جلسات التداول، وأسواق العملات الأجنبية الناشئة، والائتمان الخاص، والسلع.
تحتاج هذه الأصول إلى ما هو أكثر من سعر آخر تداول. إنها تحتاج إلى بيانات موثوقة وقابلة للتحقق، تعكس كيفية تحديد قيمتها فعليًا.
وهنا يأتي دور DIA.
تُظهر لنا TVS مكانة DIA اليوم. ويشير نطاق تغطيتها لأكثر من 20,000 أصل وأكثر من 65 سلسلة بلوكتشين إلى فرصة أكبر بكثير.
تحتاج الموجة التالية من التمويل على السلسلة إلى ما هو أكثر من السيولة. إنها تحتاج إلى بنية تحتية للتسعير. وهذا هو السوق الذي تبنيه DIA.
سعّر أي أصل. تحقّق من كل موجز بيانات. $DIA
قد تكمن أكبر فرصة لـ DIA في الأصول التي تجد نماذج الأوراكل التقليدية صعوبة في تسعيرها.
مثل حصص الخزائن التي تُقيَّم بناءً على احتياطياتها، والأسهم المُرمَّزة التي تراعي جلسات التداول، وأسواق العملات الأجنبية الناشئة، والائتمان الخاص، والسلع.
تحتاج هذه الأصول إلى ما هو أكثر من سعر آخر تداول. إنها تحتاج إلى بيانات موثوقة وقابلة للتحقق، تعكس كيفية تحديد قيمتها فعليًا.
وهنا يأتي دور DIA.
تُظهر لنا TVS مكانة DIA اليوم. ويشير نطاق تغطيتها لأكثر من 20,000 أصل وأكثر من 65 سلسلة بلوكتشين إلى فرصة أكبر بكثير.
تحتاج الموجة التالية من التمويل على السلسلة إلى ما هو أكثر من السيولة. إنها تحتاج إلى بنية تحتية للتسعير. وهذا هو السوق الذي تبنيه DIA.
سعّر أي أصل. تحقّق من كل موجز بيانات. $DIA
مثل حصص الخزائن التي تُقيَّم بناءً على احتياطياتها، والأسهم المُرمَّزة التي تراعي جلسات التداول، وأسواق العملات الأجنبية الناشئة، والائتمان الخاص، والسلع.
تحتاج هذه الأصول إلى ما هو أكثر من سعر آخر تداول. إنها تحتاج إلى بيانات موثوقة وقابلة للتحقق، تعكس كيفية تحديد قيمتها فعليًا.
وهنا يأتي دور DIA.
تُظهر لنا TVS مكانة DIA اليوم. ويشير نطاق تغطيتها لأكثر من 20,000 أصل وأكثر من 65 سلسلة بلوكتشين إلى فرصة أكبر بكثير.
تحتاج الموجة التالية من التمويل على السلسلة إلى ما هو أكثر من السيولة. إنها تحتاج إلى بنية تحتية للتسعير. وهذا هو السوق الذي تبنيه DIA.
سعّر أي أصل. تحقّق من كل موجز بيانات. $DIA
56
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
AaveV4DepositsRiseTo$1.51B
0 مشاهدات
3 يقومون بالنقاش
🚨 ينمو AAVE V4 بسرعة — وصلت الودائع إلى 1.51 مليار دولار! 🔥
أصبحت الأرقام مثيرة للاهتمام بالنسبة إلى $AAVE!
وفقًا لبيانات Sentora التي نقلها Odaily:
📊 نمو سوق AAVE V4
💰 إجمالي الودائع: 1.51 مليار دولار
📈 إجمالي القروض: 595.5 مليون دولار
منذ 22 أغسطس:
- قفزت الودائع من 496.3 مليون دولار إلى 1.51 مليار دولار — أي نمو يقارب 3 أضعاف!
- ارتفعت القروض من 174 مليون دولار إلى 595.5 مليون دولار — أي نمو يقارب 3.42 أضعاف!
- ارتفعت نسبة القروض إلى الودائع من 35.1% إلى 39.4%.
🔥 والأكثر إثارة للاهتمام:
بين 5 و19 نوفمبر:
- زادت القروض بنسبة 16.3%.
- زادت الودائع بنسبة 13.5%.
ماذا يعني هذا بالنسبة إلى AAVE؟
تشير زيادة الودائع ونشاط الاقتراض إلى تنامي المشاركة في سوق Aave V4.
لكن هذه الأرقام وحدها لا تؤكد انضمام مستخدمين جدد، ولا تثبت انتقال رأس المال من V3.
👀 سؤالي للمجتمع:
هل يصبح AAVE V4 قوة رئيسية في الإقراض ضمن DeFi، وهل يمكن أن يتحول هذا النمو إلى محفز صعودي لـ $AAVE؟
هل تجمعون $AAVE أم تنتظرون تأكيدًا؟
👇 شاركونا آراءكم!
#AAVE #DeFi #Crypto #Altcoins #BinanceSquare #AaveV4
Market Vanta 55
·0 إعجاب
·69 مشاهدات
NvidiaLoses$2.7TrillionInMonthAndAHalf
25,489 مشاهدات
150 يقومون بالنقاش
CanBTCReboundAfterFallingBelow60K?
819,593 مشاهدات
3,068 يقومون بالنقاش