

Alpha哥AI投资日记
252 منشورات
Alpha哥AI投资日记
إبلاغ
حظر المُستخدم
2025投资收益率打败99%币安用户
مُتداول بمُعدّل مرتفع
9.2 سنوات
16 تتابع
93 المتابعون
62 إعجاب
منشورات
الكل
اقتباسات
·
--
عرض الترجمة
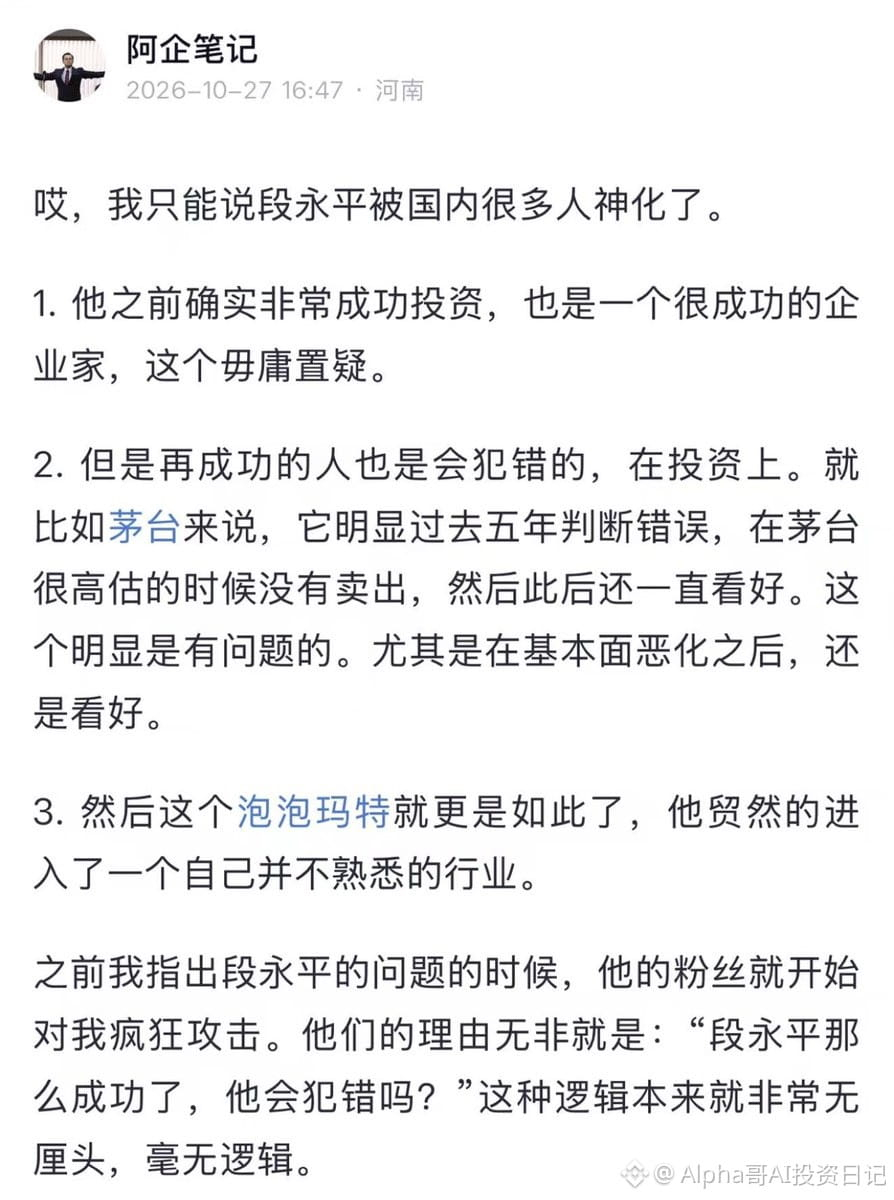
我一直觉得投资最忌讳的就是过度迷信所谓的“股神”和“大师”。
巴菲特是历史上最成功的投资人之一,但他对新兴科技的判断也并非总是准确。
2011 年重仓 IBM,最终证明是一笔失败的投资;2018 年,巴菲特把 BTC 称为“老鼠药的平方”(Rat Poison Squared),当时 BTC 还不到 1 万美元。更早在 2013 年,芒格第一次把 BTC 比作“老鼠药”时,BTC 才 100 多美元。
这并不妨碍巴菲特和芒格依然是伟大的投资人,巴菲特当然后来买入苹果,又成为他最成功的投资之一。
再成功的人,也有自己的能力圈和认知盲区。长期业绩优秀,不代表每一次判断都正确;过去看对了很多次,也不意味着未来就不会犯错。
真正值得学习的是大师的思考方法,而不是把大师的每一句话都奉为真理。投资最重要的始终是独立思考,警惕权威崇拜。
100
·
--
عرض الترجمة
最近在思考一个问题:这里很多人觉得黄金 ethereum:0x68749665ff8d2d112fa859aa293f07a622782f38 是个底部,都在抄底;而大多数人觉得油价高企只是比较暂时性的事情。有没有可能这个比较流行的 idea 是错的?what if 油价有可能比大家想象的更有韧性?
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
最近在思考一个问题:这里很多人觉得黄金 ethereum:0x68749665ff8d2d112fa859aa293f07a622782f38 是个底部,都在抄底;而大多数人觉得油价高企只是比较暂时性的事情。有没有可能这个比较流行的 idea 是错的?what if 油价有可能比大家想象的更有韧性?
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
675
·
--
عرض الترجمة
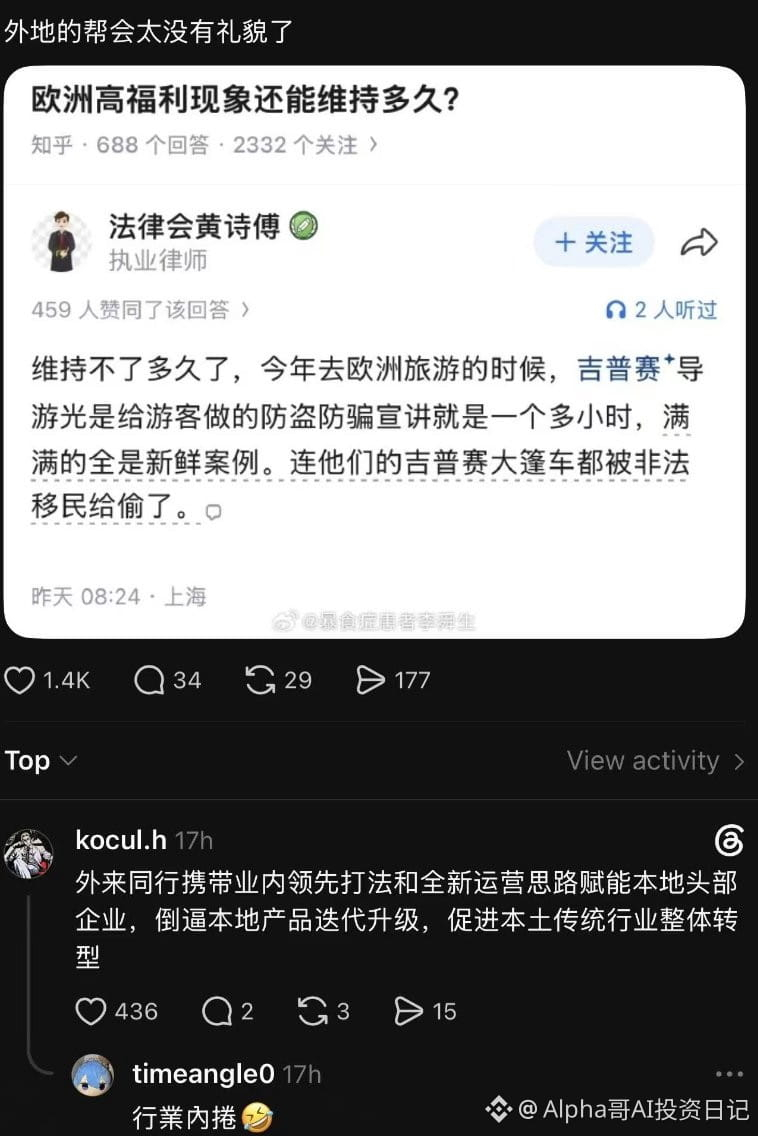
外来同行携带业内领先打法和全新运营思路赋能本地头部企业,倒逼本地产品迭代升级,促进本土传统行业整体转
型
吉普赛人: 我也有今天???
外来同行携带业内领先打法和全新运营思路赋能本地头部企业,倒逼本地产品迭代升级,促进本土传统行业整体转
型
吉普赛人: 我也有今天???
型
吉普赛人: 我也有今天???
72
·
--
ارتفع سهم إس كيه هاينكس في السوق الكورية خلال الأيام الماضية، مدفوعًا بطرح أنثروبيك للاكتتاب العام، إلى جانب أخبار إيجابية عن احتمال زيادة توزيعات الأرباح للمساهمين. وقد شهد ارتدادًا صاعدًا، فلم تكتمل عملية خفض المديونية بالسرعة التي كان متوقعًا لها سابقًا.
لكن يبدو أن خفض المديونية على المدى المتوسط لم يكتمل. فبحسب بيانات جمعية الاستثمار المالي الكورية، بلغ رصيد التمويل ذروته عند 38.63 تريليون وون في 24 يونيو، ثم تراجع بعض الشيء، لكنه ظل عند 30.15 تريليون وون حتى يوم 23 من هذا الشهر، متجاوزًا مستواه البالغ 27.42 تريليون وون في بداية العام.
على المدى المتوسط، امتدت عملية خفض المديونية لفترة أطول.
المصدر: https://x.com/i/web/status/2112350954263916994
283
·
--
عرض الترجمة
Anthropic 的 S-1,让AI看了下结论是: 长期确实是一家非常牛逼的公司,但短期资本市场可能过于乐观了
财务数据确实惊人:
2025 年营收 $4.6B,2026 年仅上半年就达到 $16.3B。Q2 单季度营收 $11.6B,甚至已经实现接近 $1B 的 GAAP 经营利润。
企业大客户数量爆发,80% 的收入来自按 Token 使用量付费。但对于投资者来说,重要的不只是增长有多快,而是增长还能持续多久。Q3 营收 $16.8B,环比增长 45%,表面上依然非常亮眼。
管理层自己写明的风险:
1.明确预期增速将下降,"可能比我们预期的更显著、更快",并承认"过去难以准确预测收入"。
2.80% 按量计费,大客户多数无长约或可随时缩减,有些大客户合同带灵活终止条款。
3.5–7% 的收入来自违反使用政策的客户(9 个月口径),8–9 月加强了封禁,会拖累后续增速。
4.季节性被高增长掩盖:2025 年底假期两周消费下降约 20%,增速放缓后会显现。
另外但从月度趋势来看,增长动能已经明显放缓。7 月底的 Revenue Run Rate 已经超过 $65B,而整个 Q3 的收入年化也只有 $67.2B。分月份的收入可能已经走平,甚至出现回落。
与此同时,Anthropic 在 S-1 中披露了数千亿美元的长期算力采购及租赁承诺。这些成本具有很强的刚性,一旦收入增长不及预期,经营杠杆也可能反噬
所以我认为 Q4 的数据非常关键。如果 Q4 能继续大幅增长,说明 AI Agent 的需求仍然在快速释放;但如果收入增速明显下台阶,市场就不得不重新审视对未来几年的增长预期。
我长期非常看好 AI,也相信 AI Agent 会创造巨大的经济价值。但长期看好AI和是否在高估值梭哈一家公司是两回事。
在 $2T 的估值预期下,我觉得市场可能已经提前透支了未来几年的高速增长。
S-1 原文:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-s…
·
--
النص الأصلي لنموذج S-1 الخاص بـ Anthropic:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
يمكن للمهتمين أن يطلبوا من الذكاء الاصطناعي تفسيره
النص الأصلي لنموذج S-1 الخاص بـ Anthropic:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
يمكن للمهتمين أن يطلبوا من الذكاء الاصطناعي تفسيره
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
يمكن للمهتمين أن يطلبوا من الذكاء الاصطناعي تفسيره
249
·
--
تمّ التحقق
عرض الترجمة
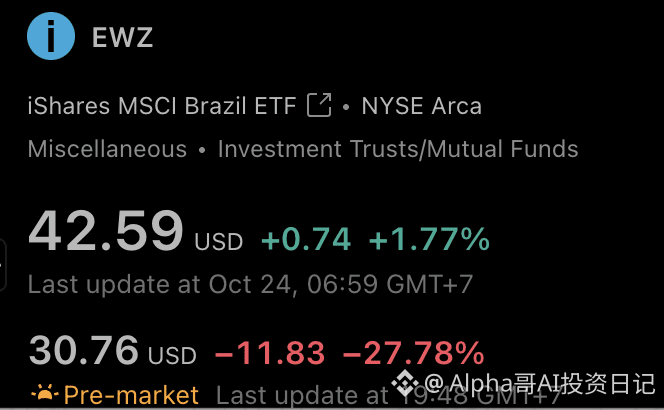
今天巴西 ETF( $EWZ )盘前暴跌 27.78%,直逼 -30%!
因为巴西大选爆出大冷门, 左翼总统卢拉意外连任,在第一轮投票落后右翼候选人博索纳罗的情况下,第二轮成功逆转。这是巴西自 1989 年恢复总统直选以来,首次出现第一轮落后者最终胜选
市场原本押注右翼上台,结果预期彻底落空
今天巴西 ETF( $EWZ )盘前暴跌 27.78%,直逼 -30%!
因为巴西大选爆出大冷门, 左翼总统卢拉意外连任,在第一轮投票落后右翼候选人博索纳罗的情况下,第二轮成功逆转。这是巴西自 1989 年恢复总统直选以来,首次出现第一轮落后者最终胜选
市场原本押注右翼上台,结果预期彻底落空
因为巴西大选爆出大冷门, 左翼总统卢拉意外连任,在第一轮投票落后右翼候选人博索纳罗的情况下,第二轮成功逆转。这是巴西自 1989 年恢复总统直选以来,首次出现第一轮落后者最终胜选
市场原本押注右翼上台,结果预期彻底落空
764
·
--
عرض الترجمة
据福克斯商业频道:Anthropic将于美东时间上午9点(北京时间今晚21:00)发布S-1文件
AI投资人起立, 准备下单! https://twitter.com/DeItaone/status/2114680761848897631
据福克斯商业频道:Anthropic将于美东时间上午9点(北京时间今晚21:00)发布S-1文件
AI投资人起立, 准备下单! https://twitter.com/DeItaone/status/2114680761848897631
AI投资人起立, 准备下单! https://twitter.com/DeItaone/status/2114680761848897631
491
·
--
تمّ التحقق
يشبه الأمر شراء MEME ثم رؤية قيمته تهبط إلى الصفر في لحظة 😂
انخفض ETF البرازيلي 🇧🇷 $EWZ بنسبة 18% في التداولات الليلية https://twitter.com/antonlavay/status/2114544640804392966
يشبه الأمر شراء MEME ثم رؤية قيمته تهبط إلى الصفر في لحظة 😂
انخفض ETF البرازيلي 🇧🇷 $EWZ بنسبة 18% في التداولات الليلية https://twitter.com/antonlavay/status/2114544640804392966
انخفض ETF البرازيلي 🇧🇷 $EWZ بنسبة 18% في التداولات الليلية https://twitter.com/antonlavay/status/2114544640804392966
927
·
--
أشار شيه قوه تشونغ في عام 2007 إلى أن القدرة التنافسية للمطورين العقاريين في الصين تعتمد إلى حد كبير على قدرتهم على الحصول على الأراضي والقروض المصرفية. وبما أن امتلاك الأراضي يتيح لهم تحقيق مكاسب من ارتفاع قيمتها، يميل المطورون إلى تأجيل البناء، فيما يعتمد نموذج أعمالهم بأكمله اعتمادًا كبيرًا على التمويل. وحذّر أيضًا من أن هذا النموذج قد يؤدي إلى إفلاس أعداد كبيرة من شركات العقارات عندما تتوقف أسعار المساكن عن الارتفاع، أو حتى تبدأ بالانخفاض. وهذا، في جوهره، هو الآلية الأساسية التي أدت لاحقًا إلى أزمة نموذج التطوير العقاري الصيني ذي الرافعة المالية المرتفعة.
لكن توقعه جاء قبل أوانه بـ13 عامًا؛ فقد قلّل من تقدير المدة التي يمكن أن يواصل فيها سوق تشكّلت فيه فقاعة بالفعل الارتفاعَ في ظل الدعم المؤسسي.
توقع شيه قوه تشونغ في عام 2011 أن تنخفض أسعار المساكن في المتوسط على مستوى البلاد بنسبة 50% خلال سنتين أو ثلاث. وفي عام 2013، توقع مجددًا أن تنخفض أسعار المساكن إلى النصف خلال السنوات الخمس التالية. أخطأ في المرتين تمامًا؛ ولو أخذنا بنصيحته لانتهى بنا الأمر إلى كارثة 😂
لذلك، عند دراسة البيع على المكشوف، لا يكفي أن ندرس «لماذا لا بد أن يهبط»؛ بل علينا أيضًا أن ندرس «ما الذي يُبقيه مستمرًا»، و«ما الذي سيؤدي في النهاية إلى انهياره».
المصدر: https://x.com/i/web/status/2114520240239579386
880
·
--
تمّ التحقق
لا تزال أسهم أشباه الموصلات تتراجع، بينما يواصل المستثمرون الأفراد شراء الانخفاضات، مندفعين بقوة نحو صناديق المؤشرات المتداولة ذات الرافعة المالية الثلاثية للشراء.
تراجع صندوق المؤشرات المتداولة للشراء برافعة مالية ثلاثية على أشباه الموصلات $SOXL بنسبة 51% منذ ذروته في 6 أكتوبر، وبنسبة 72% مقارنةً بذروة يونيو. لكن خلال الأسبوعين الماضيين، سجلت التدفقات المالية الصافية إلى الصندوق 9.27 مليار دولار، محققةً أكبر تدفقات داخلة على مدى أسبوعين في تاريخه https://twitter.com/globalmktobserv/status/2114331642873418062
تراجع صندوق المؤشرات المتداولة للشراء برافعة مالية ثلاثية على أشباه الموصلات $SOXL بنسبة 51% منذ ذروته في 6 أكتوبر، وبنسبة 72% مقارنةً بذروة يونيو. لكن خلال الأسبوعين الماضيين، سجلت التدفقات المالية الصافية إلى الصندوق 9.27 مليار دولار، محققةً أكبر تدفقات داخلة على مدى أسبوعين في تاريخه https://twitter.com/globalmktobserv/status/2114331642873418062
1.2k
·
--
أداء أسهم الذكاء الاصطناعي «المقيَّدة بعنق الزجاجة» لم يكن جيدًا مؤخرًا، لكنني اكتشفت نوعًا آخر من الأصول المقيَّدة بعنق الزجاجة:
«رموز سائلة مخصَّصة لدفع الذكاء الاصطناعي المادي في العالم الحقيقي»
بعد ضخّها في السيارة، يمكنها العمل لمئات الكيلومترات بلا توقف. الدفع حسب الاستهلاك، واستهلاكها متكرر، وهي حاجة أساسية للمستخدمين، مع معدل إعادة شراء مرتفع جدًا. عندما تنفد الرموز، يتوقف الاستدلال فورًا، وتتوقف السيارة على جانب الطريق ولا تعود قادرة على الحركة.
أسهم الشركات التي تعمل في هذه السلسلة الصناعية ارتفعت بشكل جيد مؤخرًا. أما صندوق ETF، فقد اخترق بقوة $XLE
بالمناسبة، لهذا «الرمز السائل المخصَّص لدفع الذكاء الاصطناعي المادي في العالم الحقيقي» اسم آخر: النفط
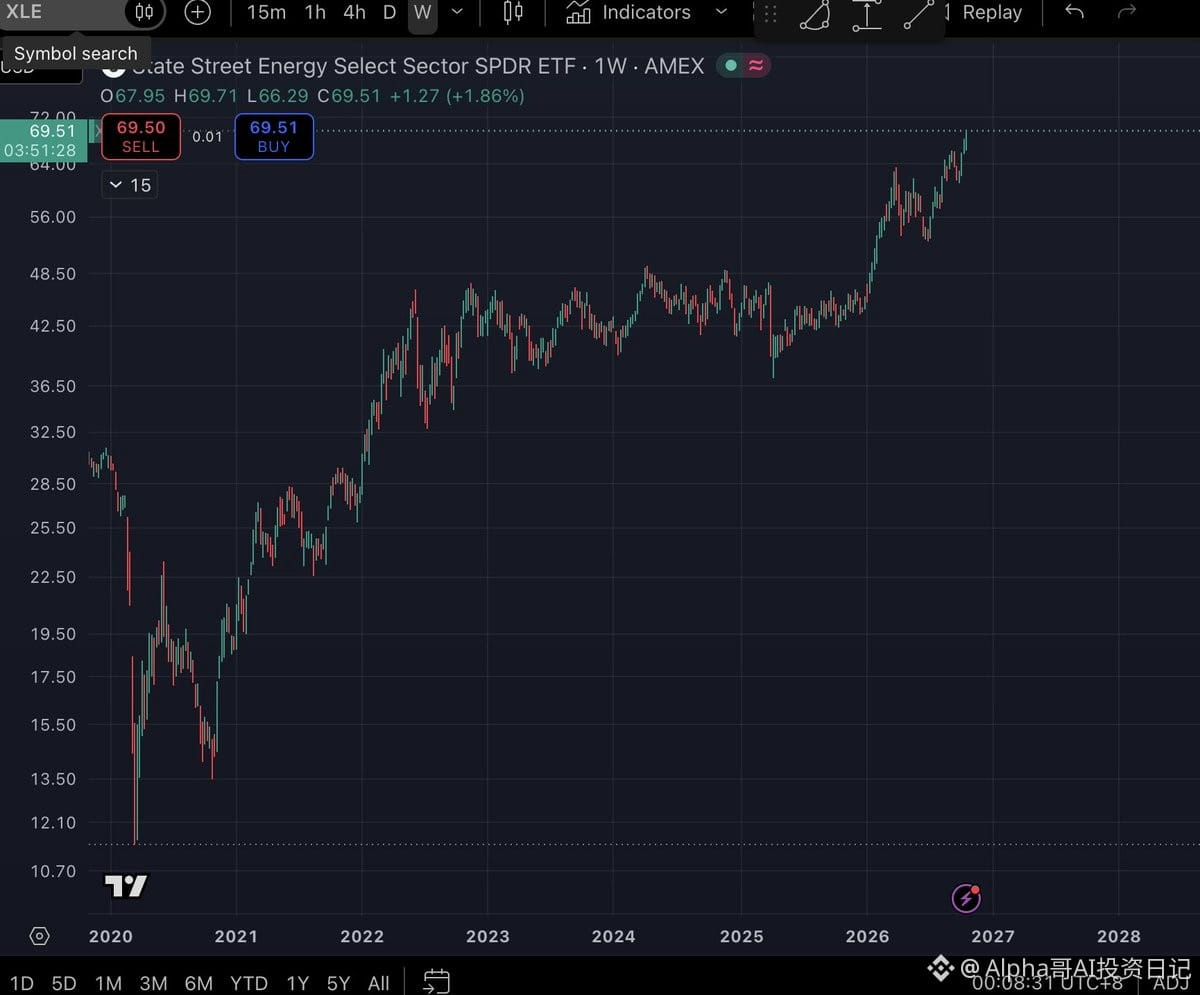
859
·
--
عرض الترجمة
上周就说了,白银 $XAG 的走势非常弱,可能还要去 50 美元以下扫一波多头止损。
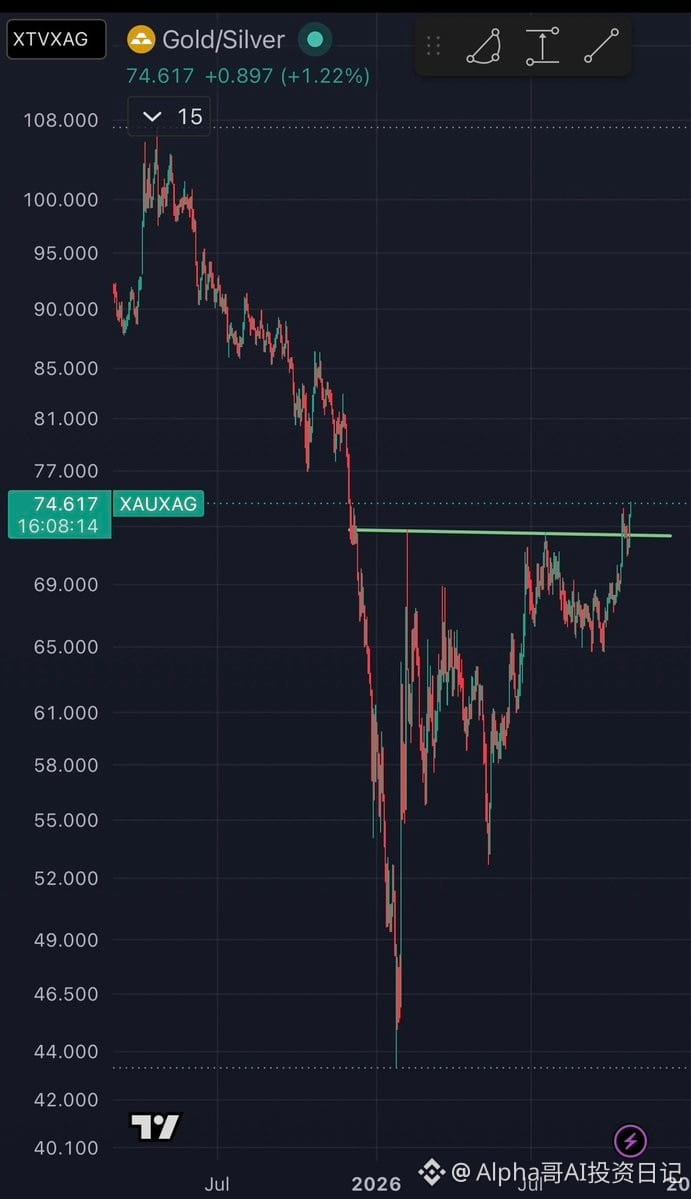
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
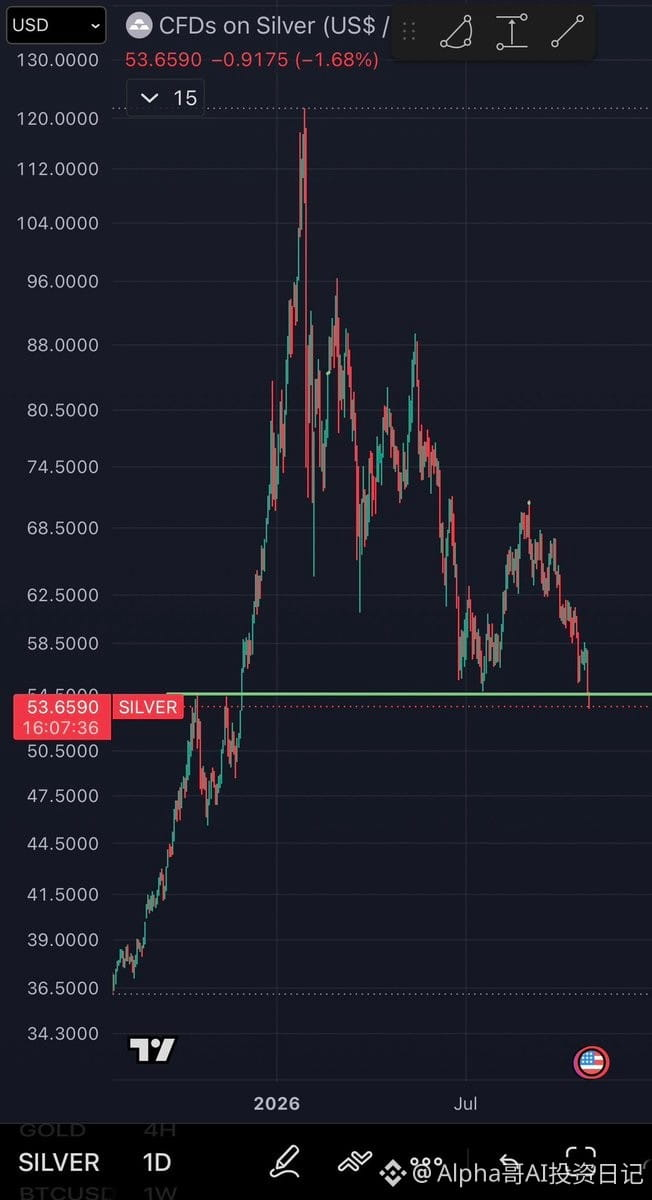
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
上周就说了,白银 $XAG 的走势非常弱,可能还要去 50 美元以下扫一波多头止损。
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
354
·
--
تُجسّد تحركات السوق في الأيام القليلة الماضية تمامًا معنى «انخفاض العوائد للأسباب الخاطئة»
اخترق عائد سندات الخزانة الأمريكية لأجل 10 سنوات (US10Y) بقوة في وقت سابق مستوى 4.80%، الذي شكّل مقاومة عند خط العنق طويل الأجل، وواصل الصعود حتى اقترب من قمة عند 5.40%. ولم يتراجع إلا خلال اليومين الماضيين، بعدما هبط في يوم واحد بمقدار 14.1 نقطة أساس، ليصل إلى 4.978%. لو كان هذا الانخفاض في العوائد ناتجًا عن تراجع التضخم بوتيرة معتدلة وإشارات تميل إلى التيسير من الاحتياطي الفيدرالي، لكانت الأسهم الأمريكية قد حلّقت منذ وقت طويل.
لكن جوهر التناقض الآن هو أن الانهيار الحاد للأسهم الأمريكية والمفاجآت الجيوسياسية السوداء أخافا المستثمرين ودفعاهم إلى اللجوء إلى سندات الخزانة الأمريكية كملاذ آمن. فقد أقبل الجميع على شرائها للتحوّط، ما أدى قسرًا إلى خفض العوائد 😂
IEFETF-0.06%
8
·
--
كان أداء $SAP مؤخرًا، $NOW ، جيدًا، وكذلك شركة طومسون رويترز $TRI التي ذكرتها سابقًا؛ فقد حققتا مكاسب متواضعة رغم الهبوط الحاد في سوق الأسهم الأمريكية.
ربما بدأت بعض رؤوس الأموال تعيد التفكير في السؤال: أين ستؤول أرباح ثورة الذكاء الاصطناعي في نهاية المطاف؟
كثيرون على منصة X باتوا ينظرون إلى «الأسهم المستفيدة من الذكاء الاصطناعي» بنوع من الجمود العقائدي.
فما إن يُذكر الذكاء الاصطناعي حتى يتبادر إلى الأذهان التخزين ووحدات المعالجة المركزية ووحدات معالجة الرسومات والوحدات الضوئية. وكأن العتاد وحده، الذي يعاني نقصًا في المعروض ويمكنه «خنق» الآخرين، يستحق أن يُسمى سهمًا مستفيدًا من الذكاء الاصطناعي.
لكنني أرى أن بعض شركات برمجيات المؤسسات التي تعرضت سابقًا لعمليات بيع غير مبررة قد تكون بالذات من أفضل الأسهم المستفيدة من الذكاء الاصطناعي من حيث القيمة.
والمنطق في الواقع مباشر.
أولًا، تقترب قدرات النماذج الكبيرة أكثر فأكثر من أن تصبح خدمة أساسية.
تواصل شركات النماذج التنافس، ويمكن للمؤسسات استخدام نماذج مختلفة. وإذا استمرت تكلفة الاستدعاء لنماذج ذات قدرات متكافئة في الانخفاض، فستتاح لشركات البرمجيات التي تملك العملاء والبيانات ونقاط الدخول إلى العمليات التجارية فرصة تقديم منتجات أكثر قيمة بتكلفة أقل.
ثانيًا، القدرة على كتابة الشيفرات لا تعني الاقتراب من استبدال الأنظمة الأساسية للمؤسسات.
تدير SAP الشؤون المالية والمشتريات وسلاسل الإمداد؛ أما ServiceNow فهي متغلغلة بعمق في خدمات تقنية المعلومات وإجراءات الموافقات داخل المؤسسات. ويضاف إلى ذلك بيانات تراكمت على مدى سنوات، ومتطلبات الصلاحيات والتدقيق، فضلًا عن عمليات تكامل عديدة بين الأنظمة. فبناء واجهة تؤدي وظيفة مشابهة أمر، ونقل منظومة أعمال شركة متعددة الجنسيات بأكملها أمر آخر. أي مدير تقني في شركة كبرى يجرؤ على اتخاذ قرار بالاستغناء عن SAP أو ServiceNow؟ يصعب استبدال هذه الأنظمة، ويمكن للذكاء الاصطناعي أن يساعدها أيضًا على زيادة الأتمتة وتوسيع قيمة وظائفها.
ثالثًا، يمكن أن تضيف الاشتراكات ذات الهوامش المرتفعة مصادر نمو جديدة.
يمكن للذكاء الاصطناعي مساعدة شركات البرمجيات على بيع إصدارات أعلى سعرًا، وإضافة وحدات مدفوعة، وتوسيع نطاق الاستخدام، وربما خفض تكاليف التطوير والخدمات.
وتوجد بالفعل بعض البيانات الجديرة بالاهتمام: ارتفعت إيرادات اشتراكات ServiceNow في الربع الثاني بنسبة 24.5% على أساس سنوي، وتجاوزت القيمة السنوية لعقود أعمال الذكاء الاصطناعي مليار دولار؛ كما نمت قيمة الطلبيات السحابية الحالية المتراكمة لدى SAP في أحدث ربع بنسبة 26% وفق أسعار صرف ثابتة. وهذا يشير، على الأقل، إلى أن الطلب على بعض برمجيات المؤسسات وتسويق الذكاء الاصطناعي تجاريًا لا يزالان يتقدمان.
رابعًا، قد يكون تباين التوقعات أهم من سؤال «من يواجه أشد نقص في المعروض؟».
لقد أدت سردية «Claude سيقضي على البرمجيات كخدمة» إلى انكماش تقييمات عدد من أسهم البرمجيات. وإذا اتضح لاحقًا أن بعض هذه الشركات احتفظت بعملائها وزادت إيراداتها بفضل الذكاء الاصطناعي، فسيتعين على السوق إعادة تقييم كل من قدرتها على تحقيق الأرباح وتقييماتها.
لقد سُعّرت سابقًا على أنها «متضررة من الذكاء الاصطناعي»، لكنها قد تحقق تدريجيًا نتائج تجعلها «مستفيدة من الذكاء الاصطناعي».
وكلما اشتد التنافس بين النماذج الكبيرة، زاد احتمال أن…
40
·
--
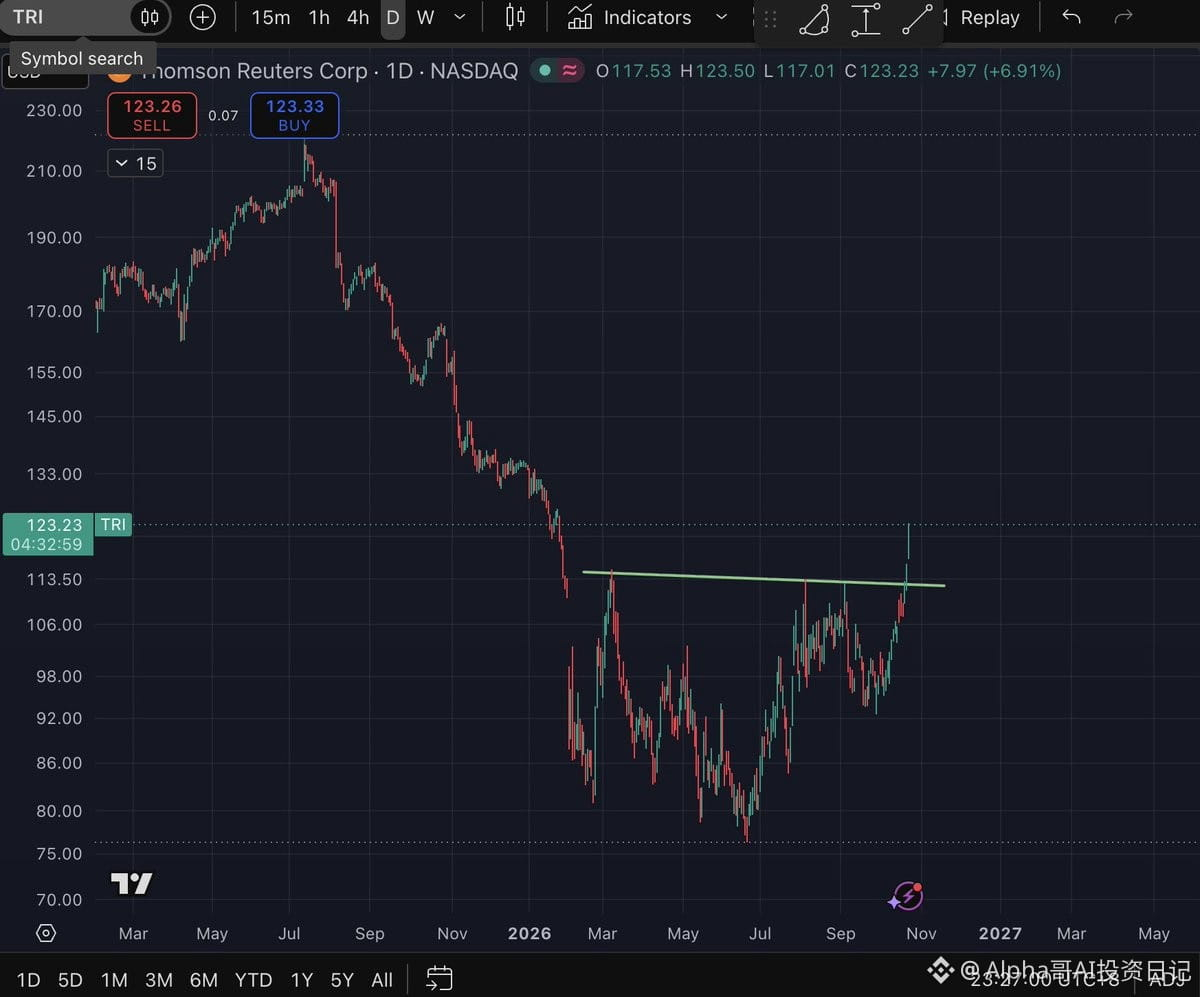
تراجعت الأسهم الأمريكية بشدة خلال الأيام الماضية، وتعرضت سلسلة صناعة الذكاء الاصطناعي لضغوط، لكن سهماً واحداً اخترق الاتجاه المعاكس: تومسون رويترز $TRI
ارتفع اليوم بنسبة 6.91%؛ ومنذ إغلاق 19 أكتوبر عند 108.23 دولاراً، صعد بنحو 13.9% خلال ثلاث جلسات تداول؛
في محاولات الارتداد السابقة، واجه السهم مقاومة قرب 112–115 دولاراً، لكنه اخترق الآن منطقة المقاومة هذه صعوداً. ومن الجدير بالمتابعة أن يُظهر السهم هذه القوة النسبية بينما تتعرض السوق لضغوط.
عندما يسمع كثيرون اسم رويترز، لا يفكرون إلا في الأخبار. لكن تومسون رويترز تقدم أيضاً قواعد بيانات وبرمجيات متخصصة في مجالات القانون والضرائب والمحاسبة والامتثال المؤسسي. وقد خشي السوق سابقاً أن يحل الذكاء الاصطناعي محل هذه الخدمات، لكن إجمالي الإيرادات ظل مرتفعاً بنسبة 9% في الربع الثاني، كما نمت الإيرادات العضوية في أنشطتها الأساسية الثلاثة بنسبة 10%. وتشير هذه الأرقام، على الأقل، إلى أن طلب العملاء المحترفين على الخدمات المدفوعة لا يزال متماسكاً. وبدأ السوق يعيد تقييم رويترز باعتبارها «ضحية الذكاء الاصطناعي».
أطلقت الشركة مؤخراً نسخة جديدة من حل الذكاء الاصطناعي CoCounsel Tax, Audit & Accounting. يمكنه تخطيط المهام وكتابة التعليمات البرمجية وتشغيلها لإجراء الحسابات الضريبية، ثم يراجع النتائج المحاسبون والموظفون الضريبيون. ومع تزايد قدرات نماذج الذكاء الاصطناعي الكبيرة، قد تتمكن الشركات التي تجمع بين «المحتوى المتخصص والعلاقات مع العملاء وسير العمل» من تحويل الذكاء الاصطناعي بسهولة أكبر إلى منتجات يرغب العملاء في الدفع مقابلها.
أرى أن هذا الارتفاع يعكس تصحيحاً للتوقعات المتشائمة المفرطة السابقة، إلى جانب احتمال تسويق الذكاء الاصطناعي المتخصص تجارياً. ومع بدء السوق بالتشكيك في عوائد الاستثمار في القدرة الحاسوبية، قد تستعيد شركات التطبيقات التي تمتلك بيانات متخصصة وعملاء يدفعون مقابل خدماتها اهتمام المستثمرين.
والآن، تترقب الأنظار نتائج 3 نوفمبر: هل ستواصل الشركة تحقيق النمو والأرباح بما يفوق التوقعات؟
28
·
--
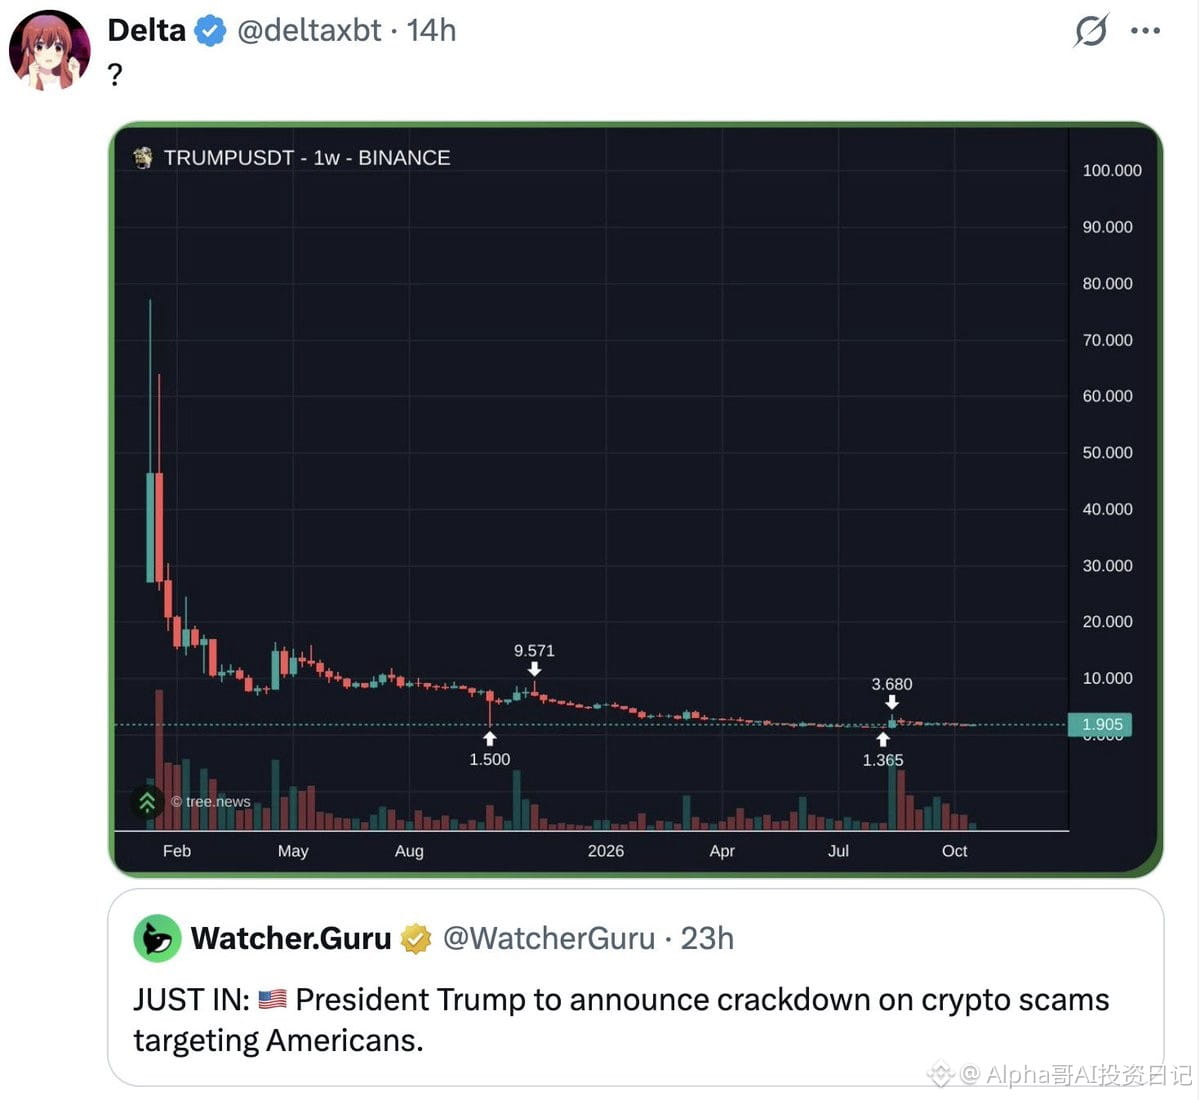
????
لا يُسمح إلا للرئيس بإشعال الحرائق، ولا يُسمح لعامة الشعب بإضاءة المصابيح
$Trump
????
لا يُسمح إلا للرئيس بإشعال الحرائق، ولا يُسمح لعامة الشعب بإضاءة المصابيح
$Trump
لا يُسمح إلا للرئيس بإشعال الحرائق، ولا يُسمح لعامة الشعب بإضاءة المصابيح
$Trump
238
·
--
بدأت مناطق مختلفة حول العالم استكشاف الدخل الأساسي الشامل (UBI) https://twitter.com/supermao/status/2113252756060520488
بدأت مناطق مختلفة حول العالم استكشاف الدخل الأساسي الشامل (UBI) https://twitter.com/supermao/status/2113252756060520488
39
·
--
رغم أن حجم مراكزي أصبح أخف نسبيًا مؤخرًا، وأنني أتخذ موقفًا دفاعيًا إلى حد ما، فإن احتمال أن تكون موجة الذكاء الاصطناعي قد انتهت تمامًا، إذا نظرنا إليها من منظور دورة السنوات الخمس، وأن يتكرر سيناريو عام 2000 بالكامل، احتمال ضئيل جدًا جدًا.
وبالطبع، تنقسم أسهم الذكاء الاصطناعي إلى قطاعات مختلفة. ومن الطبيعي أن تشهد بعض القطاعات التي كانت التوقعات بشأنها مرتفعة، وكذلك مستويات الرافعة المالية فيها، تصحيحًا أعمق قليلًا.
قد يواجه أصحاب المراكز الشرائية بعض الصعوبات خلال الشهرين أو الثلاثة أشهر المقبلة؛ فلا بد من تصفية بعض المراكز ذات الرافعة المالية، حتى نتمكن بعد ذلك من تحقيق صعود أفضل. وربما نشهد موجة تجعل الجميع يعتقدون أن عام 2000 يتكرر وأن فقاعة الذكاء الاصطناعي قد انفجرت، ثم يعقبها صعود حاد على شكل حرف V.
أما صغار المستثمرين العاديين، فعلى من يستخدمون الرافعة المالية تقليلها، ومن لا يستخدمونها فعليهم زيادة أرباحهم من خارج السوق.
كلوا جيدًا، وناموا جيدًا، وانتظروا الفرص، وانتظروا الأصول التي تُباع تحت وطأة الخسائر.
اقتباس: https://x.com/i/web/status/2113173310095913130
61
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف