
ale-guo
711 منشورات
ale-guo
إبلاغ
حظر المُستخدم
没有介绍
فتح تداول

حائز على BNB
مُتداول مُتكرر
2.3 سنوات
213 تتابع
201 المتابعون
181 إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
·
--
عرض الترجمة
MIT 兄弟被控 12 秒从以太坊机器人手里赚 2500 万,曼哈顿法官 11 月 16 日判无罪。理由很干净:没做任何让别人信赖的虚假陈述。
俩人当年是设局反杀夹子机器人——放诱饵引机器人进场,签字时把区块头关键字段清零,骗中继交出完整区块,反手砸盘把机器人套在高位。法官的原话更妙:以太坊是个无需信任、竞争激烈、没有使用条款的环境。
夹子机器人偷别人的单,兄弟俩偷夹子机器人,法院裁定这叫竞争。「代码即法律」喊了十年,这回是美国法院盖的章。
MIT 兄弟被控 12 秒从以太坊机器人手里赚 2500 万,曼哈顿法官 11 月 16 日判无罪。理由很干净:没做任何让别人信赖的虚假陈述。
俩人当年是设局反杀夹子机器人——放诱饵引机器人进场,签字时把区块头关键字段清零,骗中继交出完整区块,反手砸盘把机器人套在高位。法官的原话更妙:以太坊是个无需信任、竞争激烈、没有使用条款的环境。
夹子机器人偷别人的单,兄弟俩偷夹子机器人,法院裁定这叫竞争。「代码即法律」喊了十年,这回是美国法院盖的章。
俩人当年是设局反杀夹子机器人——放诱饵引机器人进场,签字时把区块头关键字段清零,骗中继交出完整区块,反手砸盘把机器人套在高位。法官的原话更妙:以太坊是个无需信任、竞争激烈、没有使用条款的环境。
夹子机器人偷别人的单,兄弟俩偷夹子机器人,法院裁定这叫竞争。「代码即法律」喊了十年,这回是美国法院盖的章。
148
·
--
عرض الترجمة
Anthropic 的 IPO 认购冲到发行规模的 6 倍,估值约 1.4 万亿美元,马上要在纳斯达克挂牌。链上这边也不安分,Hyperliquid 上挂钩它估值的合约未平仓超过 3.3 亿,玩的人不少是从币圈期货挪过去的。
币圈头一回这么正面地被 AI 抽血。以前下跌总能在圈内找到轮动的去向,这回钱是直接出了场去买股票。CZ 说相关性不等于因果,话没错,但资金用脚投票比任何解释都诚实。
AI 叙事和加密叙事谁更能装钱,接下来几周大概能见分晓。
Anthropic 的 IPO 认购冲到发行规模的 6 倍,估值约 1.4 万亿美元,马上要在纳斯达克挂牌。链上这边也不安分,Hyperliquid 上挂钩它估值的合约未平仓超过 3.3 亿,玩的人不少是从币圈期货挪过去的。
币圈头一回这么正面地被 AI 抽血。以前下跌总能在圈内找到轮动的去向,这回钱是直接出了场去买股票。CZ 说相关性不等于因果,话没错,但资金用脚投票比任何解释都诚实。
AI 叙事和加密叙事谁更能装钱,接下来几周大概能见分晓。
币圈头一回这么正面地被 AI 抽血。以前下跌总能在圈内找到轮动的去向,这回钱是直接出了场去买股票。CZ 说相关性不等于因果,话没错,但资金用脚投票比任何解释都诚实。
AI 叙事和加密叙事谁更能装钱,接下来几周大概能见分晓。
98
·
--
تمّ التحقق
بيعت CoinGecko، والمشتري هو مؤسسة سولانا، التي استحوذت على حصة أغلبية، من دون الكشف عن السعر. جاء الإعلان بصياغة مهذبة، لكن تغريدة مسؤول المنتجات في المؤسسة كانت أكثر صراحة: أهلًا بكم في عائلة سولانا الكبيرة.
يتابع الأسعار عشرات الملايين شهريًا، لكن CoinGecko كانت تعتمد سابقًا على الإعلانات واشتراكات واجهة API، من دون أن تجني سنتًا واحدًا من رسوم التداول. والآن، بات هدفها إتاحة التداول بمجرد رؤية السعر، عبر إجراء مبادلات مباشرة على شبكة سولانا؛ وهي فكرة منطقية من الناحية التجارية.
لكن CoinMarketCap أصبحت تحت مظلة باينانس منذ زمن، والآن انتقلت ملكية آخر علامة مستقلة لبيانات الأسعار. مستقبلًا، سيقف وراء كل موقع تراجع فيه أسعار العملات شخص يبيع العملات. أما حياد البيانات، فلن يبقى إلا رهينًا بمدى حرصها هي عليه.
بيعت CoinGecko، والمشتري هو مؤسسة سولانا، التي استحوذت على حصة أغلبية، من دون الكشف عن السعر. جاء الإعلان بصياغة مهذبة، لكن تغريدة مسؤول المنتجات في المؤسسة كانت أكثر صراحة: أهلًا بكم في عائلة سولانا الكبيرة.
يتابع الأسعار عشرات الملايين شهريًا، لكن CoinGecko كانت تعتمد سابقًا على الإعلانات واشتراكات واجهة API، من دون أن تجني سنتًا واحدًا من رسوم التداول. والآن، بات هدفها إتاحة التداول بمجرد رؤية السعر، عبر إجراء مبادلات مباشرة على شبكة سولانا؛ وهي فكرة منطقية من الناحية التجارية.
لكن CoinMarketCap أصبحت تحت مظلة باينانس منذ زمن، والآن انتقلت ملكية آخر علامة مستقلة لبيانات الأسعار. مستقبلًا، سيقف وراء كل موقع تراجع فيه أسعار العملات شخص يبيع العملات. أما حياد البيانات، فلن يبقى إلا رهينًا بمدى حرصها هي عليه.
يتابع الأسعار عشرات الملايين شهريًا، لكن CoinGecko كانت تعتمد سابقًا على الإعلانات واشتراكات واجهة API، من دون أن تجني سنتًا واحدًا من رسوم التداول. والآن، بات هدفها إتاحة التداول بمجرد رؤية السعر، عبر إجراء مبادلات مباشرة على شبكة سولانا؛ وهي فكرة منطقية من الناحية التجارية.
لكن CoinMarketCap أصبحت تحت مظلة باينانس منذ زمن، والآن انتقلت ملكية آخر علامة مستقلة لبيانات الأسعار. مستقبلًا، سيقف وراء كل موقع تراجع فيه أسعار العملات شخص يبيع العملات. أما حياد البيانات، فلن يبقى إلا رهينًا بمدى حرصها هي عليه.
2
1
1.2k
·
--
تمّ التحقق
جمعت بنوك مثل غولدمان ساكس وسيتي وسانتاندير أكثر من عشرين مؤسسة، واستثمرت 270 مليون دولار لإطلاق عملة مستقرة مشتركة في عام 2027، في خطوة واضحة لمنافسة تيذر وسيركل، اللتين تستحوذان على 85% من سوق يقارب حجمه 290 مليار دولار.
رُصد التمويل بالكامل، لكن المشروع لا يملك حتى الآن اسماً أو رئيساً تنفيذياً. ومع دخول قانون GENIUS حيز التنفيذ، أصبحت البنوك مستعدة أخيراً لإصدار عملاتها بنفسها، ولا تريد أن تترك طبقة التسوية للآخرين.
لكن لدي بعض الشكوك حيال نموذج التحالف: كثرة الأطراف تعني تضارب الآراء وبطء اتخاذ القرار. في نهاية المطاف، تعتمد المنافسة في العملات المستقرة على قنوات التوزيع وسرعة التطوير. فهل تستطيع عشرون جهة مساهمة أن تتحرك معاً بالسرعة المطلوبة؟
جمعت بنوك مثل غولدمان ساكس وسيتي وسانتاندير أكثر من عشرين مؤسسة، واستثمرت 270 مليون دولار لإطلاق عملة مستقرة مشتركة في عام 2027، في خطوة واضحة لمنافسة تيذر وسيركل، اللتين تستحوذان على 85% من سوق يقارب حجمه 290 مليار دولار.
رُصد التمويل بالكامل، لكن المشروع لا يملك حتى الآن اسماً أو رئيساً تنفيذياً. ومع دخول قانون GENIUS حيز التنفيذ، أصبحت البنوك مستعدة أخيراً لإصدار عملاتها بنفسها، ولا تريد أن تترك طبقة التسوية للآخرين.
لكن لدي بعض الشكوك حيال نموذج التحالف: كثرة الأطراف تعني تضارب الآراء وبطء اتخاذ القرار. في نهاية المطاف، تعتمد المنافسة في العملات المستقرة على قنوات التوزيع وسرعة التطوير. فهل تستطيع عشرون جهة مساهمة أن تتحرك معاً بالسرعة المطلوبة؟
رُصد التمويل بالكامل، لكن المشروع لا يملك حتى الآن اسماً أو رئيساً تنفيذياً. ومع دخول قانون GENIUS حيز التنفيذ، أصبحت البنوك مستعدة أخيراً لإصدار عملاتها بنفسها، ولا تريد أن تترك طبقة التسوية للآخرين.
لكن لدي بعض الشكوك حيال نموذج التحالف: كثرة الأطراف تعني تضارب الآراء وبطء اتخاذ القرار. في نهاية المطاف، تعتمد المنافسة في العملات المستقرة على قنوات التوزيع وسرعة التطوير. فهل تستطيع عشرون جهة مساهمة أن تتحرك معاً بالسرعة المطلوبة؟
1.4k
·
--
هبط بيتكوين اليوم دون 63 ألفًا، مسجلًا أدنى مستوى له في ثلاثة أشهر. وخلال 24 ساعة، صُفّيت مراكز 330 ألف شخص بقيمة 2.1 مليار، وكانت الغالبية العظمى مراكز شراء.
والغريب أن هذه الموجة لم تأتِ بعد أي أخبار سلبية جديدة. قال المؤسس المشارك لشركة GSR الأمر بصراحة: إنها حركة مدفوعة بالتحليل الفني؛ فبمجرد كسر المتوسط المتحرك لـ200 يوم قرب 73 ألفًا، بدأت أوامر وقف الخسارة الآلية، ثم تصفيات متتالية، ثم مراكز بيع تساير الاتجاه، فواصلت الآلات دفع الأسعار إلى الهبوط، آلة تلو الأخرى.
هذا المستوى أهم في نظر المتداولين الكميين من أي خبر. لا يحتاج كسر المستوى إلى مبرر؛ فالسعر نفسه هو المبرر. وترى GSR أننا قد نقترب من قاع تدعمه المؤشرات الفنية، لكنني أتحفظ على ذلك: لكي يصمد القاع الفني، فلنراقب أولًا متى ينعكس اتجاه خط إجمالي المعروض من العملات المستقرة.
هبط بيتكوين اليوم دون 63 ألفًا، مسجلًا أدنى مستوى له في ثلاثة أشهر. وخلال 24 ساعة، صُفّيت مراكز 330 ألف شخص بقيمة 2.1 مليار، وكانت الغالبية العظمى مراكز شراء.
والغريب أن هذه الموجة لم تأتِ بعد أي أخبار سلبية جديدة. قال المؤسس المشارك لشركة GSR الأمر بصراحة: إنها حركة مدفوعة بالتحليل الفني؛ فبمجرد كسر المتوسط المتحرك لـ200 يوم قرب 73 ألفًا، بدأت أوامر وقف الخسارة الآلية، ثم تصفيات متتالية، ثم مراكز بيع تساير الاتجاه، فواصلت الآلات دفع الأسعار إلى الهبوط، آلة تلو الأخرى.
هذا المستوى أهم في نظر المتداولين الكميين من أي خبر. لا يحتاج كسر المستوى إلى مبرر؛ فالسعر نفسه هو المبرر. وترى GSR أننا قد نقترب من قاع تدعمه المؤشرات الفنية، لكنني أتحفظ على ذلك: لكي يصمد القاع الفني، فلنراقب أولًا متى ينعكس اتجاه خط إجمالي المعروض من العملات المستقرة.
والغريب أن هذه الموجة لم تأتِ بعد أي أخبار سلبية جديدة. قال المؤسس المشارك لشركة GSR الأمر بصراحة: إنها حركة مدفوعة بالتحليل الفني؛ فبمجرد كسر المتوسط المتحرك لـ200 يوم قرب 73 ألفًا، بدأت أوامر وقف الخسارة الآلية، ثم تصفيات متتالية، ثم مراكز بيع تساير الاتجاه، فواصلت الآلات دفع الأسعار إلى الهبوط، آلة تلو الأخرى.
هذا المستوى أهم في نظر المتداولين الكميين من أي خبر. لا يحتاج كسر المستوى إلى مبرر؛ فالسعر نفسه هو المبرر. وترى GSR أننا قد نقترب من قاع تدعمه المؤشرات الفنية، لكنني أتحفظ على ذلك: لكي يصمد القاع الفني، فلنراقب أولًا متى ينعكس اتجاه خط إجمالي المعروض من العملات المستقرة.
309
·
--
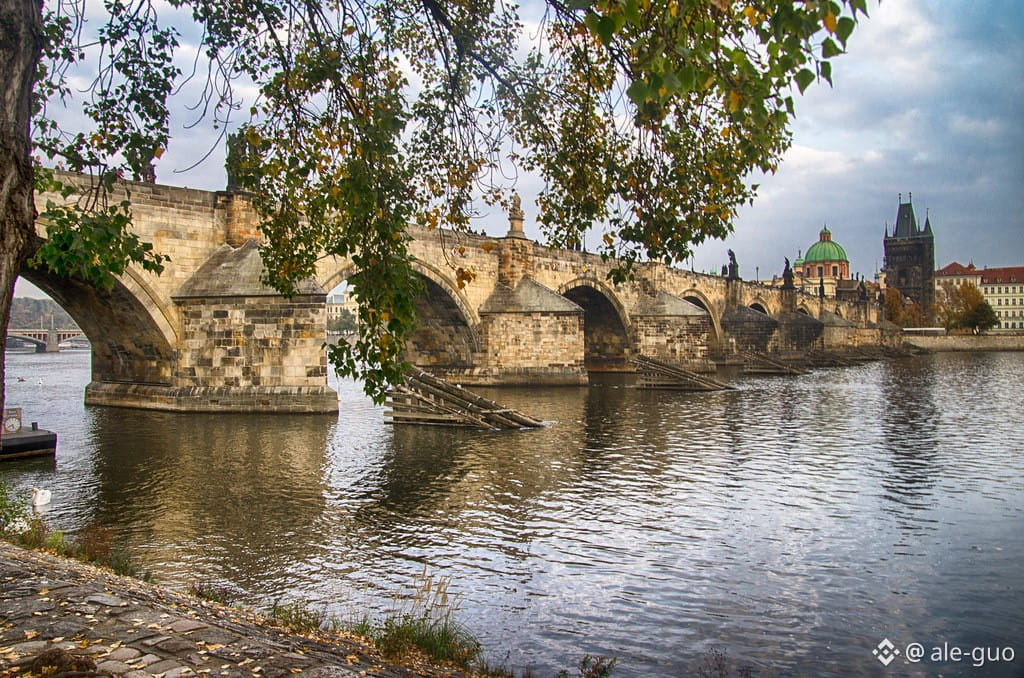
أصدر البنك المركزي التشيكي أول سند له قائم على تقنية السجلات الموزعة (DLT)، واختبر بين أكتوبر ونوفمبر التحويلات والشراء والبيع وإعادة الشراء، وكانت التسوية شبه فورية. لم تكن المبالغ كبيرة، إذ لم تتجاوز بضع عشرات الآلاف من الكورونات؛ مجرد تجربة للتدرّب.
أما موقف المحافظ ميخل فكان واضحًا: لا بد أن تتم التسوية بالعملة الصادرة عن البنك المركزي، لا بالعملات المستقرة. يمكن إنشاء شبكة بلوك تشين، ويمكن تحويل السندات إلى رموز رقمية، لكن المال يجب أن يكون مالي.
لعل هذا هو النهج المشترك لدى البنوك المركزية في مختلف البلدان: استخدام البلوك تشين كبنية تحتية، وإبعاد العملات المستقرة عن طبقة التسوية. فما ابتكره عالم التقنية، تظل سلطة تحديد قيمته في نهاية المطاف بيد من يطبعون النقود.
أصدر البنك المركزي التشيكي أول سند له قائم على تقنية السجلات الموزعة (DLT)، واختبر بين أكتوبر ونوفمبر التحويلات والشراء والبيع وإعادة الشراء، وكانت التسوية شبه فورية. لم تكن المبالغ كبيرة، إذ لم تتجاوز بضع عشرات الآلاف من الكورونات؛ مجرد تجربة للتدرّب.
أما موقف المحافظ ميخل فكان واضحًا: لا بد أن تتم التسوية بالعملة الصادرة عن البنك المركزي، لا بالعملات المستقرة. يمكن إنشاء شبكة بلوك تشين، ويمكن تحويل السندات إلى رموز رقمية، لكن المال يجب أن يكون مالي.
لعل هذا هو النهج المشترك لدى البنوك المركزية في مختلف البلدان: استخدام البلوك تشين كبنية تحتية، وإبعاد العملات المستقرة عن طبقة التسوية. فما ابتكره عالم التقنية، تظل سلطة تحديد قيمته في نهاية المطاف بيد من يطبعون النقود.
أما موقف المحافظ ميخل فكان واضحًا: لا بد أن تتم التسوية بالعملة الصادرة عن البنك المركزي، لا بالعملات المستقرة. يمكن إنشاء شبكة بلوك تشين، ويمكن تحويل السندات إلى رموز رقمية، لكن المال يجب أن يكون مالي.
لعل هذا هو النهج المشترك لدى البنوك المركزية في مختلف البلدان: استخدام البلوك تشين كبنية تحتية، وإبعاد العملات المستقرة عن طبقة التسوية. فما ابتكره عالم التقنية، تظل سلطة تحديد قيمته في نهاية المطاف بيد من يطبعون النقود.
109
·
--
انكمشت العملات المستقرة بمقدار 14.2 مليار دولار خلال 30 يومًا، وهو أكبر تراجع منذ يونيو 2022. هبط USDT إلى ما دون دولار واحد وظل هناك، وقالت Glassnode الأمر بصراحة: هناك من يستردّ العملات المستقرة مقابل الدولار، أي إن الأموال غادرت فعلًا، ولم تكتفِ بتغيير وضعها.
لطالما اعتبرت العملات المستقرة ذخيرة جافة. يمكن القول إن هبوط الأسعار مجرد تصفية للمراكز، لكن إذا كانت الذخيرة الجافة تنسحب، فبماذا سنشعل الشرارة؟ تدفقات خارجة من صناديق ETF، وتراجع علاوة Coinbase إلى أدنى مستوى لها منذ أربع سنوات؛ في الواقع، كلاهما يعكس الأمر نفسه: الأموال الجديدة لم تعد تدخل.
إذا كنت تريد اقتناص القاع، فراقب هذا الرقم. عودته إلى الارتفاع هي الإشارة إلى دخول أموال جديدة؛ وحتى ذلك الحين، يُرجّح أن تكون الارتدادات مجرد تداول للأموال الموجودة بين أيدي المستثمرين.
انكمشت العملات المستقرة بمقدار 14.2 مليار دولار خلال 30 يومًا، وهو أكبر تراجع منذ يونيو 2022. هبط USDT إلى ما دون دولار واحد وظل هناك، وقالت Glassnode الأمر بصراحة: هناك من يستردّ العملات المستقرة مقابل الدولار، أي إن الأموال غادرت فعلًا، ولم تكتفِ بتغيير وضعها.
لطالما اعتبرت العملات المستقرة ذخيرة جافة. يمكن القول إن هبوط الأسعار مجرد تصفية للمراكز، لكن إذا كانت الذخيرة الجافة تنسحب، فبماذا سنشعل الشرارة؟ تدفقات خارجة من صناديق ETF، وتراجع علاوة Coinbase إلى أدنى مستوى لها منذ أربع سنوات؛ في الواقع، كلاهما يعكس الأمر نفسه: الأموال الجديدة لم تعد تدخل.
إذا كنت تريد اقتناص القاع، فراقب هذا الرقم. عودته إلى الارتفاع هي الإشارة إلى دخول أموال جديدة؛ وحتى ذلك الحين، يُرجّح أن تكون الارتدادات مجرد تداول للأموال الموجودة بين أيدي المستثمرين.
لطالما اعتبرت العملات المستقرة ذخيرة جافة. يمكن القول إن هبوط الأسعار مجرد تصفية للمراكز، لكن إذا كانت الذخيرة الجافة تنسحب، فبماذا سنشعل الشرارة؟ تدفقات خارجة من صناديق ETF، وتراجع علاوة Coinbase إلى أدنى مستوى لها منذ أربع سنوات؛ في الواقع، كلاهما يعكس الأمر نفسه: الأموال الجديدة لم تعد تدخل.
إذا كنت تريد اقتناص القاع، فراقب هذا الرقم. عودته إلى الارتفاع هي الإشارة إلى دخول أموال جديدة؛ وحتى ذلك الحين، يُرجّح أن تكون الارتدادات مجرد تداول للأموال الموجودة بين أيدي المستثمرين.
130
·
--
بعدما جمعت في نهاية أكتوبر مليار دولار، ووصلت تقييماتها إلى 40 مليارًا، تلقت Kalshi هذا الأسبوع تحذيرًا من لجنة تداول السلع الآجلة (CFTC): عشرات العقود الجديدة لم يُفصح عنها وفقًا للقواعد، وقد تواجه اتهامات. كما تخضع Polymarket للتحقيق.
ردّت Kalshi قائلة إن الأمر مجرد أخطاء إجرائية، وإن كثيرًا من العقود لم تُطرح بعد. لكن نهج أسواق التنبؤ خلال العامين الماضيين هو طرح العقود أولًا واستكمال الأوراق لاحقًا؛ فيمكن إطلاق أسواق على الرياضة والمعادن النفيسة وأي حدث كان. وكلما تسارع التوسع، تراكمت الديون الإجرائية. والإجراءات هي بوابتها، وقد حان دورها الآن لاستكمال الأوراق.
رأس المال يموّل الخيال، والجهات الرقابية تحصّل الديون. ولا بد أن تتطابق الحسابات بين الطرفين في نهاية المطاف.
بعدما جمعت في نهاية أكتوبر مليار دولار، ووصلت تقييماتها إلى 40 مليارًا، تلقت Kalshi هذا الأسبوع تحذيرًا من لجنة تداول السلع الآجلة (CFTC): عشرات العقود الجديدة لم يُفصح عنها وفقًا للقواعد، وقد تواجه اتهامات. كما تخضع Polymarket للتحقيق.
ردّت Kalshi قائلة إن الأمر مجرد أخطاء إجرائية، وإن كثيرًا من العقود لم تُطرح بعد. لكن نهج أسواق التنبؤ خلال العامين الماضيين هو طرح العقود أولًا واستكمال الأوراق لاحقًا؛ فيمكن إطلاق أسواق على الرياضة والمعادن النفيسة وأي حدث كان. وكلما تسارع التوسع، تراكمت الديون الإجرائية. والإجراءات هي بوابتها، وقد حان دورها الآن لاستكمال الأوراق.
رأس المال يموّل الخيال، والجهات الرقابية تحصّل الديون. ولا بد أن تتطابق الحسابات بين الطرفين في نهاية المطاف.
ردّت Kalshi قائلة إن الأمر مجرد أخطاء إجرائية، وإن كثيرًا من العقود لم تُطرح بعد. لكن نهج أسواق التنبؤ خلال العامين الماضيين هو طرح العقود أولًا واستكمال الأوراق لاحقًا؛ فيمكن إطلاق أسواق على الرياضة والمعادن النفيسة وأي حدث كان. وكلما تسارع التوسع، تراكمت الديون الإجرائية. والإجراءات هي بوابتها، وقد حان دورها الآن لاستكمال الأوراق.
رأس المال يموّل الخيال، والجهات الرقابية تحصّل الديون. ولا بد أن تتطابق الحسابات بين الطرفين في نهاية المطاف.
1
85
·
--
هبط بيتكوين دون متوسطه المتحرك لـ50 أسبوعًا، وسجّلت صناديق ETF الفورية الأسبوع الماضي تدفقات خارجة بلغت 1.28 مليار دولار دفعة واحدة، ولا تزال أموال المؤسسات تنسحب. كان هذا المستوى في دورات الهبوط السابقة بمثابة حد فاصل، لذا فإن كسره ليس أمرًا هيّنًا.
طريقة الهبوط تقول أكثر من الأرقام نفسها: لم يكن تراجعًا بطيئًا وتدريجيًا، بل هبط ETH مباشرةً بنسبة 6.9% في شمعة ذات ذيل طويل خلال دقائق. وتعرّض أصحاب مراكز الشراء الممولة بالاقتراض لتصفيات متتالية، فكل عملية إغلاق زادت من قوة الهبوط.
كسر المتوسط المتحرك لا يعني بالضرورة أن السوق دخل في اتجاه هابط، لكن طالما استمرت التدفقات الصافية الخارجة من صناديق ETF، فغالبًا ما تكون الارتدادات مجرد سداد لديون الرافعة المالية، لا عودةً للانتعاش.
هبط بيتكوين دون متوسطه المتحرك لـ50 أسبوعًا، وسجّلت صناديق ETF الفورية الأسبوع الماضي تدفقات خارجة بلغت 1.28 مليار دولار دفعة واحدة، ولا تزال أموال المؤسسات تنسحب. كان هذا المستوى في دورات الهبوط السابقة بمثابة حد فاصل، لذا فإن كسره ليس أمرًا هيّنًا.
طريقة الهبوط تقول أكثر من الأرقام نفسها: لم يكن تراجعًا بطيئًا وتدريجيًا، بل هبط ETH مباشرةً بنسبة 6.9% في شمعة ذات ذيل طويل خلال دقائق. وتعرّض أصحاب مراكز الشراء الممولة بالاقتراض لتصفيات متتالية، فكل عملية إغلاق زادت من قوة الهبوط.
كسر المتوسط المتحرك لا يعني بالضرورة أن السوق دخل في اتجاه هابط، لكن طالما استمرت التدفقات الصافية الخارجة من صناديق ETF، فغالبًا ما تكون الارتدادات مجرد سداد لديون الرافعة المالية، لا عودةً للانتعاش.
طريقة الهبوط تقول أكثر من الأرقام نفسها: لم يكن تراجعًا بطيئًا وتدريجيًا، بل هبط ETH مباشرةً بنسبة 6.9% في شمعة ذات ذيل طويل خلال دقائق. وتعرّض أصحاب مراكز الشراء الممولة بالاقتراض لتصفيات متتالية، فكل عملية إغلاق زادت من قوة الهبوط.
كسر المتوسط المتحرك لا يعني بالضرورة أن السوق دخل في اتجاه هابط، لكن طالما استمرت التدفقات الصافية الخارجة من صناديق ETF، فغالبًا ما تكون الارتدادات مجرد سداد لديون الرافعة المالية، لا عودةً للانتعاش.
199
·
--
نشر فيتاليك مقالًا مطولًا: كفّوا عن تقييم ETH باعتباره «عملة تُحرق رسومها»، فعلى السردية الأساسية أن تعود إلى تخزين القيمة. الأرقام مخيبة فعلًا؛ فقد أُحرقت 1.48 مليون عملة خلال عام 2022، ولم يتجاوز المحروق منذ بداية هذا العام عشرين ألفًا.
بل إنه نقض حجته بنفسه: فالحجة التي تزعم أن «المال فائق الصوت» له حد أدنى للقيمة تستند إلى صخب رسوم بلغت 180 مليونًا في يوم واحد عام 2021 بسبب قطع الأراضي الافتراضية؛ وكانت الإيرادات كلها من داخل مجتمع العملات المشفرة، وما إن هبط السوق حتى تلاشت.
أرى أن هذا اعتراف بالواقع لا تراجع. حرق العملات لدعم التقييم أشبه باتخاذ الحماس تدفقًا نقديًا؛ أما تخزين القيمة فأساسه القدرة على الصمود طويلًا. لكن الخاسر هم من دخلوا السوق آنذاك مرددين شعار «المال فائق الصوت»؛ فالسردية تتبدل أسرع من السوق.
نشر فيتاليك مقالًا مطولًا: كفّوا عن تقييم ETH باعتباره «عملة تُحرق رسومها»، فعلى السردية الأساسية أن تعود إلى تخزين القيمة. الأرقام مخيبة فعلًا؛ فقد أُحرقت 1.48 مليون عملة خلال عام 2022، ولم يتجاوز المحروق منذ بداية هذا العام عشرين ألفًا.
بل إنه نقض حجته بنفسه: فالحجة التي تزعم أن «المال فائق الصوت» له حد أدنى للقيمة تستند إلى صخب رسوم بلغت 180 مليونًا في يوم واحد عام 2021 بسبب قطع الأراضي الافتراضية؛ وكانت الإيرادات كلها من داخل مجتمع العملات المشفرة، وما إن هبط السوق حتى تلاشت.
أرى أن هذا اعتراف بالواقع لا تراجع. حرق العملات لدعم التقييم أشبه باتخاذ الحماس تدفقًا نقديًا؛ أما تخزين القيمة فأساسه القدرة على الصمود طويلًا. لكن الخاسر هم من دخلوا السوق آنذاك مرددين شعار «المال فائق الصوت»؛ فالسردية تتبدل أسرع من السوق.
بل إنه نقض حجته بنفسه: فالحجة التي تزعم أن «المال فائق الصوت» له حد أدنى للقيمة تستند إلى صخب رسوم بلغت 180 مليونًا في يوم واحد عام 2021 بسبب قطع الأراضي الافتراضية؛ وكانت الإيرادات كلها من داخل مجتمع العملات المشفرة، وما إن هبط السوق حتى تلاشت.
أرى أن هذا اعتراف بالواقع لا تراجع. حرق العملات لدعم التقييم أشبه باتخاذ الحماس تدفقًا نقديًا؛ أما تخزين القيمة فأساسه القدرة على الصمود طويلًا. لكن الخاسر هم من دخلوا السوق آنذاك مرددين شعار «المال فائق الصوت»؛ فالسردية تتبدل أسرع من السوق.
74
·
--
فرضت باينانس مهلة نهائية على المستخدمين الفرنسيين: إذا لم تحصل على ترخيص MiCA الأوروبي، فستغلق جميع الحسابات الفرنسية في 31 ديسمبر. أوقفت الإيداعات بالفعل، واعتبارًا من 29 نوفمبر، ستفرض على الحسابات التي لا تزال تحتفظ بأصول رسوم إدارة شهرية بنسبة 0.025%، بحد أدنى قدره 10 USDC.
قبل ستة أشهر، كان الموقف لا يزال «تعليق الخدمة إلى حين الحصول على الترخيص»، أما الآن فأصبح «ابقَ أموالك لديّ وادفع». أن تضطر إلى دفع رسوم احتفاظ على رصيد حسابك الشخصي لمجرد تركه دون استخدام، موقف نادر إلى حد بعيد.
أكبر بورصة في العالم وصلت إلى هذه المرحلة في ثاني أكبر اقتصاد في الاتحاد الأوروبي. لا يوجد حل وسط في مسألة الترخيص: إما أن تحصل عليه وتفتح أبوابها لمزاولة الأعمال، أو لا تحصل عليه وتضطر إلى توديع عملائها.
فرضت باينانس مهلة نهائية على المستخدمين الفرنسيين: إذا لم تحصل على ترخيص MiCA الأوروبي، فستغلق جميع الحسابات الفرنسية في 31 ديسمبر. أوقفت الإيداعات بالفعل، واعتبارًا من 29 نوفمبر، ستفرض على الحسابات التي لا تزال تحتفظ بأصول رسوم إدارة شهرية بنسبة 0.025%، بحد أدنى قدره 10 USDC.
قبل ستة أشهر، كان الموقف لا يزال «تعليق الخدمة إلى حين الحصول على الترخيص»، أما الآن فأصبح «ابقَ أموالك لديّ وادفع». أن تضطر إلى دفع رسوم احتفاظ على رصيد حسابك الشخصي لمجرد تركه دون استخدام، موقف نادر إلى حد بعيد.
أكبر بورصة في العالم وصلت إلى هذه المرحلة في ثاني أكبر اقتصاد في الاتحاد الأوروبي. لا يوجد حل وسط في مسألة الترخيص: إما أن تحصل عليه وتفتح أبوابها لمزاولة الأعمال، أو لا تحصل عليه وتضطر إلى توديع عملائها.
قبل ستة أشهر، كان الموقف لا يزال «تعليق الخدمة إلى حين الحصول على الترخيص»، أما الآن فأصبح «ابقَ أموالك لديّ وادفع». أن تضطر إلى دفع رسوم احتفاظ على رصيد حسابك الشخصي لمجرد تركه دون استخدام، موقف نادر إلى حد بعيد.
أكبر بورصة في العالم وصلت إلى هذه المرحلة في ثاني أكبر اقتصاد في الاتحاد الأوروبي. لا يوجد حل وسط في مسألة الترخيص: إما أن تحصل عليه وتفتح أبوابها لمزاولة الأعمال، أو لا تحصل عليه وتضطر إلى توديع عملائها.
1
1
2.1k
·
--
أرجأت كوريا الجنوبية مرة أخرى فرض الضرائب على العملات المشفّرة. كان من المقرر أن يبدأ التحصيل في يناير من العام المقبل، لكنه أُرجئ الآن مباشرةً إلى عام 2029. وهذه هي المرة الرابعة، حتى إن وزير المالية قال إنه يفعل ذلك «بقلب مثقل».
والسبب الرسمي هو أن تبادل المعلومات الضريبية مع الولايات المتحدة لن يُطبّق بالكامل إلا في عام 2029، كما أن القانون الأساسي للأصول الرقمية قد يغيّر إطار الضرائب. لكن الجميع يدرك أن القلق الحقيقي يتعلق بالناخبين الشباب الذين يملكون العملات؛ فأكثر من عشرة ملايين ليسوا بالعدد القليل، ولا أحد يريد أن يكون أول من يمسّ هذا الملف.
مهما بلغت دقة تحديد معدلات الضرائب، فإن عدم فرضها يعني أنها غير موجودة. ويشير التأجيل المتكرر إلى أمر واحد: في نظر الجهات التنظيمية، لا تزال الأصول المشفّرة مشكلة يمكن تأجيلها، وليست أصولًا ينبغي الاعتراف بها على وجه السرعة.
أرجأت كوريا الجنوبية مرة أخرى فرض الضرائب على العملات المشفّرة. كان من المقرر أن يبدأ التحصيل في يناير من العام المقبل، لكنه أُرجئ الآن مباشرةً إلى عام 2029. وهذه هي المرة الرابعة، حتى إن وزير المالية قال إنه يفعل ذلك «بقلب مثقل».
والسبب الرسمي هو أن تبادل المعلومات الضريبية مع الولايات المتحدة لن يُطبّق بالكامل إلا في عام 2029، كما أن القانون الأساسي للأصول الرقمية قد يغيّر إطار الضرائب. لكن الجميع يدرك أن القلق الحقيقي يتعلق بالناخبين الشباب الذين يملكون العملات؛ فأكثر من عشرة ملايين ليسوا بالعدد القليل، ولا أحد يريد أن يكون أول من يمسّ هذا الملف.
مهما بلغت دقة تحديد معدلات الضرائب، فإن عدم فرضها يعني أنها غير موجودة. ويشير التأجيل المتكرر إلى أمر واحد: في نظر الجهات التنظيمية، لا تزال الأصول المشفّرة مشكلة يمكن تأجيلها، وليست أصولًا ينبغي الاعتراف بها على وجه السرعة.
والسبب الرسمي هو أن تبادل المعلومات الضريبية مع الولايات المتحدة لن يُطبّق بالكامل إلا في عام 2029، كما أن القانون الأساسي للأصول الرقمية قد يغيّر إطار الضرائب. لكن الجميع يدرك أن القلق الحقيقي يتعلق بالناخبين الشباب الذين يملكون العملات؛ فأكثر من عشرة ملايين ليسوا بالعدد القليل، ولا أحد يريد أن يكون أول من يمسّ هذا الملف.
مهما بلغت دقة تحديد معدلات الضرائب، فإن عدم فرضها يعني أنها غير موجودة. ويشير التأجيل المتكرر إلى أمر واحد: في نظر الجهات التنظيمية، لا تزال الأصول المشفّرة مشكلة يمكن تأجيلها، وليست أصولًا ينبغي الاعتراف بها على وجه السرعة.
200
·
--
تعرّض بنك أركيا، التابع لمجموعة كريدي موتويل الفرنسية، للسرقة بنحو 133 مليون دولار. وتمكّن القراصنة من اختراق أنظمة البنك عبر منصة أحد مزوّدي الخدمات الخارجيين، ثم حوّلوا الأموال باستخدام حسابات البنك نفسه. وقد حُوّل جزء منها بالفعل إلى ETH، فيما ذهب جزء آخر إلى عملات خصوصية. وكان محقق البلوكشين ZachXBT أول من رصد الأمر، ولم يصدر البنك تأكيده إلا في الرابع.
والمفارقة الأكبر أن أصول العملاء لم تُمسّ، فالمال المسروق كان مال البنك نفسه. لطالما روّجت البنوك التقليدية لفكرة أن «أموالك أكثر أمانًا لديّ منها في منصة تداول»، لكن اللصوص لم يدخلوا من باب العملاء، بل تسللوا عبر الباب الخلفي للمورّدين ونقلوا محتويات الخزنة مباشرة.
وقد فتح الادعاء العام في باريس تحقيقًا، وجُمّد جزء من الأموال. حين تدخل الأموال القديمة عصر العملات المشفرة، لا مفر من دفع ثمن هذا الدرس.
تعرّض بنك أركيا، التابع لمجموعة كريدي موتويل الفرنسية، للسرقة بنحو 133 مليون دولار. وتمكّن القراصنة من اختراق أنظمة البنك عبر منصة أحد مزوّدي الخدمات الخارجيين، ثم حوّلوا الأموال باستخدام حسابات البنك نفسه. وقد حُوّل جزء منها بالفعل إلى ETH، فيما ذهب جزء آخر إلى عملات خصوصية. وكان محقق البلوكشين ZachXBT أول من رصد الأمر، ولم يصدر البنك تأكيده إلا في الرابع.
والمفارقة الأكبر أن أصول العملاء لم تُمسّ، فالمال المسروق كان مال البنك نفسه. لطالما روّجت البنوك التقليدية لفكرة أن «أموالك أكثر أمانًا لديّ منها في منصة تداول»، لكن اللصوص لم يدخلوا من باب العملاء، بل تسللوا عبر الباب الخلفي للمورّدين ونقلوا محتويات الخزنة مباشرة.
وقد فتح الادعاء العام في باريس تحقيقًا، وجُمّد جزء من الأموال. حين تدخل الأموال القديمة عصر العملات المشفرة، لا مفر من دفع ثمن هذا الدرس.
والمفارقة الأكبر أن أصول العملاء لم تُمسّ، فالمال المسروق كان مال البنك نفسه. لطالما روّجت البنوك التقليدية لفكرة أن «أموالك أكثر أمانًا لديّ منها في منصة تداول»، لكن اللصوص لم يدخلوا من باب العملاء، بل تسللوا عبر الباب الخلفي للمورّدين ونقلوا محتويات الخزنة مباشرة.
وقد فتح الادعاء العام في باريس تحقيقًا، وجُمّد جزء من الأموال. حين تدخل الأموال القديمة عصر العملات المشفرة، لا مفر من دفع ثمن هذا الدرس.
308
·
--
رفعت Cboe وكاسل للأوراق المالية دعوى على هيئة تداول السلع الآجلة (CFTC)، مطالبتين بإلغاء الموافقة التي مُنحت للتو للعقود الدائمة على الأسهم الفردية. ففي 3 نوفمبر، أعطت الهيئة الضوء الأخضر، وفي اليوم التالي، 4 نوفمبر، صار الطرفان في قاعة المحكمة. وكان المستهدفون Coinbase وKalshi، وغيرهما ممن حصلوا للتو على تراخيص.
لا تعارض وول ستريت منتج العقود الدائمة على الأسهم بحد ذاته، بل تعارض أن غيرها حصل على الترخيص أولاً. تقول Cboe إن هذه المنتجات تُعدّ مقايضات أوراق مالية، وينبغي أن تخضع لقوانين الأوراق المالية — وترجمة ذلك: لا بأس بالتنظيم، لكن انقلوا الأمر إلى ساحة أخرى، وسأتولى أنا الأمر.
ركلت Coinbase الباب للتو لتفتحه، فاكتشفت أن في الداخل صفاً من المحامين. وبصرف النظر عن جودة المنتج، فإن أول ما تواجهه الابتكارات الجديدة في السوق الأميركية هو اجتياز اختبار المنافسين.
رفعت Cboe وكاسل للأوراق المالية دعوى على هيئة تداول السلع الآجلة (CFTC)، مطالبتين بإلغاء الموافقة التي مُنحت للتو للعقود الدائمة على الأسهم الفردية. ففي 3 نوفمبر، أعطت الهيئة الضوء الأخضر، وفي اليوم التالي، 4 نوفمبر، صار الطرفان في قاعة المحكمة. وكان المستهدفون Coinbase وKalshi، وغيرهما ممن حصلوا للتو على تراخيص.
لا تعارض وول ستريت منتج العقود الدائمة على الأسهم بحد ذاته، بل تعارض أن غيرها حصل على الترخيص أولاً. تقول Cboe إن هذه المنتجات تُعدّ مقايضات أوراق مالية، وينبغي أن تخضع لقوانين الأوراق المالية — وترجمة ذلك: لا بأس بالتنظيم، لكن انقلوا الأمر إلى ساحة أخرى، وسأتولى أنا الأمر.
ركلت Coinbase الباب للتو لتفتحه، فاكتشفت أن في الداخل صفاً من المحامين. وبصرف النظر عن جودة المنتج، فإن أول ما تواجهه الابتكارات الجديدة في السوق الأميركية هو اجتياز اختبار المنافسين.
لا تعارض وول ستريت منتج العقود الدائمة على الأسهم بحد ذاته، بل تعارض أن غيرها حصل على الترخيص أولاً. تقول Cboe إن هذه المنتجات تُعدّ مقايضات أوراق مالية، وينبغي أن تخضع لقوانين الأوراق المالية — وترجمة ذلك: لا بأس بالتنظيم، لكن انقلوا الأمر إلى ساحة أخرى، وسأتولى أنا الأمر.
ركلت Coinbase الباب للتو لتفتحه، فاكتشفت أن في الداخل صفاً من المحامين. وبصرف النظر عن جودة المنتج، فإن أول ما تواجهه الابتكارات الجديدة في السوق الأميركية هو اجتياز اختبار المنافسين.
82
·
--
تمّ التحقق
رفضت SpaceX طلب OKXICE لإدراج أسهمها المُرمَّزة، وارتفع عدد الشركات المدرجة على قائمة المعارضين إلى 56، من بينها Tesla وAmazon. ويمنح إعفاء الابتكار الصادر عن هيئة SEC الشركات حق النقض لمدة 30 يومًا، وهو حق باتت الشركات تستخدمه الواحدة تلو الأخرى.
والمفارقة الأكبر أن التداول في الأسواق الخارجية ازدهر بالفعل: فقد بلغ حجم تداول SPCX التابعة لـBackpack على السلسلة 1.08 مليار دولار في يونيو، كما بلغ حجم تداول نسخة Kraken نحو 850 مليون دولار. يمكنك شراؤها بسهولة خارج البورصة، لكن إدراجها في الأسواق الأمريكية الخاضعة للامتثال غير مسموح.
ما تخشاه الشركات ليس البيع، بل تشتت السيولة: إذ تتوزع السيولة، ولا يتمتع حاملو الرموز بحقوق المساهمين، فيما تتحمل الشركة المدرجة تبعات الأمر في النهاية. ولكي تدخل الأصول المُرمَّزة إلى التيار السائد، لا بد أولًا من موافقة الشركات؛ فرغبة المستثمرين الأفراد في الشراء وحدها لا تكفي.
رفضت SpaceX طلب OKXICE لإدراج أسهمها المُرمَّزة، وارتفع عدد الشركات المدرجة على قائمة المعارضين إلى 56، من بينها Tesla وAmazon. ويمنح إعفاء الابتكار الصادر عن هيئة SEC الشركات حق النقض لمدة 30 يومًا، وهو حق باتت الشركات تستخدمه الواحدة تلو الأخرى.
والمفارقة الأكبر أن التداول في الأسواق الخارجية ازدهر بالفعل: فقد بلغ حجم تداول SPCX التابعة لـBackpack على السلسلة 1.08 مليار دولار في يونيو، كما بلغ حجم تداول نسخة Kraken نحو 850 مليون دولار. يمكنك شراؤها بسهولة خارج البورصة، لكن إدراجها في الأسواق الأمريكية الخاضعة للامتثال غير مسموح.
ما تخشاه الشركات ليس البيع، بل تشتت السيولة: إذ تتوزع السيولة، ولا يتمتع حاملو الرموز بحقوق المساهمين، فيما تتحمل الشركة المدرجة تبعات الأمر في النهاية. ولكي تدخل الأصول المُرمَّزة إلى التيار السائد، لا بد أولًا من موافقة الشركات؛ فرغبة المستثمرين الأفراد في الشراء وحدها لا تكفي.
والمفارقة الأكبر أن التداول في الأسواق الخارجية ازدهر بالفعل: فقد بلغ حجم تداول SPCX التابعة لـBackpack على السلسلة 1.08 مليار دولار في يونيو، كما بلغ حجم تداول نسخة Kraken نحو 850 مليون دولار. يمكنك شراؤها بسهولة خارج البورصة، لكن إدراجها في الأسواق الأمريكية الخاضعة للامتثال غير مسموح.
ما تخشاه الشركات ليس البيع، بل تشتت السيولة: إذ تتوزع السيولة، ولا يتمتع حاملو الرموز بحقوق المساهمين، فيما تتحمل الشركة المدرجة تبعات الأمر في النهاية. ولكي تدخل الأصول المُرمَّزة إلى التيار السائد، لا بد أولًا من موافقة الشركات؛ فرغبة المستثمرين الأفراد في الشراء وحدها لا تكفي.
1
636
·
--
إلى من نلجأ للفصل في النزاعات بين أنظمة الذكاء الاصطناعي؟ أطلقت GenLayer محكمة إنترنت، تترك لهيئة محلفين من الذكاء الاصطناعي الفصل مباشرةً في نزاعات الوكلاء الذكيين. وتدعمها 26 مؤسسة، من بينها OKX وMetaMask. وما زالت في مرحلة الاختبار، لكنها تصدر بالفعل عشرات الآلاف من الأحكام يوميًا.
لا يمكن لمعاملات الوكلاء الذكيين الصغيرة والمتكررة أن تنتظر المحاكم البشرية. في السابق، كان لا بد من اللجوء إلى الناس للتجادل عند الإخلال بالعقود؛ أما مستقبلًا، فربما تصوّت بضعة نماذج ويصدر الحكم بسرعة الآلة. أعتقد أن هذه الفكرة منطقية.
لكن ثمة ما يقلقني قليلًا: حين يحكم الذكاء الاصطناعي على الذكاء الاصطناعي، فمن يضع القواعد؟ وهل يمكن للنموذج أن ينحاز إلى من يملك نفوذًا أكبر خلف الكواليس؟ حين يكون القاضي آلةً والمتهم آلةً أيضًا، فلن تكون الثقة في النهاية بالعدالة، بل بالكود.
إلى من نلجأ للفصل في النزاعات بين أنظمة الذكاء الاصطناعي؟ أطلقت GenLayer محكمة إنترنت، تترك لهيئة محلفين من الذكاء الاصطناعي الفصل مباشرةً في نزاعات الوكلاء الذكيين. وتدعمها 26 مؤسسة، من بينها OKX وMetaMask. وما زالت في مرحلة الاختبار، لكنها تصدر بالفعل عشرات الآلاف من الأحكام يوميًا.
لا يمكن لمعاملات الوكلاء الذكيين الصغيرة والمتكررة أن تنتظر المحاكم البشرية. في السابق، كان لا بد من اللجوء إلى الناس للتجادل عند الإخلال بالعقود؛ أما مستقبلًا، فربما تصوّت بضعة نماذج ويصدر الحكم بسرعة الآلة. أعتقد أن هذه الفكرة منطقية.
لكن ثمة ما يقلقني قليلًا: حين يحكم الذكاء الاصطناعي على الذكاء الاصطناعي، فمن يضع القواعد؟ وهل يمكن للنموذج أن ينحاز إلى من يملك نفوذًا أكبر خلف الكواليس؟ حين يكون القاضي آلةً والمتهم آلةً أيضًا، فلن تكون الثقة في النهاية بالعدالة، بل بالكود.
لا يمكن لمعاملات الوكلاء الذكيين الصغيرة والمتكررة أن تنتظر المحاكم البشرية. في السابق، كان لا بد من اللجوء إلى الناس للتجادل عند الإخلال بالعقود؛ أما مستقبلًا، فربما تصوّت بضعة نماذج ويصدر الحكم بسرعة الآلة. أعتقد أن هذه الفكرة منطقية.
لكن ثمة ما يقلقني قليلًا: حين يحكم الذكاء الاصطناعي على الذكاء الاصطناعي، فمن يضع القواعد؟ وهل يمكن للنموذج أن ينحاز إلى من يملك نفوذًا أكبر خلف الكواليس؟ حين يكون القاضي آلةً والمتهم آلةً أيضًا، فلن تكون الثقة في النهاية بالعدالة، بل بالكود.
122
·
--
كُشف أن Blockchain.com تمضي في طرح عام أولي في الولايات المتحدة، وتسعى إلى جمع 500 مليون دولار، بتقييم قد يصل إلى 6 مليارات دولار. يبدو الرقم كبيرًا، لكنه أقل بكثير من تقييمها في جولة التمويل عام 2022، فضلًا عن أن أسهم العملات المشفرة التي أُدرجت مؤخرًا لم تلقَ إقبالًا يُذكر.
تعرّضت Binance للتو لسرقة 6.3 مليارات، ولم تُستأنف عمليات السحب إلا للتو، ومع ذلك لا تزال شركات تصطف للقرع على جرس الإدراج. وهذا يبيّن أن مسار أسواق رأس المال لم ينقطع، لكن الأسعار أصبحت أكثر واقعية. ففي سوق هابطة، الكلمة للمشترين.
محفظة عريقة تخفض رأسها وتُدرج أسهمها، وسرديات جديدة تسارع إلى دخول سوق العقود. يختلف الطريق، لكن الوجهة واحدة: تحويل الأصول المشفرة إلى شيء تستطيع وول ستريت تحديد سعره.
كُشف أن Blockchain.com تمضي في طرح عام أولي في الولايات المتحدة، وتسعى إلى جمع 500 مليون دولار، بتقييم قد يصل إلى 6 مليارات دولار. يبدو الرقم كبيرًا، لكنه أقل بكثير من تقييمها في جولة التمويل عام 2022، فضلًا عن أن أسهم العملات المشفرة التي أُدرجت مؤخرًا لم تلقَ إقبالًا يُذكر.
تعرّضت Binance للتو لسرقة 6.3 مليارات، ولم تُستأنف عمليات السحب إلا للتو، ومع ذلك لا تزال شركات تصطف للقرع على جرس الإدراج. وهذا يبيّن أن مسار أسواق رأس المال لم ينقطع، لكن الأسعار أصبحت أكثر واقعية. ففي سوق هابطة، الكلمة للمشترين.
محفظة عريقة تخفض رأسها وتُدرج أسهمها، وسرديات جديدة تسارع إلى دخول سوق العقود. يختلف الطريق، لكن الوجهة واحدة: تحويل الأصول المشفرة إلى شيء تستطيع وول ستريت تحديد سعره.
تعرّضت Binance للتو لسرقة 6.3 مليارات، ولم تُستأنف عمليات السحب إلا للتو، ومع ذلك لا تزال شركات تصطف للقرع على جرس الإدراج. وهذا يبيّن أن مسار أسواق رأس المال لم ينقطع، لكن الأسعار أصبحت أكثر واقعية. ففي سوق هابطة، الكلمة للمشترين.
محفظة عريقة تخفض رأسها وتُدرج أسهمها، وسرديات جديدة تسارع إلى دخول سوق العقود. يختلف الطريق، لكن الوجهة واحدة: تحويل الأصول المشفرة إلى شيء تستطيع وول ستريت تحديد سعره.
78
·
--
أعلنت Strategy نتائجها للربع الثالث: صافي ربح فصلي بلغ 19.5 مليار دولار، وهو رقم قياسي تاريخي. لكن هذه الأرباح لم تأتِ من بيع البرامج، بل من تقييم أكثر من 700 ألف بيتكوين تملكها الشركة وفق أسعار السوق؛ فكلما ارتفع سعر العملة، زادت الأرباح الدفترية.
واللافت ما يحدث على الجانب الآخر: أعلن المدير المالي (CFO) أنه سيتنحى في أوائل نوفمبر، بينما تواصل الشركة دفع توزيعات الأسهم الممتازة مرتفعة العائد، بل أوقفت في أكتوبر شراء المزيد. فبين الأرباح الدفترية والنقد المتاح في الجيب، تقف تقلبات السوق بأكملها.
الأرباح التي تمنحها المعايير المحاسبية، يمكن لتقلبات السوق أن تنتزعها كما هي. ومع تراجع سعر العملة الآن إلى 77 ألفًا، يُرجح أن تضطر الشركة إلى رد جزء من هذه الأرباح القياسية في الربع المقبل.
أعلنت Strategy نتائجها للربع الثالث: صافي ربح فصلي بلغ 19.5 مليار دولار، وهو رقم قياسي تاريخي. لكن هذه الأرباح لم تأتِ من بيع البرامج، بل من تقييم أكثر من 700 ألف بيتكوين تملكها الشركة وفق أسعار السوق؛ فكلما ارتفع سعر العملة، زادت الأرباح الدفترية.
واللافت ما يحدث على الجانب الآخر: أعلن المدير المالي (CFO) أنه سيتنحى في أوائل نوفمبر، بينما تواصل الشركة دفع توزيعات الأسهم الممتازة مرتفعة العائد، بل أوقفت في أكتوبر شراء المزيد. فبين الأرباح الدفترية والنقد المتاح في الجيب، تقف تقلبات السوق بأكملها.
الأرباح التي تمنحها المعايير المحاسبية، يمكن لتقلبات السوق أن تنتزعها كما هي. ومع تراجع سعر العملة الآن إلى 77 ألفًا، يُرجح أن تضطر الشركة إلى رد جزء من هذه الأرباح القياسية في الربع المقبل.
واللافت ما يحدث على الجانب الآخر: أعلن المدير المالي (CFO) أنه سيتنحى في أوائل نوفمبر، بينما تواصل الشركة دفع توزيعات الأسهم الممتازة مرتفعة العائد، بل أوقفت في أكتوبر شراء المزيد. فبين الأرباح الدفترية والنقد المتاح في الجيب، تقف تقلبات السوق بأكملها.
الأرباح التي تمنحها المعايير المحاسبية، يمكن لتقلبات السوق أن تنتزعها كما هي. ومع تراجع سعر العملة الآن إلى 77 ألفًا، يُرجح أن تضطر الشركة إلى رد جزء من هذه الأرباح القياسية في الربع المقبل.
287
·
--
أعلنت ICE، الشركة الأم لبورصة نيويورك، عن شراكة مع trade[XYZ] لإدخال العقود الدائمة لدى Hyperliquid إلى السوق الأمريكية الخاضعة للتنظيم، فارتفع HYPE بنسبة 15% في اليوم نفسه. وفي اليوم التالي، نشر المخضرم في عالم البلوك تشين دون ويلسون مقالًا مطولًا يشكك في الأمر: فالعقود الدائمة ليست أصولًا، كما أن الشفافية الكاملة للمراكز وآلية الرسوم ذات الأولوية قد لا تحظيان بقبول هيئة تداول السلع الآجلة الأمريكية (CFTC).
وفي الأسبوع نفسه، كان قد سُرق من باينانس للتو ما قيمته مليارات. من جهة، تعرّضت منصة تداول للاختراق؛ ومن جهة أخرى، استوعبت وول ستريت أعمال البلوك تشين في عقر دارها. ليس الأمر أن التمويل التقليدي لا يريد الاقتراب، بل إنه ينتظر طريقة تتيح له الدخول: أن يكون هناك من يتحمل المسؤولية إذا وقع خطأ، وأن تعطي الجهات التنظيمية موافقتها، وعندها فقط يمد يده.
أما ما إذا كان استيعاب أعمال البلوك تشين نضجًا أم استسلامًا، فيتوقف على من يضع القواعد بعد الدخول.
أعلنت ICE، الشركة الأم لبورصة نيويورك، عن شراكة مع trade[XYZ] لإدخال العقود الدائمة لدى Hyperliquid إلى السوق الأمريكية الخاضعة للتنظيم، فارتفع HYPE بنسبة 15% في اليوم نفسه. وفي اليوم التالي، نشر المخضرم في عالم البلوك تشين دون ويلسون مقالًا مطولًا يشكك في الأمر: فالعقود الدائمة ليست أصولًا، كما أن الشفافية الكاملة للمراكز وآلية الرسوم ذات الأولوية قد لا تحظيان بقبول هيئة تداول السلع الآجلة الأمريكية (CFTC).
وفي الأسبوع نفسه، كان قد سُرق من باينانس للتو ما قيمته مليارات. من جهة، تعرّضت منصة تداول للاختراق؛ ومن جهة أخرى، استوعبت وول ستريت أعمال البلوك تشين في عقر دارها. ليس الأمر أن التمويل التقليدي لا يريد الاقتراب، بل إنه ينتظر طريقة تتيح له الدخول: أن يكون هناك من يتحمل المسؤولية إذا وقع خطأ، وأن تعطي الجهات التنظيمية موافقتها، وعندها فقط يمد يده.
أما ما إذا كان استيعاب أعمال البلوك تشين نضجًا أم استسلامًا، فيتوقف على من يضع القواعد بعد الدخول.
وفي الأسبوع نفسه، كان قد سُرق من باينانس للتو ما قيمته مليارات. من جهة، تعرّضت منصة تداول للاختراق؛ ومن جهة أخرى، استوعبت وول ستريت أعمال البلوك تشين في عقر دارها. ليس الأمر أن التمويل التقليدي لا يريد الاقتراب، بل إنه ينتظر طريقة تتيح له الدخول: أن يكون هناك من يتحمل المسؤولية إذا وقع خطأ، وأن تعطي الجهات التنظيمية موافقتها، وعندها فقط يمد يده.
أما ما إذا كان استيعاب أعمال البلوك تشين نضجًا أم استسلامًا، فيتوقف على من يضع القواعد بعد الدخول.
HYPE-4.22%
ICEUS-0.46%
204
·
--
تعرضت بينانس هذه المرة لسرقة نحو 6.3 مليارات دولار، في أكبر عملية سرقة في التاريخ. جُمّد حتى الآن 3 مليارات، وأُوقفت عمليات الإيداع والسحب بالكامل، وقال CZ إنه يتوقع تعويض المبلغ كاملًا. وتشير التحقيقات الأولية إلى اختراق حاسوب محمول لمهندس عمليات.
لكن رد فعل السوق كان هادئًا على نحو مفاجئ؛ إذ لم يتراجع سعر BTC سوى 3.6% إلى 77 ألفًا. قبل بضع سنوات، كان خبر بهذا الحجم كفيلًا بهبوط السوق بنسبة 20%. لقد كبر السوق، ولم تعد فجوة بمليارات الدولارات كارثة مدمرة.
لكن عبارة بوبي لي كانت أشد وقعًا: التجميد لا يعني استرداد الأموال، فالعملات أصبحت في حوزة المخترق. من يدفع الثمن هي منصة التداول، لا المخترق. وفي هذا القطاع، لا تزيد ميزانيات الأمن إلا بعد وقوع الكوارث.
تعرضت بينانس هذه المرة لسرقة نحو 6.3 مليارات دولار، في أكبر عملية سرقة في التاريخ. جُمّد حتى الآن 3 مليارات، وأُوقفت عمليات الإيداع والسحب بالكامل، وقال CZ إنه يتوقع تعويض المبلغ كاملًا. وتشير التحقيقات الأولية إلى اختراق حاسوب محمول لمهندس عمليات.
لكن رد فعل السوق كان هادئًا على نحو مفاجئ؛ إذ لم يتراجع سعر BTC سوى 3.6% إلى 77 ألفًا. قبل بضع سنوات، كان خبر بهذا الحجم كفيلًا بهبوط السوق بنسبة 20%. لقد كبر السوق، ولم تعد فجوة بمليارات الدولارات كارثة مدمرة.
لكن عبارة بوبي لي كانت أشد وقعًا: التجميد لا يعني استرداد الأموال، فالعملات أصبحت في حوزة المخترق. من يدفع الثمن هي منصة التداول، لا المخترق. وفي هذا القطاع، لا تزيد ميزانيات الأمن إلا بعد وقوع الكوارث.
لكن رد فعل السوق كان هادئًا على نحو مفاجئ؛ إذ لم يتراجع سعر BTC سوى 3.6% إلى 77 ألفًا. قبل بضع سنوات، كان خبر بهذا الحجم كفيلًا بهبوط السوق بنسبة 20%. لقد كبر السوق، ولم تعد فجوة بمليارات الدولارات كارثة مدمرة.
لكن عبارة بوبي لي كانت أشد وقعًا: التجميد لا يعني استرداد الأموال، فالعملات أصبحت في حوزة المخترق. من يدفع الثمن هي منصة التداول، لا المخترق. وفي هذا القطاع، لا تزيد ميزانيات الأمن إلا بعد وقوع الكوارث.
1.1k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
IsAnthropic’s$1.5TMarketCapJustified?
35,164 مشاهدات
186 يقومون بالنقاش
أسهم Anthropic مرشحة للافتتاح عند 105 دولارات في ظهور قياسي على ناسداك
Binance News
·15 إعجاب
·17.7k مشاهدات
BTCBelow$62KAmidHikeFearsAndShiftToAnthropic
1,786 مشاهدات
32 يقومون بالنقاش
NvidiaBoardReportedlySplitOverHuang’sReturn
168,696 مشاهدات
1,406 يقومون بالنقاش