
Agoraflux_WOP
3.5k منشورات
Agoraflux_WOP
إبلاغ
حظر المُستخدم
Trader-Analyst // CMC KOL // Football lover // Seo-Geo Writer // Blockchain Educationist. My Content Are My Opinion
فتح تداول
مُتداول عرضي
6.4 سنوات
35 تتابع
2.1K+ المتابعون
13.3K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
Live
PINNED
تمّ التحقق
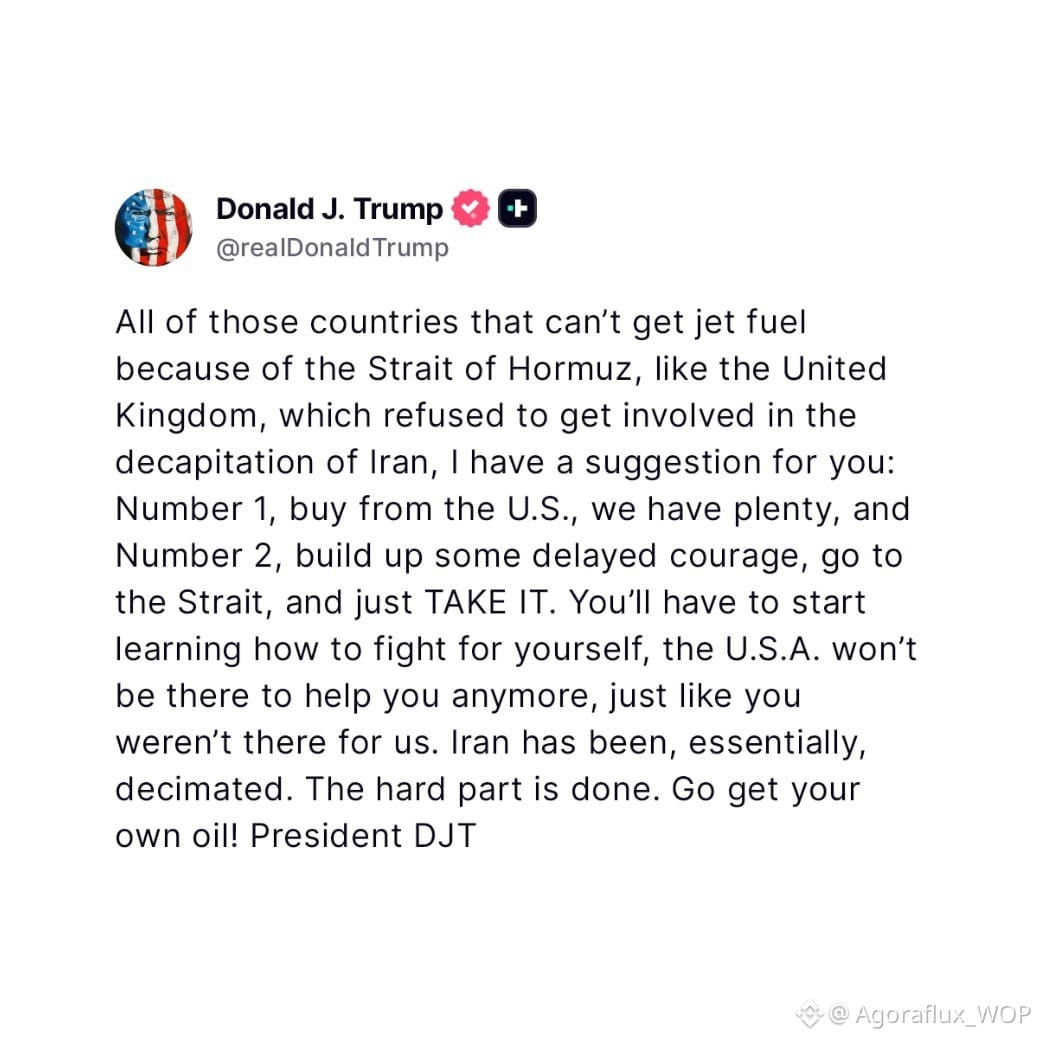
عاجل: #TRUMP قد أشار للتو أن الولايات المتحدة قد تنسحب من حرب إيران.
"لن تكون الولايات المتحدة هناك لمساعدتك بعد الآن." قال للحلفاء "اجمعوا بعض الشجاعة المؤجلة، اذهبوا إلى المضيق، وابدأوا بأخذه."
عاجل: #TRUMP قد أشار للتو أن الولايات المتحدة قد تنسحب من حرب إيران.
"لن تكون الولايات المتحدة هناك لمساعدتك بعد الآن." قال للحلفاء "اجمعوا بعض الشجاعة المؤجلة، اذهبوا إلى المضيق، وابدأوا بأخذه."
"لن تكون الولايات المتحدة هناك لمساعدتك بعد الآن." قال للحلفاء "اجمعوا بعض الشجاعة المؤجلة، اذهبوا إلى المضيق، وابدأوا بأخذه."
66
5
169
109.8k
PINNED
صحيح جزئيًا
مقالة
هل بيتكوين ميتة؟الإجابة القصيرة: نعم. ولكن…
ماذا حدث
لم يكن هذا الأسبوع مدفوعاً بحدث أو عنوان واحد. كان نتيجة عدة ضغوط تتجمع ثم تنطلق في نفس الوقت.
كانت الظروف الكلية بالفعل هشة.
• لا تزال السيولة تتناقص.
• لم تتراجع توقعات الأسعار.
• بدأت أسهم التكنولوجيا تضعف مرة أخرى،
و تستمر العملات المشفرة في الرد على ذلك البيئة بشكل أسرع وأكثر عنفاً من معظم الأصول الأخرى. تلك النقطة ليست مثيرة للجدل. لقد كانت الخلفية لعدة أشهر.
هل بيتكوين ميتة؟
الإجابة القصيرة: نعم. ولكن…
ماذا حدث
لم يكن هذا الأسبوع مدفوعاً بحدث أو عنوان واحد. كان نتيجة عدة ضغوط تتجمع ثم تنطلق في نفس الوقت.
كانت الظروف الكلية بالفعل هشة.
• لا تزال السيولة تتناقص.
• لم تتراجع توقعات الأسعار.
• بدأت أسهم التكنولوجيا تضعف مرة أخرى،
و تستمر العملات المشفرة في الرد على ذلك البيئة بشكل أسرع وأكثر عنفاً من معظم الأصول الأخرى. تلك النقطة ليست مثيرة للجدل. لقد كانت الخلفية لعدة أشهر.
ماذا حدث
لم يكن هذا الأسبوع مدفوعاً بحدث أو عنوان واحد. كان نتيجة عدة ضغوط تتجمع ثم تنطلق في نفس الوقت.
كانت الظروف الكلية بالفعل هشة.
• لا تزال السيولة تتناقص.
• لم تتراجع توقعات الأسعار.
• بدأت أسهم التكنولوجيا تضعف مرة أخرى،
و تستمر العملات المشفرة في الرد على ذلك البيئة بشكل أسرع وأكثر عنفاً من معظم الأصول الأخرى. تلك النقطة ليست مثيرة للجدل. لقد كانت الخلفية لعدة أشهر.
27
9
81
69.4k
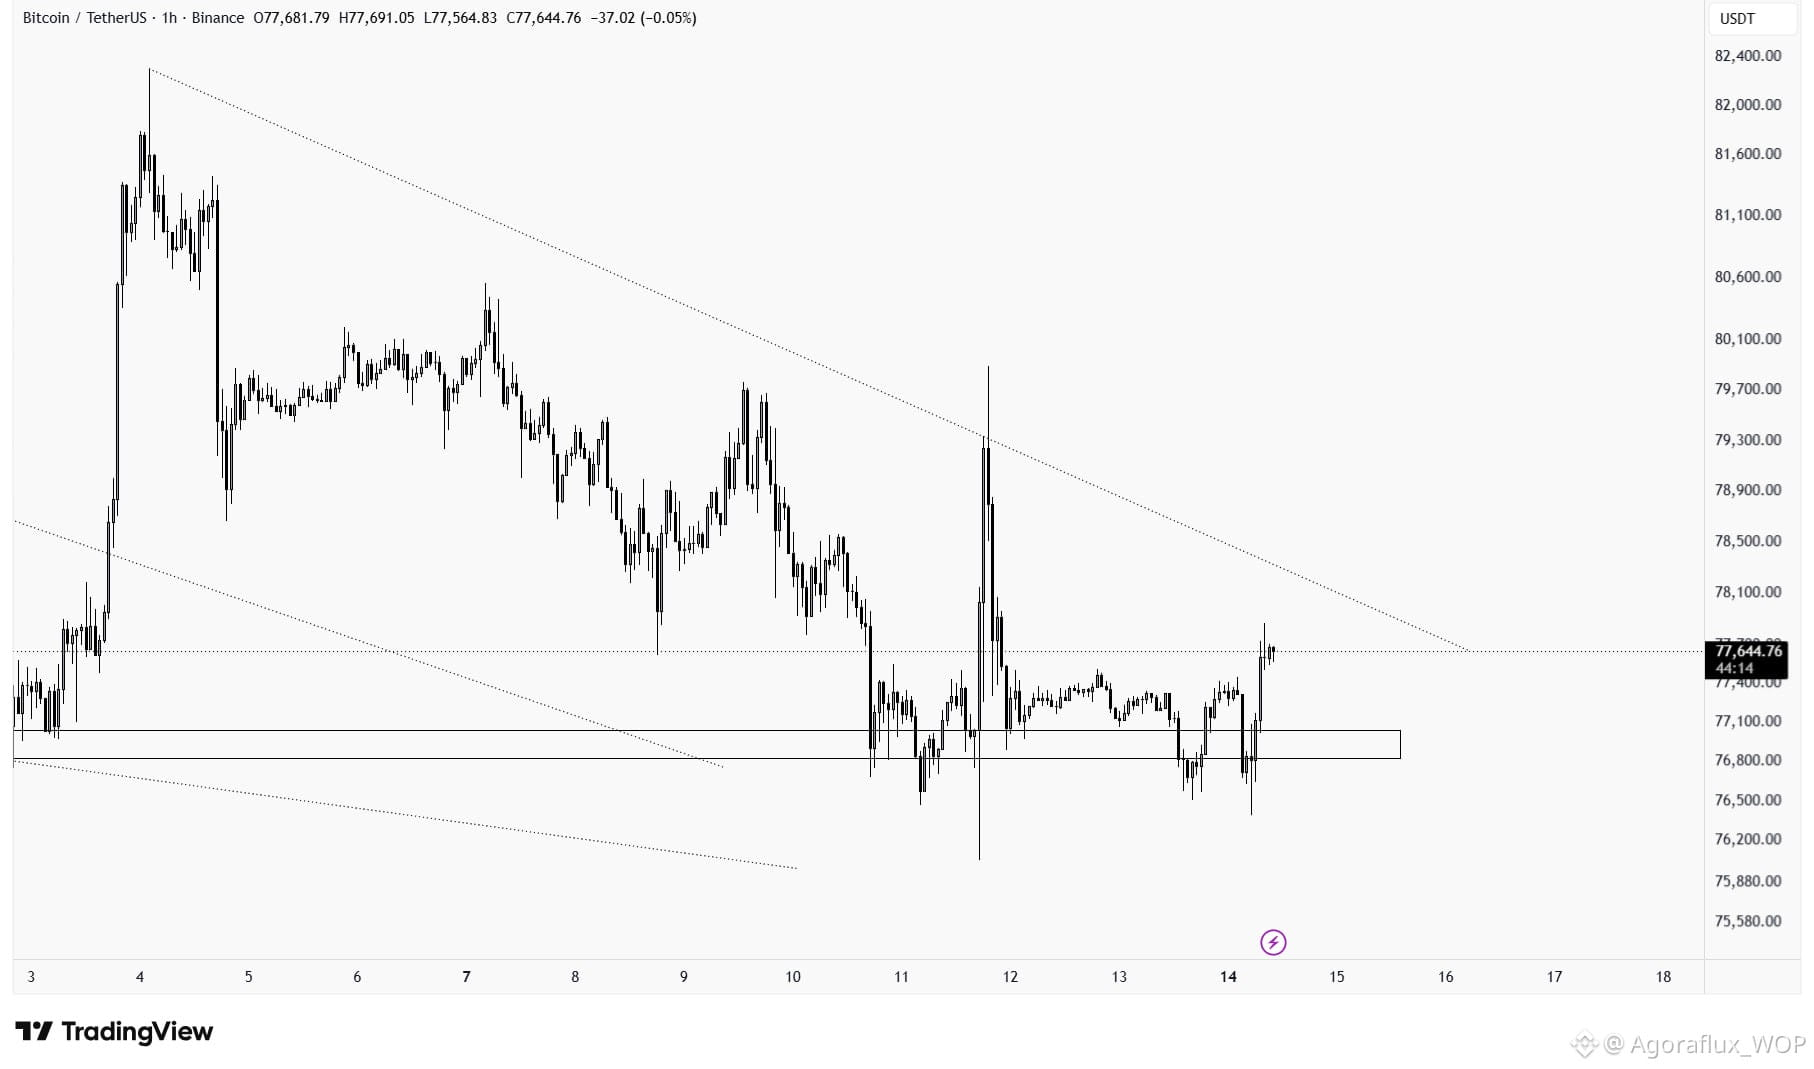
#BTC أغلق شمعة أسبوعية بشكل جيد للغاية بإغلاق هابط قوي.
على الإطار الزمني لكل ساعة، ما زال السعر يتحرك ذهابًا وإيابًا حول منطقة الدعم.
لقد انعكس السعر المنطقة مرة أخرى ومن المتوقع أن يتم رفضه عند خط المقاومة.
#BTC أغلق شمعة أسبوعية بشكل جيد للغاية بإغلاق هابط قوي.
على الإطار الزمني لكل ساعة، ما زال السعر يتحرك ذهابًا وإيابًا حول منطقة الدعم.
لقد انعكس السعر المنطقة مرة أخرى ومن المتوقع أن يتم رفضه عند خط المقاومة.
على الإطار الزمني لكل ساعة، ما زال السعر يتحرك ذهابًا وإيابًا حول منطقة الدعم.
لقد انعكس السعر المنطقة مرة أخرى ومن المتوقع أن يتم رفضه عند خط المقاومة.
1
80
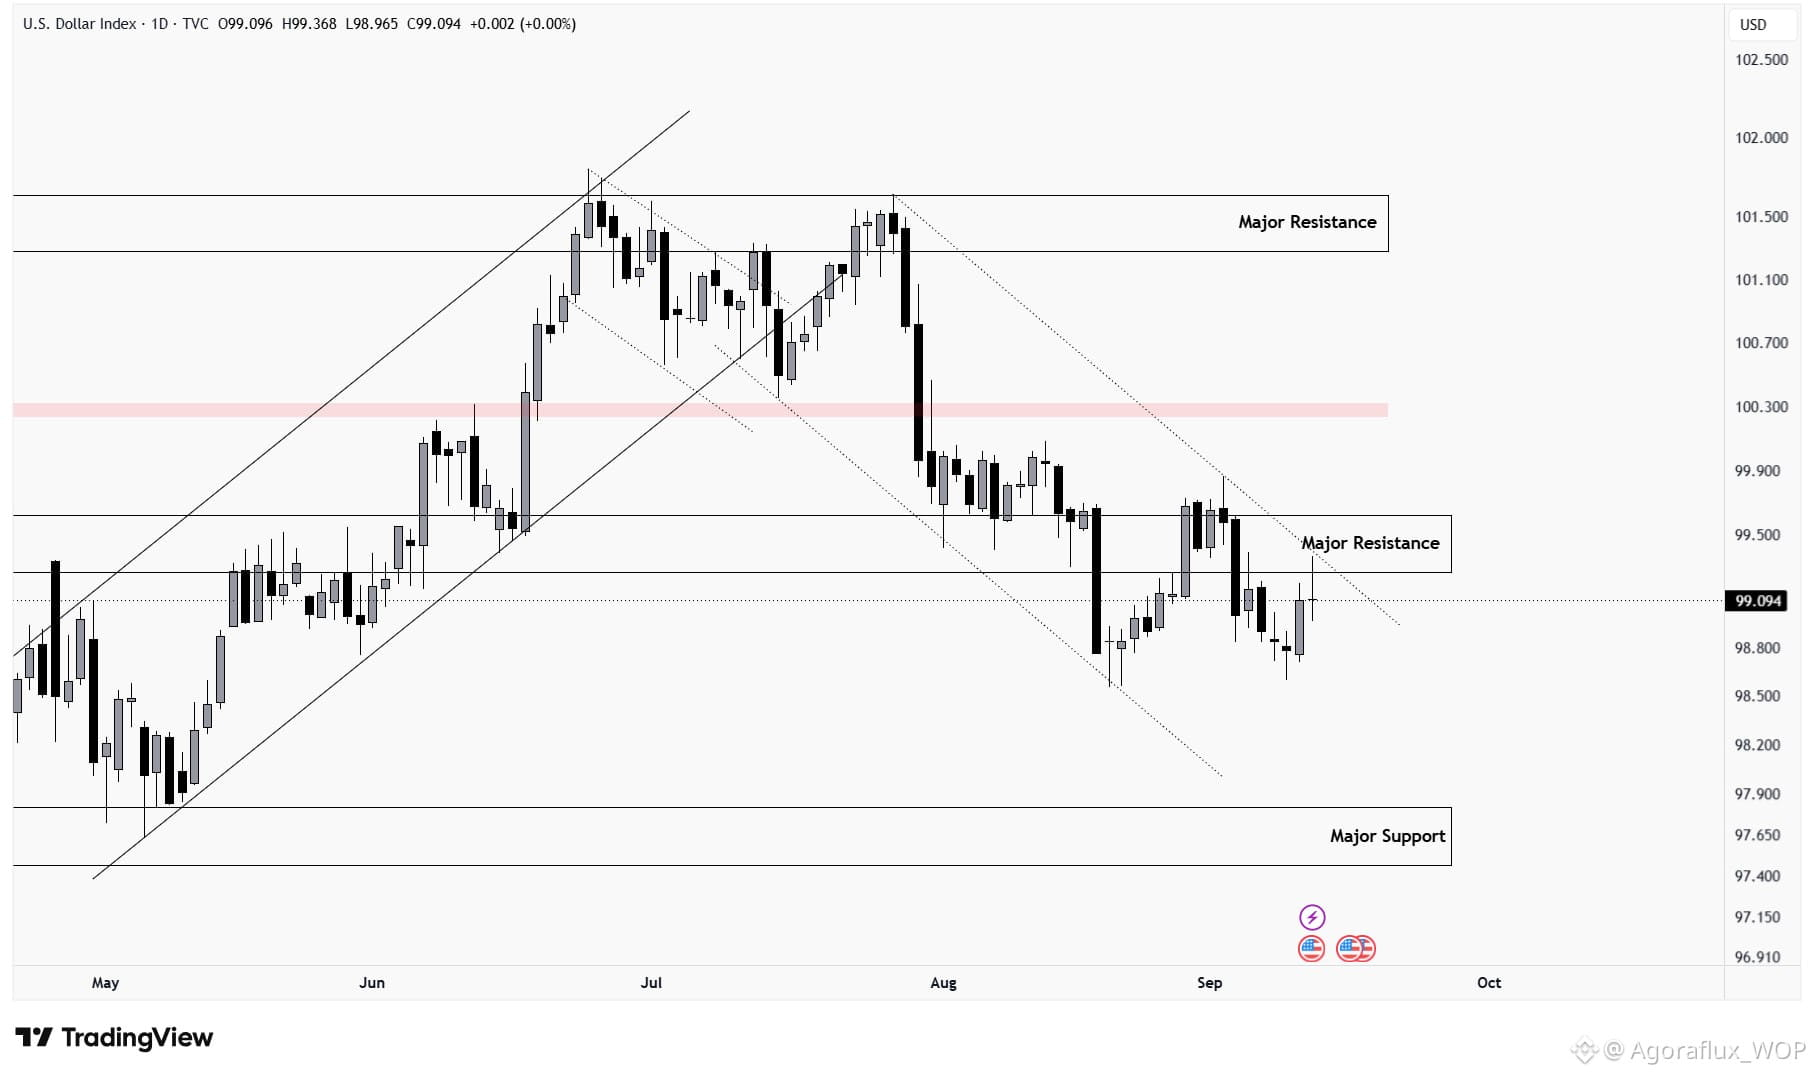
$DXYZ.US حاول تكوين قاع أدنى ثم كوّن قاعًا مزدوجًا، والآن عاد المؤشر إلى داخل منطقة المقاومة الرئيسية مع ظهور نمط شمعة رفض.
الآن الأسبوع القادم هناك احتمال قوي للتحرك للأسفل حتى منطقة الدعم التالية بنسبة 97.46% - 97.81%.
$DXYZ.US حاول تكوين قاع أدنى ثم كوّن قاعًا مزدوجًا، والآن عاد المؤشر إلى داخل منطقة المقاومة الرئيسية مع ظهور نمط شمعة رفض.
الآن الأسبوع القادم هناك احتمال قوي للتحرك للأسفل حتى منطقة الدعم التالية بنسبة 97.46% - 97.81%.
الآن الأسبوع القادم هناك احتمال قوي للتحرك للأسفل حتى منطقة الدعم التالية بنسبة 97.46% - 97.81%.
DXYZUS-4.08%
2
61
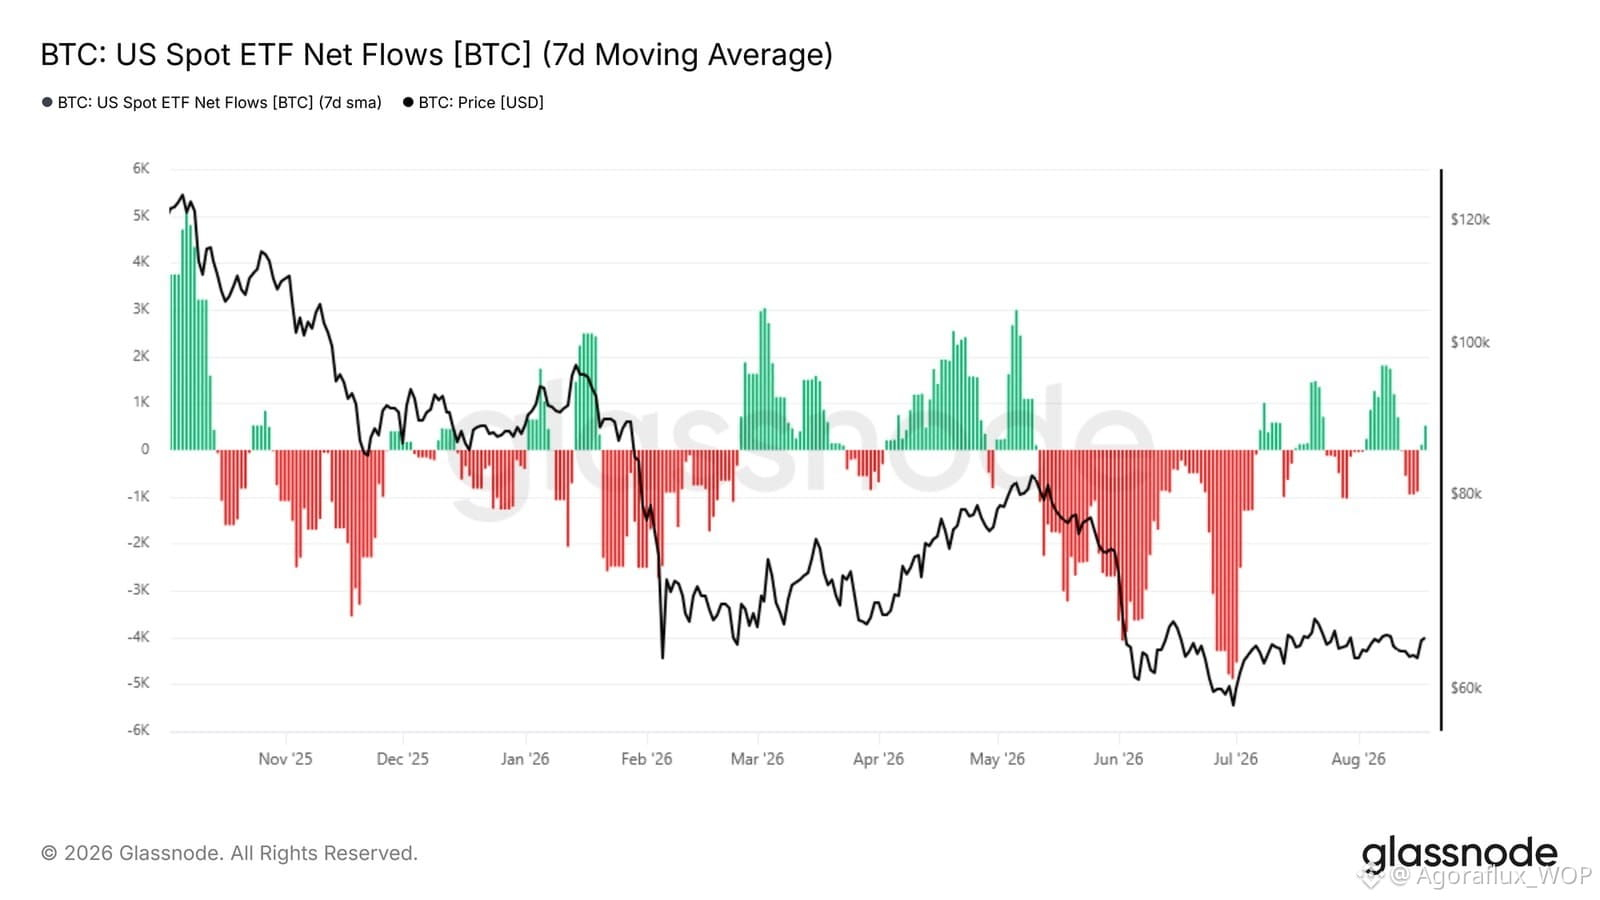
تحسّنت تدفقات صناديق US Spot ETF بشكل ملحوظ مقارنةً بالتوزيعات الشديدة التي شوهدت حتى أواخر يونيو وبدايات يوليو، عندما انخفض متوسط 7 أيام إلى قرابة -5k $BTC لكل يوم. ومنذ ذلك الحين، عادت التدفقات مرارًا إلى المنطقة الإيجابية، بما في ذلك اندفاع قوي من التراكم في أوائل أغسطس.
تشير القراءة الأحدث مرةً أخرى إلى تحول طفيف نحو الإيجابية بعد عودةٍ قصيرة للتدفقات الخارجة، ما يوحي بأن ضغوط البيع المؤسسي قد خفّت بشكل كبير، لكن لا تزال عمليات التراكم المستمرة لم تتخذ مكانها بعد. إن سلسلة أكثر استمرارية من التدفقات الإيجابية #etf من شأنها أن تعزز الحجة بأن الطلب على الأصول الفورية الخاضعة للتنظيم يعيد البناء تحت حالة التماسك الحالية.
تحسّنت تدفقات صناديق US Spot ETF بشكل ملحوظ مقارنةً بالتوزيعات الشديدة التي شوهدت حتى أواخر يونيو وبدايات يوليو، عندما انخفض متوسط 7 أيام إلى قرابة -5k $BTC لكل يوم. ومنذ ذلك الحين، عادت التدفقات مرارًا إلى المنطقة الإيجابية، بما في ذلك اندفاع قوي من التراكم في أوائل أغسطس.
تشير القراءة الأحدث مرةً أخرى إلى تحول طفيف نحو الإيجابية بعد عودةٍ قصيرة للتدفقات الخارجة، ما يوحي بأن ضغوط البيع المؤسسي قد خفّت بشكل كبير، لكن لا تزال عمليات التراكم المستمرة لم تتخذ مكانها بعد. إن سلسلة أكثر استمرارية من التدفقات الإيجابية #etf من شأنها أن تعزز الحجة بأن الطلب على الأصول الفورية الخاضعة للتنظيم يعيد البناء تحت حالة التماسك الحالية.
تشير القراءة الأحدث مرةً أخرى إلى تحول طفيف نحو الإيجابية بعد عودةٍ قصيرة للتدفقات الخارجة، ما يوحي بأن ضغوط البيع المؤسسي قد خفّت بشكل كبير، لكن لا تزال عمليات التراكم المستمرة لم تتخذ مكانها بعد. إن سلسلة أكثر استمرارية من التدفقات الإيجابية #etf من شأنها أن تعزز الحجة بأن الطلب على الأصول الفورية الخاضعة للتنظيم يعيد البناء تحت حالة التماسك الحالية.
2
79
عرض الترجمة
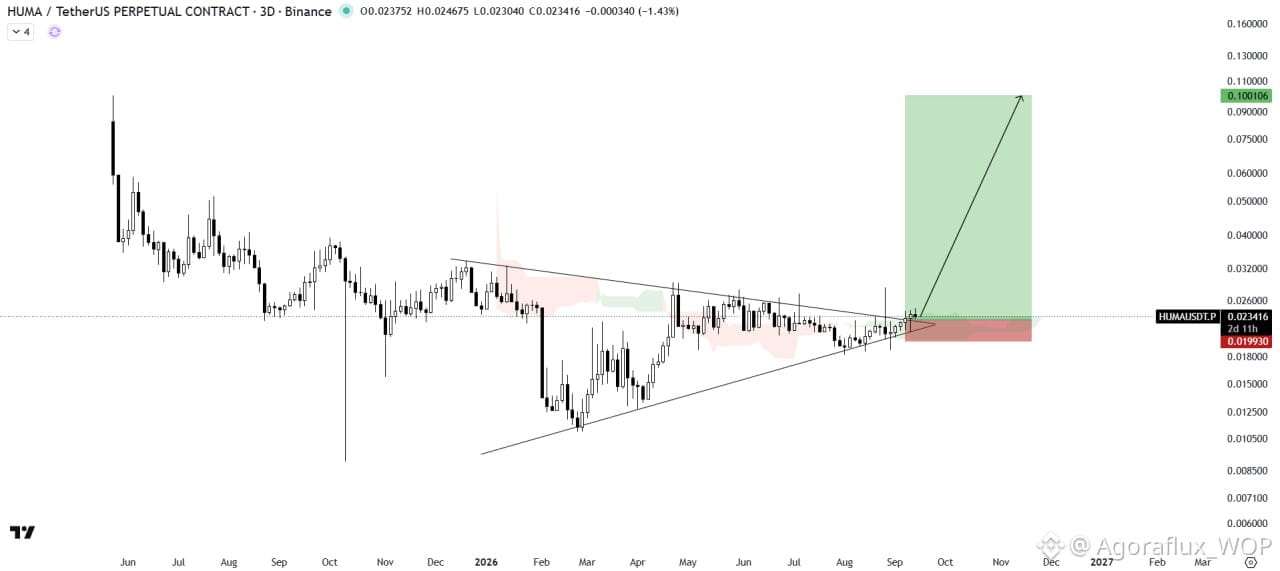
$HUMA /USDT BUY SETUP
HUMA has broken out of the symmetrical triangle pattern with significant volume, signaling strong bullish momentum.
The Ichimoku cloud is acting as a key support zone, showing strength in the current structure. Currently, HUMA looks ready for a potential explosive move🚀
#trading
$HUMA /USDT BUY SETUP
HUMA has broken out of the symmetrical triangle pattern with significant volume, signaling strong bullish momentum.
The Ichimoku cloud is acting as a key support zone, showing strength in the current structure. Currently, HUMA looks ready for a potential explosive move🚀
#trading
HUMA has broken out of the symmetrical triangle pattern with significant volume, signaling strong bullish momentum.
The Ichimoku cloud is acting as a key support zone, showing strength in the current structure. Currently, HUMA looks ready for a potential explosive move🚀
#trading
2
51
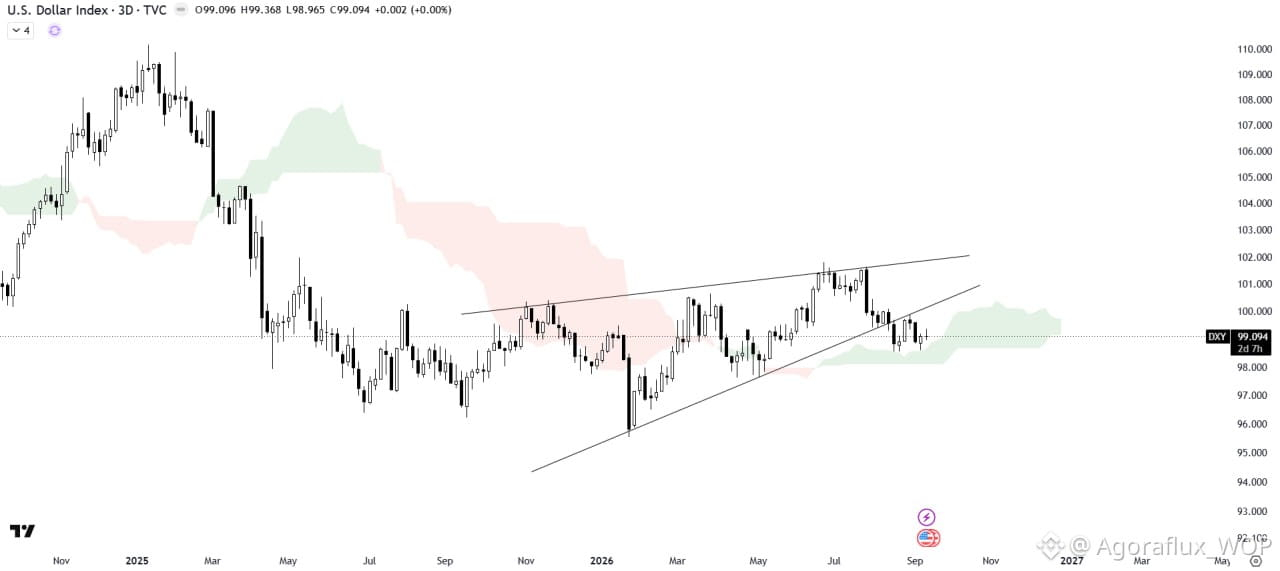
#US تحليل الدولار
يتداول الدولار الأمريكي فوق سحابة الإيشيموكو، والتي تعمل كمنطقة دعم رئيسية بعد اختراق الوتد.
قد يؤدي الثبات المستمر فوق السحابة إلى إطلاق موجة صعود قوية.
من ناحية أخرى، قد يؤدي الانخفاض تحت السحابة إلى تصحيح إضافي. راقب تطورات حركة السعر القادمة.
وبما أن DXY يتحرك بشكل عكسي مقارنةً بـ #crypto ، فقد يؤثر هذا السيناريو بشكل كبير على اتجاه السوق القادم.
#US تحليل الدولار
يتداول الدولار الأمريكي فوق سحابة الإيشيموكو، والتي تعمل كمنطقة دعم رئيسية بعد اختراق الوتد.
قد يؤدي الثبات المستمر فوق السحابة إلى إطلاق موجة صعود قوية.
من ناحية أخرى، قد يؤدي الانخفاض تحت السحابة إلى تصحيح إضافي. راقب تطورات حركة السعر القادمة.
وبما أن DXY يتحرك بشكل عكسي مقارنةً بـ #crypto ، فقد يؤثر هذا السيناريو بشكل كبير على اتجاه السوق القادم.
يتداول الدولار الأمريكي فوق سحابة الإيشيموكو، والتي تعمل كمنطقة دعم رئيسية بعد اختراق الوتد.
قد يؤدي الثبات المستمر فوق السحابة إلى إطلاق موجة صعود قوية.
من ناحية أخرى، قد يؤدي الانخفاض تحت السحابة إلى تصحيح إضافي. راقب تطورات حركة السعر القادمة.
وبما أن DXY يتحرك بشكل عكسي مقارنةً بـ #crypto ، فقد يؤثر هذا السيناريو بشكل كبير على اتجاه السوق القادم.
2
90
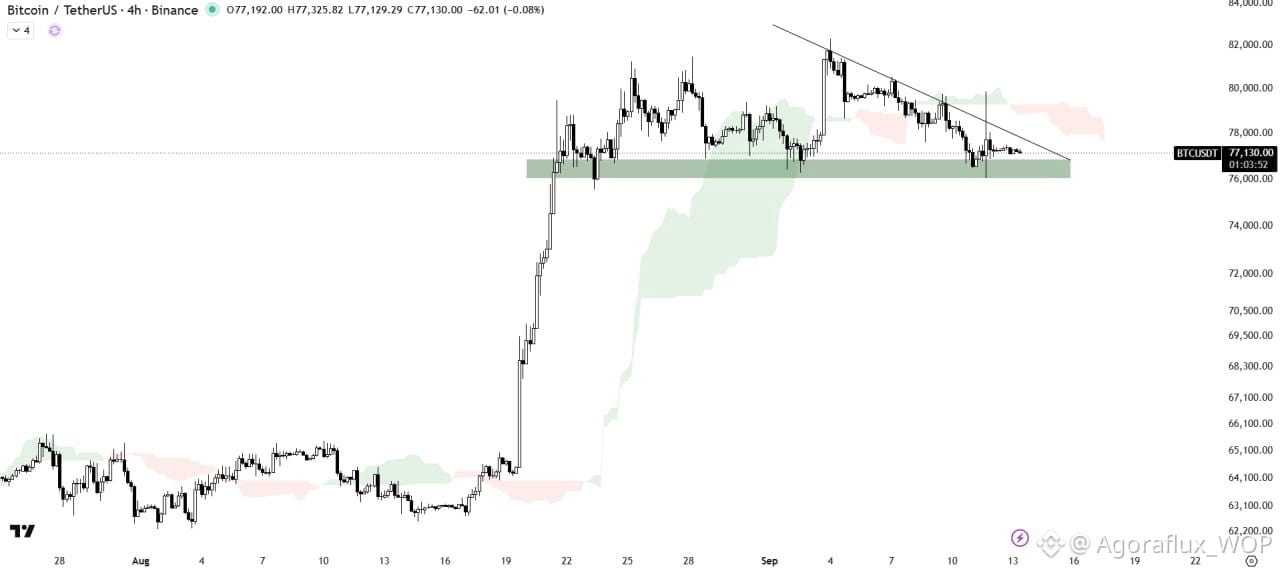
$BTC /USDT تحليل
يعمل البيتكوين على التماسك ضمن نمط المثلث الهابط، بينما يعمل سحاب إيشيموكو كحاجز مقاومة رئيسي فوق النمط.
قد يؤدي الاختراق الصاعد القوي فوق مستوى المقاومة إلى تأكيد صعودي وتفعيل مزيد من الاتجاه الصعودي.
من ناحية أخرى، قد يؤدي الانخفاض إلى مزيد من التراجع. نحتاج إلى الانتظار حتى يحدث اختراق واضح أو كسر واضح لتأكيد الحركة التالية في الاتجاه.
$BTC /USDT تحليل
يعمل البيتكوين على التماسك ضمن نمط المثلث الهابط، بينما يعمل سحاب إيشيموكو كحاجز مقاومة رئيسي فوق النمط.
قد يؤدي الاختراق الصاعد القوي فوق مستوى المقاومة إلى تأكيد صعودي وتفعيل مزيد من الاتجاه الصعودي.
من ناحية أخرى، قد يؤدي الانخفاض إلى مزيد من التراجع. نحتاج إلى الانتظار حتى يحدث اختراق واضح أو كسر واضح لتأكيد الحركة التالية في الاتجاه.
يعمل البيتكوين على التماسك ضمن نمط المثلث الهابط، بينما يعمل سحاب إيشيموكو كحاجز مقاومة رئيسي فوق النمط.
قد يؤدي الاختراق الصاعد القوي فوق مستوى المقاومة إلى تأكيد صعودي وتفعيل مزيد من الاتجاه الصعودي.
من ناحية أخرى، قد يؤدي الانخفاض إلى مزيد من التراجع. نحتاج إلى الانتظار حتى يحدث اختراق واضح أو كسر واضح لتأكيد الحركة التالية في الاتجاه.
1
137
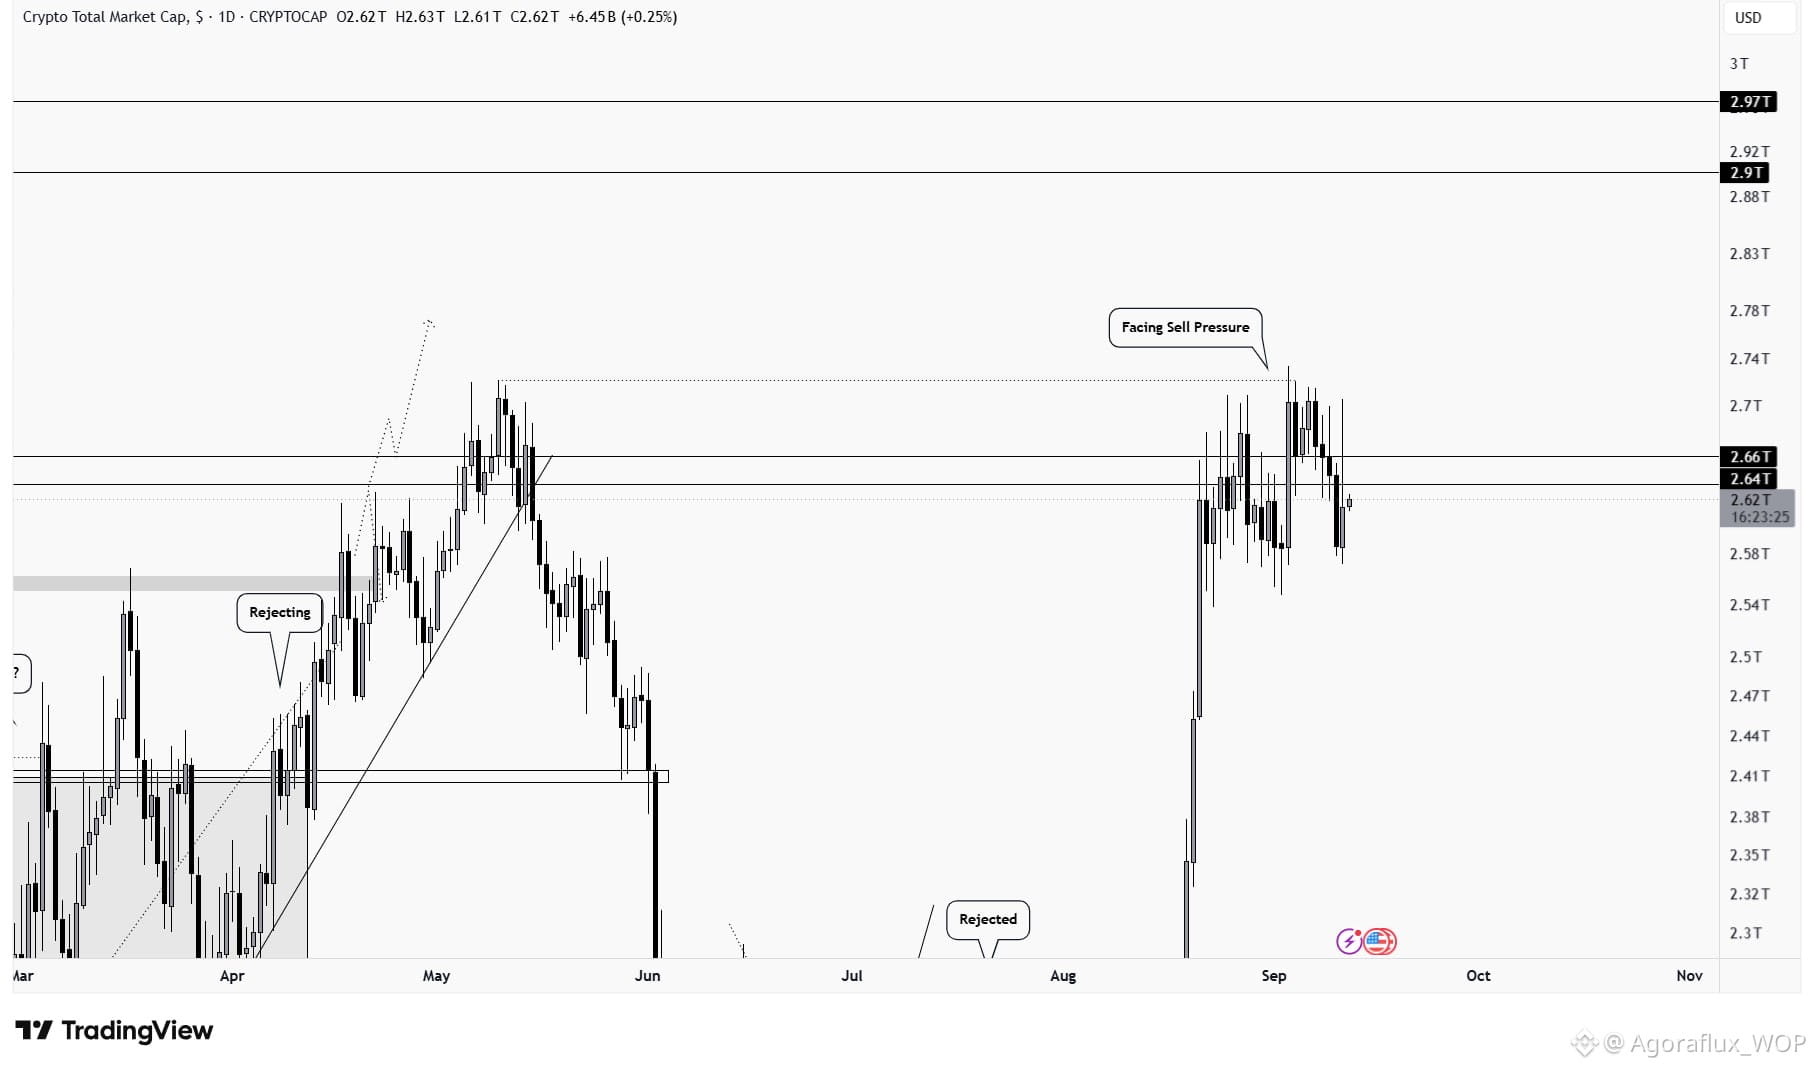
تحديث شامل:
يتحرك إجمالي (TOTAL) ذهابًا وإيابًا داخل المنطقة؛ ولا يزال السوق غير متأكد مما إذا كانت القوى الصاعدة (bulls) أم الهابطة (bears) هي المسيطرة.
يحتاج كل من #BTC وTOTAL إلى اختراق في الوقت نفسه لكي يبدأ اتجاه واضح.
تحديث شامل:
يتحرك إجمالي (TOTAL) ذهابًا وإيابًا داخل المنطقة؛ ولا يزال السوق غير متأكد مما إذا كانت القوى الصاعدة (bulls) أم الهابطة (bears) هي المسيطرة.
يحتاج كل من #BTC وTOTAL إلى اختراق في الوقت نفسه لكي يبدأ اتجاه واضح.
يتحرك إجمالي (TOTAL) ذهابًا وإيابًا داخل المنطقة؛ ولا يزال السوق غير متأكد مما إذا كانت القوى الصاعدة (bulls) أم الهابطة (bears) هي المسيطرة.
يحتاج كل من #BTC وTOTAL إلى اختراق في الوقت نفسه لكي يبدأ اتجاه واضح.
1
121
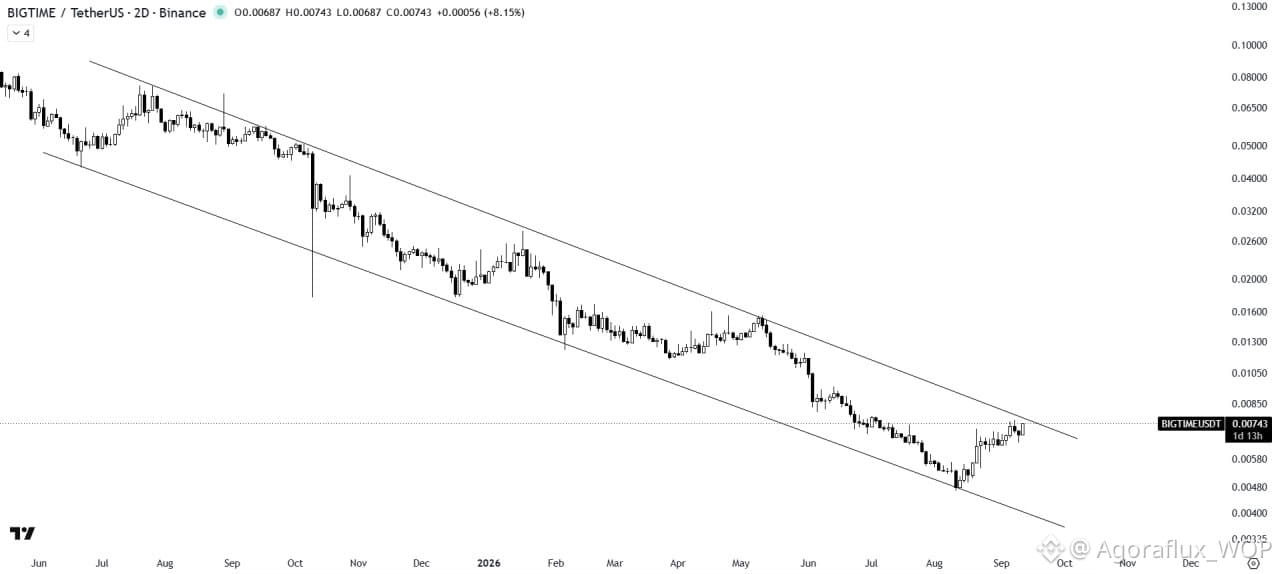
$BIGTIME /USDT تحليل
BIGTIME يتماسك بقوة داخل القناة الهابطة، وهو يتداول حاليًا تحت خط اتجاه مقاومة القناة.
اختراق قوي فوق مقاومة القناة من شأنه أن يوفر تأكيدًا صعوديًا قويًا.
$BIGTIME /USDT تحليل
BIGTIME يتماسك بقوة داخل القناة الهابطة، وهو يتداول حاليًا تحت خط اتجاه مقاومة القناة.
اختراق قوي فوق مقاومة القناة من شأنه أن يوفر تأكيدًا صعوديًا قويًا.
BIGTIME يتماسك بقوة داخل القناة الهابطة، وهو يتداول حاليًا تحت خط اتجاه مقاومة القناة.
اختراق قوي فوق مقاومة القناة من شأنه أن يوفر تأكيدًا صعوديًا قويًا.
99
#bitcoin تحديث يومي لفريق التحليل الفني:
يذهب البيتكوين إلى مرحلة التوحّد بعد أن تم رفضه من المنطقة الرئيسية.
بعد هذه الحركة القوية، فإن نطاق التداول يعني أن حدوث اختراق قد يدفع السوق في اتجاه ما مع استمرار الحركة القوية.
#bitcoin تحديث يومي لفريق التحليل الفني:
يذهب البيتكوين إلى مرحلة التوحّد بعد أن تم رفضه من المنطقة الرئيسية.
بعد هذه الحركة القوية، فإن نطاق التداول يعني أن حدوث اختراق قد يدفع السوق في اتجاه ما مع استمرار الحركة القوية.
يذهب البيتكوين إلى مرحلة التوحّد بعد أن تم رفضه من المنطقة الرئيسية.
بعد هذه الحركة القوية، فإن نطاق التداول يعني أن حدوث اختراق قد يدفع السوق في اتجاه ما مع استمرار الحركة القوية.
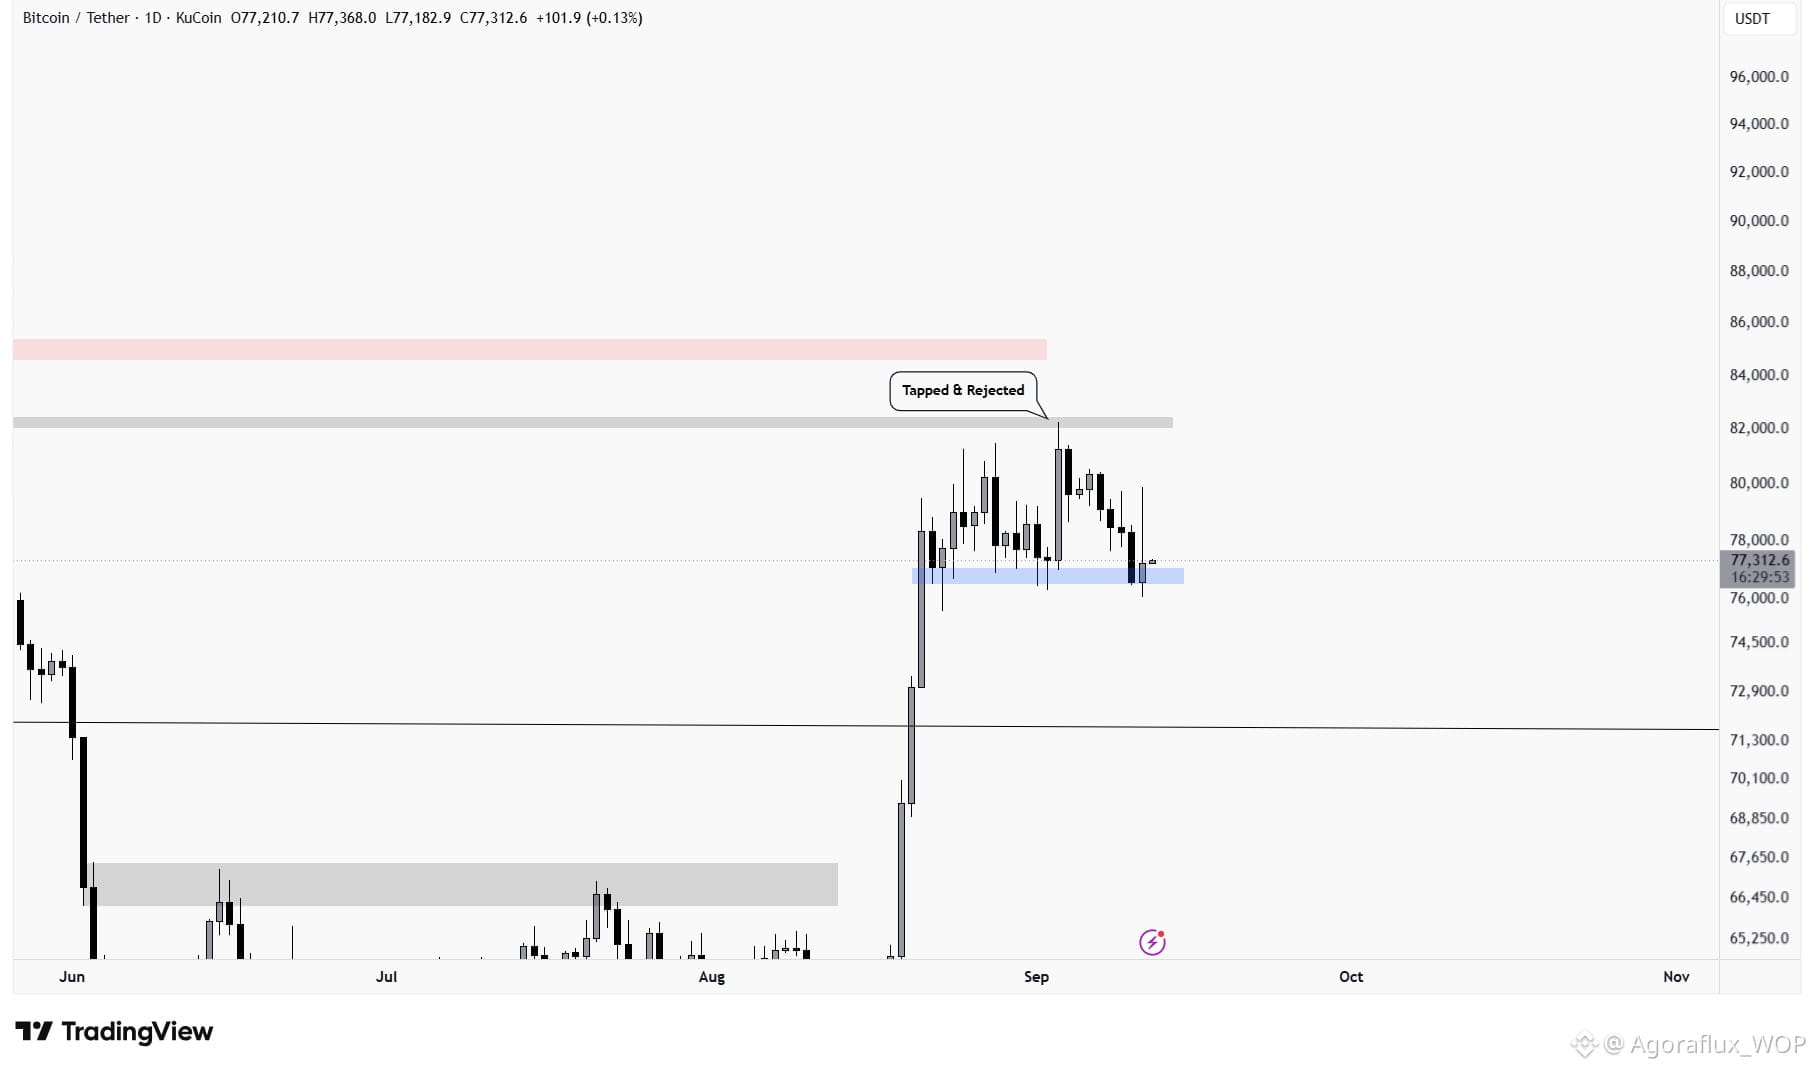
1
119
🚨 الأسهم، بيتكوين $BTC ، والذهب $XAU كلها تشهد ارتفاعًا بالتزامن على نفس البيانات التي دفعت احتمالات رفع الفائدة لدى مجلس الاحتياطي الفيدرالي إلى 85%.
مؤشر التضخم الأساسي عند 2.4% هو الأدنى منذ أكثر من 5 سنوات.
هذه هي الأرقام التي تزيل الغذاء والطاقة، لذا فهي تعكس الجزء «الملتصق» والمتكرر من التضخم، مثل تكاليف السكن والخدمات والسلع اليومية، وقد كانت تتراجع بشكلٍ منتظم لسنوات.
أما التضخم الرئيسي #cpi فظل عند 3.4%، لكن ذلك يعود تقريبًا بالكامل إلى النفط، الذي ارتفع بسبب حرب إيران.
هذا صدمة عرض مرتبطة بحدث جيوسياسي محدد، وليس دليلًا على أن التضخم المرتبط بالطلب الواسع يعود.
ارتفعت الأصول ذات المخاطر عبر اللوح استنادًا إلى هذه البيانات، #stocks ، وارتفع كل من البيتكوين والذهب والفضة في الوقت نفسه.
وهذا يعني أن السوق تراهن على أن تباطؤ التضخم الأساسي يمنح الفيدرالي مساحة للإبقاء على الفائدة ثابتة أو حتى خفضها لاحقًا هذا العام.
لكن احتمالات رفع الفائدة قفزت إلى 85% بعد صدور نفس البيانات. فأسواق الفائدة ترفع رهاناتها على السيناريو المعاكس، بأن الفيدرالي سيقوم برفع الفائدة في اجتماعه القادم.
إليك سبب اختلاف هذين السوقين.
الرقم الشهري الأساسي جاء «حارًا»، مرتفعًا بنسبة 0.3% مقابل 0.2% متوقعة، مدفوعًا بخدمات «سوبركور»، وهي مقياس يستبعد كلاً من الطاقة والسكن.
وبما أن «سوبركور» لا علاقة له بالوقود أو النفط، فإن هذا السخونة تبدو كطلب حقيقي، وليس مجرد تأثير الحرب. أسواق الفائدة تتفاعل مع ذلك الرقم الشهري الحار وحده.
أما الأصول ذات المخاطر فتتفاعل مع اتجاه السنوات الخمس في الرقم السنوي.
لا يمكن أن يكون الاثنان على صواب لفترة طويلة.
إذا خفت ضغوط النفط وتراجع «سوبركور» الشهر المقبل، فإن الأصول ذات المخاطر ستحقق هذا الرهان.
أما إذا استمر «سوبركور» في العمل بحرارة، فسيكون لدى الفيدرالي ما يبرر رفع الفائدة في 17 سبتمبر بغض النظر عن الاتجاه السنوي، وستبدو موجة الصعود في أسهم اليوم و«كريبتو» سابقة لأوانها.
🚨 الأسهم، بيتكوين $BTC ، والذهب $XAU كلها تشهد ارتفاعًا بالتزامن على نفس البيانات التي دفعت احتمالات رفع الفائدة لدى مجلس الاحتياطي الفيدرالي إلى 85%.
مؤشر التضخم الأساسي عند 2.4% هو الأدنى منذ أكثر من 5 سنوات.
هذه هي الأرقام التي تزيل الغذاء والطاقة، لذا فهي تعكس الجزء «الملتصق» والمتكرر من التضخم، مثل تكاليف السكن والخدمات والسلع اليومية، وقد كانت تتراجع بشكلٍ منتظم لسنوات.
أما التضخم الرئيسي #cpi فظل عند 3.4%، لكن ذلك يعود تقريبًا بالكامل إلى النفط، الذي ارتفع بسبب حرب إيران.
هذا صدمة عرض مرتبطة بحدث جيوسياسي محدد، وليس دليلًا على أن التضخم المرتبط بالطلب الواسع يعود.
ارتفعت الأصول ذات المخاطر عبر اللوح استنادًا إلى هذه البيانات، #stocks ، وارتفع كل من البيتكوين والذهب والفضة في الوقت نفسه.
وهذا يعني أن السوق تراهن على أن تباطؤ التضخم الأساسي يمنح الفيدرالي مساحة للإبقاء على الفائدة ثابتة أو حتى خفضها لاحقًا هذا العام.
لكن احتمالات رفع الفائدة قفزت إلى 85% بعد صدور نفس البيانات. فأسواق الفائدة ترفع رهاناتها على السيناريو المعاكس، بأن الفيدرالي سيقوم برفع الفائدة في اجتماعه القادم.
إليك سبب اختلاف هذين السوقين.
الرقم الشهري الأساسي جاء «حارًا»، مرتفعًا بنسبة 0.3% مقابل 0.2% متوقعة، مدفوعًا بخدمات «سوبركور»، وهي مقياس يستبعد كلاً من الطاقة والسكن.
وبما أن «سوبركور» لا علاقة له بالوقود أو النفط، فإن هذا السخونة تبدو كطلب حقيقي، وليس مجرد تأثير الحرب. أسواق الفائدة تتفاعل مع ذلك الرقم الشهري الحار وحده.
أما الأصول ذات المخاطر فتتفاعل مع اتجاه السنوات الخمس في الرقم السنوي.
لا يمكن أن يكون الاثنان على صواب لفترة طويلة.
إذا خفت ضغوط النفط وتراجع «سوبركور» الشهر المقبل، فإن الأصول ذات المخاطر ستحقق هذا الرهان.
أما إذا استمر «سوبركور» في العمل بحرارة، فسيكون لدى الفيدرالي ما يبرر رفع الفائدة في 17 سبتمبر بغض النظر عن الاتجاه السنوي، وستبدو موجة الصعود في أسهم اليوم و«كريبتو» سابقة لأوانها.
مؤشر التضخم الأساسي عند 2.4% هو الأدنى منذ أكثر من 5 سنوات.
هذه هي الأرقام التي تزيل الغذاء والطاقة، لذا فهي تعكس الجزء «الملتصق» والمتكرر من التضخم، مثل تكاليف السكن والخدمات والسلع اليومية، وقد كانت تتراجع بشكلٍ منتظم لسنوات.
أما التضخم الرئيسي #cpi فظل عند 3.4%، لكن ذلك يعود تقريبًا بالكامل إلى النفط، الذي ارتفع بسبب حرب إيران.
هذا صدمة عرض مرتبطة بحدث جيوسياسي محدد، وليس دليلًا على أن التضخم المرتبط بالطلب الواسع يعود.
ارتفعت الأصول ذات المخاطر عبر اللوح استنادًا إلى هذه البيانات، #stocks ، وارتفع كل من البيتكوين والذهب والفضة في الوقت نفسه.
وهذا يعني أن السوق تراهن على أن تباطؤ التضخم الأساسي يمنح الفيدرالي مساحة للإبقاء على الفائدة ثابتة أو حتى خفضها لاحقًا هذا العام.
لكن احتمالات رفع الفائدة قفزت إلى 85% بعد صدور نفس البيانات. فأسواق الفائدة ترفع رهاناتها على السيناريو المعاكس، بأن الفيدرالي سيقوم برفع الفائدة في اجتماعه القادم.
إليك سبب اختلاف هذين السوقين.
الرقم الشهري الأساسي جاء «حارًا»، مرتفعًا بنسبة 0.3% مقابل 0.2% متوقعة، مدفوعًا بخدمات «سوبركور»، وهي مقياس يستبعد كلاً من الطاقة والسكن.
وبما أن «سوبركور» لا علاقة له بالوقود أو النفط، فإن هذا السخونة تبدو كطلب حقيقي، وليس مجرد تأثير الحرب. أسواق الفائدة تتفاعل مع ذلك الرقم الشهري الحار وحده.
أما الأصول ذات المخاطر فتتفاعل مع اتجاه السنوات الخمس في الرقم السنوي.
لا يمكن أن يكون الاثنان على صواب لفترة طويلة.
إذا خفت ضغوط النفط وتراجع «سوبركور» الشهر المقبل، فإن الأصول ذات المخاطر ستحقق هذا الرهان.
أما إذا استمر «سوبركور» في العمل بحرارة، فسيكون لدى الفيدرالي ما يبرر رفع الفائدة في 17 سبتمبر بغض النظر عن الاتجاه السنوي، وستبدو موجة الصعود في أسهم اليوم و«كريبتو» سابقة لأوانها.
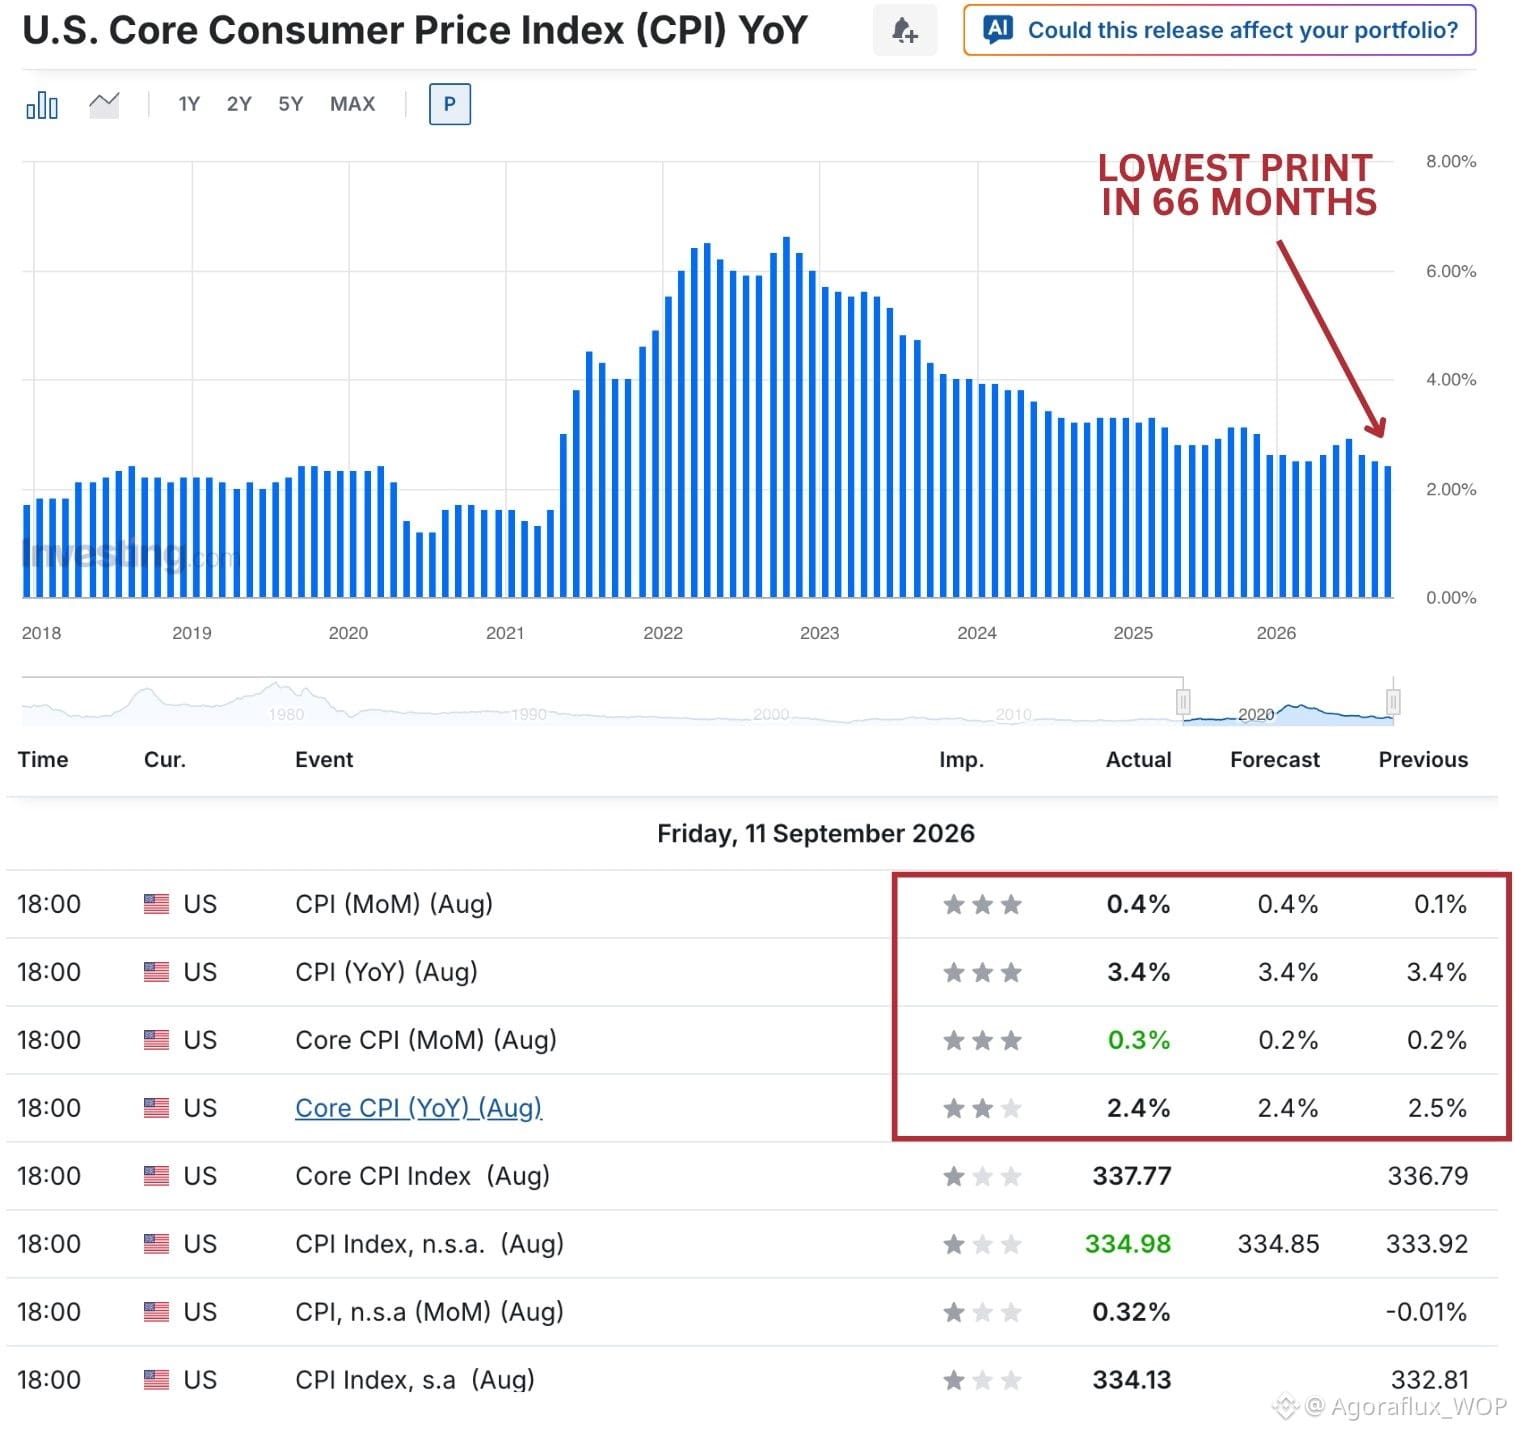
2
51
$SOLV /USDT تحليل
يَستعيد SOLV الزخم من خط الدعم لاتجاه المثلث الهابط ضمن نمط المثلث الهابط، وهو يحاول حاليًا اختراق مقاومة المثلث.
تعمل المتوسطات المتحركة لـ 50MA كمستوى دعم رئيسي تحت حركة السعر الحالية.
يمكن أن يؤدي اختراق قوي فوق المثلث، تليه إعادة اختبار ناجحة، إلى إشعال موجة صعودية قوية.
$SOLV /USDT تحليل
يَستعيد SOLV الزخم من خط الدعم لاتجاه المثلث الهابط ضمن نمط المثلث الهابط، وهو يحاول حاليًا اختراق مقاومة المثلث.
تعمل المتوسطات المتحركة لـ 50MA كمستوى دعم رئيسي تحت حركة السعر الحالية.
يمكن أن يؤدي اختراق قوي فوق المثلث، تليه إعادة اختبار ناجحة، إلى إشعال موجة صعودية قوية.
يَستعيد SOLV الزخم من خط الدعم لاتجاه المثلث الهابط ضمن نمط المثلث الهابط، وهو يحاول حاليًا اختراق مقاومة المثلث.
تعمل المتوسطات المتحركة لـ 50MA كمستوى دعم رئيسي تحت حركة السعر الحالية.
يمكن أن يؤدي اختراق قوي فوق المثلث، تليه إعادة اختبار ناجحة، إلى إشعال موجة صعودية قوية.
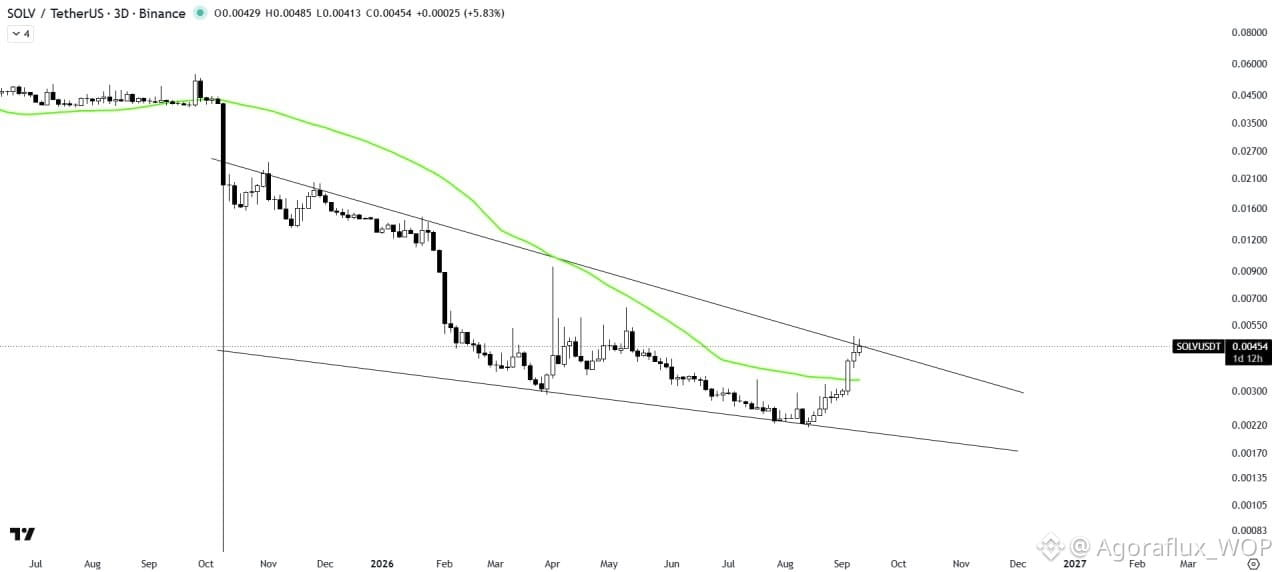
1
85
إليك تحليل BCH :
$BCH تم اختباره للأسفل أسفل منطقة مفتاح قوية وتشكيل قناة/نمط علم صغير ومحاولة كسر النمط. البيع على المدى القصير كافٍ، لكن لا تحاول الاحتفاظ بالصفقات الطويلة.
إليك تحليل BCH :
$BCH تم اختباره للأسفل أسفل منطقة مفتاح قوية وتشكيل قناة/نمط علم صغير ومحاولة كسر النمط. البيع على المدى القصير كافٍ، لكن لا تحاول الاحتفاظ بالصفقات الطويلة.
$BCH تم اختباره للأسفل أسفل منطقة مفتاح قوية وتشكيل قناة/نمط علم صغير ومحاولة كسر النمط. البيع على المدى القصير كافٍ، لكن لا تحاول الاحتفاظ بالصفقات الطويلة.
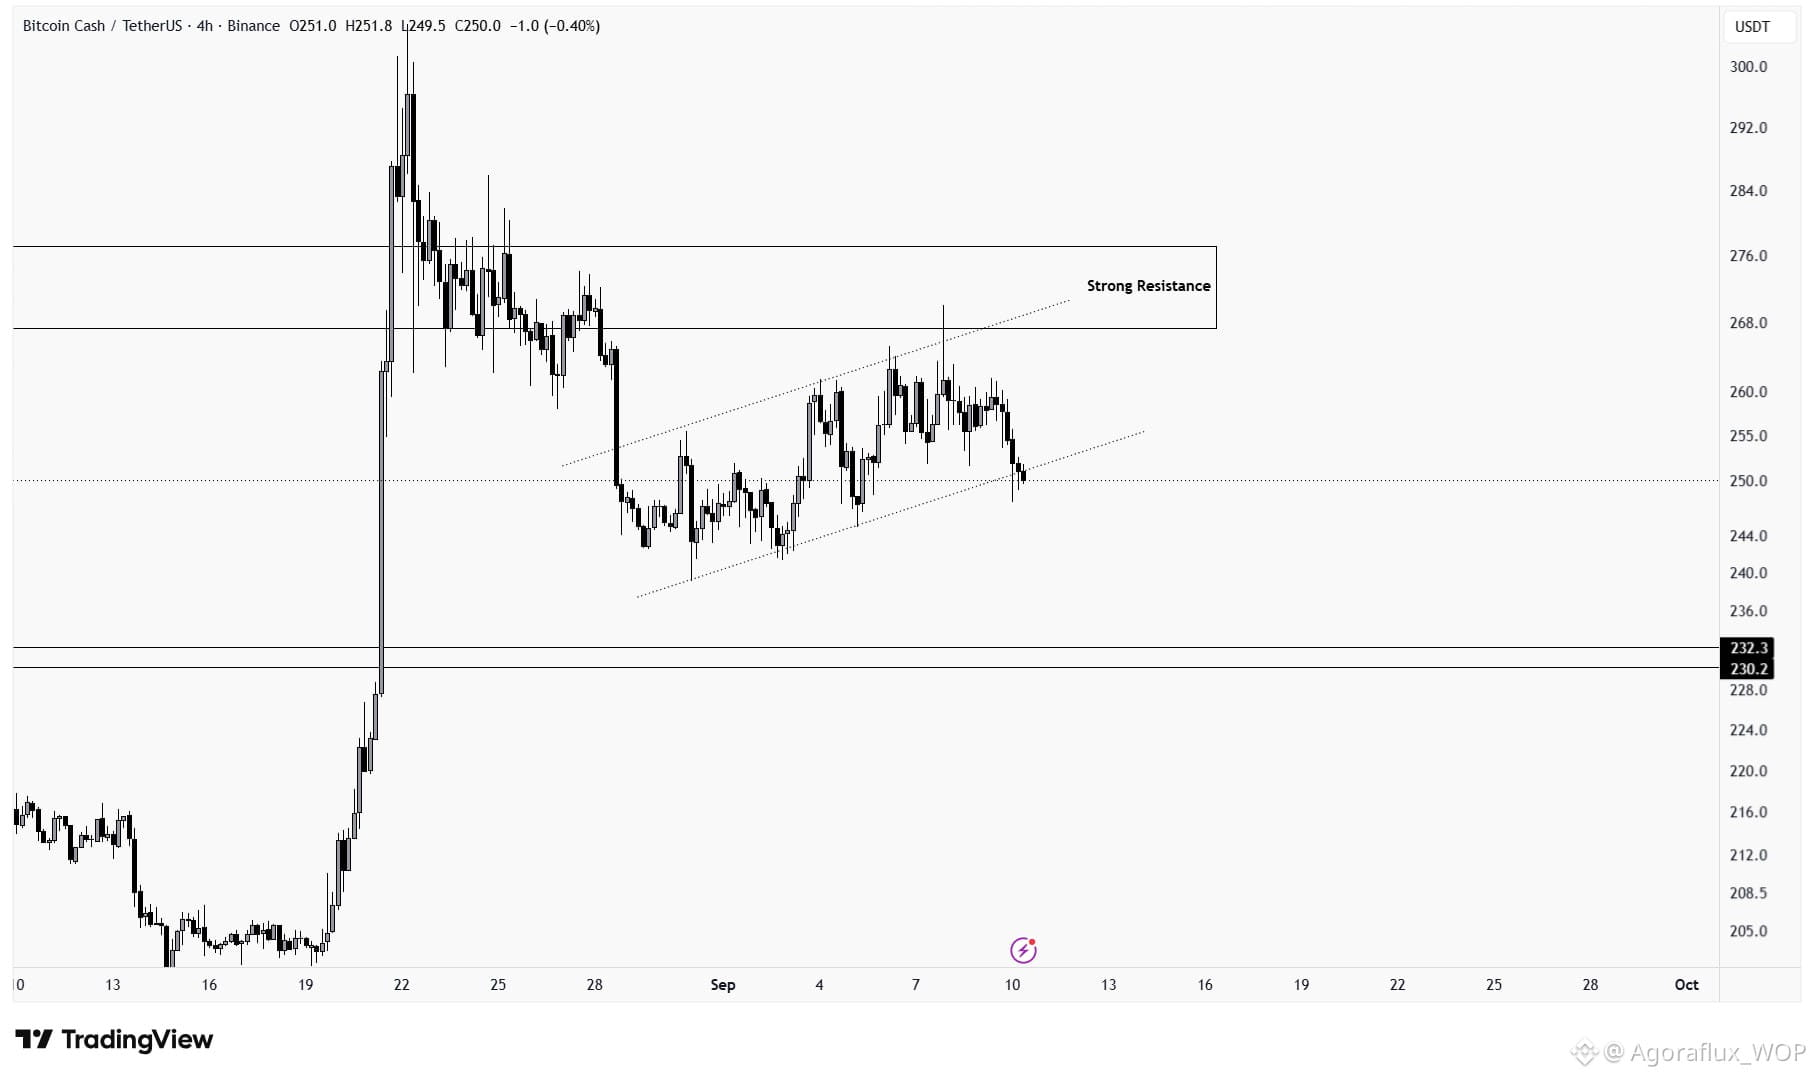
1
146
صحيح جزئيًا
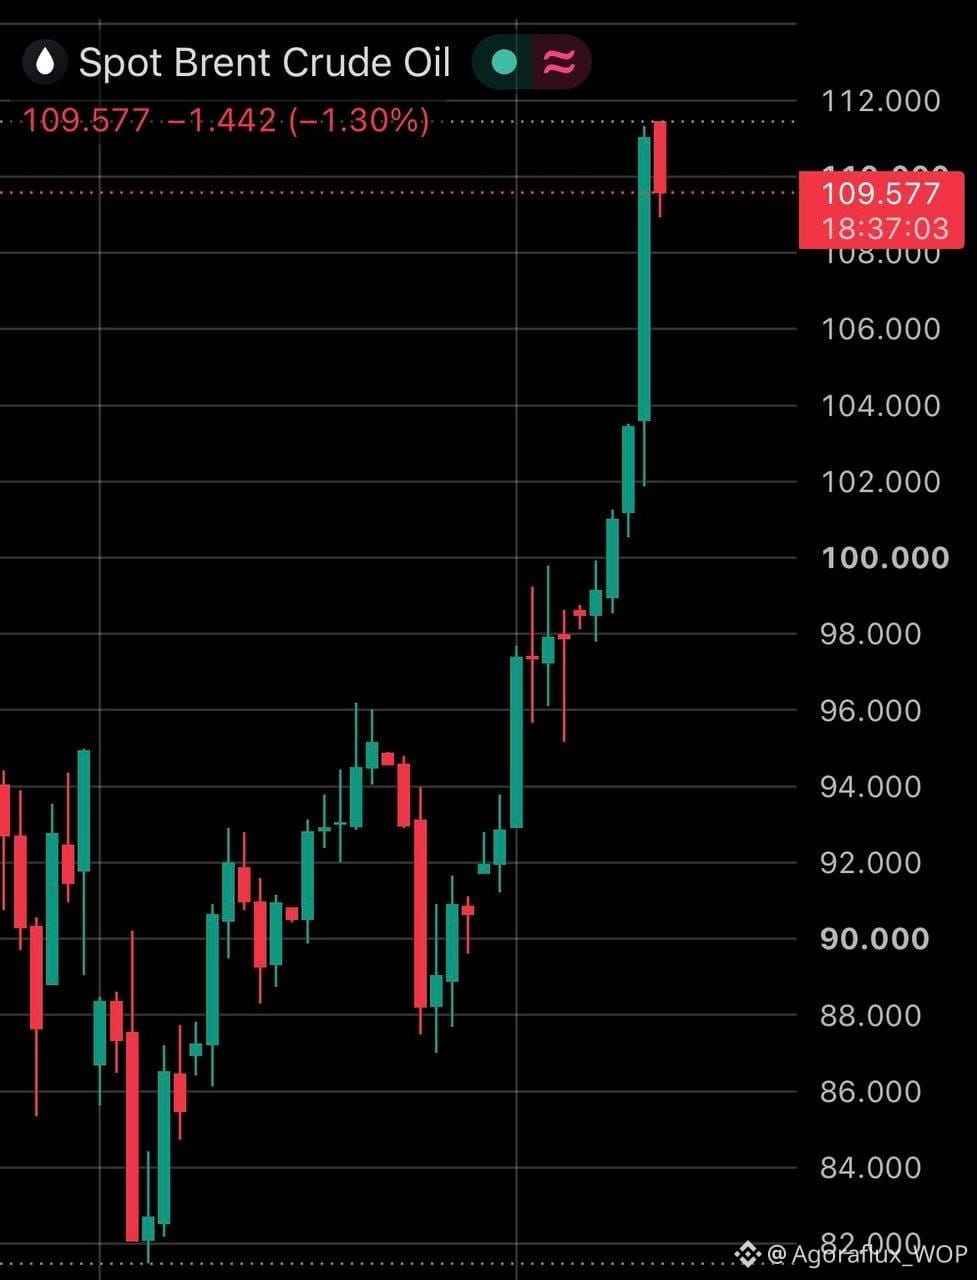
لم ينخفض مؤشر أسعار المستهلكين (CPI) بعد، وفقط النفط الخام من برنت $CL قَفَز للتو ليكسر حاجز 111 دولارًا.
هذا يعني انفجارًا يقارب 50 دولارًا للبرميل من مستوى حوالي 60.70 دولارًا في بداية العام.
والآن يأتي الجزء غير المريح للمستثمرين:
ماذا يحدث للتضخم عندما يكون النفط مرتفعًا بنحو 83%، وما زالت أسعار الطاقة تتسارع؟
مطبوع اليوم من مؤشر أسعار المستهلكين يحمل فجأة وزنًا أكبر بكثير.
قد يؤدي ارتفاع مؤشر CPI بشكل أعلى من المتوقع، إلى جانب صدمة النفط المتجددة هذه، إلى تعزيز حجة أن يحافظ الاحتياطي الفيدرالي على الفائدة عند مستويات أعلى، أو حتى تنفيذ زيادة أخرى بمقدار 25 نقطة أساس.
وهذا ليس مجرد ما تدفعه عند المضخة.
يمكن أن تتسبب أسعار النفط الأعلى في انتقال الأثر إلى النقل والشحن والتصنيع، وفي النهاية إلى التكلفة الأوسع للسلع والخدمات.
يمكن للاحتياطي الفيدرالي أن يتجاوز طفرة طاقة مؤقتة.
لكن إذا بدأت تكاليف الطاقة الأعلى تدفع التضخم الأوسع نحو الارتفاع، فهذه مشكلة مختلفة تمامًا.
تابع مؤشر CPI عن كثب اليوم.
إن الجمع بين نفط عند 111 دولارًا + تضخم لزج تمامًا هو بالضبط نوع السيناريو الذي يمكنه إعادة تشكيل توقعات الفائدة وتحريك الأسواق.
#CPIWatch
لم ينخفض مؤشر أسعار المستهلكين (CPI) بعد، وفقط النفط الخام من برنت $CL قَفَز للتو ليكسر حاجز 111 دولارًا.
هذا يعني انفجارًا يقارب 50 دولارًا للبرميل من مستوى حوالي 60.70 دولارًا في بداية العام.
والآن يأتي الجزء غير المريح للمستثمرين:
ماذا يحدث للتضخم عندما يكون النفط مرتفعًا بنحو 83%، وما زالت أسعار الطاقة تتسارع؟
مطبوع اليوم من مؤشر أسعار المستهلكين يحمل فجأة وزنًا أكبر بكثير.
قد يؤدي ارتفاع مؤشر CPI بشكل أعلى من المتوقع، إلى جانب صدمة النفط المتجددة هذه، إلى تعزيز حجة أن يحافظ الاحتياطي الفيدرالي على الفائدة عند مستويات أعلى، أو حتى تنفيذ زيادة أخرى بمقدار 25 نقطة أساس.
وهذا ليس مجرد ما تدفعه عند المضخة.
يمكن أن تتسبب أسعار النفط الأعلى في انتقال الأثر إلى النقل والشحن والتصنيع، وفي النهاية إلى التكلفة الأوسع للسلع والخدمات.
يمكن للاحتياطي الفيدرالي أن يتجاوز طفرة طاقة مؤقتة.
لكن إذا بدأت تكاليف الطاقة الأعلى تدفع التضخم الأوسع نحو الارتفاع، فهذه مشكلة مختلفة تمامًا.
تابع مؤشر CPI عن كثب اليوم.
إن الجمع بين نفط عند 111 دولارًا + تضخم لزج تمامًا هو بالضبط نوع السيناريو الذي يمكنه إعادة تشكيل توقعات الفائدة وتحريك الأسواق.
#CPIWatch
هذا يعني انفجارًا يقارب 50 دولارًا للبرميل من مستوى حوالي 60.70 دولارًا في بداية العام.
والآن يأتي الجزء غير المريح للمستثمرين:
ماذا يحدث للتضخم عندما يكون النفط مرتفعًا بنحو 83%، وما زالت أسعار الطاقة تتسارع؟
مطبوع اليوم من مؤشر أسعار المستهلكين يحمل فجأة وزنًا أكبر بكثير.
قد يؤدي ارتفاع مؤشر CPI بشكل أعلى من المتوقع، إلى جانب صدمة النفط المتجددة هذه، إلى تعزيز حجة أن يحافظ الاحتياطي الفيدرالي على الفائدة عند مستويات أعلى، أو حتى تنفيذ زيادة أخرى بمقدار 25 نقطة أساس.
وهذا ليس مجرد ما تدفعه عند المضخة.
يمكن أن تتسبب أسعار النفط الأعلى في انتقال الأثر إلى النقل والشحن والتصنيع، وفي النهاية إلى التكلفة الأوسع للسلع والخدمات.
يمكن للاحتياطي الفيدرالي أن يتجاوز طفرة طاقة مؤقتة.
لكن إذا بدأت تكاليف الطاقة الأعلى تدفع التضخم الأوسع نحو الارتفاع، فهذه مشكلة مختلفة تمامًا.
تابع مؤشر CPI عن كثب اليوم.
إن الجمع بين نفط عند 111 دولارًا + تضخم لزج تمامًا هو بالضبط نوع السيناريو الذي يمكنه إعادة تشكيل توقعات الفائدة وتحريك الأسواق.
#CPIWatch
1
3
5.2k
$COTI /تحليل USDT
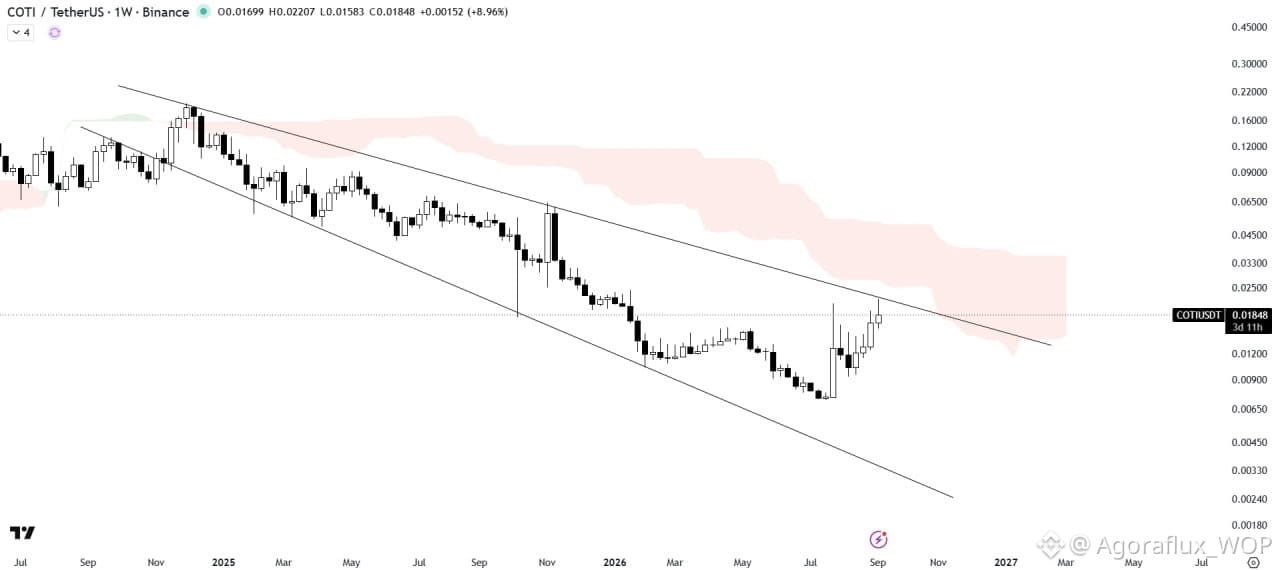
تقوم COTI بالتحرك في نطاق تجميعي داخل نموذج وتد متسع هابط، وهي تواجه حاليًا رفضًا من خط الاتجاه للمقاومة.
يعمل سحاب الإيشيموكو كحاجز مقاومة رئيسي فوق الوتد، مما يحد من الزخم الصعودي.
قد يؤدي اختراق قوي فوق الوتد إلى تأكيد صعودي، بينما قد يؤدي استمرار الرفض إلى مزيد من تحرك السعر داخل النمط.
$COTI /تحليل USDT
تقوم COTI بالتحرك في نطاق تجميعي داخل نموذج وتد متسع هابط، وهي تواجه حاليًا رفضًا من خط الاتجاه للمقاومة.
يعمل سحاب الإيشيموكو كحاجز مقاومة رئيسي فوق الوتد، مما يحد من الزخم الصعودي.
قد يؤدي اختراق قوي فوق الوتد إلى تأكيد صعودي، بينما قد يؤدي استمرار الرفض إلى مزيد من تحرك السعر داخل النمط.
تقوم COTI بالتحرك في نطاق تجميعي داخل نموذج وتد متسع هابط، وهي تواجه حاليًا رفضًا من خط الاتجاه للمقاومة.
يعمل سحاب الإيشيموكو كحاجز مقاومة رئيسي فوق الوتد، مما يحد من الزخم الصعودي.
قد يؤدي اختراق قوي فوق الوتد إلى تأكيد صعودي، بينما قد يؤدي استمرار الرفض إلى مزيد من تحرك السعر داخل النمط.
2
6k
#BTC تحليل الهيمنة
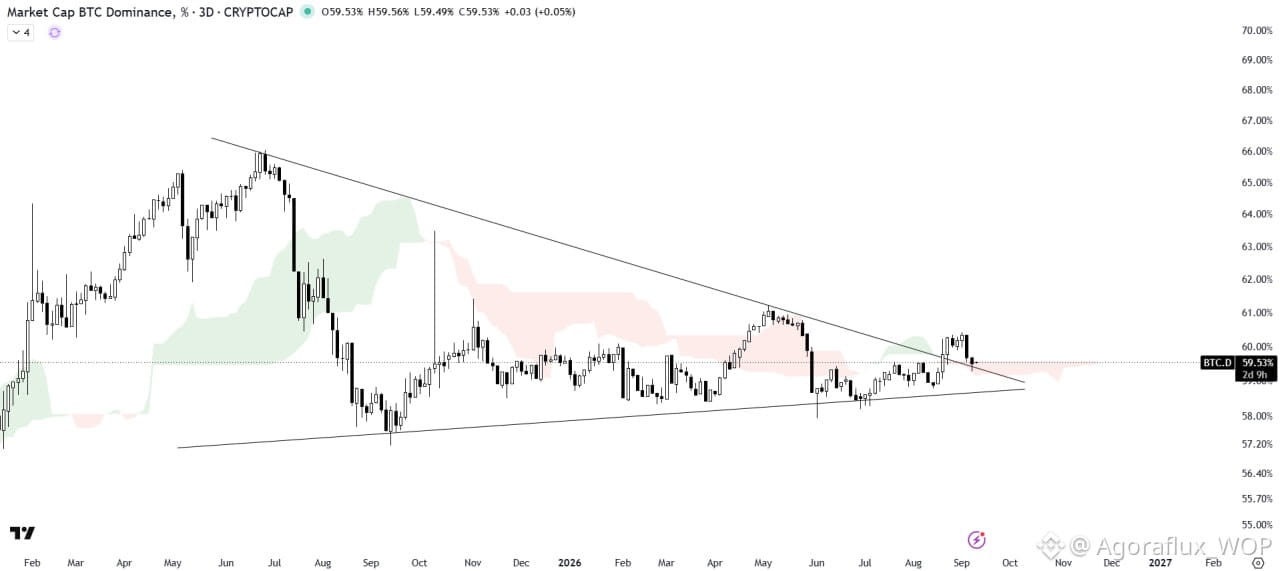
كسر BTC.D نمط المثلث المتناظر الحالي، وهو يقوم بإعادة اختبار مستوى الاختراق.
تقوم سحابة الإيشيموكو بدور منطقة دعم رئيسية، حيث تُظهر قوة داخل البنية الحالية.
قد يؤدي إعادة الاختبار الناجحة والثبات فوق مستوى الاختراق إلى إطلاق موجة صعودية إضافية في هيمنة بيتكوين.
من المهم ملاحظة أن هيمنة BTC غالبًا ما ترتبط بعلاقة عكسية مع القيمة السوقية لسوق العملات البديلة (الألتكوين).
#BTC تحليل الهيمنة
كسر BTC.D نمط المثلث المتناظر الحالي، وهو يقوم بإعادة اختبار مستوى الاختراق.
تقوم سحابة الإيشيموكو بدور منطقة دعم رئيسية، حيث تُظهر قوة داخل البنية الحالية.
قد يؤدي إعادة الاختبار الناجحة والثبات فوق مستوى الاختراق إلى إطلاق موجة صعودية إضافية في هيمنة بيتكوين.
من المهم ملاحظة أن هيمنة BTC غالبًا ما ترتبط بعلاقة عكسية مع القيمة السوقية لسوق العملات البديلة (الألتكوين).
كسر BTC.D نمط المثلث المتناظر الحالي، وهو يقوم بإعادة اختبار مستوى الاختراق.
تقوم سحابة الإيشيموكو بدور منطقة دعم رئيسية، حيث تُظهر قوة داخل البنية الحالية.
قد يؤدي إعادة الاختبار الناجحة والثبات فوق مستوى الاختراق إلى إطلاق موجة صعودية إضافية في هيمنة بيتكوين.
من المهم ملاحظة أن هيمنة BTC غالبًا ما ترتبط بعلاقة عكسية مع القيمة السوقية لسوق العملات البديلة (الألتكوين).
2
5.3k
#BTC /USDT تحليل
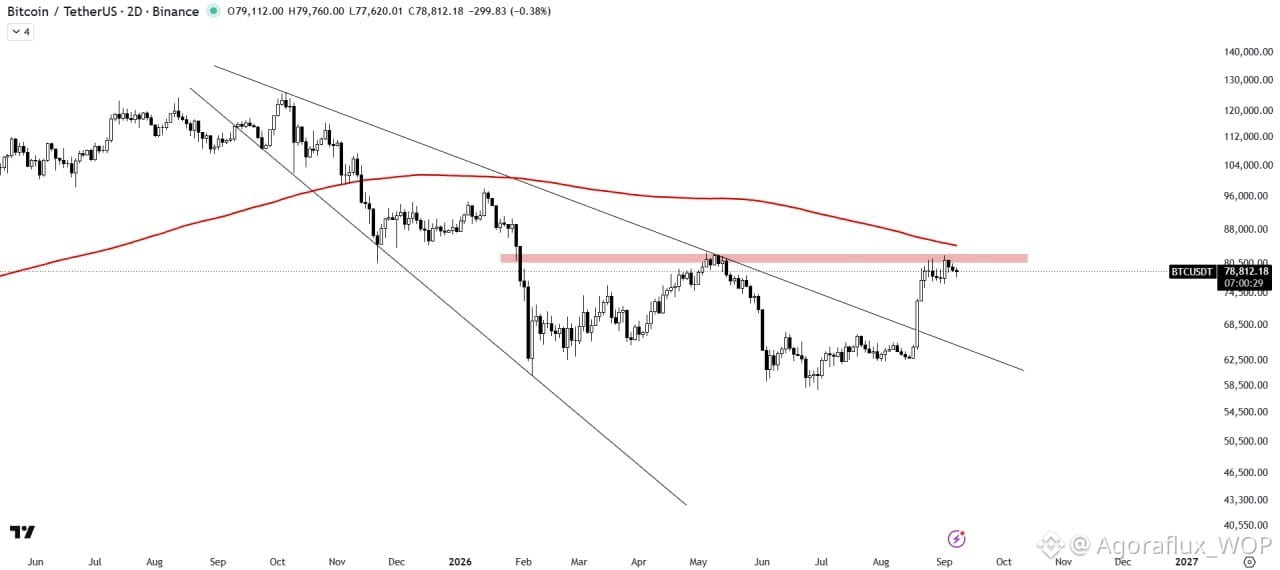
يتم تداول البيتكوين حاليًا تحت منطقة العرض الأفقية، بينما يعمل متوسط 200 يوم (200MA) كحاجز مقاومة رئيسي فوق حركة السعر الحالية.
يُظهر السوق ضغطًا هبوطيًا قويًا، ما يشير إلى أن تصحيحًا إضافيًا قد يتكشف من هنا.
ومن ناحية أخرى، فإن اختراقًا قويًا فوق منطقة العرض يمكن أن يؤدي إلى موجة صعودية إضافية في السوق.
#BTC /USDT تحليل
يتم تداول البيتكوين حاليًا تحت منطقة العرض الأفقية، بينما يعمل متوسط 200 يوم (200MA) كحاجز مقاومة رئيسي فوق حركة السعر الحالية.
يُظهر السوق ضغطًا هبوطيًا قويًا، ما يشير إلى أن تصحيحًا إضافيًا قد يتكشف من هنا.
ومن ناحية أخرى، فإن اختراقًا قويًا فوق منطقة العرض يمكن أن يؤدي إلى موجة صعودية إضافية في السوق.
يتم تداول البيتكوين حاليًا تحت منطقة العرض الأفقية، بينما يعمل متوسط 200 يوم (200MA) كحاجز مقاومة رئيسي فوق حركة السعر الحالية.
يُظهر السوق ضغطًا هبوطيًا قويًا، ما يشير إلى أن تصحيحًا إضافيًا قد يتكشف من هنا.
ومن ناحية أخرى، فإن اختراقًا قويًا فوق منطقة العرض يمكن أن يؤدي إلى موجة صعودية إضافية في السوق.
1
3.8k
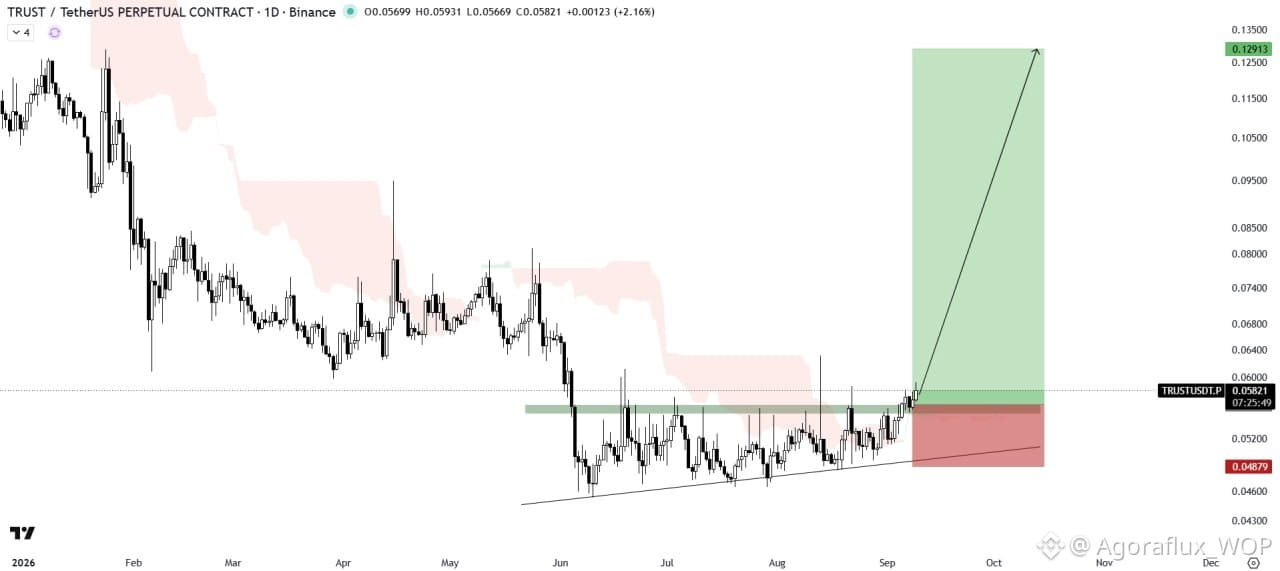
$TRUST /USDT BUY SETUP
TRUST telah اختراق نمط المثلث الصاعد بعد مرحلة تماسك قوية، مما يشير إلى تصاعد الزخم الصعودي.
سحابة الإيشيموكو تعمل كمنطقة دعم رئيسية، وتُظهر قوة في البنية الحالية. حاليًا، يبدو أن TRUST جاهز لخطوة محتملة انفجارية. 🚀
$TRUST /USDT BUY SETUP
TRUST telah اختراق نمط المثلث الصاعد بعد مرحلة تماسك قوية، مما يشير إلى تصاعد الزخم الصعودي.
سحابة الإيشيموكو تعمل كمنطقة دعم رئيسية، وتُظهر قوة في البنية الحالية. حاليًا، يبدو أن TRUST جاهز لخطوة محتملة انفجارية. 🚀
TRUST telah اختراق نمط المثلث الصاعد بعد مرحلة تماسك قوية، مما يشير إلى تصاعد الزخم الصعودي.
سحابة الإيشيموكو تعمل كمنطقة دعم رئيسية، وتُظهر قوة في البنية الحالية. حاليًا، يبدو أن TRUST جاهز لخطوة محتملة انفجارية. 🚀
2
3.1k
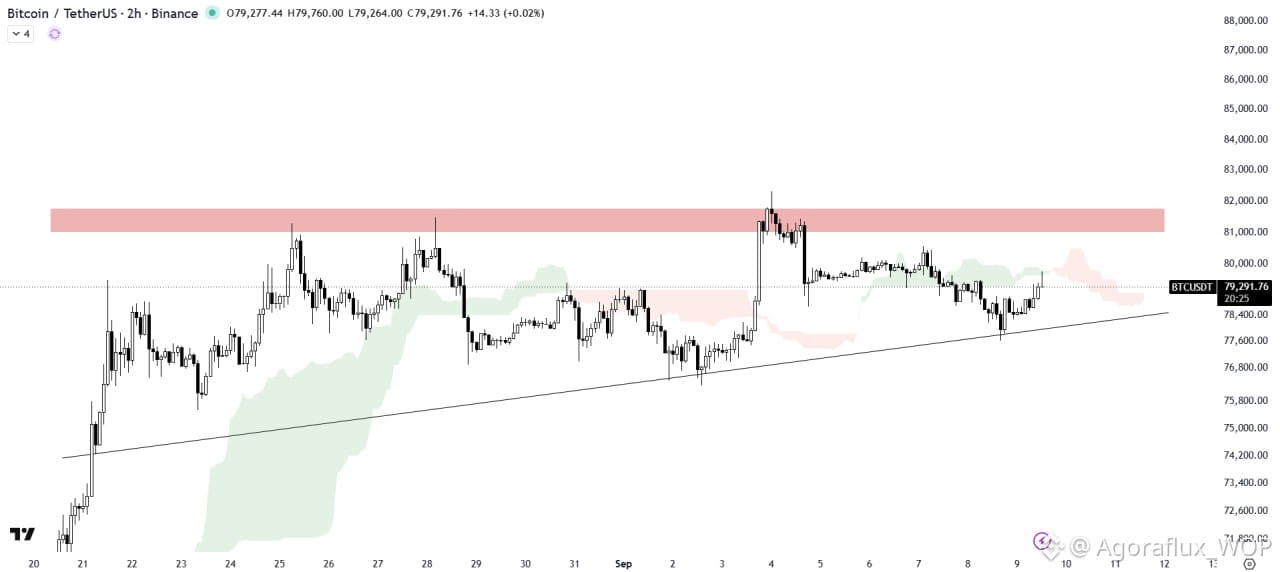
#BTC /USDT تحليل
يتعافى البيتكوين من خط الدعم ضمن نموذج المثلث الصاعد، مُظهراً علامات على القوة.
تعمل سحابة إيشيموكو كحاجز مقاومة رئيسي فوق حركة السعر الحالية.
نحتاج إلى انتظار اختراق قوي أو انهيار لتأكيد الاتجاه القادم.
#BTC /USDT تحليل
يتعافى البيتكوين من خط الدعم ضمن نموذج المثلث الصاعد، مُظهراً علامات على القوة.
تعمل سحابة إيشيموكو كحاجز مقاومة رئيسي فوق حركة السعر الحالية.
نحتاج إلى انتظار اختراق قوي أو انهيار لتأكيد الاتجاه القادم.
يتعافى البيتكوين من خط الدعم ضمن نموذج المثلث الصاعد، مُظهراً علامات على القوة.
تعمل سحابة إيشيموكو كحاجز مقاومة رئيسي فوق حركة السعر الحالية.
نحتاج إلى انتظار اختراق قوي أو انهيار لتأكيد الاتجاه القادم.
1
1
4.6k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinHoldsAbove$77000
277 مشاهدات
38 يقومون بالنقاش
#anthropicceocallsforaislowdown
🚨 $BTC يحتفظ بـ 77 ألف دولار بينما يركّز السوق على BTC و ETH! 🦅
البيتكوين يحترم خط الاتجاه على إطار 4 ساعات، مع إبقاء الإعداد الصعودي نشطًا! 🎯
📍 الدخول: 76,826 – 76,500
🎯 الأهداف: 76,900 ➔ 77,000 ➔ 77,300
🛑 وقف الخسارة: 76,400
⚠️ قاعدة صارمة: يكون الإعداد صالحًا فقط طالما أن الهيكل الرئيسي قائم. فقدان منطقة وقف الخسارة يُبطل الصفقة.
⚡ قائمة المتابعة للأصول:
🪙 $BTC — يحترم دعماً تقنيًا رئيسيًا قبل تذبذب ماكرو! 📈
🌐 $ETH — يتماسك بشكل متقارب حول مناطق طلب رئيسية تمهيدًا لاحتمال حركة اختراق! 📊
أدر الرافعة المالية بعناية وانتظر وصول السعر إلى منطقة الصيد المحددة مسبقًا! 🛡️🧠
❓ ما خطوتك؟ هل ستفتح صفقة شراء للبيتكوين هنا أم تنتظر الدخول بسعر أقل؟ اكتب خطتك بالأسفل! 👇
إخلاء المسؤولية: DYOR. ليست نصيحة مالية.
#BitcoinHoldsAbove$77000
#AvalancheIntegratesIntoUAEPassDigitalVault
#AnthropicCEOCallsForAISlowdown
#BrazilCentralBankRaisesVASPCapitalRequirements
Hifza Rubab
·0 إعجاب
·15 مشاهدات
FedHikeOddsRiseTo89%
335 مشاهدات
62 يقومون بالنقاش
BitcoinCrosses$78000
2,425 مشاهدات
131 يقومون بالنقاش