

Max-Biaa
13.7k منشورات
Max-Biaa
إبلاغ
حظر المُستخدم
Still learning💻 Still growing💸
622 تتابع
5.6K+ المتابعون
7.2K+ إعجاب
منشورات
·
--
🧧🎁 حان وقت الحظ... عائلة Binance! 💛
🎁🧧 وصلت الأظرف الحمراء!
#BinanceSquareFamily
#RedPacketMission
#REWARDS
🧧🎁 حان وقت الحظ... عائلة Binance! 💛
🎁🧧 وصلت الأظرف الحمراء!
#BinanceSquareFamily
#RedPacketMission
#REWARDS
🎁🧧 وصلت الأظرف الحمراء!
#BinanceSquareFamily
#RedPacketMission
#REWARDS
15
1
83
·
--
صاعد
قوة الخوارزميات: أبرز 4 إشارات صعود نراقبها!
أطلقت أحدث إشارات السوق المدعومة بالذكاء الاصطناعي فرص تداول عالية الاحتمالية لمدة 3 ساعات! ويتزايد الزخم بقوة عبر هذه العملات الأربع:
تفصيل الإشارات:
1. $EPIC - العملة الرائدة من حيث الزخم
• الحركة المتوقعة (3 ساعات): +6.63%
• ثقة الذكاء الاصطناعي: 73.91%
👉 تتصدر قائمة العملات بأكملها من حيث إمكانية الصعود الفوري!
2. $AMP - استمرار صعودي قوي
• الحركة المتوقعة (3 ساعات): +5.90%
• ثقة الذكاء الاصطناعي: 64.00%
👉 تكتسب ضغط شراء قويًا يمهد لاختراق على المدى القصير
3. $BMT - الخيار الأكثر موثوقية
• الحركة المتوقعة (3 ساعات): +4.30%
• ثقة الذكاء الاصطناعي: 80.65%
👉 أعلى درجة ثقة خوارزمية بين العملات الأسرع تحركًا!
4. $GTC - ارتفاع حاد في التقلبات
• الحركة المتوقعة (3 ساعات): +4.01%
• ثقة الذكاء الاصطناعي: 0.00%
👉 زخم مضاربي هائل يتشكل — راقب حجم التداول عن كثب!
خلاصة التداول:
سواء كنت تدخل تدريجيًا في فرص ذات ثقة عالية مثل BMT، أو تواكب زخم النمو المرتفع في EPIC، فإن إدارة المخاطر هي الأساس!
أي من هذه الفرص الأربع تتداول عليها الآن؟ شارك أسعار دخولك وأهدافك أدناه! 👇
#AISignals #CryptoTrading #Binance #Altcoins #bullish
EPIC
44%
AMp
19%
BMT
26%
GTC
11%
81 الأصوات • تمّ إغلاق التصويت
4
5k
·
--
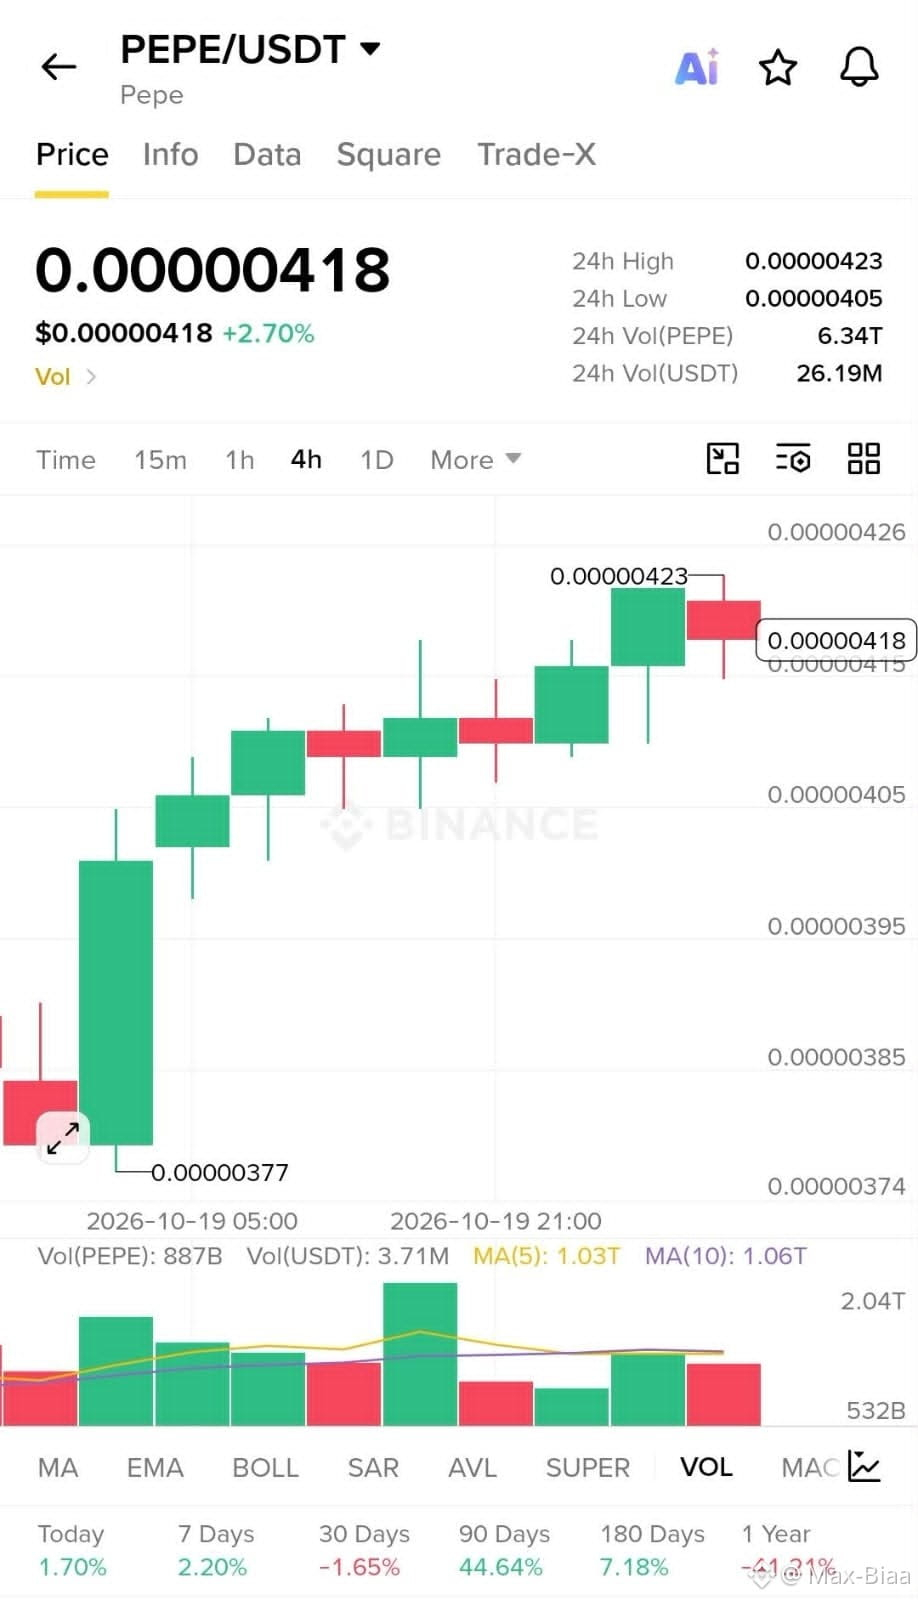
PEPE يتحرك! 🐸🔥
$PEPE يُظهر زخمًا صعوديًا قويًا مرة أخرى! تشير الشموع الخضراء المتتالية على مخطط 4 ساعات وارتفاع حجم التداول إلى أن عملاق عملات الميم يستعد لاختراق كبير.
أبرز مؤشرات السوق:
السعر الحالي: $0.00000418
أعلى سعر خلال 24 ساعة: $0.00000423
أدنى سعر خلال 24 ساعة: $0.00000405
حجم التداول خلال 24 ساعة: 6.34T PEPE ($26.19M USDT)
هل تستفيد من هذه الموجة الصعودية، أم تراقب من بعيد؟ اكتب توقعاتك للسعر في التعليقات أدناه
#pepe #crypto #Binancesquare #memecoin #altcoins $PEPE
5
2
44
·
--
تواجه MSTR اختبارًا كبيرًا لمؤشر MSCI بعد هبوط بنسبة 9.56%!
تراجعت Strategy (MSTR) بشدة بنسبة 9.56% إلى 136.83 دولارًا، عقب إعلان MSCI أن الشركات غير التشغيلية قد لا تكون مؤهلة للإدراج في مؤشرات السوق العالمية القابلة للاستثمار.
إليك سبب أهمية ذلك:
مخاطر المؤشر: مع حفاظ Bitcoin على قوته قرب 82,000 دولار (مرتفعًا بنحو 2%)، فإن هذا البيع مدفوع بمخاطر منهجية المؤشر، لا بتحركات سعر BTC.
الصناديق السلبية على المحك: تعتقد Strategy أن الصناديق المرتبطة بمؤشر MSCI تمتلك نحو 13 مليون سهم، ما يجعل حذف الشركة من المؤشر عاملًا مهمًا للمتداولين. وتعمل الإدارة بنشاط على مقاومة تصنيفها بأنها «غير تشغيلية»، مشيرةً إلى أن أعمالها في Bitcoin مُدرجة كقطاع تشغيلي بموجب معايير المحاسبة الأمريكية GAAP.
تواريخ مهمة مقبلة: ضع 28–29 أكتوبر و11 نوفمبر (موعد القائمة النهائية لـMSCI) في الحسبان. وأي حذف سيدخل حيز التنفيذ عند إغلاق التداول في 30 نوفمبر.
هل تعتبر هذا التراجع في MSTR فرصة هائلة، أم ستبقى على الهامش وسط مخاطر المؤشر؟ شاركنا رأيك!
MSTRBTC $BTC #BİNANCESQUARE #MSTR #cryptotrading
2
128
·
--
لوحة زخم 3 ساعات تشتعل: تقلبات حادة على الأبواب!
رصدت ماسحات الحجم الجديدة تحديثًا كليًا جديدًا للمتصدرين. لم يُستثنَ أيٌّ من العملات، وجميع البيانات الهيكلية الخام للساعات الثلاث المقبلة جاهزة:
نخبة الثقة القصوى بنسبة 100%:
GLMR: +6.03% بثقة مطلقة 100%! 🔥 (قناعة قصوى مؤكدة)
أصحاب الاندفاع القوي وأعلى المكاسب:
QUICK: +8.25% بثقة 70.83% (أعلى نسبة مكاسب)
WAL: +6.85% مدعومة بثقة 74.29% ⚡
EPIC: +6.64% بثقة 58.82%
NXPC: +6.48% بثقة 53.33%
SOLV: +3.99% بثقة مرتفعة تبلغ 96%
قائمة مراقبة التناوب النشط:
STRK: +5.82% (ثقة 75%)
BLUR: +5.24% (ثقة 85%)
GNS: +4.47% (ثقة 63.64%)
KORUB: +4.34% (ثقة 75%)
خلاصة السوق:
عندما تتصدر عملات سريعة الحركة مثل QUICK (+8.25%) وWAL (+6.85%) موجة المكاسب، بينما ترسّخ إحداها ثقة مطلقة بنسبة 100%، فإن السيولة تنتقل بسرعة عبر السوق. احمِ نقاط دخولك، وراقب التراجعات الهيكلية، واركب موجة الزخم!
أيٌّ من هذه التشكيلات تتابع استعدادًا للدفعة التالية؟ اكتب اختيارك أدناه
QUICKWAL GLMRSOLV #BinanceSquareBTC #CryptoTradingTip #BullishMomentum #ALTCOİNS
LITEB
14%
ASMLB
43%
QQQB
29%
PLTRB
14%
7 الأصوات • تمّ إغلاق التصويت
2
3k
·
--
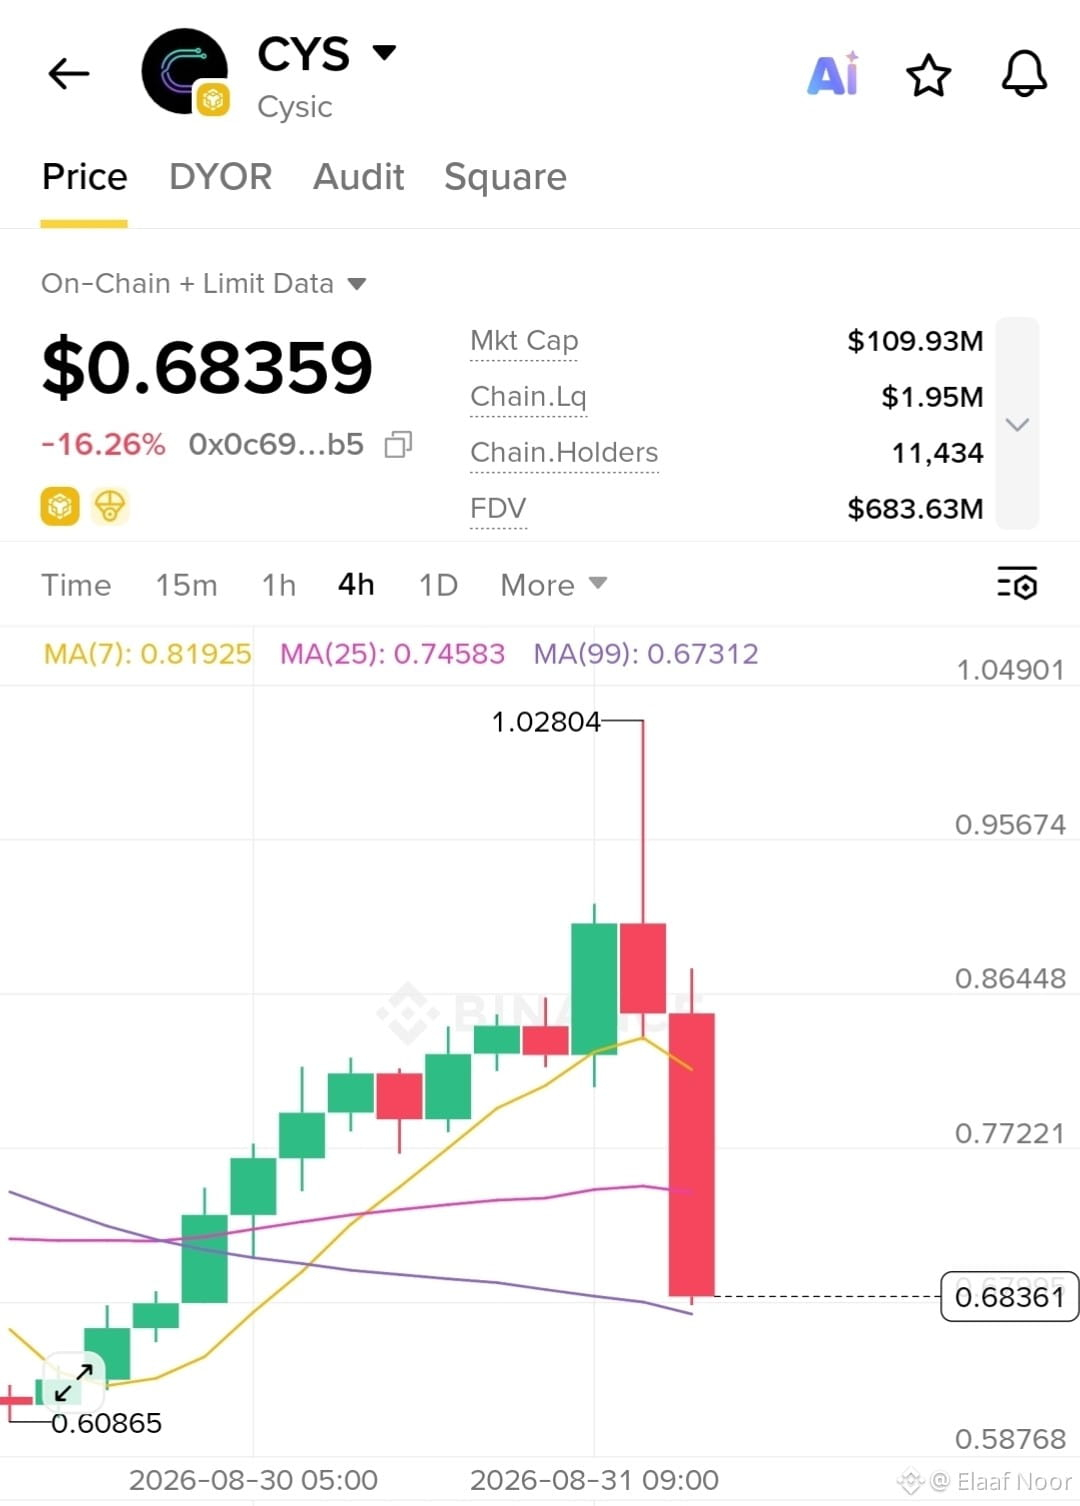
تفصيل سريع وقوي لـ CYS:
التعامل مع الانخفاض -16.60%!
$CYS (سيزيك) يتعرض لضغط شديد، وقد انخفض بنسبة -16.60% للتداول عند 0.6820$ حاليًا، وهو موجود ضمن بنية هبوطية تحت مقاومة 0.75$.
لكن لا تزال معنويات المجتمع منحازة بشكل كبير عند 72.49% لصالح الصعود، مما يشير إلى أن التراكم قد يكون جارٍ تحت السطح.
إليك خطة اللعب التكتيكية:
منطقة الدعم الحرجة: صفقات المال الذكي تتجمع قرب الدعم، ما يخلق منطقة مخاطرة محددة مع قواعد إبطال واضحة للمتداولين.
شرط الاسترداد: راقب إغلاق شمعة لمدة ساعة واحدة فوق 0.76$.
هذا يؤكد أن البائعين قد تم امتصاصهم من قبل الحيتان، ويمهد الطريق لاستمرار صعودي باتجاه 0.85$.
هل تقوم بتجميع هذا الانخفاض -16.60% أم تنتظر تأكيد 0.76$؟ أخبرني أدناه!
$CYS #CYS #cryptotrading #BinanceSquare
1
302
·
--
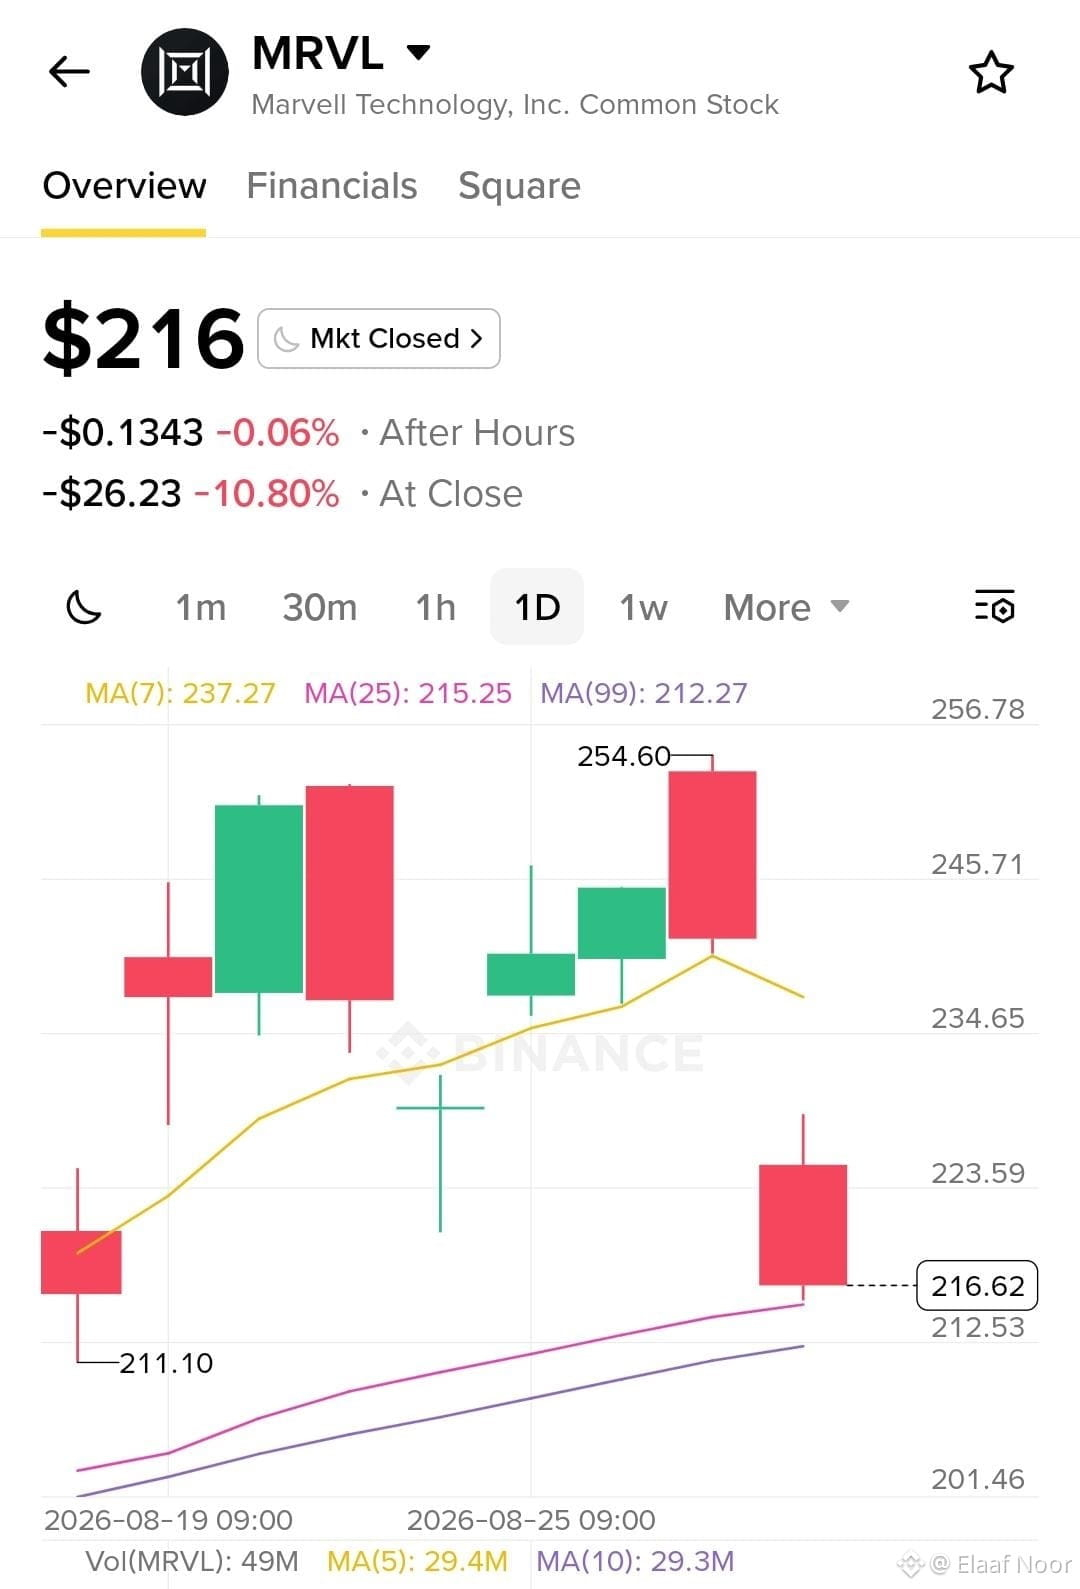
نبض السوق: $MRVL مراجعة الواقع بعد الأرباح
كانت الأرقام تبدو قوية، وتمت مراجعة التوجيهات طويلة الأجل للأعلى، لكن السوق تفاعل بهبوط بنسبة 11.02%.
عندما يتراجع لاعب محوري في البنية التحتية للشرائح الأساسية بهذا الشكل رغم نمو قوي في مراكز البيانات، فهذا يروي قصة واضحة للغاية حول مدى ارتفاع توقعات التقييمات حاليًا.
إليك كيف تتشكل الديناميكيات الأساسية للسوق:
إعداد الأرباح: رفعت مارڤل أهدافها متعددة السنوات، مدفوعة مباشرةً بتوسع مراكز البيانات و& الإنفاق التقني الكبير تحت قيادة الرئيس التنفيذي Matt Murphy.
رد الفعل: هبوط حاد بنسبة 11.02%، ما يثبت أنه في ظل تقييمات مرتفعة، حتى التحديثات المؤسسية القوية قد تتحول مؤقتًا إلى أحداث “بيع الخبر” إذا كان المستثمرون يبحثون عن عوائد أعلى أو وضوح أكبر للهوامش.
طبقة البنية التحتية: وبجانب عمالقة التكنولوجيا القدامى، تُبرز حركة MRVL كيفية قياس السوق بدقة لتنفيذ العتاد—تركيز العملاء وبرامج السيليكون المخصصة.
الصورة الأوسع:
الاختبار الحقيقي في الفترة المقبلة ليس فقط الزيادة الأولية في التوجيهات—بل ما إذا كانت طلبات السيليكون المخصصة والطلب على الشبكات عالية السرعة يمكن أن تتحول باستمرار إلى رافعة تشغيلية متينة ربعًا بعد ربع.
هل ترى هذا الهبوط بنسبة 11.02% كتصفية صحية أم مؤشرًا على تقييمات مرتفعة؟
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
2
311
·
--
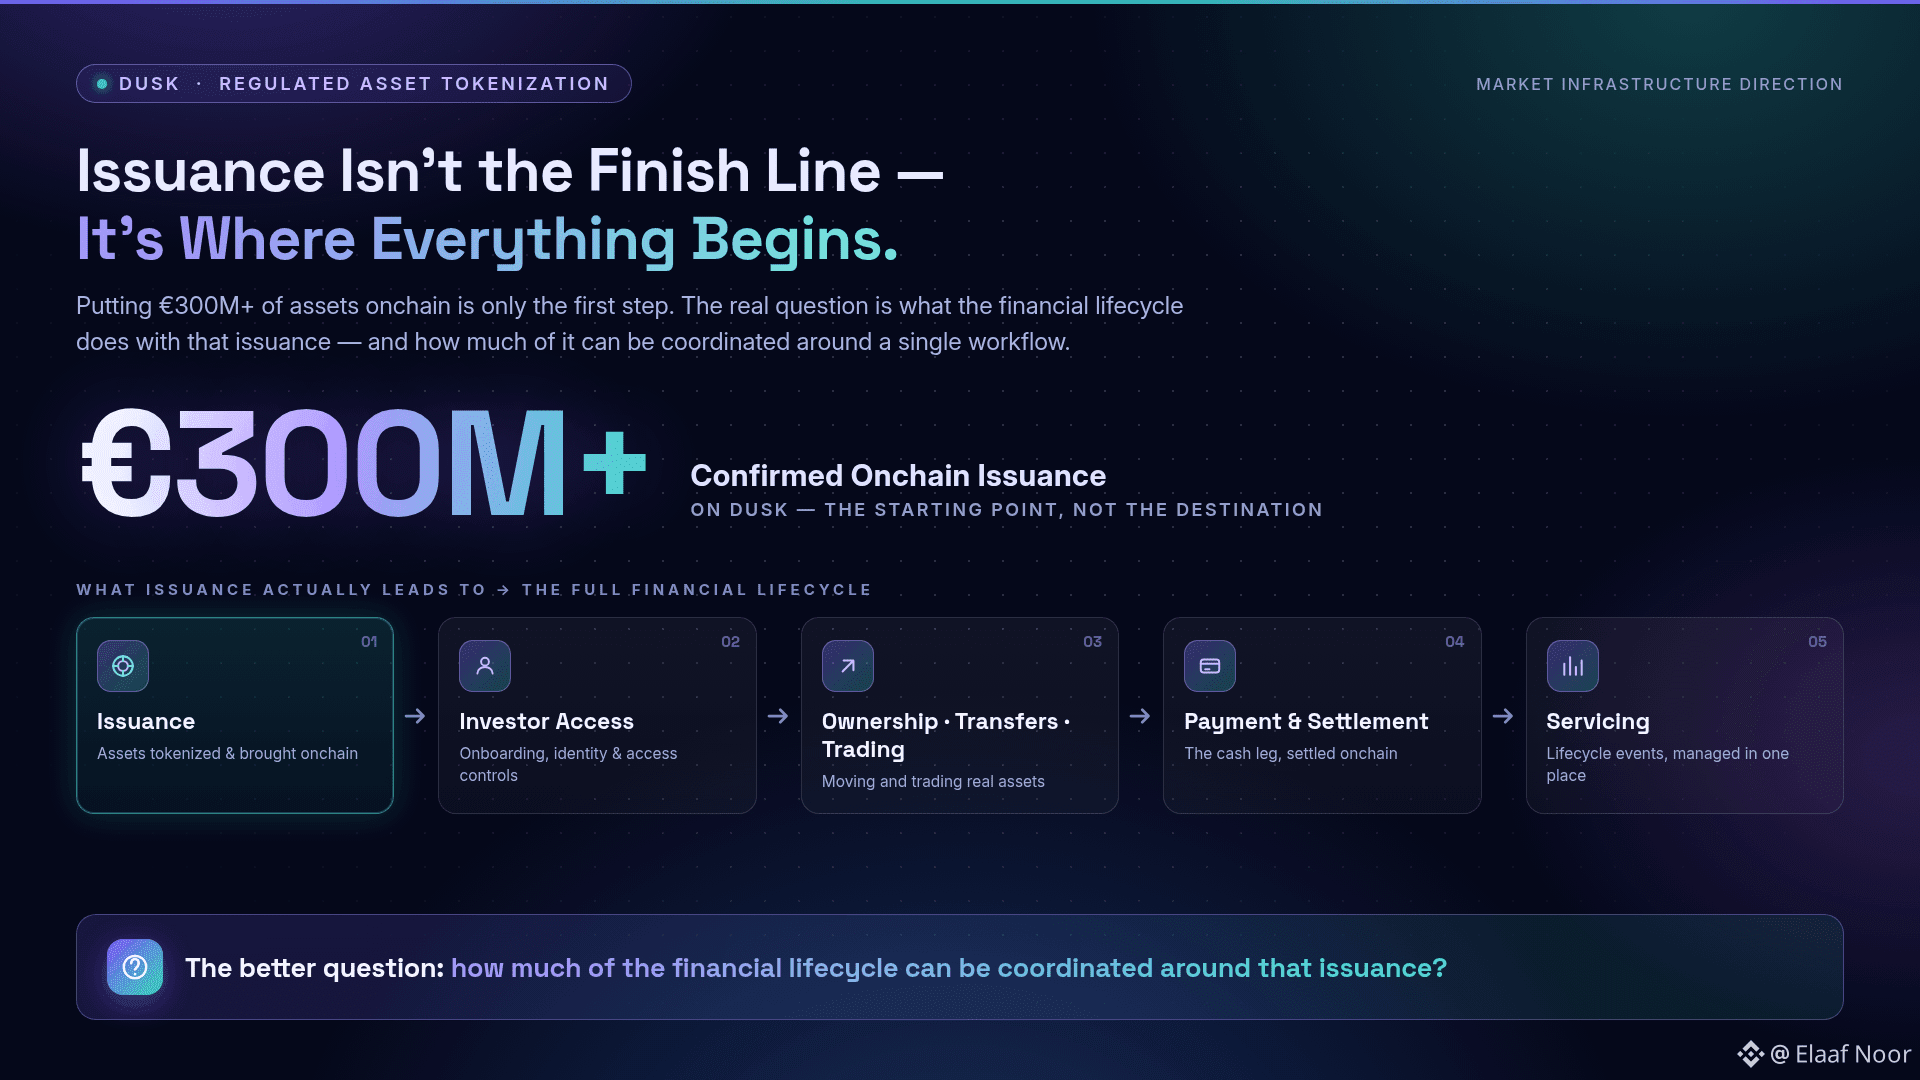
لاحظت أن شركة Dusk تُظهر حاليًا ما يزيد عن 300 مليون يورو في الإصدار المؤكَّد.
لكن بصراحة لم تكن الأرقام نفسها هي أكثر ما يثير الاهتمام.
السؤال الأهم هو:
إلى ماذا يؤدي الإصدار فعليًا؟
لأن وضع أصول بقيمة 300 مليون يورو على السلسلة ليس هو خط النهاية.
بعد الإصدار تأتي:
وصول المستثمرين
الملكية / التحويلات / التداول / الدفع / التسوية / وخدمات المتابعة.
لهذا أعتقد أن توجه Dusk الحالي في البنية التحتية للسوق أكثر إثارة للاهتمام من مجرد عنوان عن “الترميز”.
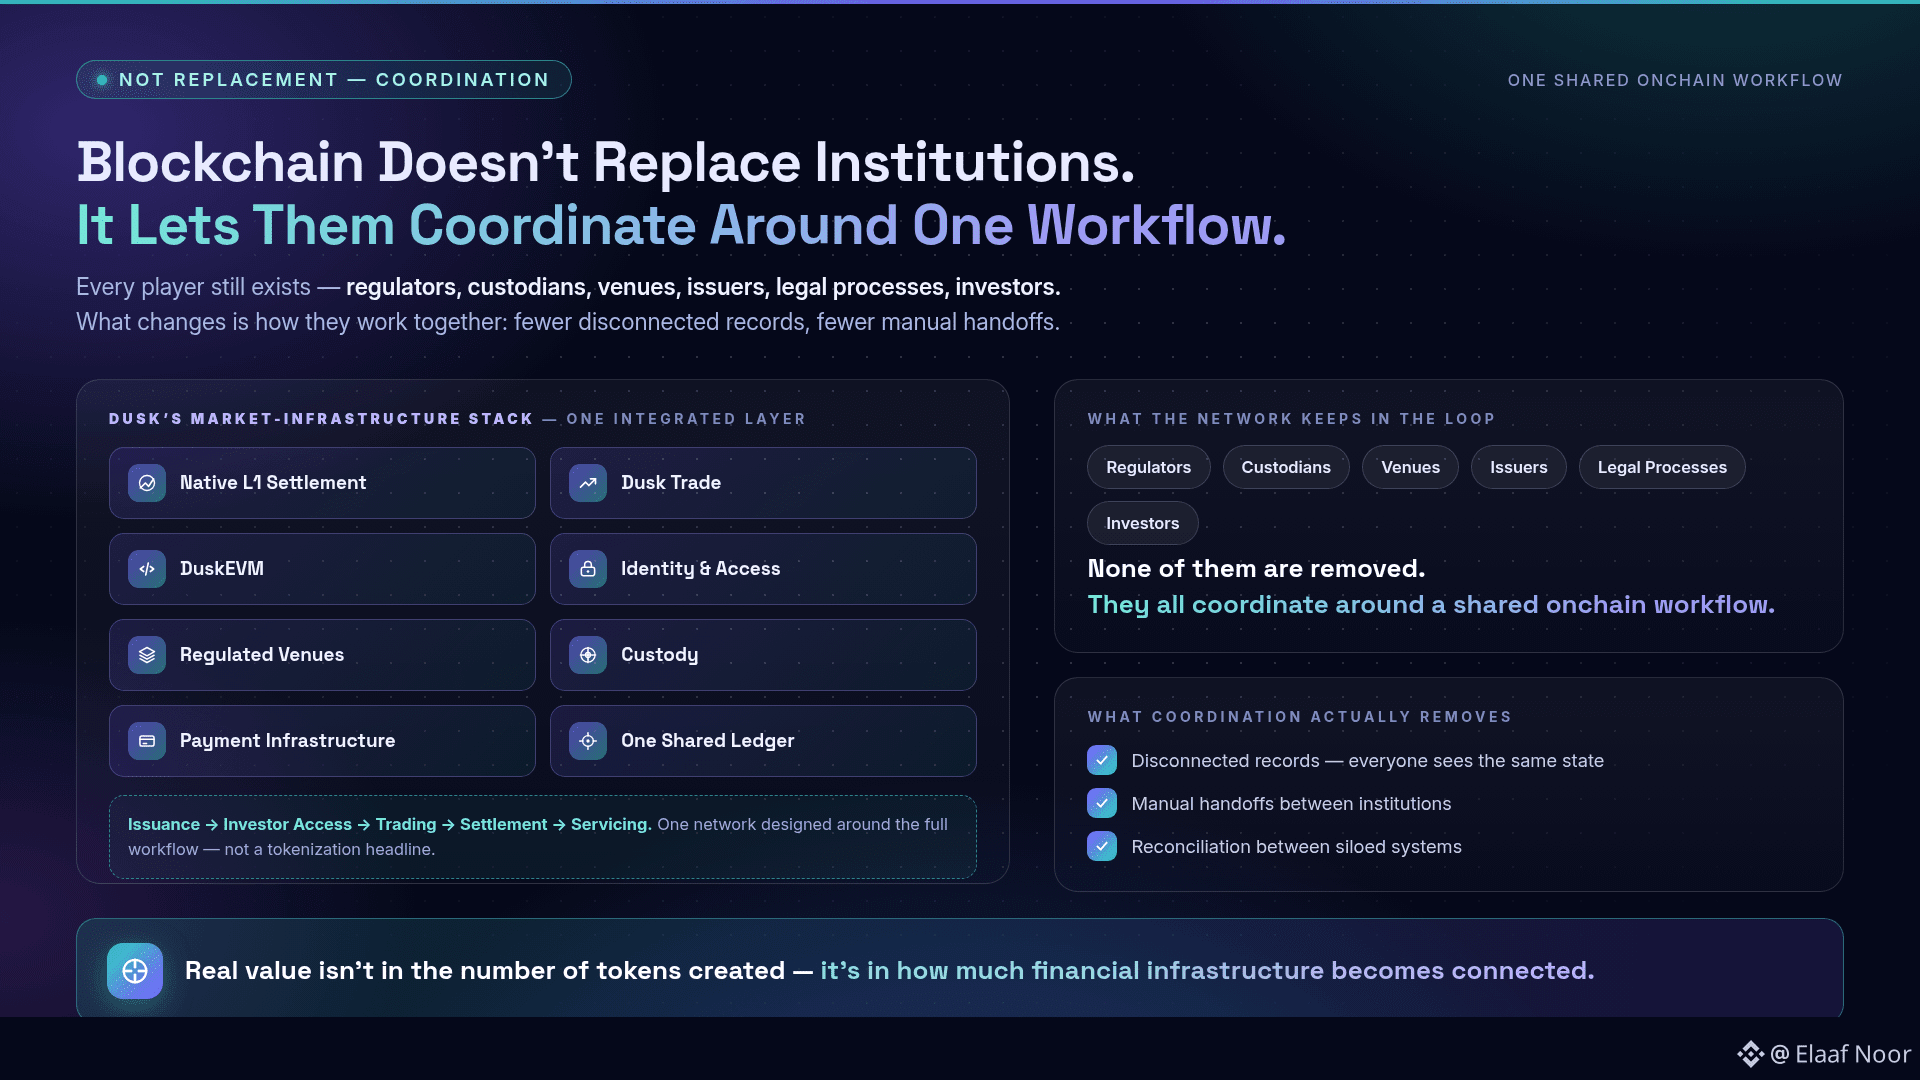
يتم تصميم الشبكة حول سير العمل الكامل.
يجمع تصميم شركة Dusk بين:
التسوية الأصلية على L1
Dusk Trade
DuskEVM
بنية الهوية والوصول
منصات منظمة/مرخّصة
الحفظ الأمين
بنية الدفع.
والهدف ليس بالضرورة استبدال كل مؤسسة مشاركة.
بل تمكين تلك المؤسسات من التنسيق حول سير عمل مشترك على السلسلة.
وهذا فرق مهم.
البلوك تشين لا يُلغي:
الجهات التنظيمية
أمناء الحفظ
المنصات
المُصدرين
الإجراءات القانونية
أو المستثمرين.
يمكنه فقط تقليل عدد السجلات غير المرتبطة وعمليات النقل اليدوي بينها.
لذلك عندما أرى ما يزيد عن 300 مليون يورو من الإصدار المؤكد، لا أفكر فورًا في:
“مزيد من الرموز”.
بل أفكر: ما مقدار دورة الحياة المالية التي يمكن في النهاية تنسيقها حول هذا الإصدار؟
لأن هذا هو المكان الذي ينبغي أن يظهر فيه القيمة الحقيقية للترميز المُنظَّم.
ليس في عدد الرموز التي يتم إنشاؤها.
بل في مقدار البنية التحتية المالية التي تصبح أكثر ارتباطًا.
#dusk $DUSK @Dusk_Foundation
لاحظت أن شركة Dusk تُظهر حاليًا ما يزيد عن 300 مليون يورو في الإصدار المؤكَّد.
لكن بصراحة لم تكن الأرقام نفسها هي أكثر ما يثير الاهتمام.
السؤال الأهم هو:
إلى ماذا يؤدي الإصدار فعليًا؟
لأن وضع أصول بقيمة 300 مليون يورو على السلسلة ليس هو خط النهاية.
بعد الإصدار تأتي:
وصول المستثمرين
الملكية / التحويلات / التداول / الدفع / التسوية / وخدمات المتابعة.
لهذا أعتقد أن توجه Dusk الحالي في البنية التحتية للسوق أكثر إثارة للاهتمام من مجرد عنوان عن “الترميز”.
يتم تصميم الشبكة حول سير العمل الكامل.
يجمع تصميم شركة Dusk بين:
التسوية الأصلية على L1
Dusk Trade
DuskEVM
بنية الهوية والوصول
منصات منظمة/مرخّصة
الحفظ الأمين
بنية الدفع.
والهدف ليس بالضرورة استبدال كل مؤسسة مشاركة.
بل تمكين تلك المؤسسات من التنسيق حول سير عمل مشترك على السلسلة.
وهذا فرق مهم.
البلوك تشين لا يُلغي:
الجهات التنظيمية
أمناء الحفظ
المنصات
المُصدرين
الإجراءات القانونية
أو المستثمرين.
يمكنه فقط تقليل عدد السجلات غير المرتبطة وعمليات النقل اليدوي بينها.
لذلك عندما أرى ما يزيد عن 300 مليون يورو من الإصدار المؤكد، لا أفكر فورًا في:
“مزيد من الرموز”.
بل أفكر: ما مقدار دورة الحياة المالية التي يمكن في النهاية تنسيقها حول هذا الإصدار؟
لأن هذا هو المكان الذي ينبغي أن يظهر فيه القيمة الحقيقية للترميز المُنظَّم.
ليس في عدد الرموز التي يتم إنشاؤها.
بل في مقدار البنية التحتية المالية التي تصبح أكثر ارتباطًا.
#dusk $DUSK @Dusk
1
5
1.2k
·
--
صاعد
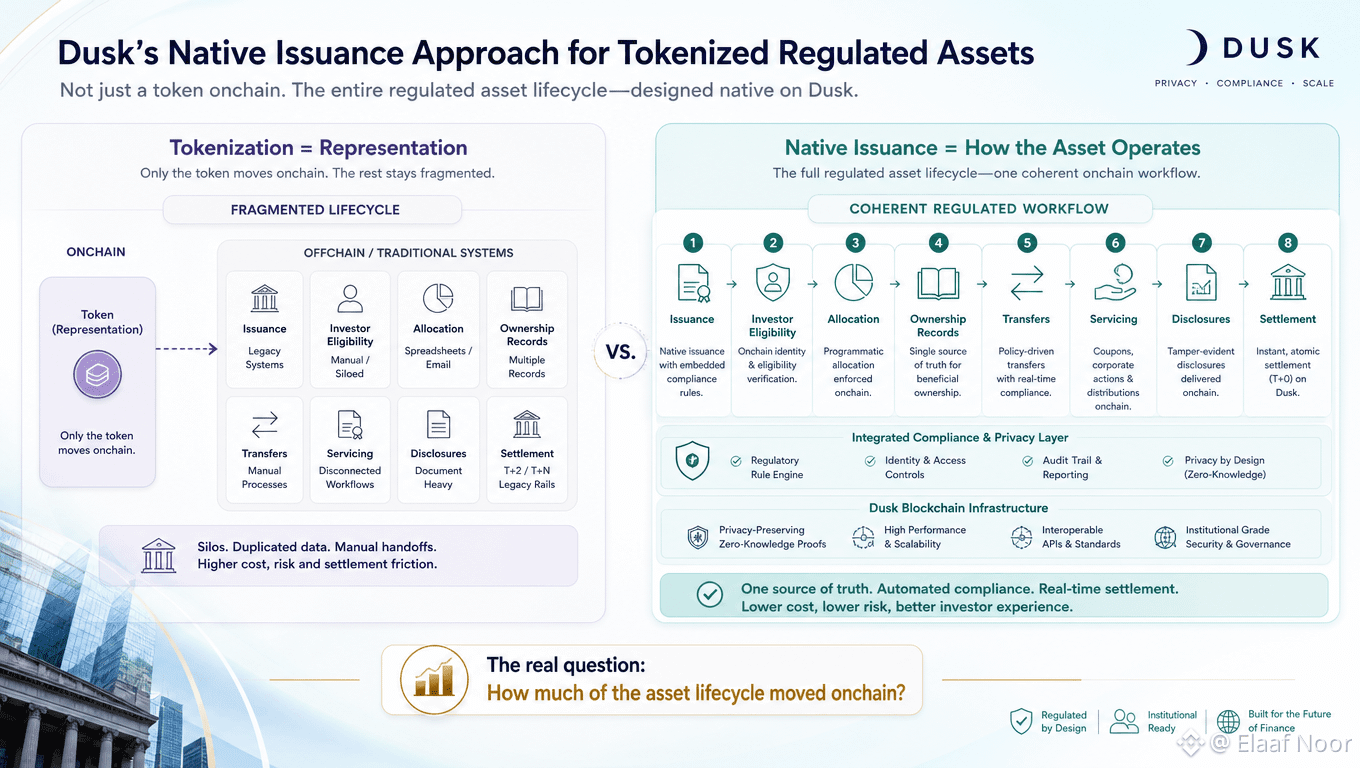
كلما قرأت نهج Dusk في الترقيم (tokenization)، زاد يقيني بأن كلمة "ترميز/ترقيم الأصول" (tokenization) تُخفي المشكلة الحقيقية.
إن إنشاء توكن أمرٌ سهل نسبيًا.
أما السؤال الأصعب فهو:
ماذا يحدث للأصل بعد وجود التوكن؟
خذ ورقة مالية خاضعة للتنظيم.
يمكن أن تشمل دورة حياتها:
الإصدار
أهلية المستثمر
التخصيص
سجلات الملكية
التحويلات
إدارة الخدمة (servicing)
الإفصاحات
التسوية.
إذا انتقلت فقط "تذكرة/توكن" الملكية إلى السلسلة (onchain) بينما تظل بقية دورة الحياة موزعة عبر أنظمة تقليدية—فأنت لم تُرقمن إلا جزءًا من العملية.
أنت لم تعِد بالضرورة بناء العملية.
لهذا السبب يثيرني اهتمامي بنهج Dusk للإصدار الأصلي (native-issuance).
تتمثل الفكرة في تصميم قدر أكبر من دورة حياة الأصول حول بنية تحتية على السلسلة من البداية، بدلًا من مجرد إنشاء تمثيل على السلسلة (onchain) لشيء يعيش في مكان آخر جوهريًا.
وهناك تمييز مهم هنا:
الترقيم/التوكننة (tokenization) يتعلق بالتمثيل.
أما الإصدار الأصلي (native issuance) فقد يتعلق بكيفية عمل الأصل فعليًا.
هذا يغيّر سؤال التصميم.
بدلًا من أن تسأل:
هل يمكن أن تصبح هذه الورقة المالية توكنًا؟
لقد سألت بدلًا من ذلك: هل يمكن تصميم قواعدها وتغيّرات ملكيتها وتحويلاتها وخدماتها وتسويتها كمسار تنظيمي متماسك واحد؟
هذا مستوى أعلى بكثير.
وهذا أيضًا سبب اعتقادي بأن الأصول الواقعية المرمزة (RWAs) ينبغي أن تُقيَّم في النهاية بأكثر من مجرد عدد التوكنات أو TVL.
المعيار الحقيقي يجب أن يكون:
كم جزء من دورة حياة الأصل انتقل فعليًا إلى السلسلة (onchain)؟
وهذا هو الجزء من أطروحة Dusk الذي أجد أنه يثير اهتمامي بشكل متزايد.
#dusk $DUSK @Dusk_Foundation
كلما قرأت نهج Dusk في الترقيم (tokenization)، زاد يقيني بأن كلمة "ترميز/ترقيم الأصول" (tokenization) تُخفي المشكلة الحقيقية.
إن إنشاء توكن أمرٌ سهل نسبيًا.
أما السؤال الأصعب فهو:
ماذا يحدث للأصل بعد وجود التوكن؟
خذ ورقة مالية خاضعة للتنظيم.
يمكن أن تشمل دورة حياتها:
الإصدار
أهلية المستثمر
التخصيص
سجلات الملكية
التحويلات
إدارة الخدمة (servicing)
الإفصاحات
التسوية.
إذا انتقلت فقط "تذكرة/توكن" الملكية إلى السلسلة (onchain) بينما تظل بقية دورة الحياة موزعة عبر أنظمة تقليدية—فأنت لم تُرقمن إلا جزءًا من العملية.
أنت لم تعِد بالضرورة بناء العملية.
لهذا السبب يثيرني اهتمامي بنهج Dusk للإصدار الأصلي (native-issuance).
تتمثل الفكرة في تصميم قدر أكبر من دورة حياة الأصول حول بنية تحتية على السلسلة من البداية، بدلًا من مجرد إنشاء تمثيل على السلسلة (onchain) لشيء يعيش في مكان آخر جوهريًا.
وهناك تمييز مهم هنا:
الترقيم/التوكننة (tokenization) يتعلق بالتمثيل.
أما الإصدار الأصلي (native issuance) فقد يتعلق بكيفية عمل الأصل فعليًا.
هذا يغيّر سؤال التصميم.
بدلًا من أن تسأل:
هل يمكن أن تصبح هذه الورقة المالية توكنًا؟
لقد سألت بدلًا من ذلك: هل يمكن تصميم قواعدها وتغيّرات ملكيتها وتحويلاتها وخدماتها وتسويتها كمسار تنظيمي متماسك واحد؟
هذا مستوى أعلى بكثير.
وهذا أيضًا سبب اعتقادي بأن الأصول الواقعية المرمزة (RWAs) ينبغي أن تُقيَّم في النهاية بأكثر من مجرد عدد التوكنات أو TVL.
المعيار الحقيقي يجب أن يكون:
كم جزء من دورة حياة الأصل انتقل فعليًا إلى السلسلة (onchain)؟
وهذا هو الجزء من أطروحة Dusk الذي أجد أنه يثير اهتمامي بشكل متزايد.
#dusk $DUSK @Dusk
11
6
1.2k
·
--
صاعد
شيء لاحظته أثناء تفكيك بنية النواة الخاصة بـ Dusk اليوم:
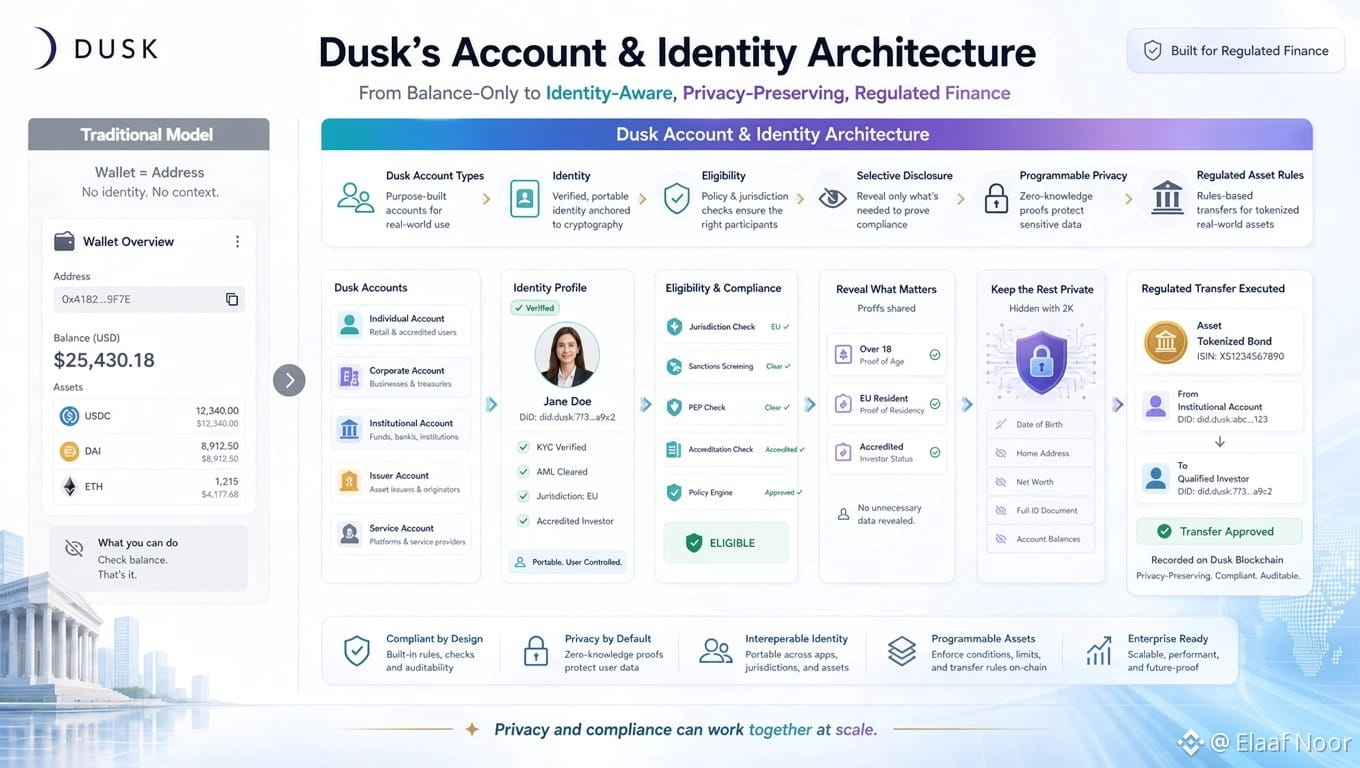
لا يتعامل Dusk مع الحساب باعتباره مجرد عنوان يحتفظ بالعملات.
نموذج الحساب فيه أكثر تعمداً.
هناك أنواع حسابات مصممة حول متطلبات معاملات مختلفة، بما في ذلك مسارات عامة وأخرى تحافظ على الخصوصية.
هل تعتقد أن الإفصاح الانتقائي والخصوصية القابلة للبرمجة هما المفتاحان النهائيان للتبني المؤسسي؟
ويصبح الأمر مثيراً للاهتمام بشكل خاص عندما تفكر في الأصول الخاضعة للّتنظيم.
في عملية تحويل الرمز العادية، يكون السؤال الرئيسي:
هل يحتوي هذا العنوان على رصيد كافٍ؟
الأوراق المالية الخاضعة للتنظيم تحتاج إلى أسئلة أكثر.
من يقف خلف الحساب؟
هل صاحب الحساب مؤهل؟
هل يُسمح بهذا التحويل؟
ما المعلومات التي ينبغي كشفها؟
ما المعلومات التي ينبغي أن تبقى خاصة؟
وهل يمكن لطرف مُخوّل التحقق من السمات المطلوبة دون كشف كل شيء آخر؟
هنا أعتقد أن بنية حساب وهوية Dusk تبدأ بأن تكون أكثر صلة من نموذج عنوان المحفظة المعتاد.
البلوك تشين ليس مجرد تتبّع للأرصدة.
يمكنه أن يصبح جزءاً من هوية مالية قائمة على القواعد وسير عمل للتحويل.
وهناك فارق مهم هنا:
الخصوصية لا تعني بالضرورة إخفاء وجود كل شيء.
قد تعني إظهار ما يلزم تماماً للتحقق، مع إبقاء المعلومات غير ذات الصلة سرية.
هذا نموذج أكثر فائدة للتمويل الخاضع للتنظيم.
لذلك السؤال الذي أطرحه الآن بشأن Dusk ليس:
هل لديه معاملات خاصة؟
هذا أساسياً جداً.
بل:
هل يمكن لحساب وهوية الأفراد وقواعد الأهلية وقواعد المعاملات أن تعمل معاً دون إجبار كل تطبيق مالي على كشف الهوية الكاملة للمستخدم؟
إذا نجح ذلك على نطاق واسع، فهنا تصبح الخصوصية القابلة للبرمجة مفيدة فعلاً.
#dusk $DUSK @Dusk_Foundation
شيء لاحظته أثناء تفكيك بنية النواة الخاصة بـ Dusk اليوم:
لا يتعامل Dusk مع الحساب باعتباره مجرد عنوان يحتفظ بالعملات.
نموذج الحساب فيه أكثر تعمداً.
هناك أنواع حسابات مصممة حول متطلبات معاملات مختلفة، بما في ذلك مسارات عامة وأخرى تحافظ على الخصوصية.
هل تعتقد أن الإفصاح الانتقائي والخصوصية القابلة للبرمجة هما المفتاحان النهائيان للتبني المؤسسي؟
ويصبح الأمر مثيراً للاهتمام بشكل خاص عندما تفكر في الأصول الخاضعة للّتنظيم.
في عملية تحويل الرمز العادية، يكون السؤال الرئيسي:
هل يحتوي هذا العنوان على رصيد كافٍ؟
الأوراق المالية الخاضعة للتنظيم تحتاج إلى أسئلة أكثر.
من يقف خلف الحساب؟
هل صاحب الحساب مؤهل؟
هل يُسمح بهذا التحويل؟
ما المعلومات التي ينبغي كشفها؟
ما المعلومات التي ينبغي أن تبقى خاصة؟
وهل يمكن لطرف مُخوّل التحقق من السمات المطلوبة دون كشف كل شيء آخر؟
هنا أعتقد أن بنية حساب وهوية Dusk تبدأ بأن تكون أكثر صلة من نموذج عنوان المحفظة المعتاد.
البلوك تشين ليس مجرد تتبّع للأرصدة.
يمكنه أن يصبح جزءاً من هوية مالية قائمة على القواعد وسير عمل للتحويل.
وهناك فارق مهم هنا:
الخصوصية لا تعني بالضرورة إخفاء وجود كل شيء.
قد تعني إظهار ما يلزم تماماً للتحقق، مع إبقاء المعلومات غير ذات الصلة سرية.
هذا نموذج أكثر فائدة للتمويل الخاضع للتنظيم.
لذلك السؤال الذي أطرحه الآن بشأن Dusk ليس:
هل لديه معاملات خاصة؟
هذا أساسياً جداً.
بل:
هل يمكن لحساب وهوية الأفراد وقواعد الأهلية وقواعد المعاملات أن تعمل معاً دون إجبار كل تطبيق مالي على كشف الهوية الكاملة للمستخدم؟
إذا نجح ذلك على نطاق واسع، فهنا تصبح الخصوصية القابلة للبرمجة مفيدة فعلاً.
#dusk $DUSK @Dusk
4
3
359
·
--
صاعد
لقد مررت اليوم عبر أحدث نشاط مطوّري Dusk ووجدت تفاصيل أعتقد أنها أكثر أهمية مما تبدو للوهلة الأولى.
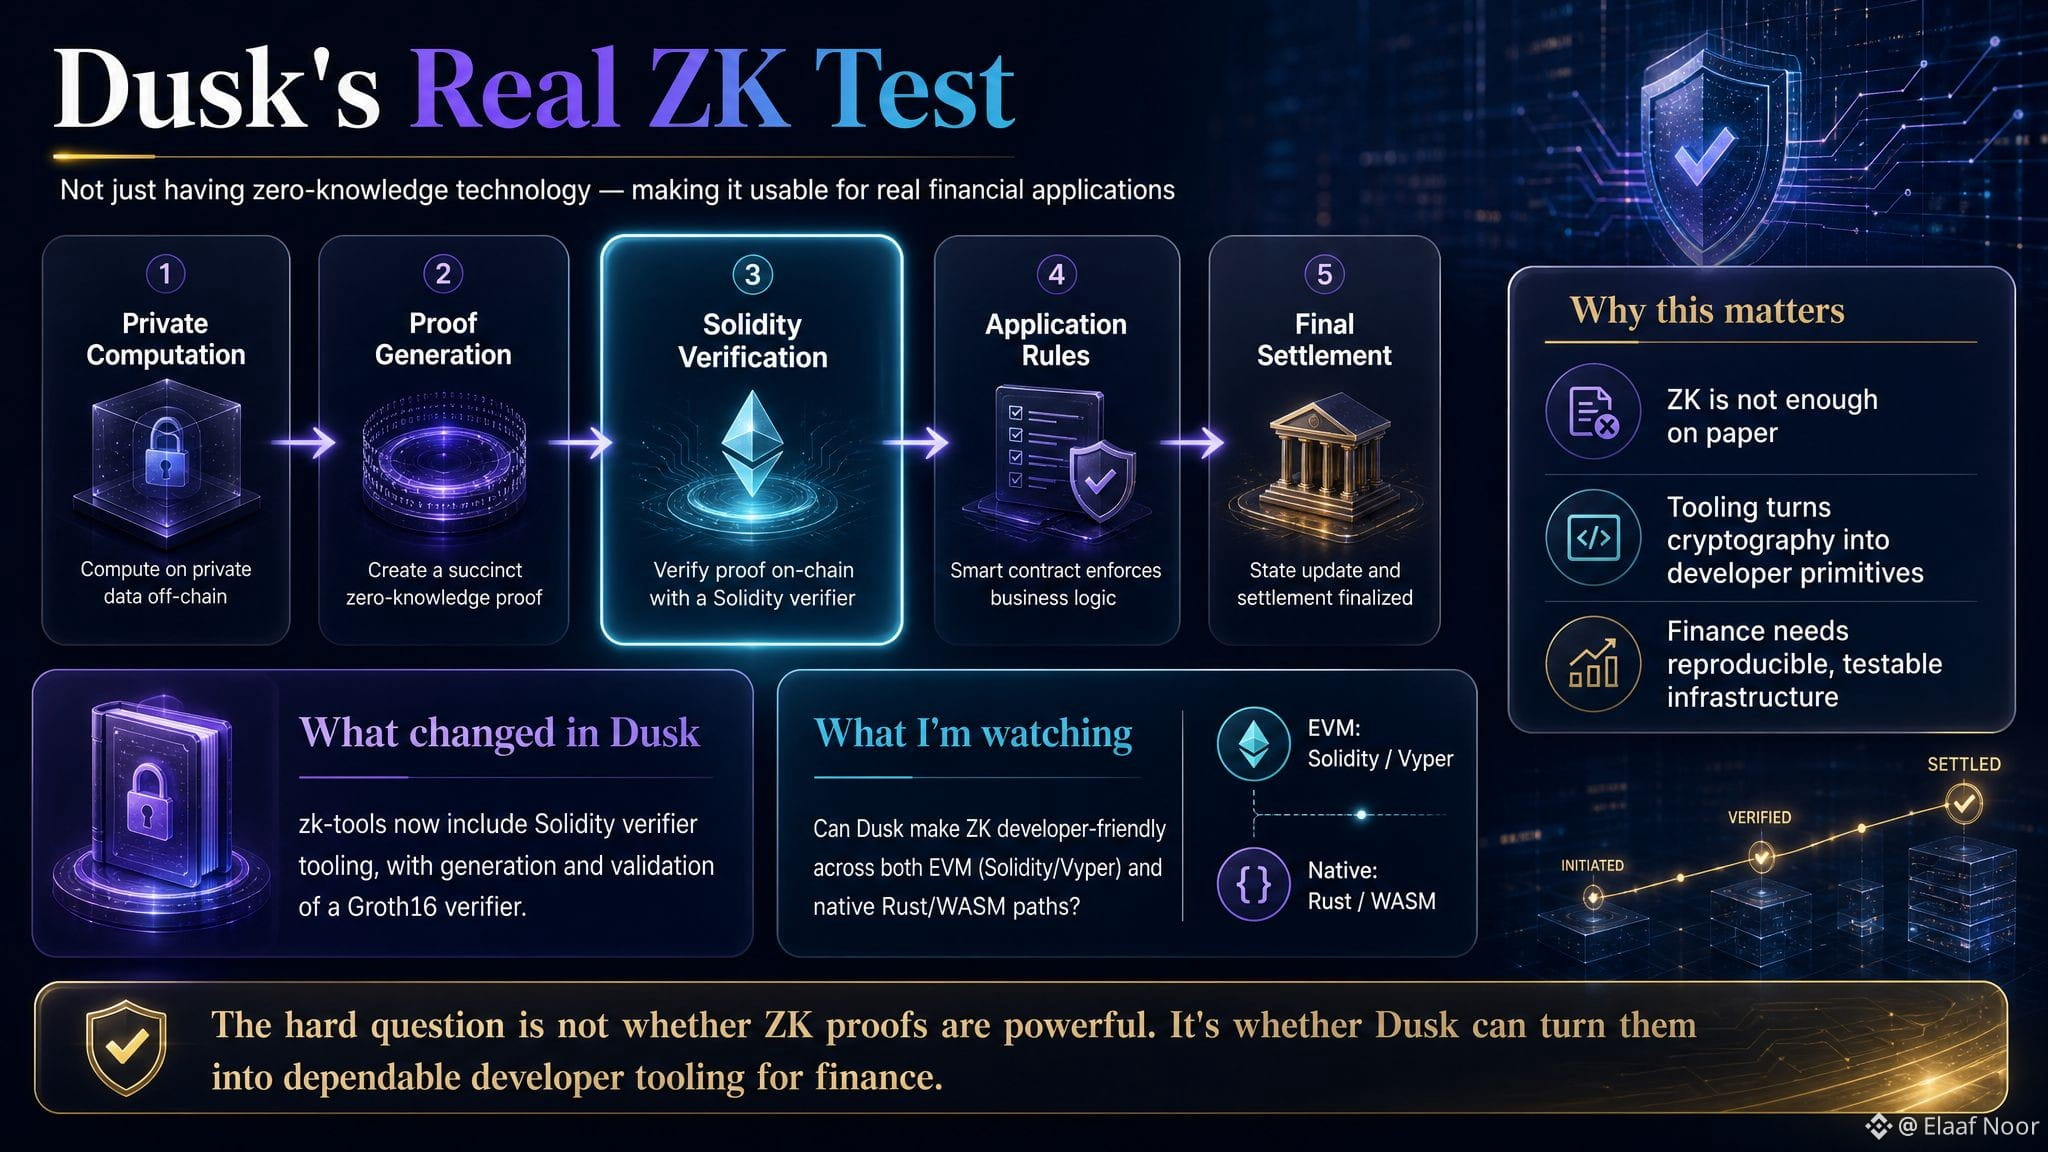
يتم توسيع أدوات zk-tools لدى Dusk بإضافة تجهيزات تحقق (verifier) عبر Solidity، بما في ذلك توليد والتحقق من مُحقّق Groth16.
هذا الأمر جعلني أفكر فورًا في الفرق بين امتلاك تقنية ZK وبين جعلها قابلة للاستخدام.
التطبيقات المالية لا تستفيد كثيرًا من سماع:
"نحن ندعم إثباتات عدم الإطلاع (zero-knowledge proofs)."
يحتاج المطوّر إلى بناء فعلي لما يلي:
الحسابات الخاصة
توليد الإثبات
التحقق عبر Solidity
قواعد التطبيق
التسوية النهائية.
خطوة التحقق هذه هي المكان الذي تتحول فيه الخصوصية التشفيرية إلى شيء يمكن لعقد ذكي أن يستوعبه ويتعامل معه فعليًا.
وهذا مهم بشكل خاص بالنسبة لـ Dusk لأن مسار EVM الخاص بها مُصمَّم لتطوير Solidity/Vyper بينما لدى Dusk أيضًا مسار أصلي بلغة Rust/WASM.
لذلك فالوجهة المثيرة للاهتمام ليست فقط أن لدى Dusk ZK.
بل هي طبقة المطوّرين المتنامية حولها.
حتى العمل الأخير على zk-tools يتضمن تحققًا مشتركًا و
&
مخرجات بناء قابلة لإعادة الإنتاج (reproducible build artifacts).
هذا يهمني لأن البنية التحتية المالية تحتاج إلى قابلية إعادة الإنتاج.
إذا كان مُحقّق الإثبات يعمل مرة واحدة على جهاز مطوّر لكن لا يمكن بناؤه واختباره والتحقق منه بشكل موثوق بواسطة فريق آخر، فهذا ليس بنية تحتية ناضجة بعد.
لذلك أتابع هذا الجانب من Dusk عن كثب.
السؤال الحقيقي ليس ما إذا كانت إثباتات ZK قوية.
نحن نعرف بالفعل أنها كذلك.
السؤال هو:
هل يمكن لـ Dusk تحويل هذا التشفير إلى بدائيات (primitives) سهلة الاستخدام للمطوّرين بحيث يمكن للتطبيقات المالية الاعتماد عليها فعليًا؟
هذا اختبار أصعب بكثير.
هل تعتقد أن أدوات المطورين هي عنق الزجاجة الحقيقي لاعتماد إثباتات عدم الإطلاع (zero-knowledge) في مجال التمويل؟
#dusk $DUSK @Dusk_Foundation
لقد مررت اليوم عبر أحدث نشاط مطوّري Dusk ووجدت تفاصيل أعتقد أنها أكثر أهمية مما تبدو للوهلة الأولى.
يتم توسيع أدوات zk-tools لدى Dusk بإضافة تجهيزات تحقق (verifier) عبر Solidity، بما في ذلك توليد والتحقق من مُحقّق Groth16.
هذا الأمر جعلني أفكر فورًا في الفرق بين امتلاك تقنية ZK وبين جعلها قابلة للاستخدام.
التطبيقات المالية لا تستفيد كثيرًا من سماع:
"نحن ندعم إثباتات عدم الإطلاع (zero-knowledge proofs)."
يحتاج المطوّر إلى بناء فعلي لما يلي:
الحسابات الخاصة
توليد الإثبات
التحقق عبر Solidity
قواعد التطبيق
التسوية النهائية.
خطوة التحقق هذه هي المكان الذي تتحول فيه الخصوصية التشفيرية إلى شيء يمكن لعقد ذكي أن يستوعبه ويتعامل معه فعليًا.
وهذا مهم بشكل خاص بالنسبة لـ Dusk لأن مسار EVM الخاص بها مُصمَّم لتطوير Solidity/Vyper بينما لدى Dusk أيضًا مسار أصلي بلغة Rust/WASM.
لذلك فالوجهة المثيرة للاهتمام ليست فقط أن لدى Dusk ZK.
بل هي طبقة المطوّرين المتنامية حولها.
حتى العمل الأخير على zk-tools يتضمن تحققًا مشتركًا و
&
مخرجات بناء قابلة لإعادة الإنتاج (reproducible build artifacts).
هذا يهمني لأن البنية التحتية المالية تحتاج إلى قابلية إعادة الإنتاج.
إذا كان مُحقّق الإثبات يعمل مرة واحدة على جهاز مطوّر لكن لا يمكن بناؤه واختباره والتحقق منه بشكل موثوق بواسطة فريق آخر، فهذا ليس بنية تحتية ناضجة بعد.
لذلك أتابع هذا الجانب من Dusk عن كثب.
السؤال الحقيقي ليس ما إذا كانت إثباتات ZK قوية.
نحن نعرف بالفعل أنها كذلك.
السؤال هو:
هل يمكن لـ Dusk تحويل هذا التشفير إلى بدائيات (primitives) سهلة الاستخدام للمطوّرين بحيث يمكن للتطبيقات المالية الاعتماد عليها فعليًا؟
هذا اختبار أصعب بكثير.
هل تعتقد أن أدوات المطورين هي عنق الزجاجة الحقيقي لاعتماد إثباتات عدم الإطلاع (zero-knowledge) في مجال التمويل؟
#dusk $DUSK @Dusk
17
11
1.1k
·
--
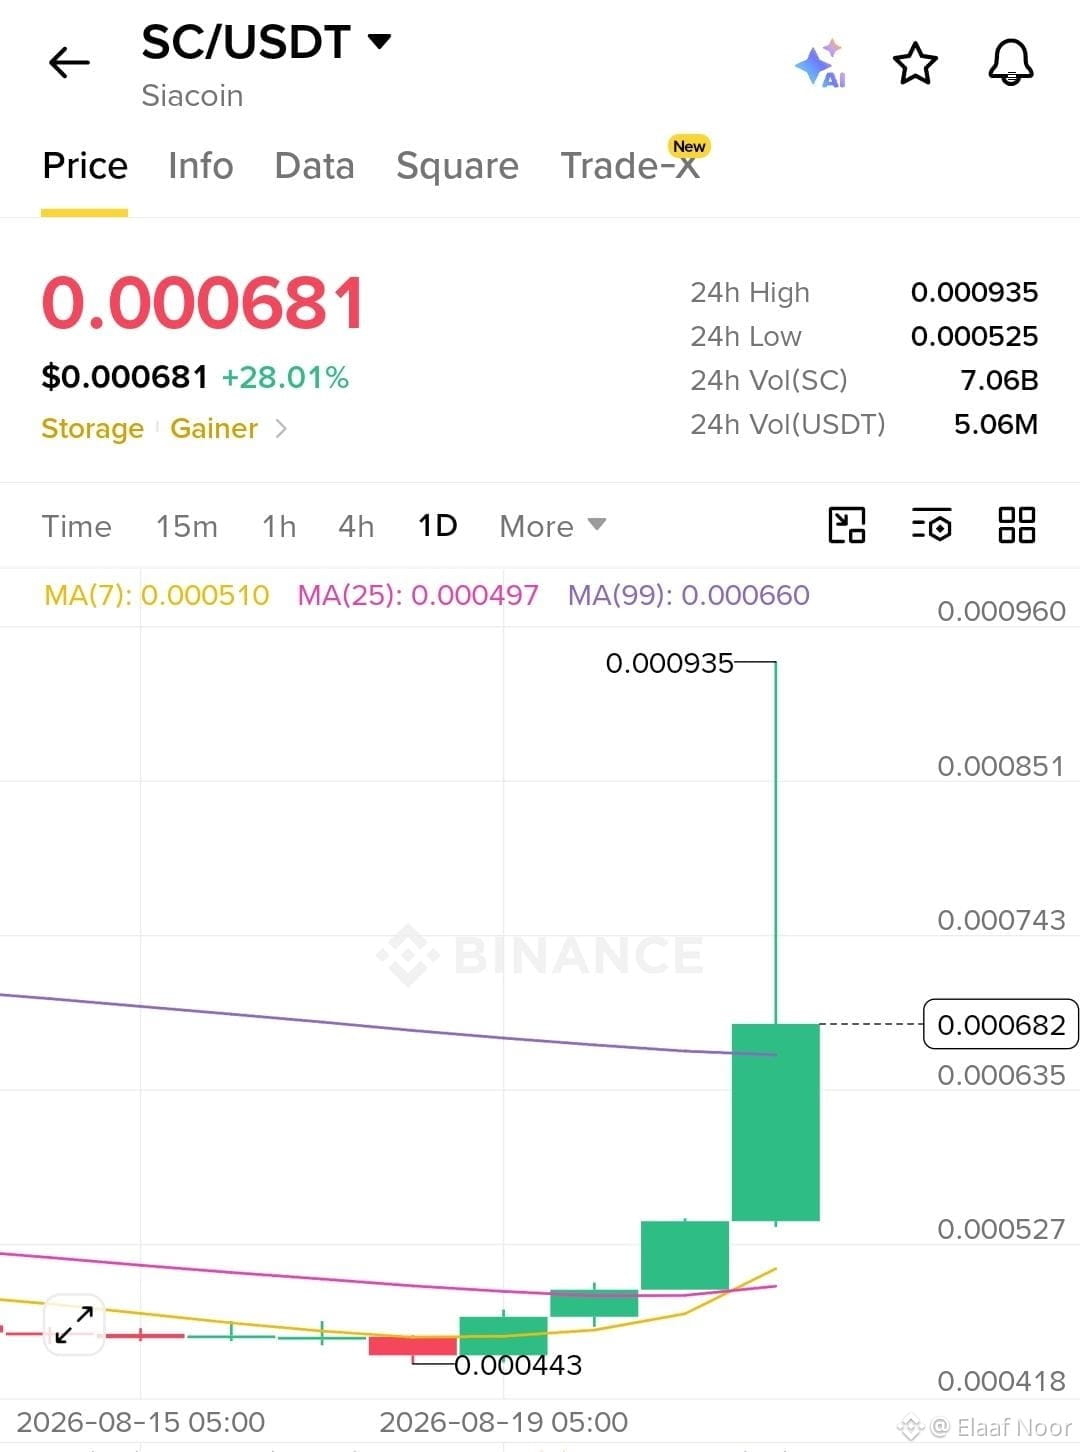
تضخم حجم هائل في $SC اليوم!
يتم التداول حاليًا حول 0.000681 USDT (+28%) مع الارتداد من المتوسطات المتحركة القوية وبحجم يفوق 7B يتدفق.
الاختبار الرئيسي: أعلى مستوى خلال 24 ساعة يقع قرب 0.000935 ودفاتر الأوامر تميل باللون الأخضر بنسبة 53.94% ضغط شراء.
الفرصة: الزخم موجود، لكن ملاحقة الشموع الخضراء بشكل أعمى قد يكون محفوفًا بالمخاطر. راقب كيف يتمسك بالسند المحلي قبل الخطوة التالية.
هل تركب هذا الضخ على Siacoin، أم تنتظر حدوث هبوط؟ أخبرني بالأسفل! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
2
3
360
·
--
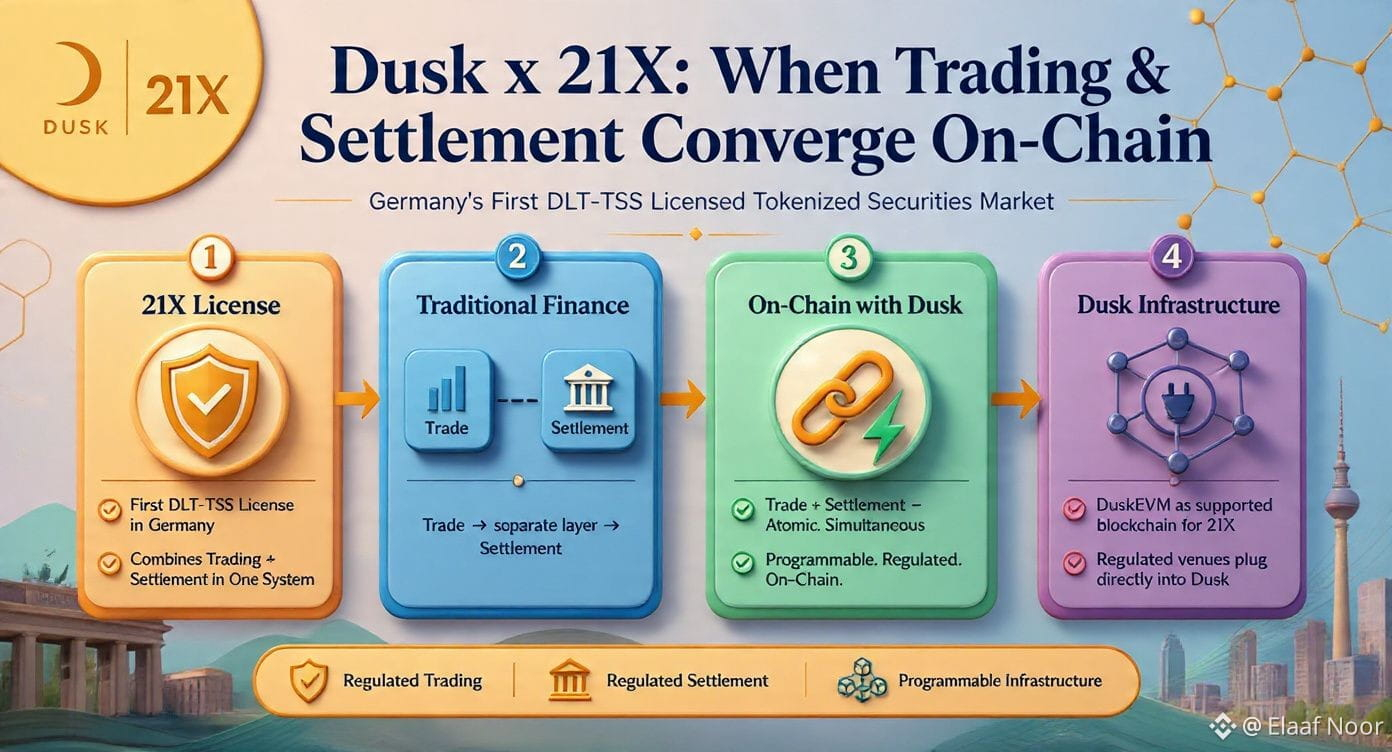
عدتُ إلى الشراكات المؤسسية الخاصة بـDusk ووجدتُ تفصيلاً عن 21X أعتقد أنه يستحق اهتماماً أكبر بكثير.
21X ليس مجرد مشروع آخر من مشاريع الأصول المرمّزة (RWA) المتكامل مع Dusk.
إنه أول شركة تحصل على ترخيص DLT-TSS في ألمانيا لسوق أوراق مالية مُرمّزة بالكامل.
والجزء المهم من هذا الترخيص هو ما يسمح به.
تقليدياً، تكون التداولات والتسويات أجزاء منفصلة من النظام المالي.
يحدث التداول على منصة واحدة.
ثم تنتقل عملية التسوية عبر طبقة أخرى.
21X مُصرّح له بدمج هاتين الوظيفتين داخل نظام تداول وتسوية قائم على DLT واحد.
وهذا يعني أن عملية التداول والتسوية يمكن أن تحدث معاً على السلسلة (onchain) مع تسوية ذرّية (atomic settlement).
وهذه صياغة مختلفة تماماً عمّا إذا كنا نكتفي بوضع شهادة ملكية/أصل مالي على بلوكتشين.
وهنا تبدأ شراكة Dusk بالنسبة لي بأن تصبح أكثر منطقية.
يوفر Dusk بنية البلوكشين التحتية.
وتُدخل 21X بنية تحتية منظمة لأسواق DLT.
الهدف ليس فقط:
أصل مُرمّز + بلوكتشين.
بل هو: تداول منظّم + تسوية منظّمة + بنية تحتية قابلة للبرمجة.
وهناك جزء آخر مثير للاهتمام.
تخطط 21X لدمج DuskEVM كإحدى سلاسل البلوكشين المدعومة لديها.
لذا فإن Dusk لا يحاول فقط إنشاء أصول.
إنه يحاول أن يصبح بنية تحتية يمكن للمنصات/الجهات المنظمة بالفعل أن تتصل بها.
وهذا معيار أعلى بكثير.
أنا متُشوق لمعرفة مدى إمكانية هذا النموذج، بمجرد أن تتصل المزيد من الجهات المنظمة بالبنية التحتية نفسها.
لأنّه إذا أمكن بالفعل أن يلتقي التداول والتسوية على السلسلة، فقد تكون مكاسب الكفاءة أكبر بكثير من مجرد تقليل الوقت اللازم لنقل الرمز.
هل تعتقد أن الجمع بين التداول والتسوية على السلسلة هو الإطلاق النهائي لتبنّي RWA المؤسسي؟
#dusk $DUSK @Dusk_Foundation
عدتُ إلى الشراكات المؤسسية الخاصة بـDusk ووجدتُ تفصيلاً عن 21X أعتقد أنه يستحق اهتماماً أكبر بكثير.
21X ليس مجرد مشروع آخر من مشاريع الأصول المرمّزة (RWA) المتكامل مع Dusk.
إنه أول شركة تحصل على ترخيص DLT-TSS في ألمانيا لسوق أوراق مالية مُرمّزة بالكامل.
والجزء المهم من هذا الترخيص هو ما يسمح به.
تقليدياً، تكون التداولات والتسويات أجزاء منفصلة من النظام المالي.
يحدث التداول على منصة واحدة.
ثم تنتقل عملية التسوية عبر طبقة أخرى.
21X مُصرّح له بدمج هاتين الوظيفتين داخل نظام تداول وتسوية قائم على DLT واحد.
وهذا يعني أن عملية التداول والتسوية يمكن أن تحدث معاً على السلسلة (onchain) مع تسوية ذرّية (atomic settlement).
وهذه صياغة مختلفة تماماً عمّا إذا كنا نكتفي بوضع شهادة ملكية/أصل مالي على بلوكتشين.
وهنا تبدأ شراكة Dusk بالنسبة لي بأن تصبح أكثر منطقية.
يوفر Dusk بنية البلوكشين التحتية.
وتُدخل 21X بنية تحتية منظمة لأسواق DLT.
الهدف ليس فقط:
أصل مُرمّز + بلوكتشين.
بل هو: تداول منظّم + تسوية منظّمة + بنية تحتية قابلة للبرمجة.
وهناك جزء آخر مثير للاهتمام.
تخطط 21X لدمج DuskEVM كإحدى سلاسل البلوكشين المدعومة لديها.
لذا فإن Dusk لا يحاول فقط إنشاء أصول.
إنه يحاول أن يصبح بنية تحتية يمكن للمنصات/الجهات المنظمة بالفعل أن تتصل بها.
وهذا معيار أعلى بكثير.
أنا متُشوق لمعرفة مدى إمكانية هذا النموذج، بمجرد أن تتصل المزيد من الجهات المنظمة بالبنية التحتية نفسها.
لأنّه إذا أمكن بالفعل أن يلتقي التداول والتسوية على السلسلة، فقد تكون مكاسب الكفاءة أكبر بكثير من مجرد تقليل الوقت اللازم لنقل الرمز.
هل تعتقد أن الجمع بين التداول والتسوية على السلسلة هو الإطلاق النهائي لتبنّي RWA المؤسسي؟
#dusk $DUSK @Dusk
23
1
11
1.1k
·
--
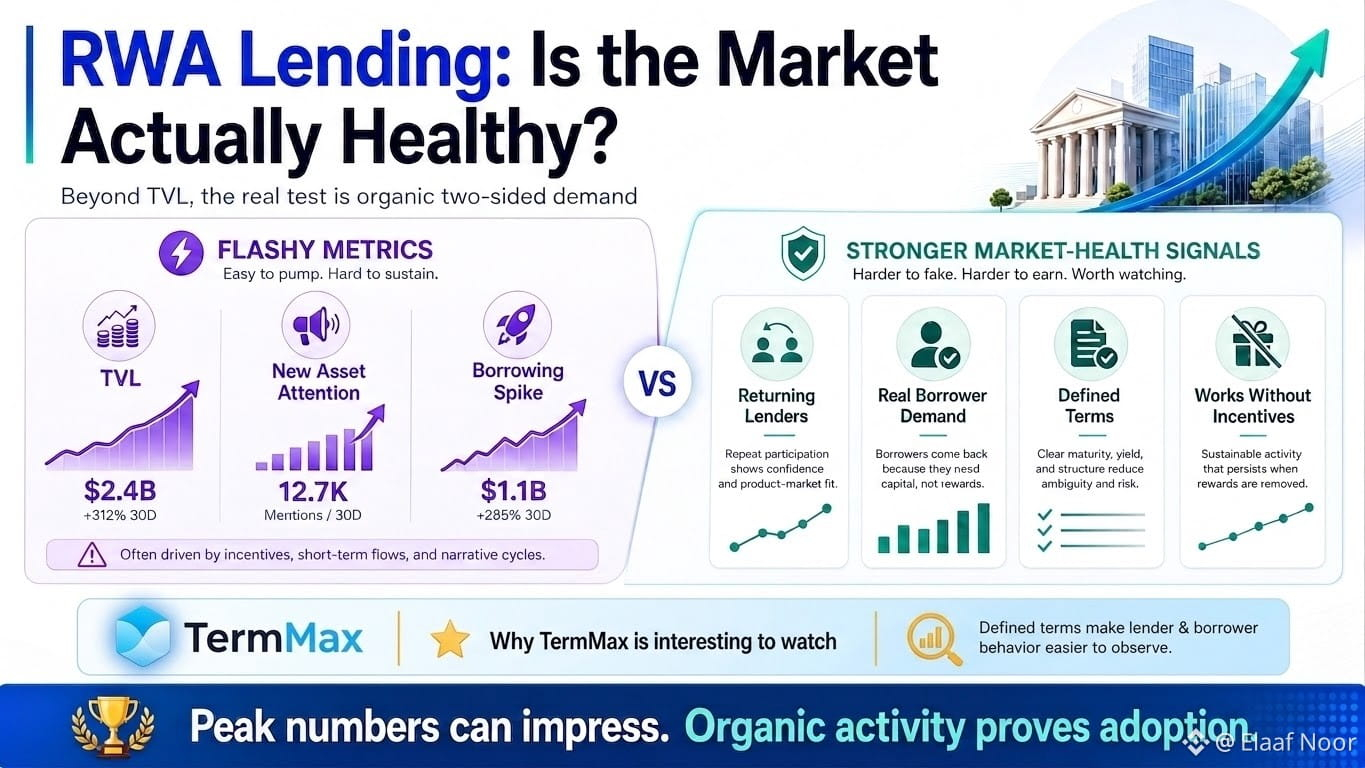
الإقراض في سياق RWA يواجه مشكلة أجدها أكثر إثارة للاهتمام من عملية الترقيم نفسها:
كيف تعرف أن سوق الضمانات في الواقع بصحة جيدة؟
قد يبدو TVL (إجمالي القيمة المقفلة) مثيرًا للإعجاب.
يمكن أن يلفت أصل جديد الانتباه.
قد تقفز أحجام الاقتراض.
لا شيء من ذلك يوضح لي ما إذا كان السوق قد طوّر طلبًا حقيقيًا من طرفين.
وهذا هو المكان الذي أعتقد أن لدى <t-2/>@termmax إعدادًا مثيرًا للملاحظة.
عندما يتم ترتيب التمويل وفق شروط محددة بدلًا من معدل بركة متغير باستمرار، يصبح سلوك المقرضين والمقترضين أسهل للفحص.
من المستعد لتقديم رأس المال؟
من المستعد لدفع المقابل له؟
كم مدة استعدادهم للالتزام؟
وماذا يحدث عندما تختفي السيولة السهلة؟
تُعد هذه الأسئلة أكثر أهمية حتى لأصول مُرقمنة، لأن ظروف السيولة قد تختلف بشكل كبير من أصل إلى آخر.
لقد رأيت بالفعل سوقًا أصغر يعود فيه المشاركون للظهور مرارًا في الظروف العادية، بدلًا من عدد كبير يبدو نشطًا فقط لأن الحوافز هي التي تقوم بالعمل الأكبر.
لذلك إذا توسّع TermMax بشكل أعمق في ائتمان RWA، فلن أراقب TVL كعنوان أولًا.
سأراقب ما إذا كان السوق يستمر في العمل عندما لا يكون أحد يُدفع بشكل كبير للمشاركة.
بالنسبة لي، هذا اختبار أصعب بكثير—وأكثر فائدة—لتبنّي حقيقي.
هل تحكم على البروتوكولات بناءً على ذروة TVL أم تنظر إلى النشاط العضوي دون حوافز؟
#termmax
الإقراض في سياق RWA يواجه مشكلة أجدها أكثر إثارة للاهتمام من عملية الترقيم نفسها:
كيف تعرف أن سوق الضمانات في الواقع بصحة جيدة؟
قد يبدو TVL (إجمالي القيمة المقفلة) مثيرًا للإعجاب.
يمكن أن يلفت أصل جديد الانتباه.
قد تقفز أحجام الاقتراض.
لا شيء من ذلك يوضح لي ما إذا كان السوق قد طوّر طلبًا حقيقيًا من طرفين.
وهذا هو المكان الذي أعتقد أن لدى <t-2/>@TermMax إعدادًا مثيرًا للملاحظة.
عندما يتم ترتيب التمويل وفق شروط محددة بدلًا من معدل بركة متغير باستمرار، يصبح سلوك المقرضين والمقترضين أسهل للفحص.
من المستعد لتقديم رأس المال؟
من المستعد لدفع المقابل له؟
كم مدة استعدادهم للالتزام؟
وماذا يحدث عندما تختفي السيولة السهلة؟
تُعد هذه الأسئلة أكثر أهمية حتى لأصول مُرقمنة، لأن ظروف السيولة قد تختلف بشكل كبير من أصل إلى آخر.
لقد رأيت بالفعل سوقًا أصغر يعود فيه المشاركون للظهور مرارًا في الظروف العادية، بدلًا من عدد كبير يبدو نشطًا فقط لأن الحوافز هي التي تقوم بالعمل الأكبر.
لذلك إذا توسّع TermMax بشكل أعمق في ائتمان RWA، فلن أراقب TVL كعنوان أولًا.
سأراقب ما إذا كان السوق يستمر في العمل عندما لا يكون أحد يُدفع بشكل كبير للمشاركة.
بالنسبة لي، هذا اختبار أصعب بكثير—وأكثر فائدة—لتبنّي حقيقي.
هل تحكم على البروتوكولات بناءً على ذروة TVL أم تنظر إلى النشاط العضوي دون حوافز؟
#termmax
12
12
672
·
--
صاعد
لقد وجدت تفصيلة صغيرة عن Dusk لم أكن أنتبه لها تمامًا من قبل.
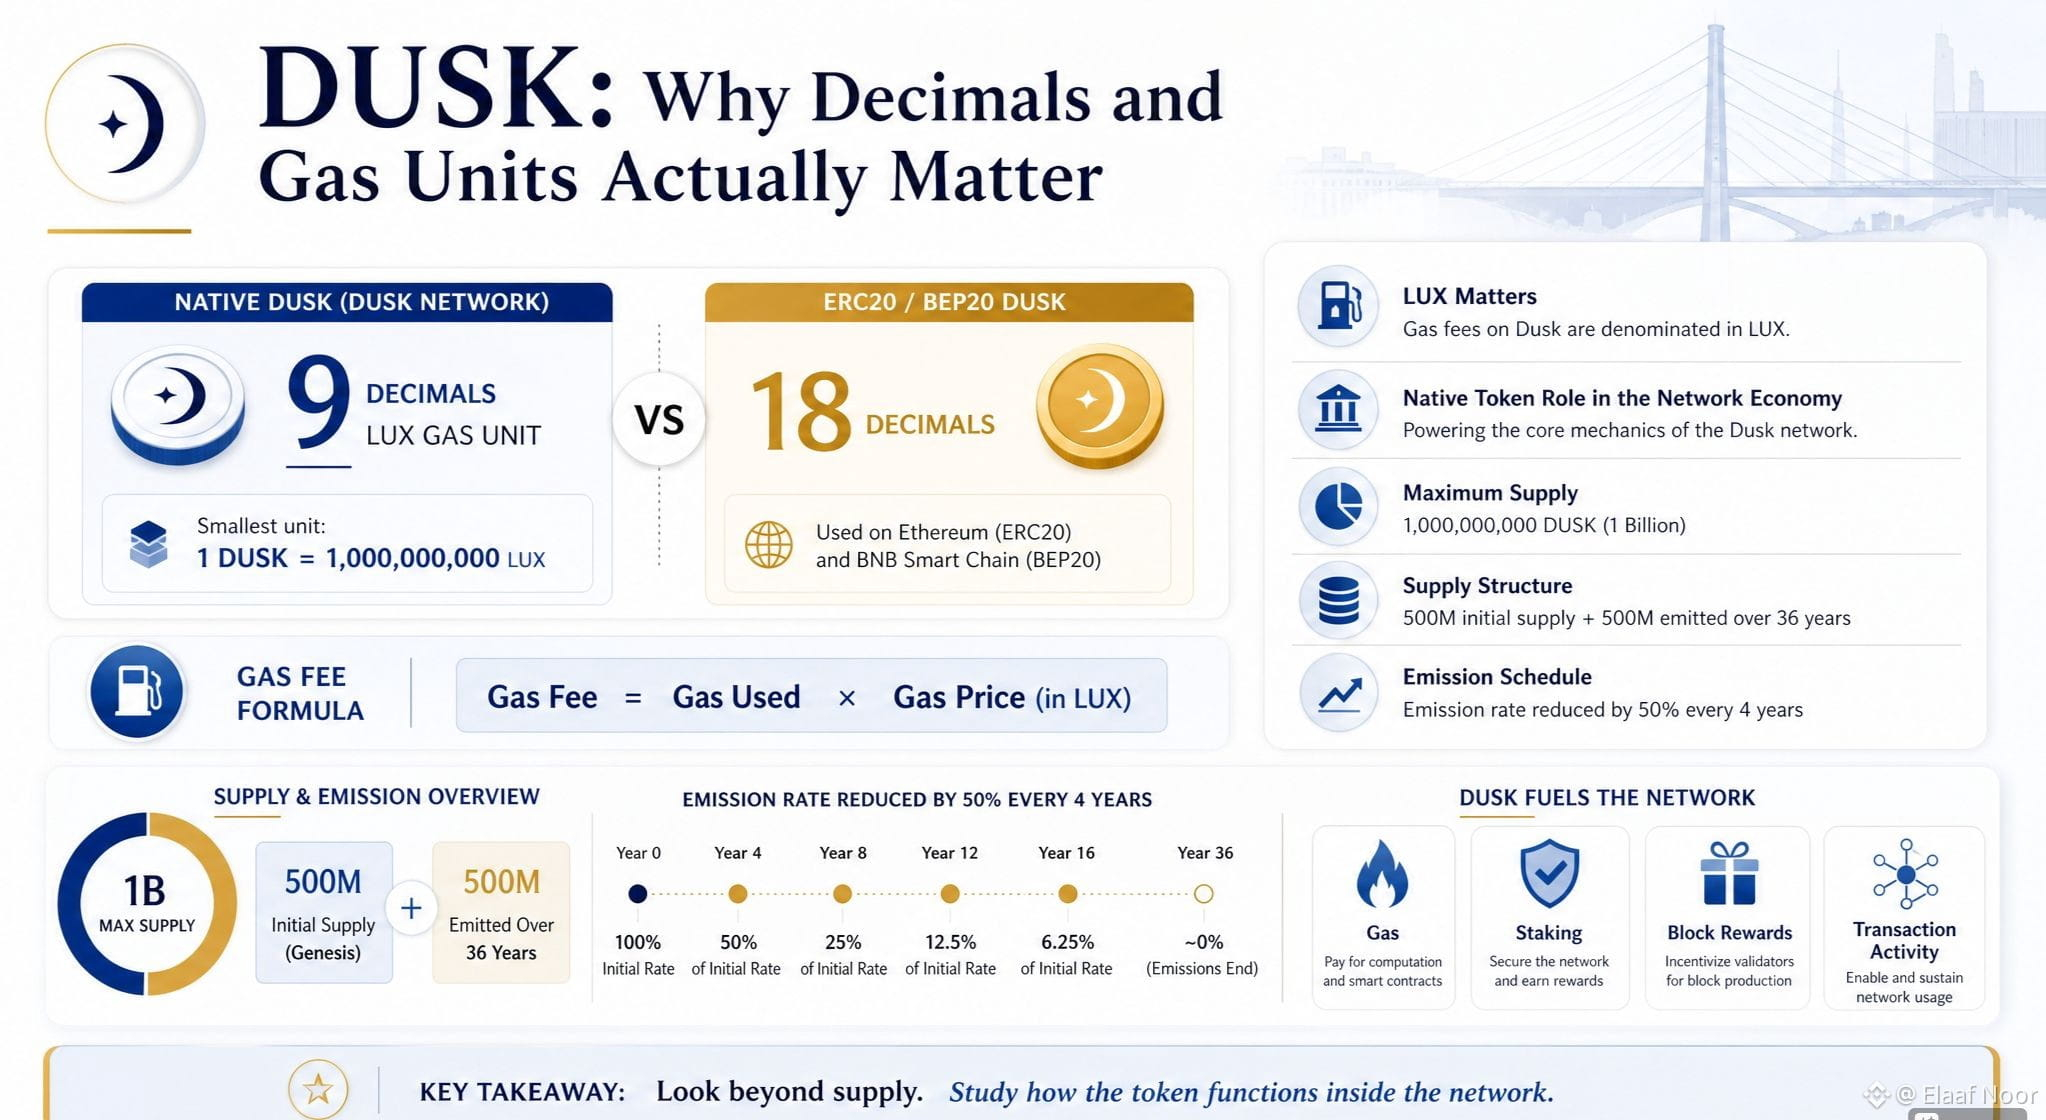
DUSK على شبكة Dusk الأصلية لا يستخدم في الواقع 18 منزلة عشرية.
يستخدم 9 منازل عشرية.
أصغر وحدة تسمى LUX:
1 DUSK = 1,000,000,000 LUX.
أما DUSK على هيئة ERC20 وBEP20 من ناحية أخرى فقد استخدم 18 منزلة عشرية.
في البداية ظننت:
حسنًا… هذا مجرد تفصيل تقني للتنفيذ
لكن بعد ذلك أدركت لماذا هذا مهم فعلًا.
DUSK هو رمز الغاز الأصلي على Dusk.
كل معاملة تستهلك غازًا، ويتم حساب الرسوم باستخدام الغاز المستخدم × سعر الغاز، حيث يكون سعر الغاز مُسمّى بوحدة LUX.
لذلك الرمز ليس مجرد أصل يتم تحويله داخل الشبكة.
فأصغر وحدته تُعد جزءًا مباشرًا من كيفية عمل اقتصاديات تنفيذ Dusk.
وهناك جزء آخر وجدته مثيرًا للاهتمام.
الإمداد الأقصى للشبكة هو 1 مليار DUSK:
500M إمداد ابتدائي
+
500M مُصدرة خلال 36 عامًا.
وليس ذلك فقط؛ هذه الانبعاثات لا تبقى ثابتة.
معدل الانبعاثات يتم خفضه بنسبة 50% كل أربع سنوات.
لذا فإن اقتصاديات أمن الشبكة مصممة لتتغير بمرور الوقت مع ازدياد أهمية نشاط رسوم المعاملات.
هذا جعلني أنظر إلى DUSK بشكل مختلف.
بدلًا من الاكتفاء بالسؤال:
ما هو مقدار إمداد الرمز؟
أنا مهتم أكثر بـ:
كيف يعمل الرمز الأصلي فعليًا داخل آلية الاقتصاد الخاصة بالشبكة؟
الغاز.
الستكينغ (التعهد/الرهان).
مكافآت الكتل.
وفي النهاية نشاط المعاملات.
هذه طريقة أكثر فائدة لفهم رمز شبكة من مجرد النظر إلى رقم الإمداد الأقصى.
هل سبق لك أن نظرت بعمق إلى بنية منازل الرمز العشرية أو وحدات الغاز، أم أنك عادةً تتابع السعر والإمداد فقط؟ أخبرني أدناه...
#dusk $DUSK @Dusk_Foundation
لقد وجدت تفصيلة صغيرة عن Dusk لم أكن أنتبه لها تمامًا من قبل.
DUSK على شبكة Dusk الأصلية لا يستخدم في الواقع 18 منزلة عشرية.
يستخدم 9 منازل عشرية.
أصغر وحدة تسمى LUX:
1 DUSK = 1,000,000,000 LUX.
أما DUSK على هيئة ERC20 وBEP20 من ناحية أخرى فقد استخدم 18 منزلة عشرية.
في البداية ظننت:
حسنًا… هذا مجرد تفصيل تقني للتنفيذ
لكن بعد ذلك أدركت لماذا هذا مهم فعلًا.
DUSK هو رمز الغاز الأصلي على Dusk.
كل معاملة تستهلك غازًا، ويتم حساب الرسوم باستخدام الغاز المستخدم × سعر الغاز، حيث يكون سعر الغاز مُسمّى بوحدة LUX.
لذلك الرمز ليس مجرد أصل يتم تحويله داخل الشبكة.
فأصغر وحدته تُعد جزءًا مباشرًا من كيفية عمل اقتصاديات تنفيذ Dusk.
وهناك جزء آخر وجدته مثيرًا للاهتمام.
الإمداد الأقصى للشبكة هو 1 مليار DUSK:
500M إمداد ابتدائي
+
500M مُصدرة خلال 36 عامًا.
وليس ذلك فقط؛ هذه الانبعاثات لا تبقى ثابتة.
معدل الانبعاثات يتم خفضه بنسبة 50% كل أربع سنوات.
لذا فإن اقتصاديات أمن الشبكة مصممة لتتغير بمرور الوقت مع ازدياد أهمية نشاط رسوم المعاملات.
هذا جعلني أنظر إلى DUSK بشكل مختلف.
بدلًا من الاكتفاء بالسؤال:
ما هو مقدار إمداد الرمز؟
أنا مهتم أكثر بـ:
كيف يعمل الرمز الأصلي فعليًا داخل آلية الاقتصاد الخاصة بالشبكة؟
الغاز.
الستكينغ (التعهد/الرهان).
مكافآت الكتل.
وفي النهاية نشاط المعاملات.
هذه طريقة أكثر فائدة لفهم رمز شبكة من مجرد النظر إلى رقم الإمداد الأقصى.
هل سبق لك أن نظرت بعمق إلى بنية منازل الرمز العشرية أو وحدات الغاز، أم أنك عادةً تتابع السعر والإمداد فقط؟ أخبرني أدناه...
#dusk $DUSK @Dusk
39
25
912
·
--
لقد كنت أفكر في جزء أقل وضوحًا من @termmax : من الذي يتحمل فعليًا المخاطر الناتجة عن قرارات السيولة؟
يمكن للبروتوكول فصل المقترضين/المقرضين/صناع السوق و& القيّمين، ما يجعل السوق أكثر تنظيمًا. لكن التخصص يعني أيضًا أن شخصًا ما يجب أن يتخذ القرارات الصعبة.
يجب على صانع السوق أن يقرر أين تكون السيولة جديرة بأن يتم توفيرها.
يجب على القيّم أن يحدد مقدار رأس المال الذي ينبغي أن يتبع العائد مقابل البقاء متاحًا للمقترضين.
ويصبح هذا التوازن أكثر صعوبة بكثير عندما تتغير الظروف بسرعة.
إن ترك رأس مال كبير خامدًا يضر بالكفاءة.
وإن تم دفع الكثير من رأس المال نحو العائد، فقد يبدو السوق بصحة جيدة حتى يحتاج المقترضون فجأة إلى السيولة.
وهذا الأمر مثير للاهتمام بشكل خاص بالنسبة لضمانات RWA.
إذا استغرق الأصل وقتًا حتى يتم تصفيته، فليست المشكلة بالضرورة محلولة لمجرد أنه يمكن في النهاية تسليم الضمان أو بيعه. يصبح التوقيت جزءًا من المخاطر.
لهذا السبب لست مهتمًا فقط بالسؤال عما إذا كان TermMax قادرًا على توليد عائد.
أريد فهم سلوك النظام عندما تختفي الظروف السهلة.
من يتحمل الخسارة نتيجة قرار سيولة سيئ؟
إلى أي مدى يمكن أن تتركز قرارات القيّم؟
وماذا يحدث عندما يسحب صناع السوق السيولة في الوقت الخطأ تمامًا؟
بالنسبة لي، هذه هي الأسئلة التي تميّز بنية سوق متقدمة عن بنية تبدو كفؤة فقط طالما كانت الظروف جيدة.
الاختبار الحقيقي لـ TermMax لن يكون في كيفية عمل النظام عندما تكون السيولة وفيرة.
بل سيكون في مدى سلاسته في التعامل مع السيولة عندما يريدها الجميع فجأة.
#termmax
من ينبغي أن يتحمل مخاطر السيولة؟
لقد كنت أفكر في جزء أقل وضوحًا من @TermMax : من الذي يتحمل فعليًا المخاطر الناتجة عن قرارات السيولة؟
يمكن للبروتوكول فصل المقترضين/المقرضين/صناع السوق و& القيّمين، ما يجعل السوق أكثر تنظيمًا. لكن التخصص يعني أيضًا أن شخصًا ما يجب أن يتخذ القرارات الصعبة.
يجب على صانع السوق أن يقرر أين تكون السيولة جديرة بأن يتم توفيرها.
يجب على القيّم أن يحدد مقدار رأس المال الذي ينبغي أن يتبع العائد مقابل البقاء متاحًا للمقترضين.
ويصبح هذا التوازن أكثر صعوبة بكثير عندما تتغير الظروف بسرعة.
إن ترك رأس مال كبير خامدًا يضر بالكفاءة.
وإن تم دفع الكثير من رأس المال نحو العائد، فقد يبدو السوق بصحة جيدة حتى يحتاج المقترضون فجأة إلى السيولة.
وهذا الأمر مثير للاهتمام بشكل خاص بالنسبة لضمانات RWA.
إذا استغرق الأصل وقتًا حتى يتم تصفيته، فليست المشكلة بالضرورة محلولة لمجرد أنه يمكن في النهاية تسليم الضمان أو بيعه. يصبح التوقيت جزءًا من المخاطر.
لهذا السبب لست مهتمًا فقط بالسؤال عما إذا كان TermMax قادرًا على توليد عائد.
أريد فهم سلوك النظام عندما تختفي الظروف السهلة.
من يتحمل الخسارة نتيجة قرار سيولة سيئ؟
إلى أي مدى يمكن أن تتركز قرارات القيّم؟
وماذا يحدث عندما يسحب صناع السوق السيولة في الوقت الخطأ تمامًا؟
بالنسبة لي، هذه هي الأسئلة التي تميّز بنية سوق متقدمة عن بنية تبدو كفؤة فقط طالما كانت الظروف جيدة.
الاختبار الحقيقي لـ TermMax لن يكون في كيفية عمل النظام عندما تكون السيولة وفيرة.
بل سيكون في مدى سلاسته في التعامل مع السيولة عندما يريدها الجميع فجأة.
#termmax
من ينبغي أن يتحمل مخاطر السيولة؟
🟢 Curators
75%
🔵 Market makers
0%
🟡 Protocol
25%
🔴 Shared risk
0%
4 الأصوات • تمّ إغلاق التصويت
43
16
1.2k
·
--
شيء قمتُ بمشاهدته عن كثب إذا @termmax بدأت في جلب المزيد من ضمانات RWA على السلسلة:
من الذي في الواقع على استعداد لدفع السعر؟
فإن معدل ثابت بحد ذاته لا يخبرني بالكثير. الإشارة المثيرة للاهتمام هي ما إذا بدأت أصول مختلفة في جذب تكاليف تمويل مختلفة بناءً على سيولتها وتقلبها وجودة الضمان.
وهنا أعتقد أن TermMax قد يصبح مثيرًا للاهتمام حقًا.
تخيّل سوقين لهما نفس الاستحقاق لكن ضمانين مختلفين جدًا. إذا كان المقترضون يقبلون باستمرار معدلات مختلفة بدون حوافز تُجبر على النتيجة، فإن تلك المعدلات تصبح تحمل معلومات.
ليس فقط APY.
معلومات عن كيفية تقييم السوق لمخاطر تمويل هذا الأصل.
لكنني كنت حريصًا أيضًا على عدم المبالغة في قراءة منحنى مبكر.
قد يبدو التجمع مزدحمًا لأن المكافآت تدفع الناس للبقاء هناك. وقد يُظهر السوق معدلًا نظيفًا بينما لا تتوفر سيولة كافية تقريبًا لجعل ذلك المعدل ذا معنى.
لذلك تابعتُ شخصيًا ثلاثة أشياء:
هل يعود المقترضون بعد الصفقة الأولى؟
هل تبقى السيولة عندما تهدأ الحوافز؟
هل تتحرك المعدلات فعلًا عندما تتغير مخاطر الضمان؟
إذا بدأت هذه الأنماط بالظهور عبر استحقاقات وأصول متعددة، فتصبح المعدلات أكثر إثارة لاهتمامي.
لأن الإشارة الحقيقية ليست المنحنى نفسه.
بل المشاركون الذين يستمرون في العودة لتسعيره.
#termmax
ما الذي سيجعلك تثق بأسواق ائتمان RWA لدى TermMax؟
شيء قمتُ بمشاهدته عن كثب إذا @TermMax بدأت في جلب المزيد من ضمانات RWA على السلسلة:
من الذي في الواقع على استعداد لدفع السعر؟
فإن معدل ثابت بحد ذاته لا يخبرني بالكثير. الإشارة المثيرة للاهتمام هي ما إذا بدأت أصول مختلفة في جذب تكاليف تمويل مختلفة بناءً على سيولتها وتقلبها وجودة الضمان.
وهنا أعتقد أن TermMax قد يصبح مثيرًا للاهتمام حقًا.
تخيّل سوقين لهما نفس الاستحقاق لكن ضمانين مختلفين جدًا. إذا كان المقترضون يقبلون باستمرار معدلات مختلفة بدون حوافز تُجبر على النتيجة، فإن تلك المعدلات تصبح تحمل معلومات.
ليس فقط APY.
معلومات عن كيفية تقييم السوق لمخاطر تمويل هذا الأصل.
لكنني كنت حريصًا أيضًا على عدم المبالغة في قراءة منحنى مبكر.
قد يبدو التجمع مزدحمًا لأن المكافآت تدفع الناس للبقاء هناك. وقد يُظهر السوق معدلًا نظيفًا بينما لا تتوفر سيولة كافية تقريبًا لجعل ذلك المعدل ذا معنى.
لذلك تابعتُ شخصيًا ثلاثة أشياء:
هل يعود المقترضون بعد الصفقة الأولى؟
هل تبقى السيولة عندما تهدأ الحوافز؟
هل تتحرك المعدلات فعلًا عندما تتغير مخاطر الضمان؟
إذا بدأت هذه الأنماط بالظهور عبر استحقاقات وأصول متعددة، فتصبح المعدلات أكثر إثارة لاهتمامي.
لأن الإشارة الحقيقية ليست المنحنى نفسه.
بل المشاركون الذين يستمرون في العودة لتسعيره.
#termmax
ما الذي سيجعلك تثق بأسواق ائتمان RWA لدى TermMax؟
🟢 Repeat borrowers
100%
🔵 Deep liquidity
0%
🟡 Organic rates
0%
🔴 Less incentives
0%
2 الأصوات • تمّ إغلاق التصويت
27
13
6.1k
·
--
صاعد
وجدت شيئًا في السجلّ التقني الأخير لـ Dusk جعلني مهتمًا بالمشروع أكثر.
ليس لأن ذلك كان إيجابيًا.
بل لأنه كان درسًا أمنيًا مفيدًا.
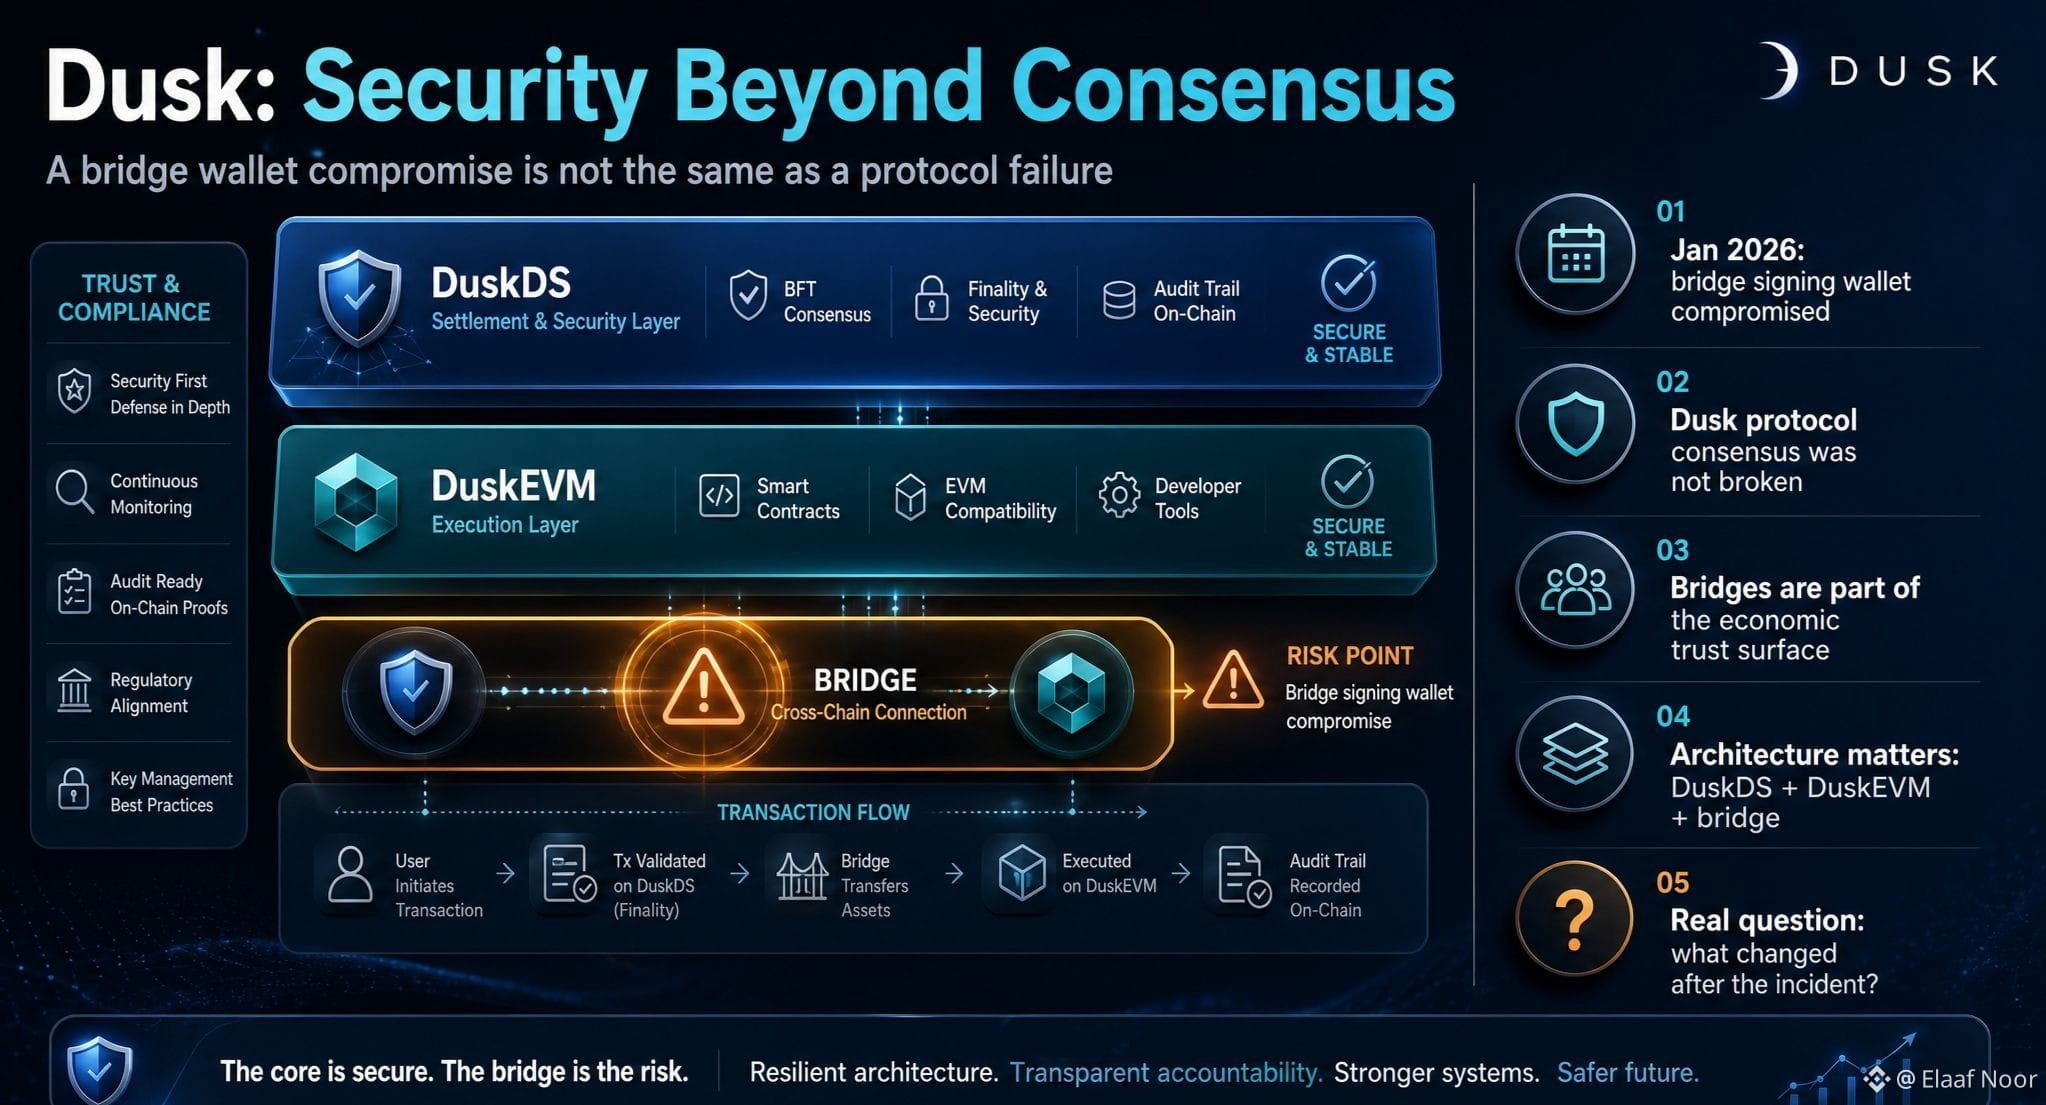
في يناير 2026 كشفت Dusk أن مهاجمًا اخترق محفظة توقيع تُستخدم في جسر Dusk-to-EVM.
والتمييز المهم كان أن Dusk صنّفت ذلك على أنه اختراق لمحفظة الجسر وليس فشلًا في التوافق (consensus) ولا استغلالًا لبروتوكول Dusk نفسه.
هذا الفارق مهم.
لأن عند بناء بلوك تشين متعدد الطبقات، فالبروتوكول ليس الشيء الوحيد الذي يجب أن يكون آمنًا.
تصبح الجسور جزءًا من سطح الثقة الاقتصادي أيضًا.
وقد أجبرتني الحادثة على التفكير في معمارية Dusk بشكل مختلف.
DuskDS يتعامل مع التسوية والأمان.
وDuskEVM يتعامل مع تنفيذ EVM.
الجسر يربط بين البيئات.
لذا حتى لو ظلّ التوافق الأساسي آمنًا، فإن عنصرًا مخترقًا حول حركة الأصول يمكن أن يظلّ قادرًا على خلق مخاطر اقتصادية حقيقية.
تقول مشاركة Dusk بعد وقوع الحادث إن الفريق حافظ على سجلات المعاملات/الخوادم، وأبلغ عن الحادث، ثم قام لاحقًا بتقوية خدمة الجسر.
أنا شخصيًا أفضل رؤية هذا النوع من الشفافية بدلًا من ادّعاء أن البنية التحتية لا تفشل أبدًا.
السؤال المثير بالنسبة لي الآن ليس:
هل تعرضت Dusk أصلًا لحادث أمني؟
تقريبًا كل نظام جاد يتم اختباره في نهاية المطاف.
السؤال الأفضل هو:
ما الذي تغيّر في المعمارية بعد الحادث؟
وإلى أي مدى يمكن إزالة جزء من ثقة الجسر المتبقية مع تطور البنية الأصلية لـ Dusk؟
وهذا هو الجزء الذي سأراقبه.
لأن أمن التمويل المُنظّم لا يتعلق فقط بالتوافق (consensus).
بل يتعلق بكل مكوّن يمكنه نقل أو التحكم في القيمة الاقتصادية.
#dusk $DUSK @Dusk_Foundation
وجدت شيئًا في السجلّ التقني الأخير لـ Dusk جعلني مهتمًا بالمشروع أكثر.
ليس لأن ذلك كان إيجابيًا.
بل لأنه كان درسًا أمنيًا مفيدًا.
في يناير 2026 كشفت Dusk أن مهاجمًا اخترق محفظة توقيع تُستخدم في جسر Dusk-to-EVM.
والتمييز المهم كان أن Dusk صنّفت ذلك على أنه اختراق لمحفظة الجسر وليس فشلًا في التوافق (consensus) ولا استغلالًا لبروتوكول Dusk نفسه.
هذا الفارق مهم.
لأن عند بناء بلوك تشين متعدد الطبقات، فالبروتوكول ليس الشيء الوحيد الذي يجب أن يكون آمنًا.
تصبح الجسور جزءًا من سطح الثقة الاقتصادي أيضًا.
وقد أجبرتني الحادثة على التفكير في معمارية Dusk بشكل مختلف.
DuskDS يتعامل مع التسوية والأمان.
وDuskEVM يتعامل مع تنفيذ EVM.
الجسر يربط بين البيئات.
لذا حتى لو ظلّ التوافق الأساسي آمنًا، فإن عنصرًا مخترقًا حول حركة الأصول يمكن أن يظلّ قادرًا على خلق مخاطر اقتصادية حقيقية.
تقول مشاركة Dusk بعد وقوع الحادث إن الفريق حافظ على سجلات المعاملات/الخوادم، وأبلغ عن الحادث، ثم قام لاحقًا بتقوية خدمة الجسر.
أنا شخصيًا أفضل رؤية هذا النوع من الشفافية بدلًا من ادّعاء أن البنية التحتية لا تفشل أبدًا.
السؤال المثير بالنسبة لي الآن ليس:
هل تعرضت Dusk أصلًا لحادث أمني؟
تقريبًا كل نظام جاد يتم اختباره في نهاية المطاف.
السؤال الأفضل هو:
ما الذي تغيّر في المعمارية بعد الحادث؟
وإلى أي مدى يمكن إزالة جزء من ثقة الجسر المتبقية مع تطور البنية الأصلية لـ Dusk؟
وهذا هو الجزء الذي سأراقبه.
لأن أمن التمويل المُنظّم لا يتعلق فقط بالتوافق (consensus).
بل يتعلق بكل مكوّن يمكنه نقل أو التحكم في القيمة الاقتصادية.
#dusk $DUSK @Dusk
44
19
3.4k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف