


【ملخص】:
ملخص السوق: استمرت أزمة سقف الديون في إزعاج السوق في بداية الأسبوع؛ ومع ذلك، تم إحراز تقدم كبير في النصف الثاني من الأسبوع. أثار تقرير أرباح شركة نفيديا الذي جاء أفضل من المتوقع سباقًا على التقنيات الأساسية مثل الذكاء الاصطناعي والرقائق، مما أدى إلى ارتفاع في سوق الأسهم الأمريكي. في الوقت نفسه، انخفضت الأصول الدفاعية حيث ركزت الصناديق على قطاع التكنولوجيا.
المؤشرات الاقتصادية: أظهرت بيانات PMI تباينًا في الاقتصاد في مايو، مع بقاء قطاع الخدمات قويًا وانتعاش التصنيع. عكست مبيعات السلع المعمرة ومؤشر نفقات الاستهلاك الشخصي تضخمًا مستمرًا، مما يدل على اقتصاد resilient، مما أدى إلى زيادة توقعات رفع الأسعار في يونيو بينما اختفت توقعات خفض الأسعار لهذا العام.
سوق العملات المشفرة: مدفوعًا بالتفاؤل الشديد في قطاع التكنولوجيا، ارتدّ أيضًا سوق العملات المشفرة. ومع ذلك، فإن توقعات زيادة نقطة النهاية لسعر الفائدة، إلى جانب توقع سحب سيولة السوق من TGA، خلق مقاومة لاستدامة هذا الارتداد.
مفاوضات سقف الدين: توصل الرئيس الأمريكي بايدن ورئيس مجلس النواب مكارثي إلى اتفاق مبدئي بشأن الميزانية يرفع سقف الدين لمدة 19 شهرًا. انتقلت أضواء السوق إلى يوم الأربعاء ويوم الجمعة عندما سيصوّت مجلسا النواب والشيوخ على المسألة. وبالنظر إلى المتوقع نفاد الأموال بحلول يوم الجمعة، لا يُتوقع أن تصادف عملية التصويت أي مفاجآت.
الآراء: الفترة من يونيو إلى أغسطس تُعد نافذة زمنية حاسمة، حيث ستصبح أربع تناقضات رئيسية واضحة جدًا. وتشمل هذه التناقضات الأربع الرئيسية إصدار سندات وطنية جديدة، والتطرف الشديد في الاستقطاب داخل سوق الأسهم، وقيام الاحتياطي الفيدرالي برفع نقطة النهاية لأسعار الفائدة، إضافةً إلى الجاذبية القوية للدخل الثابت بالنسبة للصناديق. من المتوقع أن يقلّل تطور الذكاء الاصطناعي من اعتماد المستثمرين على تغييرات أسعار الفائدة، ومع أن التقييمات مرتفعة بالفعل، فإنها ليست غير معقولة، ما يتيح استمرار مرحلة الفقاعة. من المرجح أن ينتشر التفاؤل إلى سوق العملات المشفرة
نظرة عامة أسبوعية على السوق:
في الأسبوع الماضي، أظهرت الأسواق العالمية للأسهم اتجاهات متباينة حيث تقدمت مفاوضات رفع سقف الدين الأمريكي ونما التفاؤل بشأن الذكاء الاصطناعي (AI). أنهت الأسواق الأمريكية واليابانية الأسبوع بقوة، بينما ارتدت الأسواق الأوروبية يوم الجمعة لكنها أغلقت في النهاية على انخفاض. ظلت السوق الصينية ضعيفة طوال الأسبوع، وانتهت بخسائر.
في سوق الأسهم الأمريكية، كان الذكاء الاصطناعي بلا شك أكثر موضوع سخونة هذا الأسبوع، إذ قفز قطاع التكنولوجيا بأكثر من 5%، بينما ارتفع قطاع الاتصالات بأكثر من 1%. من ناحية أخرى، تراجعت القطاعات الدفاعية مثل السلع الاستهلاكية الأساسية والمواد، وكلاهما انخفض بأكثر من 3%. وهذا يشير إلى أن الأموال واصلت الابتعاد عن الأصول الدفاعية والاتجاه نحو قطاعات ذات إمكانات نمو أعلى.

في الأسبوع الماضي، وضعت بيانات اقتصادية قوية وخطاب حاد من مسؤولي البنك المركزي إنذارًا حول توقعات أسعار الفائدة، إذ أدرك الناس أن التضخم سيظل “لزجًا” لفترة أطول. وقد أدى ذلك إلى استمرار ارتفاع عوائد سندات الخزانة الأمريكية:
وصل عائد سندات الخزانة لأجل 30 عامًا إلى المستوى المحوري البالغ 4%، مسجّلًا أعلى مستوى منذ نهاية العام الماضي.
ارتفع عائد سندات الخزانة لأجل 10 سنوات من 3.66% إلى 3.81%، وارتفع عائد سندات الخزانة لأجل سنتين من 4.24% إلى 4.57%، وكلاهما وصل إلى أعلى مستوياته منذ مارس من هذا العام.
شهدت عوائد سندات الخزانة قصيرة الأجل، بما في ذلك معدلات 1 شهر و3 أشهر، انخفاضًا طفيفًا، ما يشير إلى انخفاض المخاوف لدى السوق بشأن مخاطر سقف الدين.

بالإضافة إلى ذلك، ارتفع النفط الخام الأمريكي بنسبة 1.2% إلى 72.67 دولارًا، إذ أطلقت الدول الكبرى المنتجة للنفط معلومات متضاربة بشأن تعديلات الإمداد المستقبلية.
شهدت أسعار الذهب الفوري ارتفاعًا طفيفًا بنسبة 0.33% إلى 1,946.69 دولارًا للأونصة. ويمكن إرجاع ذلك إلى تبريد أزمة التفاوض حول سقف الدين، وإلى مراهنات السوق على رفع آخر لأسعار الفائدة من قبل الاحتياطي الفيدرالي، ما خفّض الطلب على الأصول الملاذِة للسلامة مثل الذهب. كما أدى ارتفاع أسعار الفائدة الحقيقية إلى التأثير سلبًا على الأصول التي لا تحمل فائدة مثل الذهب، والتي قد يترتب نظريًا أن تمارس ضغطًا محتملًا على سعر BTC.
تغييرات مراكز العقود الآجلة لدى CFTC:
بشكل إجمالي، شهدت المراكز الطويلة الصافية في الأسهم الأمريكية (مديرو الأصول + الصناديق الرافعة) ارتفاعًا طفيفًا الأسبوع الماضي. ومع ذلك، كانت هناك فجوة كبيرة بين المؤشرات الثلاثة الرئيسية. ارتفعت المراكز الطويلة الصافية في ناسداك إلى أعلى مستوى منذ أوائل 2022، بينما انخفضت المراكز الطويلة الصافية في S&P 500 قليلًا. أما المراكز القصيرة الصافية في Russell 2000 فقد انخفضت بشكل كبير وأصبحت الآن قريبة من مستوى محايد. تتوافق تغييرات هذه المراكز مع الاتجاهات الملحوظة في سوق التداول الفوري.


في سوق السندات، ارتفعت المراكز القصيرة الصافية إلى مستويات قياسية تقريبًا، إذ زادت المراكز القصيرة الصافية لاستحقاقات سنتين وخمس سنوات وعشر سنوات، بينما انخفضت المراكز القصيرة الصافية لاستحقاق 30 عامًا. وفي سوق الصرف الأجنبي، انخفضت المراكز القصيرة الصافية على الدولار الأمريكي قليلًا، بشكل أساسي نتيجة انخفاض طفيف في المراكز الطويلة الصافية على اليورو.
تدفقات صناديق الأسهم العالمية:
وفقًا لبيانات EPFR، وحتى الأسبوع المنتهي في 24 من الشهر، واصلت صناديق الأسهم العالمية تسجيل تدفقات خارجية صافية، بلغت -4 مليارات دولار للأسبوع. يمثل ذلك تحسنًا مقارنة بتدفقات الأسبوع السابق البالغة -8 مليارات دولار. قادت صناديق الأسهم في الأسواق المتقدمة عمليات الخروج، حيث شهدت صناديق الأسهم الأمريكية تدفقات خارجية للأسبوع السادس على التوالي، وإن كان بوتيرة أبطأ بشكل كبير من الأسبوع السابق. كما تعرضت صناديق الأسهم في الأسواق الناشئة لتدفقات خارجية صافية.

مفاوضات سقف الدين:
وصل الرئيس الأمريكي بايدن ورئيس مجلس النواب مكارثي إلى اتفاق ميزانية مبدئي لرفع سقف الدين لمدة 19 شهرًا حتى 18 مايو 2025. وبما أن هذا الاتفاق يمثل حلًا وسطًا، فمن شبه المؤكد أن أي حل وسط سيفقد معارضة من كلا الطرفين: اليسار المتطرف واليمين المتطرف. لذلك، انتقل تركيز السوق إلى ما إذا كان الاتفاق سيمر في كلا مجلسي الكونغرس هذا الأسبوع.
حاليًا، يعبّر قادة كلا الحزبين عن ثقتهم بأن اتفاق سقف الدين سيمر. يحتاج مشروع القانون إلى تأمين 218 صوتًا في مجلس النواب و51 صوتًا في مجلس الشيوخ. يحث الرئيس بايدن الكونغرس بقوة على تمرير اتفاق ديون الولايات المتحدة فورًا ويتوقع عدم حدوث مواقف قد تقوض الاتفاق. يدّعي مكارثي أن 95% من نواب حزبه “متحمسون” بشأن الاتفاق، لكنه يعترف بأن مشروع القانون “لا يتضمن كل ما يريده الجميع، لكن في حكومة منقسمة، هذا هو ما ننتهي إليه.”
حدّث وزير الخزانة يلين تاريخ نفاد أموال الحكومة إلى 5 يونيو (بعد أربعة أيام من التقدير الأصلي)، وحثّ الكونغرس على التوصل إلى نتيجة تفاوضية في أقرب وقت ممكن لتجنب التخلف عن سداد الديون.
من المتوقع أن يصوّت مجلس الشيوخ على مشروع القانون يوم الأربعاء، وأن يصوّت مجلس النواب في أقرب وقت ممكن يوم الجمعة، حيث إن الجمعة هي بالفعل آخر تاريخ متوقع لنفاد النقد لدى وزارة الخزانة. لذلك، يجب أن يكون تقدم هذا الأسبوع بلا أخطاء. وعلى الرغم من أن احتمال حدوث أحداث غير متوقعة تعطل تمرير مشروع القانون منخفض حاليًا، فإن أي حادث غير متوقع خلال عملية التصويت يسبب تأخير تمرير مشروع القانون بعد “تاريخ X” ودخوله في الأسبوع المقبل سيزيد عدم اليقين في السوق.

البيانات الاقتصادية الرئيسية من الأسبوع الماضي:
كانت البيانات الاقتصادية الأكثر تأثيرًا الصادرة الأسبوع الماضي هي مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) ومبيعات السلع المعمرة، والتي كان لها أثر كبير. وقد أشارت إلى أن التضخم لا يزال عنيدًا، وأن الاقتصاد ما زال مرنًا، ما يزيد كذلك توقعات رفع الفائدة في يونيو.
ارتفع مؤشر PCE لشهر أبريل بنسبة 0.4% على أساس شهري، متجاوزًا توقعات 0.3% وزيادة الشهر السابق البالغة 0.1%. وعلى أساس سنوي، ارتفع بنسبة 4.4%، متجاوزًا توقعات 4.3% وزيادة الشهر السابق البالغة 4.3%. كما ارتفع مؤشر PCE الأساسي، الذي يستثني الغذاء والطاقة، بنسبة 0.4% على أساس شهري، متجاوزًا توقعات 0.3% وزيادة الشهر السابق البالغة 0.3%. وعلى أساس سنوي، ارتفع بنسبة 4.7%، متجاوزًا توقعات 4.6% وزيادة الشهر السابق البالغة 4.6%.
بوضوح، تُشير هذه البيانات إلى أن التضخم لا يزال مستمرًا. ورغم قيام الاحتياطي الفيدرالي برفع سعر الفائدة بمقدار 125 نقطة أساس منذ ديسمبر من العام الماضي، ظل مؤشر PCE الأساسي عند نحو 4.7% دون انخفاض. تدعم هذه البيانات أيضًا توقعات المزيد من زيادات الفائدة من جانب الاحتياطي الفيدرالي في المستقبل.
ما إن تم إصدار البيانات الفعلية، حتى قامت عقود أسعار الفائدة المستقبلية لدى CME بتسعير احتمال 70% لرفع الفائدة في اجتماع FOMC التالي، مقارنة بـ 17% في الأسبوع السابق فقط. وهذا يعني أن السوق كان يعتقد سابقًا بوجود توقف عن زيادات الفائدة، لكن في يوم الجمعة الماضي تحولت التوقعات نحو استمرار زيادات الفائدة.
هناك عدة بيانات مهمة ستصدر في المستقبل، بما في ذلك كشوف الرواتب غير الزراعية لشهر مايو ومؤشر أسعار المستهلك (CPI). إذا أظهرت أي من هاتين التقارير أداءً قويًا، فستضعف الآمال في التوقف عن زيادات الفائدة في اجتماعات يونيو ويوليو. وبالنظر إلى أن المستهلكين سيشاركون أيضًا في السفر الصيفي، فإن ذلك سيحفز الاستهلاك أكثر، ويسهم في ضغوط تضخمية إضافية.
إضافة إلى التضخم، أظهرت بيانات الجمعة أيضًا نموًا في الدخل الشخصي والاستهلاك. ارتفع الدخل الشخصي بنسبة 0.4% على أساس شهري، متجاوزًا زيادة الشهر السابق البالغة 0.3%. ومن ناحية أخرى، قفز الاستهلاك بنسبة 0.8% على أساس شهري، مقارنة بزيادة 0.1% في الشهر السابق. وعلى جانب الخدمات، كان ذلك مدفوعًا بخدمات مالية وتأمين وصحة، بينما على جانب السلع كان مدفوعًا بسيارات جديدة وشركات أدوية.
ومن ناحية أخرى، انخفض معدل الادخار مرة أخرى، من 4.5% إلى 4.1%، ما يؤكد كذلك استمرار مستوى ثقة المستهلكين المرتفع لدى الأمريكيين.
وبالحديث عن الاستهلاك القوي، عكس تقرير السلع المعمرة يوم الجمعة أيضًا نفس الاتجاه: ارتفعت مبيعات السلع المعمرة في أبريل بنسبة 1.1% على أساس شهري، بينما كانت التوقعات تشير إلى انخفاض بنسبة 0.8%. وشهد شهر مارس زيادة مُراجعة بنسبة 0.1% لتصل إلى 3.3%. وكانت الزيادة الكبيرة في مارس مدفوعة أساسًا بطلبات كبيرة من بوينغ، لكن إذا استثنينا الطائرات الدفاعية والمعدات العسكرية، فإن مبيعات السلع المعمرة انخفضت فعليًا. ومع ذلك، أظهرت بيانات أبريل انتعاشًا قويًا. باستثناء الطائرات الدفاعية والتكنولوجيا، ارتفعت مبيعات السلع المعمرة بنسبة 1.4% على أساس شهري، وهو أعلى بكثير من انخفاض 0.6% في مارس وانخفاض 0.2% في فبراير. ومن بين أكبر المساهمين، ارتفع التصنيع بنسبة 1.7% على أساس شهري، بينما ارتفع قطاع الآلات والمعدات بنسبة 1.0%، في حين شهدت السيارات وقطع الغيار انخفاضًا طفيفًا قدره 0.1% فقط.
بيانات رئيسية أخرى من الأسبوع الماضي:
ارتفع التقدير النهائي لمؤشر ثقة المستهلك الصادر عن جامعة ميشيغان لشهر مايو إلى 59.2، متجاوزًا القراءة الأولية البالغة 57.7.
بلغت مطالبات البطالة الأولية في الولايات المتحدة 229 ألفًا، أقل من المتوقع 245 ألفًا، مع تعديل القيمة السابقة إلى 225 ألفًا. وبحلول الأسبوع المنتهي في 13 مايو، بلغت مطالبات البطالة المستمرة 1.794 مليونًا، أقل من المتوقع 1.8 مليون، بينما كانت القيمة السابقة 1.799 مليون.
تم تعديل معدل نمو الناتج المحلي الإجمالي الحقيقي ربع سنوي على أساس سنوي للربع الأول في الولايات المتحدة من 1.1% إلى 1.3%. وتم تعديل معدل نمو نفقات الاستهلاك الشخصية (PCE) ربع سنوي على أساس سنوي من 3.7% إلى 3.8%، بينما تم تعديل معدل نمو PCE الأساسي (باستثناء الغذاء والطاقة) ربع سنوي على أساس سنوي من 4.9% إلى 5%.
بلغ مؤشر مديري المشتريات التصنيعي من ماركيت الأولي لشهر مايو في الولايات المتحدة 48.5، أقل من المتوقع 50، بينما كانت القيمة السابقة 50.2. أما مؤشر قطاع الخدمات فبلغ 55.1، أعلى من المتوقع 52.5، مع قيمة سابقة عند 53.6. وبلغ المؤشر المركب 54.5، متجاوزًا المتوقع 53، مقابل 53.4 في السابق.
أبرز الأحداث هذا الأسبوع:
الاثنين: يوم الذكرى في الولايات المتحدة وعطلة الربيع في المملكة المتحدة، أغلقت أسواق الأسهم في كلا البلدين.
الثلاثاء: مؤشر ثقة المستهلك الأمريكي لشهر مايو.
الأربعاء: تصويت مجلس النواب على سقف الدين.
الخميس: تقرير توظيف ADP في الولايات المتحدة لشهر مايو.
الجمعة: كشوف الوظائف غير الزراعية في الولايات المتحدة لشهر مايو (والإجماع أن سوق العمل بدأ يبرد)، وتصويت مجلس الشيوخ على سقف الدين.
تقارير الأرباح في الولايات المتحدة تشمل: HP يوم الثلاثاء، وSalesforce وC3.AI وChewy يوم الأربعاء، وDollar General وMacy’s وBilibili وLululemon وDell يوم الخميس.
تعليقنا:
تُعد الفترة من يونيو إلى أغسطس نافذة زمنية حاسمة، إذ ستظهر أربعة تناقضات رئيسية بوضوح شديد (وفيما يلي سنناقش الولايات المتحدة فقط؛ وستتناول المقالات المستقبلية موضوعات مثل السياسة النقدية في اليابان، والتضخم في أوروبا، والتقدم في الصين).
التناقض 1: حاليًا، يتوقع السوق أنه خلال ثلاثة أشهر من الوصول إلى اتفاق بشأن سقف الدين، سيتم إصدار ما يقرب من 500 مليار إلى 700 مليار دولار من سندات خزانة أمريكية جديدة. ويمثل ذلك استنزافًا سلبيًا للسيولة من المفترض أن يحدّ، على الهامش، من أداء الأصول ذات المخاطر.
تشمل المصادر المحتملة للسيولة لامتصاص إصدار سندات الخزانة الأمريكية الجديدة صناديق أسواق المال واتفاقيات إعادة الشراء العكسي (RRPs)، فضلًا عن انخفاض ودائع البنوك. وإذا أظهرت هذه المؤشرات تراجعًا، فسيُنظر إلى ذلك كإشارة إيجابية، بما يعني أن استنزاف السيولة تم تعويضه.
بالإضافة إلى ذلك، تجدر الإشارة إلى أن رفع سقف الدين يأتي على حساب تقليص الإنفاق الحكومي خلال العامين المقبلين، على الرغم من أن الحجم من غير المرجح أن يغير بشكل كبير النظرة إلى الاقتصاد.
التناقض 2: في سوق الأسهم، باتت عمومًا “عمالقة” كل قطاع تقريبًا تكبر، بما في ذلك التكنولوجيا، والبنوك، والطاقة، والتجزئة، والرعاية الصحية، والدفاع، وغيرها. لذلك نرى مؤشر S&P المرجّح بالقيمة السوقية يرتفع، بينما ينخفض مؤشر S&P المرجّح بالتساوي. وقد ظهر هذا الاتجاه بشكل ملحوظ منذ مارس. وبما أن هذا الصعود مدفوع بالذكاء الاصطناعي باعتباره المحرك الأساسي، فقد لا تنعكس المنافع قصيرة الأجل من حيث الكفاءة أو الأداء عبر نطاق واسع من القطاعات. توجد إمكانية لتكوّن فقاعة في قطاعي الذكاء الاصطناعي والتكنولوجيا، خصوصًا إذا أخذنا في الاعتبار أن مضاعفات الربحية (P/E) لشركات التكنولوجيا الكبرى أعلى بالفعل بأكثر من الضعف مقارنة بالشركات العادية. ويواجه السوق سؤالًا حول ما إذا كان بإمكانه الاستمرار في تبرير الاستثمار في أسهم بتقييمات أغلى بشكل متزايد.

التناقض 3:
في الآونة الأخيرة، شهدنا زيادة كبيرة في التعليقات المتشددة من مسؤولي الاحتياطي الفيدرالي، مصحوبة ببيانات اقتصادية قوية ومتواصلة. ونتيجة لذلك، انخفضت توقعات عقود أسعار الفائدة للنصف الثاني من عام 2023 باستمرار. في وقت سابق من هذا الشهر، أشارت توقعات السوق إلى احتمال خفض الفائدة بنحو 100 نقطة أساس تقريبًا، لكن الآن يُتوقع أنه لن تكون هناك أي تخفيضات (متوافقًا مع مخطط نقاط الاحتياطي الفيدرالي لشهر مارس). حدث هذا التحول السريع قبل أسبوع فقط، ويمكن اعتبار تأثيره المستمر بأنه لم يتحقق بالكامل بعد.

التناقض 4:
رغم التفاؤل في سوق الأسهم، لا يزال هناك تدفق كبير للأموال إلى صناديق أسواق المال الأمريكية الأسبوع الماضي (+39.9 مليار دولار، وهو الأعلى في خمسة أسابيع). يشير ذلك إلى الجاذبية القوية لأصول الدخل الثابت، ويفيد بأن هذا الإقبال سيظل ثابتًا في الأشهر المقبلة، حتى مع تلاشي التوقعات بخفض أسعار الفائدة.

خلاصة القول، لم تشارك أغلب الأسهم في الاتجاه الصعودي، ويبدو أن الاتجاه الحالي يتأثر بشدة بقطاع التكنولوجيا، وبالخصوص الشركات المرتبطة ارتباطًا وثيقًا بتقنيات الذكاء الاصطناعي والرقائق. قد يؤدي هيمنة عدد قليل من أسهم شركات التكنولوجيا الكبرى إلى تعريض السوق لضعف، وأي تعثر لمؤشرات التكنولوجيا الكبرى مثل “MAGMA” أو “NYFANG”، مثل نتائج أرباح مخيبة للآمال أو تغييرات في لوائح قطاع الصناعة، قد يحمل آثارًا كبيرة على السوق ككل.
هناك أيضًا احتمال بأن تحذو المزيد من الأسهم حذو الاتجاه الصعودي لأسهم التكنولوجيا الكبرى، وهو ما سيُبقي سوق الثيران قائمًا على المدى الطويل، لكنه سيتطلب بيانات أرباح قوية لدعمه. وفي حين أن الذكاء الاصطناعي قد خفّض بالفعل اعتماد المستثمرين على تغييرات أسعار الفائدة، فمن المتوقع أن تحاول عدة شركات الاستفادة من مفهوم الذكاء الاصطناعي في الأشهر المقبلة. ومع ذلك، سيستغرق الأمر وقتًا لرصد أي القطاعات يمكنها الاستفادة فعلًا من الذكاء الاصطناعي. أي زيادات في أسعار الأسهم غير مدعومة بالأداء أو بزيادة الأرباح الموزعة ستكون عرضة للخطر.
على سبيل المثال، وفقًا لبيانات Factset، ذكر 110 شركة فقط في مؤشر S&P 500 الذكاء الاصطناعي في مكالماتها الخاصة بالمؤتمرات الأخيرة.

على سبيل المثال، حتى ما يُسمى ARKK الذي يركز على الابتكار، حقق أداءً أقل بكثير من NYFANG:
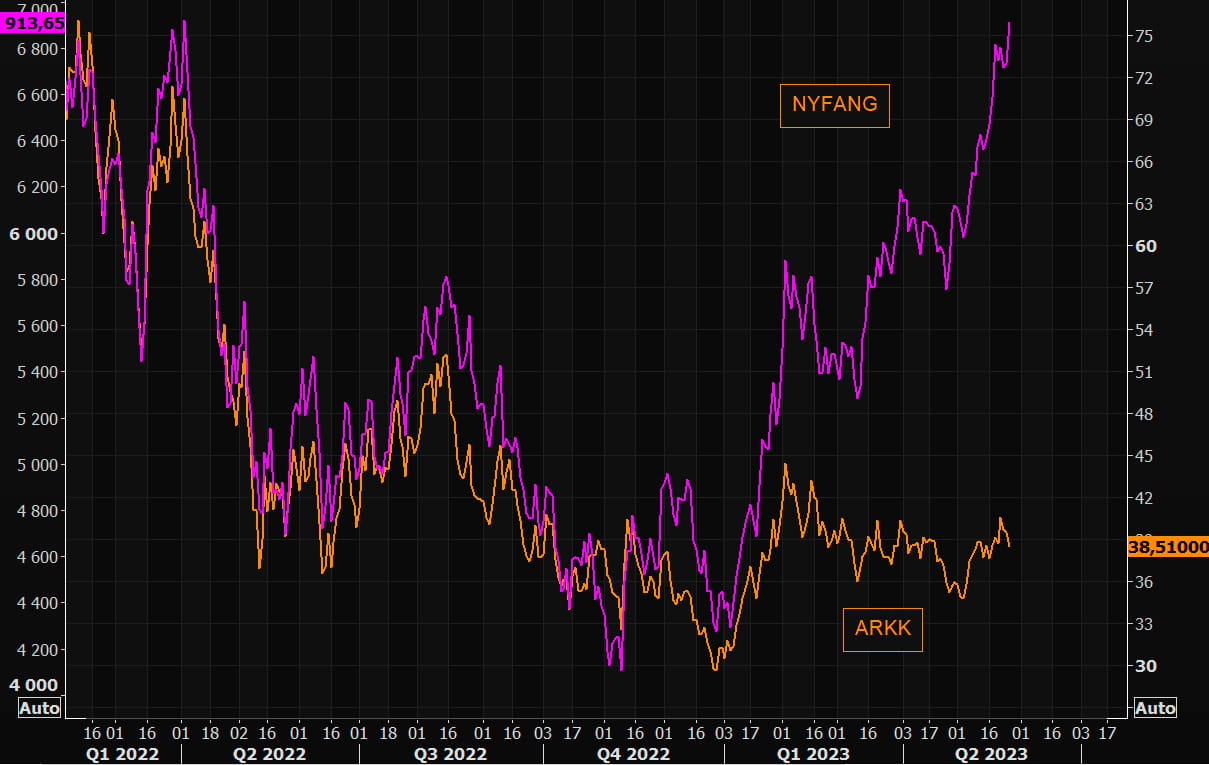
يبدو حاليًا أن تطور مجال الذكاء الاصطناعي لا يزال يشعر وكأنه يضم عددًا كبيرًا من المستثمرين الذين لم يشاركوا فيه بالكامل بعد. وحتى إذا كانت الشركات المرتبطة به ذات تقييمات مرتفعة، فإنها لا تزال بعيدة عن وضع “مبالغ فيه” بشكل فاضح. نتوقع أن نشهد تطور أهداف الاستثمار المرتبطة بالذكاء الاصطناعي من كونها مكلفة إلى مستويات قد تصل إلى مستويات شبيهة بالفقاعة أو حتى مستويات شبيهة بالميم خلال الأشهر المقبلة. فعلى سبيل المثال، أظهر مجتمع WSB في الأسبوع الماضي حماسًا استثنائيًا تجاه مفاهيم الذكاء الاصطناعي.

من المرجح أن ينتشر هذا الشعور أيضًا إلى سوق العملات المشفرة، لأن كلًا من العملات المشفرة والذكاء الاصطناعي يعدان هدفين لهما إمكانات تبنٍ كبيرة. ومع ذلك، قد تحد مخاوف السيولة والضغط التنظيمي المستمر من مدى مكاسبها في سوق العملات المشفرة.
الموقع: ldcap.com
متوسط: ld-capital.medium.com