


المؤلف الأصلي: ثور والإيريميت الحديث
المصدر الأصلي: onchaintimes
العنوان الأصلي: Deep Dive on Sui - بحثًا عن المجال المناسب
تم إعداده بواسطة: Deep Wave TechFlow
في تقرير اليوم، سنلقي نظرة عميقة على نظام Sui البيئي. يُوصف Sui، الذي أنشأته MystenLabs، بأنه الجيل التالي من blockchain وهو مصمم لتلبية الطلب المتزايد على اعتماد blockchain. قد تسأل من الذي يعتمد blockchain؟ يجد عالم Web2 طريقه تدريجيًا وينتقل إلى عالم Web3 حيث يقدم حدودًا جديدة يمكن التغلب عليها من خلال التسويق واكتساب المستخدمين وتأثيرات الشبكة.
المجالات المرتبطة بالاستخدام السائد، مثل الميتافيرس والألعاب والطبقة الاجتماعية وحتى الأعمال، تحتاج إلى نوع محدد من البلوكشين لتلبية احتياجاتها. ونتذكر جميعًا أنه عندما يتصاعد الاهتمام، قد تصبح تكاليف إيثيريوم باهظة جدًا. هل يتذكر أحدكم حرق أكثر من 150 مليون دولار من رسوم ETH gas خلال سكّ (Minting) Otherside NFT؟ وهذا بالضبط سبب أننا رأينا في الأشهر القليلة الماضية—بل وحتى خلال الدورة الصاعدة الماضية—طلبًا على شبكة Layer 1 سريعة ورخيصة ستلبي التبنّي السائد القادم.
ولكن ماذا عن أنظمة Layer 2 مثل Arbitrum أو Optimism؟ أليست حلولًا لتجاوز رسوم الـgas المرتفعة على إيثيريوم؟
نعم، لكن ما يزال هناك الكثير مما ينبغي إنجازه فيما يتعلق باعتماد L2. وهذه نقطة تستحق مناقشة أعمق. إذا واجهنا طلبًا هائلًا من عالم التمويل التقليدي، فسيتعين علينا أن نوفر شيئًا هنا الآن، وهذا بالضبط المكان الذي يمكن أن تهيمن فيه السلاسل الأحادية.
نقاط يجب الانتباه إليها
ما هو Sui، ولماذا يُقارن بـAptos؟
التطورات الأخيرة في منظومة Sui
ما الذي يجب مراقبته؟
الخاتمة
تعرّف على Sui: عالم السلاسل المتوازية
غالبًا ما تتم مقارنة Sui بـ Aptos لأن المشروعين طُرِحا في نقاط زمنية متقاربة خلال فترة الهبوط السابقة (Bear Market)، ولكونهما مرتبطين بمشروع Diem طويل النسيان التابع لـ Facebook. كان مشروع Diem يركز بشكل أساسي على معالجة تدفقات دفع خفيفة بين عدد محدود من المحافظ؛ لكن تم تجميده لأن تقبل الجمهور لسلاسل الكتل كان سابقًا لأوانه، ولأن الحكومة الأمريكية لم تسمح لعملاق مثل Facebook بإدخال بنية معالجة مدفوعات. لهذا السبب كلا من Sui وAptos مبنيان على إجماع إثبات الحصة (PoS) كـ Layer 1، وكلاهما يوظف التنفيذ المتوازي لتلبية احتياجات التبني السائد القادم. ورغم وجود فروق تقنية عديدة—مثل اختلاف آليات الإجماع أو بنية البيانات—لن ندخل في تفاصيل هذه الفروقات لأنها ليست ذات صلة بمناقشتنا اليوم.
لكن المهم هو أن Aptos وSui يُنظر إليهما على أنهما مشاريع متأثرة بقوة برأس المال الاستثماري، ما خلق مزاجًا أقل ترحيبًا داخل عالم الكريبتو الأوسع، وهو أمر يمكن ملاحظته بسهولة في حركة السعر المبكرة بعد إدراجهما/إطلاقهما في السوق.
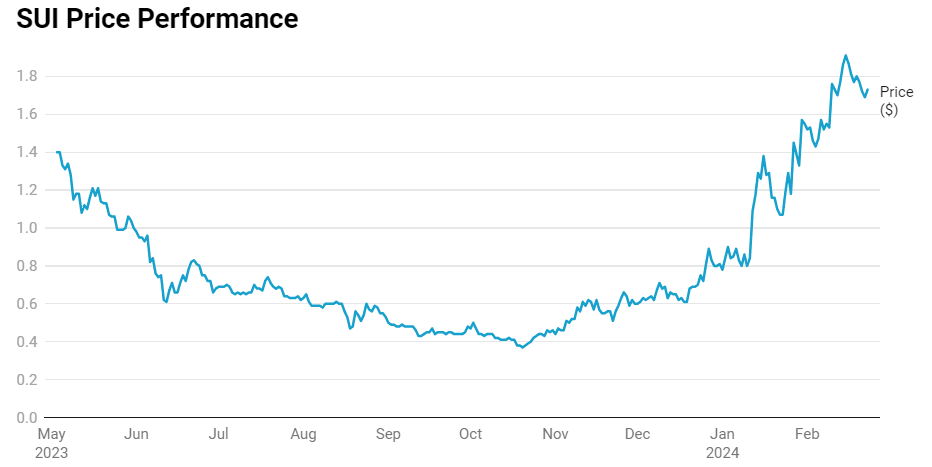
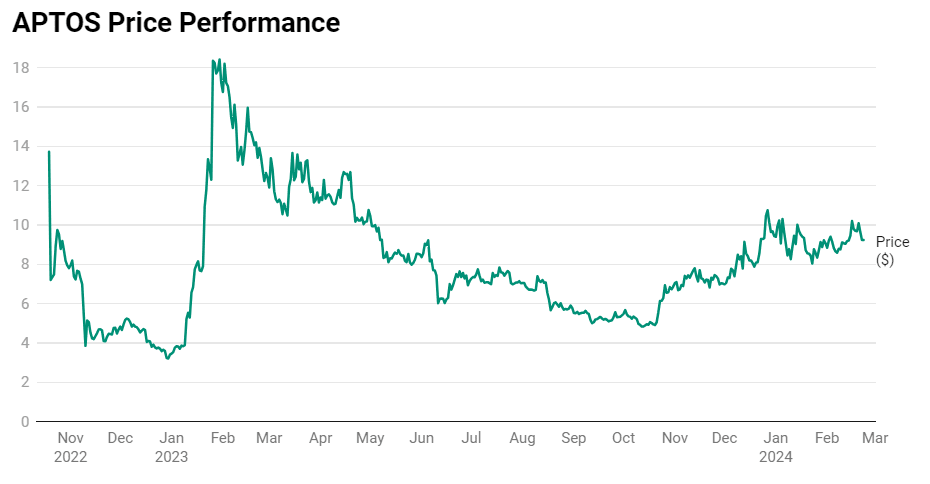
تشابه آخر هو أن كلتا السلسلتين تستخدمان لغة البرمجة Move؛ ومع ذلك، توجد فروق دقيقة في طريقة استخدام اللغة. فمن ناحية، اعتمدت Aptos طريقة استخدام Move كما في Diem، بينما قررت Sui تغيير بعض المفاهيم واعتماد نهجًا كائنيًا (Object-Oriented)، ما يجعلها أكثر ملاءمة لهدف التبنّي على نطاق واسع. وهذا هو السبب في أنها تنتمي إلى الاتجاه المتزايد لسلاسل L1 المتوازية.
في الأشهر القليلة المقبلة، سنشهد جولة أخرى من معركة السلاسل من فئة L1، وهي السردية السائدة خلال دورة 2020/21. ومع ذلك، هذه المرة سنرى منافسين جدد يدخلون الساحة، وهم Aptos وSui وSei وSolana، وحتى Monad التي لم تصل بعد. جميع هؤلاء سلاسل أحادية (مونوليثية)، وتدعم جميعها التنفيذ المتوازي، وتهدف جميعها إلى كسب حصة سوقية داخل قطاع متخصصة متقارب.
التوافق العكسي: نمو حديث
كما ذُكر سابقًا، لم يكن مسار الأسعار بعد إطلاق Sui مُفاجئًا؛ إذ إن الصفقة/الصفقات الرئيسية التي نفّذتها “كريبتو تويتر” تمثلت في فتح مراكز بيع على المكشوف (short) والاحتفاظ بها لعدة أشهر، وهو ما ثبت أنه مربح للغاية. ومع ذلك، في أكتوبر 2023، عندما بدأ البيتكوين صعوده أخيرًا ليكسر حاجز 30,000 دولار، كان قاع SUI قد تشكّل بالفعل وبدأ طريقه إلى الأعلى.
ومع ذلك، لم يكن السعر هو الشيء الوحيد الذي بدأ بالصعود، بل أيضًا TVL على Sui. من حوالي 80 مليون دولار في أكتوبر 2023 إلى 567 مليون دولار اليوم، اجتذب نظام Sui البيئي المزيد من رأس المال. لكن هنا سؤال يختبئ في الخلفية: كيف وبأي طريقة؟
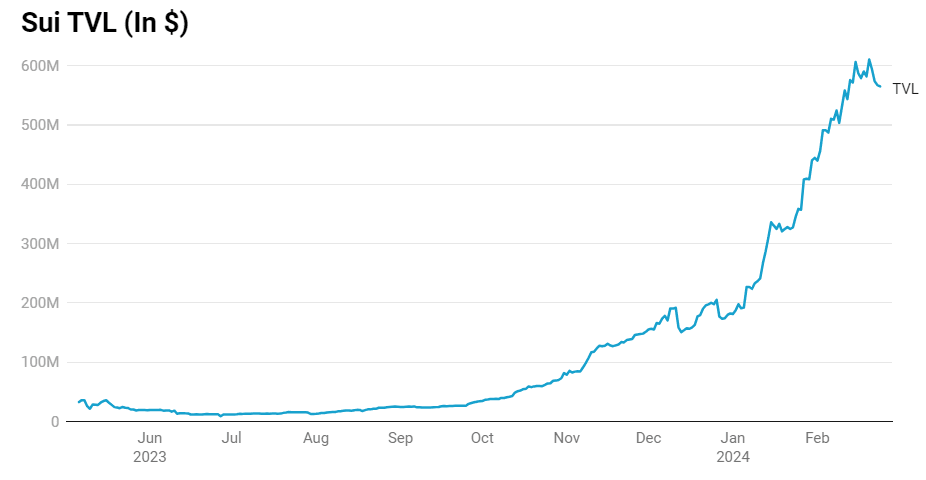
قد يكون أحد الأسباب الأخيرة هو تخمينات الإطلاق الجوي القادم لـ Wormhole، ما دفع إلى زيادة استخدام الجسور ورفع TVL عبر عدة سلاسل. بطبيعة الحال، بمجرد إجراء لقطة الإطلاق الجوي، لن تبقى هذه السيولة هناك، لكن مدى ارتباط الزيادة الأخيرة في TVL بتكهنات Wormhole يظل لغزًا.
فماذا عن منظومة DeFi على Sui؟ الآن، نرى بعض بروتوكولات DeFi الرئيسية توفر إعادة رهن/إعادة تخصيص السيولة (NAVI)، والإقراض (Scallop)، وDEX وPerps (Cetus وBlueFin)، وهي تشكل البنية التحتية الأساسية للنواة التي تنمو عليها منظومة متزايدة. وبالتعمق أكثر في الفكرة، يمكن القول إن بروتوكولات DeFi المحفِّزة قد تكون طريقة لجذب المستخدمين والسيولة؛ لكن يجب أن يحدث ذلك بالتوازي مع جذب المطورين لبناء شتى أنواع dApp وبروتوكولات مختلفة. ومن الجدير بالذكر أيضًا أن BlueFin أقامت مؤخرًا شراكة مع Elixir؛ وهو بروتوكول يهدف إلى تعزيز سيولة دفتر أوامر DEX. وقد أدى ذلك إلى قفزة TVL الخاصة بـBlueFin بنحو 50%، من قرابة 9 ملايين دولار إلى 13.1 مليون دولار اليوم. من الصعب القول إن كان هذا بداية للتكامل عبر السلاسل، أم مجرد حدث منفرد لتأثير انتشار من Elixir؛ لذلك يجدر الانتباه عن كثب إلى أي تكاملات إضافية قد تظهر داخل منظومة Sui في المستقبل القريب.
وفيما يتعلق بجذب المستخدمين وإثارة المشاعر، توجد ميزة بيع إضافية يمكن أن تكون بمثابة ورقة رابحة لـ Sui، وهي عدم وجود توكن داخل مشاريع النظام البيئي. إذا كان هناك أسلوب تسويقي يمكن أن تقوم به مشاريع الكريبتو، فهو استخدام عمليات الإطلاق الجوي القادمة كمكافأة لاستخدام المشروع لشد اهتمام المستخدمين. وإذا امتدت هذه الفعالية عبر النظام البيئي بالكامل، فهذا أفضل. وعلى Sui، هذا الاحتمال ممكن تمامًا.
الأهم من ذلك، رأينا إطلاق Stardust الذي جلب بنية تحتية لخدمة المحفظة (Wallet-as-a-Service)، بهدف جذب منشئي GameFi الذين سيستفيدون من كل الإمكانات التي يوفرها Sui. وبناءً على ذلك، رأينا تعاونًا مثيرًا للاهتمام بين MystenLabs (مبتكرو Sui) وTeam Liquid (واحدة من أشهر فرق الرياضات الإلكترونية في أوروبا). بمعنى آخر، يحاول Sui دخول عالم GameFi، لكن لماذا سنشهد هذا التحول؟
لا بد من القول إن المنافسة الشديدة في مجال L1 المتوازية تعني أنه يجب على كل منظومة أن تجد قطاعها المتخصص لجذب المستخدمين وTVL بدلًا من مطاردة جمهور عام جدًا. تبدو Solana وكأنها وجدت نقاط بيعها في ثقافة الكريبتو عبر الـNFT وmemecoin؛ أما Sui فلم تُكرر قصة نجاح الآخرين، بل واصلت السير في طريق جذب مستخدمي GameFi، وهو ما يعود إلى لغة Move الكائنية وتجربة المستخدم، والتي تكون أفضل بكثير مما شاهدناه في تجربة المستخدم على StarkNet.
مواجهة المستقبل: المشاكل المحتملة
رغم أن كل هذا قد يبدو شديد الإيجابية ومليئًا بالإمكانات، يجب ألا ننسى التفكير في جميع المخاطر المرتبطة، وفي عمليات الإفراج/الإطلاق الوشيكة التي قد تؤثر على سعر توكن SUI.
كما ذُكر سابقًا، منذ قاع SUI عند 0.36 دولار في أكتوبر 2023، كان سعر SUI يتزايد بثبات، وارتفع تقريبًا بنسبة 100% تقريبًا منذ بداية 2024، مقتربًا جدًا من كسر حاجز دولارين، لكن سردية النظام البيئي الموازي تباطأت وتيرة انتشارها. هذا يشير إلى أنه بالنسبة لأولئك الذين يغامرون باستكشاف النظام البيئي والرهان على مشاريعهم وميم كويناتهم، توجد بالفعل فرصة للربح إذا ارتفع السعر—وهذا دائمًا حافز جيد. ومع ذلك، لم يكن وضع Sui كذلك.
لقد ذكرنا بالفعل أشهر مشاريع DeFi، مثل BlueFin أو Aftermath أو Scallop—وباستثناء Cetus—لا تمتلك توكنات خاصة بها، ما قد يؤدي في المستقبل إلى تكهنات بشأن عمليات إطلاق جوي. ومع ذلك، في الوقت الراهن، يحد ذلك بشدة من جاذبية النظام البيئي؛ إذ لا يوجد توكن يستحق المضاربة أو الاستثمار.
أوضح مثال يمكن أن يكون “موسم الميم كوين” على Solana، والذي أنتج عدة دورات صغيرة مع فترة تبريد قصيرة بينهما. خلال فترات التبريد هذه، يحصل السوق الأوسع على وقت للانحراف نحو اتجاهات أخرى، وغالبًا ما ترتبط بميم كوين على سلاسل مختلفة؛ وSui لديها أيضًا هذا النوع من الاتجاهات. أكثر كود ميم كوين متوقع على Sui هو $FUD، والذي تبع في ذلك الوقت أكثر الاتجاهات سخونة، أي العملات ذات الطابع القائم على الكلاب. ومع ذلك، لا يوجد الكثير لتقدمه حركة السعر؛ إذ بعد الاندفاع الأولي خفّ الاهتمام وغادرت السيولة بسرعة.
يبدو أنها طريقة جذابة لجلب السيولة إلى المنظومة الواعدة، لكن النتيجة كانت قصيرة جدًا؛ إذ اختفت السيولة بعد ساعات قليلة من بدء تشغيلها. إضافةً إلى ذلك، لا يمكن تقريبًا تجاهل عدد الأشخاص الذين يشترون التوكن أو يبيعونه: لنحو 150 شخصًا تقريبًا بالنسبة لأكبر أربعة ميم كوين. وبالطبع، تكاد تكون الاهتمامات منعدمة؛ إذ حتى على سلسلة Solana التي فقدت الزخم، نرى آلاف المشاركين في السوق يوميًا.
هناك أيضًا أمر عاجل للغاية داخل النظام البيئي: خطة الإفراجات/التحرير. تبلغ عمليات التحرير الشهرية 0.65% من الحد الأقصى للمعروض، وهو ما يعادل تقريبًا 5.5% من القيمة السوقية الحالية أو 110 مليون دولار. هذه تقديرات تقريبية، لأن سعر $SUI يتغير، وكذلك تتغير نسبة القيمة السوقية والقيمة بالدولار. بينما قد يبدو أن المعروض الشهري قد امتصه السوق، فإن المعروض المقرر إطلاقه في مايو قد يؤثر بشكل كبير على السعر.
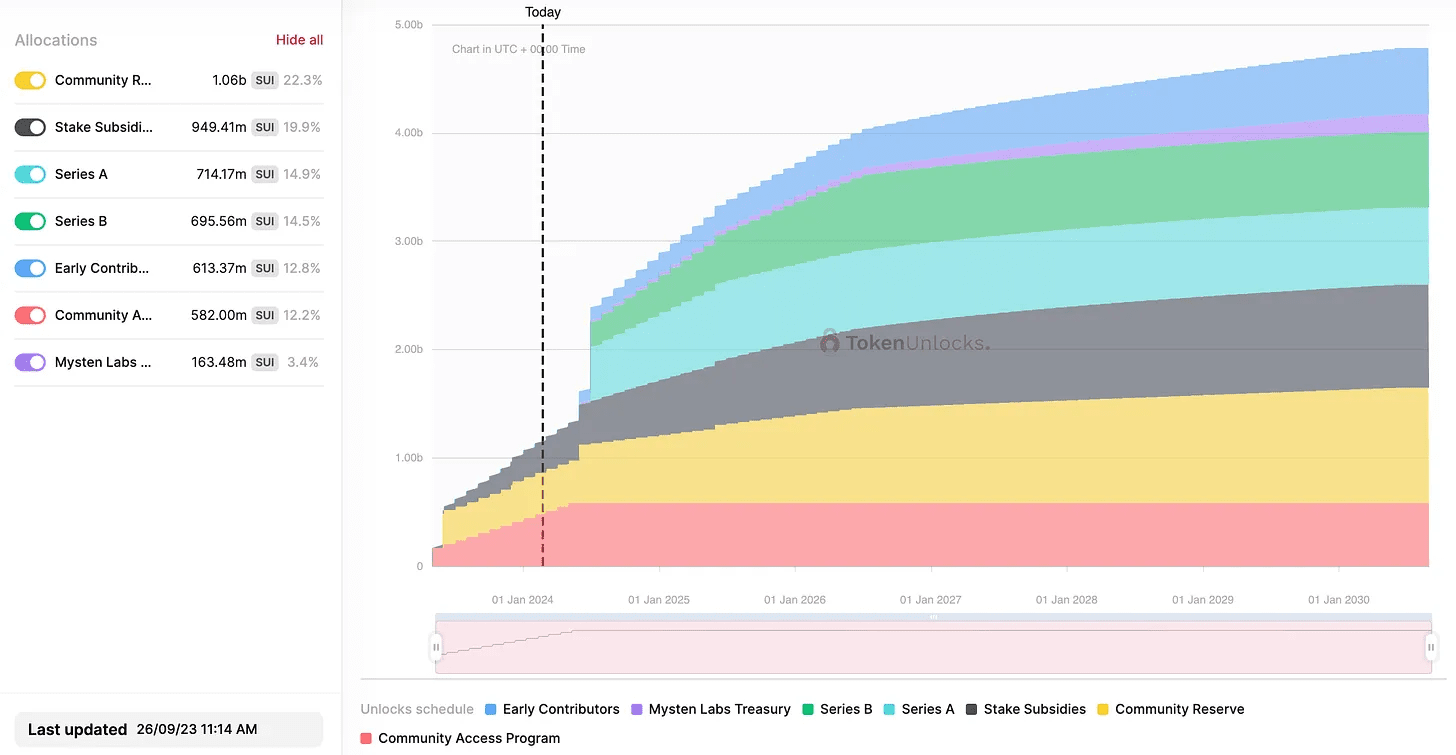
في 3 مايو، ستزيد إمدادات Sui بنسبة 8.27%، وبحساب القيمة بالدولار حوالي 1.4 مليار دولار، أي ما يعادل نحو 71% من القيمة السوقية الحالية. من الصعب التنبؤ برد فعل السوق على مثل هذا الحجم الهائل من التحرير. ومع ذلك، قد نرى ما يُسمى “وسادة السيولة (liquidity cushion)” تتشكل تدريجيًا، بما يعوض جزئيًا المعروض المُطلق—كما يظهر غالبًا في حالات فك/إطلاق $DYDX. من ناحية أخرى، وبالنظر إلى أن الاهتمام الحالي بمنظومة Sui منخفض نسبيًا، فقد يكون من الصعب جذب سيولة كافية لبناء وسادة أمان من هذا النوع. وبالتالي، قد يبدأ السوق في تسعير هذا الأمر قبل أسابيع من حدوث التحرير.
رغم أن التنبؤ بالمستقبل مستحيل، إلا أن مراقبة نسبة حجم تداول SUI إلى قيمتها السوقية قد تحكي لنا كيف يحاول السوق الاستعداد لقصة الإطلاق/الإفراجات الوشيكة القادمة.
الخلاصة
قد تشهد الأشهر والسنوات المقبلة نموًا انفجاريًا في تبنّي البلوكشين ليس فقط بين المستخدمين السائدين، بل أيضًا داخل علامات Web2 التجارية، كما رأينا بوادر هذا الاتجاه في هوس الميتافيرس خلال مطلع 2021. وبالنظر إلى كل ذلك، تشتد الحاجة إلى بلوكشين سريع ورخيص قادر على استيعاب ملايين المستخدمين الذين يستكشفون حدودًا جديدة، ومعهم موجة كبيرة من مستخدمي dApp.
Sui ليست المنافس الوحيد في هذا القطاع؛ فهناك أيضًا منافسون أقوياء مثل Solana وAptos وSei وMonad القادمة، جميعهم سيتنافسون على حصة السوق. كذلك سنشهد تطور منظومة L2 بسرعة؛ إذ ستقدم وظائف مشابهة، ومع القوة الشاملة وشبكات التأثير الخاصة بإيثيريوم، قد تصبح منافسًا راسخًا يزاحم Sui على حصتها السوقية في نفس القطاع المتخصص.
كان موضوع الدورة السابقة هو الحرب بين بدائل L1. هذه المرة سنرى سيناريو مشابهًا يتكشف. لكن بدلًا من أن تكون الحرب بين منظومات L1، سنرى مواجهة بين مشاريع L1 والسلاسل الأحادية (monolithic)، كلها تتنافس لتصبح المكان المفضل للـ dApps “الموجهة إلى السائد”.