

CELO | المدفوعات العالمية | العملات المستقرة | الطبقة الثانية لإيثيريوم | وكلاء الذكاء الاصطناعي
لا تقتصر فرصة Celo على معالجة مزيد من المعاملات، بل تتمثل في جعل مدفوعات العملات المستقرة سهلة الاستخدام للأفراد والشركات، وفي نهاية المطاف لوكلاء الذكاء الاصطناعي المستقلين.
المشكلة: لدى العملات المشفرة أموال، لكن المدفوعات اليومية لا تزال تنطوي على عوائق
هناك تناقض في النظام المالي الحالي.
تستطيع شبكات البلوك تشين نقل الأصول الرقمية حول العالم، لكن استخدام هذه الأصول في المدفوعات العادية لا يزال أكثر تعقيدًا مما ينبغي.
لنفترض أن شخصًا يتلقى أموالًا من بلد آخر. فقد يضطر إلى التعامل مع تحويل العملات والتأخيرات المصرفية ورسوم التحويل ومحدودية الوصول إلى الخدمات المالية.
قدمت العملات المشفرة بديلًا عبر العملات المستقرة، لكن امتلاك العملات المستقرة وحده لا يحل المشكلة برمتها.
ما زال المستخدمون بحاجة إلى محافظ سهلة الوصول وتسوية موثوقة وسيولة بالعملات المحلية وواجهة لا تتطلب معرفة تقنية.
هذه هي المشكلة التي أجدها مثيرة للاهتمام بشأن $CELO
بدلًا من التركيز حصريًا على أداء البلوك تشين، أمضت Celo سنوات في تطوير بنية تحتية للتطبيقات المالية الموجهة أولًا للأجهزة المحمولة والعملات المستقرة والمدفوعات العالمية.
تتمثل استراتيجيتها في جعل البنية التحتية للبلوك تشين أقل ظهورًا للمستخدم النهائي، مع تمكين التطبيقات من الاستفادة من الأموال القابلة للبرمجة في الخلفية.
هذا التمييز مهم.
ليست بالضرورة أفضل بنية تحتية للدفع هي الأكثر حديثًا بين المستخدمين، بل هي التي تتيح لهم إتمام المعاملات دون التفكير في الشبكة التي تعمل في الخلفية.
ما هي Celo، ولماذا انتقلت إلى الطبقة الثانية على Ethereum؟
Celo منظومة بلوك تشين مفتوحة المصدر أُطلقت في الأصل عام 2020 بوصفها طبقة أولى مستقلة.
ينصب تركيزها على الشمول المالي والمدفوعات عبر الهواتف المحمولة والبنية التحتية للعملات المستقرة سهلة الوصول.
لكن أحد أكبر التغييرات المعمارية التي شهدتها جاء في مارس 2025، عندما انتقلت Celo إلى طبقة ثانية على Ethereum باستخدام OP Stack.
جاء الانتقال بعد موافقة المجتمع في عام 2024.
لماذا إجراء هذا التغيير؟
يعني العمل كطبقة أولى مستقلة الحفاظ على أمن شبكة منفصل ومنظومة مدققين خاصة. ويتيح الانتقال إلى طبقة ثانية على Ethereum لـ Celo التوافق بشكل أوثق مع منظومة التسوية والأمن في Ethereum، مع الاحتفاظ ببيئة تنفيذ متخصصة.
تجمع بنيتها التحتية عدة مكونات:
OP Stack: أساس التنفيذ للطبقة الثانية.
EigenDA: إتاحة البيانات المعيارية.
Succinct SP1: بنية تحتية لإثباتات المعرفة الصفرية.
تجريد الرسوم: يتيح دفع رسوم المعاملات باستخدام رموز ERC-20 المدعومة، بما فيها العملات المستقرة.
الهدف هو الجمع بين التوافق مع Ethereum وتجربة مستخدم موجهة للدفع.
تستحق إحدى الميزات اهتمامًا خاصًا: تجريد الرسوم.
تخيّل شخصًا يتلقى عملات مستقرة، لكنه لا يملك أي $ETH أو CELO لدفع رسوم المعاملات.
بالنسبة للمستخدم العادي، فهذا تعقيد لا داعي له.
يتيح تجريد الرسوم في Celo استخدام الرموز المدعومة لتغطية رسوم الشبكة، ما يقلل الحاجة إلى شراء أصل منفصل لدفع رسوم الغاز قبل إجراء الدفع.
هذا النوع من القرارات المتعلقة بالبنية التحتية يمكن أن يُحدث فرقًا حقيقيًا في سهولة الاستخدام للجمهور العام.
كيف تربط بنية الدفع في Celo بين الأطراف
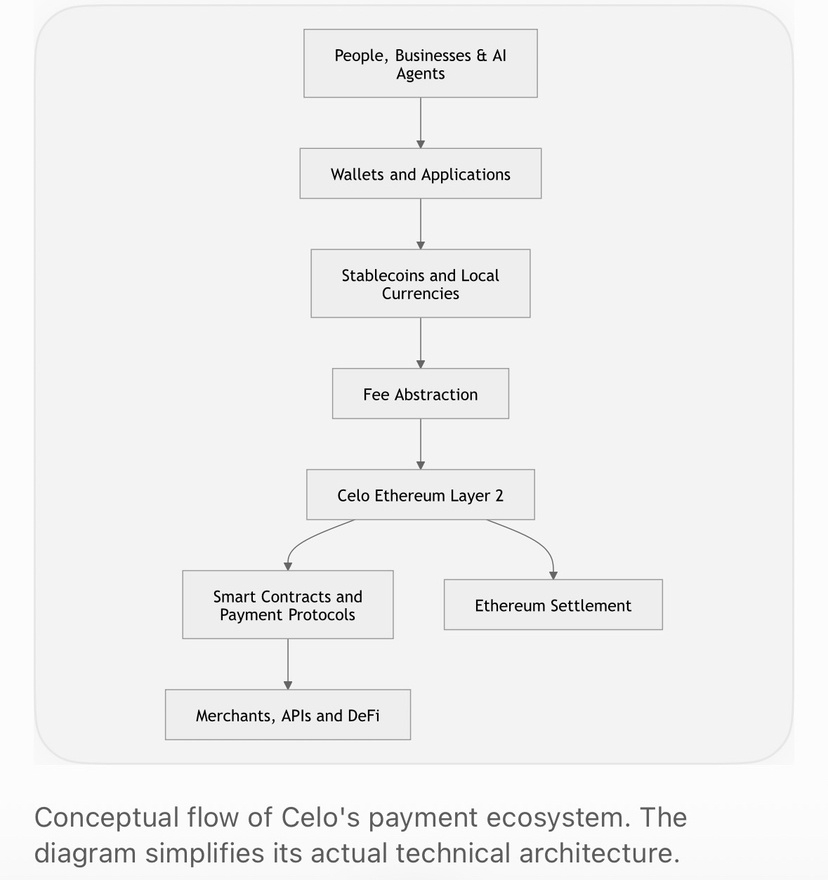
النقطة المهمة هي أن Celo لا تقتصر على تنفيذ المعاملات، بل تسعى إلى ربط المحافظ والعملات المستقرة وتطبيقات الدفع والتسوية ضمن بيئة مالية واحدة قابلة للاستخدام.
MiniPay: إتاحة العملات المستقرة للمستخدمين في حياتهم اليومية
يُعد MiniPay أحد أقوى جوانب استراتيجية Celo.
MiniPay محفظة عملات مستقرة ذاتية الحفظ طورتها Opera، وصُممت مع إعطاء الأولوية للوصول عبر الهواتف المحمولة.
يختلف نهجها عن تجربة محفظة العملات المشفرة التقليدية.
بدلًا من توقّع أن يفهم المستخدمون شبكات البلوك تشين ورموز الغاز وواجهات المحافظ المعقدة، يركز MiniPay على جعل مدفوعات الدولار الرقمي متاحة عبر تجربة مألوفة على الهاتف المحمول.
لنتأمل سيناريو عمليًا.
يتلقى مستقل دفعة من عميل في الخارج. وبدلًا من الاعتماد كليًا على التحويلات المصرفية التقليدية، يمكنه استلام العملات المستقرة المدعومة في محفظة واستخدام الخدمات المتاحة لنقل الأموال أو تحويلها.
توفر المحفظة الواجهة، بينما توفر Celo البنية التحتية الأساسية للبلوك تشين.
وفقًا للإعلان الصادر في 19 نوفمبر 2026، أفاد MiniPay بما يلي:
أكثر من 20 مليون محفظة مفعّلة.
أكثر من 600 مليون معاملة مُعالجة.
متاح في أكثر من 70 دولة.
77 تطبيقًا مصغرًا.
هذه مؤشرات مهمة على مدى الانتشار.
لكن لا ينبغي الخلط بين المحافظ المفعّلة والمستخدمين النشطين شهريًا. كما أن أعداد المعاملات لا تثبت الربحية بحد ذاتها.
يستحق أيضًا التحديث الذي أجراه MiniPay في نوفمبر 2026 بالتعاون مع Privy، وهي مزود بنية تحتية للمحافظ مملوك لشركة Stripe، المتابعة. ويهدف التحديث إلى تبسيط الوصول إلى الحساب عبر خيارات مثل البريد الإلكتروني وتسجيل الدخول الاجتماعي ومفاتيح المرور، مع الحفاظ على الحفظ الذاتي.
الفكرة الأوسع بسيطة: إتاحة العملات المستقرة لأشخاص قد لا يعتبرون أنفسهم مستخدمين للعملات المشفرة مطلقًا.
كيف يربط MiniPay المستخدمين بالمدفوعات الرقمية
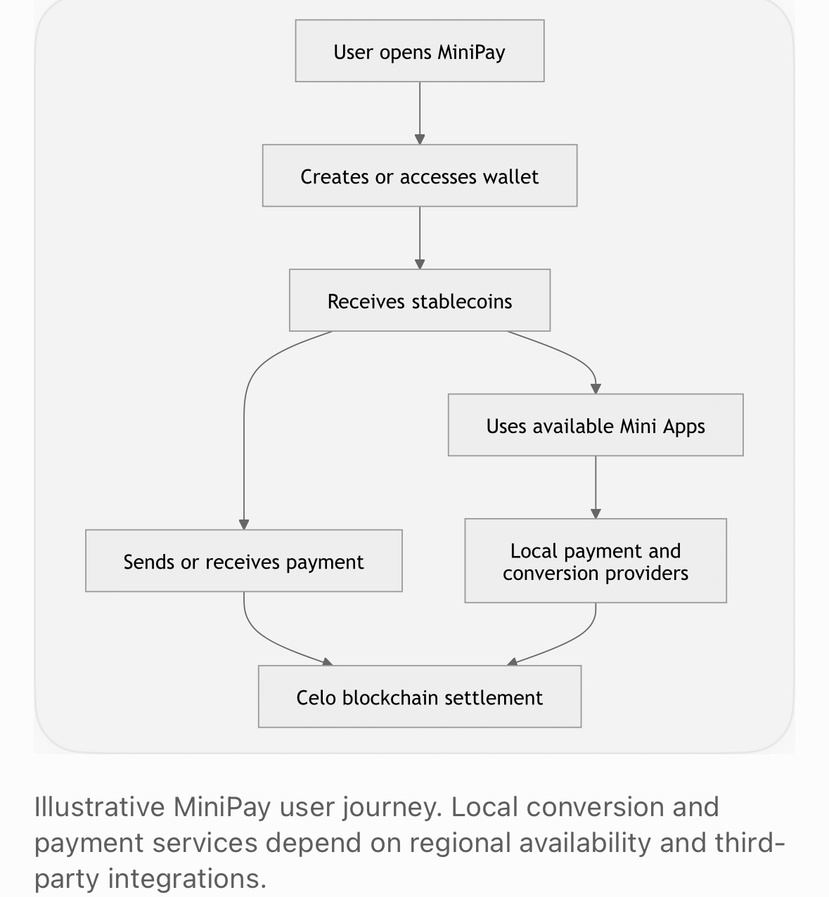
ما أجده مثيرًا للاهتمام على وجه الخصوص هو ميزة الانتشار.
توفر منظومة Opera الحالية للهواتف المحمولة لـ MiniPay مسارًا محتملًا للوصول إلى مستخدمين خارج جمهور العملات المشفرة التقليدي.
السؤال التالي هو ما إذا كان هؤلاء المستخدمون سيواصلون استخدامه بعد معاملتهم الأولى.
العملات المستقرة: أساس استراتيجية الدفع لدى Celo
أعتقد أن تموضع Celo يصبح مثيرًا للاهتمام على نحو خاص هنا.
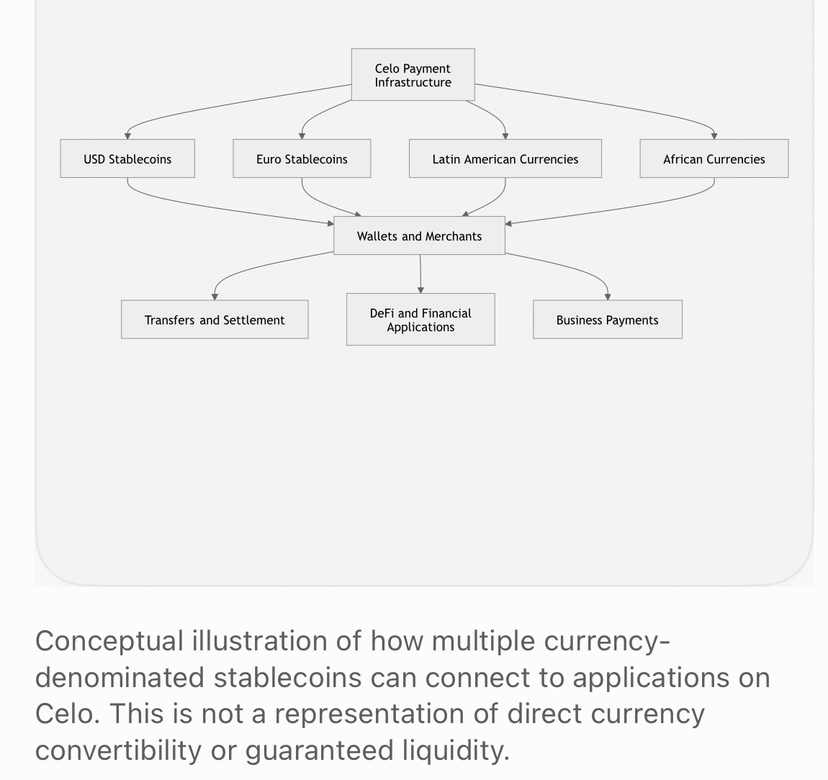
تركز العديد من منظومات البلوك تشين بشدة على رموزها الأصلية. أما Celo، فقد أولت اهتمامًا كبيرًا للعملات المستقرة بوصفها أدوات دفع عملية.
تدعم منظومتها أصولًا تشمل $USDT وUSDC وUSA₮ وUSDm وEURm وBRLm وXOFm وغيرها من العملات المستقرة المرتبطة بالعملات المحلية.
بحلول أواخر عام 2026، أفادت Celo بوجود أكثر من 33 أصلًا من العملات المستقرة تمثل نحو 20 عملة.
لماذا هذا مهم؟
لأن المدفوعات العالمية لا ينبغي أن تفترض أن كل مستخدم يرغب في إجراء معاملاته بالدولار الأمريكي.
قد يفضّل تاجر في البرازيل التعامل بالريال البرازيلي. وقد يحتاج مستخدم في الأرجنتين إلى البيزو. وقد تكون لدى شركة تعمل في غرب أفريقيا متطلبات مختلفة للعملات.
يمكن للعملات المستقرة المحلية أن تقلل خطوات التحويل غير الضرورية وتجعل مدفوعات البلوك تشين أكثر ارتباطًا بالنشاط المالي المحلي.
منظومة Celo متعددة العملات من العملات المستقرة
لكن ثمة تمييزًا مهمًا.
إن العملة المستقرة المرتبطة بعملة معينة لا تعادل تلقائيًا امتلاك وديعة مصرفية بتلك العملة. فجهة الإصدار والاحتياطيات وآليات الاسترداد والسيولة كلها عوامل مهمة.
لذلك، سأقيّم جودة منظومة العملات المستقرة، لا عدد الأصول المدعومة فحسب.
وكلاء الذكاء الاصطناعي: قد لا يكون مستخدم الدفع التالي إنسانًا
تُعد مدفوعات وكلاء الذكاء الاصطناعي أحد الاتجاهات الأحدث في منظومة Celo.
تزداد قدرة وكلاء الذكاء الاصطناعي على التفاعل مع المواقع الإلكترونية واستخدام واجهات برمجة التطبيقات والبحث عن المعلومات وإنجاز المهام.
لكن هناك قيدًا عمليًا: يحتاج هؤلاء الوكلاء أيضًا إلى الدفع مقابل الخدمات.
قد يحتاج وكيل ذكاء اصطناعي إلى موارد حوسبة أو الوصول إلى خدمة بيانات أو إجراء طلب مدفوع إلى واجهة برمجة تطبيقات.
صُممت البنية التحتية التقليدية للدفع إلى حد كبير لأصحاب الحسابات من البشر والعلاقات القائمة على الاشتراكات.
تستكشف Celo نهجًا مختلفًا من خلال مدفوعات الوكلاء المعتمدة على العملات المستقرة.
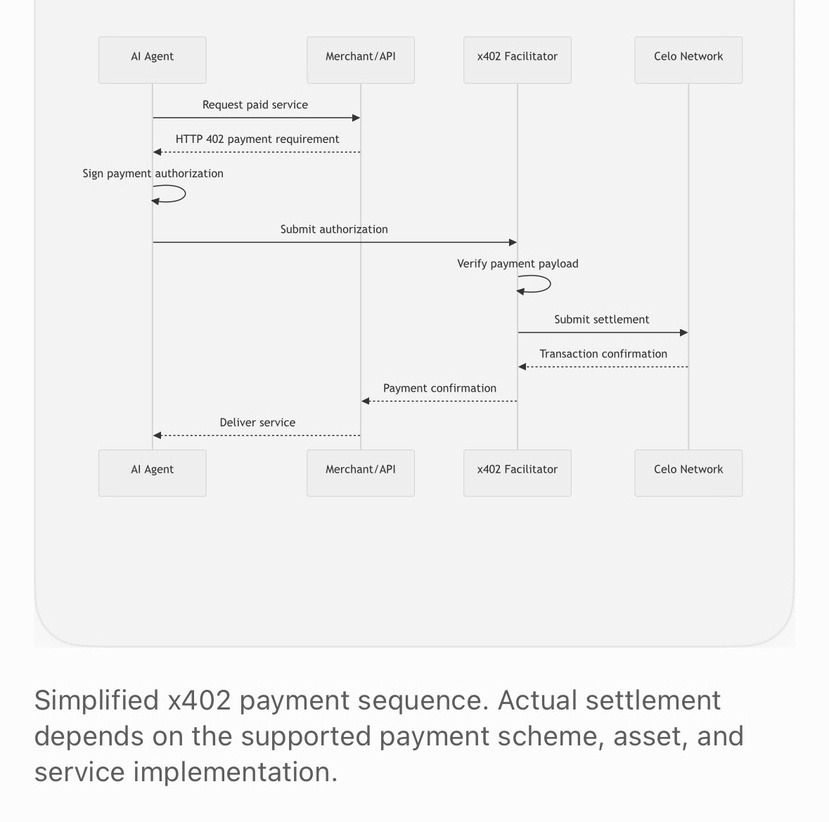
في يوليو 2026، قدمت Celo الميسّر الأصلي x402.
يستخدم نهج x402 استجابة HTTP 402 «الدفع مطلوب» لتمكين خدمات الويب من طلب الدفع قبل إتاحة الوصول.
إليك آلية العمل الأساسية:
يطلب وكيل ذكاء اصطناعي خدمة مدفوعة.
تُصدر الخدمة متطلبًا للدفع.
يوقّع الوكيل تفويضًا بالدفع بعملة مستقرة.
يتحقق الميسّر من التفويض.
يقدّم الميسّر معاملة التسوية ويتكفل برسوم الغاز.
تتلقى الخدمة تأكيدًا وتوفر المورد المطلوب.
يستخدم التنفيذ معيار EIP-3009 transferWithAuthorization للأصول المدعومة.
هذا مثير للاهتمام بشكل خاص لأن الميسّر يستطيع تنسيق التحقق والتسوية من دون حيازة أموال المشتري.
وسّعت Celo هذه البنية التحتية في أكتوبر 2026، إذ أصبح الميسّر x402 يدعم عشر عملات مستقرة عبر ثماني عملات.
كما قدم المشروع buy، وهو سوق للخدمات يتيح للوكلاء اكتشاف أكثر من 700 خدمة ودفع ثمنها، تشمل الحوسبة والبيانات وواجهات برمجة التطبيقات.
يفتح هذا الباب أمام احتمال جديد: قد تتمكن وكلاء الذكاء الاصطناعي من شراء الخدمات باستخدام العملات المستقرة دون الحاجة إلى موافقة بشرية يدوية على كل دفعة على حدة.
كيف يدفع وكيل ذكاء اصطناعي عبر x402
أرى أن هذا الاتجاه يستحق المتابعة لأنه يربط البنية التحتية الراسخة للعملات المستقرة لدى Celo بفئة محتملة جديدة من الطلب.
لكن وجود البنية التحتية لا يعني أن المدفوعات المستقلة قد حققت بالفعل انتشارًا تجاريًا واسعًا.
سيكون نشاط الدفع المتكرر هو الاختبار الحقيقي.
التمويل اللامركزي والأصول الحقيقية المُرمّزة
لا يعني تركيز Celo على المدفوعات أن منظومتها تقتصر على المحافظ والتحويلات.
تدعم بيئتها المتوافقة مع Ethereum تطبيقات التمويل اللامركزي، بما فيها Aave وUniswap وMorpho وCurve وغيرها من المشاركين في المنظومة.
يمكن أن تشكل العملات المستقرة أساسًا للإقراض والاقتراض وتوفير السيولة وتداول العملات الأجنبية على السلسلة.
يمثل الترميز فرصة مهمة أخرى.
تحتاج الأصول المالية المُرمّزة إلى بنية تحتية موثوقة للتسوية وسيولة وإمكانية الوصول إلى عملات قابلة للبرمجة.
على سبيل المثال، يمكن لأداة مالية مُرمّزة أن تستخدم العملات المستقرة للتسوية، مع الارتباط بأسواق الإقراض اللامركزية.
يجعل الجمع بين التوافق مع Ethereum والبنية التحتية للعملات المستقرة هذا المجال مهمًا بالنسبة إلى Celo.
لكنني سأميز بين القدرة التقنية والتبني الفعلي من المؤسسات.
إن وجود بنية تحتية للترميز لا يثبت أن المؤسسات المالية الكبرى تستخدم Celo بالفعل على نطاق واسع.
المؤشرات المهمة هي الإصدارات الفعلية والسيولة المتكررة وعمليات التكامل والنشاط التجاري.
التبني: ما الذي تخبرنا به الأرقام فعلًا؟
أفضل النظر إلى النشاط القابل للقياس بدلًا من الاعتماد كليًا على السردية التي يقدمها المشروع.
تقدم السنة الأولى لـ Celo بصفتها حلًا من الطبقة الثانية على Ethereum نقطة مرجعية مهمة.
أفاد استعراض المنظومة الصادر في مارس 2026 بأن حجم معاملات العملات المستقرة تجاوز 65.9 مليار دولار خلال عام 2025، مسجلًا نموًا بنحو 142% مقارنة بعام 2024.
هذا رقم كبير، لكن الحجم وحده لا يروي القصة كاملة.
يمكن للشبكة معالجة حجم كبير من المعاملات دون تحقيق إيرادات مكافئة.
وللحصول على منظور أوسع، أظهر رصد Growthepie المشار إليه سابقًا، بتاريخ 22 نوفمبر 2026، ما يلي:
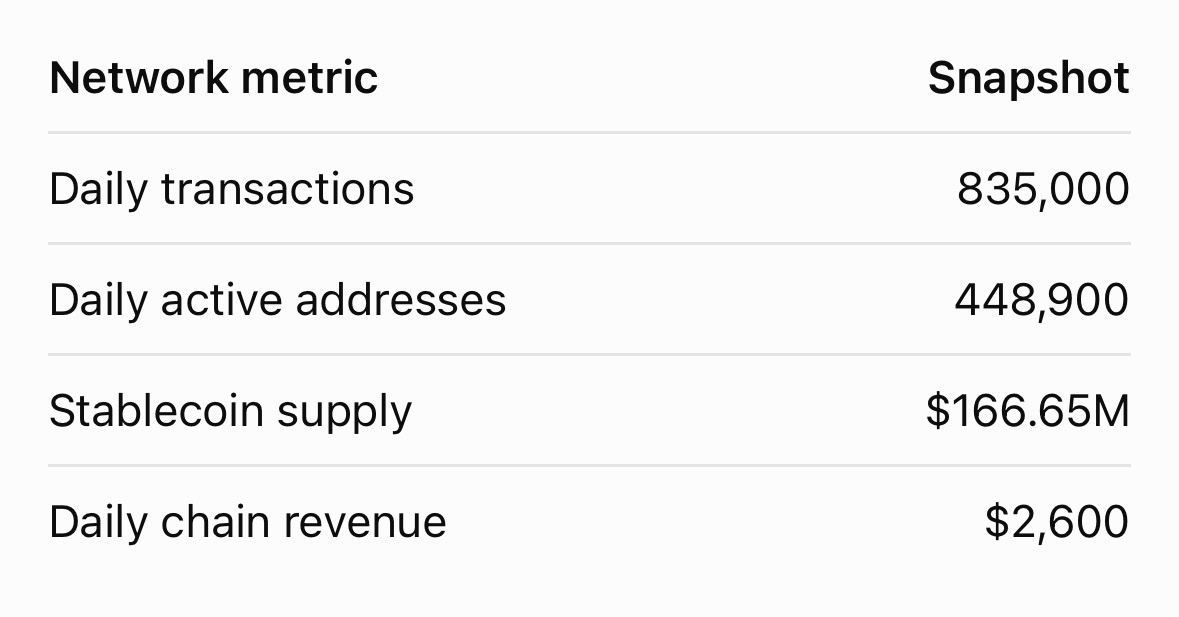
تقيس هذه المؤشرات أمورًا مختلفة:
تُظهر المعاملات مقدار نشاط الشبكة.
تشير العناوين النشطة إلى المشاركة على السلسلة، وليس بالضرورة إلى أشخاص فريدين.
يشير المعروض من العملات المستقرة إلى قيمة العملات المستقرة الموجودة على الشبكة.
تعطي إيرادات السلسلة فكرة عن قدرة الشبكة على استخلاص قيمة اقتصادية.
إن التمييز بين الاستخدام والإيرادات مهم على نحو خاص.
نمو حجم العملات المستقرة
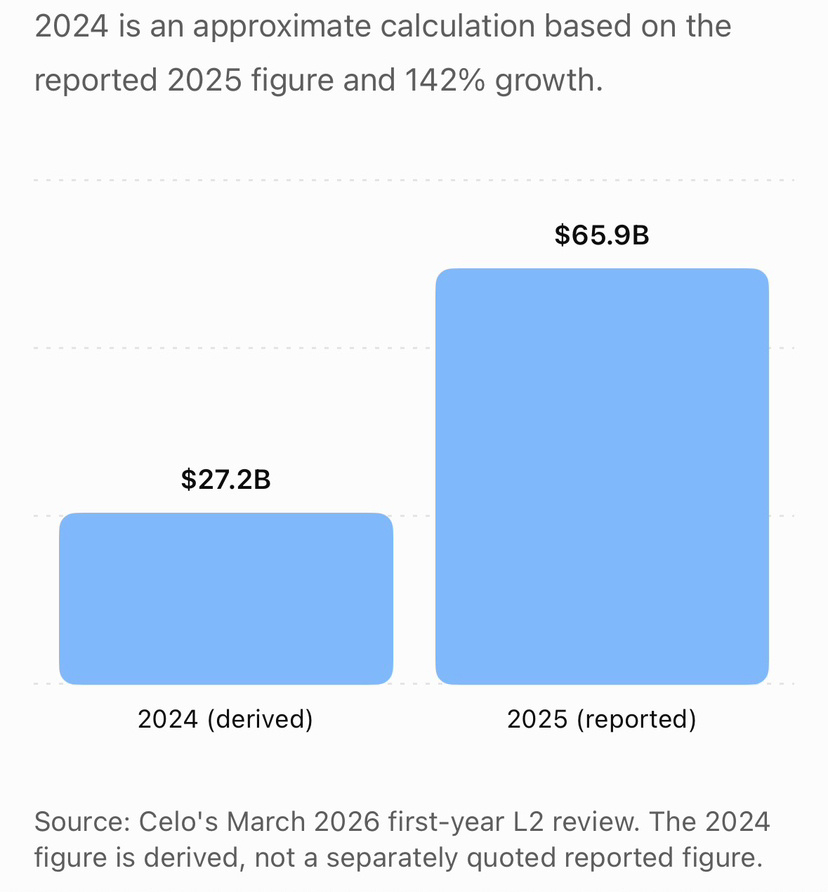
ما أستخلصه من هذه الأرقام هو أن Celo رسخت نشاطًا ملموسًا للعملات المستقرة.
يتمثل التحدي التالي في إثبات أن هذا النشاط يترجم إلى اقتصاد مستدام للشبكة.
منفعة رمز CELO: ربط نشاط الشبكة بالقيمة الاقتصادية
والآن نصل إلى الجزء الذي ينبغي لحاملي الرموز فهمه.
CELO هو الرمز الأصلي لمنظومة Celo.
تشمل وظائفه التخزين والمشاركة في الشبكة والحوكمة ودعم النموذج الاقتصادي للبروتوكول.
لكن إحدى المبادرات التي أجدها مثيرة للاهتمام بشكل خاص هي مبادرة CELOccelerate للاقتصاد الرمزي.
يهدف نموذجها الاقتصادي إلى ربط إيرادات الشبكة بمنظومة CELO.
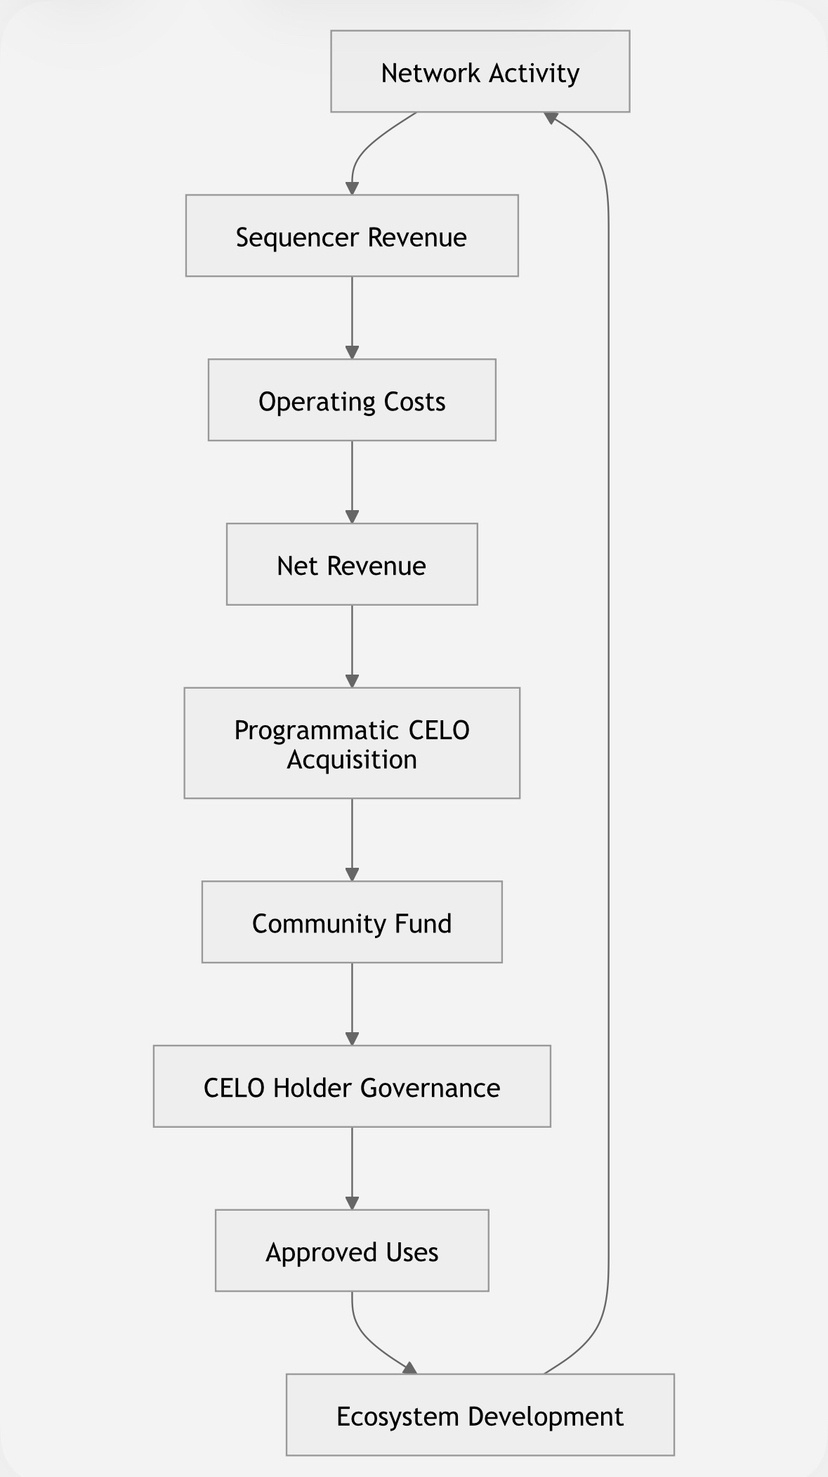
تعمل الآلية المقترحة عبر عدة مراحل:
تحقق الشبكة إيرادات من المُسلسِل.
تُحتسب تكاليف التشغيل ذات الصلة.
تُوجّه الإيرادات الصافية إلى صندوق المجتمع عبر شراء CELO بآلية مبرمجة.
يشارك حاملو CELO في قرارات الحوكمة المتعلقة بالصندوق.
يمكن للتخصيصات المعتمدة دعم تطوير المنظومة أو استخدامات أخرى مصرح بها، بما فيها حرق الرموز عند الموافقة على ذلك.
هذا مثير للاهتمام لأنه يحاول ربط نشاط الشبكة بالدور الاقتصادي للرمز الأصلي.
يبلغ الحد الأقصى لمعروض CELO مليار رمز، وفقًا للمعلومات المنشورة عن الرمز.
لكن شراء الرموز لا يضمن ارتفاع سعرها تلقائيًا.
تعتمد النتيجة على الإيرادات المستدامة ونفقات التشغيل وقرارات الحوكمة والتنفيذ الفعلي.
دائرة CELO الاقتصادية المحفزة
تمثيل تصوري لآلية إيرادات CELOccelerate. يعتمد التخصيص الفعلي للصندوق والتعامل مع الرموز على قرارات الحوكمة المعتمدة والتنفيذ.
سأولي اهتمامًا خاصًا لما إذا كانت إيرادات الشبكة تنمو بالتوازي مع نشاط العملات المستقرة.
ستكشف لنا هذه العلاقة عن النموذج الاقتصادي طويل الأجل لـ CELO أكثر مما تكشفه أعداد المعاملات وحدها.
مواضع الحذر لدي
هناك عدة تحديات تستحق النقاش.
المنافسة
تتنافس شبكات الطبقة الثانية على Ethereum وسلاسل البلوك تشين الموجهة للدفع على استقطاب المطورين والسيولة والتطبيقات نفسها. وتحتاج Celo إلى الحفاظ على سبب واضح يدفع الشركات إلى اختيار منظومتها.
الاعتماد على العملات المستقرة
لا تتحكم Celo في كل جهة إصدار للعملات المستقرة أو مزود خدمة دفع محلي أو آلية استرداد. وتؤثر هذه العلاقات الخارجية في موثوقية منظومة الدفع لديها.
الاحتفاظ بالمستخدمين
يُعد وجود عشرين مليون محفظة مفعّلة مؤشرًا مشجعًا على الانتشار، لكن المستخدمين المتكررين أهم من عدد المسجلين.
اقتصاديات الشبكة
لا يترجم حجم المعاملات الكبير تلقائيًا إلى إيرادات مرتفعة. وتحتاج العلاقة بين تكاليف التشغيل وإيرادات المُسلسِل واقتصاديات الرمز إلى متابعة مستمرة.
تبني وكلاء الذكاء الاصطناعي
تمثل بنية x402 تطورًا مثيرًا للاهتمام، لكن لا يزال على المدفوعات التجارية المتكررة الفعلية من وكلاء الذكاء الاصطناعي أن تثبت بلوغها نطاقًا ملموسًا.
لا تنفي هذه التحديات جدوى استراتيجية Celo، بل تحدد المجالات التي سيكون للتنفيذ فيها أكبر أثر.
ما أتابعه لاحقًا
بدلًا من التركيز حصريًا على مخطط سعر CELO، سأتابع خمسة تطورات.
الاحتفاظ بمستخدمي MiniPay: هل تتحول المحافظ المفعّلة إلى مستخدمين منتظمين للدفع؟
نشاط العملات المستقرة: هل يترجم حجم المعاملات إلى طلب اقتصادي مستدام؟
مدفوعات وكلاء الذكاء الاصطناعي: هل تولّد عمليات تكامل x402 وMPP معاملات متكررة؟
اقتصاديات البروتوكول: هل تنمو إيرادات المُسلسِل بما يكفي لدعم صندوق المجتمع بعد احتساب تكاليف التشغيل؟
توسع المنظومة: هل يختار المزيد من المطورين والتجار ومصدري العملات المحلية والتطبيقات المالية Celo؟
هذه مؤشرات أكثر فائدة للتقدم على المدى الطويل من تحركات السوق قصيرة الأجل.
وجهة نظري:
ما يجعل Celo مثيرة للاهتمام بالنسبة إليّ هو تركيزها على مشكلة عملية.
لا تحتاج العملات المشفرة بالضرورة إلى شبكة أخرى تتنافس على جذب الانتباه. بل تحتاج إلى بنية تحتية تسهّل نقل الأموال الرقمية واستخدامها، وتجعلها أكثر إتاحة عبر الأسواق المالية المختلفة.
اتخذت Celo خطوات مهمة عدة في هذا الاتجاه.
يشكل انتقالها إلى الطبقة الثانية على Ethereum وتوزيع MiniPay ومنظومة العملات المستقرة وبنية الدفع بالعملات المحلية وأدوات الدفع الناشئة لوكلاء الذكاء الاصطناعي استراتيجية متماسكة.
أقوى جوانب الفرضية الاستثمارية هو الجمع بين الانتشار والبنية التحتية.
يوفر MiniPay نقطة دخول للمستخدم، بينما توفر Celo طبقة التسوية القابلة للبرمجة التي تعمل خلفها.
لكن الفصل التالي يتعلق بالاقتصاديات.
هل تستطيع Celo تحويل ملايين المحافظ المفعّلة والنشاط الكبير للعملات المستقرة إلى استخدام مالي مستدام ومتكرر؟
هل تستطيع إيرادات البروتوكول دعم التطوير طويل الأجل للشبكة؟
وهل تستطيع الحفاظ على مكانة مؤثرة مع تطور شبكات الدفع المنافسة؟
هذه هي الأسئلة التي سأواصل البحث فيها.
أفضل متابعة المدفوعات الفعلية وعودة المستخدمين والإيرادات المستدامة بدلًا من الاعتماد على سردية جذابة وحدها.
لأن مستقبل المدفوعات الرقمية لن تحدده أعداد الشبكات الموجودة، بل عدد الأشخاص الذين يجدونها مفيدة فعلًا.
الإفصاح: أُعدّ هذا المقال بوصفه بحثًا تعليميًا أصليًا لتحدي صنّاع المحتوى عن Celo على Binance Square. وهو يعكس تحليلي وتفسيري للمعلومات المتاحة للعامة.
إخلاء المسؤولية: هذا المحتوى لأغراض تعليمية فقط ولا يشكل نصيحة مالية. تتسم أصول العملات المشفرة بالتقلب وتنطوي على مخاطر كبيرة. أجرِ دائمًا بحثك الخاص قبل اتخاذ قرارات الاستثمار.