
على مدى السنوات العشرين الماضية، كانت أكثر نصيحة سمعتها هي: اشترِ الذهب عندما تهبط الأسهم، واشترِ السندات عندما يسوء الاقتصاد.
هذا العام، لم تعد لهذه النصيحة أي قيمة.
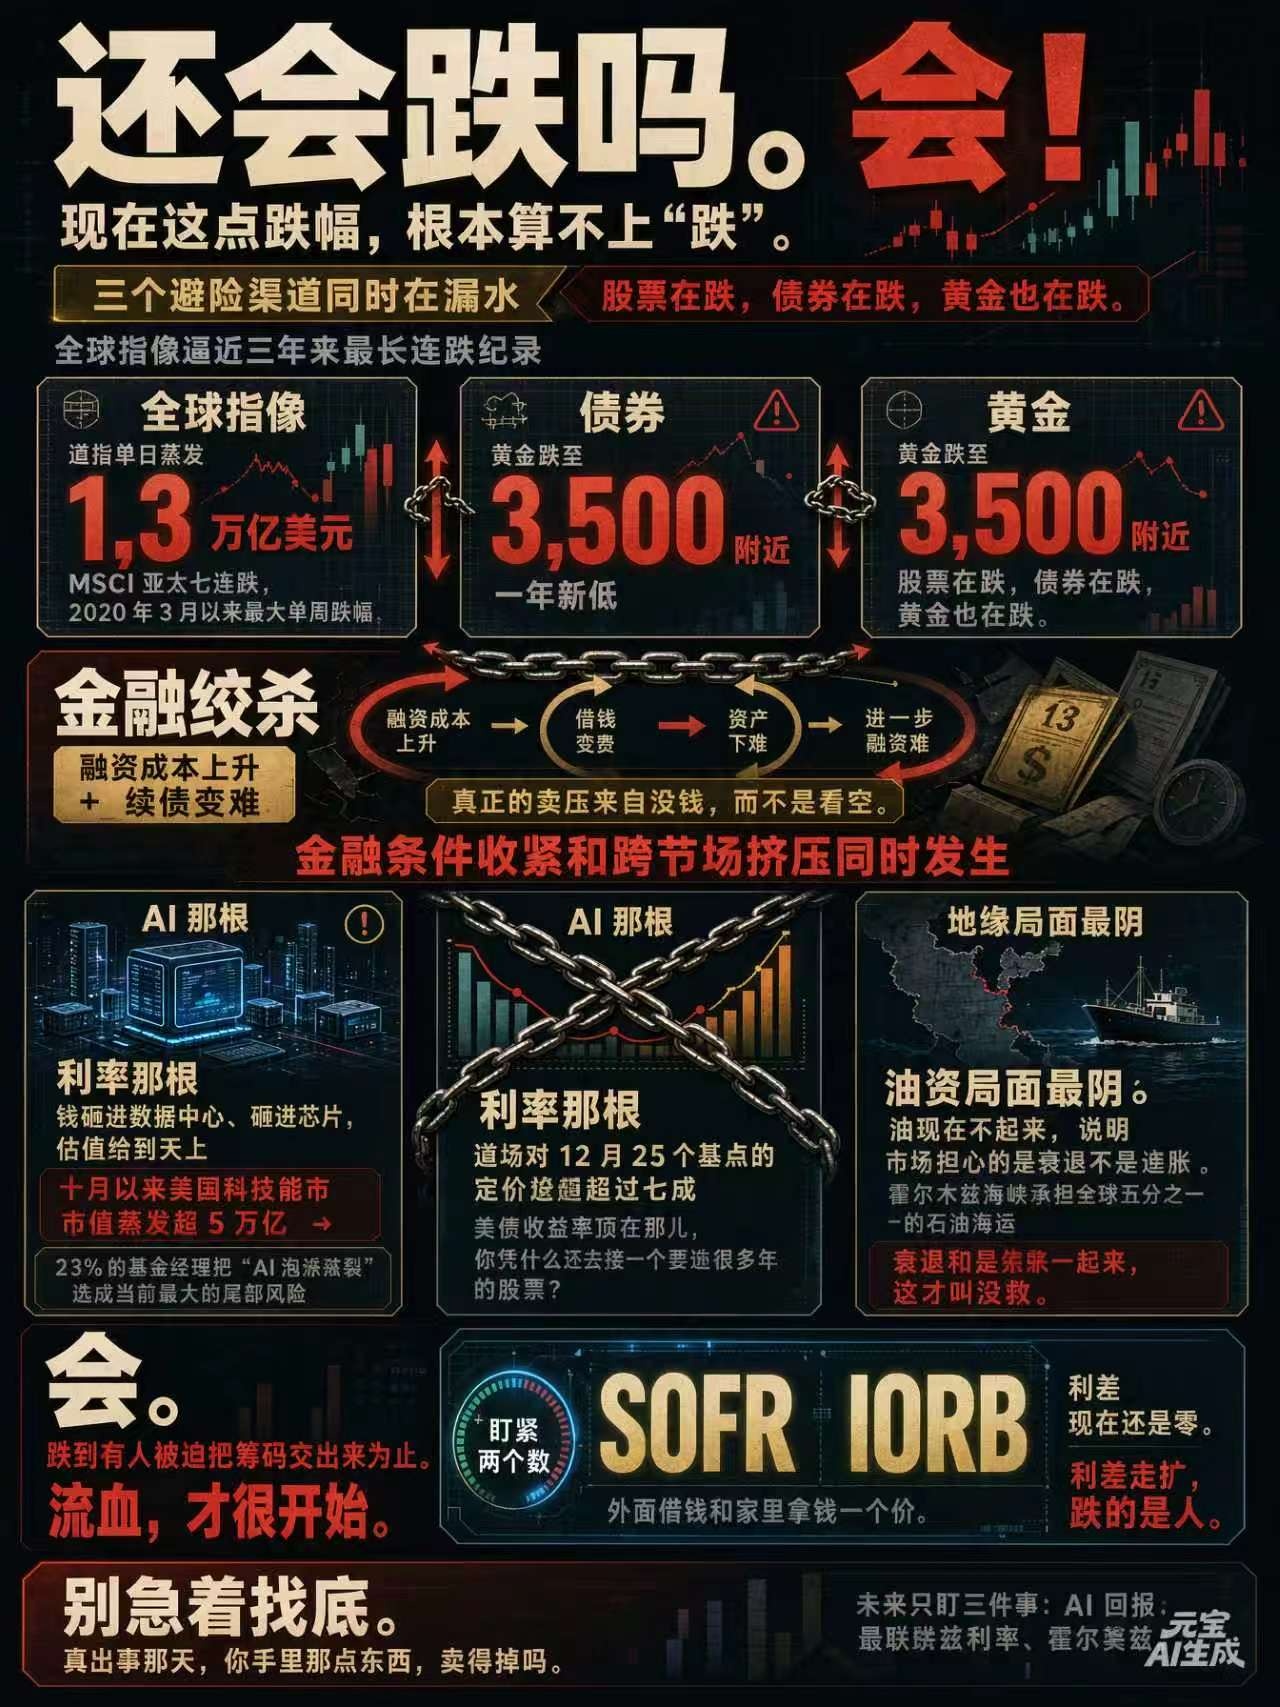
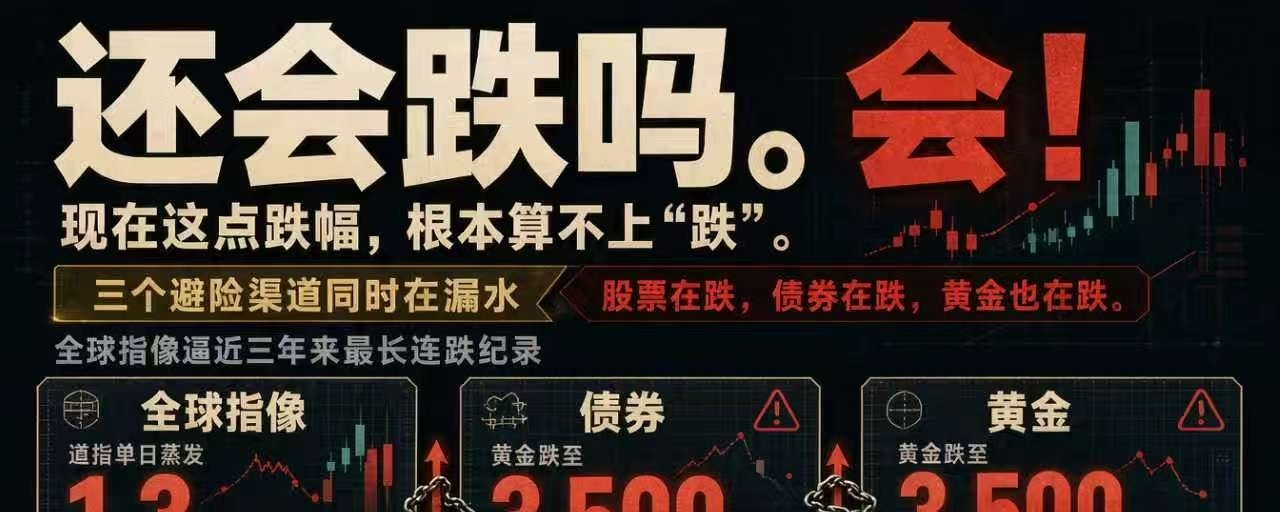
تقترب مؤشرات الأسهم العالمية من تسجيل أطول سلسلة تراجعات متتالية لها منذ ثلاث سنوات.
تبخّر 1.3 تريليون دولار من قيمة مؤشر داو جونز في يوم واحد، وسجّل مؤشر MSCI لآسيا والمحيط الهادئ سبعة أيام متتالية من التراجع، محققًا أكبر انخفاض أسبوعي منذ مارس 2020.
هبط الذهب إلى قرب 3,500، مسجلًا أدنى مستوى له منذ عام.
الأسهم تهبط، والسندات تهبط، والذهب أيضًا يهبط.
ثلاث قنوات للملاذات الآمنة تسرّب الماء في الوقت نفسه.
هذا ليس فشلًا للملاذات الآمنة، بل يعني أنه لا يوجد ملاذ آمن.
لأن الجميع يتسابقون للحصول على الشيء نفسه: النقد.
حين يتهافت الجميع على النقد، لا وجود لما يُسمى «أصول الملاذ الآمن» في السوق؛ هناك فقط ما يمكن بيعه وما لا يمكن بيعه.
يبيعون أولًا ما يمكن بيعه، أما ما لا يمكن بيعه فيظل معروضًا ويواصل الهبوط يومًا بعد يوم.
ضغط البيع الحقيقي مصدره نقص المال، لا التشاؤم بشأن السوق.
عند هذه النقطة تتضح الصورة: تشديد الأوضاع المالية وضغوط البيع عبر الأسواق يحدثان في الوقت نفسه.
هذا ما يُسمى الخنق المالي.
لا يبدأ الخنق المالي بإغراق السوق بالبيع، بل بجعل الاقتراض أغلى وتجديد الديون أصعب.
لذلك، فإن ذلك الهبوط الذي ترونه لا يستحق حتى أن يُسمى «هبوطًا».
إنه مجرد ارتفاع في كلفة التمويل.
لكن لا تصفوا الأمر بأزمة 2008 قبل أوانه.
لم تقع حالات التخلف عن سداد الائتمان وأزمات سداد الديون في الوقت نفسه؛ لذا فهذه ليست أزمة بعد.
نحن الآن في خضم احتفال عالمي للبائعين على المكشوف.
أولئك الذين لا يملكون سوى النقد ينتظرون ذهبًا بنصف السعر وأسهم تكنولوجيا بربع أو ثلث سعرها.
وقد حصلوا على ما انتظروه.
وهذه أقسى حقيقة: في سوق اليوم، الذي لم يبلغ أسوأ مراحله بعد، صار بعض من لا يريدون البيع عاجزين عن الامتناع عنه.
أن تريد البيع، وأن تكون قادرًا على عدم البيع، أمران مختلفان.
الذهب وسندات الخزانة الأمريكية وأسهم التكنولوجيا؛ لا أحد يستطيع وقف النزيف، لا من يشتري ولا من ينقذ السوق.
لأن من يبيعون لا يتشاءمون من السوق، بل دُفعوا إلى الزاوية.
إذا تتبعت الأمر إلى جذوره، ستجد ثلاثة خيوط مشدودة معًا.
خيط الذكاء الاصطناعي: أموال تُضخ في مراكز البيانات والرقائق، وتقييمات تحلّق إلى السماء، ولا أحد يعرف متى ستبدأ الأرباح بالظهور.
منذ أكتوبر، تبخرت أكثر من 5 تريليونات من القيمة السوقية لأسهم التكنولوجيا الأمريكية. وفي تقرير البنك المركزي الأوروبي لشهر نوفمبر، اختار 23% من مديري الصناديق «انفجار فقاعة الذكاء الاصطناعي» باعتباره أكبر مخاطر الذيل حاليًا.
هذه تقارير تكتبها المؤسسات، لا ذعر مستثمرين أفراد.
خيط أسعار الفائدة: تجاوزت احتمالات السوق لرفع الفائدة 25 نقطة أساس في ديسمبر 70% بالفعل.
عائدات سندات الخزانة الأمريكية مرتفعة وثابتة هناك؛ فما الذي يدفعك إلى شراء سهم قد يستغرق سنوات طويلة لاسترداد ثمنه؟
والأشد من ذلك أن طفرة الذكاء الاصطناعي هذه بُنيت أساسًا بأموال زهيدة في دورة خفض أسعار الفائدة.
حين ترتفع كلفة المال، تطول دورة العائد.
النموذج لم يثبت جدواه بعد، لكن موعد استحقاق التمويل حلّ أولًا.
أما الوضع الجيوسياسي فهو الأكثر قتامة: أسعار النفط لا ترتفع الآن، ما يدل على أن السوق يخشى الركود لا التضخم.
لكن مضيق هرمز يمر عبره خُمس النفط المنقول بحرًا في العالم. وإذا أُغلق فعلًا ولو مرة، فستقفز أسعار النفط، ويعود التضخم إلى الارتفاع، ولن يكتفي الاحتياطي الفيدرالي بعدم خفض الفائدة، بل سيضطر إلى رفعها.
حين يجتمع الركود والتضخم، فهذا هو المأزق الحقيقي.
هذه الخيوط الثلاثة ليست أمورًا منفصلة، بل حلقات في سلسلة واحدة.
ترتفع الفائدة، فتهبط السندات. يقوى الدولار، فيهبط الذهب والأسهم معًا. وترتفع كلفة التمويل، فيبتعد عائد الذكاء الاصطناعي أكثر.
تضيق الحلقة أكثر فأكثر.
لذلك، ما تضربه هذه الموجة هو الشيء نفسه: سعر المال، من دون تمييز بين الأسهم والسندات والذهب.
لقد غلا المال، وكل الأصول التي بُنيت بتكديس الأموال ستُعاد معايرتها.
هذه المرة لن ينقذك أحد، يا لها من عدالة لعينة فعلًا.
وهناك مستوى أعمق من ذلك.
تريد الولايات المتحدة الهيمنة على الذكاء الاصطناعي، لكنها لا تريد تحمّل التكلفة الكاملة اللازمة لها: الكهرباء والطاقة والتمويل، إضافة إلى فاتورة العولمة.
يرفع الاحتياطي الفيدرالي الفائدة، وكأنه يقول: هذه ليست مسؤوليتي.
وتخشى الولايات أن ترفع مراكز الحوسبة تكاليف الطاقة، فتقول: وأنا أيضًا لن أتحملها.
حسنًا، إذن سلّموا مقعد القيادة في مجال القدرة الحاسوبية إلى أماكن تملك تمويلًا منخفض الفائدة وكهرباء رخيصة.
لكنه لا يفعل ذلك.
ولم يبقَ إلا أن تدفع الأسواق المالية هذا الدين.
الديون لا تختفي، بل تنتقل من جهة إلى أخرى.
احتفال البائعين على المكشوف اليوم لا يحتفي بالمنطق، بل ببدء نزف المراكز.
وفوق ذلك، فإن قوة البيع على المكشوف الحقيقية لم تبدأ بعد.
لم يفعل السوق حتى الآن سوى أمر واحد: جعل الاقتراض أغلى وتجديد الديون أصعب.
إذًا نعود إلى السؤال الذي يشغل الجميع: هل سيواصل السوق الهبوط؟
نعم.
سيهبط إلى أن يُجبر أحدهم على تسليم مراكزه.
والنزيف لم يبدأ إلا للتو.
أما لمعرفة المرحلة التي نحن فيها الآن، فلا تنظروا إلى الرسم البياني، بل إلى رقمين: SOFR وIORB.
الفارق بينهما لا يزال صفرًا.
أي إن الحصول على المال من الداخل والاقتراض من الخارج يكلفان السعر نفسه.
حين يتسع الفارق، ويصبح الاقتراض من الخارج أغلى من الحصول على المال من الداخل، عندها فقط تبدأ أزمة السيولة الحقيقية.
ما دام الفارق ثابتًا، فالذي يهبط هو الأسعار.
وحين يتسع الفارق، فالذين يسقطون هم الناس.
نحن ما زلنا في الحالة الأولى.
لاحقًا، يكفي أن تراقبوا ثلاثة أمور: هل سيتحقق عائد الذكاء الاصطناعي فعلًا؟ إلى أين تتجه أسعار الفائدة لدى الاحتياطي الفيدرالي؟ وهل سيحدث شيء في مضيق هرمز؟
إذا ساء اثنان من هذه الأمور الثلاثة، فلن يعود السؤال هو هل نشتري عند القاع، بل هل سننجو حتى الجولة المقبلة.
لا تتعجلوا البحث عن القاع.
اسأل نفسك أولًا: إذا وقع الأمر فعلًا في ذلك اليوم، هل ستتمكن من بيع ما تملكه؟