

أبحاث مستقلة | @AlphaCyl
السؤال المحوري وراء هذا البحث هو ما إذا كانت $BTC بيتكوين تمر بمرحلة انتقالية أخرى مألوفة في دورة السوق، أم أن القوى التي تشكل سوقها الحالي قد تغيرت بما يكفي لجعل مقارنتها بعام 2021 مضللة.
أريد دراسة ذلك من منظور هيكل السوق، والسيولة، ومشاركة المؤسسات، والرافعة المالية، والتنظيم، وسلوك المستثمرين، وعلاقة بيتكوين بالأسواق المالية التقليدية.
سيكون هناك تمييز واحد محور التحليل بأكمله: تشابه سلوك الأسعار لا يعني بالضرورة تشابه ظروف السوق. وللتحقق مما إذا كان التاريخ يعيد نفسه، علينا مقارنة القوى التي تحرك الأسعار، لا الاكتفاء بمقارنة الرسوم البيانية.
أولًا. تشابه الأسعار: ما الذي تُظهره الرسوم البيانية فعليًا
بلغ السوق الصاعدة لعام 2021 أعلى مستوى قياسي في نوفمبر، عند نحو 68,789 دولارًا في 10 نوفمبر. ثم تراجع البيتكوين، وأغلق العام عند نحو 46,306 دولارات. CoinGlass
https://www.coinglass.com/currencies/BTC/historical-data/2021?utm_source=chatgpt.com
لكن ذروة نوفمبر لم تكن أول تصحيح كبير في تلك الدورة.
في أبريل 2021، كان البيتكوين قد بلغ نحو 64,000 دولار قبل أن يهبط بشدة في مايو. وشهد السوق تصحيحًا تجاوز 50%، أعقبته عدة أشهر من التعافي وبلوغ قمة تاريخية جديدة في نوفمبر.
وهذا مهم لأن عام 2021 أظهر أن التصحيح الكبير لا ينهي السوق الصاعدة على الفور.
والآن، لننظر في الدورة الحالية.
بلغ سعر البيتكوين نحو 126,198 دولارًا في 6 أكتوبر 2025. وبحلول 21 نوفمبر 2026، هبط سعره إلى نحو 55,830 دولارًا، مسجلًا تراجعًا يقارب 55.8% من تلك القمة. @Coinglass +1
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
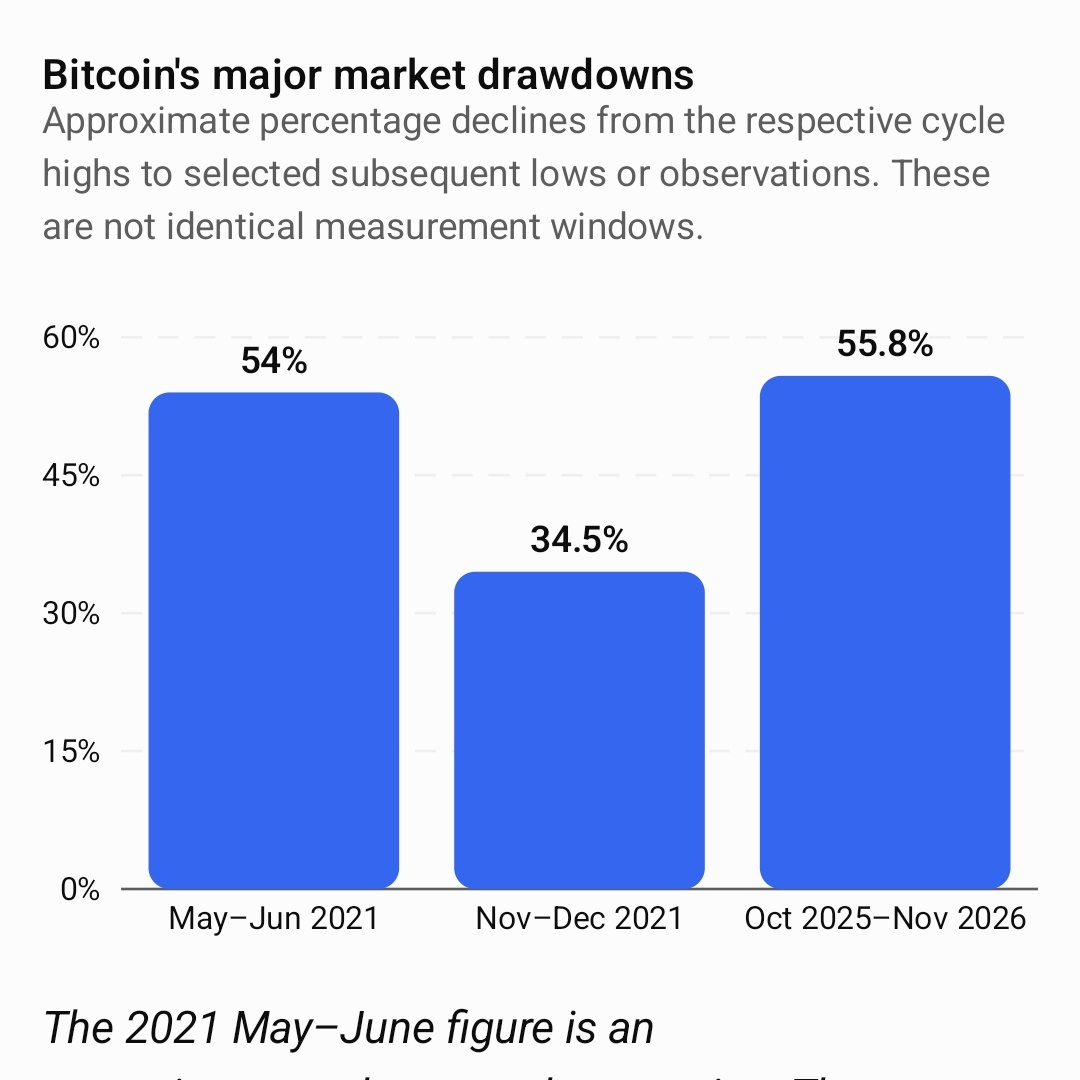
رقم مايو–يونيو 2021 تقدير تقريبي للتصحيح من القمة إلى القاع. أما رقم نوفمبر–ديسمبر فيستند إلى التراجع عن القمة التاريخية في نوفمبر الذي أوردته غلاس نود في ديسمبر 2021. ويستند رقم 2026 إلى القمة التاريخية في أكتوبر 2025 وسعر 21 نوفمبر 2026.
هناك تشابه في حجم التصحيحات، لكن موقع السوق ضمن الدورة مختلف.
وقعت قمة أكتوبر 2025 بعد نحو 18 شهرًا من تنصيف أبريل 2024. كما وقعت قمة نوفمبر 2021 بعد نحو 18 شهرًا من تنصيف مايو 2020. Bitcoin +2
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
هذا توافق تاريخي لافت.
شهدت الدورتان قمة سعرية كبيرة بعد نحو 18 شهرًا من حدث التنصيف في كل منهما. لكن سوق نوفمبر 2026 الحالي يبتعد بالفعل أكثر من عام عن قمته في أكتوبر 2025.
تفسيري هو أن البيتكوين اتبع جدولًا زمنيًا مشابهًا لبلوغ القمة بعد التنصيف، لكن التراجع الحالي تعمق كثيرًا. تظل دورة السنوات الأربع مرجعًا تاريخيًا مفيدًا، لا جدولًا زمنيًا موثوقًا للتنبؤ بالقاع التالي.
ثانيًا. بيئة السيولة: سوقا 2021 و2026 مختلفتان
من أكبر الاختلافات بين هاتين الفترتين البيئة النقدية.
في نوفمبر 2021، أبقى الاحتياطي الفيدرالي النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية عند 0–0.25%.
وكان قد بدأ أيضًا تقليص وتيرة مشترياته من الأصول، وخفض مشترياته الشهرية من سندات الخزانة والأوراق المالية المدعومة بالرهن العقاري بمقدار 10 مليارات و5 مليارات دولار على التوالي. وظل الاحتياطي الفيدرالي يصف الأوضاع المالية بأنها تيسيرية.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/monetarypolicy/fomcminutes20211103.htm
وهذا مهم لأن صعود البيتكوين في عام 2021 تطور في بيئة اتسمت بأسعار فائدة منخفضة للغاية، ودعم كبير من البنوك المركزية، ووفرة السيولة.
وبالمقارنة، تُظهر بيانات الاحتياطي الفيدرالي لشهر نوفمبر 2026 ما يلي:
النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية: 3.75–4.00%.
تضخم نفقات الاستهلاك الشخصي في سبتمبر: 3.6%.
البطالة في أكتوبر: 4.1%.
https://www.federalreserve.gov/
يوفر محضر اجتماع الاحتياطي الفيدرالي في أكتوبر، المنشور في 18 نوفمبر، سياقًا إضافيًا بشأن اعتبارات السياسة النقدية الحالية. federalreserve.gov
الفرق كبير.
في عام 2021، تمكن المستثمرون من الوصول إلى رأس مال منخفض التكلفة نسبيًا أثناء بحثهم عن أصول تحقق عوائد أعلى. واستفاد البيتكوين وغيره من الأصول المضاربية من تلك البيئة.
في عام 2026، أصبحت تكلفة الفرصة البديلة لرأس المال أعلى. ويمكن للمستثمرين تحقيق عوائد من أدوات الدخل الثابت التقليدية دون الاضطرار بالضرورة إلى قبول تقلبات البيتكوين.
وهذا يغير قرار الاستثمار.
عندما تكون أسعار الفائدة مرتفعة، يتعين على البيتكوين التنافس مباشرةً على رأس المال. وينبغي للمستثمرين أن ينظروا فيما إذا كان العائد المتوقع يبرر التقلبات واحتمال التراجع الحاد.
وهناك اعتبار ثانٍ أيضًا: فالتشديد النقدي لا يؤثر في البيتكوين بمعزل عن غيره. إذ يمكنه التأثير في تقييمات الأسهم، وتكاليف الاقتراض، وسيولة الدولار، والمراكز ذات الرافعة المالية، ومدى استعداد المستثمرين للاحتفاظ بالأصول المضاربية.
تزامن التراجع الحالي مع مخاوف بشأن تقييمات الذكاء الاصطناعي، وربحية الإنفاق على البنية التحتية، وارتفاع تكاليف الاقتراض. وأفادت رويترز بأن هذه المخاوف أثرت في أسهم التكنولوجيا والأصول عالية المخاطر عمومًا، إلى جانب العملات المشفرة.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
وهذا يقدم دليلًا على إعادة تسعير أوسع للمخاطر، لا على حدث يخص العملات المشفرة وحدها.
ثالثًا. المشاركة المؤسسية: أكبر تحول هيكلي
لعل أهم فرق بين عامي 2021 و2026 هو هوية المشاركين في سوق البيتكوين اليوم.
في عام 2021، كان التبني المؤسسي يتطور بالفعل. فقد أطلقت تسلا، #MicroStrategy وشركات أخرى استراتيجيات لخزائن الشركات القائمة على البيتكوين. كما أتاحت عقود بيتكوين الآجلة في بورصة شيكاغو التجارية تعرضًا مؤسسيًا خاضعًا للتنظيم.
لكن سوق صناديق الاستثمار المتداولة الفورية للبيتكوين في الولايات المتحدة لم يكن موجودًا بعد.
تغير ذلك في يناير 2024، عندما بدأ تداول صناديق الاستثمار المتداولة الفورية للبيتكوين في الولايات المتحدة.
وكانت النتيجة نظامًا لتوزيع رأس المال مختلفًا جوهريًا.
أصبح بإمكان المستثمرين الآن الحصول على تعرض للبيتكوين عبر منتجات استثمارية خاضعة للتنظيم، دون إدارة المفاتيح الخاصة مباشرةً أو تشغيل حسابات التداول أو الاحتفاظ بالبيتكوين بأنفسهم.
وقد وسع ذلك نطاق الوصول عبر مديري الثروات والمستشارين الماليين ومنصات الاستثمار التقليدية.
لننظر في بيانات الملكية المؤسسية.
وفقًا لتحليل غالاكسي ريسيرش لإيداعات النماذج 13F لدى هيئة الأوراق المالية والبورصات في الربع الثالث من عام 2026:
- امتلك مديرو الاستثمار مقدمو التقارير رقمًا قياسيًا قدره 356,491 بيتكوين مكافئًا عبر منتجات الاستثمار المتداولة الفورية للبيتكوين في الولايات المتحدة حتى 30 سبتمبر.
- أضافوا 49,229 بيتكوين مكافئًا خلال الربع الثالث، معوضين بذلك بيعهم 47,054 بيتكوين مكافئًا على مدى الأرباع الثلاثة السابقة.
- أبلغ 2,166 مديرًا عن حيازاتهم، بزيادة قدرها 191 عن الربع السابق.
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo
هذه أرقام مهمة.
لكن ينبغي تفسيرها بعناية.
يُبلغ النموذج 13F عن مراكز الشراء المؤهلة في نهاية الربع. لكنه لا يكشف جميع مراكز البيع، أو التعرض للمشتقات، أو النوايا الاقتصادية الكاملة للمؤسسات المقدمة للتقارير.
قد يكون لدى صندوق يُبلغ عن ملكية في صندوق بيتكوين متداول مركزٌ معوض في مكان آخر.
لذلك، لا يمكن تفسير أرقام الملكية المؤسسية تلقائيًا على أنها تعرض صعودي باتجاه محدد.
السؤال الأكثر إثارة للاهتمام هو ما إذا كان الوصول المؤسسي قد غيّر مدى حساسية البيتكوين للأسواق المالية التقليدية.
أعتقد أن هذا يستحق اهتمامًا جادًا.
يربط هيكل صناديق الاستثمار المتداولة الطلب على البيتكوين بتوزيعات المحافظ، وقرارات إدارة الثروات، وحدود المخاطر، وتدفقات الاستثمار التقليدية.
كما أنه يضيف قناة أخرى يمكن لرأس المال أن يغادر السوق عبرها.
رابعًا. هل تبيع المؤسسات #bitcoin ؟
هنا يصبح السوق الحالي مثيرًا للاهتمام على نحو خاص.
هناك أدلة على البيع المؤسسي، لكن البيانات تُظهر أيضًا أن سلوك المؤسسات ليس موحدًا.
خلص تقرير @CoinDesk Research عن التبني المؤسسي في أكتوبر 2026 إلى ما يلي:
- انخفض إجمالي التعرض عبر منتجات الاستثمار المتداولة وخزائن الأصول الرقمية بنسبة 10.3% إلى 279 مليار دولار.
- سجلت منتجات الاستثمار المتداولة صافي تدفقات خارجة بقيمة 1.86 مليار دولار.
- أضافت خزائن الأصول الرقمية للشركات نحو 1.16 مليار دولار إلى حيازاتها.
- ومع ذلك، سجلت منتجات الاستثمار المتداولة للبيتكوين صافي تدفقات داخلة بقيمة 87.4 مليون دولار في أكتوبر.
https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026
وقدّر التقرير أيضًا أن منتجات الاستثمار المتداولة المتاحة للتداول العام وشركات خزائن الأصول الرقمية تمثل مجتمعة نحو 13.7% من المعروض المتداول من البيتكوين.
يمثل ذلك تحولًا هيكليًا كبيرًا مقارنة بعام 2021.
لكن نوفمبر شهد تدهورًا أوضح في تدفقات صناديق الاستثمار المتداولة.
بحلول 20 نوفمبر، سجلت صناديق الاستثمار المتداولة الفورية للبيتكوين في الولايات المتحدة #ETFs صافي تدفقات خارجة بنحو 3.47 مليار دولار خلال الشهر. وشهدت جلسة 19 نوفمبر وحدها صافي استردادات بقيمة 582.2 مليون دولار.
https://www.theblock.co/news/markets/2026-11-20-us-spot-bitcoin-etfs-see-582-million-in-daily-net-outflows-as-november-total-nears-3-5-billion-444217
تشير هذه الأرقام إلى تراجع ملموس في الطلب على صناديق الاستثمار المتداولة.
لكن هناك فرقًا بين ثلاثة أمور:
- خفض المؤسسات تعرضها عبر استردادات صناديق الاستثمار المتداولة.
- بيع خزائن الشركات للبيتكوين من ميزانياتها العمومية.
- احتفاظ المستثمرين المؤسسيين بتعرضهم للبيتكوين مع التحوط عبر المشتقات.
هذه معاملات مختلفة، ولها تبعات مختلفة.
فعلى سبيل المثال، قد يؤدي استرداد وحدات صندوق إلى بيع الصندوق للبيتكوين لتلبية طلب الاسترداد. لكنه لا يثبت أن مدير الأصول نفسه قد غيّر نظرته طويلة الأجل إلى البيتكوين.
وبالمثل، قد ينتج انخفاض القيمة الدولارية لحيازات الشركات من البيتكوين عن تراجع الأسعار، لا عن بيع فعلي للبيتكوين.
وتدعم بيانات المؤسسات في أكتوبر هذا التمييز، إذ كان جانب كبير من انخفاض التعرض ناتجًا عن إعادة التقييم.
تدعم الأدلة حدوث إعادة تموضع مؤسسي وضعف الطلب على صناديق الاستثمار المتداولة. لكنها لا تثبت حتى الآن وجود انسحاب مؤسسي منسق من البيتكوين.
خامسًا. الرافعة المالية وهيكل السوق: هل تعلمنا شيئًا؟
تأثر سوق البيتكوين في عام 2021 بشدة بمراكز المشتقات.
أفاد استعراض السوق الصادر عن غلاس نود في ديسمبر 2021 بأن الفائدة المفتوحة لعقود البيتكوين الآجلة كادت تتضاعف خلال العام، إذ زادت بمقدار 9.57 مليار دولار، أو بنسبة 97%.
ووَثّق البحث نفسه حدث تصفية كبيرًا في أوائل ديسمبر، عندما هبط البيتكوين نحو 8,800 دولار في يوم واحد وأُغلقت قسرًا عقود آجلة تزيد قيمتها على 5.4 مليار دولار.
https://research.glassnode.com/the-week-onchain-week-52-2021/
يوضح ذلك سمة مهمة لأسواق العملات المشفرة: فقد تصبح تراجعات الأسعار ذاتية التعزيز عندما يُجبر المتداولون ذوو الرافعة المالية على إغلاق مراكزهم.
لننظر في آلية حدوث ذلك:
- يتراجع البيتكوين وتخسر مراكز الشراء ذات الرافعة المالية جزءًا من ضماناتها.
- تصفي منصات التداول المراكز التي لم تعد تستوفي متطلبات الهامش.
- تؤدي عمليات التصفية إلى مزيد من ضغوط البيع.
- تتراجع الأسعار أكثر، ما يعرض مراكز إضافية ذات رافعة مالية للخطر.
- وقد تتطور العملية إلى سلسلة متتابعة من التصفية.
كانت هذه الآلية قائمة في عام 2021 ولا تزال مهمة في عام 2026.
لكن ينبغي ألا نفترض أن للسوق الحالي مستوى الرافعة المالية نفسه لمجرد أن الأسعار تهبط.
تتطلب المقارنة السليمة بيانات متزامنة عن الفائدة المفتوحة للعقود الآجلة، ومعدلات التمويل، وأساس العقود الآجلة الدائمة، ومراكز الخيارات، وبيانات التصفية.
ويكتسب التمييز بين البيع الفوري والتصفية القسرية للمشتقات أهمية خاصة للمتداولين.
تختلف مشكلة الطلب الأساسية في سوق يشهد توزيعًا كثيفًا للأصول الفورية عنها في سوق يشهد سلسلة تصفيات مؤقتة مدفوعة بالمشتقات.
سادسًا. اقتصاد العملات المستقرة: سوق أكبر بكثير
ومن الاختلافات الهيكلية الأخرى نمو العملات المستقرة.
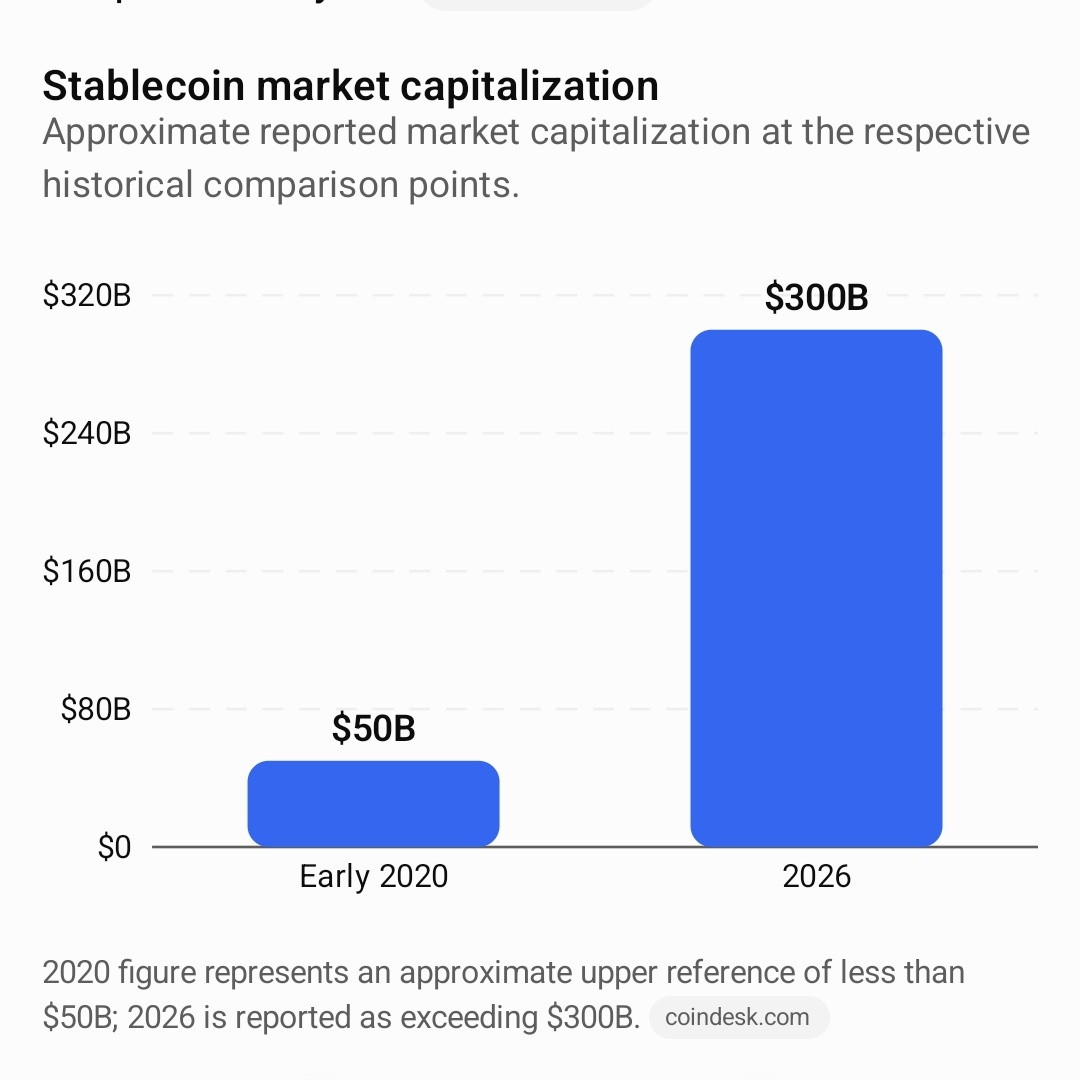
وفقًا لتقرير قطاعي أصدرته CoinDesk Research في فبراير 2026، تجاوزت القيمة السوقية للعملات المستقرة 300 مليار دولار، مقارنة بأقل من 50 مليار دولار في أوائل عام 2020.
وقدّر التقرير نفسه أن متوسط أحجام معاملات العملات المستقرة الأسبوعية بلغ نحو 60 مليار دولار، مقارنة بنحو 30 مليار دولار خلال الدورة السابقة.
https://www.coindesk.com/research/digital-assets-2026-above-the-noise?
يمثل رقم عام 2020 حدًا مرجعيًا تقريبيًا أقل من 50 مليار دولار؛ أما رقم عام 2026 فيتجاوز 300 مليار دولار. coindesk.com
لماذا يهم ذلك؟
توفر العملات المستقرة سيولة التسوية، وضمانات التداول، ووسيلة تبادل مقومة بالدولار عبر أسواق العملات المشفرة.
يشير نموها إلى أن المنظومة طورت بنية تحتية للسيولة أكبر بكثير.
لكن ثمة تحفظًا مهمًا.
لا تعادل القيمة السوقية للعملات المستقرة رأس مال ينتظر شراء البيتكوين.
تُستخدم العملات المستقرة أيضًا في المدفوعات، وتسوية المعاملات في منصات التداول، والإقراض في التمويل اللامركزي، ومجمعات السيولة، والتحويلات العابرة للحدود. وتظل بعض الأرصدة خاملة أو محتفظًا بها لأغراض لا صلة لها بالاستثمار في البيتكوين باتجاه محدد.
لذلك، يعزز اقتصاد العملات المستقرة الأكبر القدرة المحتملة لأسواق العملات المشفرة، لكنه لا يضمن طلبًا فوريًا على البيتكوين.
هذا أحد المجالات التي تتمتع فيها سوق عام 2026 ببنية تحتية أساسية أقوى مما كانت عليه في 2021، حتى مع تدهور أداء سعر البيتكوين.
سابعًا. التنظيم: هل تكرر السياسات الحكومية قصة 2021؟
أثرت الضبابية التنظيمية في البيتكوين عام 2021، لكن الظروف كانت مختلفة.
كان من أبرز الأحداث حملة الصين على تعدين العملات المشفرة والأنشطة المرتبطة به.
أدت القيود إلى إعادة توزيع جغرافي كبيرة لعمليات تعدين البيتكوين. ووثّق استعراض غلاس نود لعام 2021 توقفًا عن التعدين بنحو 53% خلال فترة الانتقال، أعقبه تعافٍ كبير في معدل التجزئة للشبكة بحلول نهاية العام.
https://research.glassnode.com/the-week-onchain-week-52-2021/
أظهرت تلك الواقعة أن السياسات الحكومية يمكن أن تؤثر ماديًا في قطاع تعدين البيتكوين وبنيته التحتية ومعنويات السوق.
لكنها لم تمنح الصين السيطرة على السياسة النقدية للبيتكوين أو قواعد معاملاته.
واصلت الشبكة عملها.
في عام 2026، أصبحت البيئة التنظيمية أكثر تطورًا، ولا سيما في الولايات المتحدة.
أصبح للبيتكوين منتجات متداولة خاضعة للتنظيم، وقنوات أكثر رسوخًا لحفظ الأصول المؤسسية، وبنية تحتية أوسع للخدمات المالية.
ومع ذلك، تظل الضبابية التنظيمية مهمة.
أشارت رويترز إلى المخاطر السياسية والتنظيمية التي أعقبت انتخابات التجديد النصفي الأمريكية في نوفمبر 2026 باعتبارها من بين عدة مخاوف تؤثر في أسواق العملات المشفرة.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
ينبغي التمييز بين ثلاثة آثار تنظيمية:
- الوصول إلى السوق: القواعد التي تحدد ما إذا كان بإمكان البنوك والصناديق ومنصات الاستثمار تقديم خدمات العملات المشفرة.
- حركة رأس المال: القواعد التي تؤثر في الحفظ والضرائب والعملات المستقرة والمشاركة المؤسسية.
- ثقة السوق: الضبابية السياسية التي تغير التوقعات بشأن بيئة العمل مستقبلًا.
يمكن لهذه العوامل التأثير في سعر البيتكوين دون تغيير البروتوكول الأساسي.
لا تتوفر حاليًا أدلة كافية لنسب تراجع نوفمبر بالدرجة الأولى إلى محاولات حكومية للسيطرة على البيتكوين.
تستحق الضبابية التنظيمية المتابعة، لكن الأدلة المتزامنة تشير أيضًا إلى ضغوط اقتصادية كلية، واستردادات لصناديق الاستثمار المتداولة، وتراجع الإقبال على المخاطر.
ثامنًا. ما الذي تغير فعليًا بين الدورتين؟
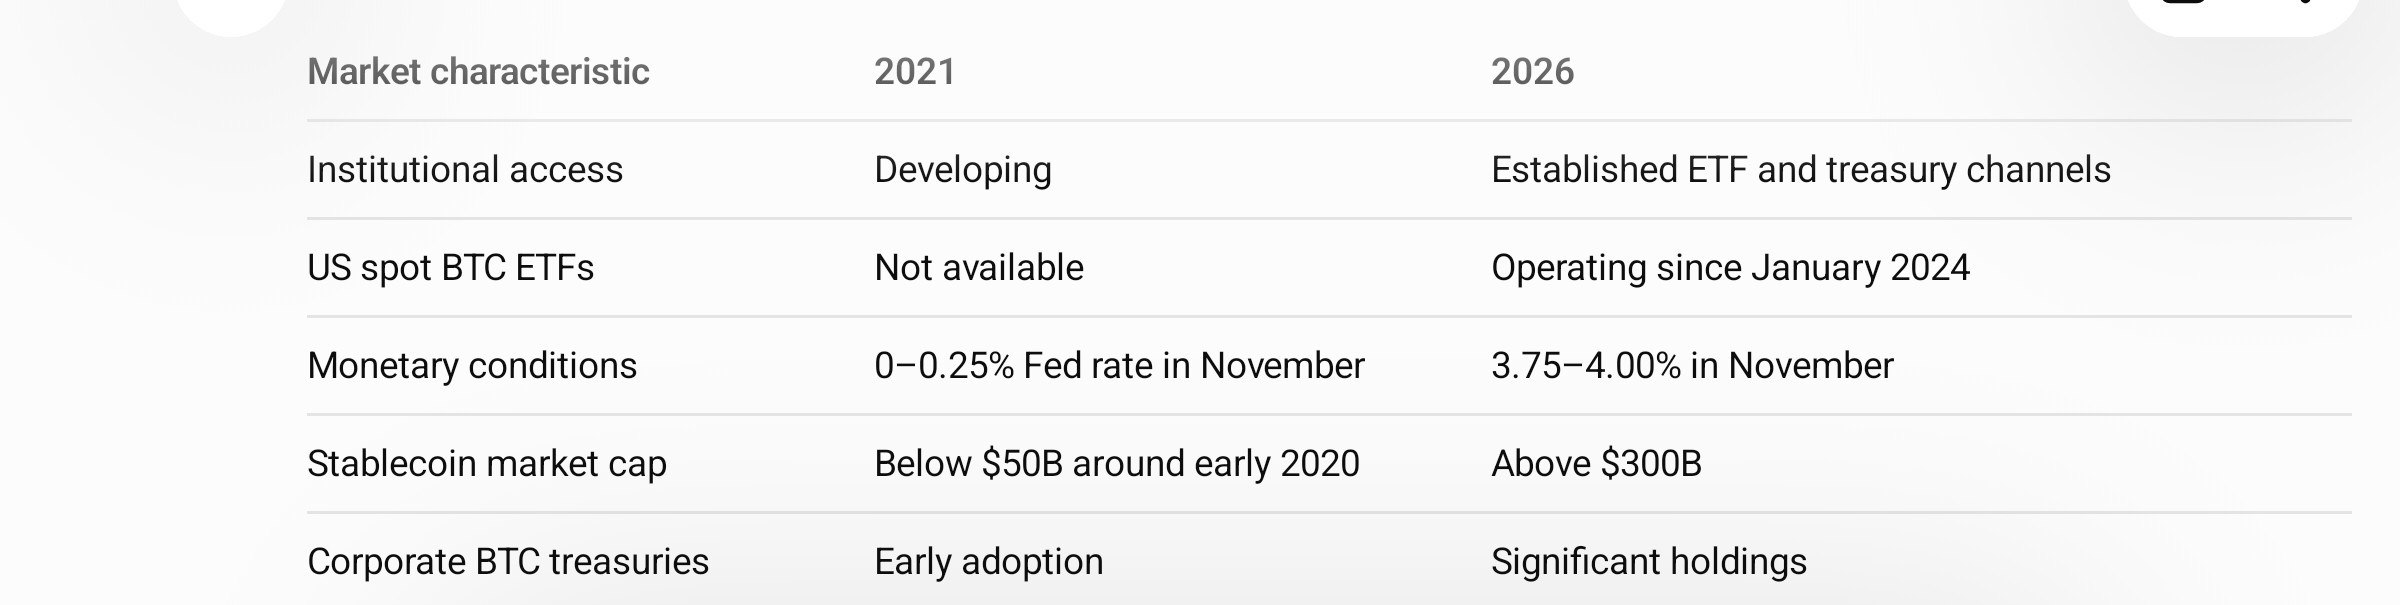
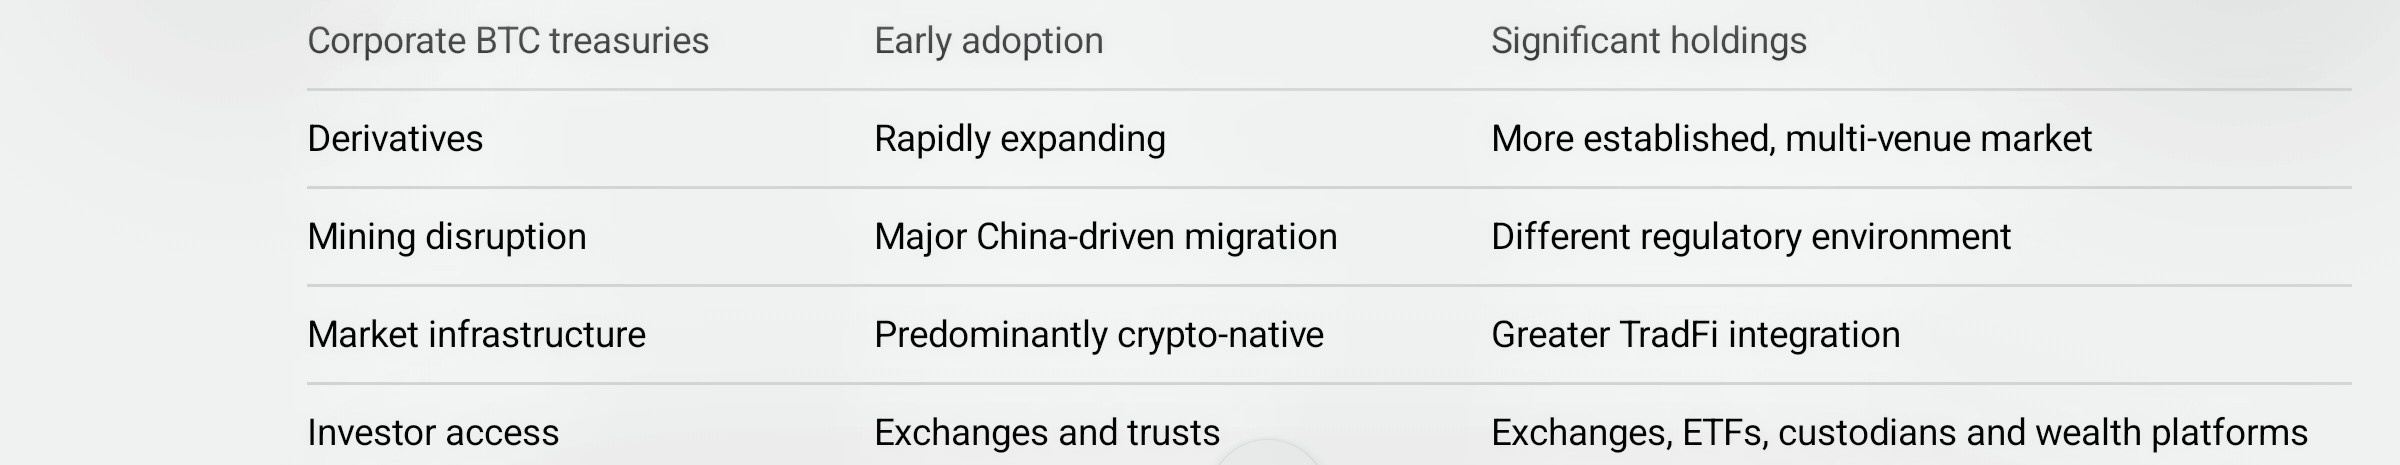
تتضح المقارنة أكثر عندما نفصل بين هيكل سوق البيتكوين وبنيته التحتية الأساسية.
المصادر:
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/
https://www.coindesk.com/research/digital-assets-2026-above-the-noise
https://research.glassnode.com/the-week-onchain-week-52-2021/
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo?
يكشف الجدول أمرًا مهمًا.
أصبح البيتكوين أكثر اندماجًا في الأسواق المالية التقليدية، لكن هذا الاندماج أضاف قنوات يمكن للظروف الاقتصادية الكلية وقرارات المحافظ أن تؤثر في سعره عبرها.
لا يعني كبر السوق تلقائيًا انخفاض تقلباته.
ولا تضمن قاعدة رأس المال الأعمق أن يحافظ المستثمرون على مخصصاتهم خلال فترات الضبابية.
كما أن الملكية المؤسسية لا تلغي احتمال حدوث تراجعات كبيرة.
تاسعًا. إذن، هل نكرر تجربة 2021؟
أخلص إلى أن البيتكوين يكرر بعض سمات الدورات التاريخية، لكن السوق نفسه تغير جوهريًا.
هناك ثلاثة أوجه تشابه مهمة.
أولًا، توقيت الدورة. فقد حدثت قمم نوفمبر 2021 وأكتوبر 2025 بعد نحو 18 شهرًا من حدث التنصيف في كل منهما.
ثانيًا، الرافعة المالية والسيولة. تُظهر كلتا السوقين كيف يمكن للتغيرات في الإقبال على المخاطر، ومراكز المشتقات، والسيولة أن تسرّع تراجعات الأسعار.
ثالثًا، التأثيرات المؤسسية والاقتصادية الكلية. تأثرت الدورتان بالسياسة النقدية وتغير توقعات المستثمرين، رغم أن القنوات التي تعمل من خلالها هذه القوى قد توسعت كثيرًا.
لكن الاختلافات أشد أهمية.
نشأ سوق 2021 في بيئة نقدية شديدة التيسير، مع بنية تحتية للاستثمار المؤسسي محدودة نسبيًا.
أما سوق 2026، فلديه اقتصاد عملات مستقرة أكبر بكثير، وصناديق متداولة فورية خاضعة للتنظيم، وخزائن شركات تحتفظ بالبيتكوين، وروابط أعمق بكثير بالأسواق المالية التقليدية.
ومع ذلك، لم تمنع هذه التطورات تراجعًا تجاوز 55% من قمة أكتوبر 2025.
وهذا يطرح سؤالًا مهمًا بشأن تطور مقومات الاستثمار في البيتكوين.
وسّع التبني المؤسسي نطاق الوصول وأوجد مصادر إضافية للطلب. كما ربط البيتكوين على نحو أوثق بقرارات توزيع الأصول التقليدية في المحافظ.
عندما يقلص المستثمرون المؤسسيون المخاطر، قد يتعرض البيتكوين لضغوط بيع بالتزامن مع الأسهم وغيرها من الأصول عالية المخاطر.
لا ينفي ذلك الخصائص النقدية للبيتكوين أو فرضية الاستثمار طويلة الأجل فيه. لكنه يعني وجوب فهم سلوكه في السوق ضمن إطار مالي أوسع.
ما الذي ينبغي للمتداولين متابعته لاحقًا؟
بدلًا من الاعتماد على توقعات الدورات التاريخية وحدها، سأتابع المؤشرات التالية:
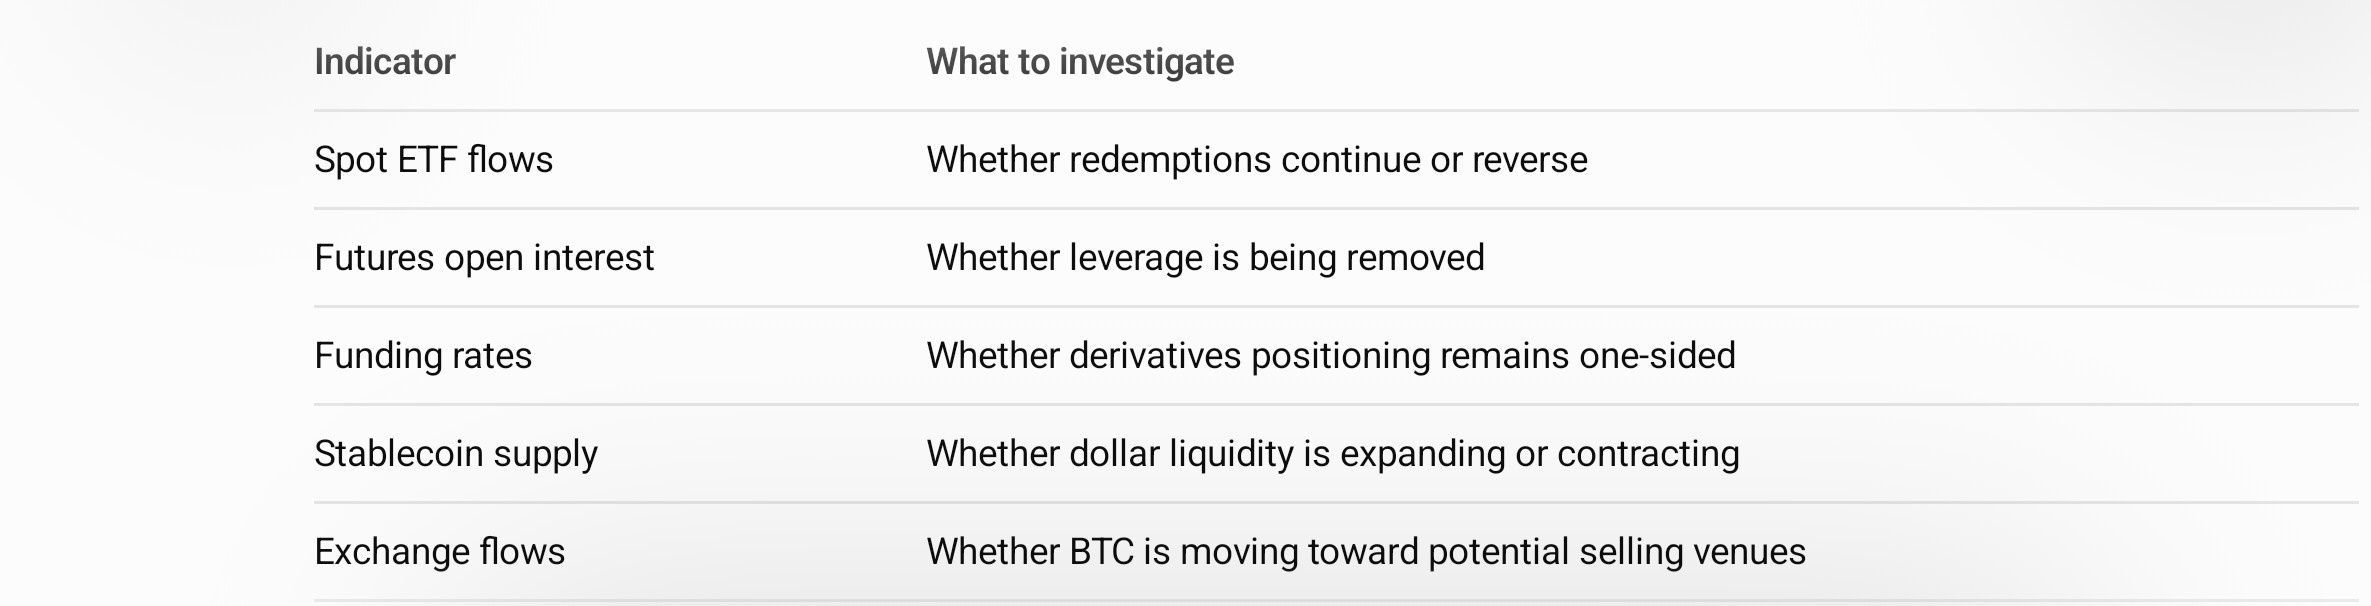
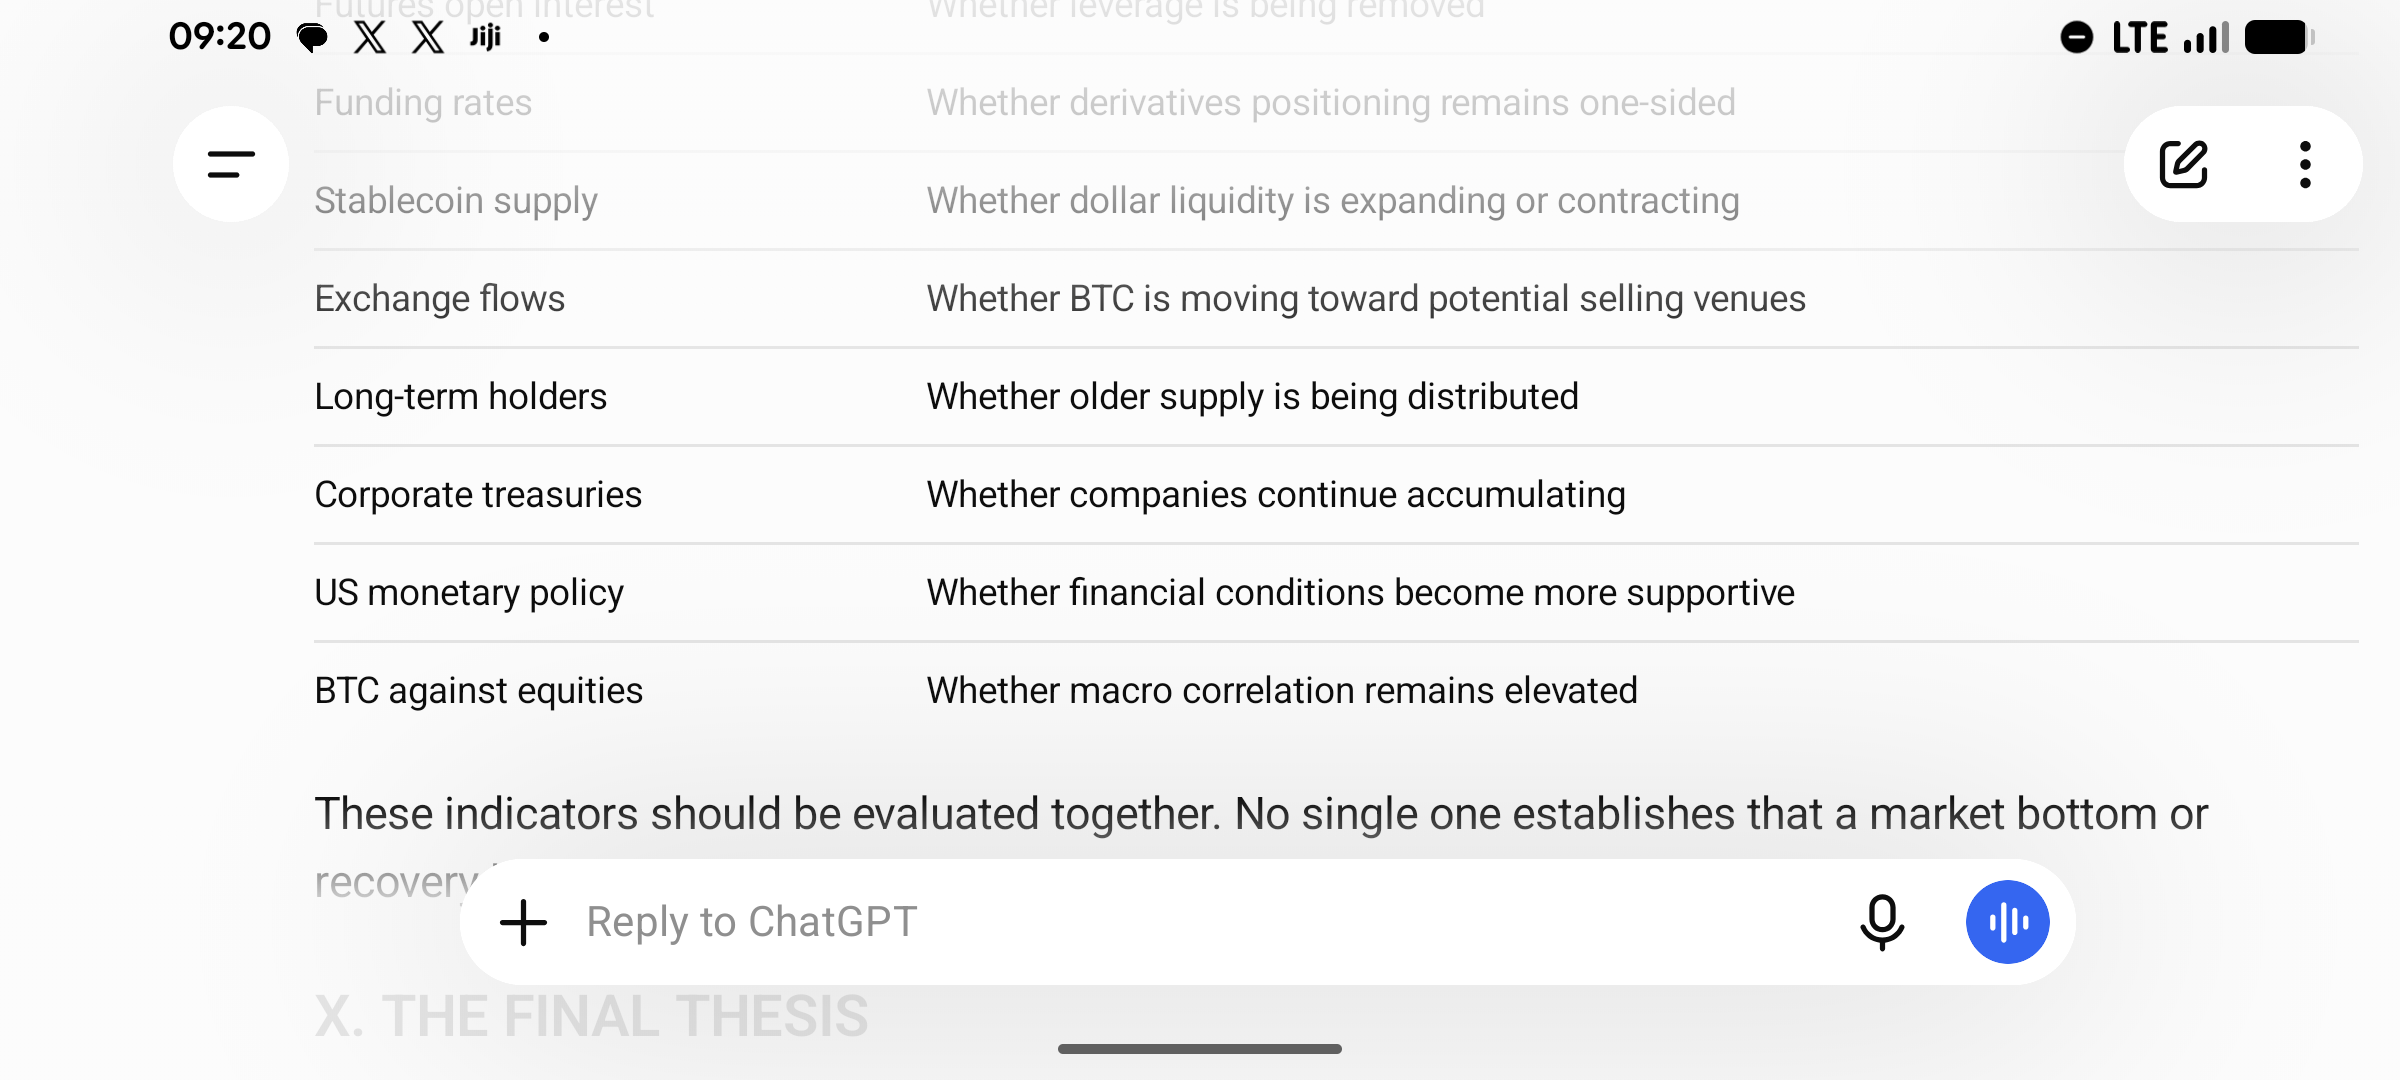
ينبغي تقييم هذه المؤشرات مجتمعة. فلا يثبت أي مؤشر منفرد أن قاع السوق أو التعافي قد حان.
عاشرًا. الخلاصة النهائية
يستحق التراجع الحالي للبيتكوين أن يُدرس بعيدًا عن سردية دورة السنوات الأربع المألوفة.
تشكل سوق 2021 بفعل المضاربة الفردية، وتوسع التعرض للمشتقات، والسيولة في حقبة الجائحة، وسوق مؤسسي ناشئ.
أما سوق 2026، فيعمل ضمن بنية مالية مختلفة اختلافًا كبيرًا. إذ تؤدي صناديق الاستثمار المتداولة، وخزائن الشركات، والعملات المستقرة، والحفظ المؤسسي، ومنصات الاستثمار التقليدية أدوارًا أكبر بكثير الآن.
لكن المشاركة المؤسسية لم تجعل البيتكوين بمنأى عن الظروف المالية التقليدية. بل إنها، إن كان ثمة شيء، أنشأت قنوات إضافية لانتقال التأثير بين الأسواق التقليدية والعملات المشفرة.
تشير الأدلة الحالية إلى ضعف الطلب على صناديق الاستثمار المتداولة، وبيئة نقدية أكثر تشددًا مما كانت عليه في 2021، وإعادة تقييم أوسع للأصول عالية المخاطر. كما تُظهر بيانات تراكم الشركات والملكية المؤسسية أن رأس المال لا يتحرك في اتجاه واحد.
لذلك، لا أميل إلى إعلان بطلان دورة السنوات الأربع أو القول إن البيتكوين لا بد أن يكرر السوق الهابطة لعامي 2021–2022.
والخلاصة الأجدى هي أن أنماط الدورات التاريخية لا تزال ذات صلة، لكن بنية السوق التي تولّدها قد تطورت.
أصبح البيتكوين أكثر مؤسسية، لكنه لم يصبح أقل تعرضًا لمخاطر السوق.
ولعل هذا هو أهم فرق ينبغي للمتداولين فهمه عند مقارنة عامي 2021 و2026.
بحث مستقل. ليس نصيحة مالية. البيانات وظروف السوق المشار إليها حتى 21 نوفمبر 2026.
مراجع البحث والتحقق
[CoinGlass – بيانات أسعار البيتكوين التاريخية، 2021](https://www.coinglass.com/currencies/BTC/historical-data/2021)
[CoinGlass – بيانات أسعار البيتكوين التاريخية، 2025–2026](https://www.coinglass.com/currencies/BTC/historical-data/2025).
[Glassnode – أسبوع على السلسلة، الأسبوع 52 من عام 2021](https://research.glassnode.com/the-week-onchain-week-52-2021/).
[Glassnode – أسبوع على السلسلة، الأسبوع 49 من عام 2021](https://research.glassnode.com/week-onchain-week-49-2021/).
[الاحتياطي الفيدرالي – بيان اللجنة الفيدرالية للسوق المفتوحة في 3 نوفمبر 2021](https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm).
[الاحتياطي الفيدرالي – المؤشرات الاقتصادية الحالية، نوفمبر 2026](https://www.federalreserve.gov/).
[Galaxy Research – حيازات المؤسسات من منتجات الاستثمار المتداولة للبيتكوين تبلغ مستوى قياسيًا جديدًا، 19 نوفمبر،](https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo).
[CoinDesk Research – التبني المؤسسي للأصول الرقمية، أكتوبر 2026](https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026?).
[CoinDesk Research – الأصول الرقمية 2026: ما وراء الضجيج](https://www.coindesk.com/research/digital-assets-2026-above-the-noise).
[رويترز – هبوط البيتكوين إلى أدنى مستوى له في عامين، 21 نوفمبر 2026](https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/).