

إفصاح: هذه ليست نصيحة مالية
ما الذي حدث يوم الجمعة
يوم الجمعة 20 نوفمبر 2026، انخفض مؤشر S&P 500 بنسبة 3.7% إلى 6,910.39، وخسر مؤشر Nasdaq Composite نسبة 5.28% ليصل إلى 22,617.73، وفقًا لـ CNBC. وأغلق كل من S&P 500 وDow منخفضًا بأكثر من 10% عن مستوييهما القياسيين، فيما جرى تداول مؤشر Nasdaq-100 لفترة وجيزة عند مستوى يقل 20% عن ذروته. وانخفض سهم Nvidia بنحو 14% وAMD بأكثر من 13%.
كان مؤشر Cboe للتقلبات هو الأكثر تحركًا. أغلق مؤشر VIX عند 35.89، مرتفعًا من 28.44 يوم الخميس و19.30 قبل أسبوع. وخلال الجلسة، بلغ 40.03. ووفقًا للبيانات اليومية على Yahoo Finance، فهذا أعلى إغلاق له منذ 11 أبريل 2025.
«مؤشر الخوف قرب 36» عنوان جذاب، لكنه لا يخبرك بالكثير بمفرده. أردت إجابتين: ماذا يعني هذا الرقم بالدولار، وماذا حدث عادةً لمؤشر VIX بعد قراءة كهذه.
ماذا يعني 35.89 بالدولار
يُحتسب مؤشر VIX بناءً على أسعار خيارات S&P 500. وهو يعبر عن التحرك الذي يتوقعه سوق الخيارات خلال الأيام الثلاثين المقبلة، كنسبة مئوية سنوية. ويجعله تحويلان عمليًا للاستخدام:
يوميًا: اقسم على √252، أي نحو 15.87. 35.89 ÷ 15.87 = نحو 2.26% يوميًا.
خلال 30 يومًا: اضرب في √(30/365)، أي نحو 0.287. 35.89 × 0.287 = نحو 10.3%.
كلاهما يمثل انحرافًا معياريًا واحدًا، لذا يُتوقع أن يقع التحرك ضمن هذه الحدود في نحو يومين من كل ثلاثة.
في صندوق S&P 500 بقيمة 10,000$، يعني ذلك تحركًا يوميًا ±226$ وشهريًا ±1,029$. أما المؤشر نفسه، فيعني ذلك نحو ±156 نقطة يوميًا انطلاقًا من 6,910. في 6 أكتوبر، يوم تسجيل الإغلاق القياسي، بلغ VIX مستوى 15.01، ما قدّر تحركًا يوميًا قدره ±95$ على المبلغ نفسه، 10,000$. يحمل المركز نفسه الآن تذبذبًا يوميًا متوقعًا أكبر بمقدار 2.4 مرة.
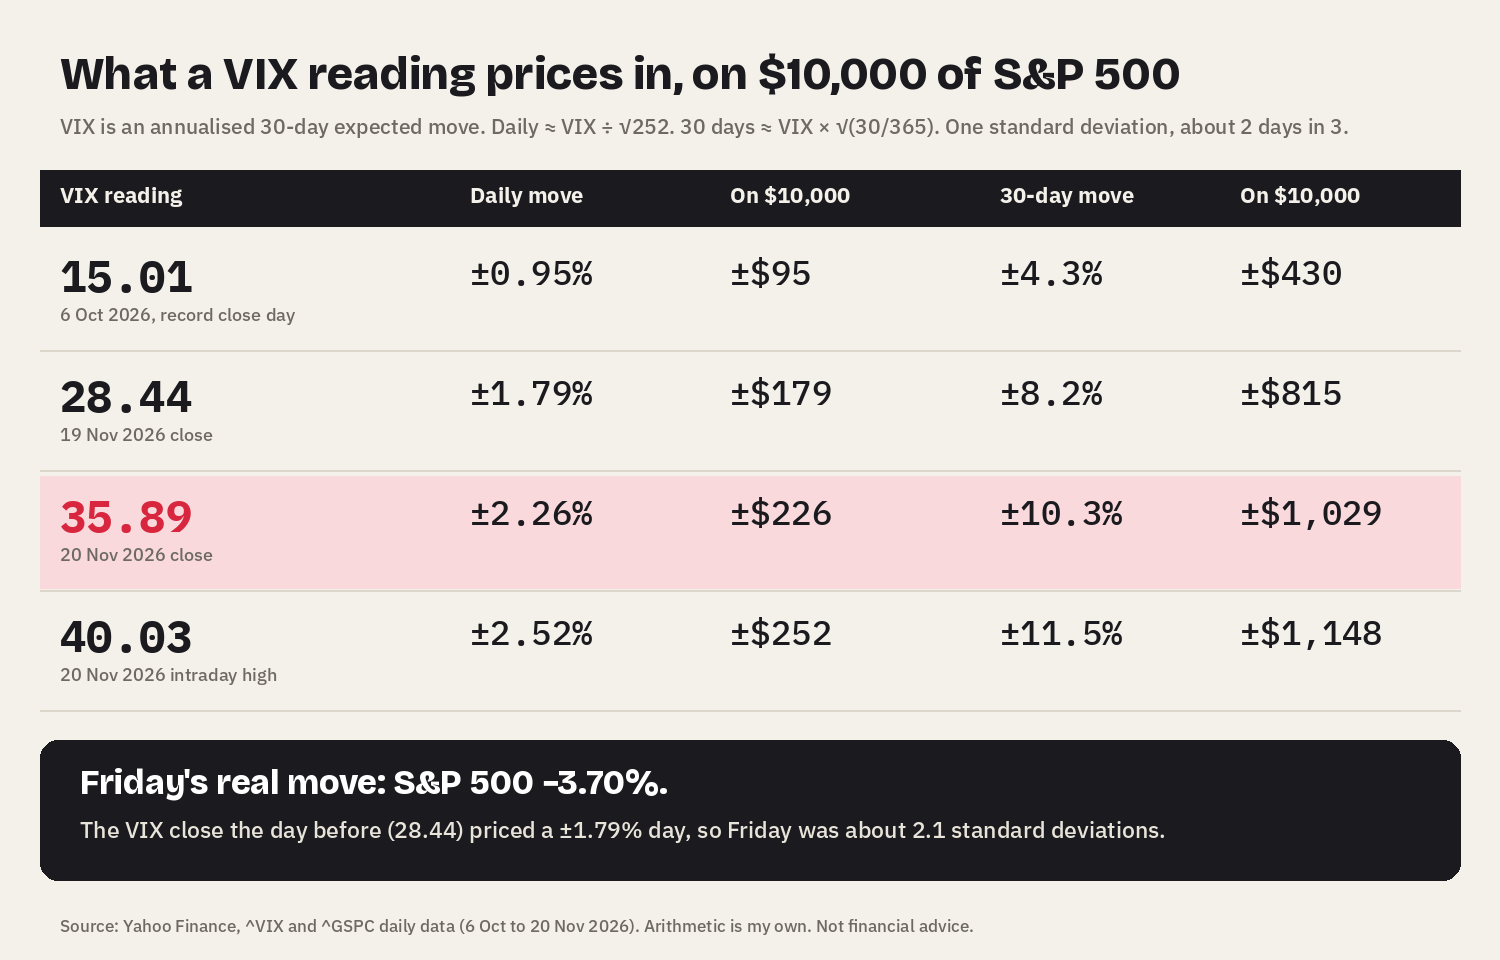
أظهر يوم الجمعة أيضًا حدود هذا التقدير. فقد عكس إغلاق الخميس عند 28.44 توقع تحرك يومي ±1.79%. وهبط المؤشر بنسبة 3.70%، أي نحو 2.1 انحراف معياري. يصف التحرك المتوقع يومًا اعتياديًا، وليس حدًا أقصى.
كم دامت الارتفاعات الحادة السابقة؟
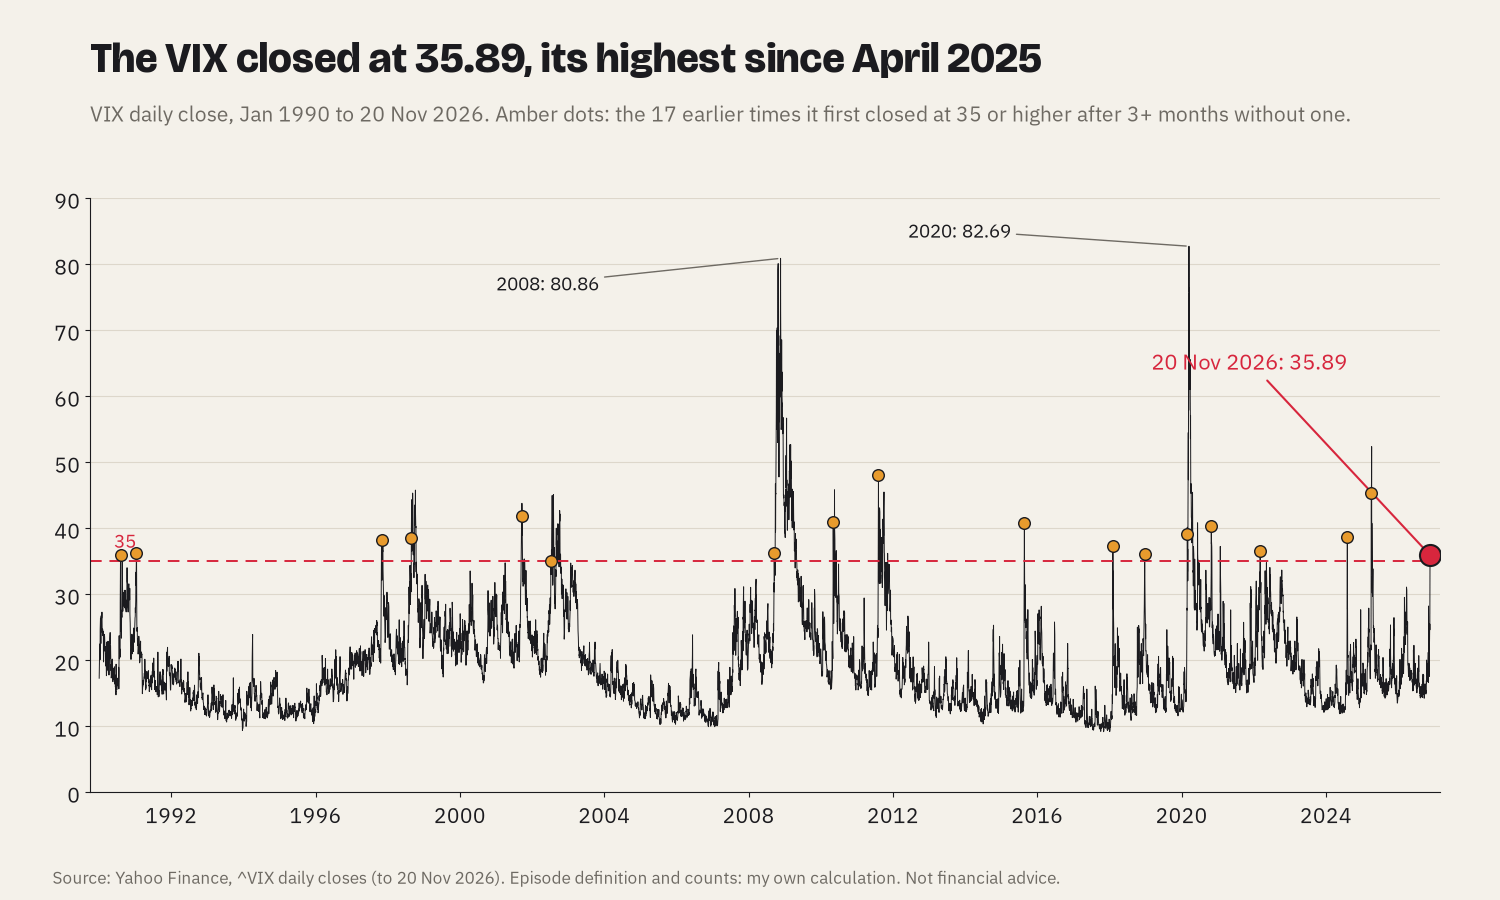
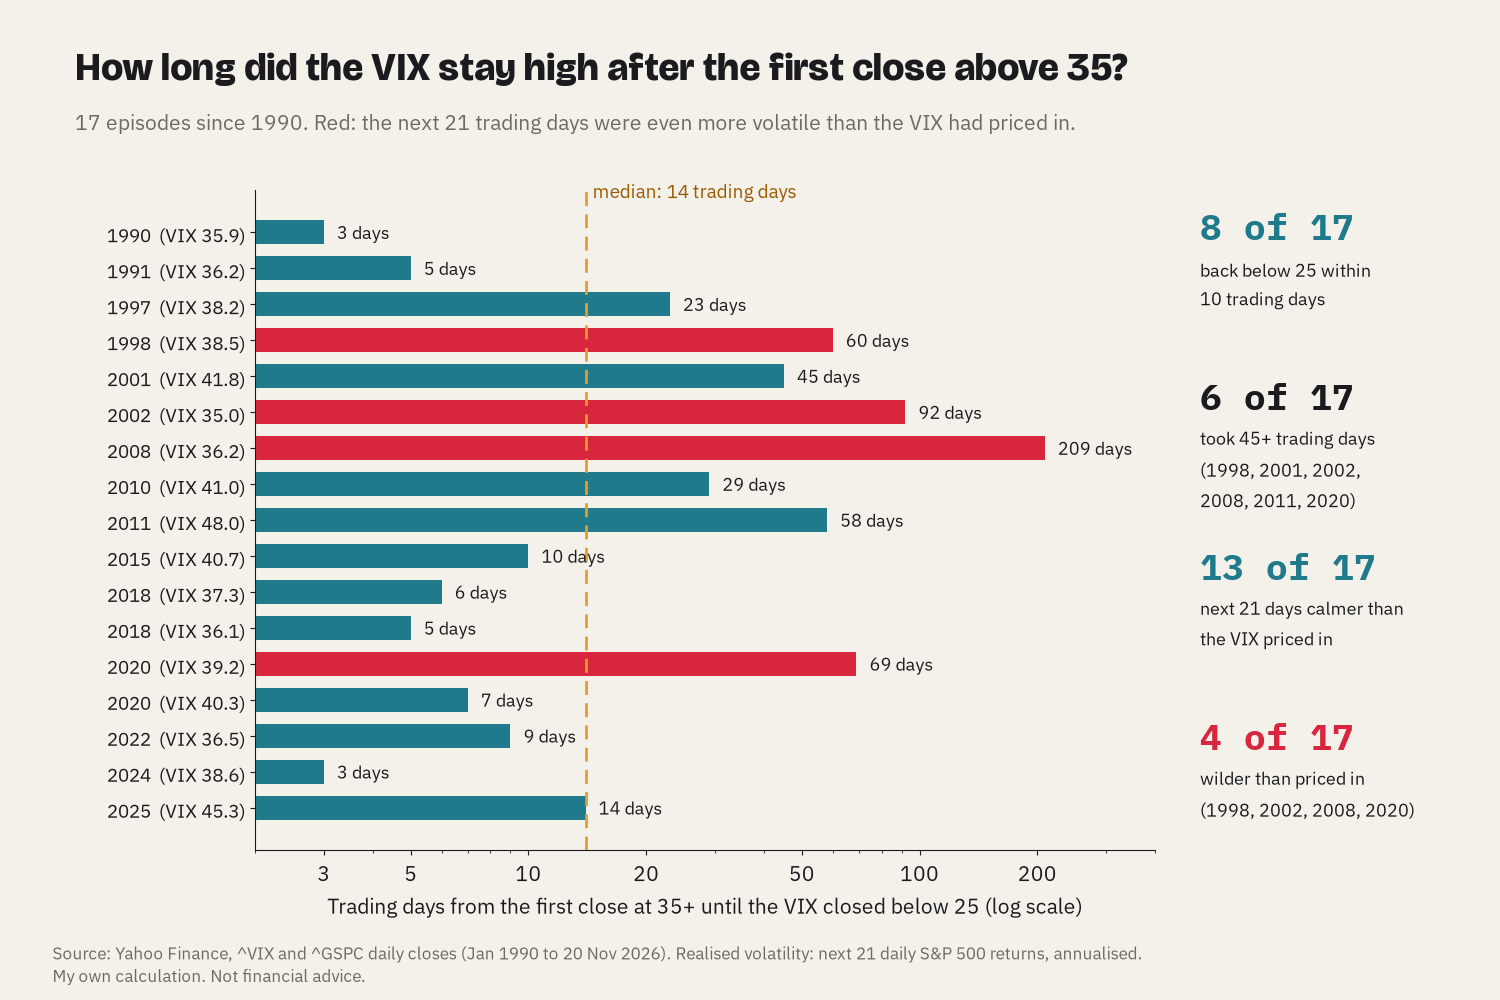
عدت إلى عام 1990، وسجلت كل مرة أغلق فيها VIX للمرة الأولى عند 35 أو أعلى، بعد مرور ثلاثة أشهر على الأقل (63 يوم تداول) دون إغلاق عند هذا المستوى. وأسفر ذلك عن 17 فترة سابقة. وفي كل فترة، أحصيت أيام التداول حتى أغلق VIX مجددًا دون 25، كما قست مدى تقلب S&P 500 الفعلي خلال أيام التداول الـ21 التالية.
المدة الوسيطة للعودة إلى ما دون 25: 14 يوم تداول. وعادت 8 فترات من أصل 17 إلى هذا المستوى خلال 10 أيام، منها 3 أيام في أغسطس 2024 و5 أيام في ديسمبر 2018.
استغرقت 6 فترات من أصل 17 ما لا يقل عن 45 يوم تداول: أعوام 1998 و2001 و2002 و2008 و2011 و2020. واستمرت فترة 2008 مدة 209 أيام.
استغرقت العودة إلى ما دون 20 وقتًا أطول بكثير، بمدة وسيطة بلغت 73 يوم تداول.
في 7 فترات من أصل 17، واصل VIX الارتفاع بعد أول إغلاق فوق 35، ليصل إلى 80.86 في 2008 و82.69 في 2020.
التقلب الضمني مقابل ما حدث فعليًا
كان هذا الجزء الأكثر فائدة بالنسبة إليّ. ففي 13 فترة من أصل 17، جاء التقلب المحقق لمؤشر S&P 500 خلال أيام التداول الـ21 التالية دون قراءة VIX في اليوم الأول. وبلغ وسيط التقلب المحقق 25.5، مقابل وسيط VIX البالغ 38.55. كانت أسعار الخيارات تعكس اضطرابًا أكبر مما حدث عادةً، وهذا يتوافق مع وصف Cboe نفسه، إذ يميل التقلب الضمني إلى التداول بعلاوة مقارنةً بالتقلب المحقق.
كانت الاستثناءات الأربعة هي الفترات التي تحولت إلى أزمات: 1998 (تقلب محقق 42.0 مقابل VIX عند 38.55)، و2002 (45.3 مقابل 35.03)، و2008 (80.2 مقابل 36.22)، و2020 (95.4 مقابل 39.16). لذا غالبًا ما يبالغ VIX في تقدير تقلب الشهر التالي، لكنه يقلل منه أحيانًا بفارق كبير. ولا يعرف أحد مسبقًا أي نوع من الأشهر ينتظرنا.
قراءة أخرى من هذا الأسبوع: أغلق VIX فوق VIX3M لثلاثة أشهر، عند 35.89 مقابل 30.94، بنسبة 1.16. ومنذ يوليو 2006، أغلق VIX فوق VIX3M في 10.9% من أيام التداول. وهذا يعني أن السوق يدفع أكثر مقابل الحماية خلال الشهر المقبل مقارنةً بالأشهر الثلاثة المقبلة.
لماذا لا يعني شراء VIX ما تظنه
لا يمكن شراء مؤشر VIX نفسه. تحتفظ المنتجات المتداولة في البورصة، مثل VIXY، بعقود VIX الآجلة قصيرة الأجل، وتُرحّلها إلى عقود آجلة لاحقة. وعندما تكون العقود اللاحقة أغلى من الأقرب استحقاقًا، وهو الشكل المعتاد لمنحنى العقود، تؤدي كل عملية ترحيل إلى خسارة صغيرة.
تُظهر الأشهر الاثنا عشر الماضية مدى تراكم هذه الخسائر. فمن 20 نوفمبر 2025 إلى 20 نوفمبر 2026، ارتفع VIX من 26.42 إلى 35.89، بزيادة 35.8%. أما VIXY، فانخفض من 38.20$ إلى 25.95$، أي 32.1%. وحتى هذا الأسبوع، حين قفز VIX بنسبة 86% من 19.30، ارتفع VIXY بنسبة 44.6% فقط، من 17.94$ إلى 25.95$.
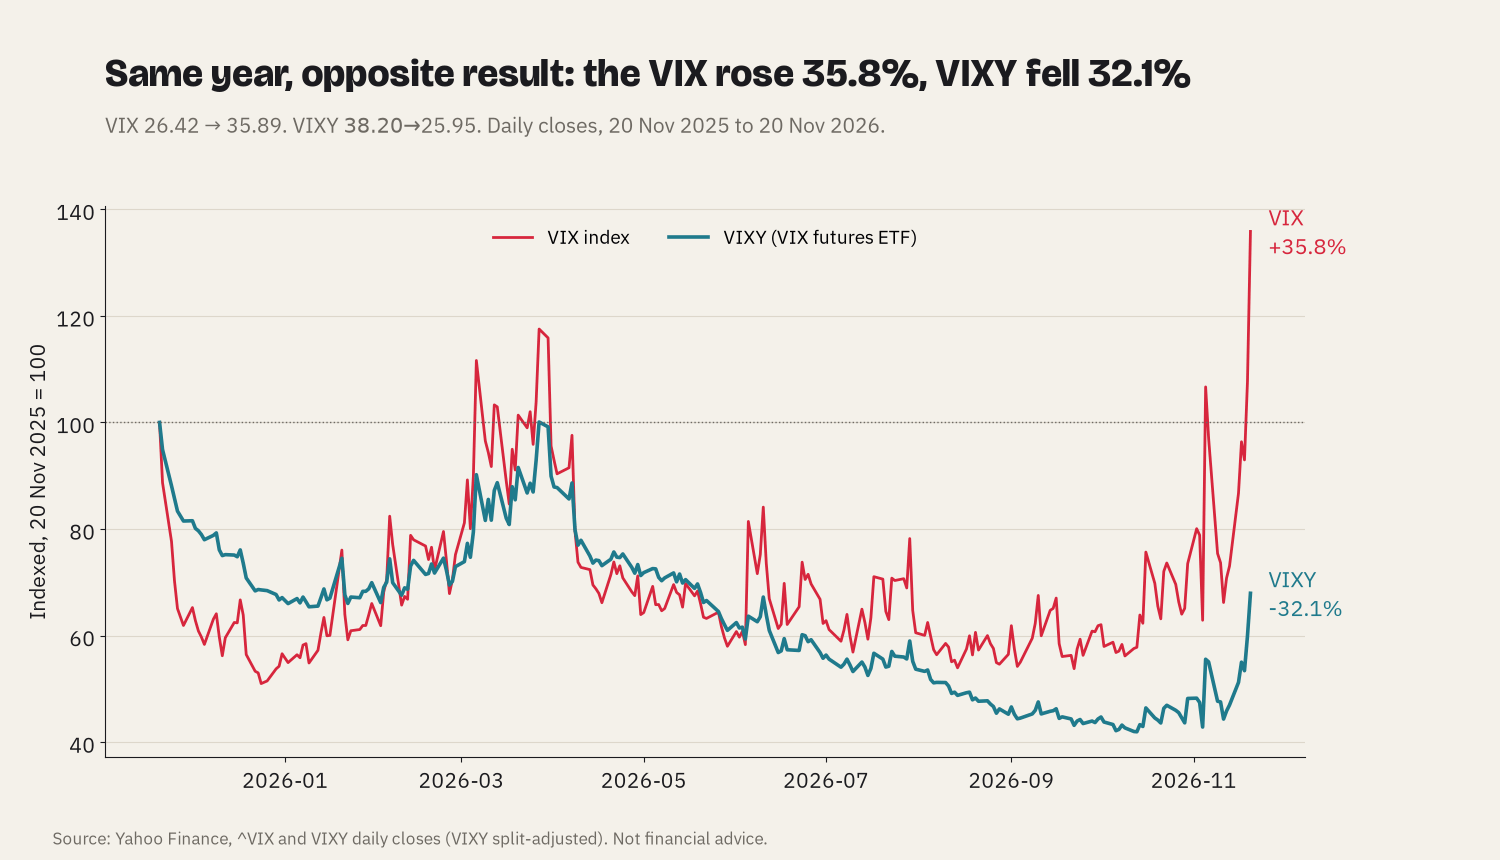
قد يحقق صندوق التقلبات المتداول عائدًا خلال بضعة أيام من الذعر. لكن الاحتفاظ به لأشهر يتطلب منه أولًا أن يتغلب على تكلفة ترحيل عقوده.
التداول في أسبوع ارتفاع VIX على BiyaPay
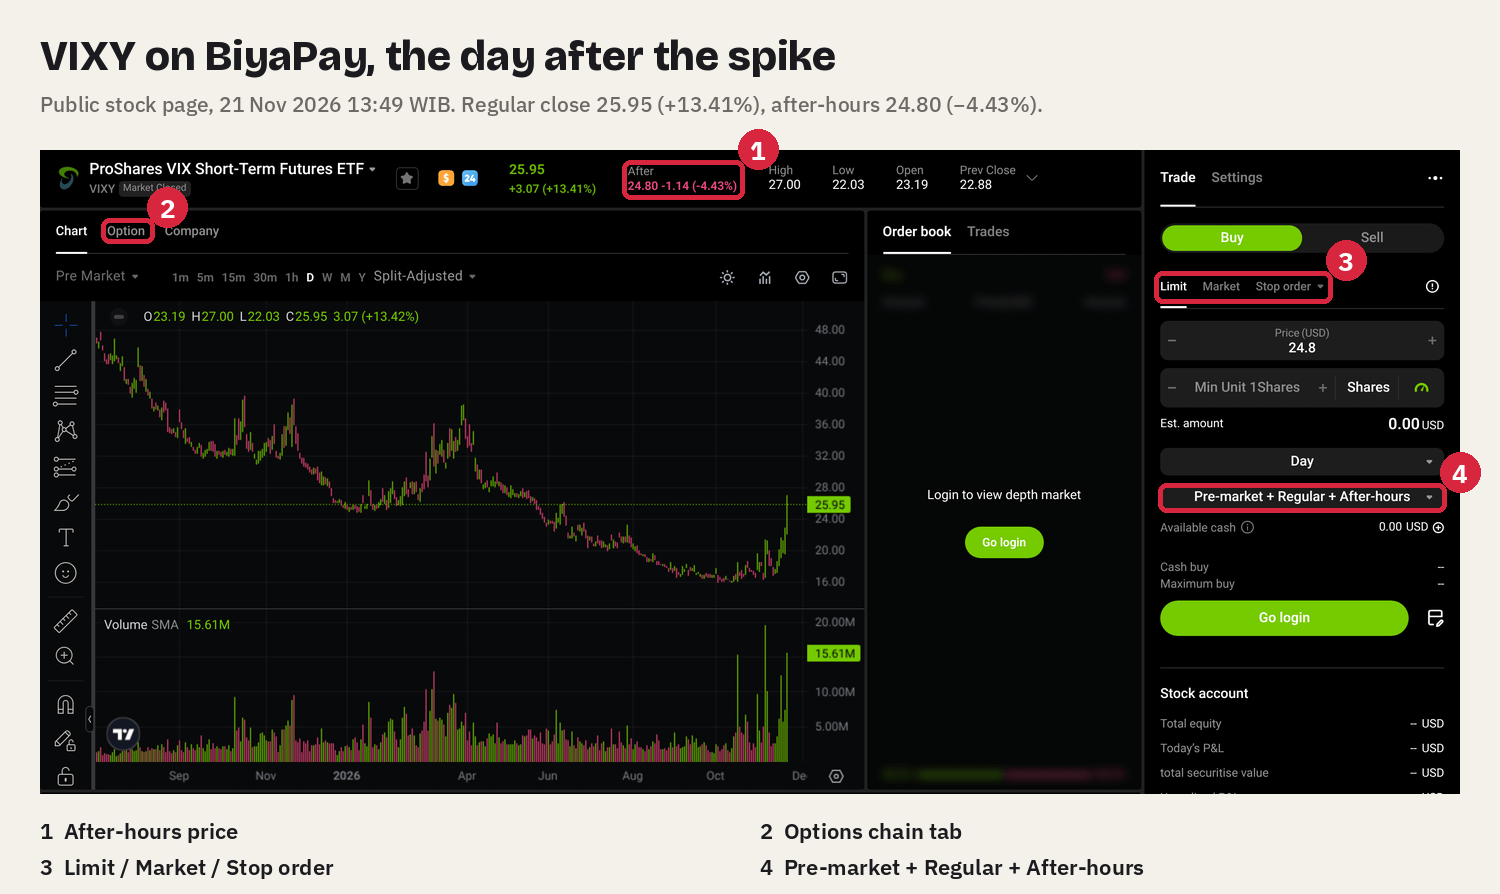
تتيح BiyaPay للمستخدمين خارج الولايات المتحدة الوصول إلى الأسهم وصناديق المؤشرات المتداولة المدرجة في الولايات المتحدة، بما فيها SPY وQQQ وVIXY. وفي أسبوع كهذا، تكتسب بعض الميزات أهمية أكبر من المعتاد:
ساعات التداول الممتدة: يمكن تنفيذ الأوامر في جلسات ما قبل السوق، والجلسة العادية، وما بعد ساعات التداول. بعد إغلاق يوم الجمعة، جرى تداول VIXY عند 24.80 في تداولات ما بعد الإغلاق (−4.43%) وSPY عند 697.49 (+1.11%)، لذا قد يكون سعر الافتتاح يوم الاثنين بعيدًا بالفعل عن سعر إغلاق الجمعة.
أنواع الأوامر: أمر محدد، وأمر سوق، وأمر إيقاف. عندما تتسع فروق الأسعار، يحدد الأمر المحدد السعر الذي ستدفعه، بينما يضمن أمر السوق تنفيذ الأمر فحسب.
الخيارات: تظهر خيارات الأسهم وصناديق المؤشرات المتداولة الأمريكية ضمن علامة تبويب الخيارات في صفحة كل سهم، ويقتصر تداولها على الجلسة العادية، من 09:30 إلى 16:00 بتوقيت نيويورك، أي من 21:30 إلى 04:00 بتوقيت WIB حاليًا.
الرسوم: العمولة 0$. تبلغ رسوم المنصة 0.005$ لكل سهم، بحد أدنى 0.99$ لكل أمر، ورسوم التسوية 0.003$ لكل سهم، وتُضاف عند البيع رسوم SEC ورسوم نشاط التداول.
التمويل: أودع USDT أو عملة ورقية، ثم حوّلها إلى USD داخل التطبيق. يتاح صرف العملات على مدار 24 ساعة يوميًا دون عمولة، وفق سعر الصرف المباشر.
إليك كيف أحوّل مؤشر VIX إلى حجم مركز. أحدد مقدار التذبذب اليومي المعتاد الذي أستطيع تحمله، لنقل 150$، ثم أقسمه على التحرك اليومي.
عند بلوغ VIX مستوى 15.01 (نحو 0.95% يوميًا): حوالي 15,860$، أو 22 سهمًا من SPY بسعر 689.81$ (15,175.82$).
عند بلوغ VIX مستوى 35.89 (نحو 2.26% يوميًا): حوالي 6,634$، أو 9 أسهم من SPY (6,208.29$).
ميزانية المخاطر نفسها، لكن حجم المركز أقل من النصف. شراء تلك الأسهم التسعة يكلّف الحد الأدنى لرسوم المنصة البالغ 0.99$، إضافة إلى 0.027$ للتسوية، أي نحو 1.02$. وبيعها بالسعر نفسه يضيف رسوم SEC بنحو 0.13$ والحد الأدنى لرسوم نشاط التداول البالغ 0.01$، ليصل المجموع إلى نحو 1.16$. تبلغ تكلفة رحلة الشراء والبيع نحو 2.17$، أو 0.035%. وبالمقارنة مع تذبذب يومي معتاد قدره ±140$ لهذا المركز، تصبح الرسوم ضئيلة جدًا. حجم المركز هو ما يحدد النتيجة.
وجهة نظري
أتعامل مع VIX باعتباره مدخلًا لتحديد حجم المركز، لا إشارة شراء أو بيع. يشير التاريخ إلى أن الإغلاق الأول فوق 35 يتراجع عادةً خلال بضعة أسابيع، وأن الشهر الذي يليه يكون عادةً أهدأ مما تعكسه أسعار الخيارات. لكن المرات الأربع التي لم يكن فيها الوضع أهدأ هي تحديدًا التي ألحقت الضرر، لذا أحدد حجم المركز على أساس الاستثناء لا الوسيط.
ما أفعله فعليًا في أسبوع كهذا:
أعيد حساب التذبذب اليومي المعتاد لكل مركز بالدولار باستخدام VIX ÷ √252، لا بالنسبة المئوية.
إذا تجاوز هذا الرقم ما أستطيع تحمله، أقلّص حجم المركز الآن بدلًا من انتظار ارتداد.
لا أستخدم الهامش ما دام VIX فوق 30. تتيح BiyaPay قوة شرائية تصل إلى 4x على الأسهم، لكن 4x في يوم يتحرك فيه السوق 2.26% تعني حركة بنسبة 9%.
لا تحتفظ بصندوق مؤشرات متداول لعقود VIX الآجلة كتحوط طويل الأجل. أظهر العام الماضي أثر ترحيل العقود عليه.
استخدم الأوامر المحددة قرب الافتتاح، لأن أسعار ما بعد ساعات التداول قد تقفز مبتعدةً عن آخر سعر إغلاق.
لا يخبرك VIX عند 35.89 ما إذا كان السوق قد بلغ القاع. بل يخبرك بمدى وعورة الطريق، وهذا يكفي لتقرر سرعة القيادة.
المصادر: CNBC، «أخبار سوق الأسهم ليوم 20 نوفمبر 2026» (20 نوفمبر 2026)؛ AP، «هبوط S&P 500 بنسبة 3.7% وتحول مؤشر Nasdaq المركب إلى السالب منذ بداية العام» (20 نوفمبر 2026)؛ Cboe، نظرة عامة على مؤشر VIX وبيانات التداول حتى 20 نوفمبر 2026؛ أسعار الإغلاق اليومية من Yahoo Finance للمؤشرات ^VIX (يناير 1990 إلى 20 نوفمبر 2026)، و^VIX3M (يوليو 2006 إلى 20 نوفمبر 2026)، و^GSPC، وVIXY، وSPY (تم التحقق منها في 21 نوفمبر 2026). حسابات عدد الفترات، والتقلب المحقق، وتحديد أحجام المراكز، وحساب الرسوم، هي حساباتي الخاصة.