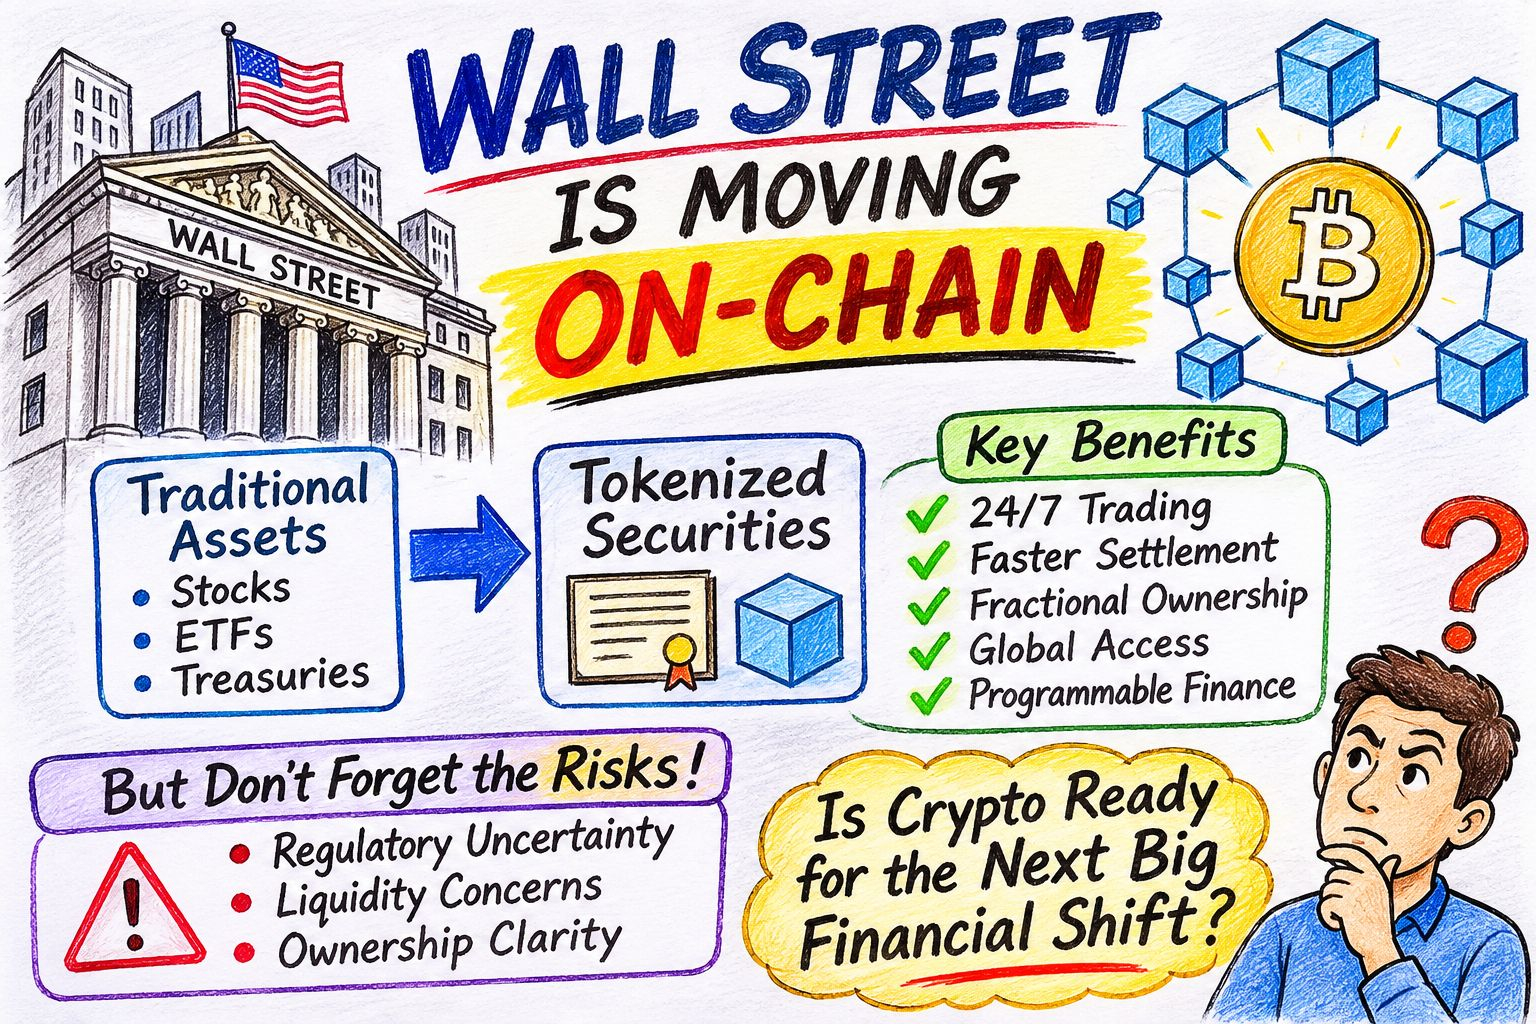
قد لا تأتي الفرصة الكبرى التالية في عالم العملات المشفرة من عملة ميم أخرى، بل ربما تأتي من وول ستريت نفسها.
على مدى سنوات، تعاملت المؤسسات المالية التقليدية مع البلوك تشين بوصفها تقنية تجريبية. واعتُبر عالم العملات المشفرة عالماً مالياً منفصلاً، تحركه إلى حد كبير المضاربة ومستثمرو التجزئة والمنصات اللامركزية.
لكن أمراً مهماً يتغير في عام 2026.
لم تعد وول ستريت تكتفي بمراقبة تقنية البلوك تشين. فقد بدأت مؤسسات مالية كبرى في بناء بنية تحتية مالية حولها.
وأعتقد أن هذا التطور يستحق اهتمامًا أكبر بكثير من توقع آخر قصير الأجل لسعر بيتكوين.
1. الإشارة الأبرز: DTCC تنقل الأوراق المالية إلى السلسلة
من التطورات التي لفتت انتباهي إطلاق خدمة الترميز التابعة لمؤسسة الإيداع والائتمان والمقاصة (DTCC) في 28 أكتوبر 2026.
تُعد DTCC جزءًا محوريًا من البنية التحتية للسوق المالية الأمريكية.
تقرّب خدمتها الجديدة الترميز من سوق الأوراق المالية التقليدية، وتشمل الأسهم وصناديق المؤشرات المتداولة وسندات الخزانة الأمريكية.
ما الذي يجعل هذا مثيرًا للاهتمام على نحو خاص؟
وقّعت نحو 20 مؤسسة مالية للمشاركة، منها:
JPMorgan
Citi
Morgan Stanley
Bank of America
UBS
تستخدم البنية التحتية الأولية Canton Network وسلسلة كتل خاصة قائمة على Besu، مع التخطيط لمزيد من التوسع.
فكروا في دلالة ذلك: مؤسسات اعتمدت تقليديًا على البنية التحتية المالية التقليدية تستكشف الآن تسوية الأوراق المالية باستخدام سلاسل الكتل.
ليس هذا مجرد إعلان آخر عن شراكة من شركة ناشئة في مجال العملات المشفرة. إنه يمثل تحولًا في كيفية عمل الأسواق المالية الراسخة.
2. لماذا تريد وول ستريت الترميز؟
دعوني أوضح الآلية.
في الأسواق المالية التقليدية، ينطوي شراء الأوراق المالية ونقلها على وسطاء وأمناء حفظ وأنظمة مقاصة وبنية تحتية للتسوية.
قد تؤدي هذه العمليات إلى تأخيرات وتكاليف تشغيلية وتعدد الوسطاء.
يقدم الترميز نهجًا مختلفًا.
يمكن تمثيل الأصل المالي برمز رقمي على سلسلة كتل، ما يتيح إدارة سجلات الملكية والتحويلات عبر بنية تحتية رقمية.
تشمل المزايا المحتملة:
إمكانية الوصول إلى السوق على مدار الساعة: قد يصبح التداول والتحويل متاحين خارج ساعات السوق المعتادة، وفقًا لقواعد المنصة والسيولة.
تسوية أسرع: يمكن لسلاسل الكتل تقليل صعوبات المطابقة والتسوية.
الملكية الجزئية: تتيح بعض المنتجات المُرمَّزة الاستثمار بمبالغ أصغر.
إمكانية الوصول العالمية: قد يتمكن المستثمرون المؤهلون من الوصول إلى المنتجات المالية عبر المنصات الرقمية.
التمويل القابل للبرمجة: يمكن دمج الأصول المُرمَّزة في تطبيقات الإقراض والضمانات وغيرها من التطبيقات المالية.
لكن هناك تمييزًا مهمًا: الترميز لا يلغي تلقائيًا الوسطاء أو القيود التنظيمية أو مخاطر التسوية.
3. تفتح هيئة الأوراق المالية والبورصات بابًا آخر
من التطورات الأخرى التي تستحق المتابعة قرار هيئة الأوراق المالية والبورصات الأمريكية الصادر في 17 سبتمبر 2026.
قدّمت هيئة الأوراق المالية والبورصات إعفاءات مؤقتة ومشروطة لبعض منصات تداول الأوراق المالية المُرمَّزة ومزودي السيولة.
تكمن أهمية ذلك في أن الغموض التنظيمي كان أحد أكبر العوائق أمام نقل الأوراق المالية التقليدية إلى البنية التحتية لسلاسل الكتل.
لكن هذا ليس إذنًا شاملًا لكل منصة تداول للعملات المشفرة بترميز أي سهم وتداوله.
يتضمن الإطار شروطًا ومتطلبات أهلية واعتبارات لحماية المستثمرين.
هذا التمييز مهم.
لن يعتمد مستقبل التمويل المُرمَّز على التكنولوجيا فحسب، بل أيضًا على كيفية تطبيق حقوق الملكية والحفظ والامتثال وحماية المستثمرين.
4. الأرقام تصبح مثيرة للاهتمام
لننظر إلى ما وراء الإعلانات.
وفقًا لتحديث The Block الصادر في 6 نوفمبر 2026:
بلغت قيمة الأصول الحقيقية على السلسلة نحو 39.3 مليار دولار عند ذروتها في سبتمبر 2026.
نما السوق من نحو 10 مليارات دولار في بداية عام 2025.
بلغت القيمة على السلسلة لأسهم bStocks التابعة لـ Binance نحو 772 مليون دولار خلال ثلاثة أشهر تقريبًا.
أصبحت الأسهم المُرمَّزة واحدة من أسرع قطاعات الأصول الحقيقية نموًا.
تشير هذه الأرقام إلى أن الترميز تجاوز النقاشات النظرية.
لكن ينبغي ألا نخلط بين نمو الأصول المُرمَّزة وحجم سوق الأسهم التقليدي بأكمله. فما زال السوقان مختلفين للغاية من حيث الحجم.
5. ما قطاعات العملات المشفرة التي قد تستفيد؟
هنا سأبدأ البحث عن الفرص.
لن أشتري تلقائيًا كل رمز يحمل سردية الأصول الحقيقية أو التبني المؤسسي.
بدلًا من ذلك، سأبحث في البنية التحتية التي تقف وراء هذا التحول.
1. Ondo Finance (ONDO)
التركيز: المنتجات المالية المُرمَّزة وإمكانية الوصول إلى أصول الأسواق التقليدية.
السؤال المهم هو ما إذا كانت الأوراق المالية المُرمَّزة والمنتجات المالية المؤسسية قادرة على توليد طلب مستدام على منظومتها.
2. Chainlink (LINK)
التركيز: البنية التحتية للأوراكل، وربط البيانات، والتشغيل البيني بين السلاسل.
تحتاج الأصول المالية المُرمَّزة إلى بيانات خارجية موثوقة واتصالات بين بيئات سلاسل الكتل المختلفة.
3. Stellar (XLM)
التركيز: المدفوعات والبنية التحتية للأصول المُرمَّزة.
تعتمد فرصتها على المدى الطويل على استخدام المؤسسات المالية ومُصدري الأصول لشبكتها فعليًا.
4. Ethereum (ETH)
التركيز: العقود الذكية والأصول المُرمَّزة والبنية التحتية المالية اللامركزية.
تظل Ethereum منظومة مهمة لمتابعتها مع توسع الترميز.
5. Canton Network
التركيز: البنية التحتية المؤسسية لسلاسل الكتل والربط بالأسواق المالية.
تجعل مشاركتها في مبادرة الترميز التابعة لـ DTCC منها جهة ذات صلة خاصة بهذه السردية.
هذه خيارات تستحق البحث، وليست جهات مضمونة الاستفادة. فالتبني المؤسسي لشبكة ما لا يؤدي تلقائيًا إلى ارتفاع قيمة الرمز المرتبط بها.
6. لكن هناك مخاطرة ينبغي لمستثمري وول ستريت ألا يتجاهلوها
أرى ثلاثة تحديات رئيسية.
المخاطر التنظيمية: تظل الأوراق المالية المُرمَّزة أوراقًا مالية في العديد من الولايات القضائية. ولا تختفي متطلبات الامتثال لمجرد تمثيل أصل ما برمز على سلسلة كتل.
مخاطر السيولة: قد تكون سيولة السهم المُرمَّز أقل بكثير من نظيره التقليدي. ولا يضمن وصف التداول بأنه متاح على مدار الساعة وجود مشترين وبائعين في كل وقت.
مخاطر الملكية: لا تمنح كل الأسهم المُرمَّزة ملكية مباشرة للأسهم الأساسية. فبعض المنتجات تمثل مطالبات تعاقدية أو استحقاقات مالية أخرى.
ينبغي للمستثمرين أن يفهموا تمامًا ما يشترونه.
وهناك أيضًا مسألة تركز السوق. فإذا سيطرت بضع مؤسسات كبيرة على الحفظ والبنية التحتية وإمكانية الوصول، فهل يجعل الترميز الأسواق المالية أكثر لامركزية حقًا؟
هذا نقاش يستحق أن نخوضه.
7. نظرتي إلى السوق: هل هذه هي السردية الكبرى التالية في عالم العملات المشفرة؟
أعتقد أن التقاطع بين التمويل التقليدي وسلاسل الكتل يستحق اهتمامًا جادًا خلال الأشهر الـ 12 إلى 24 المقبلة.
قد لا تكمن الفرصة الحقيقية في إطلاق آلاف الرموز الجديدة.
بل قد تكمن في بناء البنية التحتية التي تتيح للأصول المالية الحالية الانتقال والتسوية والتفاعل عبر شبكات سلاسل الكتل.
إن استكشاف DTCC وJPMorgan وCiti وMorgan Stanley وغيرها من المؤسسات الراسخة لهذه التكنولوجيا يخبرنا بشيء مهم: يجري تقييم سلاسل الكتل بشكل متزايد باعتبارها بنية تحتية مالية، لا مجرد فئة أصول مضاربية.
لكنني سأفصل بين ثلاثة أمور قبل اتخاذ أي قرار استثماري:
التبني المؤسسي الفعلي.
الاستخدام الحقيقي ونمو المعاملات.
القيمة الاقتصادية المباشرة التي يكتسبها الرمز المشفر المرتبط بها.
هذه أمور ثلاثة مختلفة، والخلط بينها قد يتحول إلى خطأ مكلف.
خلاصتي: قد يكون دخول وول ستريت إلى سلاسل الكتل تحولًا هيكليًا كبيرًا في القطاع المالي. لكن الفائزين لن يكونوا بالضرورة الرموز ذات الحملات التسويقية الأعلى ضجيجًا، بل الشبكات ومزودو البنية التحتية القادرون على إثبات المنفعة الحقيقية والأمان والسيولة والتبني المستدام.
سؤال أود طرحه على المجتمع:
إذا أصبح الوصول إلى الأسهم التقليدية وصناديق المؤشرات المتداولة والأصول المالية ممكنًا عبر البنية التحتية لسلاسل الكتل، فهل ستصبح العملات المشفرة في نهاية المطاف امتدادًا للنظام المالي العالمي، أم ستستخدم وول ستريت تقنية سلاسل الكتل مع احتفاظها بالسيطرة على النظام بأكمله؟
يسعدني سماع وجهتي النظر في هذا النقاش.
#CryptoMarket #RWA #Tokenization #blockchain #Ethereum