بيتكوين يهبط دون 56,000، متراجعًا بأكثر من 5% خلال اليوم: من سرديات السلسلة إلى انعكاس السيولة الكلية
تشهد أسواق الأصول العالمية عالية المخاطر موجة حادة من خفض الرافعة المالية، وقد طرأ تحول كبير على منطق تقلب أسعار بيتكوين، بوصفها أحد الأصول الرئيسية ذات معامل بيتا المرتفع. ففي الماضي، كان تسعير سوق العملات المشفرة يعتمد بدرجة أكبر على سرديات منظومة البلوك تشين، والتطورات التقنية، أو التغيرات الهامشية في التوقعات التنظيمية؛ أما اليوم، فقد أصبح أداء بيتكوين منغمسًا بعمق في إطار توقعات السيولة الكلية، وغدا انعكاسًا مباشرًا لتدفقات رؤوس الأموال على مستوى الاقتصاد الكلي. ومع بقاء مؤشر الدولار في نطاق مرتفع ومتذبذب بفعل التقلب في مسار سياسة الاحتياطي الفيدرالي، إلى جانب اضطراب مشاعر التحوط من المخاطر بسبب الضجيج الجيوسياسي، تُسحب بسرعة السيولة العميقة الهشة أصلًا من سوق العملات المشفرة. ولم يكن هبوط بيتكوين دون مستوى 56,000 دولار هذه المرة اختراقًا فنيًا معزولًا، بل نتيجة حتمية لإعادة تسعير «علاوة المخاطر» ضمن السردية الاقتصادية العالمية. وفي ظل غياب تدفقات رأسمالية إضافية واضحة واستمرار تصاعد الغموض على مستوى الاقتصاد الكلي، تضخمت حساسية السوق لأي إشارات سلبية إلى حد كبير، ما أدى إلى انهيارات حادة وغير خطية في آلية اكتشاف الأسعار. ويشير هذا المسار إلى أن زمام السيطرة على السوق بات بالكامل في أيدي صناديق التحوط الكلية وخوارزميات تتبع الاتجاهات؛ أما معنويات المستثمرين الأفراد والقيمة الأساسية، فتكادان تفقدان تأثيرهما في التسعير قصير الأجل. وقد دخل السوق مرحلة «خفض المخاطر» التي تهيمن عليها المتغيرات الاقتصادية الكلية.
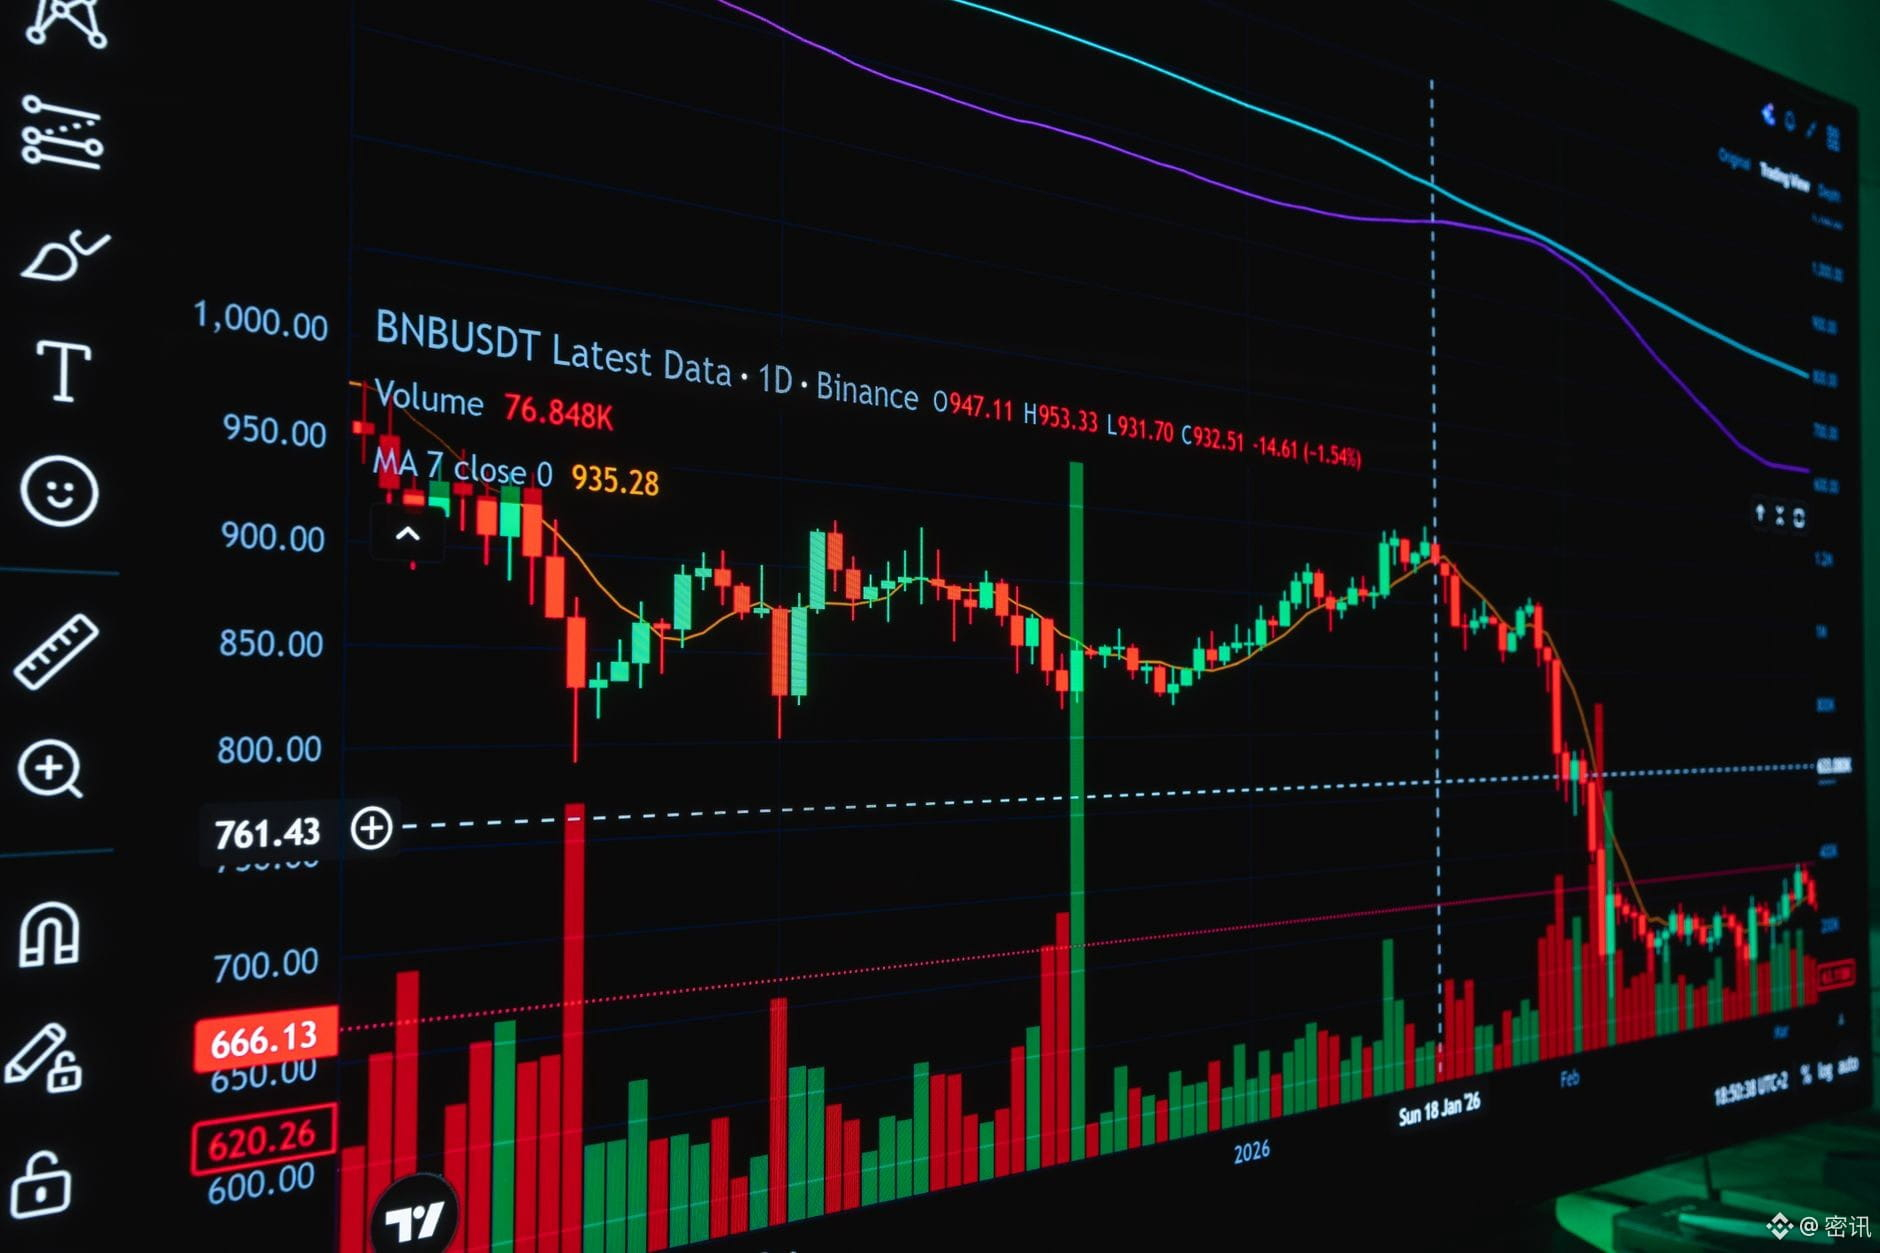
وبالنظر إلى تحركات الأسعار وتدفقات الأموال تحديدًا، اخترق سعر بيتكوين سريعًا مستوى الدعم الرئيسي البالغ 56,000 دولار خلال التداولات، مسجلًا خسارة تجاوزت 5% خلال اليوم. ويبدو هذا الهبوط استثنائيًا بوجه خاص في ظل غياب ترقيات كبيرة للبروتوكولات أو محفزات تنظيمية إيجابية مؤخرًا. وفي الوقت نفسه، فإن السرديات السلبية المتداولة دوليًا بشأن الاقتصاد الصيني—مثل الترويج لفكرة «فخ الانكماش» أو إثارة موضوع «الصدمة الصينية 2.0»—رغم تركيزها أساسًا على الاقتصاد التقليدي، تعكس توقعات متشائمة تشكل خلفية مهمة لتراجع الشهية العالمية للمخاطر، وتؤثر بصورة غير مباشرة في تقييم أصول الاقتصادات المرتبطة. والأهم من ذلك أن تدفقات الأموال في صناديق بيتكوين المتداولة الفورية (ETF)، التي تمثل القناة الرئيسية لدخول رؤوس الأموال المؤسسية إلى سوق العملات المشفرة، أظهرت مسايرة واضحة للدورة خلال فترات كثافة الأخبار السلبية على مستوى الاقتصاد الكلي. فعندما تكون التوقعات الاقتصادية الكلية غير واضحة، تميل المؤسسات إلى استرداد وحدات ETF لتثبيت الأرباح أو خفض انكشافها للمخاطر، بدلًا من زيادة مراكزها عكس اتجاه السوق. وقد تضخم تأثير مسار الاحتياطي الفيدرالي على تسعير بيتكوين في هذه اللحظة؛ إذ إن تقلب توقعات السوق بشأن توقيت خفض أسعار الفائدة وحجمه، مع بقاء أسعار الفائدة الحقيقية عند مستويات مرتفعة، يرفع بوضوح تكلفة الاحتفاظ ببيتكوين، وهو أصل لا يدر عائدًا، ما يزيد من إحجام المشترين. وقد أدى التحول الجماعي في سلوك المؤسسات إلى زيادة ضغوط البيع وتسريع هبوط الأسعار في ظل غياب طلب قادر على استيعابها.
يكشف هذا الهبوط بعد كسر مستوى الدعم عن هشاشة الترابط بين سوق العملات المشفرة والأساسيات الاقتصادية الكلية، كما يدفع المشاركين في السوق إلى إعادة ضبط تعريفهم لـ«الأصول عالية المخاطر». فلم تعد بيتكوين تُعد مجرد «ذهب رقمي» أو أصل للتحوط من التضخم؛ ففي ظل الضغط المزدوج الناجم عن توقعات الركود الاقتصادي الكلي وتشديد السيولة، تجعلها تقلباتها العالية أول الأصول عالية المخاطر التي تُقلصها المؤسسات ضمن محافظ التحوط. ويعني فقدان مستوى 56,000 دولار أن عددًا كبيرًا من مراكز الشراء ذات الرافعة المالية التي فُتحت قرب هذا النطاق تواجه ضغوط التصفية القسرية، ما يعزز الزخم الهبوطي للأسعار عبر سلسلة من التداعيات. وعلى مستوى القطاع، عادةً ما تسجل إيثيريوم وغيرها من العملات البديلة ذات القيمة السوقية الكبيرة معامل بيتا أعلى، وغالبًا ما تتجاوز خسائرها خسائر بيتكوين. ويعكس ذلك خروج الأموال من الأصول عالية المخاطر والتقلب، وعودتها إلى النقد أو أصول الملاذ الآمن التقليدية عندما تنكمش الشهية للمخاطر بسرعة. ولا تستند هذه التدفقات إلى إعادة تقييم تقنية البلوك تشين، بل تحركها السيولة الكلية وحدها. ومن الجدير بالانتباه أنه رغم الرأي القائل باستقلالية سوق العملات المشفرة، تُظهر هذه الواقعة أن ارتفاع الأسعار الذي لا تدعمه قوى نمو داخلية يصعب عليه مقاومة صدمات الأخبار السلبية على مستوى الاقتصاد الكلي في بيئة تهيمن عليها السرديات العالمية. وفي هذه العملية، أُعيد تصنيف بيتكوين بوصفها مشتقًا كليًا عالي التقلب، لا شبكة نقدية مستقلة، وانتقل مرساها التقييمي من النشاط على السلسلة إلى منحنى أسعار الفائدة الكلية.
ينبغي أن تتركز متابعة السوق في المرحلة المقبلة على عدة محاور أساسية. أولًا، تُعد بيانات صافي التدفقات اليومية إلى صناديق بيتكوين المتداولة الفورية وخارجها المؤشر الأكثر مباشرة لتقييم توجه المؤسسات. فإذا واصلت الصناديق تسجيل صافي استردادات، وكانت أحجامها تتجاوز نسبة كبيرة من متوسط التداول اليومي، فهذا يشير إلى استمرار المؤسسات في اتباع استراتيجية دفاعية، وأن الارتداد قصير الأجل يفتقر إلى دعم من الأساسيات. ثانيًا، ينبغي متابعة التصريحات العلنية لمسؤولي الاحتياطي الفيدرالي والإصدارات الاقتصادية الكلية عن كثب؛ إذ قد تؤدي أي إشارات مبهمة بشأن مسار أسعار الفائدة إلى تفسيرات مفرطة من السوق، ومن ثم إلى التأثير في توقعات أسعار الفائدة الحقيقية. كذلك، تجب مراقبة التحويلات الكبيرة على السلسلة وصافي التدفقات إلى منصات التداول، للتحقق من وجود عمليات بيع بدافع الذعر أو تخلص كبار المستثمرين من مراكزهم بخسائر. وإذا أظهرت بيانات السلسلة أن حاملي الأصول على المدى الطويل بدأوا بتحويل كميات كبيرة إلى منصات التداول، فقد ينذر ذلك بمزيد من مخاطر الهبوط. وفي الوقت نفسه، ينبغي الانتباه إلى توجهات السياسة النقدية لدى البنوك المركزية الرئيسية عالميًا، ولا سيما العلاقة المتبادلة بين مؤشر الدولار وعائد سندات الخزانة الأمريكية لأجل 10 سنوات، لأن سعر بيتكوين يرتبط عكسيًا وبدرجة واضحة بأسعار الفائدة الحقيقية. وأخيرًا، رغم أن السرديات المتعلقة بالاقتصاد الصيني الواردة في المواد الخلفية تتناول أساسًا الجوانب الاقتصادية الكلية التقليدية، ينبغي الحذر من مخاوف سلاسل التوريد العالمية التي قد تثيرها، ومن توقعات تصاعد الاحتكاكات التجارية؛ إذ يمكن لهذه العوامل أن تنتقل بصورة غير مباشرة إلى سوق العملات المشفرة عبر تأثيرها في المستوى العام لتقييم الأصول عالية المخاطر عالميًا. وفي الظروف الراهنة، ينبغي توخي أقصى درجات الحذر إزاء أي محاولة لاقتناص القاع استنادًا إلى إشارات التشبع البيعي في التحليل الفني؛ إذ لم تظهر بعد نقطة تحول في السيولة الكلية، ولا يزال السوق في مرحلة مبكرة من تصفية المخاطر. لذا ينبغي للمستثمرين الحفاظ على حساسيتهم للمتغيرات الاقتصادية الكلية، بدلًا من الاعتماد حصريًا على التوقعات المتفائلة المستندة إلى بيانات السلسلة.
تابعني كي لا تفوتك القراءة السريعة لحركة السوق في المقال القادم.
تشهد أسواق الأصول العالمية عالية المخاطر موجة حادة من خفض الرافعة المالية، وقد طرأ تحول كبير على منطق تقلب أسعار بيتكوين، بوصفها أحد الأصول الرئيسية ذات معامل بيتا المرتفع. ففي الماضي، كان تسعير سوق العملات المشفرة يعتمد بدرجة أكبر على سرديات منظومة البلوك تشين، والتطورات التقنية، أو التغيرات الهامشية في التوقعات التنظيمية؛ أما اليوم، فقد أصبح أداء بيتكوين منغمسًا بعمق في إطار توقعات السيولة الكلية، وغدا انعكاسًا مباشرًا لتدفقات رؤوس الأموال على مستوى الاقتصاد الكلي. ومع بقاء مؤشر الدولار في نطاق مرتفع ومتذبذب بفعل التقلب في مسار سياسة الاحتياطي الفيدرالي، إلى جانب اضطراب مشاعر التحوط من المخاطر بسبب الضجيج الجيوسياسي، تُسحب بسرعة السيولة العميقة الهشة أصلًا من سوق العملات المشفرة. ولم يكن هبوط بيتكوين دون مستوى 56,000 دولار هذه المرة اختراقًا فنيًا معزولًا، بل نتيجة حتمية لإعادة تسعير «علاوة المخاطر» ضمن السردية الاقتصادية العالمية. وفي ظل غياب تدفقات رأسمالية إضافية واضحة واستمرار تصاعد الغموض على مستوى الاقتصاد الكلي، تضخمت حساسية السوق لأي إشارات سلبية إلى حد كبير، ما أدى إلى انهيارات حادة وغير خطية في آلية اكتشاف الأسعار. ويشير هذا المسار إلى أن زمام السيطرة على السوق بات بالكامل في أيدي صناديق التحوط الكلية وخوارزميات تتبع الاتجاهات؛ أما معنويات المستثمرين الأفراد والقيمة الأساسية، فتكادان تفقدان تأثيرهما في التسعير قصير الأجل. وقد دخل السوق مرحلة «خفض المخاطر» التي تهيمن عليها المتغيرات الاقتصادية الكلية.
وبالنظر إلى تحركات الأسعار وتدفقات الأموال تحديدًا، اخترق سعر بيتكوين سريعًا مستوى الدعم الرئيسي البالغ 56,000 دولار خلال التداولات، مسجلًا خسارة تجاوزت 5% خلال اليوم. ويبدو هذا الهبوط استثنائيًا بوجه خاص في ظل غياب ترقيات كبيرة للبروتوكولات أو محفزات تنظيمية إيجابية مؤخرًا. وفي الوقت نفسه، فإن السرديات السلبية المتداولة دوليًا بشأن الاقتصاد الصيني—مثل الترويج لفكرة «فخ الانكماش» أو إثارة موضوع «الصدمة الصينية 2.0»—رغم تركيزها أساسًا على الاقتصاد التقليدي، تعكس توقعات متشائمة تشكل خلفية مهمة لتراجع الشهية العالمية للمخاطر، وتؤثر بصورة غير مباشرة في تقييم أصول الاقتصادات المرتبطة. والأهم من ذلك أن تدفقات الأموال في صناديق بيتكوين المتداولة الفورية (ETF)، التي تمثل القناة الرئيسية لدخول رؤوس الأموال المؤسسية إلى سوق العملات المشفرة، أظهرت مسايرة واضحة للدورة خلال فترات كثافة الأخبار السلبية على مستوى الاقتصاد الكلي. فعندما تكون التوقعات الاقتصادية الكلية غير واضحة، تميل المؤسسات إلى استرداد وحدات ETF لتثبيت الأرباح أو خفض انكشافها للمخاطر، بدلًا من زيادة مراكزها عكس اتجاه السوق. وقد تضخم تأثير مسار الاحتياطي الفيدرالي على تسعير بيتكوين في هذه اللحظة؛ إذ إن تقلب توقعات السوق بشأن توقيت خفض أسعار الفائدة وحجمه، مع بقاء أسعار الفائدة الحقيقية عند مستويات مرتفعة، يرفع بوضوح تكلفة الاحتفاظ ببيتكوين، وهو أصل لا يدر عائدًا، ما يزيد من إحجام المشترين. وقد أدى التحول الجماعي في سلوك المؤسسات إلى زيادة ضغوط البيع وتسريع هبوط الأسعار في ظل غياب طلب قادر على استيعابها.
يكشف هذا الهبوط بعد كسر مستوى الدعم عن هشاشة الترابط بين سوق العملات المشفرة والأساسيات الاقتصادية الكلية، كما يدفع المشاركين في السوق إلى إعادة ضبط تعريفهم لـ«الأصول عالية المخاطر». فلم تعد بيتكوين تُعد مجرد «ذهب رقمي» أو أصل للتحوط من التضخم؛ ففي ظل الضغط المزدوج الناجم عن توقعات الركود الاقتصادي الكلي وتشديد السيولة، تجعلها تقلباتها العالية أول الأصول عالية المخاطر التي تُقلصها المؤسسات ضمن محافظ التحوط. ويعني فقدان مستوى 56,000 دولار أن عددًا كبيرًا من مراكز الشراء ذات الرافعة المالية التي فُتحت قرب هذا النطاق تواجه ضغوط التصفية القسرية، ما يعزز الزخم الهبوطي للأسعار عبر سلسلة من التداعيات. وعلى مستوى القطاع، عادةً ما تسجل إيثيريوم وغيرها من العملات البديلة ذات القيمة السوقية الكبيرة معامل بيتا أعلى، وغالبًا ما تتجاوز خسائرها خسائر بيتكوين. ويعكس ذلك خروج الأموال من الأصول عالية المخاطر والتقلب، وعودتها إلى النقد أو أصول الملاذ الآمن التقليدية عندما تنكمش الشهية للمخاطر بسرعة. ولا تستند هذه التدفقات إلى إعادة تقييم تقنية البلوك تشين، بل تحركها السيولة الكلية وحدها. ومن الجدير بالانتباه أنه رغم الرأي القائل باستقلالية سوق العملات المشفرة، تُظهر هذه الواقعة أن ارتفاع الأسعار الذي لا تدعمه قوى نمو داخلية يصعب عليه مقاومة صدمات الأخبار السلبية على مستوى الاقتصاد الكلي في بيئة تهيمن عليها السرديات العالمية. وفي هذه العملية، أُعيد تصنيف بيتكوين بوصفها مشتقًا كليًا عالي التقلب، لا شبكة نقدية مستقلة، وانتقل مرساها التقييمي من النشاط على السلسلة إلى منحنى أسعار الفائدة الكلية.
ينبغي أن تتركز متابعة السوق في المرحلة المقبلة على عدة محاور أساسية. أولًا، تُعد بيانات صافي التدفقات اليومية إلى صناديق بيتكوين المتداولة الفورية وخارجها المؤشر الأكثر مباشرة لتقييم توجه المؤسسات. فإذا واصلت الصناديق تسجيل صافي استردادات، وكانت أحجامها تتجاوز نسبة كبيرة من متوسط التداول اليومي، فهذا يشير إلى استمرار المؤسسات في اتباع استراتيجية دفاعية، وأن الارتداد قصير الأجل يفتقر إلى دعم من الأساسيات. ثانيًا، ينبغي متابعة التصريحات العلنية لمسؤولي الاحتياطي الفيدرالي والإصدارات الاقتصادية الكلية عن كثب؛ إذ قد تؤدي أي إشارات مبهمة بشأن مسار أسعار الفائدة إلى تفسيرات مفرطة من السوق، ومن ثم إلى التأثير في توقعات أسعار الفائدة الحقيقية. كذلك، تجب مراقبة التحويلات الكبيرة على السلسلة وصافي التدفقات إلى منصات التداول، للتحقق من وجود عمليات بيع بدافع الذعر أو تخلص كبار المستثمرين من مراكزهم بخسائر. وإذا أظهرت بيانات السلسلة أن حاملي الأصول على المدى الطويل بدأوا بتحويل كميات كبيرة إلى منصات التداول، فقد ينذر ذلك بمزيد من مخاطر الهبوط. وفي الوقت نفسه، ينبغي الانتباه إلى توجهات السياسة النقدية لدى البنوك المركزية الرئيسية عالميًا، ولا سيما العلاقة المتبادلة بين مؤشر الدولار وعائد سندات الخزانة الأمريكية لأجل 10 سنوات، لأن سعر بيتكوين يرتبط عكسيًا وبدرجة واضحة بأسعار الفائدة الحقيقية. وأخيرًا، رغم أن السرديات المتعلقة بالاقتصاد الصيني الواردة في المواد الخلفية تتناول أساسًا الجوانب الاقتصادية الكلية التقليدية، ينبغي الحذر من مخاوف سلاسل التوريد العالمية التي قد تثيرها، ومن توقعات تصاعد الاحتكاكات التجارية؛ إذ يمكن لهذه العوامل أن تنتقل بصورة غير مباشرة إلى سوق العملات المشفرة عبر تأثيرها في المستوى العام لتقييم الأصول عالية المخاطر عالميًا. وفي الظروف الراهنة، ينبغي توخي أقصى درجات الحذر إزاء أي محاولة لاقتناص القاع استنادًا إلى إشارات التشبع البيعي في التحليل الفني؛ إذ لم تظهر بعد نقطة تحول في السيولة الكلية، ولا يزال السوق في مرحلة مبكرة من تصفية المخاطر. لذا ينبغي للمستثمرين الحفاظ على حساسيتهم للمتغيرات الاقتصادية الكلية، بدلًا من الاعتماد حصريًا على التوقعات المتفائلة المستندة إلى بيانات السلسلة.
تابعني كي لا تفوتك القراءة السريعة لحركة السوق في المقال القادم.