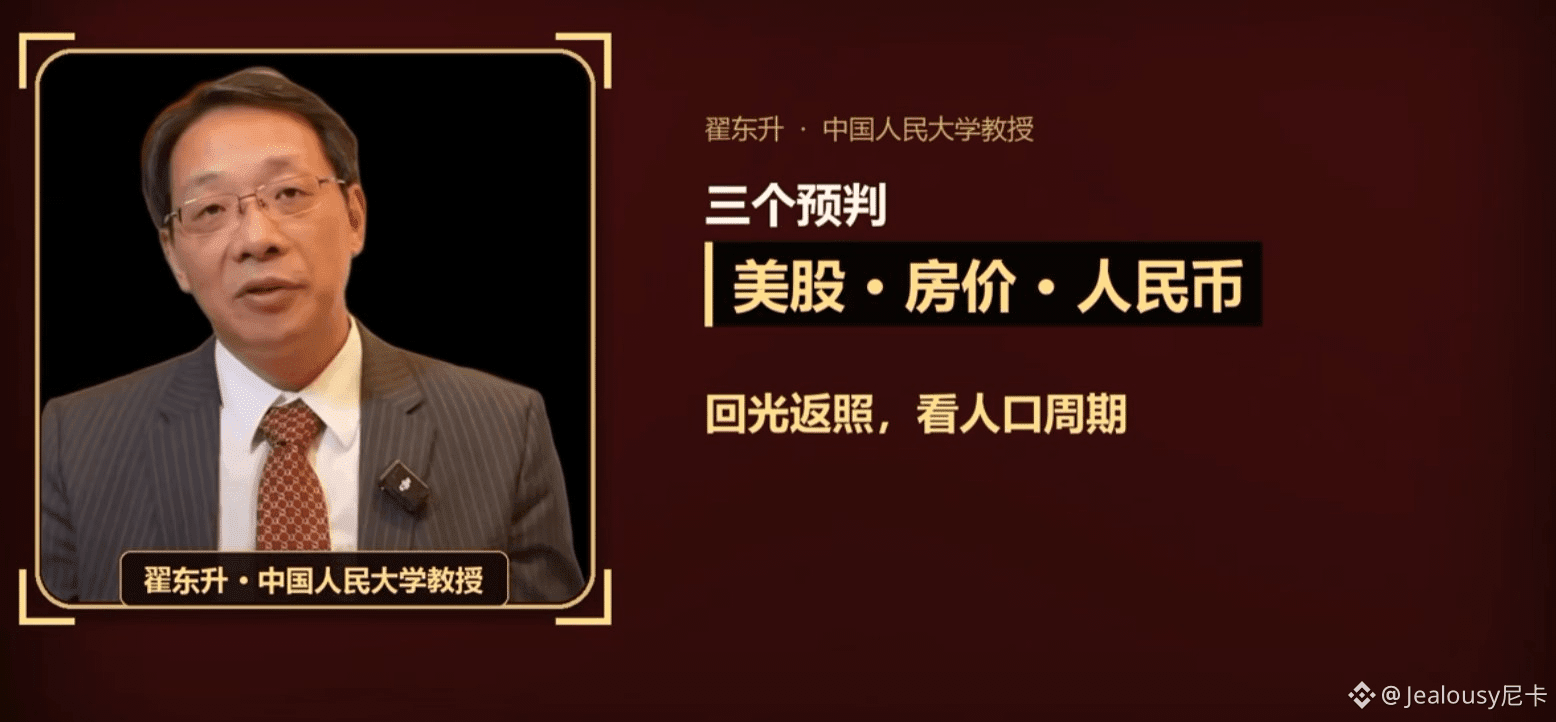

يتوقع تشاي دونغشنغ أن تصحيح سوق الأسهم الأمريكية سيأتي بعد انتخابات التجديد النصفي، مع التركيز بشكل خاص على فبراير من العام المقبل
كانت المرة الأولى التي أتعرف فيها إلى تشاي دونغشنغ في عام 2014، عبر برنامج «حوار النمر والمقعد الواحد». فقد تعرّض لهجوم من مجموعة من الضيوف بعدما دعا إلى فك الارتباط بالولايات المتحدة بصورة استباقية ومدروسة الإيقاع. آنذاك، رأى كثيرون أن آراءه متطرفة للغاية، بل وغير معقولة إلى حد ما.
لكن بعد مرور 12 عامًا، وعند النظر إلى الأمر من جديد، نجد أن أحكامه الأساسية على الأقل صمدت بالفعل أمام اختبار الزمن.
في 12 نوفمبر من هذا العام، شارك مجددًا في أحدث حلقات «حوار النمر والمقعد الواحد»، وتحدث عن سوق الأسهم الأمريكية وأسعار المساكن في الصين واليوان. وفيما يلي أبرز أفكاره:
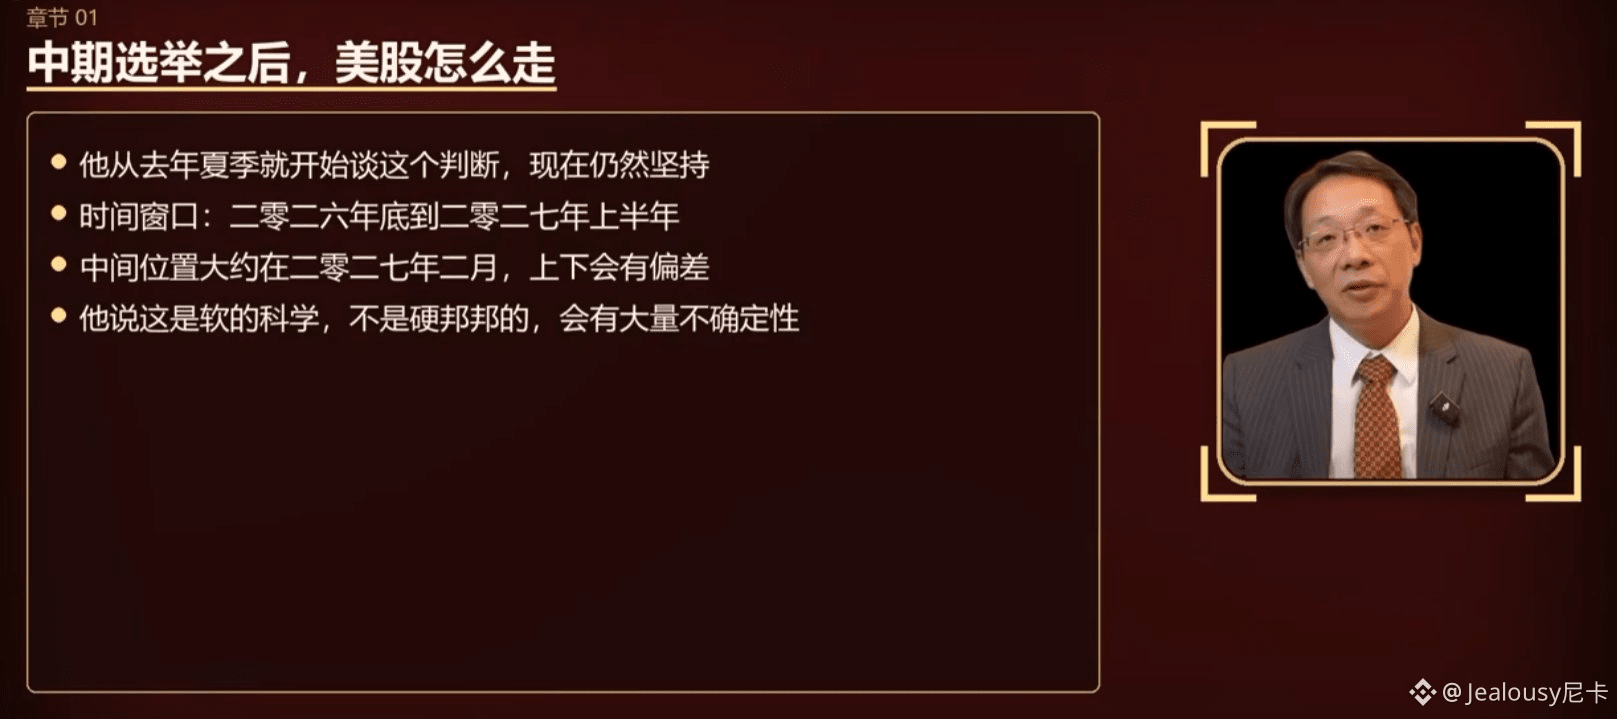
1. سوق الأسهم الأمريكية: بعد انتخابات التجديد النصفي، مع التركيز على فبراير 2027
يرى أن أسواق رأس المال الأمريكية قد تشهد تصحيحًا متوسط الحجم في مطلع عام 2027، وأن فبراير 2027 سيكون محطة زمنية مهمة.
ويستند هذا الرأي أساسًا إلى فقاعة التقييمات التي أحدثتها موجة الاستثمار في الذكاء الاصطناعي، وإلى احتمال أن يعتمد الاحتياطي الفيدرالي مستقبلًا مزيجًا من خفض أسعار الفائدة وتقليص ميزانيته العمومية.
2. أسعار المساكن: فرص انتقائية، لا انتعاش شامل
يرى أن مدن الصف الأول والمدن القوية من الصف الثاني قد تشهد طلبًا جديدًا على المساكن بين عامي 2027 و2030.
ويشمل ذلك خصوصًا المدن التي يتواصل تدفق الشباب إليها، إلى جانب المنازل الكبيرة في المناطق الحضرية والمساكن عالية الجودة ومساكن التقاعد.
ويستند منطقه إلى أن مواليد ما بعد عام 1985 يدخلون ذروة الإقبال على شراء المساكن، فيما يبدأ آباؤهم تدريجيًا مرحلة التقاعد، وقد تعيد حركة السكان تنشيط الطلب على المساكن عالية الجودة في المدن الرئيسية.
3. اليوان: قد ترتفع قيمته على المدى الطويل بنسبة 20%—30%
يستند في ذلك أساسًا إلى الفائض التجاري الصيني الضخم، والقدرة التنافسية للصناعات، والقيمة طويلة الأجل للأصول المقومة باليوان.
لكنه أشار أيضًا إلى خطر مهم: فهناك حاليًا حجم هائل من صفقات المراجحة القائمة على فروق أسعار الفائدة باليوان، وقد تشكل أموال بقيمة نحو 2 تريليون دولار ضغطًا محتملًا يدفع إلى عودتها إلى الخارج.
لكن التوقعات تبقى مجرد توقعات، ولا تعني أنها صحيحة بالضرورة. لقد كان أداء سوق الأسهم الأمريكية صعبًا للغاية خلال دورة رفع أسعار الفائدة هذه، وشعرنا بوضوح بتصاعد الاستقطاب السياسي، ولا سيما بعد انتخابات التجديد النصفي. وسواء شهدت سوق الأسهم الأمريكية في النهاية تصحيحًا حادًا أم لا، فعلى الجميع ضبط حجم مراكزهم الاستثمارية والاحتفاظ بقدر من السيولة.
كانت المرة الأولى التي أتعرف فيها إلى تشاي دونغشنغ في عام 2014، عبر برنامج «حوار النمر والمقعد الواحد». فقد تعرّض لهجوم من مجموعة من الضيوف بعدما دعا إلى فك الارتباط بالولايات المتحدة بصورة استباقية ومدروسة الإيقاع. آنذاك، رأى كثيرون أن آراءه متطرفة للغاية، بل وغير معقولة إلى حد ما.
لكن بعد مرور 12 عامًا، وعند النظر إلى الأمر من جديد، نجد أن أحكامه الأساسية على الأقل صمدت بالفعل أمام اختبار الزمن.
في 12 نوفمبر من هذا العام، شارك مجددًا في أحدث حلقات «حوار النمر والمقعد الواحد»، وتحدث عن سوق الأسهم الأمريكية وأسعار المساكن في الصين واليوان. وفيما يلي أبرز أفكاره:
1. سوق الأسهم الأمريكية: بعد انتخابات التجديد النصفي، مع التركيز على فبراير 2027
يرى أن أسواق رأس المال الأمريكية قد تشهد تصحيحًا متوسط الحجم في مطلع عام 2027، وأن فبراير 2027 سيكون محطة زمنية مهمة.
ويستند هذا الرأي أساسًا إلى فقاعة التقييمات التي أحدثتها موجة الاستثمار في الذكاء الاصطناعي، وإلى احتمال أن يعتمد الاحتياطي الفيدرالي مستقبلًا مزيجًا من خفض أسعار الفائدة وتقليص ميزانيته العمومية.
2. أسعار المساكن: فرص انتقائية، لا انتعاش شامل
يرى أن مدن الصف الأول والمدن القوية من الصف الثاني قد تشهد طلبًا جديدًا على المساكن بين عامي 2027 و2030.
ويشمل ذلك خصوصًا المدن التي يتواصل تدفق الشباب إليها، إلى جانب المنازل الكبيرة في المناطق الحضرية والمساكن عالية الجودة ومساكن التقاعد.
ويستند منطقه إلى أن مواليد ما بعد عام 1985 يدخلون ذروة الإقبال على شراء المساكن، فيما يبدأ آباؤهم تدريجيًا مرحلة التقاعد، وقد تعيد حركة السكان تنشيط الطلب على المساكن عالية الجودة في المدن الرئيسية.
3. اليوان: قد ترتفع قيمته على المدى الطويل بنسبة 20%—30%
يستند في ذلك أساسًا إلى الفائض التجاري الصيني الضخم، والقدرة التنافسية للصناعات، والقيمة طويلة الأجل للأصول المقومة باليوان.
لكنه أشار أيضًا إلى خطر مهم: فهناك حاليًا حجم هائل من صفقات المراجحة القائمة على فروق أسعار الفائدة باليوان، وقد تشكل أموال بقيمة نحو 2 تريليون دولار ضغطًا محتملًا يدفع إلى عودتها إلى الخارج.
لكن التوقعات تبقى مجرد توقعات، ولا تعني أنها صحيحة بالضرورة. لقد كان أداء سوق الأسهم الأمريكية صعبًا للغاية خلال دورة رفع أسعار الفائدة هذه، وشعرنا بوضوح بتصاعد الاستقطاب السياسي، ولا سيما بعد انتخابات التجديد النصفي. وسواء شهدت سوق الأسهم الأمريكية في النهاية تصحيحًا حادًا أم لا، فعلى الجميع ضبط حجم مراكزهم الاستثمارية والاحتفاظ بقدر من السيولة.