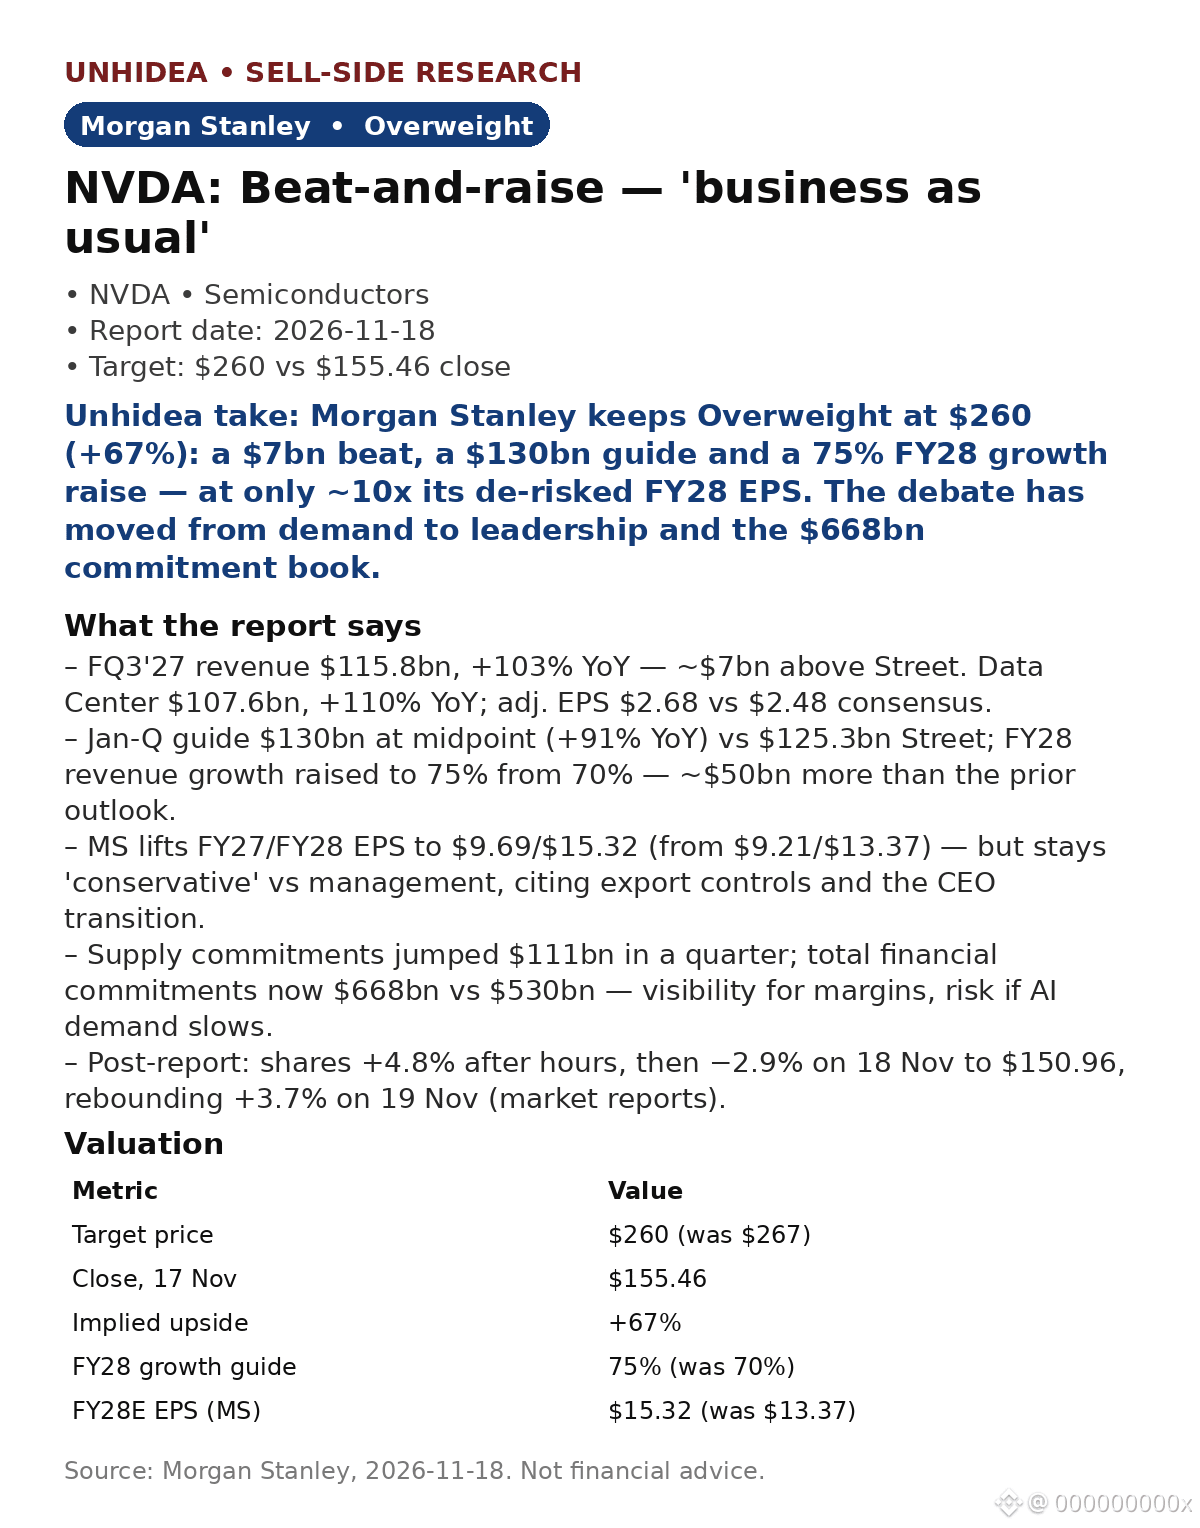
$NVDA: وصفت Morgan Stanley نتائج تجاوز التوقعات ورفع التوجيهات بأنها «عمل كالمعتاد» — توصية بزيادة الوزن، وسعر مستهدف $260، بارتفاع 67% عن سعر الإغلاق البالغ $155.46 في 17 نوفمبر.
- الربع المالي الثالث من 2027: إيرادات بقيمة $115.8bn، بزيادة 103% على أساس سنوي، ونحو $7bn فوق توقعات السوق. إيرادات مراكز البيانات $107.6bn، بزيادة 110% على أساس سنوي. ربحية السهم المعدلة $2.68 مقابل إجماع عند $2.48؛ والهامش 74.9%.
- التوجيهات: إيرادات ربع يناير عند نقطة المنتصف $130bn (بزيادة 91% على أساس سنوي)، مقابل توقعات السوق البالغة $125.3bn؛ ورُفعت توقعات النمو للسنة المالية 2028 إلى 75% من 70% — أي نحو $50bn فوق التوقعات السابقة.
- رفعت MS توقعاتها لربحية السهم للسنتين الماليتين 2027 و2028 إلى $9.69/$15.32؛ وخفّضت السعر المستهدف من $267 إلى $260 استنادًا إلى مضاعف أقل يقارب 12x.
- بعد إعلان النتائج: ارتفاع 4.8% في التداولات بعد الإغلاق، ثم انخفاض 2.9% في 18 نوفمبر إلى $150.96، يعقبه ارتداد 3.7% في 19 نوفمبر (بحسب تقارير السوق).
رأي Unhidea: رفع التوجيهات أهم من تجاوز التوقعات — فنمو 75% في السنة المالية 2028 انطلاقًا من قاعدة قدرها $424bn يدعم توسع البنية التحتية للذكاء الاصطناعي، حتى في خضم انتقال الرئيس التنفيذي.
رأي Unhidea: تضع MS نماذجها «بتحفظ» عند نحو 10x لربحية السهم المتوقعة للسنة المالية 2028 بعد خفض المخاطر، ومع ذلك ترى ارتفاعًا بنسبة 67%. لم يعد الجدل حول الطلب — بل حول ما إذا كانت الالتزامات البالغة $668bn أصلًا أم عبئًا.
التقييم: زيادة الوزن، $260 (نحو 12x لربحية السهم المقدرة للسنة التقويمية 2028، $21.04)، بارتفاع 67% عن سعر الإغلاق البالغ $155.46 في 17 نوفمبر.
المخاطر: ضوابط التصدير التي تفرضها BIS، وتحقيقات DOJ/SEC، وعدم تعيين رئيس تنفيذي دائم حتى الآن، وارتفاع أسعار الفائدة.
المصدر: Morgan Stanley، 18 نوفمبر 2026. هذا ليس نصيحة مالية.
- الربع المالي الثالث من 2027: إيرادات بقيمة $115.8bn، بزيادة 103% على أساس سنوي، ونحو $7bn فوق توقعات السوق. إيرادات مراكز البيانات $107.6bn، بزيادة 110% على أساس سنوي. ربحية السهم المعدلة $2.68 مقابل إجماع عند $2.48؛ والهامش 74.9%.
- التوجيهات: إيرادات ربع يناير عند نقطة المنتصف $130bn (بزيادة 91% على أساس سنوي)، مقابل توقعات السوق البالغة $125.3bn؛ ورُفعت توقعات النمو للسنة المالية 2028 إلى 75% من 70% — أي نحو $50bn فوق التوقعات السابقة.
- رفعت MS توقعاتها لربحية السهم للسنتين الماليتين 2027 و2028 إلى $9.69/$15.32؛ وخفّضت السعر المستهدف من $267 إلى $260 استنادًا إلى مضاعف أقل يقارب 12x.
- بعد إعلان النتائج: ارتفاع 4.8% في التداولات بعد الإغلاق، ثم انخفاض 2.9% في 18 نوفمبر إلى $150.96، يعقبه ارتداد 3.7% في 19 نوفمبر (بحسب تقارير السوق).
رأي Unhidea: رفع التوجيهات أهم من تجاوز التوقعات — فنمو 75% في السنة المالية 2028 انطلاقًا من قاعدة قدرها $424bn يدعم توسع البنية التحتية للذكاء الاصطناعي، حتى في خضم انتقال الرئيس التنفيذي.
رأي Unhidea: تضع MS نماذجها «بتحفظ» عند نحو 10x لربحية السهم المتوقعة للسنة المالية 2028 بعد خفض المخاطر، ومع ذلك ترى ارتفاعًا بنسبة 67%. لم يعد الجدل حول الطلب — بل حول ما إذا كانت الالتزامات البالغة $668bn أصلًا أم عبئًا.
التقييم: زيادة الوزن، $260 (نحو 12x لربحية السهم المقدرة للسنة التقويمية 2028، $21.04)، بارتفاع 67% عن سعر الإغلاق البالغ $155.46 في 17 نوفمبر.
المخاطر: ضوابط التصدير التي تفرضها BIS، وتحقيقات DOJ/SEC، وعدم تعيين رئيس تنفيذي دائم حتى الآن، وارتفاع أسعار الفائدة.
المصدر: Morgan Stanley، 18 نوفمبر 2026. هذا ليس نصيحة مالية.