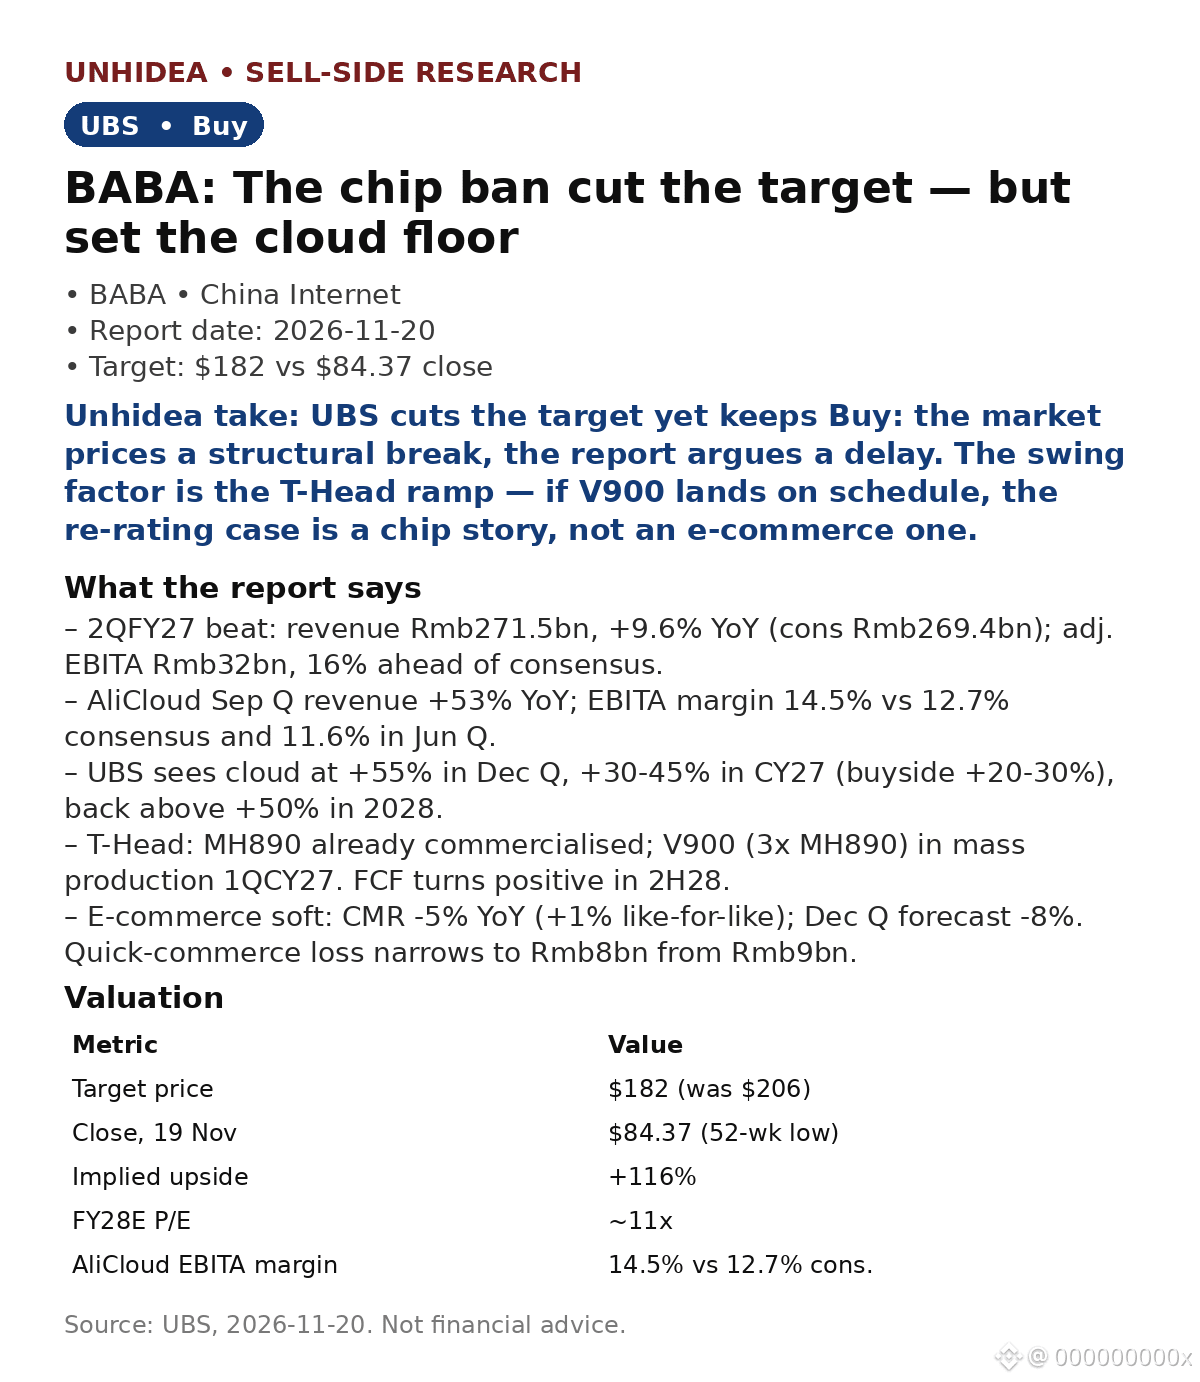
$BABA: خفّض UBS السعر المستهدف إلى $182 من $206، لكنه أبقى على توصية الشراء. يبلغ سعر السهم $84.37، وهو أدنى مستوى له خلال 52 أسبوعًا، بعد تصحيح بنحو 15%. خلاصة UBS: السوق يسعّر حدوث تغيير هيكلي؛ بينما يرى التقرير أن ما يحدث مجرد تأخير.
- تجاوزت نتائج الربع الثاني من السنة المالية 2027 التوقعات: بلغت الإيرادات 271.5 مليار رنمينبي، بزيادة 9.6% على أساس سنوي (مقابل توقعات إجماع عند 269.4 مليار رنمينبي)؛ وبلغت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك 32 مليار رنمينبي، متجاوزة التوقعات بنسبة 16%.
- AliCloud: ارتفعت إيرادات ربع سبتمبر 53% على أساس سنوي، وبلغ هامش الربح 14.5% مقابل 12.7% وفقًا للإجماع و11.6% في ربع يونيو. يتوقع UBS نموًا بنسبة 55% في ربع ديسمبر، و30-45% في السنة التقويمية 2027 (توقعات جانب الشراء: 20-30%)، وأكثر من 50% في 2028.
- رقائق T-Head: بدأ تسويق MH890 بالفعل؛ ومن المقرر بدء الإنتاج الكمي لرقاقة V900 (أقوى بثلاث مرات من MH890) في الربع الأول من السنة التقويمية 2027. ويتحول التدفق النقدي الحر إلى الإيجابية في النصف الثاني من 2028.
- ضعف التجارة الإلكترونية: انخفضت إيرادات إدارة علاقات العملاء 5% على أساس سنوي (وزادت 1% على أساس المثل بالمثل)؛ وتوقعات ربع ديسمبر تشير إلى انخفاض 8%. وتقلصت خسائر التجارة السريعة إلى 8 مليارات رنمينبي من 9 مليارات.
وجهة نظر Unhidea: ندرة المعروض تؤدي دورًا في تعزيز قدرة Alibaba على التسعير؛ فنقص إمدادات وحدات معالجة الرسوميات يرفع هوامش الحوسبة السحابية، لذا يشكل حظر الرقائق عامل دعم للهوامش لدى الشركة القائمة التي تمتلك رقائقها الخاصة، وليس مجرد سقف للنمو.
وجهة نظر Unhidea: عند نحو 11 ضعفًا لمكرر الربحية المتوقع للسنة المالية 2028، يقيّم السوق Alibaba كما لو كانت أصلًا متراجعًا في مجال التجارة الإلكترونية؛ وتشكل الحوسبة السحابية نحو 35% من الأرباح المتوقعة قبل الفوائد والضرائب والإهلاك والاستهلاك للسنة المالية 2027، كما أن انخفاض إيراداتها 10% لا يخفض أرباح المجموعة قبل الفوائد والضرائب والإهلاك والاستهلاك إلا بنحو 4%. والفجوة بين هذين التقييمين هي فرصة الاستثمار.
التقييم: 182 دولارًا وفقًا لتقييم مجموع الأجزاء (SOTP)، انخفاضًا من 206 دولارات؛ وخُفّضت تقديرات الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك للسنوات المالية 2027-2029 بنسبة 3-6%.
المخاطر: تشديد قيود BIS أكثر؛ تأخر زيادة إنتاج T-Head؛ وتأثر التجارة الإلكترونية بعوامل الاقتصاد الكلي.
المصدر: UBS، 20 نوفمبر 2026. لا تُعد هذه نصيحة مالية.
- تجاوزت نتائج الربع الثاني من السنة المالية 2027 التوقعات: بلغت الإيرادات 271.5 مليار رنمينبي، بزيادة 9.6% على أساس سنوي (مقابل توقعات إجماع عند 269.4 مليار رنمينبي)؛ وبلغت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك 32 مليار رنمينبي، متجاوزة التوقعات بنسبة 16%.
- AliCloud: ارتفعت إيرادات ربع سبتمبر 53% على أساس سنوي، وبلغ هامش الربح 14.5% مقابل 12.7% وفقًا للإجماع و11.6% في ربع يونيو. يتوقع UBS نموًا بنسبة 55% في ربع ديسمبر، و30-45% في السنة التقويمية 2027 (توقعات جانب الشراء: 20-30%)، وأكثر من 50% في 2028.
- رقائق T-Head: بدأ تسويق MH890 بالفعل؛ ومن المقرر بدء الإنتاج الكمي لرقاقة V900 (أقوى بثلاث مرات من MH890) في الربع الأول من السنة التقويمية 2027. ويتحول التدفق النقدي الحر إلى الإيجابية في النصف الثاني من 2028.
- ضعف التجارة الإلكترونية: انخفضت إيرادات إدارة علاقات العملاء 5% على أساس سنوي (وزادت 1% على أساس المثل بالمثل)؛ وتوقعات ربع ديسمبر تشير إلى انخفاض 8%. وتقلصت خسائر التجارة السريعة إلى 8 مليارات رنمينبي من 9 مليارات.
وجهة نظر Unhidea: ندرة المعروض تؤدي دورًا في تعزيز قدرة Alibaba على التسعير؛ فنقص إمدادات وحدات معالجة الرسوميات يرفع هوامش الحوسبة السحابية، لذا يشكل حظر الرقائق عامل دعم للهوامش لدى الشركة القائمة التي تمتلك رقائقها الخاصة، وليس مجرد سقف للنمو.
وجهة نظر Unhidea: عند نحو 11 ضعفًا لمكرر الربحية المتوقع للسنة المالية 2028، يقيّم السوق Alibaba كما لو كانت أصلًا متراجعًا في مجال التجارة الإلكترونية؛ وتشكل الحوسبة السحابية نحو 35% من الأرباح المتوقعة قبل الفوائد والضرائب والإهلاك والاستهلاك للسنة المالية 2027، كما أن انخفاض إيراداتها 10% لا يخفض أرباح المجموعة قبل الفوائد والضرائب والإهلاك والاستهلاك إلا بنحو 4%. والفجوة بين هذين التقييمين هي فرصة الاستثمار.
التقييم: 182 دولارًا وفقًا لتقييم مجموع الأجزاء (SOTP)، انخفاضًا من 206 دولارات؛ وخُفّضت تقديرات الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك للسنوات المالية 2027-2029 بنسبة 3-6%.
المخاطر: تشديد قيود BIS أكثر؛ تأخر زيادة إنتاج T-Head؛ وتأثر التجارة الإلكترونية بعوامل الاقتصاد الكلي.
المصدر: UBS، 20 نوفمبر 2026. لا تُعد هذه نصيحة مالية.