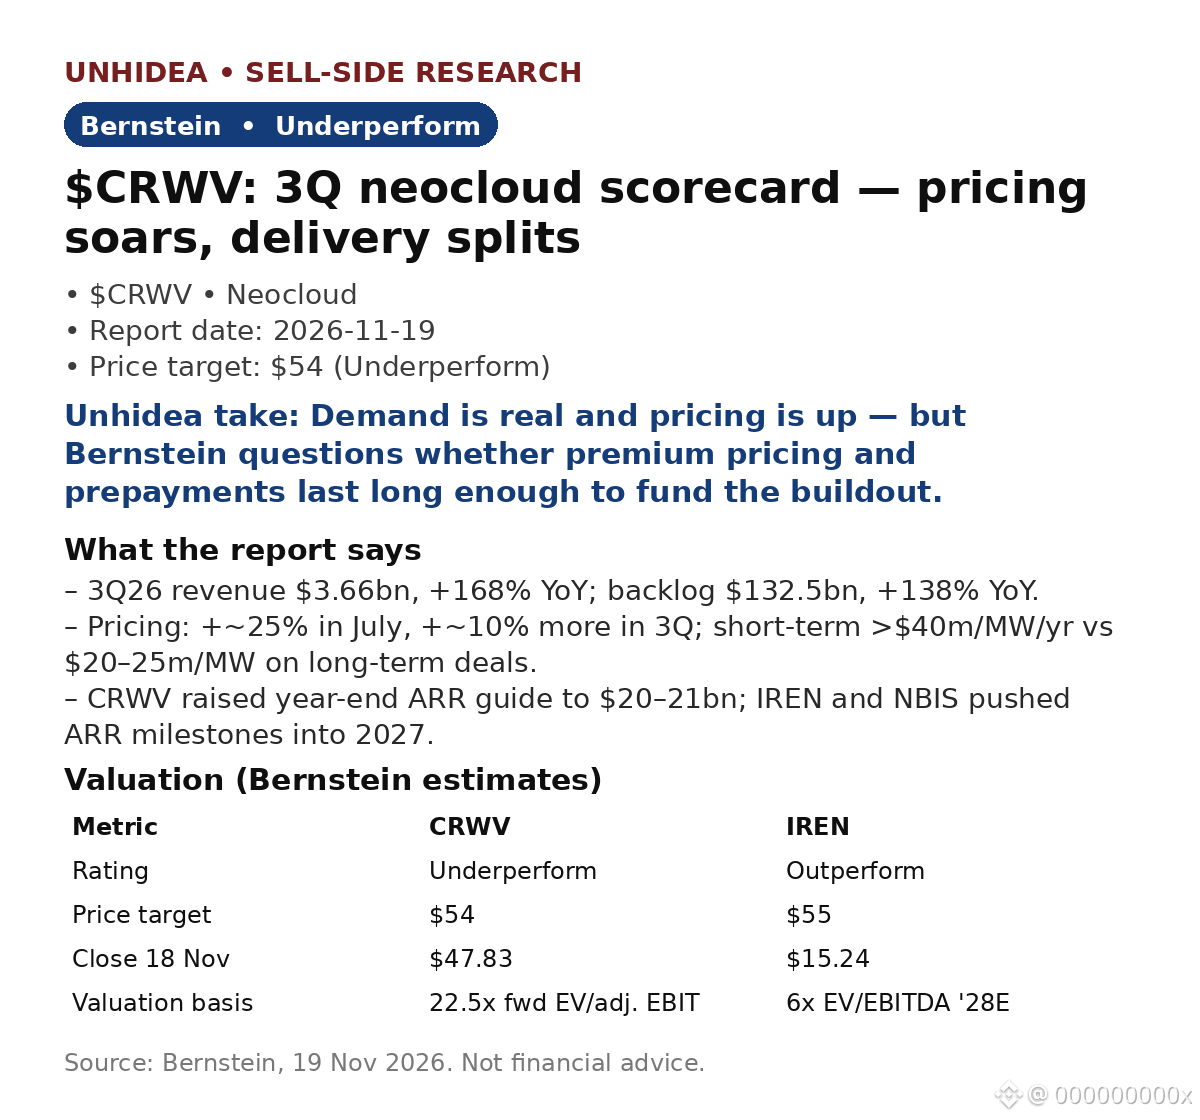
$CRWV: أبقى بيرنشتاين على تصنيف «أداء دون السوق» وسعر مستهدف عند 54 دولارًا — رغم ارتفاع أسعار خدمات السحابة الفائقة بنحو 25% في يوليو، ثم بنحو 10% أخرى في الربع الثالث.
- الإيرادات 3.66 مليار دولار، بزيادة 168% على أساس سنوي، متجاوزة التوجيهات البالغة 3.45–3.60 مليار دولار؛ المتراكم من الطلبات 132.5 مليار دولار، بزيادة 138% على أساس سنوي؛ والطلب المؤهل يعادل نحو 10 أضعاف الطاقة المتاحة حتى 2027.
- الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك 2.26 مليار دولار، بزيادة 169% على أساس سنوي، وهامش 62% (مقابل 59% في الربع الثاني)؛ والدخل التشغيلي المعدل 379 مليون دولار، بهامش 10% مقابل 128 مليون دولار وهامش 5% في الربع الثاني — بلوغ هوامش من رقمين قبل ربع من الموعد.
- الأسعار: تحقق الصفقات قصيرة الأجل أكثر من 40 مليون دولار لكل ميغاواط سنويًا، مقابل 20–25 مليون دولار لكل ميغاواط بعقود تمتد 4–5 سنوات؛ وارتفعت أسعار Ampere/Hopper بنسبة 30–50% على أساس ربع سنوي.
- تفاوت التنفيذ: لدى CRWV أكثر من 1.7 غيغاواط قيد التشغيل، ورُفعت توقعات ARR لنهاية السنة إلى 20–21 مليار دولار؛ وأرجأت IREN بلوغها محطة ARR التشغيلية التي تتجاوز 4 مليارات دولار إلى أوائل 2027؛ وأرجأت NBIS هدف ARR الذي يتجاوز 7 مليارات دولار إلى فبراير 2027.
- التمويل: النفقات الرأسمالية لـ CRWV في السنة المالية 2026 تبلغ 37–39 مليار دولار، مدعومة بنحو 9 مليارات دولار من الدفعات المقدمة؛ وخفضت IREN إنفاق السنة المالية 2027 إلى نحو 15 مليار دولار. لكن فوائد الربع الثالث بلغت 846 مليون دولار — أي أكثر من ضعفي الدخل التشغيلي المعدل.
- تراجعت الأسهم 6.1% في 19 نوفمبر إلى 44.91 دولارًا؛ وتراجعت NBIS بنسبة 9.4%. (بيانات السوق بعد صدور التقرير.)
رأي Unhidea: المتراكم من الطلبات وعد، أما الطاقة الكهربائية الجاهزة للتشغيل فهي المنتج — أوفت CRWV بالتنفيذ، بينما تعثرت IREN وNBIS. راقبوا الغيغاواطات التي دخلت الخدمة، لا الغيغاواطات المتعاقد عليها.
رأي Unhidea: سعر مستهدف عند 54 دولارًا، بزيادة 13% عن سعر الإغلاق البالغ 47.83 دولارًا في 18 نوفمبر، مع تصنيف «أداء دون السوق»؛ إنه تقييم نسبي — فقد يرتفع سهم CRWV، ومع ذلك يتراجع أداؤه عن السوق إذا تلاشت الأسعار الممتازة مع مواكبة المعروض للطلب.
المخاطر: استدامة الأسعار والدفعات المقدمة؛ نموذج التمويل؛ تنفيذ عمليات التسليم.
المصدر: بيرنشتاين، 19 نوفمبر 2026. هذا ليس نصيحة مالية.
- الإيرادات 3.66 مليار دولار، بزيادة 168% على أساس سنوي، متجاوزة التوجيهات البالغة 3.45–3.60 مليار دولار؛ المتراكم من الطلبات 132.5 مليار دولار، بزيادة 138% على أساس سنوي؛ والطلب المؤهل يعادل نحو 10 أضعاف الطاقة المتاحة حتى 2027.
- الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك 2.26 مليار دولار، بزيادة 169% على أساس سنوي، وهامش 62% (مقابل 59% في الربع الثاني)؛ والدخل التشغيلي المعدل 379 مليون دولار، بهامش 10% مقابل 128 مليون دولار وهامش 5% في الربع الثاني — بلوغ هوامش من رقمين قبل ربع من الموعد.
- الأسعار: تحقق الصفقات قصيرة الأجل أكثر من 40 مليون دولار لكل ميغاواط سنويًا، مقابل 20–25 مليون دولار لكل ميغاواط بعقود تمتد 4–5 سنوات؛ وارتفعت أسعار Ampere/Hopper بنسبة 30–50% على أساس ربع سنوي.
- تفاوت التنفيذ: لدى CRWV أكثر من 1.7 غيغاواط قيد التشغيل، ورُفعت توقعات ARR لنهاية السنة إلى 20–21 مليار دولار؛ وأرجأت IREN بلوغها محطة ARR التشغيلية التي تتجاوز 4 مليارات دولار إلى أوائل 2027؛ وأرجأت NBIS هدف ARR الذي يتجاوز 7 مليارات دولار إلى فبراير 2027.
- التمويل: النفقات الرأسمالية لـ CRWV في السنة المالية 2026 تبلغ 37–39 مليار دولار، مدعومة بنحو 9 مليارات دولار من الدفعات المقدمة؛ وخفضت IREN إنفاق السنة المالية 2027 إلى نحو 15 مليار دولار. لكن فوائد الربع الثالث بلغت 846 مليون دولار — أي أكثر من ضعفي الدخل التشغيلي المعدل.
- تراجعت الأسهم 6.1% في 19 نوفمبر إلى 44.91 دولارًا؛ وتراجعت NBIS بنسبة 9.4%. (بيانات السوق بعد صدور التقرير.)
رأي Unhidea: المتراكم من الطلبات وعد، أما الطاقة الكهربائية الجاهزة للتشغيل فهي المنتج — أوفت CRWV بالتنفيذ، بينما تعثرت IREN وNBIS. راقبوا الغيغاواطات التي دخلت الخدمة، لا الغيغاواطات المتعاقد عليها.
رأي Unhidea: سعر مستهدف عند 54 دولارًا، بزيادة 13% عن سعر الإغلاق البالغ 47.83 دولارًا في 18 نوفمبر، مع تصنيف «أداء دون السوق»؛ إنه تقييم نسبي — فقد يرتفع سهم CRWV، ومع ذلك يتراجع أداؤه عن السوق إذا تلاشت الأسعار الممتازة مع مواكبة المعروض للطلب.
المخاطر: استدامة الأسعار والدفعات المقدمة؛ نموذج التمويل؛ تنفيذ عمليات التسليم.
المصدر: بيرنشتاين، 19 نوفمبر 2026. هذا ليس نصيحة مالية.