أنثروبيك بقيمة 1.5 تريليون دولار، هل تستحق ذلك؟ إليك الخلاصة أولًا: وفقًا للأرقام التي أعلنتها، سعرها مرتفع؛ أما إذا احتسبنا الأموال التي دخلت فعلًا، فالسعر مبالغ فيه إلى حدّ كبير.
أغلقت في يومها الأول عند 97.17 دولارًا، بارتفاع 17% عن سعر الطرح البالغ 83 دولارًا. وباحتساب الأسهم المصدرة، تبلغ قيمتها السوقية 1.28 تريليون دولار، ونحو 1.8 تريليون بعد التخفيف الكامل — أما 1.5 تريليون فهي القيمة وفقًا لسعر الطرح. وبعد ساعات التداول، تراجعت بنحو 5% أخرى إلى 92.6 دولارًا.
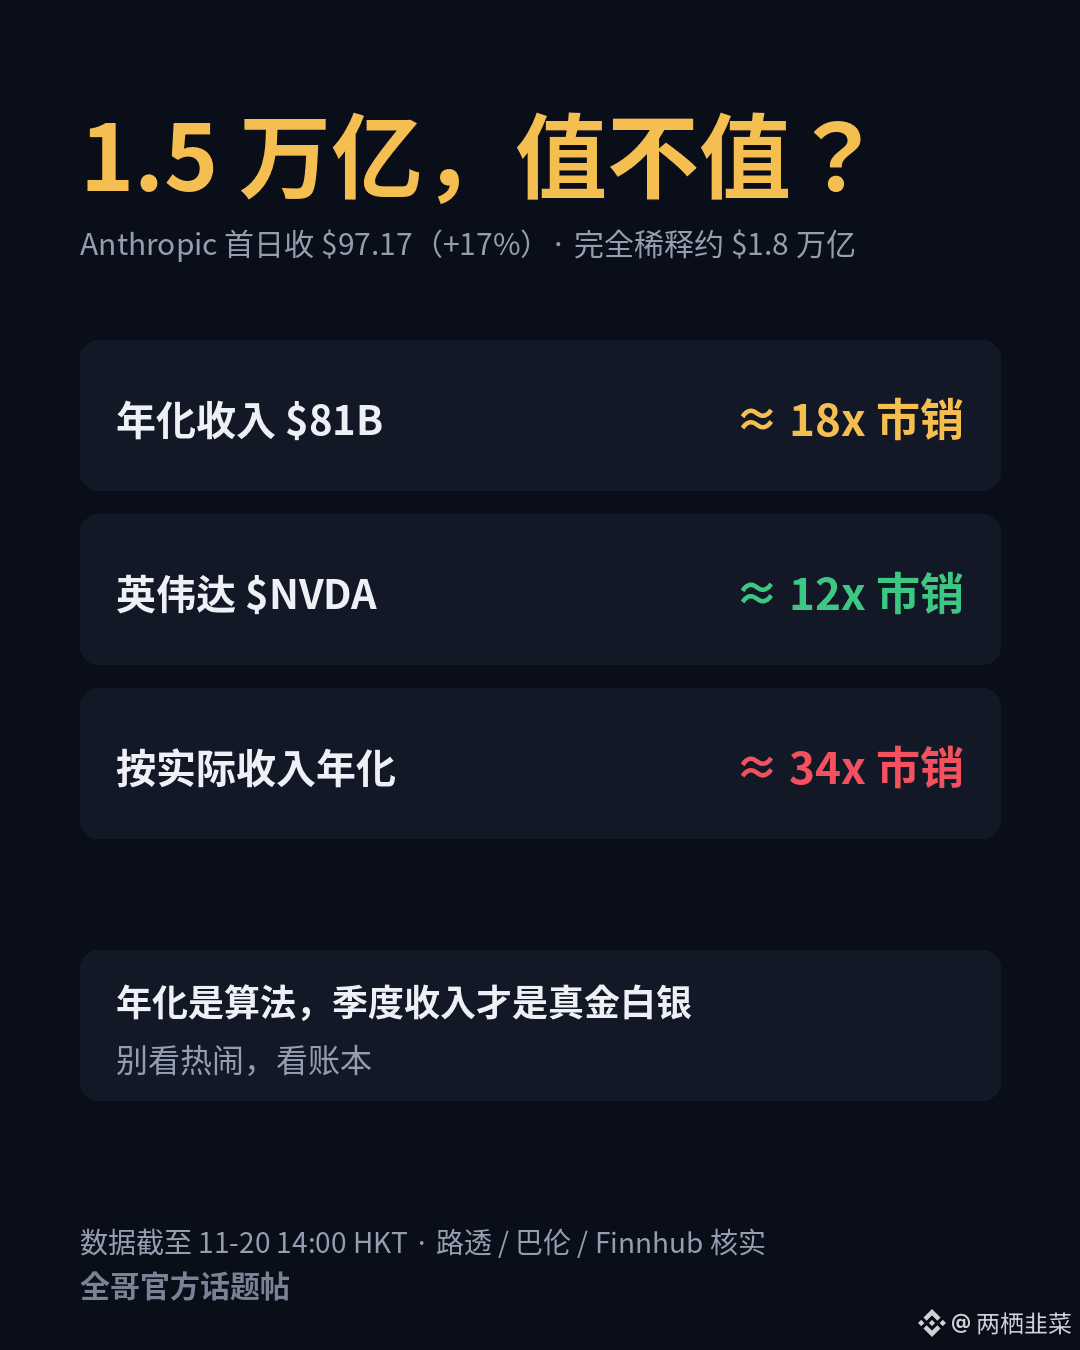
لنبدأ الحساب من الإيرادات. تقول رويترز إن إيراداتها السنوية المقدّرة في أكتوبر بلغت 81 مليار دولار، بينما بلغت الإيرادات الفعلية في الأشهر التسعة الأولى 33.2 مليارًا. وباحتساب الإيرادات السنوية المقدّرة البالغة 81 مليارًا، تعادل قيمة 1.5 تريليون نحو 18 ضعف المبيعات. وكم تبلغ النسبة لدى إنفيديا؟ نحو 12 ضعفًا، وهي شركة بهامش إجمالي يبلغ 75%. أي إن مختبرًا لا يزال يحرق الأموال يُسعَّر عند مضاعف مبيعات أعلى من أكثر شركات الرقائق تحقيقًا للأرباح.
لكن ثمة فخ: «الإيرادات السنوية المقدّرة» ليست أموالًا دخلت فعلًا. فقد كشفت رويترز في مارس أن طريقة الحساب هذه تقوم على ضرب إيرادات آخر 28 يومًا في 13، في حين أن مجموع الإيرادات الفعلية خلال السنوات الثلاث 2023–2025 تجاوز للتو 5 مليارات دولار. وإذا احتسبنا مضاعف المبيعات على أساس الإيرادات الفعلية السنوية، فسيرتفع إلى نحو 34 ضعفًا.
باختصار، لا تتوقف مسألة غلاء السهم على شمعة اليوم، بل على ما إذا كانت الإيرادات السنوية المقدّرة البالغة 81 مليار دولار في العام المقبل ستتحول إلى أموال حقيقية. إن لم يحدث ذلك، فهذا هو القمّة الآن؛ وإن حدث، فمضاعف 18 ليس غاليًا حقًا.
لا تنشغلوا بالضجة، بل راجعوا الأرقام.
#هل_تبرر_القيمة_السوقية_لأنثروبيك_البالغة_1.5_تريليون_دولار؟
$ANT $NVDA
أغلقت في يومها الأول عند 97.17 دولارًا، بارتفاع 17% عن سعر الطرح البالغ 83 دولارًا. وباحتساب الأسهم المصدرة، تبلغ قيمتها السوقية 1.28 تريليون دولار، ونحو 1.8 تريليون بعد التخفيف الكامل — أما 1.5 تريليون فهي القيمة وفقًا لسعر الطرح. وبعد ساعات التداول، تراجعت بنحو 5% أخرى إلى 92.6 دولارًا.
لنبدأ الحساب من الإيرادات. تقول رويترز إن إيراداتها السنوية المقدّرة في أكتوبر بلغت 81 مليار دولار، بينما بلغت الإيرادات الفعلية في الأشهر التسعة الأولى 33.2 مليارًا. وباحتساب الإيرادات السنوية المقدّرة البالغة 81 مليارًا، تعادل قيمة 1.5 تريليون نحو 18 ضعف المبيعات. وكم تبلغ النسبة لدى إنفيديا؟ نحو 12 ضعفًا، وهي شركة بهامش إجمالي يبلغ 75%. أي إن مختبرًا لا يزال يحرق الأموال يُسعَّر عند مضاعف مبيعات أعلى من أكثر شركات الرقائق تحقيقًا للأرباح.
لكن ثمة فخ: «الإيرادات السنوية المقدّرة» ليست أموالًا دخلت فعلًا. فقد كشفت رويترز في مارس أن طريقة الحساب هذه تقوم على ضرب إيرادات آخر 28 يومًا في 13، في حين أن مجموع الإيرادات الفعلية خلال السنوات الثلاث 2023–2025 تجاوز للتو 5 مليارات دولار. وإذا احتسبنا مضاعف المبيعات على أساس الإيرادات الفعلية السنوية، فسيرتفع إلى نحو 34 ضعفًا.
باختصار، لا تتوقف مسألة غلاء السهم على شمعة اليوم، بل على ما إذا كانت الإيرادات السنوية المقدّرة البالغة 81 مليار دولار في العام المقبل ستتحول إلى أموال حقيقية. إن لم يحدث ذلك، فهذا هو القمّة الآن؛ وإن حدث، فمضاعف 18 ليس غاليًا حقًا.
لا تنشغلوا بالضجة، بل راجعوا الأرقام.
#هل_تبرر_القيمة_السوقية_لأنثروبيك_البالغة_1.5_تريليون_دولار؟
$ANT $NVDA