
بالأمس، تعرّض كلٌّ من @Bitget_zh و@binancezh لانتقادات حادة على تويتر، لكن بصراحة، لا ينبغي تحميل منصات التداول كامل المسؤولية هذه المرة؛ فالمشكلة تكمن أكثر في Xstock.
تأمل منصات التداول أيضاً أن يتمكن الجميع من الفوز بتخصيص أسهم الطروحات الجديدة، لكن الواقع هو أن مستخدمي عالم العملات الرقمية يبدو أنهم، بطبيعتهم، أدنى مرتبة من مستخدمي الأسواق المالية التقليدية في هذا الأمر.
اطلعت على البيانات المنشورة لوسيطَي التداول التقليديين Robinhood وSoFi:
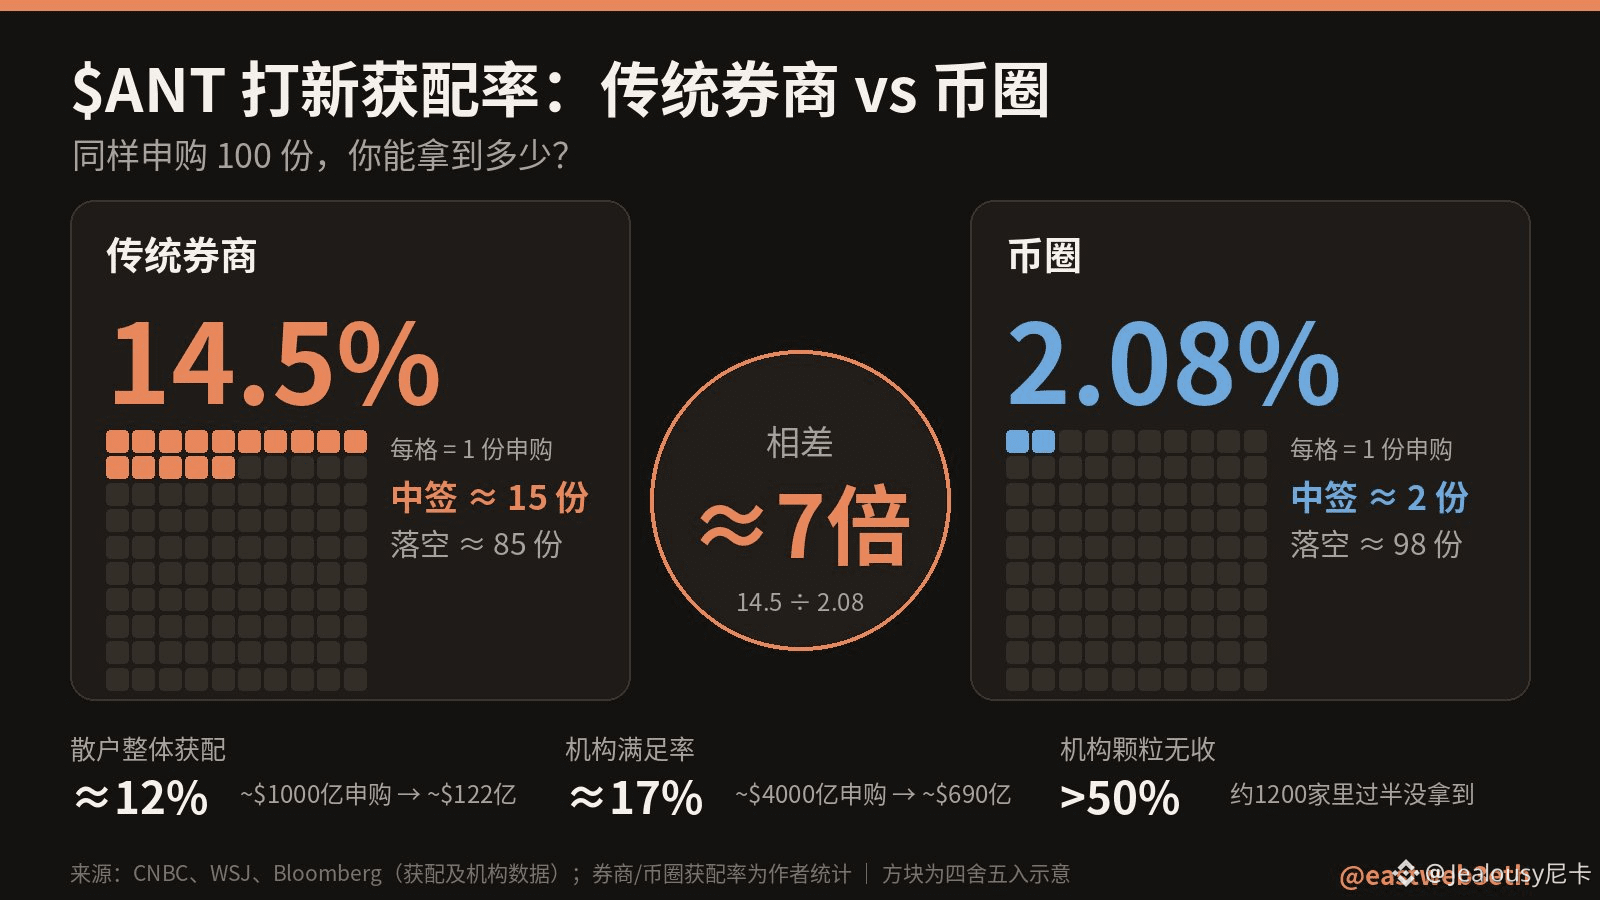
1. لا يتجاوز معدل التخصيص الإجمالي لصغار المستثمرين نحو 12%، أي إنك إذا طلبت 100 سهم، فستحصل في المتوسط على نحو 12 سهماً.
2. بلغ إجمالي نوايا الاكتتاب لدى المؤسسات نحو 400 مليار دولار، فيما بلغ التخصيص النهائي نحو 69 مليار دولار، أي إن نسبة التلبية بلغت نحو 17%. لكن من بين نحو 1200 مؤسسة شاركت في الاكتتاب، لم تحصل أكثر من نصفها على أي سهم، وكانت المؤسسات الأجنبية في وضع أسوأ بكثير. أما طلبات الاكتتاب من بر الصين الرئيسي وهونغ كونغ، فقد رُفضت مباشرة. لا يسعني إلا القول إن $ANTB تستحق بجدارة أن تكون إحدى أكثر الشركات عداءً للصين.
لننظر الآن إلى المقارنة بين الوسطاء التقليديين وعالم العملات الرقمية: يبلغ متوسط معدل الاكتتاب لدى الوسطاء التقليديين نحو 14.5%، بينما لا يتجاوز 2.08% في عالم العملات الرقمية، أي إن الفارق يقارب سبعة أضعاف. وهنا لا بد من شكر @Gate_zh، فقد رفع هذه المرة متوسط عالم العملات الرقمية إلى حدٍّ ما. فلولا Gate، لربما كان معدل التخصيص الفعلي أقل من ذلك بكثير.
هذه البيانات وحدها كافية لتوضيح المشكلة: فمتى كان الطرح الأولي للاكتتاب العام (IPO) رائجاً بما يكفي، كانت الحصة التي يحصل عليها مستخدمو عالم العملات الرقمية أقل بكثير من تلك التي يحصل عليها عملاء الوسطاء التقليديين.
أما متى يمكن أن يتحسن هذا الوضع؟ أظن أن علينا الانتظار حتى المرة القادمة التي تحتاج فيها الشركات إلى مستخدمي عالم العملات الرقمية ليتحملوا الخسائر، وعندها فقط سيحصل الجميع حقاً على حصص معقولة. ففي نهاية المطاف، قد لا يرغبون في تقاسم فرص الربح معك، لكنهم لن يبخلوا عليك بمراكز تحمّل الخسائر.
وأخيراً، أود أن أسأل: هل سيواصل الجميع المشاركة في الطرح الأولي للاكتتاب العام (IPO) المقبل، الذي تستعد له OpenAI؟ أم ستكون النتيجة أن يستمر التلاعب بمستخدمي عالم العملات الرقمية؟
تأمل منصات التداول أيضاً أن يتمكن الجميع من الفوز بتخصيص أسهم الطروحات الجديدة، لكن الواقع هو أن مستخدمي عالم العملات الرقمية يبدو أنهم، بطبيعتهم، أدنى مرتبة من مستخدمي الأسواق المالية التقليدية في هذا الأمر.
اطلعت على البيانات المنشورة لوسيطَي التداول التقليديين Robinhood وSoFi:
1. لا يتجاوز معدل التخصيص الإجمالي لصغار المستثمرين نحو 12%، أي إنك إذا طلبت 100 سهم، فستحصل في المتوسط على نحو 12 سهماً.
2. بلغ إجمالي نوايا الاكتتاب لدى المؤسسات نحو 400 مليار دولار، فيما بلغ التخصيص النهائي نحو 69 مليار دولار، أي إن نسبة التلبية بلغت نحو 17%. لكن من بين نحو 1200 مؤسسة شاركت في الاكتتاب، لم تحصل أكثر من نصفها على أي سهم، وكانت المؤسسات الأجنبية في وضع أسوأ بكثير. أما طلبات الاكتتاب من بر الصين الرئيسي وهونغ كونغ، فقد رُفضت مباشرة. لا يسعني إلا القول إن $ANTB تستحق بجدارة أن تكون إحدى أكثر الشركات عداءً للصين.
لننظر الآن إلى المقارنة بين الوسطاء التقليديين وعالم العملات الرقمية: يبلغ متوسط معدل الاكتتاب لدى الوسطاء التقليديين نحو 14.5%، بينما لا يتجاوز 2.08% في عالم العملات الرقمية، أي إن الفارق يقارب سبعة أضعاف. وهنا لا بد من شكر @Gate_zh، فقد رفع هذه المرة متوسط عالم العملات الرقمية إلى حدٍّ ما. فلولا Gate، لربما كان معدل التخصيص الفعلي أقل من ذلك بكثير.
هذه البيانات وحدها كافية لتوضيح المشكلة: فمتى كان الطرح الأولي للاكتتاب العام (IPO) رائجاً بما يكفي، كانت الحصة التي يحصل عليها مستخدمو عالم العملات الرقمية أقل بكثير من تلك التي يحصل عليها عملاء الوسطاء التقليديين.
أما متى يمكن أن يتحسن هذا الوضع؟ أظن أن علينا الانتظار حتى المرة القادمة التي تحتاج فيها الشركات إلى مستخدمي عالم العملات الرقمية ليتحملوا الخسائر، وعندها فقط سيحصل الجميع حقاً على حصص معقولة. ففي نهاية المطاف، قد لا يرغبون في تقاسم فرص الربح معك، لكنهم لن يبخلوا عليك بمراكز تحمّل الخسائر.
وأخيراً، أود أن أسأل: هل سيواصل الجميع المشاركة في الطرح الأولي للاكتتاب العام (IPO) المقبل، الذي تستعد له OpenAI؟ أم ستكون النتيجة أن يستمر التلاعب بمستخدمي عالم العملات الرقمية؟