「TrendForce 改口:NAND 合约价 2027 年第一季度开始跌,闪迪首当其冲」
TrendForce 11 月 19 日发布最新存储报告:全球 NAND 供需格局 2027 年反转,整体合约价自 2027 年第一季度开始下跌。
2027 年第一季度跌幅 0–5%,随年内推进跌幅可能扩大,全部品类自 2027 年第二季度起进入下行周期。
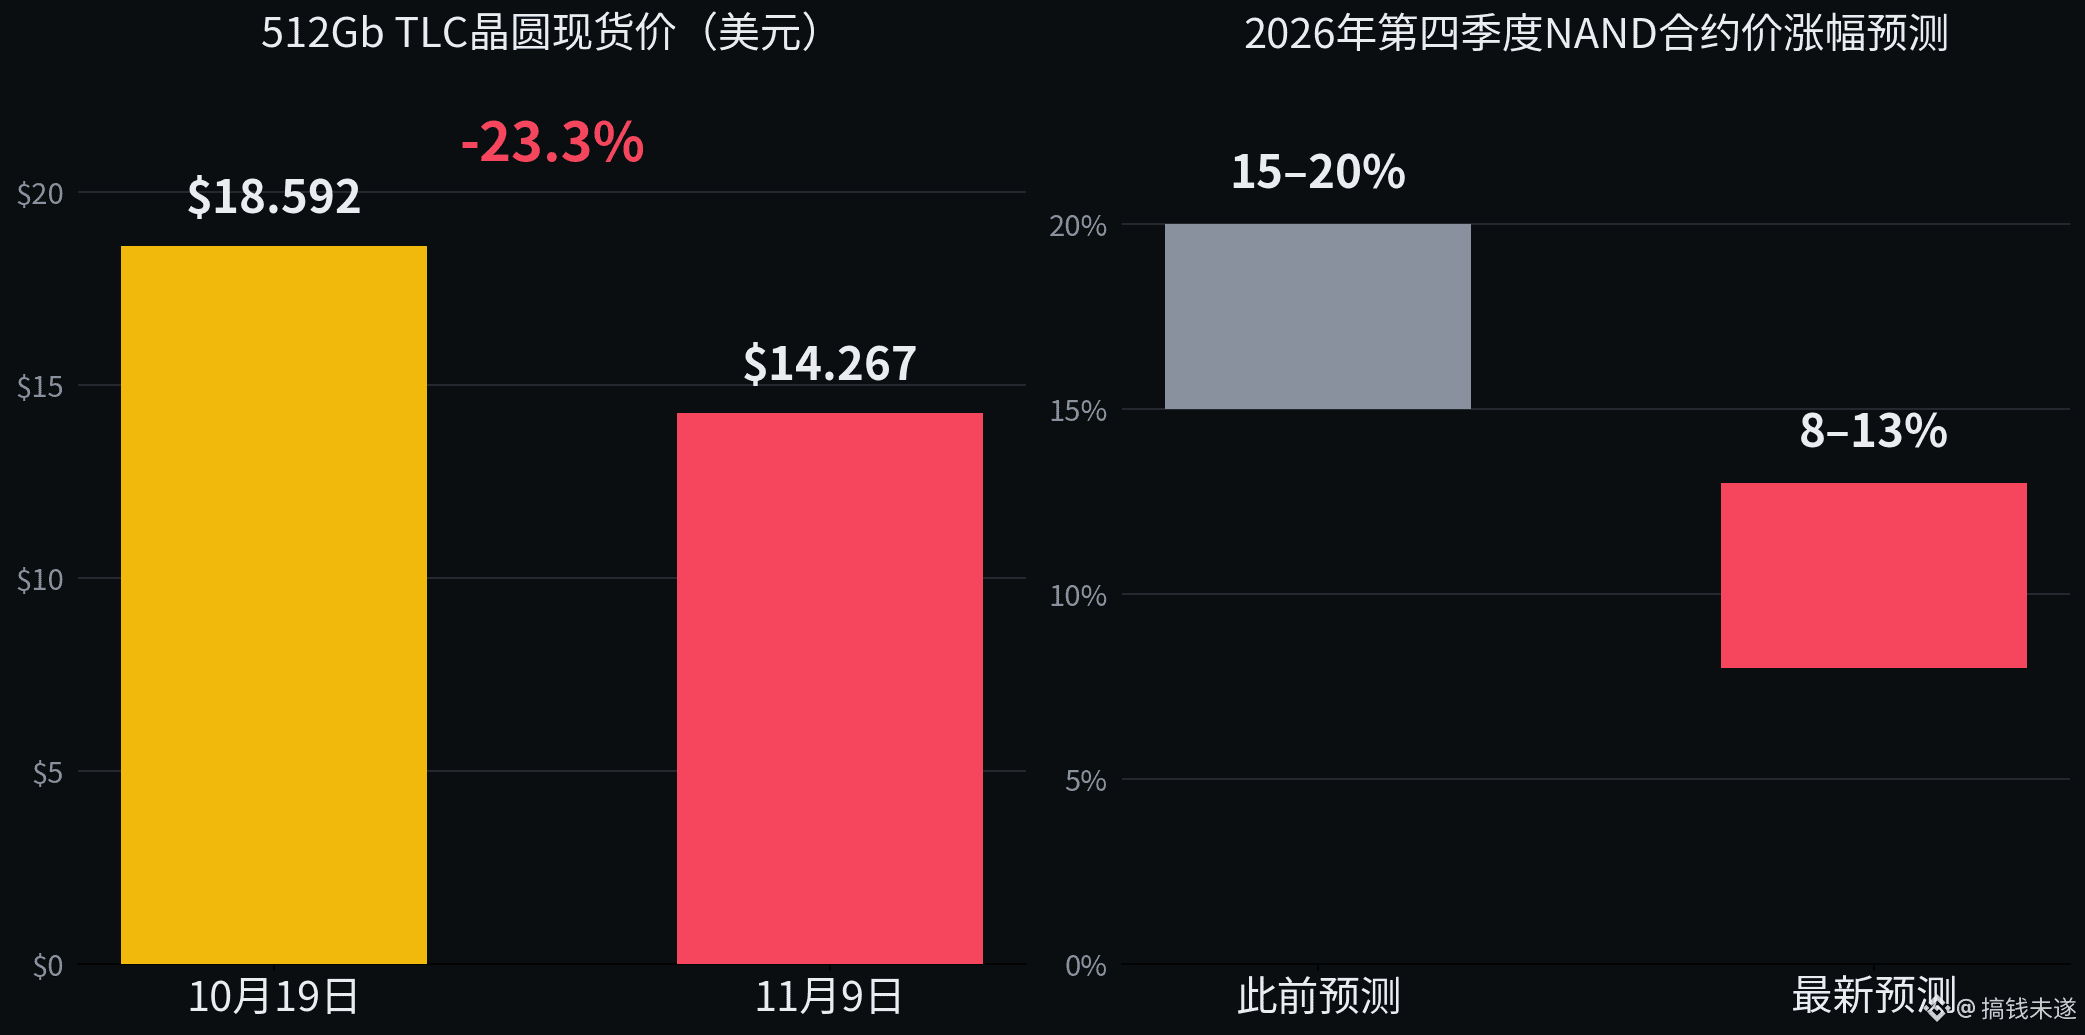
2026 年第四季度合约价涨幅预测下调至 8–13%,此前口径为上涨 15–20%。
现货价已经提前投票:512Gb TLC 晶圆三周跌 23.3%,10 月 19 日 18.592 美元跌至 11 月 9 日 14.267 美元。
2027 年全球 NAND 位元供给预计同比增长 25–30%,行业资本开支预计同比增长 26.7% 至 299 亿美元,供给还在放量。
主因是中国云厂商削减 2027 年企业级固态硬盘订单,规模超过美国云厂商新增需求;中国云厂商面临图形处理器短缺与高库存,消费电子需求进一步收缩。
另一家券商 11 月 17 日客户报告同样下调预测,警告 2027 年进入过剩,2027 年第一季度持平后连续三个季度下跌,称闪迪作为纯 NAND 厂商暴露最大。
闪迪 11 月 19 日收 755.16 美元,跌 2.71%,5 日回报 -22.76%。8 拆 1 拆股今天生效,上述价格均为拆股前口径。
2026 年第四季度这波涨价是最后一波。现货价三周跌 23.3% 已经提前投票,合约价 2027 年第一季度转跌只是追认;如果 2027 年第一季度合约价跌幅超过 5%,闪迪的 2027 年 3 月季度指引大概率要下修,5 日已经跌了 22.76%,还没跌完。
涨价周期结束的信号已经齐了,剩下的只是合约价什么时候跟上现货价。
$SNDK $MU
#NAND #存储芯片
TrendForce 11 月 19 日发布最新存储报告:全球 NAND 供需格局 2027 年反转,整体合约价自 2027 年第一季度开始下跌。
2027 年第一季度跌幅 0–5%,随年内推进跌幅可能扩大,全部品类自 2027 年第二季度起进入下行周期。
2026 年第四季度合约价涨幅预测下调至 8–13%,此前口径为上涨 15–20%。
现货价已经提前投票:512Gb TLC 晶圆三周跌 23.3%,10 月 19 日 18.592 美元跌至 11 月 9 日 14.267 美元。
2027 年全球 NAND 位元供给预计同比增长 25–30%,行业资本开支预计同比增长 26.7% 至 299 亿美元,供给还在放量。
主因是中国云厂商削减 2027 年企业级固态硬盘订单,规模超过美国云厂商新增需求;中国云厂商面临图形处理器短缺与高库存,消费电子需求进一步收缩。
另一家券商 11 月 17 日客户报告同样下调预测,警告 2027 年进入过剩,2027 年第一季度持平后连续三个季度下跌,称闪迪作为纯 NAND 厂商暴露最大。
闪迪 11 月 19 日收 755.16 美元,跌 2.71%,5 日回报 -22.76%。8 拆 1 拆股今天生效,上述价格均为拆股前口径。
2026 年第四季度这波涨价是最后一波。现货价三周跌 23.3% 已经提前投票,合约价 2027 年第一季度转跌只是追认;如果 2027 年第一季度合约价跌幅超过 5%,闪迪的 2027 年 3 月季度指引大概率要下修,5 日已经跌了 22.76%,还没跌完。
涨价周期结束的信号已经齐了,剩下的只是合约价什么时候跟上现货价。
$SNDK $MU
#NAND #存储芯片