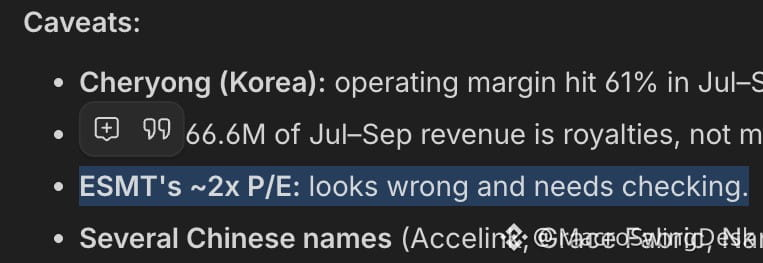
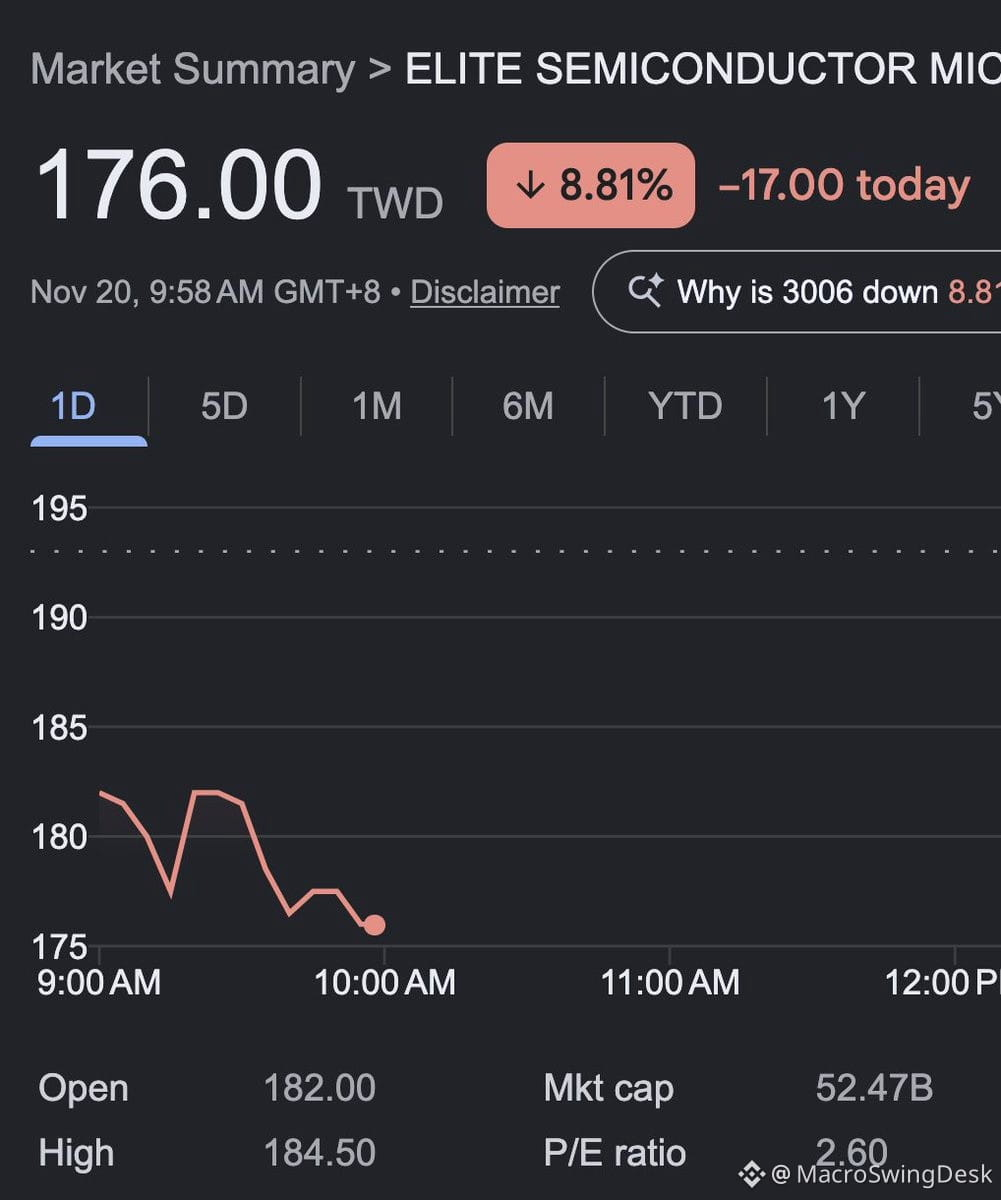
السوق يسعّر سهم $ESMT وكأنه على وشك الانهيار، لكن الأرقام تحكي قصة مختلفة تمامًا.
لنحلل الأمر:
• قيمة سوقية تبلغ 1.58 مليار دولار
• نقد صافٍ بقيمة 747 مليون دولار + مخزون بقيمة 274.7 مليون دولار = قيمة سائلة تبلغ 1.02 مليار دولار
• قيمة المنشأة المعدّلة لا تتجاوز 559 مليون دولار
• التدفق النقدي الحر في الربع الثالث: 349.5 مليون دولار
• صافي الدخل في الربع الثالث: 327 مليون دولار
وهكذا، تُقدّر قيمة النشاط التشغيلي بنحو 559 مليون دولار، بينما يحقق صافي دخل يتجاوز 300 مليون دولار في كل ربع. وهذا يعني نسبة سعر إلى الأرباح سنوية قدرها 1.2 مرة، إذا كنت تعتقد أن نتائج الربع الثالث لم تكن استثنائية.
وهنا المفاجأة:
• سيظل المعروض من DDR2/DDR3 محدودًا حتى عام 2027
• ترتفع متوسطات أسعار البيع مع دخول الربع الرابع، رغم تراجع الطلب الاستهلاكي
• تتحدث الإدارة عن نسب توزيع أرباح تتراوح بين 30 و50% بحلول عام 2027
• من المرجح أن شهر أكتوبر أضاف نحو 96 مليون دولار أخرى إلى الميزانية العمومية
هذه ليست قصة نمو تخمينية أو رهانًا على ضجة الذكاء الاصطناعي. إنها شركة قديمة لصناعة رقائق الذاكرة تولّد تدفقات نقدية هائلة، وتتمتع بميزانية عمومية حصينة، ومع ذلك يجري تداول أسهمها وكأنها على وشك الإفلاس.
إما أن السوق يعرف أن أمرًا كارثيًا وشيك الحدوث، أو أن هذا أحد أكثر الأسهم الصغيرة تقييمًا بأقل من قيمتها الحقيقية في الوقت الراهن. حتى نماذج الذكاء الاصطناعي التي أدخلت إليها الأرقام صنّفت هذا الوضع بأنه شاذ إحصائيًا.
إذا استمرت الأرباح وتراكم النقد، فإما أن تستحوذ جهة ما على الشركة، أو تبدأ الشركة بإعادة شراء أسهمها بقوة، أو يستفيق السوق. تبدو نسبة المخاطر إلى العائد هنا غير متكافئة.
لنحلل الأمر:
• قيمة سوقية تبلغ 1.58 مليار دولار
• نقد صافٍ بقيمة 747 مليون دولار + مخزون بقيمة 274.7 مليون دولار = قيمة سائلة تبلغ 1.02 مليار دولار
• قيمة المنشأة المعدّلة لا تتجاوز 559 مليون دولار
• التدفق النقدي الحر في الربع الثالث: 349.5 مليون دولار
• صافي الدخل في الربع الثالث: 327 مليون دولار
وهكذا، تُقدّر قيمة النشاط التشغيلي بنحو 559 مليون دولار، بينما يحقق صافي دخل يتجاوز 300 مليون دولار في كل ربع. وهذا يعني نسبة سعر إلى الأرباح سنوية قدرها 1.2 مرة، إذا كنت تعتقد أن نتائج الربع الثالث لم تكن استثنائية.
وهنا المفاجأة:
• سيظل المعروض من DDR2/DDR3 محدودًا حتى عام 2027
• ترتفع متوسطات أسعار البيع مع دخول الربع الرابع، رغم تراجع الطلب الاستهلاكي
• تتحدث الإدارة عن نسب توزيع أرباح تتراوح بين 30 و50% بحلول عام 2027
• من المرجح أن شهر أكتوبر أضاف نحو 96 مليون دولار أخرى إلى الميزانية العمومية
هذه ليست قصة نمو تخمينية أو رهانًا على ضجة الذكاء الاصطناعي. إنها شركة قديمة لصناعة رقائق الذاكرة تولّد تدفقات نقدية هائلة، وتتمتع بميزانية عمومية حصينة، ومع ذلك يجري تداول أسهمها وكأنها على وشك الإفلاس.
إما أن السوق يعرف أن أمرًا كارثيًا وشيك الحدوث، أو أن هذا أحد أكثر الأسهم الصغيرة تقييمًا بأقل من قيمتها الحقيقية في الوقت الراهن. حتى نماذج الذكاء الاصطناعي التي أدخلت إليها الأرقام صنّفت هذا الوضع بأنه شاذ إحصائيًا.
إذا استمرت الأرباح وتراكم النقد، فإما أن تستحوذ جهة ما على الشركة، أو تبدأ الشركة بإعادة شراء أسهمها بقوة، أو يستفيق السوق. تبدو نسبة المخاطر إلى العائد هنا غير متكافئة.