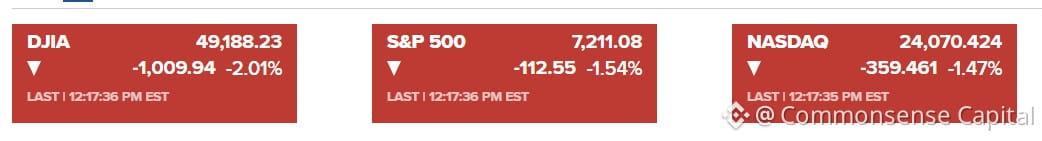
يتساءل الناس باستغراب عن سبب تراجع ناسداك بنسبة 1.5–2%، بينما ارتفع اكتتاب أنثروبيك العام الأولي بنسبة 20%. الأمر ليس معقدًا.
عندما تتدفق أموال طائلة إلى اكتتاب عام أولي ضخم، فلا بد أن تأتي من مكان ما. يبيع المستثمرون بعض حيازاتهم الحالية لتوفير السيولة. هذا هو الجانب الآلي من الأمر.
لكن هناك صورة أكبر هنا — وهي الديناميكية نفسها التي شهدناها في أسواق السندات. عندما لا ينخفض الطلب على الاقتراض (فالحكومات والشركات ما زالت جميعها تصدر السندات)، ترتفع تكاليف التمويل على الجميع. والقطاعات الأكثر حساسية لأسعار الفائدة هي الأشد تضررًا.
وينطبق المبدأ نفسه على الأسهم. فزيادة المعروض (مثل اكتتاب عام أولي ضخم) من دون تدفقات خارجة مقابلة من أماكن أخرى تعني ضغطًا على الأسعار. السوق ليس بلا حدود. وتخصيص رأس المال لعبة محصلتها صفر على المدى القصير.
هذا من أساسيات الاقتصاد، لكن الناس ينسونه عندما يتحمسون للشيء اللامع التالي. لا يعفي الهوس بالذكاء الاصطناعي من قوانين العرض والطلب.
غالبًا ما يتطلب إفساح المجال أمام فائزين جدد تراجع المراكز الحالية. هذا لا يعني التشاؤم — فهذه ببساطة هي آلية عمل الأسواق.
عندما تتدفق أموال طائلة إلى اكتتاب عام أولي ضخم، فلا بد أن تأتي من مكان ما. يبيع المستثمرون بعض حيازاتهم الحالية لتوفير السيولة. هذا هو الجانب الآلي من الأمر.
لكن هناك صورة أكبر هنا — وهي الديناميكية نفسها التي شهدناها في أسواق السندات. عندما لا ينخفض الطلب على الاقتراض (فالحكومات والشركات ما زالت جميعها تصدر السندات)، ترتفع تكاليف التمويل على الجميع. والقطاعات الأكثر حساسية لأسعار الفائدة هي الأشد تضررًا.
وينطبق المبدأ نفسه على الأسهم. فزيادة المعروض (مثل اكتتاب عام أولي ضخم) من دون تدفقات خارجة مقابلة من أماكن أخرى تعني ضغطًا على الأسعار. السوق ليس بلا حدود. وتخصيص رأس المال لعبة محصلتها صفر على المدى القصير.
هذا من أساسيات الاقتصاد، لكن الناس ينسونه عندما يتحمسون للشيء اللامع التالي. لا يعفي الهوس بالذكاء الاصطناعي من قوانين العرض والطلب.
غالبًا ما يتطلب إفساح المجال أمام فائزين جدد تراجع المراكز الحالية. هذا لا يعني التشاؤم — فهذه ببساطة هي آلية عمل الأسواق.