
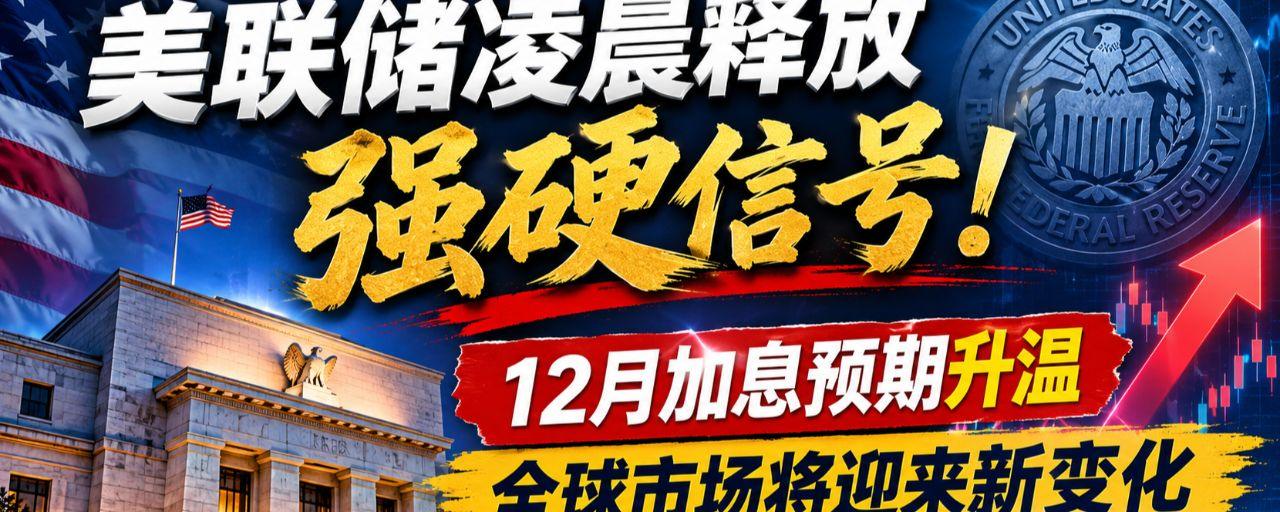
الاحتياطي الفيدرالي يطلق إشارة متشددة فجرًا! توقعات رفع أسعار الفائدة في ديسمبر تتصاعد، فهل على الأسواق المالية العالمية أن تستعد؟
في الساعات الأولى من صباح 19 نوفمبر بتوقيت بكين، تلقت الأسواق المالية العالمية خبرًا مهمًا آخر.
نشر الاحتياطي الفيدرالي محضر اجتماع السياسة النقدية الذي عُقد يومي 27 و28 أكتوبر.
رغم أن هذه الوثيقة لم تعلن مباشرةً عن قرار جديد بشأن أسعار الفائدة، فإنها أرسلت إشارة تستحق الاهتمام:
لا تزال المخاوف من التضخم قائمة داخل الاحتياطي الفيدرالي، وأصبحت زيادة أسعار الفائدة مجددًا في المستقبل من التوجهات الرئيسية التي يدرسها صناع القرار.
كان كثير من المشاركين في السوق ينتظرون استئناف دورة خفض أسعار الفائدة، لكن محضر هذا الاجتماع يشير إلى أن المسألة قد لا تكون بهذه البساطة.
ما يقلق الاحتياطي الفيدرالي حقًا ليس مجرد تعذر انخفاض التضخم مؤقتًا، بل احتمال أن يصبح التضخم عنيدًا من جديد.
فما الذي يكشفه محضر هذا الاجتماع؟ وماذا يعني ذلك للأسهم الأمريكية والذهب والاقتصاد العالمي؟
لنستعرض الأمر نقطةً نقطة.
أولًا: أهم إشارة — احتمال رفع أسعار الفائدة في ديسمبر يحظى بالاهتمام
لنبدأ بأسعار الفائدة.
في اجتماع أواخر أكتوبر، قرر الاحتياطي الفيدرالي الإبقاء على النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية عند 3.75% إلى 4%.
لكن محضر الاجتماع الذي نُشر هذه المرة أظهر أن الآراء داخل المجلس لم تكن متطابقة تمامًا.
فقد أيد عضوان رفع أسعار الفائدة مباشرةً بمقدار 25 نقطة أساس، بدلًا من إبقائها دون تغيير.
والأكثر أهمية أن جميع المشاركين تقريبًا رأوا أن رفع أسعار الفائدة مرة أخرى مستقبلًا قد يكون مناسبًا إذا تطور الاقتصاد والتضخم وفق التوقعات الأساسية السائدة آنذاك.
ورأى بعض المسؤولين أيضًا أنه إذا جاءت بيانات التضخم المقبلة مخيبة للآمال، فيمكن النظر في زيادة أكبر لأسعار الفائدة في ديسمبر.
ماذا يعني ذلك؟
الاحتياطي الفيدرالي ليس مستعدًا للتحول بسهولة إلى سياسة تيسيرية.
وقصة خفض أسعار الفائدة التي كان السوق يتوقعها تواجه، على الأقل في المرحلة الحالية، قدرًا أكبر من عدم اليقين.
تجدر الإشارة إلى أن هذا لا يعدو كونه توجهًا في السياسة النقدية كشف عنه محضر الاجتماع، ولا يعني أن رفع أسعار الفائدة في ديسمبر قد حُسم. فالقرار النهائي سيعتمد على البيانات الاقتصادية التي ستصدر لاحقًا.
ثانيًا: لماذا أصبح الاحتياطي الفيدرالي حذرًا إلى هذا الحد؟
الإجابة هي التضخم مجددًا.
أظهر محضر الاجتماع أن موظفي الاحتياطي الفيدرالي قدّروا ارتفاع مؤشر أسعار نفقات الاستهلاك الشخصي الإجمالي في الولايات المتحدة، في سبتمبر، بنسبة 3.6% على أساس سنوي، وارتفاع المؤشر الأساسي بنسبة 3.1%.
وكلا الرقمين أعلى بكثير من هدف الاحتياطي الفيدرالي للتضخم على المدى الطويل، البالغ 2%.
والأكثر إشكالًا أن الضغوط التضخمية لا تأتي من مجال واحد فحسب.
فأسعار الطاقة، وتأثير الرسوم الجمركية، وأسعار بعض السلع، والطلب الناجم عن بناء البنية التحتية للذكاء الاصطناعي، كلها عوامل قد تضغط على الأسعار.
وهذا يعني أن الاحتياطي الفيدرالي يواجه مشكلة صعبة نسبيًا:
إذا ظل النمو الاقتصادي متينًا، لكن الأسعار لم تنخفض، فقد تضيق مساحة خفض أسعار الفائدة.
بالنسبة إلى الأسر العادية، يعني ذلك أن تكاليف المعيشة قد تواصل الضغط عليها؛ أما الشركات، فقد تظل تكاليف التمويل والتشغيل لديها مرتفعة مدة طويلة.
ثالثًا: تفصيل يسهل إغفاله — الاحتياطي الفيدرالي يراقب أيضًا مخاطر الاستثمار في الذكاء الاصطناعي
تضمن محضر هذا الاجتماع أيضًا نقطة أخرى تستحق الاهتمام.
أشار موظفو الاحتياطي الفيدرالي إلى النمو السريع للديون المرتبطة بالذكاء الاصطناعي، وإلى تعقيد بعض هياكل التمويل. فإذا جاءت عوائد الاستثمار في الذكاء الاصطناعي دون التوقعات مستقبلًا، فقد يُعاد تسعير الأصول، وتتضخم تقلبات السوق عبر الرافعة المالية وسلاسل التمويل.
ببساطة:
يمنح السوق قطاع الذكاء الاصطناعي حاليًا تقييمات مرتفعة، لأن الجميع يتوقع تحقيق عوائد تجارية ضخمة في المستقبل.
لكن إذا كانت الاستثمارات المستقبلية كبيرة، بينما لم تواكبها الإيرادات والأرباح الفعلية، فقد يعيد السوق تقييم قيمة هذه الشركات.
وبمجرد انخفاض التقييمات وارتفاع تكاليف التمويل، قد يواجه المستثمرون ذوو الرافعة المالية العالية ضغوطًا أكبر.
لا يعني هذا أن فقاعة قطاع الذكاء الاصطناعي ستنفجر حتمًا، بل يشير إلى أن الاحتياطي الفيدرالي بدأ يهتم بمخاطر الاستقرار المالي الكامنة وراء طفرة الاستثمار في الذكاء الاصطناعي.
تستحق الفرص التي يتيحها الذكاء الاصطناعي التطلع إليها، لكن كلما ارتفعت حماسة الاستثمار، ازدادت الحاجة إلى الاهتمام بقدرة الشركات الفعلية على تحقيق الأرباح.
رابعًا: ما تأثير ذلك على الأسهم الأمريكية والذهب والاقتصاد العالمي؟
هذا هو السؤال الذي يشغل السوق حقًا.
1. الأسهم الأمريكية: قد تتعرض القطاعات ذات التقييمات المرتفعة لضغوط أكبر
إذا رفع السوق توقعاته بشأن زيادة أسعار الفائدة، فقد تواجه عوائد السندات وتكاليف تمويل الشركات ضغوطًا صعودية.
ويكتسب تغير بيئة أسعار الفائدة أهمية خاصة بالنسبة إلى أسهم التكنولوجيا التي تعتمد تقييماتها على نمو الأرباح مستقبلًا.
قد تكون أسهم التكنولوجيا ذات التقييمات المرتفعة، والشركات الحساسة لتكاليف التمويل، وبعض الشركات الصغيرة أكثر عرضة للتأثر.
لكن ارتفاع توقعات زيادة أسعار الفائدة لا يعني بالضرورة أن الأسهم الأمريكية ستواصل الهبوط. فأرباح الشركات والنمو الاقتصادي وتقييمات السوق عوامل مهمة أيضًا.
2. الذهب: قد يتعرض لضغوط قصيرة الأجل من الدولار وأسعار الفائدة الحقيقية
لا يدرّ الذهب عادةً فوائد.
عندما يرتفع الدولار وأسعار الفائدة الحقيقية، قد تزداد تكلفة الفرصة البديلة لحيازة الذهب، ما يجعل أسعاره عرضة للضغوط.
لكن الذهب يتأثر أيضًا بعوامل مثل الطلب على الملاذات الآمنة، ومشتريات البنوك المركزية، والتوترات الجيوسياسية.
لذلك، لا يمكن الاستناد إلى إشارة متشددة من الاحتياطي الفيدرالي وحدها للحكم بأن الذهب سيتراجع حتمًا.
3. الاقتصاد العالمي: قد تستمر الضغوط على تكاليف تمويل الشركات
إذا أبقى الاحتياطي الفيدرالي أسعار الفائدة المرتفعة مدة أطول مما يتوقعه السوق، فقد تتأثر تكاليف اقتراض الشركات وبعض الأسر.
ويتعين على العقارات والصناعات التحويلية والشركات الصغيرة والمتوسطة الاهتمام على نحو خاص بالتغيرات في بيئة التمويل.
وفي الوقت نفسه، تؤثر أسعار الفائدة الأمريكية في تدفقات رؤوس الأموال العالمية، وقد تحدّ تبعًا لذلك من هامش المناورة في السياسة النقدية لدى اقتصادات أخرى.
خامسًا: أهم ثلاثة أمور ينبغي مراقبتها في المرحلة المقبلة
بدلًا من التسرع في توقع اتجاه السوق صعودًا أو هبوطًا، من الأفضل مراقبة ثلاثة متغيرات رئيسية.
أولًا، اجتماع الاحتياطي الفيدرالي في ديسمبر.
من المقرر عقد الاجتماع المقبل للجنة السوق المفتوحة الفيدرالية يومي 8 و9 ديسمبر. وسيكون هذا الاجتماع محطة مهمة لاختبار الإشارة المتشددة الواردة في محضر الاجتماع الحالي.
ثانيًا، بيانات التضخم الأمريكية.
إذا ظل التضخم أعلى من المتوقع، فقد تتزايد الضغوط لرفع أسعار الفائدة؛ أما إذا تباطأت الأسعار بوضوح، فقد يعيد الاحتياطي الفيدرالي تقييم مسار السياسة النقدية.
ثالثًا، الدولار وعوائد سندات الخزانة الأمريكية.
يؤثر هذان المؤشران في تكلفة التمويل العالمية والإقبال على المخاطر في السوق، كما يشكلان مرجعًا مهمًا لتقييم التغيرات المقبلة في الأوضاع المالية.
الخلاصة: ما يخشاه السوق أكثر ليس رفع أسعار الفائدة، بل عدم اليقين
ما يستحق الاهتمام حقًا في محضر اجتماع الاحتياطي الفيدرالي هذا ليس مجرد كلمتي «رفع أسعار الفائدة».
بل إنه أعاد تذكير السوق بأن مشكلة التضخم لم تُحل نهائيًا، وأن توقعات خفض أسعار الفائدة لا ينبغي اعتبارها أمرًا مسلمًا به.
اعتاد السوق خلال الفترة الماضية توقع تيسير السيولة، لكن إذا عاد التضخم ليصبح عنيدًا، فقد يضطر الاحتياطي الفيدرالي إلى الإبقاء على أسعار الفائدة المرتفعة مدة أطول، بل وربما تشديد السياسة أكثر.
على المستثمرين في المرحلة المقبلة تجنب المراهنة على اتجاه واحد للسوق استنادًا إلى خبر واحد.
تؤثر مواقف الاحتياطي الفيدرالي في السوق، لكن اتجاه السوق يتحدد دائمًا بتضافر توقعات السياسات والبيانات الاقتصادية وأرباح الشركات وتدفقات الأموال.
خفض أسعار الفائدة ليس أمرًا حتميًا، كما أن رفعها لم يحدث بعد. وقد لا يتضح الاتجاه الحقيقي إلا بعد صدور البيانات المقبلة.
يقتصر هذا المقال على تحليل المعلومات المتعلقة بالاقتصاد الكلي والأسواق المالية، ولا يشكل أي توصية استثمارية. تنطوي الأسواق المالية على مخاطر تقلب، لذا يُرجى اتخاذ القرار بشكل مستقل وإدارة المخاطر جيدًا.
