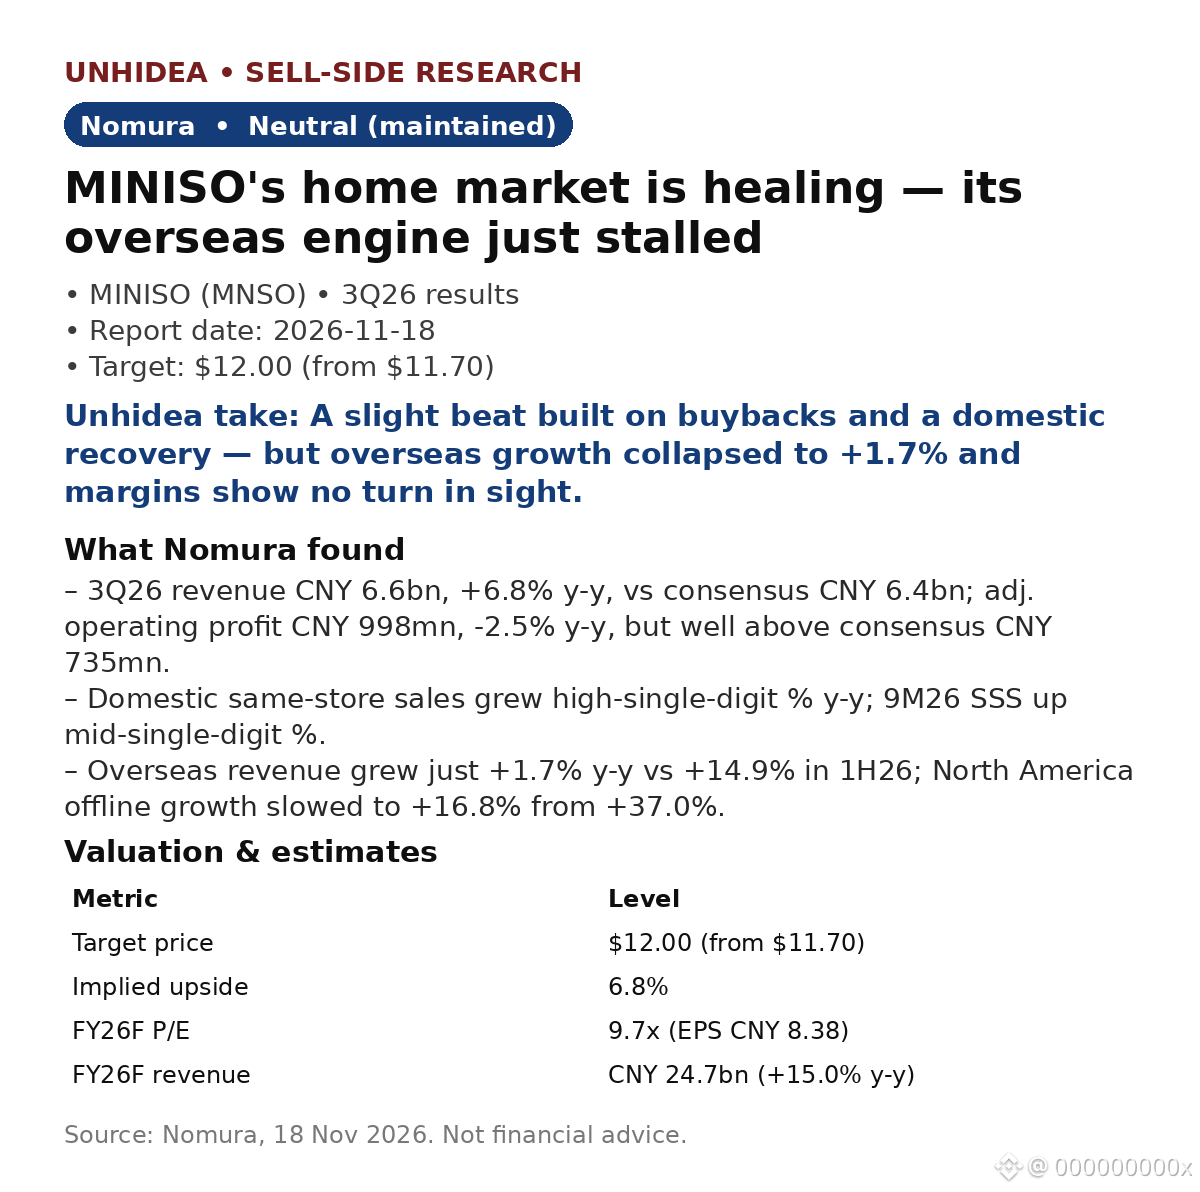
$MNSO: تُبقي نومورا على تصنيف «محايد» — التعافي المحلي حقيقي، لكن النمو الخارجي هوى بشدة
- بلغت إيرادات الربع الثالث من 2026 نحو 6.6 مليار يوان صيني، بزيادة 6.8% على أساس سنوي، متجاوزةً التوقعات البالغة 6.4 مليار يوان؛ وبلغ الربح التشغيلي المعدل 998 مليون يوان، بانخفاض 2.5% على أساس سنوي، لكنه تجاوز بكثير التوقعات البالغة 735 مليون يوان.
- نمت مبيعات المتاجر المحلية المماثلة بنسبة في خانة الآحاد المرتفعة على أساس سنوي في الربع الثالث من 2026 (الأشهر التسعة الأولى من 2026: نسبة في خانة الآحاد المتوسطة). السوق المحلية تتعافى.
- المشكلة في الأسواق الخارجية: ارتفعت الإيرادات 1.7% على أساس سنوي، مقابل 14.9% في النصف الأول من 2026. تباطأ نمو المبيعات غير الإلكترونية في أمريكا الشمالية إلى 16.8% من 37.0%؛ وبلغ مخزون الأسواق الخارجية 271 يومًا (مقابل 212 يومًا قبل عام).
- الهوامش: ارتفع هامش الربح الإجمالي 0.6 نقطة مئوية على أساس سنوي، لكن الزيادة تلاشت بفعل ارتفاع تكاليف البيع والتوزيع 2.9 نقطة مئوية على أساس سنوي. لا تتوقع نومورا تحسنًا في الهوامش في الربع الرابع من 2026.
- التقييم: السعر المستهدف 12.00 دولارًا (ارتفاعًا من 11.70 دولارًا، وبإمكانه الصعود 6.8%)، مع ثبات مضاعف الربحية المستقبلي عند 10.0 مرات؛ ويتداول السهم عند 9.7 مرات مضاعف ربحية السنة المالية 2026 المتوقعة. إيرادات السنة المالية 2026 المتوقعة: 24.7 مليار يوان، بزيادة 15.0% على أساس سنوي؛ وربحية السهم المخففة المعيارية: 8.38 يوان، بانخفاض 11.7% على أساس سنوي.
رأي Unhidea: كان النمو الخارجي قصة النمو التي تبرر علاوة تقييم MINISO — لكن عند نمو 1.7% ومخزون يكفي 271 يومًا، توقفت هذه القصة مؤقتًا. يستهلك المخزون السيولة ويفرض تقديم الخصومات قبل أن يظهر أثره في الهوامش.
رأي Unhidea: عمليات إعادة شراء أسهم تتجاوز مليار يوان (نحو 4.5% من الأسهم) هي العامل الأساسي الداعم، بينما لا تزال ربحية السهم المعيارية تتراجع 11.7% في السنة المالية 2026 المتوقعة. سهم رخيص (9.7 مرات) ينتظر استئناف تسارع النمو في الأسواق الخارجية؛ لكنه لم يشهد تحولًا بعد.
المخاطر: تباطؤ مبيعات المتاجر المحلية المماثلة، وعدم اليقين في الأسواق الخارجية، واشتداد المنافسة.
المصدر: نومورا، 18 نوفمبر 2026. لا تُعدّ هذه نصيحة مالية.
- بلغت إيرادات الربع الثالث من 2026 نحو 6.6 مليار يوان صيني، بزيادة 6.8% على أساس سنوي، متجاوزةً التوقعات البالغة 6.4 مليار يوان؛ وبلغ الربح التشغيلي المعدل 998 مليون يوان، بانخفاض 2.5% على أساس سنوي، لكنه تجاوز بكثير التوقعات البالغة 735 مليون يوان.
- نمت مبيعات المتاجر المحلية المماثلة بنسبة في خانة الآحاد المرتفعة على أساس سنوي في الربع الثالث من 2026 (الأشهر التسعة الأولى من 2026: نسبة في خانة الآحاد المتوسطة). السوق المحلية تتعافى.
- المشكلة في الأسواق الخارجية: ارتفعت الإيرادات 1.7% على أساس سنوي، مقابل 14.9% في النصف الأول من 2026. تباطأ نمو المبيعات غير الإلكترونية في أمريكا الشمالية إلى 16.8% من 37.0%؛ وبلغ مخزون الأسواق الخارجية 271 يومًا (مقابل 212 يومًا قبل عام).
- الهوامش: ارتفع هامش الربح الإجمالي 0.6 نقطة مئوية على أساس سنوي، لكن الزيادة تلاشت بفعل ارتفاع تكاليف البيع والتوزيع 2.9 نقطة مئوية على أساس سنوي. لا تتوقع نومورا تحسنًا في الهوامش في الربع الرابع من 2026.
- التقييم: السعر المستهدف 12.00 دولارًا (ارتفاعًا من 11.70 دولارًا، وبإمكانه الصعود 6.8%)، مع ثبات مضاعف الربحية المستقبلي عند 10.0 مرات؛ ويتداول السهم عند 9.7 مرات مضاعف ربحية السنة المالية 2026 المتوقعة. إيرادات السنة المالية 2026 المتوقعة: 24.7 مليار يوان، بزيادة 15.0% على أساس سنوي؛ وربحية السهم المخففة المعيارية: 8.38 يوان، بانخفاض 11.7% على أساس سنوي.
رأي Unhidea: كان النمو الخارجي قصة النمو التي تبرر علاوة تقييم MINISO — لكن عند نمو 1.7% ومخزون يكفي 271 يومًا، توقفت هذه القصة مؤقتًا. يستهلك المخزون السيولة ويفرض تقديم الخصومات قبل أن يظهر أثره في الهوامش.
رأي Unhidea: عمليات إعادة شراء أسهم تتجاوز مليار يوان (نحو 4.5% من الأسهم) هي العامل الأساسي الداعم، بينما لا تزال ربحية السهم المعيارية تتراجع 11.7% في السنة المالية 2026 المتوقعة. سهم رخيص (9.7 مرات) ينتظر استئناف تسارع النمو في الأسواق الخارجية؛ لكنه لم يشهد تحولًا بعد.
المخاطر: تباطؤ مبيعات المتاجر المحلية المماثلة، وعدم اليقين في الأسواق الخارجية، واشتداد المنافسة.
المصدر: نومورا، 18 نوفمبر 2026. لا تُعدّ هذه نصيحة مالية.