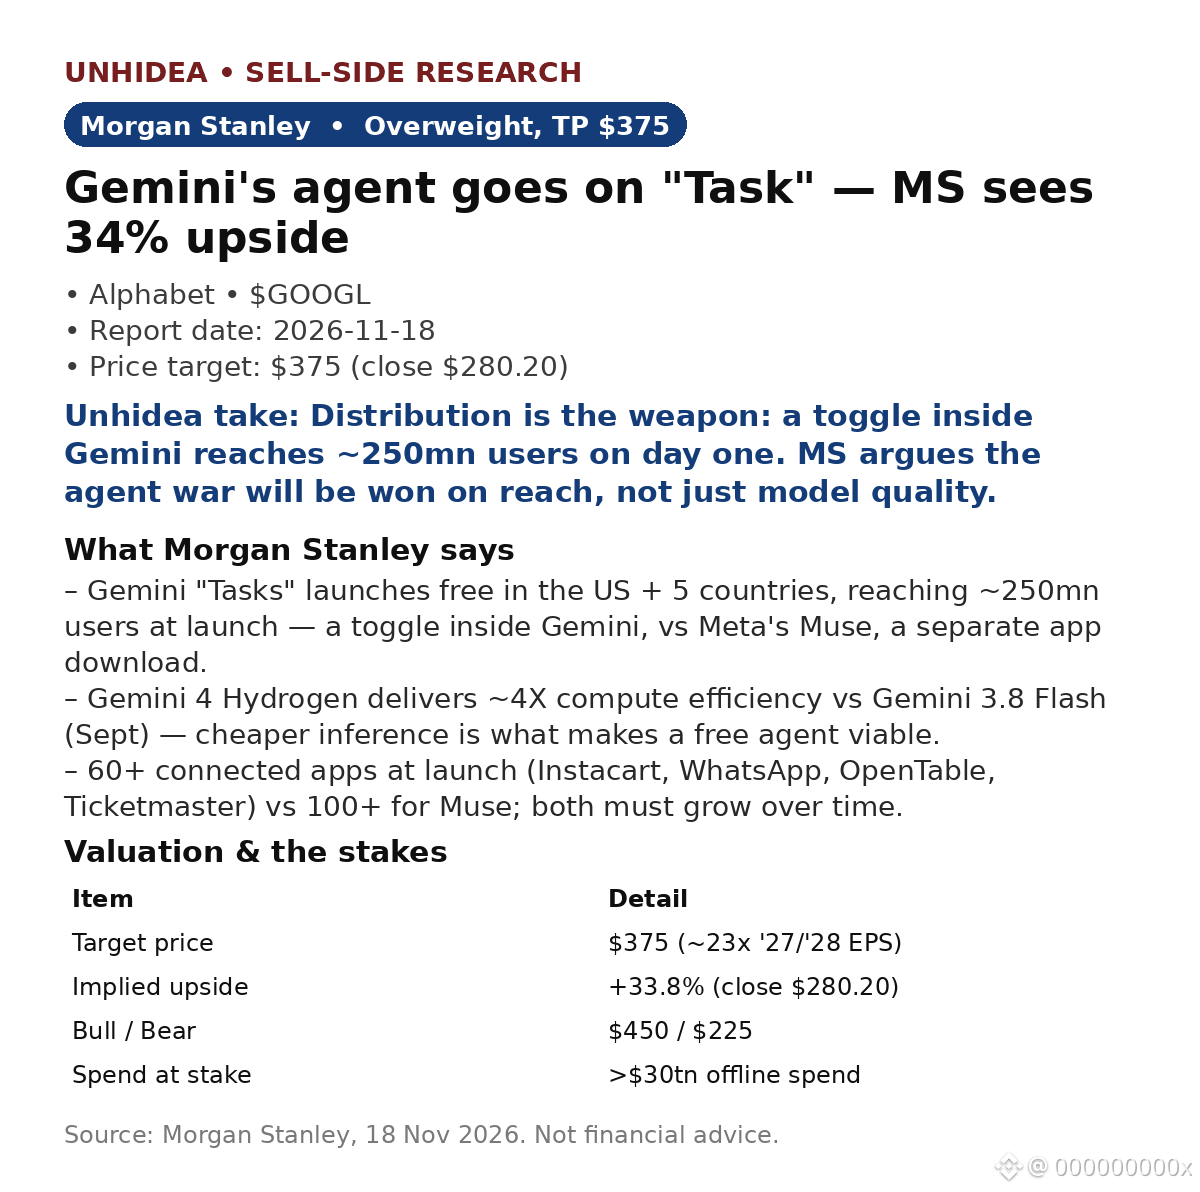
$GOOGL: أصبح وكيل Gemini متاحًا الآن ضمن «المهام» — تُبقي Morgan Stanley على توصية «زيادة الوزن»، والسعر المستهدف 375 دولارًا (+34% مقارنةً بإغلاق 280.20 دولارًا في 17 نوفمبر)
- تُطرح «المهام» مجانًا في الولايات المتحدة و5 دول أخرى لنحو 250 مليون مستخدم — وهي خيار داخل Gemini (بأكثر من مليار مستخدم نشط شهريًا)، ولا تتطلب تنزيلًا. أما Muse من Meta فهو تطبيق منفصل يضم نحو 12 مليون مستخدم نشط شهريًا (وفق بيانات جهات خارجية).
- يحقق Gemini 4 Hydrogen كفاءة حوسبة أعلى بنحو 4 مرات مقارنةً بـ Gemini 3.8 Flash (سبتمبر). وتستهدف Meta زيادة الكفاءة 10 مرات في Muse بحلول 2027 — فالكفاءة هي ما يحدد من يستطيع تحمّل تكلفة تقديم وكيل مجاني.
- عند الإطلاق، يتصل بأكثر من 60 تطبيقًا (Instacart وWhatsApp وOpenTable)، مقابل أكثر من 100 تطبيق لـ Muse. وترى Morgan Stanley أن الوكلاء الذين يتوسعون أولًا سيحظون باعتماد تجاري أكبر — وهذا يصب في مصلحة Google.
- لكن ثمة محذورًا: يحقق البحث إيرادات تعادل نحو 20–40% من قيمة المعاملة، مقابل عمولات للوكلاء لا تتجاوز بضعة في المئة. إذا حوّلت «المهام» الاستفسارات من دون زيادة الإنفاق، فستلتهم أفضل هوامش Google.
- ترى Morgan Stanley أن هناك إنفاقًا غير متصل بالإنترنت بقيمة تتجاوز 30 تريليون دولار قابلًا للاستحواذ؛ والسيناريو المتفائل 450 دولارًا، والمتشائم 225 دولارًا. ارتفعت الأسهم 0.8% إلى 282.44 دولارًا في 18 نوفمبر (بعد صدور التقرير، وفق Finnhub)، أي أقل بنحو 31% من أعلى مستوى عند 408.61 دولارًا.
رأي Unhidea: حرب الوكلاء هي حرب على التوزيع — فخيار أمام مليار مستخدم يتفوق على تنزيل تطبيق. والاختبار هو ما إذا كانت «المهام» ستصبح عادةً أم مجرد عرض تجريبي.
رأي Unhidea: راقبوا البحث، لا «المهام». إذا ازدهر التسوق عبر الوكلاء بينما تباطأ البحث، فسينكمش مضاعف التقييم — إذ يفترض السعر المستهدف البالغ 375 دولارًا من Morgan Stanley استمرار متانة البحث.
المخاطر: تآكل إيرادات البحث، والمنافسة من Meta وAmazon، والإنفاق الرأسمالي على الذكاء الاصطناعي والعائد على رأس المال المستثمر، والتنظيم.
المصدر: Morgan Stanley، 18 نوفمبر 2026. هذا ليس مشورة مالية.
- تُطرح «المهام» مجانًا في الولايات المتحدة و5 دول أخرى لنحو 250 مليون مستخدم — وهي خيار داخل Gemini (بأكثر من مليار مستخدم نشط شهريًا)، ولا تتطلب تنزيلًا. أما Muse من Meta فهو تطبيق منفصل يضم نحو 12 مليون مستخدم نشط شهريًا (وفق بيانات جهات خارجية).
- يحقق Gemini 4 Hydrogen كفاءة حوسبة أعلى بنحو 4 مرات مقارنةً بـ Gemini 3.8 Flash (سبتمبر). وتستهدف Meta زيادة الكفاءة 10 مرات في Muse بحلول 2027 — فالكفاءة هي ما يحدد من يستطيع تحمّل تكلفة تقديم وكيل مجاني.
- عند الإطلاق، يتصل بأكثر من 60 تطبيقًا (Instacart وWhatsApp وOpenTable)، مقابل أكثر من 100 تطبيق لـ Muse. وترى Morgan Stanley أن الوكلاء الذين يتوسعون أولًا سيحظون باعتماد تجاري أكبر — وهذا يصب في مصلحة Google.
- لكن ثمة محذورًا: يحقق البحث إيرادات تعادل نحو 20–40% من قيمة المعاملة، مقابل عمولات للوكلاء لا تتجاوز بضعة في المئة. إذا حوّلت «المهام» الاستفسارات من دون زيادة الإنفاق، فستلتهم أفضل هوامش Google.
- ترى Morgan Stanley أن هناك إنفاقًا غير متصل بالإنترنت بقيمة تتجاوز 30 تريليون دولار قابلًا للاستحواذ؛ والسيناريو المتفائل 450 دولارًا، والمتشائم 225 دولارًا. ارتفعت الأسهم 0.8% إلى 282.44 دولارًا في 18 نوفمبر (بعد صدور التقرير، وفق Finnhub)، أي أقل بنحو 31% من أعلى مستوى عند 408.61 دولارًا.
رأي Unhidea: حرب الوكلاء هي حرب على التوزيع — فخيار أمام مليار مستخدم يتفوق على تنزيل تطبيق. والاختبار هو ما إذا كانت «المهام» ستصبح عادةً أم مجرد عرض تجريبي.
رأي Unhidea: راقبوا البحث، لا «المهام». إذا ازدهر التسوق عبر الوكلاء بينما تباطأ البحث، فسينكمش مضاعف التقييم — إذ يفترض السعر المستهدف البالغ 375 دولارًا من Morgan Stanley استمرار متانة البحث.
المخاطر: تآكل إيرادات البحث، والمنافسة من Meta وAmazon، والإنفاق الرأسمالي على الذكاء الاصطناعي والعائد على رأس المال المستثمر، والتنظيم.
المصدر: Morgan Stanley، 18 نوفمبر 2026. هذا ليس مشورة مالية.