$AS: أركتريكس وسالومون تقودان تفوقًا بنسبة 24% — نومورا تؤكد توصية الشراء، والسعر المستهدف 48.10 دولارًا (ارتفاع محتمل 65%)
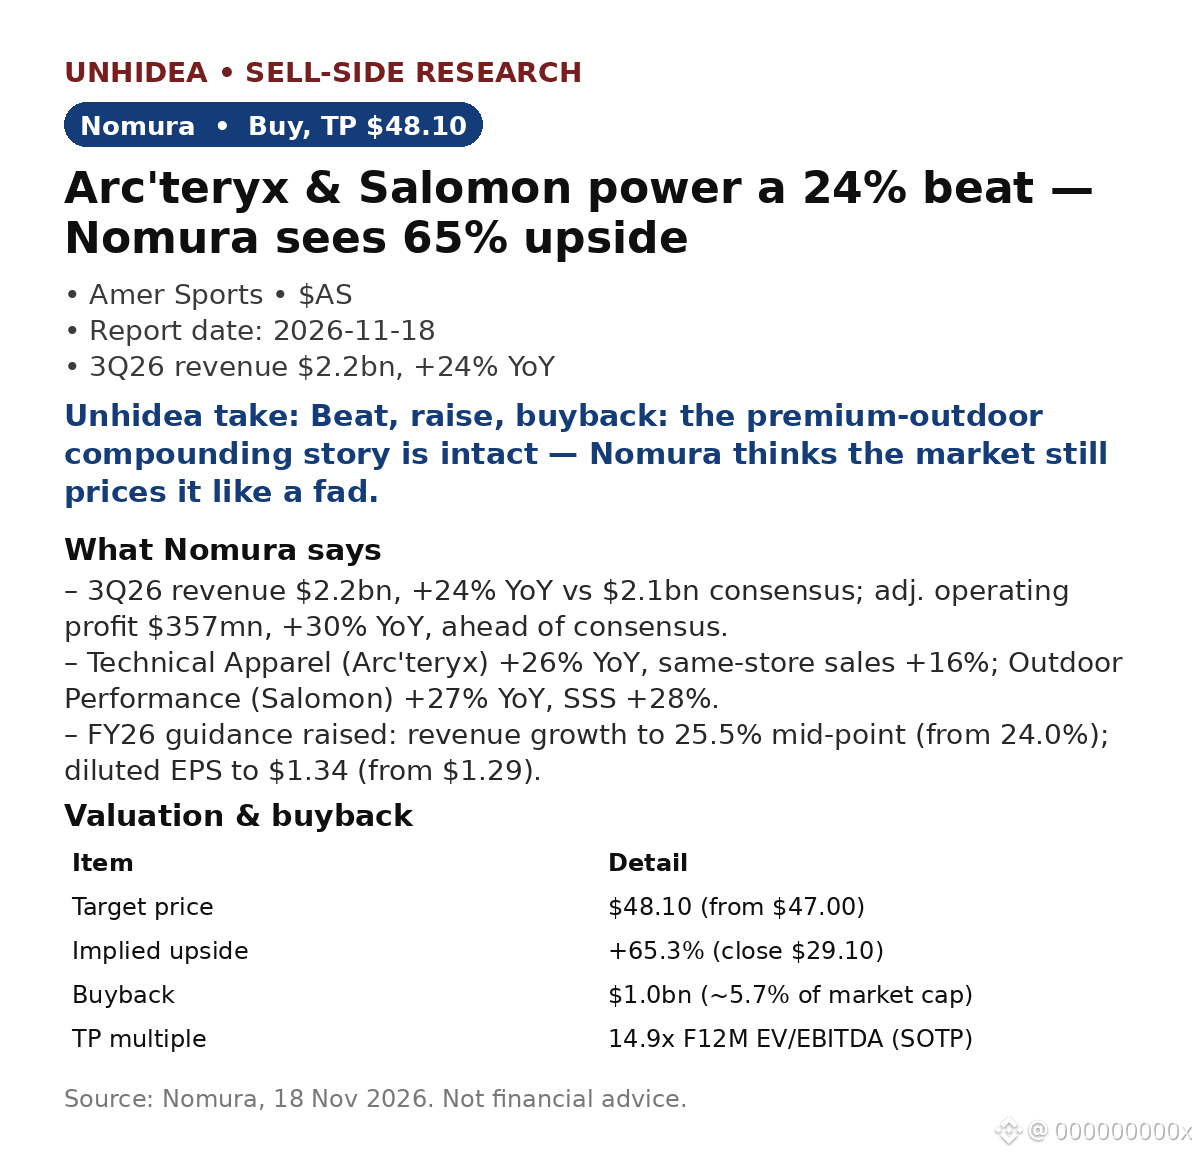
- إيرادات الربع الثالث من 2026 بلغت 2.2 مليار دولار، بزيادة 24% على أساس سنوي، مقابل 2.1 مليار دولار حسب التوقعات. وبلغ الربح التشغيلي المعدل 357 مليون دولار، بزيادة 30% على أساس سنوي، متجاوزًا التوقعات. وربحية السهم المعدلة 0.42 دولار مقابل 0.35 دولار متوقعة.
- نمو الملابس التقنية (أركتريكس) بنسبة 26% على أساس سنوي، وارتفاع مبيعات المتاجر القائمة بنسبة 16%؛ ونمو الأداء الخارجي (سالومون) بنسبة 27% على أساس سنوي، وارتفاع مبيعات المتاجر القائمة بنسبة 28%. أما قطاع الكرات ومضارب التنس فنما بنسبة 12%، لكن الهامش انخفض 2.1 نقطة مئوية بسبب الاستثمار في ويلسون.
- رُفعت التوقعات: نمو إيرادات السنة المالية 2026 إلى 25.5% (من 24.0%)؛ وربحية السهم المخففة إلى 1.34 دولار (من 1.29 دولار). كما أن برنامج إعادة شراء أسهم بقيمة مليار دولار (نحو 5.7% من القيمة السوقية) يضع حدًا أدنى للسعر.
- ارتفعت الأسهم 3.9% إلى 30.24 دولارًا في 17 نوفمبر، بينما تراجع مؤشر S&P بنحو 1%، ثم صعدت 2.3% إلى 30.95 دولارًا في 18 نوفمبر (بيانات السوق بعد صدور التقرير). ويشير السعر المستهدف وفق تقييم مجموع الأجزاء إلى مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك الآجلة يبلغ 14.9 مرة.
رأي Unhidea: علامتان تجاريتان تنموان بنسبة 26–27% وتتمتعان بقوة تسعيرية عبر البيع المباشر للمستهلك، إضافة إلى حد أدنى يدعمه برنامج إعادة الشراء — ومع ذلك، لا يزال السوق يقيّم Amer كبائع تجزئة دوري؛ أما الارتفاع المحتمل البالغ 65% الذي تقدّره نومورا فيعكس رؤيتها لمنصة قائمة على العلامات التجارية.
رأي Unhidea: آراء المحللين منقسمة — خفّض UBS السعر المستهدف إلى 56 دولارًا، بينما أبقت نومورا عليه عند 48.10 دولارًا، مع توصية شراء من كليهما. وهذا الفارق هو جوهر النقاش: ما المضاعف المناسب لشركة تنمو بنسبة 25% وهامشها الإجمالي 59.3%؟
المخاطر: تأثير ويلسون السلبي، والتنفيذ في البيع المباشر للمستهلك، والرسوم الجمركية/أسعار الصرف، وتباطؤ الإنفاق الاستهلاكي على السلع الفاخرة.
المصدر: نومورا، 18 نوفمبر 2026. أسعار ما بعد صدور التقرير: Finnhub/بيانات السوق. هذه ليست نصيحة مالية.
- إيرادات الربع الثالث من 2026 بلغت 2.2 مليار دولار، بزيادة 24% على أساس سنوي، مقابل 2.1 مليار دولار حسب التوقعات. وبلغ الربح التشغيلي المعدل 357 مليون دولار، بزيادة 30% على أساس سنوي، متجاوزًا التوقعات. وربحية السهم المعدلة 0.42 دولار مقابل 0.35 دولار متوقعة.
- نمو الملابس التقنية (أركتريكس) بنسبة 26% على أساس سنوي، وارتفاع مبيعات المتاجر القائمة بنسبة 16%؛ ونمو الأداء الخارجي (سالومون) بنسبة 27% على أساس سنوي، وارتفاع مبيعات المتاجر القائمة بنسبة 28%. أما قطاع الكرات ومضارب التنس فنما بنسبة 12%، لكن الهامش انخفض 2.1 نقطة مئوية بسبب الاستثمار في ويلسون.
- رُفعت التوقعات: نمو إيرادات السنة المالية 2026 إلى 25.5% (من 24.0%)؛ وربحية السهم المخففة إلى 1.34 دولار (من 1.29 دولار). كما أن برنامج إعادة شراء أسهم بقيمة مليار دولار (نحو 5.7% من القيمة السوقية) يضع حدًا أدنى للسعر.
- ارتفعت الأسهم 3.9% إلى 30.24 دولارًا في 17 نوفمبر، بينما تراجع مؤشر S&P بنحو 1%، ثم صعدت 2.3% إلى 30.95 دولارًا في 18 نوفمبر (بيانات السوق بعد صدور التقرير). ويشير السعر المستهدف وفق تقييم مجموع الأجزاء إلى مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك الآجلة يبلغ 14.9 مرة.
رأي Unhidea: علامتان تجاريتان تنموان بنسبة 26–27% وتتمتعان بقوة تسعيرية عبر البيع المباشر للمستهلك، إضافة إلى حد أدنى يدعمه برنامج إعادة الشراء — ومع ذلك، لا يزال السوق يقيّم Amer كبائع تجزئة دوري؛ أما الارتفاع المحتمل البالغ 65% الذي تقدّره نومورا فيعكس رؤيتها لمنصة قائمة على العلامات التجارية.
رأي Unhidea: آراء المحللين منقسمة — خفّض UBS السعر المستهدف إلى 56 دولارًا، بينما أبقت نومورا عليه عند 48.10 دولارًا، مع توصية شراء من كليهما. وهذا الفارق هو جوهر النقاش: ما المضاعف المناسب لشركة تنمو بنسبة 25% وهامشها الإجمالي 59.3%؟
المخاطر: تأثير ويلسون السلبي، والتنفيذ في البيع المباشر للمستهلك، والرسوم الجمركية/أسعار الصرف، وتباطؤ الإنفاق الاستهلاكي على السلع الفاخرة.
المصدر: نومورا، 18 نوفمبر 2026. أسعار ما بعد صدور التقرير: Finnhub/بيانات السوق. هذه ليست نصيحة مالية.