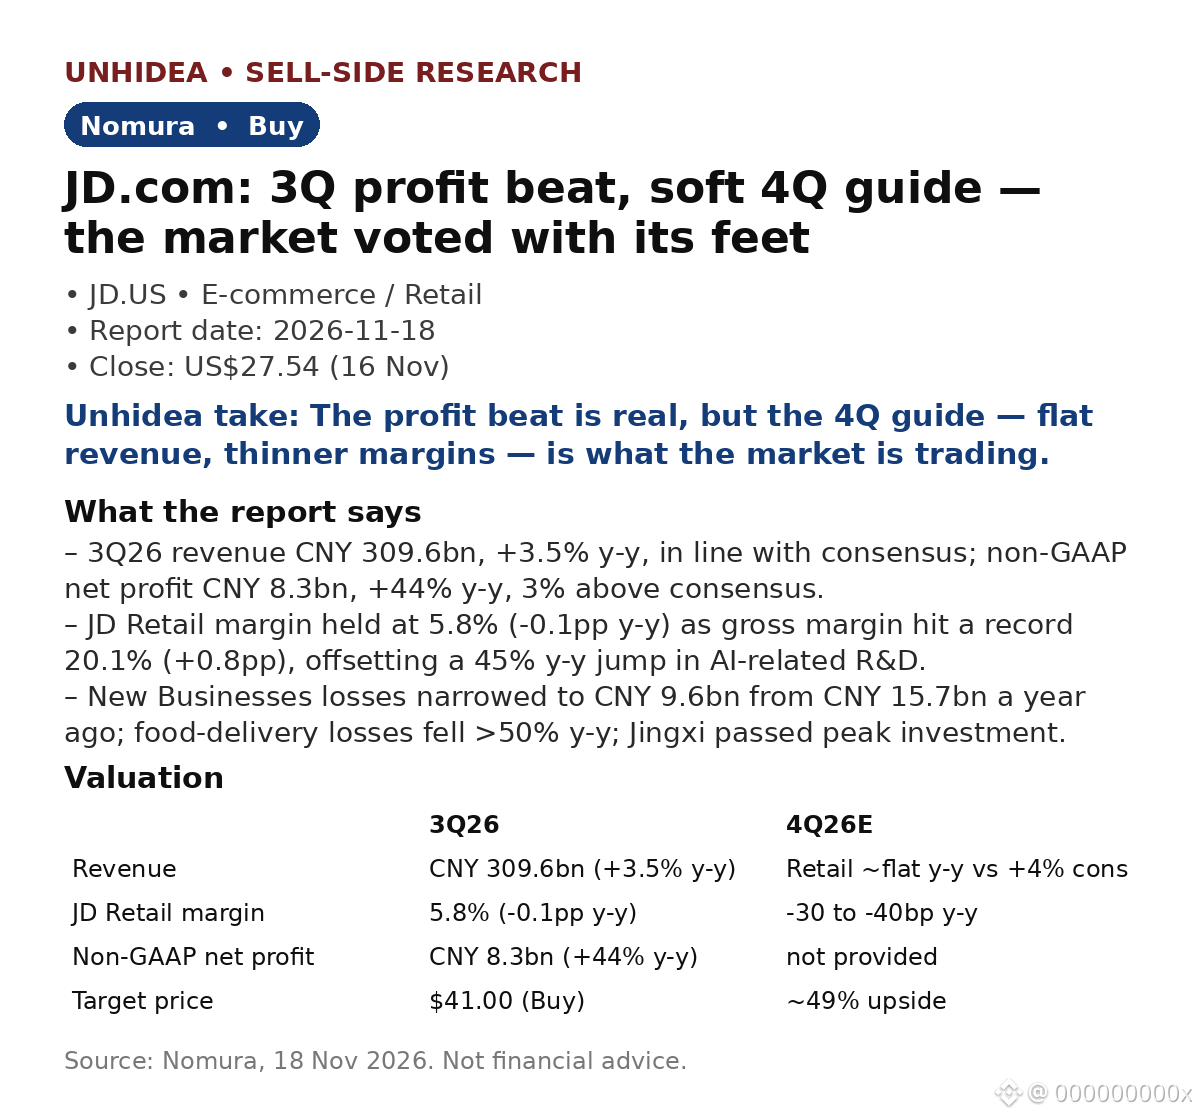
JD.com ($JD): تُبقي نومورا على توصية الشراء عند 41 دولارًا — أرباح الربع الثالث فاقت التوقعات، وتوجيهات الربع الرابع جاءت ضعيفة، والسوق عبّر عن رأيه بالبيع
- بلغت إيرادات الربع الثالث من 2026 نحو 309.6 مليار يوان صيني، بزيادة 3.5% على أساس سنوي، بما يتماشى مع التوقعات؛ وبلغ صافي الربح وفق معيار non-GAAP نحو 8.3 مليار يوان، بزيادة 44% سنويًا، متجاوزًا الإجماع بنسبة 3%؛ وبلغ الربح التشغيلي وفق المعيار نفسه 7.3 مليار يوان، متجاوزًا الإجماع بنسبة 15%.
- حافظ قطاع JD Retail على هامش 5.8% (بانخفاض 0.1 نقطة مئوية سنويًا)؛ وسجل هامش الربح الإجمالي مستوى قياسيًا بلغ 20.1% (بارتفاع 0.8 نقطة مئوية)، معوضًا قفزة الإنفاق على البحث والتطوير في الذكاء الاصطناعي بنسبة 45% سنويًا.
- تقلصت خسائر الأنشطة الجديدة إلى 9.6 مليار يوان صيني، مقارنةً بـ15.7 مليار يوان قبل عام؛ وتراجعت خسائر توصيل الطعام بأكثر من 50% سنويًا.
- لكن توقعات الربع الرابع تبدو ضعيفة: يُتوقع أن تبقى إيرادات JD Retail ثابتة على أساس سنوي، مقارنةً بزيادة 4% وفق الإجماع؛ وأن يتراجع الهامش بمقدار 30 إلى 40 نقطة أساس سنويًا، مقابل 10 نقاط أساس متوقعة.
- التقييم: يشير السعر المستهدف البالغ 41 دولارًا إلى مضاعف ربحية متوقع للسنة المالية 2027 قدره 8.5x، مقابل 5.7x حاليًا — أي ارتفاع محتمل بنحو 49% مقارنةً بسعر الإغلاق البالغ 27.54 دولارًا في 16 نوفمبر.
رأي Unhidea: التفوق على التوقعات حقيقي، لكنه يعكس أداءً مضى — فالسوق يسعّر توجيهات الربع الرابع، لا نتائج الربع الثالث.
رأي Unhidea: تتمحور قصة JD الآن حول الانضباط في الهوامش، لا النمو — فتقليص الخسائر أهم من ثبات الإيرادات.
تفاعل السوق: هبطت الأسهم بنسبة 7.7% في 17 نوفمبر إلى 25.43 دولارًا، ثم تراجعت 2.0% إضافية في 18 نوفمبر إلى 24.92 دولارًا (Finnhub).
المخاطر: ضعف الاستهلاك؛ المنافسة؛ دمج CECONYOMY (أُغلقت الصفقة في 12 نوفمبر).
المصدر: نومورا، 18 نوفمبر 2026. هذه ليست نصيحة مالية.
- بلغت إيرادات الربع الثالث من 2026 نحو 309.6 مليار يوان صيني، بزيادة 3.5% على أساس سنوي، بما يتماشى مع التوقعات؛ وبلغ صافي الربح وفق معيار non-GAAP نحو 8.3 مليار يوان، بزيادة 44% سنويًا، متجاوزًا الإجماع بنسبة 3%؛ وبلغ الربح التشغيلي وفق المعيار نفسه 7.3 مليار يوان، متجاوزًا الإجماع بنسبة 15%.
- حافظ قطاع JD Retail على هامش 5.8% (بانخفاض 0.1 نقطة مئوية سنويًا)؛ وسجل هامش الربح الإجمالي مستوى قياسيًا بلغ 20.1% (بارتفاع 0.8 نقطة مئوية)، معوضًا قفزة الإنفاق على البحث والتطوير في الذكاء الاصطناعي بنسبة 45% سنويًا.
- تقلصت خسائر الأنشطة الجديدة إلى 9.6 مليار يوان صيني، مقارنةً بـ15.7 مليار يوان قبل عام؛ وتراجعت خسائر توصيل الطعام بأكثر من 50% سنويًا.
- لكن توقعات الربع الرابع تبدو ضعيفة: يُتوقع أن تبقى إيرادات JD Retail ثابتة على أساس سنوي، مقارنةً بزيادة 4% وفق الإجماع؛ وأن يتراجع الهامش بمقدار 30 إلى 40 نقطة أساس سنويًا، مقابل 10 نقاط أساس متوقعة.
- التقييم: يشير السعر المستهدف البالغ 41 دولارًا إلى مضاعف ربحية متوقع للسنة المالية 2027 قدره 8.5x، مقابل 5.7x حاليًا — أي ارتفاع محتمل بنحو 49% مقارنةً بسعر الإغلاق البالغ 27.54 دولارًا في 16 نوفمبر.
رأي Unhidea: التفوق على التوقعات حقيقي، لكنه يعكس أداءً مضى — فالسوق يسعّر توجيهات الربع الرابع، لا نتائج الربع الثالث.
رأي Unhidea: تتمحور قصة JD الآن حول الانضباط في الهوامش، لا النمو — فتقليص الخسائر أهم من ثبات الإيرادات.
تفاعل السوق: هبطت الأسهم بنسبة 7.7% في 17 نوفمبر إلى 25.43 دولارًا، ثم تراجعت 2.0% إضافية في 18 نوفمبر إلى 24.92 دولارًا (Finnhub).
المخاطر: ضعف الاستهلاك؛ المنافسة؛ دمج CECONYOMY (أُغلقت الصفقة في 12 نوفمبر).
المصدر: نومورا، 18 نوفمبر 2026. هذه ليست نصيحة مالية.