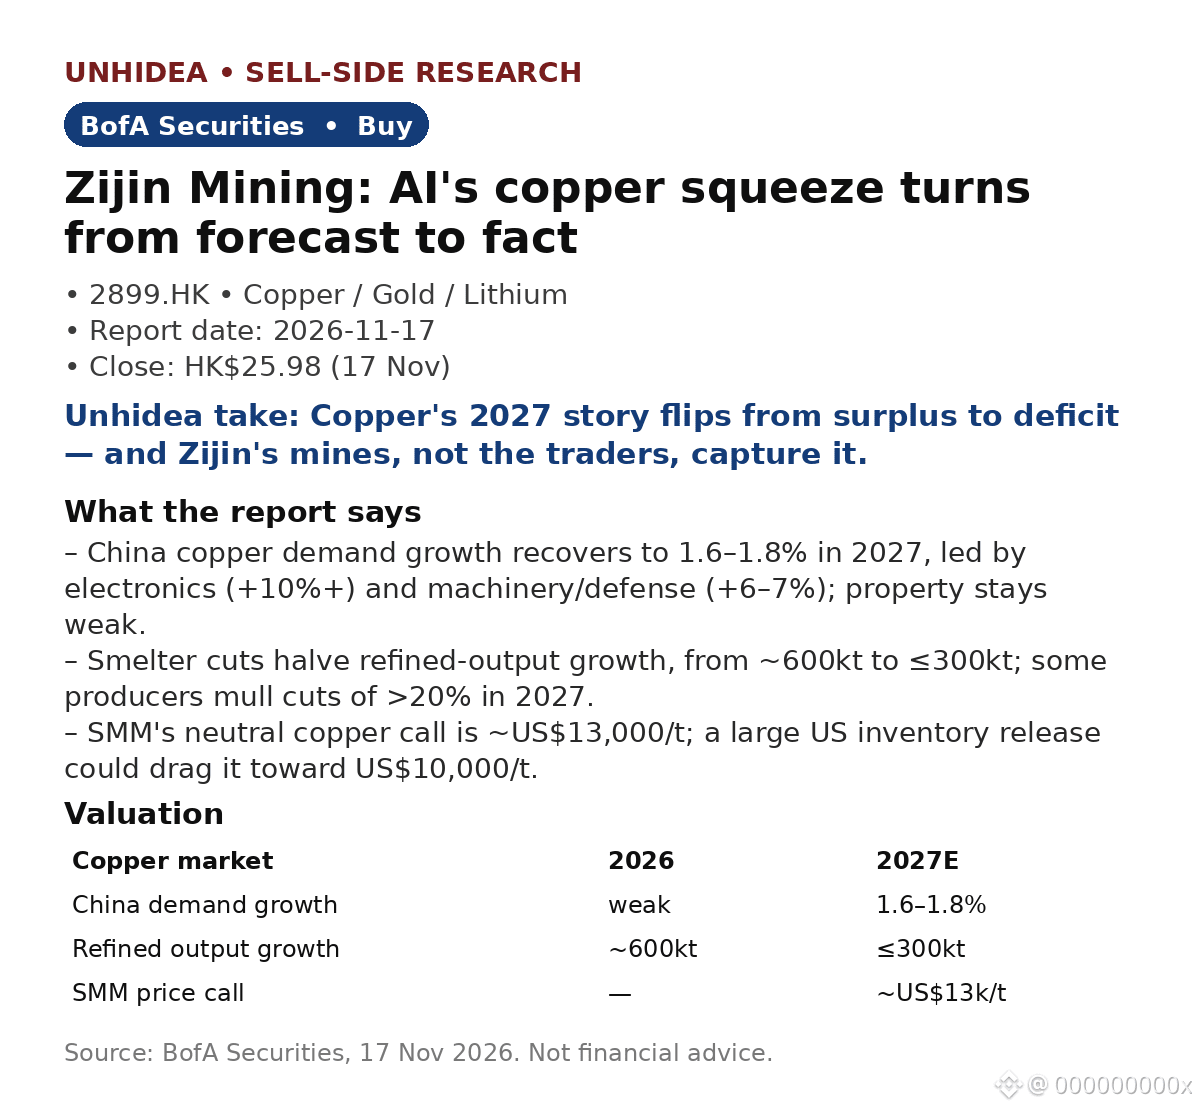
زيجين ماينينغ (2899.HK): تُبقي BofA على توصية الشراء — يتعافى الطلب الصيني على النحاس مع خفض المصاهر للإنتاج
- يتعافى نمو الطلب الصيني على النحاس ليبلغ 1.6–1.8% في 2027، بقيادة الإلكترونيات (+10%+) والآلات/الدفاع (+6–7%)؛ بينما لا يزال قطاع العقارات ضعيفًا.
- تخفّض المصاهر نمو إنتاج النحاس المكرّر إلى النصف، من نحو 600 ألف طن إلى ≤300 ألف طن؛ وتقدّر SMM السعر المحايد بنحو 13,000 دولار أمريكي/طن، فيما يشكّل طرح المخزونات الأمريكية خطرًا قد يدفع السعر نحو 10,000 دولار أمريكي/طن.
- تُبقي زيجين على توجيهاتها لعام 2026 (باستثناء خسائر كاموا-كاكولا البالغة نحو 50 ألف طن)؛ وتنتج المناجم القائمة 1.40–1.45 مليون طن في 2028، مقابل مستهدف 1.50 مليون طن؛ وتضيف أفريقيا أكثر من 300 ألف طن.
- البنية التحتية للذكاء الاصطناعي هي العامل المحفّز: يتضاعف الطلب على M8 CCL ثلاث مرات، من 2.5 مليون إلى 7.5 مليون وحدة شهريًا بحلول نهاية 2027؛ ويمثّل InP أكثر من 70% من صافي أرباح يونان جيرمانيوم بهامش يتجاوز 65%، مع تأمين الطلبات حتى 2027.
- تصنيف زيجين: شراء؛ سعر الإغلاق 25.98 دولار هونغ كونغي في 17 نوفمبر؛ ولم يُعَد ذكر السعر المستهدف في هذه المذكرة.
وجهة نظر Unhidea: النحاس هو عنق الزجاجة الذي يغفله الجميع في الذكاء الاصطناعي — ينشغل السوق بالنقاش حول وحدات معالجة الرسوميات، بينما ينتقل المعدن الذي يمدّ كل مركز بيانات بالأسلاك من فائض إلى عجز.
وجهة نظر Unhidea: تكمن ميزة زيجين في نمو الإنتاج مع دخول السوق مرحلة العجز — فهي تنمو فيما تقلّص المصاهر إنتاجها؛ وفي سوق شحيحة، تتفوّق الأطنان على مضاعفات التقييم.
المخاطر: ضعف الاقتصاد الكلي؛ طرح المخزونات الأمريكية؛ اضطراب عمليات كاموا-كاكولا.
المصدر: BofA Securities، 17 نوفمبر 2026. ليست هذه نصيحة مالية.
- يتعافى نمو الطلب الصيني على النحاس ليبلغ 1.6–1.8% في 2027، بقيادة الإلكترونيات (+10%+) والآلات/الدفاع (+6–7%)؛ بينما لا يزال قطاع العقارات ضعيفًا.
- تخفّض المصاهر نمو إنتاج النحاس المكرّر إلى النصف، من نحو 600 ألف طن إلى ≤300 ألف طن؛ وتقدّر SMM السعر المحايد بنحو 13,000 دولار أمريكي/طن، فيما يشكّل طرح المخزونات الأمريكية خطرًا قد يدفع السعر نحو 10,000 دولار أمريكي/طن.
- تُبقي زيجين على توجيهاتها لعام 2026 (باستثناء خسائر كاموا-كاكولا البالغة نحو 50 ألف طن)؛ وتنتج المناجم القائمة 1.40–1.45 مليون طن في 2028، مقابل مستهدف 1.50 مليون طن؛ وتضيف أفريقيا أكثر من 300 ألف طن.
- البنية التحتية للذكاء الاصطناعي هي العامل المحفّز: يتضاعف الطلب على M8 CCL ثلاث مرات، من 2.5 مليون إلى 7.5 مليون وحدة شهريًا بحلول نهاية 2027؛ ويمثّل InP أكثر من 70% من صافي أرباح يونان جيرمانيوم بهامش يتجاوز 65%، مع تأمين الطلبات حتى 2027.
- تصنيف زيجين: شراء؛ سعر الإغلاق 25.98 دولار هونغ كونغي في 17 نوفمبر؛ ولم يُعَد ذكر السعر المستهدف في هذه المذكرة.
وجهة نظر Unhidea: النحاس هو عنق الزجاجة الذي يغفله الجميع في الذكاء الاصطناعي — ينشغل السوق بالنقاش حول وحدات معالجة الرسوميات، بينما ينتقل المعدن الذي يمدّ كل مركز بيانات بالأسلاك من فائض إلى عجز.
وجهة نظر Unhidea: تكمن ميزة زيجين في نمو الإنتاج مع دخول السوق مرحلة العجز — فهي تنمو فيما تقلّص المصاهر إنتاجها؛ وفي سوق شحيحة، تتفوّق الأطنان على مضاعفات التقييم.
المخاطر: ضعف الاقتصاد الكلي؛ طرح المخزونات الأمريكية؛ اضطراب عمليات كاموا-كاكولا.
المصدر: BofA Securities، 17 نوفمبر 2026. ليست هذه نصيحة مالية.