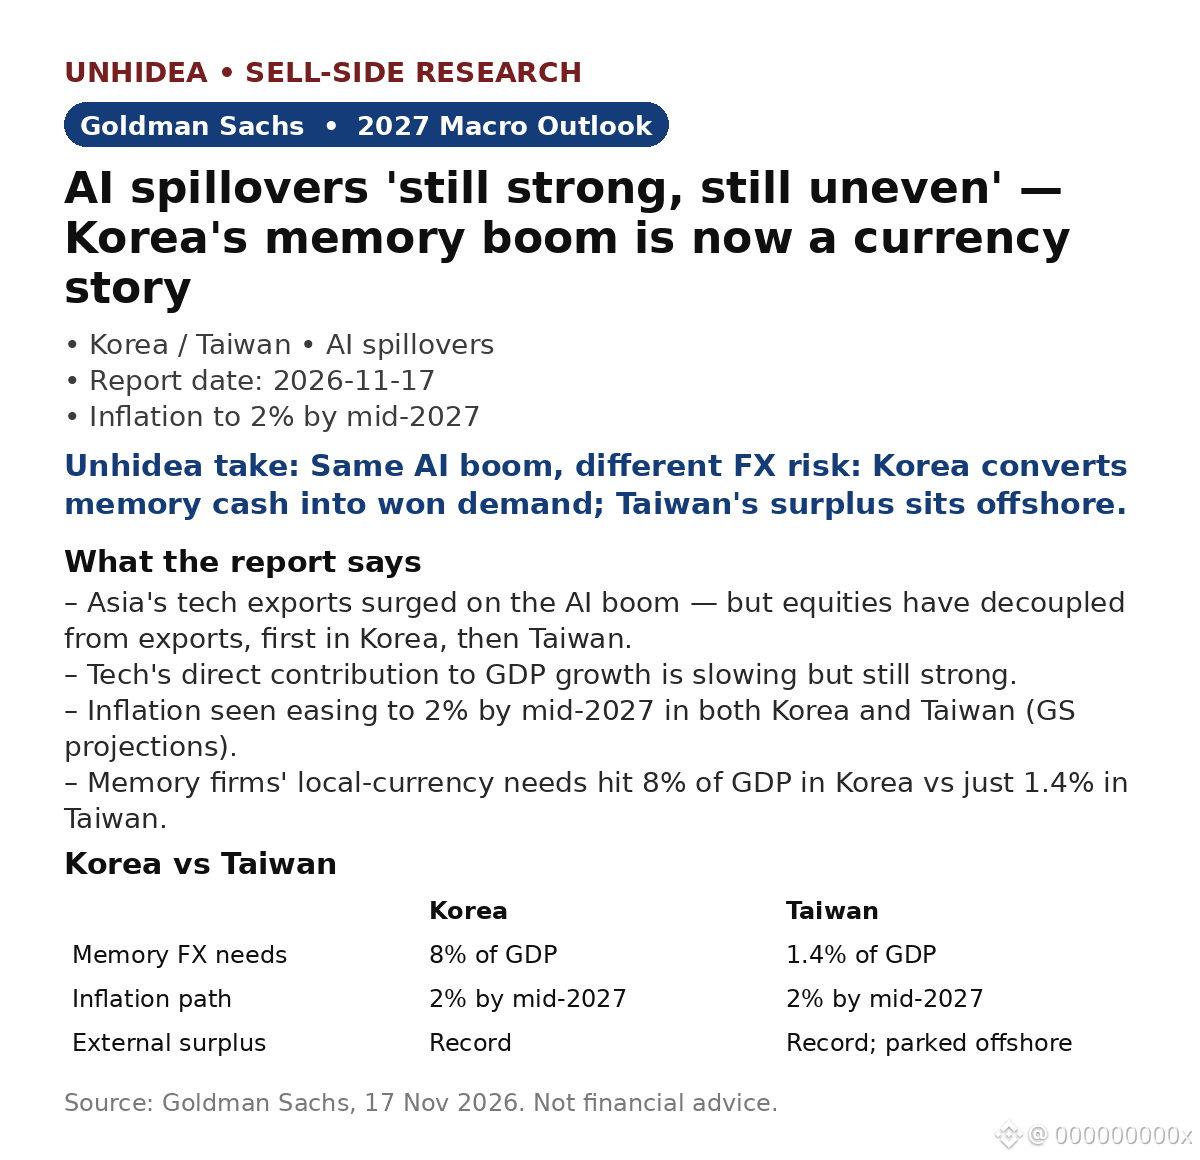
«لا تزال آثار الذكاء الاصطناعي قوية، لكنها لا تزال متفاوتة»: توقعات غولدمان ساكس لكوريا وتايوان في 2027 — مكاسب سامسونغ الاستثنائية من الذاكرة أصبحت الآن قصة عملة
- قفزت صادرات التكنولوجيا الآسيوية بفضل طفرة الذكاء الاصطناعي، لكن الأسهم انفصلت عن الصادرات — أولاً في كوريا، ثم تايوان. لم يعد المؤشر مقياساً واضحاً لدورة الصادرات.
- يتباطأ إسهام قطاع التكنولوجيا المباشر في نمو الناتج المحلي الإجمالي، لكنه لا يزال قوياً. ومن المتوقع أن يتراجع التضخم إلى 2% بحلول منتصف 2027 في كل من كوريا وتايوان (توقعات غولدمان ساكس).
- تبلغ احتياجات شركات الذاكرة من العملة المحلية 8% من الناتج المحلي الإجمالي في كوريا، مقابل 1.4% فقط في تايوان. تحوّل كوريا الطفرة إلى طلب على الوون؛ أما فائض تايوان القياسي فيُودَع في الخارج.
- أخبار السوق بعد صدور التقرير: بلغت إيرادات إنفيديا للربع المالي الثالث 115.84 مليار دولار، بزيادة 103% على أساس سنوي، مقابل توقعات بنحو 109 مليارات دولار، مع توجيهات لإيرادات بنحو 130 مليار دولار مقابل توقعات بنحو 125 ملياراً — وارتفعت أسهم سامسونغ وSK Hynix في كوريا بعد إعلان النتائج.
رأي Unhidea: الانفصال هو الإشارة — أسهم كوريا وتايوان تتداول الآن وفق سردية الذكاء الاصطناعي وأسعار الذاكرة، لا أحجام الصادرات. لم تعد قراءة صادرات ضعيفة تعني بالضرورة تراجع المؤشر، والعكس صحيح.
رأي Unhidea: الفجوة بين 8% و1.4% هي جوهر الصفقة. يواجه الوون الكوري طلباً هيكلياً ناتجاً عن تحويل عائدات الذاكرة إلى نقد، بينما يبقى فائض تايوان في الخارج — طفرة الذكاء الاصطناعي نفسها، لكن ضغطاً معاكساً على سعر الصرف. راقبوا الوون الكوري، لا مؤشر KOSPI فحسب.
المخاطر: خفض الإنفاق الرأسمالي على الذكاء الاصطناعي، انعكاس أسعار الذاكرة، تقلبات أسعار الصرف، ضوابط التصدير الأميركية الصينية.
المصدر: غولدمان ساكس، 17 نوفمبر 2026. ليس نصيحة مالية.
- قفزت صادرات التكنولوجيا الآسيوية بفضل طفرة الذكاء الاصطناعي، لكن الأسهم انفصلت عن الصادرات — أولاً في كوريا، ثم تايوان. لم يعد المؤشر مقياساً واضحاً لدورة الصادرات.
- يتباطأ إسهام قطاع التكنولوجيا المباشر في نمو الناتج المحلي الإجمالي، لكنه لا يزال قوياً. ومن المتوقع أن يتراجع التضخم إلى 2% بحلول منتصف 2027 في كل من كوريا وتايوان (توقعات غولدمان ساكس).
- تبلغ احتياجات شركات الذاكرة من العملة المحلية 8% من الناتج المحلي الإجمالي في كوريا، مقابل 1.4% فقط في تايوان. تحوّل كوريا الطفرة إلى طلب على الوون؛ أما فائض تايوان القياسي فيُودَع في الخارج.
- أخبار السوق بعد صدور التقرير: بلغت إيرادات إنفيديا للربع المالي الثالث 115.84 مليار دولار، بزيادة 103% على أساس سنوي، مقابل توقعات بنحو 109 مليارات دولار، مع توجيهات لإيرادات بنحو 130 مليار دولار مقابل توقعات بنحو 125 ملياراً — وارتفعت أسهم سامسونغ وSK Hynix في كوريا بعد إعلان النتائج.
رأي Unhidea: الانفصال هو الإشارة — أسهم كوريا وتايوان تتداول الآن وفق سردية الذكاء الاصطناعي وأسعار الذاكرة، لا أحجام الصادرات. لم تعد قراءة صادرات ضعيفة تعني بالضرورة تراجع المؤشر، والعكس صحيح.
رأي Unhidea: الفجوة بين 8% و1.4% هي جوهر الصفقة. يواجه الوون الكوري طلباً هيكلياً ناتجاً عن تحويل عائدات الذاكرة إلى نقد، بينما يبقى فائض تايوان في الخارج — طفرة الذكاء الاصطناعي نفسها، لكن ضغطاً معاكساً على سعر الصرف. راقبوا الوون الكوري، لا مؤشر KOSPI فحسب.
المخاطر: خفض الإنفاق الرأسمالي على الذكاء الاصطناعي، انعكاس أسعار الذاكرة، تقلبات أسعار الصرف، ضوابط التصدير الأميركية الصينية.
المصدر: غولدمان ساكس، 17 نوفمبر 2026. ليس نصيحة مالية.