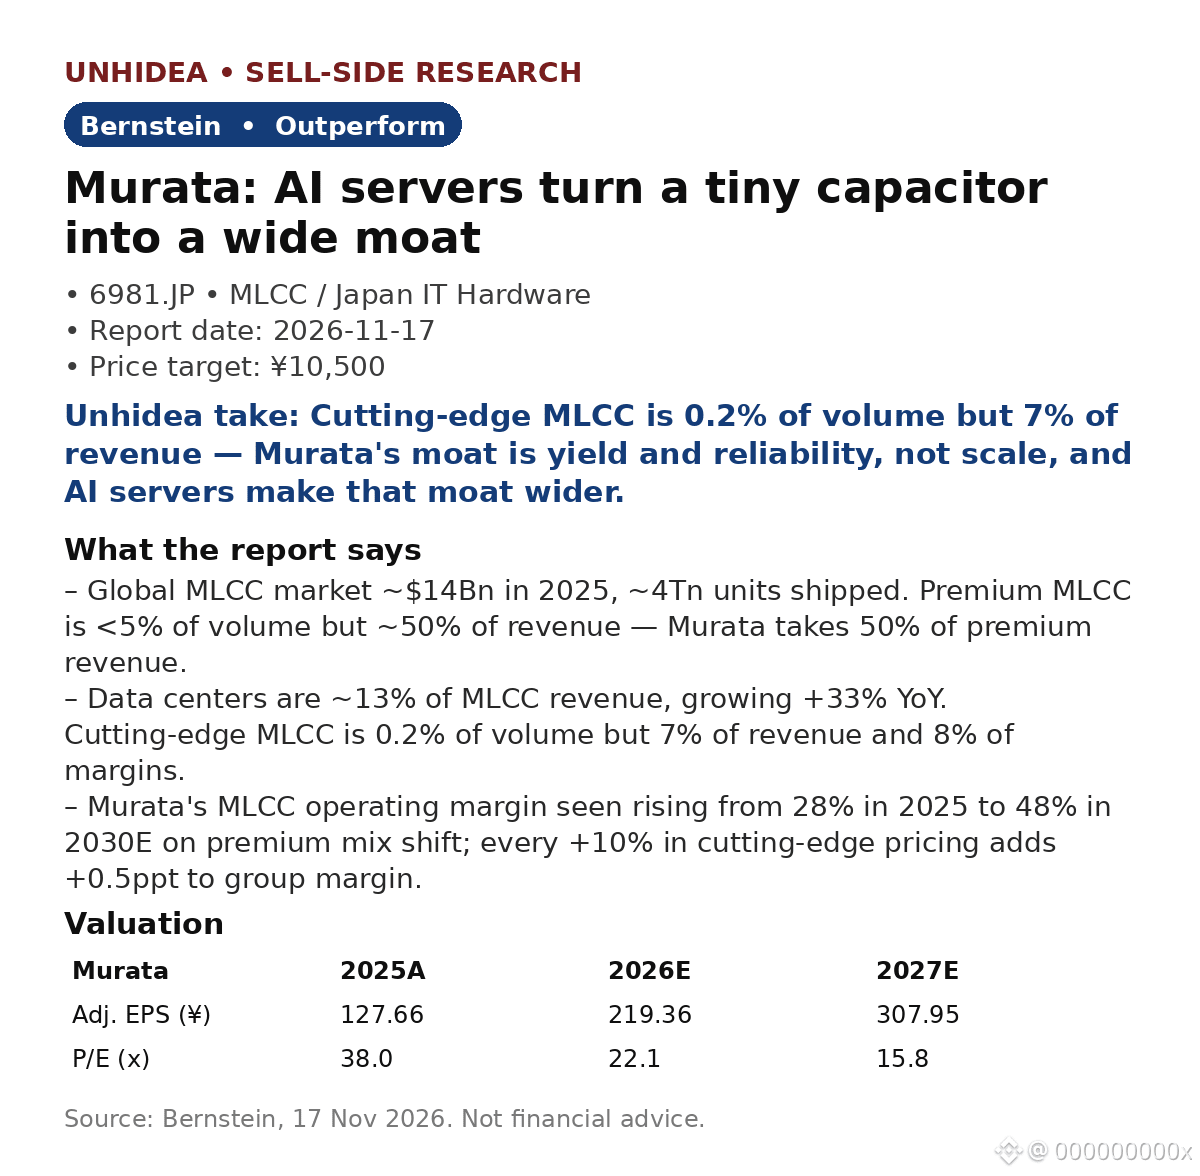
موراتا (6981.JP): تتوقع بيرنشتاين ارتفاعًا بنحو 116% مع تحويل خوادم الذكاء الاصطناعي مكثفًا صغيرًا إلى ميزة تنافسية واسعة — السعر المستهدف ¥10,500 مقابل إغلاق عند ¥4,855 في 16 نوفمبر
- يبلغ حجم سوق المكثفات الخزفية متعددة الطبقات (MLCC) عالميًا نحو $14 مليار في 2025، بما يقارب 4 تريليونات وحدة. تمثل الفئة الممتازة أقل من 5% من الحجم، لكنها تشكل نحو 50% من الإيرادات — وتحصد موراتا 50% من إيرادات الفئة الممتازة.
- تمثل مراكز البيانات نحو 13% من إيرادات MLCC، بزيادة 33% على أساس سنوي. وتمثل مكثفات MLCC المتطورة 0.2% من الحجم، و7% من الإيرادات، و8% من الهوامش.
- يجب أن تعمل مكثفات MLCC المخصصة لخوادم الذكاء الاصطناعي على مدار الساعة طوال أيام الأسبوع لأكثر من 10 سنوات، مع معدل أعطال يقترب من الصفر — وهو معيار يصعب على معظم المنافسين بلوغه على نطاق واسع. تنفق موراتا 9% من إيراداتها على البحث والتطوير، مقابل 4–7% لدى نظرائها.
- التحول في مزيج المنتجات، لا رفع الأسعار: من المتوقع أن يرتفع هامش MLCC لدى موراتا من 28% في 2025 إلى 48% في 2030E. وكل زيادة بنسبة 10% في أسعار المنتجات المتطورة تضيف 0.5 نقطة مئوية إلى هامش المجموعة.
- تؤكد بيرنشتاين توصيتها «أداء يفوق السوق»، مع سعر مستهدف ¥10,500. وتبلغ ربحية السهم المعدلة ¥219.36 في 2026E (+72% على أساس سنوي)، و¥307.95 في 2027E؛ ومضاعفا السعر إلى الأرباح 22.1x و15.8x.
رؤية Unhidea: تركزت تجارة الذكاء الاصطناعي على وحدات معالجة الرسوميات والطاقة — لكن كل خادم ذكاء اصطناعي يحتاج إلى آلاف مكثفات MLCC التي يجب ألا تتعطل. وتكمن أفضلية موراتا في الجانب الممل والمعتمد والقائم على تحسين الإنتاجية، وهو ما يحقق نموًا تراكميًا بهدوء.
رؤية Unhidea: ترى بيرنشتاين أن الصين تحتاج إلى 5–10 سنوات للحاق بالركب في مجال مكثفات MLCC الممتازة. يجري التوسع في الذكاء الاصطناعي الآن، وقائمة الموردين المعتمدين تضم فعليًا اسمين فقط — وهذه النافذة هي جوهر فرضية الاستثمار.
المخاطر: تتردد موراتا في رفع الأسعار، لذا يجب أن يحقق التحول في مزيج المنتجات النتائج المرجوة؛ كما أن تباطؤ خوادم الذكاء الاصطناعي أو ضعف الطلب على الهواتف الذكية والسيارات سيؤثر في أحجام المبيعات.
المصدر: بيرنشتاين، 17 نوفمبر 2026. ليس نصيحة مالية.
- يبلغ حجم سوق المكثفات الخزفية متعددة الطبقات (MLCC) عالميًا نحو $14 مليار في 2025، بما يقارب 4 تريليونات وحدة. تمثل الفئة الممتازة أقل من 5% من الحجم، لكنها تشكل نحو 50% من الإيرادات — وتحصد موراتا 50% من إيرادات الفئة الممتازة.
- تمثل مراكز البيانات نحو 13% من إيرادات MLCC، بزيادة 33% على أساس سنوي. وتمثل مكثفات MLCC المتطورة 0.2% من الحجم، و7% من الإيرادات، و8% من الهوامش.
- يجب أن تعمل مكثفات MLCC المخصصة لخوادم الذكاء الاصطناعي على مدار الساعة طوال أيام الأسبوع لأكثر من 10 سنوات، مع معدل أعطال يقترب من الصفر — وهو معيار يصعب على معظم المنافسين بلوغه على نطاق واسع. تنفق موراتا 9% من إيراداتها على البحث والتطوير، مقابل 4–7% لدى نظرائها.
- التحول في مزيج المنتجات، لا رفع الأسعار: من المتوقع أن يرتفع هامش MLCC لدى موراتا من 28% في 2025 إلى 48% في 2030E. وكل زيادة بنسبة 10% في أسعار المنتجات المتطورة تضيف 0.5 نقطة مئوية إلى هامش المجموعة.
- تؤكد بيرنشتاين توصيتها «أداء يفوق السوق»، مع سعر مستهدف ¥10,500. وتبلغ ربحية السهم المعدلة ¥219.36 في 2026E (+72% على أساس سنوي)، و¥307.95 في 2027E؛ ومضاعفا السعر إلى الأرباح 22.1x و15.8x.
رؤية Unhidea: تركزت تجارة الذكاء الاصطناعي على وحدات معالجة الرسوميات والطاقة — لكن كل خادم ذكاء اصطناعي يحتاج إلى آلاف مكثفات MLCC التي يجب ألا تتعطل. وتكمن أفضلية موراتا في الجانب الممل والمعتمد والقائم على تحسين الإنتاجية، وهو ما يحقق نموًا تراكميًا بهدوء.
رؤية Unhidea: ترى بيرنشتاين أن الصين تحتاج إلى 5–10 سنوات للحاق بالركب في مجال مكثفات MLCC الممتازة. يجري التوسع في الذكاء الاصطناعي الآن، وقائمة الموردين المعتمدين تضم فعليًا اسمين فقط — وهذه النافذة هي جوهر فرضية الاستثمار.
المخاطر: تتردد موراتا في رفع الأسعار، لذا يجب أن يحقق التحول في مزيج المنتجات النتائج المرجوة؛ كما أن تباطؤ خوادم الذكاء الاصطناعي أو ضعف الطلب على الهواتف الذكية والسيارات سيؤثر في أحجام المبيعات.
المصدر: بيرنشتاين، 17 نوفمبر 2026. ليس نصيحة مالية.