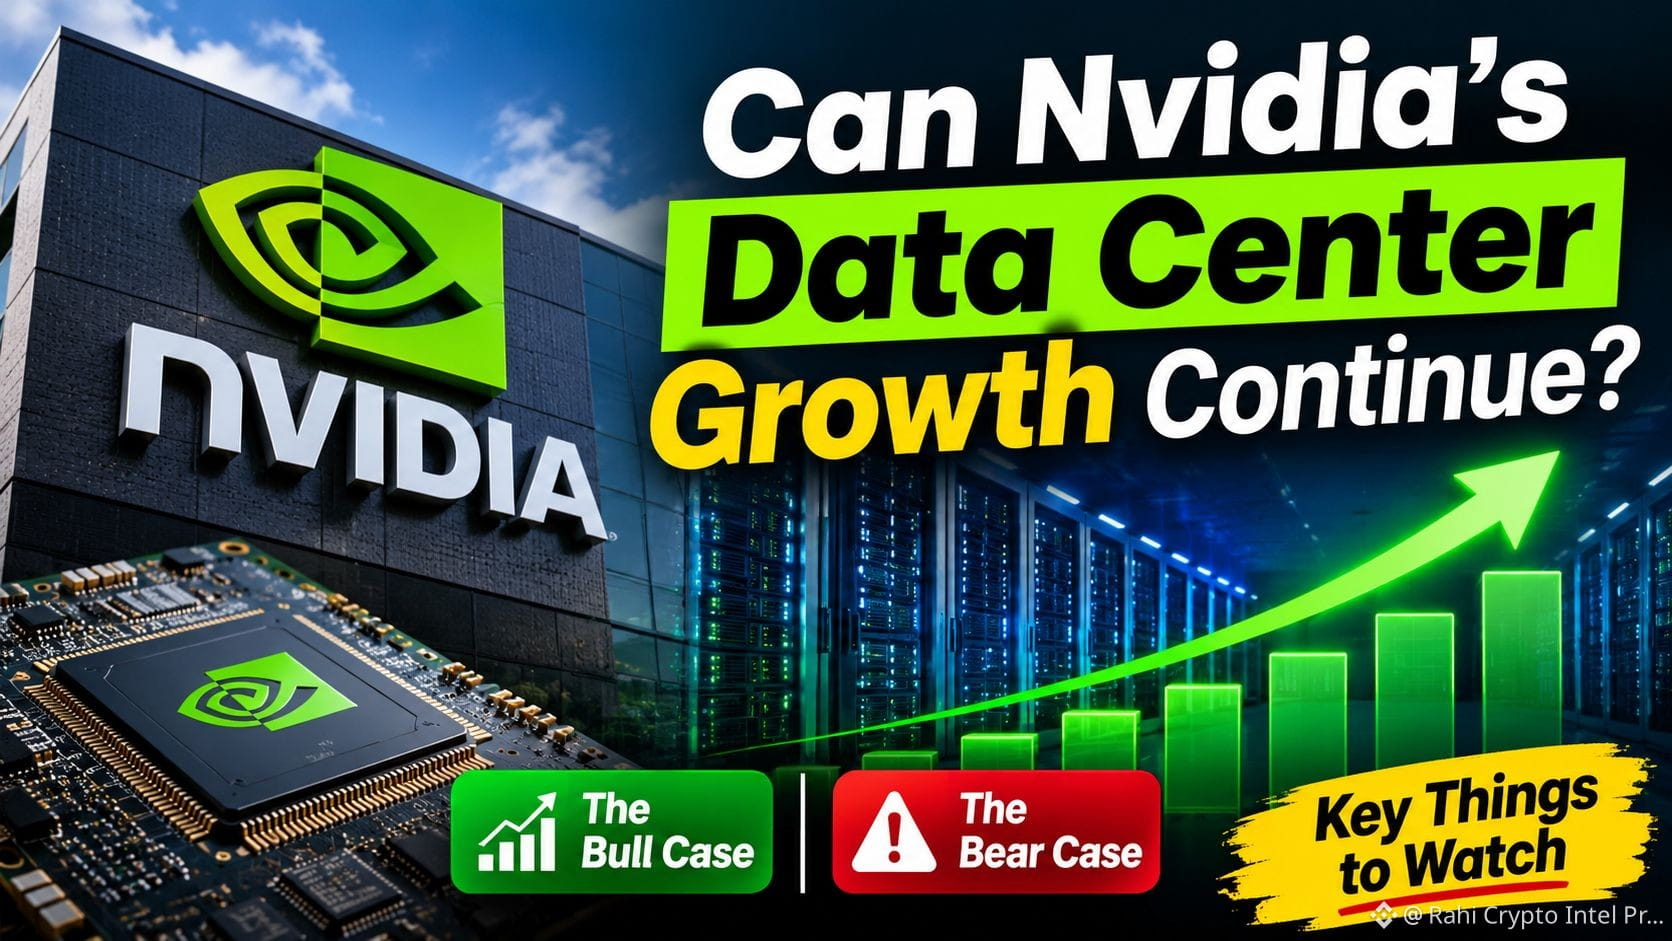
#CanNvidia’sDataCenterGrowthContinue?
وجهة نظري: نعم. لا يزال نشاط مراكز البيانات للذكاء الاصطناعي لدى NVIDIA يتمتع بإمكانات نمو قوية، لكن الحفاظ على وتيرته الحالية سيصبح أصعب مع توسع الإيرادات.
إليك الأسباب.
الحجة المؤيدة
أظهرت نتائج NVIDIA الصادرة في 17 نوفمبر 2026 ما يلي:
إجمالي الإيرادات: 115.8 مليار دولار، بزيادة 103% على أساس سنوي.
إيرادات مراكز البيانات: 107.6 مليار دولار، بزيادة 110% على أساس سنوي.
توقعات إيرادات الربع الرابع: 130 مليار دولار، بهامش زيادة أو نقصان قدره 3%.
توفر منصة Vera Rubin المرتقبة واستمرار الطلب على البنية التحتية للذكاء الاصطناعي فرصًا إضافية للنمو.
الحجة المعارضة
ثمة ثلاثة مخاطر تستحق الانتباه:
القيود المفروضة على الصين: تتوقع NVIDIA انعدام إيرادات الحوسبة لمراكز البيانات من الصين في الربع الرابع.
الهوامش: تبلغ توقعات هامش الربح الإجمالي للربع الرابع 71%–72%، وهي أقل من هامش GAAP البالغ 74.8% في الربع الثالث.
المنافسة: قد تشكل AMD وشركات الحوسبة فائقة النطاق التي تطور رقائقها الخاصة للذكاء الاصطناعي تحديًا لمكانة NVIDIA في السوق.
ما الذي ينبغي للمستثمرين مراقبته؟
نمو إيرادات مراكز البيانات.
إنفاق شركات الحوسبة فائقة النطاق على الذكاء الاصطناعي.
اعتماد Vera Rubin.
تعافي هامش الربح الإجمالي.
قيود التصدير إلى الصين والمنافسة.
خلاصتي
تدعم أحدث أرقام NVIDIA استمرار النمو، لكن ينبغي للمستثمرين مراقبة مدى استدامة الإنفاق على البنية التحتية للذكاء الاصطناعي.
وبالنسبة إلى أسواق العملات المشفرة، فإن أداء NVIDIA مهم أيضًا، لأن المعنويات تجاه الذكاء الاصطناعي قد تؤثر في تقييمات قطاع التكنولوجيا الأوسع وفي تقبل المخاطر.
لا تزال قصة نمو الذكاء الاصطناعي قوية، لكن التنفيذ هو ما سيحدد مدة استمرارها.
هذا تحليل للسوق وليس نصيحة مالية.
#NVIDIA #AI #Crypto #MarketAnalysis
$MMT
$HEI
$SPCXB
وجهة نظري: نعم. لا يزال نشاط مراكز البيانات للذكاء الاصطناعي لدى NVIDIA يتمتع بإمكانات نمو قوية، لكن الحفاظ على وتيرته الحالية سيصبح أصعب مع توسع الإيرادات.
إليك الأسباب.
الحجة المؤيدة
أظهرت نتائج NVIDIA الصادرة في 17 نوفمبر 2026 ما يلي:
إجمالي الإيرادات: 115.8 مليار دولار، بزيادة 103% على أساس سنوي.
إيرادات مراكز البيانات: 107.6 مليار دولار، بزيادة 110% على أساس سنوي.
توقعات إيرادات الربع الرابع: 130 مليار دولار، بهامش زيادة أو نقصان قدره 3%.
توفر منصة Vera Rubin المرتقبة واستمرار الطلب على البنية التحتية للذكاء الاصطناعي فرصًا إضافية للنمو.
الحجة المعارضة
ثمة ثلاثة مخاطر تستحق الانتباه:
القيود المفروضة على الصين: تتوقع NVIDIA انعدام إيرادات الحوسبة لمراكز البيانات من الصين في الربع الرابع.
الهوامش: تبلغ توقعات هامش الربح الإجمالي للربع الرابع 71%–72%، وهي أقل من هامش GAAP البالغ 74.8% في الربع الثالث.
المنافسة: قد تشكل AMD وشركات الحوسبة فائقة النطاق التي تطور رقائقها الخاصة للذكاء الاصطناعي تحديًا لمكانة NVIDIA في السوق.
ما الذي ينبغي للمستثمرين مراقبته؟
نمو إيرادات مراكز البيانات.
إنفاق شركات الحوسبة فائقة النطاق على الذكاء الاصطناعي.
اعتماد Vera Rubin.
تعافي هامش الربح الإجمالي.
قيود التصدير إلى الصين والمنافسة.
خلاصتي
تدعم أحدث أرقام NVIDIA استمرار النمو، لكن ينبغي للمستثمرين مراقبة مدى استدامة الإنفاق على البنية التحتية للذكاء الاصطناعي.
وبالنسبة إلى أسواق العملات المشفرة، فإن أداء NVIDIA مهم أيضًا، لأن المعنويات تجاه الذكاء الاصطناعي قد تؤثر في تقييمات قطاع التكنولوجيا الأوسع وفي تقبل المخاطر.
لا تزال قصة نمو الذكاء الاصطناعي قوية، لكن التنفيذ هو ما سيحدد مدة استمرارها.
هذا تحليل للسوق وليس نصيحة مالية.
#NVIDIA #AI #Crypto #MarketAnalysis
$MMT
$HEI
$SPCXB